
Marktgröße und Marktanteile für Lithium-Ionen-Batterie-Binder
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
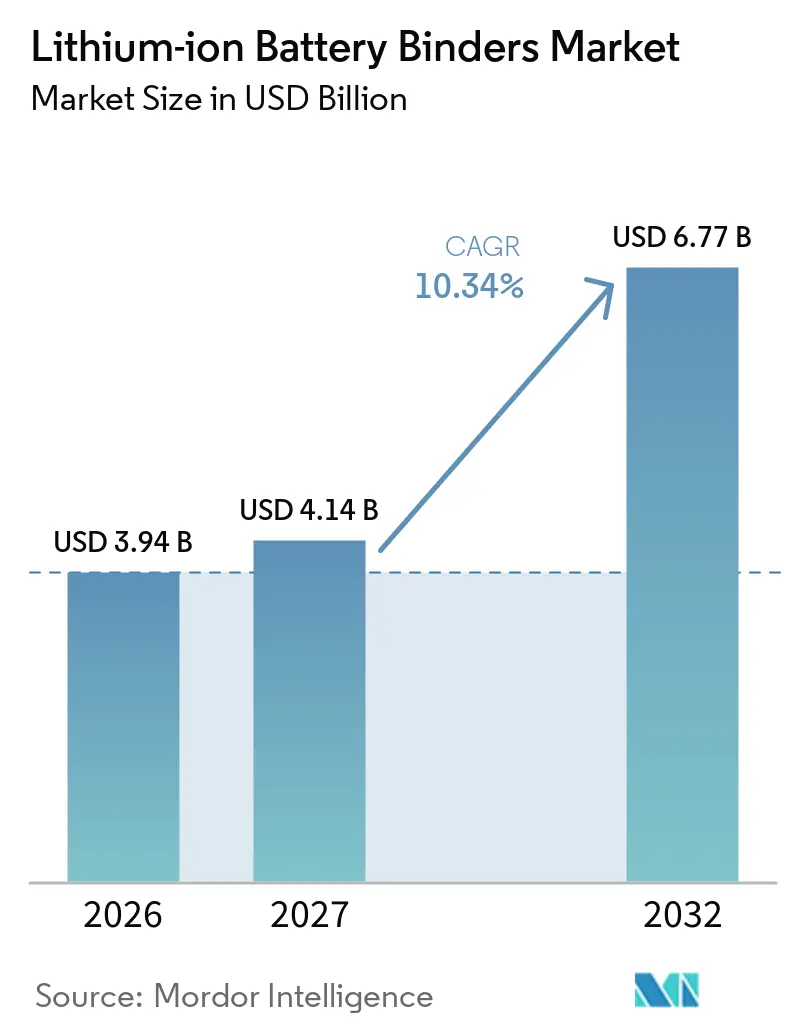
| Marktgröße (2027) | 4.14 Milliarden US-Dollar |
| Marktgröße (2032) | 6.77 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 10.34 % |
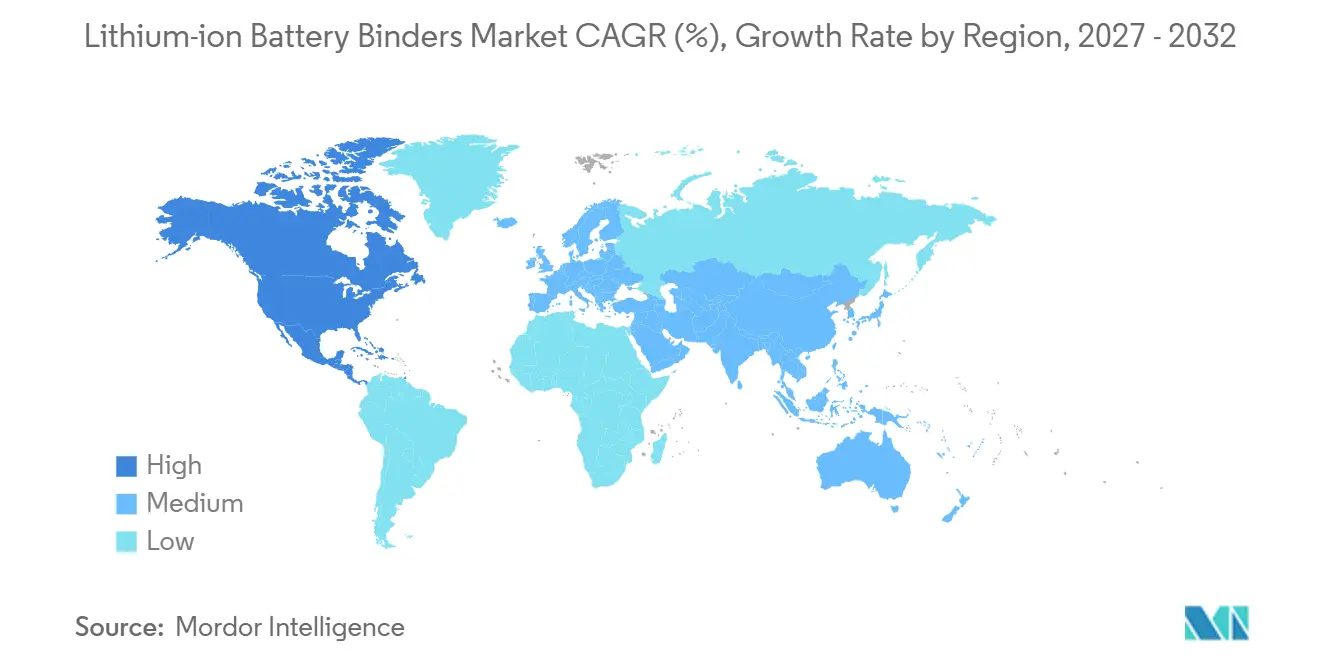
| Schnellstwachsender Markt | Nordamerika |
| Größter Markt | Asien-Pazifik |
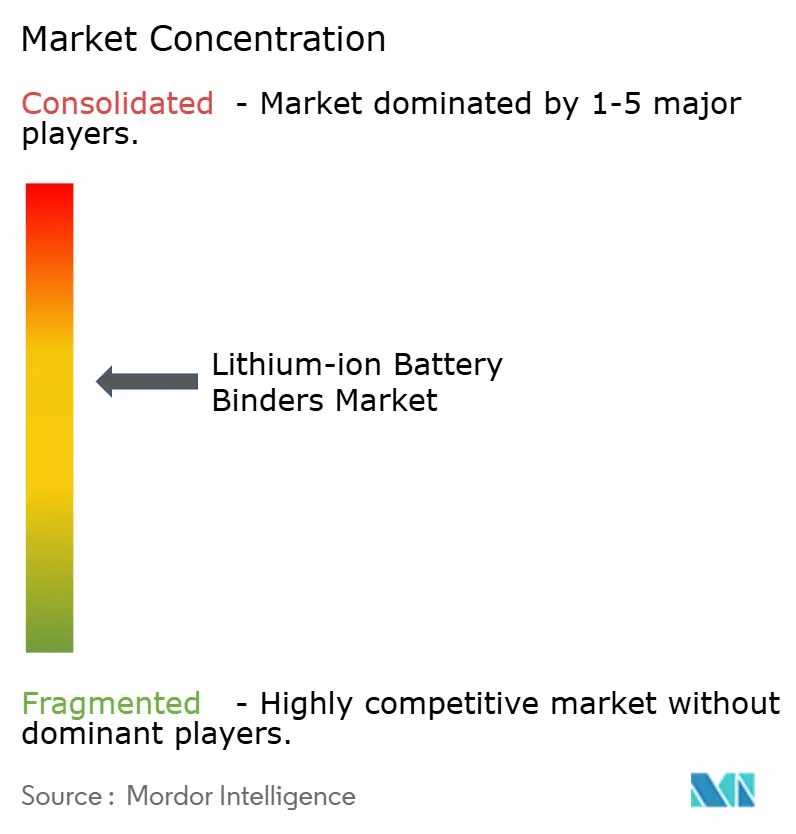
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Lithium-Ionen-Batterie-Binder von Mordor Intelligence
Die Marktgröße für Lithium-Ionen-Batterie-Binder wird voraussichtlich von 3,94 Milliarden USD im Jahr 2026 auf 4,14 Milliarden USD im Jahr 2027 steigen und bis 2032 6,77 Milliarden USD erreichen, mit einer CAGR von 10,34 % über den Zeitraum 2027–2032. Elektrodenbinder machen zwar nur einen kleinen Teil des Zellgewichts aus, doch ihre Rolle bei der Haftung, der Produktionsausbeute und der Zyklenbeständigkeit macht sie wichtig, da die Zellfertigungskapazität wächst. Die globale Fertigungskapazität für Lithium-Ionen-Batterien überstieg Ende 2025 4 TWh, wobei China mehr als 80 % der Kapazität hielt und die Europäische Union sowie die Vereinigten Staaten jeweils 6 % bis 7 % ausmachten.[1] Der Einsatz von EV-Batterien erreichte 2025 1,2 TWh und stieg gegenüber dem Vorjahr um fast 30 %, was die Nachfrage nach Bindermaterialien in Fahrzeug- und stationären Speicherzellen stützt. Der Markt für Lithium-Ionen-Batterie-Binder wird auch durch wasserbasierte Verarbeitung, siliziumreiche Anoden und die Entwicklung von Trockenelektroden geprägt, die die Bandbreite der Binderleistungsanforderungen erweitern. Die Angebotskonzentration in China und eine engere Verfügbarkeit von Rohstoffen fördern Kapazitätserweiterungen und Lieferantenqualifizierungsaktivitäten in Nordamerika und Europa.
Wichtigste Erkenntnisse des Berichts
- Nach Bindermaterial hielt Polyvinylidenfluorid (PVDF) im Jahr 2026 einen Umsatzanteil von 46,5 %, während Styrol-Butadien-Kautschuk (SBR) bis 2032 voraussichtlich mit einer CAGR von 11,6 % wachsen wird.
- Nach Elektrodentyp hielten Anodenbinder im Jahr 2026 einen Umsatzanteil von 57,3 % und werden bis 2032 voraussichtlich mit einer CAGR von 10,6 % wachsen.
- Nach Batteriechemie hielt Lithiumeisenphosphat (LFP) im Jahr 2026 einen Umsatzanteil von 38,1 % und wird bis 2032 voraussichtlich mit einer CAGR von 11,8 % wachsen.
- Nach Formulierung und Verarbeitungstechnologie hielten lösungsmittelbasierte Binder im Jahr 2026 einen Umsatzanteil von 61,2 %, während Trockenelektroden-Binder bis 2032 voraussichtlich mit einer CAGR von 10,9 % wachsen werden.
- Nach Endverbrauchsbranche hielten Automobil und Transport im Jahr 2026 einen Umsatzanteil von 39,6 %, während Energie und Strom bis 2032 voraussichtlich mit einer CAGR von 12,7 % wachsen werden.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Umsatzanteil von 47,5 %, während Nordamerika bis 2032 voraussichtlich mit einer CAGR von 12,4 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion von Elektrofahrzeugen und Gigafabriken | +3.5% | Global, mit den größten Zuwächsen in China, Nordamerika und der Europäischen Union | Kurzfristig (≤ 2 Jahre) |
| Ausbau der netzgekoppelten Energiespeicherung | +2.0% | Global, mit den größten kurzfristigen Zuwächsen in den Vereinigten Staaten, China und der Europäischen Union | Kurzfristig (≤ 2 Jahre) |
| Einführung wasserbasierter Elektrodenverarbeitung | +1.0% | Asien-Pazifik, mit Ausstrahlungseffekten auf Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Qualifizierung siliziumreicher Anoden | +0.8% | Asien-Pazifik, insbesondere Japan und Südkorea, mit Ausweitung auf Nordamerika | Mittelfristig (2–4 Jahre) |
| Binderqualifizierung als Differenzierungsmerkmal für die Prozessausbeute | +0.5% | Global, angeführt von Regionen mit hoher Gigafabrik-Dichte | Mittelfristig (2–4 Jahre) |
| Lokalisierte Versorgungsstrategien für Batteriematerialien | +0.6% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion von Elektrofahrzeugen und Gigafabriken
Die Expansion von Gigafabriken bleibt der stärkste Nachfragetreiber für den Markt für Lithium-Ionen-Batterie-Binder. Neue Zellanlagen verwandeln Bindermaterialien von spezialisierten Einsatzstoffen in Produkte, die in großen industriellen Mengen benötigt werden. Der globale Einsatz von EV-Batterien erreichte 2025 1,2 TWh und stieg gegenüber 2024 um fast 30 %.[2] Elektrische Lastkraftwagen mehr als verdoppelten ihre Batterienachfrage im selben Jahr und eröffneten damit einen weiteren Weg für den Verbrauch von Elektrodenmaterialien. Lieferanten, die Materialien während der anfänglichen Produktionsphase einer Anlage qualifizieren, können Teil einer Lieferbeziehung werden, die sich über spätere Produktionsprogramme fortsetzt. Dies macht die frühe Zusammenarbeit mit Zellentwicklern wichtig, da die Binderspezifikation die Linienleistung, die Produktqualität und die Validierungspläne beeinflusst.
Ausbau der netzgekoppelten Energiespeicherung
Die netzgekoppelte Speicherung verschafft dem Markt für Lithium-Ionen-Batterie-Binder eine Nachfragequelle, die von den Fahrzeugproduktionszyklen unabhängig ist. Die Vereinigten Staaten installierten 2025 57,6 GWh neue Energiespeicherkapazität, das 4-Fache des Niveaus, das 3 Jahre zuvor verzeichnet wurde.[3] Die kumulierte Versorgungsspeicherkapazität im Land erreichte 2025 137 GWh. LFP machte 2025 mehr als 90 % der globalen stationären Speicherinstallationen aus, was den Einsatz kostenorientierter SBR- und Carboxymethylcellulose (CMC)-Bindersysteme unterstützt. Diese Nachfragebasis verringert die Abhängigkeit von Automobilvolumina für Lieferanten, die wässrige Anodenverarbeitung bedienen. Sie stützt auch die SBR-Nachfrage, wenn die EV-Akzeptanz in einer einzelnen Region nachlässt.
Einführung wasserbasierter Elektrodenverarbeitung
Die wasserbasierte Elektrodenverarbeitung erweitert den adressierbaren Bereich für wässrige Binder im Markt für Lithium-Ionen-Batterie-Binder. Eine Überprüfung aus dem Jahr 2026 ergab, dass wässrige Binder für NMC-Kathoden eine mit NMP-verarbeiteten Elektroden vergleichbare Leistung erbringen können, wenn pH-Wert und Korrosion des Aluminiumkollektors kontrolliert werden.[4] Die Überprüfung umfasste die Kathodenzusammensetzungen NMC 111, 532, 622 und 811. Arkema stellte 2025 einen wasserbasierten PVDF-Binder für LFP- und NMC-Kathoden vor, mit dem erklärten Ziel, NMP zu vermeiden und gleichzeitig die Effizienz des ersten Zyklus beizubehalten oder zu verbessern. Der Wandel führt die wasserbasierte Verarbeitung über die etablierte Anodenanwendung hinaus in die Kathodenentwicklung. Er schafft Möglichkeiten für SBR, Carboxymethylcellulose (CMC), wässriges PVDF und andere maßgeschneiderte Polymersysteme.
Qualifizierung siliziumreicher Anoden
Siliziumreiche Anoden erhöhen die Leistungsanforderungen an Binder und schaffen einen höherwertigen Teil des Marktes für Lithium-Ionen-Batterie-Binder. Silizium kann während der Ladezyklen eine Volumenausdehnung von bis zu 300 % erfahren, was Elektrodenbeschichtungen beschädigen kann, wenn ein Binder keine geeignete Haftung und elastische Rückstellung bietet. Eine Studie aus dem Jahr 2025 berichtete, dass ein Verbund-Polyacrylsäure (PAA)-Terpolymer-Binder eine anfängliche Entladekapazität von 3.572 mAh/g und eine Retention von 71 % über 300 Zyklen in Siliziumanoden erzielte. Diese Anforderungen begünstigen PAA- und funktionelle Elastomerbinder, bei denen herkömmliches SBR die erforderliche Leistung nicht erfüllt. Das Ergebnis ist eine Aufspaltung zwischen breiteren Volumensystemen für Graphitanoden und Premiummaterialien für Silizium-Graphit-Mischungen. Dieser Wandel gibt Lieferanten einen Anreiz, Produkte rund um Haltbarkeit, Haftung und Lithium-Ionen-Transport zu entwickeln, anstatt nur im Volumen zu konkurrieren.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Qualifizierungs- und Wechselkosten | -1.5% | Global | Langfristig (≥ 4 Jahre) |
| Fluorpolymer-Rohstoffe und Angebotskonzentration | -1.2% | Nordamerika und Europa sind am stärksten exponiert | Mittelfristig (2–4 Jahre) |
| Leistungskompromisse bei Bindern in aufkommenden Chemien | -0.7% | Global | Mittelfristig (2–4 Jahre) |
| Unsicherer Zeitplan für die Skalierung der Trockenelektrodenverarbeitung | -0.4% | Global, am stärksten in Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Qualifizierungs- und Wechselkosten
Binderqualifizierungen können das Veränderungstempo im Markt für Lithium-Ionen-Batterie-Binder begrenzen. Zellhersteller testen elektrochemisches Cycling, thermische Stabilität, Linienhaftung und Sicherheitsleistung, bevor sie ein Material genehmigen. Diese Aktivitäten dauern mehrere Jahre und umfassen mehr als einen einzelnen Labortest. Sobald ein Material genehmigt ist, kann ein Wechsel zu einem anderen Lieferanten neue Kosten und Produktionsplanungsrisiken mit sich bringen. Dieser Prozess schützt Lieferanten mit bestehenden Qualifizierungen, insbesondere in hochnickelreichen NMC- und NCA-Anwendungen mit wenigen etablierten Alternativen. Er kann auch die kommerzielle Einführung biobasierter, PFAS-freier oder anderweitig differenzierter Bindersysteme verlangsamen, selbst wenn die technischen Ergebnisse vielversprechend sind.
Fluorpolymer-Rohstoffe und Angebotskonzentration
Die PVDF-Versorgung ist konzentrierten Rohstoffen und regulatorischen Beschränkungen ausgesetzt, was den Markt für Lithium-Ionen-Batterie-Binder hemmen kann. Die Wertschöpfungskette verläuft von Flussspat und Fluorwasserstoffsäure über R142b und VDF-Monomer bis hin zu PVDF-Harz. China bleibt in der Versorgung mit Batteriematerialien, einschließlich LFP-Vorläufern, stark konzentriert, und diese Konzentration betrifft auch die PVDF-Verfügbarkeit. Die schrittweise Abschaffung von R142b im Rahmen des Montrealer Protokolls kann die Inputkosten erhöhen und die Expansion für Hersteller ohne integrierte Rohstoffpositionen einschränken. Standard-PVDF-Ergänzungen in China lösen nicht unbedingt die knappe Verfügbarkeit von Hochreinheitsgüten, die in westlichen NMC-Kathodenprogrammen verwendet werden. Die europäische PFAS-Beschränkungsarbeit und die REACH-Konformität fügen Dokumentations- und Neuformulierungsanforderungen für Lieferanten hinzu, die Fluorpolymerbinder an europäische Zellhersteller verkaufen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Bindermaterial:
PVDF behält die Kathodenführerschaft, während SBR das Wachstum anführtPVDF hielt im Jahr 2026 46,5 % des Marktanteils für Lithium-Ionen-Batterie-Binder, gestützt durch seine lange Qualifizierungsgeschichte und Stabilität in Kathodenformulierungen. Die Kathodenfertigung erfordert Bindermaterialien, die in oxidativen Umgebungen zuverlässig bleiben. Arkema stellte auf der Interbattery 2026 Kynar HSV 1200 und HSV 1400 für LFP-Kathoden vor, mit niedrigerer Binderbeladung und höherem Aktivmaterialgehalt als angegebene Produktziele. CMC unterstützt wässrige Anodenaufschlämmung als Verdickungsmittel und Dispergiermittel, wenn es mit SBR verwendet wird. Der Entwurf gibt an, dass CMC und SBR üblicherweise in einem Gewichtsverhältnis von 1:3 in Anodenbeschichtungslinien verwendet werden. Polyacrylsäure (PAA)-basierte Binder gewinnen für siliziumreiche Anoden an Bedeutung, da ihre Carboxylgruppen mit Siliziumpartikeln Bindungen eingehen können. Diese funktionelle Eigenschaft reagiert auf die Haftungsanforderungen, die durch zyklusbedingtes Ausdehnen entstehen.
SBR wird bis 2032 voraussichtlich mit einer CAGR von 11,6 % wachsen und ist damit das am schnellsten wachsende Bindermaterial. Das Wachstum ist mit wässriger Anodenverarbeitung und steigender Nachfrage nach siliziumkompatiblen Güten verbunden. Trinseo brachte VOLTABOND 211 im Mai 2026 kommerziell auf den Markt und berichtete von einer 5%igen Reduzierung des Oberflächenwiderstands der Elektrode und einer bis zu 18%igen Reduzierung des Innenwiderstands im Vergleich zur früheren SBR-Generation. Polytetrafluorethylen (PTFE) wird bei der Trockenelektrodenverarbeitung zur Herstellung selbsttragender Folien verwendet, während PMMA für Festkörper-Prototypzellen evaluiert wird. Natriumalginat zieht Forschungsinteresse in wässrigen LFP-Kathodenanwendungen auf sich. Diese Materialien erweitern das Bindermaterialset, da Zellhersteller verschiedene Verarbeitungsrouten und Batteriearchitekturen verfolgen.
Nach Elektrodentyp:
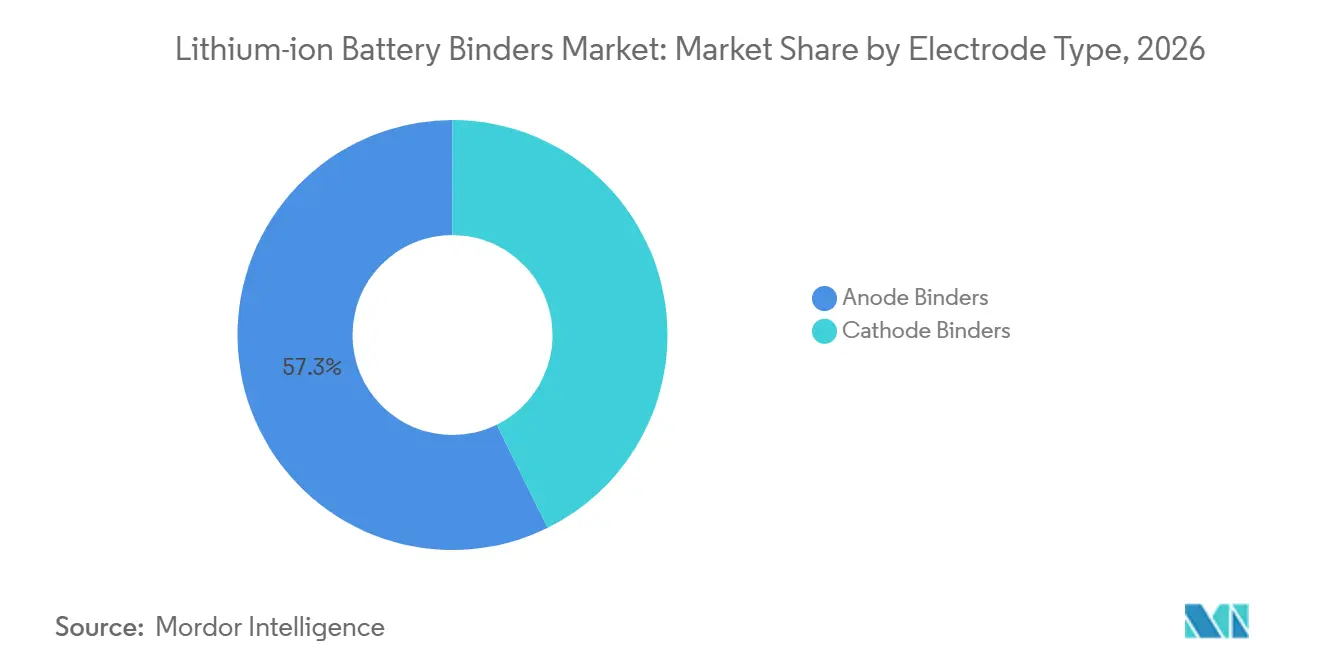
Anodennachfrage führt, während Kathodenanwendungen höheren Wert behaltenAnodenbinder hielten im Jahr 2026 einen Umsatzanteil von 57,3 % und werden bis 2032 voraussichtlich mit einer CAGR von 10,6 % wachsen. Ihr Anteil spiegelt die breite Verwendung wässriger SBR- und CMC-Systeme in Graphitanoden über kommerzielle Zellchemien hinweg wider. Der steigende Siliziumgehalt in kommerziellen Anodenmischungen stützt die Nachfrage nach funktionellen Polymergüten. Die Anodenseite umfasst daher sowohl hochvolumige konventionelle Anwendungen als auch leistungsstärkere Materialien für siliziumhaltige Systeme. Die Marktgröße für Lithium-Ionen-Batterie-Binder für Anodenmaterialien profitiert von der großen installierten Basis der graphitbasierten Zellproduktion. Sie gewinnt auch durch eine schrittweise Verschiebung hin zu Materialien, die wiederholten Änderungen des Elektrodenvolumens standhalten können.
Kathodenbinder hielten im Jahr 2026 den verbleibenden Anteil von 42,7 % und tendierten dazu, höhere Verkaufspreise zu erzielen, da PVDF ein Spezialitätsmaterial ist. Kathodenumgebungen erfordern Oxidationsbeständigkeit und Kompatibilität mit Aktivmaterialien. Wasserbasierte NMC-Kathodenrouten bewegen sich von Pilotarbeiten in Richtung vorkommerzieller Evaluierung. Die RSC-Sustainability-Überprüfung von 2026 identifizierte pH-Management und Aluminiumkorrosion als wesentliche Hindernisse für eine breitere wässrige NMC-Kathodenbereitstellung. Eine breite Einführung wässriger Kathodenverarbeitung würde die Beschaffung in Richtung wässriger Latex-Lieferanten verschieben. Diese Verschiebung könnte die Margen für Lieferanten verringern, deren aktuelle Position hauptsächlich auf hochwertigen PVDF-Kathodengüten beruht.
Nach Batteriechemie:
LFP vereint den größten Anteil mit dem schnellsten WachstumLFP machte im Jahr 2026 38,1 % des Umsatzanteils aus und wird bis 2032 voraussichtlich mit einer CAGR von 11,8 % wachsen. Dies macht LFP sowohl zur führenden Chemie nach Anteil als auch zur am schnellsten wachsenden Chemie. Im Jahr 2025 überstieg LFP 55 % der globalen EV-Batteriebereitstellungen und mehr als 90 % der stationären Speicherinstallationen. Sein Umfang stützt die Nachfrage nach SBR- und CMC-Systemen, die in der kostenorientierten Anodenverarbeitung eingesetzt werden. Es stützt auch die Nachfrage nach LFP-fokussierten PVDF-Güten, einschließlich der auf der Interbattery 2026 vorgestellten Arkema-Produkte. Die LFP-Nachfrage verbindet daher Fahrzeugproduktion und stationäre Speicherbereitstellung mit derselben Binderbasis.
Hochnickelreiche NMC 811- und NCMA-Varianten benötigen strengere PVDF-Spezifikationen aufgrund ihrer reaktiven Kathodenoberflächen. LCO bleibt für die Unterhaltungselektronik relevant, wo Energiedichte eine zentrale Produktanforderung ist. NCA wird in zylindrischen Automobilzellen verwendet und ist ebenfalls auf hochreines PVDF angewiesen. LMO hat ein begrenzteres Wachstum, da seine Energiedichte geringer ist als die von LFP und NMC. LTO bleibt eine Nischenchemie für Schnelllade- und Langzyklusinfrastrukturanwendungen, bei denen die Kosten pro Zyklus die Kaufentscheidungen beeinflussen. Diese Chemieunterschiede erfordern von Lieferanten die Pflege unterschiedlicher Materialgüten und Qualifizierungsansätze.
Nach Formulierung und Verarbeitungstechnologie:
Lösungsmittelbasierte Systeme führen, während Trockenelektroden-Binder Fortschritte machenLösungsmittelbasierte Binder hielten im Jahr 2026 einen Umsatzanteil von 61,2 %, da NMP-basierte PVDF-Systeme in Kathodenbeschichtungslinien etabliert bleiben. Lange Qualifizierungszyklen stützen die fortgesetzte Position der lösungsmittelbasierten Produktionsinfrastruktur. Die Änderung der Binder- und Lösungsmittelchemie erfordert Neuformulierungsarbeiten und erneute Validierung. Der Marktanteil für Lithium-Ionen-Batterie-Binder, der von lösungsmittelbasierten Systemen gehalten wird, wird daher durch bestehende Anlageinvestitionen gestärkt. Die Struktur der betriebenen Gigafabriken begünstigt Materialien, die bereits auf ihren Linien validiert wurden. Diese installierte Basis schafft eine bedeutende Barriere für Alternativen, selbst wenn diese Energie- oder Umweltvorteile bieten könnten.
Trockenelektroden-Binder werden bis 2032 voraussichtlich mit einer CAGR von 10,9 % wachsen, obwohl ihr aktuelles Volumen geringer bleibt als das lösungsmittelbasierter Systeme. Trockenelektrodenmethoden verwenden PTFE als primären Binder zur Bildung lösungsmittelfreier Folien unter Scherung. Arkemas Patentanmeldung für einen nicht-fibrillierbaren Fluorpolymer-Trockenelektroden-Binder signalisiert Arbeit über die alleinige Abhängigkeit von PTFE hinaus. Wasserbasierte Binder sind bereits Standard in Anoden und bewegen sich in Kathodenanwendungen. Arkema erklärte, dass die lösungsmittelfreie Fertigung bis 2033 10 % bis 15 % der globalen EV-Batterieproduktion ausmachen könnte. BASF führte 2026 Oppanol N PLUS für Kathoden-, Anoden- und Elektrolyt-Grenzflächenanforderungen in der Festkörperbatterieentwicklung ein. Diese Entwicklungen zeigen, dass Formulierungsentscheidungen zunehmend eng mit Zelldesigns der nächsten Generation verknüpft werden.
Nach Endverbrauchsbranche:
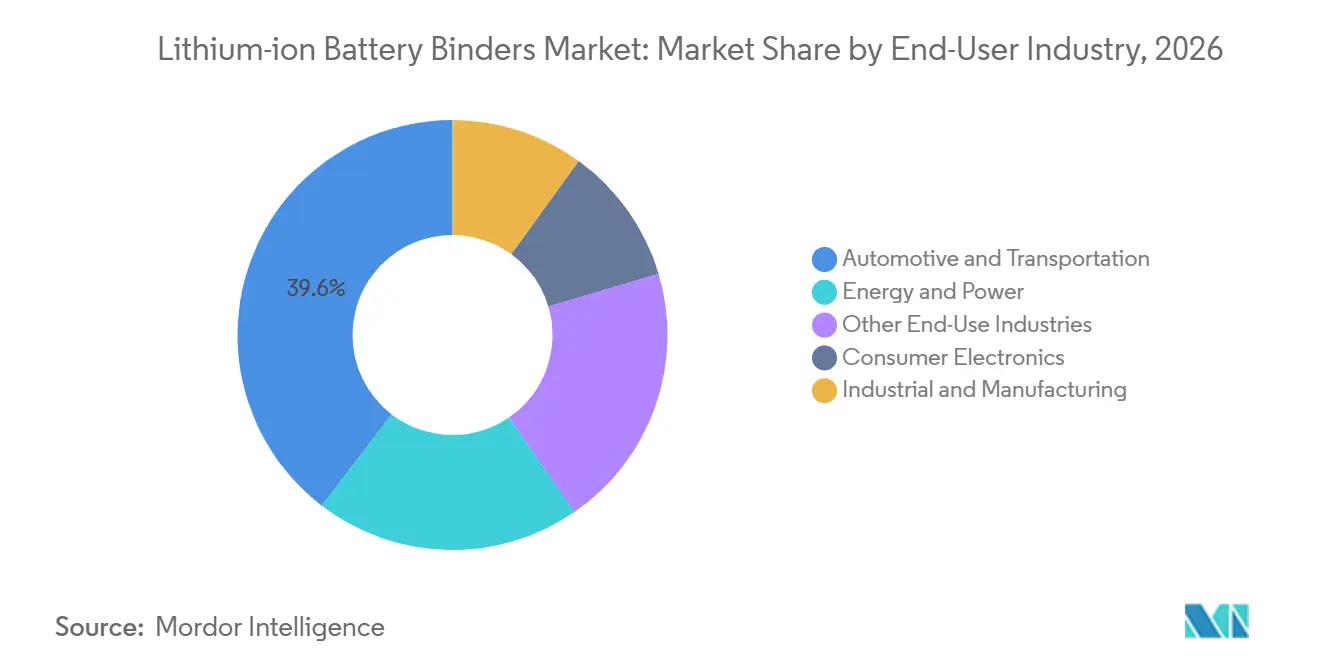
Automobil führt, während Energie und Strom schneller wächstAutomobil und Transport machten im Jahr 2026 39,6 % des Umsatzanteils aus. Fahrzeugzellen verwenden sowohl PVDF-Kathodenbinder als auch SBR-Anodenbinder in NMC-, NCA- und LFP-Formaten. Gemeinsame Entwicklungs- und Qualifizierungsvereinbarungen können eine Materialspezifikation für mehrere Jahre in Kraft halten. Dies stützt etablierte Lieferanten und kann Premiumpreise für genehmigte Produkte erhalten. Die Automobilposition in der Marktgröße für Lithium-Ionen-Batterie-Binder folgt dem anhaltenden Hochlauf der EV-Batteriebereitstellung. Sie macht auch Produktionsanforderungen, Sicherheitsvalidierung und Konsistenz der Beschichtungslinie zu wichtigen kommerziellen Überlegungen.
Energie und Strom werden bis 2032 voraussichtlich mit einer CAGR von 12,7 % wachsen, der schnellsten Rate unter den Endverbrauchsbranchen. Netzgekoppelte Batterie-Energiespeichersysteme verwenden üblicherweise LFP-Formate mit SBR- und CMC-Bindersystemen. Die US-amerikanische Batteriezellenfertigung für stationäre Speicherung überstieg 2025 21 GWh, während die Versorgungsspeicherung 137 GWh erreichte. Unterhaltungselektronik bleibt wichtig für Lithiumkobaltoxid (LCO) und Premium-NMC-Beutel- und Knopfzellenformate, die eine konsistente Leistung erfordern. Industrielle und Fertigungsanwendungen folgen im Wesentlichen den Binderspezifikationen für Automobile. Der Heimspeicher fügte 2025 in den Vereinigten Staaten 3,1 GWh hinzu, ein Anstieg von 51 % gegenüber dem Vorjahr, was die LFP-bezogene Bindernachfrage erhöht.
Geografische Analyse
APAC-Markt für Lithium-Ionen-Batterie-Binder
Asien-Pazifik hielt im Jahr 2026 einen Umsatzanteil von 47,5 % und nimmt damit die führende Position im Markt für Lithium-Ionen-Batterie-Binder ein. China verfügte über mehr als 80 % der weltweiten Nennkapazität für Lithium-Ionen-Batterien, und seine Lieferkette für Batteriematerialien umfasst eine hochkonzentrierte LFP-Vorläuferproduktion. Diese Fertigungsbasis unterstützt eine umfangreiche Nachfrage nach Kathoden- und Anodenbindermaterialien. Südkorea ist ein weiteres wichtiges regionales Nachfragezentrum, gestützt durch Gigafactory-Programme von LG Energy Solution, Samsung SDI und SK On. Japan bleibt bedeutend als Heimat von Kureha und Zeon sowie als Basis für die Entwicklung von Siliziumanoden- und Festkörperbindern.
Nordamerika-Markt für Lithium-Ionen-Batterie-Binder
Nordamerika wird voraussichtlich bis 2032 mit einem CAGR von 12,4 % wachsen, der schnellsten Rate unter allen geografischen Regionen. Das Wachstum spiegelt den Übergang von angekündigten Werken hin zur operativen Elektrodenherstellung wider. Syensqo baut eine PVDF-Anlage in Augusta, Georgia, die durch einen Zuschuss des Energieministeriums in Höhe von 178 Millionen USD gefördert wird, mit einer Kapazität, die bei Vollauslastung mehr als 5 Millionen Elektrofahrzeugbatterien jährlich versorgen soll. Arkema schloss im Juni 2026 eine PVDF-Kapazitätserweiterung um 15 % in seinem Werk in Calvert City, Kentucky, ab. Die Produktionssteuergutschrift gemäß Section 45X unterstützt die lokalisierte Batteriematerialproduktion in den Vereinigten Staaten. Diese Erweiterungen schließen eine inländische Versorgungslücke und erhöhen gleichzeitig die Bedeutung lokaler Qualifizierung und Logistik.
EMEA- und Südamerika-Markt für Lithium-Ionen-Batterie-Binder
Europa nimmt durch Zellanlagen und Bindereinrichtungen in Deutschland, Frankreich, dem Vereinigten Königreich und Polen eine bedeutende Stellung ein. Arkema erweiterte im Oktober 2026 sein globales Batterie-Forschungs- und Entwicklungszentrum für Exzellenz in Lyon mit einer Investition von 10 Millionen EUR. Der PVDF-Standort Tavaux von Syensqo unterstützt die Binderprodukionsbasis der Region zusätzlich. Die europäische Zellfertigungskapazität stieg im Jahr 2025 um 50 %, verglichen mit 25 % in China. Die EU-Batterieverordnung erhöht die Dokumentationsanforderungen in Bezug auf Recyclinganteil, CO₂-Fußabdruck und Sorgfaltspflicht. Südamerika entwickelt noch die Verarbeitung von Batteriematerialien rund um Lithiumressourcen, während der Nahe Osten und Afrika eine zusätzliche Nachfrage aus netzgekoppelten Speicherprojekten verzeichnen.
Wettbewerbslandschaft
Der Markt für Lithium-Ionen-Batterie-Binder ist mäßig konsolidiert um Lieferanten mit etablierten PVDF- und SBR-Qualifizierungen. Kureha, Syensqo und Arkema sind zentrale Lieferanten in Kathoden-PVDF-Anwendungen. Zeon, Trinseo und JSR haben prominente Positionen bei SBR-Latex-Bindern. Chinesische Hersteller, darunter Shanghai 3F New Materials und Suzhou Crystal Clear Chemical, erweitern die PVDF-Kapazität für LFP-Kathodenanwendungen. Ihr Fokus spiegelt den inländischen Qualifizierungszugang und eine geringere Spezifikationsintensität bei einigen LFP-Anwendungen wider. Der Wettbewerb wird durch den Fertigungsstandort, die Produktleistung und die Fähigkeit geprägt, Materialien bei Zellherstellern zu qualifizieren.
Führende Lieferanten investieren in lokale Kapazitäten, Trockenelektrodenforschung und Siliziumanodenplattformen. Arkema schloss seine Kentucky-PVDF-Erweiterung im Jahr 2026 ab und kündigte weiteres Wachstum in China an. Kureha schloss 2025 eine Erweiterung der Kapazität für batteriegrades KF-Polymer auf 8.000 Tonnen pro Jahr in seiner Nishiki-Anlage ab. Trinseo brachte VOLTABOND 211 auf den Markt, um Graphit- und Siliziumanoden in Schnellladungsfahrzeugen und Batterie-Energiespeichersystemen zu bedienen. LG Chem hat einen anderen Ansatz durch vertikale Integration über Kathodenaktivmaterial, Kathodenbinder, Anodenmaterialien und CNT-Leitfähigkeitsadditive gewählt. Diese Strategien sollen Positionen sichern, da sich Elektrodendesigns und regionale Lieferketten verändern.
PFAS-freie Kathodenmaterialien und ionische Flüssigkeit-kompatible Binder für Festkörpergrenzflächen bleiben Bereiche aktiver Möglichkeiten. Die regulatorische Überprüfung von Fluorpolymeren in Europa unterstützt das Interesse an fluorfreien Alternativen. Patentaktivitäten werden auch für die Trockenelektrodenverarbeitung zunehmend wichtiger. Das Europäische Patentamt erließ im Juli 2026 die Entscheidung T 0466/25 zu Kurehes Patent für Harzzusammensetzungen für Elektroden von Sekundärbatterien mit nichtwässrigem Elektrolyt. Arkemas Arbeit an nicht-fibrillierbaren Fluorpolymer-Bindern veranschaulicht den Wettbewerb rund um lösungsmittelfreie Elektrodenmethoden. Der Markt für Lithium-Ionen-Batterie-Binder bleibt von der Qualifizierungstiefe abhängig, was eine schnelle Verdrängung etablierter Lieferanten begrenzt.
Branchenführer im Markt für Lithium-Ionen-Batterie-Binder
-
Arkema S.A.
-
Syensqo S.A.
-
Kureha Corporation
-
Zeon Corporation
-
BASF SE
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Lithium-Ionen-Batterie-Binder Unternehmen in diesem Bericht
- Arkema S.A.
- Ashland Inc.
- BASF SE
- Daikin Industries, Ltd.
- Denka Company Limited
- Dow Inc.
- JSR Corporation
- Kureha Corporation
- LG Chem Ltd.
- Mitsubishi Chemical Group Corporation
- Mitsui Chemicals, Inc.
- Resonac Holdings Corporation
- Shanghai 3F New Materials Co., Ltd.
- Sumitomo Chemical Co., Ltd.
- Suzhou Crystal Clear Chemical Co., Ltd.
- Syensqo S.A.
- Synthomer plc
- Toray Industries, Inc.
- Trinseo PLC
- Zeon Corporation
Neueste Industrielle Entwicklungen in Markt für Lithium-Ionen-Batterie-Binder
- Oktober 2026: Arkema kündigte eine Erweiterung seines globalen Batterie-Exzellenzzentrums in Lyon, Frankreich, um 10 Millionen EUR an und erweiterte damit die F&E-Kapazitäten für fortschrittliche Bindermaterialien für Festkörper-, Halbfestkörper- und Trockenelektroden-Batteriearchitekturen.
- Juni 2026: Arkema schloss eine 15%ige PVDF-Kapazitätserweiterung in seinem Werk in Calvert City, Kentucky, ab und fügte nordamerikanisches Angebot an Kynar-PVDF-Binder- und Separatorbeschichtungsgüten hinzu. Arkema kündigte auch eine weitere 20%ige PVDF-Erweiterung in seinem China-Werk an, die voraussichtlich 2028 abgeschlossen sein wird.
- Juni 2026: BASF führte Oppanol N PLUS ein, einen auf Polyisobuten basierenden Binder für EV-Batterien der nächsten Generation. Das Produkt wurde für Kathoden-, Anoden- und Festelektrolyt-Grenzflächenanwendungen in Festkörperbatterien entwickelt.
- Mai 2026: Trinseo brachte VOLTABOND 211 kommerziell auf den Markt, das zweite Produkt in seiner SBR-Binderplattform der vierten Generation. Der wasserbasierte Funktionsbinder zielt auf Graphit- und Siliziumanodensysteme ab, die in Schnelllade-EV- und BESS-Anwendungen eingesetzt werden.
Umfang des globalen Berichts über den Markt für Lithium-Ionen-Batterie-Binder
Der globale Markt für Lithium-Ionen-Batterie-Binder umfasst die Herstellung, den Vertrieb und die Formulierung spezialisierter Polymermaterialien, die dazu dienen, Aktivmaterialien und Leitfähigkeitsadditive zusammenzuhalten und sie an Stromkollektoren innerhalb von Lithium-Ionen-Batterien zu befestigen.
Der globale Markt für Lithium-Ionen-Batterie-Binder ist segmentiert nach Bindermaterial, Elektrodentyp, Batteriechemie, Formulierung, Endverwendung und Geografie. Nach Bindermaterial ist der Markt segmentiert in Polyvinylidenfluorid (PVDF), Styrol-Butadien-Kautschuk (SBR), Carboxymethylcellulose (CMC), Polyacrylsäure (PAA) und andere Bindermaterialien. Nach Elektrodentyp ist der Markt segmentiert in Anode und Kathode. Nach Batteriechemie ist der Markt segmentiert in Lithiumeisenphosphat (LFP), Nickel-Mangan-Kobalt (NMC), Lithiumkobaltoxid (LCO), Nickel-Kobalt-Aluminium (NCA), Lithiumtitanatoxid (LTO) und andere Batteriechemien. Nach Formulierung ist der Markt segmentiert in lösungsmittelbasiert, wasserbasiert, Trockenelektrode und andere Formulierungen. Nach Endverwendung ist der Markt segmentiert in Automobil, Unterhaltungselektronik, Energie und Strom, Industrie und andere Anwendungen. Der Bericht umfasst auch die Marktgröße und Prognosen für den globalen Markt für Lithium-Ionen-Batterie-Binder in 26 Ländern in wichtigen Regionen. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Wertes (USD) bereitgestellt.
Segmentierungsübersicht
| Polyvinylidenfluorid (PVDF) |
| Styrol-Butadien-Kautschuk (SBR) |
| Carboxymethylcellulose (CMC) |
| Polyacrylsäure (PAA) |
| Polymethylmethacrylat (PMMA) |
| Polytetrafluorethylen (PTFE) |
| Natriumalginat |
| Sonstige Bindermaterialien |
| Anodenbinder |
| Kathodenbinder |
| Lithiumeisenphosphat (LFP) |
| Lithium-Nickel-Mangan-Kobaltoxid (NMC) |
| Lithiumkobaltoxid (LCO) |
| Lithium-Nickel-Kobalt-Aluminiumoxid (NCA) |
| Lithiummanganoxid (LMO) |
| Lithiumtitanatoxid (LTO) |
| Sonstige Lithium-Ionen-Batteriechemien |
| Lösungsmittelbasierte Binder |
| Wasserbasierte Binder |
| Trockenelektroden-Binder |
| Sonstige Binderformulierungen |
| Automobil und Transport |
| Unterhaltungselektronik |
| Energie und Strom |
| Industrie und Fertigung |
| Sonstige Endverbrauchsbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Bindermaterial | Polyvinylidenfluorid (PVDF) | |
| Styrol-Butadien-Kautschuk (SBR) | ||
| Carboxymethylcellulose (CMC) | ||
| Polyacrylsäure (PAA) | ||
| Polymethylmethacrylat (PMMA) | ||
| Polytetrafluorethylen (PTFE) | ||
| Natriumalginat | ||
| Sonstige Bindermaterialien | ||
| Nach Elektrodentyp | Anodenbinder | |
| Kathodenbinder | ||
| Nach Batteriechemie | Lithiumeisenphosphat (LFP) | |
| Lithium-Nickel-Mangan-Kobaltoxid (NMC) | ||
| Lithiumkobaltoxid (LCO) | ||
| Lithium-Nickel-Kobalt-Aluminiumoxid (NCA) | ||
| Lithiummanganoxid (LMO) | ||
| Lithiumtitanatoxid (LTO) | ||
| Sonstige Lithium-Ionen-Batteriechemien | ||
| Nach Formulierung und Verarbeitungstechnologie | Lösungsmittelbasierte Binder | |
| Wasserbasierte Binder | ||
| Trockenelektroden-Binder | ||
| Sonstige Binderformulierungen | ||
| Nach Endverbrauchsbranche | Automobil und Transport | |
| Unterhaltungselektronik | ||
| Energie und Strom | ||
| Industrie und Fertigung | ||
| Sonstige Endverbrauchsbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die prognostizierte Marktgröße für Lithium-Ionen-Batterie-Binder bis 2032?
Der Markt wird voraussichtlich bis 2032 6,77 Milliarden USD erreichen, ausgehend von 4,35 Milliarden USD im Jahr 2027 bei einer CAGR von 10,34 %.
Welches Bindermaterial wächst in Lithium-Ionen-Batterien am schnellsten?
SBR wird voraussichtlich das schnellste Wachstum unter den Bindermaterialien mit einer CAGR von 11,6 % bis 2032 verzeichnen, unterstützt durch wässrige Anodenverarbeitung und siliziumkompatible Güten.
Warum sind Batteriebinder für EV-Zellen wichtig?
Binder unterstützen die Elektrodenhaftung, die Produktionsausbeute und die Zyklenbeständigkeit. Der Einsatz von EV-Batterien erreichte 2025 1,2 TWh, was die Nachfrage nach diesen Materialien erhöht.
Welche Batteriechemie erzeugt die größte Bindernachfrage?
LFP hielt im Jahr 2026 einen Anteil von 38,1 % und wird bis 2032 voraussichtlich mit einer CAGR von 11,8 % wachsen. Es repräsentierte 2025 mehr als 55 % der globalen EV-Batteriebereitstellungen.
Welche Endverwendung wird für Binderlieferanten voraussichtlich am schnellsten wachsen?
Energie und Strom wird bis 2032 voraussichtlich mit einer CAGR von 12,7 % wachsen, unterstützt durch LFP-basierte netzgekoppelte Batterie-Energiespeichersysteme.
Welche Region wächst für Lithium-Ionen-Batterie-Binder am schnellsten?
Nordamerika wird bis 2032 voraussichtlich mit einer CAGR von 12,4 % wachsen, da die lokale Zell- und PVDF-Kapazität ausgebaut wird.