
Tamaño y Participación del Mercado de Aglutinantes para Baterías de Iones de Litio
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 4.14 Mil millones de dólares |
| Tamaño del Mercado (2032) | 6.77 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 10.34 % |
| Mercado de Crecimiento Más Rápido | América del Norte |
| Mercado Más Grande | Asia-Pacífico |
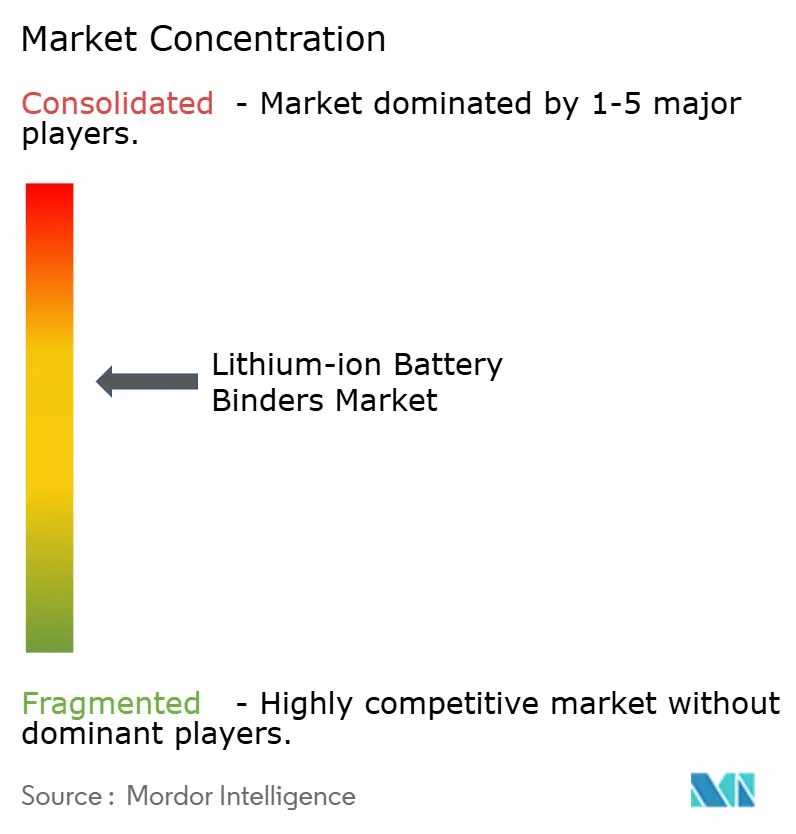
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Aglutinantes para Baterías de Iones de Litio por Mordor Intelligence
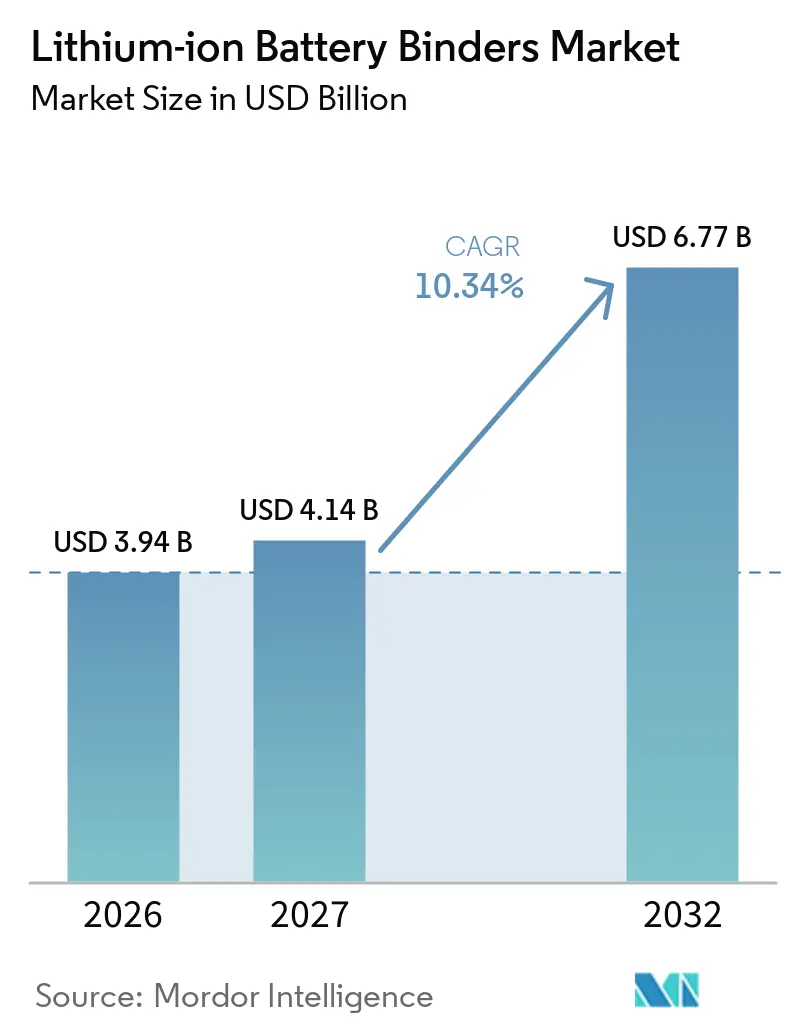
Se espera que el tamaño del Mercado de Aglutinantes para Baterías de Iones de Litio aumente de 3,94 mil millones de USD en 2026 a 4,14 mil millones de USD en 2027 y alcance 6,77 mil millones de USD en 2032, creciendo a una CAGR del 10,34% durante 2027-2032. Los aglutinantes de electrodos representan una pequeña parte del peso de la celda, pero su función en la adhesión, el rendimiento de producción y la durabilidad de los ciclos los hace importantes a medida que crece la capacidad de fabricación de celdas. La capacidad global de fabricación de baterías de iones de litio superó los 4 TWh a finales de 2025, mientras que China concentraba más del 80% de la capacidad y la Unión Europea y los Estados Unidos representaban cada uno entre el 6% y el 7%.[1] El despliegue de baterías para vehículos eléctricos alcanzó 1,2 TWh en 2025, aumentando casi un 30% respecto al año anterior, lo que respalda la demanda de materiales aglutinantes en celdas de vehículos y almacenamiento estacionario. El mercado de aglutinantes para baterías de iones de litio también está moldeado por el procesamiento base agua, los ánodos ricos en silicio y el desarrollo de electrodos secos, que amplían el rango de requisitos de rendimiento de los aglutinantes. La concentración del suministro en China y la menor disponibilidad de materias primas están impulsando adiciones de capacidad y actividades de calificación de proveedores en América del Norte y Europa.
Conclusiones Clave del Informe
- Por material aglutinante, el Fluoruro de Polivinilideno (PVDF) tuvo una participación de ingresos del 46,5% en 2026, mientras que se prevé que el Caucho de Estireno-Butadieno (SBR) se expanda a una CAGR del 11,6% hasta 2032.
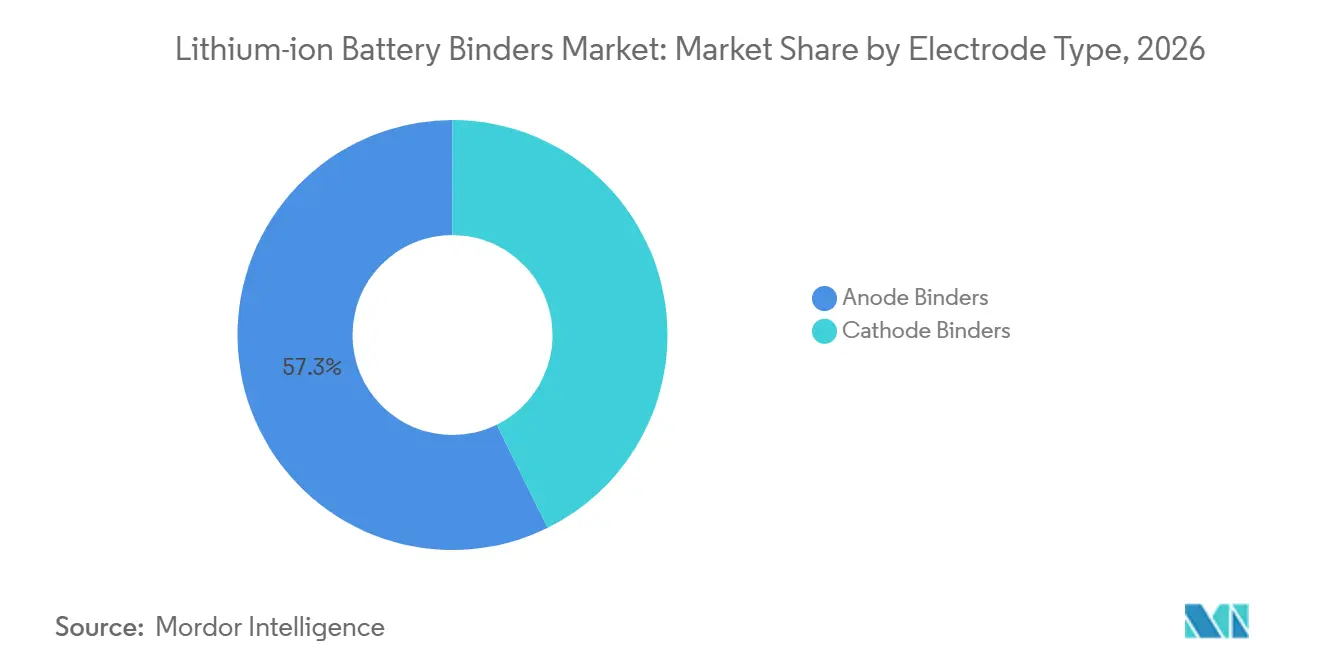
- Por tipo de electrodo, los aglutinantes de ánodo tuvieron una participación de ingresos del 57,3% en 2026 y se prevé que crezcan a una CAGR del 10,6% hasta 2032.
- Por química de batería, el Fosfato de Hierro y Litio (LFP) tuvo una participación de ingresos del 38,1% en 2026 y se prevé que crezca a una CAGR del 11,8% hasta 2032.
- Por formulación y tecnología de procesamiento, los aglutinantes base solvente tuvieron una participación de ingresos del 61,2% en 2026, mientras que se prevé que los aglutinantes de electrodo seco se expandan a una CAGR del 10,9% hasta 2032.
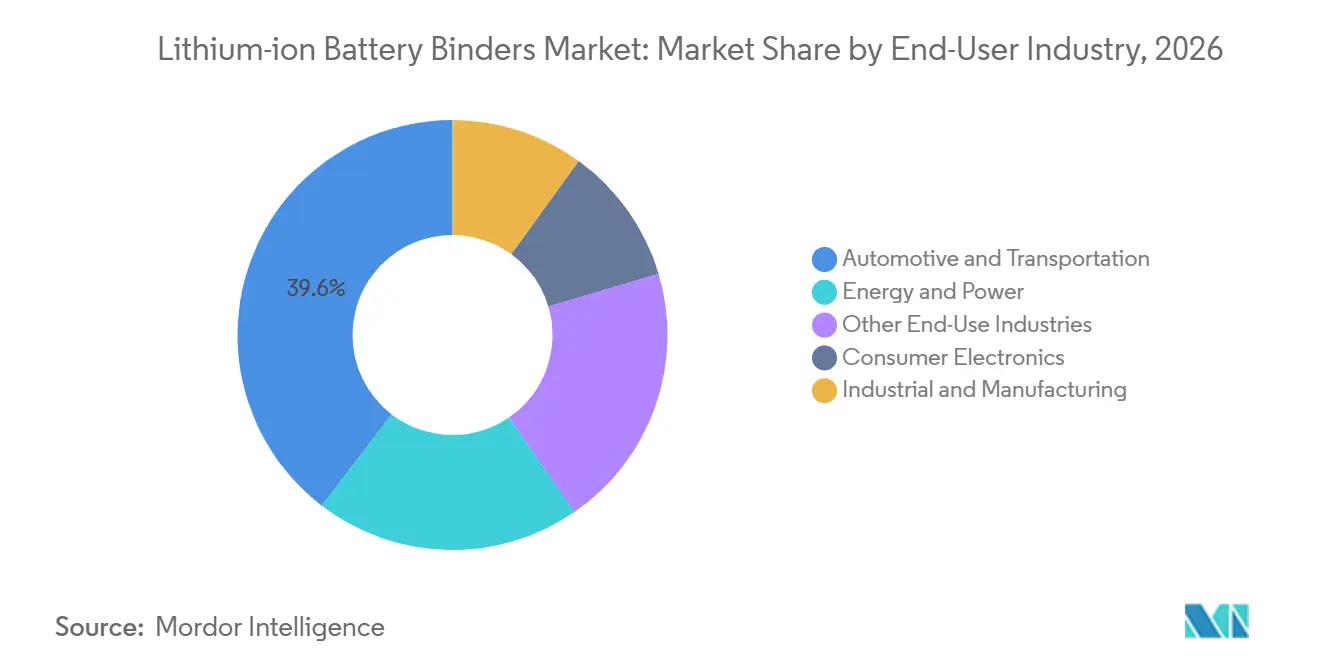
- Por industria de uso final, el sector automotriz y de transporte tuvo una participación de ingresos del 39,6% en 2026, mientras que se prevé que energía y potencia se expanda a una CAGR del 12,7% hasta 2032.
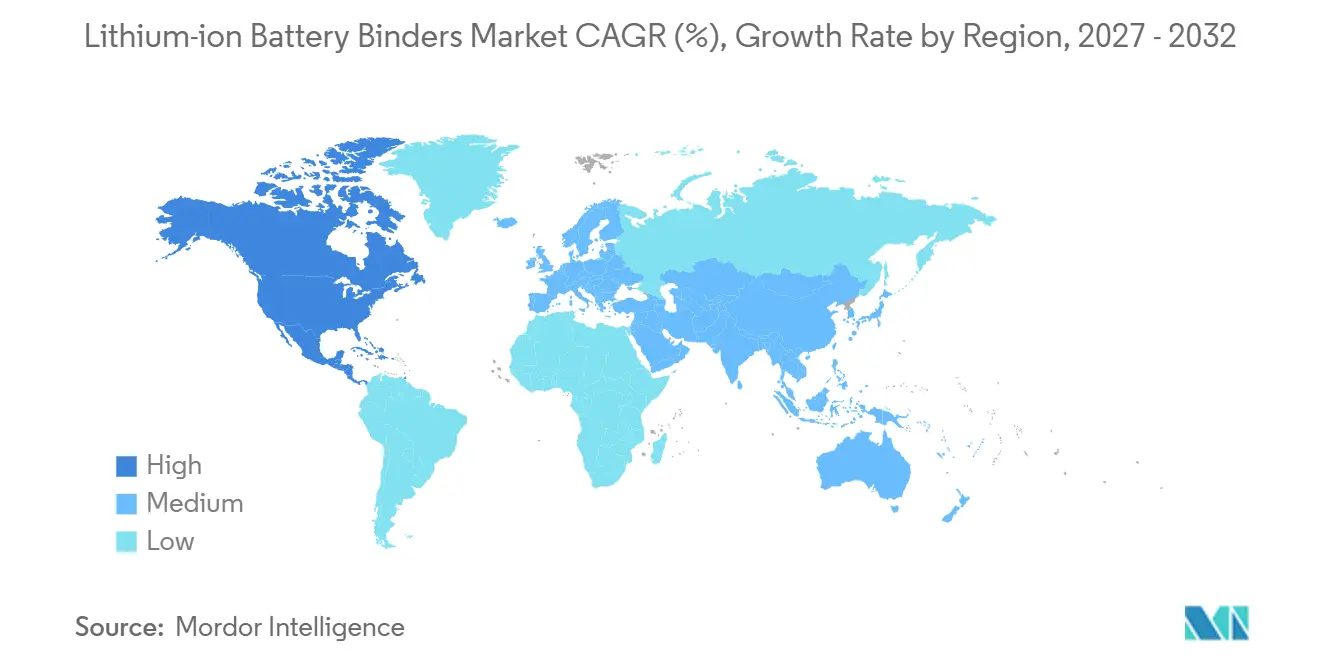
- Por geografía, Asia-Pacífico tuvo una participación de ingresos del 47,5% en 2026, mientras que se prevé que América del Norte crezca a una CAGR del 12,4% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de Vehículos Eléctricos y Gigafábricas | +3.5% | Global, con las mayores ganancias en China, América del Norte y la Unión Europea | Corto plazo (≤ 2 años) |
| Despliegue de Almacenamiento de Energía a Escala de Red | +2.0% | Global, con las mayores ganancias a corto plazo en los Estados Unidos, China y la Unión Europea | Corto plazo (≤ 2 años) |
| Adopción del Procesamiento de Electrodos Base Agua | +1.0% | Asia-Pacífico, con extensión a Europa y América del Norte | Mediano plazo (2-4 años) |
| Calificación de Ánodos Ricos en Silicio | +0.8% | Asia-Pacífico, especialmente Japón y Corea del Sur, con expansión a América del Norte | Mediano plazo (2-4 años) |
| Calificación de Aglutinantes como Diferenciador del Rendimiento del Proceso | +0.5% | Global, liderado por regiones con alta densidad de actividad en gigafábricas | Mediano plazo (2-4 años) |
| Estrategias Localizadas de Suministro de Materiales para Baterías | +0.6% | América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de Vehículos Eléctricos y Gigafábricas
La expansión de las gigafábricas sigue siendo el impulsor de demanda más fuerte para el mercado de aglutinantes para baterías de iones de litio. Las nuevas plantas de celdas convierten los materiales aglutinantes de insumos especializados en productos necesarios a grandes volúmenes industriales. El despliegue global de baterías para vehículos eléctricos alcanzó 1,2 TWh en 2025 y aumentó casi un 30% respecto a 2024.[2] Los camiones eléctricos más que duplicaron su demanda de baterías en el mismo año, añadiendo otra vía para el consumo de materiales de electrodo. Los proveedores que califican materiales durante la etapa de producción inicial de una planta pueden integrarse en una relación de suministro que continúa a lo largo de programas de producción posteriores. Esto hace que el trabajo temprano con los diseñadores de celdas sea importante, ya que la especificación del aglutinante afecta el rendimiento de la línea, la calidad del producto y los calendarios de validación.
Despliegue de Almacenamiento de Energía a Escala de Red
El almacenamiento a escala de red proporciona al mercado de aglutinantes para baterías de iones de litio una fuente de demanda independiente de los ciclos de producción de vehículos. Los Estados Unidos instalaron 57,6 GWh de nueva capacidad de almacenamiento de energía en 2025, 4 veces el nivel registrado 3 años antes.[3] El almacenamiento acumulado a escala de servicios públicos en el país alcanzó 137 GWh durante 2025. El LFP representó más del 90% de las instalaciones globales de almacenamiento estacionario en 2025, lo que respalda el uso de sistemas de aglutinantes SBR y Carboximetilcelulosa (CMC) orientados al costo. Esta base de demanda reduce la dependencia de los volúmenes automotrices para los proveedores que atienden el procesamiento acuoso de ánodos. También respalda la demanda de SBR cuando la adopción de vehículos eléctricos se desacelera en una región determinada.
Adopción del Procesamiento de Electrodos Base Agua
El procesamiento de electrodos base agua está ampliando el espacio direccionable para los aglutinantes acuosos en el mercado de aglutinantes para baterías de iones de litio. Una revisión de 2026 encontró que los aglutinantes acuosos para cátodos NMC pueden ofrecer un rendimiento comparable al de los electrodos procesados con NMP cuando se controlan el pH y la corrosión del colector de aluminio.[4] La revisión abarcó composiciones de cátodo NMC 111, 532, 622 y 811. Arkema presentó un aglutinante PVDF base agua para cátodos LFP y NMC en 2025, con el objetivo declarado de evitar el NMP manteniendo o mejorando la eficiencia del primer ciclo. El cambio lleva el procesamiento base agua más allá del uso establecido en ánodos y hacia el desarrollo de cátodos. Crea oportunidades para SBR, Carboximetilcelulosa (CMC), PVDF acuoso y otros sistemas de polímeros especializados.
Calificación de Ánodos Ricos en Silicio
Los ánodos ricos en silicio elevan los requisitos de rendimiento de los aglutinantes y crean una parte de mayor valor en el mercado de aglutinantes para baterías de iones de litio. El silicio puede experimentar una expansión de volumen de hasta el 300% durante los ciclos de carga, lo que puede dañar los recubrimientos de los electrodos si un aglutinante no proporciona la adhesión y la recuperación elástica adecuadas. Un estudio de 2025 informó que un aglutinante compuesto de ácido poliacrílico (PAA)-terpolímero logró una capacidad de descarga inicial de 3.572 mAh/g y una retención del 71% durante 300 ciclos en ánodos de silicio. Estos requisitos favorecen los aglutinantes de PAA y elastómeros funcionales donde el SBR convencional no cumple con el rendimiento necesario. El resultado es una división entre los sistemas de ánodo de grafito de mayor volumen y los materiales premium para mezclas de silicio-grafito. Este cambio da a los proveedores una razón para desarrollar productos en torno a la durabilidad, la adhesión y el transporte de iones de litio, en lugar de competir únicamente en volumen.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Calificación y Cambio | -1.5% | Global | Largo plazo (≥ 4 años) |
| Materia Prima de Fluoropolímeros y Concentración del Suministro | -1.2% | América del Norte y Europa son las más expuestas | Mediano plazo (2-4 años) |
| Compromisos de Rendimiento de Aglutinantes en Químicas Emergentes | -0.7% | Global | Mediano plazo (2-4 años) |
| Incertidumbre en el Calendario de Escalado del Procesamiento de Electrodo Seco | -0.4% | Global, más agudamente en América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Calificación y Cambio
Las calificaciones de aglutinantes pueden limitar el ritmo de cambio en el mercado de aglutinantes para baterías de iones de litio. Los fabricantes de celdas prueban el ciclado electroquímico, la estabilidad térmica, la adhesión en línea y el rendimiento de seguridad antes de aprobar un material. Estas actividades llevan varios años e implican más que una sola prueba de laboratorio. Una vez aprobado el material, cambiar a otro proveedor puede introducir nuevos costos y riesgos en el calendario de producción. Este proceso protege a los proveedores con calificaciones existentes, especialmente en aplicaciones de NMC de alto níquel y NCA con pocas alternativas establecidas. También puede ralentizar la adopción comercial de sistemas de aglutinantes de origen biológico, libres de PFAS u otros diferenciados, incluso cuando los resultados técnicos son prometedores.
Materia Prima de Fluoropolímeros y Concentración del Suministro
El suministro de PVDF está expuesto a materias primas concentradas y límites regulatorios, lo que puede restringir el mercado de aglutinantes para baterías de iones de litio. La cadena de valor va desde la fluorita y el ácido fluorhídrico, pasando por el R142b y el monómero VDF, hasta la resina PVDF. China sigue siendo altamente concentrada en el suministro de materiales para baterías, incluidos los precursores de LFP, y esta concentración también afecta la disponibilidad de PVDF. La reducción gradual del R142b bajo el Protocolo de Montreal puede aumentar los costos de insumos y restringir la expansión para los productores sin posiciones integradas de materias primas. Las adiciones estándar de PVDF en China no resuelven necesariamente la escasa disponibilidad de grados de alta pureza utilizados en los programas de cátodo NMC occidentales. El trabajo de restricción de PFAS en Europa y el cumplimiento de REACH añaden documentación y demandas de reformulación para los proveedores que venden aglutinantes de fluoropolímeros a los fabricantes de celdas europeos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Material Aglutinante:
El PVDF Mantiene el Liderazgo en Cátodos Mientras el SBR Lidera el CrecimientoEl PVDF tuvo una participación del 46,5% en el mercado de aglutinantes para baterías de iones de litio en 2026, respaldado por su larga historia de calificación y estabilidad en las formulaciones de cátodos. La fabricación de cátodos requiere materiales aglutinantes que permanezcan fiables en entornos oxidativos. Arkema presentó Kynar HSV 1200 y HSV 1400 en Interbattery 2026 para cátodos LFP, con menor carga de aglutinante y mayor contenido de material activo como objetivos declarados del producto. La CMC apoya la pasta de ánodo base agua como espesante y dispersante cuando se usa con SBR. El borrador indica que la CMC y el SBR se usan comúnmente en una proporción en peso de 1:3 en las líneas de recubrimiento de ánodos. Los aglutinantes basados en Ácido Poliacrílico (PAA) están ganando relevancia para los ánodos ricos en silicio porque sus grupos carboxilo pueden unirse a las partículas de silicio. Esta propiedad funcional responde a las demandas de adhesión creadas por la expansión relacionada con el ciclado.
Se prevé que el SBR crezca a una CAGR del 11,6% hasta 2032, convirtiéndolo en el material aglutinante de más rápido crecimiento. El crecimiento está vinculado al procesamiento acuoso de ánodos y a la creciente demanda de grados compatibles con silicio. Trinseo lanzó comercialmente VOLTABOND 211 en mayo de 2026, reportando una reducción del 5% en la resistividad superficial del electrodo y hasta un 18% de reducción en la resistencia interna en comparación con su generación anterior de SBR. El Politetrafluoroetileno (PTFE) se utiliza en el procesamiento de electrodos secos para crear películas autoportantes, mientras que el PMMA está siendo evaluado para celdas prototipo de estado sólido. El alginato de sodio está atrayendo interés de investigación en aplicaciones de cátodo LFP acuoso. Estos materiales amplían el conjunto de materiales aglutinantes a medida que los fabricantes de celdas persiguen diferentes rutas de procesamiento y arquitecturas de batería.
Por Tipo de Electrodo:
La Demanda de Ánodos Lidera Mientras las Aplicaciones de Cátodos Mantienen Mayor ValorLos aglutinantes de ánodo tuvieron una participación de ingresos del 57,3% en 2026 y se prevé que crezcan a una CAGR del 10,6% hasta 2032. Su participación refleja el amplio uso de sistemas acuosos de SBR y CMC en ánodos de grafito en las químicas de celdas comerciales. El aumento del contenido de silicio en las mezclas de ánodos comerciales respalda la demanda de grados de polímeros funcionales. El lado del ánodo incluye, por tanto, tanto aplicaciones convencionales de alto volumen como materiales de mayor rendimiento para sistemas que contienen silicio. El tamaño del mercado de aglutinantes para baterías de iones de litio para materiales de ánodo se beneficia de la gran base instalada de producción de celdas basadas en grafito. También se beneficia de un cambio gradual hacia materiales que pueden soportar cambios repetidos en el volumen del electrodo.
Los aglutinantes de cátodo tuvieron la participación restante del 42,7% en 2026 y tendían a alcanzar precios de venta más altos porque el PVDF es un material especializado. Los entornos de cátodo requieren resistencia a la oxidación y compatibilidad con los materiales activos. Las rutas de cátodo NMC base agua están pasando de trabajos piloto hacia evaluación precomercial. La revisión de RSC Sustainability de 2026 identificó la gestión del pH y la corrosión del aluminio como barreras clave para una adopción más amplia del procesamiento acuoso de cátodos NMC. La adopción generalizada del procesamiento acuoso de cátodos cambiaría la adquisición hacia proveedores de látex acuoso. Ese cambio podría reducir los márgenes de los proveedores cuya posición actual se basa principalmente en los grados de cátodo PVDF de alto valor.
Por Química de Batería:
El LFP Combina la Mayor Participación con el Crecimiento Más RápidoEl LFP representó el 38,1% de la participación de ingresos en 2026 y se prevé que se expanda a una CAGR del 11,8% hasta 2032. Esto convierte al LFP tanto en la química líder por participación como en la de más rápido crecimiento. En 2025, el LFP superó el 55% de los despliegues globales de baterías para vehículos eléctricos y más del 90% de las instalaciones de almacenamiento estacionario. Su escala respalda la demanda de sistemas SBR y CMC utilizados en el procesamiento de ánodos orientado al costo. También respalda la demanda de grados PVDF enfocados en LFP, incluidos los productos de Arkema presentados en Interbattery 2026. La demanda de LFP vincula, por tanto, la producción de vehículos y el despliegue de almacenamiento estacionario a la misma base de suministro de aglutinantes.
Las variantes NMC 811 de alto níquel y NCMA necesitan especificaciones de PVDF más estrictas debido a sus superficies de cátodo reactivas. El LCO sigue siendo relevante para la electrónica de consumo, donde la densidad de energía es un requisito central del producto. El NCA se utiliza en celdas cilíndricas automotrices y también depende de PVDF de alta pureza. El LMO tiene un crecimiento más limitado porque su densidad de energía es inferior a la del LFP y el NMC. El LTO sigue siendo una química de nicho para aplicaciones de infraestructura de carga rápida y larga vida de ciclo, donde el costo por ciclo afecta las decisiones de compra. Estas diferencias de química requieren que los proveedores mantengan grados de materiales distintos y enfoques de calificación diferenciados.
Por Formulación y Tecnología de Procesamiento:
Los Sistemas Base Solvente Lideran Mientras los Aglutinantes de Electrodo Seco AvanzanLos aglutinantes base solvente tuvieron una participación de ingresos del 61,2% en 2026 porque los sistemas PVDF base NMP siguen siendo los establecidos en las líneas de recubrimiento de cátodos. Los largos ciclos de calificación respaldan la posición continua de la infraestructura de producción base solvente. Cambiar la química del aglutinante y el solvente requiere trabajo de reformulación y una nueva validación. La participación del mercado de aglutinantes para baterías de iones de litio en manos de los sistemas base solvente está, por tanto, reforzada por las inversiones existentes en plantas. La estructura de las gigafábricas en operación favorece los materiales ya validados en sus líneas. Esta base instalada crea una barrera significativa para las alternativas, incluso cuando pueden ofrecer beneficios energéticos o ambientales.
Se prevé que los aglutinantes de electrodo seco crezcan a una CAGR del 10,9% hasta 2032, aunque su volumen actual sigue siendo inferior al de los sistemas base solvente. Los métodos de electrodo seco utilizan PTFE como aglutinante primario para formar películas sin solvente bajo cizallamiento. La solicitud de patente de Arkema para un aglutinante de electrodo seco de fluoropolímero no fibrilizable señala un trabajo más allá de la dependencia exclusiva del PTFE. Los aglutinantes base agua ya son estándar en los ánodos y están avanzando hacia aplicaciones de cátodos. Arkema declaró que la fabricación sin solvente podría representar entre el 10% y el 15% de la producción global de baterías para vehículos eléctricos en 2033. BASF introdujo Oppanol N PLUS en 2026 para los requisitos de cátodo, ánodo e interfaz electrolito en el desarrollo de baterías de estado sólido. Estos desarrollos muestran que las elecciones de formulación están vinculándose cada vez más a los diseños de celdas de próxima generación.
Por Industria de Uso Final:
El Sector Automotriz Lidera Mientras Energía y Potencia se Expande Más RápidoEl sector automotriz y de transporte representó el 39,6% de la participación de ingresos en 2026. Las celdas de vehículos utilizan tanto aglutinantes de cátodo PVDF como aglutinantes de ánodo SBR en formatos NMC, NCA y LFP. Los acuerdos de desarrollo conjunto y calificación pueden mantener una especificación de material vigente durante varios años. Esto respalda a los proveedores establecidos y puede preservar precios premium para los productos aprobados. La posición automotriz en el tamaño del mercado de aglutinantes para baterías de iones de litio sigue el continuo escalado del despliegue de baterías para vehículos eléctricos. También hace que los requisitos de producción, la validación de seguridad y la consistencia de la línea de recubrimiento sean consideraciones comerciales importantes.
Se prevé que energía y potencia crezca a una CAGR del 12,7% hasta 2032, la tasa más rápida entre las industrias de uso final. Los sistemas de almacenamiento de energía en baterías a escala de red utilizan comúnmente formatos LFP con sistemas de aglutinantes SBR y CMC. La fabricación de celdas de batería en los Estados Unidos para almacenamiento estacionario superó los 21 GWh en 2025, mientras que el almacenamiento a escala de servicios públicos alcanzó 137 GWh. La electrónica de consumo sigue siendo importante para el óxido de cobalto y litio (LCO) y los formatos de bolsa y celda de moneda NMC premium que requieren un rendimiento consistente. Los usos industriales y de fabricación siguen en términos generales las especificaciones de aglutinantes automotrices. El almacenamiento residencial añadió 3,1 GWh en los Estados Unidos en 2025, un aumento del 51% respecto al año anterior, sumándose a la demanda de aglutinantes relacionados con LFP.
Análisis Geográfico
Mercado de Aglutinantes para Baterías de Iones de Litio en APAC
Asia-Pacífico concentró el 47,5% de la cuota de ingresos en 2026, lo que le otorgó a la región la posición más destacada en el mercado de aglutinantes para baterías de iones de litio. China contaba con más del 80% de la capacidad nominal mundial de baterías de iones de litio, y su cadena de suministro de materiales para baterías incluye una producción de precursores LFP altamente concentrada. Esta base manufacturera sustenta una demanda extensa tanto de materiales aglutinantes para cátodo como para ánodo. Corea del Sur es otro importante centro de demanda regional, respaldado por programas de gigafábricas operados por LG Energy Solution, Samsung SDI y SK On. Japón sigue siendo relevante como sede de Kureha y Zeon, así como base para el desarrollo de aglutinantes para ánodos de silicio y de estado sólido.
Mercado de Aglutinantes para Baterías de Iones de Litio en América del Norte
Se prevé que América del Norte crezca a una CAGR del 12,4% hasta 2032, la tasa más elevada entre las regiones geográficas. El crecimiento refleja el avance desde plantas anunciadas hacia la fabricación operativa de electrodos. Syensqo está construyendo una instalación de PVDF en Augusta, Georgia, respaldada por una subvención del Departamento de Energía de 178 millones de USD, con una capacidad destinada a abastecer más de 5 millones de baterías para vehículos eléctricos al año a plena producción. Arkema completó una expansión del 15% en la capacidad de PVDF en su planta de Calvert City, Kentucky, en junio de 2026. El crédito fiscal a la producción de la Sección 45X respalda la producción localizada de materiales para baterías en los Estados Unidos. Estas incorporaciones abordan una brecha de suministro interno al tiempo que incrementan la importancia de la calificación local y la logística.
Mercado de Aglutinantes para Baterías de Iones de Litio en EMEA y América del Sur
Europa ocupa una posición relevante a través de plantas de celdas e instalaciones de aglutinantes en Alemania, Francia, el Reino Unido y Polonia. Arkema amplió su Centro Global de Excelencia en I+D de Baterías en Lyon con una inversión de 10 millones de EUR en octubre de 2026. El sitio de PVDF de Syensqo en Tavaux refuerza aún más la base de producción de aglutinantes de la región. La capacidad de fabricación de celdas en Europa aumentó un 50% en 2025, frente al 25% registrado en China. El Reglamento de Baterías de la UE eleva los requisitos de documentación sobre contenido reciclado, huella de carbono y diligencia debida. América del Sur aún está desarrollando el procesamiento de materiales para baterías en torno a sus recursos de litio, mientras que Oriente Medio y África registran una demanda adicional proveniente de proyectos de almacenamiento a escala de red.
Panorama Competitivo
El mercado de aglutinantes para baterías de iones de litio está moderadamente consolidado en torno a proveedores con calificaciones establecidas de PVDF y SBR. Kureha, Syensqo y Arkema son proveedores centrales en las aplicaciones de PVDF para cátodos. Zeon, Trinseo y JSR tienen posiciones destacadas en los aglutinantes de látex SBR. Los productores chinos, incluidos Shanghai 3F New Materials y Suzhou Crystal Clear Chemical, están ampliando la capacidad de PVDF para aplicaciones de cátodo LFP. Su enfoque refleja el acceso a calificaciones domésticas y una menor intensidad de especificaciones en algunos usos de LFP. La competencia está determinada por la ubicación de fabricación, el rendimiento del producto y la capacidad de calificar materiales con los fabricantes de celdas.
Los proveedores líderes están invirtiendo en capacidad local, investigación de electrodos secos y plataformas de ánodos de silicio. Arkema completó su expansión de PVDF en Kentucky en 2026 y anunció un mayor crecimiento en China. Kureha completó una expansión de la capacidad de KF Polymer de grado para baterías a 8.000 toneladas por año en su instalación de Nishiki en 2025. Trinseo lanzó VOLTABOND 211 para abordar los ánodos de grafito y silicio utilizados en vehículos de carga rápida y sistemas de almacenamiento de energía en baterías. LG Chem ha adoptado un enfoque diferente a través de la integración vertical en material activo de cátodo, aglutinantes de cátodo, materiales de ánodo y aditivos conductores de CNT. Estas estrategias tienen como objetivo asegurar posiciones a medida que los diseños de electrodos y las cadenas de suministro regionales cambian.
Los materiales de cátodo libres de PFAS y los aglutinantes compatibles con líquidos iónicos para interfaces de estado sólido siguen siendo áreas de oportunidad activa. El escrutinio regulatorio de los fluoropolímeros en Europa respalda el interés en alternativas sin flúor. La actividad de patentes también está adquiriendo mayor importancia para el procesamiento de electrodos secos. La Oficina Europea de Patentes emitió la decisión T 0466/25 en julio de 2026 sobre la patente de composición de resina de Kureha para electrodos de baterías secundarias de electrolito no acuoso. El trabajo de Arkema sobre aglutinantes de fluoropolímero no fibrilizable ilustra la competencia en torno a los métodos de electrodos sin solvente. El mercado de aglutinantes para baterías de iones de litio sigue dependiendo de la profundidad de calificación, lo que limita el desplazamiento rápido de los proveedores establecidos.
Líderes de la Industria de Aglutinantes para Baterías de Iones de Litio
-
Arkema S.A.
-
Syensqo S.A.
-
Kureha Corporation
-
Zeon Corporation
-
BASF SE
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Aglutinantes para Baterías de Iones de Litio Empresas cubiertas en este informe
- Arkema S.A.
- Ashland Inc.
- BASF SE
- Daikin Industries, Ltd.
- Denka Company Limited
- Dow Inc.
- JSR Corporation
- Kureha Corporation
- LG Chem Ltd.
- Mitsubishi Chemical Group Corporation
- Mitsui Chemicals, Inc.
- Resonac Holdings Corporation
- Shanghai 3F New Materials Co., Ltd.
- Sumitomo Chemical Co., Ltd.
- Suzhou Crystal Clear Chemical Co., Ltd.
- Syensqo S.A.
- Synthomer plc
- Toray Industries, Inc.
- Trinseo PLC
- Zeon Corporation
Desarrollos recientes de la industria en Mercado de Aglutinantes para Baterías de Iones de Litio
- Octubre de 2026: Arkema anunció una expansión de 10 millones de EUR de su Centro Global de Excelencia en Baterías en Lyon, Francia, ampliando las capacidades de I+D para materiales aglutinantes avanzados dirigidos a arquitecturas de baterías de estado sólido, semisólido y electrodo seco.
- Junio de 2026: Arkema completó una expansión del 15% de la capacidad de PVDF en su planta de Calvert City, Kentucky, añadiendo suministro norteamericano de grados de aglutinante Kynar PVDF y recubrimiento de separadores. Arkema también anunció una expansión adicional del 20% de PVDF en su planta de China que se espera completar en 2028.
- Junio de 2026: BASF introdujo Oppanol N PLUS, un aglutinante basado en poliisobutileno para baterías de vehículos eléctricos de próxima generación. El producto fue diseñado para aplicaciones de cátodo, ánodo e interfaz de electrolito sólido en baterías de estado sólido.
- Mayo de 2026: Trinseo lanzó comercialmente VOLTABOND 211, el segundo producto de su Plataforma de Aglutinante SBR de Cuarta Generación. El aglutinante funcional base agua está dirigido a sistemas de ánodo de grafito y silicio utilizados en aplicaciones de vehículos eléctricos de carga rápida y sistemas de almacenamiento de energía en baterías.
Alcance del Informe Global del Mercado de Aglutinantes para Baterías de Iones de Litio
El mercado global de aglutinantes para baterías de iones de litio abarca la fabricación, distribución y formulación de materiales poliméricos especializados utilizados para mantener unidos los materiales activos y los agentes conductores, y fijarlos a los colectores de corriente dentro de las baterías de iones de litio.
El mercado global de aglutinantes para baterías de iones de litio está segmentado por material aglutinante, tipo de electrodo, química de batería, formulación, uso final y geografía. Por material aglutinante, el mercado está segmentado en fluoruro de polivinilideno (PVDF), caucho de estireno-butadieno (SBR), carboximetilcelulosa (CMC), ácido poliacrílico (PAA) y otros materiales aglutinantes. Por tipo de electrodo, el mercado está segmentado en ánodo y cátodo. Por química de batería, el mercado está segmentado en fosfato de hierro y litio (LFP), níquel manganeso cobalto (NMC), óxido de cobalto y litio (LCO), níquel cobalto aluminio (NCA), óxido de titanato de litio (LTO) y otras químicas de batería. Por formulación, el mercado está segmentado en base solvente, base agua, electrodo seco y otras formulaciones. Por uso final, el mercado está segmentado en automotriz, electrónica de consumo, energía y potencia, industrial y otras aplicaciones. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de aglutinantes para baterías de iones de litio en 26 países de las regiones clave. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han proporcionado sobre la base del valor (USD).
Resumen de la segmentación
| Fluoruro de Polivinilideno (PVDF) |
| Caucho de Estireno-Butadieno (SBR) |
| Carboximetilcelulosa (CMC) |
| Ácido Poliacrílico (PAA) |
| Polimetilmetacrilato (PMMA) |
| Politetrafluoroetileno (PTFE) |
| Alginato de Sodio |
| Otros Materiales Aglutinantes |
| Aglutinantes de Ánodo |
| Aglutinantes de Cátodo |
| Fosfato de Hierro y Litio (LFP) |
| Óxido de Níquel Manganeso Cobalto y Litio (NMC) |
| Óxido de Cobalto y Litio (LCO) |
| Óxido de Níquel Cobalto Aluminio y Litio (NCA) |
| Óxido de Manganeso y Litio (LMO) |
| Óxido de Titanato de Litio (LTO) |
| Otras Químicas de Baterías de Iones de Litio |
| Aglutinantes Base Solvente |
| Aglutinantes Base Agua |
| Aglutinantes de Electrodo Seco |
| Otras Formulaciones de Aglutinantes |
| Automotriz y Transporte |
| Electrónica de Consumo |
| Energía y Potencia |
| Industrial y Manufactura |
| Otras Industrias de Uso Final |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Marruecos | |
| Resto de Oriente Medio y África |
| Por Material Aglutinante | Fluoruro de Polivinilideno (PVDF) | |
| Caucho de Estireno-Butadieno (SBR) | ||
| Carboximetilcelulosa (CMC) | ||
| Ácido Poliacrílico (PAA) | ||
| Polimetilmetacrilato (PMMA) | ||
| Politetrafluoroetileno (PTFE) | ||
| Alginato de Sodio | ||
| Otros Materiales Aglutinantes | ||
| Por Tipo de Electrodo | Aglutinantes de Ánodo | |
| Aglutinantes de Cátodo | ||
| Por Química de Batería | Fosfato de Hierro y Litio (LFP) | |
| Óxido de Níquel Manganeso Cobalto y Litio (NMC) | ||
| Óxido de Cobalto y Litio (LCO) | ||
| Óxido de Níquel Cobalto Aluminio y Litio (NCA) | ||
| Óxido de Manganeso y Litio (LMO) | ||
| Óxido de Titanato de Litio (LTO) | ||
| Otras Químicas de Baterías de Iones de Litio | ||
| Por Formulación y Tecnología de Procesamiento | Aglutinantes Base Solvente | |
| Aglutinantes Base Agua | ||
| Aglutinantes de Electrodo Seco | ||
| Otras Formulaciones de Aglutinantes | ||
| Por Industria de Uso Final | Automotriz y Transporte | |
| Electrónica de Consumo | ||
| Energía y Potencia | ||
| Industrial y Manufactura | ||
| Otras Industrias de Uso Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Sudáfrica | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño proyectado del mercado de aglutinantes para baterías de iones de litio para 2032?
Se proyecta que el mercado alcance 6,77 mil millones de USD en 2032, aumentando desde 4,35 mil millones de USD en 2027 a una CAGR del 10,34%.
¿Qué material aglutinante crece más rápido en las baterías de iones de litio?
Se proyecta que el SBR registre el crecimiento más rápido entre los materiales aglutinantes a una CAGR del 11,6% hasta 2032, respaldado por el procesamiento acuoso de ánodos y los grados compatibles con silicio.
¿Por qué son importantes los aglutinantes de batería para las celdas de vehículos eléctricos?
Los aglutinantes respaldan la adhesión del electrodo, el rendimiento de producción y la durabilidad de los ciclos. El despliegue de baterías para vehículos eléctricos alcanzó 1,2 TWh en 2025, lo que aumenta la demanda de estos materiales.
¿Qué química de batería genera la mayor demanda de aglutinantes?
El LFP tuvo una participación del 38,1% en 2026 y se proyecta que crezca a una CAGR del 11,8% hasta 2032. Representó más del 55% de los despliegues globales de baterías para vehículos eléctricos en 2025.
¿Qué uso final se espera que crezca más rápido para los proveedores de aglutinantes?
Se prevé que energía y potencia se expanda a una CAGR del 12,7% hasta 2032, respaldado por sistemas de almacenamiento de baterías a escala de red basados en LFP.
¿Qué región crece más rápido en aglutinantes para baterías de iones de litio?
Se proyecta que América del Norte crezca a una CAGR del 12,4% hasta 2032 a medida que se expande la capacidad local de celdas y PVDF.