
Tamanho e Participação do Mercado de Lignosulfonatos
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 1.32 Bilhões de dólares |
| Tamanho do Mercado (2032) | 1.64 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 4.37 % |
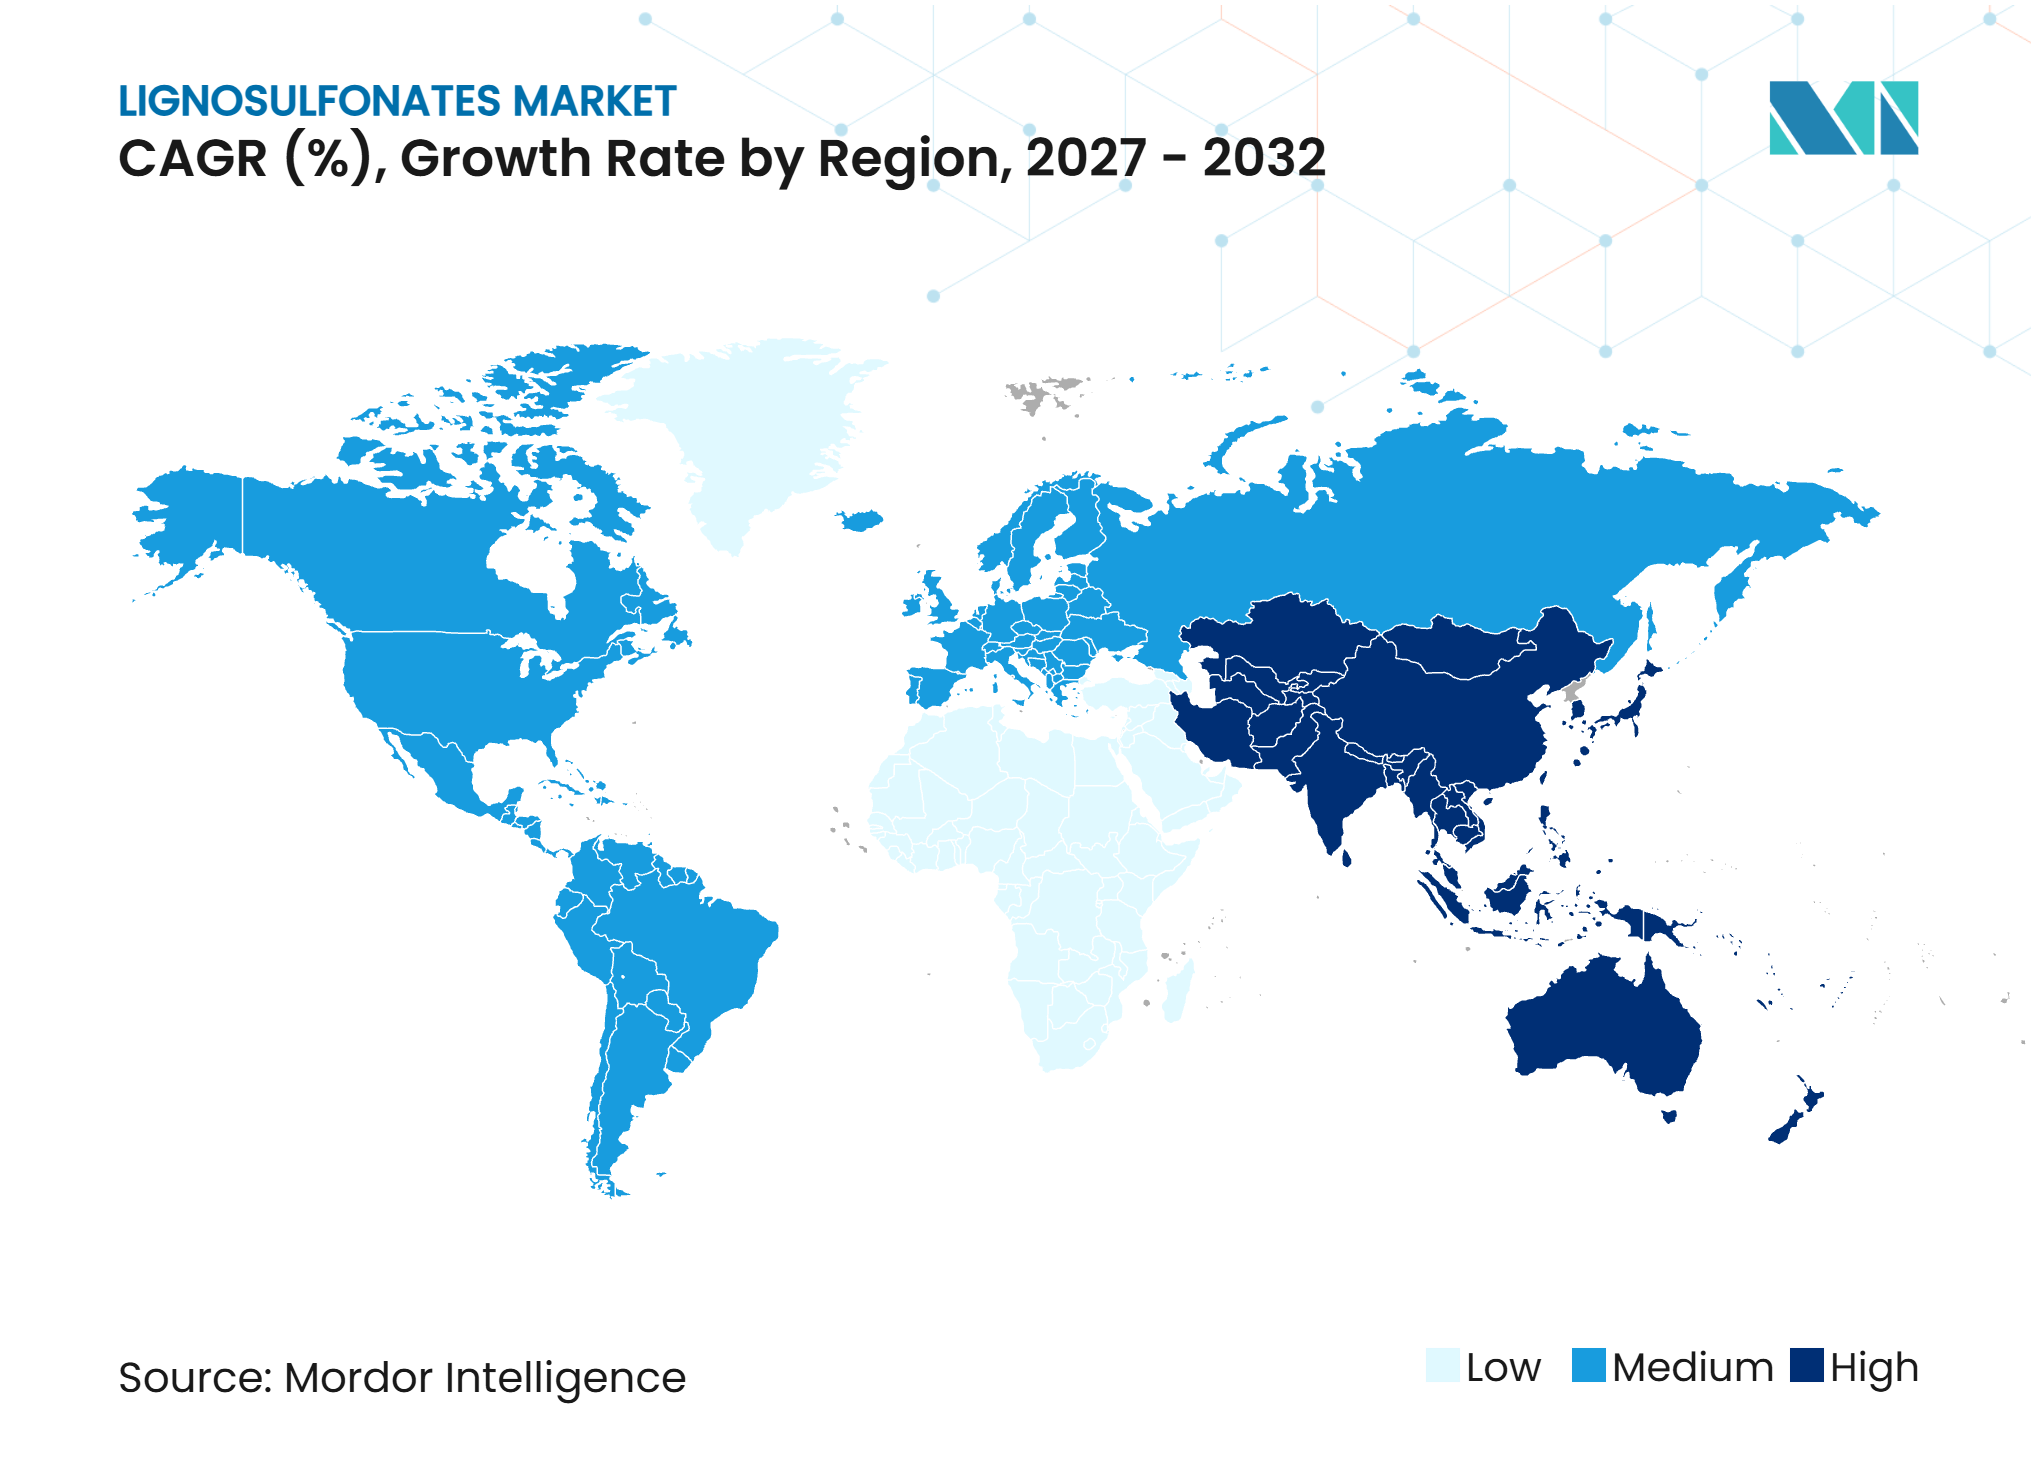
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Lignosulfonatos por Mordor Intelligence
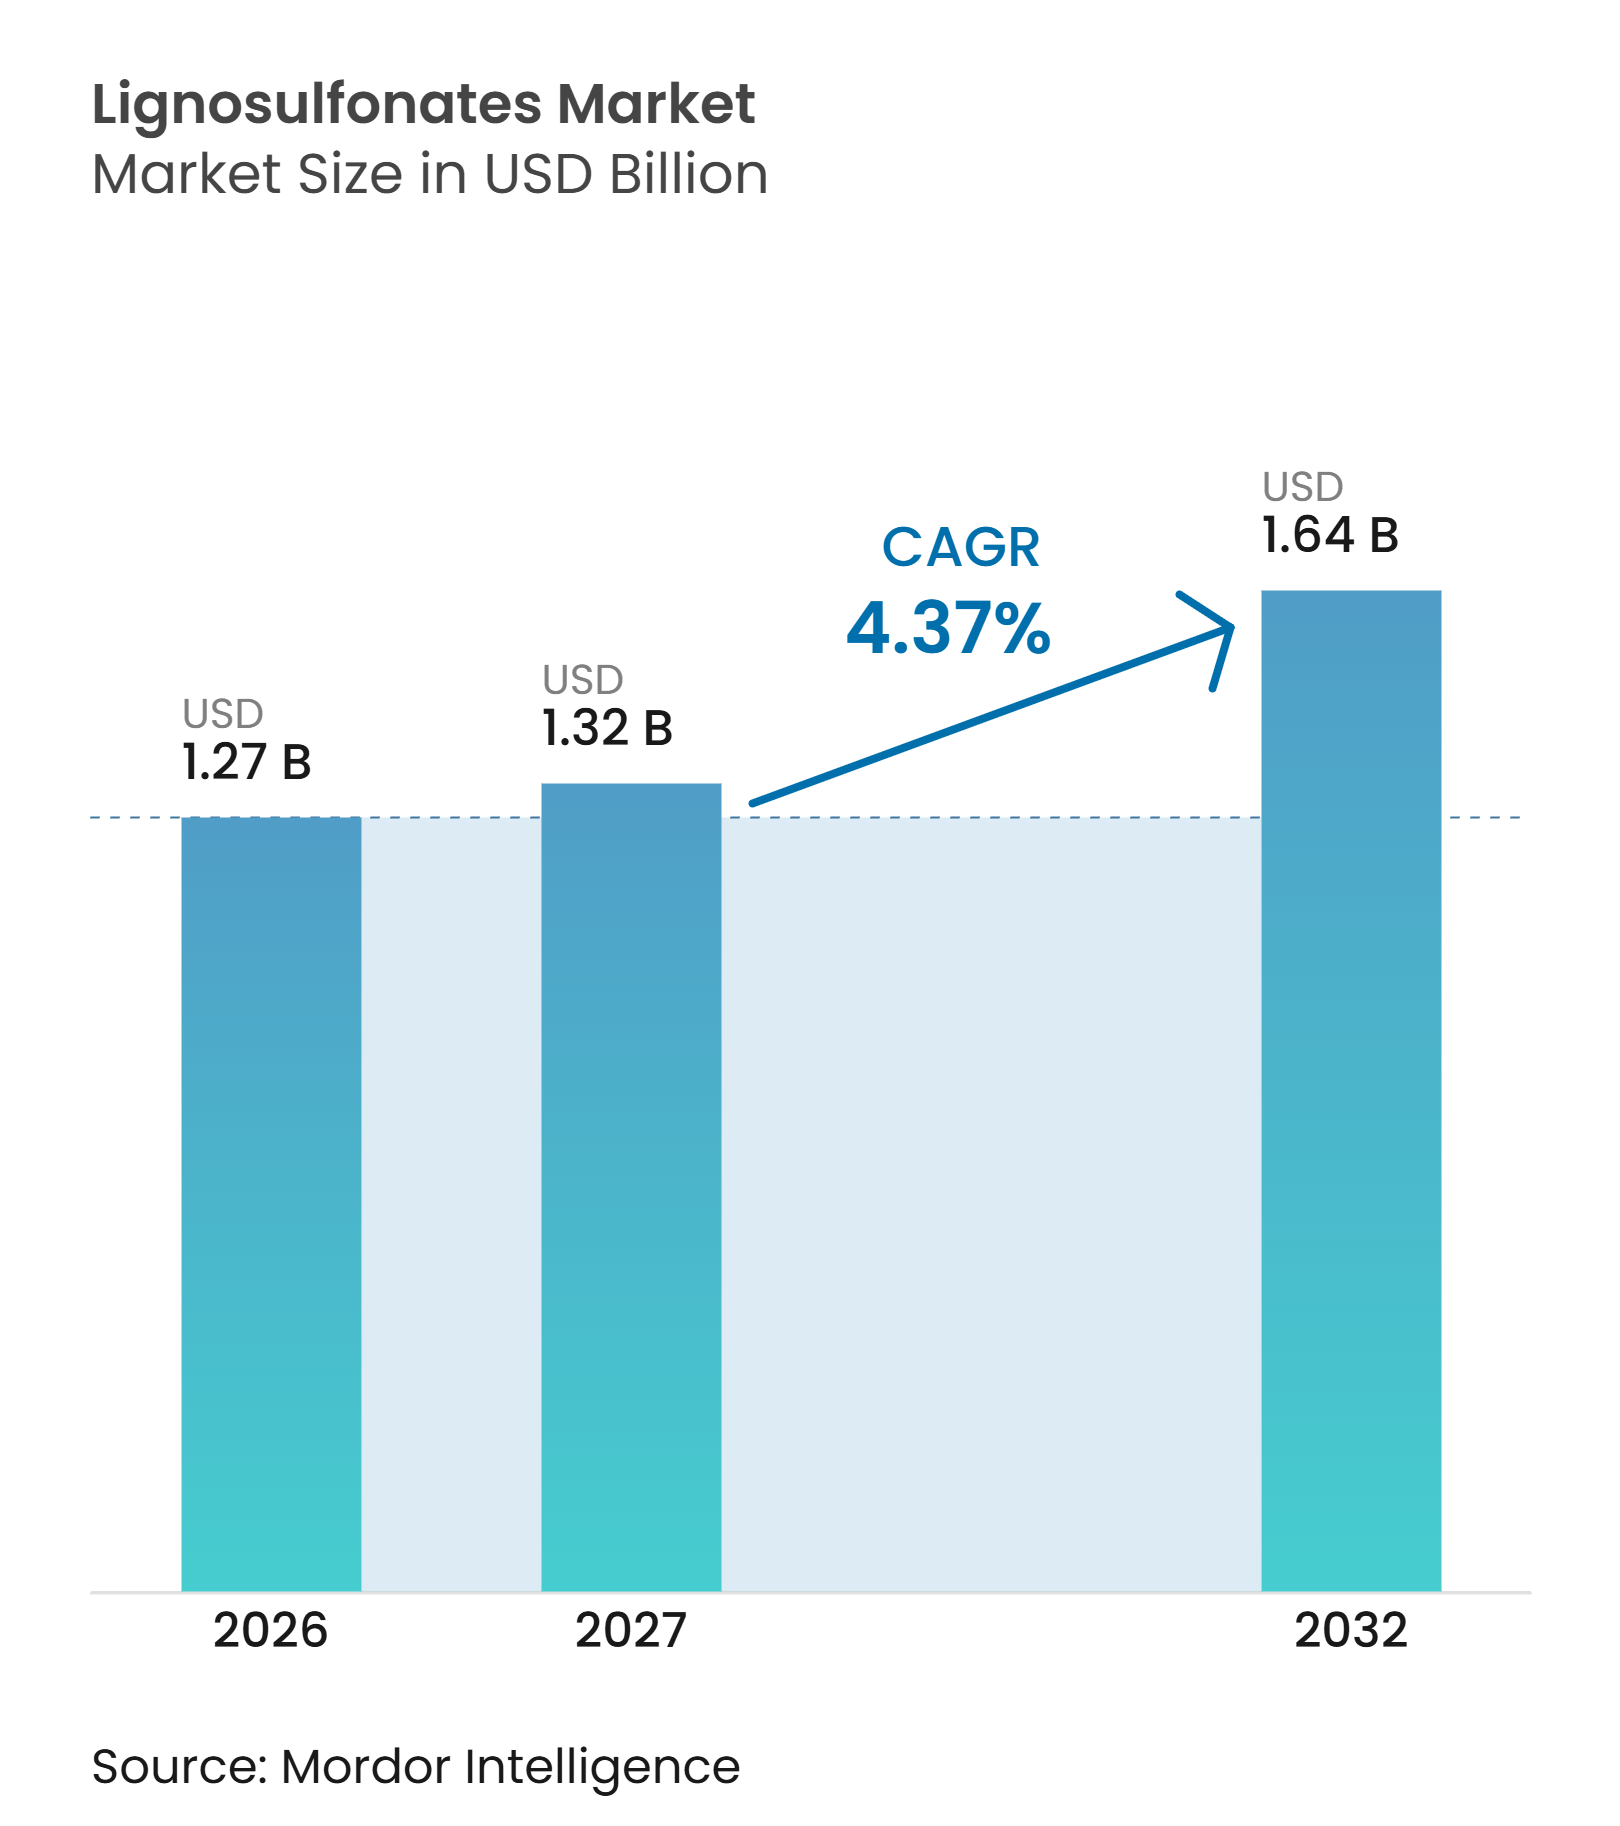
O tamanho do Mercado de Lignosulfonatos foi avaliado em 1,27 bilhões de USD em 2026 e estima-se que cresça de 1,32 bilhões de USD em 2027 para 1,64 bilhões de USD até 2032, a um CAGR de 4,37% durante o período de previsão (2027-2032). O mercado de lignosulfonatos atende às aplicações de construção, nutrição animal, perfuração e controle de poeira com dispersantes e aglutinantes bio-based recuperados da polpação por sulfito. A demanda é sustentada por requisitos de aquisição de insumos renováveis, documentação de produtos mais rigorosa e pela necessidade de gerenciar custos de materiais em aplicações de grande escala. Produtores com graus especiais certificados podem acessar compradores que exigem cadeias de fornecimento verificadas, enquanto os graus padrão continuam a competir principalmente com base no preço e na disponibilidade local. O mercado também enfrenta uma restrição de oferta porque a produção depende das operações das fábricas de polpa por sulfito, mesmo que a demanda na construção e na agricultura siga ciclos separados. A concorrência com superplastificantes sintéticos permanece mais intensa no concreto de alto desempenho, enquanto graus modificados podem melhorar a compatibilidade e o desempenho de redução de água para aplicações em que conformidade, qualificação técnica e custo de entrega moldam as decisões de compra.
Principais Conclusões do Relatório
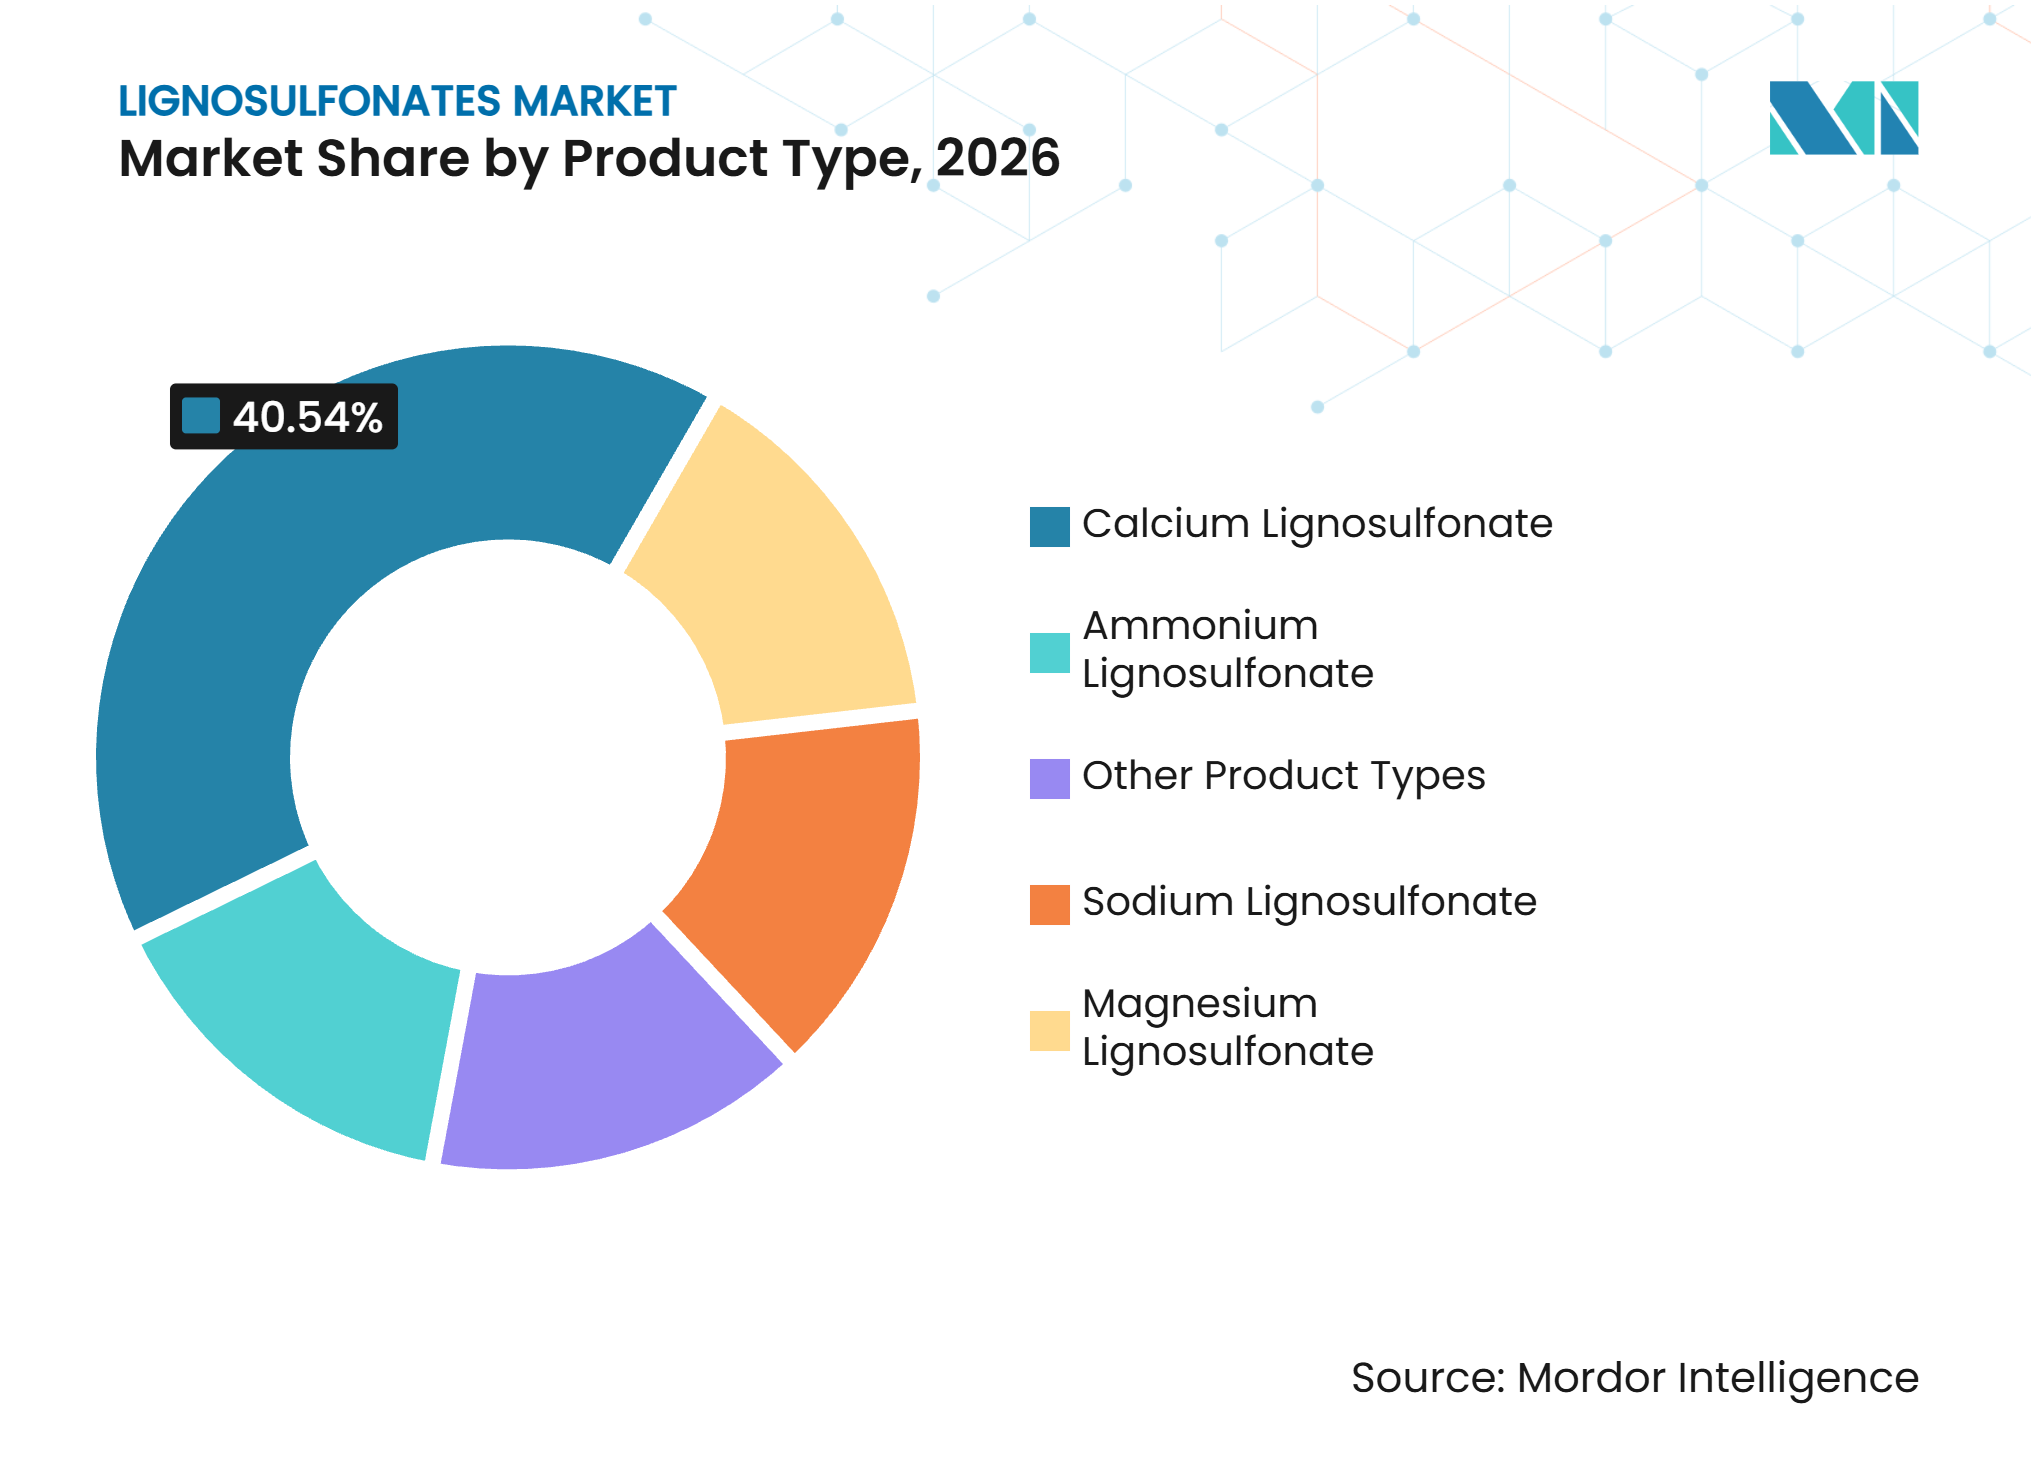
- Por tipo de produto, o lignosulfonato de cálcio detinha 40,54% da participação do Mercado de Lignosulfonatos em 2026, enquanto o lignosulfonato de sódio tem previsão de crescer a um CAGR de 4,78% até 2032.
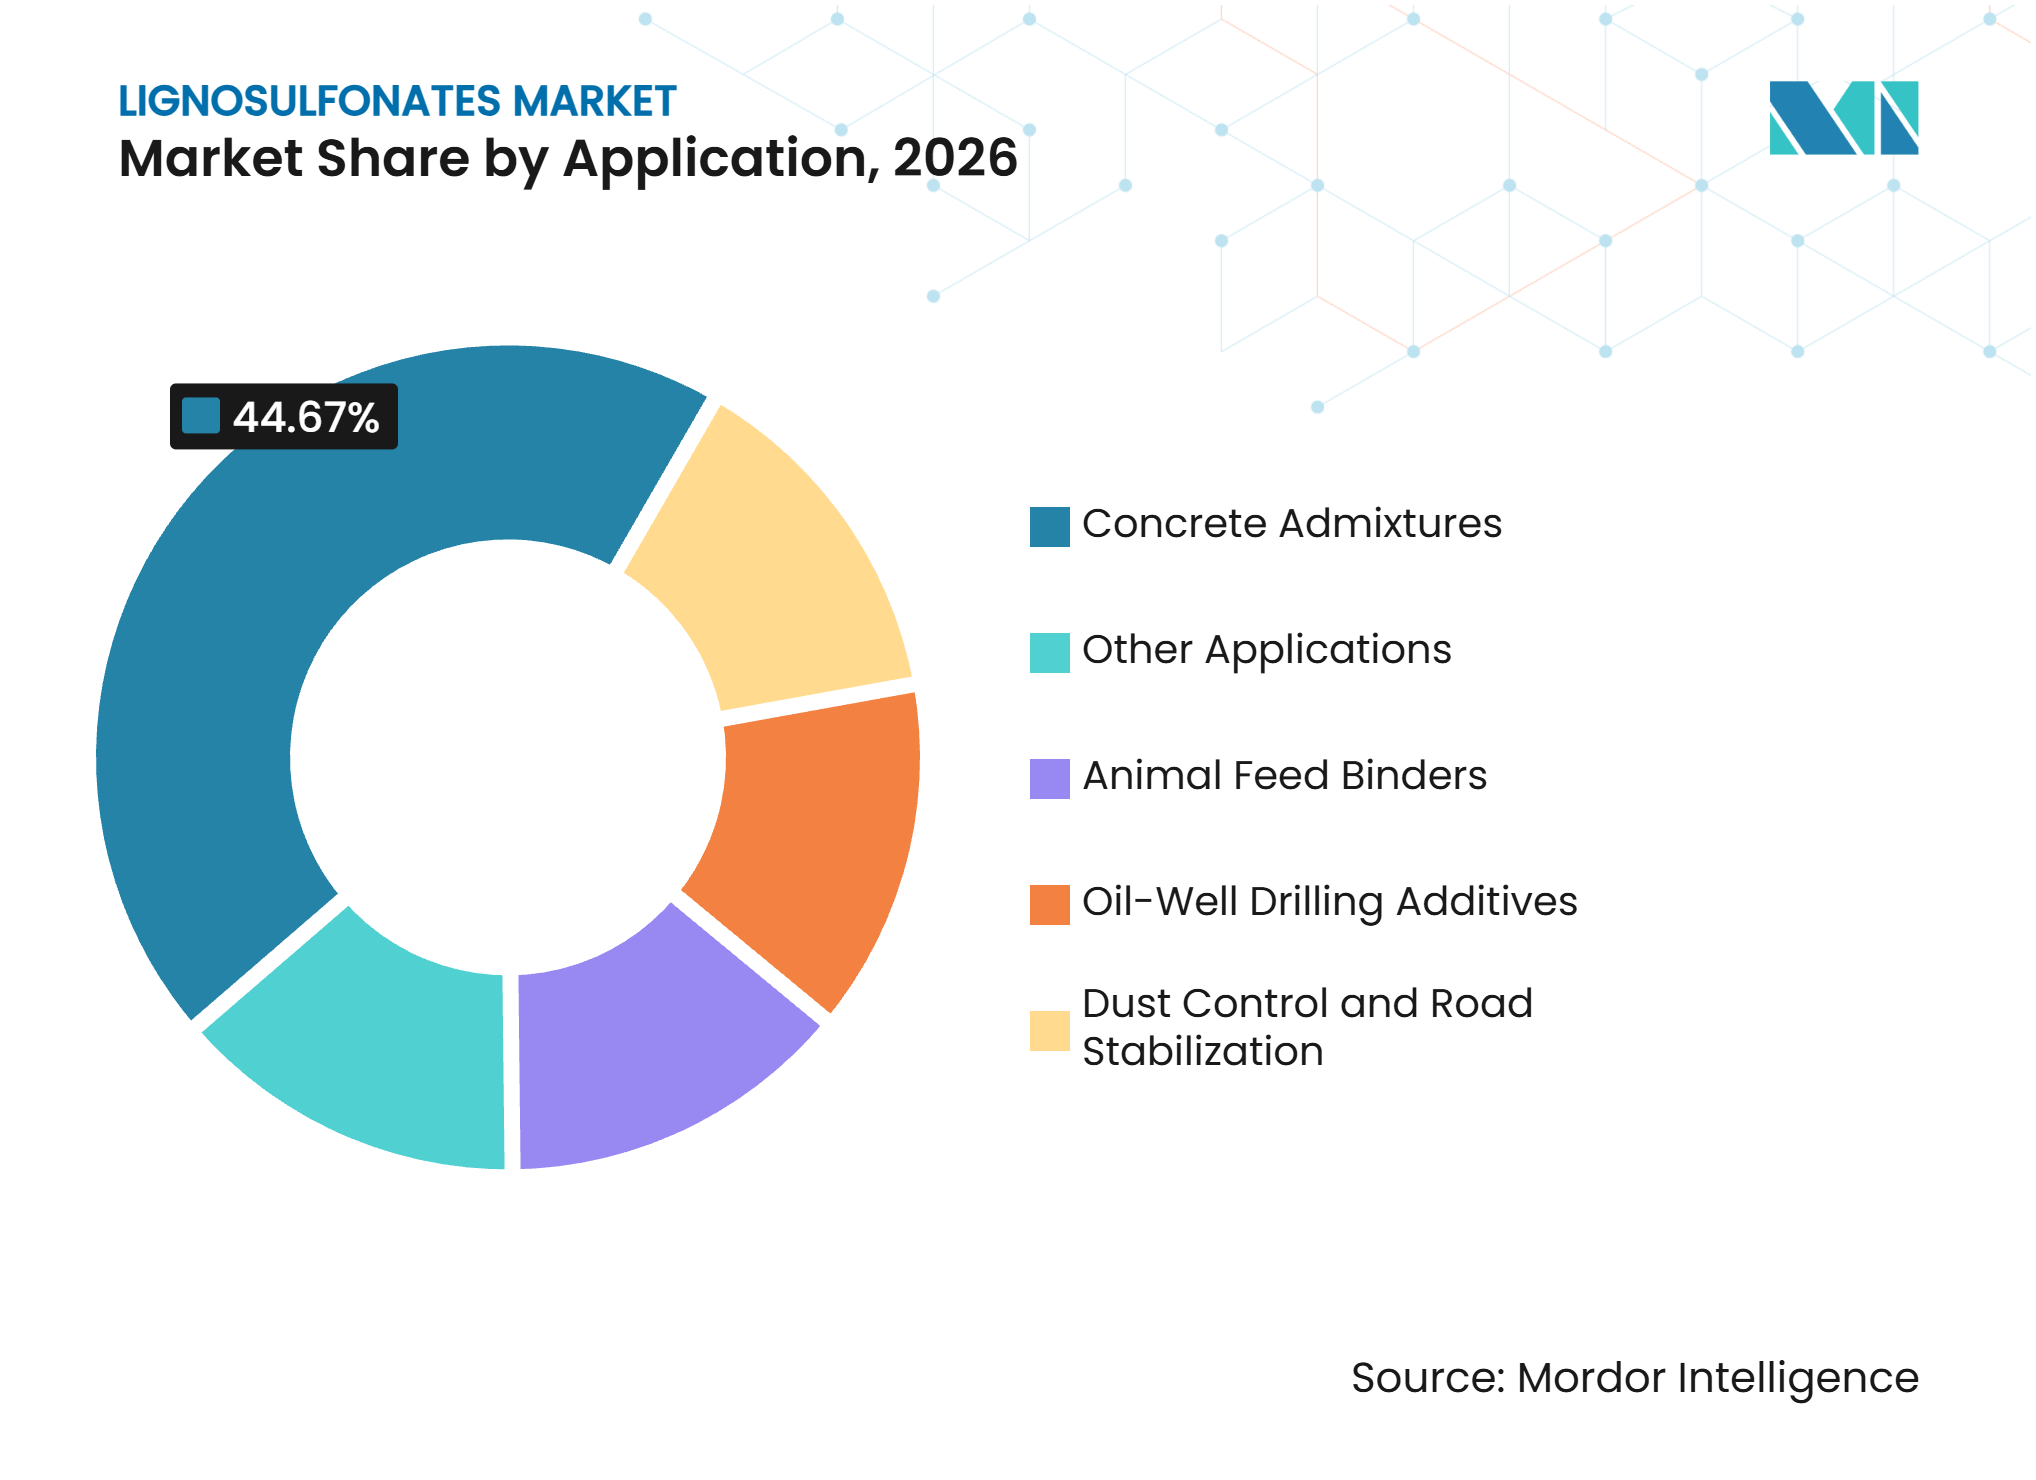
- Por aplicação, os aditivos para concreto representaram 44,67% da participação do Mercado de Lignosulfonatos em 2026, enquanto os aditivos para perfuração de poços de petróleo têm previsão de crescer a um CAGR de 5,21% até 2032.
- Por geografia, a Ásia-Pacífico detinha 38,13% da participação do Mercado de Lignosulfonatos em 2026 e tem previsão de crescer a um CAGR de 5,03% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Demanda por Aditivos Bio-Based Sustentáveis e Valorização de Coprodutos de Fábricas de Polpa | +1.6% | Global, com maior tração na UE e na América do Norte e ganhos iniciais nos países nórdicos e na Itália | Longo prazo (≥ 4 anos) |
| Demanda por Infraestrutura e Aditivos para Concreto | +1.5% | Núcleo da Ásia-Pacífico, incluindo China, Índia e ASEAN, com expansão para o Oriente Médio e África e América do Sul | Curto prazo (≤ 2 anos) |
| Expansão da Peletização de Alimentação Animal | +0.7% | Global, com influência regulatória concentrada na UE | Médio prazo (2-4 anos) |
| Requisitos de Desempenho de Fluidos de Perfuração de Poços de Petróleo | +0.5% | América do Norte e Oriente Médio e África, incluindo o Golfo do México, Oriente Médio e Mar do Norte | Longo prazo (≥ 4 anos) |
| Valorização de Coprodutos de Fábricas de Polpa e Mandatos de Circularidade | +0.4% | Mercados da UE e da OCDE; ganhos iniciais nos países nórdicos e na Itália | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Demanda por Aditivos Bio-Based Sustentáveis e Valorização de Coprodutos de Fábricas de Polpa
Os programas de aquisição corporativa avaliam cada vez mais o conteúdo renovável e a rastreabilidade dos aditivos industriais. Essa tendência apoia o uso de lignosulfonatos na construção, na agricultura e no processamento industrial, onde uma alternativa bio-based pode atender aos requisitos de desempenho. A Borregaard reportou um EBITDA recorde de BioSolutions de NOK 1.209 milhões (~131,11 milhões de USD) em 2025, atribuindo o resultado à demanda por ingredientes bio-based multiativos e a uma renovada autorização de alimentação para produtos de lignina. Seu portfólio certificado pela Certificação Internacional de Sustentabilidade e Carbono (ISCC) PLUS inclui lignosulfonatos, bioetanol e vanilina, fornecendo aos clientes informações documentadas sobre o fornecimento renovável. O mercado de lignosulfonatos se beneficia quando a certificação faz parte da qualificação de fornecedores, pois os graus especiais verificados competem em mais do que apenas o custo de entrega. Os produtores que não possuem documentação comparável podem permanecer ativos em graus padrão, mas enfrentam acesso mais restrito a compradores com requisitos formais de sustentabilidade.
Demanda por Infraestrutura e Aditivos para Concreto
A atividade de infraestrutura sustenta a demanda por redutores de água à base de lignosulfonato, pois o controle de custos permanece importante no concreto em massa e de resistência convencional. O mercado de lignosulfonatos se beneficia de produtos que ajudam a reduzir a água de mistura sem exigir o nível de desempenho dos superplastificantes de alto desempenho. Uma revisão sistemática de 2025 constatou que os superplastificantes à base de lignosulfonato de sódio podem suportar relações água-aglomerante adequadas no concreto de alto desempenho quando as condições de formulação são otimizadas[1]. Essa evidência amplia a discussão prática além do concreto de baixa especificação, embora a faixa de desempenho ainda dependa da dosagem e do design do sistema. Os lignosulfonatos modificados podem melhorar sua posição em formulações de concreto de médio desempenho por meio de processos de refino e enxerto que reduzem as barreiras de compatibilidade. Isso dá aos produtores integrados um motivo para desenvolver graus específicos para cada aplicação, em vez de depender exclusivamente da produção de construção de commodities.
Expansão da Peletização de Alimentação Animal
Os fabricantes de ração utilizam aglutinantes para melhorar a durabilidade dos peletes e reduzir os finos durante o manuseio e o transporte. Os lignosulfonatos permanecem relevantes onde as fábricas precisam de desempenho de ligação confiável aliado a registros de conformidade estabelecidos. A Borregaard reportou em 2025 que seus lignosulfonatos obtiveram autorização para uso em alimentação animal na Europa, e citou essa autorização como um contribuinte para o desempenho da BioSolutions em 2025. A Domsjö Fabriker possui certificação GMP+ e fornece lignosulfonato a clientes de alimentação em mais de 60 países. Essas credenciais favorecem fornecedores que podem combinar qualidade de produto consistente com a documentação exigida pelos produtores comerciais de ração.
Requisitos de Desempenho de Fluidos de Perfuração de Poços de Petróleo
As operações de perfuração buscam alternativas a sistemas de diluição à base de cromo e óleo onde os controles ambientais e os requisitos de descarte são mais exigentes. Isso cria uma abertura de maior valor para os lignosulfonatos que podem atender aos requisitos de desempenho de fluidos sem depender desses materiais. A Sappi introduziu o Viscowell em 2025 como um diluente de perfuração de lignosulfonato renovável destinado a substituir produtos à base de cromo e óleo. O lançamento do produto demonstra que os fornecedores de lignosulfonato podem direcionar aplicações de perfuração por meio de trabalho de formulação, e não apenas por competição de custos. A qualificação por prestadores de serviços de campo petrolífero depende de validação técnica, confiabilidade de fornecimento e documentação do produto. O mercado de lignosulfonatos pode, portanto, se beneficiar da demanda de perfuração, mesmo que os mercados de construção permaneçam focados em graus padrão de menor custo.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Concorrência de Éteres de Policarboxilato e Dispersantes Sintéticos | -1.8% | Global, mais aguda nos mercados de concreto de alta especificação na América do Norte, Europa e Ásia-Pacífico avançada | Médio prazo (2-4 anos) |
| Dependência de Matéria-Prima da Disponibilidade de Polpação por Sulfito e Variabilidade de Desempenho por Lixiviação pela Chuva | -1.3% | Restrição de oferta global, particularmente na América do Norte e Europa, com perdas no controle de poeira em regiões da ASEAN de alta precipitação e África equatorial | Longo prazo (≥ 4 anos) |
| Lixiviação pela Chuva e Variabilidade de Desempenho no Controle de Poeira | -0.4% | Impacto nacional concentrado em regiões de alta precipitação; perdas iniciais na ASEAN subtropical e na África equatorial | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Concorrência de Éteres de Policarboxilato e Dispersantes Sintéticos
Os éteres de policarboxilato (PCE) oferecem maior redução de água, fluidez e retenção de abatimento no concreto de alto desempenho e autoadensável. Uma revisão sistemática de 2025 concluiu que os aditivos à base de PCE superam os aditivos de naftaleno e lignosulfonato em aplicações que exigem baixas relações água-aglomerante, alta fluidez, resistência e durabilidade. Essa vantagem de desempenho limita o uso de lignosulfonatos padrão em especificações que priorizam alta resistência inicial ou longa retenção de abatimento. Os lignosulfonatos modificados podem reduzir essa diferença em aplicações de médio desempenho por meio da remoção de açúcar e copolimerização por enxerto. A Shenyang Xingzhenghe Chemical reportou redução do teor de açúcar e melhora da compatibilidade com misturas de PCE em sua atualização de produto de lignina de dezembro de 2025. O mercado de lignosulfonatos mantém sua posição mais forte onde a disciplina de custos e a redução de água adequada, em vez de máxima, orientam a seleção de materiais.
Dependência de Matéria-Prima da Disponibilidade de Polpação por Sulfito e Variabilidade de Desempenho por Lixiviação pela Chuva
Os lignosulfonatos são coprodutos da polpação por sulfito, portanto os produtores não podem aumentar a oferta independentemente das operações das fábricas de polpa. A RYAM observa que o crescimento dos lignosulfonatos depende da substituição de petroquímicos fósseis em aplicações de uso final, enquanto sua produção permanece vinculada às suas operações de celulose mais amplas. Essa conexão pode expor os compradores a restrições de oferta quando a economia da polpa leva as fábricas a reduzir as taxas de operação, e torna os fechamentos e reestruturações regionais de fábricas relevantes para a disponibilidade de materiais. Em aplicações de controle de poeira, chuvas intensas podem reduzir a durabilidade das superfícies tratadas e comprometer a proposta de valor em ambientes tropicais. Os fornecedores precisam de orientação de aplicação e seleção de produtos que reflitam as condições de precipitação locais, em vez de tratar todos os usos em estradas e mineração como equivalentes.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
O Grau de Cálcio Ancora a Participação Enquanto o Sódio AceleraO lignosulfonato de cálcio detinha 40,54% da participação do mercado de lignosulfonatos em 2026, refletindo sua conexão direta com a química comum de polpação por bissulfito de cálcio. Essa rota produz coprodutos de sal de cálcio sem uma etapa de conversão adicional, tornando os graus de cálcio uma produção natural para muitos produtores integrados. O Burgo Group reportou que sua fábrica de Tolmezzo produziu 28.433 toneladas de lignosulfonatos em 2025 dentro da linha de grau cálcio Bretax. O modelo operacional vincula a disponibilidade do produto à configuração da fábrica e fornece uma base estável para plastificantes de concreto e aplicações de alimentação. Os graus de magnésio atendem a cerâmicas especiais, produtos refratários e nutrição animal, onde o magnésio pode proporcionar um benefício funcional adicional. O lignosulfonato de amônio é utilizado em granulação de agroquímicos e aplicações de controle de poeira, onde seu teor de nitrogênio pode complementar o desempenho de ligação.
O lignosulfonato de sódio tem previsão de crescer a um CAGR de 4,78% até 2032, superando a taxa de crescimento do mercado geral de lignosulfonatos. Seu crescimento é sustentado por melhorias de processo que reduzem o teor de açúcares redutores e por abordagens de modificação que melhoram a mistura com éteres de policarboxilato. A Shenyang Xingzhenghe Chemical reportou esses resultados em sua atualização de produto de dezembro de 2025, apresentando-os como melhorias para o desempenho de grau de exportação. A compatibilidade aprimorada pode estender o lignosulfonato de sódio a especificações de concreto de médio grau que eram mais difíceis de atender com materiais convencionais. Isso não elimina as vantagens do éter de policarboxilato (PCE) em sistemas de concreto exigentes. No entanto, pode permitir que clientes em mercados sensíveis ao preço reduzam a dependência de dosagem autônoma de PCE em formulações selecionadas.



Por Aplicação:
O Concreto Mantém a Participação Enquanto a Perfuração Abre ValorOs aditivos para concreto representaram 44,67% da participação do mercado de lignosulfonatos em 2026 e permanecem o principal canal para o material. Os lignosulfonatos são utilizados como redutores de água no concreto em massa e de resistência convencional, onde o desempenho confiável e o custo são igualmente importantes. O Nippon Paper Group identifica os aditivos para concreto como parte de seu negócio de materiais de biomassa, que gerou 20,0 bilhões de JPY em vendas líquidas em 2025. Essa presença em um portfólio mais amplo de biomateriais indica que os fornecedores verticalmente integrados veem a construção como um canal comercial estabelecido. Os aglutinantes para alimentação animal fornecem um segundo canal importante, pois as fábricas de ração exigem qualidade de pelete confiável e conformidade documentada do produto. Os fornecedores europeus, incluindo Borregaard e Domsjö Fabriker, estão posicionados nesse canal por meio de autorização de produto e documentação de Boas Práticas de Fabricação+ (GMP+).
Os aditivos para perfuração de poços de petróleo têm previsão de crescer a um CAGR de 5,21% até 2032, tornando-os a aplicação de crescimento mais rápido no mercado de lignosulfonatos. O segmento é sustentado pela demanda por diluentes de fluidos de perfuração que possam substituir produtos à base de cromo em operações com requisitos ambientais rigorosos. O lançamento do Viscowell pela Sappi em 2025 fornece um exemplo comercial de um grau de lignosulfonato renovável projetado para esse uso. A aplicação pode oferecer maior valor do que os graus de construção padrão porque a qualificação depende de desempenho técnico, auditabilidade e entrega consistente. O controle de poeira e a estabilização de estradas permanecem opções viáveis. No entanto, estão sujeitos à variabilidade em áreas com precipitação frequente, limitando sua adequação no Sudeste Asiático tropical e na África equatorial em comparação com ambientes de infraestrutura rodoviária e mineração mais secos.

Análise Geográfica
Ásia-Pacífico: Oferta e Demanda na Mesma Geografia
A Ásia-Pacífico detinha 38,13% da participação do mercado de lignosulfonatos em 2026 e tem previsão de expandir a um CAGR de 5,03% até 2032. A região combina significativa coprodução de polpa por sulfito com demanda de infraestrutura na China, Índia e Sudeste Asiático. Os fornecedores chineses competem fortemente em graus padrão e também estão investindo em produtos de lignina mais especializados para mercados de exportação. A Shenyang Xingzhenghe Chemical reportou graus de lignina atualizados para 2025, indicando uma mudança em direção a melhor desempenho de dispersão e compatibilidade com éter de policarboxilato (PCE). A Índia adiciona demanda da construção e da nutrição animal, enquanto a atividade no Vietnã, Indonésia e Filipinas expande a base de construção regional. A documentação de produtos está se tornando cada vez mais relevante à medida que os compradores de construção exigem desempenho comprovado de aditivos e credenciais de materiais sustentáveis.
América do Norte: A Reestruturação da Oferta Cria Espaço em Branco
A América do Norte enfrenta mudanças nas condições de oferta à medida que produtores estabelecidos reformulam portfólios de especialidades industriais. A Ingevity concluiu a transferência de sua linha de produtos de especialidades industriais e da refinaria de tall oil bruto de North Charleston para a Mainstream Pine Products, com vigência a partir de 1º de janeiro de 2026, retendo os produtos de dispersante de lignina e tecnologias de pavimentação[2]. Essa mudança pode encorajar os clientes de construção e agricultura a ampliar as listas de fornecedores aprovados onde a continuidade do fornecimento é necessária. A RYAM permanece um importante produtor de produtos à base de celulose e comercializa lignosulfonatos ARBO à base de madeira por meio de sua operação BioNova France. Os Estados Unidos também possuem um arcabouço regulatório estabelecido para lignosulfonatos como auxiliares de peletização, o que sustenta a demanda relacionada à alimentação. Os fornecedores que podem oferecer logística confiável e suporte ao produto estão posicionados para atender compradores que gerenciam incertezas de fornecimento.
Europa, América do Sul e Oriente Médio e África: Perfis de Demanda Diferenciados
A demanda europeia é sustentada por fornecedores integrados que empregam sistemas de gestão ambiental e de qualidade para atender aos setores de construção, agricultura e nutrição animal. A Domsjö Fabriker possui certificação ISO 14001:2015, que apoia sua abordagem de gestão ambiental. O Burgo Group registrou cinco declarações ambientais de produto para os lignosulfonatos Bretax em 2025, com verificação pela SGS e registro na plataforma internacional de EPD. Esse tipo de documentação pode ajudar os fornecedores a responder a compradores de construção que exigem informações de ciclo de vida do produto. A América do Sul apresenta demanda para peletização de alimentação animal e aplicações em estradas de mineração, embora sua produção total permaneça abaixo da da Ásia-Pacífico. No Oriente Médio e África, a atividade de exportação para a Arábia Saudita e os Emirados Árabes Unidos em 2025 refletiu a demanda de aplicações de construção e do setor petrolífero. O tamanho do mercado de lignosulfonatos nessas regiões depende do crescimento de aplicações seletivas, em vez de um padrão de demanda único e uniforme.
Cenário Competitivo
Concentração do Mercado
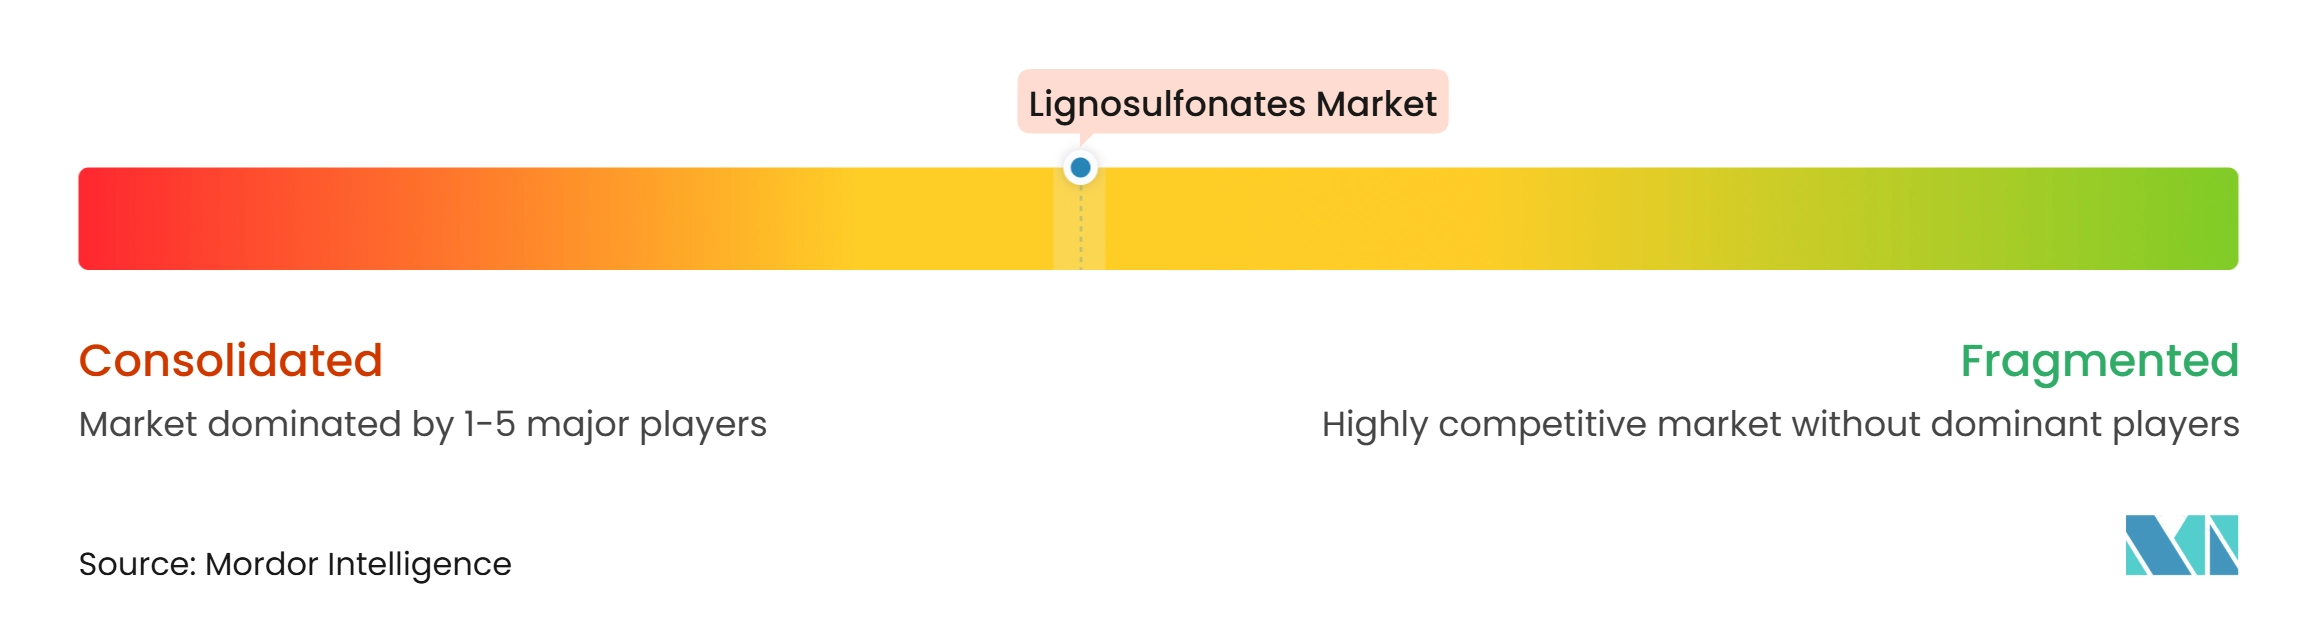
O mercado de lignosulfonatos é moderadamente consolidado. Borregaard, Burgo Group, Domsjö Fabriker, RYAM, Sappi e Nippon Paper Industries competem por meio de conhecimento de aplicações, documentação de produtos e produção integrada. O negócio BioSolutions da Borregaard reportou EBITDA recorde em 2025, sustentado pela demanda por ingredientes bio-based e um amplo portfólio de especialidades. Os fornecedores europeus utilizam certificação, declarações ambientais e documentação relacionada à alimentação para apoiar canais de aquisição premium. Os registros de EPD de 2025 do Burgo Group para seus produtos Bretax representam um passo concreto em direção ao fornecimento de dados ambientais verificados para vários graus de cálcio, sódio e amônio. Essas capacidades reduzem a dependência da competição por preço na extremidade especializada do mercado.
Os fornecedores chineses permanecem importantes nos graus padrão de construção e agrícola, competindo em preço e amplos portfólios de produtos. A Shenyang Xingzhenghe Chemical anunciou uma atualização em 2025 focada em menor teor de açúcar redutor, maior eficiência de dispersão e melhor compatibilidade com misturas de PCE. Isso reflete uma mudança em direção a aplicações de maior desempenho, em vez de apenas fornecimento de grau padrão. A introdução do Viscowell pela Sappi em 2025 visa a diluição sem cromo de fluidos de perfuração com um produto de lignosulfonato renovável. A RYAM se destaca com os lignosulfonatos ARBO de sua biorrefinaria de Tartas, que apresenta como materiais à base de madeira para soluções industriais mais sustentáveis. Essas estratégias específicas de produto são relevantes porque os usuários finais exigem cada vez mais evidências de adequação para suas aplicações específicas.
A concorrência futura dependerá de quais fornecedores conseguem manter o acesso a matérias-primas à base de sulfito enquanto melhoram o desempenho do produto. Dispersantes para baterias, granulação de negro de fumo, fluidos de perfuração e formulações relacionadas ao solo são áreas potenciais para desenvolvimento técnico, mas o sucesso comercial exigirá validação pelo usuário final. A documentação ambiental e a conformidade com os requisitos dos compradores podem influenciar o acesso dos fornecedores na Europa e em outros mercados regulamentados. O padrão competitivo, portanto, varia por aplicação, com graus de commodities permanecendo orientados por preço e graus especializados sendo recompensados pelo suporte técnico.
Líderes do Setor de Lignosulfonatos
-
Borregaard AS
-
RYAM
-
Sappi Limited
-
Nippon Paper Industries Co., Ltd.
-
Domsjö Fabriker
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Lignosulfonatos Empresas cobertas neste relatório
- Abelin Polymers
- Borregaard AS
- Burgo Group S.p.A.
- Cardinal Chemicals Pvt Ltd.
- Domsjö Fabriker
- Green Agrochem
- Ingevity Corporation
- NIPPON PAPER INDUSTRIES CO., LTD.
- Qingdao New World Material Co., Ltd.
- RYAM
- Sappi Limited
- Shenyang Xingzhenghe Chemical Co., Ltd.
- The Dallas Group of America
- Tianjin Yeats Additive Co., Ltd.
- Tokyo Chemical Industry Co., Ltd.
Desenvolvimentos industriais recentes em Mercado de Lignosulfonatos
- Fevereiro de 2026: O Burgo Group registrou cinco Declarações Ambientais de Produto (EPDs) para sua linha de produtos de lignosulfonato Bretax na plataforma internacional de EPD sob a norma ISO 14025:2006. Os produtos de lignosulfonato registrados incluem Bretax C, Bretax CL, Bretax AML, Bretax SL e Bretax CLRO2.
- Janeiro de 2026: A Ingevity Corporation concluiu a alienação de sua linha de produtos de especialidades industriais e da refinaria de tall oil bruto de North Charleston para a Mainstream Pine Products LLC, com vigência a partir de 1º de janeiro de 2026. A empresa reteve seus produtos de dispersante de lignina e tecnologias de pavimentação.
Escopo do Relatório Global do Mercado de Lignosulfonatos
Os lignosulfonatos são sais poliméricos aniônicos solúveis em água derivados como subprodutos do processo de polpação por sulfito da madeira, como madeira de coníferas e eucalipto. Eles são produzidos quando cavacos de madeira são tratados com sais de sulfito ou bissulfito durante a polpação, sulfonando assim a lignina.
O mercado de lignosulfonatos é segmentado por tipo de produto, aplicação e geografia. Por tipo de produto, o mercado é segmentado em lignosulfonato de sódio, lignosulfonato de cálcio, lignosulfonato de magnésio, lignosulfonato de amônio e outros tipos de produto. Por aplicação, o mercado é segmentado em aditivos para concreto, aglutinantes para alimentação animal, aditivos para perfuração de poços de petróleo, controle de poeira e estabilização de estradas e outras aplicações. O relatório também abrange tamanhos e previsões de mercado para lignosulfonatos em 15 países nas principais regiões. Os tamanhos e previsões de mercado são fornecidos em termos de valor (USD).
Visão geral da segmentação
| Lignosulfonato de Sódio |
| Lignosulfonato de Cálcio |
| Lignosulfonato de Magnésio |
| Lignosulfonato de Amônio |
| Outros Tipos de Produto |
| Aditivos para Concreto |
| Aglutinantes para Alimentação Animal |
| Aditivos para Perfuração de Poços de Petróleo |
| Controle de Poeira e Estabilização de Estradas |
| Outras Aplicações |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Lignosulfonato de Sódio | |
| Lignosulfonato de Cálcio | ||
| Lignosulfonato de Magnésio | ||
| Lignosulfonato de Amônio | ||
| Outros Tipos de Produto | ||
| Por Aplicação | Aditivos para Concreto | |
| Aglutinantes para Alimentação Animal | ||
| Aditivos para Perfuração de Poços de Petróleo | ||
| Controle de Poeira e Estabilização de Estradas | ||
| Outras Aplicações | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Lignosulfonatos?
O tamanho do Mercado de Lignosulfonatos foi avaliado em 1,27 bilhões de USD em 2026 e estima-se que cresça de 1,32 bilhões de USD em 2027 para 1,64 bilhões de USD até 2032, a um CAGR de 4,37% durante o período de previsão (2027-2032).
Qual é a maior aplicação para lignosulfonatos?
Os aditivos para concreto representaram 44,67% do mercado em 2026 e permanecem a maior aplicação em volume.
Por que os aditivos para perfuração de poços de petróleo estão se expandindo mais rapidamente do que outras aplicações?
O segmento tem previsão de crescer a um CAGR de 5,21% até 2032, à medida que os operadores avaliam alternativas renováveis para diluentes de fluidos de perfuração à base de cromo.
Qual região lidera a demanda por lignosulfonatos?
A Ásia-Pacífico detinha uma participação de 38,13% em 2026 e tem previsão de expandir a um CAGR de 5,03% até 2032.