
リグノスルホン酸塩市場規模・シェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 1.32 十億米ドル |
| 市場規模 (2032) | 1.64 十億米ドル |
| 成長率 (2027 - 2032) | 4.37 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるリグノスルホン酸塩市場分析
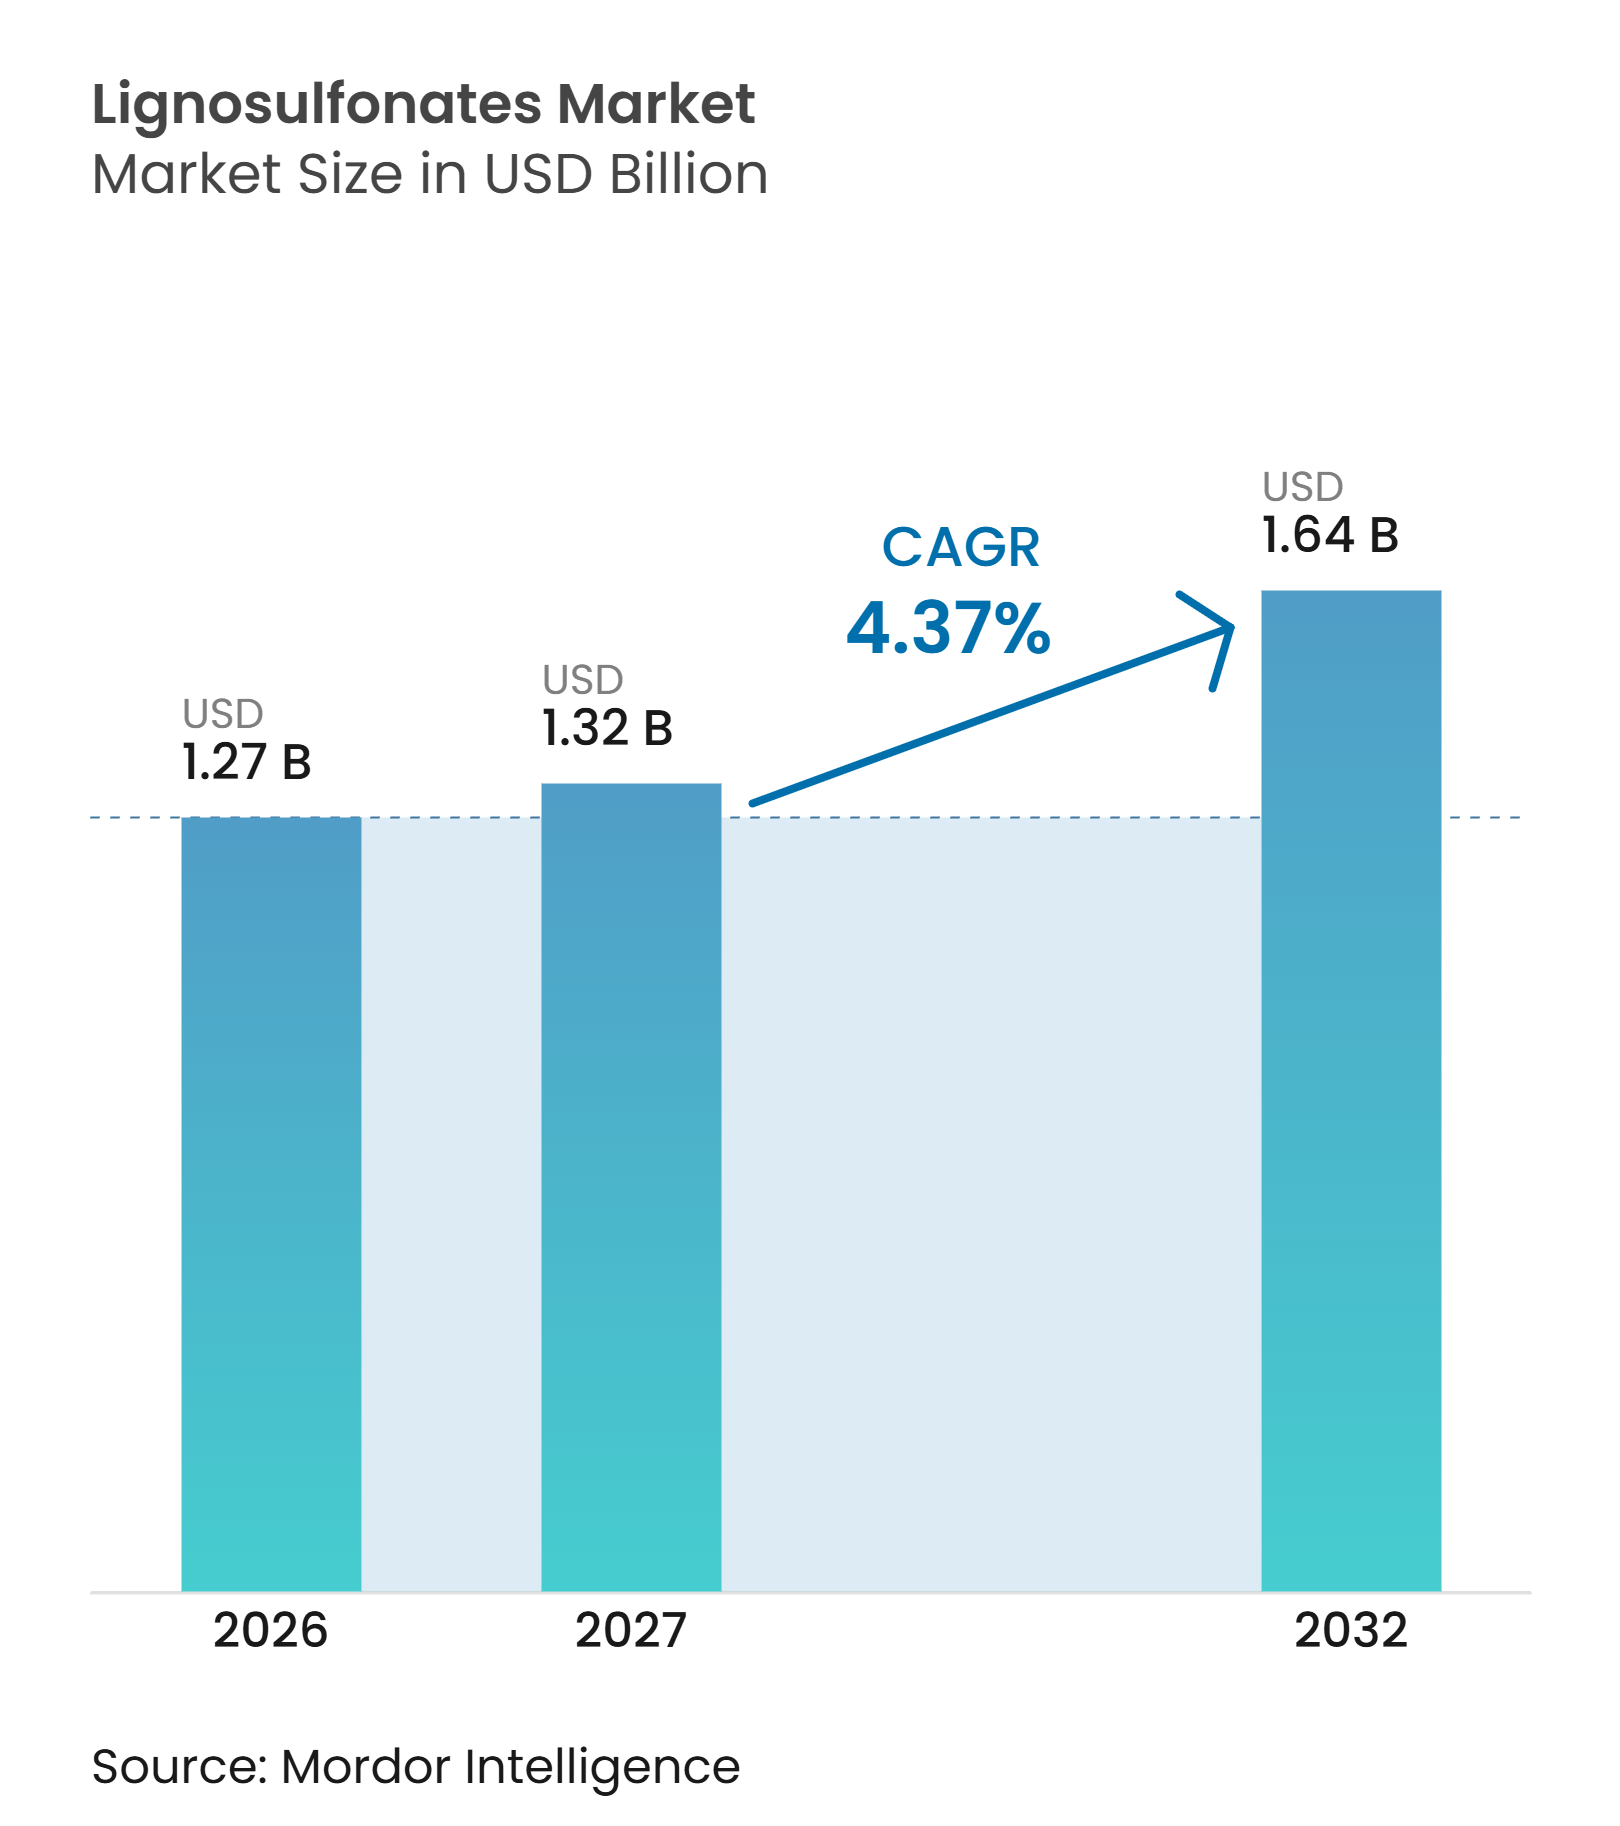
リグノスルホン酸塩市場規模は2026年に1.27 ビリオン 米ドルと評価され、2027年の1.32 ビリオン 米ドルから2032年には1.64 ビリオン 米ドルへと、予測期間(2027年~2032年)においてCAGR 4.37%で成長すると推定されています。リグノスルホン酸塩市場は、亜硫酸パルプ製造から回収されたバイオベースの分散剤およびバインダーを用いて、建設、動物栄養、掘削、防塵の各用途に対応しています。需要は、再生可能原料の調達要件、より厳格な製品文書化、および大規模用途における材料コスト管理の必要性によって支えられています。認証済み特殊グレードを持つ生産者は、検証済みサプライチェーンを必要とするバイヤーへのアクセスが可能であり、標準グレードは引き続き主に価格と地域での入手可能性で競争しています。また、市場は供給制約にも直面しており、需要が建設・農業において別々のサイクルをたどる中でも、生産量は亜硫酸パルプ工場の操業に依存しています。合成超可塑剤との競争は高性能コンクリートにおいて最も激しく、一方で改質グレードは、コンプライアンス、技術的適格性、および納入コストが購買決定を左右する用途において、相溶性と減水性能を向上させることができます。
主要レポートのポイント
- 製品タイプ別では、カルシウムリグノスルホン酸塩が2026年のリグノスルホン酸塩市場シェアの40.54%を占め、ナトリウムリグノスルホン酸塩は2032年までCAGR 4.78%で成長すると予測されています。
- 用途別では、コンクリート混和剤が2026年のリグノスルホン酸塩市場シェアの44.67%を占め、油井掘削添加剤は2032年までCAGR 5.21%で成長すると予測されています。
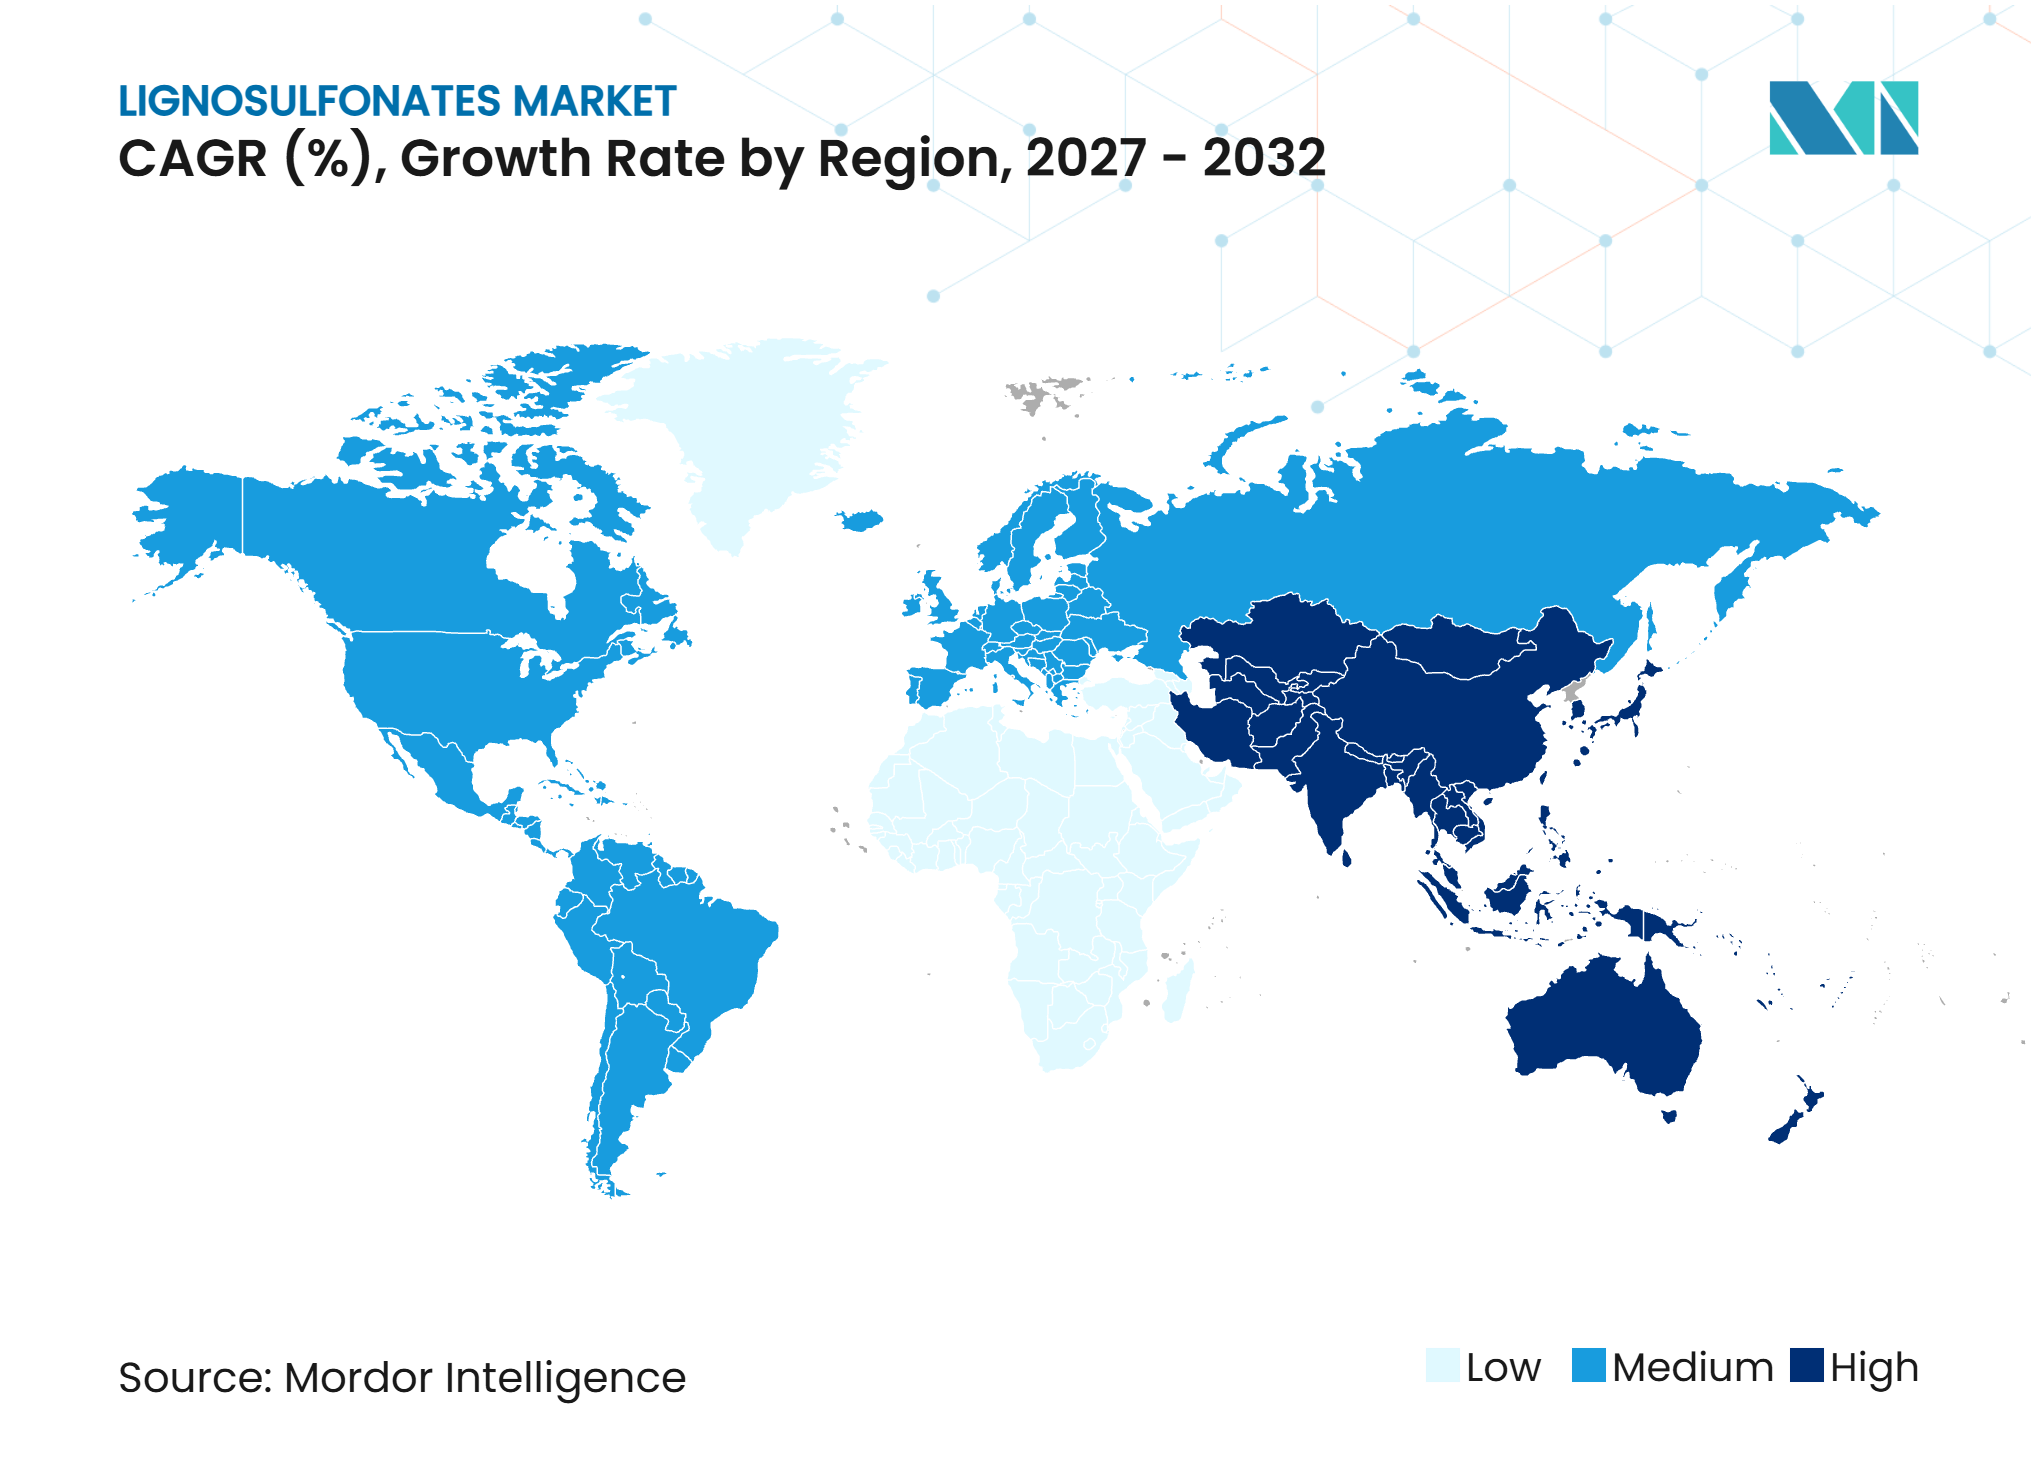
- 地域別では、アジア太平洋が2026年のリグノスルホン酸塩市場シェアの38.13%を占め、2032年までCAGR 5.03%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響(予測) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 持続可能なバイオベース添加剤およびパルプ工場副産物の高付加価値化に対する需要の増大 | +1.6% | EUおよび北米で最も強い牽引力があり、北欧諸国とイタリアで早期の成長が見られるグローバル市場 | 長期(4年以上) |
| インフラおよびコンクリート混和剤需要 | +1.5% | 中国、インド、ASEANを含むアジア太平洋がコアであり、中東・アフリカおよび南米への波及効果あり | 短期(2年以内) |
| 動物飼料ペレット化の拡大 | +0.7% | EUに規制上の影響が集中するグローバル市場 | 中期(2年~4年) |
| 油井掘削流体の性能要件 | +0.5% | 北米および中東・アフリカ(メキシコ湾、中東、北海を含む) | 長期(4年以上) |
| パルプ工場副産物の高付加価値化と循環型経済義務 | +0.4% | EUおよびOECD市場;北欧諸国とイタリアで早期の成長あり | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
持続可能なバイオベース添加剤およびパルプ工場副産物の高付加価値化に対する需要の増大
企業の調達プログラムは、工業用添加剤の再生可能含有量とトレーサビリティをますます重視するようになっています。このトレンドは、バイオベースの代替品が性能要件を満たせる建設、農業、工業処理分野でのリグノスルホン酸塩の使用を支援しています。Borregaardは2025年にBioSolutionsのEBITDAが過去最高のNOK 1,209 ミリオン(約131.11 ミリオン 米ドル)を記録したと報告し、その結果をマルチアクティブなバイオベース原料への需要とリグニン製品の飼料認可更新に帰しています。同社のISCC(国際持続可能性・炭素認証)PLUSの認証ポートフォリオには、リグノスルホン酸塩、バイオエタノール、バニリンが含まれており、再生可能な調達に関する文書化された情報を顧客に提供しています。認証がサプライヤー資格審査の一部となる場合、リグノスルホン酸塩市場は恩恵を受けます。検証済みの特殊グレードは、納入コストだけでなく、より多くの面で競争できるからです。同等の文書化が欠けている生産者は、標準グレードでは引き続き活動できますが、正式な持続可能性要件を持つバイヤーへのアクセスは狭まる可能性があります。
インフラおよびコンクリート混和剤需要
インフラ活動は、リグノスルホン酸塩ベースの減水剤への需要を支えています。これは、大量打設および一般強度コンクリートにおいてコスト管理が依然として重要であるためです。リグノスルホン酸塩市場は、高性能超可塑剤の性能レベルを必要とせずに練混ぜ水を削減できる製品から恩恵を受けています。2025年の系統的レビューでは、配合条件が最適化された場合、ナトリウムリグノスルホン酸塩ベースの超可塑剤が高性能コンクリートにおいて適切な水結合材比を支援できることが示されました[1]。このエビデンスは、低仕様コンクリートを超えた実践的な議論を広げますが、性能範囲は依然として投与量とシステム設計に依存します。改質リグノスルホン酸塩は、精製およびグラフト化プロセスを通じて相溶性の障壁を低減することで、中級コンクリート配合における地位を向上させることができます。これにより、統合生産者は商品建設向け生産のみに依存するのではなく、用途特化グレードを開発する動機を持つことになります。
動物飼料ペレット化の拡大
飼料メーカーは、取り扱いおよび輸送中のペレット耐久性を向上させ、微粉を低減するためにバインダーを使用しています。リグノスルホン酸塩は、工場が確立されたコンプライアンス実績とともに信頼性の高い結合性能を必要とする場合に引き続き有効です。Borregaardは2025年に、リグノスルホン酸塩が欧州での動物飼料への使用認可を取得したと報告し、この認可を2025年のBioSolutionsの業績への貢献要因として挙げました。Domsjö FabrikerはGMP+認証を保有し、60カ国以上の飼料顧客にリグノスルホン酸塩を供給しています。これらの認証は、一貫した製品品質と商業飼料生産者が必要とする文書化を組み合わせることができるサプライヤーを有利にします。
油井掘削流体の性能要件
掘削作業では、環境規制と廃棄要件がより厳しい場合に、クロム含有および油性の希釈システムの代替品が求められています。これにより、それらの材料に依存せずに流体性能要件を満たせるリグノスルホン酸塩に対して、より高付加価値の機会が生まれています。Sappiは2025年にViscowell(クロムおよび油性製品を置き換えることを目的とした再生可能なリグノスルホン酸塩掘削シンナー)を発売しました。この製品発売は、リグノスルホン酸塩サプライヤーがコスト競争だけでなく配合開発を通じて掘削用途をターゲットにできることを示しています。油田サービスプロバイダーによる認定は、技術的検証、供給信頼性、および製品文書化に依存します。したがって、リグノスルホン酸塩市場は、建設市場が低コストの標準グレードに集中し続ける中でも、掘削需要から恩恵を受けることができます。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響(予測) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ポリカルボキシレートエーテルおよび合成分散剤との競争 | -1.8% | 北米、欧州、および先進アジア太平洋の高仕様コンクリート市場で最も深刻なグローバル市場 | 中期(2年~4年) |
| 亜硫酸パルプ供給可能性への原料依存および雨水浸出による性能変動 | -1.3% | 北米および欧州で特に顕著なグローバル供給制約、ならびに高降雨量のASEANおよび赤道アフリカでの防塵損失 | 長期(4年以上) |
| 防塵における雨水浸出と性能変動 | -0.4% | 高降雨量地域に集中した国内影響;亜熱帯ASEANおよび赤道アフリカでの早期損失 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ポリカルボキシレートエーテルおよび合成分散剤との競争
ポリカルボキシレートエーテル(PCEは、高性能および自己充填コンクリートにおいてより強力な減水、流動性、スランプ保持を提供します。2025年の系統的レビューでは、PCEベースの添加剤が、低水結合材比、高流動性、強度、耐久性を必要とする用途において、ナフタレンおよびリグノスルホン酸塩添加剤を上回ることが結論付けられました。この性能上の優位性は、高早期強度または長いスランプ保持を優先する仕様における標準リグノスルホン酸塩の使用を制限します。改質リグノスルホン酸塩は、糖分除去とグラフト共重合を通じて中級用途においてこのギャップを縮小できます。Shenyang Xingzhenghe Chemicalは、2025年12月の製品アップグレードにおいて、還元糖含有量の低減とPCEブレンドとの相溶性向上を報告しました。リグノスルホン酸塩市場は、コスト規律と最大ではなく適切な減水が材料選択を導く場合に最も強い地位を維持しています。
亜硫酸パルプ供給可能性への原料依存および雨水浸出による性能変動
リグノスルホン酸塩は亜硫酸パルプ製造の副産物であるため、生産者はパルプ工場の操業とは独立して供給を増やすことができません。RYAMは、リグノスルホン酸塩の成長はエンドユース用途における化石石油化学品の代替に依存する一方、その生産量はより広範なセルロース事業に連動していると指摘しています。この関連性は、パルプ経済が工場の操業率低下につながる場合にバイヤーを供給逼迫にさらす可能性があり、地域の工場閉鎖や再編が材料の入手可能性に関連することを意味します。防塵用途では、大雨が処理面の耐久性を低下させ、熱帯環境での価値提案を損なう可能性があります。サプライヤーは、すべての道路・鉱山用途を同等に扱うのではなく、地域の降水条件を反映した用途ガイダンスと製品選択が必要です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
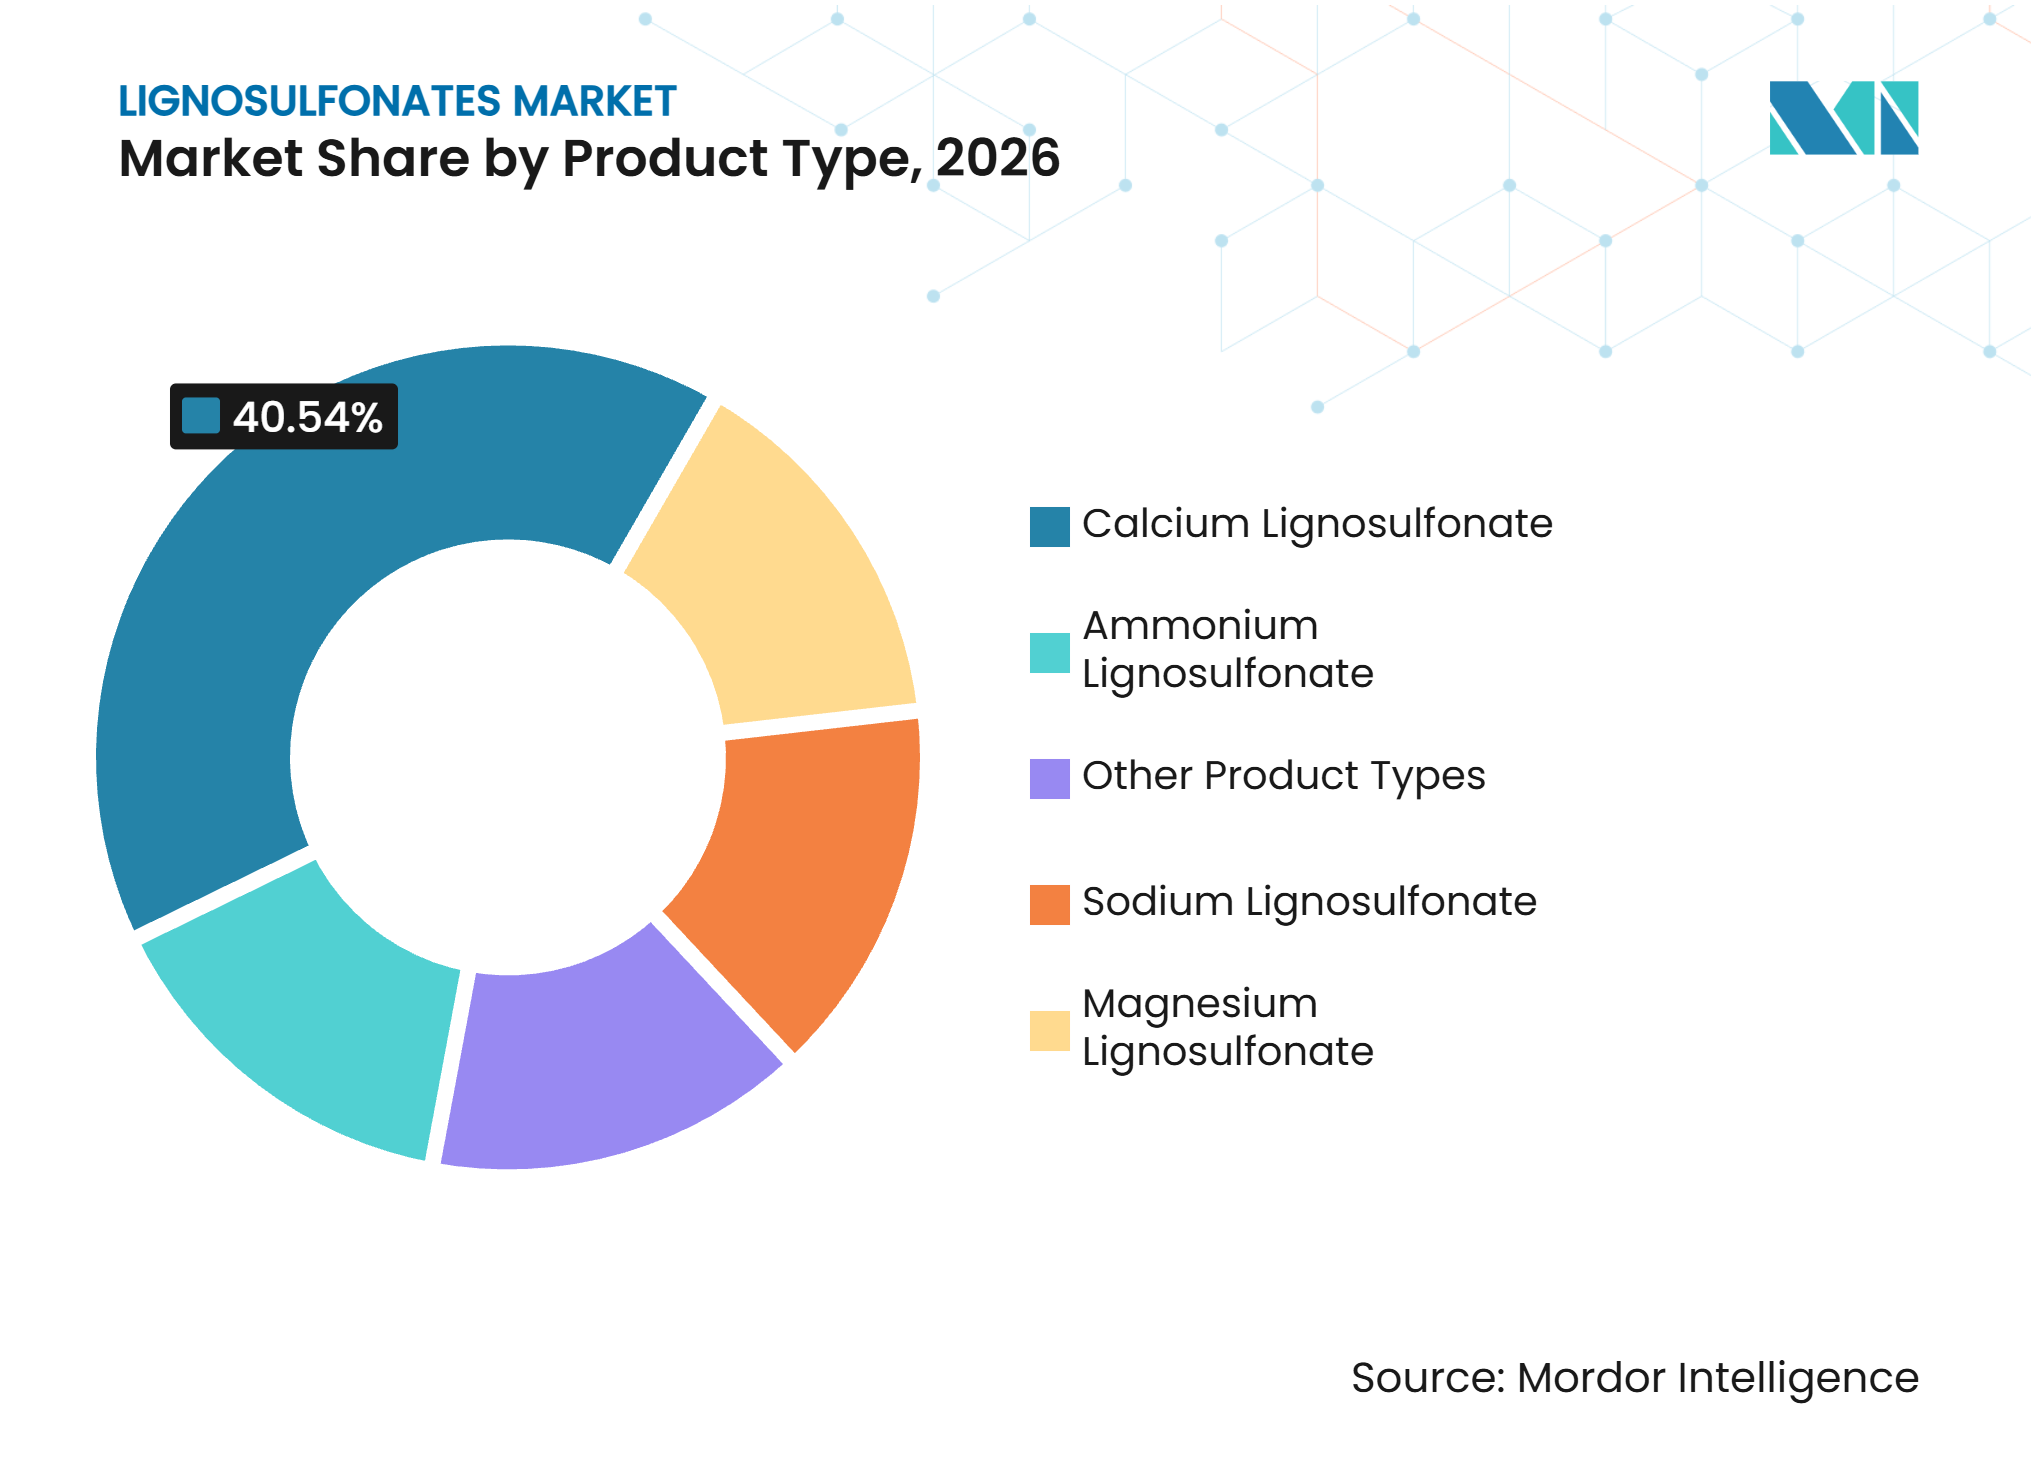
カルシウムグレードがシェアを固め、ナトリウムが加速カルシウムリグノスルホン酸塩は2026年のリグノスルホン酸塩市場シェアの40.54%を占め、一般的なカルシウム亜硫酸水素塩パルプ化学との直接的な関連性を反映しています。このルートは追加の変換ステップなしにカルシウム塩の副産物を生産するため、カルシウムグレードは多くの統合生産者にとって自然な産出物となっています。Burgo Groupは、トルメッツォ工場が2025年にカルシウムグレードのBretaxシリーズ内で28,433トンのリグノスルホン酸塩を生産したと報告しました。この操業モデルは製品の入手可能性を工場構成に結びつけ、コンクリート可塑剤および飼料用途に安定した基盤を提供します。マグネシウムグレードは、マグネシウムが追加の機能的利点を提供できる特殊セラミック、耐火製品、および動物栄養に使用されます。アンモニウムリグノスルホン酸塩は、その窒素含有量が結合性能を補完できる農薬造粒および防塵用途に使用されます。
ナトリウムリグノスルホン酸塩は2032年までCAGR 4.78%で成長すると予測されており、リグノスルホン酸塩市場全体の成長率を上回っています。その成長は、還元糖含有量を低下させるプロセス改善と、ポリカルボキシレートエーテルとのブレンドを改善する改質アプローチによって支えられています。Shenyang Xingzhenghe Chemicalは、2025年12月の製品アップグレードでこれらの成果を報告し、輸出グレードの性能向上として提示しました。相溶性の向上により、ナトリウムリグノスルホン酸塩は従来の材料では満たしにくかった中級コンクリート仕様に拡大できます。これはポリカルボキシレートエーテル(PCE)の要求の高いコンクリートシステムにおける優位性を排除するものではありません。しかし、価格感応度の高い市場の顧客が選択した配合においてスタンドアロンのPCE投与への依存を低減できる可能性があります。


注記: 各セグメントのシェアはレポート購入後にご確認いただけます
用途別:
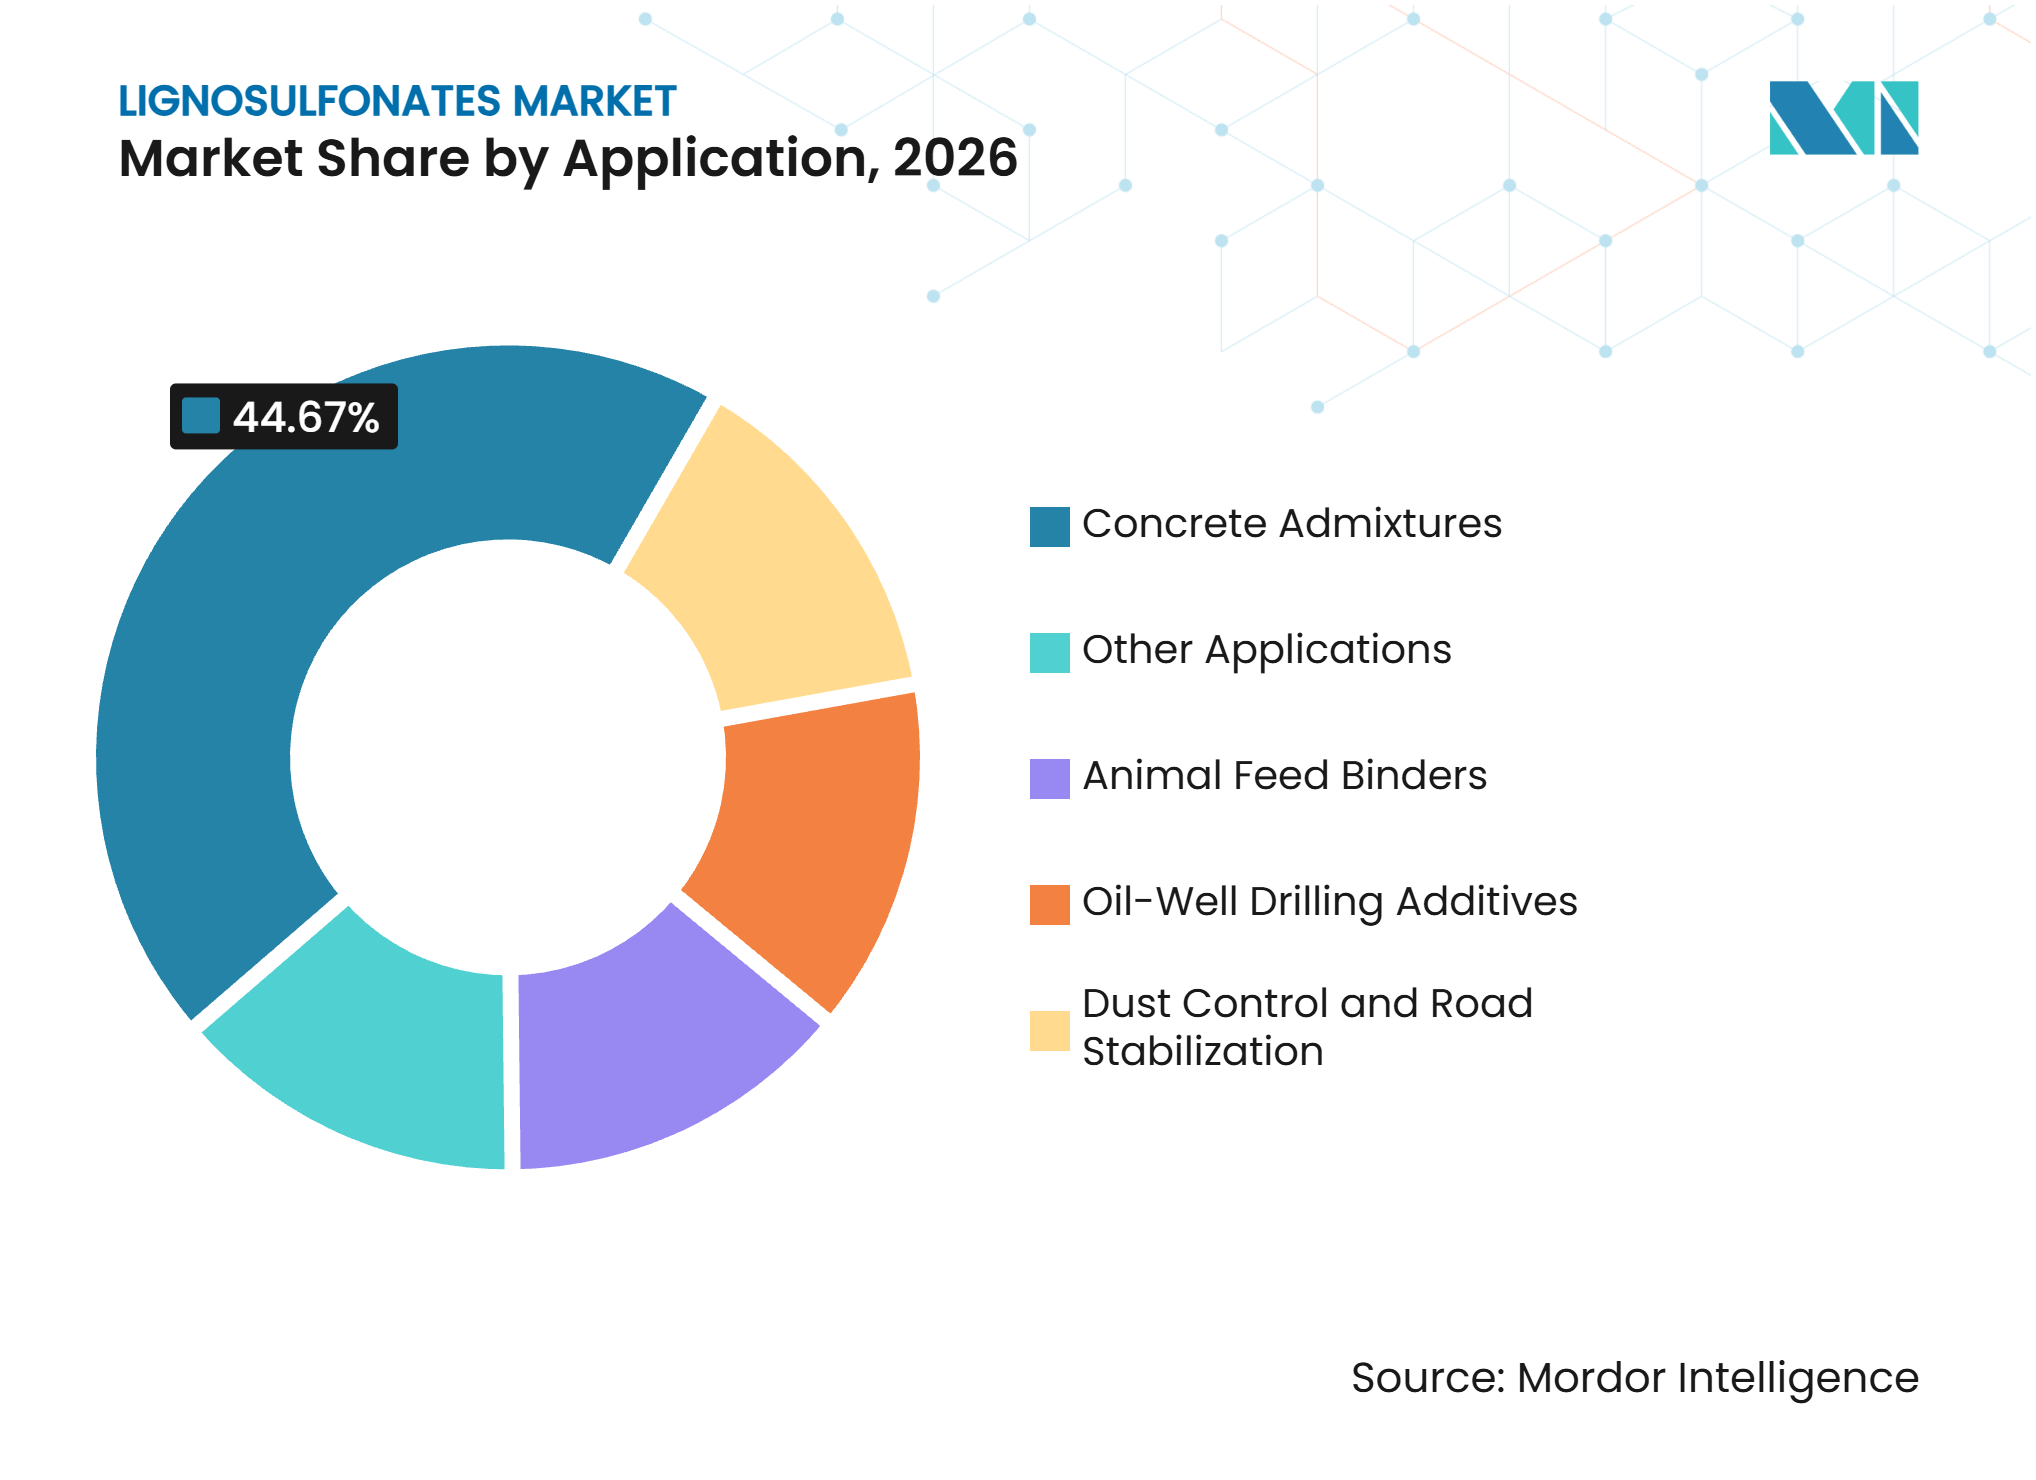
コンクリートがシェアを維持し、掘削が価値を開拓コンクリート混和剤は2026年のリグノスルホン酸塩市場シェアの44.67%を占め、引き続き主要な用途となっています。リグノスルホン酸塩は、信頼性の高い性能とコストの両方が重要な大量打設および一般強度コンクリートにおける減水剤として使用されています。日本製紙グループは、コンクリート混和剤をバイオマス材料事業の一部として位置付けており、同事業は2025年に純売上高200.0 ビリオン 日本円を達成しました。より広範なバイオマテリアルポートフォリオ内でのこの存在感は、垂直統合サプライヤーが建設を確立された商業チャネルとして捉えていることを示しています。動物飼料バインダーは第二の主要用途を提供しており、飼料工場は信頼性の高いペレット品質と文書化された製品コンプライアンスを必要としています。BorregaardおよびDomsjö Fabrikerを含む欧州サプライヤーは、製品認可およびGMP+(適正製造規範プラス)文書化を通じてこのチャネルに位置付けられています。
油井掘削添加剤は2032年までCAGR 5.21%で成長すると予測されており、リグノスルホン酸塩市場において最も成長の速い用途となっています。このセグメントは、厳格な環境要件を持つ操業においてクロムベース製品を代替できる掘削流体シンナーへの需要によって支えられています。Sappiの2025年のViscowell発売は、この用途向けに設計された再生可能なリグノスルホン酸塩グレードの商業的事例を提供しています。この用途は、資格認定が技術的性能、監査可能性、および一貫した納入に依存するため、標準建設グレードよりも高い価値を提供できます。防塵および道路安定化は引き続き有効な選択肢です。しかし、頻繁な降雨のある地域では変動性の影響を受けやすく、乾燥した道路インフラおよび鉱山環境と比較して、熱帯東南アジアおよび赤道アフリカでの適合性が制限されます。

注記: 各セグメントのシェアはレポート購入後にご確認いただけます
地域分析
アジア太平洋:同一地域内の供給と需要
アジア太平洋は2026のリグノスルホン酸塩市場シェアの38.13%を占め、2032年までCAGR 5.03%で拡大すると予測されています。この地域は、中国、インド、東南アジア全体のインフラ需要と、亜硫酸パルプの大規模な副産物生産を組み合わせています。中国のサプライヤーは標準グレードで強力に競争しており、輸出市場向けのより特殊なリグニン製品にも投資しています。Shenyang Xingzhenghe Chemicalは2025年のアップグレードされたリグニングレードを報告しており、分散性能とポリカルボキシレートエーテル(PCE)相溶性の向上へのシフトを示しています。インドは建設および動物栄養からの需要を加え、ベトナム、インドネシア、フィリピンでの活動が地域の建設基盤を拡大しています。建設バイヤーが実証された混和剤性能と持続可能な材料認証を求めるにつれ、製品文書化の重要性が高まっています。
北米:供給再編がホワイトスペースを創出
北米は、確立された生産者が工業特殊品ポートフォリオを再編するにつれ、変化する供給条件に直面しています。Ingevity Corporationは、2026年1月1日付けで工業特殊品製品ラインおよびノースチャールストン粗トール油精製所をMainstream Pine Products LLCに移管し、リグニン分散剤および舗装技術製品を保持しました[2]。この変更により、供給継続性が必要な建設・農業顧客が承認済みサプライヤーリストを拡大する可能性があります。RYAMはセルロースベース製品の重要な生産者であり続け、BioNova Franceの事業を通じて木材ベースのARBOリグノスルホン酸塩を販売しています。米国にはまた、ペレット化助剤としてのリグニンスルホン酸塩に関する確立された規制枠組みがあり、飼料関連需要を支えています。信頼性の高い物流と製品サポートを提供できるサプライヤーは、供給不確実性を管理するバイヤーにサービスを提供する立場にあります。
欧州、南米、中東・アフリカ:差別化された需要プロファイル
欧州の需要は、建設、農業、動物栄養セクターにサービスを提供するために環境管理および品質システムを採用する統合サプライヤーによって支えられています。Domsjö FabrikerはISO 14001:2015認証を保有しており、環境管理アプローチを支援しています。Burgo Groupは2025年にBretaxリグノスルホン酸塩の5つの環境製品宣言をSGSによる検証のもとで登録し、国際EPDプラットフォームに登録しました。この種の文書化は、ライフサイクル製品情報を必要とする建設バイヤーへのサプライヤーの対応を支援できます。南米では動物飼料ペレット化および鉱山道路用途への需要が見られますが、総生産量はアジア太平洋を下回っています。中東・アフリカでは、2025年のサウジアラビアおよびアラブ首長国連邦への輸出活動が建設および石油セクター用途からの需要を反映しました。これらの地域のリグノスルホン酸塩市場規模は、単一の均一な需要パターンではなく、選択的な用途の成長に依存しています。
競合環境
市場集中度
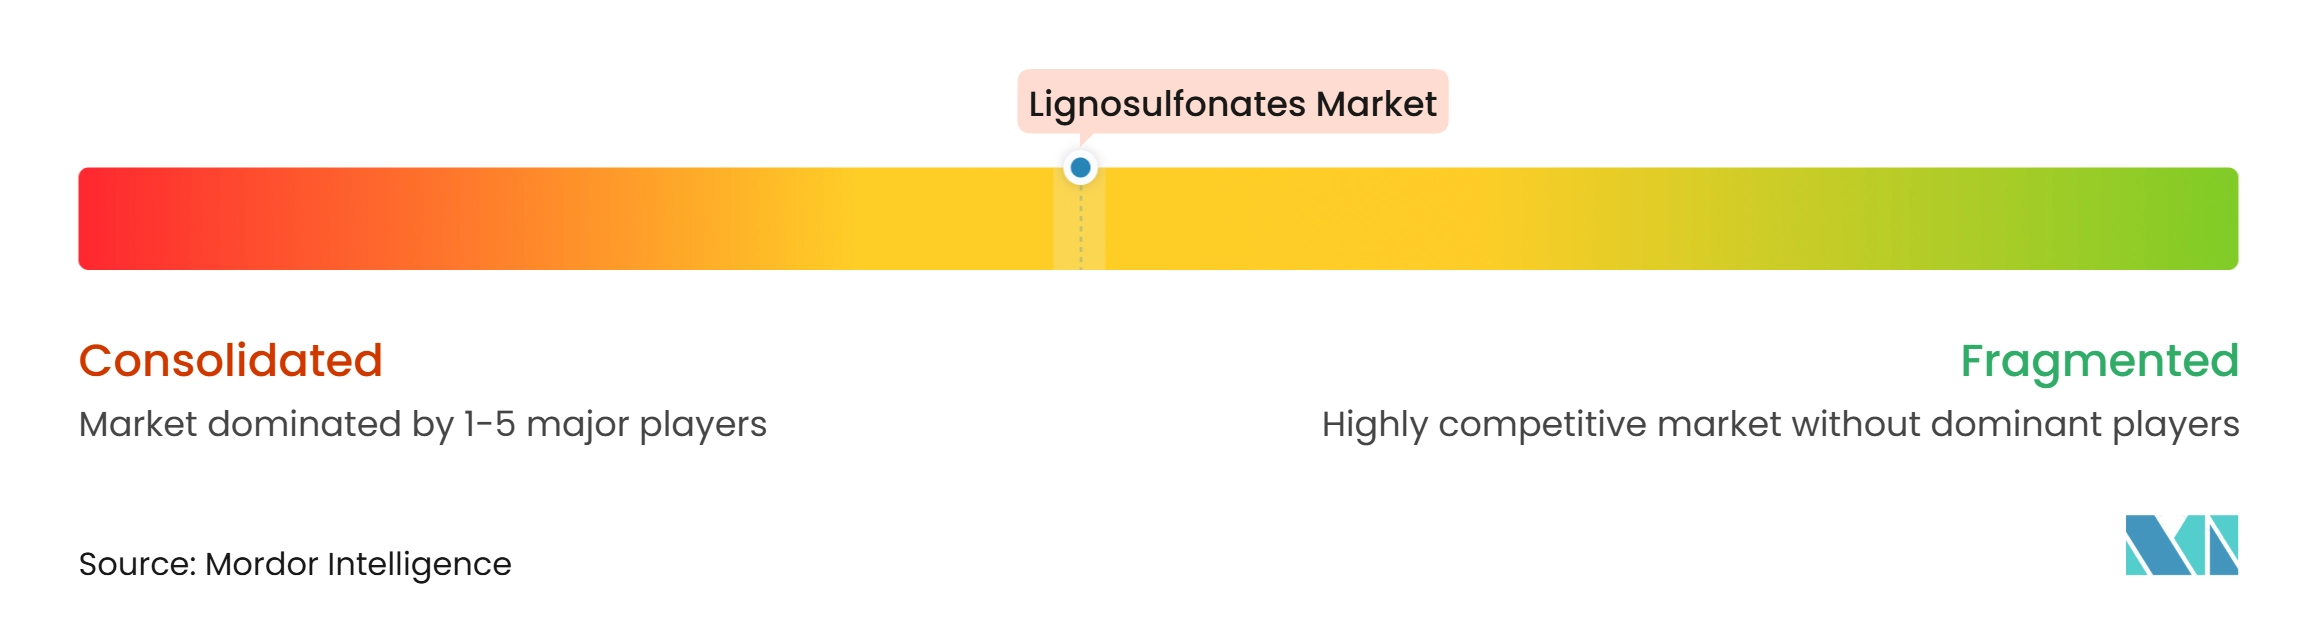
リグノスルホン酸塩市場は適度に集約されています。Borregaard、Burgo Group、Domsjö Fabriker、RYAM、Sappi、および日本製紙工業は、用途知識、製品文書化、および統合生産を通じて競争しています。BorregaardのBioSolutions事業は2025年に過去最高のEBITDAを記録し、バイオベース原料への需要と幅広い特殊品ポートフォリオによって支えられました。欧州サプライヤーは、認証、環境宣言、および飼料関連文書化を使用してプレミアム調達チャネルを支援しています。Burgo Groupの2025年のBretax製品に対するEPD登録は、複数のカルシウム、ナトリウム、アンモニウムグレードに対して検証済みの環境データを提供するための具体的なステップを表しています。これらの能力は、市場の特殊品側での価格競争への依存を低減します。
中国のサプライヤーは標準建設・農業グレードで引き続き重要であり、価格と幅広い製品ポートフォリオで競争しています。Shenyang Xingzhenghe Chemicalは、還元糖含有量の低減、分散効率の向上、およびPCEブレンド相溶性の改善に焦点を当てた2025年のアップグレードを発表しました。これは、標準グレード供給だけでなく、より高性能な用途へのシフトを反映しています。Sappiの2025年のViscowell発売は、再生可能なリグノスルホン酸塩製品による掘削流体のクロムフリー希釈をターゲットにしています。RYAMは、タルタスバイオリファイナリーからのARBOリグノスルホン酸塩で際立っており、より持続可能な工業ソリューションのための木材ベース材料として提示しています。これらの製品特化戦略は、エンドユーザーが特定の用途への適合性の証拠をますます求めるようになっているため、重要です。
将来の競争は、製品性能を向上させながら亜硫酸ベースの原料へのアクセスを維持できるサプライヤーに依存します。バッテリー分散剤、カーボンブラック造粒、掘削流体、および土壌関連配合は技術開発の潜在的な分野ですが、商業的成功にはエンドユーザーの検証が必要です。環境文書化とバイヤー要件へのコンプライアンスは、欧州およびその他の規制市場でのサプライヤーアクセスに影響を与える可能性があります。したがって、競争パターンは用途によって異なり、商品グレードは価格主導のまま、特殊グレードは技術サポートに対して報われます。
リグノスルホン酸塩産業リーダー
-
Borregaard AS
-
RYAM
-
Sappi Limited
-
Nippon Paper Industries Co., Ltd.
-
Domsjö Fabriker
- 注:主要企業の掲載順は順位を示すものではありません。
リグノスルホン酸塩市場 このレポートでカバーされる企業
- Abelin Polymers
- Borregaard AS
- Burgo Group S.p.A.
- Cardinal Chemicals Pvt Ltd.
- Domsjö Fabriker
- Green Agrochem
- Ingevity Corporation
- NIPPON PAPER INDUSTRIES CO., LTD.
- Qingdao New World Material Co., Ltd.
- RYAM
- Sappi Limited
- Shenyang Xingzhenghe Chemical Co., Ltd.
- The Dallas Group of America
- Tianjin Yeats Additive Co., Ltd.
- Tokyo Chemical Industry Co., Ltd.
最近の産業開発事情 リグノスルホン酸塩市場
- 2026年2月:Burgo Groupは、ISO 14025:2006に基づき、Bretaxリグノスルホン酸塩製品ラインの5つの環境製品宣言(EPD)を国際EPDプラットフォームに登録しました。登録されたリグノスルホン酸塩製品には、Bretax C、Bretax CL、Bretax AML、Bretax SL、およびBretax CLRO2が含まれます。
- 2026年1月:Ingevity Corporationは、2026年1月1日付けで工業特殊品製品ラインおよびノースチャールストン粗トール油精製所をMainstream Pine Products LLCに売却しました。同社はリグニン分散剤および舗装技術製品を保持しました。
グローバルリグノスルホン酸塩市場レポートの範囲
リグノスルホン酸塩は、針葉樹やユーカリなどの木材の亜硫酸パルプ製造プロセスから副産物として得られる水溶性のアニオン性高分子塩です。これらは、パルプ化中に木材チップを亜硫酸塩または亜硫酸水素塩で処理し、リグニンをスルホン化することで生産されます。
リグノスルホン酸塩市場は、製品タイプ、用途、および地域別にセグメント化されています。製品タイプ別では、市場はナトリウムリグノスルホン酸塩、カルシウムリグノスルホン酸塩、マグネシウムリグノスルホン酸塩、アンモニウムリグノスルホン酸塩、およびその他の製品タイプにセグメント化されています。用途別では、市場はコンクリート混和剤、動物飼料バインダー、油井掘削添加剤、防塵および道路安定化、およびその他の用途にセグメント化されています。レポートはまた、主要地域の15カ国におけるリグノスルホン酸塩の市場規模と予測もカバーしています。市場規模と予測は金額ベース(米ドル)で提供されています。
セグメンテーション概要
| ナトリウムリグノスルホン酸塩 |
| カルシウムリグノスルホン酸塩 |
| マグネシウムリグノスルホン酸塩 |
| アンモニウムリグノスルホン酸塩 |
| その他の製品タイプ |
| コンクリート混和剤 |
| 動物飼料バインダー |
| 油井掘削添加剤 |
| 防塵および道路安定化 |
| その他の用途 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 製品タイプ別 | ナトリウムリグノスルホン酸塩 | |
| カルシウムリグノスルホン酸塩 | ||
| マグネシウムリグノスルホン酸塩 | ||
| アンモニウムリグノスルホン酸塩 | ||
| その他の製品タイプ | ||
| 用途別 | コンクリート混和剤 | |
| 動物飼料バインダー | ||
| 油井掘削添加剤 | ||
| 防塵および道路安定化 | ||
| その他の用途 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
リグノスルホン酸塩市場の現在の市場規模は?
リグノスルホン酸塩市場規模は2026年に1.27 ビリオン 米ドルと評価され、2027年の1.32 ビリオン 米ドルから2032年には1.64 ビリオン 米ドルへと、予測期間(2027年~2032年)においてCAGR 4.37%で成長すると推定されています。
リグノスルホン酸塩の最大の用途は何ですか?
コンクリート混和剤は2026年の市場の44.67%を占め、最大の数量用途であり続けています。
油井掘削添加剤が他の用途よりも速く拡大しているのはなぜですか?
このセグメントは、オペレーターがクロムベースの掘削流体シンナーの再生可能な代替品を評価するにつれ、2032年までCAGR 5.21%で成長すると予測されています。
どの地域がリグノスルホン酸塩需要をリードしていますか?
アジア太平洋は2026年に38.13%のシェアを保有し、2032年までCAGR 5.03%で拡大すると予測されています。