
Taille et part du marché des lignosulfonates
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 1.32 Milliards de dollars |
| Taille du Marché (2032) | 1.64 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 4.37 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des lignosulfonates par Mordor Intelligence
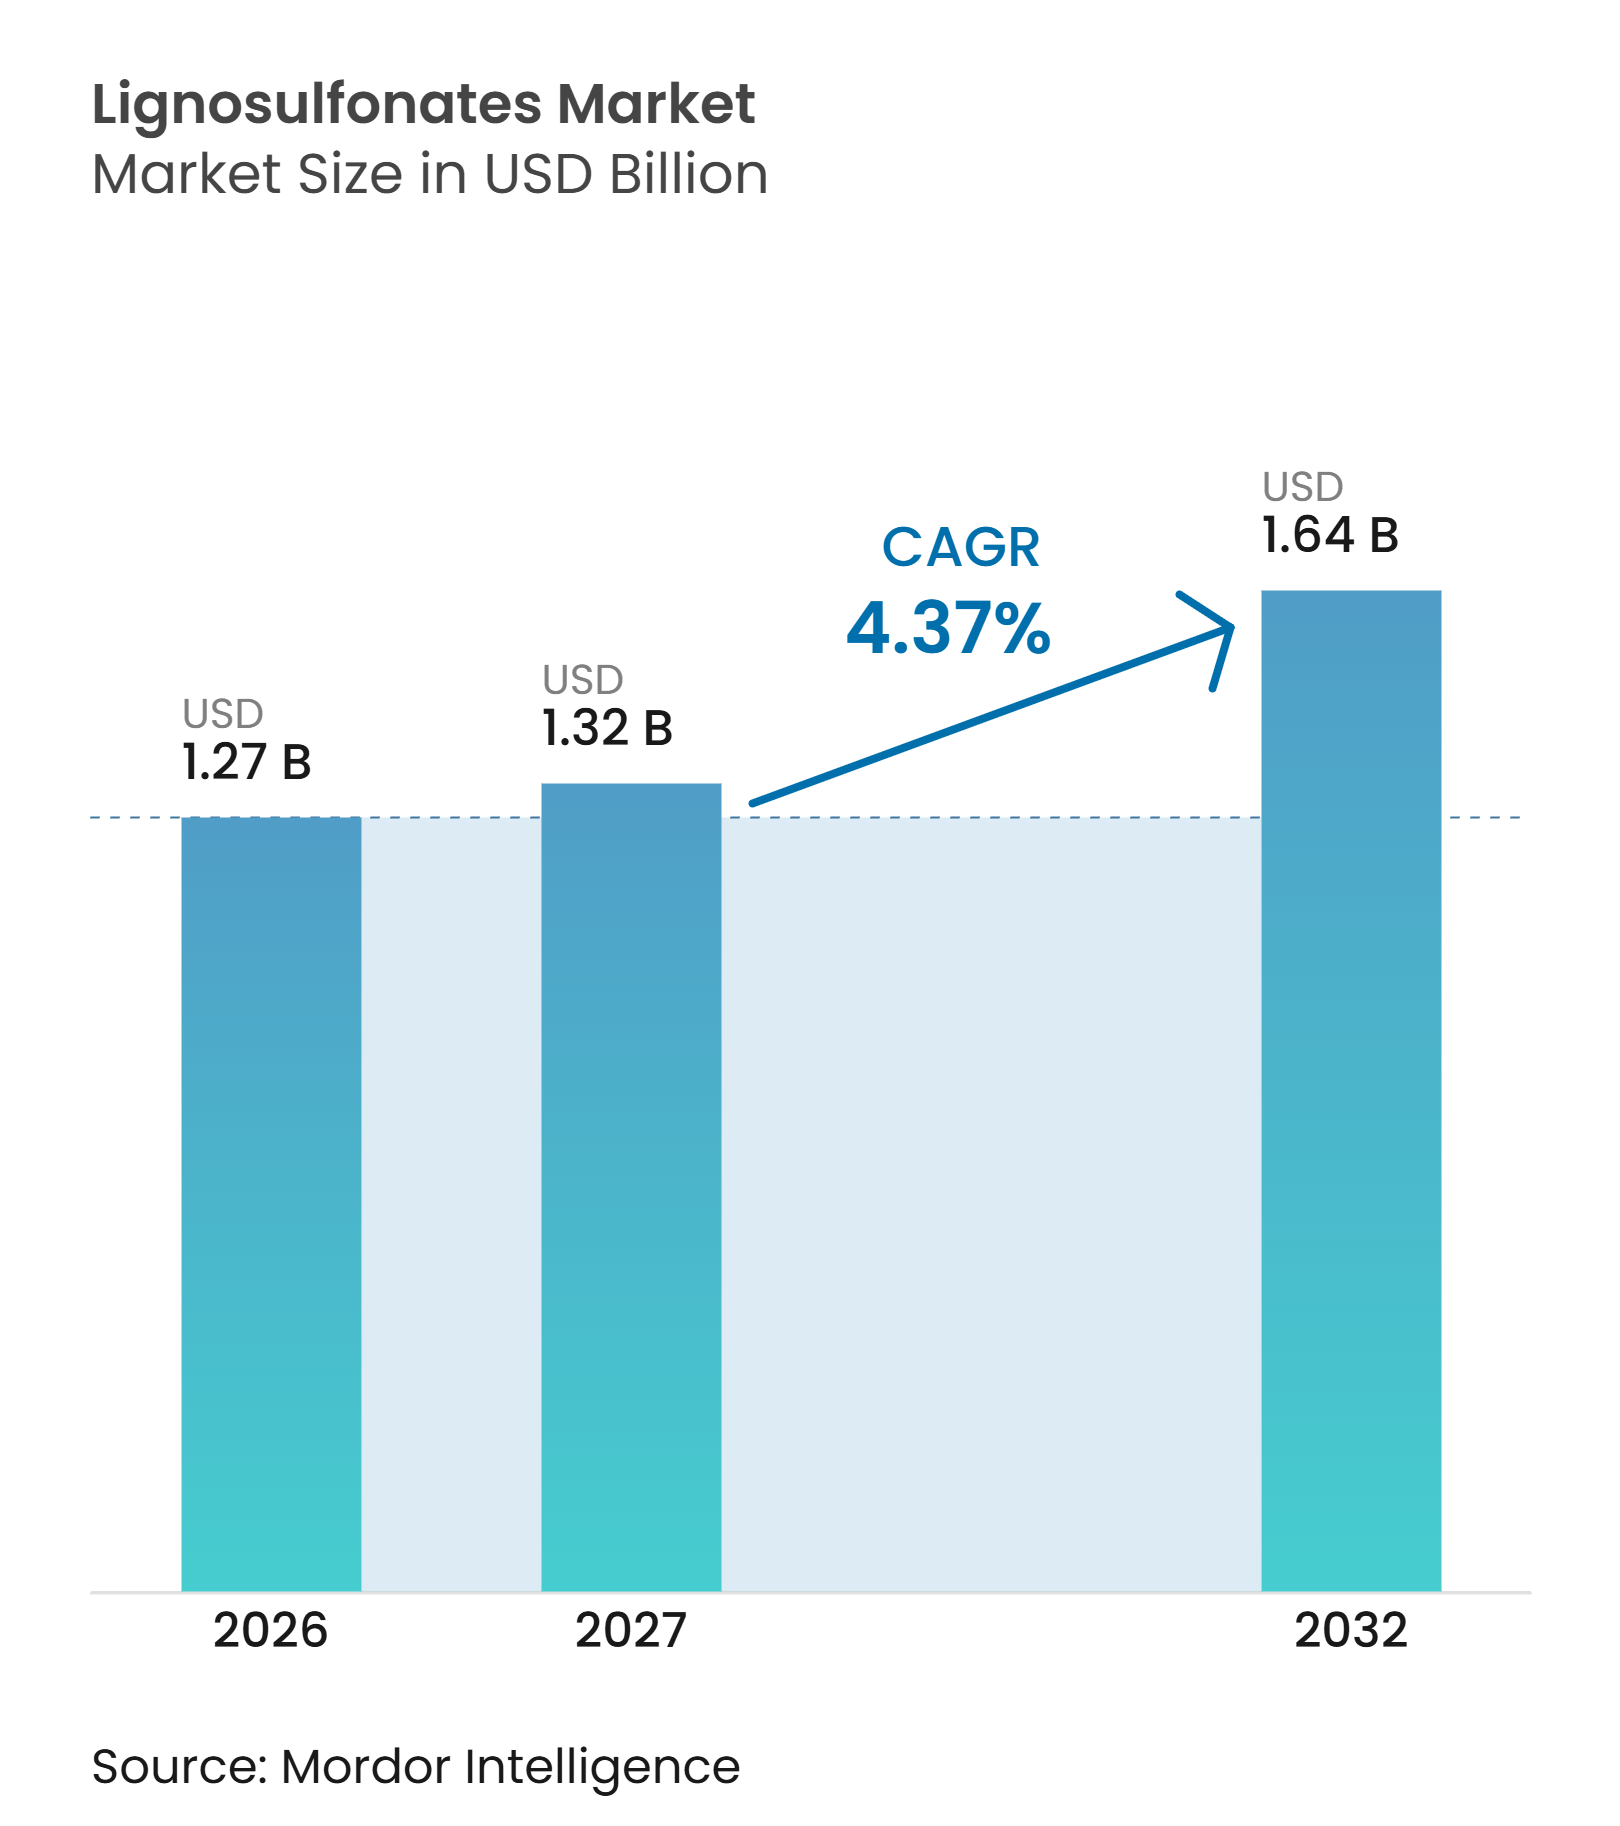
La taille du marché des lignosulfonates était évaluée à 1,27 milliard USD en 2026 et devrait croître de 1,32 milliard USD en 2027 à 1,64 milliard USD d'ici 2032, à un CAGR de 4,37 % durant la période de prévision (2027-2032). Le marché des lignosulfonates dessert les applications dans la construction, la nutrition animale, le forage et le contrôle des poussières grâce à des dispersants et liants biosourcés récupérés lors du procédé de mise en pâte au sulfite. La demande est soutenue par les exigences d'approvisionnement en intrants renouvelables, une documentation produit plus stricte et la nécessité de maîtriser les coûts des matériaux dans les applications à grande échelle. Les producteurs disposant de grades spéciaux certifiés peuvent accéder à des acheteurs exigeant des chaînes d'approvisionnement vérifiées, tandis que les grades standard continuent de se concurrencer principalement sur le prix et la disponibilité locale. Le marché est également confronté à une contrainte d'approvisionnement, car la production dépend des opérations des usines de pâte au sulfite, même si la demande dans la construction et l'agriculture suit des cycles distincts. La concurrence avec les superplastifiants synthétiques reste la plus forte dans le béton haute performance, tandis que les grades modifiés peuvent améliorer la compatibilité et les performances de réduction d'eau pour les applications où la conformité, la qualification technique et le coût livré orientent les décisions d'achat.
Points clés du rapport
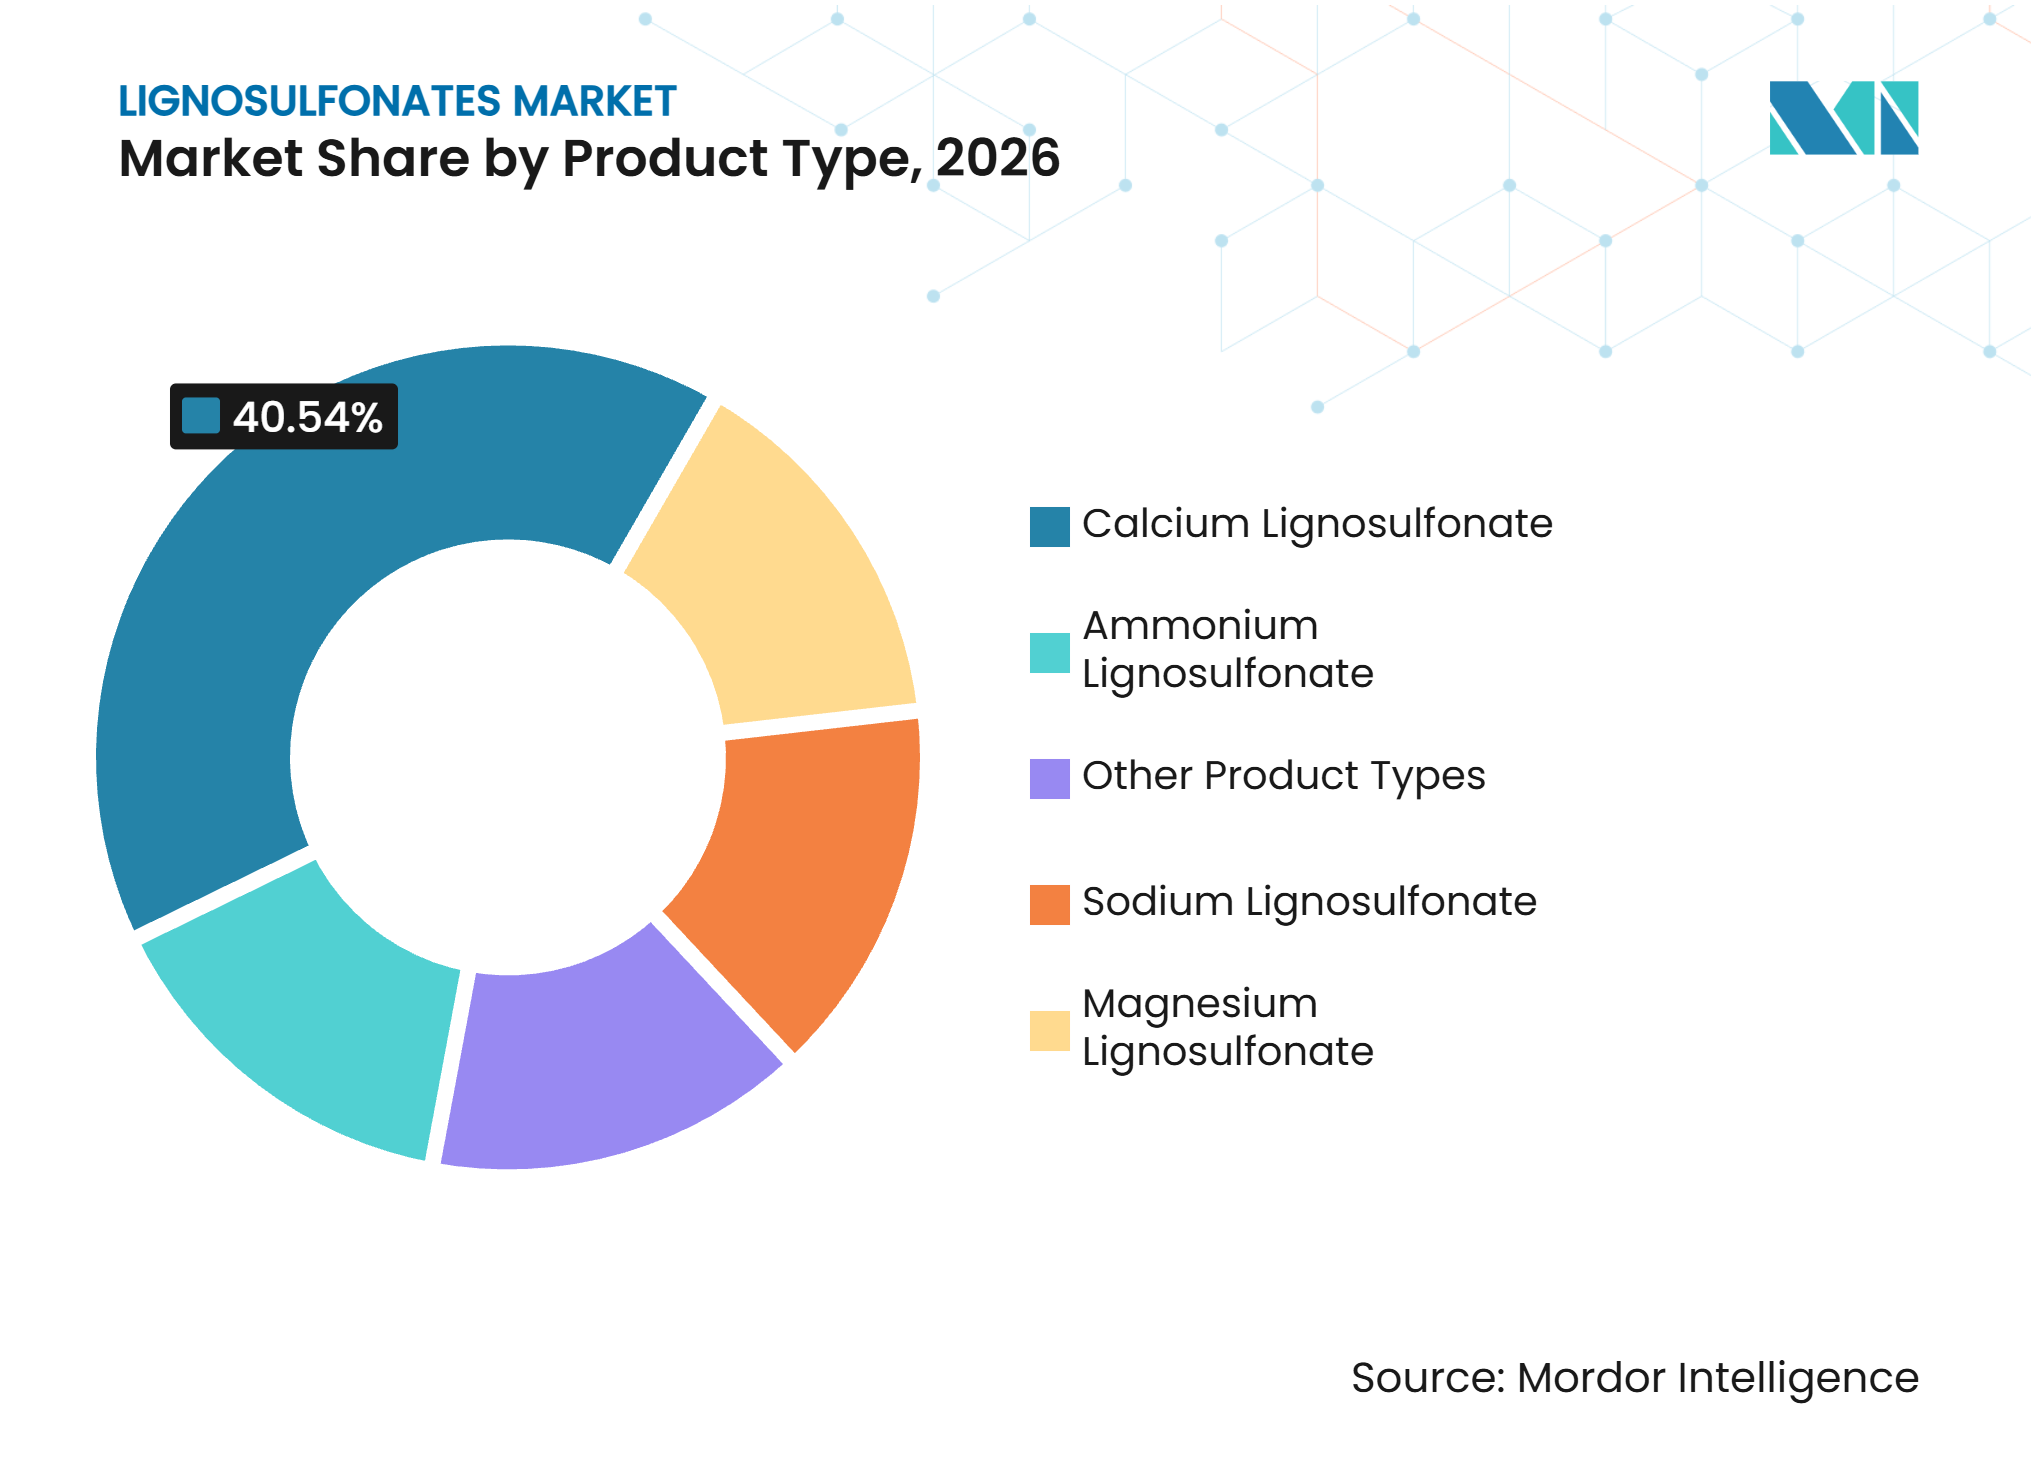
- Par type de produit, le lignosulfonate de calcium détenait 40,54 % de la part du marché des lignosulfonates en 2026, tandis que le lignosulfonate de sodium devrait croître à un CAGR de 4,78 % jusqu'en 2032.
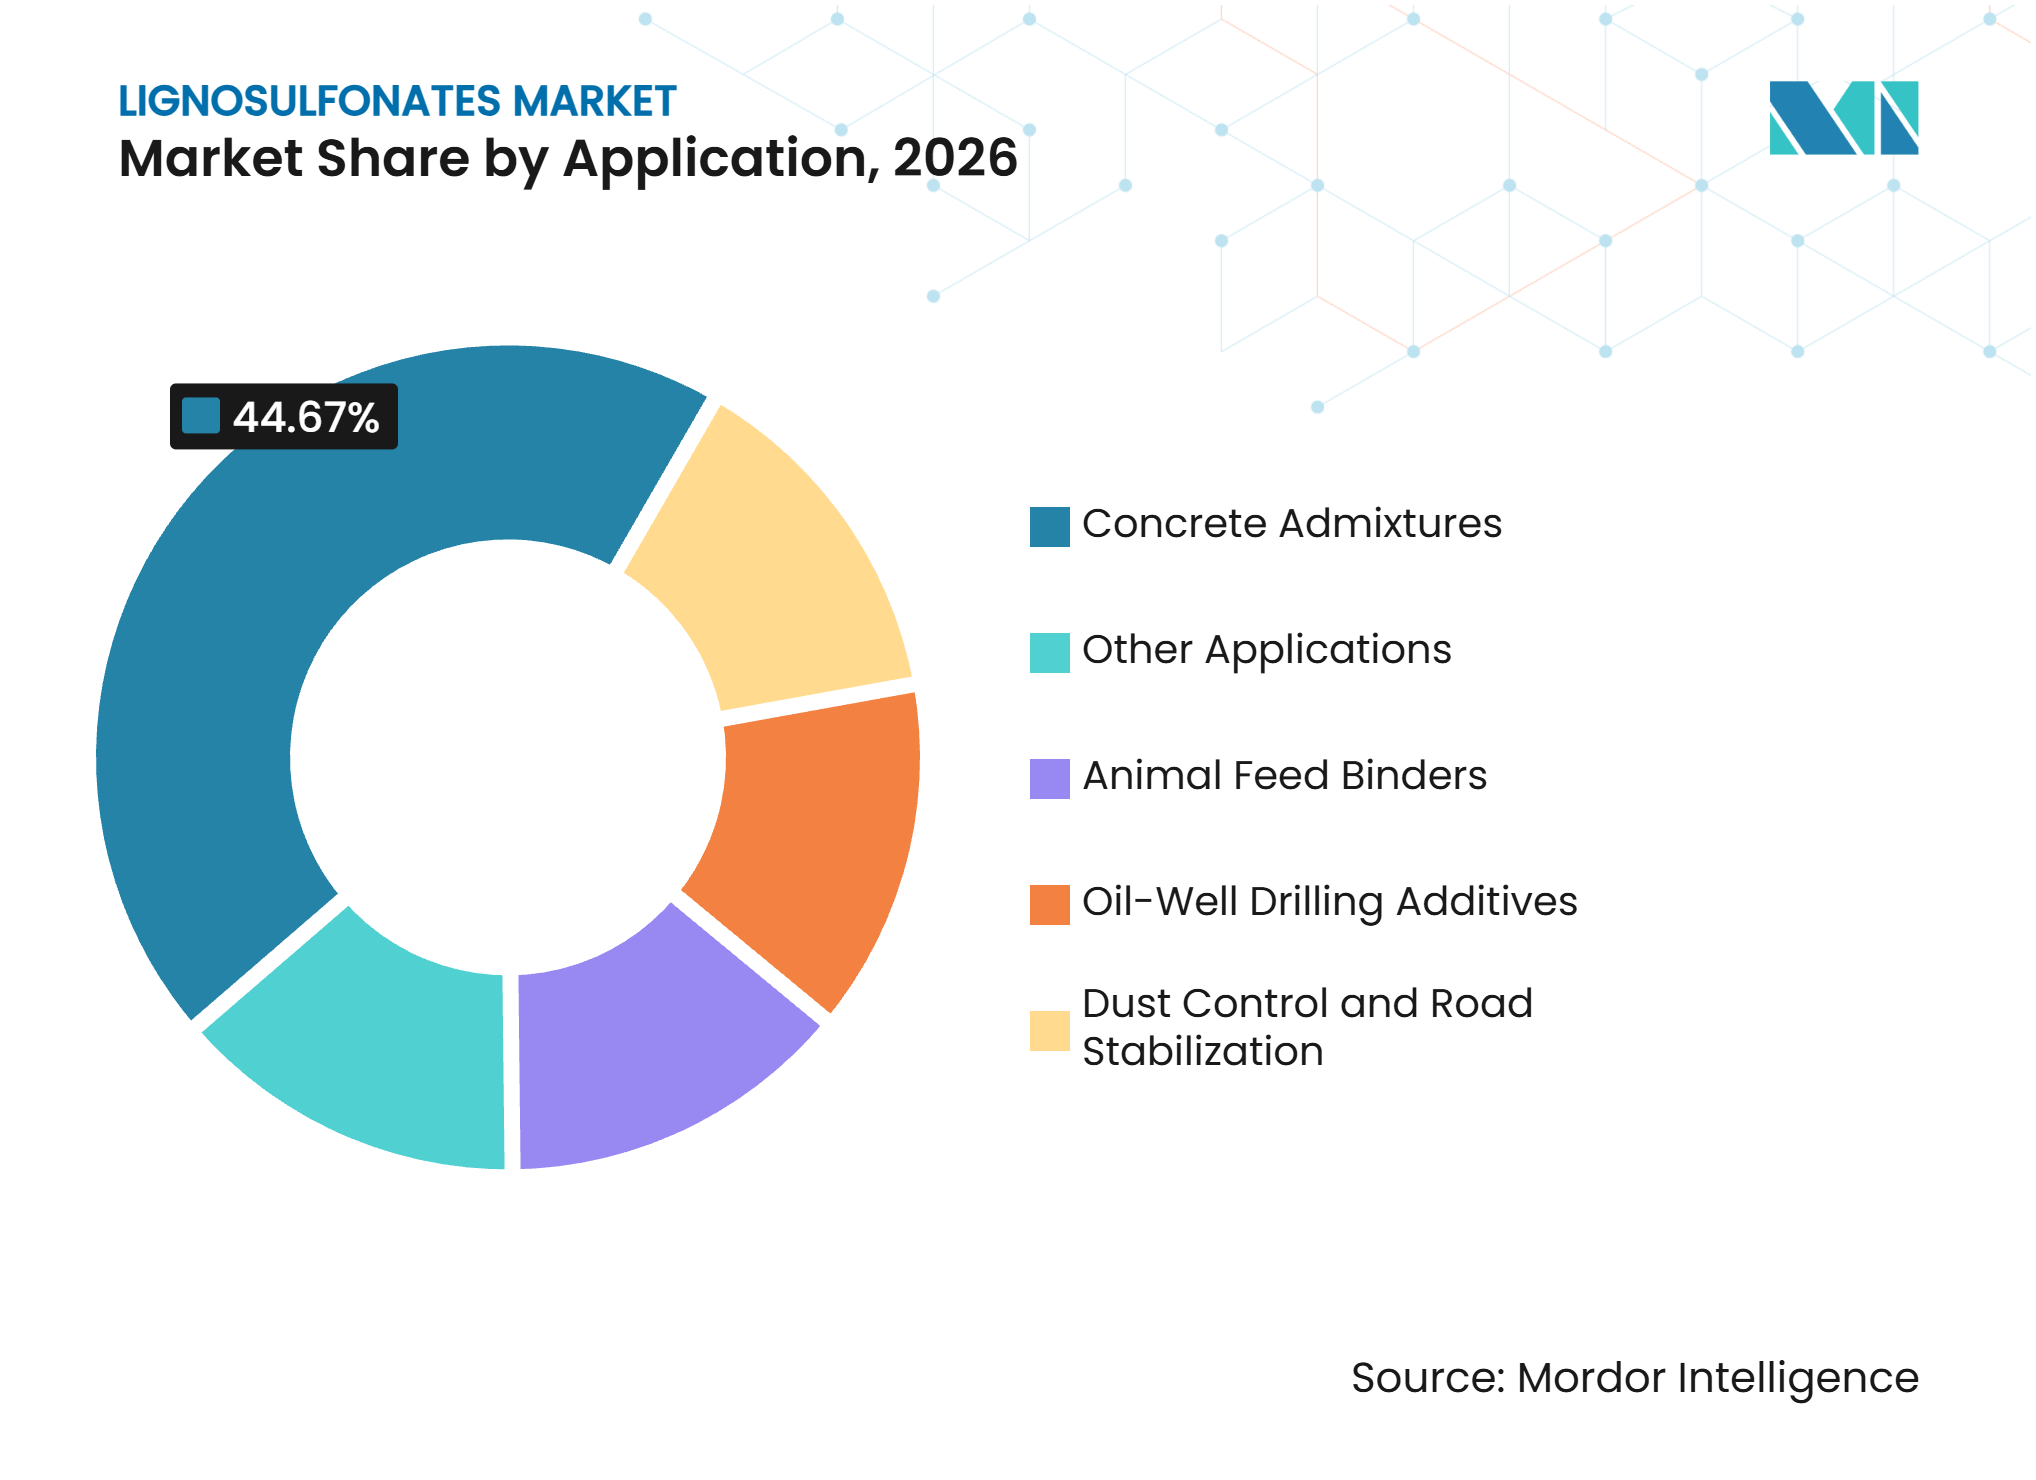
- Par application, les adjuvants pour béton représentaient 44,67 % de la part du marché des lignosulfonates en 2026, tandis que les additifs pour fluides de forage pétrolier devraient croître à un CAGR de 5,21 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 38,13 % de la part du marché des lignosulfonates en 2026 et devrait croître à un CAGR de 5,03 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante d'additifs biosourcés durables et valorisation des coproduits des usines de pâte | +1.6% | Mondial, avec la plus forte attraction dans l'UE et en Amérique du Nord, et des gains précoces dans les pays nordiques et en Italie | Long terme (≥ 4 ans) |
| Demande en infrastructures et en adjuvants pour béton | +1.5% | Cœur Asie-Pacifique, incluant la Chine, l'Inde et l'ASEAN, avec des retombées au Moyen-Orient et en Afrique et en Amérique du Sud | Court terme (≤ 2 ans) |
| Développement de la granulation des aliments pour animaux | +0.7% | Mondial, avec une influence réglementaire concentrée dans l'UE | Moyen terme (2-4 ans) |
| Exigences de performance des fluides de forage pétrolier | +0.5% | Amérique du Nord et Moyen-Orient et Afrique, incluant le golfe du Mexique, le Moyen-Orient et la mer du Nord | Long terme (≥ 4 ans) |
| Valorisation des coproduits des usines de pâte et mandats de circularité | +0.4% | Marchés de l'UE et de l'OCDE ; gains précoces dans les pays nordiques et en Italie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante d'additifs biosourcés durables et valorisation des coproduits des usines de pâte
Les programmes d'approvisionnement des entreprises évaluent de plus en plus la teneur en matières renouvelables et la traçabilité des additifs industriels. Cette tendance soutient l'utilisation des lignosulfonates dans la construction, l'agriculture et la transformation industrielle, où une alternative biosourcée peut répondre aux exigences de performance. Borregaard a déclaré un EBITDA record pour BioSolutions de 1 209 millions NOK (~131,11 millions USD) en 2025, attribuant ce résultat à la demande d'ingrédients biosourcés multi-actifs et à un renouvellement d'autorisation d'utilisation en alimentation animale pour les produits à base de lignine. Son portefeuille certifié ISCC (International Sustainability and Carbon Certification) PLUS comprend des lignosulfonates, du bioéthanol et de la vanilline, fournissant aux clients des informations documentées sur l'approvisionnement en matières renouvelables. Le marché des lignosulfonates bénéficie lorsque la certification fait partie de la qualification des fournisseurs, car les grades spéciaux vérifiés se distinguent au-delà du simple coût livré. Les producteurs ne disposant pas d'une documentation comparable peuvent rester actifs dans les grades standard, mais font face à un accès plus restreint aux acheteurs ayant des exigences formelles en matière de durabilité.
Demande en infrastructures et en adjuvants pour béton
L'activité dans les infrastructures soutient la demande de réducteurs d'eau à base de lignosulfonate, car la maîtrise des coûts reste importante dans le béton de masse et de résistance conventionnelle. Le marché des lignosulfonates bénéficie de produits qui aident à réduire l'eau de gâchage sans nécessiter le niveau de performance des superplastifiants haut de gamme. Une revue systématique de 2025 a conclu que les superplastifiants à base de lignosulfonate de sodium peuvent favoriser des rapports eau-liant appropriés dans le béton haute performance lorsque les conditions de formulation sont optimisées[1]. Ces données élargissent la discussion pratique au-delà du béton de faible spécification, bien que la plage de performance dépende toujours du dosage et de la conception du système. Les lignosulfonates modifiés peuvent améliorer leur position dans les formulations de béton de gamme intermédiaire grâce à des procédés de raffinage et de greffage qui réduisent les barrières de compatibilité. Cela donne aux producteurs intégrés une raison de développer des grades spécifiques aux applications plutôt que de s'appuyer uniquement sur la production de construction de commodité.
Développement de la granulation des aliments pour animaux
Les fabricants d'aliments utilisent des liants pour améliorer la durabilité des granulés et réduire les fines lors de la manutention et du transport. Les lignosulfonates restent pertinents là où les usines ont besoin de performances de liaison fiables associées à des dossiers de conformité établis. Borregaard a indiqué en 2025 que ses lignosulfonates avaient obtenu l'autorisation d'utilisation dans les aliments pour animaux en Europe, et a cité cette autorisation comme un facteur contribuant aux performances de BioSolutions en 2025. Domsjö Fabriker détient la certification GMP+ et fournit des lignosulfonates à des clients du secteur de l'alimentation animale dans plus de 60 pays. Ces accréditations favorisent les fournisseurs capables de combiner une qualité de produit constante avec la documentation exigée par les fabricants d'aliments commerciaux.
Exigences de performance des fluides de forage pétrolier
Les opérations de forage recherchent des alternatives aux systèmes d'amincissement contenant du chrome et à base d'huile, là où les contrôles environnementaux et les exigences d'élimination sont plus contraignants. Cela crée une ouverture à plus haute valeur ajoutée pour les lignosulfonates capables de répondre aux exigences de performance des fluides sans recourir à ces matériaux. Sappi a lancé Viscowell en 2025 en tant qu'agent d'amincissement de fluide de forage à base de lignosulfonate renouvelable, destiné à remplacer les produits à base de chrome et d'huile. Ce lancement de produit démontre que les fournisseurs de lignosulfonates peuvent cibler les applications de forage par le biais d'un travail de formulation plutôt que par la seule concurrence sur les coûts. La qualification par les prestataires de services pétroliers dépend de la validation technique, de la fiabilité de l'approvisionnement et de la documentation produit. Le marché des lignosulfonates peut donc bénéficier de la demande dans le forage, même si les marchés de la construction restent axés sur des grades standard à moindre coût.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Concurrence des éthers de polycarboxylate et des dispersants synthétiques | -1.8% | Mondial, le plus aigu sur les marchés du béton haute spécification en Amérique du Nord, en Europe et en Asie-Pacifique avancée | Moyen terme (2-4 ans) |
| Dépendance aux matières premières liée à la disponibilité de la mise en pâte au sulfite et variabilité des performances au lessivage par la pluie | -1.3% | Contrainte d'approvisionnement mondiale, particulièrement en Amérique du Nord et en Europe, avec des pertes dues au contrôle des poussières dans les régions ASEAN à fortes précipitations et en Afrique équatoriale | Long terme (≥ 4 ans) |
| Lessivage par la pluie et variabilité des performances dans le contrôle des poussières | -0.4% | Impact national concentré dans les régions à fortes précipitations ; pertes précoces dans les régions subtropicales de l'ASEAN et en Afrique équatoriale | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Concurrence des éthers de polycarboxylate et des dispersants synthétiques
Les éthers de polycarboxylate (PCE) offrent une réduction d'eau, une fluidité et une rétention d'affaissement supérieures dans le béton haute performance et autoplaçant. Une revue systématique de 2025 a conclu que les additifs à base de PCE surpassent les additifs à base de naphtalène et de lignosulfonate dans les applications nécessitant de faibles rapports eau-liant, une haute fluidité, une résistance et une durabilité élevées. Cet avantage de performance limite l'utilisation des lignosulfonates standard dans les spécifications qui privilégient une résistance initiale élevée ou une longue rétention d'affaissement. Les lignosulfonates modifiés peuvent réduire cet écart dans les applications de gamme intermédiaire grâce à l'élimination des sucres et à la copolymérisation par greffage. Shenyang Xingzhenghe Chemical a signalé une teneur réduite en sucres et une compatibilité améliorée avec les mélanges de PCE dans sa mise à niveau de produit lignine de décembre 2025. Le marché des lignosulfonates conserve sa position la plus forte là où la discipline des coûts et une réduction d'eau adéquate, plutôt que maximale, guident la sélection des matériaux.
Dépendance aux matières premières liée à la disponibilité de la mise en pâte au sulfite et variabilité des performances au lessivage par la pluie
Les lignosulfonates sont des coproduits de la mise en pâte au sulfite, de sorte que les producteurs ne peuvent pas augmenter l'offre indépendamment des opérations des usines de pâte. RYAM note que la croissance des lignosulfonates dépend du remplacement des produits pétrochimiques fossiles dans les applications finales, tandis que sa production reste liée à ses opérations cellulosiques plus larges. Cette connexion peut exposer les acheteurs à des tensions d'approvisionnement lorsque les conditions économiques de la pâte incitent les usines à réduire leurs taux d'exploitation, et rend les fermetures et restructurations régionales d'usines pertinentes pour la disponibilité des matériaux. Dans les applications de contrôle des poussières, de fortes précipitations peuvent réduire la durabilité des surfaces traitées et compromettre la proposition de valeur dans les environnements tropicaux. Les fournisseurs ont besoin de conseils d'application et d'une sélection de produits tenant compte des conditions de précipitations locales, plutôt que de traiter toutes les utilisations routières et minières comme équivalentes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
le grade calcium ancre la part tandis que le sodium accélèreLe lignosulfonate de calcium détenait 40,54 % de la part du marché des lignosulfonates en 2026, reflétant sa connexion directe avec la chimie courante de mise en pâte au bisulfite de calcium. Cette voie produit des coproduits à sel de calcium sans étape de conversion supplémentaire, faisant des grades calcium une production naturelle pour de nombreux producteurs intégrés. Burgo Group a indiqué que son usine de Tolmezzo a produit 28 433 tonnes de lignosulfonates en 2025 dans la gamme Bretax de grade calcium. Le modèle opérationnel lie la disponibilité des produits à la configuration de l'usine et fournit une base stable pour les plastifiants pour béton et les applications d'alimentation animale. Les grades magnésium servent les céramiques spéciales, les produits réfractaires et la nutrition animale, où le magnésium peut apporter un bénéfice fonctionnel supplémentaire. Le lignosulfonate d'ammonium est utilisé dans la granulation agrochimique et les applications de contrôle des poussières, où sa teneur en azote peut compléter les performances de liaison.
Le lignosulfonate de sodium devrait croître à un CAGR de 4,78 % jusqu'en 2032, dépassant le taux de croissance global du marché des lignosulfonates. Sa croissance est soutenue par des améliorations de procédés qui réduisent la teneur en sucres réducteurs et par des approches de modification qui améliorent le mélange avec les éthers de polycarboxylate. Shenyang Xingzhenghe Chemical a rapporté ces résultats dans sa mise à niveau de produit de décembre 2025, les présentant comme des améliorations pour les performances des grades d'exportation. Une compatibilité améliorée peut étendre le lignosulfonate de sodium aux spécifications de béton de gamme intermédiaire qui étaient plus difficiles à atteindre avec les matériaux conventionnels. Cela n'élimine pas les avantages des éthers de polycarboxylate (PCE) dans les systèmes de béton exigeants. Cela peut cependant permettre aux clients des marchés sensibles aux prix de réduire leur dépendance au dosage autonome de PCE dans certaines formulations.



Par application :
le béton conserve sa part tandis que le forage ouvre de la valeurLes adjuvants pour béton représentaient 44,67 % de la part du marché des lignosulfonates en 2026 et restent le principal débouché pour ce matériau. Les lignosulfonates sont utilisés comme réducteurs d'eau dans le béton de masse et de résistance conventionnelle, où la fiabilité des performances et le coût sont tous deux importants. Nippon Paper Group identifie les adjuvants pour béton comme faisant partie de son activité de matériaux biomasse, qui a généré 20,0 milliards JPY de chiffre d'affaires net en 2025. Cette présence au sein d'un portefeuille de biomatériaux plus large indique que les fournisseurs intégrés verticalement considèrent la construction comme un canal commercial établi. Les liants pour aliments pour animaux constituent un second débouché majeur, car les usines d'alimentation exigent une qualité de granulés fiable et une conformité documentée des produits. Les fournisseurs européens, notamment Borregaard et Domsjö Fabriker, sont positionnés dans ce canal grâce à l'autorisation des produits et à la documentation GMP+ (Bonnes Pratiques de Fabrication+).
Les additifs pour fluides de forage pétrolier devraient croître à un CAGR de 5,21 % jusqu'en 2032, ce qui en fait l'application à la croissance la plus rapide sur le marché des lignosulfonates. Le segment est soutenu par la demande d'agents d'amincissement de fluides de forage capables de remplacer les produits à base de chrome dans les opérations soumises à des exigences environnementales strictes. Le lancement de Viscowell par Sappi en 2025 constitue un exemple commercial d'un grade de lignosulfonate renouvelable conçu à cet effet. L'application peut offrir une valeur plus élevée que les grades de construction standard, car la qualification dépend de la performance technique, de l'auditabilité et de la livraison constante. Le contrôle des poussières et la stabilisation des routes restent des options viables. Cependant, elles sont soumises à une variabilité dans les zones à fortes précipitations, ce qui limite leur adéquation en Asie du Sud-Est tropicale et en Afrique équatoriale par rapport aux environnements d'infrastructure routière et minière plus secs.

Analyse géographique
Asie-Pacifique : offre et demande dans la même géographie
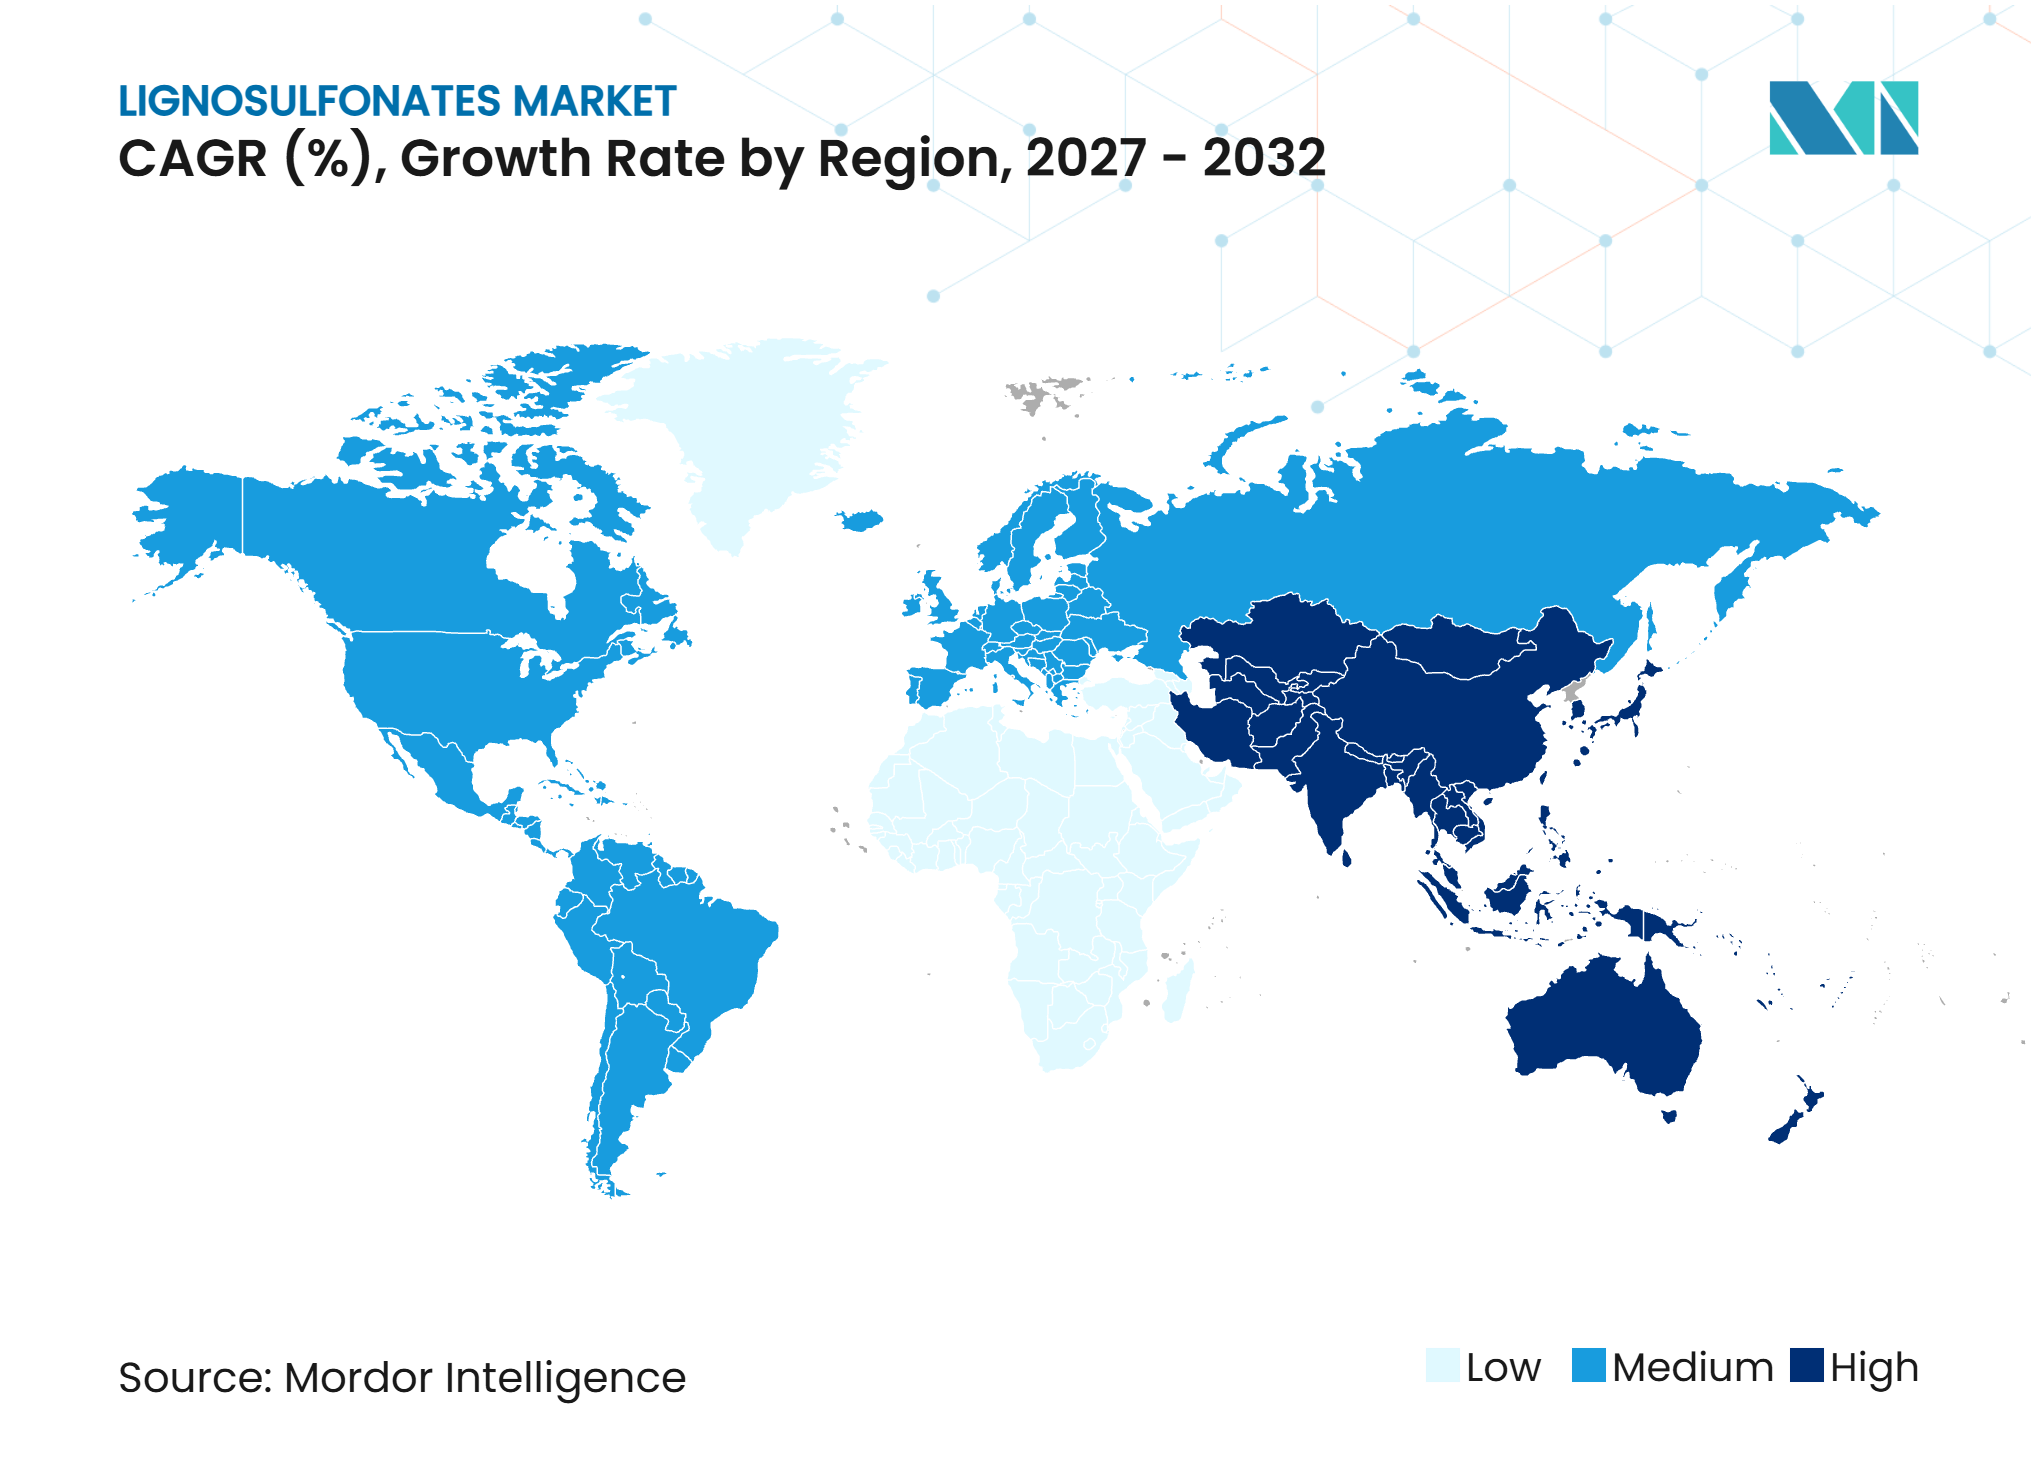
L'Asie-Pacifique détenait 38,13 % de la part du marché des lignosulfonates en 2026 et devrait se développer à un CAGR de 5,03 % jusqu'en 2032. La région combine une coproduction significative de pâte au sulfite avec une demande en infrastructures en Chine, en Inde et en Asie du Sud-Est. Les fournisseurs chinois se concurrencent fortement sur les grades standard et investissent également dans des produits lignine plus spécialisés pour les marchés d'exportation. Shenyang Xingzhenghe Chemical a annoncé des grades de lignine améliorés pour 2025, indiquant une évolution vers de meilleures performances de dispersion et une compatibilité avec les éthers de polycarboxylate (PCE). L'Inde ajoute une demande provenant de la construction et de la nutrition animale, tandis que l'activité au Vietnam, en Indonésie et aux Philippines élargit la base de construction régionale. La documentation produit devient de plus en plus pertinente à mesure que les acheteurs dans la construction exigent des performances d'adjuvants éprouvées et des références en matière de matériaux durables.
Amérique du Nord : la restructuration de l'offre crée des espaces blancs
L'Amérique du Nord fait face à des conditions d'approvisionnement changeantes alors que les producteurs établis reconfigurent leurs portefeuilles de spécialités industrielles. Ingevity a finalisé le transfert de sa ligne de produits de spécialités industrielles et de sa raffinerie de tall oil brut de North Charleston à Mainstream Pine Products, avec effet au 1er janvier 2026, tout en conservant ses produits de dispersants de lignine et de technologies pour chaussées[2]. Ce changement pourrait inciter les clients de la construction et de l'agriculture à élargir leurs listes de fournisseurs approuvés là où la continuité de l'approvisionnement est requise. RYAM reste un producteur important de produits à base de cellulose et commercialise des lignosulfonates ARBO à base de bois via son opération BioNova France. Les États-Unis disposent également d'un cadre réglementaire établi pour les lignosulfonates en tant qu'auxiliaires de granulation, ce qui soutient la demande liée à l'alimentation animale. Les fournisseurs capables d'assurer une logistique fiable et un soutien produit sont bien positionnés pour servir les acheteurs gérant l'incertitude d'approvisionnement.
Europe, Amérique du Sud, et Moyen-Orient et Afrique : profils de demande différenciés
La demande européenne est soutenue par des fournisseurs intégrés qui appliquent des systèmes de management environnemental et de qualité pour servir les secteurs de la construction, de l'agriculture et de la nutrition animale. Domsjö Fabriker détient la certification ISO 14001:2015, qui soutient son approche de management environnemental. Burgo Group a enregistré cinq déclarations environnementales de produits pour les lignosulfonates Bretax en 2025, avec vérification par SGS et enregistrement sur la plateforme internationale EPD. Ce type de documentation peut aider les fournisseurs à répondre aux acheteurs dans la construction qui exigent des informations sur le cycle de vie des produits. L'Amérique du Sud voit une demande pour la granulation des aliments pour animaux et les applications de routes minières, bien que sa production totale reste inférieure à celle de l'Asie-Pacifique. Au Moyen-Orient et en Afrique, l'activité d'exportation vers l'Arabie saoudite et les Émirats arabes unis en 2025 a reflété la demande des applications de construction et du secteur pétrolier. La taille du marché des lignosulfonates dans ces régions dépend de la croissance d'applications sélectives plutôt que d'un schéma de demande unique et uniforme.
Paysage concurrentiel
Concentration du Marché
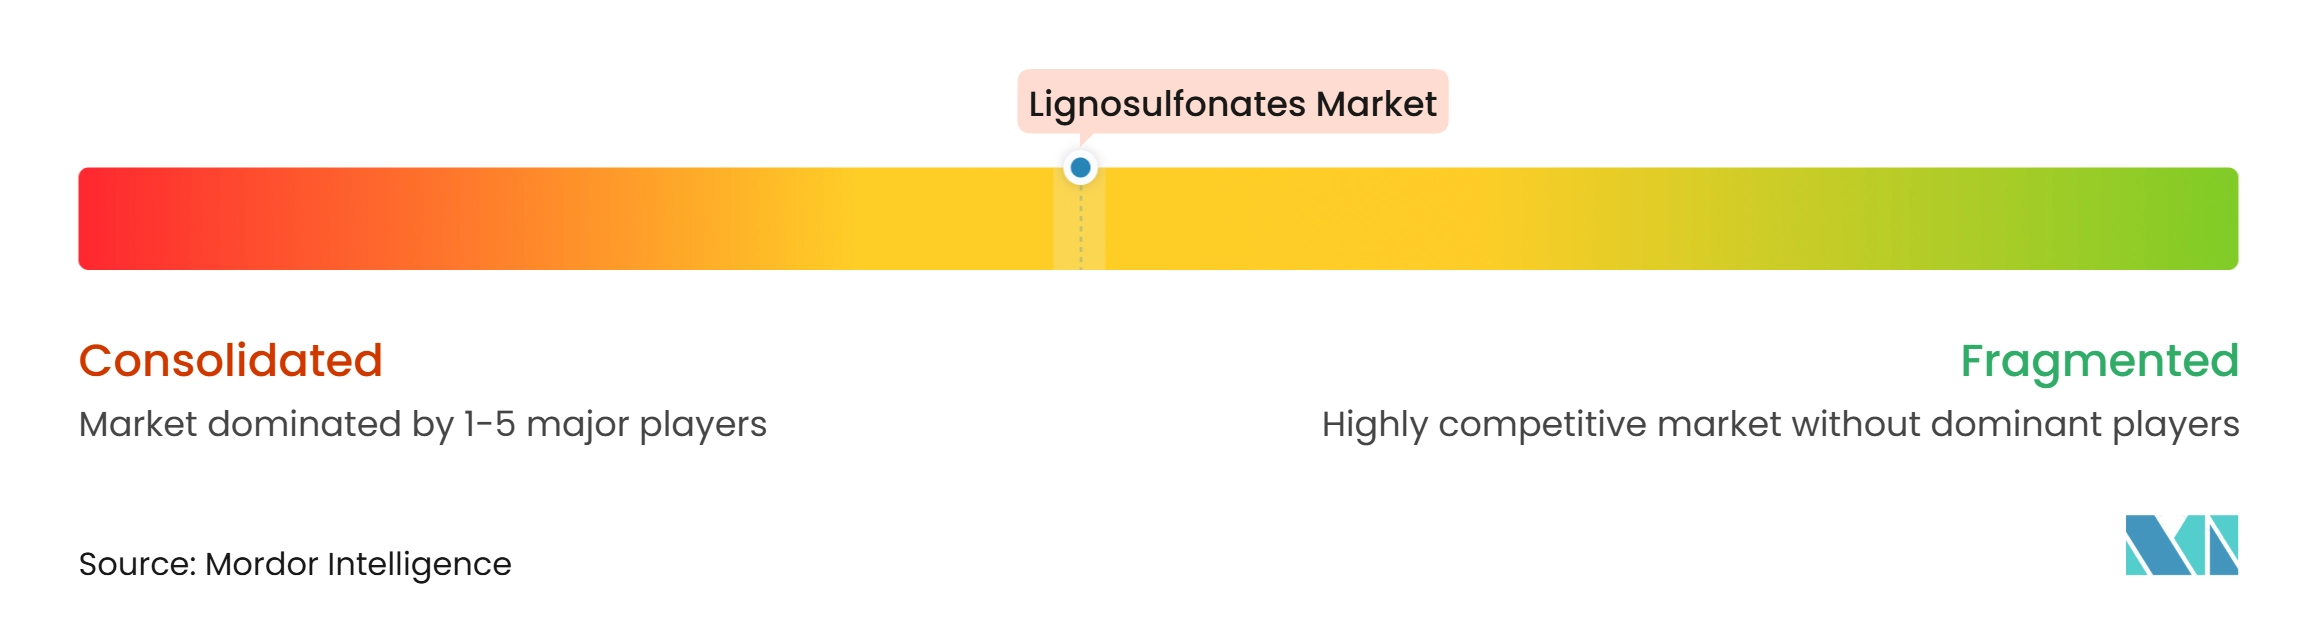
Le marché des lignosulfonates est modérément consolidé. Borregaard, Burgo Group, Domsjö Fabriker, RYAM, Sappi et Nippon Paper Industries se concurrencent par la connaissance des applications, la documentation produit et la production intégrée. L'activité BioSolutions de Borregaard a déclaré un EBITDA record en 2025, soutenu par la demande d'ingrédients biosourcés et un large portefeuille de spécialités. Les fournisseurs européens utilisent la certification, les déclarations environnementales et la documentation liée à l'alimentation animale pour soutenir les canaux d'approvisionnement premium. Les enregistrements EPD de 2025 de Burgo Group pour ses produits Bretax représentent une étape concrète vers la fourniture de données environnementales vérifiées pour plusieurs grades calcium, sodium et ammonium. Ces capacités réduisent la dépendance à la concurrence par les prix à l'extrémité spécialisée du marché.
Les fournisseurs chinois restent importants dans les grades standard de construction et agricoles, se concurrençant sur le prix et de larges portefeuilles de produits. Shenyang Xingzhenghe Chemical a annoncé une mise à niveau en 2025 axée sur une teneur réduite en sucres réducteurs, une meilleure efficacité de dispersion et une compatibilité améliorée avec les mélanges de PCE. Cela reflète une évolution vers des applications plus performantes plutôt que vers la seule fourniture de grades standard. Le lancement de Viscowell par Sappi en 2025 cible l'amincissement sans chrome des fluides de forage avec un produit de lignosulfonate renouvelable. RYAM se distingue avec les lignosulfonates ARBO de sa bioraffinerie de Tartas, qu'elle présente comme des matériaux à base de bois pour des solutions industrielles plus durables. Ces stratégies spécifiques aux produits sont pertinentes car les utilisateurs finaux exigent de plus en plus des preuves d'adéquation à leurs applications spécifiques.
La concurrence future dépendra de la capacité des fournisseurs à maintenir l'accès aux matières premières à base de sulfite tout en améliorant les performances des produits. Les dispersants pour batteries, la granulation du noir de carbone, les fluides de forage et les formulations liées au sol sont des domaines potentiels de développement technique, mais le succès commercial nécessitera une validation par les utilisateurs finaux. La documentation environnementale et la conformité aux exigences des acheteurs peuvent influencer l'accès des fournisseurs en Europe et sur d'autres marchés réglementés. Le schéma concurrentiel varie donc selon l'application, les grades de commodité restant axés sur le prix et les grades spécialisés étant récompensés pour leur soutien technique.
Leaders du secteur des lignosulfonates
-
Borregaard AS
-
RYAM
-
Sappi Limited
-
Nippon Paper Industries Co., Ltd.
-
Domsjö Fabriker
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des lignosulfonates Entreprises couvertes dans ce rapport
- Abelin Polymers
- Borregaard AS
- Burgo Group S.p.A.
- Cardinal Chemicals Pvt Ltd.
- Domsjö Fabriker
- Green Agrochem
- Ingevity Corporation
- NIPPON PAPER INDUSTRIES CO., LTD.
- Qingdao New World Material Co., Ltd.
- RYAM
- Sappi Limited
- Shenyang Xingzhenghe Chemical Co., Ltd.
- The Dallas Group of America
- Tianjin Yeats Additive Co., Ltd.
- Tokyo Chemical Industry Co., Ltd.
Développements industriels récents dans Marché des lignosulfonates
- Février 2026 : Burgo Group a enregistré cinq Déclarations Environnementales de Produits (EPD) pour sa gamme de produits lignosulfonates Bretax sur la plateforme internationale EPD sous la norme ISO 14025:2006. Les produits lignosulfonates enregistrés comprennent Bretax C, Bretax CL, Bretax AML, Bretax SL et Bretax CLRO2.
- Janvier 2026 : Ingevity Corporation a finalisé la cession de sa ligne de produits de spécialités industrielles et de sa raffinerie de tall oil brut de North Charleston à Mainstream Pine Products LLC, avec effet au 1er janvier 2026. La société a conservé ses produits de dispersants de lignine et de technologies pour chaussées.
Périmètre du rapport mondial sur le marché des lignosulfonates
Les lignosulfonates sont des sels polymères anioniques hydrosolubles dérivés en tant que sous-produits du procédé de mise en pâte au sulfite du bois, tel que le bois résineux et l'eucalyptus. Ils sont produits lorsque les copeaux de bois sont traités avec des sels de sulfite ou de bisulfite lors de la mise en pâte, sulfonant ainsi la lignine.
Le marché des lignosulfonates est segmenté par type de produit, application et géographie. Par type de produit, le marché est segmenté en lignosulfonate de sodium, lignosulfonate de calcium, lignosulfonate de magnésium, lignosulfonate d'ammonium et autres types de produits. Par application, le marché est segmenté en adjuvants pour béton, liants pour aliments pour animaux, additifs pour fluides de forage pétrolier, contrôle des poussières et stabilisation des routes, et autres applications. Le rapport couvre également les tailles de marché et les prévisions pour les lignosulfonates dans 15 pays des principales régions. Les tailles de marché et les prévisions sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Lignosulfonate de sodium |
| Lignosulfonate de calcium |
| Lignosulfonate de magnésium |
| Lignosulfonate d'ammonium |
| Autres types de produits |
| Adjuvants pour béton |
| Liants pour aliments pour animaux |
| Additifs pour fluides de forage pétrolier |
| Contrôle des poussières et stabilisation des routes |
| Autres applications |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Lignosulfonate de sodium | |
| Lignosulfonate de calcium | ||
| Lignosulfonate de magnésium | ||
| Lignosulfonate d'ammonium | ||
| Autres types de produits | ||
| Par application | Adjuvants pour béton | |
| Liants pour aliments pour animaux | ||
| Additifs pour fluides de forage pétrolier | ||
| Contrôle des poussières et stabilisation des routes | ||
| Autres applications | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché des lignosulfonates ?
La taille du marché des lignosulfonates était évaluée à 1,27 milliard USD en 2026 et devrait croître de 1,32 milliard USD en 2027 à 1,64 milliard USD d'ici 2032, à un CAGR de 4,37 % durant la période de prévision (2027-2032).
Quelle est la plus grande application des lignosulfonates ?
Les adjuvants pour béton représentaient 44,67 % du marché en 2026 et restent la plus grande application en volume.
Pourquoi les additifs pour fluides de forage pétrolier se développent-ils plus rapidement que les autres applications ?
Le segment devrait croître à un CAGR de 5,21 % jusqu'en 2032, alors que les opérateurs évaluent des alternatives renouvelables aux agents d'amincissement de fluides de forage à base de chrome.
Quelle région est en tête de la demande de lignosulfonates ?
L'Asie-Pacifique détenait une part de 38,13 % en 2026 et devrait se développer à un CAGR de 5,03 % jusqu'en 2032.