
Lignosulfonate Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 1.32 Milliarden US-Dollar |
| Marktgröße (2032) | 1.64 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.37 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Lignosulfonate Marktanalyse von Mordor Intelligence
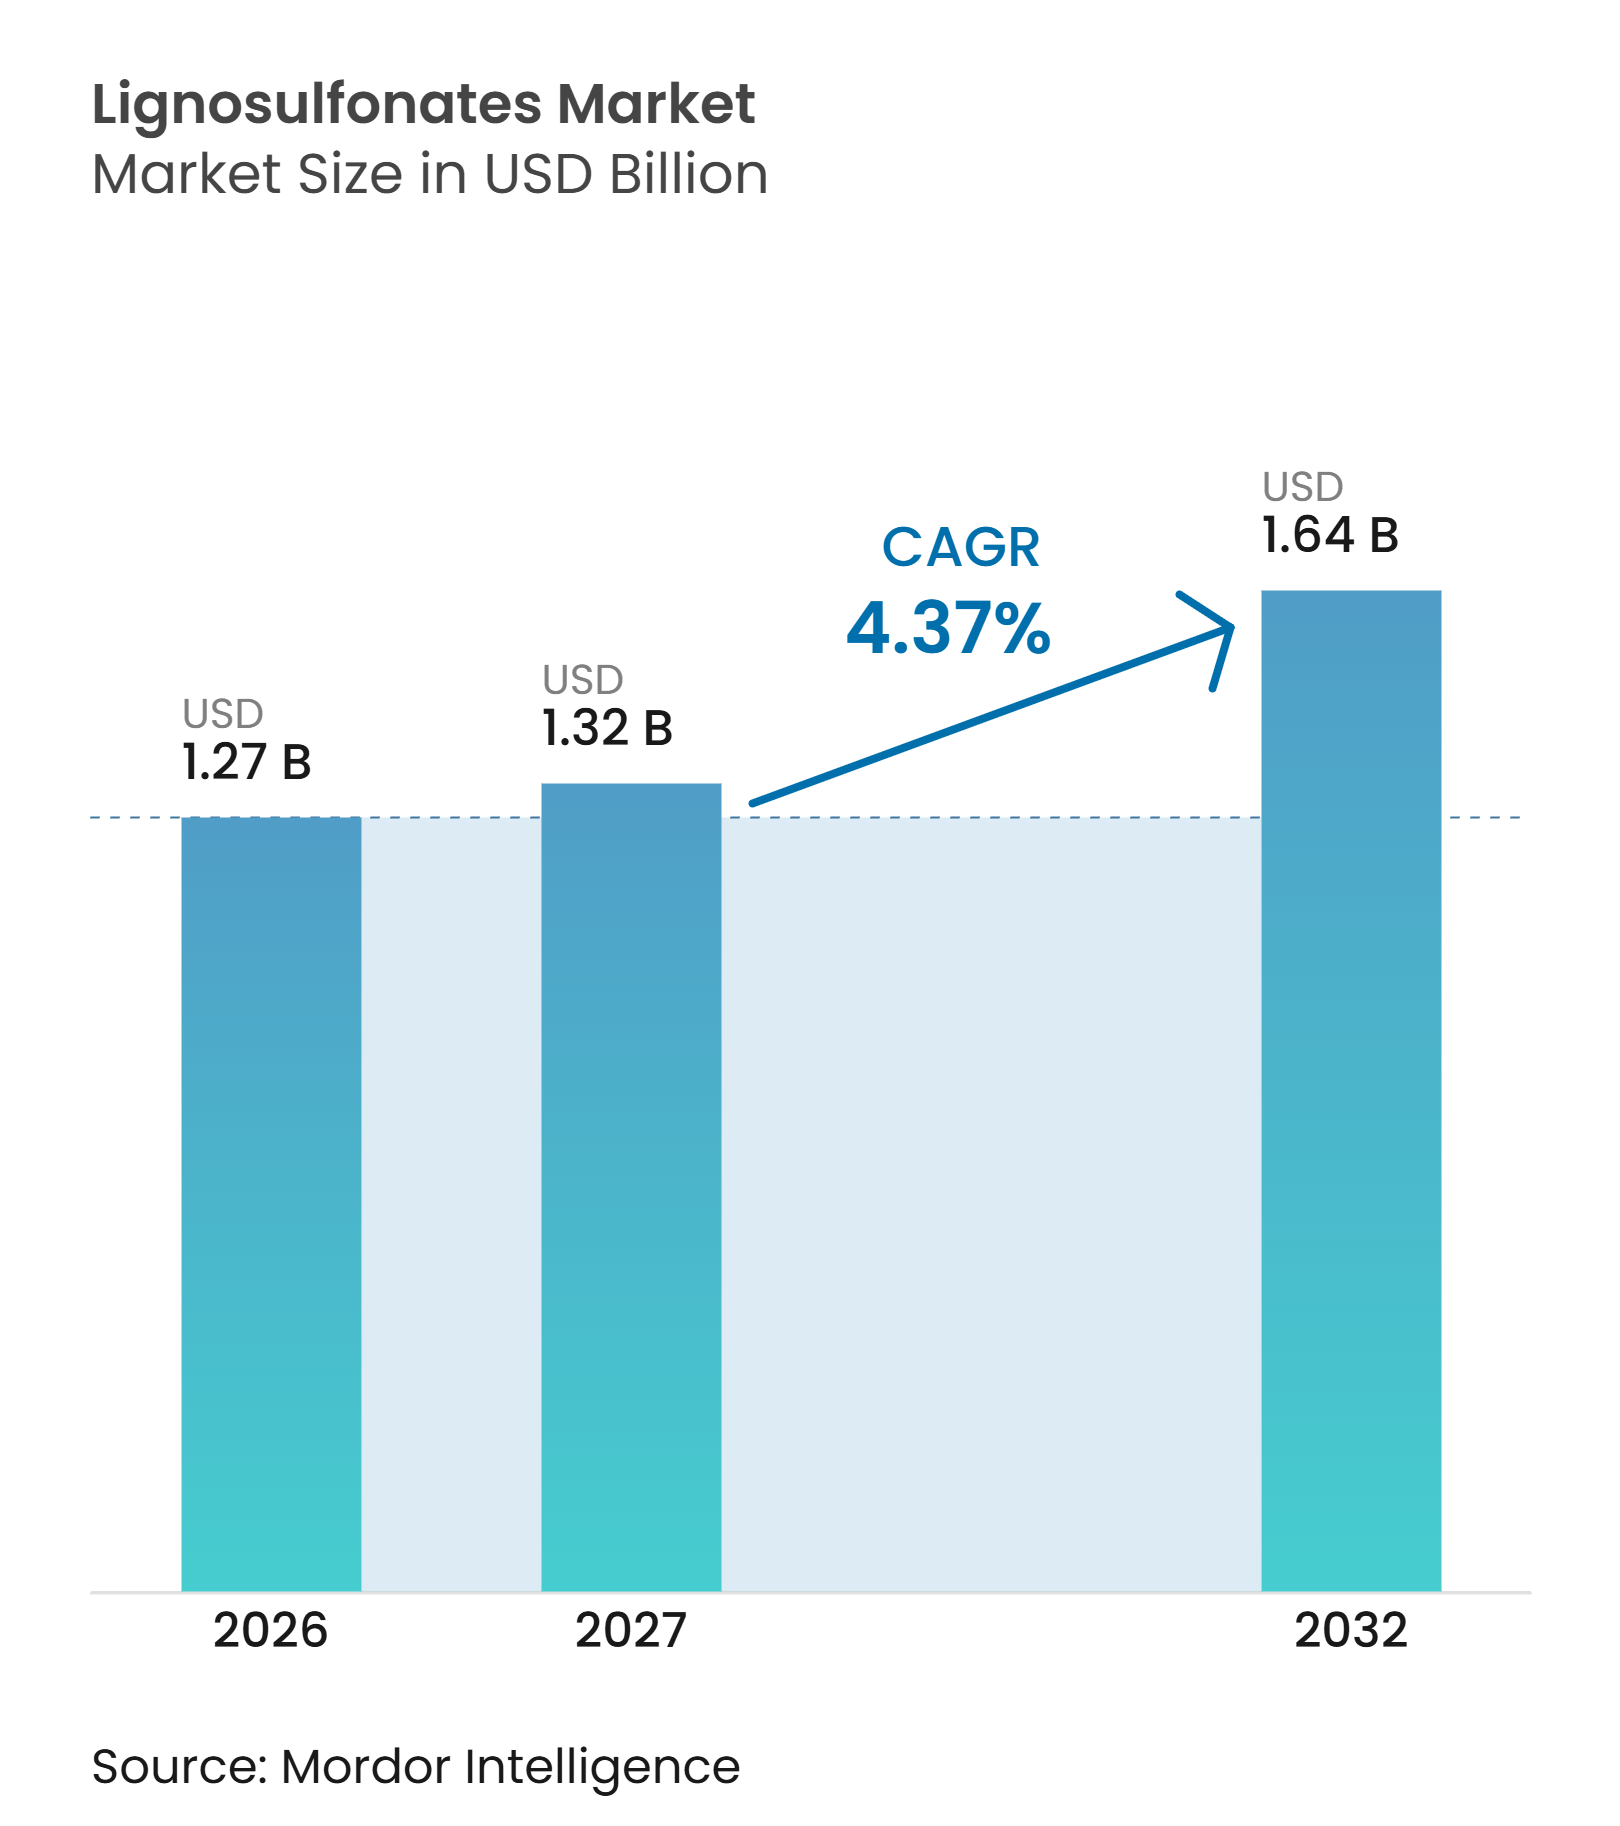
Die Marktgröße des Lignosulfonate-Marktes wurde 2026 auf 1,27 Milliarden USD geschätzt und soll von 1,32 Milliarden USD im Jahr 2027 auf 1,64 Milliarden USD bis 2032 wachsen, bei einer CAGR von 4,37 % während des Prognosezeitraums (2027–2032). Der Lignosulfonate-Markt bedient Anwendungen in den Bereichen Bau, Tierernährung, Bohrung und Staubkontrolle mit biobasierten Dispergiermitteln und Bindemitteln, die aus der Sulfitzellstoffherstellung gewonnen werden. Die Nachfrage wird durch Beschaffungsanforderungen für erneuerbare Einsatzstoffe, strengere Produktdokumentation und die Notwendigkeit zur Kostenkontrolle bei großtechnischen Anwendungen gestützt. Hersteller mit zertifizierten Spezialqualitäten können Käufer ansprechen, die verifizierte Lieferketten voraussetzen, während Standardqualitäten weiterhin hauptsächlich über Preis und lokale Verfügbarkeit konkurrieren. Der Markt sieht sich zudem einer Angebotseinschränkung gegenüber, da die Produktion von den Betriebsabläufen der Sulfitzellstoffmühlen abhängt, auch wenn die Nachfrage in Bau und Landwirtschaft eigenen Zyklen folgt. Der Wettbewerb mit synthetischen Superplastifizierern ist im Hochleistungsbeton am stärksten, während modifizierte Qualitäten die Kompatibilität und Wasserreduktionsleistung für Anwendungen verbessern können, bei denen Konformität, technische Qualifikation und Lieferkosten die Kaufentscheidungen prägen.
Wichtigste Erkenntnisse des Berichts
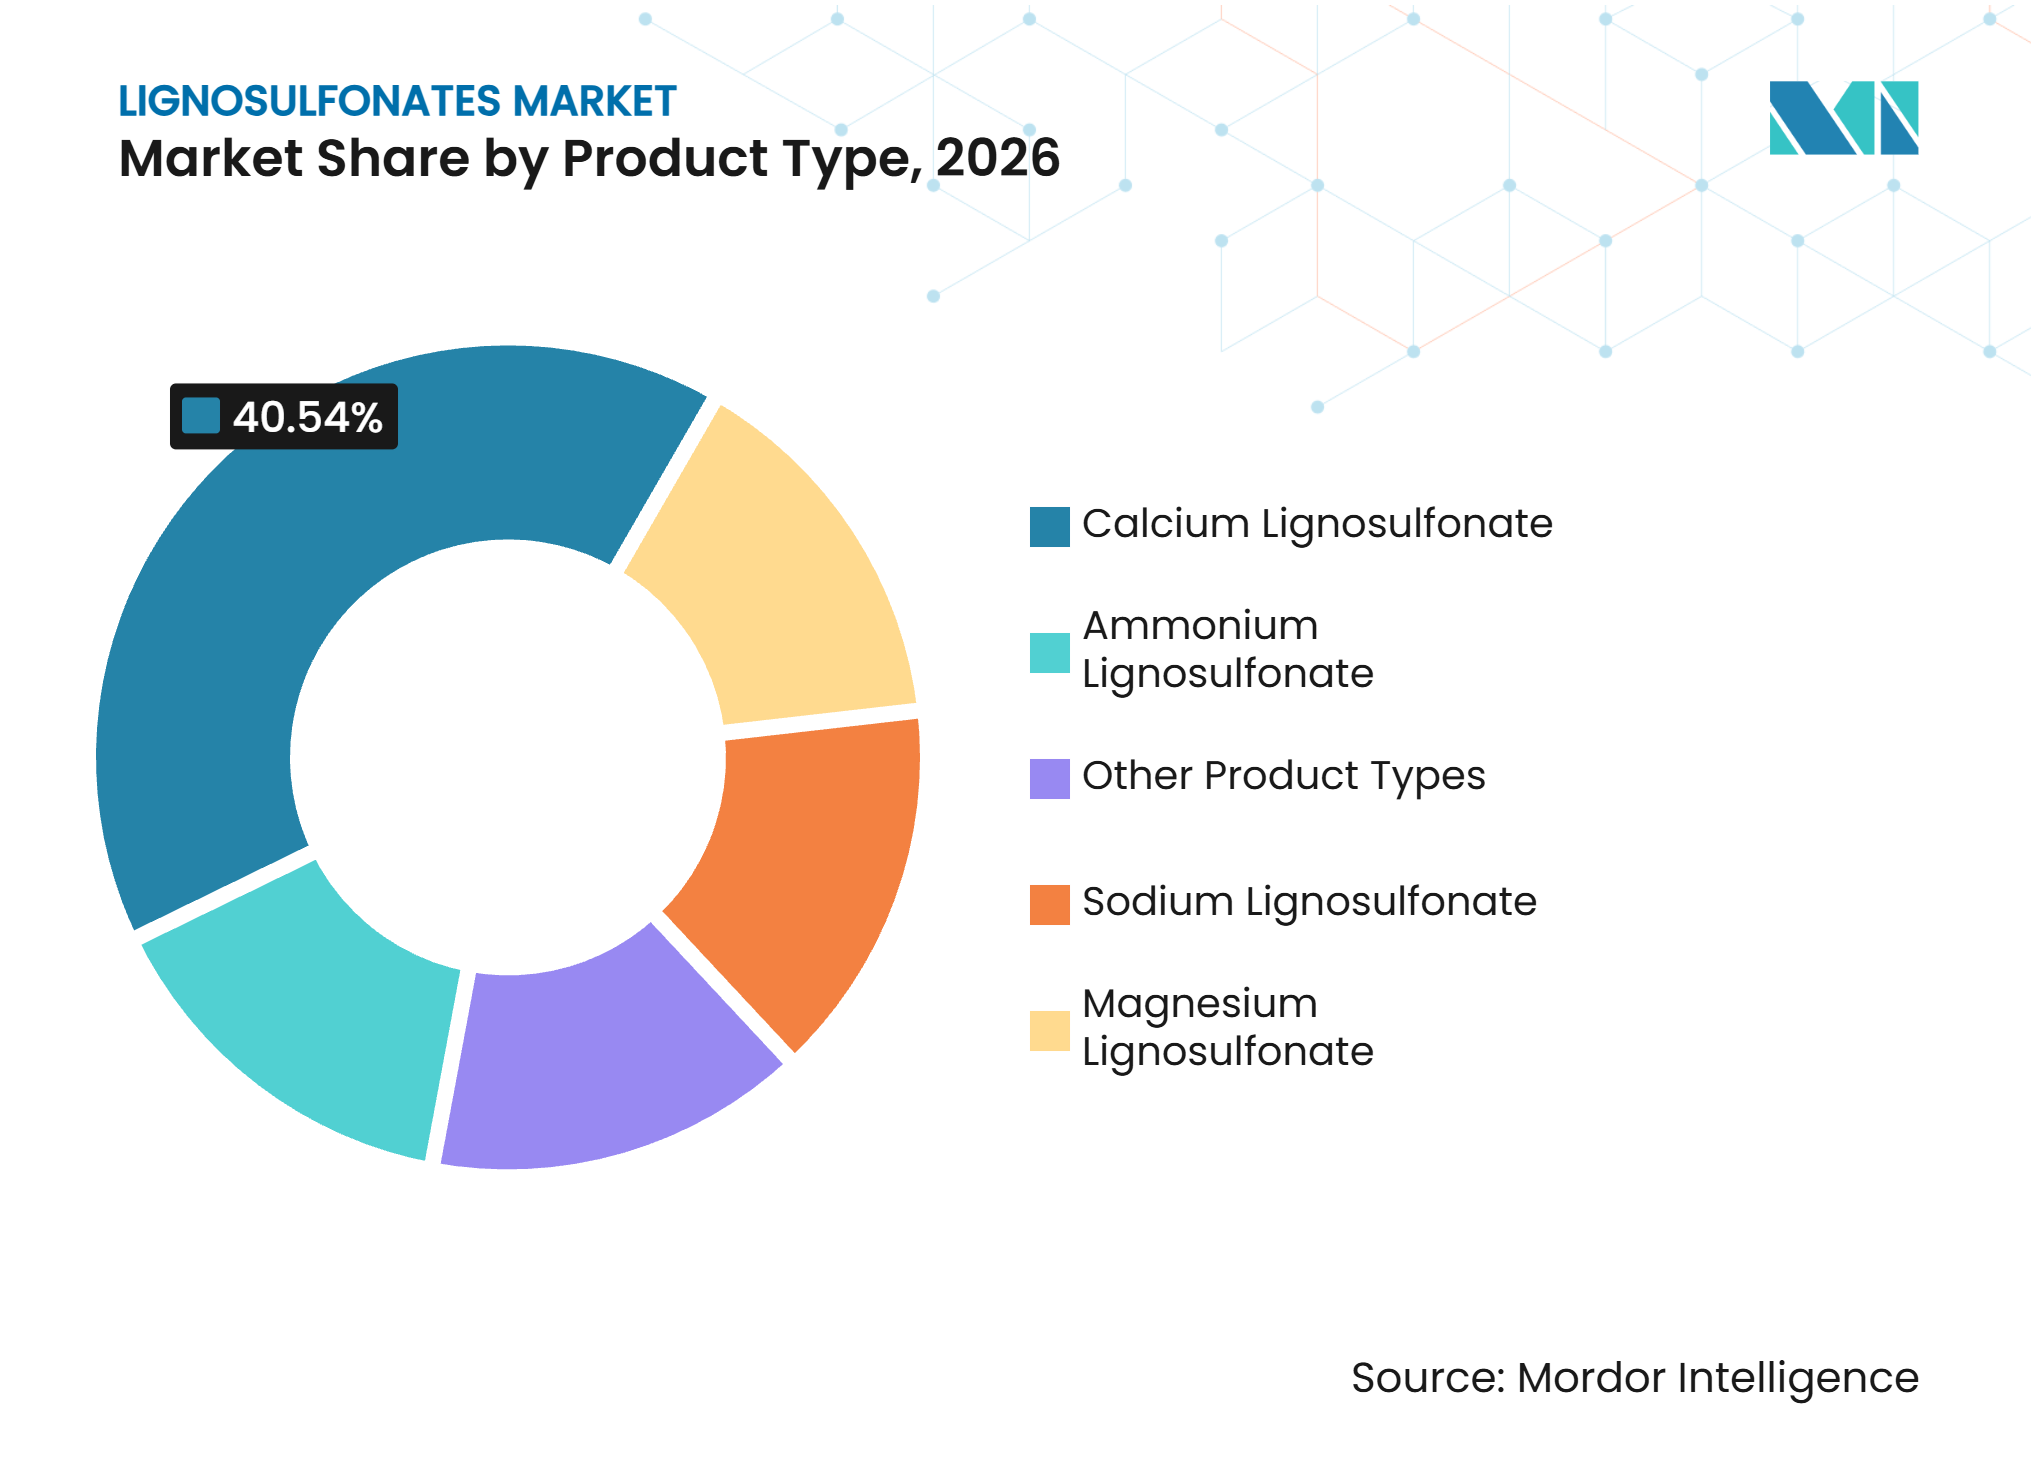
- Nach Produkttyp hielt Calciumlignosulfonat im Jahr 2026 einen Marktanteil von 40,54 % am Lignosulfonate-Markt, während Natriumlignosulfonat bis 2032 mit einer CAGR von 4,78 % wachsen soll.
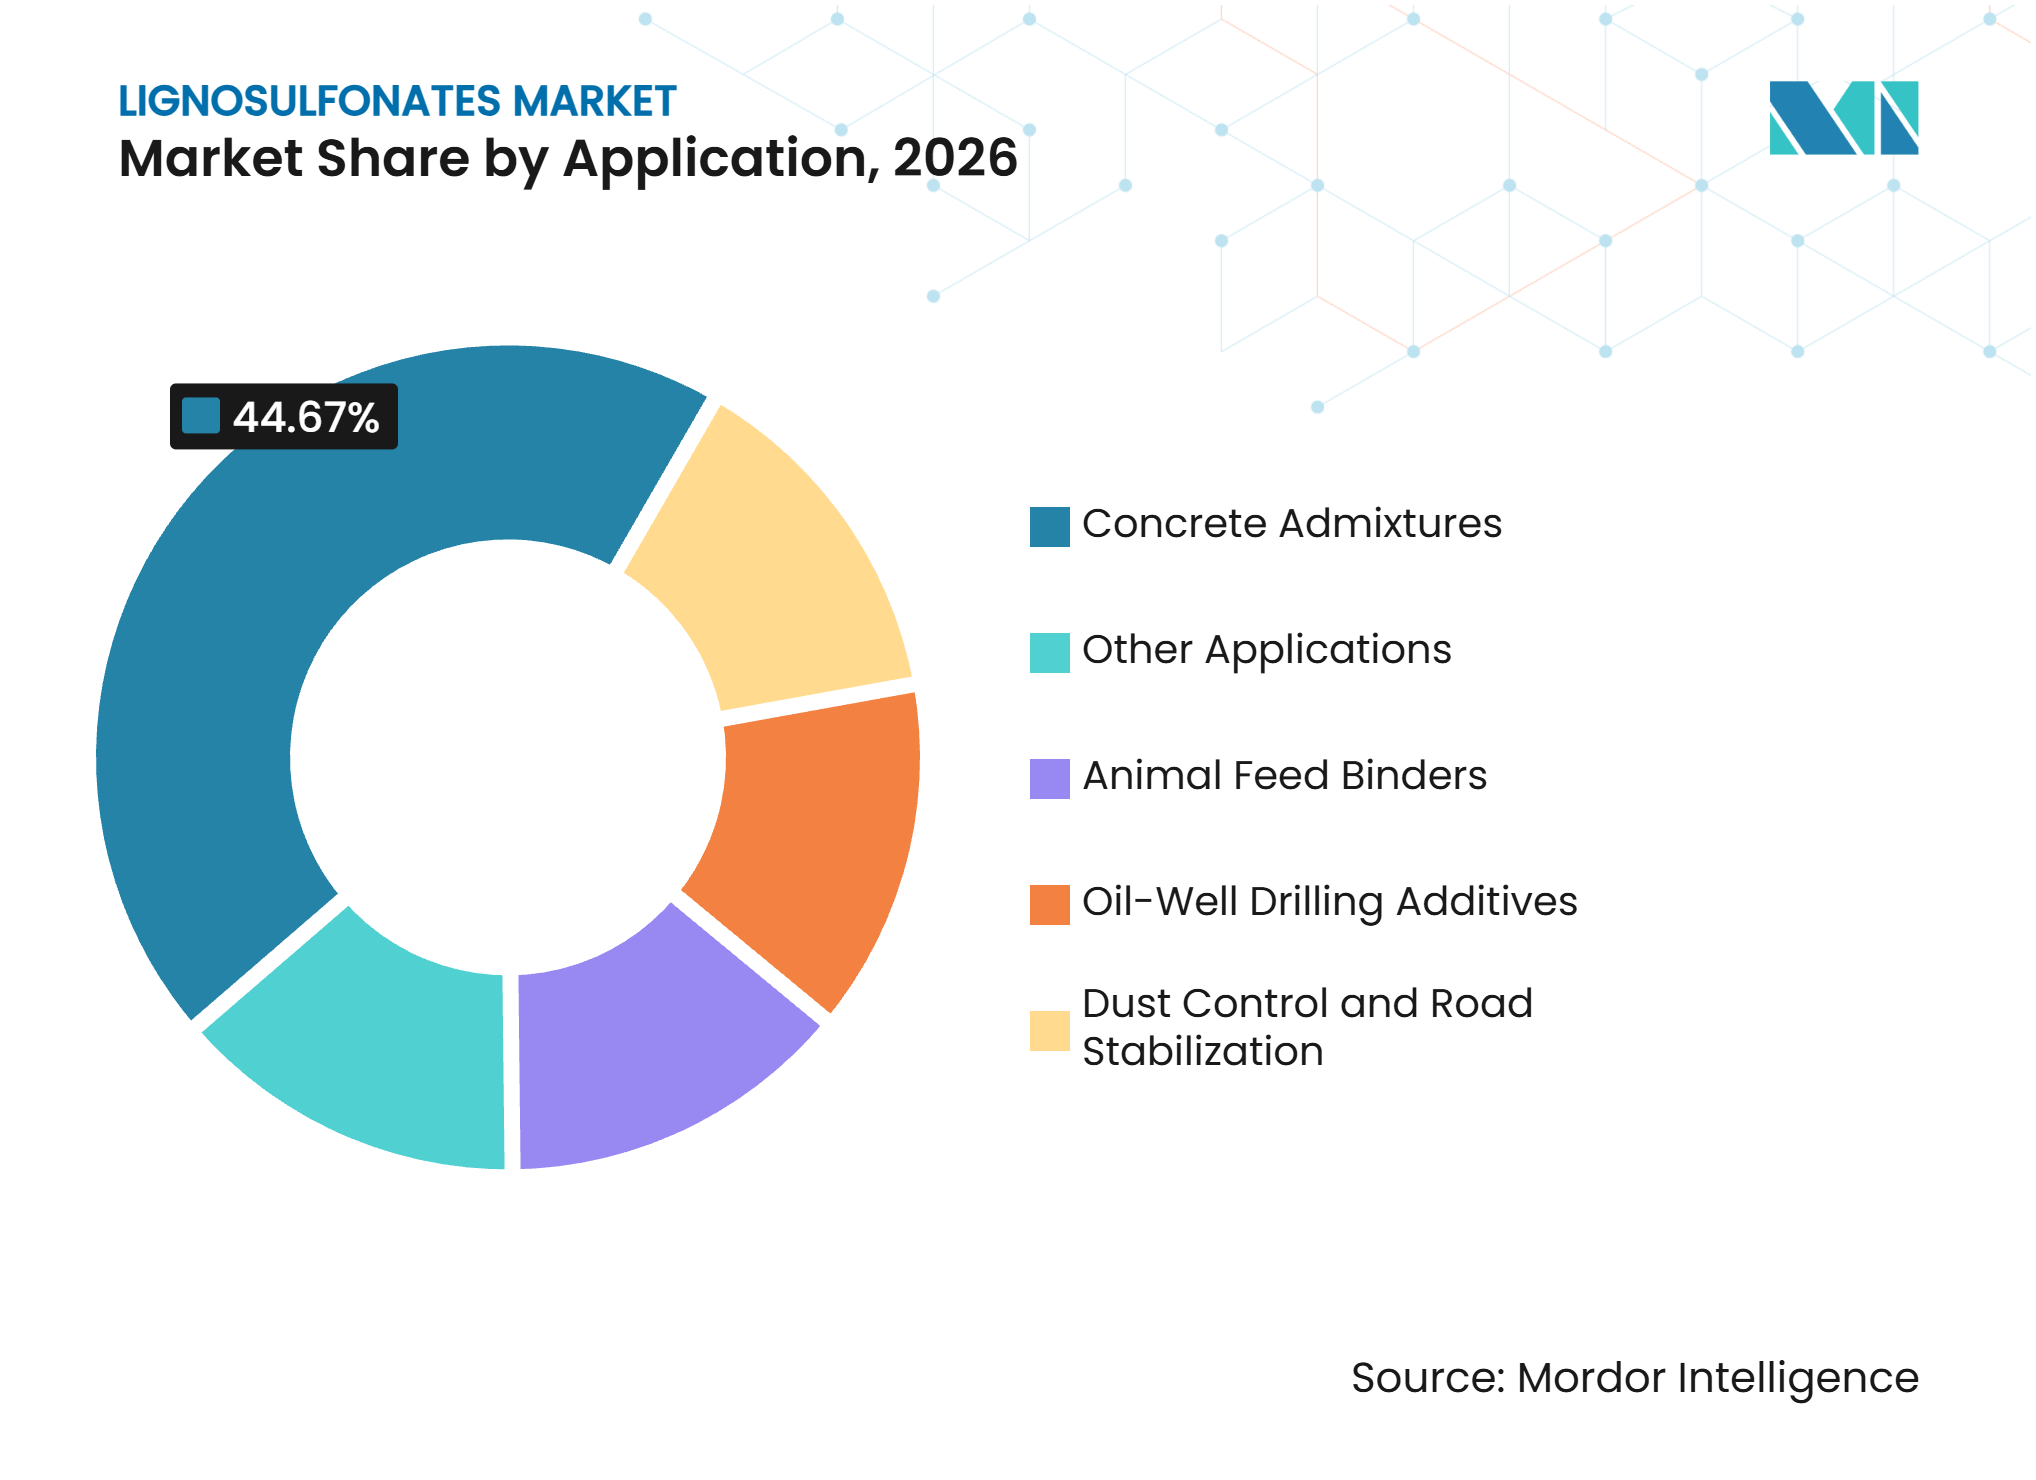
- Nach Anwendung entfielen auf Betonzusatzmittel im Jahr 2026 44,67 % des Marktanteils am Lignosulfonate-Markt, während Ölbohrungsadditive bis 2032 mit einer CAGR von 5,21 % wachsen sollen.
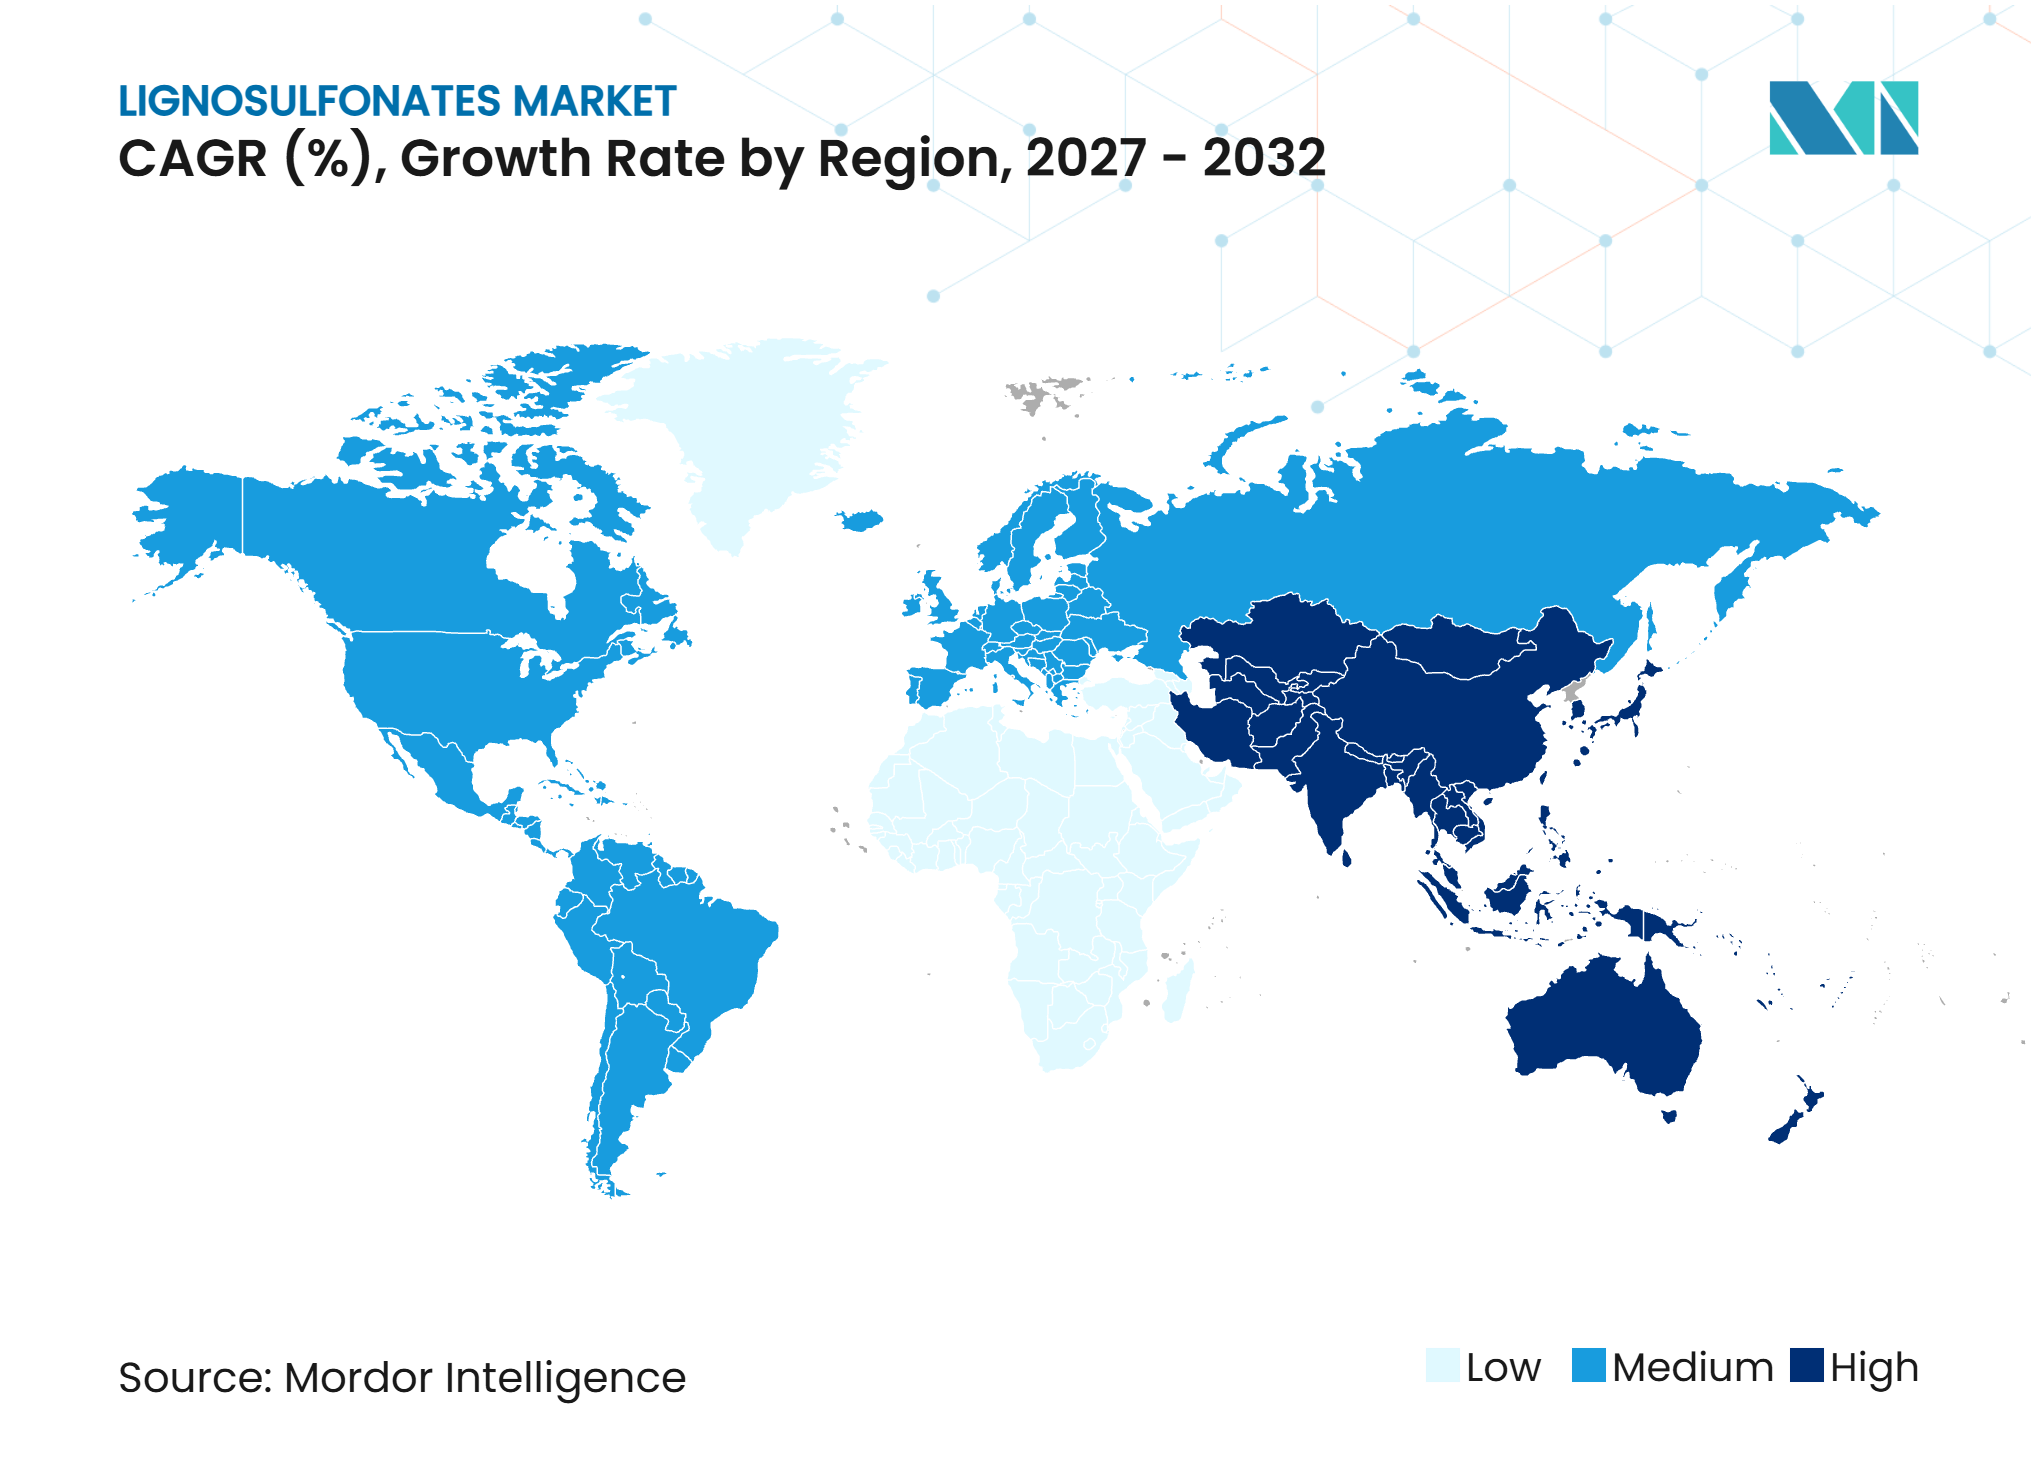
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Marktanteil von 38,13 % am Lignosulfonate-Markt und soll bis 2032 mit einer CAGR von 5,03 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach nachhaltigen biobasierten Additiven und Valorisierung von Zellstoffmühlen-Koppelprodukten | +1.6% | Global, mit dem stärksten Zug in der EU und Nordamerika sowie frühen Gewinnen in den nordischen Ländern und Italien | Langfristig (≥ 4 Jahre) |
| Infrastruktur- und Betonzusatzmittelnachfrage | +1.5% | Asien-Pazifik als Kernregion, einschließlich China, Indien und ASEAN, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika sowie Südamerika | Kurzfristig (≤ 2 Jahre) |
| Ausweitung der Tierfutterpelletierung | +0.7% | Global, mit regulatorischem Schwerpunkt in der EU | Mittelfristig (2–4 Jahre) |
| Leistungsanforderungen an Ölbohrspülungen | +0.5% | Nordamerika sowie Naher Osten und Afrika, einschließlich Golf von Mexiko, Naher Osten und Nordsee | Langfristig (≥ 4 Jahre) |
| Valorisierung von Zellstoffmühlen-Koppelprodukten und Kreislaufwirtschaftsauflagen | +0.4% | EU- und OECD-Märkte; frühe Gewinne in den nordischen Ländern und Italien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach nachhaltigen biobasierten Additiven und Valorisierung von Zellstoffmühlen-Koppelprodukten
Unternehmenseinkaufsprogramme bewerten zunehmend den erneuerbaren Anteil und die Rückverfolgbarkeit industrieller Additive. Dieser Trend unterstützt den Einsatz von Lignosulfonaten in Bau, Landwirtschaft und industrieller Verarbeitung, wo eine biobasierte Alternative die Leistungsanforderungen erfüllen kann. Borregaard meldete für 2025 ein Rekord-EBITDA im Bereich BioSolutions von NOK 1.209 Millionen (ca. 131,11 Millionen USD) und führte dies auf die Nachfrage nach multifunktionalen biobasierten Inhaltsstoffen sowie eine erneuerte Futtermittelzulassung für Ligninprodukte zurück. Das nach International Sustainability and Carbon Certification (ISCC) PLUS zertifizierte Portfolio umfasst Lignosulfonate, Bioethanol und Vanillin und liefert Kunden dokumentierte Informationen zur erneuerbaren Beschaffung. Der Lignosulfonate-Markt profitiert, wenn Zertifizierung Teil der Lieferantenqualifikation ist, da verifizierte Spezialqualitäten auf mehr als nur den Lieferpreis konkurrieren. Hersteller ohne vergleichbare Dokumentation können in Standardqualitäten aktiv bleiben, haben jedoch eingeschränkten Zugang zu Käufern mit formalen Nachhaltigkeitsanforderungen.
Infrastruktur- und Betonzusatzmittelnachfrage
Infrastrukturaktivitäten stützen die Nachfrage nach lignosulfonatbasierten Wasserreduktionsmitteln, da Kostenkontrolle bei Massenbeton und Beton konventioneller Festigkeit wichtig bleibt. Der Lignosulfonate-Markt profitiert von Produkten, die die Zugabewassermenge reduzieren helfen, ohne das Leistungsniveau hochwertiger Superplastifizierer zu erfordern. Eine systematische Übersichtsarbeit aus dem Jahr 2025 ergab, dass Superplastifizierer auf Basis von Natriumlignosulfonat geeignete Wasser-Bindemittel-Verhältnisse in Hochleistungsbeton unterstützen können, wenn die Formulierungsbedingungen optimiert werden[1]. Diese Erkenntnisse erweitern die praktische Diskussion über Beton mit niedrigen Anforderungen hinaus, obwohl der Leistungsbereich weiterhin von Dosierung und Systemdesign abhängt. Modifizierte Lignosulfonate können ihre Position in Betonformulierungen mittlerer Güte durch Raffinierung und Pfropfprozesse verbessern, die Kompatibilitätshürden reduzieren. Dies gibt integrierten Herstellern einen Anreiz, anwendungsspezifische Qualitäten zu entwickeln, anstatt sich ausschließlich auf die Standardproduktion für den Baubereich zu stützen.
Ausweitung der Tierfutterpelletierung
Futtermittelhersteller verwenden Bindemittel, um die Pelletbeständigkeit zu verbessern und den Feinanteil bei Handhabung und Transport zu reduzieren. Lignosulfonate bleiben relevant, wo Mühlen eine zuverlässige Bindeleistung in Verbindung mit etablierten Konformitätsnachweisen benötigen. Borregaard meldete 2025, dass seine Lignosulfonate die Zulassung für den Einsatz in Tierfutter in Europa erhalten haben, und nannte diese Zulassung als Beitrag zur Leistung von BioSolutions im Jahr 2025. Domsjö Fabriker verfügt über die GMP+-Zertifizierung und beliefert Futtermittelkunden in mehr als 60 Ländern mit Lignosulfonat. Diese Nachweise begünstigen Lieferanten, die gleichbleibende Produktqualität mit der von gewerblichen Futtermittelherstellern geforderten Dokumentation verbinden können.
Leistungsanforderungen an Ölbohrspülungen
Bohrbetriebe suchen nach Alternativen zu chromhaltigen und ölbasierten Verdünnungssystemen, wo Umweltauflagen und Entsorgungsanforderungen anspruchsvoller sind. Dies eröffnet eine höherwertige Möglichkeit für Lignosulfonate, die Flüssigkeitsleistungsanforderungen erfüllen können, ohne auf diese Materialien angewiesen zu sein. Sappi führte 2025 Viscowell als erneuerbares Lignosulfonat-Bohrverdünnungsmittel ein, das chrom- und ölbasierte Produkte ersetzen soll. Die Produkteinführung zeigt, dass Lignosulfonat-Lieferanten Bohranwendungen durch Formulierungsarbeit und nicht allein durch Preiswettbewerb erschließen können. Die Qualifizierung durch Ölfelddienstleister hängt von technischer Validierung, Versorgungszuverlässigkeit und Produktdokumentation ab. Der Lignosulfonate-Markt kann daher von der Bohrnachfrage profitieren, auch wenn Baumärkte weiterhin auf kostengünstige Standardqualitäten ausgerichtet sind.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wettbewerb durch Polycarboxylatether und synthetische Dispergiermittel | -1.8% | Global, am stärksten in Märkten für hochspezifizierte Betonprodukte in Nordamerika, Europa und dem fortgeschrittenen Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Rohstoffabhängigkeit von der Verfügbarkeit der Sulfitzellstoffherstellung und Leistungsvariabilität durch Regenauswaschung | -1.3% | Globale Angebotseinschränkung, insbesondere in Nordamerika und Europa, mit Staubkontrollverlusten in regenreichen ASEAN-Regionen und dem äquatorialen Afrika | Langfristig (≥ 4 Jahre) |
| Regenauswaschung und Leistungsvariabilität bei der Staubkontrolle | -0.4% | Nationale Auswirkungen konzentriert in regenreichen Regionen; frühe Verluste im subtropischen ASEAN und äquatorialen Afrika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wettbewerb durch Polycarboxylatether und synthetische Dispergiermittel
Polycarboxylatether (PCE) bieten eine stärkere Wasserreduktion, Fließfähigkeit und Konsistenzerhalt in Hochleistungs- und selbstverdichtendem Beton. Eine systematische Übersichtsarbeit aus dem Jahr 2025 kam zu dem Schluss, dass PCE-basierte Additive Naphthalin- und Lignosulfonat-Additive in Anwendungen übertreffen, die niedrige Wasser-Bindemittel-Verhältnisse, hohe Fließfähigkeit, Festigkeit und Dauerhaftigkeit erfordern. Dieser Leistungsvorteil schränkt den Einsatz von Standard-Lignosulfonaten in Spezifikationen ein, die hohe Frühfestigkeit oder langen Konsistenzerhalt priorisieren. Modifizierte Lignosulfonate können diese Lücke in Anwendungen mittlerer Güte durch Zuckerentfernung und Pfropfcopolymerisation verringern. Shenyang Xingzhenghe Chemical meldete im Rahmen seines Produktupgrades für Ligninprodukte im Dezember 2025 einen reduzierten Zuckergehalt und verbesserte Kompatibilität mit PCE-Mischungen. Der Lignosulfonate-Markt behält seine stärkste Position dort, wo Kostendisziplin und eine ausreichende – statt maximale – Wasserreduktion die Materialauswahl leiten.
Rohstoffabhängigkeit von der Verfügbarkeit der Sulfitzellstoffherstellung und Leistungsvariabilität durch Regenauswaschung
Lignosulfonate sind Koppelprodukte der Sulfitzellstoffherstellung, sodass Hersteller das Angebot nicht unabhängig von den Mühlenoperationen steigern können. RYAM stellt fest, dass das Wachstum von Lignosulfonaten davon abhängt, fossile Petrochemikalien in Endanwendungen zu ersetzen, während die eigene Produktion mit den übergeordneten Zelluloseoperationen verknüpft bleibt. Diese Verbindung kann Käufer einer Angebotsverknappung aussetzen, wenn Zellstoffökonomie die Mühlen zur Reduzierung der Betriebsraten veranlasst, und macht regionale Mühlenabschaltungen und Restrukturierungen für die Materialverfügbarkeit relevant. Bei Staubkontrollanwendungen kann starker Niederschlag die Haltbarkeit behandelter Oberflächen verringern und das Wertversprechen in tropischen Umgebungen untergraben. Lieferanten benötigen Anwendungshinweise und Produktauswahl, die die lokalen Niederschlagsbedingungen berücksichtigen, anstatt alle Straßen- und Bergbauanwendungen als gleichwertig zu behandeln.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Calciumqualität verankert den Marktanteil, während Natrium beschleunigtCalciumlignosulfonat hielt 2026 einen Marktanteil von 40,54 % am Lignosulfonate-Markt, was seine direkte Verbindung zur gängigen Calciumhydrogensulfit-Zellstoffchemie widerspiegelt. Dieser Prozess erzeugt Calciumsalz-Koppelprodukte ohne einen zusätzlichen Umwandlungsschritt, was Calciumqualitäten zu einem natürlichen Ergebnis für viele integrierte Hersteller macht. Burgo Group meldete, dass sein Werk in Tolmezzo im Jahr 2025 28.433 Tonnen Lignosulfonate innerhalb der Calciumqualitäts-Bretax-Reihe produzierte. Das Betriebsmodell verknüpft die Produktverfügbarkeit mit der Mühlenkonfiguration und bietet eine stabile Basis für Betonweichmacher und Futtermittelanwendungen. Magnesiumqualitäten dienen Spezialkeramik, feuerfesten Produkten und der Tierernährung, wo Magnesium einen zusätzlichen funktionalen Nutzen bieten kann. Ammoniumlignosulfonat wird bei der Granulierung von Agrochemikalien und Staubkontrollanwendungen eingesetzt, wo sein Stickstoffgehalt die Bindeleistung ergänzen kann.
Natriumlignosulfonat soll bis 2032 mit einer CAGR von 4,78 % wachsen und damit die Wachstumsrate des Gesamtmarktes für Lignosulfonate übertreffen. Das Wachstum wird durch Prozessverbesserungen gestützt, die den Gehalt an reduzierenden Zuckern senken, sowie durch Modifikationsansätze, die die Mischbarkeit mit Polycarboxylatethern verbessern. Shenyang Xingzhenghe Chemical meldete diese Ergebnisse in seinem Produktupgrade vom Dezember 2025 und präsentierte sie als Verbesserungen für die Exportqualitätsleistung. Verbesserte Kompatibilität kann Natriumlignosulfonat auf Betonspezifikationen mittlerer Güte ausdehnen, die mit konventionellen Materialien schwerer zu erfüllen waren. Dies beseitigt nicht die Vorteile von Polycarboxylatether (PCE) in anspruchsvollen Betonsystemen. Es kann jedoch Kunden in preissensiblen Märkten ermöglichen, die Abhängigkeit von eigenständiger PCE-Dosierung in ausgewählten Formulierungen zu reduzieren.


Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Beton hält den Marktanteil, während Bohrung Wertpotenzial erschließtBetonzusatzmittel entfielen 2026 auf 44,67 % des Marktanteils am Lignosulfonate-Markt und bleiben der wichtigste Absatzkanal für das Material. Lignosulfonate werden als Wasserreduktionsmittel in Massenbeton und Beton konventioneller Festigkeit eingesetzt, wo sowohl zuverlässige Leistung als auch Kosten wichtig sind. Nippon Paper Group identifiziert Betonzusatzmittel als Teil seines Biomaterialiengeschäfts, das 2025 einen Nettoumsatz von JPY 20,0 Milliarden erzielte. Diese Präsenz innerhalb eines breiteren Biomaterialienportfolios zeigt, dass vertikal integrierte Lieferanten den Baubereich als etablierten Vertriebskanal betrachten. Tierfutterbinder bieten einen zweiten wichtigen Absatzkanal, da Futtermittelmühlen eine zuverlässige Pelletqualität und dokumentierte Produktkonformität benötigen. Europäische Lieferanten, darunter Borregaard und Domsjö Fabriker, sind in diesem Kanal durch Produktzulassung und Good Manufacturing Practice+ (GMP+)-Dokumentation positioniert.
Ölbohrungsadditive sollen bis 2032 mit einer CAGR von 5,21 % wachsen und sind damit die am schnellsten wachsende Anwendung im Lignosulfonate-Markt. Das Segment wird durch die Nachfrage nach Bohrspülungsverdünnern gestützt, die chrombasierte Produkte in Betrieben mit strengen Umweltanforderungen ersetzen können. Sappis Viscowell-Einführung im Jahr 2025 liefert ein kommerzielles Beispiel für eine erneuerbare Lignosulfonatqualität, die für diesen Einsatz konzipiert wurde. Die Anwendung kann einen höheren Wert als Standardbauqualitäten bieten, da die Qualifizierung von technischer Leistung, Prüfbarkeit und konsistenter Lieferung abhängt. Staubkontrolle und Straßenstabilisierung bleiben praktikable Optionen. Sie unterliegen jedoch Schwankungen in Gebieten mit häufigem Niederschlag, was ihre Eignung im tropischen Südostasien und äquatorialen Afrika im Vergleich zu trockeneren Straßeninfrastruktur- und Bergbauumgebungen einschränkt.

Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Asien-Pazifik: Angebot und Nachfrage in derselben Region
Asien-Pazifik hielt 2026 einen Marktanteil von 38,13 % am Lignosulfonate-Markt und soll bis 2032 mit einer CAGR von 5,03 % wachsen. Die Region vereint eine bedeutende Sulfitzellstoff-Koproduktion mit Infrastrukturnachfrage in China, Indien und Südostasien. Chinesische Lieferanten konkurrieren stark bei Standardqualitäten und investieren auch in speziellere Ligninprodukte für Exportmärkte. Shenyang Xingzhenghe Chemical meldete für 2025 aufgewertete Ligninqualitäten, was auf eine Verlagerung hin zu verbesserter Dispergierleistung und Polycarboxylatether (PCE)-Kompatibilität hindeutet. Indien trägt Nachfrage aus Bau und Tierernährung bei, während Aktivitäten in Vietnam, Indonesien und den Philippinen die regionale Baubasis erweitern. Produktdokumentation wird zunehmend relevant, da Baukäufer nachgewiesene Zusatzmittelleistung und nachhaltige Materialnachweise fordern.
Nordamerika: Umstrukturierung des Angebots schafft Marktlücken
Nordamerika sieht sich veränderten Angebotsbedingungen gegenüber, da etablierte Hersteller ihre Portfolios für Industriespezialitäten umgestalten. Ingevity schloss die Übertragung seiner Produktlinie für Industriespezialitäten und der Rohtalölraffinerie in North Charleston an Mainstream Pine Products mit Wirkung zum 1. Januar 2026 ab und behielt dabei seine Produkte für Lignindispergiermittel und Straßenbelagtechnologien[2]. Diese Änderung kann Bau- und Agrarkunden dazu veranlassen, ihre genehmigten Lieferantenlisten zu erweitern, wo Versorgungskontinuität erforderlich ist. RYAM bleibt ein wichtiger Hersteller von zellulosebasierten Produkten und vermarktet holzbasierte ARBO-Lignosulfonate über seine BioNova France-Niederlassung. Die Vereinigten Staaten verfügen zudem über einen etablierten regulatorischen Rahmen für Ligninsulfonate als Pelletierhilfsmittel, der die futtermittelbezogene Nachfrage unterstützt. Lieferanten, die zuverlässige Logistik und Produktunterstützung bieten können, sind gut positioniert, um Käufer zu bedienen, die mit Versorgungsunsicherheit umgehen.
Europa, Südamerika sowie Naher Osten und Afrika: Differenzierte Nachfrageprofile
Die europäische Nachfrage wird durch integrierte Lieferanten gestützt, die Umweltmanagement- und Qualitätssysteme einsetzen, um die Bau-, Landwirtschafts- und Tierernährungssektoren zu bedienen. Domsjö Fabriker verfügt über die ISO 14001:2015-Zertifizierung, die seinen Umweltmanagementansatz unterstützt. Burgo Group registrierte 2025 fünf Umweltproduktdeklarationen für Bretax-Lignosulfonate, mit Verifizierung durch SGS und Registrierung auf der internationalen EPD-Plattform. Diese Art von Dokumentation kann Lieferanten helfen, auf Baukäufer zu reagieren, die Lebenszyklusproduktinformationen benötigen. Südamerika verzeichnet Nachfrage nach Tierfutterpelletierung und Bergbaustraßenanwendungen, obwohl sein Gesamtvolumen unter dem von Asien-Pazifik bleibt. Im Nahen Osten und Afrika spiegelte die Exportaktivität nach Saudi-Arabien und in die Vereinigten Arabischen Emirate im Jahr 2025 die Nachfrage aus Bau- und Ölsektoranwendungen wider. Die Marktgröße des Lignosulfonate-Marktes in diesen Regionen hängt vom Wachstum selektiver Anwendungen ab und nicht von einem einzigen, einheitlichen Nachfragemuster.
Wettbewerbslandschaft
Marktkonzentration
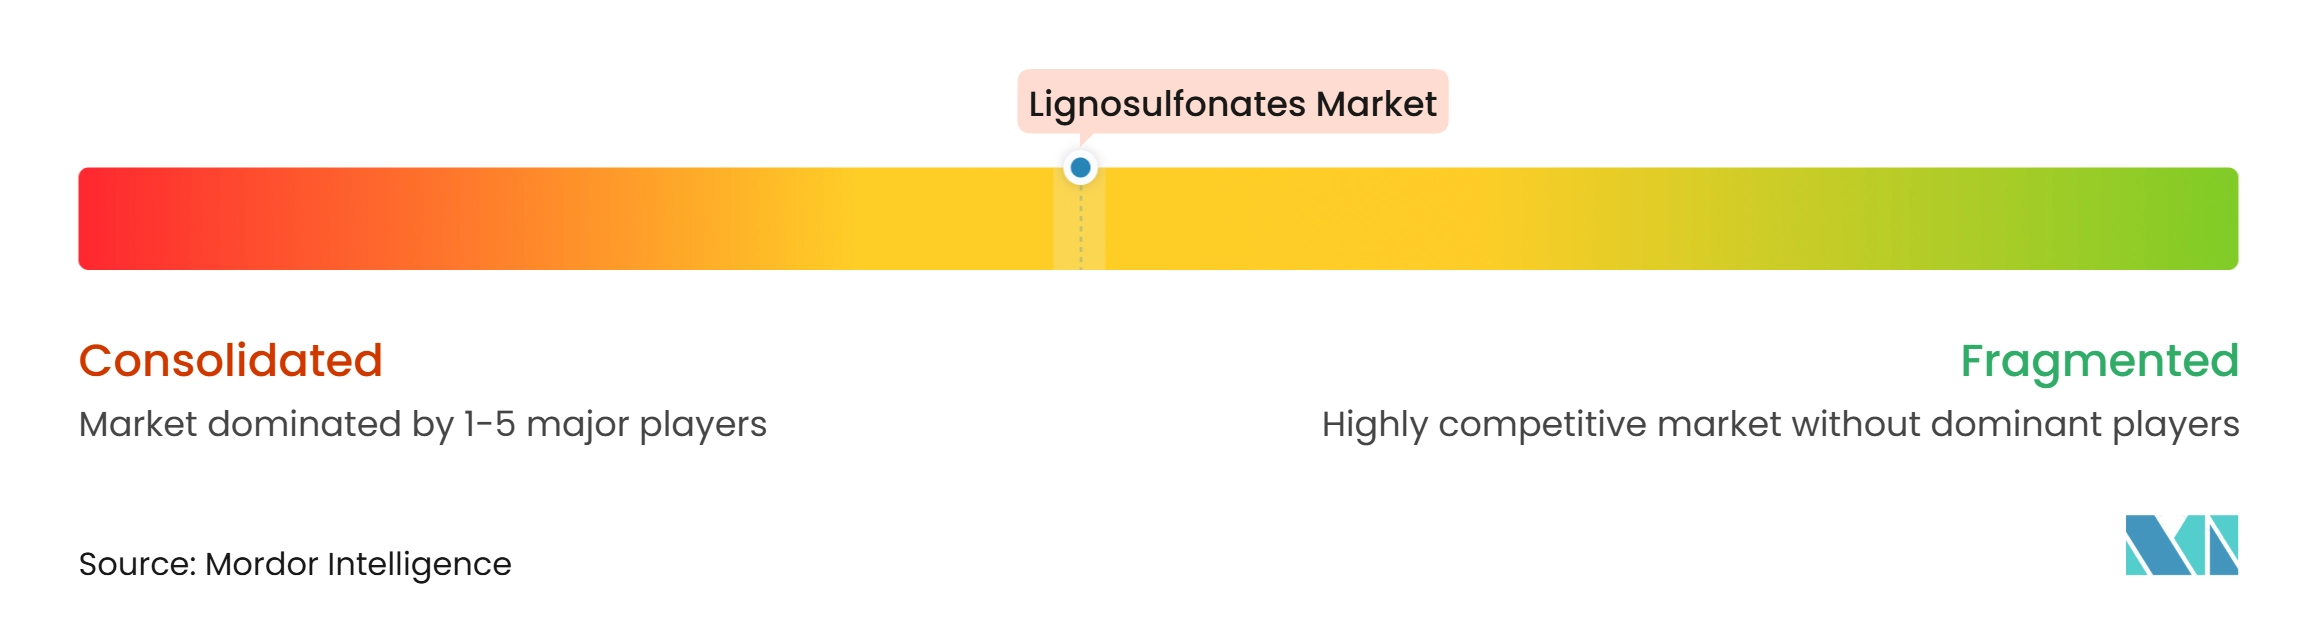
Der Lignosulfonate-Markt ist mäßig konsolidiert. Borregaard, Burgo Group, Domsjö Fabriker, RYAM, Sappi und Nippon Paper Industries konkurrieren durch Anwendungswissen, Produktdokumentation und integrierte Produktion. Das BioSolutions-Geschäft von Borregaard meldete für 2025 ein Rekord-EBITDA, gestützt durch die Nachfrage nach biobasierten Inhaltsstoffen und ein breites Spezialitätenportfolio. Europäische Lieferanten nutzen Zertifizierungen, Umweltdeklarationen und futtermittelbezogene Dokumentation, um Premium-Beschaffungskanäle zu unterstützen. Die EPD-Registrierungen von Burgo Group für seine Bretax-Produkte im Jahr 2025 stellen einen konkreten Schritt zur Bereitstellung verifizierter Umweltdaten für mehrere Calcium-, Natrium- und Ammoniumqualitäten dar. Diese Fähigkeiten verringern die Abhängigkeit vom Preiswettbewerb im Spezialitätensegment des Marktes.
Chinesische Lieferanten bleiben bei Standard-Bau- und Landwirtschaftsqualitäten wichtig und konkurrieren über Preis und breite Produktportfolios. Shenyang Xingzhenghe Chemical kündigte ein Upgrade für 2025 an, das auf niedrigeren Gehalt an reduzierenden Zuckern, verbesserte Dispergiereffizienz und verbesserte PCE-Mischungskompatibilität ausgerichtet ist. Dies spiegelt eine Verlagerung hin zu leistungsstärkeren Anwendungen statt reiner Standardqualitätsversorgung wider. Sappis Einführung von Viscowell im Jahr 2025 zielt auf chromfreie Verdünnung von Bohrspülungen mit einem erneuerbaren Lignosulfonatprodukt ab. RYAM sticht mit ARBO-Lignosulfonaten aus seiner Tartas-Bioraffinerie hervor, die es als holzbasierte Materialien für nachhaltigere Industrielösungen präsentiert. Diese produktspezifischen Strategien sind relevant, da Endverbraucher zunehmend Nachweise der Eignung für ihre spezifischen Anwendungen fordern.
Der künftige Wettbewerb wird davon abhängen, welche Lieferanten den Zugang zu sulfitbasiertem Rohstoff aufrechterhalten und gleichzeitig die Produktleistung verbessern können. Batteriedispergiermittel, Rußgranulierung, Bohrspülungen und bodenrelevante Formulierungen sind potenzielle Bereiche für technische Entwicklungen, aber der kommerzielle Erfolg wird eine Validierung durch Endverbraucher erfordern. Umweltdokumentation und die Einhaltung von Käuferanforderungen können den Lieferantenzugang in Europa und anderen regulierten Märkten beeinflussen. Das Wettbewerbsmuster variiert daher je nach Anwendung, wobei Standardqualitäten preisgetrieben bleiben und Spezialqualitäten für technischen Support belohnt werden.
Lignosulfonate Branchenführer
-
Borregaard AS
-
RYAM
-
Sappi Limited
-
Nippon Paper Industries Co., Ltd.
-
Domsjö Fabriker
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Lignosulfonate Markt Unternehmen in diesem Bericht
- Abelin Polymers
- Borregaard AS
- Burgo Group S.p.A.
- Cardinal Chemicals Pvt Ltd.
- Domsjö Fabriker
- Green Agrochem
- Ingevity Corporation
- NIPPON PAPER INDUSTRIES CO., LTD.
- Qingdao New World Material Co., Ltd.
- RYAM
- Sappi Limited
- Shenyang Xingzhenghe Chemical Co., Ltd.
- The Dallas Group of America
- Tianjin Yeats Additive Co., Ltd.
- Tokyo Chemical Industry Co., Ltd.
Neueste Industrielle Entwicklungen in Lignosulfonate Markt
- Februar 2026: Burgo Group registrierte fünf Umweltproduktdeklarationen (EPDs) für seine Bretax-Lignosulfonat-Produktlinie auf der internationalen EPD-Plattform gemäß ISO 14025:2006. Zu den registrierten Lignosulfonatprodukten gehören Bretax C, Bretax CL, Bretax AML, Bretax SL und Bretax CLRO2.
- Januar 2026: Ingevity Corporation schloss die Veräußerung seiner Produktlinie für Industriespezialitäten und der Rohtalölraffinerie in North Charleston an Mainstream Pine Products LLC mit Wirkung zum 1. Januar 2026 ab. Das Unternehmen behielt seine Produkte für Lignindispergiermittel und Straßenbelagtechnologien.
Globaler Lignosulfonate-Markt – Berichtsumfang
Lignosulfonate sind wasserlösliche, anionische Polymersalze, die als Nebenprodukte aus dem Sulfitzellstoffherstellungsprozess von Holz, wie Nadelholz und Eukalyptus, gewonnen werden. Sie entstehen, wenn Holzschnitzel während der Zellstoffherstellung mit Sulfit- oder Bisulfitsalzen behandelt werden, wodurch Lignin sulfoniert wird.
Der Lignosulfonate-Markt ist nach Produkttyp, Anwendung und Geografie segmentiert. Nach Produkttyp ist der Markt in Natriumlignosulfonat, Calciumlignosulfonat, Magnesiumlignosulfonat, Ammoniumlignosulfonat und sonstige Produkttypen unterteilt. Nach Anwendung ist der Markt in Betonzusatzmittel, Tierfutterbinder, Ölbohrungsadditive, Staubkontrolle und Straßenstabilisierung sowie sonstige Anwendungen unterteilt. Der Bericht umfasst auch Marktgrößen und Prognosen für Lignosulfonate in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Natriumlignosulfonat |
| Calciumlignosulfonat |
| Magnesiumlignosulfonat |
| Ammoniumlignosulfonat |
| Sonstige Produkttypen |
| Betonzusatzmittel |
| Tierfutterbinder |
| Ölbohrungsadditive |
| Staubkontrolle und Straßenstabilisierung |
| Sonstige Anwendungen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Natriumlignosulfonat | |
| Calciumlignosulfonat | ||
| Magnesiumlignosulfonat | ||
| Ammoniumlignosulfonat | ||
| Sonstige Produkttypen | ||
| Nach Anwendung | Betonzusatzmittel | |
| Tierfutterbinder | ||
| Ölbohrungsadditive | ||
| Staubkontrolle und Straßenstabilisierung | ||
| Sonstige Anwendungen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Lignosulfonate-Marktes?
Die Marktgröße des Lignosulfonate-Marktes wurde 2026 auf 1,27 Milliarden USD geschätzt und soll von 1,32 Milliarden USD im Jahr 2027 auf 1,64 Milliarden USD bis 2032 wachsen, bei einer CAGR von 4,37 % während des Prognosezeitraums (2027–2032).
Was ist die größte Anwendung für Lignosulfonate?
Betonzusatzmittel entfielen 2026 auf 44,67 % des Marktes und bleiben die volumenstärkste Anwendung.
Warum wachsen Ölbohrungsadditive schneller als andere Anwendungen?
Das Segment soll bis 2032 mit einer CAGR von 5,21 % wachsen, da Betreiber erneuerbare Alternativen zu chrombasierten Bohrspülungsverdünnern evaluieren.
Welche Region führt die Lignosulfonat-Nachfrage an?
Asien-Pazifik hielt 2026 einen Anteil von 38,13 % und soll bis 2032 mit einer CAGR von 5,03 % wachsen.