
Tamaño y Participación del Mercado de Lignosulfonatos
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 1.32 Mil millones de dólares |
| Tamaño del Mercado (2032) | 1.64 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 4.37 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Lignosulfonatos por Mordor Intelligence
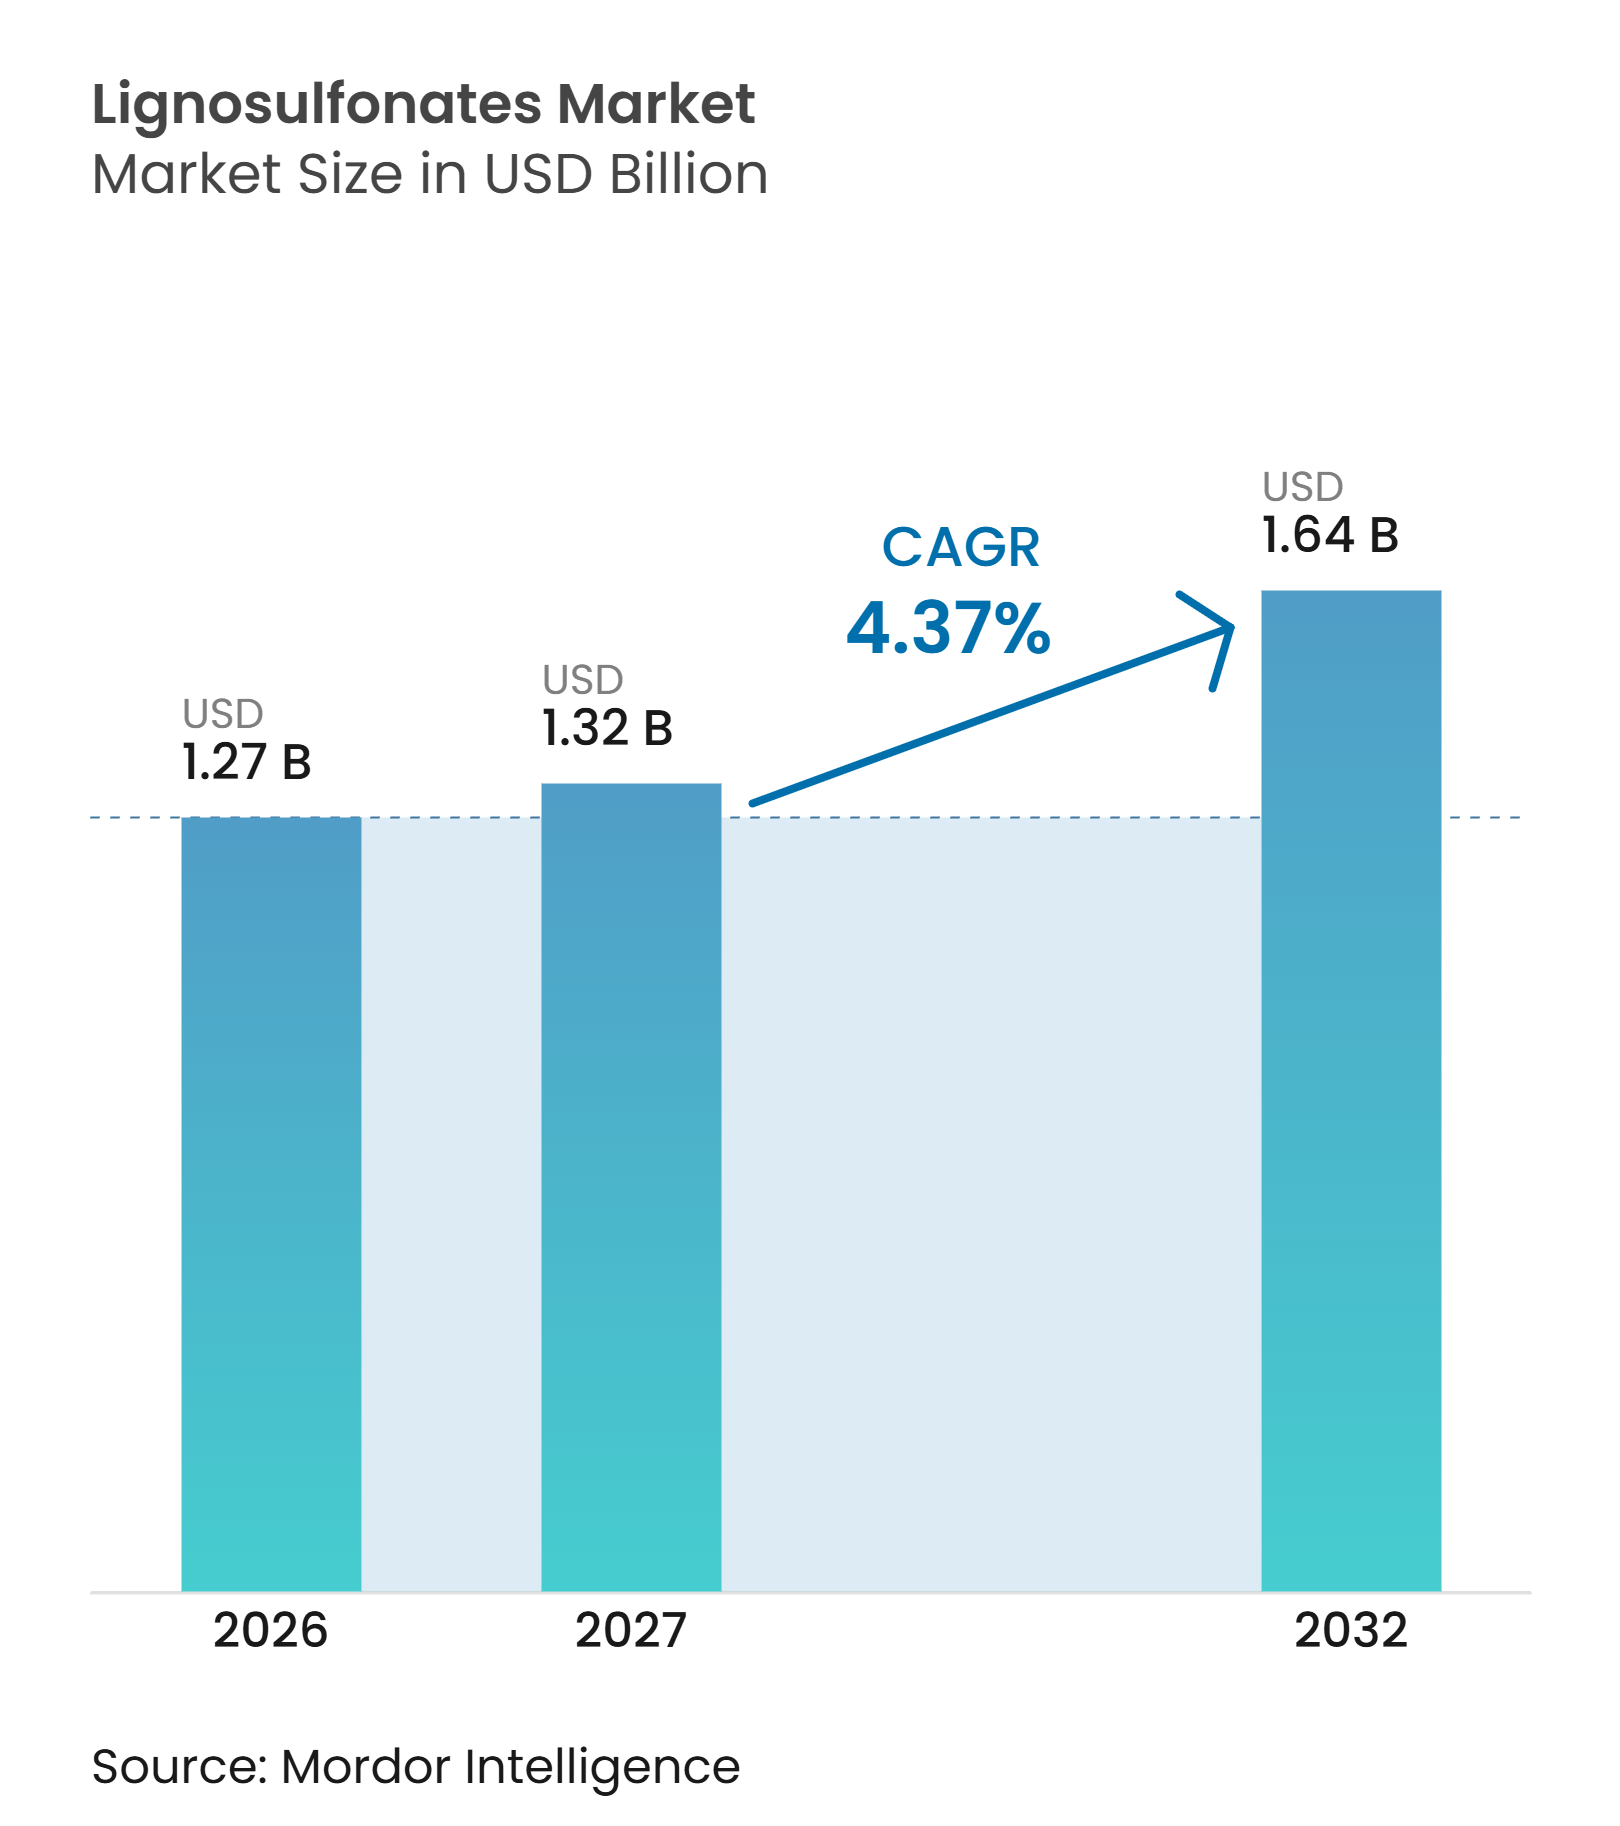
El tamaño del Mercado de Lignosulfonatos se valoró en 1,27 mil millones de USD en 2026 y se estima que crecerá desde 1,32 mil millones de USD en 2027 hasta 1,64 mil millones de USD en 2032, a una CAGR del 4,37% durante el período de pronóstico (2027-2032). El mercado de lignosulfonatos sirve a aplicaciones de construcción, nutrición animal, perforación y control de polvo con dispersantes y aglutinantes de base biológica recuperados del proceso de pulpado al sulfito. La demanda está respaldada por los requisitos de adquisición de insumos renovables, una documentación de productos más estricta y la necesidad de gestionar los costos de materiales en aplicaciones a gran escala. Los productores con grados especiales certificados pueden acceder a compradores que requieren cadenas de suministro verificadas, mientras que los grados estándar continúan compitiendo principalmente en precio y disponibilidad local. El mercado también enfrenta una restricción de oferta porque la producción depende de las operaciones de las plantas de pulpa al sulfito, incluso cuando la demanda en construcción y agricultura sigue ciclos separados. La competencia con superplastificantes sintéticos sigue siendo más intensa en el concreto de alto rendimiento, mientras que los grados modificados pueden mejorar la compatibilidad y el rendimiento de reducción de agua para aplicaciones donde el cumplimiento normativo, la calificación técnica y el costo de entrega determinan las decisiones de compra.
Conclusiones Clave del Informe
- Por tipo de producto, el lignosulfonato de calcio representó el 40,54% de la participación del Mercado de Lignosulfonatos en 2026, mientras que se pronostica que el lignosulfonato de sodio crecerá a una CAGR del 4,78% hasta 2032.
- Por aplicación, los aditivos para concreto representaron el 44,67% de la participación del Mercado de Lignosulfonatos en 2026, mientras que se pronostica que los aditivos para perforación de pozos petroleros crecerán a una CAGR del 5,21% hasta 2032.
- Por geografía, Asia-Pacífico representó el 38,13% de la participación del Mercado de Lignosulfonatos en 2026 y se pronostica que crecerá a una CAGR del 5,03% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Demanda de Aditivos Sostenibles de Base Biológica y Valorización de Coproductos de Plantas de Pulpa | +1.6% | Global, con mayor tracción en la UE y América del Norte y ganancias tempranas en los países nórdicos e Italia | Largo plazo (≥ 4 años) |
| Demanda de Infraestructura y Aditivos para Concreto | +1.5% | Núcleo de Asia-Pacífico, incluidos China, India y la ASEAN, con efectos secundarios en Oriente Medio y África y América del Sur | Corto plazo (≤ 2 años) |
| Expansión de la Peletización de Alimentación Animal | +0.7% | Global, con influencia regulatoria concentrada en la UE | Mediano plazo (2-4 años) |
| Requisitos de Rendimiento de Fluidos de Perforación de Pozos Petroleros | +0.5% | América del Norte y Oriente Medio y África, incluidos el Golfo de México, Oriente Medio y el Mar del Norte | Largo plazo (≥ 4 años) |
| Valorización de Coproductos de Plantas de Pulpa y Mandatos de Circularidad | +0.4% | Mercados de la UE y la OCDE; ganancias tempranas en los países nórdicos e Italia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Aditivos Sostenibles de Base Biológica y Valorización de Coproductos de Plantas de Pulpa
Los programas de adquisición corporativa evalúan cada vez más el contenido renovable y la trazabilidad de los aditivos industriales. Esta tendencia respalda el uso de lignosulfonatos en construcción, agricultura y procesamiento industrial donde una alternativa de base biológica puede cumplir con los requisitos de rendimiento. Borregaard reportó un EBITDA récord de BioSolutions de NOK 1.209 millones (~131,11 millones de USD) en 2025, atribuyendo el resultado a la demanda de ingredientes de base biológica multiactivos y a una renovada autorización de alimentación para productos de lignina. Su cartera certificada con la Certificación Internacional de Sostenibilidad y Carbono (ISCC) PLUS incluye lignosulfonatos, bioetanol y vainillina, proporcionando a los clientes información documentada sobre el abastecimiento renovable. El mercado de lignosulfonatos se beneficia cuando la certificación forma parte de la calificación de proveedores, ya que los grados especiales verificados compiten en más que solo el costo de entrega. Los productores que carecen de documentación comparable pueden permanecer activos en grados estándar, pero enfrentan un acceso más limitado a compradores con requisitos formales de sostenibilidad.
Demanda de Infraestructura y Aditivos para Concreto
La actividad de infraestructura respalda la demanda de reductores de agua a base de lignosulfonatos porque el control de costos sigue siendo importante en el concreto en masa y de resistencia convencional. El mercado de lignosulfonatos se beneficia de productos que ayudan a reducir el agua de mezcla sin requerir el nivel de rendimiento de los superplastificantes de alta gama. Una revisión sistemática de 2025 encontró que los superplastificantes a base de lignosulfonato de sodio pueden apoyar relaciones agua-aglutinante adecuadas en concreto de alto rendimiento cuando se optimizan las condiciones de formulación[1]. Esta evidencia amplía la discusión práctica más allá del concreto de baja especificación, aunque el rango de rendimiento aún depende de la dosificación y el diseño del sistema. Los lignosulfonatos modificados pueden mejorar su posición en formulaciones de concreto de gama media mediante procesos de refinación e injerto que reducen las barreras de compatibilidad. Esto da a los productores integrados una razón para desarrollar grados específicos para cada aplicación en lugar de depender únicamente de la producción de construcción de productos básicos.
Expansión de la Peletización de Alimentación Animal
Los fabricantes de alimentos utilizan aglutinantes para mejorar la durabilidad de los pellets y reducir los finos durante el manejo y el transporte. Los lignosulfonatos siguen siendo relevantes donde las plantas necesitan un rendimiento de aglutinación confiable junto con registros de cumplimiento establecidos. Borregaard informó en 2025 que sus lignosulfonatos obtuvieron autorización para su uso en alimentación animal en Europa, y citó esta autorización como un contribuyente al desempeño de BioSolutions en 2025. Domsjö Fabriker posee la certificación GMP+ y suministra lignosulfonato a clientes de alimentación en más de 60 países. Estas credenciales favorecen a los proveedores que pueden combinar una calidad de producto consistente con la documentación requerida por los productores comerciales de alimentos.
Requisitos de Rendimiento de Fluidos de Perforación de Pozos Petroleros
Las operaciones de perforación buscan alternativas a los sistemas de adelgazamiento que contienen cromo y a base de aceite donde los controles ambientales y los requisitos de eliminación son más exigentes. Esto crea una apertura de mayor valor para los lignosulfonatos que pueden cumplir con los requisitos de rendimiento de fluidos sin depender de esos materiales. Sappi introdujo Viscowell en 2025 como un adelgazador de perforación de lignosulfonato renovable destinado a reemplazar los productos a base de cromo y aceite. El lanzamiento del producto demuestra que los proveedores de lignosulfonatos pueden orientarse a aplicaciones de perforación mediante trabajo de formulación en lugar de solo competencia en costos. La calificación por parte de los proveedores de servicios de campos petroleros depende de la validación técnica, la confiabilidad del suministro y la documentación del producto. El mercado de lignosulfonatos puede, por lo tanto, beneficiarse de la demanda de perforación, incluso cuando los mercados de construcción siguen enfocados en grados estándar de menor costo.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Competencia de Éteres de Policarboxilato y Dispersantes Sintéticos | -1.8% | Global, más aguda en los mercados de concreto de alta especificación en América del Norte, Europa y Asia-Pacífico avanzada | Mediano plazo (2-4 años) |
| Dependencia de Materia Prima en la Disponibilidad del Pulpado al Sulfito y Variabilidad del Rendimiento por Lixiviación por Lluvia | -1.3% | Restricción de oferta global, particularmente en América del Norte y Europa, con pérdidas por control de polvo en la ASEAN de alta precipitación y África ecuatorial | Largo plazo (≥ 4 años) |
| Lixiviación por Lluvia y Variabilidad del Rendimiento en el Control de Polvo | -0.4% | Impacto nacional concentrado en regiones de alta precipitación; pérdidas tempranas en la ASEAN subtropical y África ecuatorial | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Competencia de Éteres de Policarboxilato y Dispersantes Sintéticos
Los éteres de policarboxilato (PCE) ofrecen una mayor reducción de agua, fluidez y retención de asentamiento en concreto de alto rendimiento y autocompactante. Una revisión sistemática de 2025 concluyó que los aditivos a base de PCE superan a los aditivos de naftaleno y lignosulfonato en aplicaciones que requieren bajas relaciones agua-aglutinante, alta fluidez, resistencia y durabilidad. Esta ventaja de rendimiento limita el uso de lignosulfonatos estándar en especificaciones que priorizan alta resistencia temprana o larga retención de asentamiento. Los lignosulfonatos modificados pueden reducir esta brecha en aplicaciones de gama media mediante la eliminación de azúcares y la copolimerización por injerto. Shenyang Xingzhenghe Chemical reportó contenido reducido de azúcar y compatibilidad mejorada con mezclas de PCE en su actualización de producto de lignina de diciembre de 2025. El mercado de lignosulfonatos mantiene su posición más sólida donde la disciplina de costos y una reducción de agua adecuada, en lugar de máxima, guían la selección de materiales.
Dependencia de Materia Prima en la Disponibilidad del Pulpado al Sulfito y Variabilidad del Rendimiento por Lixiviación por Lluvia
Los lignosulfonatos son coproductos del pulpado al sulfito, por lo que los productores no pueden aumentar la oferta independientemente de las operaciones de las plantas de pulpa. RYAM señala que el crecimiento de los lignosulfonatos depende de reemplazar los petroquímicos fósiles en las aplicaciones de uso final, mientras que su producción permanece vinculada a sus operaciones de celulosa más amplias. Esta conexión puede exponer a los compradores a una escasez de suministro cuando la economía de la pulpa lleva a las plantas a reducir las tasas de operación, y hace que los cierres y reestructuraciones regionales de plantas sean relevantes para la disponibilidad del material. En las aplicaciones de control de polvo, las lluvias intensas pueden reducir la durabilidad de las superficies tratadas y socavar la propuesta de valor en entornos tropicales. Los proveedores necesitan orientación sobre aplicaciones y selección de productos que reflejen las condiciones de precipitación locales, en lugar de tratar todos los usos en carreteras y minería como equivalentes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
El Grado de Calcio Ancla la Participación Mientras el Sodio AceleraEl lignosulfonato de calcio representó el 40,54% de la participación del mercado de lignosulfonatos en 2026, lo que refleja su conexión directa con la química común del pulpado al bisulfito de calcio. Esta ruta produce coproductos de sal de calcio sin un paso de conversión adicional, lo que hace que los grados de calcio sean una producción natural para muchos productores integrados. Burgo Group informó que su planta de Tolmezzo produjo 28.433 toneladas de lignosulfonatos en 2025 dentro de la gama de calcio Bretax. El modelo operativo vincula la disponibilidad del producto a la configuración de la planta y proporciona una base estable para plastificantes de concreto y aplicaciones de alimentación. Los grados de magnesio sirven a la cerámica especializada, productos refractarios y nutrición animal donde el magnesio puede proporcionar un beneficio funcional adicional. El lignosulfonato de amonio se utiliza en la granulación de agroquímicos y aplicaciones de control de polvo donde su contenido de nitrógeno puede complementar el rendimiento de aglutinación.
Se proyecta que el lignosulfonato de sodio crecerá a una CAGR del 4,78% hasta 2032, superando la tasa de crecimiento del mercado general de lignosulfonatos. Su crecimiento está respaldado por mejoras en el proceso que reducen el contenido de azúcares reductores y por enfoques de modificación que mejoran la mezcla con éteres de policarboxilato. Shenyang Xingzhenghe Chemical reportó estos resultados en su actualización de producto de diciembre de 2025, presentándolos como mejoras para el rendimiento de grado de exportación. La compatibilidad mejorada puede extender el lignosulfonato de sodio a especificaciones de concreto de gama media que eran más difíciles de cumplir con materiales convencionales. Esto no elimina las ventajas del éter de policarboxilato (PCE) en sistemas de concreto exigentes. Sin embargo, puede permitir a los clientes en mercados sensibles al precio reducir la dependencia de la dosificación independiente de PCE en formulaciones seleccionadas.


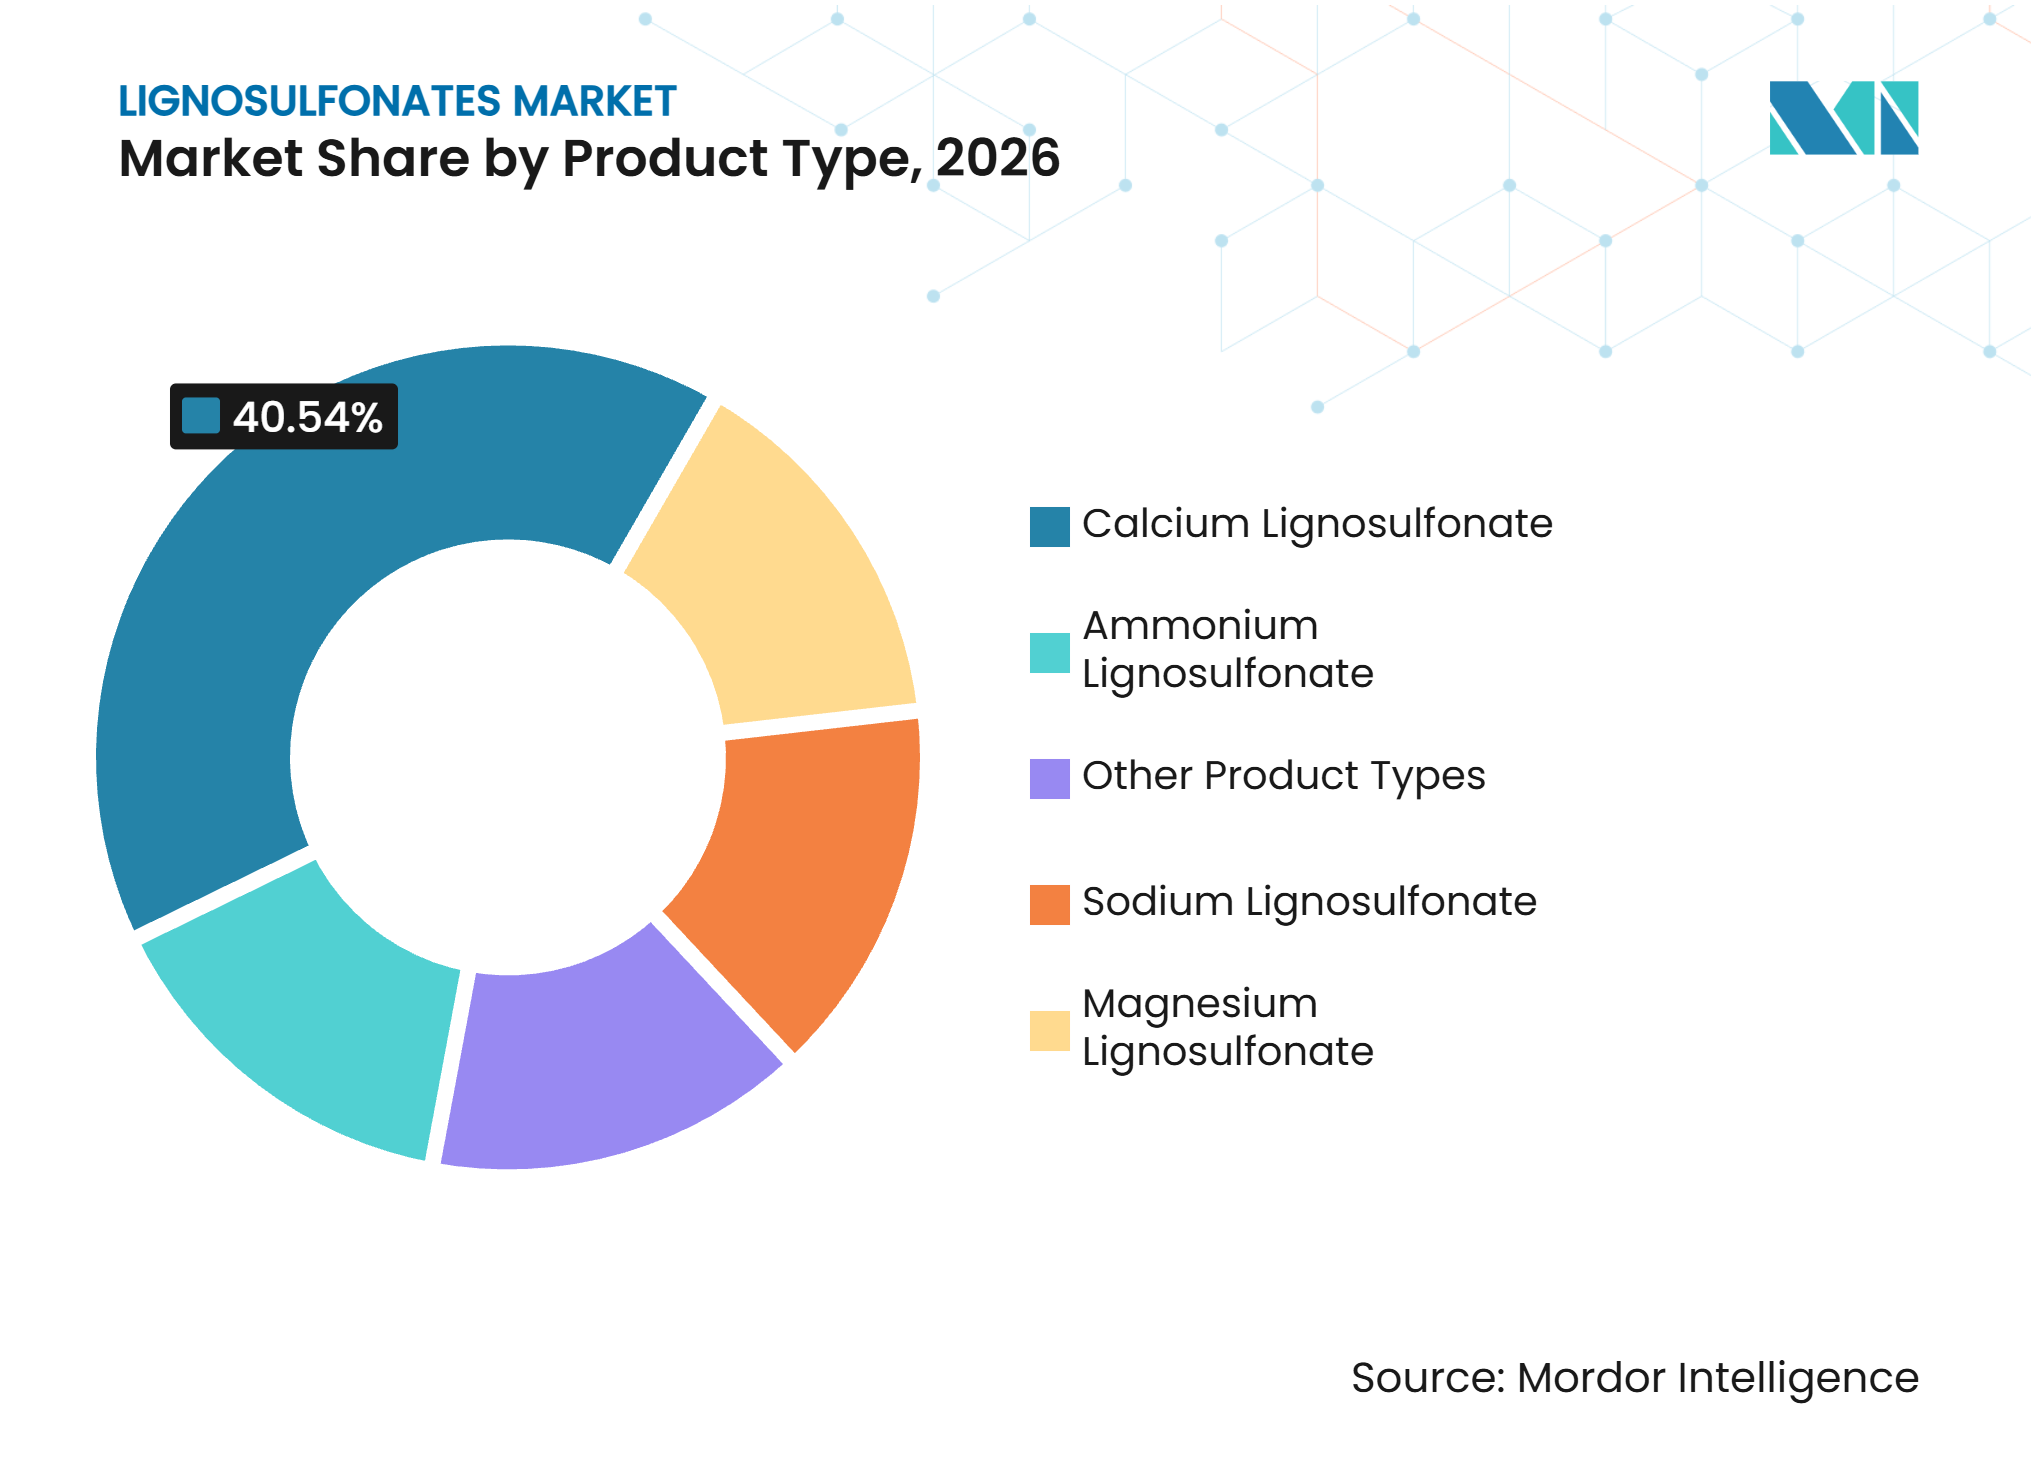
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Aplicación:
El Concreto Mantiene la Participación Mientras la Perforación Abre ValorLos aditivos para concreto representaron el 44,67% de la participación del mercado de lignosulfonatos en 2026 y siguen siendo el principal canal de salida para el material. Los lignosulfonatos se utilizan como reductores de agua en concreto en masa y de resistencia convencional, donde tanto el rendimiento confiable como el costo son importantes. Nippon Paper Group identifica los aditivos para concreto como parte de su negocio de materiales de biomasa, que generó 20,0 mil millones de JPY en ventas netas en 2025. Esta presencia dentro de una cartera más amplia de biomateriales indica que los proveedores verticalmente integrados ven la construcción como un canal comercial establecido. Los aglutinantes para alimentación animal proporcionan un segundo canal importante, ya que las plantas de alimentos requieren una calidad de pellet confiable y documentación de cumplimiento del producto. Los proveedores europeos, incluidos Borregaard y Domsjö Fabriker, están posicionados en este canal a través de la autorización de productos y la documentación de Buenas Prácticas de Fabricación+ (GMP+).
Se pronostica que los aditivos para perforación de pozos petroleros crecerán a una CAGR del 5,21% hasta 2032, convirtiéndolos en la aplicación de más rápido crecimiento en el mercado de lignosulfonatos. El segmento está respaldado por la demanda de adelgazadores de fluidos de perforación que pueden reemplazar los productos a base de cromo en operaciones con estrictos requisitos ambientales. El lanzamiento de Viscowell por parte de Sappi en 2025 proporciona un ejemplo comercial de un grado de lignosulfonato renovable diseñado para este uso. La aplicación puede ofrecer mayor valor que los grados de construcción estándar porque la calificación depende del rendimiento técnico, la auditabilidad y la entrega consistente. El control de polvo y la estabilización de carreteras siguen siendo opciones viables. Sin embargo, están sujetos a variabilidad en áreas con lluvias frecuentes, lo que limita su idoneidad en el sudeste asiático tropical y África ecuatorial en comparación con entornos de infraestructura vial y minería más secos.

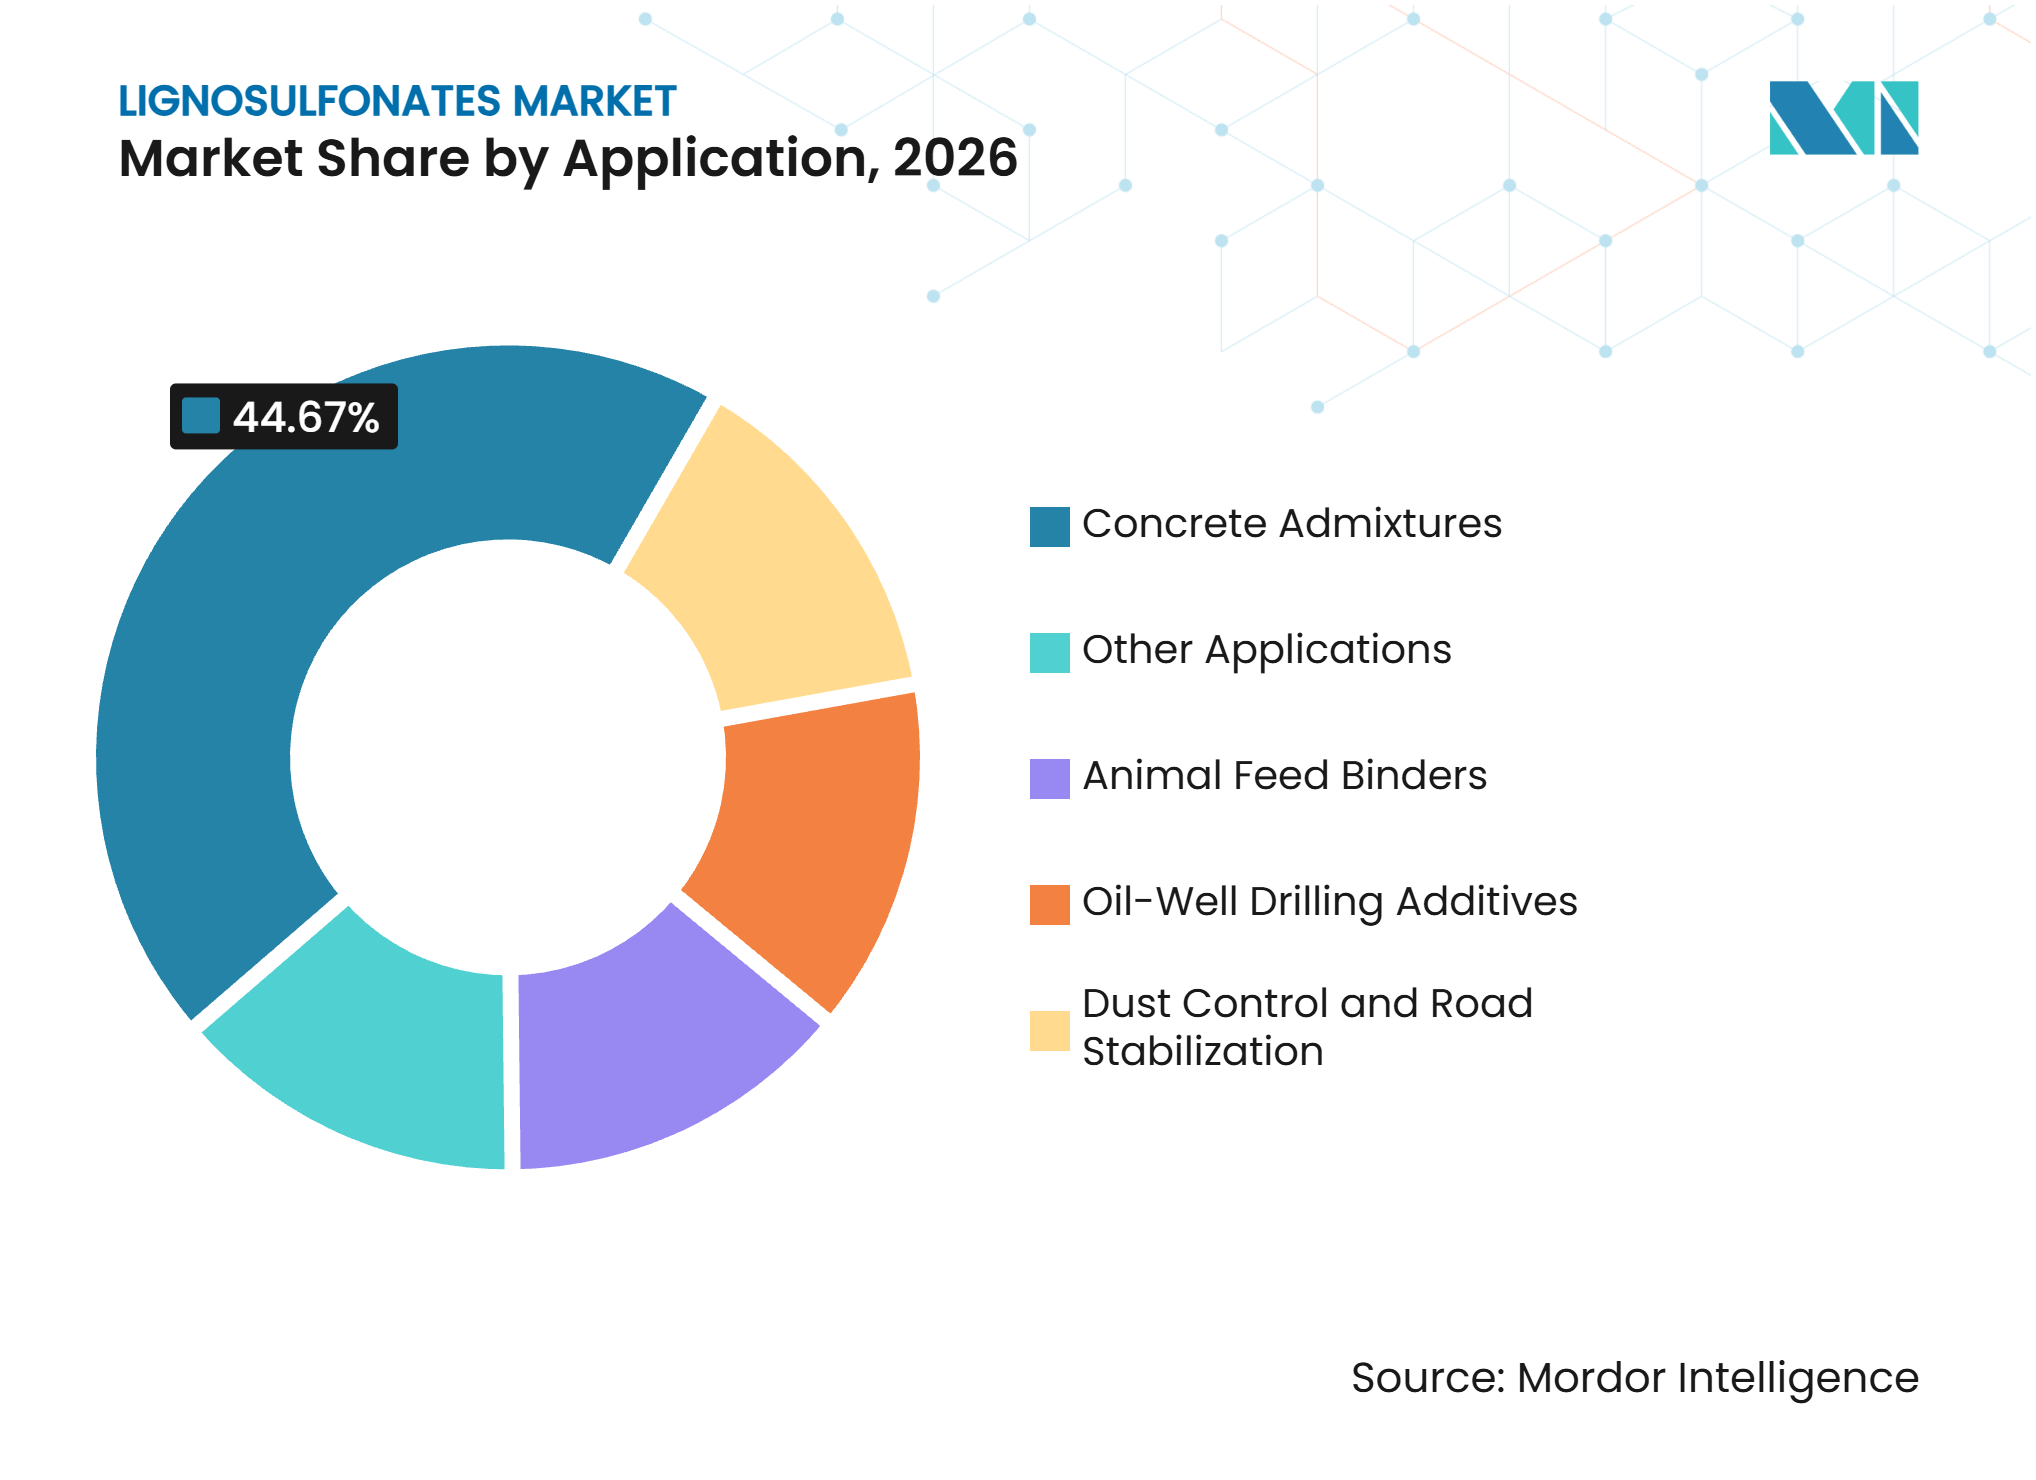
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Análisis Geográfico
Asia-Pacífico: Oferta y Demanda en la Misma Geografía
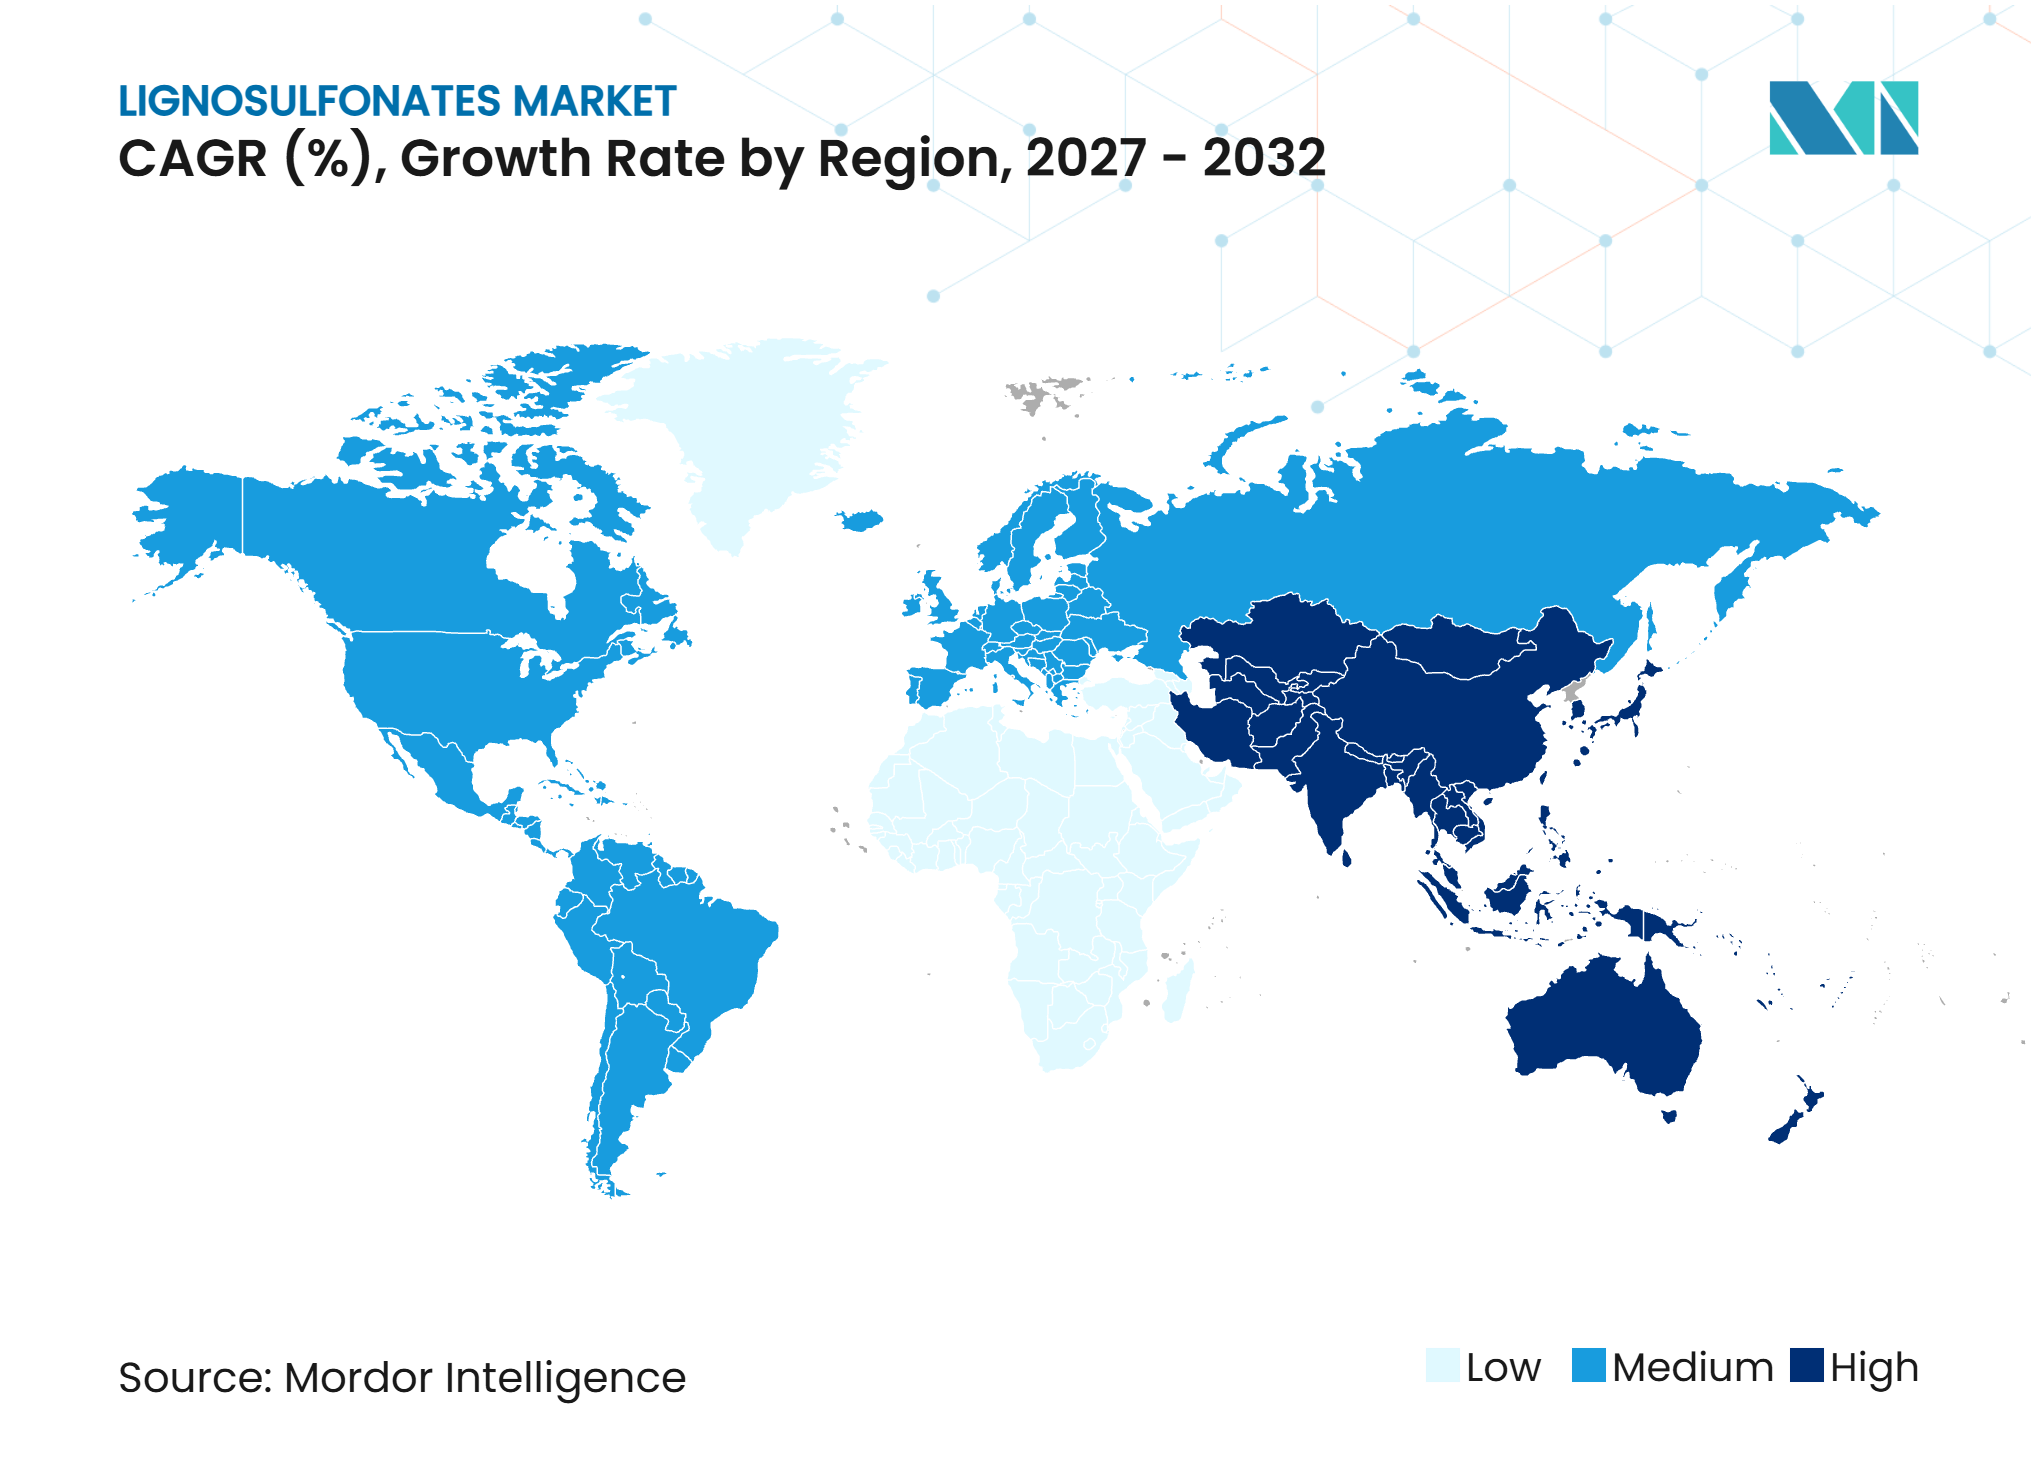
Asia-Pacífico representó el 38,13% de la participación del mercado de lignosulfonatos en 2026 y se pronostica que se expandirá a una CAGR del 5,03% hasta 2032. La región combina una coproducción significativa de pulpa al sulfito con demanda de infraestructura en China, India y el sudeste asiático. Los proveedores chinos compiten fuertemente en grados estándar y también están invirtiendo en productos de lignina más especializados para mercados de exportación. Shenyang Xingzhenghe Chemical reportó grados de lignina mejorados para 2025, lo que indica un cambio hacia un mejor rendimiento de dispersión y compatibilidad con éteres de policarboxilato (PCE). India añade demanda de construcción y nutrición animal, mientras que la actividad en Vietnam, Indonesia y Filipinas amplía la base de construcción regional. La documentación del producto se está volviendo cada vez más relevante a medida que los compradores de construcción exigen un rendimiento de aditivos comprobado y credenciales de materiales sostenibles.
América del Norte: La Reestructuración de la Oferta Crea Espacios en Blanco
América del Norte enfrenta condiciones de oferta cambiantes a medida que los productores establecidos reconfiguran las carteras de especialidades industriales. Ingevity completó la transferencia de su línea de productos de especialidades industriales y la refinería de aceite de tall crudo de North Charleston a Mainstream Pine Products, con vigencia a partir del 1 de enero de 2026, mientras retuvo los productos de dispersante de lignina y tecnologías de pavimentación[2]. Este cambio puede alentar a los clientes de construcción y agricultura a ampliar las listas de proveedores aprobados donde se requiere continuidad del suministro. RYAM sigue siendo un productor importante de productos a base de celulosa y comercializa lignosulfonatos ARBO de madera a través de su operación BioNova France. Los Estados Unidos también cuentan con un marco regulatorio establecido para los lignosulfonatos como auxiliares de peletización, lo que respalda la demanda relacionada con la alimentación. Los proveedores que pueden ofrecer logística confiable y soporte de productos están posicionados para atender a compradores que gestionan la incertidumbre de suministro.
Europa, América del Sur y Oriente Medio y África: Perfiles de Demanda Diferenciados
La demanda europea está respaldada por proveedores integrados que emplean sistemas de gestión ambiental y de calidad para atender los sectores de construcción, agricultura y nutrición animal. Domsjö Fabriker posee la certificación ISO 14001:2015, que respalda su enfoque de gestión ambiental. Burgo Group registró cinco declaraciones ambientales de producto para los lignosulfonatos Bretax en 2025, con verificación por parte de SGS y registro en la plataforma internacional de EPD. Este tipo de documentación puede ayudar a los proveedores a responder a los compradores de construcción que requieren información del ciclo de vida del producto. América del Sur registra demanda de peletización de alimentación animal y aplicaciones en carreteras mineras, aunque su producción total sigue siendo inferior a la de Asia-Pacífico. En Oriente Medio y África, la actividad de exportación hacia Arabia Saudita y los Emiratos Árabes Unidos en 2025 reflejó la demanda de aplicaciones de construcción y del sector petrolero. El tamaño del mercado de lignosulfonatos en estas regiones depende del crecimiento de aplicaciones selectivas en lugar de un patrón de demanda único y uniforme.
Panorama Competitivo
Concentración del Mercado
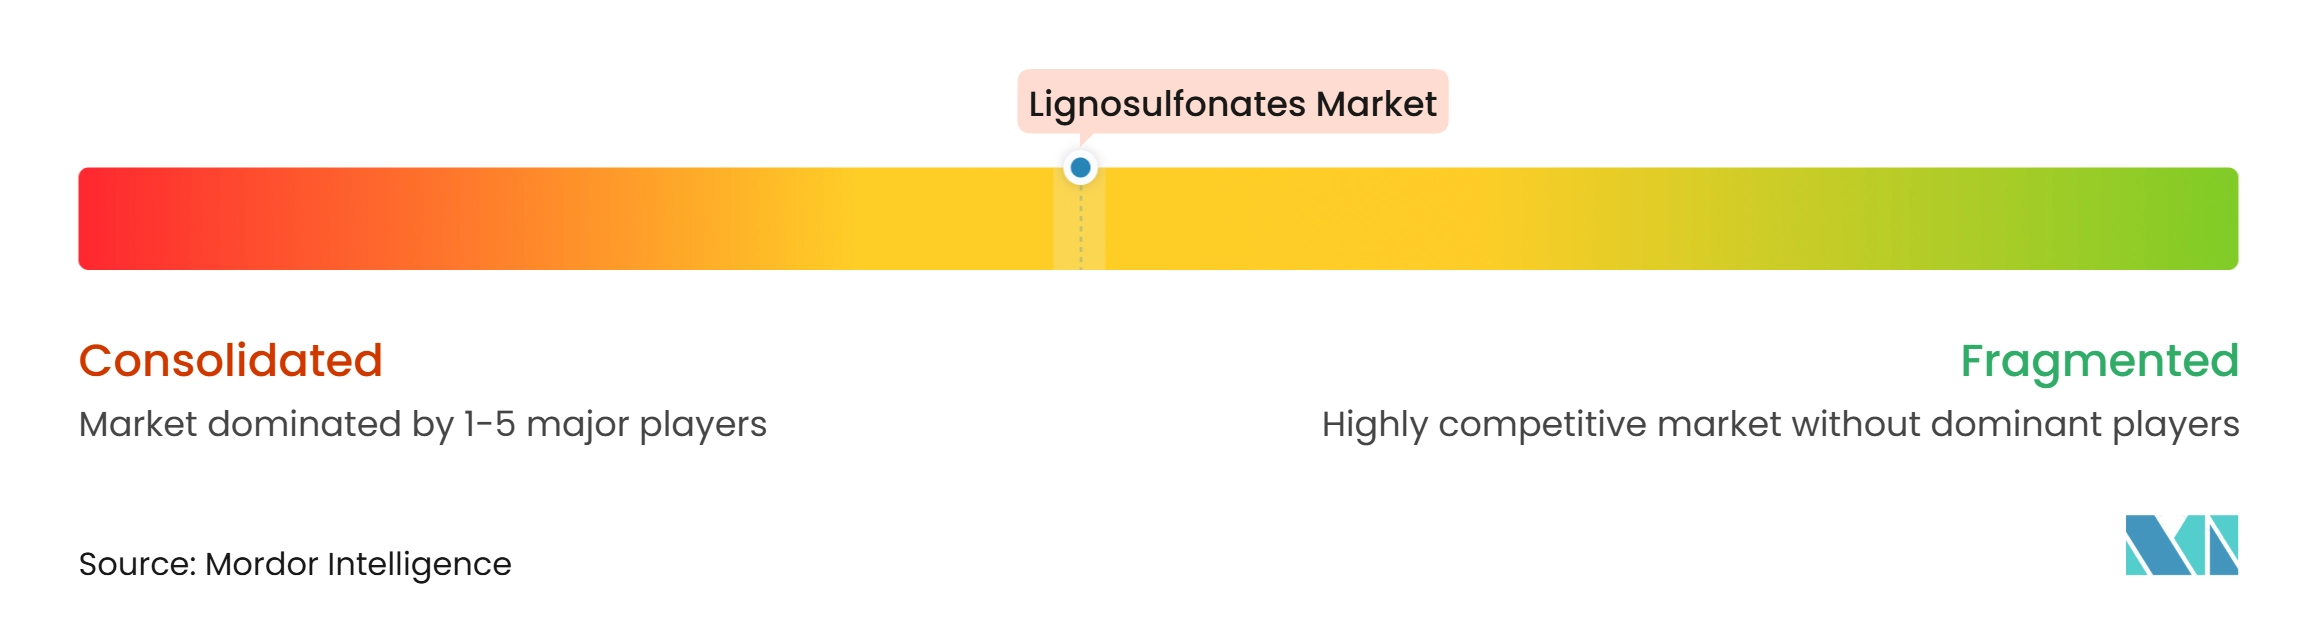
El mercado de lignosulfonatos está moderadamente consolidado. Borregaard, Burgo Group, Domsjö Fabriker, RYAM, Sappi y Nippon Paper Industries compiten a través del conocimiento de aplicaciones, la documentación de productos y la producción integrada. El negocio BioSolutions de Borregaard reportó un EBITDA récord en 2025, respaldado por la demanda de ingredientes de base biológica y una amplia cartera de especialidades. Los proveedores europeos utilizan certificaciones, declaraciones ambientales y documentación relacionada con la alimentación para respaldar los canales de adquisición premium. Los registros de EPD de Burgo Group en 2025 para sus productos Bretax representan un paso concreto hacia la provisión de datos ambientales verificados para varios grados de calcio, sodio y amonio. Estas capacidades reducen la dependencia de la competencia por precios en el extremo especializado del mercado.
Los proveedores chinos siguen siendo importantes en los grados estándar de construcción y agrícolas, compitiendo en precio y amplias carteras de productos. Shenyang Xingzhenghe Chemical anunció una actualización en 2025 centrada en un menor contenido de azúcares reductores, mayor eficiencia de dispersión y mejor compatibilidad con mezclas de PCE. Esto refleja un cambio hacia aplicaciones de mayor rendimiento en lugar de solo suministro de grado estándar. La introducción de Viscowell por parte de Sappi en 2025 apunta al adelgazamiento sin cromo de fluidos de perforación con un producto de lignosulfonato renovable. RYAM se destaca con los lignosulfonatos ARBO de su biorrefinería de Tartas, que presenta como materiales de madera para soluciones industriales más sostenibles. Estas estrategias específicas de producto son relevantes porque los usuarios finales requieren cada vez más evidencia de idoneidad para sus aplicaciones específicas.
La competencia futura dependerá de qué proveedores puedan mantener el acceso a materias primas a base de sulfito mientras mejoran el rendimiento del producto. Los dispersantes para baterías, la granulación de negro de carbono, los fluidos de perforación y las formulaciones relacionadas con el suelo son áreas potenciales para el desarrollo técnico, pero el éxito comercial requerirá validación por parte del usuario final. La documentación ambiental y el cumplimiento de los requisitos del comprador pueden influir en el acceso de los proveedores en Europa y otros mercados regulados. El patrón competitivo varía, por lo tanto, según la aplicación, con los grados de productos básicos que siguen siendo impulsados por el precio y los grados especializados recompensados por el soporte técnico.
Líderes de la Industria de Lignosulfonatos
-
Borregaard AS
-
RYAM
-
Sappi Limited
-
Nippon Paper Industries Co., Ltd.
-
Domsjö Fabriker
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Lignosulfonatos Empresas cubiertas en este informe
- Abelin Polymers
- Borregaard AS
- Burgo Group S.p.A.
- Cardinal Chemicals Pvt Ltd.
- Domsjö Fabriker
- Green Agrochem
- Ingevity Corporation
- NIPPON PAPER INDUSTRIES CO., LTD.
- Qingdao New World Material Co., Ltd.
- RYAM
- Sappi Limited
- Shenyang Xingzhenghe Chemical Co., Ltd.
- The Dallas Group of America
- Tianjin Yeats Additive Co., Ltd.
- Tokyo Chemical Industry Co., Ltd.
Desarrollos recientes de la industria en Mercado de Lignosulfonatos
- Febrero de 2026: Burgo Group registró cinco Declaraciones Ambientales de Producto (EPD) para su línea de productos de lignosulfonatos Bretax en la plataforma internacional de EPD bajo la norma ISO 14025:2006. Los productos de lignosulfonatos registrados incluyen Bretax C, Bretax CL, Bretax AML, Bretax SL y Bretax CLRO2.
- Enero de 2026: Ingevity Corporation completó la desinversión de su línea de productos de especialidades industriales y la refinería de aceite de tall crudo de North Charleston a Mainstream Pine Products LLC, con vigencia a partir del 1 de enero de 2026. La empresa retuvo sus productos de dispersante de lignina y tecnologías de pavimentación.
Alcance del Informe Global del Mercado de Lignosulfonatos
Los lignosulfonatos son sales poliméricas aniónicas solubles en agua derivadas como subproductos del proceso de pulpado al sulfito de la madera, como la madera blanda y el eucalipto. Se producen cuando las astillas de madera se tratan con sales de sulfito o bisulfito durante el pulpado, sulfonando así la lignina.
El mercado de lignosulfonatos está segmentado por tipo de producto, aplicación y geografía. Por tipo de producto, el mercado está segmentado en lignosulfonato de sodio, lignosulfonato de calcio, lignosulfonato de magnesio, lignosulfonato de amonio y otros tipos de productos. Por aplicación, el mercado está segmentado en aditivos para concreto, aglutinantes para alimentación animal, aditivos para perforación de pozos petroleros, control de polvo y estabilización de carreteras, y otras aplicaciones. El informe también cubre los tamaños de mercado y los pronósticos para los lignosulfonatos en 15 países de las principales regiones. Los tamaños de mercado y los pronósticos se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Lignosulfonato de Sodio |
| Lignosulfonato de Calcio |
| Lignosulfonato de Magnesio |
| Lignosulfonato de Amonio |
| Otros Tipos de Productos |
| Aditivos para Concreto |
| Aglutinantes para Alimentación Animal |
| Aditivos para Perforación de Pozos Petroleros |
| Control de Polvo y Estabilización de Carreteras |
| Otras Aplicaciones |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Lignosulfonato de Sodio | |
| Lignosulfonato de Calcio | ||
| Lignosulfonato de Magnesio | ||
| Lignosulfonato de Amonio | ||
| Otros Tipos de Productos | ||
| Por Aplicación | Aditivos para Concreto | |
| Aglutinantes para Alimentación Animal | ||
| Aditivos para Perforación de Pozos Petroleros | ||
| Control de Polvo y Estabilización de Carreteras | ||
| Otras Aplicaciones | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Lignosulfonatos?
El tamaño del Mercado de Lignosulfonatos se valoró en 1,27 mil millones de USD en 2026 y se estima que crecerá desde 1,32 mil millones de USD en 2027 hasta 1,64 mil millones de USD en 2032, a una CAGR del 4,37% durante el período de pronóstico (2027-2032).
¿Cuál es la aplicación más grande para los lignosulfonatos?
Los aditivos para concreto representaron el 44,67% del mercado en 2026 y siguen siendo la aplicación de mayor volumen.
¿Por qué los aditivos para perforación de pozos petroleros se están expandiendo más rápido que otras aplicaciones?
Se proyecta que el segmento crecerá a una CAGR del 5,21% hasta 2032, a medida que los operadores evalúan alternativas renovables a los adelgazadores de fluidos de perforación a base de cromo.
¿Qué región lidera la demanda de lignosulfonatos?
Asia-Pacífico representó una participación del 38,13% en 2026 y se pronostica que se expandirá a una CAGR del 5,03% hasta 2032.