
Tamanho e Participação do Mercado de Resinas à Base de Lignina
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 555.83 Milhões de dólares |
| Tamanho do Mercado (2031) | 723.35 Milhões de dólares |
| Growth Rate (2026 - 2031) | 5.41 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Resinas à Base de Lignina por Mordor Intelligence
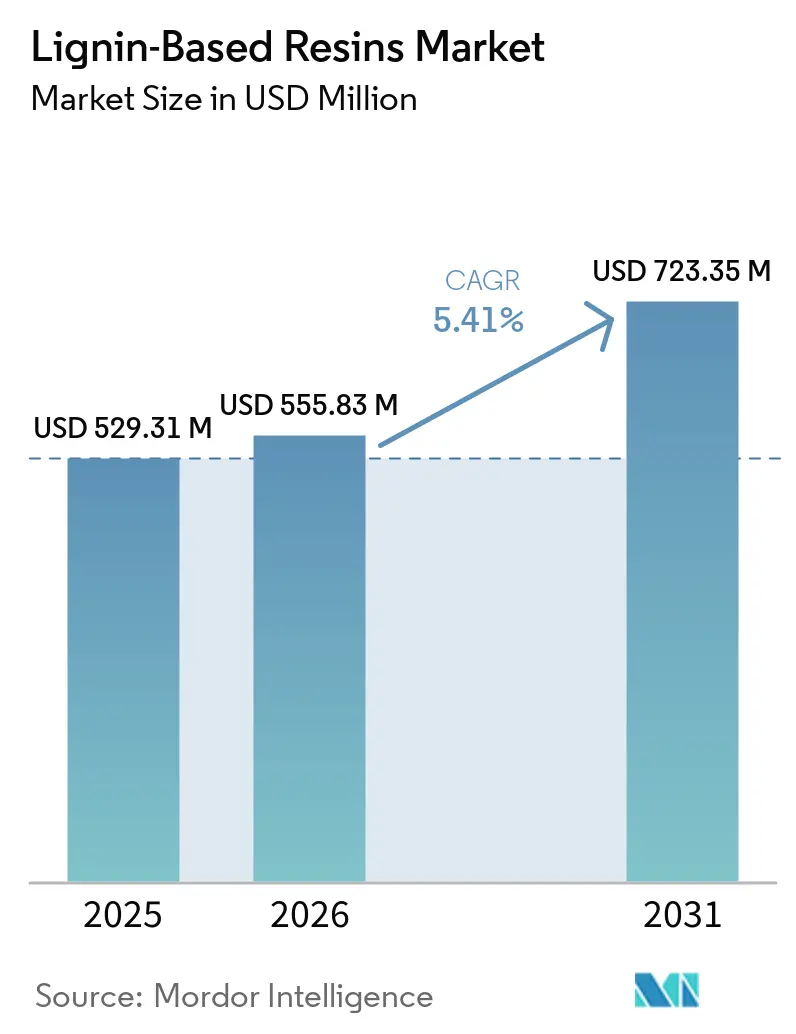
O tamanho do Mercado de Resinas à Base de Lignina foi avaliado em 529,31 milhões de USD em 2025 e estima-se que cresça de 555,83 milhões de USD em 2026 para 723,35 milhões de USD até 2031, a um CAGR de 5,41% durante o período de previsão (2026-2031). A pressão regulatória sobre as emissões de formaldeído está aumentando a demanda por aglutinantes de baixa emissão, particularmente na fabricação de madeira composta. Em dezembro de 2024, a Agência de Proteção Ambiental dos EUA concluiu que o formaldeído representa um risco irrazoável à saúde humana nos termos da Lei de Controle de Substâncias Tóxicas, reforçando a necessidade de materiais com menor teor de formaldeído no mercado de resinas à base de lignina. Os compromissos corporativos de fornecimento de materiais renováveis também estão deslocando a aquisição de resinas em direção a formulações com conteúdo biológico mensurável. A disponibilidade de lignina proveniente da produção de celulose fornece uma base de matéria-prima que pode apoiar essa mudança, embora a qualidade do material permaneça irregular entre as fontes. Produtores com operações integradas de celulose, graus de lignina estáveis e formulações específicas para cada aplicação estão posicionados para se beneficiar à medida que os compradores dos setores de painéis, automotivo e construção civil intensificam seus requisitos de materiais.
Principais Conclusões do Relatório
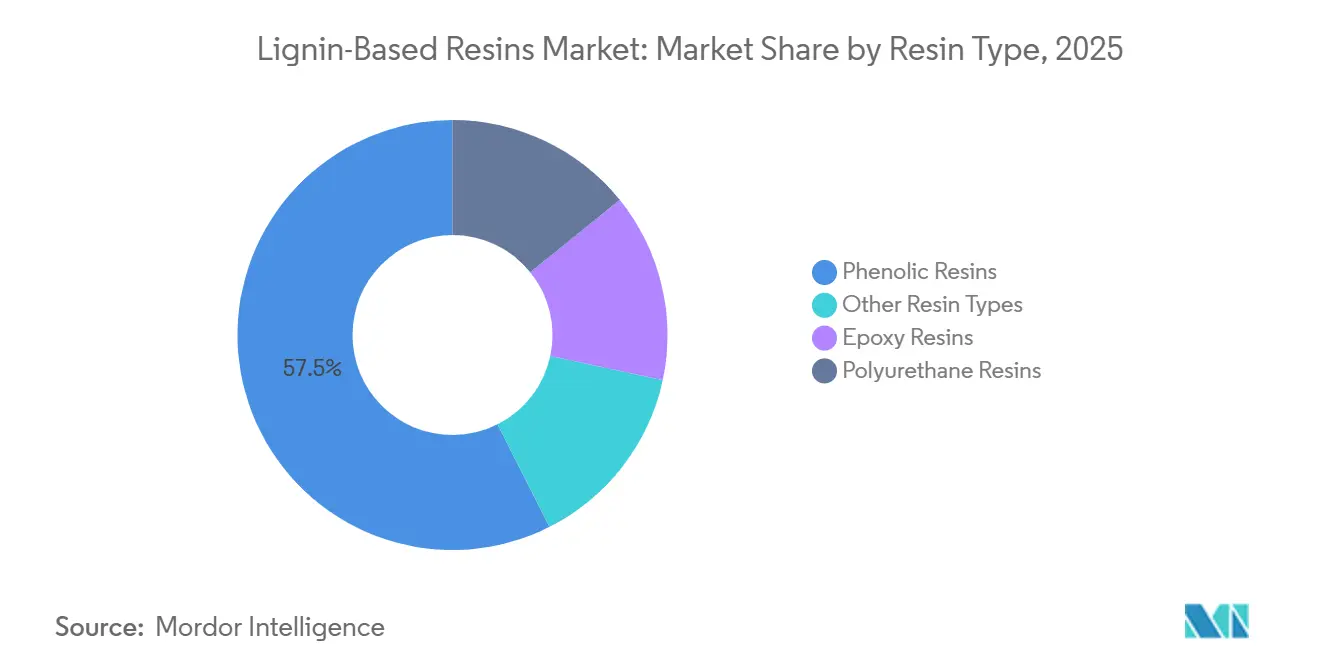
- Por tipo de resina, as resinas fenólicas detinham 57,45% da participação de receita em 2025, enquanto as resinas epóxi têm previsão de crescer a um CAGR de 5,84% até 2031.
- Por fonte de lignina, os lignosulfonatos responderam por 76,11% da participação de receita em 2025, enquanto a lignina organosolv tem projeção de expansão a um CAGR de 5,92% até 2031.
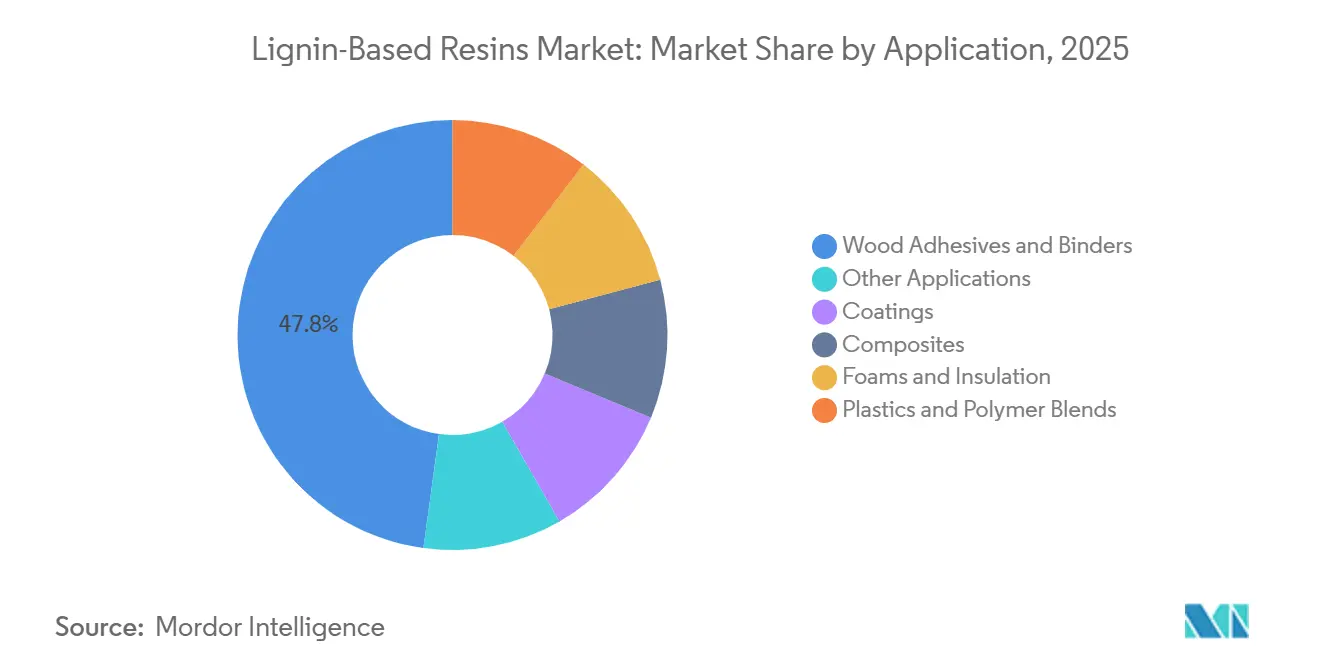
- Por aplicação, os adesivos e aglutinantes para madeira capturaram 47,84% do tamanho do Mercado de Resinas à Base de Lignina em 2025, enquanto os compósitos têm previsão de avançar a um CAGR de 6,26% até 2031.
- Por geografia, a Ásia-Pacífico detinha 39,76% da participação do Mercado de Resinas à Base de Lignina em 2025 e tem projeção de expansão a um CAGR de 6,04% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Resinas à Base de Lignina
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Conformidade com Formaldeído e Compostos Orgânicos Voláteis | +1.3% | Global, liderado pela América do Norte, Europa, China e Japão | Curto prazo (≤ 2 anos) |
| Demanda Corporativa por Resinas Renováveis e de Baixo Carbono | +0.9% | América do Norte e Europa, com repercussão nas cadeias de fornecimento de fabricantes de equipamentos originais (OEM) da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Abundante Matéria-Prima de Lignina da Indústria de Celulose | +0.7% | Global, concentrado na Escandinávia, América do Norte e Brasil | Longo prazo (≥ 4 anos) |
| Expansão de Adesivos e Compósitos à Base Biológica | +0.8% | Núcleo da Ásia-Pacífico, com repercussão nos clusters de compósitos da América do Norte e Europa | Médio prazo (2-4 anos) |
| Graus de Lignina Kraft Consistentes e Prontos para Aplicação | +0.5% | Mercados nórdicos, com ganhos iniciais na Alemanha e América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Conformidade com Formaldeído e Compostos Orgânicos Voláteis (COV)
Padrões mais rígidos de emissão de formaldeído são o impulsionador mais imediato da demanda no mercado de resinas à base de lignina. A determinação de risco da Agência de Proteção Ambiental dos EUA de dezembro de 2024 aumentou a exposição à conformidade associada aos sistemas convencionais de formaldeído, incentivando os fabricantes de madeira composta a considerar alternativas de menor emissão antes que medidas adicionais entrem em vigor. Os requisitos do Anexo XVII do Regulamento de Registro, Avaliação, Autorização e Restrição de Substâncias Químicas (REACH) e o Regulamento de Produtos de Construção estão apoiando mudanças de especificação entre os produtores europeus de painéis de fibra de média densidade (MDF), compensado e painéis de partículas orientadas. O licenciamento de descarga de compostos orgânicos voláteis (COV) da China e sua agenda de duplo carbono também estão afetando as decisões de aquisição nas plantas de resina de ureia-formaldeído que atendem ao mercado de resinas à base de lignina. Os exportadores de móveis do Vietnã e da Tailândia devem atender aos requisitos estabelecidos pelos varejistas norte-americanos e europeus, estendendo assim a demanda além das jurisdições que originalmente estabeleceram as regras. Em junho de 2026, a Ahlstrom expandiu sua produção europeia de meios filtrantes, substituindo 30% de resina fenólica de origem fóssil por lignina e reduzindo as emissões de cura com formaldeído em 40-70%[1]Ahlstrom Oyj, "A Ahlstrom Expande a Produção de Meios Filtrantes com Lignina para a Europa," Ahlstrom Oyj, ahlstrom.com..
Demanda Corporativa por Resinas Renováveis e de Baixo Carbono
A responsabilidade pelo Escopo 3 está influenciando as decisões de fornecimento de empresas dos setores de construção, automotivo e bens de consumo no mercado de resinas à base de lignina. Os proprietários de marcas solicitam cada vez mais Declarações Ambientais de Produto que demonstrem o conteúdo biológico da resina, criando uma vantagem para formulações que utilizam insumos renováveis. Os formuladores de resinas que abastecem esses compradores também exigem que os fornecedores de lignina demonstrem conteúdo estável de biocarbono por meio de testes verificáveis. Esse requisito favorece fornecedores com processos de fracionamento controlados e práticas de produção consistentes. A UPM Biochemicals posicionou sua lignina kraft BioPiva como um insumo renovável para sistemas de adesivos e resinas, refletindo a demanda por graus de lignina de maior pureza. No médio prazo, a Estratégia de Sustentabilidade Química da Comissão Europeia poderá traduzir essas preferências em critérios de contratação pública verde para projetos de infraestrutura.
Abundante Matéria-Prima de Lignina da Indústria de Celulose
A produção de celulose gera um fluxo substancial de lignina que apoia a disponibilidade de matéria-prima a longo prazo para o mercado de resinas à base de lignina. O Mergulho Profundo na Bioeconomia Alemã identificou a lignina como um recurso industrial subutilizado e destacou o potencial para um uso mais amplo de materiais em cadeias de valor. A Södra está desenvolvendo uma instalação de lignina kraft em Mönsterås, Suécia, com capacidade planejada de 250.000 toneladas por ano e início programado para o segundo trimestre de 2027. O projeto recebeu apoio por meio do programa sueco Industriklivet e demonstra que os produtores de celulose estão tratando a lignina como um material comercial, e não apenas como uma fonte interna de energia. A lignina kraft derivada do eucalipto adiciona outra rota de fornecimento para o mercado de resinas à base de lignina na Ásia-Pacífico. Em setembro de 2024, a Suzano introduziu a lignina kraft de eucalipto Ecolig na China para aplicações em painéis de madeira e borracha.
Expansão de Adesivos e Compósitos à Base Biológica
O uso crescente de lignina em compósitos estruturais e adesivos de alto desempenho está abrindo aplicações de maior valor no mercado de resinas à base de lignina. Uma pesquisa publicada em 2025 constatou que resinas epóxi de lignina funcionalizadas com amina atingiram desempenho mecânico adequado para adesivos avançados e compósitos para turbinas eólicas. O projeto LIGNOFUN, financiado pela União Europeia, está desenvolvendo espumas, adesivos, revestimentos e materiais compósitos a partir de lignina despolimerizada, com 18 parceiros, incluindo 7 pequenas e médias empresas. Em junho de 2025, o VITO inaugurou a Planta Piloto LignoValue para fornecer lignina despolimerizada para o desenvolvimento de resinas epóxi. Esta instalação conecta o fornecimento de lignina a granel com os intermediários de grau de aplicação exigidos pelos formuladores de resinas. O desenvolvimento químico no lado da oferta está apoiando a adoção de compósitos no mercado de resinas à base de lignina, juntamente com a demanda dos fabricantes dos setores automotivo e de energia eólica.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Variabilidade da Matéria-Prima e da Estrutura Química | -0.7% | Global, mais aguda na Ásia-Pacífico devido à diversidade de fontes de matéria-prima | Curto prazo (≤ 2 anos) |
| Infraestrutura Limitada de Valorização em Escala Comercial | -0.6% | Global, mais grave na América do Sul, Oriente Médio e África e mercados emergentes da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Atrito na Qualificação de Lotes em Linhas de Resina Existentes | -0.3% | América do Norte e Europa, onde as especificações estabelecidas de resina fenol-formaldeído predominam | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Variabilidade da Matéria-Prima e da Estrutura Química
A estrutura da lignina varia de acordo com a espécie da matéria-prima, o método de polpação, o processo de extração e a sazonalidade, criando uma restrição ao mercado de resinas à base de lignina. Os graus de lignina de uma mesma instalação podem diferir no conteúdo de hidroxila fenólica, na distribuição do peso molecular e nos níveis de enxofre. Essas diferenças afetam o comportamento de cura e as propriedades mecânicas das resinas acabadas. O Mergulho Profundo na Bioeconomia Alemã identificou a falta de parâmetros padrão de qualidade da lignina e sistemas de classificação como uma barreira importante para um uso industrial mais amplo. Essa questão é especialmente significativa na região da Ásia-Pacífico, onde os produtores de painéis podem obter lignina de matérias-primas de eucalipto, bambu e madeiras mistas. Nenhuma norma ISO publicada cobre especificamente a lignina de grau para resinas, portanto, a qualificação de fornecedores permanece um processo bilateral demorado.
Infraestrutura Limitada de Valorização em Escala Comercial
A lacuna entre o desempenho laboratorial e a produção em escala comercial permanece uma restrição para o mercado de resinas à base de lignina. Muitas instalações existentes foram construídas para produzir lignosulfonatos para concreto, alimentação animal e aplicações de dispersantes, em vez de frações refinadas para síntese de resinas. Equipamentos adicionais de refino e fracionamento são frequentemente necessários antes que uma instalação possa produzir economicamente lignina de grau para resinas. O Mergulho Profundo na Bioeconomia Alemã associou a lenta comercialização à infraestrutura piloto escalável insuficiente e a uma cadeia de valor fragmentada. O Metsä Group iniciou sua planta de demonstração Metsä LigO em Äänekoski em maio de 2026, utilizando um processo de 2 toneladas por dia para desenvolver produtos de lignina modificada[2]Metsä Group, "A Planta de Demonstração do Metsä Group para um Novo Produto de Lignina Inicia Operações em Äänekoski," Metsä Group, metsagroup.com.. Ativos dessa escala permanecem incomuns, e as notificações regulatórias dos EUA para derivados de lignina inovadores podem aumentar os prazos de desenvolvimento.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Resina: Predominância das Fenólicas Encontra Inovação das Epóxi
As resinas fenólicas responderam por 57,45% da participação do mercado de resinas à base de lignina em 2025, apoiadas por sua compatibilidade com sistemas industriais de prensagem a quente para compensado, painéis de partículas orientadas e madeira laminada. Os sistemas de lignina-fenol-formaldeído permitem a substituição parcial direta do fenol fóssil na infraestrutura de produção existente, reduzindo os requisitos de capital para a conversão a formulações à base biológica. As resinas de poliuretano permanecem um segmento menor, mas os polióis de lignina kraft estão sendo avaliados como substitutos dos polióis derivados do petróleo em espumas de isolamento rígido e espumas flexíveis para assentos. Um estudo de 2026 relatou que polióis de lignina, utilizados em substituição de 20-30%, atingiram perfis de resistência à compressão comparáveis aos das formulações de poliuretano.
As resinas epóxi são o tipo de resina de crescimento mais rápido, com o tamanho do mercado de resinas à base de lignina para este segmento com previsão de crescer a um CAGR de 5,84% de 2026 a 2031. Esse crescimento reflete o interesse em alternativas à base biológica e isentas de bisfenol A (BPA) à medida que aumenta a atenção regulatória sobre o BPA. Pesquisas sobre sistemas epóxi derivados de lignina demonstraram que oligômeros de lignina modificados podem se aproximar dos benchmarks de desempenho termomecânico do éter diglicidílico de bisfenol A (DGEBA) comercial. Em junho de 2025, a Sumitomo Bakelite lançou comercialmente uma resina fenólica modificada com lignina do tipo Novolac sólido para aplicações automotivas de fundição e materiais de fricção. Outros tipos de resinas, incluindo blendas acrílicas modificadas e termofixas, permanecem concentrados em aplicações especiais de revestimento e eletrônica.


Por Fonte de Lignina: Lignosulfonatos Lideram, Organosolv Perturba o Mercado
Os lignosulfonatos responderam por 76,11% da participação do mercado de resinas à base de lignina em 2025, refletindo o uso consolidado em aditivos para concreto, peletizadores de alimentação animal e dispersantes. Sua solubilidade em água e propriedades tensoativas os tornam adequados para sistemas de resinas aquosas. As fábricas de celulose ao sulfito na Europa e na América do Norte proporcionam disponibilidade comercial em larga escala. A lignina kraft é o segundo maior segmento de fonte e está ganhando força por meio de implantações das tecnologias LignoBoost e LignoForce. A linha BioPiva da UPM ilustra a tendência em direção a graus de lignina kraft projetados para aplicações de adesivos e resinas.
A lignina organosolv é a categoria de fonte de crescimento mais rápido, com um CAGR de 5,92% até 2031. Seu menor teor de enxofre e estrutura aromática mais uniforme suportam maior substituição de fenol enquanto mantém o desempenho de cura da resina. A ausência de grupos contendo enxofre também reduz preocupações com odor e envenenamento de catalisadores em aplicações químicas avançadas. Uma análise de 2026 de termofixos de lignina kraft sem odor relatou economia favorável quando a extração de lignina foi utilizada em compósitos à base biológica substituindo o éter diglicidílico de bisfenol A (DGEBA) ou o acrilonitrila butadieno estireno (ABS). A Planta Piloto LignoValue do VITO, inaugurada em junho de 2025, demonstra que fluxos de lignina mais limpos estão recebendo investimentos dedicados para o desenvolvimento de resinas epóxi.
Por Aplicação: Adesivos e Aglutinantes para Madeira Lideram enquanto Compósitos Registram o Crescimento Mais Rápido
Os adesivos e aglutinantes para madeira responderam por 47,84% do mercado de resinas à base de lignina em 2025, impulsionados pela produção de painéis de fibra de média densidade (MDF), compensado e aglomerado na Ásia-Pacífico. Os adesivos fenólicos de lignina oferecem uma rota para ligação de menor emissão que atende aos limites de Emissão Não-Formaldeído (ENF) da norma GB 18580 da China e aos requisitos da Fase 2 do Conselho de Recursos do Ar da Califórnia (CARB), que são cada vez mais refletidos nos contratos de aquisição para exportação. Os revestimentos representam uma aplicação menor, mas em crescimento, pois as propriedades de absorção de UV da lignina e sua estrutura aromática a tornam adequada para sistemas aquosos e em pó. Um estudo de 2026 relatou melhora na resistência à compressão e no desempenho de isolamento térmico em espumas de poliuretano rígido reforçadas com lignina.
Os compósitos têm projeção de crescer a um CAGR de 6,26% de 2026 a 2031, a maior taxa entre os segmentos de aplicação. Os fabricantes dos setores automotivo e de energia eólica são as principais fontes de demanda, pois as formulações de epóxi de lignina estão sendo testadas para aplicações estruturais. Um estudo de 2025 confirmou que sistemas epóxi de lignina funcionalizados com amina podem atender aos requisitos mecânicos para adesivos avançados e compósitos para turbinas eólicas. Os aglutinantes de areia revestida com resina da Sumitomo Bakelite entraram na produção de fundição automotiva em 2024, apoiando o caso comercial para sistemas fenólicos modificados com lignina. O projeto LIGNOFUN está validando protótipos de compósitos a partir de lignina despolimerizada, enquanto outras aplicações em composição de borracha, precursores de fibra de carbono e cargas funcionais permanecem em diferentes estágios de comercialização.
Análise Geográfica
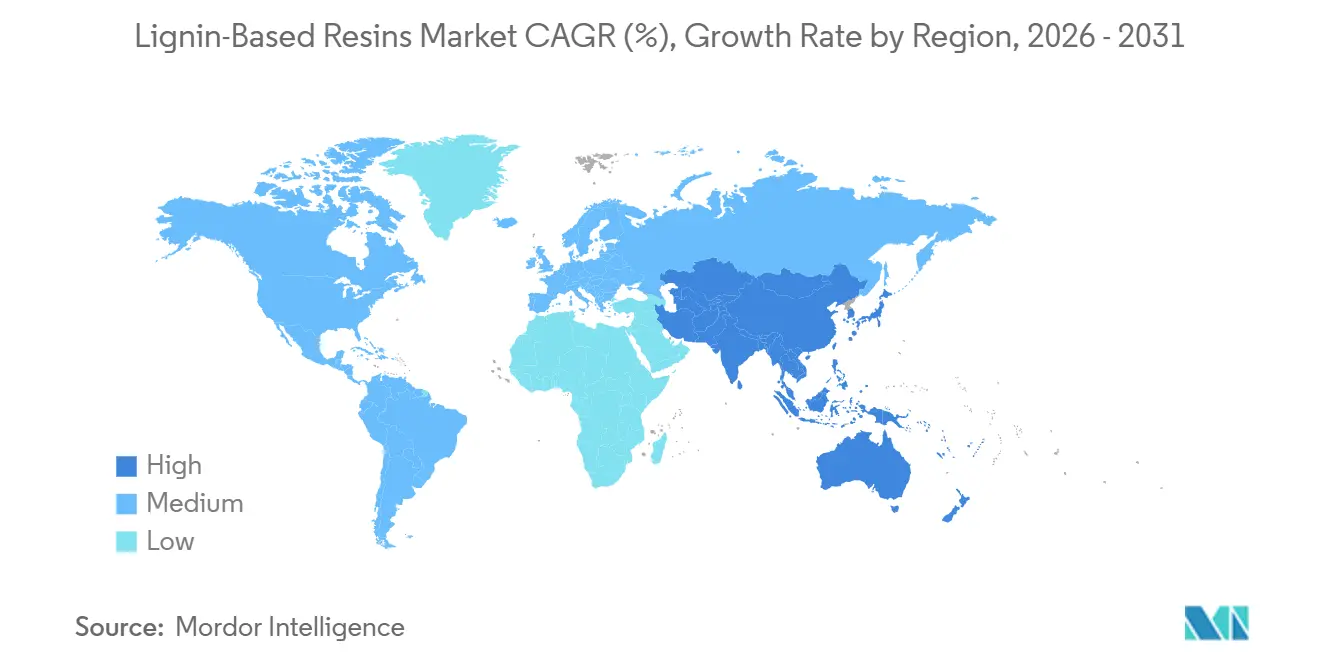
A Ásia-Pacífico respondeu por 39,76% da receita em 2025 e tem projeção de registrar o maior CAGR regional de 6,04% até 2031. A China é o mercado central de demanda devido à sua grande indústria de painéis à base de madeira e aos limites de emissão ENF da norma GB 18580, enquanto os produtores de compensado e MDF da Índia estão qualificando adesivos fenólicos de lignina como uma alternativa compatível e competitiva em custo aos sistemas convencionais de ureia-formaldeído. O setor automotivo da Coreia do Sul está avaliando precursores de compósitos derivados de lignina para componentes estruturais leves. O Vietnã e a Tailândia estão adotando sistemas de adesivos de lignina à medida que os exportadores de móveis e painéis respondem aos requisitos de conformidade dos varejistas. Em setembro de 2024, a Suzano introduziu a lignina kraft de eucalipto Ecolig no mercado chinês, adicionando uma alternativa regional ao fornecimento de lignina kraft escandinava.
A América do Norte e a Europa formam o nível de maior intensidade de inovação do mercado de resinas à base de lignina. As regulamentações de madeira composta dos EUA estabelecem limites de emissão de formaldeído e criam uma oportunidade orientada pela conformidade para sistemas fenólicos de lignina. A base de polpação kraft do Canadá proporciona segurança de matéria-prima para os produtores regionais de resinas, enquanto Borregaard, Stora Enso e Södra investiram no fornecimento escandinavo para apoiar o acesso a lignina de maior pureza na Europa. O REACH, o Regulamento de Produtos de Construção e a Estratégia de Sustentabilidade Química apoiam a demanda por alternativas à base biológica. De acordo com o Mergulho Profundo na Bioeconomia Alemã, a Alemanha possui mais de 15 grandes fábricas de celulose e papel e mais de 40 fabricantes de produtos químicos especiais explorando adesivos e revestimentos à base de lignina.
A América do Sul, o Oriente Médio e a África ocupam posições emergentes no mercado de resinas à base de lignina. O setor de celulose kraft de eucalipto do Brasil fornece lignina de baixo teor de enxofre adequada para aplicações de resinas, enquanto a construção civil doméstica e a produção de painéis fornecem saídas de demanda. Os produtores de painéis de fibra de média densidade (MDF) da Argentina atendem cada vez mais a mercados de exportação que exigem documentação de conformidade, enquanto o programa Visão 2030 da Arábia Saudita e o setor florestal da África do Sul representam oportunidades de longo prazo. A infraestrutura limitada de extração e refino, a capacidade restrita de celulose, a dependência de importações e os menores mandatos regulatórios diretos continuam a restringir a adoção em todo o Oriente Médio e África.

Cenário Competitivo
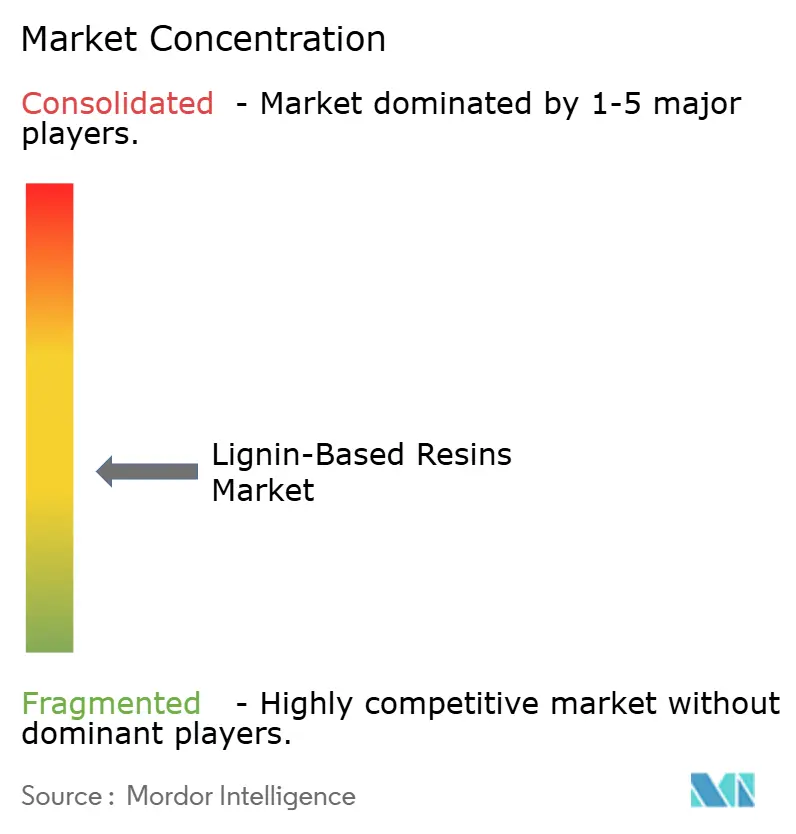
O mercado de resinas à base de lignina é moderadamente fragmentado no nível de fornecimento. Borregaard, Stora Enso, UPM, Metsä Group e Sappi detêm acesso integrado a matérias-primas derivadas da celulose, o que apoia o controle de custos e uma gestão mais próxima da qualidade do material. A biorrefinaria norueguesa da Borregaard utiliza matéria-prima de madeira para produzir produtos de lignina especiais, vanilina e celulose. A Stora Enso desenvolveu tecnologias de resinas à base de lignina para adesivos de madeira engenheirada por meio de sua linha de produtos Lineo. Essas empresas competem por meio de integração de matéria-prima, graus específicos para cada aplicação e relacionamentos com clientes, em vez de apenas pelo fornecimento de lignina como commodity.
Em setembro de 2024, a UPM Biochemicals e a Södra anunciaram uma parceria comercial de fornecimento designando a UPM como cliente inicial de lignina kraft da instalação planejada da Södra em Mönsterås. A instalação está planejada para o segundo trimestre de 2027, com capacidade de 250.000 toneladas por ano, para apoiar a estratégia de fornecimento de longo prazo dos parceiros. O Metsä Group iniciou a planta de demonstração Metsä LigO em maio de 2026 para produzir lignina modificada para aplicações de substituição de produtos químicos fósseis. A Sumitomo Bakelite lançou uma resina fenólica modificada com lignina do tipo novolac sólido em junho de 2025, refletindo um foco na comercialização específica por aplicação. Esses desenvolvimentos indicam que os principais fornecedores estão construindo segurança de fornecimento e demonstrando o desempenho da lignina em usos finais definidos.
Oportunidades permanecem em graus de alta pureza para aplicações intermediárias em eletrônica e farmacêutica que exigem teor muito baixo de metais. Os mercados em desenvolvimento fora da Europa também têm espaço para nova infraestrutura de fornecimento e refino. Lignin Industries AB, Lignolix e MetGen concentram-se em aplicações avançadas, incluindo precursores de fibra de carbono, plásticos de engenharia e processamento enzimático de lignina. O processo METNIN da MetGen está sendo validado no âmbito do projeto LIGNOFUN como uma rota de menor temperatura para a despolimerização da lignina. Os produtores estão investindo em análises de processo para melhorar a consistência molecular para cadeias de fornecimento de compósitos de alto desempenho. Os fornecedores regionais de lignosulfonatos como commodity permanecem fragmentados e competem principalmente por preço, mantendo as margens sob pressão para graus não diferenciados.
Líderes do Setor de Resinas à Base de Lignina
Borregaard AS
Stora Enso
UPM
Domtar Corporation
Ingevity Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Junho de 2026: A Ahlstrom expandiu sua produção de meios filtrantes ECO com lignina para sua planta de fabricação em Turim, Itália, ampliando a disponibilidade comercial de um produto de filtração de resina à base de lignina que substitui 30% de resina fenólica fóssil por lignina renovável e reduz as emissões de cura com formaldeído em 40-70%.
- Fevereiro de 2026: O Metsä Group e a ANDRITZ iniciaram a operação da planta de demonstração Metsä LigO em Äänekoski, Finlândia, utilizando a tecnologia ANDRITZ LigniOx com capacidade nominal de 2 toneladas por dia. Desenvolvida em parceria com a Dow, a planta produz resinas à base de lignina modificada para substituir produtos químicos de origem fóssil em plastificantes à base biológica para aplicações em concreto e painéis de gesso. A decisão de investir em escala de produção está condicionada aos resultados da demonstração.


Escopo do Relatório Global do Mercado de Resinas à Base de Lignina
As resinas à base de lignina são materiais poliméricos fabricados pela substituição de componentes tradicionais de origem petroquímica por lignina, um polímero orgânico natural encontrado nas paredes celulares das plantas.
O mercado de resinas à base de lignina é segmentado por tipo de resina, fonte de lignina, aplicação e geografia. Por tipo de resina, o mercado é segmentado em resinas fenólicas, resinas epóxi, resinas de poliuretano e outros tipos de resinas. Por fonte de lignina, o mercado é segmentado em lignina kraft, lignosulfonatos, lignina organosolv e outras fontes de lignina. Por aplicação, o mercado é segmentado em adesivos e aglutinantes para madeira, revestimentos, compósitos, espumas e isolamento, plásticos e blendas de polímeros e outras aplicações. O relatório também abrange o tamanho do mercado e as previsões para resinas à base de lignina em 15 países nas principais regiões. Os tamanhos e previsões de mercado são fornecidos em termos de valor (USD).
| Resinas Fenólicas |
| Resinas Epóxi |
| Resinas de Poliuretano |
| Outros Tipos de Resinas |
| Lignina Kraft |
| Lignosulfonatos |
| Lignina Organosolv |
| Outras Fontes de Lignina |
| Adesivos e Aglutinantes para Madeira |
| Revestimentos |
| Compósitos |
| Espumas e Isolamento |
| Plásticos e Blendas de Polímeros |
| Outras Aplicações |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Resina | Resinas Fenólicas | |
| Resinas Epóxi | ||
| Resinas de Poliuretano | ||
| Outros Tipos de Resinas | ||
| Por Fonte de Lignina | Lignina Kraft | |
| Lignosulfonatos | ||
| Lignina Organosolv | ||
| Outras Fontes de Lignina | ||
| Por Aplicação | Adesivos e Aglutinantes para Madeira | |
| Revestimentos | ||
| Compósitos | ||
| Espumas e Isolamento | ||
| Plásticos e Blendas de Polímeros | ||
| Outras Aplicações | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do Mercado de Resinas à Base de Lignina?
O tamanho do Mercado de Resinas à Base de Lignina foi avaliado em 529,31 milhões de USD em 2025 e estima-se que cresça de 555,83 milhões de USD em 2026 para 723,35 milhões de USD até 2031, a um CAGR de 5,41% durante o período de previsão (2026-2031).
Qual tipo de resina possui a maior posição de receita?
As resinas fenólicas lideraram com uma participação de receita de 57,45% em 2025, apoiadas por sua compatibilidade com os sistemas de produção de prensagem a quente existentes.
Qual fonte de lignina está crescendo mais rapidamente?
A lignina organosolv tem previsão de crescer a um CAGR de 5,92% até 2031 porque seu menor teor de enxofre apoia aplicações químicas avançadas.
Por que os adesivos para madeira são importantes para os fornecedores de resinas de lignina?
Os adesivos e aglutinantes para madeira responderam por 47,84% da receita em 2025 e se beneficiaram de requisitos mais rígidos de formaldeído na produção de painéis.
Página atualizada pela última vez em:



