
Tamaño y Participación del Mercado de Resinas a Base de Lignina
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 555.83 Millones de dólares |
| Tamaño del Mercado (2031) | 723.35 Millones de dólares |
| Growth Rate (2026 - 2031) | 5.41 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Resinas a Base de Lignina por Mordor Intelligence
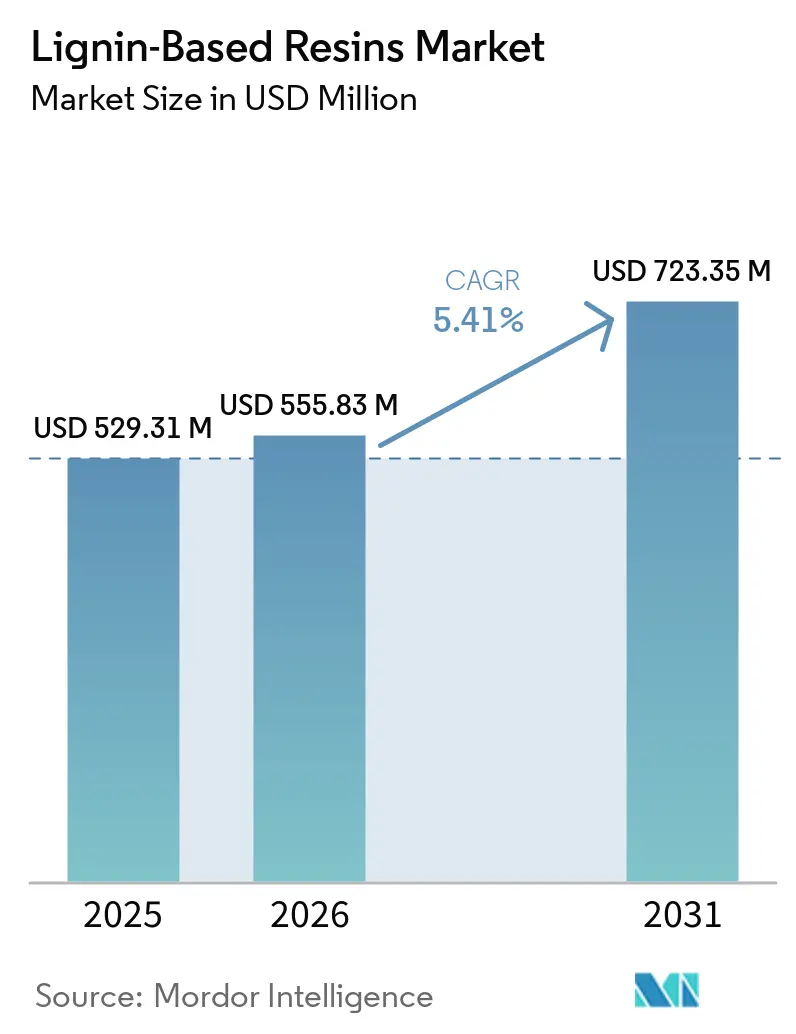
El tamaño del Mercado de Resinas a Base de Lignina fue valorado en 529,31 millones de USD en 2025 y se estima que crecerá desde 555,83 millones de USD en 2026 hasta 723,35 millones de USD en 2031, a una CAGR del 5,41% durante el período de pronóstico (2026-2031). La presión regulatoria sobre las emisiones de formaldehído está aumentando la demanda de aglutinantes de bajas emisiones, particularmente en la fabricación de madera compuesta. En diciembre de 2024, la Agencia de Protección Ambiental de los Estados Unidos concluyó que el formaldehído representa un riesgo irrazonable para la salud humana bajo la Ley de Control de Sustancias Tóxicas, reforzando la necesidad de materiales con menor contenido de formaldehído en el mercado de resinas a base de lignina. Los compromisos corporativos de abastecimiento de materiales renovables también están desplazando la adquisición de resinas hacia formulaciones con contenido bio-basado medible. La disponibilidad de lignina procedente de la producción de pulpa proporciona una base de materia prima que puede respaldar este cambio, aunque la calidad del material sigue siendo desigual entre las fuentes. Los productores con operaciones integradas de pulpa, grados de lignina estables y formulaciones específicas para cada aplicación están posicionados para beneficiarse a medida que los compradores del sector de paneles, automotriz y construcción endurecen sus requisitos de materiales.
Conclusiones Clave del Informe
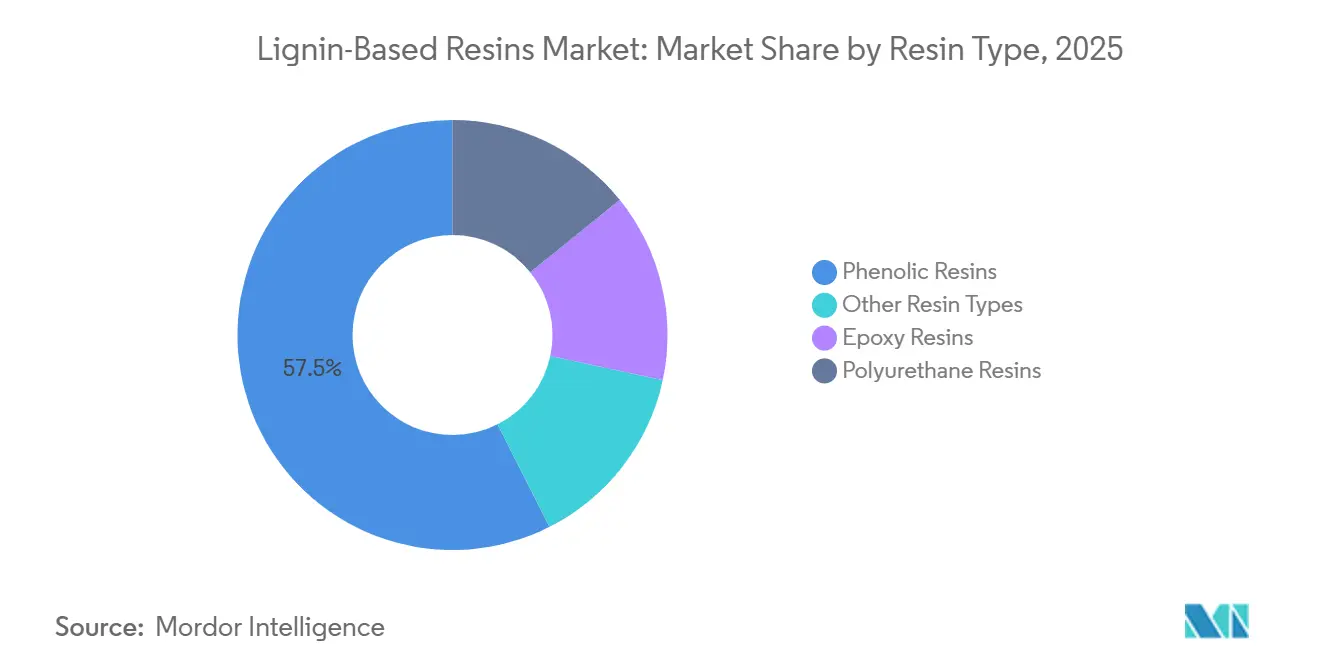
- Por tipo de resina, las resinas fenólicas representaron el 57,45% de la participación en ingresos en 2025, mientras que se pronostica que las resinas epoxi crecerán a una CAGR del 5,84% hasta 2031.
- Por fuente de lignina, los lignosulfonatos representaron el 76,11% de la participación en ingresos en 2025, mientras que se proyecta que la lignina organosolv se expanda a una CAGR del 5,92% hasta 2031.
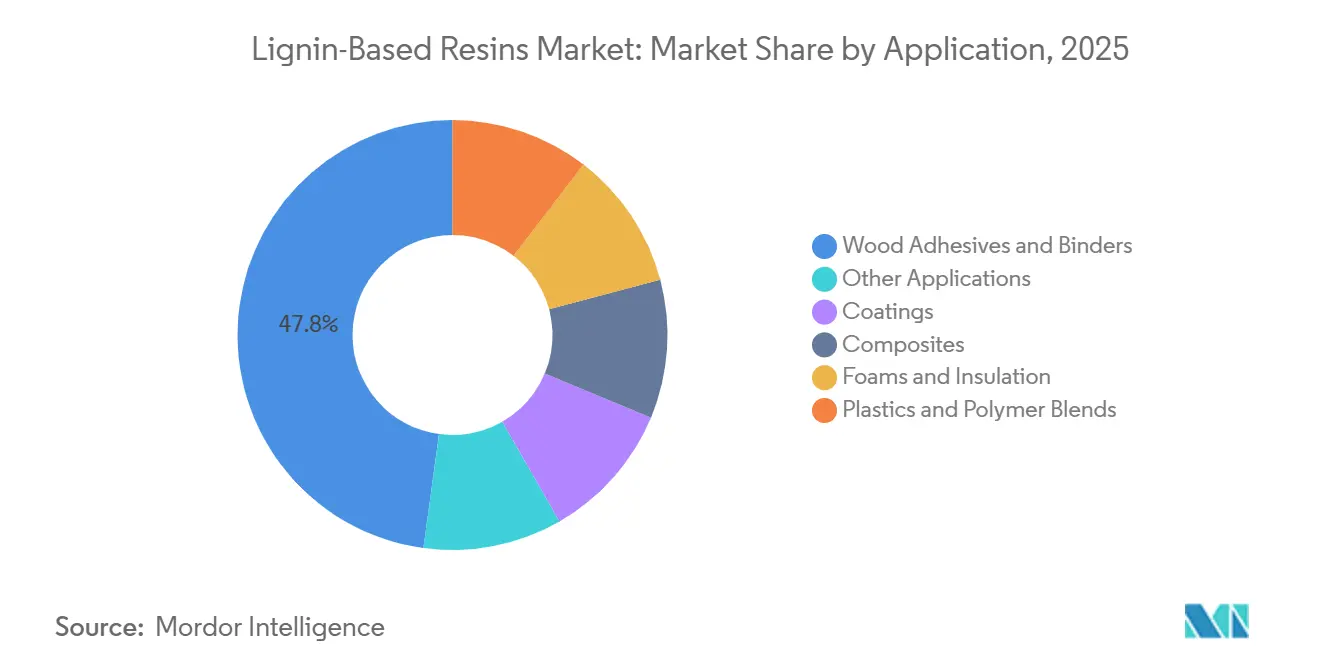
- Por aplicación, los adhesivos y aglutinantes para madera capturaron el 47,84% del tamaño del Mercado de Resinas a Base de Lignina en 2025, mientras que se pronostica que los compuestos avancen a una CAGR del 6,26% hasta 2031.
- Por geografía, Asia-Pacífico representó el 39,76% de la participación del Mercado de Resinas a Base de Lignina en 2025 y se proyecta que se expanda a una CAGR del 6,04% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Resinas a Base de Lignina
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Cumplimiento de Normativas sobre Formaldehído y COV | +1.3% | Global, liderado por América del Norte, Europa, China y Japón | Corto plazo (≤ 2 años) |
| Demanda Corporativa de Resinas Renovables y Bajas en Carbono | +0.9% | América del Norte y Europa, con extensión a las cadenas de suministro de fabricantes de equipos originales (OEM) de Asia-Pacífico | Mediano plazo (2-4 años) |
| Abundante Materia Prima de Lignina de la Industria de Pulpa | +0.7% | Global, concentrado en Escandinavia, América del Norte y Brasil | Largo plazo (≥ 4 años) |
| Expansión de Adhesivos y Compuestos Bio-Basados | +0.8% | Núcleo de Asia-Pacífico, con extensión a los clústeres de compuestos de América del Norte y Europa | Mediano plazo (2-4 años) |
| Grados de Lignina Kraft Consistentes y Listos para Aplicación | +0.5% | Mercados nórdicos, con ganancias tempranas en Alemania y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Cumplimiento de Normativas sobre Formaldehído y Compuestos Orgánicos Volátiles (COV)
Las normas más estrictas sobre emisiones de formaldehído son el impulsor más inmediato de la demanda en el mercado de resinas a base de lignina. La determinación de riesgo de la Agencia de Protección Ambiental de los Estados Unidos de diciembre de 2024 aumentó la exposición al cumplimiento normativo asociada con los sistemas convencionales de formaldehído, alentando a los fabricantes de madera compuesta a considerar alternativas de menores emisiones antes de que entren en vigor medidas adicionales. Los requisitos del Anexo XVII del Reglamento sobre Registro, Evaluación, Autorización y Restricción de Sustancias Químicas (REACH) y el Reglamento de Productos de Construcción están respaldando cambios en las especificaciones entre los productores europeos de tablero de fibra de densidad media (MDF), madera contrachapada y tablero de virutas orientadas. Los permisos de descarga de COV de China y su agenda de doble carbono también están afectando las decisiones de adquisición en las plantas de resina de urea-formaldehído que sirven al mercado de resinas a base de lignina. Los exportadores de muebles en Vietnam y Tailandia deben cumplir con los requisitos establecidos por los minoristas de América del Norte y Europa, extendiendo así la demanda más allá de las jurisdicciones que originalmente establecieron las normas. En junio de 2026, Ahlstrom amplió su producción europea de medios de filtración, reemplazando el 30% de la resina fenólica de origen fósil con lignina y reduciendo las emisiones de curado con formaldehído en un 40-70%[1]Ahlstrom Oyj, "Ahlstrom amplía la producción de medios de filtración con contenido de lignina a Europa," Ahlstrom Oyj, ahlstrom.com..
Demanda Corporativa de Resinas Renovables y Bajas en Carbono
La responsabilidad del Alcance 3 está influyendo en las decisiones de abastecimiento de las empresas de construcción, automotriz y bienes de consumo en el mercado de resinas a base de lignina. Los propietarios de marcas solicitan cada vez más Declaraciones Ambientales de Producto que muestren el contenido bio-basado de la resina, creando una ventaja para las formulaciones que utilizan insumos renovables. Los formuladores de resinas que abastecen a estos compradores también requieren que los proveedores de lignina demuestren un contenido estable de bio-carbono mediante pruebas verificables. Este requisito favorece a los proveedores con procesos de fraccionamiento controlados y prácticas de producción consistentes. UPM Biochemicals ha posicionado su lignina kraft BioPiva como un insumo renovable para sistemas de adhesivos y resinas, reflejando la demanda de grados de lignina de mayor pureza. A mediano plazo, la Estrategia de Química para la Sostenibilidad de la Comisión Europea podría traducir estas preferencias en criterios de contratación pública ecológica para proyectos de infraestructura.
Abundante Materia Prima de Lignina de la Industria de Pulpa
La producción de pulpa genera un flujo sustancial de lignina que respalda la disponibilidad de materia prima a largo plazo para el mercado de resinas a base de lignina. El Análisis Profundo de Bioeconomía Alemana identificó la lignina como un recurso industrial subutilizado y destacó el potencial para un uso material más amplio en las cadenas de valor. Södra está desarrollando una instalación de lignina kraft en Mönsterås, Suecia, con una capacidad planificada de 250.000 toneladas por año y un inicio programado para el segundo trimestre de 2027. El proyecto recibió apoyo a través del programa sueco Industriklivet y demuestra que los productores de pulpa están tratando la lignina como un material comercial en lugar de únicamente como una fuente de energía interna. La lignina kraft derivada del eucalipto añade otra ruta de suministro para el mercado de resinas a base de lignina en Asia-Pacífico. En septiembre de 2024, Suzano introdujo la lignina kraft de eucalipto Ecolig en China para aplicaciones en paneles de madera y caucho.
Expansión de Adhesivos y Compuestos Bio-Basados
El creciente uso de lignina en compuestos estructurales y adhesivos de alto rendimiento está abriendo aplicaciones de mayor valor en el mercado de resinas a base de lignina. Una investigación publicada en 2025 encontró que las resinas epoxi de lignina funcionalizadas con amina lograron un rendimiento mecánico adecuado para adhesivos avanzados y compuestos para turbinas eólicas. El proyecto LIGNOFUN, financiado por la Unión Europea, está desarrollando espumas, adhesivos, recubrimientos y materiales compuestos a partir de lignina despolimerizada, con 18 socios, incluidas 7 pequeñas y medianas empresas. En junio de 2025, VITO inauguró la Planta Piloto LignoValue para suministrar lignina despolimerizada para el desarrollo de resinas epoxi. Esta instalación conecta el suministro masivo de lignina con los intermedios de grado de aplicación requeridos por los formuladores de resinas. El desarrollo químico en el lado de la oferta está respaldando la adopción de compuestos en el mercado de resinas a base de lignina, junto con la demanda de los fabricantes de automóviles y energía eólica.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Variabilidad de la Materia Prima y la Estructura Química | -0.7% | Global, más aguda en Asia-Pacífico debido a la diversidad de fuentes de materia prima | Corto plazo (≤ 2 años) |
| Infraestructura Limitada de Valorización a Escala Comercial | -0.6% | Global, más grave en América del Sur, Oriente Medio y África, y mercados emergentes de Asia-Pacífico | Mediano plazo (2-4 años) |
| Fricción en la Calificación por Lotes en las Líneas de Resina Existentes | -0.3% | América del Norte y Europa, donde dominan las especificaciones establecidas de resina fenol-formaldehído | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Variabilidad de la Materia Prima y la Estructura Química
La estructura de la lignina varía según la especie de materia prima, el método de pulpado, el proceso de extracción y la temporada, lo que crea una restricción en el mercado de resinas a base de lignina. Los grados de lignina de la misma instalación pueden diferir en el contenido de hidroxilo fenólico, la distribución del peso molecular y los niveles de azufre. Estas diferencias afectan el comportamiento de curado y las propiedades mecánicas de las resinas terminadas. El Análisis Profundo de Bioeconomía Alemana identificó la falta de parámetros estándar de calidad de la lignina y sistemas de clasificación como una barrera importante para un uso industrial más amplio. Este problema es especialmente significativo en la región de Asia-Pacífico, donde los productores de paneles pueden obtener lignina de materias primas de eucalipto, bambú y maderas duras mixtas. No existe ninguna norma ISO publicada que cubra específicamente la lignina de grado para resinas, por lo que la calificación de proveedores sigue siendo un proceso bilateral que consume mucho tiempo.
Infraestructura Limitada de Valorización a Escala Comercial
La brecha entre el rendimiento en laboratorio y la producción a escala comercial sigue siendo una limitación para el mercado de resinas a base de lignina. Muchas instalaciones existentes fueron construidas para producir lignosulfonatos para concreto, alimentos para animales y aplicaciones de dispersantes, en lugar de fracciones refinadas para la síntesis de resinas. A menudo se requiere equipo adicional de refinación y fraccionamiento antes de que una instalación pueda producir económicamente lignina de grado para resinas. El Análisis Profundo de Bioeconomía Alemana vinculó la lenta comercialización con una infraestructura piloto escalable insuficiente y una cadena de valor fragmentada. Metsä Group puso en marcha su planta de demostración Metsä LigO en Äänekoski en mayo de 2026, utilizando un proceso de 2 toneladas por día para desarrollar productos de lignina modificada[2]Metsä Group, "La Planta de Demostración de Metsä Group para un Nuevo Producto de Lignina Inicia Operaciones en Äänekoski," Metsä Group, metsagroup.com.. Los activos de esta escala siguen siendo poco comunes, y las notificaciones regulatorias de los Estados Unidos para derivados de lignina novedosos pueden añadir tiempo a los plazos de desarrollo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Resina: La Incumbencia Fenólica se Encuentra con la Innovación Epoxi
Las resinas fenólicas representaron el 57,45% de la participación del mercado de resinas a base de lignina en 2025, respaldadas por su compatibilidad con los sistemas industriales de prensado en caliente para madera contrachapada, tablero de virutas orientadas y madera laminada de chapa. Los sistemas de lignina-fenol-formaldehído permiten la sustitución parcial directa del fenol fósil en la infraestructura de producción existente, reduciendo los requisitos de capital para convertirse a formulaciones bio-basadas. Las resinas de poliuretano siguen siendo un segmento más pequeño, pero los polioles de lignina kraft están siendo evaluados como sustitutos de los polioles derivados del petróleo en espumas de aislamiento rígido y espumas de asiento flexible. Un estudio de 2026 informó que los polioles de lignina, utilizados con una sustitución del 20-30%, lograron perfiles de resistencia a la compresión comparables a los de las formulaciones de poliuretano.
Las resinas epoxi son el tipo de resina de más rápido crecimiento, con el tamaño del mercado de resinas a base de lignina para este segmento proyectado para crecer a una CAGR del 5,84% de 2026 a 2031. Este crecimiento refleja el interés en alternativas bio-basadas y libres de bisfenol A (BPA) a medida que aumenta la atención regulatoria sobre el BPA. La investigación sobre sistemas epoxi derivados de lignina ha demostrado que los oligómeros de lignina diseñados pueden aproximarse a los parámetros de referencia de rendimiento termomecánico del éter diglicidílico de bisfenol A (DGEBA) comercial. En junio de 2025, Sumitomo Bakelite lanzó comercialmente una resina fenólica modificada con lignina de tipo Novolac sólido para aplicaciones de fundición automotriz y materiales de fricción. Otros tipos de resinas, incluidas las mezclas acrílicas modificadas y termoestables, siguen concentradas en aplicaciones especiales de recubrimientos y electrónica.


Por Fuente de Lignina: Los Lignosulfonatos Lideran, el Organosolv Irrumpe
Los lignosulfonatos representaron el 76,11% de la participación del mercado de resinas a base de lignina en 2025, reflejando su uso consolidado en aditivos para concreto, peletizadores de alimentos para animales y dispersantes. Su solubilidad en agua y sus propiedades tensoactivas los hacen adecuados para sistemas de resinas acuosas. Las plantas de pulpa al sulfito en Europa y América del Norte proporcionan disponibilidad comercial a gran escala. La lignina kraft es el segundo segmento de fuente más grande y está ganando terreno a través de implementaciones de las tecnologías LignoBoost y LignoForce. La línea BioPiva de UPM ilustra el movimiento hacia grados de lignina kraft diseñados para aplicaciones de adhesivos y resinas.
La lignina organosolv es la categoría de fuente de más rápido crecimiento, con una CAGR del 5,92% hasta 2031. Su menor contenido de azufre y su estructura aromática más uniforme respaldan una mayor sustitución de fenol mientras se mantiene el rendimiento de curado de la resina. La ausencia de grupos que contienen azufre también reduce las preocupaciones sobre el olor y el envenenamiento de catalizadores en aplicaciones químicas avanzadas. Un análisis de 2026 sobre termoestables de lignina kraft sin olor reportó una economía favorable cuando la extracción de lignina se utilizó en compuestos bio-basados que reemplazan el éter diglicidílico de bisfenol A (DGEBA) o el acrilonitrilo butadieno estireno (ABS). La Planta Piloto LignoValue de VITO, inaugurada en junio de 2025, demuestra que las corrientes de lignina más limpias están recibiendo inversión dedicada para el desarrollo de resinas epoxi.
Por Aplicación: Los Adhesivos y Aglutinantes para Madera Lideran Mientras los Compuestos Registran el Crecimiento más Rápido
Los adhesivos y aglutinantes para madera representaron el 47,84% del mercado de resinas a base de lignina en 2025, impulsados por la producción de tablero de fibra de densidad media (MDF), madera contrachapada y tablero de partículas en Asia-Pacífico. Los adhesivos lignina-fenólicos ofrecen una ruta hacia una unión de menores emisiones que cumple con los umbrales de Emisión Sin Formaldehído (ENF) de la norma GB 18580 de China y los requisitos de la Fase 2 de la Junta de Recursos del Aire de California (CARB), que se reflejan cada vez más en los contratos de adquisición para exportación. Los recubrimientos representan una aplicación más pequeña pero en crecimiento, ya que las propiedades de absorción de UV de la lignina y su estructura aromática la hacen adecuada para sistemas acuosos y en polvo. Un estudio de 2026 reportó una mejor resistencia a la compresión y un mejor rendimiento de aislamiento térmico en espumas de poliuretano rígido reforzadas con lignina.
Se proyecta que los compuestos crezcan a una CAGR del 6,26% de 2026 a 2031, la tasa más alta entre los segmentos de aplicación. Los fabricantes de automóviles y energía eólica son las principales fuentes de demanda, ya que las formulaciones de epoxi de lignina están siendo probadas para aplicaciones estructurales. Un estudio de 2025 confirmó que los sistemas epoxi de lignina funcionalizados con amina pueden cumplir con los requisitos mecánicos para adhesivos avanzados y compuestos para turbinas eólicas. Los aglutinantes de arena recubierta de resina de Sumitomo Bakelite entraron en la producción de fundición automotriz en 2024, respaldando el caso comercial de los sistemas fenólicos modificados con lignina. El proyecto LIGNOFUN está validando prototipos de compuestos a partir de lignina despolimerizada, mientras que otras aplicaciones en la composición de caucho, precursores de fibra de carbono y cargas funcionales permanecen en diferentes etapas de comercialización.
Análisis Geográfico
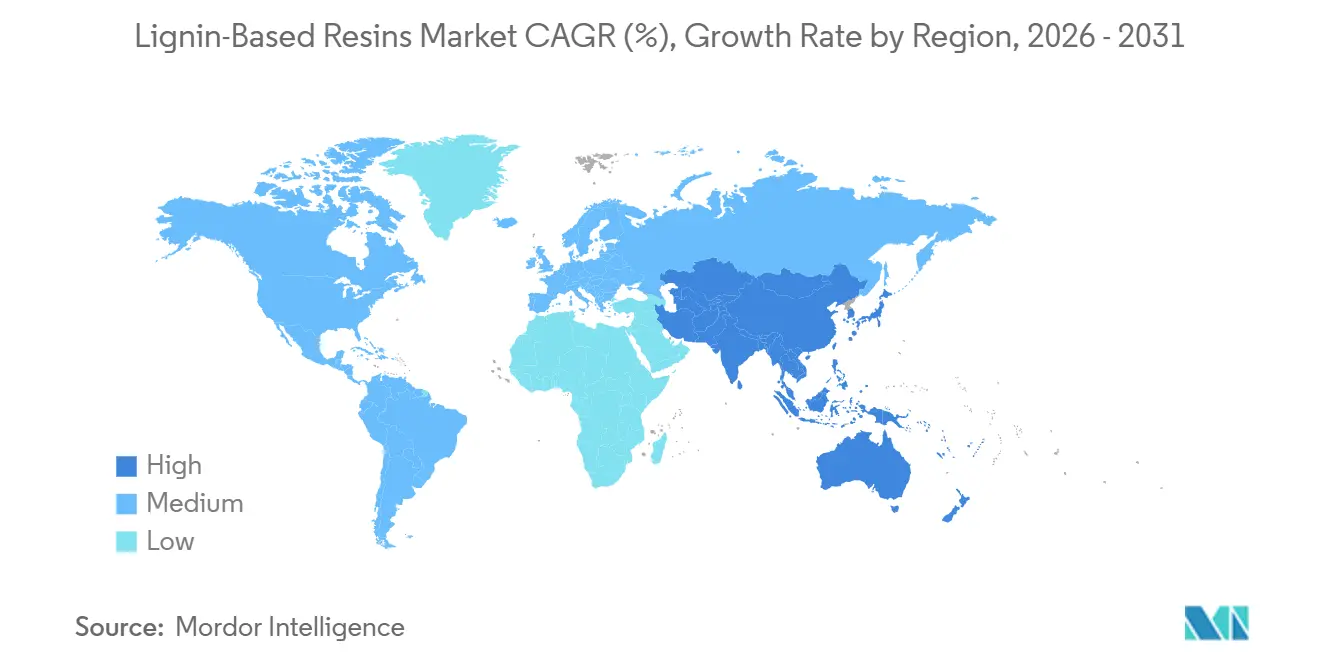
Asia-Pacífico representó el 39,76% de los ingresos en 2025 y se proyecta que registre la CAGR regional más alta del 6,04% hasta 2031. China es el mercado central de demanda debido a su gran industria de paneles a base de madera y los umbrales de emisión ENF de la norma GB 18580, mientras que los productores de madera contrachapada y MDF de India están calificando los adhesivos lignina-fenólicos como una alternativa compatible y competitiva en costos frente a los sistemas convencionales de urea-formaldehído. El sector automotriz de Corea del Sur está evaluando precursores de compuestos derivados de lignina para componentes estructurales ligeros. Vietnam y Tailandia están adoptando sistemas de adhesivos de lignina a medida que los exportadores de muebles y paneles responden a los requisitos de cumplimiento de los minoristas. En septiembre de 2024, Suzano introdujo la lignina kraft de eucalipto Ecolig en el mercado chino, añadiendo una alternativa regional al suministro de lignina kraft escandinava.
América del Norte y Europa forman el nivel de innovación intensiva del mercado de resinas a base de lignina. Las regulaciones estadounidenses sobre madera compuesta establecen límites de emisión de formaldehído y crean una oportunidad impulsada por el cumplimiento normativo para los sistemas lignina-fenólicos. La base de pulpado Kraft de Canadá proporciona seguridad de materia prima para los productores de resinas regionales, mientras que Borregaard, Stora Enso y Södra han invertido en el suministro escandinavo para apoyar el acceso a lignina de mayor pureza en Europa. REACH, el Reglamento de Productos de Construcción y la Estrategia de Química para la Sostenibilidad respaldan la demanda de alternativas bio-basadas. Según el Análisis Profundo de Bioeconomía Alemana, Alemania cuenta con más de 15 grandes plantas de pulpa y papel y más de 40 fabricantes de productos químicos especiales que exploran adhesivos y recubrimientos a base de lignina.
América del Sur, Oriente Medio y África ocupan posiciones emergentes en el mercado de resinas a base de lignina. El sector de pulpa kraft de eucalipto de Brasil proporciona lignina de bajo contenido de azufre adecuada para aplicaciones de resinas, mientras que la construcción doméstica y la producción de paneles proporcionan salidas de demanda. Los productores de tablero de fibra de densidad media (MDF) de Argentina sirven cada vez más a mercados de exportación que requieren documentación de cumplimiento, mientras que el programa Visión 2030 de Arabia Saudita y el sector forestal de Sudáfrica representan oportunidades a más largo plazo. La infraestructura limitada de extracción y refinación, la capacidad restringida de pulpa, la dependencia de las importaciones y los menores mandatos regulatorios directos continúan limitando la adopción en todo Oriente Medio y África.

Panorama Competitivo
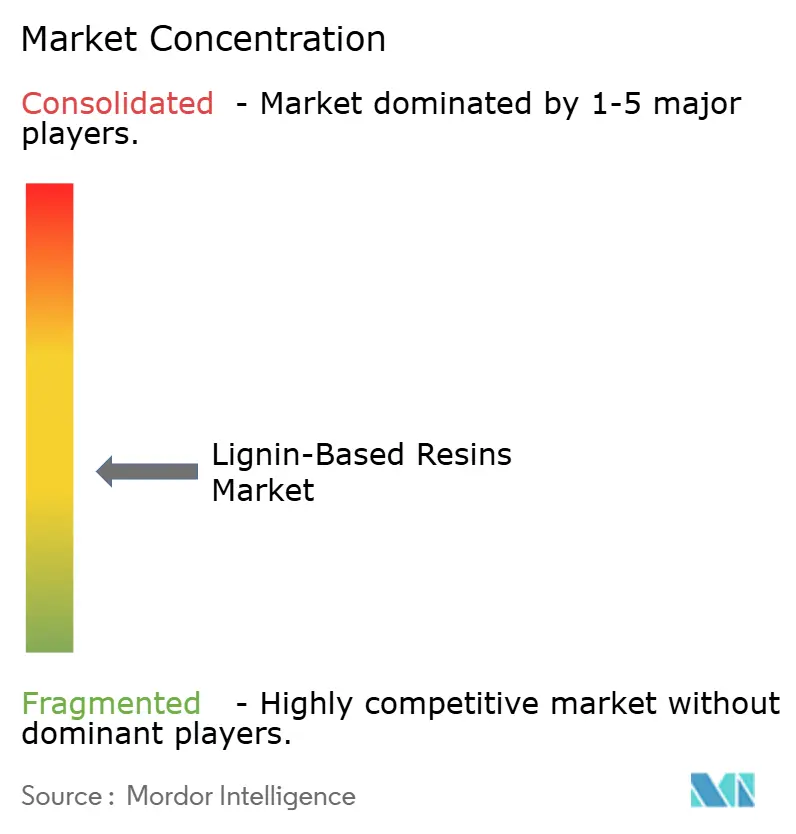
El mercado de resinas a base de lignina está moderadamente fragmentado en el nivel de suministro. Borregaard, Stora Enso, UPM, Metsä Group y Sappi tienen acceso integrado a materia prima derivada de la pulpa, lo que respalda el control de costos y una gestión más estrecha de la calidad del material. La biorefinería noruega de Borregaard utiliza materia prima de madera para producir productos de lignina especiales, vainillina y celulosa. Stora Enso ha desarrollado tecnologías de resinas a base de lignina para adhesivos de madera de ingeniería a través de su línea de productos Lineo. Estas empresas compiten a través de la integración de materia prima, grados específicos para cada aplicación y relaciones con los clientes, en lugar de únicamente a través del suministro de lignina como producto básico.
En septiembre de 2024, UPM Biochemicals y Södra anunciaron una asociación de suministro comercial que designa a UPM como cliente inicial de lignina kraft de la instalación planificada de Södra en Mönsterås. La instalación está planificada para el segundo trimestre de 2027, con una capacidad de 250.000 toneladas por año, para respaldar la estrategia de suministro a largo plazo de los socios. Metsä Group puso en marcha la planta de demostración Metsä LigO en mayo de 2026 para producir lignina modificada para aplicaciones de sustitución de productos químicos fósiles. Sumitomo Bakelite lanzó una resina fenólica modificada con lignina de tipo novolac sólido en junio de 2025, reflejando un enfoque en la comercialización específica para cada aplicación. Estos desarrollos indican que los principales proveedores están construyendo seguridad de suministro y demostrando el rendimiento de la lignina en usos finales definidos.
Las oportunidades permanecen en grados de alta pureza para aplicaciones intermedias en electrónica y farmacéutica que requieren un contenido de metales muy bajo. Los mercados en desarrollo fuera de Europa también tienen espacio para nueva infraestructura de suministro y refinación. Lignin Industries AB, Lignolix y MetGen se centran en aplicaciones avanzadas, incluidos precursores de fibra de carbono, plásticos de ingeniería y procesamiento enzimático de lignina. El proceso METNIN de MetGen está siendo validado dentro del proyecto LIGNOFUN como una ruta a menor temperatura para la despolimerización de lignina. Los productores están invirtiendo en análisis de procesos para mejorar la consistencia molecular para las cadenas de suministro de compuestos de alto rendimiento. Los proveedores regionales de lignosulfonatos como producto básico siguen fragmentados y compiten principalmente en precio, manteniendo los márgenes bajo presión para los grados no diferenciados.
Líderes de la Industria de Resinas a Base de Lignina
Borregaard AS
Stora Enso
UPM
Domtar Corporation
Ingevity Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Junio de 2026: Ahlstrom amplió su producción de medios de filtración ECO con contenido de lignina a su planta de fabricación en Turín, Italia, extendiendo la disponibilidad comercial de un producto de filtración de resina a base de lignina que reemplaza el 30% de la resina fenólica de origen fósil con lignina renovable y reduce las emisiones de curado con formaldehído en un 40-70%.
- Febrero de 2026: Metsä Group y ANDRITZ pusieron en marcha la planta de demostración Metsä LigO en Äänekoski, Finlandia, utilizando la tecnología ANDRITZ LigniOx con una capacidad nominal de 2 toneladas por día. Desarrollada en asociación con Dow, la planta produce resinas a base de lignina modificada para reemplazar productos químicos de origen fósil en plastificantes bio-basados para aplicaciones de concreto y tableros de yeso. La decisión de invertir a escala de producción está condicionada a los resultados de la demostración.


Alcance del Informe Global del Mercado de Resinas a Base de Lignina
Las resinas a base de lignina son materiales poliméricos fabricados mediante la sustitución de componentes tradicionales de origen petroquímico por lignina, un polímero orgánico natural que se encuentra en las paredes celulares de las plantas.
El mercado de resinas a base de lignina está segmentado por tipo de resina, fuente de lignina, aplicación y geografía. Por tipo de resina, el mercado está segmentado en resinas fenólicas, resinas epoxi, resinas de poliuretano y otros tipos de resinas. Por fuente de lignina, el mercado está segmentado en lignina kraft, lignosulfonatos, lignina organosolv y otras fuentes de lignina. Por aplicación, el mercado está segmentado en adhesivos y aglutinantes para madera, recubrimientos, compuestos, espumas y aislamiento, plásticos y mezclas de polímeros, y otras aplicaciones. El informe también cubre el tamaño del mercado y los pronósticos para las resinas a base de lignina en 15 países de las principales regiones. Los tamaños y pronósticos del mercado se proporcionan en términos de valor (USD).
| Resinas Fenólicas |
| Resinas Epoxi |
| Resinas de Poliuretano |
| Otros Tipos de Resinas |
| Lignina Kraft |
| Lignosulfonatos |
| Lignina Organosolv |
| Otras Fuentes de Lignina |
| Adhesivos y Aglutinantes para Madera |
| Recubrimientos |
| Compuestos |
| Espumas y Aislamiento |
| Plásticos y Mezclas de Polímeros |
| Otras Aplicaciones |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Resina | Resinas Fenólicas | |
| Resinas Epoxi | ||
| Resinas de Poliuretano | ||
| Otros Tipos de Resinas | ||
| Por Fuente de Lignina | Lignina Kraft | |
| Lignosulfonatos | ||
| Lignina Organosolv | ||
| Otras Fuentes de Lignina | ||
| Por Aplicación | Adhesivos y Aglutinantes para Madera | |
| Recubrimientos | ||
| Compuestos | ||
| Espumas y Aislamiento | ||
| Plásticos y Mezclas de Polímeros | ||
| Otras Aplicaciones | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Resinas a Base de Lignina?
El tamaño del Mercado de Resinas a Base de Lignina fue valorado en 529,31 millones de USD en 2025 y se estima que crecerá desde 555,83 millones de USD en 2026 hasta 723,35 millones de USD en 2031, a una CAGR del 5,41% durante el período de pronóstico (2026-2031).
¿Qué tipo de resina tiene la mayor posición en ingresos?
Las resinas fenólicas lideraron con una participación en ingresos del 57,45% en 2025, respaldadas por su compatibilidad con los sistemas de producción de prensado en caliente existentes.
¿Qué fuente de lignina está creciendo más rápido?
Se pronostica que la lignina organosolv crecerá a una CAGR del 5,92% hasta 2031 debido a que su menor contenido de azufre respalda aplicaciones químicas avanzadas.
¿Por qué son importantes los adhesivos para madera para los proveedores de resinas de lignina?
Los adhesivos y aglutinantes para madera representaron el 47,84% de los ingresos en 2025 y se beneficiaron de los requisitos más estrictos sobre formaldehído en la producción de paneles.
Última actualización de la página el:



