
Taille et part du marché des résines à base de lignine
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 555.83 Millions de dollars américains |
| Taille du Marché (2031) | 723.35 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 5.41 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des résines à base de lignine par Mordor Intelligence
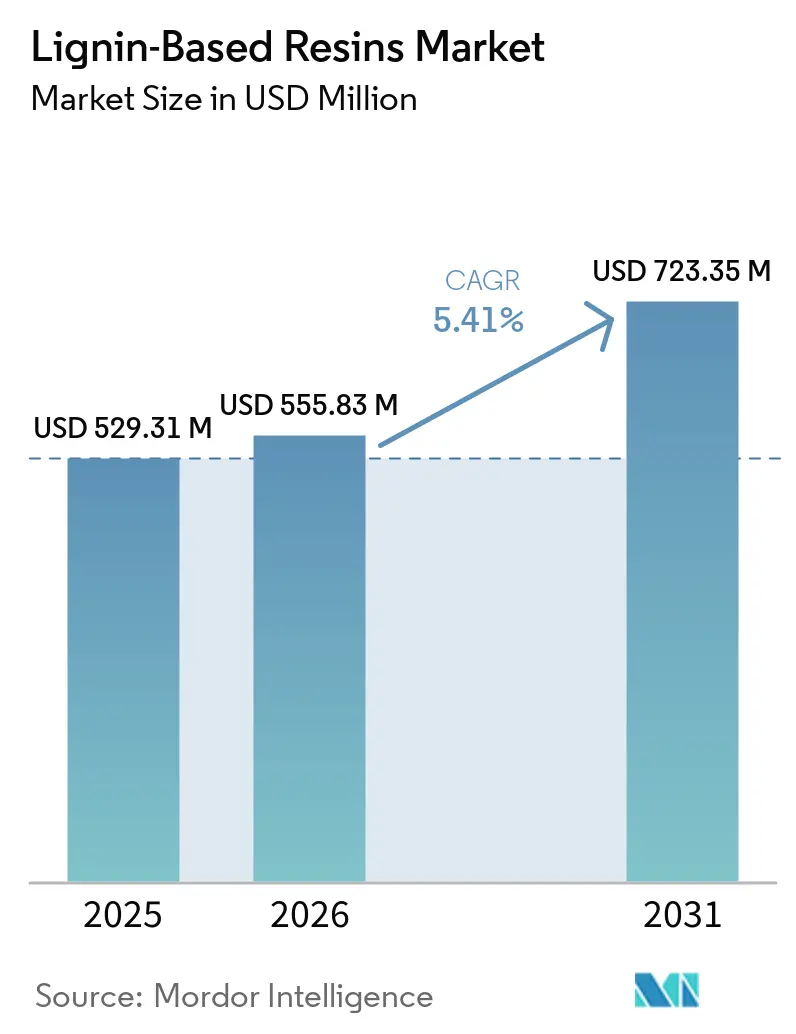
La taille du marché des résines à base de lignine était évaluée à 529,31 millions USD en 2025 et devrait croître de 555,83 millions USD en 2026 à 723,35 millions USD d'ici 2031, à un CAGR de 5,41 % au cours de la période de prévision (2026-2031). La pression réglementaire sur les émissions de formaldéhyde accroît la demande de liants à faibles émissions, notamment dans la fabrication de bois composite. En décembre 2024, l'Agence américaine de protection de l'environnement a conclu que le formaldéhyde présentait un risque déraisonnable pour la santé humaine en vertu de la loi sur le contrôle des substances toxiques, renforçant ainsi la nécessité de recourir à des matériaux à faible teneur en formaldéhyde sur le marché des résines à base de lignine. Les engagements d'approvisionnement des entreprises en matériaux renouvelables font également évoluer les achats de résines vers des formulations à teneur mesurable en matières biosourcées. La disponibilité de la lignine issue de la production de pâte à papier fournit une base de matières premières pouvant soutenir cette transition, bien que la qualité des matériaux reste inégale selon les sources. Les producteurs disposant d'opérations intégrées de pâte à papier, de grades de lignine stables et de formulations spécifiques aux applications sont bien positionnés pour bénéficier du resserrement des exigences en matière de matériaux de la part des acheteurs des secteurs des panneaux, de l'automobile et de la construction.
Principaux enseignements du rapport
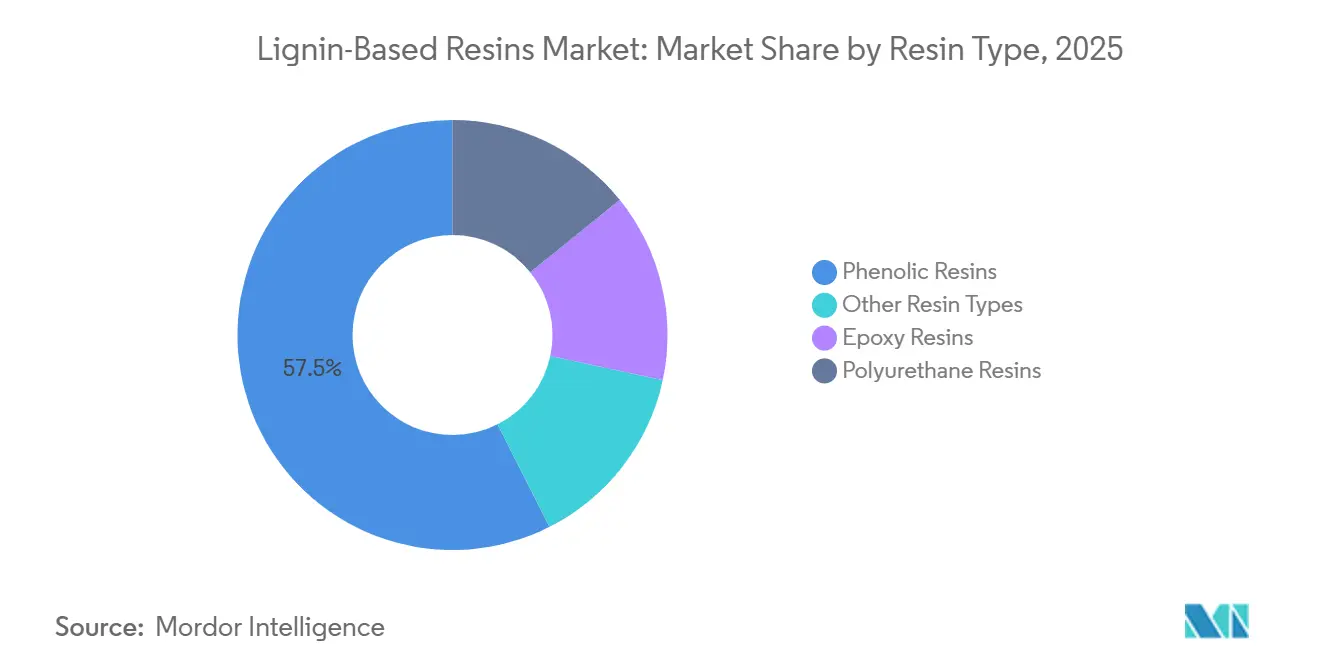
- Par type de résine, les résines phénoliques détenaient 57,45 % de la part de revenus en 2025, tandis que les résines époxy devraient croître à un CAGR de 5,84 % jusqu'en 2031.
- Par source de lignine, les lignosulfonates représentaient 76,11 % de la part de revenus en 2025, tandis que la lignine organosolv devrait se développer à un CAGR de 5,92 % jusqu'en 2031.
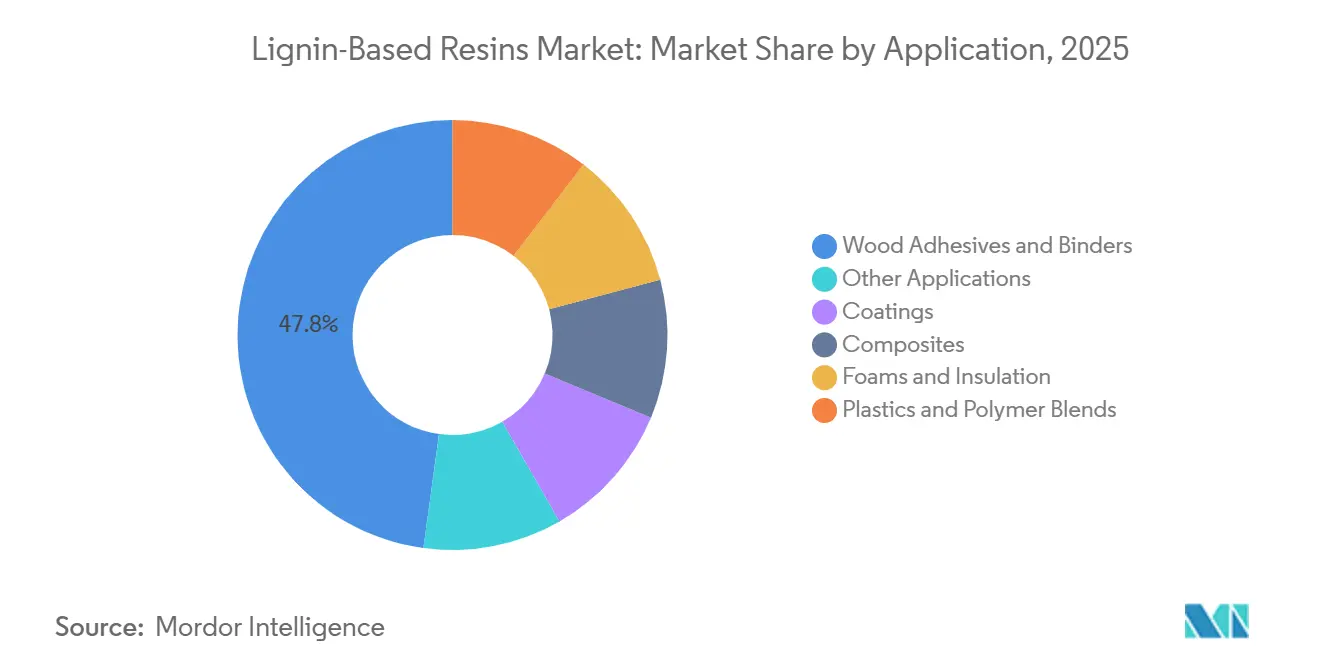
- Par application, les adhésifs et liants pour bois représentaient 47,84 % de la taille du marché des résines à base de lignine en 2025, tandis que les composites devraient progresser à un CAGR de 6,26 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait 39,76 % de la part du marché des résines à base de lignine en 2025 et devrait se développer à un CAGR de 6,04 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des résines à base de lignine
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Conformité aux réglementations sur le formaldéhyde et les COV | +1.3% | Mondial, porté par l'Amérique du Nord, l'Europe, la Chine et le Japon | Court terme (≤ 2 ans) |
| Demande des entreprises en résines renouvelables et à faible teneur en carbone | +0.9% | Amérique du Nord et Europe, avec des répercussions sur les chaînes d'approvisionnement des équipementiers (OEM) d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Abondance des matières premières en lignine issues de l'industrie de la pâte à papier | +0.7% | Mondial, concentré en Scandinavie, en Amérique du Nord et au Brésil | Long terme (≥ 4 ans) |
| Expansion des adhésifs et composites biosourcés | +0.8% | Cœur Asie-Pacifique, avec des répercussions sur les pôles de composites d'Amérique du Nord et d'Europe | Moyen terme (2-4 ans) |
| Grades de lignine kraft stables et prêts à l'emploi | +0.5% | Marchés nordiques, avec des gains précoces en Allemagne et en Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Conformité aux réglementations sur le formaldéhyde et les composés organiques volatils (COV)
Le durcissement des normes d'émission de formaldéhyde constitue le moteur le plus immédiat de la demande sur le marché des résines à base de lignine. La détermination de risque de l'EPA américaine de décembre 2024 a accru l'exposition à la conformité associée aux systèmes conventionnels à base de formaldéhyde, incitant les fabricants de bois composite à envisager des alternatives à plus faibles émissions avant l'entrée en vigueur de mesures supplémentaires. Les exigences de l'annexe XVII du règlement sur l'enregistrement, l'évaluation, l'autorisation et la restriction des substances chimiques (REACH) et le règlement sur les produits de construction soutiennent les changements de spécifications chez les producteurs européens de panneaux de fibres à densité moyenne (MDF), de contreplaqué et de panneaux de lamelles orientées. Les permis de rejet de COV en Chine et son programme double carbone influencent également les décisions d'approvisionnement des usines de résines urée-formaldéhyde desservant le marché des résines à base de lignine. Les exportateurs de meubles au Vietnam et en Thaïlande doivent satisfaire aux exigences fixées par les détaillants nord-américains et européens, étendant ainsi la demande au-delà des juridictions qui ont initialement établi ces règles. En juin 2026, Ahlstrom a étendu sa production européenne de médias filtrants, remplaçant 30 % de résine phénolique d'origine fossile par de la lignine et réduisant les émissions de durcissement au formaldéhyde de 40 à 70 %[1]Ahlstrom Oyj, "Ahlstrom étend sa production de médias filtrants contenant de la lignine à l'Europe," Ahlstrom Oyj, ahlstrom.com..
Demande des entreprises en résines renouvelables et à faible teneur en carbone
La responsabilité liée au périmètre 3 influence les décisions d'approvisionnement des entreprises des secteurs de la construction, de l'automobile et des biens de consommation sur le marché des résines à base de lignine. Les propriétaires de marques demandent de plus en plus des déclarations environnementales de produits indiquant la teneur biosourcée des résines, créant un avantage pour les formulations utilisant des intrants renouvelables. Les formulateurs de résines approvisionnant ces acheteurs exigent également que les fournisseurs de lignine démontrent une teneur stable en carbone biosourcé par des tests vérifiables. Cette exigence favorise les fournisseurs disposant de procédés de fractionnement contrôlés et de pratiques de production cohérentes. UPM Biochemicals a positionné sa lignine kraft BioPiva comme intrant renouvelable pour les adhésifs et les systèmes de résines, reflétant la demande pour des grades de lignine de plus haute pureté. À moyen terme, la stratégie chimique pour la durabilité de la Commission européenne pourrait traduire ces préférences en critères d'achats publics verts pour les projets d'infrastructure.
Abondance des matières premières en lignine issues de l'industrie de la pâte à papier
La production de pâte à papier génère un flux substantiel de lignine qui soutient la disponibilité à long terme des matières premières pour le marché des résines à base de lignine. L'analyse approfondie de la bioéconomie allemande a identifié la lignine comme une ressource industrielle sous-utilisée et a mis en évidence le potentiel d'une utilisation matérielle plus large dans les chaînes de valeur. Södra développe une installation de lignine kraft à Mönsterås, en Suède, avec une capacité prévue de 250 000 tonnes par an et un démarrage prévu au deuxième trimestre 2027. Le projet a bénéficié du soutien du programme suédois Industriklivet et démontre que les producteurs de pâte à papier traitent la lignine comme un matériau commercial plutôt que comme une simple source d'énergie interne. La lignine kraft dérivée de l'eucalyptus offre une autre voie d'approvisionnement pour le marché des résines à base de lignine en Asie-Pacifique. En septembre 2024, Suzano a introduit la lignine kraft d'eucalyptus Ecolig en Chine pour des applications dans les panneaux de bois et le caoutchouc.
Expansion des adhésifs et composites biosourcés
L'utilisation croissante de la lignine dans les composites structurels et les adhésifs de performance ouvre des applications à plus haute valeur ajoutée sur le marché des résines à base de lignine. Des recherches publiées en 2025 ont révélé que les résines époxy à base de lignine fonctionnalisée par des amines atteignaient des performances mécaniques adaptées aux adhésifs avancés et aux composites pour éoliennes. Le projet LIGNOFUN, financé par l'Union européenne, développe des mousses, des adhésifs, des revêtements et des matériaux composites à partir de lignine dépolymérisée, avec 18 partenaires dont 7 petites et moyennes entreprises. En juin 2025, VITO a inauguré le LignoValue Pilot Plant pour fournir de la lignine dépolymérisée destinée au développement de résines époxy. Cette installation relie l'approvisionnement en lignine en vrac aux intermédiaires de grade applicatif requis par les formulateurs de résines. Le développement chimique du côté de l'offre soutient l'adoption des composites sur le marché des résines à base de lignine, parallèlement à la demande des fabricants automobiles et d'énergie éolienne.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Variabilité des matières premières et de la structure chimique | -0.7% | Mondial, plus aigu en Asie-Pacifique en raison de la diversité des sources de matières premières | Court terme (≤ 2 ans) |
| Infrastructure de valorisation à l'échelle commerciale limitée | -0.6% | Mondial, plus sévère en Amérique du Sud, au Moyen-Orient et en Afrique, et sur les marchés émergents d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Friction de qualification par lots dans les lignes de résines existantes | -0.3% | Amérique du Nord et Europe, où les spécifications établies de résines phénol-formaldéhyde dominent | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Variabilité des matières premières et de la structure chimique
La structure de la lignine varie selon l'espèce de matière première, la méthode de mise en pâte, le procédé d'extraction et la saison, créant un frein sur le marché des résines à base de lignine. Les grades de lignine provenant d'une même installation peuvent différer en termes de teneur en hydroxyle phénolique, de distribution de la masse moléculaire et de niveaux de soufre. Ces différences affectent le comportement de durcissement et les propriétés mécaniques des résines finies. L'analyse approfondie de la bioéconomie allemande a identifié l'absence de paramètres de qualité standard pour la lignine et de systèmes de classification comme un obstacle majeur à une utilisation industrielle plus large. Ce problème est particulièrement significatif en Asie-Pacifique, où les producteurs de panneaux peuvent s'approvisionner en lignine à partir d'eucalyptus, de bambou et de mélanges de feuillus. Aucune norme ISO publiée ne couvre spécifiquement la lignine de grade résine, de sorte que la qualification des fournisseurs reste un processus bilatéral chronophage.
Infrastructure de valorisation à l'échelle commerciale limitée
L'écart entre les performances en laboratoire et la production à l'échelle commerciale demeure une contrainte pour le marché des résines à base de lignine. De nombreuses installations existantes ont été construites pour produire des lignosulfonates destinés au béton, aux aliments pour animaux et aux applications de dispersants, plutôt que des fractions raffinées pour la synthèse de résines. Des équipements supplémentaires de raffinage et de fractionnement sont souvent nécessaires avant qu'une installation puisse produire économiquement de la lignine de grade résine. L'analyse approfondie de la bioéconomie allemande a lié la lenteur de la commercialisation à une infrastructure pilote évolutive insuffisante et à une chaîne de valeur fragmentée. Metsä Group a démarré son installation pilote Metsä LigO à Äänekoski en mai 2026, utilisant un procédé de 2 tonnes par jour pour développer des produits à base de lignine modifiée[2]Metsä Group, "L'installation pilote de Metsä Group pour un nouveau produit à base de lignine démarre à Äänekoski," Metsä Group, metsagroup.com.. Les actifs de cette envergure restent peu courants, et les notifications réglementaires américaines pour les nouveaux dérivés de lignine peuvent allonger les délais de développement.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de résine : la prédominance des résines phénoliques face à l'innovation des résines époxy
Les résines phénoliques représentaient 57,45 % de la part du marché des résines à base de lignine en 2025, soutenues par leur compatibilité avec les systèmes industriels de pressage à chaud pour le contreplaqué, les panneaux de lamelles orientées et le bois lamellé-croisé. Les systèmes lignine-phénol-formaldéhyde permettent le remplacement partiel direct du phénol fossile dans les infrastructures de production existantes, réduisant les exigences en capital pour la conversion vers des formulations biosourcées. Les résines polyuréthane restent un segment plus restreint, mais les polyols à base de lignine kraft sont évalués comme substituts aux polyols d'origine pétrolière dans les mousses d'isolation rigide et les mousses de siège flexibles. Une étude de 2026 a rapporté que les polyols à base de lignine, utilisés à 20-30 % de substitution, atteignaient des profils de résistance à la compression comparables à ceux des formulations polyuréthane.
Les résines époxy constituent le type de résine à la croissance la plus rapide, avec une taille du marché des résines à base de lignine pour ce segment qui devrait croître à un CAGR de 5,84 % de 2026 à 2031. Cette croissance reflète l'intérêt pour les alternatives biosourcées et sans bisphénol A (BPA) à mesure que l'attention réglementaire sur le BPA s'intensifie. Les recherches sur les systèmes époxy dérivés de la lignine ont montré que les oligomères de lignine modifiés peuvent approcher les références de performance thermomécanique du diglycidyl éther de bisphénol A (DGEBA) commercial. En juin 2025, Sumitomo Bakelite a lancé commercialement une résine phénolique solide de type novolaque modifiée à la lignine pour les applications de fonderie automobile et de matériaux de friction. Les autres types de résines, notamment les mélanges acryliques modifiés et thermodurcissables, restent concentrés dans les applications de revêtements spéciaux et d'électronique.


Par source de lignine : les lignosulfonates en tête, l'organosolv en rupture
Les lignosulfonates représentaient 76,11 % de la part du marché des résines à base de lignine en 2025, reflétant leur utilisation de longue date dans les adjuvants pour béton, les granulateurs d'aliments pour animaux et les dispersants. Leur solubilité dans l'eau et leurs propriétés tensioactives les rendent adaptés aux systèmes de résines aqueuses. Les usines de pâte au sulfite en Europe et en Amérique du Nord assurent une disponibilité commerciale à grande échelle. La lignine kraft est le deuxième segment source en importance et gagne du terrain grâce au déploiement des technologies LignoBoost et LignoForce. La gamme BioPiva d'UPM illustre l'évolution vers des grades de lignine kraft conçus pour les applications adhésives et résines.
La lignine organosolv est la catégorie source à la croissance la plus rapide, avec un CAGR de 5,92 % jusqu'en 2031. Sa faible teneur en soufre et sa structure aromatique plus uniforme permettent une substitution phénolique plus élevée tout en maintenant les performances de durcissement des résines. L'absence de groupes contenant du soufre réduit également les préoccupations liées aux odeurs et à l'empoisonnement des catalyseurs dans les applications chimiques avancées. Une analyse de 2026 portant sur les thermodurcissables à base de lignine kraft sans odeur a rapporté des économies favorables lorsque la lignine extraite était utilisée dans des composites biosourcés remplaçant le diglycidyl éther de bisphénol A (DGEBA) ou l'acrylonitrile butadiène styrène (ABS). Le LignoValue Pilot Plant de VITO, lancé en juin 2025, démontre que les flux de lignine plus purs font l'objet d'investissements dédiés pour le développement de résines époxy.
Par application : les adhésifs et liants pour bois en tête, les composites enregistrent la croissance la plus rapide
Les adhésifs et liants pour bois représentaient 47,84 % du marché des résines à base de lignine en 2025, portés par la production de panneaux de fibres à densité moyenne (MDF), de contreplaqué et de panneaux de particules en Asie-Pacifique. Les adhésifs lignine-phénoliques offrent une voie vers une liaison à plus faibles émissions répondant aux seuils d'émission sans formaldéhyde (ENF) de la norme GB 18580 de la Chine et aux exigences de phase 2 du California Air Resources Board (CARB), qui se reflètent de plus en plus dans les contrats d'approvisionnement à l'exportation. Les revêtements représentent une application plus restreinte mais en croissance, car les propriétés d'absorption UV de la lignine et sa structure aromatique la rendent adaptée aux systèmes en phase aqueuse et en poudre. Une étude de 2026 a rapporté une amélioration de la résistance à la compression et des performances d'isolation thermique dans les mousses de polyuréthane rigide renforcées à la lignine.
Les composites devraient croître à un CAGR de 6,26 % de 2026 à 2031, le taux le plus élevé parmi les segments d'application. Les fabricants automobiles et d'énergie éolienne sont les principales sources de demande, les formulations époxy à base de lignine étant testées pour des applications structurelles. Une étude de 2025 a confirmé que les systèmes époxy à base de lignine fonctionnalisée par des amines peuvent satisfaire aux exigences mécaniques des adhésifs avancés et des composites pour éoliennes. Les liants de sable enrobé de résine de Sumitomo Bakelite sont entrés en production de fonderie automobile en 2024, soutenant l'argumentaire commercial des systèmes phénoliques modifiés à la lignine. Le projet LIGNOFUN valide des prototypes de composites à partir de lignine dépolymérisée, tandis que d'autres applications dans la formulation du caoutchouc, les précurseurs de fibres de carbone et les charges fonctionnelles restent à différents stades de commercialisation.
Analyse géographique
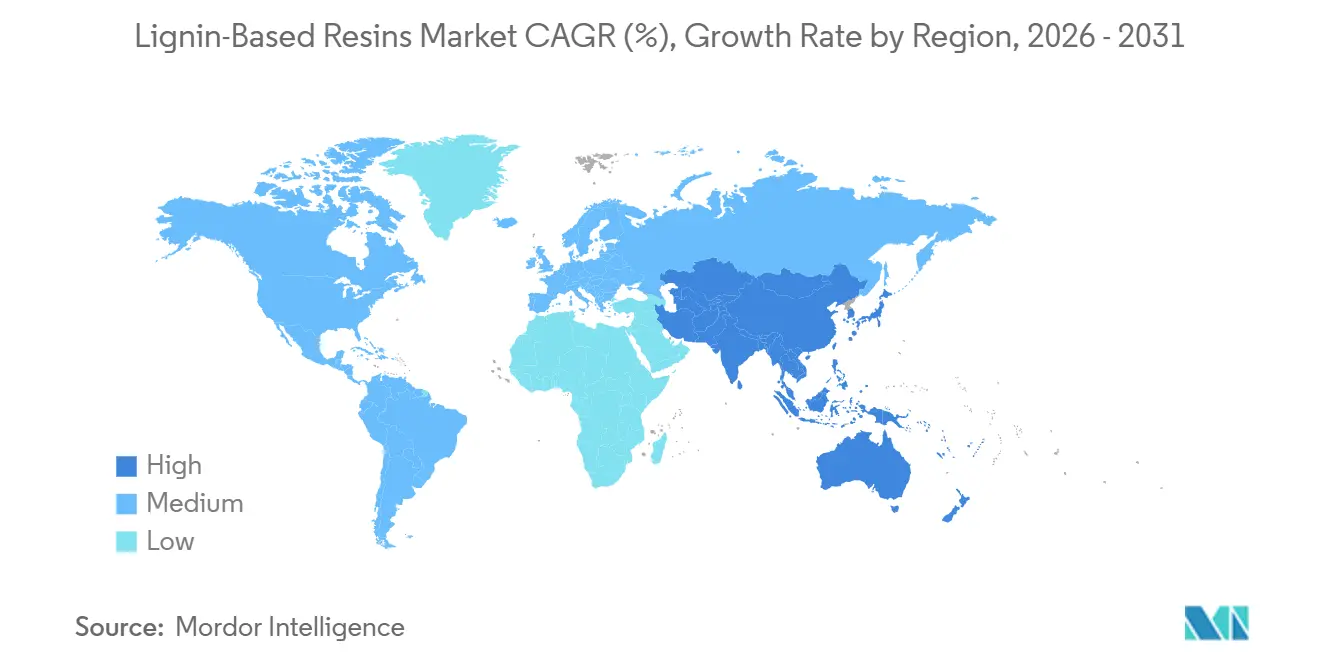
L'Asie-Pacifique représentait 39,76 % des revenus en 2025 et devrait enregistrer le CAGR régional le plus élevé de 6,04 % jusqu'en 2031. La Chine est le marché central de la demande en raison de sa grande industrie des panneaux à base de bois et des seuils d'émission ENF de la norme GB 18580, tandis que les producteurs indiens de contreplaqué et de MDF qualifient les adhésifs lignine-phénoliques comme une alternative conforme et compétitive en termes de coûts aux systèmes conventionnels urée-formaldéhyde. Le secteur automobile sud-coréen évalue les précurseurs composites dérivés de la lignine pour les composants structurels légers. Le Vietnam et la Thaïlande adoptent des systèmes d'adhésifs à base de lignine à mesure que les exportateurs de meubles et de panneaux répondent aux exigences de conformité des détaillants. En septembre 2024, Suzano a introduit la lignine kraft d'eucalyptus Ecolig sur le marché chinois, ajoutant une alternative régionale à l'approvisionnement en lignine kraft scandinave.
L'Amérique du Nord et l'Europe forment le niveau à forte intensité d'innovation du marché des résines à base de lignine. Les réglementations américaines sur le bois composite fixent des limites d'émission de formaldéhyde et créent une opportunité axée sur la conformité pour les systèmes lignine-phénoliques. La base de mise en pâte kraft du Canada assure la sécurité des matières premières pour les producteurs de résines régionaux, tandis que Borregaard, Stora Enso et Södra ont investi dans l'approvisionnement scandinave pour soutenir l'accès à une lignine de plus haute pureté en Europe. REACH, le règlement sur les produits de construction et la stratégie chimique pour la durabilité soutiennent la demande d'alternatives biosourcées. Selon l'analyse approfondie de la bioéconomie allemande, l'Allemagne compte plus de 15 grandes usines de pâte à papier et plus de 40 fabricants de produits chimiques spéciaux explorant les adhésifs et revêtements à base de lignine.
L'Amérique du Sud, le Moyen-Orient et l'Afrique occupent des positions émergentes sur le marché des résines à base de lignine. Le secteur brésilien de la pâte kraft d'eucalyptus fournit une lignine à faible teneur en soufre adaptée aux applications résines, tandis que la construction domestique et la production de panneaux offrent des débouchés à la demande. Les producteurs argentins de panneaux de fibres à densité moyenne (MDF) desservent de plus en plus des marchés d'exportation exigeant une documentation de conformité, tandis que le programme Vision 2030 de l'Arabie saoudite et le secteur forestier sud-africain représentent des opportunités à plus long terme. Une infrastructure d'extraction et de raffinage limitée, une capacité de pâte à papier restreinte, une dépendance aux importations et un nombre réduit de mandats réglementaires directs continuent de freiner l'adoption au Moyen-Orient et en Afrique.

Paysage concurrentiel
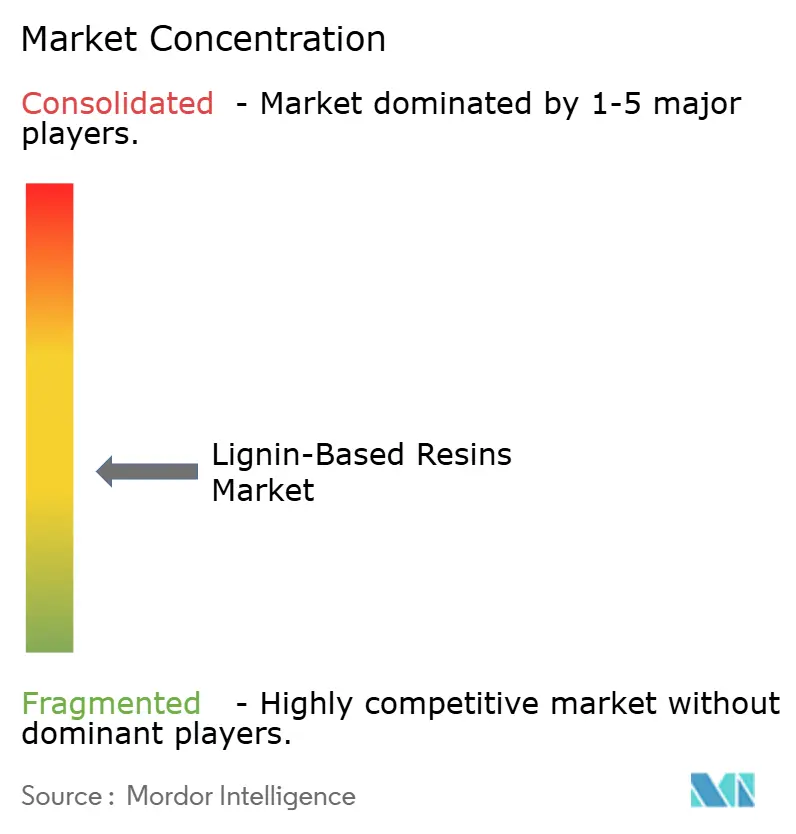
Le marché des résines à base de lignine est modérément fragmenté au niveau du segment de l'offre. Borregaard, Stora Enso, UPM, Metsä Group et Sappi disposent d'un accès intégré aux matières premières dérivées de la pâte à papier, ce qui soutient le contrôle des coûts et une gestion plus étroite de la qualité des matériaux. La bioraffinerie norvégienne de Borregaard utilise des matières premières bois pour produire des produits de lignine spéciaux, de la vanilline et de la cellulose. Stora Enso a développé des technologies de résines à base de lignine pour les adhésifs de bois d'ingénierie à travers sa gamme de produits Lineo. Ces entreprises se différencient par l'intégration des matières premières, les grades spécifiques aux applications et les relations clients, plutôt que par la seule fourniture de lignine de commodité.
En septembre 2024, UPM Biochemicals et Södra ont annoncé un partenariat commercial d'approvisionnement désignant UPM comme client prioritaire pour la lignine kraft de l'installation prévue de Södra à Mönsterås. L'installation est prévue pour le deuxième trimestre 2027, avec une capacité de 250 000 tonnes par an, pour soutenir la stratégie d'approvisionnement à long terme des partenaires. Metsä Group a démarré l'installation pilote Metsä LigO en mai 2026 pour produire de la lignine modifiée destinée aux applications de remplacement des produits chimiques fossiles. Sumitomo Bakelite a lancé une résine phénolique solide de type novolaque modifiée à la lignine en juin 2025, reflétant une orientation vers la commercialisation spécifique aux applications. Ces développements indiquent que les principaux fournisseurs renforcent la sécurité de l'approvisionnement et démontrent les performances de la lignine dans des utilisations finales définies.
Des opportunités subsistent dans les grades de haute pureté pour les applications intermédiaires en électronique et en pharmacie nécessitant une très faible teneur en métaux. Les marchés en développement hors Europe offrent également des possibilités pour de nouvelles infrastructures d'approvisionnement et de raffinage. Lignin Industries AB, Lignolix et MetGen se concentrent sur des applications avancées, notamment les précurseurs de fibres de carbone, les plastiques d'ingénierie et le traitement enzymatique de la lignine. Le procédé METNIN de MetGen est en cours de validation dans le cadre du projet LIGNOFUN comme voie à plus basse température pour la dépolymérisation de la lignine. Les producteurs investissent dans l'analyse des procédés pour améliorer la cohérence moléculaire pour les chaînes d'approvisionnement en composites haute performance. Les fournisseurs régionaux de lignosulfonates de commodité restent fragmentés et se concurrencent principalement sur les prix, maintenant les marges sous pression pour les grades non différenciés.
Leaders du secteur des résines à base de lignine
Borregaard AS
Stora Enso
UPM
Domtar Corporation
Ingevity Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Juin 2026 : Ahlstrom a étendu sa production de médias filtrants ECO contenant de la lignine à son usine de fabrication de Turin, en Italie, élargissant la disponibilité commerciale d'un produit de filtration à base de résine de lignine qui remplace 30 % de résine phénolique fossile par de la lignine renouvelable et réduit les émissions de durcissement au formaldéhyde de 40 à 70 %.
- Février 2026 : Metsä Group et ANDRITZ ont démarré l'installation pilote Metsä LigO à Äänekoski, en Finlande, en utilisant la technologie ANDRITZ LigniOx à une capacité nominale de 2 tonnes par jour. Développée en partenariat avec Dow, l'installation produit des résines à base de lignine modifiée pour remplacer les produits chimiques d'origine fossile dans les plastifiants biosourcés pour applications béton et plaques de plâtre. La décision d'investir à l'échelle de production est conditionnée aux résultats de la démonstration.


Périmètre du rapport mondial sur le marché des résines à base de lignine
Les résines à base de lignine sont des matériaux polymères fabriqués en remplaçant les composants traditionnels d'origine pétrolière par de la lignine, un polymère organique naturel présent dans les parois cellulaires des plantes.
Le marché des résines à base de lignine est segmenté par type de résine, source de lignine, application et géographie. Par type de résine, le marché est segmenté en résines phénoliques, résines époxy, résines polyuréthane et autres types de résines. Par source de lignine, le marché est segmenté en lignine kraft, lignosulfonates, lignine organosolv et autres sources de lignine. Par application, le marché est segmenté en adhésifs et liants pour bois, revêtements, composites, mousses et isolation, plastiques et mélanges polymères, et autres applications. Le rapport couvre également la taille du marché et les prévisions pour les résines à base de lignine dans 15 pays des principales régions. Les tailles et prévisions du marché sont fournies en termes de valeur (USD).
| Résines phénoliques |
| Résines époxy |
| Résines polyuréthane |
| Autres types de résines |
| Lignine kraft |
| Lignosulfonates |
| Lignine organosolv |
| Autres sources de lignine |
| Adhésifs et liants pour bois |
| Revêtements |
| Composites |
| Mousses et isolation |
| Plastiques et mélanges polymères |
| Autres applications |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de résine | Résines phénoliques | |
| Résines époxy | ||
| Résines polyuréthane | ||
| Autres types de résines | ||
| Par source de lignine | Lignine kraft | |
| Lignosulfonates | ||
| Lignine organosolv | ||
| Autres sources de lignine | ||
| Par application | Adhésifs et liants pour bois | |
| Revêtements | ||
| Composites | ||
| Mousses et isolation | ||
| Plastiques et mélanges polymères | ||
| Autres applications | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des résines à base de lignine ?
La taille du marché des résines à base de lignine était évaluée à 529,31 millions USD en 2025 et devrait croître de 555,83 millions USD en 2026 à 723,35 millions USD d'ici 2031, à un CAGR de 5,41 % au cours de la période de prévision (2026-2031).
Quel type de résine détient la position de revenus la plus importante ?
Les résines phénoliques étaient en tête avec une part de revenus de 57,45 % en 2025, soutenues par leur compatibilité avec les systèmes de production à pressage à chaud existants.
Quelle source de lignine connaît la croissance la plus rapide ?
La lignine organosolv devrait croître à un CAGR de 5,92 % jusqu'en 2031 en raison de sa faible teneur en soufre qui soutient les applications chimiques avancées.
Pourquoi les adhésifs pour bois sont-ils importants pour les fournisseurs de résines à base de lignine ?
Les adhésifs et liants pour bois représentaient 47,84 % des revenus en 2025 et ont bénéficié du durcissement des exigences en matière de formaldéhyde dans la production de panneaux.
Dernière mise à jour de la page le:



