
Marktgröße und Marktanteil für lignin-basierte Harze
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 555.83 Millionen US-Dollar |
| Marktgröße (2031) | 723.35 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 5.41 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für lignin-basierte Harze von Mordor Intelligence
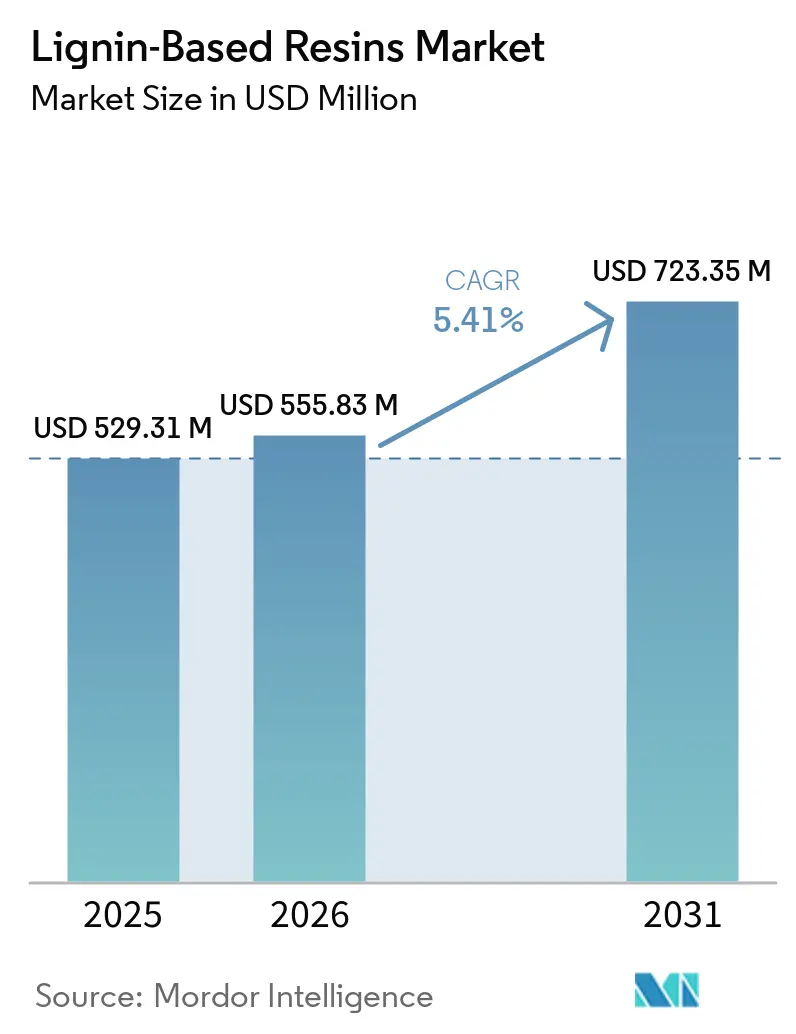
Die Marktgröße für lignin-basierte Harze wurde im Jahr 2025 auf 529,31 Millionen USD geschätzt und soll von 555,83 Millionen USD im Jahr 2026 auf 723,35 Millionen USD bis 2031 wachsen, bei einem CAGR von 5,41 % während des Prognosezeitraums (2026–2031). Der regulatorische Druck hinsichtlich Formaldehydemissionen erhöht die Nachfrage nach emissionsarmen Bindemitteln, insbesondere in der Herstellung von Holzverbundwerkstoffen. Im Dezember 2024 stellte die US-Umweltschutzbehörde (EPA) fest, dass Formaldehyd gemäß dem Toxic Substances Control Act ein unzumutbares Risiko für die menschliche Gesundheit darstellt, was den Bedarf an formaldehydärmeren Materialien im Markt für lignin-basierte Harze verstärkt. Unternehmensbeschaffungsverpflichtungen für erneuerbare Materialien verlagern auch die Harzbeschaffung hin zu Formulierungen mit messbarem biobasiertem Anteil. Die Ligninverfügbarkeit aus der Zellstoffproduktion bietet eine Rohstoffbasis, die diesen Wandel unterstützen kann, obwohl die Materialqualität je nach Quelle uneinheitlich bleibt. Hersteller mit integrierten Zellstoffbetrieben, stabilen Ligninqualitäten und anwendungsspezifischen Formulierungen sind gut positioniert, um zu profitieren, da Abnehmer aus den Bereichen Platten, Automobil und Bau ihre Materialanforderungen verschärfen.
Wichtigste Erkenntnisse des Berichts
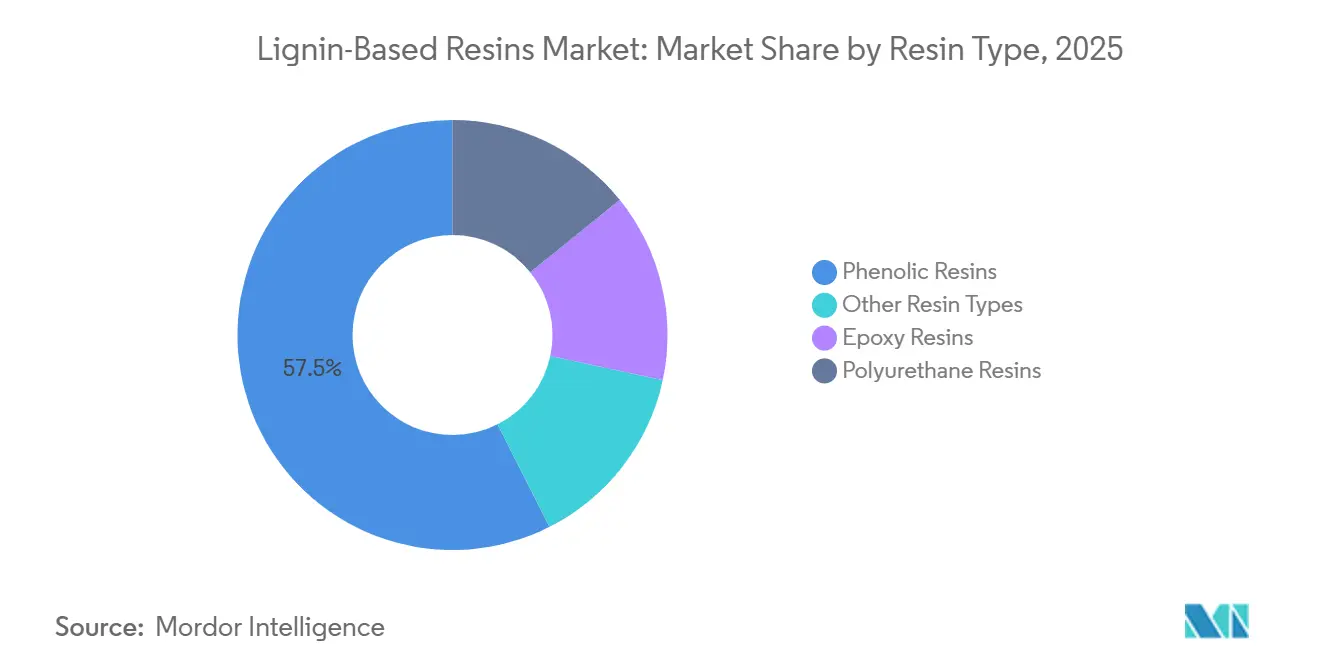
- Nach Harztyp hielten Phenolharze im Jahr 2025 einen Umsatzanteil von 57,45 %, während Epoxidharze bis 2031 mit einem CAGR von 5,84 % wachsen sollen.
- Nach Ligninquelle entfielen auf Ligninsulfonate im Jahr 2025 76,11 % des Umsatzanteils, während Organosolv-Lignin bis 2031 voraussichtlich mit einem CAGR von 5,92 % expandieren wird.
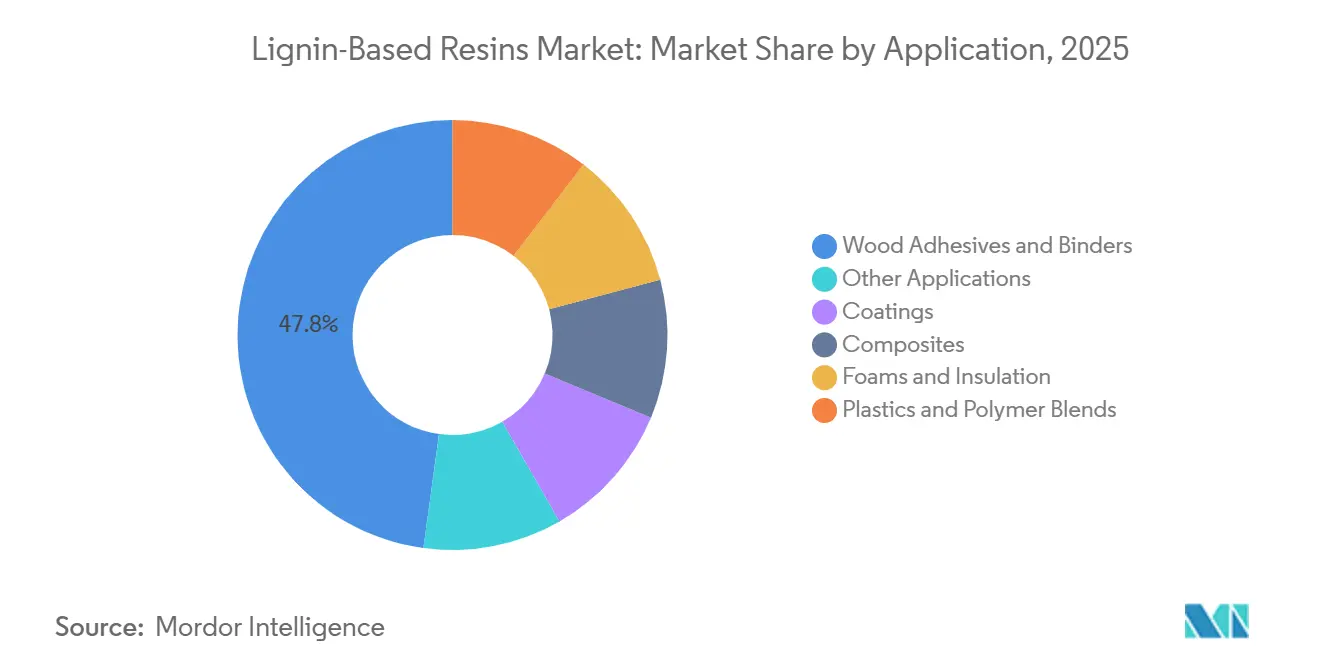
- Nach Anwendung entfielen auf Holzklebstoffe und Bindemittel im Jahr 2025 47,84 % der Marktgröße für lignin-basierte Harze, während Verbundwerkstoffe bis 2031 voraussichtlich mit einem CAGR von 6,26 % wachsen werden.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Marktanteil von 39,76 % am Markt für lignin-basierte Harze und soll bis 2031 mit einem CAGR von 6,04 % expandieren.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für lignin-basierte Harze
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Einhaltung von Formaldehyd- und VOC-Vorschriften | +1.3% | Global, angeführt von Nordamerika, Europa, China und Japan | Kurzfristig (≤ 2 Jahre) |
| Unternehmensnachfrage nach erneuerbaren und kohlenstoffarmen Harzen | +0.9% | Nordamerika und Europa, mit Ausstrahlungseffekten auf die Lieferketten der Erstausrüster (OEM) im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Reichliches Ligninrohstoffangebot aus der Zellstoffindustrie | +0.7% | Global, konzentriert in Skandinavien, Nordamerika und Brasilien | Langfristig (≥ 4 Jahre) |
| Expansion biobasierter Klebstoffe und Verbundwerkstoffe | +0.8% | Schwerpunkt Asien-Pazifik, mit Ausstrahlungseffekten auf Verbundwerkstoffcluster in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Einheitliche, anwendungsfertige Kraftlignin-Qualitäten | +0.5% | Nordische Märkte, mit frühen Gewinnen in Deutschland und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Einhaltung von Formaldehyd- und flüchtigen organischen Verbindungen (VOC)-Vorschriften
Strengere Formaldehydemissionsstandards sind der unmittelbarste Nachfragetreiber im Markt für lignin-basierte Harze. Die Risikobewertung der US-EPA vom Dezember 2024 erhöhte das Compliance-Risiko im Zusammenhang mit konventionellen Formaldehydsystemen und veranlasst Hersteller von Holzverbundwerkstoffen, emissionsärmere Alternativen in Betracht zu ziehen, bevor weitere Maßnahmen in Kraft treten. Die Anforderungen der REACH-Verordnung (Registrierung, Bewertung, Zulassung und Beschränkung chemischer Stoffe) gemäß Anhang XVII sowie die Bauproduktenverordnung unterstützen Spezifikationsänderungen bei europäischen Herstellern von mitteldichten Faserplatten (MDF), Sperrholz und Oriented-Strand-Board. Chinas VOC-Emissionsgenehmigungen und seine Dual-Carbon-Agenda beeinflussen auch Beschaffungsentscheidungen in Harnstoff-Formaldehyd-Harzanlagen, die den Markt für lignin-basierte Harze beliefern. Möbelexporteure in Vietnam und Thailand müssen Anforderungen nordamerikanischer und europäischer Einzelhändler erfüllen und erweitern damit die Nachfrage über die Jurisdiktionen hinaus, die die Regeln ursprünglich festgelegt haben. Im Juni 2026 erweiterte Ahlstrom seine europäische Produktion von Filtermedien, ersetzte 30 % des fossilen Phenolharzes durch Lignin und reduzierte die Formaldehydaushärtungsemissionen um 40–70 %[1]Ahlstrom Oyj, "Ahlstrom erweitert die Produktion von ligninhaltigen Filtermedien nach Europa," Ahlstrom Oyj, ahlstrom.com..
Unternehmensnachfrage nach erneuerbaren und kohlenstoffarmen Harzen
Die Scope-3-Verantwortlichkeit beeinflusst Beschaffungsentscheidungen von Bau-, Automobil- und Konsumgüterunternehmen im Markt für lignin-basierte Harze. Markeninhaber fordern zunehmend Umweltproduktdeklarationen, die den biobasierten Anteil von Harzen ausweisen, was einen Vorteil für Formulierungen mit erneuerbaren Einsatzstoffen schafft. Harzformulierungen, die diese Abnehmer beliefern, verlangen von Ligninlieferanten auch den Nachweis eines stabilen biogenen Kohlenstoffgehalts durch verifizierbare Tests. Diese Anforderung begünstigt Lieferanten mit kontrollierten Fraktionierungsprozessen und konsistenten Produktionspraktiken. UPM Biochemicals hat sein BioPiva-Kraftlignin als erneuerbaren Einsatzstoff für Klebstoff- und Harzsysteme positioniert, was die Nachfrage nach Ligninqualitäten höherer Reinheit widerspiegelt. Mittelfristig könnte die Chemikalienstrategie für Nachhaltigkeit der Europäischen Kommission diese Präferenzen in grüne öffentliche Beschaffungskriterien für Infrastrukturprojekte übersetzen.
Reichliches Ligninrohstoffangebot aus der Zellstoffindustrie
Die Zellstoffproduktion erzeugt einen erheblichen Ligninstrom, der die langfristige Rohstoffverfügbarkeit für den Markt für lignin-basierte Harze unterstützt. Das deutsche Bioökonomie-Tiefentauchprojekt identifizierte Lignin als eine untergenutzte industrielle Ressource und hob das Potenzial für eine breitere Materialnutzung entlang von Wertschöpfungsketten hervor. Södra entwickelt eine Kraftligninanlage in Mönsterås, Schweden, mit einer geplanten Kapazität von 250.000 Tonnen pro Jahr und einem geplanten Start im zweiten Quartal 2027. Das Projekt erhielt Unterstützung durch das schwedische Industriklivet-Programm und zeigt, dass Zellstoffhersteller Lignin als kommerzielles Material und nicht nur als interne Energiequelle betrachten. Aus Eukalyptus gewonnenes Kraftlignin eröffnet einen weiteren Versorgungsweg für den Markt für lignin-basierte Harze im Asien-Pazifik-Raum. Im September 2024 führte Suzano Ecolig-Eukalyptus-Kraftlignin in China für Holzplatten- und Gummianwendungen ein.
Expansion biobasierter Klebstoffe und Verbundwerkstoffe
Der zunehmende Einsatz von Lignin in Strukturverbundwerkstoffen und Hochleistungsklebstoffen erschließt höherwertige Anwendungen im Markt für lignin-basierte Harze. Im Jahr 2025 veröffentlichte Forschungsergebnisse zeigten, dass aminofunktionalisierte Lignin-Epoxidharze mechanische Leistungsfähigkeit erreichten, die für fortschrittliche Klebstoffe und Windturbinenverbundwerkstoffe geeignet ist. Das von der Europäischen Union geförderte LIGNOFUN-Projekt entwickelt Schäume, Klebstoffe, Beschichtungen und Verbundwerkstoffe aus depolymerisiertem Lignin mit 18 Partnern, darunter 7 kleine und mittlere Unternehmen. Im Juni 2025 eröffnete VITO die LignoValue-Pilotanlage zur Versorgung mit depolymerisiertem Lignin für die Epoxidharzentwicklung. Diese Anlage verbindet das Massenligninangebot mit den anwendungsgerechten Zwischenprodukten, die von Harzformulierern benötigt werden. Die chemische Entwicklung auf der Angebotsseite unterstützt die Einführung von Verbundwerkstoffen im Markt für lignin-basierte Harze, begleitet von der Nachfrage der Automobil- und Windenergiehersteller.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Variabilität von Rohstoff und chemischer Struktur | -0.7% | Global, am stärksten ausgeprägt im Asien-Pazifik-Raum aufgrund diverser Rohstoffquellen | Kurzfristig (≤ 2 Jahre) |
| Begrenzte kommerzielle Verwertungsinfrastruktur im großen Maßstab | -0.6% | Global, am stärksten in Südamerika, dem Nahen Osten und Afrika sowie aufstrebenden Märkten im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Reibungsverluste bei der Chargenqualifizierung in bestehenden Harzlinien | -0.3% | Nordamerika und Europa, wo etablierte Phenol-Formaldehyd-Harzspezifikationen dominieren | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Variabilität von Rohstoff und chemischer Struktur
Die Ligninstruktur variiert je nach Rohstoffart, Aufschlussverfahren, Extraktionsprozess und Jahreszeit, was ein Hemmnis für den Markt für lignin-basierte Harze darstellt. Ligninqualitäten aus derselben Anlage können sich im Gehalt an phenolischen Hydroxylgruppen, der Molekulargewichtsverteilung und den Schwefelgehalten unterscheiden. Diese Unterschiede beeinflussen das Aushärtungsverhalten und die mechanischen Eigenschaften der fertigen Harze. Das deutsche Bioökonomie-Tiefentauchprojekt identifizierte das Fehlen standardisierter Ligninqualitätsparameter und Einstufungssysteme als wesentliches Hindernis für eine breitere industrielle Nutzung. Dieses Problem ist besonders bedeutsam im Asien-Pazifik-Raum, wo Plattenhersteller Lignin aus Eukalyptus-, Bambus- und gemischten Laubholzrohstoffen beziehen können. Es gibt keine veröffentlichte ISO-Norm, die speziell harzgrades Lignin abdeckt, sodass die Lieferantenqualifizierung ein zeitaufwändiger bilateraler Prozess bleibt.
Begrenzte kommerzielle Verwertungsinfrastruktur im großen Maßstab
Die Lücke zwischen Laborleistung und Produktion im kommerziellen Maßstab bleibt eine Einschränkung für den Markt für lignin-basierte Harze. Viele bestehende Anlagen wurden gebaut, um Ligninsulfonate für Beton, Tierfutter und Dispergiermittelanwendungen herzustellen, und nicht verfeinerte Fraktionen für die Harzsynthese. Zusätzliche Raffinierungs- und Fraktionierungsanlagen sind häufig erforderlich, bevor eine Anlage wirtschaftlich harzgrades Lignin produzieren kann. Das deutsche Bioökonomie-Tiefentauchprojekt verknüpfte die langsame Kommerzialisierung mit unzureichender skalierbarer Pilotinfrastruktur und einer fragmentierten Wertschöpfungskette. Metsä Group startete seine Metsä LigO-Demonstrationsanlage in Äänekoski im Mai 2026 und nutzt dabei einen Prozess mit 2 Tonnen pro Tag zur Entwicklung modifizierter Ligninprodukte[2]Metsä Group, "Metsä Groups Demonstrationsanlage für ein neues Ligninprodukt nimmt in Äänekoski den Betrieb auf," Metsä Group, metsagroup.com.. Anlagen dieser Größenordnung bleiben selten, und US-amerikanische Regulierungsmeldungen für neuartige Ligninderivate können die Entwicklungsvorlaufzeiten verlängern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Harztyp: Phenolharz-Bestandsmarkt trifft auf Epoxidharz-Innovation
Phenolharze machten im Jahr 2025 57,45 % des Marktanteils für lignin-basierte Harze aus, unterstützt durch ihre Kompatibilität mit industriellen Heißpresssystemen für Sperrholz, Oriented-Strand-Board und Furnierschichtholz. Lignin-Phenol-Formaldehyd-Systeme ermöglichen den direkten teilweisen Ersatz von fossilem Phenol in bestehender Produktionsinfrastruktur und reduzieren den Kapitalbedarf für die Umstellung auf biobasierte Formulierungen. Polyurethanharze bleiben ein kleineres Segment, aber Kraftlignin-Polyole werden als Ersatz für erdölbasierte Polyole in Hartdämmschäumen und flexiblen Sitzschäumen evaluiert. Eine Studie aus dem Jahr 2026 berichtete, dass Ligninpolyole, die bei einer Substitution von 20–30 % eingesetzt wurden, Druckfestigkeitsprofile erzielten, die mit denen von Polyurethanformulierungen vergleichbar sind.
Epoxidharze sind der am schnellsten wachsende Harztyp, wobei die Marktgröße für lignin-basierte Harze in diesem Segment von 2026 bis 2031 mit einem CAGR von 5,84 % wachsen soll. Dieses Wachstum spiegelt das Interesse an biobasierten und bisphenol-A-freien (BPA-freien) Alternativen wider, da die regulatorische Aufmerksamkeit auf BPA zunimmt. Forschungen zu ligninbasierten Epoxidsystemen haben gezeigt, dass technisch entwickelte Ligninoligomere die thermomechanischen Leistungsbenchmarks von kommerziellem Diglycidylether von Bisphenol A (DGEBA) annähern können. Im Juni 2025 brachte Sumitomo Bakelite kommerziell ein festes Novolak-Typ-ligninmodifiziertes Phenolharz für Automobilgießerei- und Reibmaterialanwendungen auf den Markt. Andere Harztypen, einschließlich acrylmodifizierter und duroplastischer Mischungen, bleiben auf Spezialbeschichtungs- und Elektroniканwendungen konzentriert.


Nach Ligninquelle: Ligninsulfonate führen, Organosolv sorgt für Disruption
Ligninsulfonate machten im Jahr 2025 76,11 % des Marktanteils für lignin-basierte Harze aus, was auf ihre langjährige Verwendung in Betonzusatzmitteln, Tierfutterpelletierern und Dispergiermitteln zurückzuführen ist. Ihre Wasserlöslichkeit und oberflächenaktiven Eigenschaften machen sie für wässrige Harzsysteme geeignet. Sulfitzellstoffwerke in Europa und Nordamerika bieten eine großtechnische kommerzielle Verfügbarkeit. Kraftlignin ist das zweitgrößte Quellsegment und gewinnt durch den Einsatz von LignoBoost- und LignoForce-Technologien an Bedeutung. UPMs BioPiva-Linie veranschaulicht den Trend hin zu Kraftligninqualitäten, die für Klebstoff- und Harzanwendungen konzipiert sind.
Organosolv-Lignin ist die am schnellsten wachsende Quellkategorie mit einem CAGR von 5,92 % bis 2031. Sein geringerer Schwefelgehalt und seine gleichmäßigere aromatische Struktur unterstützen eine höhere Phenolsubstitution bei gleichzeitiger Aufrechterhaltung der Harzaushärtungsleistung. Das Fehlen schwefelhaltiger Gruppen reduziert auch Geruchs- und Katalysatorvergiftungsbedenken in fortschrittlichen chemischen Anwendungen. Eine Analyse aus dem Jahr 2026 zu geruchsfreien Kraftlignin-Duroplasten berichtete von günstiger Wirtschaftlichkeit, wenn Ligninentnahme in biobasierten Verbundwerkstoffen als Ersatz für Diglycidylether von Bisphenol A (DGEBA) oder Acrylnitril-Butadien-Styrol (ABS) eingesetzt wurde. VITOs LignoValue-Pilotanlage, die im Juni 2025 eröffnet wurde, zeigt, dass sauberere Ligninströme gezielte Investitionen für die Epoxidharzentwicklung erhalten.
Nach Anwendung: Holzklebstoffe und Bindemittel führen, während Verbundwerkstoffe das stärkste Wachstum verzeichnen
Holzklebstoffe und Bindemittel machten im Jahr 2025 47,84 % des Marktes für lignin-basierte Harze aus, angetrieben durch die Produktion von mitteldichten Faserplatten (MDF), Sperrholz und Spanplatten im Asien-Pazifik-Raum. Lignin-Phenol-Klebstoffe bieten einen Weg zu emissionsärmerer Verklebung, der Chinas GB-18580-ENF-Emissionsschwellenwerte (Emission Non-Formaldehyde) und die Phase-2-Anforderungen des California Air Resources Board (CARB) erfüllt, die zunehmend in Exportbeschaffungsverträgen widergespiegelt werden. Beschichtungen stellen eine kleinere, aber wachsende Anwendung dar, da die UV-Absorptionseigenschaften und die aromatische Struktur von Lignin es für wasserbasierte und Pulversysteme geeignet machen. Eine Studie aus dem Jahr 2026 berichtete von verbesserter Druckfestigkeit und Wärmedämmleistung in ligninverstärkten Polyurethan-Hartschäumen.
Verbundwerkstoffe sollen von 2026 bis 2031 mit einem CAGR von 6,26 % wachsen, der höchsten Rate unter den Anwendungssegmenten. Automobil- und Windenergiehersteller sind die primären Nachfragequellen, da Lignin-Epoxid-Formulierungen für Strukturanwendungen getestet werden. Eine Studie aus dem Jahr 2025 bestätigte, dass aminofunktionalisierte Lignin-Epoxidsysteme mechanische Anforderungen für fortschrittliche Klebstoffe und Windturbinenverbundwerkstoffe erfüllen können. Sumitomo Bakelites harzummantelte Sandbinder traten 2024 in die Automobilgussproduktion ein und unterstützen den kommerziellen Fall für ligninmodifizierte Phenolsysteme. Das LIGNOFUN-Projekt validiert Verbundwerkstoffprototypen aus depolymerisiertem Lignin, während andere Anwendungen in der Gummikompoundierung, Kohlenstofffaservorstufen und funktionellen Füllstoffen sich in verschiedenen Kommerzialisierungsstadien befinden.
Geografische Analyse
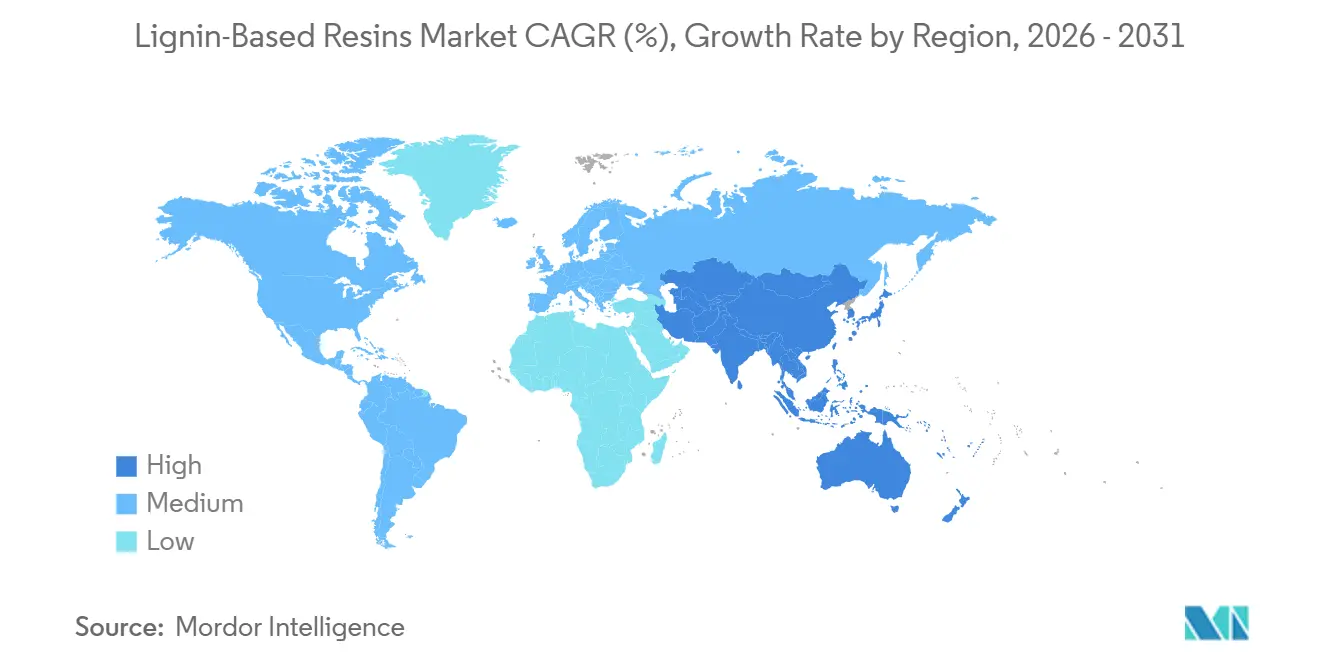
Asien-Pazifik machte im Jahr 2025 39,76 % des Umsatzes aus und soll bis 2031 den höchsten regionalen CAGR von 6,04 % verzeichnen. China ist der zentrale Nachfragemarkt aufgrund seiner großen holzbasierten Plattenindustrie und der GB-18580-ENF-Emissionsschwellenwerte, während Indiens Sperrholz- und MDF-Hersteller Lignin-Phenol-Klebstoffe als konforme und kostenwettbewerbsfähige Alternative zu konventionellen Harnstoff-Formaldehyd-Systemen qualifizieren. Südkoreas Automobilsektor evaluiert ligninbasierte Verbundwerkstoffvorstufen für leichte Strukturkomponenten. Vietnam und Thailand übernehmen Lignin-Klebstoffsysteme, da Möbel- und Plattenexporteure auf Einzelhändler-Compliance-Anforderungen reagieren. Im September 2024 führte Suzano Ecolig-Eukalyptus-Kraftlignin auf dem chinesischen Markt ein und ergänzte damit das skandinavische Kraftligninangebot durch eine regionale Alternative.
Nordamerika und Europa bilden die innovationsintensive Ebene des Marktes für lignin-basierte Harze. US-amerikanische Verbundholzvorschriften legen Formaldehydemissionsgrenzwerte fest und schaffen eine compliance-getriebene Chance für Lignin-Phenol-Systeme. Kanadas Kraftzellstoffbasis bietet Rohstoffsicherheit für regionale Harzhersteller, während Borregaard, Stora Enso und Södra in skandinavische Versorgung investiert haben, um den Zugang zu Lignin höherer Reinheit in Europa zu unterstützen. REACH, die Bauproduktenverordnung und die Chemikalienstrategie für Nachhaltigkeit unterstützen die Nachfrage nach biobasierten Alternativen. Laut dem deutschen Bioökonomie-Tiefentauchprojekt verfügt Deutschland über mehr als 15 große Zellstoff- und Papierfabriken sowie mehr als 40 Spezialchemikalienhersteller, die ligninbasierte Klebstoffe und Beschichtungen erkunden.
Südamerika, der Nahe Osten und Afrika nehmen aufstrebende Positionen im Markt für lignin-basierte Harze ein. Brasiliens Eukalyptus-Kraftzellstoffsektor liefert schwefelarmes Lignin, das für Harzanwendungen geeignet ist, während die heimische Bau- und Plattenproduktion Nachfragekanäle bietet. Argentiniens MDF-Hersteller bedienen zunehmend Exportmärkte, die Compliance-Dokumentation erfordern, während Saudi-Arabiens Vision-2030-Programm und Südafrikas Forstsektor längerfristige Chancen darstellen. Begrenzte Extraktions- und Raffinierungsinfrastruktur, eingeschränkte Zellstoffkapazität, Importabhängigkeit und weniger direkte regulatorische Mandate schränken die Einführung im Nahen Osten und Afrika weiterhin ein.

Wettbewerbslandschaft
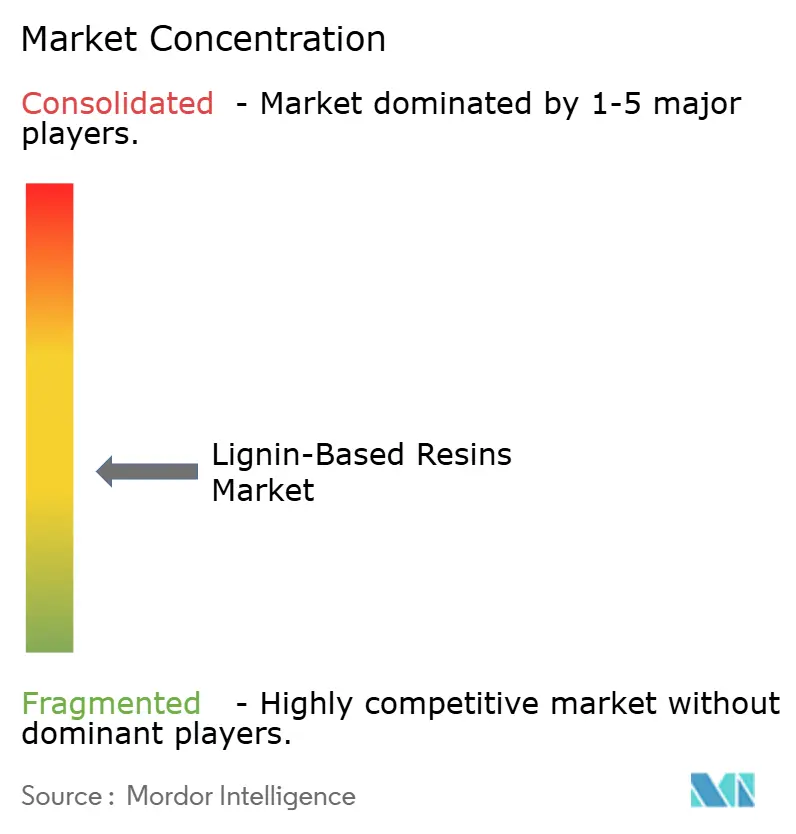
Der Markt für lignin-basierte Harze ist auf der Angebotsebene mäßig fragmentiert. Borregaard, Stora Enso, UPM, Metsä Group und Sappi verfügen über integrierten Zugang zu zellstoffbasierten Rohstoffen, was die Kostenkontrolle und ein engeres Qualitätsmanagement der Materialien unterstützt. Borregaards norwegische Bioraffinerie nutzt Holzrohstoffe zur Herstellung von Spezialligninprodukten, Vanillin und Zellulose. Stora Enso hat ligninbasierte Harztechnologien für Ingenieurholzklebstoffe über seine Lineo-Produktlinie entwickelt. Diese Unternehmen konkurrieren durch Rohstoffintegration, anwendungsspezifische Qualitäten und Kundenbeziehungen und nicht allein durch die Lieferung von Massenlignin.
Im September 2024 gaben UPM Biochemicals und Södra eine kommerzielle Lieferpartnerschaft bekannt, die UPM als frühen Kunden für Kraftlignin aus Södras geplanter Anlage in Mönsterås ausweist. Die Anlage ist für das zweite Quartal 2027 mit einer Kapazität von 250.000 Tonnen pro Jahr geplant, um die langfristige Versorgungsstrategie der Partner zu unterstützen. Metsä Group startete die Metsä LigO-Demonstrationsanlage im Mai 2026, um modifiziertes Lignin für Anwendungen zur Substitution fossiler Chemikalien herzustellen. Sumitomo Bakelite brachte im Juni 2025 ein festes Novolak-Typ-ligninmodifiziertes Phenolharz auf den Markt, was einen Fokus auf anwendungsspezifische Kommerzialisierung widerspiegelt. Diese Entwicklungen zeigen, dass große Lieferanten Versorgungssicherheit aufbauen und die Ligninleistung in definierten Endanwendungen demonstrieren.
Chancen bestehen bei hochreinen Qualitäten für Elektronik- und pharmazeutische Zwischenproduktanwendungen, die sehr niedrige Metallgehalte erfordern. Nicht-europäische Entwicklungsmärkte haben ebenfalls Raum für neue Versorgungs- und Raffinierungsinfrastruktur. Lignin Industries AB, Lignolix und MetGen konzentrieren sich auf fortschrittliche Anwendungen, einschließlich Kohlenstofffaservorstufen, technische Kunststoffe und enzymatische Ligninverarbeitung. MetGens METNIN-Prozess wird im Rahmen des LIGNOFUN-Projekts als Niedertemperaturroute für die Lignindepolymerisation validiert. Hersteller investieren in Prozessanalytik, um die molekulare Konsistenz für Hochleistungsverbundwerkstoff-Lieferketten zu verbessern. Regionale Lieferanten von Massenligninsulfonaten bleiben fragmentiert und konkurrieren hauptsächlich über den Preis, was die Margen für undifferenzierte Qualitäten unter Druck hält.
Branchenführer im Markt für lignin-basierte Harze
Borregaard AS
Stora Enso
UPM
Domtar Corporation
Ingevity Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Juni 2026: Ahlstrom erweiterte die Produktion seiner ECO-ligninhaltigen Filtermedien auf sein Fertigungswerk in Turin, Italien, und erweiterte damit die kommerzielle Verfügbarkeit eines ligninbasierten Harz-Filterprodukts, das 30 % des fossilen Phenolharzes durch erneuerbares Lignin ersetzt und die Formaldehydaushärtungsemissionen um 40–70 % reduziert.
- Februar 2026: Metsä Group und ANDRITZ nahmen die Metsä LigO-Demonstrationsanlage in Äänekoski, Finnland, in Betrieb, unter Verwendung der ANDRITZ-LigniOx-Technologie mit einer Nennkapazität von 2 Tonnen pro Tag. Die in Partnerschaft mit Dow entwickelte Anlage produziert modifizierte ligninbasierte Harze als Ersatz für fossile Chemikalien in biobasierten Weichmachern für Beton- und Gipsplattenanwendungen. Die Entscheidung zur Investition im Produktionsmaßstab hängt von den Demonstrationsergebnissen ab.


Globaler Berichtsumfang des Marktes für lignin-basierte Harze
Lignin-basierte Harze sind Polymermaterialien, die durch den Ersatz traditioneller erdölbasierter Komponenten durch Lignin hergestellt werden, einem natürlichen organischen Polymer, das in pflanzlichen Zellwänden vorkommt.
Der Markt für lignin-basierte Harze ist nach Harztyp, Ligninquelle, Anwendung und Geografie segmentiert. Nach Harztyp ist der Markt in Phenolharze, Epoxidharze, Polyurethanharze und andere Harztypen segmentiert. Nach Ligninquelle ist der Markt in Kraftlignin, Ligninsulfonate, Organosolv-Lignin und andere Ligninquellen segmentiert. Nach Anwendung ist der Markt in Holzklebstoffe und Bindemittel, Beschichtungen, Verbundwerkstoffe, Schäume und Dämmstoffe, Kunststoffe und Polymermischungen sowie andere Anwendungen segmentiert. Der Bericht umfasst auch Marktgröße und Prognosen für lignin-basierte Harze in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
| Phenolharze |
| Epoxidharze |
| Polyurethanharze |
| Andere Harztypen |
| Kraftlignin |
| Ligninsulfonate |
| Organosolv-Lignin |
| Andere Ligninquellen |
| Holzklebstoffe und Bindemittel |
| Beschichtungen |
| Verbundwerkstoffe |
| Schäume und Dämmstoffe |
| Kunststoffe und Polymermischungen |
| Andere Anwendungen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Harztyp | Phenolharze | |
| Epoxidharze | ||
| Polyurethanharze | ||
| Andere Harztypen | ||
| Nach Ligninquelle | Kraftlignin | |
| Ligninsulfonate | ||
| Organosolv-Lignin | ||
| Andere Ligninquellen | ||
| Nach Anwendung | Holzklebstoffe und Bindemittel | |
| Beschichtungen | ||
| Verbundwerkstoffe | ||
| Schäume und Dämmstoffe | ||
| Kunststoffe und Polymermischungen | ||
| Andere Anwendungen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Marktes für lignin-basierte Harze?
Die Marktgröße für lignin-basierte Harze wurde im Jahr 2025 auf 529,31 Millionen USD geschätzt und soll von 555,83 Millionen USD im Jahr 2026 auf 723,35 Millionen USD bis 2031 wachsen, bei einem CAGR von 5,41 % während des Prognosezeitraums (2026–2031).
Welcher Harztyp hat die größte Umsatzposition?
Phenolharze führten im Jahr 2025 mit einem Umsatzanteil von 57,45 %, unterstützt durch ihre Kompatibilität mit bestehenden Heißpressproduktionssystemen.
Welche Ligninquelle wächst am schnellsten?
Organosolv-Lignin soll bis 2031 mit einem CAGR von 5,92 % wachsen, da sein geringerer Schwefelgehalt fortschrittliche chemische Anwendungen unterstützt.
Warum sind Holzklebstoffe für Ligninharzhersteller wichtig?
Holzklebstoffe und Bindemittel machten im Jahr 2025 47,84 % des Umsatzes aus und profitierten von strengeren Formaldehydanforderungen in der Plattenproduktion.
Seite zuletzt aktualisiert am:



