
リグニン系樹脂市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 555.83 百万米ドル |
| 市場規模 (2031) | 723.35 百万米ドル |
| Growth Rate (2026 - 2031) | 5.41 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるリグニン系樹脂市場分析
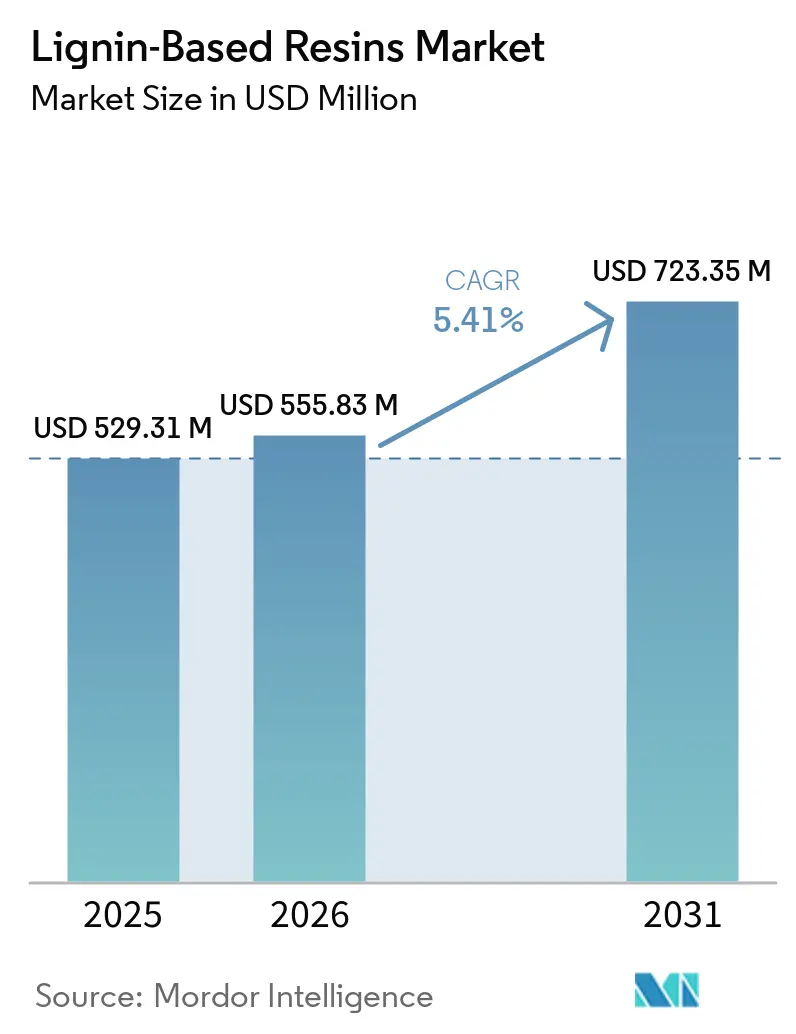
リグニン系樹脂市場規模は2025年に529.31ミリオン米ドルと評価され、2026年の555.83ミリオン米ドルから2031年には723.35ミリオン米ドルへと、予測期間(2026年~2031年)においてCAGR 5.41%で成長すると推定されています。ホルムアルデヒド排出に関する規制圧力が高まっており、特に複合木材製造における低排出バインダーへの需要が増加しています。2024年12月、米国環境保護庁は有害物質規制法に基づきホルムアデヒドが人体の健康に対して不合理なリスクをもたらすと結論付け、リグニン系樹脂市場における低ホルムアルデヒド素材の必要性を強化しました。再生可能素材に対する企業の調達コミットメントも、測定可能なバイオベースコンテンツを持つ配合物へと樹脂調達をシフトさせています。パルプ生産からのリグニン供給可能量はこのシフトを支えるフィードストック基盤を提供していますが、素材品質は原料によってばらつきが残っています。パルプ事業を統合し、安定したリグニングレードと用途別配合を持つ生産者は、パネル、自動車、建設分野のバイヤーが素材要件を厳格化するにつれて恩恵を受ける立場にあります。
レポートの主要ポイント
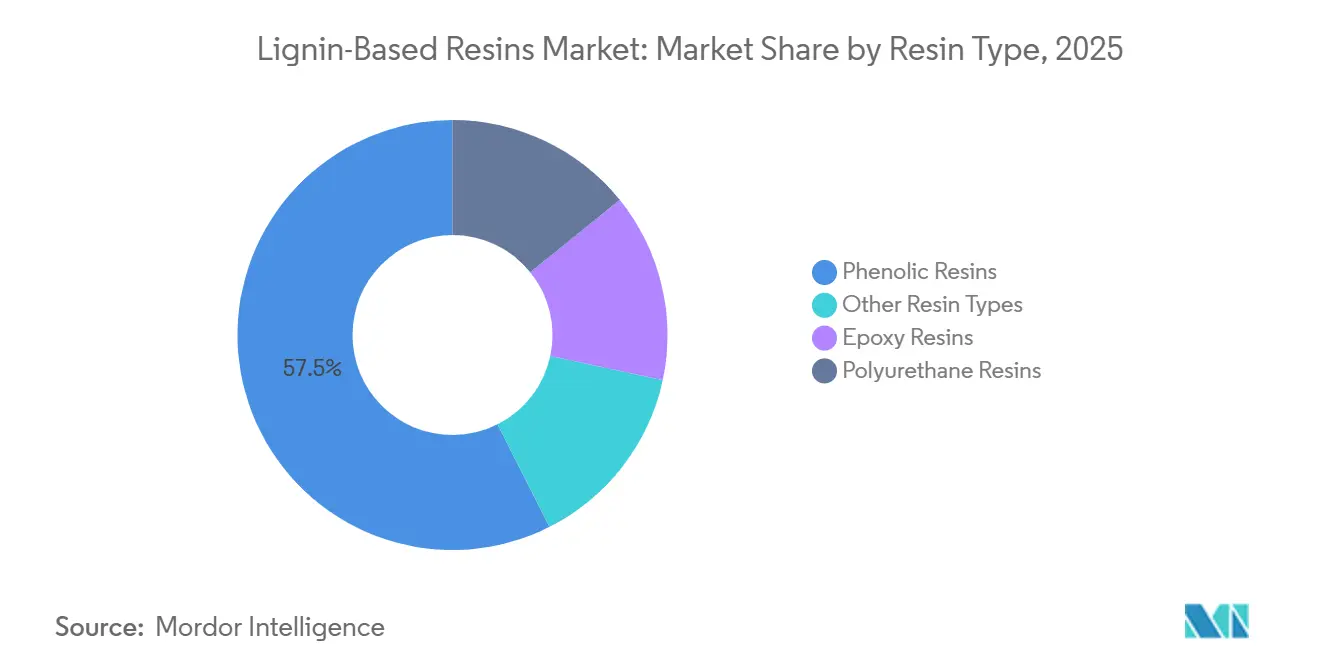
- 樹脂タイプ別では、フェノール樹脂が2025年に57.45%の収益シェアを占め、エポキシ樹脂は2031年にかけてCAGR 5.84%で成長すると予測されています。
- リグニン原料別では、リグノスルホン酸塩が2025年に76.11%の収益シェアを占め、オルガノソルブリグニンは2031年にかけてCAGR 5.92%で拡大すると予測されています。
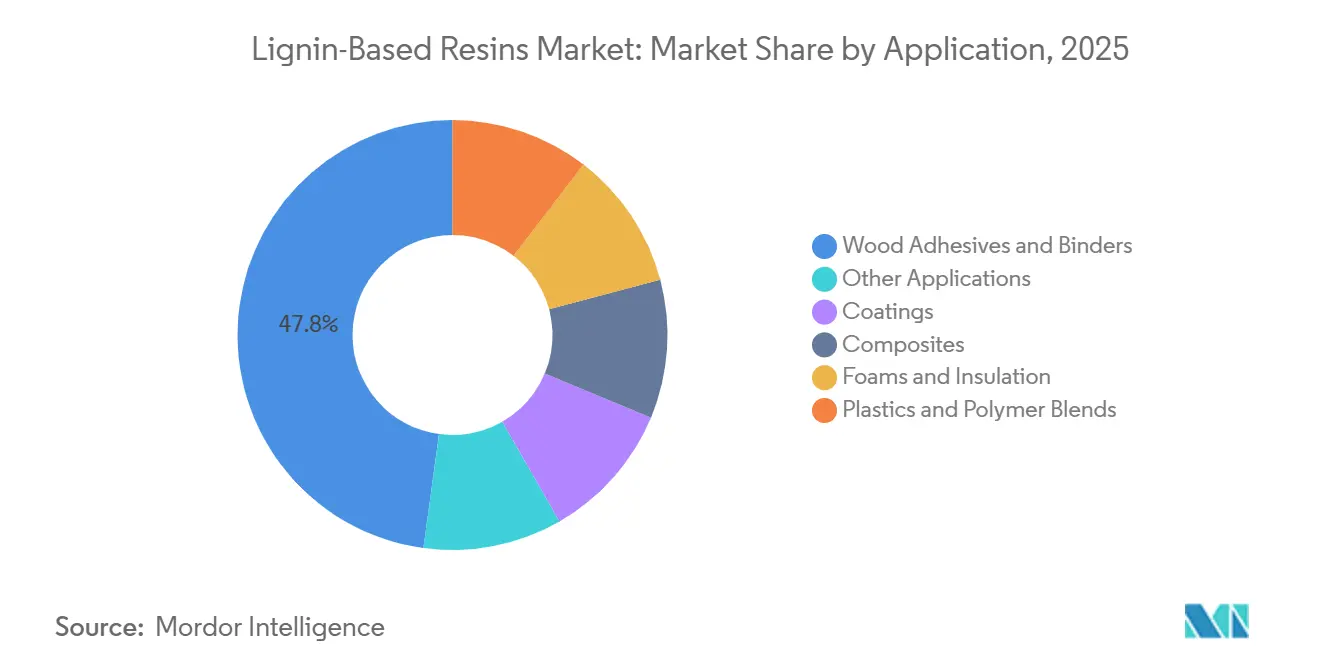
- 用途別では、木材用接剤・バインダーが2025年のリグニン系樹脂市場規模の47.84%を占め、複合材料は2031年にかけてCAGR 6.26%で拡大すると予測されています。
- 地域別では、アジア太平洋が2025年のリグニン系樹脂市場シェアの39.76%を占め、2031年にかけてCAGR 6.04%で拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルリグニン系樹脂市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ホルムアルデヒドおよびVOC規制への対応 | +1.3% | 北米、欧州、中国、日本が主導するグローバル市場 | 短期(2年以内) |
| 再生可能・低炭素樹脂に対する企業需要 | +0.9% | 北米および欧州、アジア太平洋の完成車メーカー(OEM)サプライチェーンへの波及 | 中期(2~4年) |
| パルプ産業からの豊富なリグニンフィードストック | +0.7% | スカンジナビア、北米、ブラジルに集中するグローバル市場 | 長期(4年以上) |
| バイオベース接着剤・複合材料の拡大 | +0.8% | アジア太平洋を中心に、北米および欧州の複合材料クラスターへの波及 | 中期(2~4年) |
| 安定した用途対応クラフトリグングレード | +0.5% | 北欧市場、ドイツおよび北米での早期普及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ホルムアルデヒドおよび揮発性有機化合物(VOC)規制への対応
ホルムアルデヒド排出基準の厳格化は、リグニン系樹脂市場における需要の最も直接的な促進要因です。米国環境保護庁による2024年12月のリスク判定は、従来のホルムアルデヒド系システムに関連するコンプライアンスリスクを高め、複合木材メーカーがさらなる規制措置が発効する前に低排出代替品を検討するよう促しています。化学品の登録・評価・認可・制限(REACH)附属書XVII要件および建設製品規則は、欧州の中密度繊維板(MDF)、合板、配向性ストランドボードメーカーにおける仕様変更を支援しています。中国のVOC排出許可制度とデュアルカーボン目標も、リグニン系樹脂市場に供給するユリア・ホルムアルデヒド樹脂プラントの調達決定に影響を与えています。ベトナムとタイの家具輸出業者は北米および欧州の小売業者が設定した要件を満たす必要があり、それによって当初規制を設定した管轄区域を超えて需要が拡大しています。2026年6月、Ahlstromは欧州でのろ過材生産を拡大し、化石由来フェノール樹脂の30%をリグニンに置き換え、ホルムアルデヒド硬化排出量を40~70%削減しました[1]Ahlstrom Oyj、「Ahlstromがリグニン含有ろ過材の欧州生産を拡大」、Ahlstrom Oyj、ahlstrom.com。。
再生可能・低炭素樹脂に対する企業需要
スコープ3の説明責任が、リグニン系樹脂市場における建設、自動車、消費財企業の調達決定に影響を与えています。ブランドオーナーは樹脂のバイオコンテンツを示す環境製品宣言をますます要求するようになっており、再生可能原料を使用した配合物に優位性をもたらしています。これらのバイヤーに供給する樹脂配合業者も、リグニンサプライヤーに対して検証可能な試験を通じて安定したバイオ炭素含有量を実証することを求めています。この要件は、制御された分画プロセスと一貫した生産慣行を持つサプライヤーに有利に働きます。UPM Biochemicals、接着剤・樹脂システム向けの再生可能原料としてBioPivaクラフトリグニンを位置付けており、高純度リグニングレードへの需要を反映しています。中期的には、欧州委員会の持続可能性のための化学品戦略がこれらの選好をインフラプロジェクトのグリーン公共調達基準に転換する可能性があります。
パルプ産業からの豊富なリグニンフィードストック
パルプ生産は、リグニン系樹脂市場の長期的なフィードストック供給を支える相当量のリグニンストリームを生成します。ドイツバイオエコノミー深掘り調査はリグニンを未活用の産業資源として特定し、バリューチェーン全体でより広範な素材利用の可能性を強調しました。Södraはスウェーデンのメンステロースにクラフトリグニン施設を開発中であり、年間25万トンの計画生産能力と2027年第2四半期の稼働開始を予定しています。このプロジェクトはスウェーデンのIndustrikliveプログラムを通じて支援を受けており、パルプ生産者がリグニンを単なる内部エネルギー源としてではなく商業素材として扱っていることを示しています。ユーカリ由来クラフトリグニンは、アジア太平洋のリグニン系樹脂市場にさらなる供給ルートを加えています。2024年9月、Suzanoは木材パネルおよびゴム用途向けにEcoligユーカリクラフトリグニンを中国市場に投入しました。
バイオベース接着剤・複合材料の拡大
構造用複合材料および高性能接着剤へのリグニン利用の拡大が、リグニン系樹脂市場においてより高付加価値な用途を開拓しています。2025年に発表された研究では、アミン官能化リグニンエポキシ樹脂が高度な接着剤および風力タービン複合材料に適した機械的性能を達成したことが確認されました。欧州連合が資金提供するLIGNOFUNプロジェクトは、7社の中小企業を含む18のパートナーとともに、解重合リグニンからフォーム、接着剤、コーティング、複合材料を開発しています。2025年6月、VITOはエポキシ樹脂開発向けに解重合リグニンを供給するLignoValueパイロットプラントを開設しました。この施設はバルクリグニン供給と樹脂配合業者が必要とする用途グレード中間体を結びつけています。供給側の化学開発が、自動車および風力エネルギーメーカーかの需要とともに、リグニン系樹脂市場における複合材料の採用を支援しています。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| フィードストックおよび化学構造の変動性 | -0.7% | 多様なフィードストック原料によりアジア太平洋で最も深刻なグローバル市場 | 短期(2年以内) |
| 商業規模のバロリゼーションインフラの不足 | -0.6% | 南米、中東・アフリカ、新興アジア太平洋市場で最も深刻なグローバル市場 | 中期(2~4年) |
| 既存樹脂ラインにおけるバッチ認定の摩擦 | -0.3% | 確立されたフェノール・ホルムアルデヒド樹脂仕様が支配的な北米および欧州 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
フィードストックおよび化学構造の変動性
リグニンの構造はフィードストック種、パルプ化方法、抽出プロセス、季節によって異なり、リグニン系樹脂市場の抑制要因となっています。同一施設からのリグニングレードでも、フェノール性水酸基含有量、分子量分布、硫黄レベルが異なる場合があります。これらの違いは硬化挙動および完成樹脂の機械的特性に影響します。ドイツバイオエコノミー深掘り調査は、標準的なリグニン品質パラメータとグレーディングシステムの欠如を、より広範な産業利用への主要な障壁として特定しました。この問題は、パネルメーカーがユーカリ、竹、混合広葉樹フィードストックからリグニンを調達する可能性があるアジア太平洋地域で特に重要です。樹脂グレードリグニンを具体的に対象とするISO規格は公表されておらず、サプライヤー認定は依然として時間のかかる二者間プロセスとなっていす。
商業規模のバロリゼーションインフラの不足
実験室レベルの性能と商業規模生産の間のギャップは、リグニン系樹脂市場の制約として残っています。既存施設の多くは、樹脂合成向けの精製フラクションではなく、コンクリート、動物飼料、分散剤用途のリグノスルホン酸塩を生産するために建設されました。施設が樹脂グレードリグニンを経済的に生産できるようになる前に、追加の精製・分画設備が必要となることが多くあります。ドイツバイオエコノミー深掘り調査は、商業化の遅れをスケーラブルなパイロットインフラの不足と分断されたバリューチェーンに結びつけました。Metsä Groupは2026年5月にフィンランドのÄänekoskiでMetsä LigOデモプラントを稼働させ、1日2トンのプロセスを使用して改質リグニン製品を開発しています[2]Metsä Group、「Metsä Groupの新リグニン製品向けデモプラントがÄänekoskiで働開始」、Metsä Group、metsagroup.com。。このような規模の設備は依然として少なく、新規リグニン誘導体に対する米国の規制通知が開発リードタイムを延長する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
樹脂タイプ別:フェノール樹脂の既存優位性とエポキシ樹脂のイノベーション
フェノール樹脂は2025年のリグニン系樹脂市場シェアの57.45%を占め、合板、配向性ストランドボード、単板積層材向けの産業用ホットプレスシステムとの適合性に支えられています。リグニン・フェノール・ホルムアルデヒド系は既存の生産インフラにおける化石フェノールの直接的な部分置換を可能にし、バイオベース配合への転換に必要な設備投資を削減します。ポリウレタン樹脂は依然として小さなセグメントですが、クラフトリグニンポリオールが硬質断熱材および軟質シートフォームにおける石油由来ポリオールの代替として評価されています。2026年の研究では、20~30%の置換率で使用したリグニンポリオールがポリウレタン配合と同等の圧縮強度プロファイルを達成したことが報告されました。
エポキシ樹脂は最も成長の速い樹脂タイプであり、このセグメントのリグニン系樹脂市場規模は2026年から2031年にかけてCAGR 5.84%で成長すると予測されています。この成長は、ビスフェノールA(BPA)への規制的注目が高まる中でのバイオベースおよびBPAフリー代替品への関心を反映しています。リグニン由来エポキシシステムの研究では、エンジニアリングされたリグニンオリゴマーが商業用ビスフェノールAジグリシジルエーテル(DGEBA)の熱機械的性能ベンチマークに近づけることが示されています。2025年6月、住友ベークライトは自動車鋳造および摩擦材用途向けに固形ノボラック型リグニン変性フェノール樹脂を商業的に発売しました。アクリル変性品や熱硬化性ブレンドを含むその他の樹脂タイプは、特殊コーティングおよびエレクトロニクス用途に集中しています。


リグニン原料別:リグノスルホン酸塩が主導し、オルガノソルブが変革をもたらす
リグノスルホン酸塩は2025年のリグニン系樹脂市場シェアの76.11%を占め、コンクリート混和剤、動物飼料ペレタイザー、分散剤における長年の使用実績を反映しています。その水溶性と界面活性特性は水性樹脂システムへの適用を可能にします。欧州および北米の亜硫酸パルプ工場が大規模な商業的供給を提供しています。クラフトリグニンは第2位の原料セグメントであり、LignoBoostおよびLignoForce技術の展開を通じて普及が進んでいます。UPMのBioPivaラインは、接着剤・樹脂用途向けに設計されたクラフトリグニングレードへの移行を示しています。
オルガノソルブリグニンは最も成長の速い原料カテゴリーであり、2031年にかけてCAGR 5.92%で成長します。その低硫黄含有量とより均一な芳香族構造は、樹脂硬化性能を維持しながら高いフェノール置換率を支援します。硫黄含有基の不在は、高度な化学用途における臭気および触媒被毒の懸念も軽減します。2026年の無臭クラフトリグニン熱硬化性樹脂の分析では、リグニン採取をバイオベース複合材料においてビスフェノールAジグリシジルエーテル(DGEBA)またはアクリロニトリル・ブタジエン・スチレン(ABS)の代替として使用した場合に有利な経済性が報告されました。2025年6月に開設されたVITOのLignoValueパイロットプラントは、よりクリーンなリグニンストリームがエポキシ樹脂開発のための専用投資を受けていることを示しています。
用途別:木材用接着剤・バインダーが主導し、複合材料が最速成長を記録
木材用接着剤・バインダーは2025年のリグニン系樹脂市場の47.84%を占め、アジア太平洋における中密度繊維板(MDF)、合板、パーティクルボードの生産に牽引されています。リグニン・フェノール系接着剤は、中国のGB 18580排出非ホルムアルデヒド(ENF)基準およびカリフォルニア州大気資源局(CARB)フェーズ2要件を満たす低排出接合ルートを提供し、これらはますます輸出調達契約に反映されています。コーティングはより小さいながらも成長する用途であり、リグニンの紫外線吸収特性と芳香族構造が水性および粉体システムへの適用を可能にします。2026年の研究では、リグニン強化硬質ポリウレタンフォームにおける圧縮強度と断熱性能の向上が報告されました。
複合材料は2026年から2031年にかけてCAGR 6.26%で成長すると予測されており、用途セグメントの中で最高の成長率です。自動車および風力エネルギーメーカーが主要な需要源であり、リグニンエポキシ配合が構造用途でテストされています。2025年の研究では、アミン官能化リグニンエポキシシステムが高度な接着剤および風力タービン複合材料の機械的要件を満たせることが確認されました。住友ベークライトの樹脂コーテッドサンドバインダーは2024年に自動車鋳造生産に参入し、リグニン変性フェノール系の商業的ケースを支援しています。LIGNOFUNプロジェクトは解重合リグニンからの複合材料プロトタイプを検証しており、ゴム配合、炭素繊維前駆体、機能性フィラーにおけるその他の用途は商業化の異なる段階にあります。
地域分析
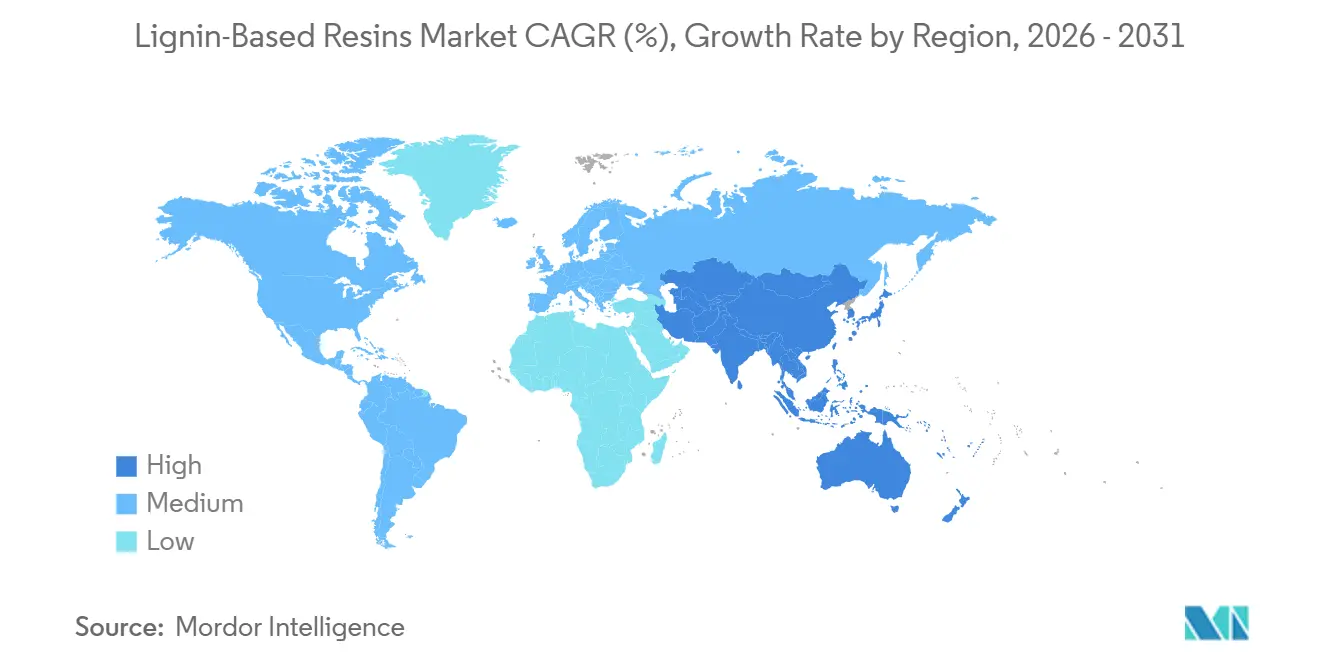
アジア太平洋は2025年の収益の39.76%を占め、2031年にかけて地域最高のCAGR 6.04%を記録すると予測されています。中国は大規模な木質パネル産業とGB 18580 ENF排出基準により中心的な需要市場であり、インドの合板・MDFメーカーはリグニン・フェノール系接着剤を従来のユリア・ホルムアルデヒド系に対するコンプライアンス適合かつコスト競争力のある代替品として認定しています。韓国の自動車セクターは軽量構造部品向けにリグニン由来複合材料前駆体を評価しています。ベトナムとタイは、家具・パネル輸出業者が小売業者のコンプライアンス要件に対応する中でリグニン接着剤システムを採用しています。2024年9月、Suzanoはスカンジナビア産クラフトリグニン供給の地域的代替品を加えるべく、Ecoligユーカリクラフトリグニンを中国市場に投入しました。
北米と欧州はリグニン系樹脂市場のイノベーション集約層を形成しています。米国の複合木材規制はホルムアルデヒド排出限度を設定し、リグニン・フェノール系のコンプライアンス主導の機会を生み出しています。カナダのクラフトパルプ化基盤は地域の樹脂メーカーにフィードストックの安定性を提供し、Borregaard、Stora Enso、Södraはスカンジナビアの供給に投資して欧州における高純度リグニンへのアクセスを支援しています。REACH、建設製品規則、持続可能性のための化学品戦略がバイオベース代替品への需要を支援しています。ドイツバイオエコノミー深掘り調査によると、ドイツには15以上の大規模パルプ・製紙工場と40以上のリグニン系接着剤・コーティングを探求する特殊化学品メーカーがあります。
南米、中東、アフリカはリグニン系樹脂市場において新興の地位を占めています。ブラジルのユーカリクラフトパルプセクターは樹脂用途に適した低硫黄リグニンを提供し、国内の建設・パネル生産が需要の出口を提供しています。アルゼンチンの中密度繊維板(MDF)メーカーはコンプライアンス文書を必要とする輸出市場への供給を増やしており、サウジアラビアのビジョン2030プログラムと南アフリカの林業セクターは長期的な機会を示しています。抽出・精製インフラの不足、限られたパルプ生産能力、輸入依存、直接的な規制義務の少なさが、中東・アフリカ全体での採用を引き続き制約しています。

市場ランドスケープ
リグニン系樹脂市場は供給層において中程度に分散しています。Borregaard、Stora Enso、UPM、Metsä Group、Sappiはパルプ由来フィードストックへの統合アクセスを持ち、コスト管理と素材品質の緊密な管理を支援しています。Borregaardのノルウェーのバイオリファイナリーは木材フィードストックを使用して特殊リグニン製品、バニリン、セルロースを生産しています。Stora EnsoはLineoプロダクトラインを通じてエンジニアードウッド接着剤向けのリグニン系樹脂技術を開発しました。これらの企業は、コモディティリグニン供給だけでなく、フィードストック統合、用途別グレード、顧客関係を通じて競争しています。
2024年9月、UPM BiochemicalsとSödraは、UPMをSödraの計画中のメンステロース施設からのクラフトリグニンの初期顧客として指定する商業供給パートナーシップを発表しました。この施設は2027年第2四半期に年間25万トンの生産能力で稼働する計画であり、パートナーの長期供給戦略を支援します。Metsä Groupは2026年5月にMetsä LigOデモプラントを稼働させ、化石化学品代替用途向けの改質リグニンを生産しています。住友ベークライトは2025年6月に固形ノボラック型リグニン変性フェノール樹脂を発売し、用途別商業化への注力を示しました。これらの動向は、主要サプライヤーが供給の安定性を構築し、定義されたエンドユースにおけるリグニン性能を実証していることを示しています。
非常に低い金属含有量を必要とするエレクトロニクスおよび医薬品中間体用途向けの高純度グレードには機会が残っています。欧州以外の新興市場にも新たな供給・精製インフラの余地があります。Lignin Industries AB、Lignolix、MetGenは炭素繊維前駆体、エンジニアリングプラスチック、酵素的リグニン処理を含む高度な用途に注力しています。MetGenのMETNINプロセスは、リグニン解重合のための低温ルートとしてLIGNOFUNプロジェクト内で検証されています。生産者は高性能複合材料サプライチェーン向けの分子一貫性を向上させるためにプロセス分析に投資しています。コモディティリグノスルホン酸塩の地域サプライヤーは依然として分散しており、主に価格で競争しているため、差別化されていないグレードのマージンは圧迫されています。
リグニン系樹脂業界リーダー
Borregaard AS
Stora Enso
UPM
Domtar Corporation
Ingevity Corporation
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年6月:Ahlstromはイタリアのトリン製造工場にECOリグニン含有ろ過材の生産を拡大し、化石フェノール樹脂の30%を再生可能リグンに置き換え、ホルムアルデヒド硬化排出量を40~70%削減するリグニン系樹脂ろ過製品の商業的供給を拡大しました。
- 2026年2月:Metsä GroupとANDRITZは、フィンランドのÄänekoskiにおいてANDRITZ LigniOx技術を使用し、定格生産能力1日2トンでMetsä LigOデモプラントを稼働させました。Dowとのパートナーシップで開発されたこのプラントは、コンクリートおよび石膏ボード用途のバイオベース可塑剤における化石由来化学品を置き換えるための改質リグニン系樹脂を生産します。生産規模での投資決定はデモ結果次第です。


グローバルリグニン系樹脂市場レポートの調査範囲
リグニン系樹脂は、植物細胞壁に含まれる天然有機ポリマーであるリグニンで従来の石油由来成分を置き換えることによって製造されるポリマー材料です。
リグニン系樹脂市場は、樹脂タイプ、リグニン原料、用途、地域別にセグメント化されています。樹脂タイプ別では、フェノール樹脂、エポキシ樹脂、ポリウレタン樹脂、その他の樹脂タイプにセグメント化されています。リグニン原料別では、クラフトリグニン、リグノスルホン酸塩、オルガノソルブリグニン、その他のリグニン原料にセグメント化されています。用途別では、木材用接着剤・バインダー、コーティング、複合材料、フォームおよび断熱材、プラスチックおよびポリマーブレンド、その他の用途にセグメント化されています。レポートはまた、主要地域の15カ国におけるリグニン系樹脂の市場規模と予測をカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
| フェノール樹脂 |
| エポキシ樹脂 |
| ポリウレタン樹脂 |
| その他の樹脂タイプ |
| クラフトリグニン |
| リグノスルホン酸塩 |
| オルガノソルブリグニン |
| その他のリグニン原料 |
| 木材用接着剤・バインダー |
| コーティング |
| 複合材料 |
| フォームおよび断熱材 |
| プラスチックおよびポリマーブレンド |
| その他の用途 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 樹脂タイプ別 | フェノール樹脂 | |
| エポキシ樹脂 | ||
| ポリウレタン樹脂 | ||
| その他の樹脂タイプ | ||
| リグニン原料別 | クラフトリグニン | |
| リグノスルホン酸塩 | ||
| オルガノソルブリグニン | ||
| その他のリグニン原料 | ||
| 用途別 | 木材用接着剤・バインダー | |
| コーティング | ||
| 複合材料 | ||
| フォームおよび断熱材 | ||
| プラスチックおよびポリマーブレンド | ||
| その他の用途 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
リグニン系樹脂市場の現在の市場規模は?
リグニン系樹脂市場規模は2025年に529.31ミリオン米ドルと評価され、2026年の555.83ミリオン米ドルから2031年には723.35ミリオン米ドルへと、予測期間(2026年~2031年)においてCAGR 5.41%で成長すると推定されています。
最大の収益ポジションを持つ樹脂タイプはどれですか?
フェノール樹脂は2025年に57.45%の収益シェアを主導し、既存のホットプレス生産システムとの適合性に支えられています。
最も成長の速いリグニン原料はどれですか?
オルガノソルブリグニンは、その低硫黄含有量が高度な化学用途を支援するため、2031年にかけてCAGR 5.92%で成長すると予測されています。
木材用接着剤がリグニン樹脂サプライヤーにとって重要な理由は何ですか?
木材用接着剤・バインダーは2025年の収益の47.84%を占め、パネル生産におけるホルムアルデヒド規制の強化から恩恵を受けました。
最終更新日:



