
Tamanho e Participação do Mercado de Cerveja Light
Visão Geral do Mercado
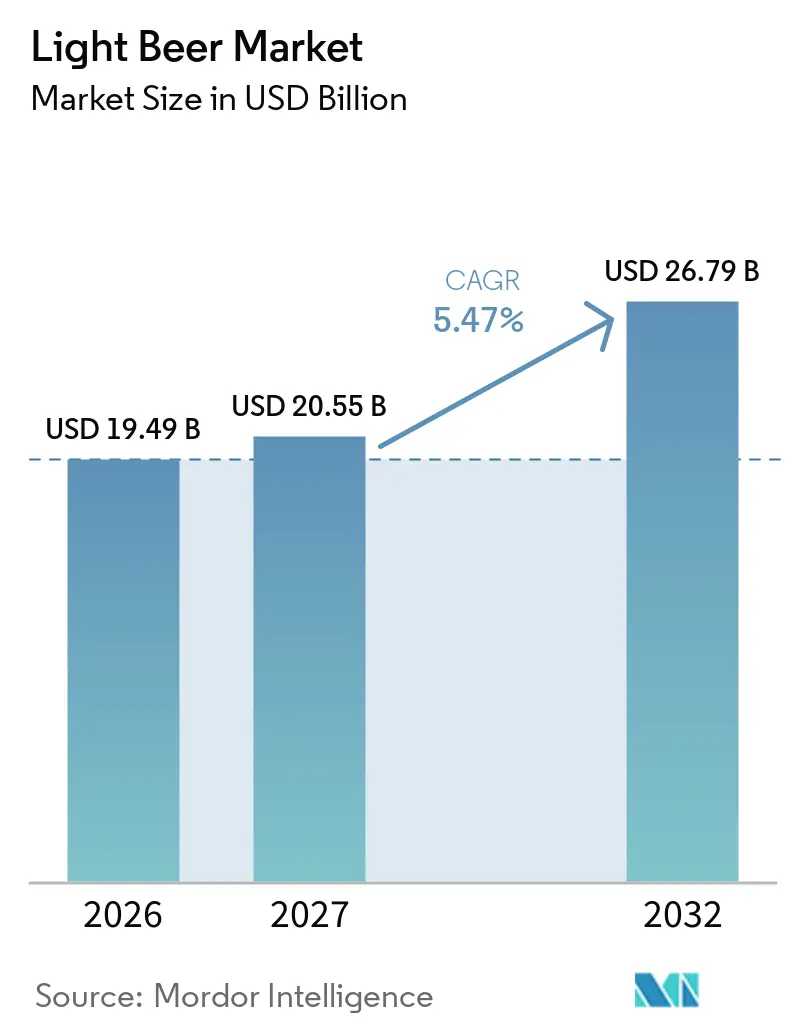
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 20.55 Bilhões de dólares |
| Tamanho do Mercado (2032) | 26.79 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.47 % |
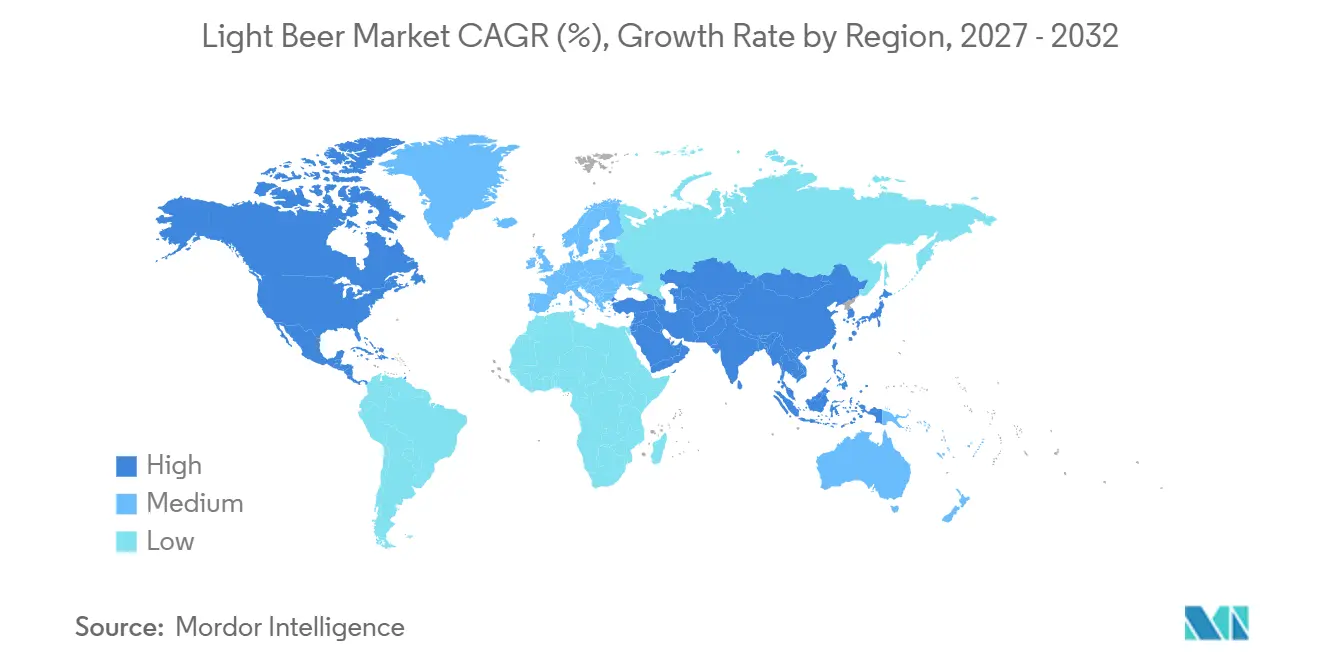
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
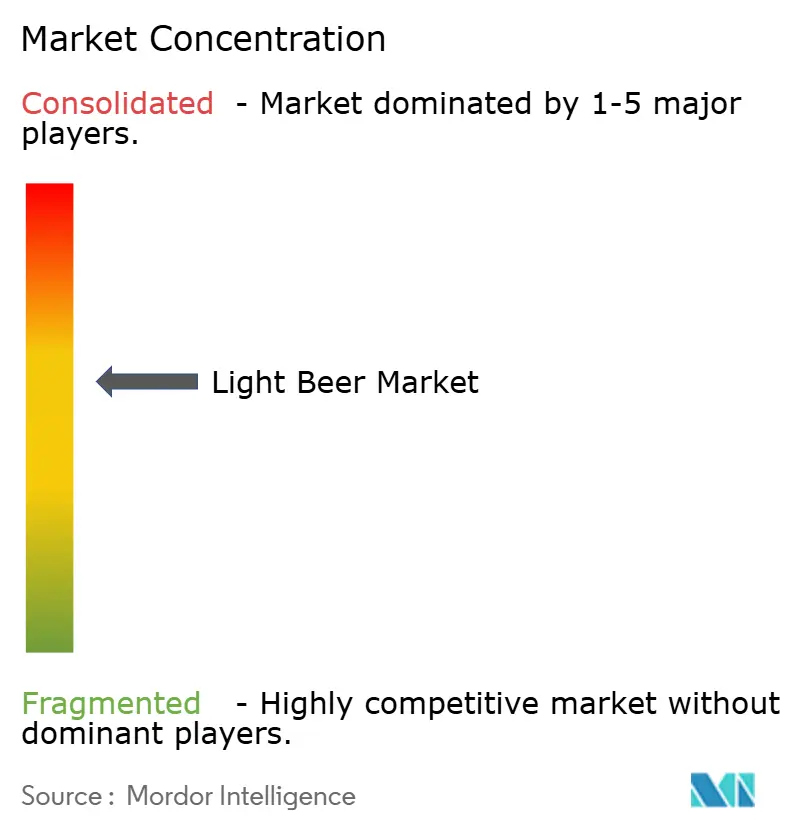
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Cerveja Light por Mordor Intelligence
O tamanho do mercado de cerveja light deve aumentar de 19,49 bilhões de USD em 2026 para 20,55 bilhões de USD em 2027 e atingir 26,79 bilhões de USD até 2032, crescendo a um CAGR de 5,47% ao longo de 2027-2032. A demanda está se movendo em direção a ocasiões de consumo em que o menor teor calórico e de carboidratos importa ao lado do sabor familiar da cerveja. Essa mudança vai além dos consumidores que se identificam fortemente com o fitness, pois a moderação e a consciência nutricional afetam decisões de compra domésticas mais amplas. As cervejarias estabelecidas podem usar a amplitude do portfólio, o acesso ao varejo e o desenvolvimento de produtos para proteger suas posições à medida que os padrões de consumo mudam. As marcas desafiadoras podem encontrar oportunidades por meio de sabores cítricos, comunicação mais clara sobre carboidratos e acesso digital direto, embora seus recursos permaneçam mais limitados. O mercado de cerveja light também é moldado pela concorrência de produtos sem álcool, regulamentação crescente e custos de matérias-primas, o que pode exercer mais pressão sobre os produtores menores.
Principais Conclusões do Relatório
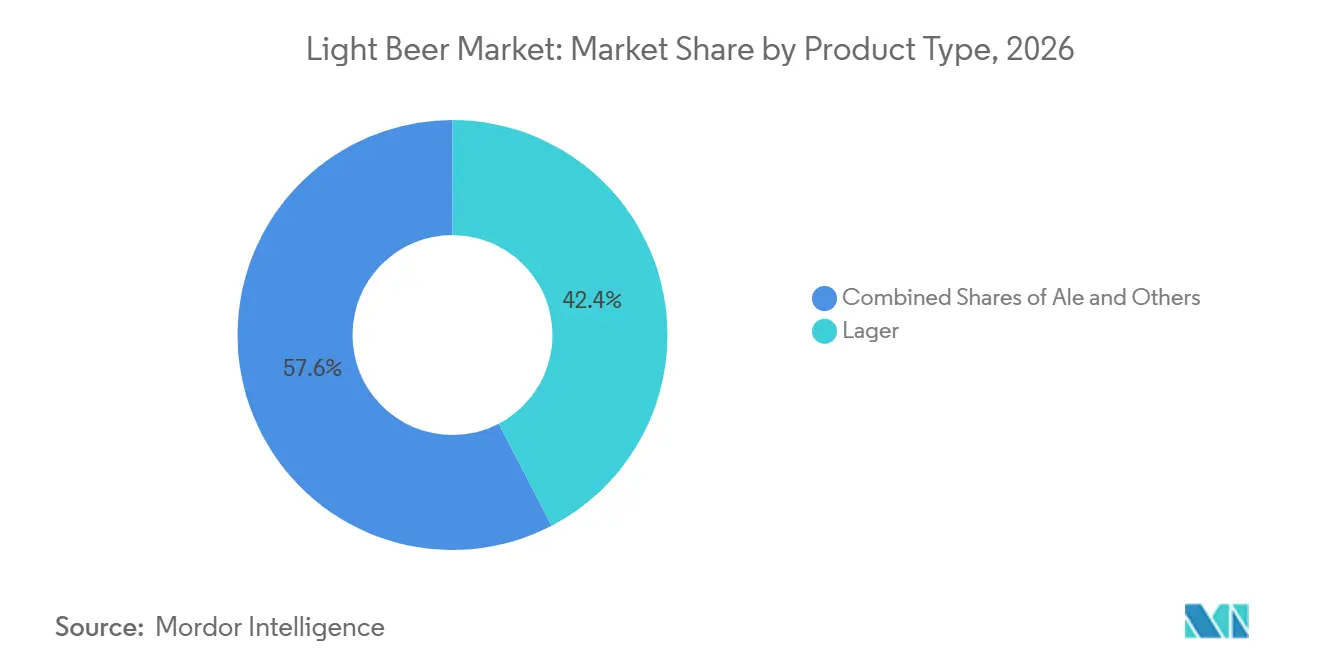
- Por tipo de produto, a Lager deteve 42,36% do valor da categoria em 2026, enquanto a Ale tem previsão de crescer a um CAGR de 6,53% até 2032.
- Por sabor, o Regular deteve 38,52% do valor da categoria em 2026, enquanto o Sabor Cítrico tem previsão de crescer a um CAGR de 6,78% até 2032.
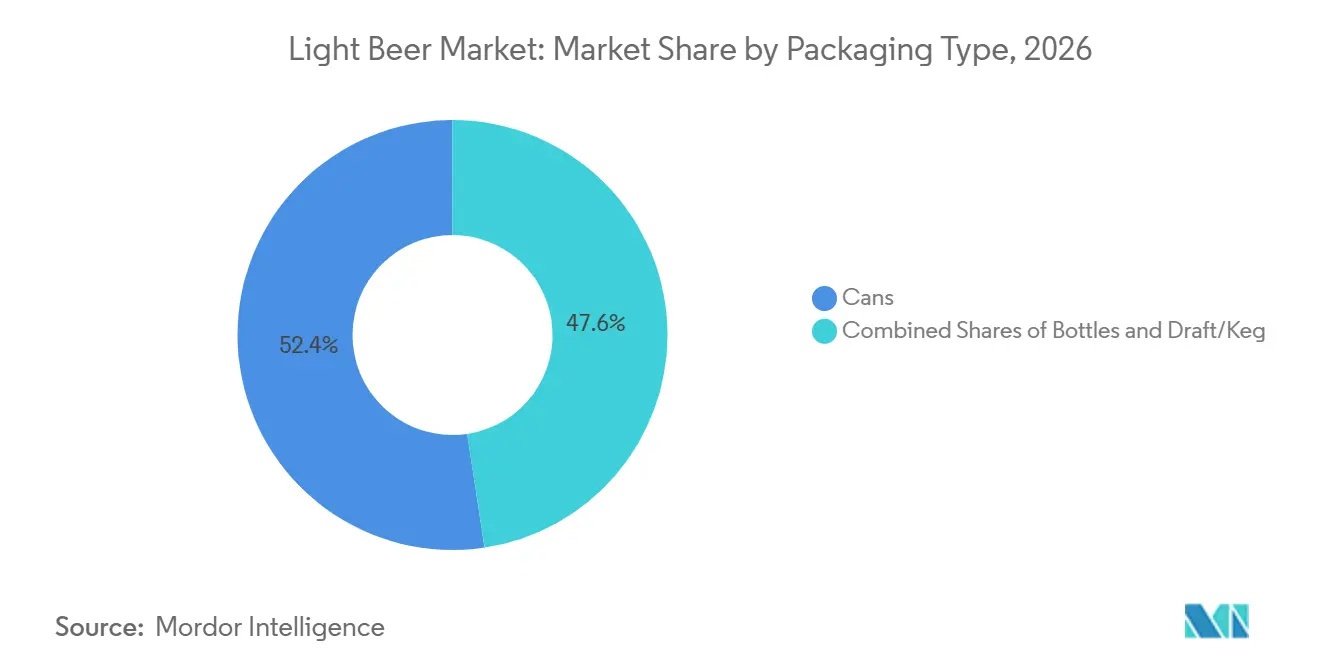
- Por embalagem, as Latas detiveram 52,37% do valor da categoria em 2026, enquanto as Garrafas têm previsão de crescer a um CAGR de 7,01% até 2032.
- Por canal de distribuição, as Lojas Especializadas detiveram 42,41% do valor da categoria em 2026, enquanto o Varejo Online tem previsão de crescer a um CAGR de 6,42% até 2032.
- Por geografia, a América do Norte deteve 42,41% do valor global em 2026, enquanto a Ásia-Pacífico tem previsão de crescer a um CAGR de 6,57% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto nas Previsões de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente interesse dos consumidores em bebidas alcoólicas de menor teor calórico | +1.8% | Global; maior na América do Norte, Europa Ocidental e centros urbanos da APAC | Curto prazo (≤ 2 anos) |
| Expansão crescente de produtos de cerveja com sabores | +1.0% | Global; mais forte na América do Norte, Europa Ocidental, Coreia do Sul | Médio prazo (2–4 anos) |
| Desenvolvimento contínuo de produtos pelas principais cervejarias | +0.8% | Global, com expansão para o Oriente Médio e África e América do Sul | Médio prazo (2–4 anos) |
| Crescente interesse dos consumidores em variedades de cerveja premium e especiais | +0.7% | América do Norte, Europa Ocidental, Japão, Austrália | Longo prazo (≥ 4 anos) |
| Maior acessibilidade de produtos por meio do varejo moderno e canais online | +0.6% | Global; acelerando na China, Índia e Estados Unidos | Curto prazo (≤ 2 anos) |
| Preferência dos consumidores por cerveja com teor reduzido de carboidratos | +0.5% | Global; mais forte nos Estados Unidos, Austrália e Coreia do Sul | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Interesse dos Consumidores em Bebidas Alcoólicas de Menor Teor Calórico
Os gastos com saúde e bem-estar impulsionam a cerveja light porque os consumidores consideram cada vez mais as escolhas de bebidas alcoólicas dentro de suas rotinas mais amplas. Um estudo italiano de consumidores de 2025 constatou que 55% de 527 entrevistados demonstraram maior motivação de compra após conhecerem as propriedades funcionais de saúde da cerveja[1]. Essa constatação indica que as informações nutricionais podem influenciar a intenção de compra quando são claras e relevantes. O posicionamento de menor teor calórico oferece às cervejarias uma forma de abordar a moderação sem exigir que os consumidores abandonem completamente a cerveja. O mercado de cerveja light se beneficia quando marcas conhecidas tornam essa escolha simples em vez de restritiva. Requisitos claros de divulgação de calorias e alérgenos nos Estados Unidos e na União Europeia podem fortalecer ainda mais essa comunicação quando as empresas fornecem informações precisas nas embalagens.
Expansão Crescente de Produtos de Cerveja com Sabores
A inovação em sabores oferece à cerveja light um caminho para atrair consumidores que buscam variedade sem se afastar dos formatos de menor teor calórico. A Stone & Wood lançou a Citrus Radler na Austrália em agosto de 2025, demonstrando o interesse contínuo em formatos mais leves com base cítrica. A Corona também lançou a Sunbrew Citrus Cerveza com casca de laranja e limão em 2025, enquanto a Shiner lançou a Ruby Sunburst Tangerine Lager com 85 calorias para a temporada de verão nos EUA. Esses lançamentos mostram que as grandes cervejarias e as regionais usam o sabor cítrico para renovar as ocasiões familiares de lager. As adições de sabor podem aumentar a experimentação enquanto permitem que as marcas mantenham uma identidade centrada na cerveja.
Maior Acessibilidade de Produtos por Meio do Varejo Moderno e Canais Online
O acesso digital muda a forma como produtores e varejistas alcançam os consumidores, especialmente onde os compradores desejam um sabor ou embalagem específicos. A AB InBev reportou 13,30 bilhões de USD em valor bruto de mercadoria B2B no BEES durante o terceiro trimestre de 2025, um aumento de 11% em relação ao ano anterior. Suas plataformas Zé Delivery e PerfectDraft processaram mais de 18 milhões de pedidos online no mesmo trimestre e geraram 134 milhões de USD em receita direta ao consumidor. Esses sistemas oferecem às grandes cervejarias melhor visibilidade sobre sortimento, promoção e demanda local. O mercado de cerveja light pode usar a disponibilidade online para ampliar o acesso além do espaço limitado nas prateleiras das lojas físicas. Os varejistas especializados continuarão sendo importantes porque os sortimentos selecionados apoiam produtos premium, importados e voltados para o artesanal. No entanto, os pedidos online podem reduzir o acesso exclusivo deles a marcas de nicho e formatos de embalagem selecionados.
Preferência dos Consumidores por Cerveja com Teor Reduzido de Carboidratos
O posicionamento com baixo teor de carboidratos atrai consumidores que monitoram de perto o conteúdo nutricional e buscam informações mais detalhadas do que um rótulo genérico de cerveja light oferece. Esse grupo de consumidores avalia cada vez mais as escolhas de bebidas com base em declarações nutricionais transparentes, especialmente o teor de carboidratos, em vez de depender exclusivamente de descritores amplos como "light". Embora o preço continue sendo uma consideração importante, esses consumidores podem estar dispostos a pagar mais quando os produtos fornecem informações nutricionais claras, confiáveis e de fácil compreensão. A exibição explícita da contagem de carboidratos pode ajudar os produtos a se diferenciarem de formatos de cerveja que utilizam apenas o descritor genérico light sem fornecer detalhes nutricionais específicos. Essa abordagem permite que as marcas no mercado de cerveja light fortaleçam sua proposta de valor, atraiam consumidores preocupados com a saúde e potencialmente sustentem uma precificação premium.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto nas Previsões de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Forte concorrência de cervejas convencionais e bebidas alcoólicas alternativas | -1.5% | Global; maior na América do Norte e Europa Ocidental | Curto prazo (≤ 2 anos) |
| Regulamentações rigorosas que regem a produção, distribuição e promoção de bebidas alcoólicas | -0.9% | Global; maior no Norte da Europa, APAC, MEA | Médio prazo (2–4 anos) |
| Preocupações com a saúde e atitudes negativas em relação ao consumo de bebidas alcoólicas | -0.7% | Global; acelerando em mercados de alta renda | Longo prazo (≥ 4 anos) |
| Preços flutuantes de cevada, lúpulo e outros ingredientes de fabricação de cerveja | -0.5% | Global; exposição pronunciada na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Forte Concorrência de Cervejas Convencionais e Bebidas Alcoólicas Alternativas
A cerveja light compete com a cerveja convencional, bebidas maltadas com sabor, hard seltzers e cerveja sem álcool em ocasiões sobrepostas. Cada categoria pode atrair consumidores que buscam refrescância, sabor, participação social ou uma opção de menor teor calórico. A concorrência não se limita a um único substituto porque os consumidores podem mudar de formato por ocasião e local. A cerveja sem álcool tornou-se particularmente relevante para ocasiões voltadas à saúde que, de outra forma, poderiam ter apoiado a cerveja de menor teor calórico. Isso torna o mercado de cerveja light dependente de reter o consumidor que deseja moderação, mas ainda prefere um produto alcoólico. As marcas que oferecem vários formatos relacionados podem preservar mais gastos dos consumidores nessas ocasiões em mudança.
Regulamentações Rigorosas que Regem a Produção, Distribuição e Promoção de Bebidas Alcoólicas
As diferenças regulatórias podem criar custos desiguais para produtores que vendem em múltiplos mercados. A Lei de Circulação de Bebidas Alcoólicas alterada da Letônia entrou em vigor em 1º de agosto de 2025, restringindo a publicidade de preços e descontos e exigindo um atraso mínimo de 6 horas para entregas online de bebidas alcoólicas. Essas regras podem limitar os métodos digitais e promocionais usados por marcas emergentes. A emenda à Lei de Controle de Bebidas Alcoólicas da Tailândia de 2025 também fortaleceu as restrições de marketing e publicidade em um importante mercado de cerveja da ASEAN[2]. Os Regulamentos de Cerveja da Nigéria de 2025 proíbem alegações de saúde na publicidade, limitando a forma como as cervejarias podem comunicar as credenciais do produto. Essas medidas podem dificultar a dependência de estratégias de marketing baseadas em calorias e com foco digital.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
A Estabilidade da Lager Mascara a Demanda Crescente por Ale ArtesanalA Lager deteve 42,36% da participação do mercado de cerveja light em 2026, apoiada pela familiaridade dos consumidores e pela infraestrutura de marca de longa data. Sua posição de liderança fornece uma base estável para produtores que atendem a ocasiões rotineiras no varejo e no consumo no local. O segmento permanece importante porque oferece aos consumidores um perfil de sabor reconhecível dentro de uma escolha orientada à moderação. Os produtores podem usar marcas de lager estabelecidas para introduzir propostas mais claras de calorias, carboidratos e formato de embalagem. A escala da categoria também suporta ampla distribuição em canais de mercearia, especializados, hotelaria e digitais.
A Ale tem previsão de crescer a um CAGR de 6,53% até 2032, tornando-a o tipo de produto de crescimento mais rápido. Os formatos de session ale e pale ale podem oferecer maior complexidade de sabor enquanto mantêm a proposta de menor teor calórico que sustenta a categoria. A Brewers Association reportou crescimento de 1,60% para a Golden Ale nos volumes artesanais dos EUA durante 2025[3]. Esse desempenho indica interesse contínuo em estilos de cerveja sessionáveis entre os consumidores artesanais. A Ale pode criar espaço para uma experiência de produto mais premium do que a lager light convencional. Também pode oferecer às cervejarias menores uma forma mais clara de se diferenciar sem igualar a escala de distribuição das maiores empresas. A oportunidade depende de manter a proposta de sabor compreensível para consumidores que geralmente selecionam lager. O mercado de cerveja light pode ver a ale ganhar espaço por meio de ocasiões premium seletivas, em vez de substituir o grande papel cotidiano da lager. O desenvolvimento de produtos deve, portanto, manter uma conexão estreita entre sabor, posicionamento calórico e ocasião de consumo esperada.

Por Sabor:
O Posicionamento de Saúde Reformula o Mix Além do RegularO sabor Regular deteve 38,52% do valor da categoria em 2026, refletindo a fidelidade às marcas tradicionais e as compras frequentes de reposição. Esse segmento permanece central porque muitos consumidores continuam buscando o sabor familiar da cerveja em um produto mais leve. Os produtos regulares também se beneficiam de posicionamento estabelecido nas prateleiras e de uma relação clara com as principais marcas de cerveja. Sua posição provavelmente permanecerá resiliente nas compras cotidianas no varejo, onde os consumidores valorizam a facilidade e a consistência. Ao mesmo tempo, o sabor regular enfrenta pressão gradual à medida que os consumidores testam alternativas que prometem refrescância com base em frutas. A resposta não precisa abandonar os perfis tradicionais porque os compradores principais ainda apoiam o segmento. As cervejarias podem usar uma diferenciação clara entre o sabor familiar e o sabor adicionado, em vez de apresentar um como substituto do outro.
A cerveja light com Sabor Cítrico tem previsão de crescer a um CAGR de 6,78% até 2032, o ritmo mais rápido entre os segmentos de sabor. A Tröegs migrou a Sunshine Salt + Lime Lager de um lançamento limitado de verão para sua série rotativa Once-a-Year em abril de 2025. Essa ação mostra como uma cervejaria pode manter um produto cítrico além de um único lançamento sazonal. O sabor cítrico pode apoiar a experimentação porque é familiar e pode se encaixar em ocasiões de clima quente, ao ar livre e sociais. Os produtos com Sabor de Frutas, incluindo perfis de manga, frutas vermelhas e tropicais, também atendem a ocasiões que anteriormente eram associadas aos hard seltzers. A questão central é se o sabor apoia a proposta de cerveja em vez de tornar o produto indistinguível de outras bebidas alcoólicas com sabor. Os produtores podem usar lançamentos limitados para testar a demanda antes de se comprometer com uma distribuição mais ampla.
Por Embalagem:
As Latas Lideram, mas as Garrafas Ganham Espaço PremiumAs Latas detiveram 52,37% do tamanho do mercado de cerveja light em 2026, tornando-as o maior formato de embalagem. Sua liderança reflete portabilidade, eficiência na cadeia de suprimentos e um encaixe claro com ocasiões informais e ao ar livre. As latas também podem ser úteis para marcas que desejam oferecer multipacks e atender a ocasiões de compra orientadas pela conveniência. Seu peso leve pode melhorar o manuseio nos canais de varejo e entrega. A Molson Coors concluiu um programa de 85,00 milhões de USD até o final de 2025 para substituir os anéis plásticos de six-pack por alternativas recicláveis em suas marcas norte-americanas. Esse investimento reforça o papel das escolhas de embalagem no posicionamento da marca e ambiental.
As Garrafas têm previsão de crescer a um CAGR de 7,01% até 2032, tornando-as o tipo de embalagem de crescimento mais rápido. As cervejas light premium de estilo importado e artesanal sustentam esse crescimento porque as garrafas podem reforçar uma apresentação de produto mais distinta. A Verallia França introduziu sua garrafa Long Neck Ecova de 185g em janeiro de 2025. A empresa declarou que a garrafa é 16% mais leve do que sua predecessora e economiza 12 toneladas de CO₂ por milhão de unidades. Esse desenvolvimento mostra que os fornecedores de vidro estão buscando reduzir a diferença ambiental em relação às latas. As garrafas podem oferecer às cervejarias uma forma visível de sinalizar qualidade premium sem alterar o líquido subjacente. Os formatos de chope e barril permanecem vinculados ao consumo no local, mas sua escala é limitada por uma mudança mais ampla em direção às compras para consumo em casa.
Por Canal de Distribuição:
O Varejo Especializado Ancora o Acesso à Cerveja Light PremiumAs Lojas Especializadas detiveram 42,41% do valor da categoria em 2026, uma participação incomumente grande para uma categoria de bebidas. Sua importância reflete o papel dos ambientes selecionados para produtos premium, artesanais e importados. Essas lojas podem fornecer orientação, descoberta de produtos e sortimentos que ajudam as novas variedades de cerveja light a se destacar. Os varejistas especializados também podem apoiar preços mais altos nas prateleiras quando os consumidores reconhecem uma proposta distinta de sabor ou importação. O canal é particularmente relevante onde o posicionamento premium é uma fonte-chave de valor. Ele oferece às marcas menores um caminho para visibilidade sem exigir distribuição imediata em grande escala no varejo de mercearia. Ao mesmo tempo, as lojas especializadas precisam manter seus sortimentos distintos à medida que a seleção online melhora.
O Varejo Online tem previsão de crescer a um CAGR de 6,42% até 2032, a taxa mais rápida entre os canais de distribuição. Os pedidos digitais apoiam sortimentos direcionados e podem ajudar os consumidores a encontrar sabores específicos, formatos de embalagem e marcas. A AB InBev reportou que mais de 70% de seu volume global de vendas foi processado por meio de pedidos digitais em sua plataforma BEES durante 2025. Essa escala oferece à empresa capacidade substancial em gerenciamento de pedidos e engajamento com varejistas. Os supermercados e hipermercados continuarão a capturar compras frequentes de reposição, embora sua abordagem promocional possa pressionar os preços das marcas. As lojas de conveniência e os estabelecimentos de hotelaria manterão um papel importante para a demanda por impulso e orientada por ocasiões. A Outlaw Light Beer anunciou colocações no Kroger, Walmart, Costco, Whole Foods, Total Wine, Circle K e Buc-ee's durante 2025, mostrando que as marcas desafiadoras podem perseguir vários canais ao mesmo tempo.
Análise Geográfica
Mercado de Cerveja Light da América do Norte
A América do Norte deteve 42,41% da participação no mercado de cerveja light em 2026, sustentada pelo consumo maduro de cerveja e por uma oferta bem desenvolvida de cerveja light premium. A região possui forte reconhecimento de marca, amplo acesso ao varejo e um canal on-premise consolidado. As cervejas light premium plus asseguraram uma participação de 41,60% em dólares no canal on-premise durante o primeiro semestre de 2025, ganhando 0,50 ponto percentual em relação ao ano anterior. Essa posição reforça o papel dos formatos light premium em um ambiente geral de cerveja estável. As preocupações dos consumidores com a saúde ainda podem limitar a demanda, pois muitos compradores estão reavaliando o consumo rotineiro de álcool. A região combina, portanto, uma grande base instalada com a necessidade de inovação credível voltada à moderação.
Mercado de Cerveja Light da Europa
A Europa apresenta condições de volume de curto prazo mais restritivas, embora os formatos premium e orientados a sessões mantenham espaço para se desenvolver. A Brewers of Europe informou que a produção de cerveja na UE recuou de 367 milhões de hectolitros em 2019 para 345 milhões de hectolitros em 2024. Esse contexto aumenta a importância do valor, do mix de produtos e das ocasiões de maior qualidade para os cervejeiros. A Alemanha continua relevante por responder por mais de 22% da produção de cerveja da UE. A Carlsberg e a Heineken estão investindo em formatos premium e de sessão na Europa Central e Oriental, onde o crescimento deve superar o ritmo da região mais ampla. A oportunidade de mercado depende da manutenção da qualidade e da relevância enquanto o consumo geral permanece sob pressão.
Mercado de Cerveja Light da APAC, América do Sul e MEA
A Ásia-Pacífico tem previsão de crescimento a um CAGR de 6,57% até 2032, tornando-se a região de crescimento mais rápido no mercado de cerveja light. O crescimento da renda urbana, a expansão da classe média e o aumento da consciência sobre bem-estar sustentam a demanda por produtos light premium. A Heineken registrou crescimento de receita de dois dígitos em seu portfólio de cerveja light premium na Índia durante o primeiro semestre de 2025, liderado pela Kingfisher Ultra e pela Heineken Silver. A Carlsberg reportou uma participação de mercado de 23% na Índia durante o primeiro trimestre de 2025. A América do Sul também oferece crescimento, com seu segmento de cerveja light e sem álcool expandindo 10,40% em 2025, sustentado pela escala de produção brasileira e pelo impulso das exportações mexicanas. O Oriente Médio e a África permanecem menores, embora a Castle Lite da África do Sul tenha uma posição consolidada no segmento de cerveja light premium.
Cenário Competitivo
O mercado de cerveja light é moderadamente concentrado, o que indica uma consolidação moderada em torno de AB InBev, Molson Coors, Heineken e Carlsberg. Essas cervejarias possuem marcas estabelecidas, recursos de produção, relacionamentos com distribuidores e amplo acesso ao varejo. Sua escala pode ajudá-las a gerenciar mudanças de categoria enquanto mantêm investimentos em embalagens, operações digitais e desenvolvimento de produtos. Produtores regionais e concorrentes independentes ainda competem por meio de sabores diferenciados e distribuição local focada. O mercado não é definido por uma única empresa, pois a preferência do consumidor permanece fragmentada entre países, canais e ocasiões de consumo. Essa estrutura cria espaço para marcas menores onde podem oferecer diferenciação clara. Isso também significa que as empresas líderes devem continuar a proteger sua relevância, em vez de depender apenas do reconhecimento tradicional de marca.
A AB InBev utiliza sua infraestrutura digital como vantagem estratégica na gestão de canais. A empresa reportou 13,30 bilhões de USD em valor bruto de mercadoria B2B pelo BEES no terceiro trimestre de 2025, enquanto o valor bruto de mercadoria de produtos de terceiros no BEES Marketplace atingiu 935 milhões de USD. Essa abordagem pode melhorar a visibilidade sobre pedidos, promoções e necessidades de sortimento local. A estratégia também identifica a cerveja com baixo e sem teor alcoólico como uma área de crescimento e prevê entre 447,34 milhões e 559,17 milhões de USD em economias brutas anuais. Essas ações demonstram como grandes empresas conectam prioridades de portfólio com eficiência operacional e capacidade digital. Esse tipo de investimento pode criar vantagens que empresas menores podem ter dificuldade em acompanhar de forma consistente.
A Molson Coors investiu 85 milhões de USD para substituir os anéis plásticos de embalagens de seis unidades por alternativas recicláveis em suas marcas norte-americanas até o final de 2025. A iniciativa demonstra como o investimento em embalagens pode apoiar o posicionamento das principais marcas de cerveja light. A presença da Carlsberg na Índia também evidencia o valor da execução regional concentrada em um ambiente de cerveja em crescimento. Empresas menores podem competir concentrando-se em sabores cítricos, preferências locais, varejistas especializados e comunicação direta com o consumidor onde permitido. O espaço em branco permanece mais visível na cerveja light premium da Ásia-Pacífico e na cerveja light com sabores na América Latina. A oportunidade é mais forte onde a demanda está se expandindo mais rapidamente do que a oferta atual de marcas estabelecidas.
Líderes do Setor de Cerveja Light
-
Anheuser-Busch InBev SA/NV
-
Molson Coors Beverage Company
-
Heineken N.V.
-
Carlsberg A/S
-
Constellation Brands, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Cerveja Light Empresas cobertas neste relatório
- Anheuser-Busch InBev SA/NV
- Heineken N.V.
- Molson Coors Beverage Company
- Carlsberg A/S
- Asahi Group Holdings, Ltd.
- Constellation Brands, Inc.
- China Resources Beer (Holdings) Company Limited
- Kirin Holdings Company, Limited
- Diageo plc
- Tsingtao Brewery Co., Ltd.
- Beijing Yanjing Beer Group Corporation
- United Breweries Limited
- Grupo Modelo
- The Boston Beer Company, Inc.
- Pabst Brewing Company, LLC
- New Belgium Brewing Company, LLC
- Sierra Nevada Brewing Co.
- Royal Unibrew A/S
- San Miguel Brewery Inc.
- BrewDog plc
Desenvolvimentos industriais recentes em Mercado de Cerveja Light
- Março de 2026: A Tilray Brands, Inc. anunciou o lançamento da Pub Light sob sua marca Pub Beer. A nova lager light de estilo americano contém 99 calorias e 4% de teor alcoólico por volume (ABV). Fabricada com 100% de malte, é produzida sem açúcar, milho, arroz ou ingredientes de enchimento.
- Abril de 2025: A Pabst Brewing Company lançou a Pabst Light, uma nova lager light distribuída em todo o território dos Estados Unidos. O produto contém 96 calorias, 3,5 gramas de carboidratos e 4,2% de ABV por porção de 355 ml (12 onças). Fabricada com lúpulos e grãos premium, incluindo o lúpulo El Dorado, a cerveja oferece um sabor nítido e refrescante.
- Março de 2025: A Outlaw Light Beer anunciou uma parceria de investimento com o artista de música country Koe Wetzel. A colaboração visa apoiar o crescimento da marca nos Estados Unidos, conectando suas atividades de marketing com a cultura da música country e o engajamento dos fãs.
Escopo do Relatório Global do Mercado de Cerveja Light
O relatório do mercado de cerveja light é segmentado por tipo de produto, sabor, embalagem, canal de distribuição e geografia. Por tipo de produto, o mercado é segmentado em lager, ale e outras cervejas. Por sabor, o mercado é categorizado em regular, sabor cítrico, sabor de frutas e outros sabores. Por embalagem, o mercado é dividido em garrafas, latas e chope/barril. Por canal de distribuição, o mercado é segmentado em supermercados/hipermercados, lojas especializadas, canais de varejo online e outros canais de distribuição. Por geografia, o mercado é segmentado em América do Norte, Europa, Ásia-Pacífico, América do Sul e Oriente Médio e África. O dimensionamento do mercado foi feito em termos de valor em USD para todos os segmentos mencionados acima.
Visão geral da segmentação
| Lager |
| Ale |
| Outras Cervejas |
| Regular |
| Sabor Cítrico |
| Sabor de Frutas |
| Outros Sabores |
| Garrafas |
| Latas |
| Chope/Barril |
| Supermercados/Hipermercados |
| Lojas Especializadas |
| Canais de Varejo Online |
| Outros Canais de Distribuição |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Países Baixos | |
| Suécia | |
| Polônia | |
| Bélgica | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Coreia do Sul | |
| Vietnã | |
| Indonésia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Peru | |
| Colômbia | |
| Restante da América do Sul | |
| Oriente Médio e África | Emirados Árabes Unidos |
| Arábia Saudita | |
| África do Sul | |
| Nigéria | |
| Restante do Oriente Médio e África |
| Tipo de Produto | Lager | |
| Ale | ||
| Outras Cervejas | ||
| Sabor | Regular | |
| Sabor Cítrico | ||
| Sabor de Frutas | ||
| Outros Sabores | ||
| Embalagem | Garrafas | |
| Latas | ||
| Chope/Barril | ||
| Canais de Distribuição | Supermercados/Hipermercados | |
| Lojas Especializadas | ||
| Canais de Varejo Online | ||
| Outros Canais de Distribuição | ||
| Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Países Baixos | ||
| Suécia | ||
| Polônia | ||
| Bélgica | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Coreia do Sul | ||
| Vietnã | ||
| Indonésia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Peru | ||
| Colômbia | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| África do Sul | ||
| Nigéria | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado da categoria de cerveja light até 2032?
A categoria de cerveja light tem projeção de atingir 26,79 bilhões de USD até 2032, crescendo a um CAGR de 5,47% a partir de 2027.
Qual tipo de produto está crescendo mais rapidamente na cerveja light?
A Ale é o tipo de produto de crescimento mais rápido, com um CAGR projetado de 6,53% até 2032.
Qual sabor tem o crescimento projetado mais forte?
A cerveja light com Sabor Cítrico tem a maior taxa de crescimento projetada, com um CAGR de 6,78% até 2032.
Por que as latas continuam sendo importantes para as marcas de cerveja light?
As latas detiveram 52,37% do valor em 2026 e são adequadas para portabilidade, multipacks, eficiência no varejo e ocasiões de consumo informais.