
Taille et part du marché de la bière légère
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 20.55 Milliards de dollars |
| Taille du Marché (2032) | 26.79 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.47 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la bière légère par Mordor Intelligence
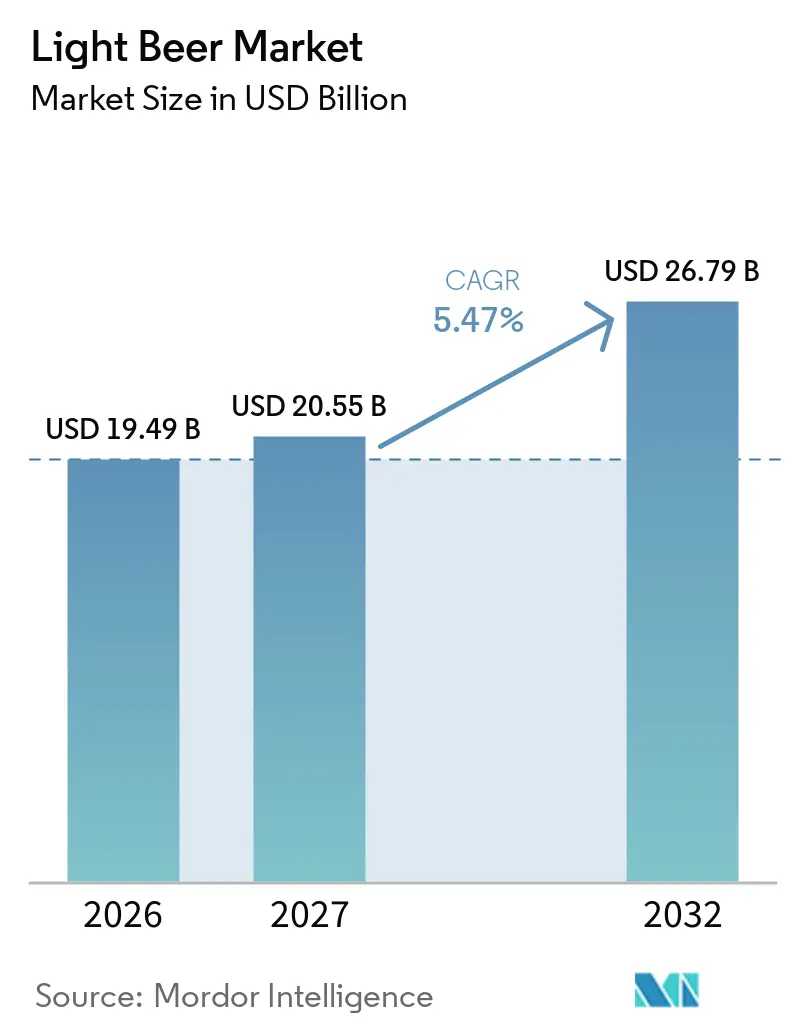
La taille du marché de la bière légère devrait augmenter de 19,49 milliards USD en 2026 à 20,55 milliards USD en 2027 et atteindre 26,79 milliards USD d'ici 2032, avec un CAGR de 5,47 % sur la période 2027-2032. La demande s'oriente vers des occasions de consommation où une teneur réduite en calories et en glucides importe autant que le goût familier de la bière. Ce changement dépasse le cercle des consommateurs fortement engagés dans une démarche sportive, car la modération et la conscience nutritionnelle influencent les décisions d'achat des ménages au sens large. Les brasseurs établis peuvent s'appuyer sur l'étendue de leur portefeuille, leur accès à la distribution et leur capacité de développement produit pour consolider leurs positions à mesure que les habitudes de consommation évoluent. Les marques challengers peuvent trouver des opportunités grâce aux saveurs d'agrumes, à une communication plus claire sur les glucides et à un accès numérique direct, bien que leurs ressources restent plus limitées. Le marché de la bière légère est également façonné par la concurrence des produits sans alcool, le renforcement de la réglementation et les coûts des matières premières, qui peuvent exercer une pression accrue sur les petits producteurs.
Points clés du rapport
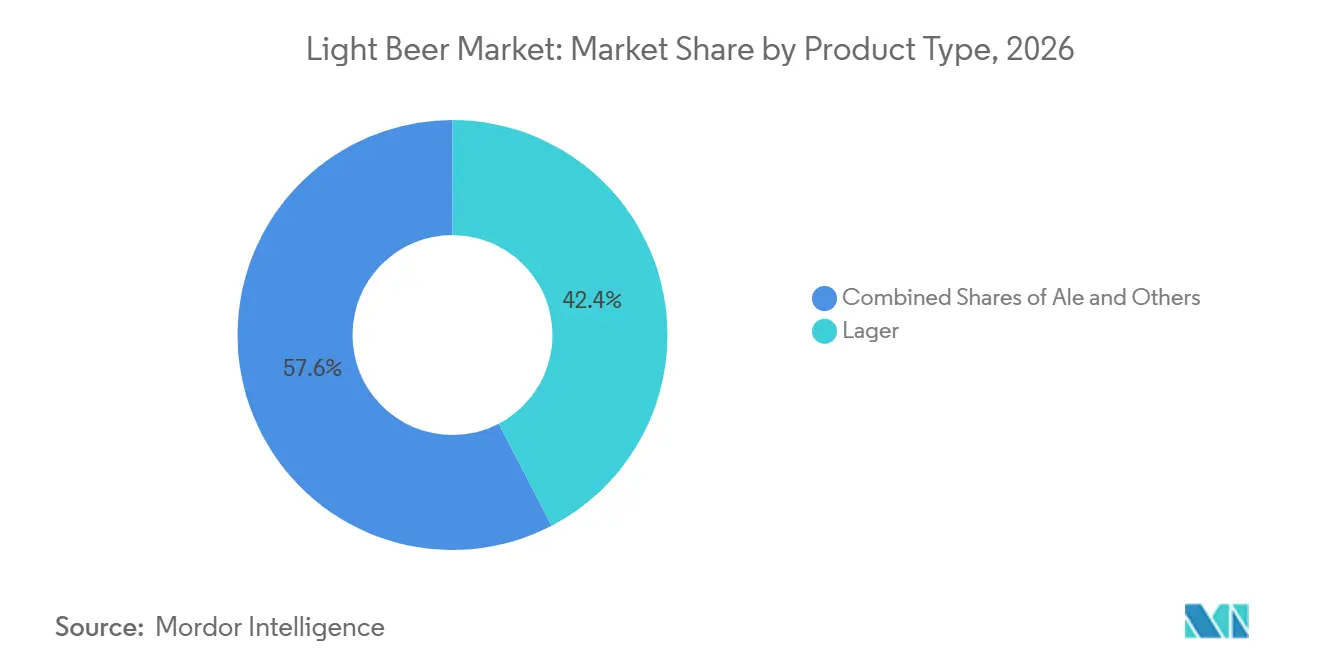
- Par type de produit, la lager détenait 42,36 % de la valeur de la catégorie en 2026, tandis que l'ale devrait croître à un CAGR de 6,53 % jusqu'en 2032.
- Par saveur, la saveur classique détenait 38,52 % de la valeur de la catégorie en 2026, tandis que la saveur agrumes devrait croître à un CAGR de 6,78 % jusqu'en 2032.
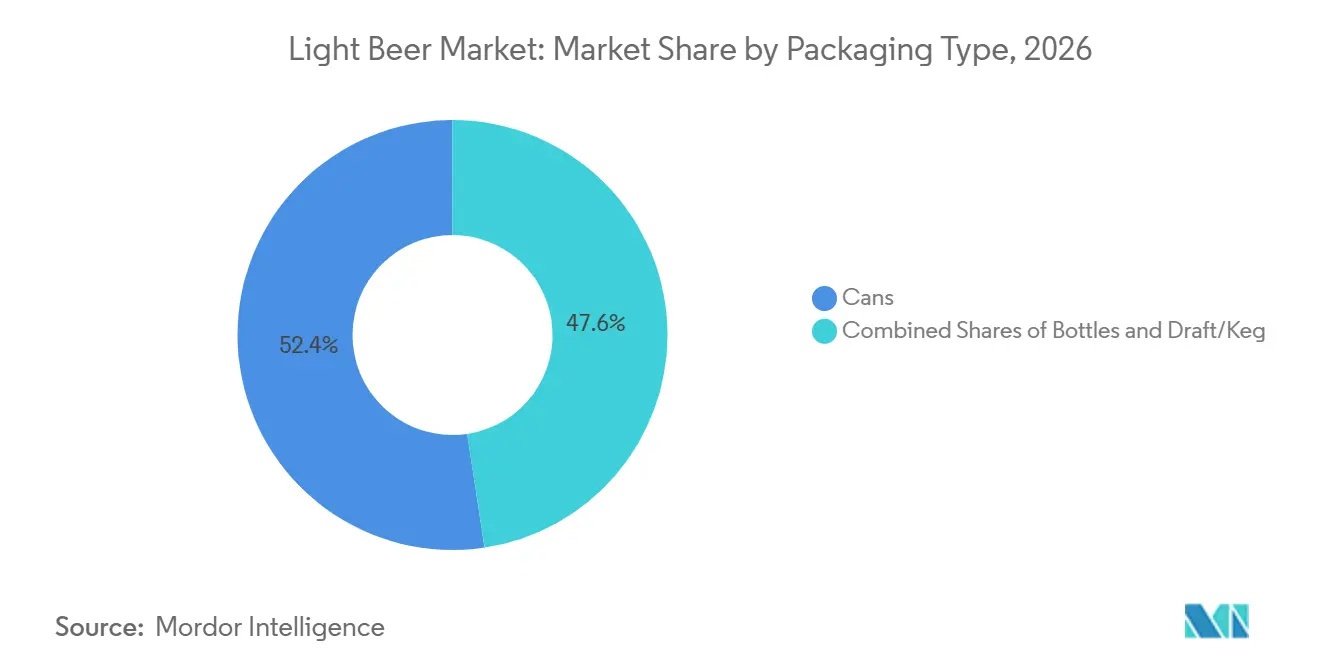
- Par emballage, les canettes détenaient 52,37 % de la valeur de la catégorie en 2026, tandis que les bouteilles devraient croître à un CAGR de 7,01 % jusqu'en 2032.
- Par canal de distribution, les magasins spécialisés détenaient 42,41 % de la valeur de la catégorie en 2026, tandis que le commerce en ligne devrait croître à un CAGR de 6,42 % jusqu'en 2032.
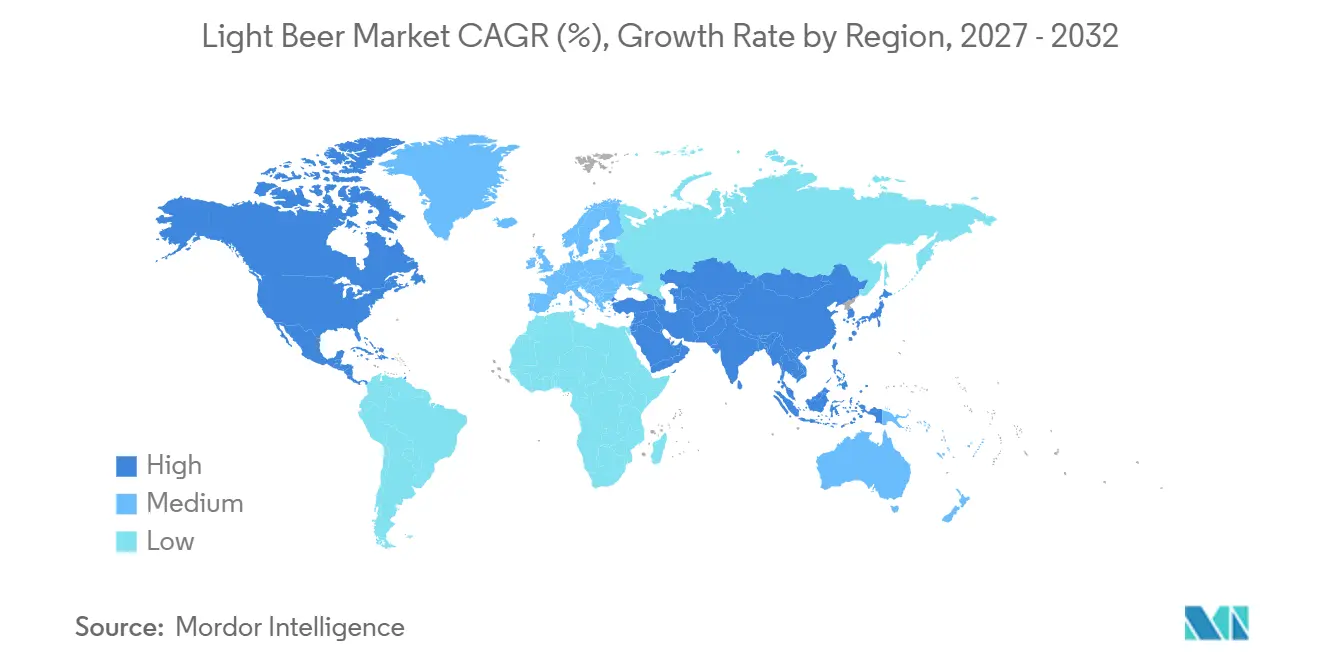
- Par géographie, l'Amérique du Nord détenait 42,41 % de la valeur mondiale en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 6,57 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Intérêt croissant des consommateurs pour les boissons alcoolisées moins caloriques | +1.8% | Mondial ; le plus élevé en Amérique du Nord, en Europe occidentale et dans les zones urbaines d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Expansion croissante des produits de bière aromatisée | +1.0% | Mondial ; le plus fort en Amérique du Nord, en Europe occidentale et en Corée du Sud | Moyen terme (2 à 4 ans) |
| Développement continu de produits par les principaux brasseurs | +0.8% | Mondial, avec des retombées au Moyen-Orient et en Afrique et en Amérique du Sud | Moyen terme (2 à 4 ans) |
| Intérêt croissant des consommateurs pour les bières premium et de spécialité | +0.7% | Amérique du Nord, Europe occidentale, Japon, Australie | Long terme (≥ 4 ans) |
| Meilleure accessibilité des produits grâce aux circuits de distribution modernes et aux canaux en ligne | +0.6% | Mondial ; en accélération en Chine, en Inde et aux États-Unis | Court terme (≤ 2 ans) |
| Préférence des consommateurs pour une bière à teneur réduite en glucides | +0.5% | Mondial ; le plus fort aux États-Unis, en Australie et en Corée du Sud | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Intérêt croissant des consommateurs pour les boissons alcoolisées moins caloriques
Les dépenses liées à la santé et au bien-être soutiennent la bière légère, car les consommateurs intègrent de plus en plus leurs choix en matière d'alcool dans leurs habitudes de vie globales. Une étude italienne menée auprès de consommateurs en 2025 a révélé que 55 % des 527 répondants montraient une plus grande motivation à l'achat après avoir pris connaissance des propriétés fonctionnelles pour la santé de la bière[1]. Ce résultat indique que l'information nutritionnelle peut influencer l'intention d'achat lorsqu'elle est claire et pertinente. Un positionnement moins calorique offre aux brasseurs un moyen d'aborder la modération sans obliger les consommateurs à abandonner complètement la bière. Le marché de la bière légère bénéficie de la capacité des marques établies à rendre ce choix naturel plutôt que restrictif. Les exigences claires d'affichage des calories et des allergènes aux États-Unis et dans l'Union européenne peuvent renforcer cette communication lorsque les entreprises fournissent des informations d'emballage précises.
Expansion croissante des produits de bière aromatisée
L'innovation en matière de saveurs offre à la bière légère un moyen d'attirer des consommateurs en quête de variété sans s'éloigner des formats moins caloriques. Stone & Wood a lancé la Citrus Radler en Australie en août 2025, témoignant d'un intérêt continu pour les formats légers à base d'agrumes. Corona a également lancé la Sunbrew Citrus Cerveza avec des zestes d'orange et de citron vert en 2025, tandis que Shiner a lancé la Ruby Sunburst Tangerine Lager à 85 calories pour la saison estivale américaine. Ces lancements montrent que les grands brasseurs et les brasseurs régionaux utilisent les agrumes pour renouveler les occasions de consommation de lager familières. Les ajouts de saveurs peuvent favoriser l'essai tout en permettant aux marques de conserver une identité centrée sur la bière.
Meilleure accessibilité des produits grâce aux circuits de distribution modernes et aux canaux en ligne
L'accès numérique transforme la façon dont les producteurs et les distributeurs atteignent les consommateurs, notamment lorsque les acheteurs recherchent une saveur ou un format d'emballage spécifique. AB InBev a déclaré 13,30 milliards USD de valeur brute de marchandises B2B sur BEES au troisième trimestre 2025, soit une augmentation de 11 % en glissement annuel. Ses plateformes Zé Delivery et PerfectDraft ont traité plus de 18 millions de commandes en ligne au cours du même trimestre et ont généré 134 millions USD de chiffre d'affaires en vente directe aux consommateurs. Ces systèmes offrent aux grands brasseurs une meilleure visibilité sur l'assortiment, les promotions et la demande locale. Le marché de la bière légère peut tirer parti de la disponibilité en ligne pour étendre l'accès au-delà de l'espace limité en rayon des magasins physiques. Les détaillants spécialisés resteront importants car les assortiments sélectionnés soutiennent les produits premium, importés et artisanaux. Cependant, la commande en ligne peut réduire leur accès exclusif aux marques de niche et aux formats d'emballage sélectionnés.
Préférence des consommateurs pour une bière à teneur réduite en glucides
Le positionnement à faible teneur en glucides séduit les consommateurs qui surveillent attentivement leur apport nutritionnel et recherchent des informations plus détaillées que celles qu'une étiquette générique « légère » peut offrir. Ce groupe de consommateurs évalue de plus en plus ses choix de boissons sur la base d'allégations nutritionnelles transparentes, notamment la teneur en glucides, plutôt que de s'appuyer uniquement sur des descripteurs généraux tels que « légère ». Bien que le prix reste une considération importante, ces consommateurs peuvent être prêts à payer davantage lorsque les produits fournissent des informations nutritionnelles claires, crédibles et faciles à comprendre. L'affichage explicite de la teneur en glucides peut aider les produits à se différencier des formats de bière qui n'utilisent que le descripteur générique « légère sans fournir de détails nutritionnels spécifiques. Cette approche permet aux marques du marché de la bière légère de renforcer leur proposition de valeur, de séduire les consommateurs soucieux de leur santé et de potentiellement soutenir une tarification premium.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Forte concurrence de la bière conventionnelle et des boissons alcoolisées alternatives | -1.5% | Mondial ; le plus élevé en Amérique du Nord et en Europe occidentale | Court terme (≤ 2 ans) |
| Réglementations strictes régissant la production, la distribution et la promotion de l'alcool | -0.9% | Mondial ; le plus élevé en Europe du Nord, en Asie-Pacifique et au Moyen-Orient et Afrique | Moyen terme (2 à 4 ans) |
| Préoccupations sanitaires et attitudes négatives à l'égard de la consommation d'alcool | -0.7% | Mondial ; en accélération dans les marchés à revenus élevés | Long terme (≥ 4 ans) |
| Fluctuation des prix de l'orge, du houblon et des autres ingrédients brassicoles | -0.5% | Mondial ; exposition prononcée en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Forte concurrence de la bière conventionnelle et des boissons alcoolisées alternatives
La bière légère est en concurrence avec la bière conventionnelle, les boissons maltées aromatisées, les hard seltzers et la bière sans alcool pour des occasions de consommation qui se recoupent. Chaque catégorie peut séduire les consommateurs en quête de rafraîchissement, de saveur, de convivialité ou d'un choix moins calorique. La concurrence ne se limite pas à un seul substitut, car les consommateurs peuvent changer de format selon l'occasion et le lieu. La bière sans alcool est devenue particulièrement pertinente pour les occasions axées sur la santé qui auraient pu autrement soutenir la bière moins calorique. Cela rend le marché de la bière légère dépendant de la fidélisation du consommateur qui souhaite modérer sa consommation tout en préférant un produit alcoolisé. Les marques qui proposent plusieurs formats connexes peuvent préserver davantage les dépenses des consommateurs lors de ces occasions changeantes.
Réglementations strictes régissant la production, la distribution et la promotion de l'alcool
Les différences réglementaires peuvent créer des coûts inégaux pour les producteurs qui vendent sur plusieurs marchés. La loi lettone modifiée sur la circulation des boissons alcoolisées est entrée en vigueur le 1er août 2025, restreignant la publicité sur les prix et les remises et imposant un délai minimum de 6 heures pour les livraisons d'alcool en ligne. Ces règles peuvent limiter les méthodes numériques et promotionnelles utilisées par les marques émergentes. L'amendement de 2025 à la loi thaïlandaise sur le contrôle des boissons alcoolisées a également renforcé les restrictions en matière de marketing et de publicité dans un important marché brassicole de l'ASEAN[2]. La réglementation nigériane sur la bière de 2025 interdit les allégations de santé dans la publicité, limitant la façon dont les brasseurs peuvent communiquer sur les caractéristiques de leurs produits. Ces mesures peuvent rendre plus difficile le recours à des stratégies marketing axées sur les calories et le numérique.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
la stabilité de la lager masque une demande croissante pour l'ale artisanaleLa lager détenait 42,36 % de la part du marché de la bière légère en 2026, soutenue par la familiarité des consommateurs et une infrastructure de marque de longue date. Sa position dominante constitue une base stable pour les producteurs desservant les occasions de vente au détail courantes et de consommation sur place. Le segment reste important car il offre aux consommateurs un profil gustatif reconnaissable dans le cadre d'un choix orienté vers la modération. Les producteurs peuvent utiliser les marques de lager établies pour introduire des propositions plus claires en matière de calories, de glucides et de format d'emballage. L'échelle de la catégorie soutient également une large distribution dans les circuits d'épicerie, spécialisés, de restauration et numériques.
L'ale devrait croître à un CAGR de 6,53 % jusqu'en 2032, ce qui en fait le type de produit à la croissance la plus rapide. Les formats session ale et pale ale peuvent offrir une plus grande complexité aromatique tout en conservant la proposition moins calorique qui soutient la catégorie. La Brewers Association a enregistré une croissance de 1,60 % pour la Golden Ale dans les volumes artisanaux américains en 2025[3]. Cette performance témoigne d'un intérêt continu pour les styles de bière sessionables parmi les consommateurs de bière artisanale. L'ale peut créer un espace pour une expérience produit plus premium que la lager légère grand public. Elle peut également offrir aux petits brasseurs un moyen plus clair de se différencier sans avoir à égaler l'échelle de distribution des plus grandes entreprises. L'opportunité dépend du maintien d'une proposition gustative compréhensible pour les consommateurs qui choisissent habituellement la lager. Le marché de la bière légère pourrait voir l'ale progresser lors d'occasions premium sélectives plutôt qu'en remplaçant le rôle quotidien important de la lager. Le développement de produits devrait donc maintenir un lien étroit entre la saveur, le positionnement calorique et l'occasion de consommation attendue.

Par saveur :
le positionnement santé remodèle la composition au-delà de la saveur classiqueLa saveur classique détenait 38,52 % de la valeur de la catégorie en 2026, reflétant la fidélité aux marques historiques et les achats de réapprovisionnement fréquents. Ce segment reste central car de nombreux consommateurs continuent de rechercher un goût de bière familier dans un produit plus léger. Les produits classiques bénéficient également d'un emplacement en rayon établi et d'une relation claire avec les grandes marques de bière. Leur position devrait rester résiliente dans les achats de détail quotidiens où les consommateurs valorisent la facilité et la constance. Dans le même temps, la saveur classique subit une pression progressive à mesure que les consommateurs testent des alternatives promettant une fraîcheur fruitée. La réponse n'a pas besoin d'abandonner les profils traditionnels car les acheteurs fidèles soutiennent toujours le segment. Les brasseurs peuvent utiliser une différenciation claire entre le goût familier et la saveur ajoutée plutôt que de présenter l'un comme un substitut à l'autre.
La bière légère aromatisée aux agrumes devrait croître à un CAGR de 6,78 % jusqu'en 2032, le rythme le plus rapide parmi les segments de saveurs. Tröegs a fait passer sa Sunshine Salt + Lime Lager d'une édition limitée estivale à sa série Once-a-Year en avril 2025. Cette décision montre comment une brasserie peut maintenir un produit aux agrumes au-delà d'un seul lancement saisonnier. La saveur agrumes peut favoriser l'essai car elle est familière et peut s'adapter aux occasions estivales, en plein air et conviviales. Les produits aromatisés aux fruits, notamment les profils mangue, baies et tropicaux, servent également des occasions qui étaient auparavant associées aux hard seltzers. L'enjeu clé est de savoir si la saveur soutient la proposition bière plutôt que de rendre le produit indiscernable des autres boissons alcoolisées aromatisées. Les producteurs peuvent utiliser des éditions limitées pour tester la demande avant de s'engager dans une distribution plus large.
Par emballage :
les canettes dominent mais les bouteilles gagnent du terrain sur le segment premiumLes canettes détenaient 52,37 % de la taille du marché de la bière légère en 2026, ce qui en fait le format d'emballage le plus important. Leur avance reflète la portabilité, l'efficacité de la chaîne d'approvisionnement et une adéquation évidente avec les occasions informelles et en plein air. Les canettes peuvent également être utiles pour les marques qui souhaitent proposer des multipacks et répondre aux occasions d'achat axées sur la commodité. Leur faible poids peut améliorer la manutention dans les circuits de distribution et de livraison. Molson Coors a achevé un programme de 85,00 millions USD d'ici fin 2025 pour remplacer les anneaux plastiques de packs de six par des alternatives recyclables sur ses marques nord-américaines. Cet investissement renforce le rôle des choix d'emballage dans le positionnement de marque et environnemental.
Les bouteilles devraient croître à un CAGR de 7,01 % jusqu'en 2032, ce qui en fait le type d'emballage à la croissance la plus rapide. Les bières légères artisanales et de style import premium soutiennent cette croissance car les bouteilles peuvent renforcer une présentation produit plus distinctive. Verallia France a lancé sa bouteille Long Neck Ecova 185 g en janvier 2025. L'entreprise a indiqué que la bouteille est 16 % plus légère que son prédécesseur et permet d'économiser 12 tonnes de CO₂ par million d'unités. Ce développement montre que les fournisseurs de verre cherchent à réduire l'écart environnemental avec les canettes. Les bouteilles peuvent offrir aux brasseurs un moyen visible de signaler la qualité premium sans modifier le liquide sous-jacent. Les formats pression et fût restent liés à la consommation sur place, mais leur échelle est limitée par un glissement plus large vers les achats à domicile.
Par canal de distribution :
le commerce spécialisé ancre l'accès à la bière légère premiumLes magasins spécialisés détenaient 42,41 % de la valeur de la catégorie en 2026, une part inhabituellement élevée pour une catégorie de boissons. Leur importance reflète le rôle des environnements sélectionnés pour les produits premium, artisanaux et importés. Ces magasins peuvent fournir des conseils, favoriser la découverte de produits et proposer des assortiments qui aident les nouvelles variétés de bière légère à se démarquer. Les détaillants spécialisés peuvent également soutenir des prix en rayon plus élevés lorsque les consommateurs reconnaissent une saveur distincte ou une proposition d'importation. Le canal est particulièrement pertinent là où le positionnement premium est une source clé de valeur. Il offre aux petites marques un chemin vers la visibilité sans nécessiter une distribution en grande surface à grande échelle immédiate. Dans le même temps, les magasins spécialisés doivent maintenir la distinctivité de leurs assortiments à mesure que la sélection en ligne s'améliore.
Le commerce en ligne devrait croître à un CAGR de 6,42 % jusqu'en 2032, le taux le plus rapide parmi les canaux de distribution. La commande numérique soutient des assortiments ciblés et peut aider les consommateurs à trouver des saveurs, des formats d'emballage et des marques spécifiques. AB InBev a déclaré que plus de 70 % de son volume de ventes mondial a transité par la commande numérique sur sa plateforme BEES en 2025. Cette échelle confère à l'entreprise une capacité substantielle en matière de gestion des commandes et d'engagement des distributeurs. Les supermarchés et hypermarchés continueront de capter les achats de réapprovisionnement fréquents, bien que leur approche promotionnelle puisse exercer une pression sur les prix des marques. Les commerces de proximité et les établissements de restauration conserveront un rôle important pour la demande impulsive et liée aux occasions. Outlaw Light Beer a annoncé des référencements chez Kroger, Walmart, Costco, Whole Foods, Total Wine, Circle K et Buc-ee's en 2025, montrant que les marques challengers peuvent poursuivre plusieurs canaux simultanément.
Analyse géographique
Marché de la bière légère en Amérique du Nord
L'Amérique du Nord détenait 42,41 % de la part de marché de la bière légère en 2026, soutenue par une consommation de bière mature et une offre bien développée de bière légère premium. La région bénéficie d'une forte notoriété des marques, d'un large accès à la distribution au détail et d'un circuit de consommation sur place bien établi. Les bières légères Premium Plus ont obtenu une part de 41,60 % en valeur sur le circuit on-premise au cours du premier semestre 2025, gagnant 0,50 point de pourcentage par rapport à l'année précédente. Cette position confirme le rôle des formats de bière légère premium dans un environnement brassicole global stable. Les préoccupations sanitaires des consommateurs peuvent encore freiner la demande, car de nombreux acheteurs réévaluent leur consommation habituelle d'alcool. La région combine donc une large base installée avec la nécessité d'innovations crédibles axées sur la modération.
Marché de la bière légère en Europe
L'Europe connaît des conditions de volume à court terme plus contraintes, mais les formats premium et orientés session conservent des marges de développement. Les Brasseurs d'Europe ont indiqué que la production de bière dans l'UE a diminué, passant de 367 millions d'hectolitres en 2019 à 345 millions d'hectolitres en 2024. Ce contexte accroît l'importance de la valeur, du mix produit et des occasions de consommation de qualité supérieure pour les brasseurs. L'Allemagne reste un marché clé, représentant plus de 22 % de la production de bière de l'UE. Carlsberg et Heineken investissent dans les formats premium et session en Europe centrale et orientale, où la croissance devrait dépasser le rythme de la région dans son ensemble. L'opportunité de marché dépend du maintien de la qualité et de la pertinence de l'offre, tandis que la consommation globale reste sous pression.
Marché de la bière légère en APAC, en Amérique du Sud et au MEA
L'Asie-Pacifique devrait croître à un CAGR de 6,57 % jusqu'en 2032, ce qui en fait la région à la croissance la plus rapide sur le marché de la bière légère. La hausse des revenus urbains, l'expansion de la classe moyenne et la sensibilisation croissante au bien-être soutiennent la demande de produits de bière légère premium. Heineken a enregistré une croissance à deux chiffres de son chiffre d'affaires pour son portefeuille de bières légères premium en Inde au cours du premier semestre 2025, porté par Kingfisher Ultra et Heineken Silver. Carlsberg a déclaré une part de marché indienne de 23 % au cours du premier trimestre 2025. L'Amérique du Sud offre également des perspectives de croissance, son segment de bière légère et sans alcool ayant progressé de 10,40 % en 2025, soutenu par l'échelle de production brésilienne et la dynamique des exportations mexicaines. Le Moyen-Orient et l'Afrique restent des marchés plus modestes, bien que Castle Lite d'Afrique du Sud occupe une position établie dans le segment de la bière légère premium.
Paysage concurrentiel
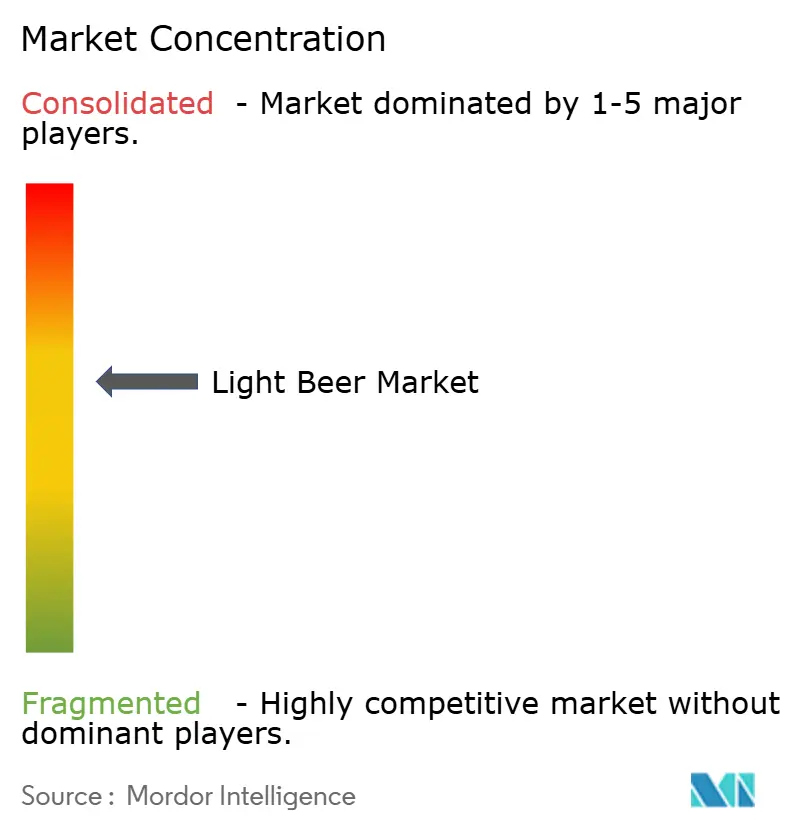
Le marché de la bière légère est modérément concentré, ce qui indique une consolidation modérée autour de AB InBev, Molson Coors, Heineken et Carlsberg. Ces brasseurs disposent de marques établies, de ressources de production, de relations avec les distributeurs et d'un large accès à la distribution au détail. Leur envergure peut les aider à gérer les évolutions de catégorie tout en maintenant leurs investissements dans l'emballage, les opérations numériques et le développement de produits. Les producteurs régionaux et les challengers indépendants continuent de se démarquer grâce à des saveurs distinctives et à une distribution locale ciblée. Le marché n'est pas dominé par une seule entreprise, car les préférences des consommateurs restent fragmentées selon les pays, les canaux et les occasions de consommation. Cette structure laisse de la place aux marques plus petites lorsqu'elles peuvent offrir une différenciation claire. Elle signifie également que les entreprises leaders doivent continuer à préserver leur pertinence, plutôt que de s'appuyer uniquement sur la notoriété traditionnelle de leur marque.
AB InBev utilise son infrastructure numérique comme avantage stratégique dans la gestion des canaux. La société a déclaré 13,30 milliards USD de valeur brute de marchandises B2B sur BEES au cours du troisième trimestre 2025, tandis que la valeur brute de marchandises des produits tiers sur BEES Marketplace a atteint 935 millions USD. Cette approche peut améliorer la visibilité sur les commandes, les promotions et les besoins en assortiment local. La stratégie identifie également la bière à faible teneur en alcool et sans alcool comme un axe de croissance et prévoit entre 447,34 et 559,17 millions USD d'économies brutes annuelles. Ces actions montrent comment les grandes entreprises relient les priorités de portefeuille à l'efficacité opérationnelle et aux capacités numériques. De tels investissements peuvent créer des avantages que les entreprises plus petites peuvent avoir du mal à égaler de manière constante.
Molson Coors a investi 85 millions USD pour remplacer les anneaux plastiques de packs de six canettes par des alternatives recyclables pour ses marques nord-américaines d'ici fin 2025. Cette initiative démontre comment l'investissement dans l'emballage peut soutenir le positionnement des grandes marques de bière légère. La présence de Carlsberg en Inde illustre également la valeur d'une exécution régionale concentrée dans un environnement brassicole en croissance. Les entreprises plus petites peuvent se démarquer en se concentrant sur les saveurs d'agrumes, les préférences locales, les détaillants spécialisés et la communication directe avec les consommateurs là où cela est autorisé. Les espaces inexploités sont les plus visibles dans la bière légère premium en Asie-Pacifique et dans la bière légère aromatisée en Amérique latine. L'opportunité est la plus forte là où la demande se développe plus rapidement que l'offre de marques actuelles.
Leaders du secteur de la bière légère
-
Anheuser-Busch InBev SA/NV
-
Molson Coors Beverage Company
-
Heineken N.V.
-
Carlsberg A/S
-
Constellation Brands, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la bière légère Entreprises couvertes dans ce rapport
- Anheuser-Busch InBev SA/NV
- Heineken N.V.
- Molson Coors Beverage Company
- Carlsberg A/S
- Asahi Group Holdings, Ltd.
- Constellation Brands, Inc.
- China Resources Beer (Holdings) Company Limited
- Kirin Holdings Company, Limited
- Diageo plc
- Tsingtao Brewery Co., Ltd.
- Beijing Yanjing Beer Group Corporation
- United Breweries Limited
- Grupo Modelo
- The Boston Beer Company, Inc.
- Pabst Brewing Company, LLC
- New Belgium Brewing Company, LLC
- Sierra Nevada Brewing Co.
- Royal Unibrew A/S
- San Miguel Brewery Inc.
- BrewDog plc
Développements industriels récents dans Marché de la bière légère
- Mars 2026 : Tilray Brands, Inc. a annoncé le lancement de Pub Light sous sa marque Pub Beer. La nouvelle lager légère de style américain contient 99 calories et 4 % d'alcool par volume (ABV). Brassée avec 100 % de malt, elle est fabriquée sans sucre, maïs, riz ni ingrédients de remplissage.
- Avril 2025 : Pabst Brewing Company a lancé Pabst Light, une nouvelle lager légère distribuée à l'échelle nationale aux États-Unis. Le produit contient 96 calories, 3,5 grammes de glucides et 4,2 % ABV par portion de 12 onces. Brassée avec des houblons et des céréales premium, notamment le houblon El Dorado, la bière offre un goût vif et rafraîchissant.
- Mars 2025 : Outlaw Light Beer a annoncé un partenariat d'investissement avec l'artiste de musique country Koe Wetzel. La collaboration vise à soutenir la croissance de la marque aux États-Unis en associant ses activités marketing à la culture de la musique country et à l'engagement des fans.
Périmètre du rapport sur le marché mondial de la bière légère
Le rapport sur le marché de la bière légère est segmenté par type de produit, saveur, emballage, canal de distribution et géographie. Par type de produit, le marché est segmenté en lager, ale et autres bières. Par saveur, le marché est catégorisé en saveur classique, saveur agrumes, saveur fruits et autres saveurs. Par emballage, le marché est divisé en bouteilles, canettes et pression/fût. Par canal de distribution, le marché est segmenté en supermarchés/hypermarchés, magasins spécialisés, canaux de commerce en ligne et autres canaux de distribution. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et Moyen-Orient et Afrique. La taille du marché a été calculée en termes de valeur en USD pour tous les segments mentionnés ci-dessus.
Aperçu de la segmentation
| Lager |
| Ale |
| Autres bières |
| Classique |
| Saveur agrumes |
| Saveur fruits |
| Autres saveurs |
| Bouteilles |
| Canettes |
| Pression/Fût |
| Supermarchés/Hypermarchés |
| Magasins spécialisés |
| Canaux de commerce en ligne |
| Autres canaux de distribution |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Pays-Bas | |
| Suède | |
| Pologne | |
| Belgique | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Viêt Nam | |
| Indonésie | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Pérou | |
| Colombie | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Arabie saoudite | |
| Afrique du Sud | |
| Nigéria | |
| Reste du Moyen-Orient et de l'Afrique |
| Type de produit | Lager | |
| Ale | ||
| Autres bières | ||
| Saveur | Classique | |
| Saveur agrumes | ||
| Saveur fruits | ||
| Autres saveurs | ||
| Emballage | Bouteilles | |
| Canettes | ||
| Pression/Fût | ||
| Canaux de distribution | Supermarchés/Hypermarchés | |
| Magasins spécialisés | ||
| Canaux de commerce en ligne | ||
| Autres canaux de distribution | ||
| Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Pays-Bas | ||
| Suède | ||
| Pologne | ||
| Belgique | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Viêt Nam | ||
| Indonésie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Pérou | ||
| Colombie | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Arabie saoudite | ||
| Afrique du Sud | ||
| Nigéria | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée de la catégorie de la bière légère d'ici 2032 ?
La catégorie de la bière légère devrait atteindre 26,79 milliards USD d'ici 2032, avec un CAGR de 5,47 % à partir de 2027.
Quel type de produit connaît la croissance la plus rapide dans la bière légère ?
L'ale est le type de produit à la croissance la plus rapide, avec un CAGR projeté de 6,53 % jusqu'en 2032.
Quelle saveur affiche la croissance projetée la plus forte ?
La bière légère aromatisée aux agrumes affiche le taux de croissance projeté le plus élevé, avec un CAGR de 6,78 % jusqu'en 2032.
Pourquoi les canettes restent-elles importantes pour les marques de bière légère ?
Les canettes détenaient 52,37 % de la valeur en 2026 et conviennent à la portabilité, aux multipacks, à l'efficacité de la distribution et aux occasions de consommation informelles.