
Tamaño y Participación del Mercado de Cerveza Light
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 20.55 Mil millones de dólares |
| Tamaño del Mercado (2032) | 26.79 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.47 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
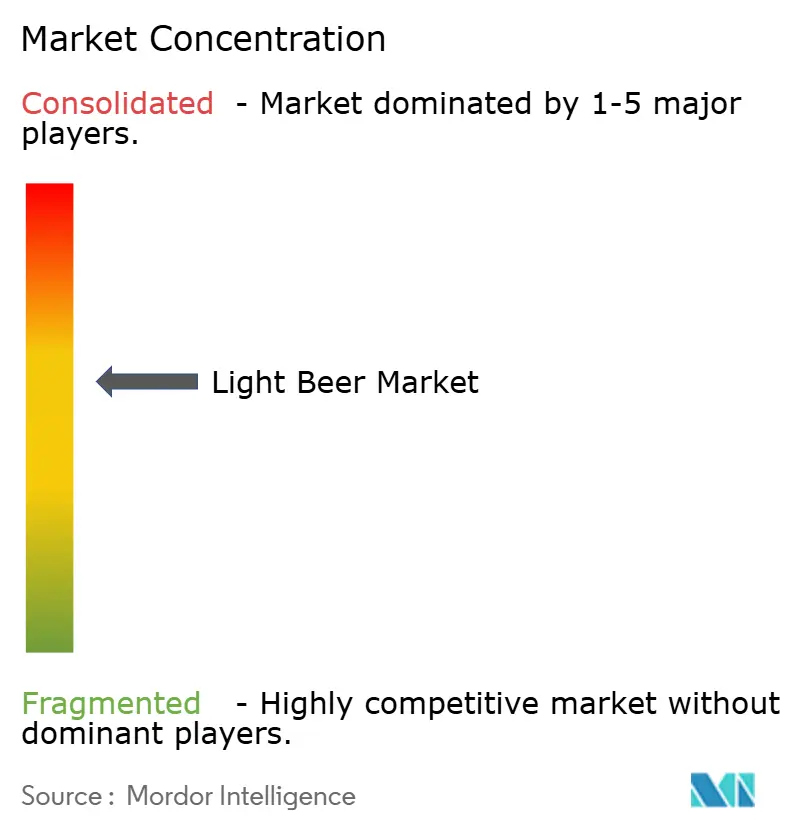
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Cerveza Light por Mordor Intelligence
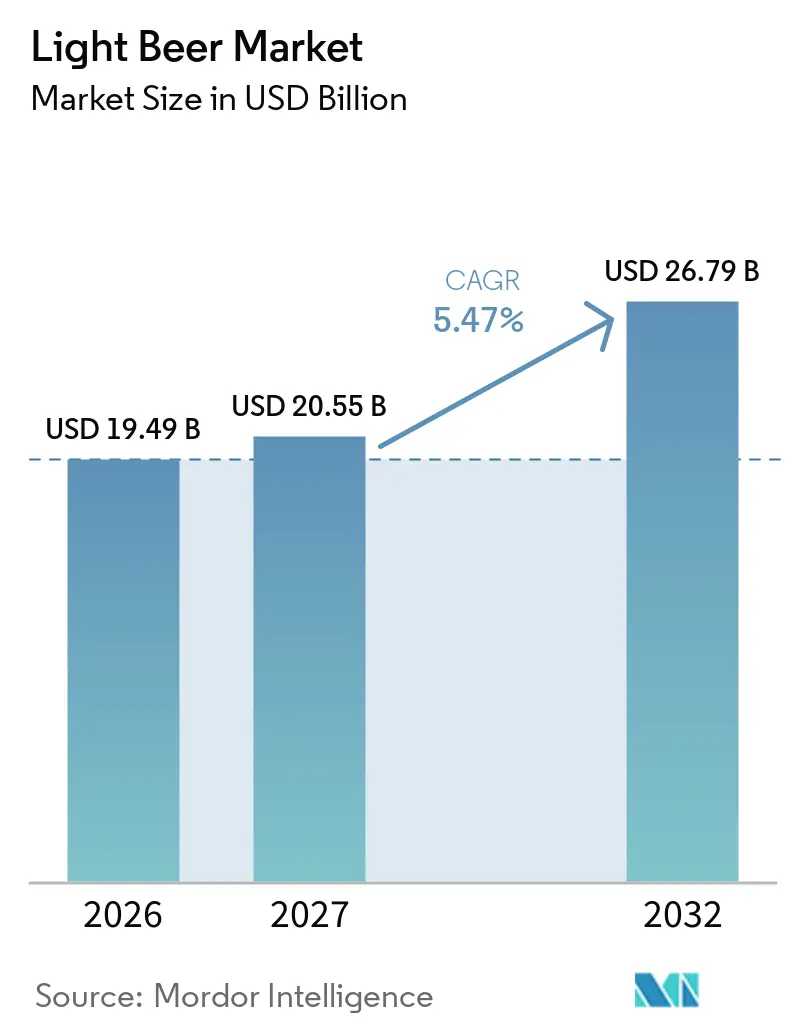
Se espera que el tamaño del mercado de cerveza light aumente de 19,49 mil millones de USD en 2026 a 20,55 mil millones de USD en 2027 y alcance los 26,79 mil millones de USD para 2032, creciendo a una CAGR del 5,47% durante 2027-2032. La demanda se orienta hacia ocasiones de consumo donde el menor contenido calórico y de carbohidratos importa junto con el sabor familiar de la cerveza. Este cambio va más allá de los consumidores que se identifican fuertemente con el fitness, ya que la moderación y la conciencia nutricional influyen en las decisiones de compra de los hogares en general. Las cerveceras establecidas pueden aprovechar la amplitud de su portafolio, el acceso al comercio minorista y el desarrollo de productos para proteger sus posiciones a medida que cambian los patrones de consumo. Las marcas emergentes pueden encontrar oportunidades a través de sabores cítricos, una comunicación más clara sobre los carbohidratos y el acceso digital directo, aunque sus recursos siguen siendo más limitados. El mercado de cerveza light también está condicionado por la competencia de los productos sin alcohol, la creciente regulación y los costos de materias primas, que pueden ejercer mayor presión sobre los productores más pequeños.
Conclusiones Clave del Informe
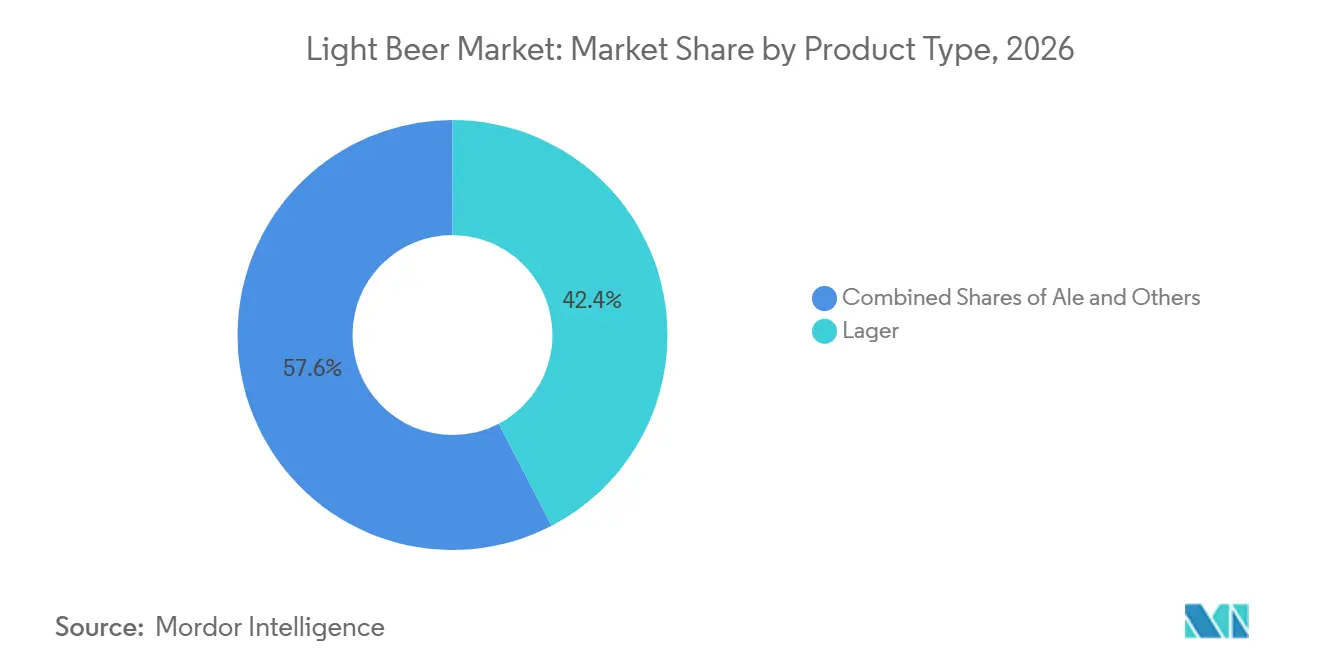
- Por tipo de producto, Lager representó el 42,36% del valor de la categoría en 2026, mientras que Ale tiene una CAGR proyectada del 6,53% hasta 2032.
- Por sabor, Regular representó el 38,52% del valor de la categoría en 2026, mientras que el Sabor Cítrico tiene una CAGR proyectada del 6,78% hasta 2032.
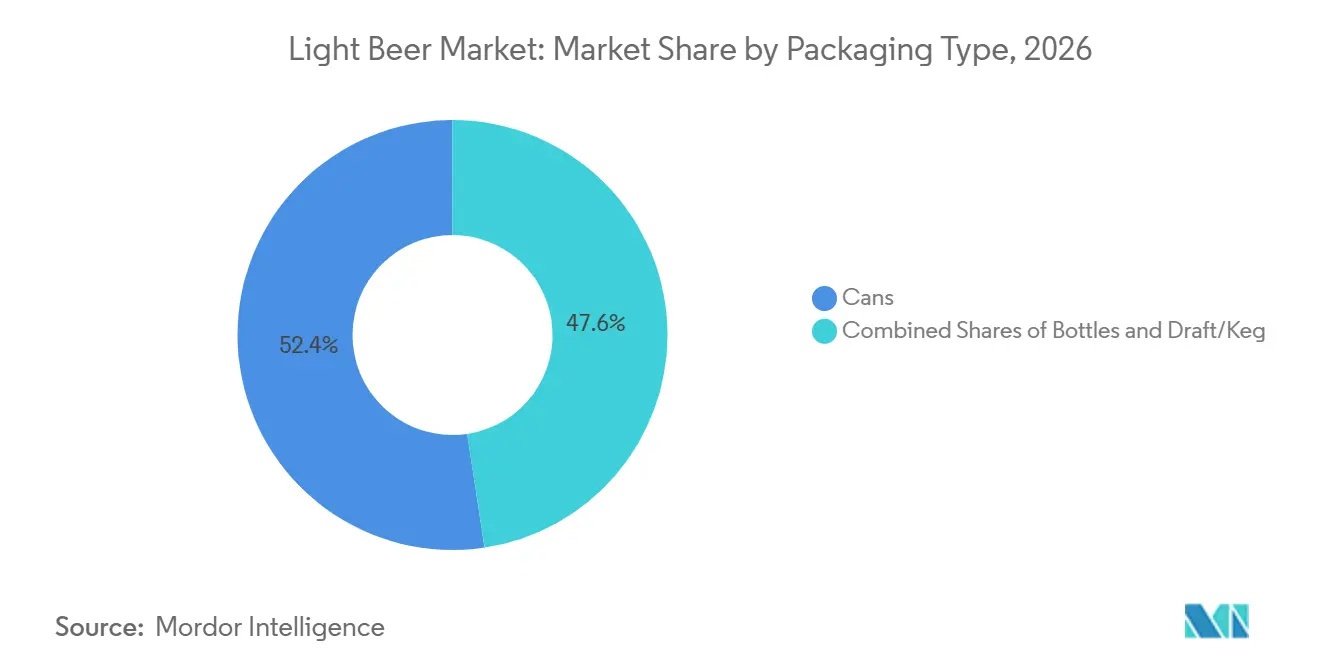
- Por envase, las Latas representaron el 52,37% del valor de la categoría en 2026, mientras que las Botellas tienen una CAGR proyectada del 7,01% hasta 2032.
- Por canal de distribución, las Tiendas Especializadas representaron el 42,41% del valor de la categoría en 2026, mientras que la Venta Minorista en Línea tiene una CAGR proyectada del 6,42% hasta 2032.
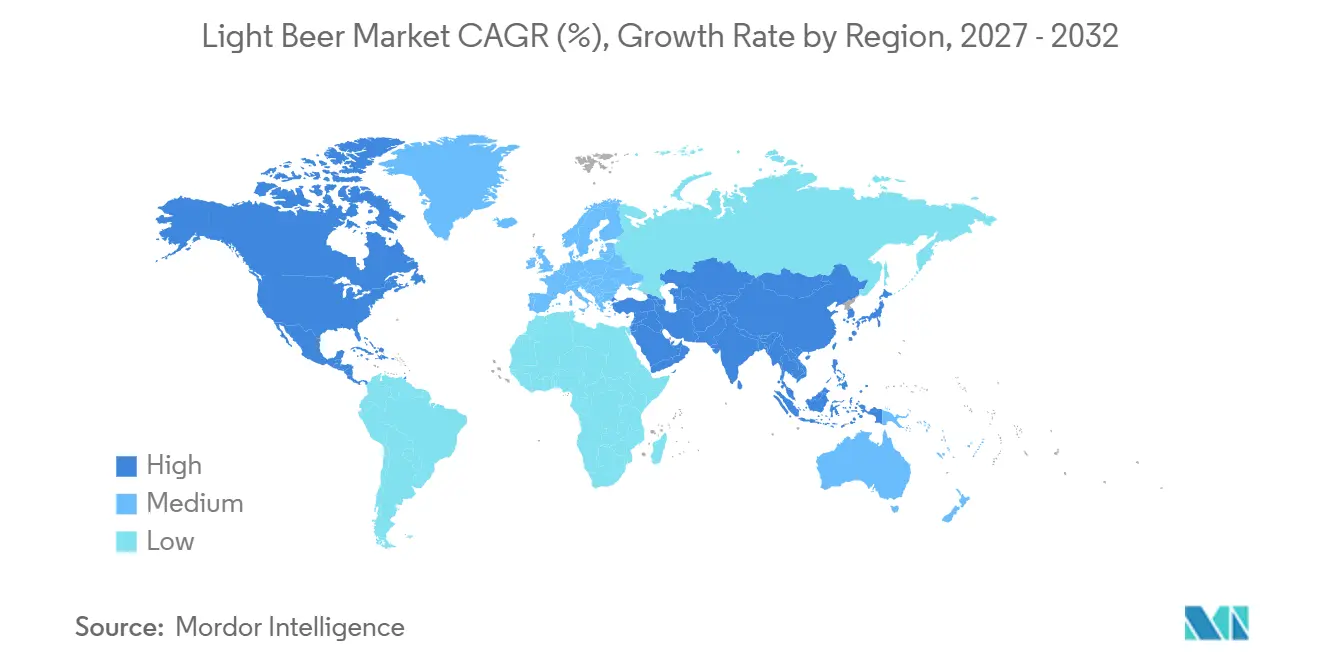
- Por geografía, América del Norte representó el 42,41% del valor global en 2026, mientras que Asia-Pacífico tiene una CAGR proyectada del 6,57% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en los Pronósticos de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente interés de los consumidores en bebidas alcohólicas de menor contenido calórico | +1.8% | Global; mayor en América del Norte, Europa Occidental y zonas urbanas de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Expansión progresiva de productos de cerveza con sabores | +1.0% | Global; más fuerte en América del Norte, Europa Occidental y Corea del Sur | Mediano plazo (2–4 años) |
| Desarrollo continuo de productos por parte de las principales cerveceras | +0.8% | Global, con proyección hacia Oriente Medio y África y América del Sur | Mediano plazo (2–4 años) |
| Creciente interés de los consumidores en variedades de cerveza premium y especiales | +0.7% | América del Norte, Europa Occidental, Japón, Australia | Largo plazo (≥ 4 años) |
| Mayor accesibilidad de productos a través del comercio minorista moderno y los canales en línea | +0.6% | Global; en aceleración en China, India y Estados Unidos | Corto plazo (≤ 2 años) |
| Preferencia de los consumidores por cerveza con menor contenido de carbohidratos | +0.5% | Global; más fuerte en Estados Unidos, Australia y Corea del Sur | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Interés de los Consumidores en Bebidas Alcohólicas de Menor Contenido Calórico
El gasto en salud y bienestar favorece a la cerveza light porque los consumidores consideran cada vez más sus elecciones de alcohol dentro de sus rutinas más amplias. Un estudio italiano de consumidores de 2025 encontró que el 55% de 527 encuestados mostró mayor motivación de compra tras conocer las propiedades funcionales para la salud de la cerveza[1]. Este hallazgo indica que la información nutricional puede influir en la intención de compra cuando es clara y relevante. El posicionamiento de bajo contenido calórico ofrece a las cerveceras una forma de abordar la moderación sin que los consumidores abandonen la cerveza por completo. El mercado de cerveza light se beneficia cuando las marcas reconocidas hacen que esta elección parezca sencilla en lugar de restrictiva. Los requisitos claros de divulgación de calorías y alérgenos en Estados Unidos y la Unión Europea pueden reforzar aún más esa comunicación cuando las empresas proporcionan información precisa en el etiquetado.
Expansión Progresiva de Productos de Cerveza con Sabores
La innovación en sabores ofrece a la cerveza light una vía para atraer a consumidores que buscan variedad sin alejarse de los formatos de menor contenido calórico. Stone & Wood introdujo Citrus Radler en Australia durante agosto de 2025, lo que demuestra el interés continuo en formatos más ligeros con base cítrica. Corona también introdujo Sunbrew Citrus Cerveza con cáscara de naranja y lima durante 2025, mientras que Shiner lanzó Ruby Sunburst Tangerine Lager con 85 calorías para la temporada de verano en Estados Unidos. Estos lanzamientos muestran que las cerveceras grandes y regionales utilizan los cítricos para renovar las ocasiones de consumo de lager tradicional. Los sabores añadidos pueden aumentar la prueba del producto al tiempo que permiten a las marcas mantener una identidad centrada en la cerveza.
Mayor Accesibilidad de Productos a Través del Comercio Minorista Moderno y los Canales en Línea
El acceso digital cambia la forma en que los productores y minoristas llegan a los consumidores, especialmente cuando los compradores buscan un sabor o envase específico. AB InBev reportó 13,30 mil millones de USD en valor bruto de mercancía B2B de BEES durante el tercer trimestre de 2025, un incremento del 11% interanual. Sus plataformas Zé Delivery y PerfectDraft procesaron más de 18 millones de pedidos en línea en el mismo trimestre y generaron 134 millones de USD en ingresos directos al consumidor. Estos sistemas ofrecen a las grandes cerveceras una mejor visibilidad sobre el surtido, las promociones y la demanda local. El mercado de cerveza light puede aprovechar la disponibilidad en línea para ampliar el acceso más allá del espacio limitado en estantes de las tiendas físicas. Los minoristas especializados seguirán siendo importantes porque los surtidos curados respaldan los productos premium, importados y orientados a la artesanía. Sin embargo, los pedidos en línea pueden reducir su acceso exclusivo a marcas de nicho y formatos de envase seleccionados.
Preferencia de los Consumidores por Cerveza con Menor Contenido de Carbohidratos
El posicionamiento de bajo contenido en carbohidratos atrae a los consumidores que supervisan de cerca el contenido nutricional y buscan información ms detallada que la que ofrece una etiqueta general de cerveza light. Este grupo de consumidores evalúa cada vez más sus opciones de bebidas en función de declaraciones nutricionales transparentes, en particular el contenido de carbohidratos, en lugar de basarse únicamente en descriptores generales como "light". Si bien el precio sigue siendo una consideración importante, estos consumidores pueden estar dispuestos a pagar más cuando los productos ofrecen información nutricional clara, creíble y fácil de entender. Mostrar recuentos explícitos de carbohidratos puede ayudar a los productos a diferenciarse de los formatos de cerveza que utilizan únicamente el descriptor general light sin proporcionar detalles nutricionales específicos. Este enfoque permite a las marcas en el mercado de cerveza light fortalecer su propuesta de valor, atraer a consumidores preocupados por la salud y potencialmente respaldar precios premium.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en los Pronósticos de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Fuerte competencia de la cerveza convencional y las bebidas alcohólicas alternativas | -1.5% | Global; mayor en América del Norte y Europa Occidental | Corto plazo (≤ 2 años) |
| Regulaciones estrictas que rigen la producción, distribución y promoción del alcohol | -0.9% | Global; mayor en el norte de Europa, Asia-Pacífico y Oriente Medio y África | Mediano plazo (2–4 años) |
| Preocupaciones relacionadas con la salud y actitudes negativas hacia el consumo de alcohol | -0.7% | Global; en aceleración en mercados de altos ingresos | Largo plazo (≥ 4 años) |
| Fluctuación de los precios de la cebada, el lúpulo y otros ingredientes de elaboración | -0.5% | Global; exposición pronunciada en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Fuerte Competencia de la Cerveza Convencional y las Bebidas Alcohólicas Alternativas
La cerveza light compite con la cerveza convencional, las bebidas de malta con sabor, los seltzers con alcohol y la cerveza sin alcohol en ocasiones de consumo superpuestas. Cada categoría puede atraer a consumidores que buscan refrescarse, disfrutar de un sabor, participar socialmente o elegir una opción de menor contenido calórico. La competencia no se limita a un solo sustituto porque los consumidores pueden cambiar de formato según la ocasión y el lugar. La cerveza sin alcohol se ha vuelto especialmente relevante para las ocasiones orientadas a la salud que de otro modo podrían haber favorecido a la cerveza de menor contenido calórico. Esto hace que el mercado de cerveza light dependa de retener al consumidor que desea moderación pero aún prefiere un producto alcohólico. Las marcas que ofrecen varios formatos relacionados pueden preservar más gasto del consumidor en esas ocasiones cambiantes.
Regulaciones Estrictas que Rigen la Producción, Distribución y Promoción del Alcohol
Las diferencias regulatorias pueden generar costos desiguales para los productores que venden en múltiples mercados. La Ley de Circulación de Bebidas Alcohólicas enmendada de Letonia entró en vigor el 1 de agosto de 2025, restringiendo la publicidad de precios y descuentos y exigiendo un retraso mínimo de 6 horas para las entregas de alcohol en línea. Estas normas pueden limitar los métodos digitales y promocionales utilizados por las marcas emergentes. La enmienda de 2025 a la Ley de Control de Bebidas Alcohólicas de Tailandia también fortaleció las restricciones de marketing y publicidad en un importante mercado cervecero de la ASEAN[2]. Las Regulaciones de Cerveza de Nigeria de 2025 prohíben las declaraciones de propiedades saludables en la publicidad, lo que limita la forma en que las cerveceras pueden comunicar las credenciales del producto. Estas medidas pueden dificultar el uso de estrategias de marketing basadas en calorías y con enfoque digital.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
La Estabilidad del Lager Enmascara la Creciente Demanda de Ale ArtesanalEl lager representó el 42,36% de la participación del mercado de cerveza light en 2026, respaldado por la familiaridad del consumidor y la infraestructura de marca consolidada. Su posición de liderazgo proporciona una base estable para los productores que atienden ocasiones rutinarias en el comercio minorista y en el canal de consumo en el lugar. El segmento sigue siendo importante porque ofrece a los consumidores un perfil de sabor reconocible dentro de una elección orientada a la moderación. Los productores pueden utilizar marcas de lager establecidas para introducir propuestas más claras sobre calorías, carbohidratos y formato de envase. La escala de la categoría también respalda una amplia distribución en canales de alimentación, especializados, hostelería y digitales.
Se prevé que el ale crezca a una CAGR del 6,53% hasta 2032, convirtiéndose en el tipo de producto de mayor crecimiento. Los formatos de session ale y pale ale pueden ofrecer mayor complejidad de sabor manteniendo la propuesta de menor contenido calórico que sustenta la categoría. La Asociación de Cerveceros reportó un crecimiento del 1,60% para el Golden Ale en los volúmenes artesanales de Estados Unidos durante 2025[3]. Este desempeño indica un interés continuo en estilos de cerveza de baja graduación entre los consumidores de cerveza artesanal. El ale puede crear espacio para una experiencia de producto más premium que el lager light convencional. También puede ofrecer a las cerveceras más pequeñas una forma más clara de diferenciarse sin igualar la escala de distribución de las empresas más grandes. La oportunidad depende de mantener la propuesta de sabor comprensible para los consumidores que habitualmente eligen lager. El mercado de cerveza light puede ver cómo el ale gana terreno a través de ocasiones premium selectivas en lugar de reemplazar el gran papel cotidiano del lager. El desarrollo de productos debe, por tanto, mantener una estrecha conexión entre el sabor, el posicionamiento calórico y la ocasión de consumo esperada.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Sabor:
El Posicionamiento en Salud Remodela la Mezcla Más Allá del Sabor RegularEl sabor regular representó el 38,52% del valor de la categoría en 2026, lo que refleja la lealtad a las marcas establecidas y las compras frecuentes de reposición. Este segmento sigue siendo central porque muchos consumidores continúan buscando el sabor familiar de la cerveza en un producto más ligero. Los productos regulares también se benefician de una ubicación establecida en los estantes y de una relación clara con las marcas de cerveza convencionales. Su posición probablemente seguirá siendo resiliente en las compras minoristas cotidianas donde los consumidores valoran la facilidad y la consistencia. Al mismo tiempo, el sabor regular enfrenta una presión gradual a medida que los consumidores prueban alternativas que prometen refrescamiento con base frutal. La respuesta no necesita abandonar los perfiles tradicionales porque los compradores habituales siguen apoyando el segmento. Las cerveceras pueden utilizar una diferenciación clara entre el sabor familiar y el sabor añadido en lugar de presentar uno como sustituto del otro.
Se prevé que la cerveza light con sabor cítrico crezca a una CAGR del 6,78% hasta 2032, el ritmo más rápido entre los segmentos de sabor. Tröegs trasladó Sunshine Salt + Lime Lager de un lanzamiento limitado de verano a su serie rotativa Once-a-Year en abril de 2025. Esta acción muestra cómo una cervecería puede mantener un producto cítrico más allá de un único lanzamiento estacional. El sabor cítrico puede favorecer la prueba del producto porque es familiar y puede adaptarse a ocasiones de clima cálido, al aire libre y sociales. Los productos con sabor frutal, incluidos los perfiles de mango, bayas y tropicales, también atienden ocasiones que anteriormente estaban asociadas con los seltzers con alcohol. La cuestión clave es si el sabor respalda la propuesta de cerveza en lugar de hacer que el producto sea indistinguible de otras bebidas alcohólicas con sabor. Los productores pueden utilizar lanzamientos limitados para probar la demanda antes de comprometerse con una distribución más amplia.
Por Envase:
Las Latas Lideran pero las Botellas Ganan Terreno PremiumLas latas representaron el 52,37% del tamaño del mercado de cerveza light en 2026, convirtiéndolas en el formato de envase más grande. Su liderazgo refleja la portabilidad, la eficiencia en la cadena de suministro y una clara adecuación a las ocasiones informales y al aire libre. Las latas también pueden ser útiles para las marcas que desean ofrecer multienvases y atender ocasiones de compra orientadas a la conveniencia. Su bajo peso puede mejorar la manipulación a través de los canales minoristas y de entrega. Molson Coors completó un programa de 85,00 millones de USD a finales de 2025 para reemplazar los anillos de plástico de los paquetes de seis unidades con alternativas reciclables en sus marcas de América del Norte. Esta inversión refuerza el papel de las decisiones de envase en el posicionamiento de marca y medioambiental.
Se prevé que las botellas crezcan a una CAGR del 7,01% hasta 2032, convirtiéndolas en el tipo de envase de mayor crecimiento. Las cervezas light premium de estilo importado y artesanal respaldan este crecimiento porque las botellas pueden reforzar una presentación de producto más distintiva. Verallia Francia introdujo su botella Long Neck Ecova de 185 g en enero de 2025. La empresa declaró que la botella es un 16% más ligera que su predecesora y ahorra 12 toneladas de CO₂ por millón de unidades. Este desarrollo muestra que los proveedores de vidrio buscan reducir la brecha medioambiental con las latas. Las botellas pueden ofrecer a las cerveceras una forma visible de señalar calidad premium sin cambiar el líquido subyacente. Los formatos de barril y grifo siguen vinculados al consumo en el lugar, pero su escala está limitada por un cambio más amplio hacia las compras para el hogar.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Distribución:
El Comercio Minorista Especializado Ancla el Acceso a la Cerveza Light PremiumLas Tiendas Especializadas representaron el 42,41% del valor de la categoría en 2026, una participación inusualmente grande para una categoría de bebidas. Su importancia refleja el papel de los entornos curados para los productos premium, artesanales e importados. Estas tiendas pueden proporcionar asesoramiento, descubrimiento de productos y surtidos que ayudan a las nuevas variedades de cerveza light a destacarse. Los minoristas especializados también pueden respaldar precios de estante más altos cuando los consumidores reconocen una propuesta de sabor o importación distintiva. El canal es especialmente relevante donde el posicionamiento premium es una fuente clave de valor. Ofrece a las marcas más pequeñas un camino hacia la visibilidad sin requerir una distribución inmediata a gran escala en supermercados. Al mismo tiempo, las tiendas especializadas necesitan mantener sus surtidos distintivos a medida que mejora la selección en línea.
Se prevé que la Venta Minorista en Línea crezca a una CAGR del 6,42% hasta 2032, la tasa más rápida entre los canales de distribución. Los pedidos digitales respaldan surtidos específicos y pueden ayudar a los consumidores a encontrar sabores, formatos de envase y marcas concretos. AB InBev reportó que más del 70% de su volumen de ventas global se procesó a través de pedidos digitales en su plataforma BEES durante 2025. Esta escala otorga a la empresa una capacidad sustancial en la gestión de pedidos y el compromiso con los minoristas. Los supermercados e hipermercados continuarán captando compras frecuentes de reposición, aunque su enfoque promocional puede presionar los precios de las marcas. Las tiendas de conveniencia y los establecimientos de hostelería mantendrán un papel importante para la demanda impulsiva y orientada a la ocasión. Outlaw Light Beer anunció su presencia en Kroger, Walmart, Costco, Whole Foods, Total Wine, Circle K y Buc-ee's durante 2025, lo que demuestra que las marcas emergentes pueden abordar varios canales al mismo tiempo.
Análisis Geográfico
Mercado de Cerveza Light de América del Norte
América del Norte concentró el 42,41% de la cuota del mercado de cerveza light en 2026, respaldada por un consumo maduro de cerveza y una oferta bien desarrollada de cerveza light premium. La región cuenta con un sólido reconocimiento de marca, amplio acceso minorista y un canal establecido en el punto de consumo. Las cervezas light premium plus aseguraron una cuota del 41,60% en ventas en el canal on-premise durante el primer semestre de 2025, ganando 0,50 puntos porcentuales respecto al año anterior. Esta posición refuerza el papel de los formatos light premium dentro de un entorno cervecero general estable. Las preocupaciones de los consumidores por la salud pueden seguir limitando la demanda, ya que muchos compradores están reconsiderando el consumo habitual de alcohol. La región combina, por tanto, una gran base instalada con la necesidad de una innovación creíble orientada a la moderación.
Mercado de Cerveza Light de Europa
Europa presenta condiciones de volumen a corto plazo más restrictivas, aunque los formatos premium y orientados a sesiones conservan margen de desarrollo. Brewers of Europe informó que la producción de cerveza en la UE descendió de 367 millones de hectolitros en 2019 a 345 millones de hectolitros en 2024. Este contexto incrementa la importancia del valor, la combinación de productos y las ocasiones de mayor calidad para los cerveceros. Alemania sigue siendo relevante, ya que representa más del 22% de la producción de cerveza de la UE. Carlsberg y Heineken están invirtiendo en formatos premium y de sesión en Europa Central y Oriental, donde se espera que el crecimiento supere el ritmo del resto de la región. La oportunidad de mercado depende de mantener la calidad y la relevancia mientras el consumo general permanece bajo presión.
Mercado de Cerveza Light en APAC, América del Sur y MEA
Se prevé que Asia-Pacífico crezca a una CAGR del 6,57% hasta 2032, lo que la convierte en la región de mayor crecimiento en el mercado de cerveza light. El aumento de los ingresos urbanos, la expansión de la clase media y la creciente conciencia sobre el bienestar impulsan la demanda de productos light premium. Heineken reportó un crecimiento de ingresos de doble dígito para su portafolio de cerveza light premium en India durante el primer semestre de 2025, liderado por Kingfisher Ultra y Heineken Silver. Carlsberg reportó una cuota de mercado del 23% en India durante el primer trimestre de 2025. América del Sur también ofrece crecimiento, con su segmento de cerveza light y sin alcohol expandiéndose un 10,40% en 2025, respaldado por la escala productiva de Brasil y el impulso exportador de México. Oriente Medio y África sigue siendo un mercado más pequeño, aunque Castle Lite de Sudáfrica cuenta con una posición consolidada en el segmento de cerveza light premium.
Panorama Competitivo
El mercado de cerveza light está moderadamente concentrado, lo que indica una consolidación moderada en torno a AB InBev, Molson Coors, Heineken y Carlsberg. Estas cerveceras cuentan con marcas establecidas, recursos de producción, relaciones con distribuidores y amplio acceso minorista. Su escala puede ayudarles a gestionar los cambios de categoría mientras mantienen la inversión en envases, operaciones digitales y desarrollo de productos. Los productores regionales y los competidores independientes siguen compitiendo a través de sabores distintivos y una distribución local enfocada. El mercado no está definido por una sola empresa, ya que las preferencias de los consumidores siguen fragmentadas entre países, canales y ocasiones de consumo. Esta estructura crea espacio para las marcas más pequeñas donde pueden ofrecer una diferenciación clara. También significa que las empresas líderes deben continuar protegiendo su relevancia, en lugar de depender únicamente del reconocimiento de marca tradicional.
AB InBev utiliza su infraestructura digital como ventaja estratégica en la gestión de canales. La compañía reportó 13,30 mil millones de USD en valor bruto de mercancía B2B de BEES durante el tercer trimestre de 2025, mientras que el valor bruto de mercancía de productos de terceros en BEES Marketplace alcanzó los 935 millones de USD. Este enfoque puede mejorar la visibilidad sobre pedidos, promociones y necesidades de surtido local. La estrategia también identifica la cerveza baja en alcohol y sin alcohol como un área de crecimiento y espera entre 447,34 y 559,17 millones de USD en ahorros brutos anuales. Estas acciones muestran cómo las grandes empresas conectan las prioridades de cartera con la eficiencia operativa y la capacidad digital. Dicha inversión puede crear ventajas que las empresas más pequeñas pueden encontrar difíciles de igualar de manera consistente.
Molson Coors invirtió 85 millones de USD para reemplazar los anillos de plástico de los paquetes de seis unidades por alternativas reciclables en sus marcas de América del Norte para finales de 2025. El movimiento demuestra cómo la inversión en envases puede respaldar el posicionamiento de las principales marcas de cerveza light. La presencia de Carlsberg en India también muestra el valor de una ejecución regional concentrada en un entorno cervecero en crecimiento. Las empresas más pequeñas pueden competir concentrándose en sabores cítricos, preferencias locales, minoristas especializados y comunicación directa con el consumidor donde esté permitido. El espacio disponible es más visible en la cerveza light premium de Asia-Pacífico y en la cerveza light con sabores en América Latina. La oportunidad es más sólida donde la demanda se expande más rápidamente que la oferta de marcas actuales.
Líderes de la Industria de Cerveza Light
-
Anheuser-Busch InBev SA/NV
-
Molson Coors Beverage Company
-
Heineken N.V.
-
Carlsberg A/S
-
Constellation Brands, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Cerveza Light Empresas cubiertas en este informe
- Anheuser-Busch InBev SA/NV
- Heineken N.V.
- Molson Coors Beverage Company
- Carlsberg A/S
- Asahi Group Holdings, Ltd.
- Constellation Brands, Inc.
- China Resources Beer (Holdings) Company Limited
- Kirin Holdings Company, Limited
- Diageo plc
- Tsingtao Brewery Co., Ltd.
- Beijing Yanjing Beer Group Corporation
- United Breweries Limited
- Grupo Modelo
- The Boston Beer Company, Inc.
- Pabst Brewing Company, LLC
- New Belgium Brewing Company, LLC
- Sierra Nevada Brewing Co.
- Royal Unibrew A/S
- San Miguel Brewery Inc.
- BrewDog plc
Desarrollos recientes de la industria en Mercado de Cerveza Light
- Marzo de 2026: Tilray Brands, Inc. anunció el lanzamiento de Pub Light bajo su marca Pub Beer. La nueva lager light de estilo americano contiene 99 calorías y un 4% de volumen de alcohol (ABV). Elaborada con malta 100%, está hecha sin azúcar, maíz, arroz ni ingredientes de relleno.
- Abril de 2025: Pabst Brewing Company introdujo Pabst Light, una nueva lager light distribuida a nivel nacional en todo Estados Unidos. El producto contiene 96 calorías, 3,5 gramos de carbohidratos y un 4,2% de ABV por porción de 12 onzas. Elaborada con lúpulos y granos premium, incluidos los lúpulos El Dorado, la cerveza ofrece un sabor fresco y refrescante.
- Marzo de 2025: Outlaw Light Beer anunció una asociación de inversión con el artista de música country Koe Wetzel. La colaboración tiene como objetivo apoyar el crecimiento de la marca en todo Estados Unidos conectando sus actividades de marketing con la cultura de la música country y el compromiso con los fanáticos.
Alcance del Informe Global del Mercado de Cerveza Light
El informe del mercado de cerveza light está segmentado por tipo de producto, sabor, envase, canal de distribución y geografía. Por tipo de producto, el mercado está segmentado en lager, ale y otras cervezas. Por sabor, el mercado está categorizado en regular, sabor cítrico, sabor frutal y otros sabores. Por envase, el mercado está dividido en botellas, latas y barril/grifo. Por canal de distribución, el mercado está segmentado en supermercados/hipermercados, tiendas especializadas, canales de venta minorista en línea y otros canales de distribución. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, América del Sur y Oriente Medio y África. El dimensionamiento del mercado se ha realizado en términos de valor en USD para todos los segmentos mencionados anteriormente.
Resumen de la segmentación
| Lager |
| Ale |
| Otras Cervezas |
| Regular |
| Sabor Cítrico |
| Sabor Frutal |
| Otros Sabores |
| Botellas |
| Latas |
| Barril/Grifo |
| Supermercados/Hipermercados |
| Tiendas Especializadas |
| Canales de Venta Minorista en Línea |
| Otros Canales de Distribución |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Países Bajos | |
| Suecia | |
| Polonia | |
| Bélgica | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Vietnam | |
| Indonesia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Perú | |
| Colombia | |
| Resto de América del Sur | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Sudáfrica | |
| Nigeria | |
| Resto de Oriente Medio y África |
| Tipo de Producto | Lager | |
| Ale | ||
| Otras Cervezas | ||
| Sabor | Regular | |
| Sabor Cítrico | ||
| Sabor Frutal | ||
| Otros Sabores | ||
| Envase | Botellas | |
| Latas | ||
| Barril/Grifo | ||
| Canales de Distribución | Supermercados/Hipermercados | |
| Tiendas Especializadas | ||
| Canales de Venta Minorista en Línea | ||
| Otros Canales de Distribución | ||
| Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Países Bajos | ||
| Suecia | ||
| Polonia | ||
| Bélgica | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Vietnam | ||
| Indonesia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Perú | ||
| Colombia | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado de la categoría de cerveza light para 2032?
Se proyecta que la categoría de cerveza light alcance los 26,79 mil millones de USD para 2032, creciendo a una CAGR del 5,47% desde 2027.
¿Qué tipo de producto crece más rápido en la cerveza light?
El ale es el tipo de producto de mayor crecimiento, con una CAGR proyectada del 6,53% hasta 2032.
¿Qué sabor tiene el crecimiento proyectado más fuerte?
La cerveza light con sabor cítrico tiene la tasa de crecimiento proyectada más alta, con una CAGR del 6,78% hasta 2032.
¿Por qué las latas siguen siendo importantes para las marcas de cerveza light?
Las latas representaron el 52,37% del valor en 2026 y se adaptan a la portabilidad, los multienvases, la eficiencia minorista y las ocasiones de consumo informales.