
ライトビール市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 20.55 十億米ドル |
| 市場規模 (2032) | 26.79 十億米ドル |
| 成長率 (2027 - 2032) | 5.47 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるライトビール市場分析
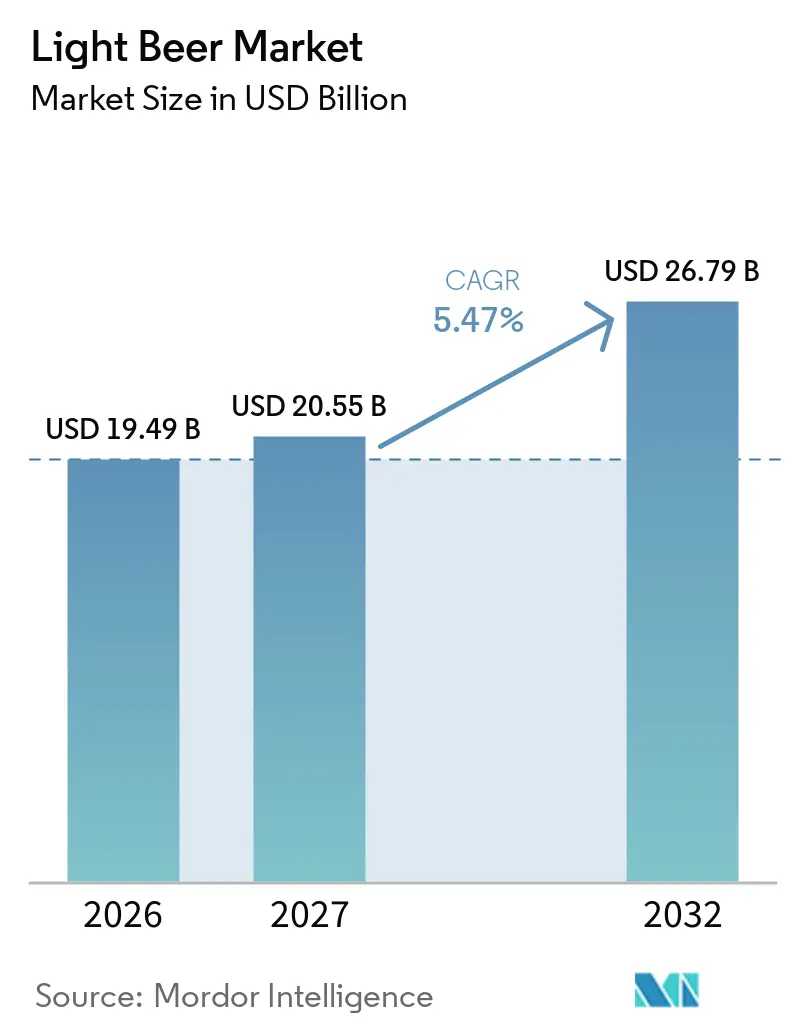
ライトビール市場規模は、2026年の19.49 ビリオン 米ドルから2027年には20.55 ビリオン 米ドルへと拡大し、2032年には26.79 ビリオン 米ドルに達すると予測されており、2027年から2032年にかけてCAGR 5.47%で成長する見込みです。需要は、親しみのあるビールの味わいとともに低カロリー・低炭水化物含有量が重視される飲酒機会へとシフトしています。この変化はフィットネスを強く意識する消費者にとどまらず、節度や栄養への意識が幅広い家庭の購買決定にも影響を与えています。大手醸造会社は、消費パターンの変化に対応してポジションを守るために、ポートフォリオの幅広さ、小売アクセス、製品開発を活用できます。新興ブランドは、シトラスフレーバー、より明確な炭水化物情報の発信、デジタル直販を通じて参入機会を見出せますが、リソースは依然として限られています。ライトビール市場はまた、ノンアルコール製品との競争、規制の強化、原材料コストの上昇によっても形成されており、これらは小規模生産者により大きな圧力をかける可能性があります。
レポートの主要ポイント
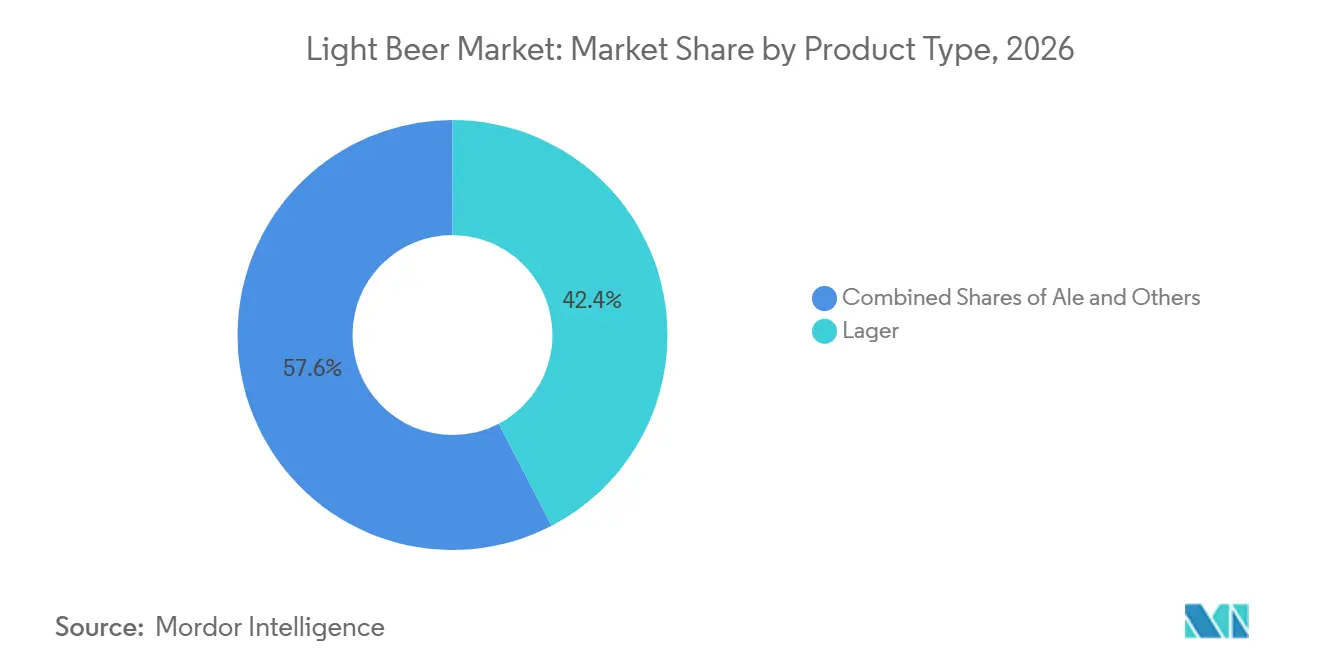
- 製品タイプ別では、ラガーが2026年のテゴリー価値の42.36%を占め、エールは2032年にかけてCAGR 6.53%で成長すると予測されています。
- フレーバー別では、レギュラーが2026年のカテゴリー価値の38.52%を占め、シトラスフレーバーは2032年にかけてCAGR 6.78%で成長すると予測されています。
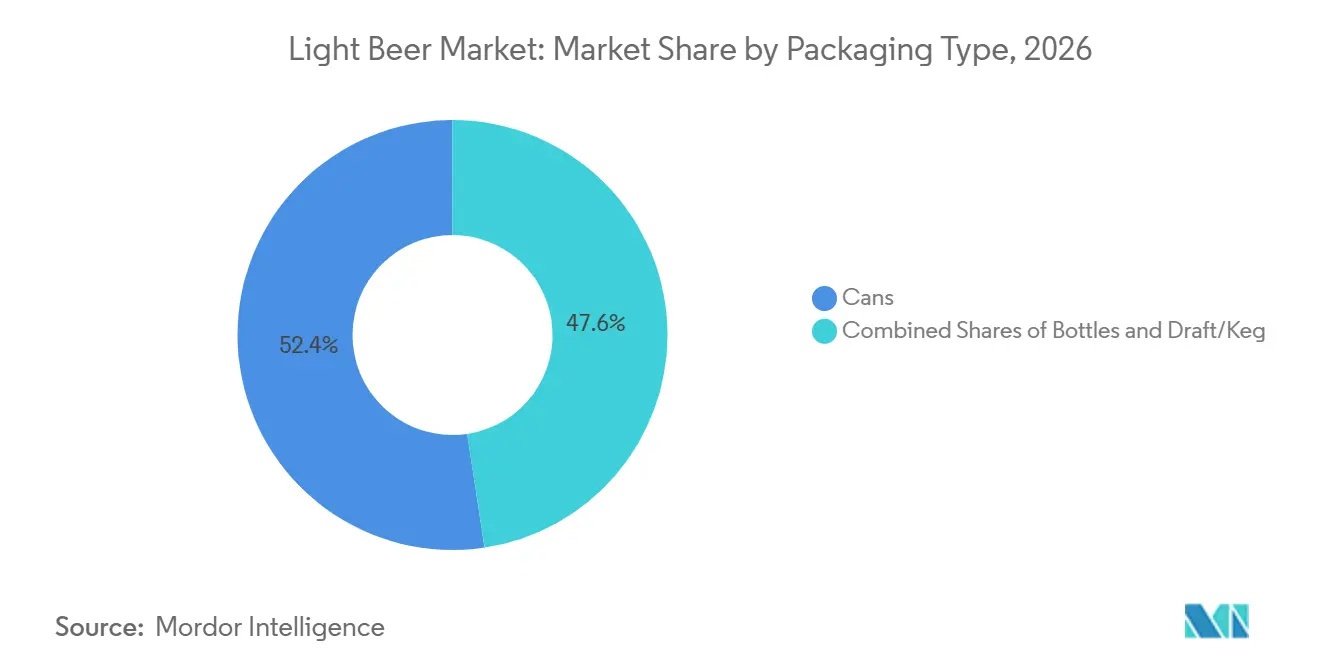
- 包装別では、缶が2026年のカテゴリー価値の52.37%を占め、ボトルは2032年にかけてCAGR 7.01%で成長すると予測されています。
- 流通チャネル別では、専門店が2026年のカテゴリー価値の42.41%を占め、オンライン小売は2032年にかけてCAGR 6.42%で成長すると予測されています。
- 地域別では、北米が2026年の世界全体の価値の42.41%を占め、アジア太平洋は2032年にかけてCAGR 6.57%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGR予測への影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 低カロリーアルコール飲料に対する消費者の関心の高まり | +1.8% | 世界全体;北米、西欧、都市部のアジア太平洋で最も高い | 短期(2年以内) |
| フレーバービール製品の拡大の継続 | +1.0% | 世界全体;北米、西欧、韓国で最も強い | 中期(2〜4年) |
| 大手醸造会社による継続的な製品開発 | +0.8% | 世界全体、中東・アフリカおよび南米への波及あり | 中期(2〜4年) |
| プレミアムおよびスペシャルティビールの品種に対する消費者の関心の高まり | +0.7% | 北米、西欧、日本、オーストラリア | 長期(4年以上) |
| 現代的な小売チャネルおよびオンラインチャネルを通じた製品アクセシビリティの向上 | +0.6% | 世界全体;中国、インド、米国で加速 | 短期(2年以内) |
| 炭水化物含有量を低減したビールに対する消費者の嗜好 | +0.5% | 世界全体;米国、オーストラリア、韓国で最も強い | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
低カロリーアルコール飲料に対する消費者の関心の高まり
健康・ウェルネス支出はライトビールを後押ししており、消費者はアルコールの選択をより広いライフスタイルの中で考慮するようになっています。2025年のイタリアの消費者調査では、527人の回答者のうち55%が、ビールの健康機能特性について知った後に購買意欲が高まったと回答しました[1]。この知見は、栄養情報が明確かつ関連性のある形で提示された場合に購買意図に影響を与えうることを示しています。低カロリーのポジショニングは、消費者がビールを完全にやめることなく節度を保てる手段を醸造会社に提供します。ライトビール市場は、親しみのあるブランドがこの選択を制限的ではなく自然なものとして感じさせることで恩恵を受けます。米国および欧州連合におけるカロリーおよびアレルゲン表示の明確な義務化は、企業が正確な包装情報を提供する際にそのコミュニケーションをさらに強化できます。
フレーバービール製品の拡大の継続
フレーバーの革新は、低カロリーフォーマットから離れることなく多様性を求める消費者を引き付けるルートをライトビールに提供します。Stone & Woodは2025年8月にオーストラリアでシトラスラドラーを発売し、軽めのシトラス主導フォーマットへの継続的な関心を示しました。コロナも2025年にオレンジとライムピールを使用したサンブリュー・シトラス・セルベサを発売し、シャイナーは米国の夏シーズン向けに85カロリーのルビー・サンバースト・タンジェリン・ラガーを発売しました。これらの発売は、大手および地域の醸造会社がシトラスを使って親しみのあるラガーの飲酒機会を刷新していることを示しています。フレーバーの追加は試飲機会を増やしながら、ブランドがビール主導のアイデンティティを維持することを可能にします。
現代的な小売チャネルおよびオンラインチャネルを通じた製品アクセシビリティの向上
デジタルアクセスは、特に消費者が特定のフレーバーやパッケージを求める場合に、生産者と小売業者が消費者にリーチする方法を変えています。AB InBevは2025年第3四半期にBEES B2Bの総商品取引額が13.30 ビリオン 米ドルに達し、前比11%増加したと報告しました。同社のゼー・デリバリーおよびパーフェクトドラフトのプラットフォームは同四半期に1,800万件以上のオンライン注文を処理し、1億3,400万米ドルの直販収益を生み出しました。これらのシステムは大手醸造会社に品揃え、プロモーション、地域需要に関するより良い可視性を提供します。ライトビール市場はオンラインの利用可能性を活用して、実店舗の限られた棚スペースを超えたアクセスを拡大できます。専門小売業者は、厳選された品揃えがプレミアム、輸入品、クラフト志向の製品をサポートするため、引き続き重要な役割を果たします。ただし、オンライン注文はニッチブランドや特定のパッケージフォーマットへの専門店の独占的アクセスを低下させる可能性があります。
炭水化物含有量を低減したビールに対する消費者の嗜好
炭水化物低減のポジショニングは、一般的なライト表示が提供するよりも高い注意を払って栄養成分を管理する消費者に対応します。このグループは、製品が明確で信頼性の高い栄養情報を提供する場合、低価格にそれほど注目しい傾向があります。韓国では、2024年の最初の11か月間にライトビールの購入額が122%増加し、国内シェアは2.30%から5.20%に上昇しました。この動きは、低炭水化物消費を日常的なウェルネスと結びつける健康的な楽しみのトレンドと関連しています。明示的な炭水化物量の表示は、より広いライト表示のみを使用するフォーマットと製品を差別化できます。したがって、ライトビール市場は、すべての消費者が確立された選択を変えると仮定することなく、より高い価値提案を生み出すことができます。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 従来のビールおよび代替アルコール飲料との激しい競争 | -1.5% | 世界全体;北米および西欧で最も高い | 短期(2年以内) |
| アルコールの製造、流通、プロモーションを規制する厳格な規制 | -0.9% | 世界全体;北欧、アジア太平洋、中東・アフリカで最も高い | 中期(2〜4年) |
| アルコール消費に関する健康上の懸念と否定的な態度 | -0.7% | 世界全体;高所得市場で加速 | 長期(4年以上) |
| 大麦、ホップ、そのの醸造原料の価格変動 | -0.5% | 世界全体;北米および欧州で顕著なエクスポージャー | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
従来のビールおよび代替アルコール飲料との激しい競争
ライトビールは、重複する飲酒機会をめぐって、従来のビール、フレーバーモルト飲料、ハードセルツァー、ノンアルコールビールと競合しています。各カテゴリーは、爽快感、フレーバー、社交参加、または低カロリーの選択を求める消費者にアピールできます。消費者は機会や場所によってフォーマットを変えることができるため、競争は一つの代替品に限定されません。ノンアルコールビールは、低カロリービールを支持していたかもしれない健康志向の機会において特に関連性が高まっています。これにより、ライトビール市場は節度を求めながらもアルコール飲料を好む消費者を維持することに依存しています。複数の関連フォーマットを提供するブランドは、変化する機会を通じてより多くの消費者支出を維持できます。
アルコールの製造、流通、プロモーションを規制する厳格な規制
規制の違いは、複数の市場で販売する産者にとって不均等なコストを生み出す可能性があります。ラトビアの改正アルコール飲料流通法は2025年8月1日に施行され、価格および割引広告を制限し、オンラインアルコール配送に最低6時間の遅延を義務付けました。これらのルールは、新興ブランドが使用するデジタルおよびプロモーション手法を制限する可能性があります。タイの2025年アルコール飲料規制法の改正も、重要なASEANビール市場におけるマーケティングおよび広告規制を強化しました[2]。ナイジェリアの2025年ビール規制は広告における健康上の主張を禁止しており、醸造会社が製品の信頼性を伝える方法を制限しています。これらの措置は、カロリー主導およびデジタルファーストのマーケティング戦略への依存をより困難にする可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
ラガーの安定性がクラフトエール需要の高まりを覆い隠すラガーは2026年のライトビール市場シェアの42.36%を占め、消費者の親しみやすさと長年にわたるブランドインフラに支えられています。その主導的な地位は、日常的な小売および店内飲酒機会に対応する生産者に安定した基盤を提供します。このセグメントは、節度志向の選択の中で消費者に認識可能な味わいプロファイルを提供するため、引き続き重要です。生産者は確立されたラガーブランドを活用して、より明確なカロリー、炭水化物、パッケージフォーマットの提案を導入できます。このカテゴリーの規模はまた、食料品、専門店、ホスピタリティ、デジタルチャネルにわたる幅広い流通を支えています。
エールは2032年にかけてCAGR 6.53%で成長すると予測されており、最も成長の速い製品タイプとなっています。セッションエールおよびペールエールのフォーマットは、カテゴリーを支える低カロリーの提案を維持しながら、より豊かなフレーバーの複雑さを提供でます。ブルワーズ・アソシエーションは、2025年の米国クラフト量においてゴールデンエールが1.60%成長したと報告しました[3]。このパフォーマンスは、クラフト消費者の間でセッショナブルなビールスタイルへの継続的な関心を示しています。エールは、主流のライトラガーよりもプレミアムな製品体験の余地を生み出すことができます。また、最大手企業の流通規模に匹敵することなく、小規模醸造会社が明確に差別化するための手段を提供できます。この機会は、通常ラガーを選ぶ消費者にとって味わいの提案をわかりやすく保つことにかかっています。ライトビール市場では、エールがラガーの大きな日常的役割を置き換えるのではなく、選択的なプレミアム機会を通じて成長する可能性があります。したがって、製品開発はフレーバー、カロリーポジショニング、期待される飲酒機会の間の密接な関係を維持する必要があります。

フレーバー別:
健康ポジショニングがレギュラーを超えてミックスを再形成レギュラーフレーバーは2026年のカテゴリー価値の38.52%を占め、レガシーブランドへの忠誠心と頻繁な補充購買を反映しています。このセグメントは、多くの消費者がより軽い製品から親しみのあるビールフレーバーを引き続き求めているため、中心的な存在であり続けています。レギュラー製品はまた、確立された棚の配置と主流ビールブランドとの明確な関係から恩恵を受けています。消費者が利便性と一貫性を重視する日常的な小売購買において、そのポジションは引き続き堅調に推移する可能性が高いです。同時に、レギュラーフレーバーは、フルーツ主導の爽快感を約束する代替品を試す消費者からの緩やかな圧力に直面しています。コアバイヤーが依然としてセグメントを支えているため、従来のプロファイルを放棄する必要はありません。醸造会社は、一方を他方の代替品として提示するのではなく、親しみのある味わいと追加フレーバーの明確な差別化を活用できます。
シトラスフレーバーのライトビールは2032年にかけてCAGR 6.78%で成長すると予測されており、フレーバーセグメントの中で最も速いペースです。トレッグスは2025年4月に、サンシャイン・ソルト+ライム・ラガーを限定夏季リリースから年1回シリーズに移行しました。この行動は、醸造会社が単一の季節的な発売を超えてシトラス製品を維持できることを示しています。シトラスフレーバーは親しみやすく、温暖な気候、アウトドア、社交的な機会に適しているため、試飲を促進できます。マンゴ、ベリー、トロピカルプロファイルを含むフルーツフレーバー製品も、以前はハードセルツァーと関連していた機会に対応しています。重要な問題は、フレーバーがビールの提案を支えるかどうか、あるいは製品を他のフレーバーアルコール飲料と区別できなくするかどうかです。生産者は限定リリースを使用して、より広い流通にコミットする前に需要をテストできます。
包装別:
缶がリードするがボトルがプレミアムの地位を獲得缶は2026年のライトビール市場規模の52.37%を占め、最大の包装フォーマットとなっています。その優位性は、携帯性、サプライチェーンの効率性、インフォーマルおよびアウトドアの機会との明確な適合性を反映しています。缶はまた、マルチパックを提供し、利便性主導の買い物機会に対応したいブランドにとっても有用です。その軽量性は、小売および配送チャネルを通じた取り扱いを改善できます。モルソン・クアーズは2025年末までに、北米ブランド全体でプラスチック製シックスパックリングをリサイクル可能な代替品に置き換える8,500万米ドルのプログムを完了しました。この投資は、ブランドおよび環境ポジショニングにおける包装選択の役割を強化しています。
ボトルは2032年にかけてCAGR 7.01%で成長すると予測されており、最も成長の速いパッケージタイプとなっています。プレミアム輸入スタイルおよびクラフトライトビールがこの成長を支えており、ボトルはより独自の製品プレゼンテーションを強化できます。ヴェラリア・フランスは2025年1月にロングネック・エコバ185gボトルを発売しました。同社は、このボトルが前モデルより16%軽量で、100万本あたり12トンのCO₂を削減すると述べました。この開発は、ガラスサプライヤーが缶との環境面のギャップを縮めようとしていることを示しています。ボトルは、基礎となる液体を変えることなく、プレミアム品質を示す目に見える方法を醸造会社に提供できます。ドラフトおよびケグフォーマットは店内消費に結びついたままですが、その規模は家庭内購入へのより広いシフトによって制約されています。
注記: 個別セグメントのシェアはレポー購入後にご確認いただけます
流通チャネル別:
専門小売がプレミアムライトビールアクセスの基盤専門店は2026年のカテゴリー価値の42.41%を占め、飲料カテゴリーとしては異例に大きなシェアです。その重要性は、プレミアム、クラフト、輸入製品に対する厳選された環境の役割を反映しています。これらの店舗は、新しいライトビールの品種が際立つのを助けるアドバイス、製品発見、品揃えを提供できます。消費者が独自のフレーバーや輸入品の提案を認識する場合、専門小売業者はより高い棚価格を支えることもできます。このチャネルは、プレミアムポジショニングが価値の主要な源泉である場合に特に関連性が高いです。小規模ブランドに、即座の大規模食料品流通を必要とせずに認知度を高める道を提供します。同時に、門店はオンラインの品揃えが改善するにつれて、品揃えの独自性を維持する必要があります。
オンライン小売は2032年にかけてCAGR 6.42%で成長すると予測されており、流通チャネルの中で最も速い成長率です。デジタル注文は特定の品揃えをサポートし、消費者が特定のフレーバー、パッケージフォーマット、ブランドを見つけるのを助けます。AB InBevは、2025年にBEESプラットフォームを通じてデジタル注文で世界販売量の70%以上が処理されたと報告しました。この規模は、注文管理と小売業者エンゲージメントにおいて同社に実質的な能力を与えています。スーパーマーケットおよびハイパーマーケットは頻繁な補充購買を引き続き獲得しますが、そのプロモーションアプローチはブランド価格に圧力をかける可能性があります。コンビニエンスストアおよびホスピタリティアカウントは、衝動的および機会主導の需要において引き続き重要な役割を果たします。アウトロー・ライトビールは2025年にクローガー、ウォルマート、コストコ、ホールフーズ、トータルワイン、サークルK、バッキーズへの配置を発表し、新興ブランドが複数のチャネルを同時に追求できることを示しました。
地域分析
北米ライトビール市場
北米は2026年のライトビール市場シェアの42.41%を占め、成熟したビール消費と十分に発展したプレミアムライトビールの提供によって支えられている。同地域は強いブランド認知度、広範な小売アクセス、および確立されたオンプレミスチャネルを有している。プレミアムプラスライトは2025年上半期にオンプレミスのドルシェアで41.60%を確保し、前年比0.50パーセントポイント上昇した。このポジションは、安定したビール全体の環境の中でプレミアムライトフォーマットの役割を支えている。多くの購買者が日常的なアルコール消費を見直しているため、消費者の健康への懸念が依然として需要を制限する可能性がある。そのため同地域は、大きな既存基盤と節度を重視した信頼性の高いイノベーションへのニーズを兼ね備えている。
欧州ライトビール市場
欧州は近い将来の数量条件がより制約されているものの、プレミアムおよびセッション志向のフォーマットには発展の余地が残っている。Brewers of Europeは、EU のビール生産量が2019年の3億6,700万ヘクトリットルから2024年には3億4,500万ヘクトリットルに減少したと報告した。この背景は、醸造業者にとって価値、製品ミックス、および高品質な機会の重要性を高めている。ドイツはEUのビール生産量の22%以上を占めるため、引き続き重要な位置を占めている。Carlsberg と Heineken は、より広い地域のペースを上回る成長が見込まれる中央・東欧においてプレミアムおよびセッションフォーマットへの投資を行っている。市場機会は、全体的な消費が圧力下にある中で品質と関連性を維持することにかかっている。
アジア太平洋、南米、中東・アフリカのライトビール市場
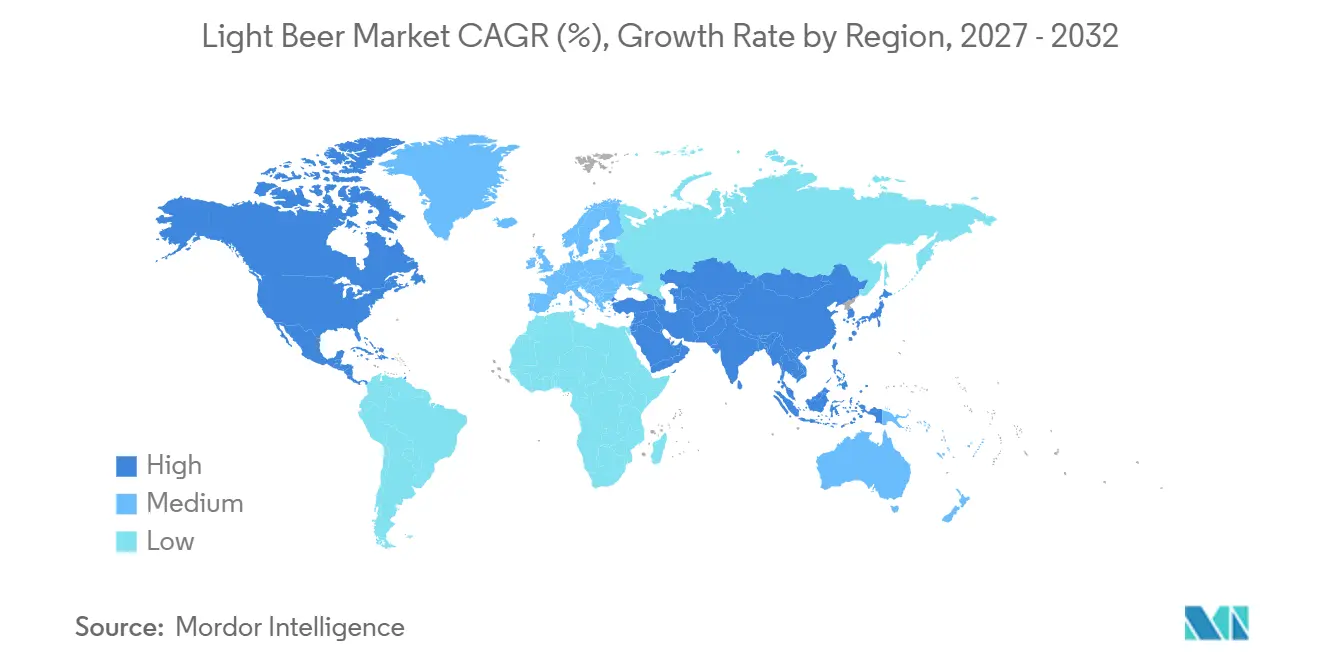
アジア太平洋地域は2032年までCAGR 6.57%で成長すると予測されており、ライトビール市場において最も成長の速い地域となっている。都市部の所得増加、拡大する中間層、およびウェルネス意識の高まりが、プレミアムライト製品への需要を支えている。Heineken は2025年上半期にインドでのプレミアムライトビールポートフォリオが二桁の収益成長を記録したと報告し、Kingfisher Ultra と Heineken Silver がその牽引役となった。Carlsberg は2025年第1四半期にインド市場シェア23%を報告した。南米もまた成長の機会を提供しており、ライトおよびノンアルコールビールセグメントは2025年に10.40%拡大し、ブラジルの生産規模とメキシコの輸出モメンタムによって支えられている。中東・アフリカは依然として規模が小さいものの、南アフリカの Castle Lite はプレミアムライトビールセグメントで確立されたポジションを有している。
競合環境
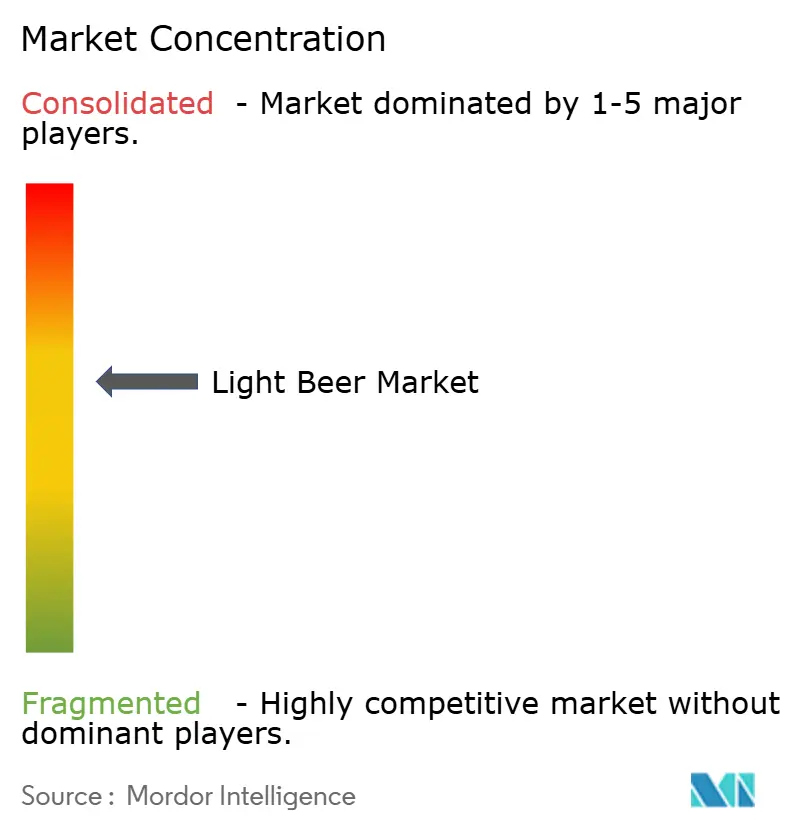
ライトビール市場は中程度に集中しており、AB InBev、モルソン・クアーズ、ハイネケン、カールスバーグを中心に中程度の統合が見られます。これらの醸造会は確立されたブランド、生産リソース、ディストリビューターとの関係、幅広い小売アクセスを持っています。その規模は、包装、デジタル運営、製品開発への投資を維持しながら、カテゴリーの変化を管理するのに役立ちます。地域の生産者と独立した新興企業は、独自のフレーバーと集中した地域流通を通じて競争しています。消費者の嗜好が国、チャネル、飲酒機会にわたって分散しているため、市場は単一の企業によって定義されていません。この構造は、明確な差別化を提供できる小規模ブランドに余地を生み出します。また、大手企業が従来のブランド認知のみに依存するのではなく、引き続き関連性を守る必要があることを意味します。
AB InBevはデジタルインフラをチャネル管理における戦略的優位性として活用しています。同社は2025年第3四半期にBEES B2Bの総商品取引額が13.30 ビリオン 米ドルに達し、BEESマーケットプレイスにおけるサードパーティ製品の総商品取引額は9億3,500万米ドルに達したと報告しました。このアプローチは、注文、プロモーション、地域の品揃えニーズに対する可性を向上させることができます。この戦略はまた、低アルコール・ノンアルコールビールを成長分野として特定し、年間4億〜5億ユーロの総コスト削減を見込んでいます。これらの行動は、大手企業がポートフォリオの優先事項を運営効率とデジタル能力と結びつける方法を示しています。このような投資は、小規模企業が一貫して対抗することが難しい優位性を生み出す可能性があります。
モルソン・クアーズは2025年末までに、北米ブランド全体でプラスチック製シックスパックリングをリサイクル可能な代替品に置き換えるために8,500万米ドルを投資しました。この動きは、包装投資が主要なライトビールブランドのポジショニングをどのように支えるかを示しています。カールスバーグのインドでの存在感は、成長するビール環境における集中した地域実行の価値も示しています。小規模企業は、シトラスフレーバー、地域の嗜好、専門小売業者、許可されている場合の消費者への直接コミュニケーションに集中することで競争できます。ホワイトスペースは、アジア太平洋のプレミアムライトビールとラテンアメリカ全体のフレーバーライトビールで最も顕著です。現在のブランド供給よりも需要が急速に拡大している場所で機会が最も強くなっています。
ライトビール産業のリーダー企業
-
Anheuser-Busch InBev SA/NV
-
Molson Coors Beverage Company
-
Heineken N.V.
-
Carlsberg A/S
-
Constellation Brands, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
ライトビール市場 このレポートでカバーされる企業
- Anheuser-Busch InBev SA/NV
- Heineken N.V.
- Molson Coors Beverage Company
- Carlsberg A/S
- Asahi Group Holdings, Ltd.
- Constellation Brands, Inc.
- China Resources Beer (Holdings) Company Limited
- Kirin Holdings Company, Limited
- Diageo plc
- Tsingtao Brewery Co., Ltd.
- Beijing Yanjing Beer Group Corporation
- United Breweries Limited
- Grupo Modelo
- The Boston Beer Company, Inc.
- Pabst Brewing Company, LLC
- New Belgium Brewing Company, LLC
- Sierra Nevada Brewing Co.
- Royal Unibrew A/S
- San Miguel Brewery Inc.
- BrewDog plc
最近の産業開発事情 ライトビール市場
- 2026年3月:ティルレイ・ブランズ社は、パブ・ビールブランドの下でパブ・ライトの発売を発表しました。新しいアメリカンスタイルのライトラガーは99カロリー、アルコール度数(ABV)4%を含んでいます。100%モルトで醸造され、砂糖、コーン、米、充填材料を使用せずに製造されています。
- 2025年4月:パブスト・ブリューイング・カンパニーは、米国全土で流通する新しいライトラガー、パブスト・ライトを発売しました。製品は12オンスサービングあたり96カロリー、炭水化物3.5グラム、ABV 4.2%を含んでいます。エル・ドラード・ホップを含むプレミアムホップと穀物を使用して醸造され、すっきりとした爽やかな味わいを提供します。
- 2025年3月:アウトロー・ライトビールは、カントリーミュージックアーティストのコー・ウェッツェルとの投資パートナーシプを発表しました。このコラボレーションは、マーケティング活動をカントリーミュージック文化とファンエンゲージメントと結びつけることで、米国全体でのブランド成長を支援することを目的としています。
世界のライトビール市場レポートの範囲
ライトビール市場レポートは、製品タイプ、フレーバー、包装、流通チャネル、地域によってセグメント化されています。製品タイプ別では、市場はラガー、エール、その他のビールにセグメント化されています。フレーバー別では、市場はレギュラー、シトラスフレーバー、フルーツフレーバー、その他のフレーバーに分類されています。包装別では、市場はボトル、缶、ドラフト/ケグに分割されています。流通チャネル別では、市場はスーパーマーケット/ハイパーマーケット、専門店、オンライン小売チャネル、その他の流通チャネルにセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、南米、中東・アフリカにセグメント化されています。市場規模の算定は、上記のすてのセグメントについて米ドルの金額ベースで行われています。
セグメンテーション概要
| ラガー |
| エール |
| その他のビール |
| レギュラー |
| シトラスフレーバー |
| フルーツフレーバー |
| その他のフレーバー |
| ボトル |
| 缶 |
| ドラフト/ケグ |
| スーパーマーケット/ハイパーマーケット |
| 専門店 |
| オンライン小売チャネル |
| その他の流通チャネル |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米のその他 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| オランダ | |
| スウェーデン | |
| ポーランド | |
| ベルギー | |
| 欧州のその他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| ベトナム | |
| インドネシア | |
| アジア太平洋のその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| ペルー | |
| コロンビア | |
| 南米のその他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジラビア | |
| 南アフリカ | |
| ナイジェリア | |
| 中東・アフリカのその他 |
| 製品タイプ | ラガー | |
| エール | ||
| その他のビール | ||
| フレーバー | レギュラー | |
| シトラスフレーバー | ||
| フルーツフレーバー | ||
| その他のフレーバー | ||
| 包装 | ボトル | |
| 缶 | ||
| ドラフト/ケグ | ||
| 流通チャネル | スーパーマーケット/ハイパーマーケット | |
| 専門店 | ||
| オンライン小売チャネル | ||
| その他の流通チャネル | ||
| 地域 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米のその他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| オランダ | ||
| スウェーデン | ||
| ポーランド | ||
| ベルギー | ||
| 欧州のその他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| ベトナム | ||
| インドネシア | ||
| アジア太平洋のその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| ペルー | ||
| コロンビア | ||
| 南米のその他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジラビア | ||
| 南アフリカ | ||
| ナイジェリア | ||
| 中東・アフリカのその他 | ||
レポートで回答される主要な質問
2032年までのライトビールカテゴリーの予測値は?
ライトビールカテゴリーは2032年までに26.79 ビリオン 米ドルに達すると予測されており、2027年からCAGR 5.47%で成長します。
ライトビールで最も成長の速い製品タイプは?
エールは最も成長の速い製品タイプであり、2032年にかけてCAGR 6.53%が予測されています。
最も強い成長が予測されるフレーバーは?
シトラスフレーバーのライトビールは最も高い成長率を持ち、2032年にかけてCAGR 6.78%が予測されています。
缶がライトビールブランドにとって引き続き重要な理由は?
缶は2026年の価値の52.37%を占め、携帯性、マルチパック、小売効率性、インフォーマルな飲酒機会に適しています。