
Tamanho e Participação do Mercado de Síndrome de Leigh
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 8.28 Bilhões de dólares |
| Tamanho do Mercado (2031) | 11.68 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 7.12 % |
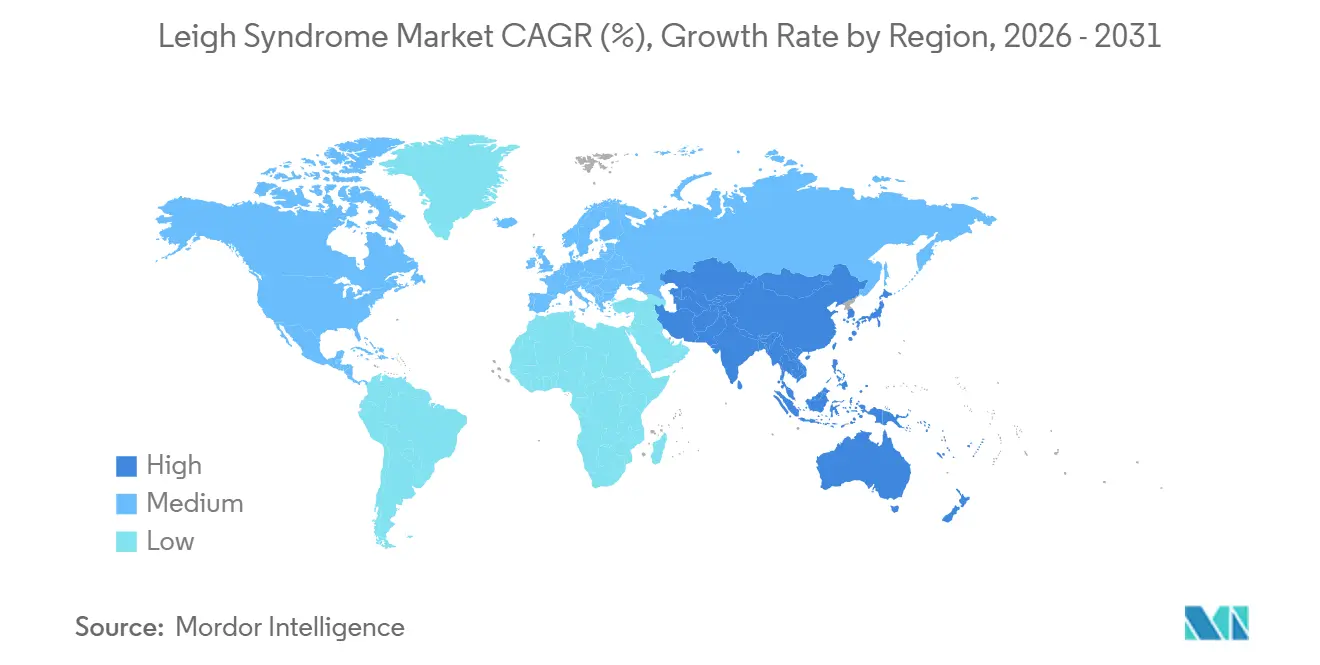
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
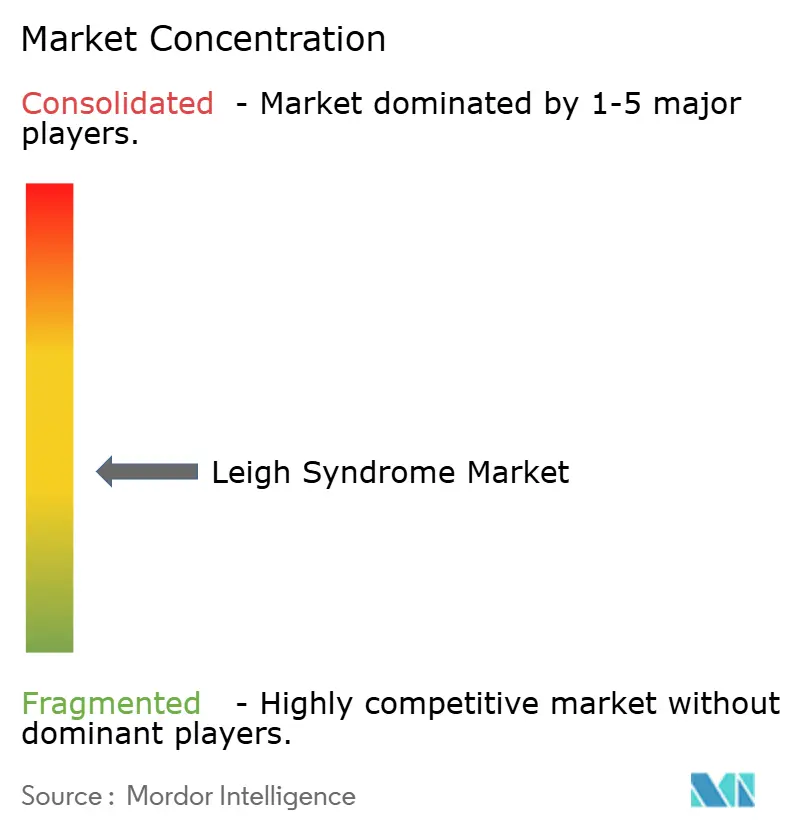
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Síndrome de Leigh por Mordor Intelligence
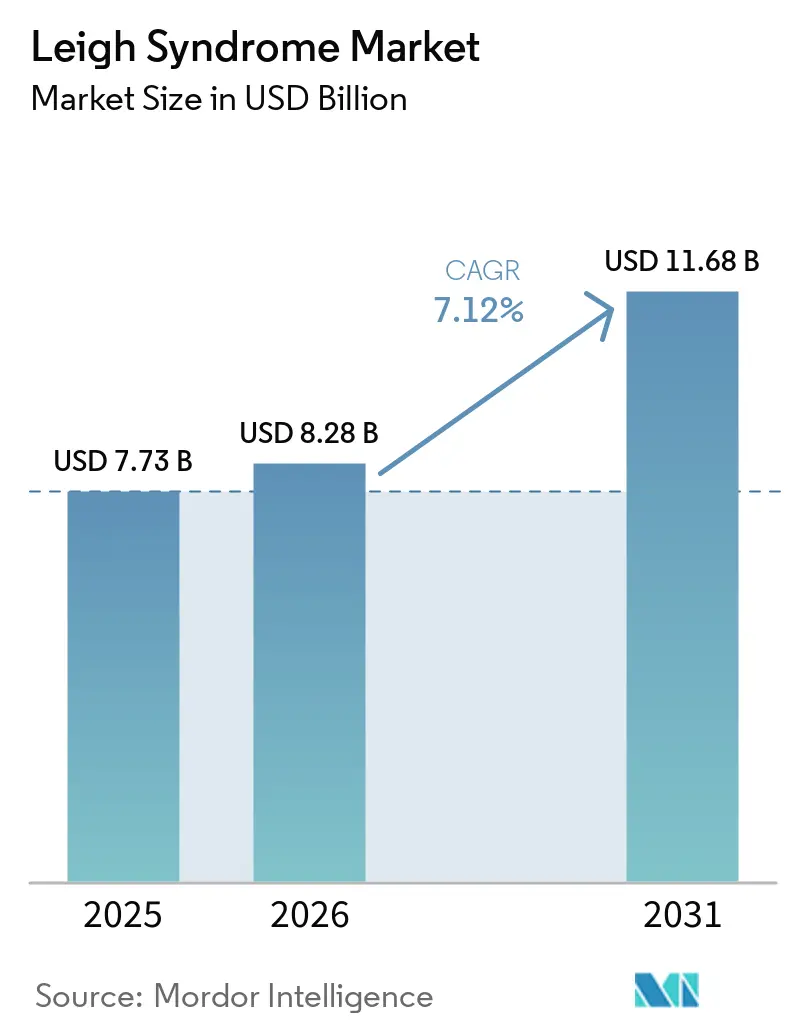
O tamanho do Mercado de Síndrome de Leigh está projetado em 7,73 bilhões de USD em 2025, 8,28 bilhões de USD em 2026, e deve atingir 11,68 bilhões de USD até 2031, crescendo a um CAGR de 7,12% de 2026 a 2031.
A base de tratamento atual permanece centrada em cuidados de suporte, medicamentos off-label e regimes de cofatores, pois nenhuma terapia modificadora da doença aprovada pela FDA está disponível para a síndrome de Leigh. O sequenciamento expandido de exoma completo e genoma completo está trazendo pacientes com confirmação genética para o cuidado mais cedo e está tornando o recrutamento para ensaios mais prático. Os desenvolvedores estão utilizando designações regulatórias, centros de tratamento especializados e registros de pacientes para reduzir a incerteza em populações de pacientes pequenas e diversas. O mercado de síndrome de Leigh também apresenta espaço para abordagens de plataforma que abordam a disfunção mitocondrial compartilhada em vários subtipos genéticos, em vez de uma única mutação isolada. Essa combinação torna o acesso ao diagnóstico genético e ao cuidado especializado importante para o ritmo de desenvolvimento do mercado de síndrome de Leigh.
Principais Conclusões do Relatório
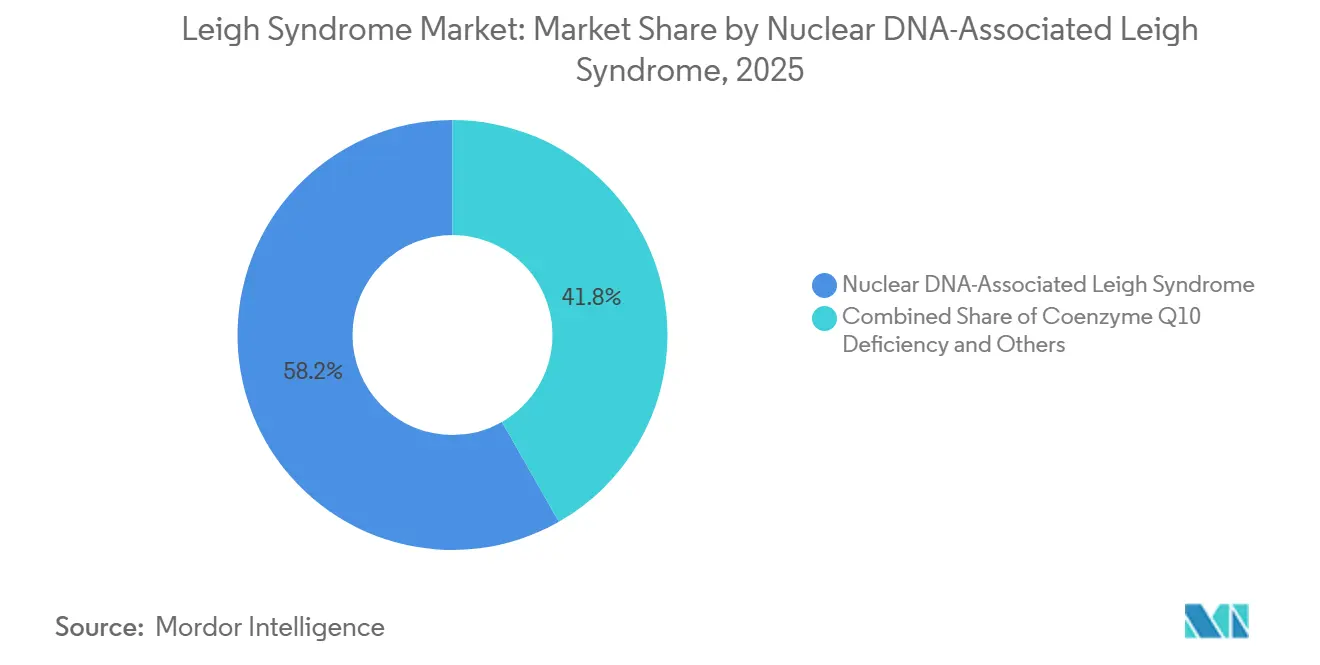
- Por etiologia genética, a Síndrome de Leigh Associada ao DNA Nuclear deteve 58,24% da participação do mercado de síndrome de Leigh em 2025, enquanto a Deficiência de Coenzima Q10 tem previsão de crescer a um CAGR de 11,42% até 2031.
- Por tipo de tratamento, a Terapia de Suporte e Sintomática representou 46,37% do tamanho do mercado de síndrome de Leigh em 2025, enquanto as Terapias Baseadas em Gene e RNA têm projeção de crescer a um CAGR de 24,86% até 2031.
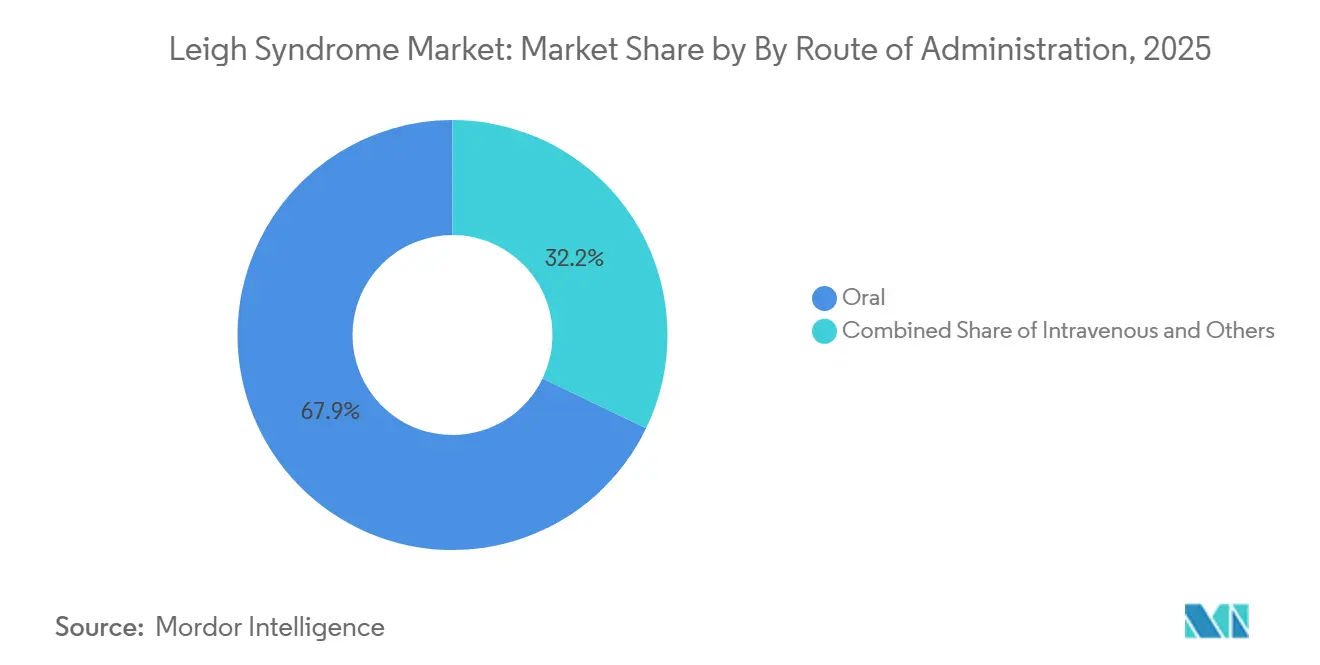
- Por via de administração, a administração oral deteve 67,85% em 2025, enquanto a administração intracerebroventricular tem previsão de expandir a um CAGR de 22,15% até 2031.
- Por ambiente de cuidado, os Hospitais Terciários representaram 42,91% da participação do mercado de síndrome de Leigh em 2025, enquanto os Centros de Excelência em Doenças Mitocondriais têm projeção de crescer a um CAGR de 18,74% até 2031.
- Por geografia, a América do Norte deteve 41,28% em 2025, enquanto a Ásia-Pacífico tem previsão de expandir a um CAGR de 15,38% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Síndrome de Leigh
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento dos Testes Genéticos e Diagnóstico Mais Precoce | +1.20% | Global, com ganhos iniciais na América do Norte e Europa Ocidental | Curto prazo (≤ 2 anos) |
| Expansão do Financiamento para Pesquisa de Doenças Mitocondriais Raras | +0.90% | América do Norte e UE | Médio prazo (2-4 anos) |
| Avanços em Terapias Mitocondriais Direcionadas e Gênicas | +1.50% | América do Norte, UE e Japão | Longo prazo (≥ 4 anos) |
| Crescimento de Registros de Pacientes e Coortes Prontas para Ensaios | +0.70% | Global, concentrado na América do Norte e Europa | Médio prazo (2-4 anos) |
| Aumento do Reconhecimento Clínico da Síndrome de Leigh | +0.60% | Global, pronunciado na Ásia-Pacífico e no Oriente Médio e África | Curto prazo (≤ 2 anos) |
| Reposicionamento de Medicamentos Específicos por Mutação e Triagem de Precisão | +0.80% | América do Norte e UE | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento dos Testes Genéticos e Diagnóstico Mais Precoce
Os testes genéticos mais precoces são um fator central de curto prazo para o mercado de síndrome de Leigh, pois alteram o momento em que os pacientes podem ingressar no cuidado especializado. O Registro de Testes Genéticos do NCBI listou 271 testes baseados em sequenciamento para o espectro da síndrome de Leigh provenientes de 32 laboratórios em todo o mundo em julho de 2025. O Registro Global de Pacientes relatou que incluía mais de 400 participantes em 48 países, demonstrando a amplitude do esforço de identificação de pacientes. A confirmação mais precoce permite que os patrocinadores identifiquem pessoas com mutações definidas antes do início do recrutamento para ensaios. A Thiogenesis estruturou seu recrutamento para a Fase 2a em torno de subtipos genéticos confirmados, o que demonstra o valor prático desses grupos de pacientes. O NAMDC, apoiado pela Rede de Pesquisa Clínica de Doenças Raras do NIH, fornece uma estrutura nacional que conecta diagnóstico, cuidado especializado e participação em pesquisas. Mais casos confirmados também podem tornar as necessidades clínicas do mercado de síndrome de Leigh mais claras para os centros de tratamento e patrocinadores de programas.
Avanços em Terapias Mitocondriais Direcionadas e Gênicas
As terapias mitocondriais direcionadas e gênicas estão transformando as perspectivas de desenvolvimento para o mercado de síndrome de Leigh. Um estudo publicado na Nature Biotechnology em 2026 corrigiu variantes mitocondriais associadas à doença em zigotos de ratos com editores de base modificados e relatou uma restauração média de 53,00% dos alelos do tipo selvagem [1]Chen, L. et al. "Um modelo de doença mitocondrial é gerado e corrigido usando editores de base modificados em zigotos de ratos." Nature Biotechnology 44, 382–386, 2026. https://doi.org/10.1038/s41587-025-02684-y. Um estudo publicado na Brain em 2025 constatou que a entrega de AAV9 assistida por ultrassom focalizado atravessou a barreira hematoencefálica e melhorou a sobrevivência, a função cardíaca e a função cerebral em camundongos knockout Ndufs4. Esses achados abordam uma importante barreira de entrega para terapias destinadas a alcançar o sistema nervoso central. O programa TSHA-104 da Taysha ilustra a abordagem específica por mutação para a síndrome de Leigh associada ao SURF1 e recebeu as designações de Doença Pediátrica Rara e Medicamento Órfão. Um design refinado de vetor AAV9 relatado em 2025 manteve a eficácia em modelos de ratos enquanto reduzia a citotoxicidade, o que pode fortalecer o planejamento de segurança antes de uma futura reapresentação.
Crescimento de Registros de Pacientes e Coortes Prontas para Ensaios
Os registros de pacientes conectam o diagnóstico genético ao planejamento de ensaios no mercado de síndrome de Leigh. O Registro Virtual PMD do MSeqDR ultrapassou 9.000 casos de doença mitocondrial primária desidentificados em novembro de 2024, incluindo 2.000 casos de síndrome de Leigh identificados por meio de mineração de literatura e curadoria especializada. O Consórcio Internacional de Síndrome de Leigh está acompanhando ativamente pelo menos 150 pacientes com confirmação genética por meio de seu estudo de história natural. Esses registros oferecem aos patrocinadores uma visão mais clara do histórico do paciente, genótipo e elegibilidade potencial antes da abertura de um estudo. A Fundação Cure Mito mapeou os campos de dados do registro para os padrões de dados clínicos CDASH em 2024, melhorando a compatibilidade com os requisitos de submissão regulatória. Conjuntos de dados de registros padronizados também podem apoiar grupos de controle externos para estudos de doenças raras com um único braço, reduzindo o número de participantes necessários para um estudo pivotal.
Expansão do Financiamento para Pesquisa de Doenças Mitocondriais Raras
O financiamento para pesquisa apoia a descoberta e a infraestrutura clínica necessárias para o mercado de síndrome de Leigh. A Universidade do Arkansas recebeu 3,10 milhões de USD do NIH em 2024 para um estudo de 5 anos sobre síndromes de distúrbios mitocondriais pediátricos em modelos de tecido neuronal, cardíaco e renal. A Khondrion garantiu até 5,00 milhões de EUR (5,48 milhões de USD) em financiamento de Crédito de Inovação do governo holandês em 2025 para apoiar o programa de Fase 3 KHENERFIN. A combinação de financiamento une apoio público nas fases iniciais com capital privado após o surgimento de evidências de prova de conceito. A Rede de Pesquisa Clínica de Doenças Raras do NIH contou com 26,00 milhões de USD em subsídios no ano fiscal de 2025, incluindo apoio ao NAMDC. A capacidade de pesquisa sustentada pode dar a desenvolvedores menores acesso a centros clínicos e redes de pacientes que, de outra forma, seriam difíceis de construir de forma independente.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Heterogeneidade Genética e Fenotípica | -1.20% | Global | Longo prazo (≥ 4 anos) |
| Alto Custo do Desenvolvimento de Medicamentos para Doenças Raras | -0.90% | Global, com maior ônus nos mercados emergentes | Longo prazo (≥ 4 anos) |
| Diagnóstico Tardio e Acesso Limitado a Especialistas | -0.60% | Ásia-Pacífico, Oriente Médio e África, e América do Sul | Médio prazo (2-4 anos) |
| Incentivos Comerciais Fracos para Subgrupos Ultrarraros | -0.80% | Global | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Heterogeneidade Genética e Fenotípica
A heterogeneidade genética e fenotípica limita a escala disponível para qualquer programa individual no mercado de síndrome de Leigh. A síndrome de Leigh pode surgir de mais de 100 genes nos genomas mitocondrial e nuclear. A mesma variante MT-ATP6 m.9176T>C pode produzir síndrome de Leigh grave ou o fenótipo NARP mais brando, dependendo da carga de heteroplasmia. Um programa focado na doença relacionada ao SURF1 pode alcançar apenas 10,00% a 15,00% dos pacientes, enquanto os programas MT-ATP6 atendem a um grupo separado. O ensaio SIMPATHIC é restrito à doença relacionada ao MT-ATP6 e demonstra como a seleção genética restringe cada população de estudo. Essa divisão complica o recrutamento para ensaios e reduz o conjunto de receitas associado a uma aprovação específica por mutação.
Alto Custo do Desenvolvimento de Medicamentos para Doenças Raras
Os custos de desenvolvimento para doenças raras impõem uma restrição material ao mercado de síndrome de Leigh. Um estudo de Fase 2 pode recrutar apenas 15 a 28 pessoas, mas ainda assim requer produção em conformidade com as boas práticas de fabricação, monitoramento de segurança e relatórios regulatórios. O estudo piloto de Sirolimus recrutou 15 pacientes pediátricos, enquanto o estudo PMD-OPTION da OMEICOS recrutou 28 pacientes com doença mitocondrial primária. A OMEICOS relatou resultados positivos de Fase 2 para o OMT-28 em janeiro de 2026 e está preparando um estudo pivotal em centros europeus e norte-americanos. A empresa também relatou uma reunião positiva de Fim de Fase 2 com a FDA e a necessidade de avançar o OMT-28 para a Fase 3. Essas condições favorecem desenvolvedores com capacidades especializadas em doenças raras, apoio governamental ou parceiros capazes de financiar o desenvolvimento pivotal.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Etiologia Genética: Variantes Nucleares Ancoram o Volume do Mercado, Subtipo CoQ10 Lidera o Crescimento
A Síndrome de Leigh Associada ao DNA Nuclear representou 58,24% do tamanho do mercado de síndrome de Leigh por etiologia genética em 2025. As variantes nucleares, incluindo SURF1, NDUFAF6 e PDHA1, são prevalentes nos casos confirmados e possuem alvos moleculares mais claros. O Registro Global de Pacientes constatou que 64,00% dos participantes inscritos apresentavam mutações no DNA nuclear. O SURF1 representou 72,00% da coorte de mutações no DNA nuclear nesse registro. A Síndrome de Leigh Associada ao DNA Mitocondrial é a segunda maior categoria e está associada principalmente às variantes dos subunidades MT-ATP6 e MT-ND.
A Deficiência de Coenzima Q10 tem previsão de crescer a um CAGR de 11,42% até 2031. O sequenciamento aprimorado pode identificar mutações na via de biossíntese com maior precisão. A suplementação de CoQ10 e análogos de próxima geração fornecem uma via clinicamente tratável para esse subtipo. Um estudo registrado de reposicionamento de medicamentos está usando modelos neuronais derivados de iPSC para rastrear compostos aprovados pela FDA e pela EMA em subtipos associados ao DNA nuclear e mitocondrial. A Deficiência de PDH permanece um grupo definido, porém subatendido, que requer manejo metabólico, dietas cetogênicas e suplementação de tiamina.


Por Tipo de Tratamento: Regimes de Suporte Ancoram os Gastos, Terapias Gênicas e de RNA Reformulam a Previsão
A Terapia de Suporte e Sintomática representou 46,37% do mercado de síndrome de Leigh em 2025. Essa categoria reflete o uso contínuo de cuidados intensivos, ventilação mecânica, manejo de convulsões e suporte nutricional. Esses serviços permanecem essenciais porque terapias modificadoras da doença aprovadas não estão disponíveis. A suplementação de vitaminas e cofatores e a terapia antioxidante formam o segundo maior bloco de gastos atual. Riboflavina, CoQ10, tiamina e ácido alfa-lipóico têm sido utilizados há muito tempo no manejo clínico.
As Terapias Baseadas em Gene e RNA têm previsão de crescer a um CAGR de 24,86% até 2031. Programas de entrega por AAV9, edição de base mitocondrial e ferramentas de correção mitoTALEN sustentam essa previsão. O design aprimorado de vetores visa preservar a eficácia enquanto reduz a citotoxicidade em modelos pré-clínicos. A Substituição Mitocondrial e as Terapias Avançadas permanecem em estágio inicial de desenvolvimento comercial. Seu progresso clínico dependerá de evidências de segurança adequadas e da capacidade de administrar o tratamento dentro de serviços pediátricos especializados.
Por Via de Administração: Dominância Oral Persiste, Vias Direcionadas ao SNC Escalam na Maior Velocidade
A administração oral deteve 67,85% em 2025. A suplementação de cofatores e as terapias crônicas com pequenas moléculas sustentam a posição de liderança dos produtos orais. A Thiogenesis desenvolveu o TTI-0102 como um pró-fármaco oral para exposição sustentada à cisteamina. A OMEICOS utiliza uma dose oral única diária de 24,00 mg para o OMT-28. O sirolimus enteral administrado duas vezes ao dia por sonda de gastrostomia reflete as necessidades práticas de pacientes pediátricos hospitalizados. Essa via também atende à necessidade contínua de cuidados regulares fora do manejo de crises em regime de internação.[2]OMEICOS Therapeutics, "OMEICOS Therapeutics Anuncia Resultado Positivo do Estudo de Fase 2 Demonstrando o Potencial do OMT-28 em Doenças Mitocondriais Primárias," OMEICOS Therapeutics, omeicos.com
A administração intracerebroventricular tem previsão de crescer a um CAGR de 22,15% até 2031. Essa via está vinculada ao pipeline de terapia gênica e à necessidade de entregar o tratamento ao sistema nervoso central. O TSHA-104 utiliza entrega intratecal, enquanto o ultrassom focalizado poderia fornecer um método não invasivo para auxiliar a entrega de AAV9 através da barreira hematoencefálica. Procedimentos de dose única administrados em hospital exigirão capacidades cirúrgicas e monitoramento intensivo. A administração intravenosa continua a apoiar o manejo de crises metabólicas agudas em hospitais terciários, enquanto a administração subcutânea pode crescer se candidatos a anticorpos e reposição enzimática avançarem.
Por Ambiente de Cuidado: Hospitais Terciários Detêm a Maioria dos Gastos, Centros de Doenças Escalam Mais Rapidamente
Os Hospitais Terciários representaram 42,91% do mercado de síndrome de Leigh em 2025. Crises metabólicas recorrentes podem exigir cuidados intensivos, ventilação mecânica e coordenação entre múltiplos especialistas. Os Centros de Neurologia Pediátrica são o segundo maior ambiente porque os pacientes requerem monitoramento por ressonância magnética e avaliação do neurodesenvolvimento. As Clínicas Especializadas e Centros de Reabilitação apoiam os pacientes após episódios agudos. Eles fornecem fisioterapia, manejo nutricional e cuidados paliativos para necessidades contínuas.
Os Centros de Excelência em Doenças Mitocondriais têm previsão de expandir a um CAGR de 18,74% até 2031. Esses centros reúnem especialistas em metabolismo, conselheiros genéticos, neuroimagem e programas de ensaios ativos em um único ambiente de cuidado. Os centros membros do NAMDC atuam como centros de referência e de ensaios, concentrando pacientes com caracterização genética. O estudo de Fase 3 KHENERFIN utiliza centros especializados em países europeus para o recrutamento. Os Cuidados Domiciliares permanecem um ambiente menor que pode atender às famílias de pacientes com sobrevida mais longa, incluindo apresentações de início na idade adulta relatadas em coortes chinesas.
Análise Geográfica
A América do Norte deteve 41,28% do mercado de síndrome de Leigh em 2025. A região se beneficia de vias para doenças raras, centros especializados e redes de pesquisa estruturadas. O NAMDC apoia as conexões entre pacientes diagnosticados, centros de pesquisa clínica e serviços especializados por meio da Rede de Pesquisa Clínica de Doenças Raras do NIH. O Canadá apoia a atividade de desenvolvimento por meio da Thiogenesis, enquanto o México possui acesso a cuidados neurológicos especializados em estágio mais inicial. Essas características conferem ao mercado de síndrome de Leigh da América do Norte uma infraestrutura clínica mais estabelecida do que muitas outras regiões.
A Europa é a segunda maior presença regional no mercado de síndrome de Leigh. A Khondrion administrou a dose ao primeiro paciente no estudo pivotal de Fase 3 KHENERFIN em abril de 2026. A EMA concedeu designação de medicamento órfão ao sonlicromanol para defeitos hereditários de fosforilação oxidativa mitocondrial em julho de 2025. O Reino Unido, a França, a Itália e a Espanha adicionam capacidade de encaminhamento coordenado por meio de centros especializados em doenças mitocondriais e metabólicas raras.
A Ásia-Pacífico tem previsão de crescer a um CAGR de 15,38% até 2031. O Japão concluiu um ensaio de Fase 3 do SPP-004, que demonstrou estabilização ou melhora nos sintomas do sistema nervoso central em 50,00% dos pacientes inscritos.[3]PLOS ONE, "Um ensaio de retirada randomizado, duplo-cego, controlado por placebo de Fase III de cloridrato de ácido 5-aminolevulínico com citrato ferroso de sódio para eficácia e segurança em pacientes diagnosticados com síndrome de Leigh." 2025. https://journals.plos.org/plosone/article?id=10.1371%2Fjournal.pone.0332283 A China oferece uma oportunidade diagnóstica substancial, pois a síndrome de Leigh representou 28,00% dos casos pediátricos mitocondriais com confirmação genética em uma coorte multicêntrica de 2025. O mesmo estudo relatou uma mediana de início de 1,15 anos para subtipos de DNA nuclear e 5,42 anos para subtipos de DNA mitocondrial. A Índia, a Coreia do Sul e a Austrália estão desenvolvendo capacidade de pesquisa em doenças raras e redes de laboratórios de genômica.

Cenário Competitivo
O mercado de síndrome de Leigh permanece altamente fragmentado, sem nenhuma terapia modificadora da doença aprovada específica para a condição em 2026. A concorrência, portanto, baseia-se na posição no pipeline, na designação regulatória e no acesso a pacientes prontos para ensaios, em vez de liderança em receita. Khondrion, Thiogenesis Therapeutics, OMEICOS Therapeutics, Abliva e Minovia Therapeutics estão entre os desenvolvedores mais avançados em doença mitocondrial primária. A Khondrion está conduzindo o estudo de Fase 3 KHENERFIN do sonlicromanol KHONDRION. A Thiogenesis está avançando o TTI-0102 por meio de um estudo de Fase 2a em adultos e crianças com Espectro da Síndrome de Leigh.
As empresas se diferenciam pela amplitude de seu mecanismo, pela via de entrega e por seus ativos regulatórios. A OMEICOS anunciou resultados positivos de Fase 2 para o OMT-28 em janeiro de 2026 e começou a se preparar para um estudo pivotal de Fase 2b/3 na Europa e nos Estados Unidos. A Abliva publicou evidências pré-clínicas de 2026 de que o NV354 preveniu lesões no tronco cerebral e reduziu a perda neuronal em camundongos knockout Ndufs4. Essas ações demonstram diferentes abordagens para o avanço clínico, o progresso regulatório e o desenvolvimento de mecanismos.
A Deficiência de Coenzima Q10 e a Deficiência de PDH permanecem áreas abertas porque nenhuma empresa detém um IND específico para essas subpopulações da síndrome de Leigh. O reposicionamento de medicamentos baseado em plataformas neuronais derivadas de iPSC oferece uma via de entrada de menor custo para empresas que trabalham com compostos aprovados. Programas pré-clínicos de edição de base e mitoTALEN também podem criar futuras oportunidades de licenciamento de propriedade intelectual. O setor de síndrome de Leigh tem menos de 5 empresas com ativos em estágio clínico avançado em programas específicos por mutação. A atividade no pipeline está aumentando à medida que moduladores de OXPHOS de pequenas moléculas, terapia gênica e produtos reposicionados visam mecanismos de doença sobrepostos.
Líderes do Setor de Síndrome de Leigh
Thiogenesis Therapeutics, Inc.
PTC Therapeutics, Inc.
Abliva AB
Stealth BioTherapeutics Corp.
Taysha Gene Therapies, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Julho de 2026: Um estudo de Fase 2a parcialmente randomizado, controlado por placebo e de escalonamento sequencial de dose do TTI-0102 em adultos e crianças com Espectro da Síndrome de Leigh foi registrado pela Thiogenesis Therapeutics, recrutando 18 participantes em 3 coortes estratificadas por peso, com data de início do estudo em outubro de 2026.
- Abril de 2026: A Khondrion administrou a dose ao primeiro paciente no estudo pivotal de Fase 3 KHENERFIN do sonlicromanol na doença mitocondrial primária m.3243A G do DNA mitocondrial, marcando o ensaio terapêutico em andamento mais avançado para um composto modulador de OXPHOS com designação de medicamento órfão para síndrome de Leigh


Escopo do Relatório Global do Mercado de Síndrome de Leigh
De acordo com o escopo do relatório, a síndrome de Leigh é um distúrbio mitocondrial raro, progressivo e geneticamente heterogêneo, caracterizado por defeitos na produção de energia celular que levam à neurodegeneração, atraso no desenvolvimento, disfunção respiratória, distúrbios do movimento e comprometimento de múltiplos órgãos. A doença tipicamente se manifesta durante a infância ou início da infância, embora casos de início juvenil e adulto também tenham sido relatados. A síndrome de Leigh é causada principalmente por mutações no DNA nuclear (nDNA) ou no DNA mitocondrial (mtDNA), resultando em disfunção das vias de fosforilação oxidativa mitocondrial.
O mercado de síndrome de Leigh é segmentado por etiologia genética em síndrome de Leigh associada ao DNA nuclear (nDNA), síndrome de Leigh associada ao DNA mitocondrial (mtDNA), deficiência do complexo piruvato desidrogenase (PDH), deficiência de coenzima Q10 e outros subtipos genéticos; por tipo de tratamento, o mercado é segmentado em terapia de suporte e sintomática, suplementação de vitaminas e cofatores, terapia antioxidante, terapias baseadas em gene e RNA, substituição mitocondrial e terapias avançadas, e outros; por via de administração, o mercado é segmentado em administração oral, intravenosa, subcutânea, intracerebroventricular e enteral; por ambiente de cuidado, o mercado é segmentado em hospitais terciários, centros de neurologia pediátrica, centros de excelência em doenças mitocondriais, clínicas especializadas, centros de reabilitação e cuidados domiciliares; e por geografia em América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África, e América do Sul. O relatório de mercado também abrange os tamanhos de mercado estimados e as tendências para 17 países nas principais regiões globalmente. Para cada segmento, o tamanho do mercado e a previsão são fornecidos em termos de valor (USD).
| Síndrome de Leigh Associada ao DNA Nuclear (nDNA) |
| Síndrome de Leigh Associada ao DNA Mitocondrial (mtDNA) |
| Deficiência do Complexo Piruvato Desidrogenase (PDH) |
| Deficiência de Coenzima Q10 |
| Outros Subtipos Genéticos |
| Terapia de Suporte e Sintomática |
| Suplementação de Vitaminas e Cofatores |
| Terapia Antioxidante |
| Terapias Baseadas em Gene e RNA |
| Substituição Mitocondrial e Terapias Avançadas |
| Outros |
| Oral |
| Intravenosa |
| Subcutânea |
| Intracerebroventricular |
| Administração Enteral |
| Hospitais Terciários |
| Centros de Neurologia Pediátrica |
| Centros de Excelência em Doenças Mitocondriais |
| Clínicas Especializadas |
| Centros de Reabilitação |
| Cuidados Domiciliares |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | GCC |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Etiologia Genética | Síndrome de Leigh Associada ao DNA Nuclear (nDNA) | |
| Síndrome de Leigh Associada ao DNA Mitocondrial (mtDNA) | ||
| Deficiência do Complexo Piruvato Desidrogenase (PDH) | ||
| Deficiência de Coenzima Q10 | ||
| Outros Subtipos Genéticos | ||
| Por Tipo de Tratamento | Terapia de Suporte e Sintomática | |
| Suplementação de Vitaminas e Cofatores | ||
| Terapia Antioxidante | ||
| Terapias Baseadas em Gene e RNA | ||
| Substituição Mitocondrial e Terapias Avançadas | ||
| Outros | ||
| Por Via de Administração | Oral | |
| Intravenosa | ||
| Subcutânea | ||
| Intracerebroventricular | ||
| Administração Enteral | ||
| Por Ambiente de Cuidado | Hospitais Terciários | |
| Centros de Neurologia Pediátrica | ||
| Centros de Excelência em Doenças Mitocondriais | ||
| Clínicas Especializadas | ||
| Centros de Reabilitação | ||
| Cuidados Domiciliares | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | GCC | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||


Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de síndrome de Leigh em 2031?
O mercado de síndrome de Leigh tem previsão de atingir 11,68 bilhões de USD até 2031, crescendo a um CAGR de 7,12% a partir de 2026.
Qual categoria de tratamento está crescendo mais rapidamente para a síndrome de Leigh?
As Terapias Baseadas em Gene e RNA têm previsão de crescer a um CAGR de 24,86% até 2031.
Por que os testes genéticos são importantes para o cuidado da síndrome de Leigh?
A confirmação genética identifica os subtipos da doença mais cedo e ajuda a combinar pacientes elegíveis com cuidados especializados e ensaios clínicos. Essa via diagnóstica torna o mercado de síndrome de Leigh mais acessível a programas que necessitam de participantes geneticamente definidos e clinicamente documentados para o recrutamento em estudos.
Qual via de administração é mais amplamente utilizada para o tratamento da síndrome de Leigh?
A administração oral deteve 67,85% em 2025 porque a suplementação de cofatores e as terapias com pequenas moléculas são comumente utilizadas.
Qual região tem expectativa de crescer mais rapidamente até 2031?
A Ásia-Pacífico tem previsão de expandir a um CAGR de 15,38% até 2031, apoiada pelo aumento da capacidade de pesquisa clínica e de testes genéticos.
Qual é o principal desafio para os desenvolvedores de medicamentos na síndrome de Leigh?
Mais de 100 genes causadores dividem a população de pacientes, tornando o recrutamento para ensaios específicos por mutação e o planejamento comercial difíceis. Coortes pequenas ainda precisam apoiar a fabricação, o monitoramento de segurança, os relatórios regulatórios e evidências clínicas significativas para cada programa de desenvolvimento separado.
Página atualizada pela última vez em:



