
リー症候群市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 8.28 十億米ドル |
| 市場規模 (2031) | 11.68 十億米ドル |
| Growth Rate (2026 - 2031) | 7.12 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるリー症候群市場分析
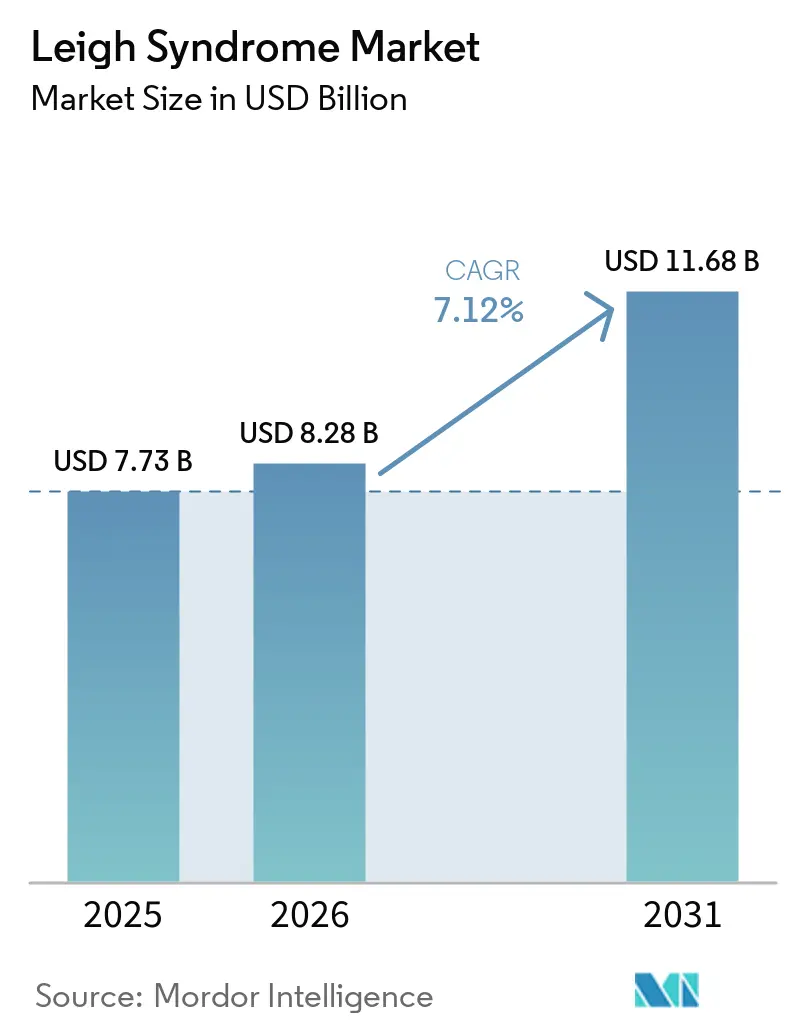
リー症候群市場規模は、2025年に77.3億米ドル、2026年に82.8億米ドルと予測され、2031年までに116.8億米ドルに達し、2026年から2031年にかけてCAGR 7.12%で成長する見込みです。
リー症候群に対するFDA承認の疾患修飾療法が存在しないため、現在の治療基盤は支持療法、適応外薬、および補因子レジメンを中心としています。全エクソームおよび全ゲノムシーケンシングの拡大により、遺伝的に確認された患者がより早期にケアに組み込まれるようになり、治験募集がより実用的になっています。開発者は、規制上の指定、専門治療センター、および患者レジストリを活用して、小規模かつ多様な患者集団における不確実性を低減しています。リー症候群市場はまた、単一の変異のみではなく、複数の遺伝的サブタイプにわたる共通のミトコンドリア機能不全に対処するプラットフォームアプローチの余地も提供しています。この組み合わせにより、遺伝的診断と専門ケアへのアクセスが、リー症候群市場が発展できるペースにとって重要となっています。
主要レポートのポイント
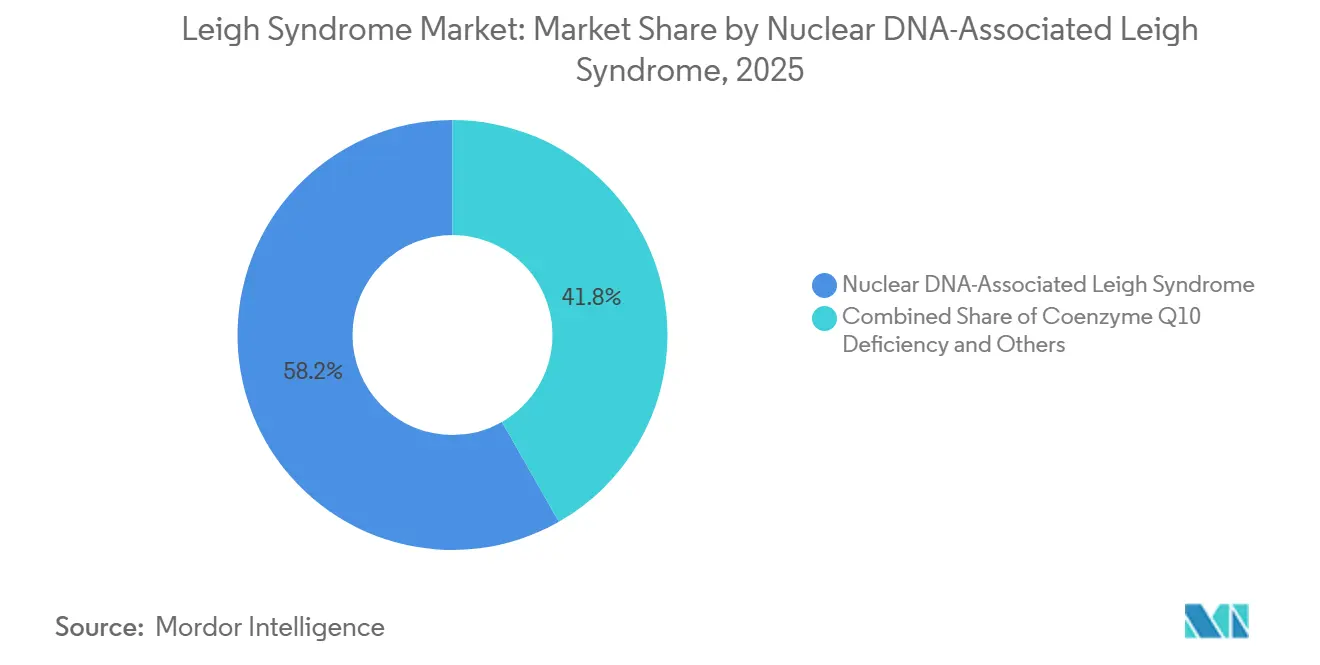
- 遺伝的病因別では、核DNA関連リー症候群が2025年のリー症候群市場シェアの58.24%を占め、コエンザイムQ10欠乏症は2031年までに11.42%のCAGRで成長すると予測されています。
- 治療タイプ別では、支持療法・対症療法が2025年のリー症候群市場規模の46.37%を占め、遺伝子・RNAベース療法は2031年までに24.86%のCAGRで成長すると予測されています。
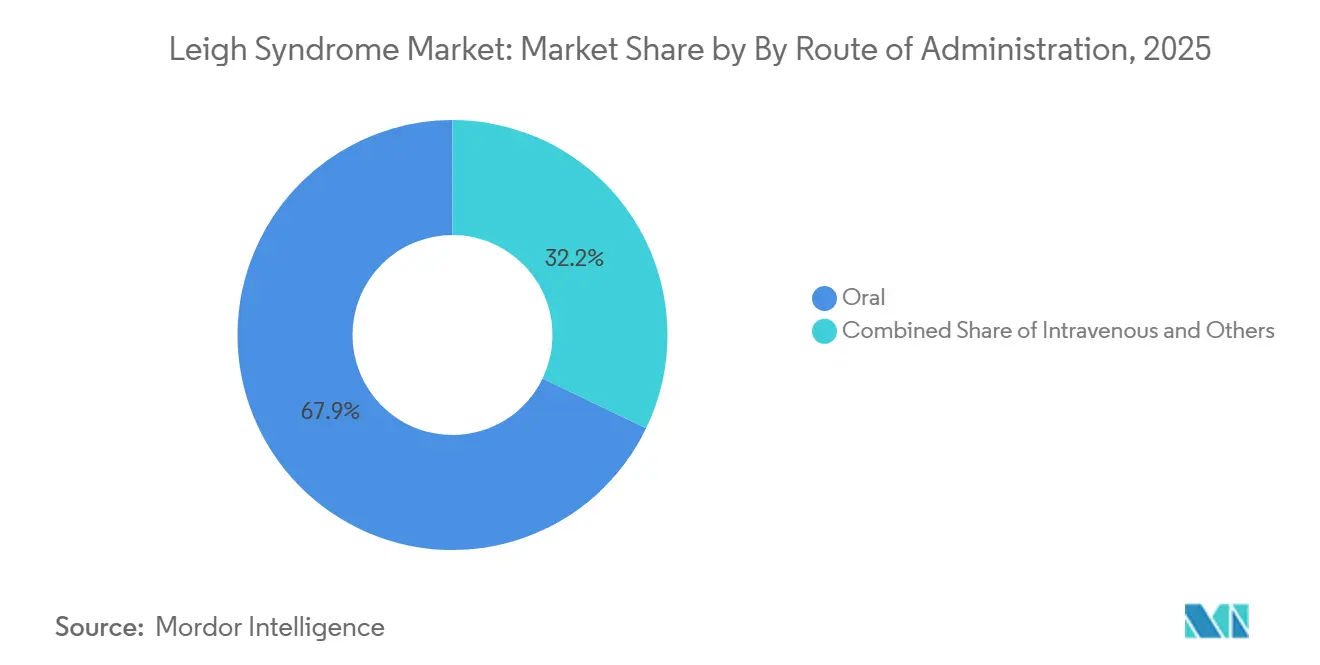
- 投与経路別では、経口投与が2025年に67.85%を占め、脳室内投与は2031年までに22.15%のCAGRで拡大すると予測されています。
- ケア設定別では、三次病院が2025年のリー症候群市場シェアの42.91%を占め、ミトコンドリア疾患卓越センターは2031年までに18.74%のCAGRで成長すると予測されています。
- 地域別では、北米が2025年に41.28%を占め、アジア太平洋は2031年までに15.38%のCAGRで拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルリー症候群市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 遺伝子検査の増加と早期診断 | +1.20% | 北米および西欧での早期利益を伴うグローバル | 短期(2年以内) |
| 希少トコンドリア疾患研究資金の拡大 | +0.90% | 北米およびEU | 中期(2〜4年) |
| ミトコンドリア標的療法および遺伝子療法の進展 | +1.50% | 北米、EU、および日本 | 長期(4年以上) |
| 患者レジストリおよび治験準備コホートの成長 | +0.70% | 北米および欧州に集中したグローバル | 中期(2〜4年) |
| リー症候群の臨床的認識の向上 | +0.60% | アジア太平洋および中東・アフリカで顕著なグローバル | 短期(2年以内) |
| 変異特異的薬剤再利用と精密スクリーニング | +0.80% | 北米およびEU | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
遺伝子検査の増加と早期診断
早期遺伝子検査は、患者が専門ケアに参入できる時点を変えるため、リー症候群市場における近期の中心的要因となっています。NCBIの遺伝子検査レジストリは、2025年7月時点で世界32の検査機関からリー症候群スペクトラムに関する271件のシーケンシングベースの検査を掲載しました。グローバル患者レジストリは、48か国にわたる400名以上の参加者を含んでいると報告しており、患者識別の取り組みの広さを示しています。早期確認により、スポンサーは治験登録が始まる前に定義された変異を持つ人々を特定できます。Thiogenesisは確認された遺伝的サブタイプに基づいてフェーズ2a登録を構成しており、これらの患者プールの実用的な価値を示しています。NIH希少疾患臨床研究ネットワークを通じて支援されているNAMDCは、診断、専門ケア、および研究参加を結びつける全国的な構造を提供しています。確認された症例が増えることで、リー症候群市場の臨床的ニーズが治療センターやプログラムスポンサーにとってより明確になる可能性もあります。
ミトコンドリア標的療法および遺伝子療法の進展
ミトコンドリア標的療法および遺伝子療法は、リー症候群市場の開発見通しを変えつつあります。2026年のNature Biotechnology誌の研究では、操作された塩基編集器を用いてラット接合子の疾患関連ミトコンドリア変異を修正し、野生型アレルの平均53.00%の回復を報告しました [1]Chen, L. et al. 「ミトコンドリア疾患モデルがラット接合子において操作された塩基編集器を用いて作製および修正された。」Nature Biotechnology 44, 382–386, 2026. https://doi.org/10.1038/s41587-025-02684-y。2025年のBrain誌の研究では、集束超音波補助AAV9デリバリーが血液脳関門を通過し、Ndufs4ノックアウトマウスにおける生存率、心機能、および脳機能を改善したことが示されました。これらの知見は、中枢神経系に到達することを目的とした療法の主要なデリバリー障壁に対処するものです。TayshaのTSHA-104プログラムは、SURF1関連リー症候群に対する変異特異的アプローチを示しており、希少小児疾患および希少疾患医薬品の指定を受けています。2025年に報告された改良されたAAV9ベクター設計は、細胞毒性を低減しながらラットモデルでの有効性を維持しており、将来の再申請前の安全性計画を強化する可能性があります。
患者レジストリおよび治験準備コホートの成長
患者レジストリは、リー症候群市場において遺伝的診断と治験計画を結びつけます。MSeqDR PMD仮想レジトリは、2024年11月に9,000件を超える匿名化された原発性ミトコンドリア疾患症例を突破し、その中には文献マイニングと専門家キュレーションによって特定された2,000件のリー症候群症例が含まれています。リー症候群国際コンソーシアムは、自然歴研究を通じて少なくとも150名の遺伝的に確認された患者を積極的に追跡しています。これらの記録により、スポンサーは研究が開始される前に患者の病歴、遺伝子型、および潜在的な適格性をより明確に把握できます。Cure Mito Foundationは2024年にレジストリデータフィールドをCDASH臨床データ標準にマッピングし、規制申請要件との互換性を向上させました。標準化されたレジストリデータセットは、単一アームの希少疾患研究の外部対照群をサポートし、主要研究に必要な参加者数を削減する可能性もあります。
希少ミトコンドリア疾患研究資金の拡大
研究資金は、リー症候群市場に必要な発見と臨床インフラを支援します。アーカンソー大学は2024年に、神経、心臓、および腎臓組織モデルにわたる小児ミトコンドリア障害症候群の5年間の研究のためにNIHから310万米ドルを受領しました。Khondrionは2025年にKHENERFINフェーズ3プログラムを支援するためにオランダ政府のイノベーションクレジット資金として最大500万ユーロ(548万米ドル)を確保しました。資金調達の組み合わせは、初期段階での公的支援と、概念実証の証拠が出た後の民間資本を組み合わせています。NIH希少疾患臨床研究ネットワークは、NAMDCへの支援を含め、2025年度に2,600万米ドルの助成金を有していました。持続的な研究能力により、小規模な開発者は、独自に構築することが困難な臨床サイトや患者ネットワークへのアクセスが可能になりま。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 遺伝的および表現型の不均一性 | -1.20% | グローバル | 長期(4年以上) |
| 希少疾患薬剤開発の高コスト | -0.90% | 新興市場でより大きな負担を伴うグローバル | 長期(4年以上) |
| 診断の遅延と専門家アクセスの制限 | -0.60% | アジア太平洋、中東・アフリカ、および南米 | 中期(2〜4年) |
| 超希少サブグループに対する商業的インセンティブの弱さ | -0.80% | グローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
遺伝的および表現型の不均一性
遺伝的および表現型の不均一性は、リー症候群市場における単一プログラムが利用できる規模を制限します。リー症候群は、ミトコンドリアゲノムと核ゲノムにわたる100以上の遺伝子から生じる可能性があります。同じMT-ATP6 m.9176T>C変異でも、ヘテロプラスミー負荷に応じて、重篤なリー症候群またはより軽度のNARP表現型を引き起こす可能性があります。SURF1関連疾患に焦点を当てたプログラムは患者の10.00%〜15.00%にしか到達できない可能性があり、MT-ATP6プログラムは別のグループに対します。SIMPATHIC試験はMT-ATP6関連疾患に限定されており、遺伝的選択が各研究集団をいかに狭めるかを示しています。この分割は治験募集を複雑にし、変異特異的承認に付随する収益プールを縮小させます。
希少疾患薬剤開発の高コスト
希少疾患の開発コストは、リー症候群市場に実質的な制約をもたらします。フェーズ2研究では15〜28名しか登録できないにもかかわらず、適正製造基準の製造、安全性モニタリング、および規制報告が依然として必要です。シロリムスパイロット試験では15名の小児患者が登録され、OMEICOS PMD-OPTION研究では原発性ミトコンドリア疾患患者28名が登録されました。OMEICOSは2026年1月にOMT-28のフェーズ2陽性結果を報告し、欧州および米国のサイトにわたる主要研究の準備を進めています。また、FDAのフェーズ2終了ミーティングの陽性結果と、OMT-28をフェーズ3に向けて進める必要性も報告しました。これらの条件は、希少疾患の専門能力、政府支援、または主要開発に資金を提供できるパートナーを持つ開発者に有利です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
遺伝的病因別:核変異が市場ボリュームを支え、CoQ10サブタイプが成長をリード
核DNA関連リー症候群は、2025年の遺伝的病因別リー症候群市場規模の58.24%を占めました。SURF1、NDUFAF6、PDHA1を含む核変異は確認された症例に多く見られ、より明確な分子標的を持っています。グローバル患者レジストリでは、登録参加者の64.00%が核DNA変異を有していることが判明しました。SURF1はそのレジストリの核DNA変異コホートの72.00%を占めました。ミトコンドリアDNA関連リー症候群は2番目に大きなカテゴリーであり、主にMT-ATP6およびMT-NDサブユニット変異と関連しています。
コエンザイムQ10欠乏症は2031年までに11.42%のCAGRで成長すると予測されています。改善されたシーケンシングにより、生合成経路の変異をより高い精度で特定できます。CoQ10補充と次世代アナログは、このサブタイプに対して臨床的に実行可能な経路を提供します。登録された薬剤再利用研究では、iPSC由来神経モデルを使用して、核およびミトコンドリアDNA関連サブタイプにわたってFDAおよびEMA承認化合物をスクリーニングしています。PDH欠乏症は、代謝管理、ケトジェニックダイエット、およびチアミン補充を必要とする、定義されているが十分にサービスが提供されていないグループのままです。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能


治療タイプ別:支持療法レジメンが支出を支え、遺伝子・RNA療法が予測を再形成
支持療法・対症療法は2025年のリー症候群市場の46.37%を占めました。このカテゴリーは、集中治療、人工呼吸管理、発作管理、および栄養サポートの継続的な使用を反映しています。承認された疾患修飾療法が利用できないため、これらのサービスは依然として不可欠です。ビタミンおよび補因子補充と抗酸化療法が現在の支出の2番に大きなブロックを形成しています。リボフラビン、CoQ10、チアミン、およびアルファリポ酸は長らく臨床管理に使用されてきました。
遺伝子・RNAベース療法は2031年までに24.86%のCAGRで成長すると予測されています。AAV9デリバリープログラム、ミトコンドリア塩基編集、およびmitoTALEN修正ツールがこの予測を支えています。改善されたベクター設計は、前臨床モデルにおける細胞毒性を低下させながら有効性を維持することを目的としています。ミトコンドリア置換・先進療法は商業開発の初期段階にとどまっています。その臨床的進展は、十分な安全性証拠と、専門小児サービス内での治療実施能力に依存します。
投与経路別:経口投与の優位性が持続し、CNS指向経路が最高速度でスケール
経口投与は2025年に67.85%を占めました。補因子補充と慢性低分子療法が経口製品の主導的地位を支えています。ThiogenesisはTTI-0102を持続的なシステアミン曝露のための経口プロドラッグとして開発しました。OMEICOSはOMT-28に1日1回24.00 mgの経口用量を使用しています。胃瘻チューブを通じて1日2回投与される経腸シロリムスは、入院中の小児患者の実際のニーズを反映しています。この経路はまた、入院中の危機管理以外での定期的なケアの継続的なニーズにも適合しています。[2]OMEICOS Therapeutics、「OMEICOS Therapeuticsが原発性ミトコンドリア疾患におけるOMT-28の可能性を示すフェーズ2研究の陽性結果を発表」、OMEICOS Therapeutics、omeicos.com
脳室内投与は2031年までに22.15%のCAGRで成長すると予測されています。この経路は遺伝子療法パイプラインと中枢神経系への治療デリバリーの必要性に関連しています。TSHA-104は髄腔内デリバリーを使用し、集束超音波は血液脳関門を越えたAAV9デリバリーを補助する非侵襲的な方法を提供する可能性があります。病院で投与される単回投与手術には、外科的能力と集中的なモニタリングが必要です。静脈内投与は三次病院における急性代謝クリーゼ管理を引き続き支援し、抗体および酵素補充候補が進展すれば皮下投与が成長する可能性があります。
ケア設定別:三次病院が支出の大半を占め、疾患センターが最速でスケール
三次病院は2025年のリー症候群市場の42.91%を占めました。繰り返す代謝クリーゼには、集中治療、人工呼吸管理、および複数の専門家間の調整が必要になる場合があります。患者はMRIモニタリングと神経発達評価を必要とするため、小児神経科センターが2番目に大きな設定となっています。専門クリニックおよびリハビリテーションセンターは急性エピソード後の患者をサポートします。これらは継続的なニーズに対して理学療法、栄養管理、および緩和ケアを提供します。
ミトコンドリア疾患卓越センターは2031年までに18.74%のCAGRで拡大すると予測されています。これらのセンターは、代謝専門家、遺伝カウンセラー、神経画像診断、および積極的な治験プロラムを単一のケア設定に集約しています。NAMDCメンバーセンターは紹介サイトと治験サイトの両方として機能し、遺伝的に特徴付けられた患者を集中させています。KHENERFINフェーズ3研究は欧州各国の専門センターを登録に使用しています。在宅ヘルスケアは、中国のコホートで報告された成人発症例を含む、より長期生存患者の家族にサービスを提供する可能性のある小規模な設定のままです。
地域分析
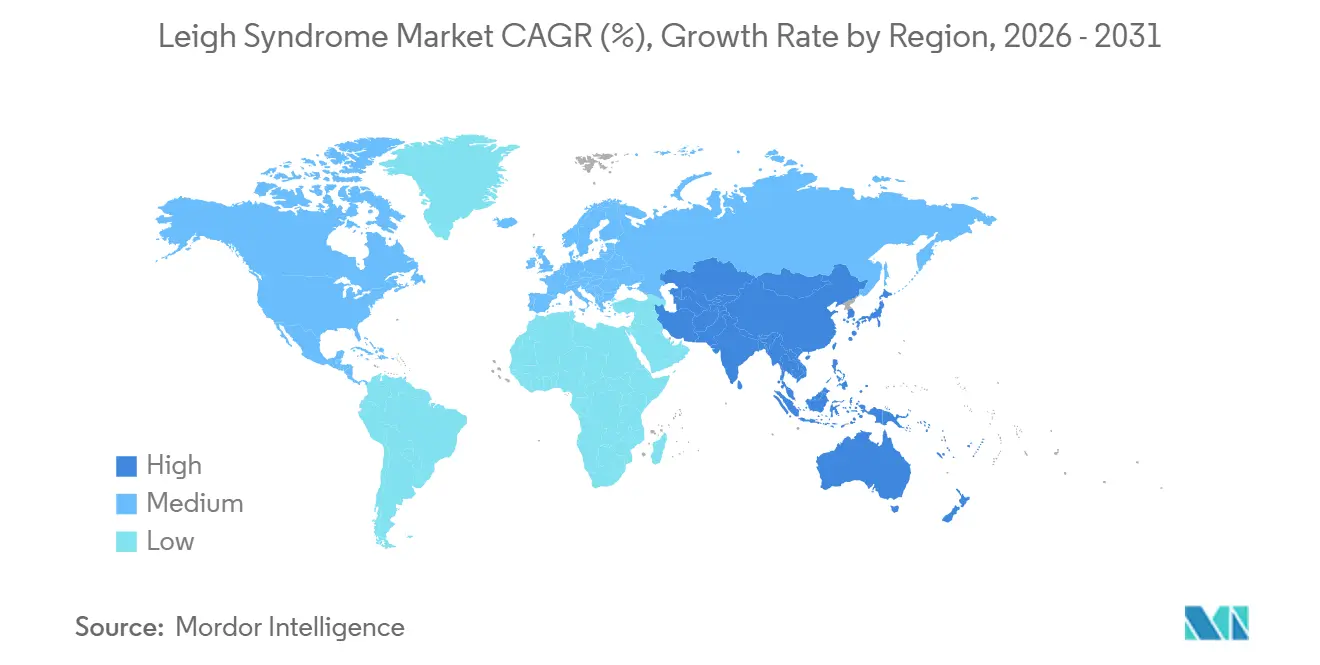
北米は2025年のリー症候群市場の41.28%を占めました。この地域は希少疾患経路、専門センター、および構造化された研究ネットワークの恩恵を受けています。NAMDCは、NIH希少疾患臨床研究ネットワークを通じて、診断された患者、臨床研究サイト、および専門サービス間の連携を支援しています。カナダはThiogenesisを通じた開発活動を支援し、メキシコは初期段階の専門神経科ケアアクセスを有しています。これらの特徴により、北米のリー症候群市場は他の多くの地域よりも確立された臨床インフラを持っています。
欧州はリー症候群市場において2番目に大きな地域的存在感を持っています。Khondrionは2026年4月に主要なKHENERFINフェーズ3研究で最初の患者に投与しました。EMAは2025年7月に遺伝性ミトコンドリア酸化的リン酸化欠損に対するソンリクロマノールに希少疾患指定を付与しました。英国、フランス、イタリア、およびスペインは、専門ミトコンドリアおよび希少代謝センターを通じて調整された紹介能力を追加しています。
アジア太平洋は2031年までに15.38%のCAGRで成長すると予測されています。日本はSPP-004のフェーズ3試験を完了し、登録患者の50.00%において中枢神経系症状の安定化または改善を示しました。[3]PLOS ONE、「リー症候群と診断された患者における有効性と安全性のための5-アミノレブリン酸塩酸塩とクエン酸第一鉄ナトリウムのフェーズ3二重盲検プラセボ対照無作為化離脱試験。」2025年。https://journals.plos.org/plosone/article?id=10.1371%2Fjournal.pone.0332283 中国は相当な診断機会を提供しており、2025年の多施設コホートではリー症候群が遺伝的に確認された小児ミトコンドリア症例の28.00%を占めていました。同研究では、核DNAサブタイプの発症中央値が1.15歳、ミトコンドリアDNAサブタイプが5.42歳と報告されました。インド、韓国、およびオーストラリアは希少疾患研究能力とゲノミクス検査ネットワークを構築しています。

競合環境
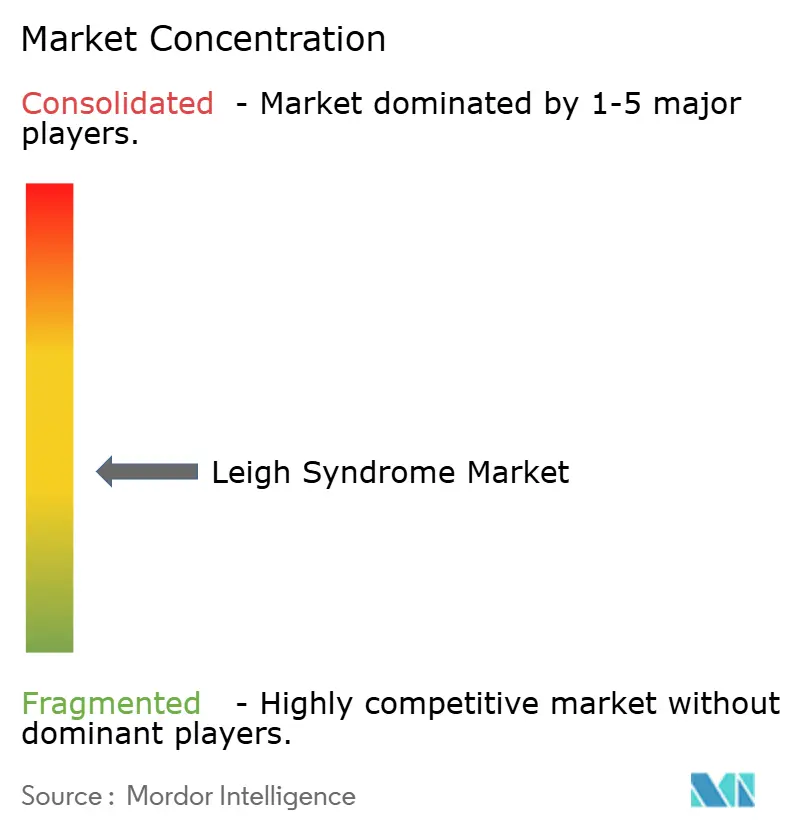
リー症候群市場は2026年においても高度に断片化されており、この疾患に特異的な承認済み疾患修飾療法は存在しません。したがって、競争は収益リーダーシップではなく、パイプラインポジション、規制上の指定、および治験準備患者へのアクセスに基づいています。Khondrion、Thiogenesis Therapeutics、OMEICOS Therapeutics、Abliva、およびMinovia Therapeuticsは、原発性ミトコンドリア疾患においてより進んだ開発者の一部です。Khondrionはソンリクロマノール KHONDRIONのフェーズ3 KHENERFIN研究を実施しています。Thiogenesisはリー症候群スペクトラムを有する成人および小児を対象としたフェーズ2a研究でTTI-0102を進めています。
企業はメカニズムの幅、デリバリー経路、および規制資産によって差別化しています。OMEICOSは2026年1月にOMT-28のフェーズ2陽性結果を発表し、欧州および米国での主要なフェーズ2b/3研究の準備を開始しました。Ablivaは2026年にNV354がNdufs4ノックアウトマウスにおける脳幹病変を予防し神経細胞損失を低減したという前臨床証拠を発表しました。これらの行動は、臨床的進展、規制上の進歩、およびメカニズム開発に対する異なるアプローチを示しています。
コエンザイムQ10欠乏症およびPDH欠乏症は、これらのリー症候群サブ集団に特異的なINDを保有する企業がないため、依然として未開拓の領域です。iPSC由来神経プラットフォームに基づく薬剤再利用は、承認済み化合物を扱う企業にとってより低コストの参入経路を提供します。前臨床塩基編集およびmitoTALENプログラムも将来の知的財産ライセンス機会を生み出す可能性があります。リー症候群産業では、変異特異的プログラムにおける先進的な臨床段階資産を持つ企業は5社未満です。低分子OXPHOS調節剤、遺伝子療法、および再利用製品が重複する疾患メカニズムを標的とするにつれて、パイプライン活動は増加しています。
リー症候群産業リーダー
Thiogenesis Therapeutics, Inc.
PTC Therapeutics, Inc.
Abliva AB
Stealth BioTherapeutics Corp.
Taysha Gene Therapies, Inc.
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年7月:Thiogenesis Therapeuticsにより、リー症候群スペクトラムを有する成人および小児を対象としたTTI-0102のフェーズ2a部分無作為化プラセボ対照逐次用量設定研究が登録され、体重層別化された3つのコホートにわたって18名の参加者を登録し、研究開始日は2026年10月とされました。
- 2026年4月:KhondrionがミトコンドリアDNA m.3243A G原発性ミトコンドリア疾患におけるソンリクロマノールの主要なフェーズ3 KHENERFIN研究で最初の患者に投与し、リー症候群希少疾患指定を持つOXPHOS標的化合物の最も進んだ進行中の治療試験となりました。


グローバルリー症候群市場レポートの範囲
レポートの範囲によると、リー症候群は、神経変性、発達遅延、呼吸機能障害、運動障害、および多臓器障害につながる細胞エネルギー産生の欠陥を特徴とする、希少で進行性の遺伝的に不均一なミトコンドリア疾患です。この疾患は通常、乳児期または幼児期に発症しますが、若年性および成人発症例も報告されています。リー症候群は主に核DNA(nDNA)またはミトコンドリアDNA(mtDNA)の変異によって引き起こされ、ミトコンドリア酸化的リン酸化経路の機能不全をもたらします。
リー症候群市場は、遺伝的病因別に核DNA(nDNA)関連リー症候群、ミトコンドリアDNA(mtDNA)関連リー症候群、ピルビン酸デヒドロゲナーゼ複合体(PDH)欠乏症、コエンザイムQ10欠乏症、およびその他の遺伝的サブタイプにセグメント化されています。治療タイプ別では、支持療法・対症療法、ビタミン・補因子補充、抗酸化療法、遺伝子・RNAベース療法、ミトコンドリア置換・先進療法、およびその他にセグメント化されています。投与経路別では、経口、静脈内、皮下、脳室内、および経腸投与にセグメント化されています。ケア設定別では、三次病院、小児神経科センター、ミトコンドリア疾患卓越センター、専門クリニック、リハビリテーションセンター、および在宅ヘルスケアにセグメント化されています。地域別では、北米、欧州、アジア太平洋、中東・アフリカ、および南米にセグメント化されています。市場レポートはまた、世界の主要地域にわたる17か国の推定市場規模とトレンドもカバーしています。各セグメントについて、市場規模と予測が金額(米ドル)で提供されています。
| 核DNA(nDNA)関連リー症候群 |
| ミトコンドリアDNA(mtDNA)関連リー症候群 |
| ピルビン酸デヒドロゲナーゼ複合体(PDH)欠乏症 |
| コエンザイムQ10欠乏症 |
| その他の遺伝的サブタイプ |
| 支持療法・対症療法 |
| ビタミン・補因子補充 |
| 抗酸化療法 |
| 遺伝子・RNAベース療法 |
| ミトコンドリア置換・先進療法 |
| その他 |
| 経口 |
| 静脈内 |
| 皮下 |
| 脳室内 |
| 経腸投与 |
| 三次病院 |
| 小児神経科センター |
| ミトコンドリア疾患卓越センター |
| 専門クリニック |
| リハビリテーションセンター |
| 在宅ヘルスケア |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| 遺伝的病因別 | 核DNA(nDNA)関連リー症候群 | |
| ミトコンドリアDNA(mtDNA)関連リー症候群 | ||
| ピルビン酸デヒドロゲナーゼ複合体(PDH)欠乏症 | ||
| コエンザイムQ10欠乏症 | ||
| その他の遺伝的サブタイプ | ||
| 治療タイプ別 | 支持療法・対症療法 | |
| ビタミン・補因子補充 | ||
| 抗酸化療法 | ||
| 遺伝子・RNAベース療法 | ||
| ミトコンドリア置換・先進療法 | ||
| その他 | ||
| 投与経路別 | 経口 | |
| 静脈内 | ||
| 皮下 | ||
| 脳室内 | ||
| 経腸投与 | ||
| ケア設定別 | 三次病院 | |
| 小児神経科センター | ||
| ミトコンドリア疾患卓越センター | ||
| 専門クリニック | ||
| リハビリテーションセンター | ||
| 在宅ヘルスケア | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||


レポートで回答される主要な質問
2031年のリー症候群市場の予測値はいくらですか?
リー症候群市場は2026年から7.12%のCAGRで成長し、2031年までに116.8億米ドルに達すると予測されています。
リー症候群において最も急速に成長している治療カテゴリーはどれですか?
遺伝子・RNAベース療法は2031年までに24.86%のCAGRで成長すると予測されています。
遺伝子検査がリー症候群のケアにとって重要な理由は何ですか?
遺伝的確認により疾患サブタイプをより早期に特定し、適格患者を専門ケアおよび臨床試験とマッチングするのに役立ちます。この診断経路により、研究登録のために遺伝的に定義され臨床的に記録された参加者を必要とするプログラムにとって、リー症候群市場へのアクセスが向上します。
リー症候群治療において最も広く使用されている投与経路はどれですか?
補因子補充と低分子療法が一般的に使用されているため、経口投与が2025年に67.85%を占めました。
2031年までに最も急速に成長すると予測されている地域はどこですか?
アジア太平洋は、臨床研究と遺伝子検査能力の向上に支えられ、2031年までに15.38%のCAGRで拡大すると予測されています。
リー症候群における薬剤開発者の主な課題は何ですか?
100以上の原因遺伝子が患者集団を分割しており、変異特異的な治験募集と商業計画を困難にしています。小規模なコホートでも、各個別の開発プログラムに対して製造、安全性モニタリング、規制報告、および意味のある臨床証拠を支援する必要があります。
最終更新日:



