
Taille et part du marché du syndrome de Leigh
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 8.28 Milliards de dollars |
| Taille du Marché (2031) | 11.68 Milliards de dollars |
| Growth Rate (2026 - 2031) | 7.12 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du syndrome de Leigh par Mordor Intelligence
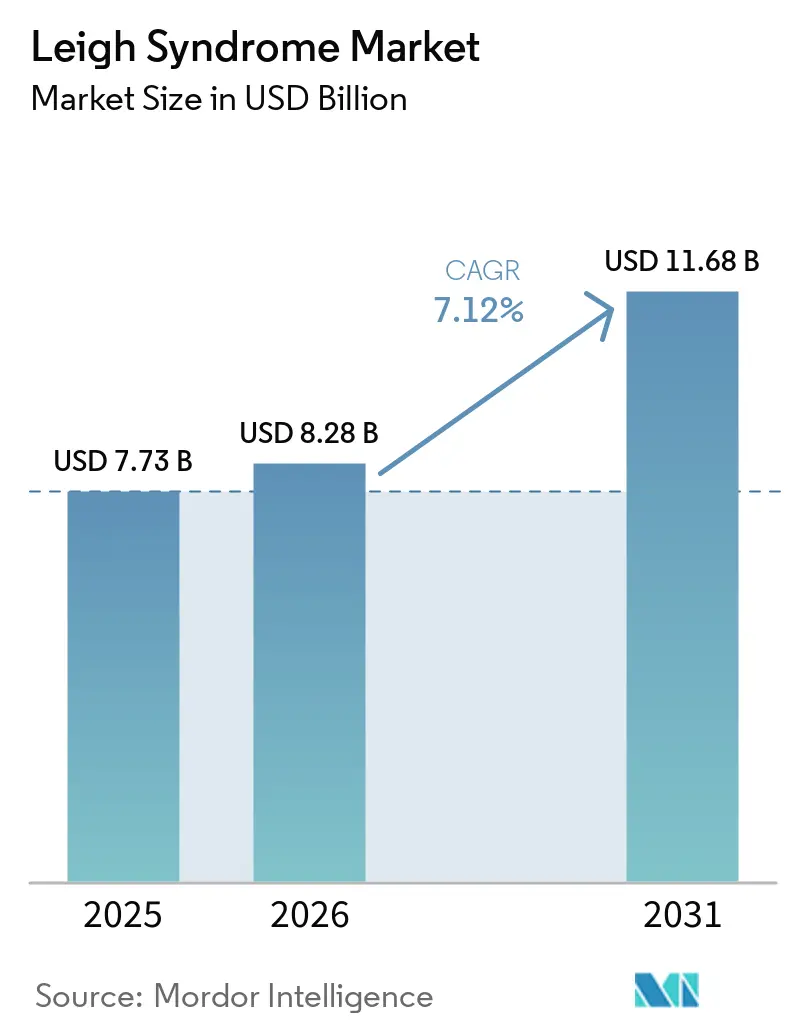
La taille du marché du syndrome de Leigh est projetée à 7,73 milliards USD en 2025, 8,28 milliards USD en 2026, et devrait atteindre 11,68 milliards USD d'ici 2031, avec un CAGR de 7,12 % de 2026 à 2031.
La base de traitement actuelle reste centrée sur les soins de soutien, les médicaments hors indication et les schémas à base de cofacteurs, car aucune thérapie modificatrice de la maladie approuvée par la FDA n'est disponible pour le syndrome de Leigh. Le séquençage élargi de l'exome entier et du génome entier permet d'intégrer plus tôt les patients génétiquement confirmés dans les soins et rend le recrutement pour les essais plus pratique. Les développeurs utilisent des désignations réglementaires, des centres de traitement spécialisés et des registres de patients pour réduire l'incertitude dans des populations de patients restreintes et diversifiées. Le marché du syndrome de Leigh offre également des possibilités d'approches de plateforme qui traitent le dysfonctionnement mitochondrial partagé entre plusieurs sous-types génétiques, plutôt qu'une seule mutation isolée. Cette combinaison rend l'accès au diagnostic génétique et aux soins spécialisés important pour le rythme auquel le marché du syndrome de Leigh peut se développer.
Points clés du rapport
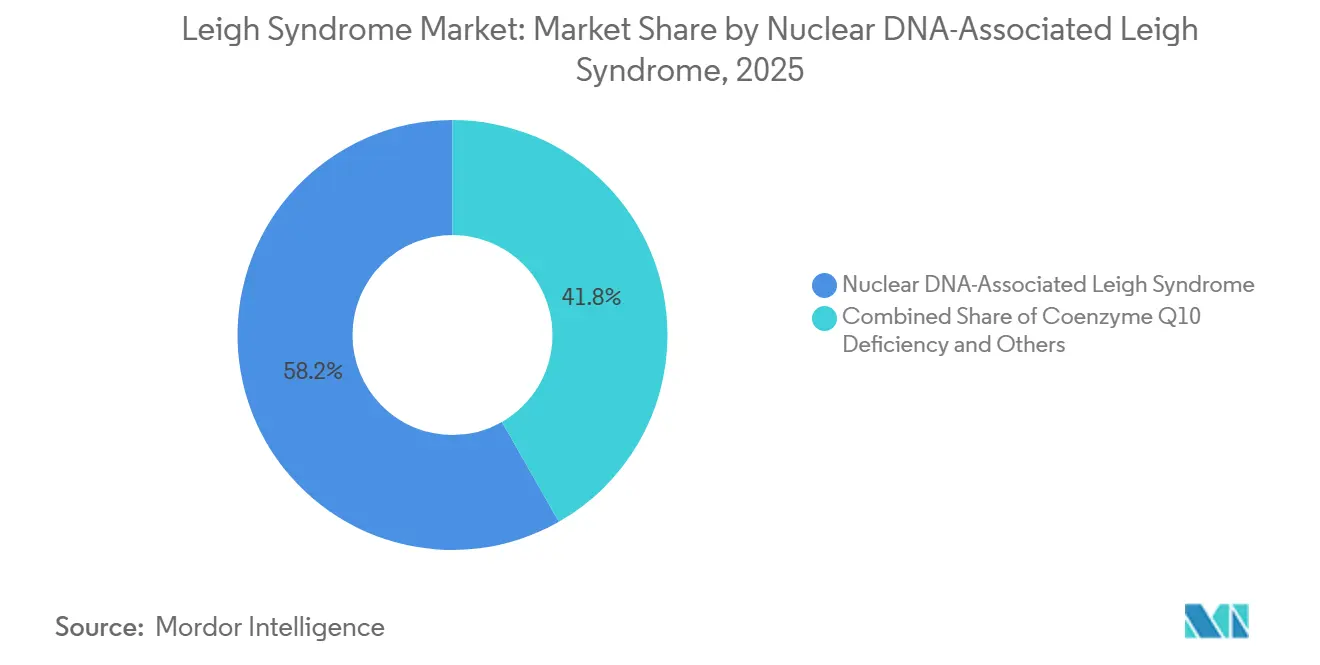
- Par étiologie génétique, le syndrome de Leigh associé à l'ADN nucléaire détenait 58,24 % de la part du marché du syndrome de Leigh en 2025, tandis que le déficit en coenzyme Q10 devrait croître à un CAGR de 11,42 % jusqu'en 2031.
- Par type de traitement, la thérapie de soutien et symptomatique représentait 46,37 % de la taille du marché du syndrome de Leigh en 2025, tandis que les thérapies à base de gènes et d'ARN devraient croître à un CAGR de 24,86 % jusqu'en 2031.
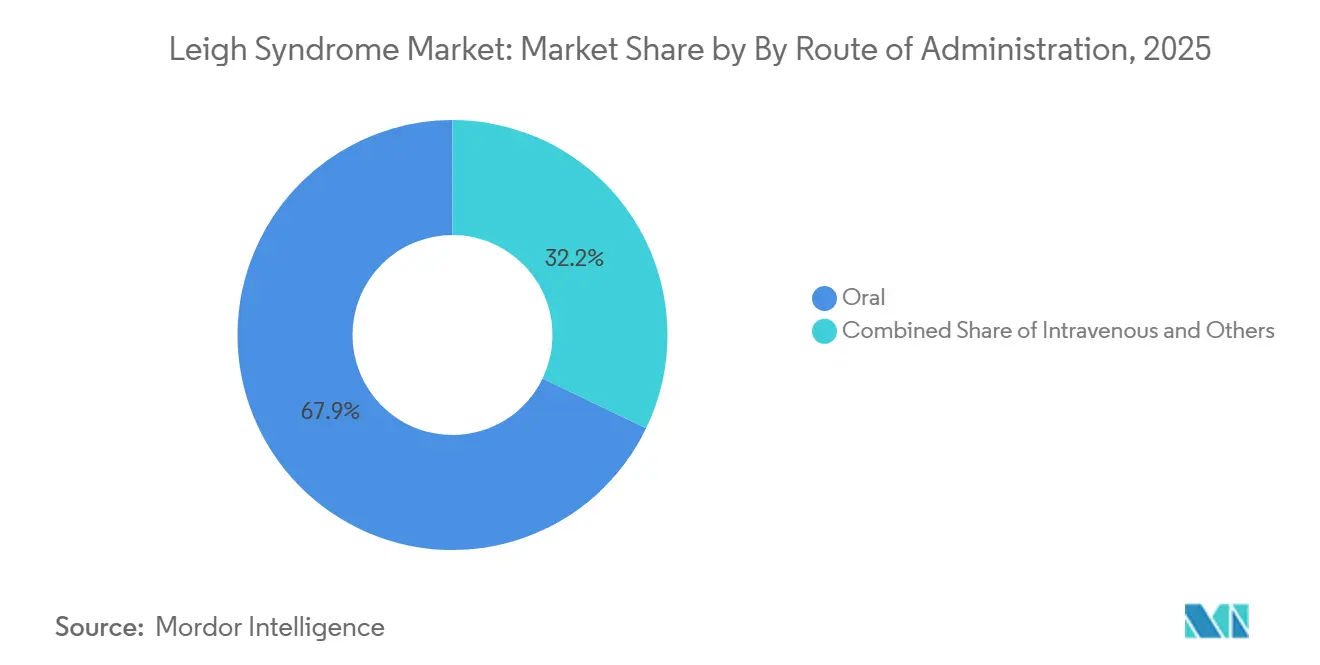
- Par voie d'administration, l'administration orale détenait 67,85 % en 2025, tandis que l'administration intracérébroventriculaire devrait progresser à un CAGR de 22,15 % jusqu'en 2031.
- Par cadre de soins, les hôpitaux tertiaires représentaient 42,91 % de la part du marché du syndrome de Leigh en 2025, tandis que les centres d'excellence en maladies mitochondriales devraient croître à un CAGR de 18,74 % jusqu'en 2031.
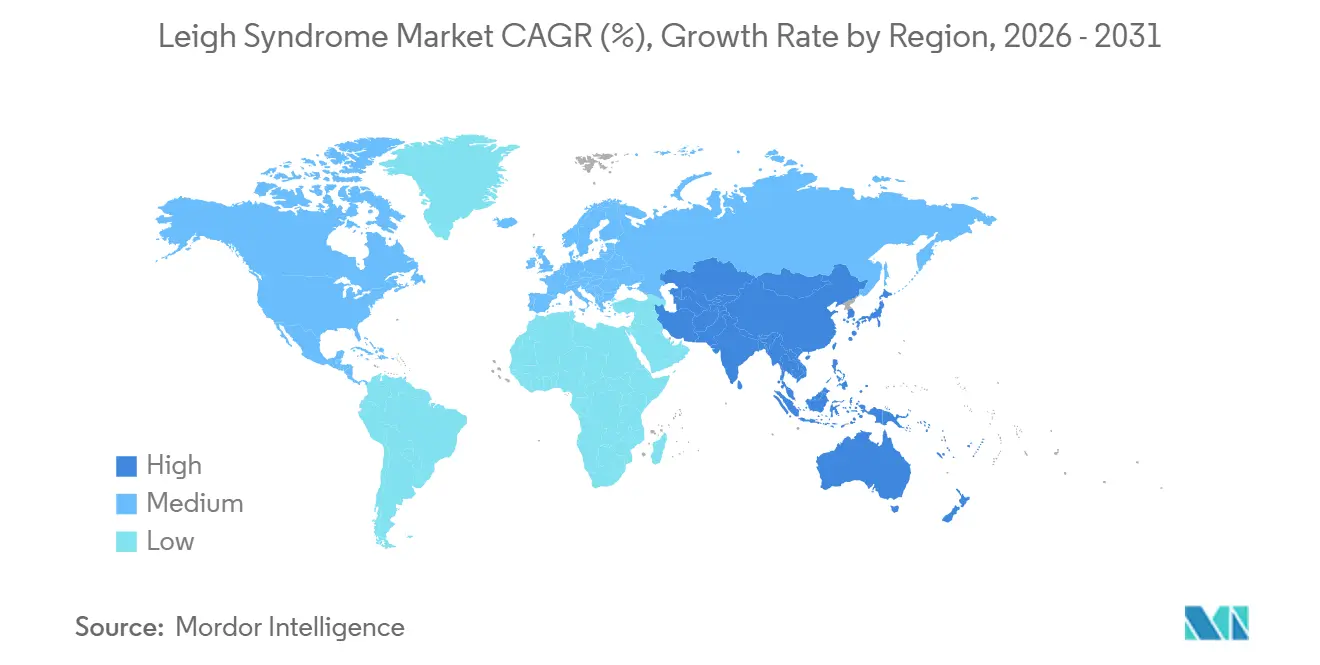
- Par géographie, l'Amérique du Nord détenait 41,28 % en 2025, tandis que l'Asie-Pacifique devrait progresser à un CAGR de 15,38 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial du syndrome de Leigh
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Augmentation des tests génétiques et diagnostic plus précoce | +1.20% | Mondial, avec des gains précoces en Amérique du Nord et en Europe occidentale | Court terme (≤ 2 ans) |
| Expansion du financement de la recherche sur les maladies mitochondriales rares | +0.90% | Amérique du Nord et UE | Moyen terme (2-4 ans) |
| Progrès dans les thérapies ciblant les mitochondries et les thérapies géniques | +1.50% | Amérique du Nord, UE et Japon | Long terme (≥ 4 ans) |
| Développement des registres de patients et des cohortes prêtes pour les essais | +0.70% | Mondial, concentré en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Reconnaissance clinique croissante du syndrome de Leigh | +0.60% | Mondial, prononcé en Asie-Pacifique et au Moyen-Orient et en Afrique | Court terme (≤ 2 ans) |
| Repositionnement de médicaments spécifiques aux mutations et criblage de précision | +0.80% | Amérique du Nord et UE | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Augmentation des tests génétiques et diagnostic plus précoce
Les tests génétiques précoces constituent un facteur de proximité central pour le marché du syndrome de Leigh, car ils modifient le moment auquel les patients peuvent accéder aux soins spécialisés. Le Registre des tests génétiques du NCBI répertoriait 271 tests de séquençage pour le spectre du syndrome de Leigh provenant de 32 laboratoires dans le monde en juillet 2025. Le Registre mondial des patients indiquait qu'il comptait plus de 400 participants dans 48 pays, témoignant de l'ampleur de l'effort d'identification des patients. La confirmation précoce permet aux promoteurs d'identifier les personnes présentant des mutations définies avant le début du recrutement pour les essais. Thiogenesis a structuré son recrutement pour la Phase 2a autour de sous-types génétiques confirmés, ce qui illustre la valeur pratique de ces cohortes de patients. Le NAMDC, soutenu par le Réseau de recherche clinique sur les maladies rares des NIH, fournit une structure nationale reliant le diagnostic, les soins spécialisés et la participation à la recherche. Un plus grand nombre de cas confirmés peut également rendre les besoins cliniques du marché du syndrome de Leigh plus clairs pour les centres de traitement et les promoteurs de programmes.
Progrès dans les thérapies ciblant les mitochondries et les thérapies géniques
Les thérapies ciblant les mitochondries et les thérapies géniques transforment les perspectives de développement du marché du syndrome de Leigh. Une étude publiée en 2026 dans Nature Biotechnology a corrigé des variants mitochondriaux associés à la maladie dans des zygotes de rats à l'aide d'éditeurs de bases modifiés et a rapporté une restauration moyenne de 53,00 % des allèles de type sauvage [1]Chen, L. et al. « Un modèle de maladie mitochondriale est généré et corrigé à l'aide d'éditeurs de bases modifiés dans des zygotes de rats. » Nature Biotechnology 44, 382–386, 2026. https://doi.org/10.1038/s41587-025-02684-y. Une étude publiée en 2025 dans Brain a montré que l'administration d'AAV9 assistée par ultrasons focalisés franchissait la barrière hémato-encéphalique et améliorait la survie, la fonction cardiaque et la fonction cérébrale chez des souris Ndufs4 knockout. Ces résultats répondent à un obstacle majeur de délivrance pour les thérapies destinées à atteindre le système nerveux central. Le programme TSHA-104 de Taysha illustre l'approche spécifique à la mutation pour le syndrome de Leigh associé à SURF1 et a reçu les désignations Maladie pédiatrique rare et Médicament orphelin. Une conception de vecteur AAV9 affinée rapportée en 2025 a maintenu l'efficacité dans des modèles de rats tout en réduisant la cytotoxicité, ce qui pourrait renforcer la planification de la sécurité avant une future resoumission.
Développement des registres de patients et des cohortes prêtes pour les essais
Les registres de patients relient le diagnostic génétique à la planification des essais sur le marché du syndrome de Leigh. Le Registre virtuel PMD de MSeqDR a dépassé 9 000 cas de maladies mitochondriales primaires dé-identifiés en novembre 2024, dont 2 000 cas de syndrome de Leigh identifiés par exploration de la littérature et curation d'experts. Le Consortium international sur le syndrome de Leigh suit activement au moins 150 patients génétiquement confirmés dans le cadre de son étude d'histoire naturelle. Ces données donnent aux promoteurs une vision plus claire des antécédents des patients, du génotype et de l'éligibilité potentielle avant l'ouverture d'une étude. La Fondation Cure Mito a aligné les champs de données du registre sur les normes de données cliniques CDASH en 2024, améliorant la compatibilité avec les exigences de soumission réglementaire. Les ensembles de données de registre standardisés peuvent également soutenir des groupes de contrôle externes pour les études sur les maladies rares à bras unique, réduisant le nombre de participants nécessaires pour une étude pivot.
Expansion du financement de la recherche sur les maladies mitochondriales rares
Le financement de la recherche soutient les infrastructures de découverte et cliniques nécessaires au marché du syndrome de Leigh. L'Université de l'Arkansas a reçu 3,10 millions USD des NIH en 2024 pour une étude de 5 ans sur les syndromes de troubles mitochondriaux pédiatriques dans des modèles tissulaires neuronaux, cardiaques et rénaux. Khondrion a obtenu jusqu'à 5,00 millions EUR (5,48 millions USD) de financement Innovation Credit du gouvernement néerlandais en 2025 pour soutenir le programme de Phase 3 KHENERFIN. Le mix de financement combine le soutien public aux stades précoces avec le capital privé après l'émergence de preuves de concept. Le Réseau de recherche clinique sur les maladies rares des NIH disposait de 26,00 millions USD de subventions pour l'exercice fiscal 2025, incluant un soutien au NAMDC. Une capacité de recherche soutenue peut donner aux développeurs plus modestes accès à des sites cliniques et à des réseaux de patients qui seraient autrement difficiles à constituer de manière indépendante.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hétérogénéité génétique et phénotypique | -1.20% | Mondial | Long terme (≥ 4 ans) |
| Coût élevé du développement de médicaments pour les maladies rares | -0.90% | Mondial, avec une charge plus importante dans les marchés émergents | Long terme (≥ 4 ans) |
| Diagnostic tardif et accès limité aux spécialistes | -0.60% | Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud | Moyen terme (2-4 ans) |
| Faibles incitations commerciales pour les sous-groupes ultra-rares | -0.80% | Mondial | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Hétérogénéité génétique et phénotypique
L'hétérogénéité génétique et phénotypique limite l'échelle disponible pour tout programme unique sur le marché du syndrome de Leigh. Le syndrome de Leigh peut résulter de plus de 100 gènes répartis dans les génomes mitochondrial et nucléaire. Le même variant MT-ATP6 m.9176T>C peut produire un syndrome de Leigh sévère ou le phénotype NARP plus bénin, selon la charge d'hétéroplasmie. Un programme axé sur la maladie liée à SURF1 peut ne toucher que 10,00 % à 15,00 % des patients, tandis que les programmes MT-ATP6 servent un groupe distinct. L'essai SIMPATHIC est limité à la maladie liée à MT-ATP6 et illustre comment la sélection génétique réduit chaque population d'étude. Cette division complique le recrutement pour les essais et réduit le bassin de revenus associé à une approbation spécifique à une mutation.
Coût élevé du développement de médicaments pour les maladies rares
Les coûts de développement pour les maladies rares constituent une contrainte matérielle sur le marché du syndrome de Leigh. Une étude de Phase 2 peut n'enrôler que 15 à 28 personnes, mais nécessite tout de même une production selon les bonnes pratiques de fabrication, une surveillance de la sécurité et des rapports réglementaires. L'essai pilote au Sirolimus a enrôlé 15 patients pédiatriques, tandis que l'étude OMEICOS PMD-OPTION a enrôlé 28 patients atteints de maladie mitochondriale primaire. OMEICOS a annoncé des résultats positifs de Phase 2 pour OMT-28 en janvier 2026 et prépare une étude pivot dans des sites européens et américains. Il a également annoncé une réunion positive de fin de Phase 2 avec la FDA et la nécessité de faire progresser OMT-28 vers la Phase 3. Ces conditions favorisent les développeurs disposant de capacités spécialisées en maladies rares, d'un soutien gouvernemental ou de partenaires capables de financer le développement pivot.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par étiologie génétique : les variants nucléaires ancrent le volume du marché, le sous-type CoQ10 mène la croissance
Le syndrome de Leigh associé à l'ADN nucléaire représentait 58,24 % de la taille du marché du syndrome de Leigh par étiologie génétique en 2025. Les variants nucléaires, notamment SURF1, NDUFAF6 et PDHA1, sont prévalents dans les cas confirmés et présentent des cibles moléculaires plus claires. Le Registre mondial des patients a constaté que 64,00 % des participants enrôlés présentaient des mutations de l'ADN nucléaire. SURF1 représentait 72,00 % de la cohorte de mutations de l'ADN nucléaire dans ce registre. Le syndrome de Leigh associé à l'ADN mitochondrial est la deuxième catégorie en importance et est principalement associé aux variants des sous-unités MT-ATP6 et MT-ND.
Le déficit en coenzyme Q10 devrait croître à un CAGR de 11,42 % jusqu'en 2031. Un séquençage amélioré peut identifier les mutations des voies de biosynthèse avec une plus grande précision. La supplémentation en CoQ10 et les analogues de nouvelle génération offrent une voie cliniquement praticable pour ce sous-type. Une étude de repositionnement de médicaments enregistrée utilise des modèles neuronaux dérivés de cellules iPSC pour cribler des composés approuvés par la FDA et l'EMA dans les sous-types associés à l'ADN nucléaire et mitochondrial. Le déficit en PDH reste un groupe défini mais insuffisamment pris en charge, nécessitant une gestion métabolique, des régimes cétogènes et une supplémentation en thiamine.


Par type de traitement : les schémas de soutien ancrent les dépenses, les thérapies géniques et à base d'ARN remodèlent les prévisions
La thérapie de soutien et symptomatique représentait 46,37 % du marché du syndrome de Leigh en 2025. Cette catégorie reflète le recours continu aux soins intensifs, à la ventilation mécanique, à la gestion des crises épileptiques et au soutien nutritionnel. Ces services restent essentiels car aucune thérapie modificatrice de la maladie approuvée n'est disponible. La supplémentation en vitamines et cofacteurs et la thérapie antioxydante constituent le deuxième bloc de dépenses actuelles en importance. La riboflavine, le CoQ10, la thiamine et l'acide alpha-lipoïque sont utilisés depuis longtemps dans la prise en charge clinique.
Les thérapies à base de gènes et d'ARN devraient croître à un CAGR de 24,86 % jusqu'en 2031. Les programmes de délivrance par AAV9, l'édition de bases mitochondriales et les outils de correction mitoTALEN soutiennent cette prévision. Une conception de vecteur améliorée vise à préserver l'efficacité tout en réduisant la cytotoxicité dans les modèles précliniques. Le remplacement mitochondrial et les thérapies avancées en sont encore aux premiers stades du développement commercial. Leur progression clinique dépendra de preuves de sécurité adéquates et de la capacité à administrer le traitement dans le cadre de services pédiatriques spécialisés.
Par voie d'administration : la prédominance orale persiste, les voies dirigées vers le SNC progressent à la vitesse la plus élevée
L'administration orale détenait 67,85 % en 2025. La supplémentation en cofacteurs et les thérapies chroniques par petites molécules soutiennent la position dominante des produits oraux. Thiogenesis a développé TTI-0102 comme prodrogue orale pour une exposition soutenue à la cystéamine. OMEICOS utilise une dose orale unique quotidienne de 24,00 mg pour OMT-28. Le sirolimus entéral administré deux fois par jour par sonde de gastrostomie reflète les besoins pratiques des patients pédiatriques hospitalisés. Cette voie correspond également au besoin continu de soins réguliers en dehors de la gestion des crises en milieu hospitalier.[2]OMEICOS Therapeutics, « OMEICOS Therapeutics annonce un résultat positif de l'étude de Phase 2 démontrant le potentiel d'OMT-28 dans les maladies mitochondriales primaires », OMEICOS Therapeutics, omeicos.com
L'administration intracérébroventriculaire devrait croître à un CAGR de 22,15 % jusqu'en 2031. Cette voie est liée au pipeline de thérapies géniques et à la nécessité d'administrer le traitement au système nerveux central. TSHA-104 utilise la délivrance intrathécale, tandis que les ultrasons focalisés pourraient fournir une méthode non invasive pour faciliter la délivrance d'AAV9 à travers la barrière hémato-encéphalique. Les procédures à dose unique administrées en milieu hospitalier nécessiteront des capacités chirurgicales et une surveillance intensive. L'administration intraveineuse continue de soutenir la gestion des crises métaboliques aiguës dans les hôpitaux tertiaires, tandis que l'administration sous-cutanée pourrait croître si des candidats anticorps et de remplacement enzymatique progressent.
Par cadre de soins : les hôpitaux tertiaires détiennent la majorité des dépenses, les centres spécialisés progressent le plus rapidement
Les hôpitaux tertiaires représentaient 42,91 % du marché du syndrome de Leigh en 2025. Les crises métaboliques récurrentes peuvent nécessiter des soins intensifs, une ventilation mécanique et une coordination entre plusieurs spécialistes. Les centres de neurologie pédiatrique constituent le deuxième cadre en importance, car les patients nécessitent une surveillance par IRM et une évaluation du neurodéveloppement. Les cliniques spécialisées et les centres de rééducation soutiennent les patients après les épisodes aigus. Ils fournissent de la physiothérapie, une gestion nutritionnelle et des soins palliatifs pour les besoins continus.
Les centres d'excellence en maladies mitochondriales devraient progresser à un CAGR de 18,74 % jusqu'en 2031. Ces centres regroupent des spécialistes du métabolisme, des conseillers en génétique, la neuroimagerie et des programmes d'essais actifs dans un cadre de soins unique. Les centres membres du NAMDC servent à la fois de sites de référence et de sites d'essais, concentrant des patients génétiquement caractérisés. L'étude de Phase 3 KHENERFIN utilise des centres spécialisés dans plusieurs pays européens pour le recrutement. Les soins à domicile restent un cadre plus restreint qui peut servir les familles de patients survivant plus longtemps, y compris les présentations à début adulte rapportées dans des cohortes chinoises.
Analyse géographique
L'Amérique du Nord détenait 41,28 % du marché du syndrome de Leigh en 2025. La région bénéficie de voies réglementaires pour les maladies rares, de centres spécialisés et de réseaux de recherche structurés. Le NAMDC soutient les connexions entre les patients diagnostiqués, les sites de recherche clinique et les services spécialisés via le Réseau de recherche clinique sur les maladies rares des NIH. Le Canada soutient l'activité de développement par l'intermédiaire de Thiogenesis, tandis que le Mexique dispose d'un accès aux soins neurologiques spécialisés à un stade plus précoce. Ces caractéristiques confèrent au marché nord-américain du syndrome de Leigh une infrastructure clinique plus établie que dans de nombreuses autres régions.
L'Europe est la deuxième présence régionale en importance sur le marché du syndrome de Leigh. Khondrion a administré la première dose au premier patient dans l'étude pivot de Phase 3 KHENERFIN en avril 2026. L'EMA a accordé la désignation orpheline au sonlicromanol pour les défauts héréditaires de phosphorylation oxydative mitochondriale en juillet 2025. Le Royaume-Uni, la France, l'Italie et l'Espagne ajoutent une capacité de référence coordonnée par l'intermédiaire de centres mitochondriaux et métaboliques rares spécialisés.
L'Asie-Pacifique devrait croître à un CAGR de 15,38 % jusqu'en 2031. Le Japon a achevé un essai de Phase 3 du SPP-004, qui a montré une stabilisation ou une amélioration des symptômes du système nerveux central chez 50,00 % des patients enrôlés.[3]PLOS ONE, « Un essai de retrait randomisé en double aveugle, contrôlé par placebo, de Phase III du chlorhydrate d'acide 5-aminolévulinique avec du citrate ferreux de sodium pour l'efficacité et la sécurité chez des patients diagnostiqués avec le syndrome de Leigh. » 2025. https://journals.plos.org/plosone/article?id=10.1371%2Fjournal.pone.0332283 La Chine offre une opportunité diagnostique substantielle, le syndrome de Leigh représentant 28,00 % des cas mitochondriaux pédiatriques génétiquement confirmés dans une cohorte multicentrique de 2025. La même étude a rapporté un âge médian d'apparition de 1,15 an pour les sous-types d'ADN nucléaire et de 5,42 ans pour les sous-types d'ADN mitochondrial. L'Inde, la Corée du Sud et l'Australie développent leurs capacités de recherche sur les maladies rares et leurs réseaux de laboratoires de génomique.

Paysage concurrentiel
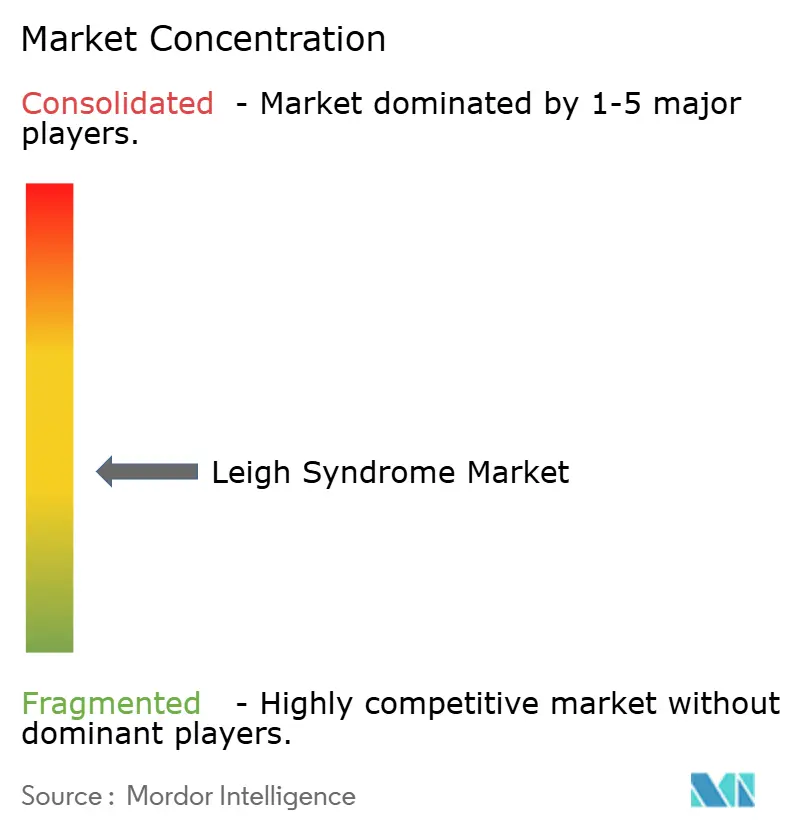
Le marché du syndrome de Leigh reste très fragmenté, sans thérapie modificatrice de la maladie approuvée spécifique à cette affection en 2026. La concurrence repose donc sur la position dans le pipeline, la désignation réglementaire et l'accès aux patients prêts pour les essais plutôt que sur le leadership en termes de revenus. Khondrion, Thiogenesis Therapeutics, OMEICOS Therapeutics, Abliva et Minovia Therapeutics figurent parmi les développeurs les plus avancés dans le domaine des maladies mitochondriales primaires. Khondrion mène l'étude de Phase 3 KHENERFIN du sonlicromanol KHONDRION. Thiogenesis fait progresser TTI-0102 dans le cadre d'une étude de Phase 2a chez des adultes et des enfants atteints du spectre du syndrome de Leigh.
Les entreprises se différencient par l'étendue de leur mécanisme, la voie d'administration et leurs actifs réglementaires. OMEICOS a annoncé des résultats positifs de Phase 2 pour OMT-28 en janvier 2026 et a commencé à préparer une étude pivot de Phase 2b/3 en Europe et aux États-Unis. Abliva a publié en 2026 des preuves précliniques que NV354 prévenait les lésions du tronc cérébral et réduisait la perte neuronale chez des souris Ndufs4 knockout. Ces actions illustrent différentes approches de l'avancement clinique, de la progression réglementaire et du développement des mécanismes.
Le déficit en coenzyme Q10 et le déficit en PDH restent des domaines ouverts car aucune entreprise ne détient d'IND spécifique à ces sous-populations du syndrome de Leigh. Le repositionnement de médicaments basé sur des plateformes neuronales dérivées de cellules iPSC offre une voie d'entrée à moindre coût pour les entreprises travaillant avec des composés approuvés. Les programmes précliniques d'édition de bases et de mitoTALEN pourraient également créer de futures opportunités de licence de propriété intellectuelle. Le secteur du syndrome de Leigh compte moins de 5 entreprises disposant d'actifs cliniques avancés en stade clinique dans des programmes spécifiques aux mutations. L'activité du pipeline s'intensifie à mesure que les modulateurs OXPHOS à petites molécules, la thérapie génique et les produits repositionnés ciblent des mécanismes pathologiques qui se chevauchent.
Leaders du secteur du syndrome de Leigh
Thiogenesis Therapeutics, Inc.
PTC Therapeutics, Inc.
Abliva AB
Stealth BioTherapeutics Corp.
Taysha Gene Therapies, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents dans le secteur
- Juillet 2026 : Une étude de Phase 2a partiellement randomisée, contrôlée par placebo, à doses séquentielles croissantes de TTI-0102 chez des adultes et des enfants atteints du spectre du syndrome de Leigh a été enregistrée par Thiogenesis Therapeutics, enrôlant 18 participants dans 3 cohortes stratifiées par poids avec une date de début d'étude en octobre 2026.
- Avril 2026 : Khondrion a administré la première dose au premier patient dans l'étude pivot de Phase 3 KHENERFIN du sonlicromanol dans la maladie mitochondriale primaire ADN mitochondrial m.3243A G, marquant l'essai thérapeutique en cours le plus avancé pour un composé ciblant l'OXPHOS portant la désignation orpheline pour le syndrome de Leigh.


Périmètre du rapport mondial sur le marché du syndrome de Leigh
Selon le périmètre du rapport, le syndrome de Leigh est un trouble mitochondrial rare, progressif et génétiquement hétérogène caractérisé par des défauts de production d'énergie cellulaire entraînant une neurodégénérescence, un retard du développement, un dysfonctionnement respiratoire, des troubles du mouvement et une atteinte multi-organique. La maladie se manifeste généralement pendant la petite enfance ou la petite enfance, bien que des cas à début juvénile et adulte aient également été rapportés. Le syndrome de Leigh est principalement causé par des mutations dans l'ADN nucléaire (ADNn) ou l'ADN mitochondrial (ADNmt), entraînant un dysfonctionnement des voies de phosphorylation oxydative mitochondriale.
Le marché du syndrome de Leigh est segmenté par étiologie génétique en syndrome de Leigh associé à l'ADN nucléaire (ADNn), syndrome de Leigh associé à l'ADN mitochondrial (ADNmt), déficit du complexe pyruvate déshydrogénase (PDH), déficit en coenzyme Q10 et autres sous-types génétiques ; par type de traitement, le marché est segmenté en thérapie de soutien et symptomatique, supplémentation en vitamines et cofacteurs, thérapie antioxydante, thérapies à base de gènes et d'ARN, remplacement mitochondrial et thérapies avancées, et autres ; par voie d'administration, le marché est segmenté en administration orale, intraveineuse, sous-cutanée, intracérébroventriculaire et entérale ; par cadre de soins, le marché est segmenté en hôpitaux tertiaires, centres de neurologie pédiatrique, centres d'excellence en maladies mitochondriales, cliniques spécialisées, centres de rééducation et soins à domicile ; et par géographie en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport de marché couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Pour chaque segment, la taille du marché et les prévisions sont fournies en termes de valeur (USD).
| Syndrome de Leigh associé à l'ADN nucléaire (ADNn) |
| Syndrome de Leigh associé à l'ADN mitochondrial (ADNmt) |
| Déficit du complexe pyruvate déshydrogénase (PDH) |
| Déficit en coenzyme Q10 |
| Autres sous-types génétiques |
| Thérapie de soutien et symptomatique |
| Supplémentation en vitamines et cofacteurs |
| Thérapie antioxydante |
| Thérapies à base de gènes et d'ARN |
| Remplacement mitochondrial et thérapies avancées |
| Autres |
| Orale |
| Intraveineuse |
| Sous-cutanée |
| Intracérébroventriculaire |
| Administration entérale |
| Hôpitaux tertiaires |
| Centres de neurologie pédiatrique |
| Centres d'excellence en maladies mitochondriales |
| Cliniques spécialisées |
| Centres de rééducation |
| Soins à domicile |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par étiologie génétique | Syndrome de Leigh associé à l'ADN nucléaire (ADNn) | |
| Syndrome de Leigh associé à l'ADN mitochondrial (ADNmt) | ||
| Déficit du complexe pyruvate déshydrogénase (PDH) | ||
| Déficit en coenzyme Q10 | ||
| Autres sous-types génétiques | ||
| Par type de traitement | Thérapie de soutien et symptomatique | |
| Supplémentation en vitamines et cofacteurs | ||
| Thérapie antioxydante | ||
| Thérapies à base de gènes et d'ARN | ||
| Remplacement mitochondrial et thérapies avancées | ||
| Autres | ||
| Par voie d'administration | Orale | |
| Intraveineuse | ||
| Sous-cutanée | ||
| Intracérébroventriculaire | ||
| Administration entérale | ||
| Par cadre de soins | Hôpitaux tertiaires | |
| Centres de neurologie pédiatrique | ||
| Centres d'excellence en maladies mitochondriales | ||
| Cliniques spécialisées | ||
| Centres de rééducation | ||
| Soins à domicile | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||


Questions clés auxquelles répond le rapport
Quelle est la valeur projetée du marché du syndrome de Leigh en 2031 ?
Le marché du syndrome de Leigh devrait atteindre 11,68 milliards USD d'ici 2031, avec un CAGR de 7,12 % à partir de 2026.
Quelle catégorie de traitement connaît la croissance la plus rapide pour le syndrome de Leigh ?
Les thérapies à base de gènes et d'ARN devraient croître à un CAGR de 24,86 % jusqu'en 2031.
Pourquoi les tests génétiques sont-ils importants pour la prise en charge du syndrome de Leigh ?
La confirmation génétique identifie les sous-types de la maladie plus tôt et aide à orienter les patients éligibles vers des soins spécialisés et des essais cliniques. Cette voie diagnostique rend le marché du syndrome de Leigh plus accessible aux programmes qui ont besoin de participants génétiquement définis et cliniquement documentés pour le recrutement dans les études.
Quelle voie d'administration est la plus largement utilisée pour le traitement du syndrome de Leigh ?
L'administration orale détenait 67,85 % en 2025, car la supplémentation en cofacteurs et les thérapies par petites molécules sont couramment utilisées.
Quelle région devrait connaître la croissance la plus rapide jusqu'en 2031 ?
L'Asie-Pacifique devrait progresser à un CAGR de 15,38 % jusqu'en 2031, soutenue par le développement croissant de la recherche clinique et des capacités de tests génétiques.
Quel est le principal défi pour les développeurs de médicaments dans le domaine du syndrome de Leigh ?
Plus de 100 gènes causaux divisent la population de patients, rendant le recrutement pour les essais spécifiques aux mutations et la planification commerciale difficiles. De petites cohortes doivent tout de même soutenir la fabrication, la surveillance de la sécurité, les rapports réglementaires et des preuves cliniques significatives pour chaque programme de développement distinct.
Dernière mise à jour de la page le:



