
Leigh-Syndrom Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 8.28 Milliarden US-Dollar |
| Marktgröße (2031) | 11.68 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 7.12 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Leigh-Syndrom-Marktanalyse von Mordor Intelligence
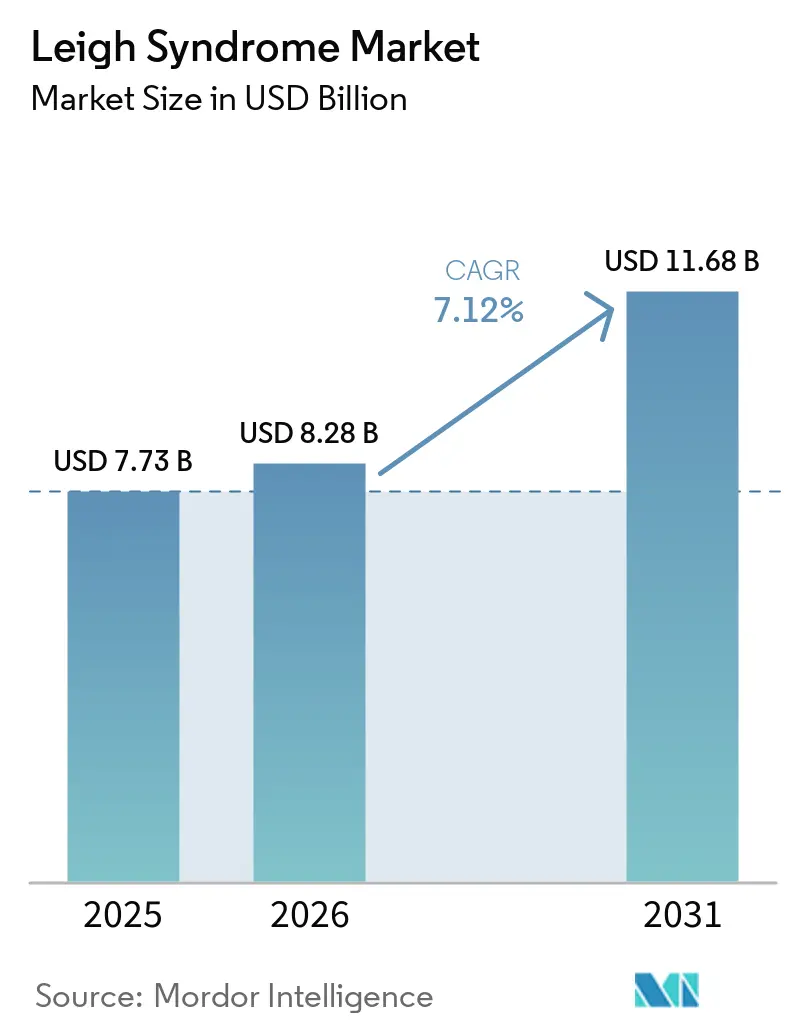
Die Leigh-Syndrom-Marktgröße wird für 2025 auf 7,73 Milliarden USD, für 2026 auf 8,28 Milliarden USD geschätzt und soll bis 2031 11,68 Milliarden USD erreichen, mit einem CAGR von 7,12 % von 2026 bis 2031.
Die aktuelle Behandlungsbasis konzentriert sich weiterhin auf unterstützende Versorgung, Off-Label-Medikamente und Kofaktor-Regime, da keine von der FDA zugelassene krankheitsmodifizierende Therapie für das Leigh-Syndrom verfügbar ist. Die erweiterte Ganzexom- und Ganzgenomsequenzierung bringt genetisch bestätigte Patienten früher in die Versorgung und macht die Studienrekrutierung praktischer. Entwickler nutzen regulatorische Bezeichnungen, spezialisierte Behandlungszentren und Patientenregister, um die Unsicherheit bei kleinen und heterogenen Patientenpopulationen zu verringern. Der Leigh-Syndrom-Markt bietet auch Raum für Plattformansätze, die eine gemeinsame mitochondriale Dysfunktion über mehrere genetische Subtypen hinweg adressieren, anstatt nur eine einzelne Mutation. Diese Kombination macht den Zugang zu genetischer Diagnostik und spezialisierter Versorgung wichtig für das Tempo, mit dem sich der Leigh-Syndrom-Markt entwickeln kann.
Wichtigste Erkenntnisse des Berichts
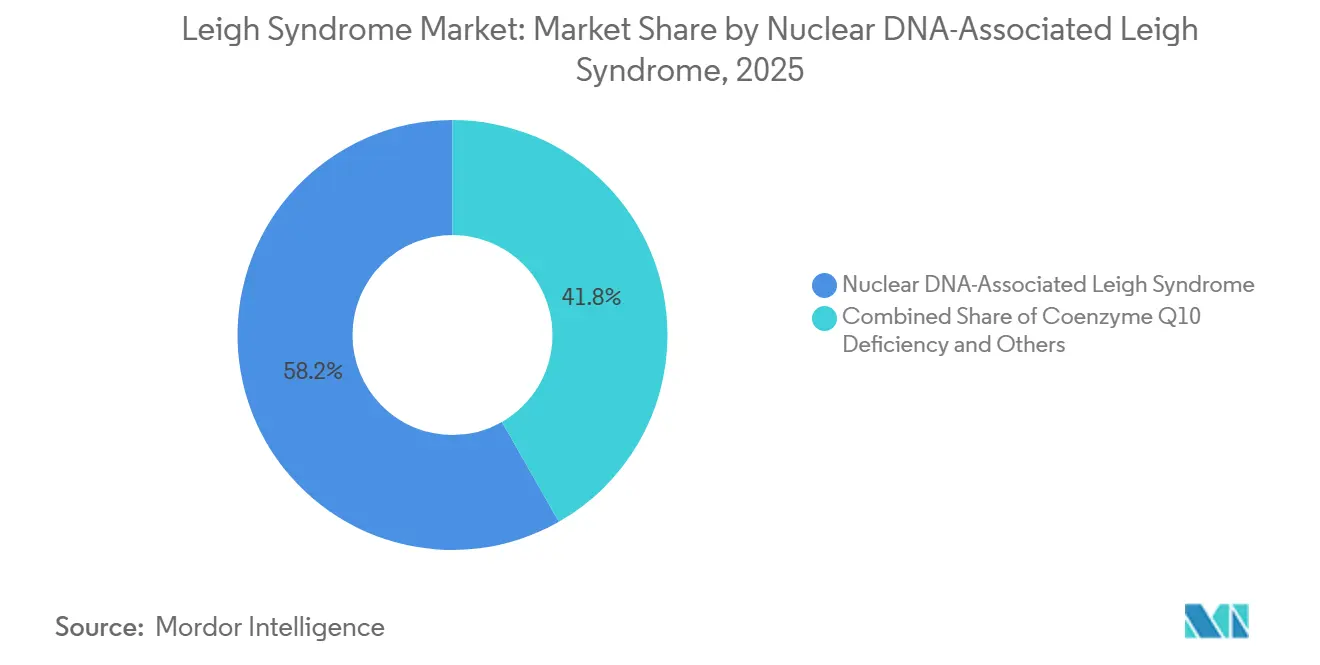
- Nach genetischer Ätiologie hielt das nukleäre DNA-assoziierte Leigh-Syndrom im Jahr 2025 einen Marktanteil von 58,24 % am Leigh-Syndrom-Markt, während Coenzym-Q10-Mangel bis 2031 mit einem CAGR von 11,42 % wachsen soll.
- Nach Behandlungsart entfiel auf die unterstützende und symptomatische Therapie im Jahr 2025 ein Anteil von 46,37 % an der Leigh-Syndrom-Marktgröße, während Gen- und RNA-basierte Therapien bis 2031 voraussichtlich mit einem CAGR von 24,86 % wachsen werden.
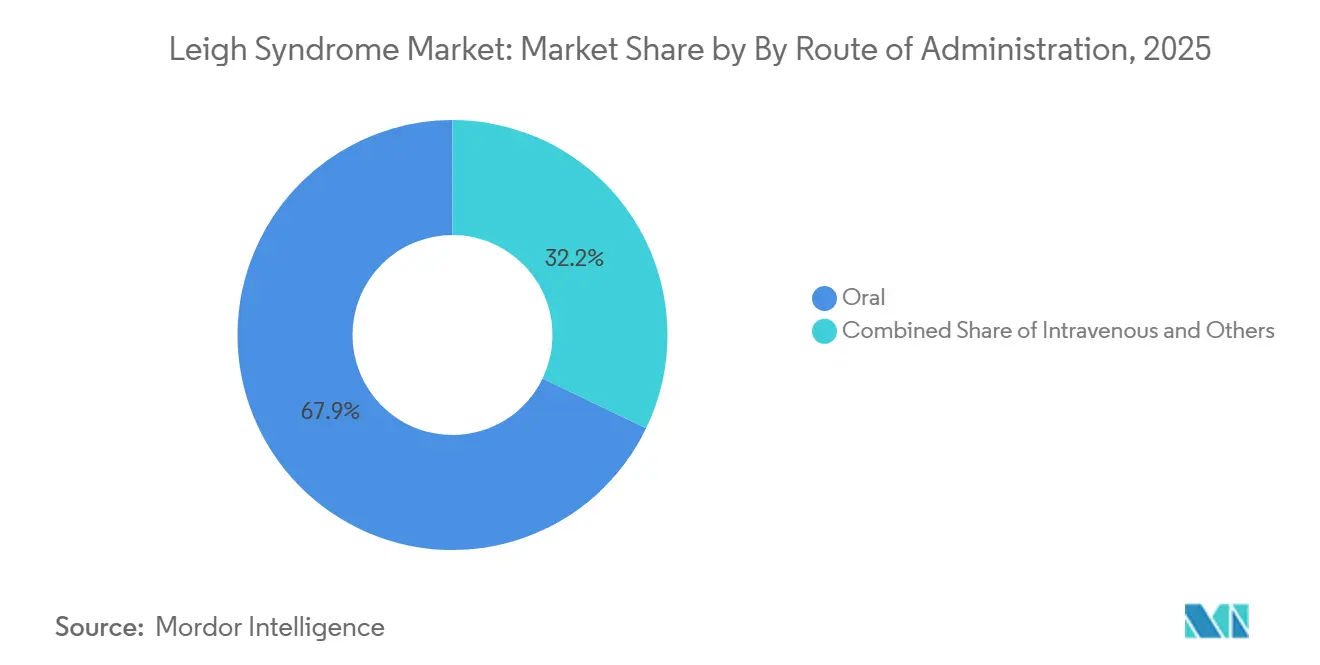
- Nach Verabreichungsweg hielt die orale Verabreichung im Jahr 2025 einen Anteil von 67,85 %, während die intrazerebroventrikuäre Verabreichung bis 2031 voraussichtlich mit einem CAGR von 22,15 % expandieren wird.
- Nach Versorgungsumfeld entfielen auf Tertiärkrankenhäuser im Jahr 2025 42,91 % des Leigh-Syndrom-Marktanteils, während Mitochondriale Erkrankungszentren der Exzellenz bis 2031 voraussichtlich mit einem CAGR von 18,74 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 41,28 %, während Asien-Pazifik bis 2031 voraussichtlich mit einem CAGR von 15,38 % expandieren wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Leigh-Syndrom-Markttrends und Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunahme genetischer Tests und früherer Diagnose | +1.20% | Global, mit frühen Gewinnen in Nordamerika und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Ausweitung der Forschungsfinanzierung für seltene mitochondriale Erkrankungen | +0.90% | Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Fortschritte bei mitochondrial gezielten und Gentherapien | +1.50% | Nordamerika, EU und Japan | Langfristig (≥ 4 Jahre) |
| Wachstum von Patientenregistern und studienbereit aufgestellten Kohorten | +0.70% | Global, konzentriert in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Zunehmende klinische Erkennung des Leigh-Syndroms | +0.60% | Global, ausgeprägt in Asien-Pazifik und Nahost und Afrika | Kurzfristig (≤ 2 Jahre) |
| Mutationsspezifisches Drug-Repurposing und Präzisions-Screening | +0.80% | Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunahme genetischer Tests und früherer Diagnose
Frühere genetische Tests sind ein zentraler kurzfristiger Faktor für den Leigh-Syndrom-Markt, da sie den Zeitpunkt verändern, zu dem Patienten in die Spezialversorgung eintreten können. Das NCBI Genetic Test Registry listete im Juli 2025 271 sequenzierungsbasierte Tests für das Leigh-Syndrom-Spektrum aus 32 Laboratorien weltweit auf. Das Global Patient Registry berichtete, dass es mehr als 400 Teilnehmer aus 48 Ländern umfasste, was die Breite der Patientenidentifikationsbemühungen zeigt. Eine frühere Bestätigung ermöglicht es Sponsoren, Personen mit definierten Mutationen vor Beginn der Studienaufnahme zu identifizieren. Thiogenesis strukturierte seine Phase-2a-Aufnahme um bestätigte genetische Subtypen, was den praktischen Wert dieser Patientenpools zeigt. Das NAMDC, das über das NIH Rare Diseases Clinical Research Network unterstützt wird, bietet eine nationale Struktur, die Diagnose, Spezialversorgung und Forschungsteilnahme verknüpft. Mehr bestätigte Fälle können auch die klinischen Bedürfnisse des Leigh-Syndrom-Marktes für Behandlungszentren und Programmsponsorenklarer machen.
Fortschritte bei mitochondrial gezielten und Gentherapien
Mitochondrial gezielte und Gentherapien verändern die Entwicklungsperspektive für den Leigh-Syndrom-Markt. Eine Studie in Nature Biotechnology aus dem Jahr 2026 korrigierte krankheitsassoziierte mitochondriale Varianten in Ratten-Zygoten mit entwickelten Basen-Editoren und berichtete von einer durchschnittlichen Wiederherstellung von 53,00 % der Wildtyp-Allele [1]Chen, L. et al. "Ein Modell für mitochondriale Erkrankungen wird mithilfe entwickelter Basen-Editoren in Ratten-Zygoten erzeugt und korrigiert." Nature Biotechnology 44, 382–386, 2026. https://doi.org/10.1038/s41587-025-02684-y. Eine Studie in Brain aus dem Jahr 2025 ergab, dass die fokussierte-Ultraschall-unterstützte AAV9-Verabreichung die Blut-Hirn-Schranke überwand und das Überleben, die Herzfunktion und die Gehirnfunktion bei Ndufs4-Knockout-Mäusen verbesserte. Diese Erkenntnisse adressieren eine wesentliche Verabreichungsbarriere für Therapien, die das Zentralnervensystem erreichen sollen. Das TSHA-104-Programm von Taysha veranschaulicht den mutationsspezifischen Ansatz für das SURF1-assoziierte Leigh-Syndrom und hat die Bezeichnungen Seltene Pädiatrische Erkrankung und Orphan Drug erhalten. Ein verfeinertes AAV9-Vektordesign, das 2025 berichtet wurde, behielt die Wirksamkeit in Rattenmodellen bei und reduzierte gleichzeitig die Zytotoxizität, was die Sicherheitsplanung vor einer zukünftigen Wiedereinreichung stärken kann.
Wachstum von Patientenregistern und studienbereit aufgestellten Kohorten
Patientenregister verbinden die genetische Diagnose mit der Studienplanung im Leigh-Syndrom-Markt. Das MSeqDR PMD Virtual Registry überschritt im November 2024 9.000 de-identifizierte primäre mitochondriale Erkrankungsfälle, darunter 2.000 Leigh-Syndrom-Fälle, die durch Literatur-Mining und Expertenkuration identifiziert wurden. Das Leigh Syndrome International Consortium verfolgt aktiv mindestens 150 genetisch bestätigte Patienten im Rahmen seiner Natürlichen-Verlaufs-Studie. Diese Aufzeichnungen geben Sponsoren einen klareren Überblick über die Patientengeschichte, den Genotyp und die potenzielle Eignung, bevor eine Studie beginnt. Die Cure Mito Foundation hat 2024 die Registerdatenfelder an die klinischen CDASH-Datenstandards angepasst und damit die Kompatibilität mit den Anforderungen für regulatorische Einreichungen verbessert. Standardisierte Registerdatensätze können auch externe Kontrollgruppen für einarmige Studien zu seltenen Erkrankungen unterstützen und so die Anzahl der für eine Zulassungsstudie benötigten Teilnehmer reduzieren.
Ausweitung der Forschungsfinanzierung für seltene mitochondriale Erkrankungen
Forschungsfinanzierung unterstützt die Entdeckungs- und klinische Infrastruktur, die für den Leigh-Syndrom-Markt benötigt wird. Die Universität von Arkansas erhielt 2024 3,10 Millionen USD vom NIH für eine 5-jährige Studie zu pädiatrischen mitochondrialen Erkrankungssyndromen in neuronalen, kardialen und renalen Gewebemodellen. Khondrion sicherte sich 2025 bis zu 5,00 Millionen EUR (5,48 Millionen USD) an niederländischer staatlicher Innovationskreditfinanzierung zur Unterstützung des KHENERFIN-Phase-3-Programms. Der Finanzierungsmix kombiniert öffentliche Unterstützung in früheren Phasen mit privatem Kapital, nachdem Machbarkeitsbelege vorliegen. Das NIH Rare Diseases Clinical Research Network verfügte im Haushaltsjahr 2025 über Zuschüsse in Höhe von 26,00 Millionen USD, einschließlich Unterstützung für das NAMDC. Eine nachhaltige Forschungskapazität kann kleineren Entwicklern Zugang zu klinischen Standorten und Patientennetzwerken verschaffen, die sonst schwer unabhängig aufzubauen wären.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Genetische und phänotypische Heterogenität | -1.20% | Global | Langfristig (≥ 4 Jahre) |
| Hohe Kosten der Arzneimittelentwicklung für seltene Erkrankungen | -0.90% | Global, mit größerer Belastung in Schwellenmärkten | Langfristig (≥ 4 Jahre) |
| Verzögerte Diagnose und eingeschränkter Zugang zu Spezialisten | -0.60% | Asien-Pazifik, Nahost und Afrika sowie Südamerika | Mittelfristig (2–4 Jahre) |
| Schwache kommerzielle Anreize für ultra-seltene Subgruppen | -0.80% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Genetische und phänotypische Heterogenität
Genetische und phänotypische Heterogenität begrenzen den Umfang, der für jedes einzelne Programm im Leigh-Syndrom-Markt verfügbar ist. Das Leigh-Syndrom kann durch mehr als 100 Gene in mitochondrialen und nukleären Genomen entstehen. Dieselbe MT-ATP6-m.9176T>C-Variante kann je nach Heteroplasmiegrad ein schweres Leigh-Syndrom oder den milderen NARP-Phänotyp hervorrufen. Ein auf SURF1-assoziierte Erkrankungen ausgerichtetes Programm kann nur 10,00 % bis 15,00 % der Patienten erreichen, während MT-ATP6-Programme eine separate Gruppe bedienen. Die SIMPATHIC-Studie ist auf MT-ATP6-assoziierte Erkrankungen beschränkt und zeigt, wie die genetische Selektion jede Studienpopulation einschränkt. Diese Aufteilung erschwert die Studienrekrutierung und verringert den Umsatzpool, der mit einer mutationsspezifischen Zulassung verbunden ist.
Hohe Kosten der Arzneimittelentwicklung für seltene Erkrankungen
Die Entwicklungskosten für seltene Erkrankungen stellen eine wesentliche Einschränkung für den Leigh-Syndrom-Markt dar. Eine Phase-2-Studie kann nur 15 bis 28 Personen aufnehmen, erfordert aber dennoch GMP-Produktion, Sicherheitsüberwachung und regulatorische Berichterstattung. Die Sirolimus-Pilotstudie nahm 15 pädiatrische Patienten auf, während die OMEICOS PMD-OPTION-Studie 28 Patienten mit primärer mitochondrialer Erkrankung einschloss. OMEICOS berichtete im Januar 2026 über positive Phase-2-Ergebnisse für OMT-28 und bereitet eine Zulassungsstudie an europäischen und US-amerikanischen Standorten vor. Es wurde auch ein positives FDA-End-of-Phase-2-Meeting und die Notwendigkeit gemeldet, OMT-28 in Richtung Phase 3 voranzutreiben. Diese Bedingungen begünstigen Entwickler mit speziellen Fähigkeiten im Bereich seltener Erkrankungen, staatlicher Unterstützung oder Partnern, die in der Lage sind, die Zulassungsentwicklung zu finanzieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach genetischer Ätiologie: Nukleäre Varianten verankern das Marktvolumen, CoQ10-Subtyp führt das Wachstum an
Das nukleäre DNA-assoziierte Leigh-Syndrom machte 2025 58,24 % der Leigh-Syndrom-Marktgröße nach genetischer Ätiologie aus. Nukleäre Varianten, einschließlich SURF1, NDUFAF6 und PDHA1, sind in bestätigten Fällen weit verbreitet und haben klarere molekulare Ziele. Das Global Patient Registry stellte fest, dass 64,00 % der eingeschriebenen Teilnehmer nukleäre DNA-Mutationen aufwiesen. SURF1 repräsentierte 72,00 % der nukleären DNA-Mutationskohorte in diesem Register. Das mitochondriale DNA-assoziierte Leigh-Syndrom ist die zweitgrößte Kategorie und ist hauptsächlich mit MT-ATP6- und MT-ND-Untereinheitsvarianten assoziiert.
Coenzym-Q10-Mangel soll bis 2031 mit einem CAGR von 11,42 % wachsen. Verbesserte Sequenzierung kann Biosynthesepathway-Mutationen mit größerer Präzision identifizieren. CoQ10-Supplementierung und Analoga der nächsten Generation bieten einen klinisch gangbaren Weg für diesen Subtyp. Eine registrierte Drug-Repurposing-Studie verwendet iPSC-abgeleitete neuronale Modelle, um von der FDA und EMA zugelassene Verbindungen über nukleäre und mitochondriale DNA-assoziierte Subtypen hinweg zu screenen. PDH-Mangel bleibt eine definierte, aber unterversorgte Gruppe, die metabolisches Management, ketogene Diäten und Thiamin-Supplementierung erfordert.


Nach Behandlungsart: Unterstützende Regime verankern die Ausgaben, Gen- und RNA-Therapien gestalten die Prognose neu
Die unterstützende und symptomatische Therapie machte 2025 46,37 % des Leigh-Syndrom-Marktes aus. Diese Kategorie spiegelt die anhaltende Nutzung von Intensivpflege, mechanischer Beatmung, Krampfmanagement und Ernährungsunterstützung wider. Diese Leistungen bleiben unverzichtbar, da keine zugelassenen krankheitsmodifizierenden Therapien verfügbar sind. Vitamin- und Kofaktor-Supplementierung sowie antioxidative Therapie bilden den zweitgrößten aktuellen Ausgabenblock. Riboflavin, CoQ10, Thiamin und Alpha-Liponsäure werden seit langem im klinischen Management eingesetzt.
Gen- und RNA-basierte Therapien sollen bis 2031 mit einem CAGR von 24,86 % wachsen. AAV9-Verabreichungsprogramme, mitochondriales Basen-Editing und mitoTALEN-Korrektionswerkzeuge unterstützen diese Prognose. Verbessertes Vektordesign soll die Wirksamkeit erhalten und gleichzeitig die Zytotoxizität in präklinischen Modellen senken. Mitochondrienersatz und fortgeschrittene Therapien befinden sich noch in einem frühen Stadium der kommerziellen Entwicklung. Ihr klinischer Fortschritt wird von ausreichenden Sicherheitsnachweisen und der Fähigkeit abhängen, die Behandlung innerhalb spezialisierter pädiatrischer Dienste zu verabreichen.
Nach Verabreichungsweg: Orale Dominanz bleibt bestehen, ZNS-gerichtete Wege skalieren mit höchster Geschwindigkeit
Die orale Verabreichung hielt 2025 einen Anteil von 67,85 %. Kofaktor-Supplementierung und chronische Kleinmolekültherapien unterstützen die führende Position oraler Produkte. Thiogenesis entwickelte TTI-0102 als orales Prodrug für eine anhaltende Cysteamin-Exposition. OMEICOS verwendet eine einmal tägliche orale Dosis von 24,00 mg für OMT-28. Enterales Sirolimus, das zweimal täglich über eine Gastrostomiesonde verabreicht wird, spiegelt die praktischen Bedürfnisse hospitalisierter pädiatrischer Patienten wider. Dieser Weg passt auch zum anhaltenden Bedarf an regelmäßiger Versorgung außerhalb des stationären Krisenmanagements.[2]OMEICOS Therapeutics, "OMEICOS Therapeutics gibt positives Phase-2-Studienergebnis bekannt, das das Potenzial von OMT-28 bei primären mitochondrialen Erkrankungen demonstriert," OMEICOS Therapeutics, omeicos.com
Die intrazerebroventrikuäre Verabreichung soll bis 2031 mit einem CAGR von 22,15 % wachsen. Dieser Weg ist mit der Gentherapie-Pipeline und der Notwendigkeit verbunden, die Behandlung an das Zentralnervensystem zu liefern. TSHA-104 verwendet intrathekale Verabreichung, während fokussierter Ultraschall eine nicht-invasive Methode zur Unterstützung der AAV9-Verabreichung über die Blut-Hirn-Schranke bieten könnte. Im Krankenhaus verabreichte Einmaldosisverfahren erfordern chirurgische Kapazitäten und intensive Überwachung. Die intravenöse Verabreichung unterstützt weiterhin das Management akuter metabolischer Krisen in Tertiärkrankenhäusern, während die subkutane Verabreichung wachsen kann, wenn Antikörper- und Enzymersatzkandidaten Fortschritte machen.
Nach Versorgungsumfeld: Tertiärkrankenhäuser halten die Ausgabenmehrheit, Erkrankungszentren skalieren am schnellsten
Tertiärkrankenhäuser machten 2025 42,91 % des Leigh-Syndrom-Marktes aus. Wiederkehrende metabolische Krisen können Intensivpflege, mechanische Beatmung und die Koordination mehrerer Spezialisten erfordern. Pädiatrische Neurologiezentren sind das zweitgrößte Umfeld, da Patienten MRT-Überwachung und neurodevelopmentale Beurteilung benötigen. Fachkliniken und Rehabilitationszentren unterstützen Patienten nach akuten Episoden. Sie bieten Physiotherapie, Ernährungsmanagement und Palliativversorgung für laufende Bedürfnisse.
Mitochondriale Erkrankungszentren der Exzellenz sollen bis 2031 mit einem CAGR von 18,74 % expandieren. Diese Zentren bringen Stoffwechselspezialisten, genetische Berater, Neuroimaging und aktive Studienprogramme in einem einzigen Versorgungsumfeld zusammen. NAMDC-Mitgliedszentren dienen sowohl als Überweisungsstandorte als auch als Studienstandorte und konzentrieren genetisch charakterisierte Patienten. Die KHENERFIN-Phase-3-Studie nutzt Spezialzentren in europäischen Ländern für die Aufnahme. Die häusliche Gesundheitsversorgung bleibt ein kleineres Umfeld, das Familien von länger überlebenden Patienten dienen kann, einschließlich der in chinesischen Kohorten berichteten Fälle mit Beginn im Erwachsenenalter.
Geografische Analyse
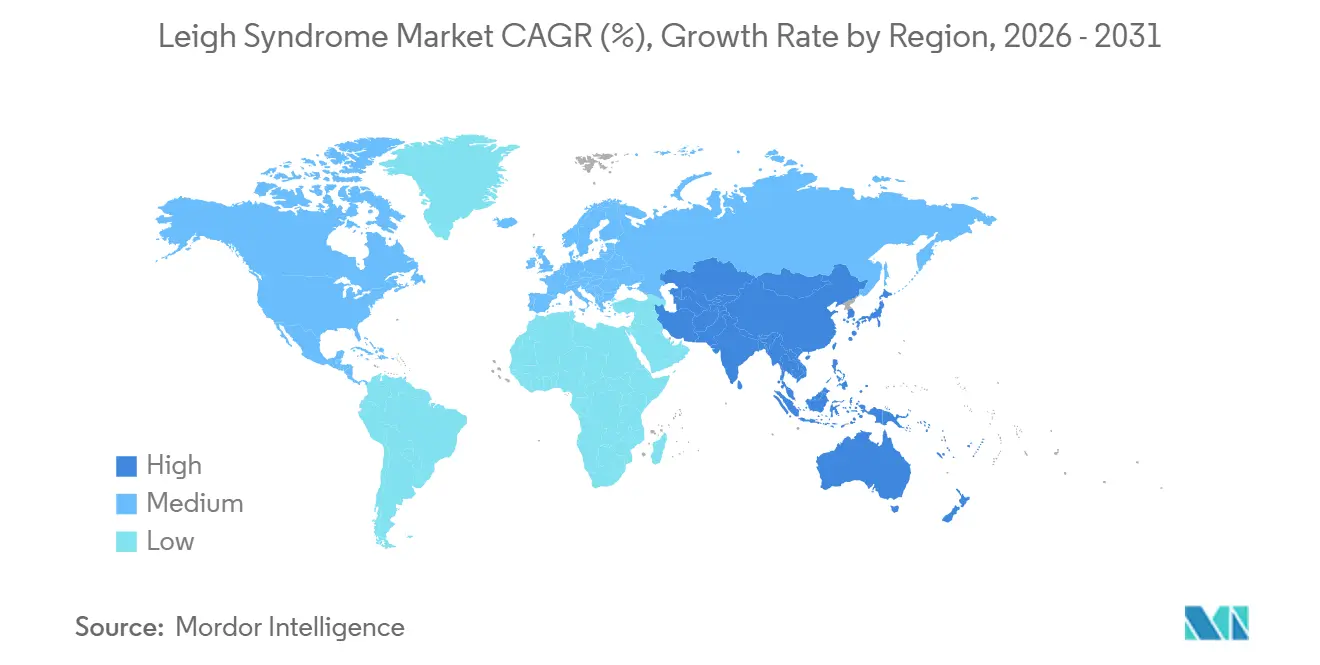
Nordamerika hielt 2025 41,28 % des Leigh-Syndrom-Marktes. Die Region profitiert von Wegen für seltene Erkrankungen, Spezialzentren und strukturierten Forschungsnetzwerken. Das NAMDC unterstützt Verbindungen zwischen diagnostizierten Patienten, klinischen Forschungsstandorten und Spezialdiensten über das NIH Rare Diseases Clinical Research Network. Kanada unterstützt Entwicklungsaktivitäten durch Thiogenesis, während Mexiko einen früheren Zugang zu spezialisierter neurologischer Versorgung hat. Diese Merkmale verleihen dem nordamerikanischen Leigh-Syndrom-Markt eine etabliertere klinische Infrastruktur als vielen anderen Regionen.
Europa ist die zweitgrößte regionale Präsenz im Leigh-Syndrom-Markt. Khondrion dosierte im April 2026 den ersten Patienten in der zulassungsrelevanten KHENERFIN-Phase-3-Studie. Die EMA erteilte im Juli 2025 die Orphan-Designation für Sonlicromanol bei vererbten mitochondrialen oxidativen Phosphorylierungsdefekten. Das Vereinigte Königreich, Frankreich, Italien und Spanien ergänzen die koordinierte Überweisungskapazität durch spezialisierte mitochondriale und seltene Stoffwechselzentren.
Asien-Pazifik soll bis 2031 mit einem CAGR von 15,38 % wachsen. Japan schloss eine Phase-3-Studie mit SPP-004 ab, die bei 50,00 % der eingeschriebenen Patienten eine Stabilisierung oder Verbesserung der Symptome des Zentralnervensystems zeigte.[3]PLOS ONE, "Eine Phase-III-doppelblinde, placebokontrollierte, randomisierte Entzugsstudie mit 5-Aminolävulinsäurehydrochlorid mit Natriumferrocitrat zur Wirksamkeit und Sicherheit bei Patienten mit diagnostiziertem Leigh-Syndrom." 2025. https://journals.plos.org/plosone/article?id=10.1371%2Fjournal.pone.0332283 China bietet eine erhebliche diagnostische Chance, da das Leigh-Syndrom 2025 in einer multizentrischen Kohorte 28,00 % der genetisch bestätigten pädiatrischen mitochondrialen Fälle ausmachte. Dieselbe Studie berichtete von einem medianen Beginn von 1,15 Jahren für nukleäre DNA-Subtypen und 5,42 Jahren für mitochondriale DNA-Subtypen. Indien, Südkorea und Australien bauen Forschungskapazitäten für seltene Erkrankungen und Genomik-Labornetzwerke auf.

Wettbewerbslandschaft
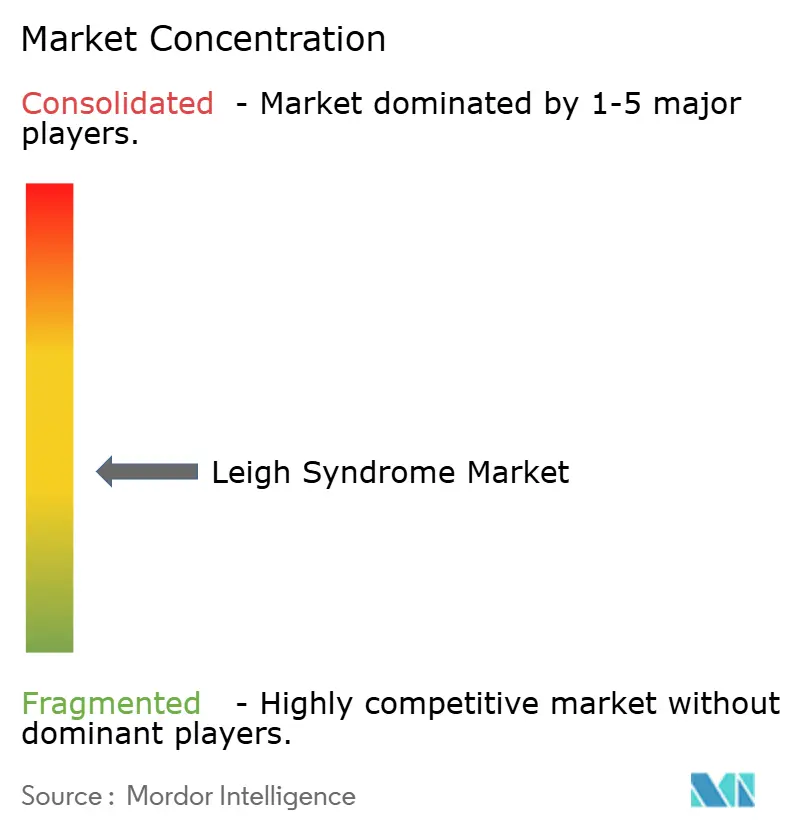
Der Leigh-Syndrom-Markt bleibt im Jahr 2026 stark fragmentiert, ohne eine zugelassene krankheitsmodifizierende Therapie speziell für diese Erkrankung. Der Wettbewerb basiert daher auf der Pipeline-Position, regulatorischen Bezeichnungen und dem Zugang zu studienbereit aufgestellten Patienten und nicht auf der Umsatzführerschaft. Khondrion, Thiogenesis Therapeutics, OMEICOS Therapeutics, Abliva und Minovia Therapeutics gehören zu den fortgeschritteneren Entwicklern bei primären mitochondrialen Erkrankungen. Khondrion führt die Phase-3-KHENERFIN-Studie mit Sonlicromanol KHONDRION durch. Thiogenesis treibt TTI-0102 durch eine Phase-2a-Studie bei Erwachsenen und Kindern mit Leigh-Syndrom-Spektrum voran.
Unternehmen differenzieren sich durch die Breite ihres Mechanismus, den Verabreichungsweg und ihre regulatorischen Ressourcen. OMEICOS gab im Januar 2026 positive Phase-2-Ergebnisse für OMT-28 bekannt und begann mit der Vorbereitung einer zulassungsrelevanten Phase-2b/3-Studie in Europa und den Vereinigten Staaten. Abliva veröffentlichte 2026 präklinische Belege, dass NV354 Hirnstammläsionen verhinderte und den neuronalen Verlust bei Ndufs4-Knockout-Mäusen reduzierte. Diese Maßnahmen zeigen unterschiedliche Ansätze zur klinischen Weiterentwicklung, zum regulatorischen Fortschritt und zur Mechanismusentwicklung.
Coenzym-Q10-Mangel und PDH-Mangel bleiben offene Bereiche, da kein Unternehmen einen IND speziell für diese Leigh-Syndrom-Subpopulationen hält. Drug-Repurposing auf Basis von iPSC-abgeleiteten neuronalen Plattformen bietet einen kostengünstigeren Einstiegsweg für Unternehmen, die mit zugelassenen Verbindungen arbeiten. Präklinische Basen-Editing- und mitoTALEN-Programme können auch zukünftige Lizenzierungsmöglichkeiten für geistiges Eigentum schaffen. Die Leigh-Syndrom-Branche hat weniger als 5 Unternehmen mit fortgeschrittenen klinischen Vermögenswerten in mutationsspezifischen Programmen. Die Pipeline-Aktivität nimmt zu, da Kleinmolekül-OXPHOS-Modulatoren, Gentherapie und repurposierte Produkte auf überlappende Krankheitsmechanismen abzielen.
Leigh-Syndrom-Branchenführer
Thiogenesis Therapeutics, Inc.
PTC Therapeutics, Inc.
Abliva AB
Stealth BioTherapeutics Corp.
Taysha Gene Therapies, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Juli 2026: Eine teilweise randomisierte, placebokontrollierte, sequenzielle dosiseskalierte Phase-2a-Studie mit TTI-0102 bei Erwachsenen und Kindern mit Leigh-Syndrom-Spektrum wurde von Thiogenesis Therapeutics registriert, mit 18 Teilnehmern in 3 gewichtsstratifizierten Kohorten und einem Studienbeginn im Oktober 2026.
- April 2026: Khondrion dosierte den ersten Patienten in der zulassungsrelevanten Phase-3-KHENERFIN-Studie mit Sonlicromanol bei mitochondrialer DNA m.3243A G primärer mitochondrialer Erkrankung und markierte damit die fortgeschrittenste laufende therapeutische Studie für eine OXPHOS-zielende Verbindung mit Leigh-Syndrom-Orphan-Designation


Globaler Leigh-Syndrom-Marktbericht Umfang
Gemäß dem Umfang des Berichts ist das Leigh-Syndrom eine seltene, progressive, genetisch heterogene mitochondriale Erkrankung, die durch Defekte in der zellulären Energieproduktion gekennzeichnet ist, die zu Neurodegeneration, Entwicklungsverzögerung, Atemfunktionsstörung, Bewegungsstörungen und Mehrorganbeeinträchtigung führen. Die Erkrankung manifestiert sich typischerweise im Säuglings- oder frühen Kindesalter, obwohl auch juvenile und im Erwachsenenalter beginnende Fälle berichtet wurden. Das Leigh-Syndrom wird hauptsächlich durch Mutationen in der nukleären DNA (nDNA) oder der mitochondrialen DNA (mtDNA) verursacht, was zu einer Dysfunktion der mitochondrialen oxidativen Phosphorylierungswege führt.
Der Leigh-Syndrom-Markt ist nach genetischer Ätiologie segmentiert in nukleäres DNA (nDNA)-assoziiertes Leigh-Syndrom, mitochondriales DNA (mtDNA)-assoziiertes Leigh-Syndrom, Pyruvatdehydrogenasekomplex (PDH)-Mangel, Coenzym-Q10-Mangel und andere genetische Subtypen; nach Behandlungsart ist der Markt segmentiert in unterstützende und symptomatische Therapie, Vitamin- und Kofaktor-Supplementierung, antioxidative Therapie, Gen- und RNA-basierte Therapien, Mitochondrienersatz und fortgeschrittene Therapien sowie Sonstige; nach Verabreichungsweg ist der Markt segmentiert in orale, intravenöse, subkutane, intrazerebroventrikuäre und enterale Verabreichung; nach Versorgungsumfeld ist der Markt segmentiert in Tertiärkrankenhäuser, pädiatrische Neurologiezentren, mitochondriale Erkrankungszentren der Exzellenz, Fachkliniken, Rehabilitationszentren und häusliche Gesundheitsversorgung; und nach Geografie in Nordamerika, Europa, Asien-Pazifik, Nahost und Afrika sowie Südamerika. Der Marktbericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Für jedes Segment werden Marktgröße und Prognose in Wert (USD) angegeben.
| Nukleäres DNA (nDNA)-assoziiertes Leigh-Syndrom |
| Mitochondriales DNA (mtDNA)-assoziiertes Leigh-Syndrom |
| Pyruvatdehydrogenasekomplex (PDH)-Mangel |
| Coenzym-Q10-Mangel |
| Andere genetische Subtypen |
| Unterstützende und symptomatische Therapie |
| Vitamin- und Kofaktor-Supplementierung |
| Antioxidative Therapie |
| Gen- und RNA-basierte Therapien |
| Mitochondrienersatz und fortgeschrittene Therapien |
| Sonstige |
| Oral |
| Intravenös |
| Subkutan |
| Intrazerebroventrikuär |
| Enterale Verabreichung |
| Tertiärkrankenhäuser |
| Pädiatrische Neurologiezentren |
| Mitochondriale Erkrankungszentren der Exzellenz |
| Fachkliniken |
| Rehabilitationszentren |
| Häusliche Gesundheitsversorgung |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriges Asien-Pazifik | |
| Nahost und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach genetischer Ätiologie | Nukleäres DNA (nDNA)-assoziiertes Leigh-Syndrom | |
| Mitochondriales DNA (mtDNA)-assoziiertes Leigh-Syndrom | ||
| Pyruvatdehydrogenasekomplex (PDH)-Mangel | ||
| Coenzym-Q10-Mangel | ||
| Andere genetische Subtypen | ||
| Nach Behandlungsart | Unterstützende und symptomatische Therapie | |
| Vitamin- und Kofaktor-Supplementierung | ||
| Antioxidative Therapie | ||
| Gen- und RNA-basierte Therapien | ||
| Mitochondrienersatz und fortgeschrittene Therapien | ||
| Sonstige | ||
| Nach Verabreichungsweg | Oral | |
| Intravenös | ||
| Subkutan | ||
| Intrazerebroventrikuär | ||
| Enterale Verabreichung | ||
| Nach Versorgungsumfeld | Tertiärkrankenhäuser | |
| Pädiatrische Neurologiezentren | ||
| Mitochondriale Erkrankungszentren der Exzellenz | ||
| Fachkliniken | ||
| Rehabilitationszentren | ||
| Häusliche Gesundheitsversorgung | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriges Asien-Pazifik | ||
| Nahost und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert hat der Leigh-Syndrom-Markt im Jahr 2031?
Der Leigh-Syndrom-Markt soll bis 2031 11,68 Milliarden USD erreichen und von 2026 an mit einem CAGR von 7,12 % wachsen.
Welche Behandlungskategorie wächst beim Leigh-Syndrom am schnellsten?
Gen- und RNA-basierte Therapien sollen bis 2031 mit einem CAGR von 24,86 % wachsen.
Warum sind genetische Tests für die Leigh-Syndrom-Versorgung wichtig?
Die genetische Bestätigung identifiziert Krankheitssubtypen früher und hilft dabei, geeignete Patienten mit Spezialversorgung und klinischen Studien zusammenzubringen. Dieser diagnostische Weg macht den Leigh-Syndrom-Markt für Programme zugänglicher, die genetisch definierte und klinisch dokumentierte Teilnehmer für die Studienaufnahme benötigen.
Welcher Verabreichungsweg wird am häufigsten für die Leigh-Syndrom-Behandlung verwendet?
Die orale Verabreichung hielt 2025 einen Anteil von 67,85 %, da Kofaktor-Supplementierung und Kleinmolekültherapien häufig eingesetzt werden.
Welche Region soll bis 2031 am schnellsten wachsen?
Asien-Pazifik soll bis 2031 mit einem CAGR von 15,38 % expandieren, unterstützt durch zunehmende klinische Forschung und Kapazitäten für genetische Tests.
Was ist die größte Herausforderung für Arzneimittelentwickler beim Leigh-Syndrom?
Mehr als 100 ursächliche Gene teilen die Patientenpopulation auf, was die mutationsspezifische Studienrekrutierung und kommerzielle Planung erschwert. Kleine Kohorten müssen dennoch Herstellung, Sicherheitsüberwachung, regulatorische Berichterstattung und aussagekräftige klinische Belege für jedes einzelne Entwicklungsprogramm unterstützen.
Seite zuletzt aktualisiert am:



