
Tamaño y Participación del Mercado de Síndrome de Leigh
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
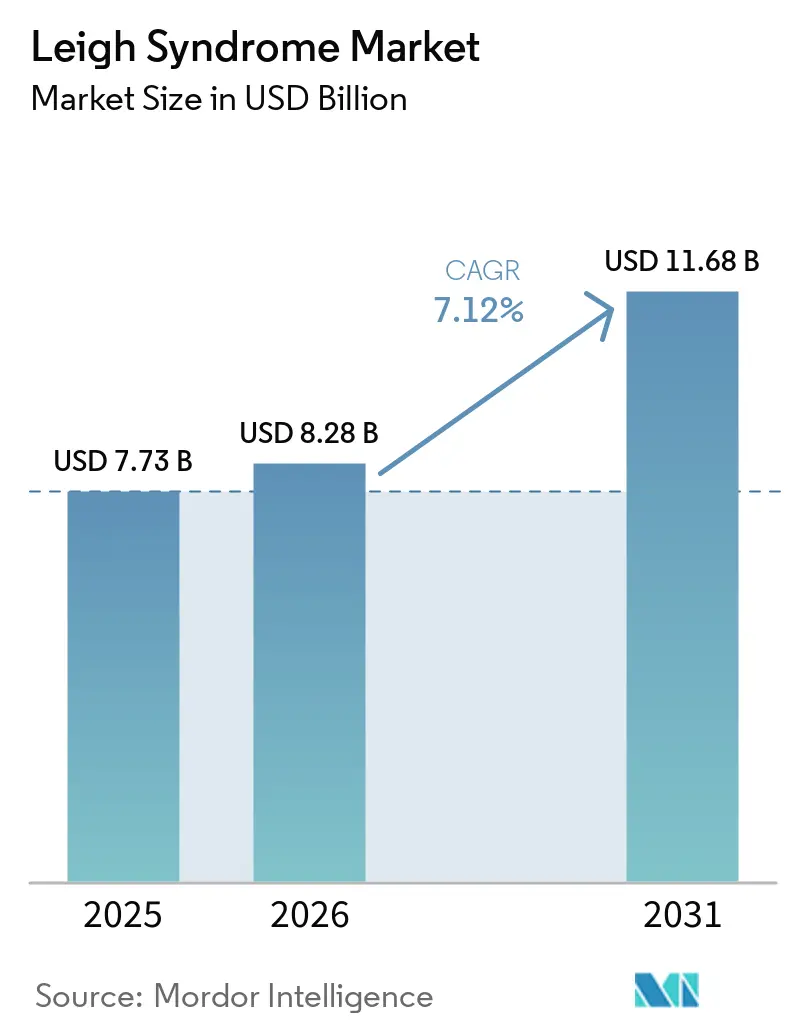
| Tamaño del Mercado (2026) | 8.28 Mil millones de dólares |
| Tamaño del Mercado (2031) | 11.68 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 7.12 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Síndrome de Leigh por Mordor Intelligence
El tamaño del Mercado de Síndrome de Leigh se proyecta en 7,73 mil millones de USD en 2025, 8,28 mil millones de USD en 2026, y alcanzará 11,68 mil millones de USD en 2031, creciendo a una CAGR del 7,12% de 2026 a 2031.
La base de tratamiento actual sigue centrada en la atención de soporte, medicamentos de uso no indicado en ficha técnica y regímenes de cofactores, dado que no existe ninguna terapia modificadora de la enfermedad aprobada por la FDA para el síndrome de Leigh. La secuenciación ampliada del exoma completo y del genoma completo está incorporando a pacientes con confirmación genética a la atención especializada de forma más temprana y está haciendo que el reclutamiento para ensayos clínicos sea más viable. Los desarrolladores utilizan designaciones regulatorias, centros de tratamiento especializados y registros de pacientes para reducir la incertidumbre en poblaciones de pacientes pequeñas y diversas. El mercado de síndrome de Leigh también presenta margen para enfoques de plataforma que aborden la disfunción mitocondrial compartida en varios subtipos genéticos, en lugar de una única mutación. Esta combinación hace que el acceso al diagnóstico genético y a la atención especializada sea importante para el ritmo al que puede desarrollarse el mercado de síndrome de Leigh.
Conclusiones Clave del Informe
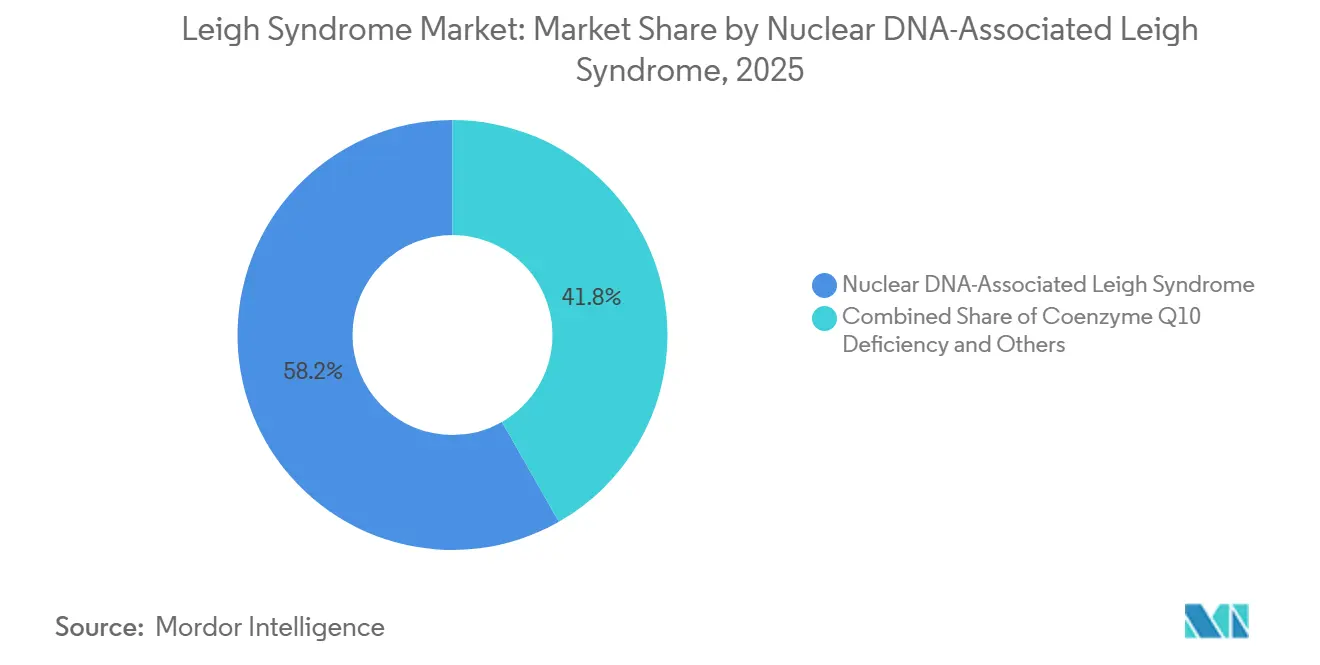
- Por etiología genética, el Síndrome de Leigh Asociado a ADN Nuclear representó el 58,24% de la participación del mercado de síndrome de Leigh en 2025, mientras que la Deficiencia de Coenzima Q10 tiene una previsión de crecimiento a una CAGR del 11,42% hasta 2031.
- Por tipo de tratamiento, la Terapia de Soporte y Sintomática representó el 46,37% del tamaño del mercado de síndrome de Leigh en 2025, mientras que las Terapias Génicas y Basadas en ARN tienen una proyección de crecimiento a una CAGR del 24,86% hasta 2031.
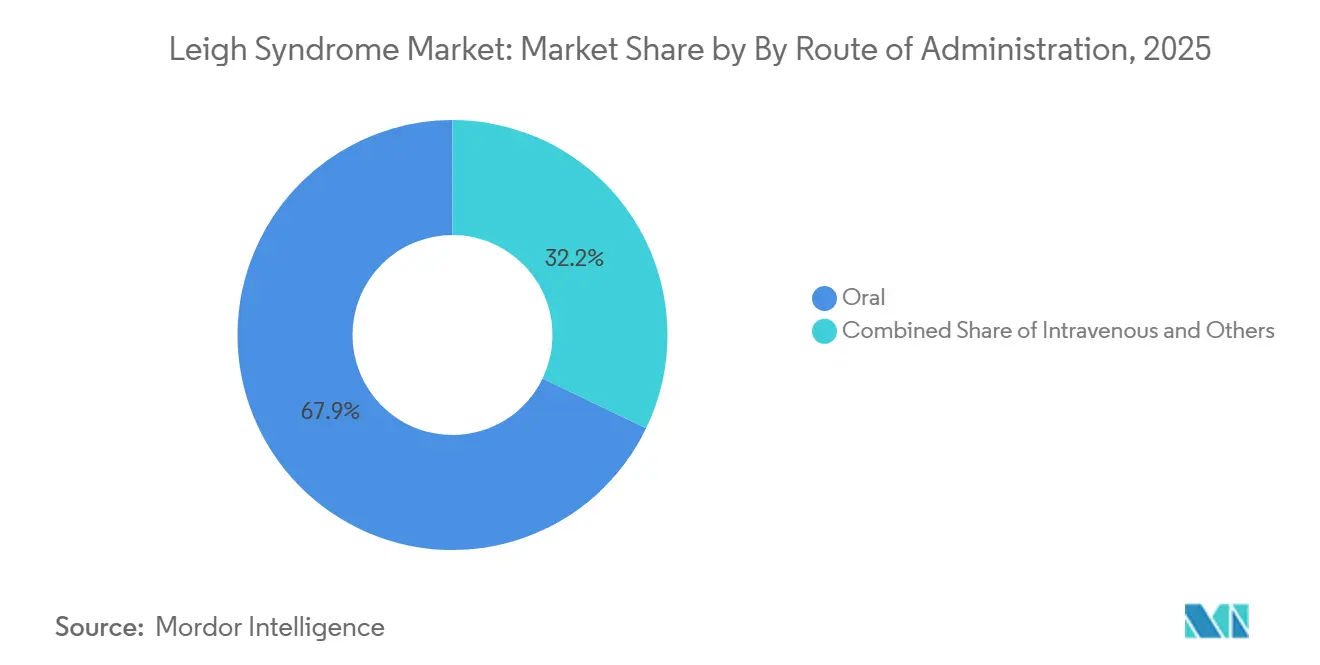
- Por vía de administración, la administración oral representó el 67,85% en 2025, mientras que la administración intracerebroventricular tiene una previsión de expansión a una CAGR del 22,15% hasta 2031.
- Por entorno de atención, los Hospitales Terciarios representaron el 42,91% de la participación del mercado de síndrome de Leigh en 2025, mientras que los Centros de Excelencia en Enfermedades Mitocondriales tienen una proyección de crecimiento a una CAGR del 18,74% hasta 2031.
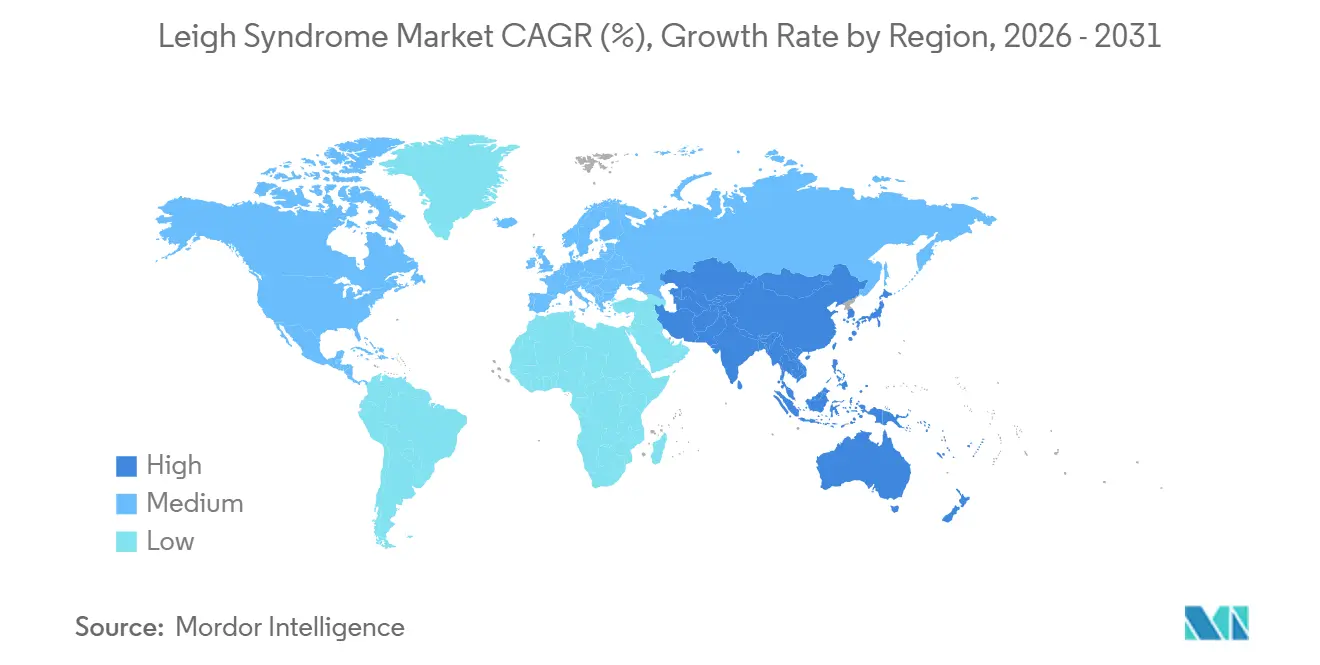
- Por geografía, América del Norte representó el 41,28% en 2025, mientras que Asia-Pacífico tiene una previsión de expansión a una CAGR del 15,38% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Síndrome de Leigh
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de las Pruebas Genéticas y Diagnóstico Más Temprano | +1.20% | Global, con ganancias tempranas en América del Norte y Europa Occidental | Corto plazo (≤ 2 años) |
| Expansión del Financiamiento para la Investigación de Enfermedades Mitocondriales Raras | +0.90% | América del Norte y UE | Mediano plazo (2-4 años) |
| Avances en Terapias Génicas y Dirigidas a las Mitocondrias | +1.50% | América del Norte, UE y Japón | Largo plazo (≥ 4 años) |
| Crecimiento de Registros de Pacientes y Cohortes Listas para Ensayos | +0.70% | Global, concentrado en América del Norte y Europa | Mediano plazo (2-4 años) |
| Mayor Reconocimiento Clínico del Síndrome de Leigh | +0.60% | Global, pronunciado en Asia-Pacífico y Oriente Medio y África | Corto plazo (≤ 2 años) |
| Reposicionamiento de Fármacos Específico por Mutación y Cribado de Precisión | +0.80% | América del Norte y UE | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de las Pruebas Genéticas y Diagnóstico Más Temprano
Las pruebas genéticas tempranas son un factor clave a corto plazo para el mercado de síndrome de Leigh, ya que cambian el momento en que los pacientes pueden acceder a la atención especializada. El Registro de Pruebas Genéticas del NCBI registró 271 pruebas basadas en secuenciación para el espectro del síndrome de Leigh procedentes de 32 laboratorios en todo el mundo en julio de 2025. El Registro Internacional de Pacientes informó que incluía a más de 400 participantes en 48 países, lo que muestra la amplitud del esfuerzo de identificación de pacientes. La confirmación temprana permite a los patrocinadores identificar a personas con mutaciones definidas antes de que comience el reclutamiento para los ensayos. Thiogenesis estructuró su reclutamiento para la Fase 2a en torno a subtipos genéticos confirmados, lo que demuestra el valor práctico de estos grupos de pacientes. El NAMDC, que cuenta con el apoyo de la Red de Investigación Clínica de Enfermedades Raras de los NIH, proporciona una estructura nacional que vincula el diagnóstico, la atención especializada y la participación en investigación. Un mayor número de casos confirmados también puede hacer que las necesidades clínicas del mercado de síndrome de Leigh sean más claras para los centros de tratamiento y los patrocinadores de programas.
Avances en Terapias Génicas y Dirigidas a las Mitocondrias
Las terapias dirigidas a las mitocondrias y las terapias génicas están cambiando las perspectivas de desarrollo del mercado de síndrome de Leigh. Un estudio publicado en Nature Biotechnology en 2026 corrigió variantes mitocondriales asociadas a la enfermedad en cigotos de rata con editores de bases diseñados e informó una restauración media del 53,00% de los alelos de tipo salvaje [1]Chen, L. et al. "Se genera y corrige un modelo de enfermedad mitocondrial mediante editores de bases diseñados en cigotos de rata." Nature Biotechnology 44, 382–386, 2026. https://doi.org/10.1038/s41587-025-02684-y. Un estudio publicado en Brain en 2025 encontró que la administración de AAV9 asistida por ultrasonido focalizado cruzó la barrera hematoencefálica y mejoró la supervivencia, la función cardíaca y la función cerebral en ratones con deleción del gen Ndufs4. Estos hallazgos abordan una barrera de administración importante para las terapias destinadas a alcanzar el sistema nervioso central. El programa TSHA-104 de Taysha ilustra el enfoque específico por mutación para el síndrome de Leigh asociado a SURF1 y ha recibido las designaciones de Enfermedad Pediátrica Rara y Medicamento Huérfano. Un diseño refinado del vector AAV9 publicado en 2025 mantuvo la eficacia en modelos de rata al tiempo que redujo la citotoxicidad, lo que puede fortalecer la planificación de seguridad antes de una futura resubmisión.
Crecimiento de Registros de Pacientes y Cohortes Listas para Ensayos
Los registros de pacientes conectan el diagnóstico genético con la planificación de ensayos en el mercado de síndrome de Leigh. El Registro Virtual PMD de MSeqDR superó los 9.000 casos de enfermedad mitocondrial primaria desidentificados en noviembre de 2024, incluidos 2.000 casos de síndrome de Leigh identificados mediante minería de literatura y curación experta. El Consorcio Internacional del Síndrome de Leigh está realizando un seguimiento activo de al menos 150 pacientes con confirmación genética a través de su estudio de historia natural. Estos registros ofrecen a los patrocinadores una visión más clara del historial del paciente, el genotipo y la elegibilidad potencial antes de que se abra un estudio. La Fundación Cure Mito alineó los campos de datos del registro con los estándares de datos clínicos CDASH en 2024, mejorando la compatibilidad con los requisitos de presentación regulatoria. Los conjuntos de datos de registros estandarizados también pueden servir de apoyo a grupos de control externos para estudios de enfermedades raras de un solo brazo, reduciendo el número de participantes necesarios para un estudio pivotal.
Expansión del Financiamiento para la Investigación de Enfermedades Mitocondriales Raras
El financiamiento para la investigación respalda el descubrimiento y la infraestructura clínica necesarios para el mercado de síndrome de Leigh. La Universidad de Arkansas recibió 3,10 millones de USD de los NIH en 2024 para un estudio de 5 años sobre síndromes de trastornos mitocondriales pediátricos en modelos de tejido neuronal, cardíaco y renal. Khondrion obtuvo hasta 5,00 millones de EUR (5,48 millones de USD) en financiamiento del Crédito de Innovación del gobierno neerlandés en 2025 para apoyar el programa de Fase 3 KHENERFIN. La combinación de financiamiento combina apoyo público en etapas más tempranas con capital privado una vez que ha surgido evidencia de prueba de concepto. La Red de Investigación Clínica de Enfermedades Raras de los NIH contó con 26,00 millones de USD en subvenciones en el año fiscal 2025, incluido apoyo para el NAMDC. Una capacidad de investigación sostenida puede dar a los desarrolladores más pequeños acceso a sitios clínicos y redes de pacientes que de otro modo serían difíciles de construir de forma independiente.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Heterogeneidad Genética y Fenotípica | -1.20% | Global | Largo plazo (≥ 4 años) |
| Alto Costo del Desarrollo de Fármacos para Enfermedades Raras | -0.90% | Global, con mayor carga en mercados emergentes | Largo plazo (≥ 4 años) |
| Diagnóstico Tardío y Acceso Limitado a Especialistas | -0.60% | Asia-Pacífico, Oriente Medio y África, y América del Sur | Mediano plazo (2-4 años) |
| Débiles Incentivos Comerciales para Subgrupos Ultrararos | -0.80% | Global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Heterogeneidad Genética y Fenotípica
La heterogeneidad genética y fenotípica limita la escala disponible para cualquier programa individual en el mercado de síndrome de Leigh. El síndrome de Leigh puede originarse a partir de más de 100 genes en los genomas mitocondrial y nuclear. La misma variante MT-ATP6 m.9176T>C puede producir síndrome de Leigh grave o el fenotipo NARP más leve, dependiendo de la carga de heteroplasmia. Un programa centrado en la enfermedad relacionada con SURF1 puede alcanzar solo entre el 10,00% y el 15,00% de los pacientes, mientras que los programas MT-ATP6 atienden a un grupo separado. El ensayo SIMPATHIC está restringido a la enfermedad relacionada con MT-ATP6 y muestra cómo la selección genética reduce cada población de estudio. Esta división complica el reclutamiento para los ensayos y reduce el conjunto de ingresos asociado a una aprobación específica por mutación.
Alto Costo del Desarrollo de Fármacos para Enfermedades Raras
Los costos de desarrollo para enfermedades raras imponen una restricción material al mercado de síndrome de Leigh. Un estudio de Fase 2 puede reclutar solo entre 15 y 28 personas, pero aun así requiere producción bajo normas de buenas prácticas de fabricación, monitoreo de seguridad e informes regulatorios. El estudio piloto de Sirolimus reclutó a 15 pacientes pediátricos, mientras que el estudio PMD-OPTION de OMEICOS reclutó a 28 pacientes con enfermedad mitocondrial primaria. OMEICOS informó resultados positivos de Fase 2 para OMT-28 en enero de 2026 y está preparando un estudio pivotal en sitios europeos y estadounidenses. También informó una reunión positiva de Fin de Fase 2 con la FDA y la necesidad de avanzar OMT-28 hacia la Fase 3. Estas condiciones favorecen a los desarrolladores con capacidades especializadas en enfermedades raras, apoyo gubernamental o socios capaces de financiar el desarrollo pivotal.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Etiología Genética: Las Variantes Nucleares Anclan el Volumen del Mercado, el Subtipo CoQ10 Lidera el Crecimiento
El Síndrome de Leigh Asociado a ADN Nuclear representó el 58,24% del tamaño del mercado de síndrome de Leigh por etiología genética en 2025. Las variantes nucleares, incluidas SURF1, NDUFAF6 y PDHA1, son prevalentes en los casos confirmados y tienen objetivos moleculares más claros. El Registro Internacional de Pacientes encontró que el 64,00% de los participantes inscritos tenían mutaciones en el ADN nuclear. SURF1 representó el 72,00% de la cohorte de mutaciones en ADN nuclear en ese registro. El Síndrome de Leigh Asociado a ADN Mitocondrial es la segunda categoría más grande y está asociada principalmente con las variantes de las subunidades MT-ATP6 y MT-ND.
Se prevé que la Deficiencia de Coenzima Q10 crezca a una CAGR del 11,42% hasta 2031. La secuenciación mejorada puede identificar mutaciones en la vía de biosíntesis con mayor precisión. La suplementación con CoQ10 y los análogos de nueva generación proporcionan una vía clínicamente viable para este subtipo. Un estudio registrado de reposicionamiento de fármacos utiliza modelos neuronales derivados de células madre pluripotentes inducidas para cribar compuestos aprobados por la FDA y la EMA en subtipos asociados a ADN nuclear y mitocondrial. La Deficiencia del Complejo Piruvato Deshidrogenasa sigue siendo un grupo definido pero desatendido que requiere manejo metabólico, dietas cetogénicas y suplementación con tiamina.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Tratamiento: Los Regímenes de Soporte Anclan el Gasto, las Terapias Génicas y de ARN Reconfiguran el Pronóstico
La Terapia de Soporte y Sintomática representó el 46,37% del mercado de síndrome de Leigh en 2025. Esta categoría refleja el uso continuo de cuidados intensivos, ventilación mecánica, manejo de convulsiones y soporte nutricional. Estos servicios siguen siendo esenciales porque no hay terapias modificadoras de la enfermedad aprobadas disponibles. La suplementación con vitaminas y cofactores y la terapia antioxidante forman el segundo bloque de gasto actual más grande. La riboflavina, el CoQ10, la tiamina y el ácido alfa-lipoico se han utilizado durante mucho tiempo en el manejo clínico.
Se prevé que las Terapias Génicas y Basadas en ARN crezcan a una CAGR del 24,86% hasta 2031. Los programas de administración con AAV9, la edición de bases mitocondriales y las herramientas de corrección mitoTALEN respaldan este pronóstico. El diseño mejorado de vectores tiene como objetivo preservar la eficacia al tiempo que reduce la citotoxicidad en modelos preclínicos. El Reemplazo Mitocondrial y las Terapias Avanzadas se encuentran en una etapa temprana de desarrollo comercial. Su progreso clínico dependerá de evidencia de seguridad adecuada y de la capacidad de administrar el tratamiento dentro de los servicios pediátricos especializados.
Por Vía de Administración: La Dominancia Oral Persiste, las Vías Dirigidas al SNC Escalan a Mayor Velocidad
La administración oral representó el 67,85% en 2025. La suplementación con cofactores y las terapias crónicas con moléculas pequeñas respaldan la posición de liderazgo de los productos orales. Thiogenesis desarrolló TTI-0102 como un profármaco oral para una exposición sostenida a cisteamina. OMEICOS utiliza una dosis oral de 24,00 mg una vez al día para OMT-28. El sirolimus enteral administrado dos veces al día a través de una sonda de gastrostomía refleja las necesidades prácticas de los pacientes pediátricos hospitalizados. Esta vía también se adapta a la necesidad continua de atención regular fuera del manejo de crisis en pacientes hospitalizados.[2]OMEICOS Therapeutics, "OMEICOS Therapeutics Anuncia Resultado Positivo del Estudio de Fase 2 que Demuestra el Potencial de OMT-28 en Enfermedades Mitocondriales Primarias," OMEICOS Therapeutics, omeicos.com
Se prevé que la administración intracerebroventricular crezca a una CAGR del 22,15% hasta 2031. Esta vía está vinculada al pipeline de terapia génica y a la necesidad de administrar el tratamiento al sistema nervioso central. TSHA-104 utiliza administración intratecal, mientras que el ultrasonido focalizado podría proporcionar un método no invasivo para facilitar la administración de AAV9 a través de la barrera hematoencefálica. Los procedimientos de dosis única administrados en el hospital requerirán capacidades quirúrgicas y monitoreo intensivo. La administración intravenosa continúa apoyando el manejo de crisis metabólicas agudas en hospitales terciarios, mientras que la administración subcutánea puede crecer si los candidatos a anticuerpos y reemplazo enzimático avanzan.
Por Entorno de Atención: Los Hospitales Terciarios Concentran la Mayor Parte del Gasto, los Centros de Enfermedades Escalan Más Rápido
Los Hospitales Terciarios representaron el 42,91% del mercado de síndrome de Leigh en 2025. Las crisis metabólicas recurrentes pueden requerir cuidados intensivos, ventilación mecánica y coordinación entre múltiples especialistas. Los Centros de Neurología Pediátrica son el segundo entorno más grande porque los pacientes requieren monitoreo por resonancia magnética y evaluación del neurodesarrollo. Las Clínicas Especializadas y los Centros de Rehabilitación apoyan a los pacientes después de los episodios agudos. Proporcionan fisioterapia, manejo nutricional y cuidados paliativos para las necesidades continuas.
Se prevé que los Centros de Excelencia en Enfermedades Mitocondriales se expandan a una CAGR del 18,74% hasta 2031. Estos centros reúnen a especialistas en metabolismo, consejeros genéticos, neuroimagen y programas de ensayos activos en un único entorno de atención. Los centros miembros del NAMDC sirven tanto como sitios de derivación como sitios de ensayos, concentrando a pacientes con caracterización genética. El estudio de Fase 3 KHENERFIN utiliza centros especializados en países europeos para el reclutamiento. La Atención Domiciliaria sigue siendo un entorno más pequeño que puede atender a familias de pacientes con mayor supervivencia, incluidas las presentaciones de inicio en la edad adulta reportadas en cohortes chinas.
Análisis Geográfico
América del Norte representó el 41,28% del mercado de síndrome de Leigh en 2025. La región se beneficia de las vías para enfermedades raras, los centros especializados y las redes de investigación estructuradas. El NAMDC apoya las conexiones entre pacientes diagnosticados, sitios de investigación clínica y servicios especializados a través de la Red de Investigación Clínica de Enfermedades Raras de los NIH. Canadá apoya la actividad de desarrollo a través de Thiogenesis, mientras que México cuenta con acceso a atención neurológica especializada en etapas más tempranas. Estas características otorgan al mercado de síndrome de Leigh de América del Norte una infraestructura clínica más consolidada que la de muchas otras regiones.
Europa es la segunda presencia regional más grande en el mercado de síndrome de Leigh. Khondrion administró la dosis al primer paciente en el estudio pivotal de Fase 3 KHENERFIN en abril de 2026. La EMA otorgó la designación de medicamento huérfano a sonlicromanol para los defectos hereditarios de fosforilación oxidativa mitocondrial en julio de 2025. El Reino Unido, Francia, Italia y España añaden capacidad de derivación coordinada a través de centros especializados en enfermedades mitocondriales y metabólicas raras.
Se prevé que Asia-Pacífico crezca a una CAGR del 15,38% hasta 2031. Japón completó un ensayo de Fase 3 de SPP-004, que mostró estabilización o mejoría de los síntomas del sistema nervioso central en el 50,00% de los pacientes inscritos.[3]PLOS ONE, "Un ensayo de retirada aleatorizado, doble ciego, controlado con placebo de Fase III de clorhidrato de ácido 5-aminolevulínico con citrato ferroso sódico para la eficacia y seguridad en pacientes diagnosticados con síndrome de Leigh." 2025. https://journals.plos.org/plosone/article?id=10.1371%2Fjournal.pone.0332283 China ofrece una oportunidad de diagnóstico sustancial, ya que el síndrome de Leigh representó el 28,00% de los casos mitocondriales pediátricos con confirmación genética en una cohorte multicéntrica de 2025. El mismo estudio reportó una mediana de inicio de 1,15 años para los subtipos de ADN nuclear y 5,42 años para los subtipos de ADN mitocondrial. India, Corea del Sur y Australia están desarrollando capacidad de investigación en enfermedades raras y redes de laboratorios de genómica.

Panorama Competitivo
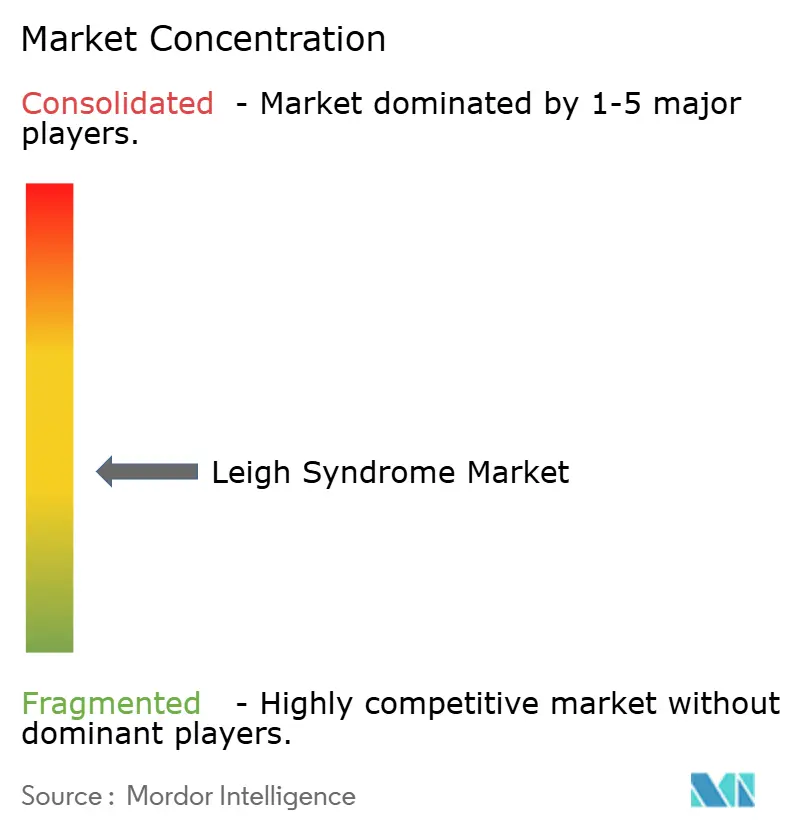
El mercado de síndrome de Leigh sigue siendo muy fragmentado, sin ninguna terapia modificadora de la enfermedad aprobada específica para la condición en 2026. La competencia se basa, por tanto, en la posición en el pipeline, la designación regulatoria y el acceso a pacientes listos para ensayos, en lugar del liderazgo en ingresos. Khondrion, Thiogenesis Therapeutics, OMEICOS Therapeutics, Abliva y Minovia Therapeutics se encuentran entre los desarrolladores más avanzados en enfermedad mitocondrial primaria. Khondrion está llevando a cabo el estudio de Fase 3 KHENERFIN de sonlicromanol KHONDRION. Thiogenesis está avanzando TTI-0102 a través de un estudio de Fase 2a en adultos y niños con Espectro del Síndrome de Leigh.
Las empresas se diferencian por la amplitud de su mecanismo, la vía de administración y sus activos regulatorios. OMEICOS anunció resultados positivos de Fase 2 para OMT-28 en enero de 2026 y comenzó a prepararse para un estudio pivotal de Fase 2b/3 en Europa y Estados Unidos. Abliva publicó evidencia preclínica en 2026 de que NV354 previno lesiones en el tronco encefálico y redujo la pérdida neuronal en ratones con deleción del gen Ndufs4. Estas acciones muestran diferentes enfoques para el avance clínico, el progreso regulatorio y el desarrollo de mecanismos.
La Deficiencia de Coenzima Q10 y la Deficiencia del Complejo Piruvato Deshidrogenasa siguen siendo áreas abiertas porque ninguna empresa posee una solicitud de IND específica para estas subpoblaciones del síndrome de Leigh. El reposicionamiento de fármacos basado en plataformas neuronales derivadas de células madre pluripotentes inducidas ofrece una vía de entrada de menor costo para las empresas que trabajan con compuestos aprobados. Los programas preclínicos de edición de bases y mitoTALEN también pueden crear futuras oportunidades de licenciamiento de propiedad intelectual. La industria del síndrome de Leigh cuenta con menos de 5 empresas con activos en etapa clínica avanzada en programas específicos por mutación. La actividad en el pipeline está aumentando a medida que los moduladores de OXPHOS de moléculas pequeñas, la terapia génica y los productos reposicionados apuntan a mecanismos de enfermedad superpuestos.
Líderes de la Industria del Síndrome de Leigh
Thiogenesis Therapeutics, Inc.
PTC Therapeutics, Inc.
Abliva AB
Stealth BioTherapeutics Corp.
Taysha Gene Therapies, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Julio de 2026: Thiogenesis Therapeutics registró un estudio de Fase 2a parcialmente aleatorizado, controlado con placebo y de rango de dosis secuencial de TTI-0102 en adultos y niños con Espectro del Síndrome de Leigh, con 18 participantes inscritos en 3 cohortes estratificadas por peso y una fecha de inicio del estudio en octubre de 2026.
- Abril de 2026: Khondrion administró la dosis al primer paciente en el estudio pivotal de Fase 3 KHENERFIN de sonlicromanol en enfermedad mitocondrial primaria con ADN mitocondrial m.3243A G, marcando el ensayo terapéutico en curso más avanzado para un compuesto dirigido a OXPHOS con designación de medicamento huérfano para el síndrome de Leigh.


Alcance del Informe del Mercado Global de Síndrome de Leigh
Según el alcance del informe, el síndrome de Leigh es un trastorno mitocondrial raro, progresivo y genéticamente heterogéneo caracterizado por defectos en la producción de energía celular que conducen a neurodegeneración, retraso del desarrollo, disfunción respiratoria, trastornos del movimiento y deterioro multiorgánico. La enfermedad se manifiesta típicamente durante la infancia o la primera infancia, aunque también se han reportado casos de inicio juvenil y en la edad adulta. El síndrome de Leigh está causado principalmente por mutaciones en el ADN nuclear (ADNn) o en el ADN mitocondrial (ADNmt), que resultan en disfunción de las vías de fosforilación oxidativa mitocondrial.
El mercado de síndrome de Leigh está segmentado por etiología genética en síndrome de Leigh asociado a ADN nuclear (ADNn), síndrome de Leigh asociado a ADN mitocondrial (ADNmt), deficiencia del complejo piruvato deshidrogenasa (PDH), deficiencia de coenzima Q10 y otros subtipos genéticos; por tipo de tratamiento, el mercado está segmentado en terapia de soporte y sintomática, suplementación con vitaminas y cofactores, terapia antioxidante, terapias génicas y basadas en ARN, reemplazo mitocondrial y terapias avanzadas, y otros; por vía de administración, el mercado está segmentado en administración oral, intravenosa, subcutánea, intracerebroventricular y enteral; por entorno de atención, el mercado está segmentado en hospitales terciarios, centros de neurología pediátrica, centros de excelencia en enfermedades mitocondriales, clínicas especializadas, centros de rehabilitación y atención domiciliaria; y por geografía en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe de mercado también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones a nivel mundial. Para cada segmento, el tamaño del mercado y el pronóstico se proporcionan en términos de valor (USD).
| Síndrome de Leigh Asociado a ADN Nuclear (ADNn) |
| Síndrome de Leigh Asociado a ADN Mitocondrial (ADNmt) |
| Deficiencia del Complejo Piruvato Deshidrogenasa (PDH) |
| Deficiencia de Coenzima Q10 |
| Otros Subtipos Genéticos |
| Terapia de Soporte y Sintomática |
| Suplementación con Vitaminas y Cofactores |
| Terapia Antioxidante |
| Terapias Génicas y Basadas en ARN |
| Reemplazo Mitocondrial y Terapias Avanzadas |
| Otros |
| Oral |
| Intravenosa |
| Subcutánea |
| Intracerebroventricular |
| Administración Enteral |
| Hospitales Terciarios |
| Centros de Neurología Pediátrica |
| Centros de Excelencia en Enfermedades Mitocondriales |
| Clínicas Especializadas |
| Centros de Rehabilitación |
| Atención Domiciliaria |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Etiología Genética | Síndrome de Leigh Asociado a ADN Nuclear (ADNn) | |
| Síndrome de Leigh Asociado a ADN Mitocondrial (ADNmt) | ||
| Deficiencia del Complejo Piruvato Deshidrogenasa (PDH) | ||
| Deficiencia de Coenzima Q10 | ||
| Otros Subtipos Genéticos | ||
| Por Tipo de Tratamiento | Terapia de Soporte y Sintomática | |
| Suplementación con Vitaminas y Cofactores | ||
| Terapia Antioxidante | ||
| Terapias Génicas y Basadas en ARN | ||
| Reemplazo Mitocondrial y Terapias Avanzadas | ||
| Otros | ||
| Por Vía de Administración | Oral | |
| Intravenosa | ||
| Subcutánea | ||
| Intracerebroventricular | ||
| Administración Enteral | ||
| Por Entorno de Atención | Hospitales Terciarios | |
| Centros de Neurología Pediátrica | ||
| Centros de Excelencia en Enfermedades Mitocondriales | ||
| Clínicas Especializadas | ||
| Centros de Rehabilitación | ||
| Atención Domiciliaria | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de síndrome de Leigh en 2031?
Se prevé que el mercado de síndrome de Leigh alcance 11,68 mil millones de USD en 2031, creciendo a una CAGR del 7,12% desde 2026.
¿Qué categoría de tratamiento está creciendo más rápido para el síndrome de Leigh?
Se prevé que las Terapias Génicas y Basadas en ARN crezcan a una CAGR del 24,86% hasta 2031.
¿Por qué son importantes las pruebas genéticas para la atención del síndrome de Leigh?
La confirmación genética identifica los subtipos de la enfermedad de forma más temprana y ayuda a vincular a los pacientes elegibles con la atención especializada y los ensayos clínicos. Esta vía diagnóstica hace que el mercado de síndrome de Leigh sea más accesible para los programas que necesitan participantes genéticamente definidos y clínicamente documentados para la inscripción en estudios.
¿Qué vía de administración se utiliza más ampliamente para el tratamiento del síndrome de Leigh?
La administración oral representó el 67,85% en 2025 porque la suplementación con cofactores y las terapias con moléculas pequeñas son de uso común.
¿Qué región se espera que crezca más rápido hasta 2031?
Se prevé que Asia-Pacífico se expanda a una CAGR del 15,38% hasta 2031, respaldada por el aumento de la capacidad de investigación clínica y pruebas genéticas.
¿Cuál es el principal desafío para los desarrolladores de fármacos en el síndrome de Leigh?
Más de 100 genes causales dividen la población de pacientes, lo que dificulta el reclutamiento para ensayos específicos por mutación y la planificación comercial. Las cohortes pequeñas deben seguir apoyando la fabricación, el monitoreo de seguridad, los informes regulatorios y la evidencia clínica significativa para cada programa de desarrollo separado.
Última actualización de la página el:



