
Tamanho e Participação do Mercado de Tratamento da Doença de Krabbe
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 1.45 Bilhões de dólares |
| Tamanho do Mercado (2032) | 2.05 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.23 % |
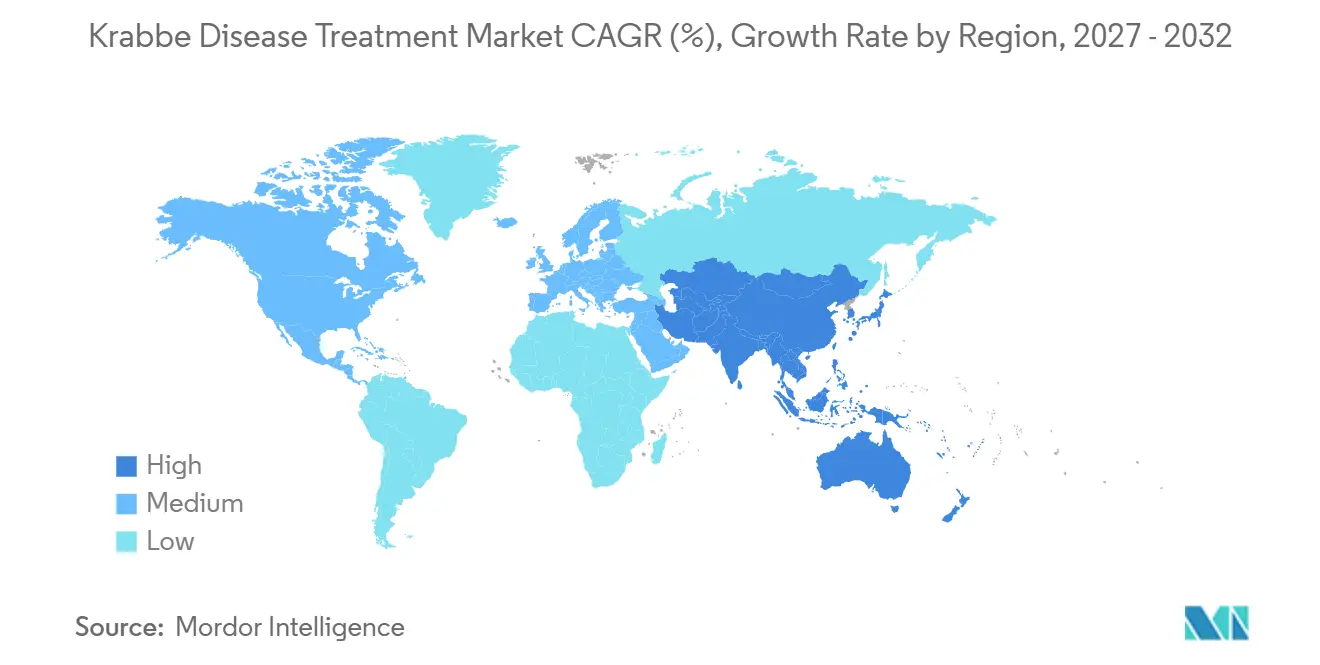
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
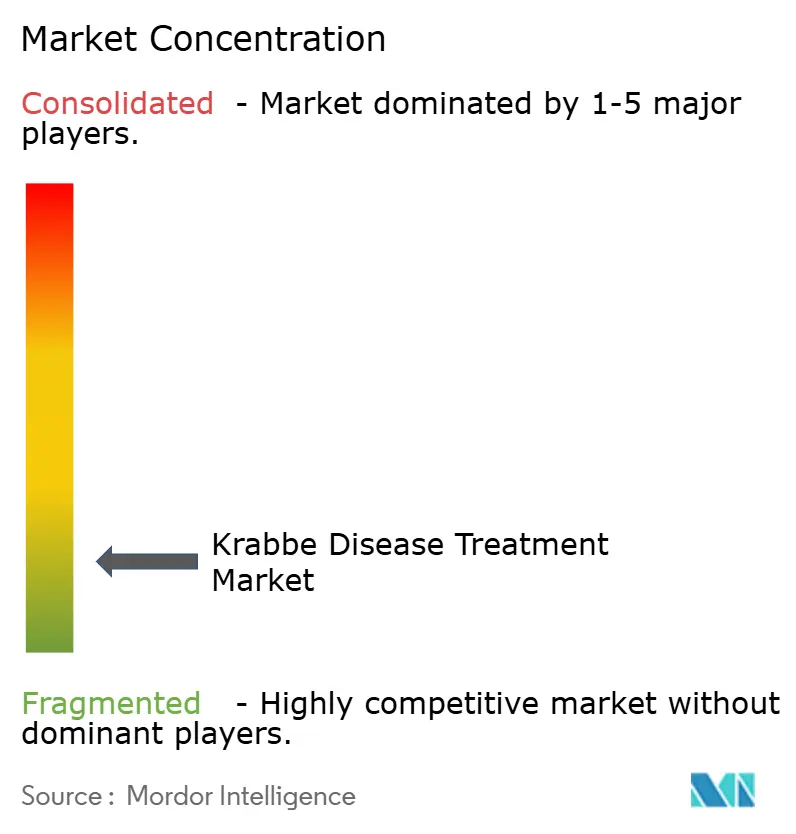
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Tratamento da Doença de Krabbe por Mordor Intelligence
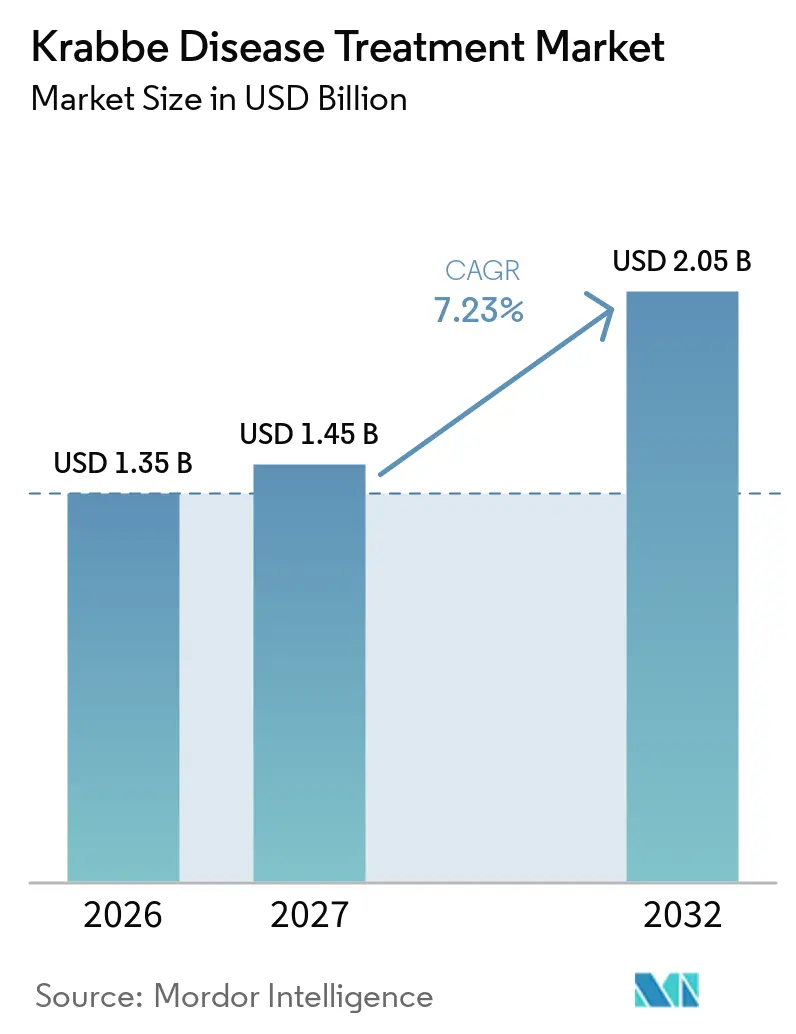
O tamanho do Mercado de Tratamento da Doença de Krabbe tem projeção de 1,35 bilhões de USD em 2026, 1,45 bilhões de USD em 2027, e de atingir 2,05 bilhões de USD até 2032, crescendo a um CAGR de 7,23% de 2027 a 2032.
O mercado de tratamento da doença de Krabbe é moldado pela expansão da triagem neonatal, que traz mais lactentes pré-sintomáticos para o caminho de cuidados. A demanda por tratamento ainda depende do encaminhamento rápido para centros de transplante, portanto, a identificação por si só não garante cuidados oportunos. Os programas de terapia gênica poderiam ampliar as opções de tratamento, mas descontinuações recentes de programas e um ensaio suspenso mostram os limites impostos por populações de pacientes muito pequenas. O financiamento de pesquisa e os registros de pacientes estão se tornando importantes porque apoiam dados de história natural, acompanhamento de tratamento e design futuro de ensaios clínicos. O mercado de tratamento da doença de Krabbe também tem uma oportunidade em serviços de diagnóstico e monitoramento de longo prazo, que podem crescer junto com a triagem, mesmo quando os programas terapêuticos enfrentam atrasos.
Principais Conclusões do Relatório
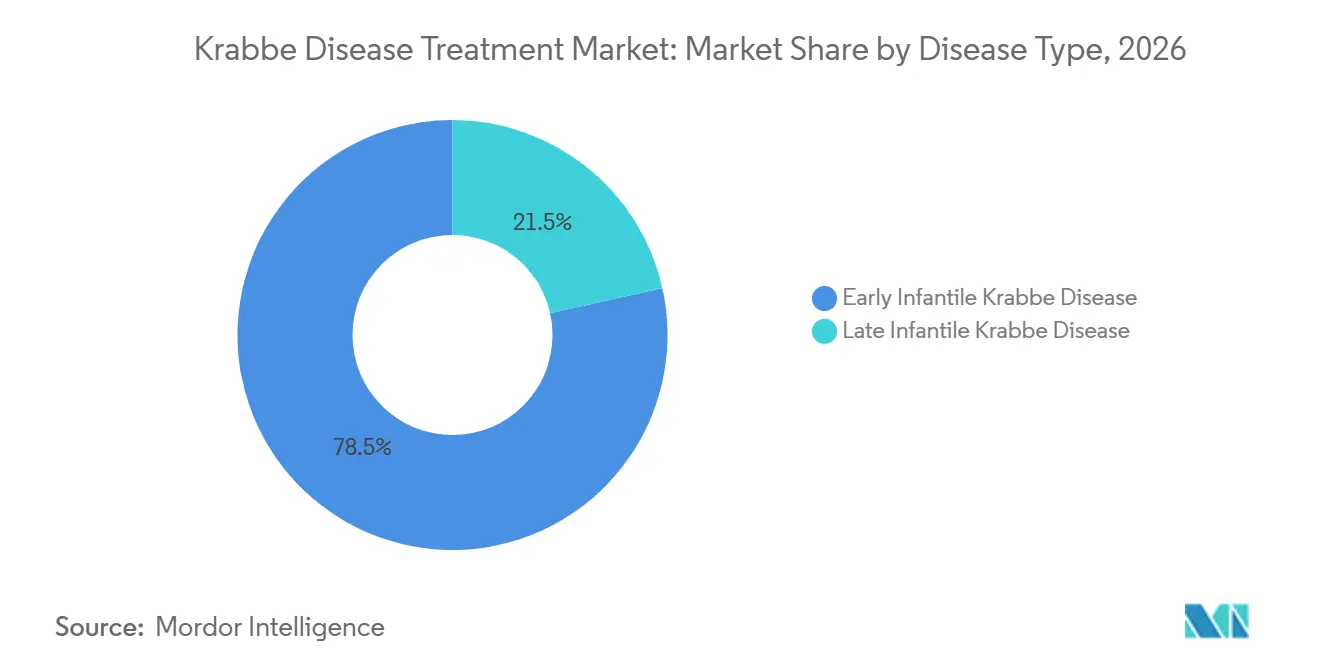
- Por tipo de doença, a doença de Krabbe infantil precoce detinha 78,49% da participação do mercado de tratamento da doença de Krabbe em 2026, enquanto a doença de Krabbe infantil tardia tem projeção de crescimento a um CAGR de 7,89% até 2032.
- Por modalidade de tratamento, o transplante de células-tronco hematopoiéticas detinha 52,37% da participação do mercado de tratamento da doença de Krabbe em 2026, enquanto a terapia gênica tem projeção de crescimento a um CAGR de 8,93% até 2032.
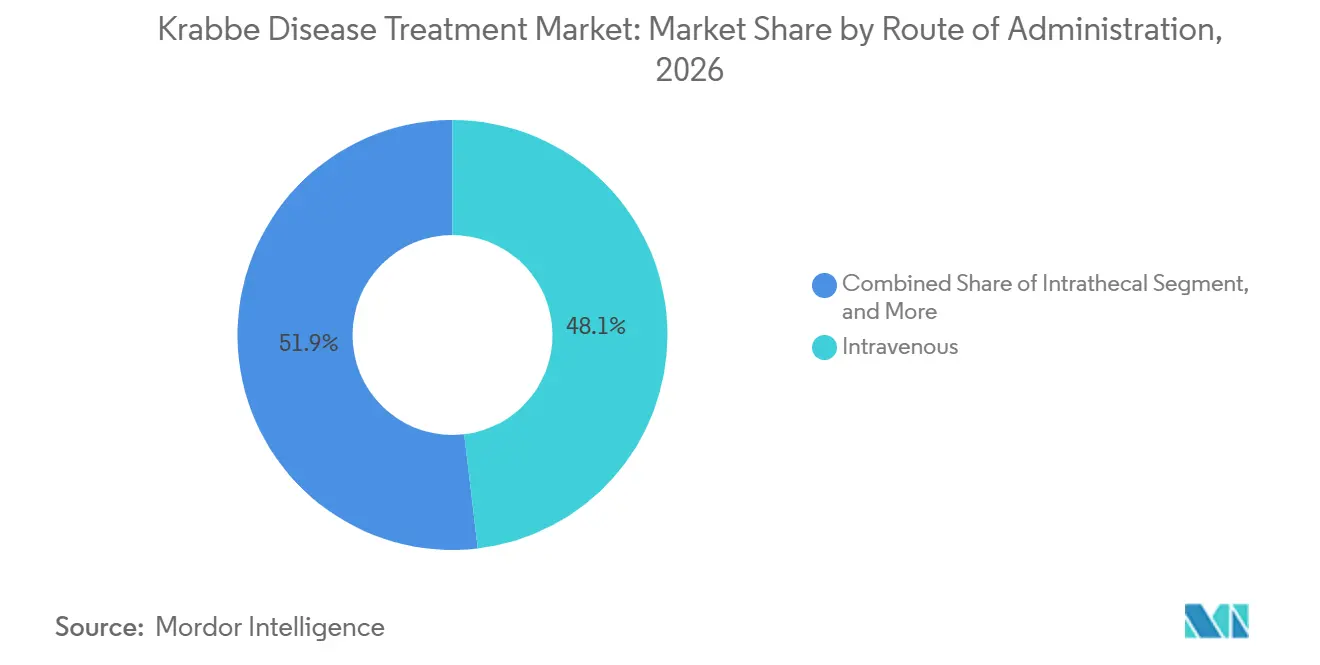
- Por via de administração, a administração intravenosa detinha 48,12% da receita em 2026, enquanto a via intratecal tem projeção de crescimento a um CAGR de 9,41% até 2032.
- Por usuário final, hospitais e centros de transplante detinham 45,91% da receita em 2026, enquanto as clínicas especializadas têm projeção de crescimento a um CAGR de 9,86% até 2032.
- Por geografia, a América do Norte comandava 38,24% do mercado de tratamento da doença de Krabbe em 2026; a Ásia-Pacífico tem previsão de registrar um CAGR de 10,27% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão dos Programas de Triagem Neonatal | +1.8% | América do Norte como núcleo, Ásia-Pacífico em crescimento, Europa emergente | Curto prazo (≤ 2 anos) |
| Desenvolvimento do Pipeline de Terapia Gênica e Celular | +1.5% | Global, com pesquisa concentrada na América do Norte e Europa | Médio prazo (2-4 anos) |
| Incentivos Regulatórios para Medicamentos Órfãos e Acelerados | +1.2% | Global, com impacto primário na América do Norte e Europa | Médio prazo (2-4 anos) |
| Financiamento de Pesquisa e Defesa de Doenças Raras | +0.8% | América do Norte dominante, com repercussão na Ásia-Pacífico e Europa | Longo prazo (≥ 4 anos) |
| Lacunas de Aquisição e Implementação de Triagem em Nível Estadual | +0.5% | Estados Unidos, com política nacional e variação em nível estadual | Curto prazo (≤ 2 anos) |
| Estratificação de Risco Guiada por Psicosinase para Tratamento Mais Precoce | +0.7% | América do Norte, Japão e Europa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão dos Programas de Triagem Neonatal
A inclusão da doença de Krabbe infantil no Painel de Triagem Uniforme Recomendado dos EUA em 1º de julho de 2024 alterou o cenário político para o mercado de tratamento da doença de Krabbe. A medida deu aos departamentos estaduais de saúde uma base mais sólida para adicionar o teste de Krabbe aos seus programas de triagem. No início de 2024, 12 estados triavam 34% dos recém-nascidos dos EUA, deixando uma grande parcela de nascimentos fora de um caminho de triagem para Krabbe. Os requisitos federais de cobertura para condições incluídas no painel apoiam a implementação estadual ao reduzir uma barreira de financiamento para os planos de saúde. Maryland promulgou o Projeto de Lei do Senado 117 em outubro de 2024 e exigiu a implementação estadual dentro de 1 ano após a inclusão federal, o que fornece um exemplo legislativo para outros estados. A expansão da triagem aumentará o número de lactentes encaminhados para avaliação, embora o benefício comercial dependa de as famílias conseguirem chegar a um centro de transplante dentro da janela de tratamento curta.
Desenvolvimento do Pipeline de Terapia Gênica e Celular
O desenvolvimento de terapia gênica e celular continua sendo uma importante fonte de interesse de longo prazo no mercado de tratamento da doença de Krabbe, pois o transplante de células-tronco hematopoiéticas (HSCT) não aborda completamente a doença do nervo periférico. No estudo REKLAIM, o FBX-101 foi administrado por via intravenosa após o HSCT, e os cinco pacientes tratados apresentaram maior expressão de GALC, menor psicosinase e função motora normalizada. A Forge Biologics descontinuou o FBX-101 em janeiro de 2025 após uma revisão estratégica, apesar dos resultados relatados de segurança e função motora. A Gemma Biotherapeutics detém o PBKR03, um programa intracisternal AAVhu68-GALC adquirido da Passage Bio em agosto de 2024. O estudo GALax-C para o PBKR03 permanece suspenso em 2026, o que atrasa as evidências para o candidato mais avançado direcionado ao sistema nervoso central. Esses eventos deixam o HSCT como a base de cuidados de curto prazo e exigem que qualquer abordagem combinada futura estabeleça novamente seu valor clínico.
Incentivos Regulatórios e Estratificação de Risco Diagnóstico
As vias regulatórias e diagnósticos mais precisos apoiam o desenvolvimento no mercado de tratamento da doença de Krabbe, mas nenhum deles elimina a necessidade de evidências clínicas utilizáveis. O FBX-101 recebeu um Passaporte de Inovação do Reino Unido em março de 2024, permitindo a entrada na Via de Licenciamento e Acesso Inovador para discussões regulatórias e de acesso aceleradas. O caminho clínico usa cada vez mais baixa atividade de GALC seguida de medição de psicosinase para distinguir lactentes que precisam de avaliação urgente daqueles com resultados de menor risco. Esse método de dois níveis apoia o encaminhamento mais precoce e pode reduzir a incerteza criada apenas pela baixa atividade enzimática. Também dá aos laboratórios um papel contínuo no diagnóstico e monitoramento pós-tratamento à medida que os programas de triagem se ampliam. As designações regulatórias podem ajudar pequenos desenvolvedores a organizar planos de desenvolvimento, mas a decisão sobre o FBX-101 mostra que as designações não garantem um programa sustentável. O setor de tratamento da doença de Krabbe, portanto, depende tanto de identificação mais rápida quanto de uma rota prática do resultado positivo à intervenção clínica.
Financiamento de Pesquisa, Defesa e Infraestrutura de Cuidados
O financiamento de pesquisa e a defesa estão fortalecendo o banco de dados necessário para o mercado de tratamento da doença de Krabbe. A Fundação de Pesquisa da Família Rosenau concedeu à Universidade de Minnesota 360.000 USD em 2025 para desenvolver um registro nacional de pacientes com doença de Krabbe.[1] Também financiou trabalhos na Universidade de Buffalo sobre a sinalização NF-κB como um potencial alvo terapêutico.[2] A Universidade de Pittsburgh recebeu 375.000 USD para melhorar a divulgação de resultados de triagem neonatal, adicionando atenção à comunicação em um ponto crítico do cuidado. A Rede de Pesquisa Clínica de Doenças Raras do NIH recebeu 26 milhões de USD para seu quinto ciclo de financiamento no ano fiscal de 2025, incluindo apoio a grupos de pesquisa relevantes para leucodistrofias. Um registro nacional pode melhorar os dados longitudinais necessários para entender os resultados do tratamento e para projetar ensaios futuros, enquanto melhores processos de divulgação e encaminhamento podem ajudar os programas de triagem a traduzir resultados em cuidados.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Pool de Pacientes Ultra-Raros e Inscrição Limitada em Ensaios | -1.0% | Global, mais agudo na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Riscos do HSCT e a Janela de Tratamento Pré-Sintomático Estreita | -0.8% | Global, com maior pressão onde os centros de HSCT estão ausentes | Médio prazo (2-4 anos) |
| Capacidade Limitada de Centros de Transplante e Logística de Cuidados entre Estados | -0.6% | Estados Unidos e mercados emergentes de triagem na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Soroprevalência Anti-AAV e Restrições de Elegibilidade Pós-HSCT | -0.4% | Global, onde programas de terapia gênica estão ativos | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Pool de Pacientes Ultra-Raros e Inscrição Restrita em Ensaios
O pequeno pool de pacientes restringe o mercado de tratamento da doença de Krabbe porque limita a inscrição em ensaios, a geração de evidências e a economia dos programas. A doença de Krabbe tem uma prevalência estimada de 1 a 2,5 por 100.000 nascidos vivos, colocando-a entre as condições pediátricas ultra-raras. Os cinco pacientes do REKLAIM representaram uma parcela significativa da população dos EUA que poderia ser elegível para uma intervenção semelhante em um determinado ano. Estudos controlados randomizados são, portanto, difíceis de dimensionar, e os desenvolvedores podem precisar de dados de história natural como evidência comparadora. A elegibilidade pode ser ainda mais restringida após a triagem porque os lactentes podem precisar de HSCT, recuperação da imunossupressão e status soronegativo para AAV antes que um protocolo de terapia gênica possa prosseguir. Um registro de pacientes bem mantido é importante porque o acompanhamento incompleto enfraquece tanto as evidências clínicas quanto o planejamento de estudos posteriores.
HSCT Crítico no Tempo e Restrições de Capacidade
Os riscos do HSCT e a capacidade limitada dos centros restringem o mercado de tratamento da doença de Krabbe, mesmo quando a triagem neonatal identifica um possível caso precocemente. Para a doença infantil, o HSCT deve idealmente ocorrer dentro de 30 dias de vida, criando um cronograma clínico e logístico exigente. Um estudo de 2024 relatou sobrevida mediana de 15,5 anos para receptores de transplante assintomáticos e 5 anos para receptores sintomáticos, mostrando a importância do momento do tratamento."Desfechos do Neurodesenvolvimento do Transplante de Células-Tronco Hematopoiéticas para Doença de Krabbe Infantil Diagnosticada por Triagem Neonatal," Genética Molecular e Metabolismo,>[3] Clínicos e famílias também devem ponderar a doença do enxerto contra o hospedeiro, infecção durante períodos de imunossupressão e toxicidade dos regimes de condicionamento. Trabalho pré-clínico publicado em 2026 descobriu que a hidroxipropil-β-ciclodextrina reduziu a psicosinase e a astrogliose e melhorou o neurocomportamento em modelos animais, mas a validação humana ainda é necessária. A triagem mais ampla pode, portanto, expor uma lacuna entre diagnóstico e tratamento quando as rotas de encaminhamento, a compatibilidade de doadores e os serviços especializados de transplante neonatal não estão disponíveis rapidamente.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Doença:
Fenótipo Infantil Ancora a Receita, Início Tardio Ganha Reconhecimento ClínicoA doença de Krabbe infantil precoce detinha 78,49% da participação do mercado de tratamento da doença de Krabbe em 2026, refletindo tanto sua urgência clínica quanto o uso estabelecido do HSCT para lactentes pré-sintomáticos. O painel federal de triagem define a doença de Krabbe infantil usando baixa atividade de GALC e psicosinase de pelo menos 10 nM, o que ajuda a padronizar o caminho de identificação inicial. A inclusão em julho de 2024 no painel está ampliando o pool de lactentes cujos resultados podem desencadear encaminhamento urgente. Este segmento permanece intimamente ligado à capacidade de transplante porque as decisões de tratamento devem ser tomadas rapidamente após o nascimento. Sua posição de receita também reflete a atual falta de uma alternativa aprovada que possa substituir o HSCT na doença infantil precoce. Apresentações de início perinatal e atípicas permanecem uma categoria menor, embora o perfil de biomarcadores possa melhorar sua classificação ao longo do tempo.
A doença de Krabbe infantil tardia tem previsão de crescimento a um CAGR de 7,89% de 2027 a 2032, tornando-a o tipo de doença de crescimento mais rápido no mercado de tratamento da doença de Krabbe. Historicamente, esse fenótipo pode ser confundido com outros distúrbios neurológicos, incluindo esclerose múltipla. Um relato de caso de 2025 descreveu um indivíduo cujo diagnóstico foi atrasado por 17 anos até que o teste enzimático de GALC e molecular confirmou a doença de Krabbe. Esse atraso ilustra por que a incidência medida pode subestimar o número de pessoas que poderiam se beneficiar do diagnóstico correto. Resultados de longo prazo publicados em 2025 relataram que 4 de 6 pacientes juvenis tinham função cognitiva e motora quase normal até 19 anos após o transplante. Esses resultados apoiam a atenção clínica contínua a pacientes de início tardio, mesmo que seu caminho de tratamento seja menos padronizado do que a doença infantil.
Por Modalidade de Tratamento:
HSCT Mantém a Base, Terapia Gênica Redefine ExpectativasO Transplante de Células-Tronco Hematopoiéticas (HSCT) detinha 52,37% da participação do mercado de tratamento da doença de Krabbe em 2026 e permanece a principal modalidade de tratamento. Sua posição reflete a ausência de uma alternativa aprovada e a necessidade de tratar lactentes qualificados rapidamente após a triagem. Os hospitais usam o HSCT com condicionamento mieloablativo e infusão de sangue de cordão umbilical para lactentes pré-sintomáticos elegíveis. O processo requer cuidados intensivos neonatais, compatibilidade HLA, banco de sangue e expertise em transplante, o que mantém o tratamento concentrado em centros especializados. O HSCT pode mudar o curso da doença quando realizado antes do desenvolvimento dos sintomas, mas apresenta riscos clínicos substanciais. A reposição enzimática e as abordagens de chaperonas farmacológicas permanecem em estágios anteriores e não deslocaram o transplante.
A terapia gênica tem projeção de crescimento a um CAGR de 8,93% de 2027 a 2032, mesmo que o caminho de desenvolvimento tenha se tornado menos certo. A justificativa é seu potencial para abordar a doença do sistema nervoso central e periférico que o HSCT isolado não corrige completamente. O PBKR03 usa entrega intracisternal de AAVhu68-GALC para alcançar o líquido cefalorraquidiano e é projetado para ampla distribuição neurológica. A Polaryx Therapeutics também tem o PLX-200, um programa de ácido trans-cinâmico destinado a estabilizar o GALC por meio de um mecanismo de chaperona alostérica. A terapia gênica não mudará o modelo de cuidados a menos que um programa complete a inscrição, produza evidências duráveis e receba aceitação regulatória. A descontinuação do FBX-101 em 2025 e a suspensão atual do GALax-C tornam essas etapas particularmente importantes.
Por Via de Administração:
Administração Intravenosa Lidera, Entrega Intratecal Preparada para CrescimentoA administração intravenosa representou 48,12% da receita em 2026 porque o modelo de cuidados atual é dominado pelo HSCT sistêmico. O tratamento de condicionamento e a infusão de sangue de cordão umbilical são administrados sistemicamente, o que dá a essa via um papel contínuo no mercado de tratamento da doença de Krabbe. A entrega intravenosa também foi usada no programa FBX-101 após o HSCT. A administração oral tem relevância para candidatos a chaperonas de pequenas moléculas, como o PLX-200. A dosagem oral poderia apoiar a adesão se um tratamento adequado chegar ao uso clínico. Permanece menos avançada comercialmente do que as opções de transplante e direcionadas ao sistema nervoso central para a doença de Krabbe.
A via intratecal tem projeção de crescimento a um CAGR de 9,41% de 2027 a 2032, a maior taxa entre as vias de administração. O caso de crescimento repousa em terapias que devem alcançar o sistema nervoso central sem depender exclusivamente do transporte através da barreira hematoencefálica. O PBKR03 usa administração intracisternal na cisterna magna, uma abordagem projetada para distribuir o tratamento pelo líquido cefalorraquidiano. Essa via difere da injeção intratecal lombar e destina-se a fornecer exposição mais ampla ao sistema nervoso central. Uma mudança em direção ao tratamento direcionado ao sistema nervoso central exigiria locais clínicos que possam gerenciar administração especializada e acompanhamento. Também deslocaria mais cuidados de ambientes exclusivos de transplante para clínicas especializadas e serviços de infusão ambulatorial.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Usuário Final:
Centros de Transplante Ancoram os Cuidados, Clínicas Especializadas Emergem como Centros de AcompanhamentoHospitais e centros de transplante detinham 45,91% da receita em 2026, tornando-os o principal grupo de usuários finais no mercado de tratamento da doença de Krabbe. Seu papel é protegido pelas demandas do HSCT, incluindo cuidados intensivos neonatais, compatibilidade HLA, acesso a sangue de cordão umbilical e condicionamento mieloablativo. A janela de tratamento de 30 dias torna a coordenação nesses centros especialmente importante. Os laboratórios de saúde pública também estão ganhando importância institucional à medida que mais estados adotam a triagem neonatal de dois níveis. Eles influenciam o design de algoritmos, a acreditação e as medidas de qualidade usadas nas operações de triagem. Os centros de referência acadêmicos fornecem capacidade clínica e de pesquisa adicional, incluindo a Universidade de Minnesota e os Laboratórios da Clínica Mayo.
As clínicas especializadas têm previsão de crescimento a um CAGR de 9,86% de 2027 a 2032, à medida que os cuidados de longo prazo se expandem além da internação para transplante. Essas clínicas podem supervisionar o monitoramento de psicosinase, avaliações do desenvolvimento e potencial acompanhamento para futuras terapias gênicas. Seu papel se torna mais importante quando os pacientes precisam de suporte neurológico e metabólico contínuo após o HSCT. Centros de diagnóstico como Revvity, Baebies, CENTOGENE e PreventionGenetics atendem a uma parte anterior do caminho de cuidados. Sua atividade está vinculada à expansão da triagem e é menos dependente do resultado de um estudo específico de terapia gênica. O setor de tratamento da doença de Krabbe pode, portanto, desenvolver um modelo de serviço mais distribuído, mesmo enquanto o tratamento definitivo permanece concentrado nos centros de transplante.
Análise Geográfica
A América do Norte detinha 38,24% da participação do mercado de tratamento da doença de Krabbe em 2026, apoiada por sistemas estabelecidos de triagem neonatal e a maior concentração de centros pediátricos de HSCT. A inclusão no painel federal de triagem dos EUA em 2024 aumentou o apoio político para testes em nível estadual. A lei de Maryland de 2024 estabeleceu um requisito de implementação dentro de 1 ano após a inclusão federal. A região ainda tem acesso desigual porque cada estado toma suas próprias decisões de aquisição, laboratório e encaminhamento. Canadá e México estão em estágios anteriores de expansão da triagem, mas a identificação transfronteiriça melhorada pode adicionar pacientes ao caminho de cuidados regional. A Europa contribui por meio de centros acadêmicos de doenças raras e infraestrutura de ensaios clínicos, particularmente na Alemanha, no Reino Unido, na França e na Itália. A perda do FBX-101 removeu o principal candidato regulatório europeu de curto prazo, o que estreitou o pipeline terapêutico, mas não alterou o papel de pesquisa da região.
A Ásia-Pacífico tem previsão de crescimento a um CAGR de 10,27% de 2027 a 2032, a taxa regional mais rápida no mercado de tratamento da doença de Krabbe. O Japão está expandindo os programas municipais de triagem neonatal, e Osaka começou a incluir a doença de Krabbe em abril de 2024. Pesquisa publicada em 2025 descreveu triagem mais ampla de doenças de armazenamento lisossômico nas prefeituras japonesas e a necessidade de algoritmos adaptáveis devido à variação de fenótipo. Na China, um piloto em Xangai identificou 9 casos de Krabbe entre 50.108 recém-nascidos e relatou 1 caso por 5.568 nascidos vivos. O piloto colocou a doença de Krabbe entre os distúrbios prioritários para o planejamento da triagem neonatal. Japão, Coreia do Sul e Austrália têm os caminhos de reembolso de doenças raras mais desenvolvidos na região. A Índia adiciona potencial volume diagnóstico por meio de seu setor privado em desenvolvimento de testes de doenças raras.
O Oriente Médio e África e a América do Sul representam partes menores, mas estrategicamente relevantes, do mercado de tratamento da doença de Krabbe. A mutação fundadora c.502C>T do GALC é prevalente nas comunidades árabe-muçulmanas e drusos do GCC, criando uma razão regional para testes genéticos direcionados. A CENTOGENE e os laboratórios de referência atendem a essa necessidade por meio de serviços de testes especializados. A Arábia Saudita e os Emirados Árabes Unidos estão investindo em programas nacionais de genômica que incluem painéis de distúrbios de armazenamento lisossômico. Brasil e Argentina abrigam os centros de diagnóstico de doenças raras mais desenvolvidos da América do Sul. O acesso ao HSCT para recém-nascidos com doença de Krabbe permanece limitado na região, o que restringe a conversão do diagnóstico em tratamento. A defesa e o desenvolvimento de infraestrutura podem melhorar a ligação entre testes, encaminhamento e cuidados especializados ao longo do tempo.
Cenário Competitivo
O mercado de tratamento da doença de Krabbe é fragmentado porque a escassez de pacientes impede que qualquer grupo amplo de empresas construa uma grande base comercial. A Gemma Biotherapeutics e a Polaryx Therapeutics estão entre os desenvolvedores especializados visíveis, com programas PBKR03 e PLX-200 ou PLX-300. A Passage Bio licenciou o PBKR03 para a Gemma Biotherapeutics em agosto de 2024, concedendo direitos exclusivos mundiais de desenvolvimento e comercialização. A transação mostrou como desenvolvedores maiores de medicina genética podem transferir programas pediátricos raros para empresas focadas em um conjunto mais restrito de ativos. Empresas de diagnóstico, incluindo Revvity, Baebies, CENTOGENE e PreventionGenetics, formam uma parte mais estável da estrutura competitiva. Sua atividade relacionada à triagem pode aumentar com novos programas estaduais, mesmo quando um candidato terapêutico está atrasado. Nenhuma participação de mercado combinada para as principais empresas é fornecida, portanto, a concentração não pode ser avaliada a partir dos dados de receita disponíveis.
A concorrência no mercado de tratamento da doença de Krabbe depende da via de entrega, capacidade de fabricação e design do ensaio tanto quanto do próprio transgene GALC. A maioria das abordagens de terapia gênica busca restaurar a atividade do GALC, mas diferem na via de entrega usada para alcançar o sistema nervoso. O PBKR03 da Gemma usa entrega intracisternal, enquanto o FBX-101 usou administração intravenosa após o HSCT. A Forge Biologics encerrou o FBX-101 em janeiro de 2025 após sua revisão estratégica, removendo o único candidato de terapia gênica intravenosa sistêmica então em desenvolvimento clínico ativo. A plataforma HSC lentiviral da Orchard Therapeutics para leucodistrofia metacromática oferece um exemplo relacionado de células hematopoiéticas corrigidas geneticamente que proporcionam um benefício neurológico. A Regenxbio e a Rocket Pharmaceuticals têm capacidades de fabricação e terapia gênica para doenças raras que poderiam apoiar programas de Krabbe por meio de parcerias. A suspensão do GALax-C significa que a vantagem competitiva durável dependerá de reiniciar o desenvolvimento e produzir acompanhamento clínico confiável.
O mercado de tratamento da doença de Krabbe também tem áreas abertas onde nenhuma empresa tem um produto comercial. Terapias de ponte, como a hidroxipropil-β-ciclodextrina, poderiam ser importantes se estudos humanos mostrarem que podem apoiar lactentes antes do HSCT. Ferramentas digitais para monitoramento longitudinal de psicosinase também poderiam ajudar os clínicos a gerenciar o acompanhamento do tratamento. O projeto de registro da Universidade de Minnesota dá ao campo uma fonte potencial de dados de tratamento estruturados. Essas informações poderiam ajudar os desenvolvedores a definir endpoints e entender os resultados em uma população pequena demais para ensaios convencionais. No curto prazo, as empresas de triagem e diagnóstico têm maior isolamento da volatilidade dos ensaios terapêuticos do que os desenvolvedores de terapia gênica. A concorrência de longo prazo dependerá de uma terapia conseguir demonstrar benefício durável dentro da janela clínica e operacional estreita que define a doença infantil.
Líderes do Setor de Tratamento da Doença de Krabbe
-
Orchard Therapeutics
-
Gain Therapeutics Inc.
-
Gemma Biotherapeutics Inc.
-
Passage Bio Inc.
-
Polaryx Therapeutics Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Tratamento da Doença de Krabbe Empresas cobertas neste relatório
- Abeona Therapeutics
- Biomarin Pharmaceutical
- Bluebird Bio
- Forge Biologics Inc.
- Freeline Therapeutics
- Gain Therapeutics Inc.
- Gemma Biotherapeutics Inc.
- Magenta Therapeutics Inc.
- Orchard Therapeutics
- Passage Bio Inc.
- Polaryx Therapeutics Inc.
- REGENXBIO
- Rocket Pharmaceuticals Inc.
- Sanofi
- Sarepta Therapeutics
- Solid Biosciences Inc.
- Takeda Pharmaceuticals
- Ultragenyx Pharmaceutical Inc.
- UniQure
Desenvolvimentos industriais recentes em Mercado de Tratamento da Doença de Krabbe
- Agosto de 2026: A Polaryx Therapeutics Inc. recebeu uma carta de "seguro para prosseguir" da FDA para seu ensaio clínico de Fase II SOTERIA, permitindo que a empresa avance o PLX-200 para o tratamento de vários distúrbios de armazenamento lisossômico, incluindo a doença de Krabbe. O PLX-200 é uma terapia oral de pequena molécula projetada para melhorar a função lisossômica e reduzir a neuroinflamação. O estudo SOTERIA foi planejado para avaliar a segurança, tolerabilidade e atividade clínica do PLX-200 em pacientes com doença de Krabbe e outros distúrbios neurodegenerativos raros.
- Outubro de 2025: A GEMMA Biotherapeutics Inc. lançou a Rare Therapeutics (RareTx) como uma empresa em estágio clínico focada no desenvolvimento de terapias gênicas para doenças ultra-órfãs. O portfólio inicial da RareTx incluía a doença de Krabbe, juntamente com a gangliosidose GM1 e a leucodistrofia metacromática, com seus programas principais visando doenças de armazenamento lisossômico que afetam o sistema nervoso central. A empresa planejava desenvolver essas terapias por meio de plataformas terapêuticas dedicadas projetadas para acelerar o desenvolvimento, reduzir os requisitos de capital e melhorar a acessibilidade para pacientes com doenças ultra-raras.
- Maio de 2025: A Passage Bio Inc. e a GEMMA Biotherapeutics Inc. alteraram seu contrato de licença exclusiva cobrindo o PBKR03, uma terapia gênica AAV para a doença de Krabbe. Como parte da alteração, a GEMMA Biotherapeutics fez um pagamento antecipado não reembolsável de 5 milhões de USD à Passage Bio em conexão com o fornecimento de produto para um estudo clínico. A alteração não alterou o acordo de licenciamento exclusivo mais amplo, que permaneceu em vigor sob seus termos existentes.
Escopo do Relatório Global do Mercado de Tratamento da Doença de Krabbe
De acordo com o escopo do relatório, o tratamento da doença de Krabbe refere-se a abordagens médicas destinadas a retardar a progressão e gerenciar os sintomas deste distúrbio de armazenamento lisossômico ultra-raro. A única opção modificadora da doença é o transplante de células-tronco hematopoiéticas (HSCT), que funciona melhor se realizado antes do aparecimento dos sintomas; caso contrário, o cuidado é em grande parte de suporte.
O mercado de tratamento da doença de Krabbe é segmentado por tipo de doença, modalidade de tratamento, via de administração, usuário final e geografia. Por tipo de doença, o mercado é segmentado em doença de Krabbe infantil precoce e doença de Krabbe infantil tardia. Por modalidade de tratamento, o mercado é segmentado em transplante de células-tronco hematopoiéticas (HSCT), terapia gênica, terapia de reposição enzimática (TRE), cuidados de suporte, anticonvulsivantes e outros. Por via de administração, o mercado é segmentado em intravenosa, intratecal, oral e outros. Por usuário final, o mercado é segmentado em hospitais e centros de transplante, centros de diagnóstico, clínicas especializadas, laboratórios de saúde pública e outros. O segmento de geografia é ainda dividido em América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África e América do Sul. O relatório também abrange os tamanhos de mercado estimados e tendências para 17 países nas principais regiões globalmente. O relatório oferece o tamanho do mercado e previsões em valor (USD) para os segmentos acima.
Visão geral da segmentação
| Doença de Krabbe Infantil Precoce |
| Doença de Krabbe Infantil Tardia |
| Transplante de Células-Tronco Hematopoiéticas (HSCT) |
| Terapia Gênica |
| Terapia de Reposição Enzimática (TRE) |
| Cuidados de Suporte |
| Anticonvulsivantes |
| Outros |
| Intravenosa |
| Intratecal |
| Oral |
| Outros |
| Hospitais e Centros de Transplante |
| Centros de Diagnóstico |
| Clínicas Especializadas |
| Outros |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | GCC |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Tipo de Doença | Doença de Krabbe Infantil Precoce | |
| Doença de Krabbe Infantil Tardia | ||
| Por Modalidade de Tratamento | Transplante de Células-Tronco Hematopoiéticas (HSCT) | |
| Terapia Gênica | ||
| Terapia de Reposição Enzimática (TRE) | ||
| Cuidados de Suporte | ||
| Anticonvulsivantes | ||
| Outros | ||
| Por Via de Administração | Intravenosa | |
| Intratecal | ||
| Oral | ||
| Outros | ||
| Por Usuário Final | Hospitais e Centros de Transplante | |
| Centros de Diagnóstico | ||
| Clínicas Especializadas | ||
| Outros | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | GCC | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor do mercado de tratamento da doença de Krabbe em 2027?
O tamanho do mercado de tratamento da doença de Krabbe é de 1,45 bilhões de USD em 2027 e tem previsão de atingir 2,05 bilhões de USD até 2032 a um CAGR de 7,23%. A previsão reflete o atual caminho de tratamento liderado pela triagem. Também depende do encaminhamento clínico oportuno.
Qual é o tratamento padrão atual para a doença de Krabbe infantil?
O HSCT permaneceu a principal modalidade de tratamento com 52,37% da receita em 2026. É mais eficaz quando realizado antes do desenvolvimento dos sintomas e idealmente dentro de 30 dias de vida. Isso torna o encaminhamento oportuno tão importante quanto a identificação pelo teste. A capacidade do centro pode afetar o acesso ao tratamento.
Por que a triagem neonatal é importante para a doença de Krabbe?
Ela pode identificar lactentes antes do aparecimento dos sintomas e apoiar o encaminhamento urgente para tratamento. O painel dos EUA adicionou a doença de Krabbe infantil em julho de 2024. A implementação estadual ainda determina o acesso na prática. Os arranjos de laboratório e encaminhamento moldam o acompanhamento do paciente.
Qual região tem expectativa de expansão mais rápida até 2031?
A Ásia-Pacífico tem projeção de crescimento a um CAGR de 10,27% de 2027 a 2032, apoiada pela expansão da triagem no Japão e pela crescente atividade de triagem de distúrbios de armazenamento lisossômico na China. Japão, Coreia do Sul e Austrália têm caminhos de reembolso de doenças raras mais desenvolvidos. A adoção da triagem varia em toda a região mais ampla.
O que está limitando o desenvolvimento da terapia gênica para a doença de Krabbe?
Populações de pacientes muito pequenas limitam a inscrição e a geração de evidências. A suspensão atual do estudo GALax-C e a descontinuação do FBX-101 em 2025 também atrasam o progresso clínico. Esses atrasos mantêm o HSCT central para o modelo de cuidados de curto prazo. Os requisitos de elegibilidade dos pacientes podem restringir ainda mais a inscrição.