
Tamaño y Participación del Mercado de Tratamiento de la Enfermedad de Krabbe
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 1.45 Mil millones de dólares |
| Tamaño del Mercado (2032) | 2.05 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.23 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Tratamiento de la Enfermedad de Krabbe por Mordor Intelligence
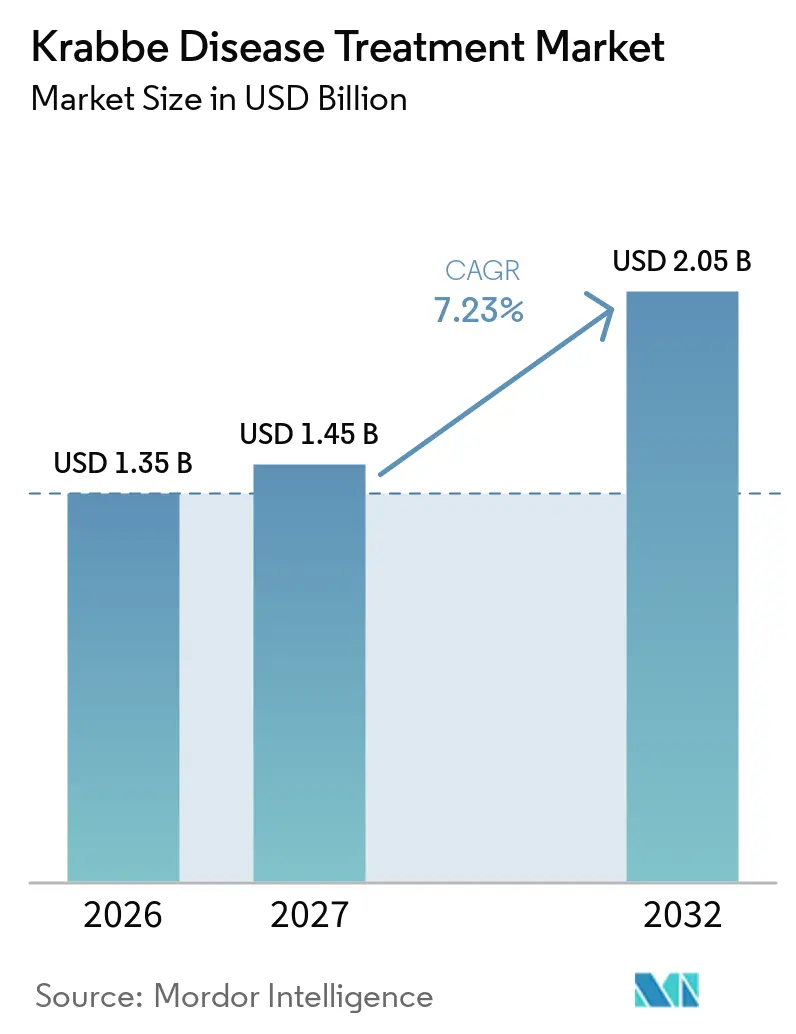
Se proyecta que el tamaño del Mercado de Tratamiento de la Enfermedad de Krabbe sea de 1,35 mil millones de USD en 2026, 1,45 mil millones de USD en 2027, y alcance los 2,05 mil millones de USD para 2032, creciendo a una CAGR del 7,23% de 2027 a 2032.
El mercado de tratamiento de la enfermedad de Krabbe está moldeado por la expansión del cribado neonatal, que incorpora a más lactantes presintomáticos en la vía de atención. La demanda de tratamiento sigue dependiendo de la derivación rápida a los centros de trasplante, por lo que la identificación por sí sola no garantiza una atención oportuna. Los programas de terapia génica podrían ampliar las opciones de tratamiento, pero las recientes interrupciones de programas y un ensayo suspendido muestran los límites impuestos por poblaciones de pacientes muy pequeñas. La financiación de la investigación y los registros de pacientes están adquiriendo importancia porque respaldan los datos de historia natural, el seguimiento del tratamiento y el diseño de futuros ensayos clínicos. El mercado de tratamiento de la enfermedad de Krabbe también tiene una oportunidad en los servicios de diagnóstico y el seguimiento a largo plazo, que pueden crecer junto con el cribado, incluso cuando los programas terapéuticos enfrentan retrasos.
Conclusiones Clave del Informe
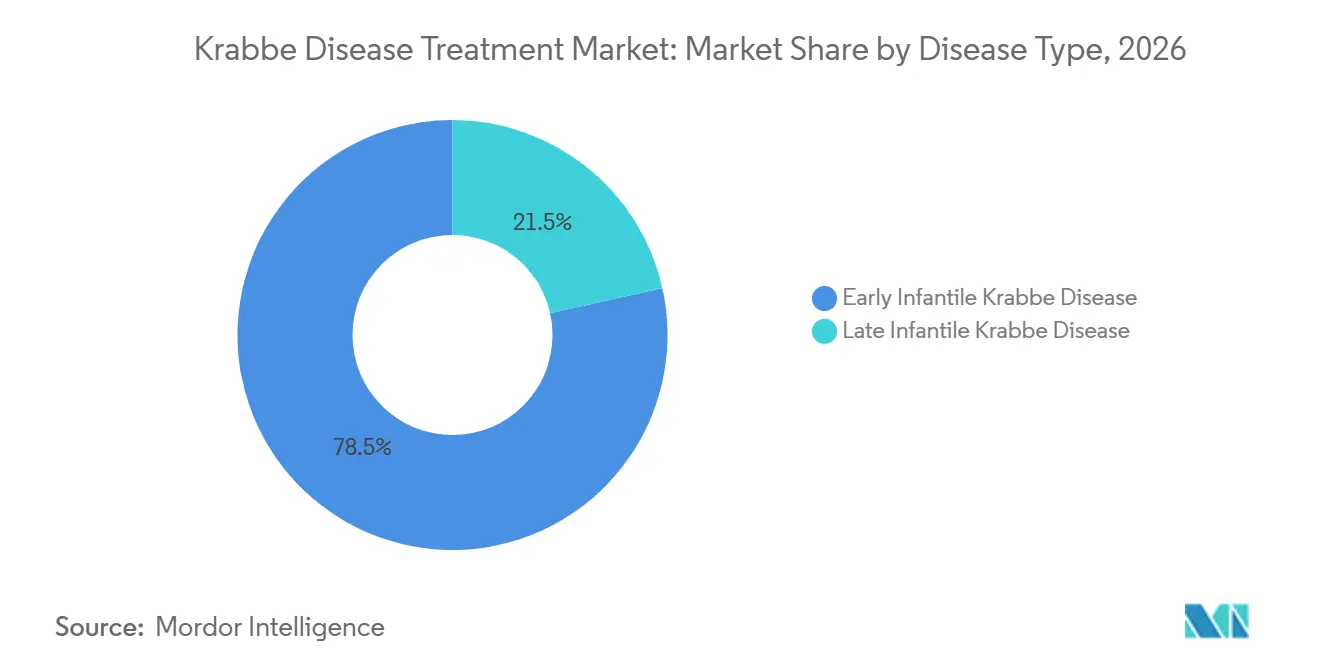
- Por tipo de enfermedad, la enfermedad de Krabbe infantil temprana representó el 78,49% de la participación del mercado de tratamiento de la enfermedad de Krabbe en 2026, mientras que se proyecta que la enfermedad de Krabbe infantil tardía crezca a una CAGR del 7,89% hasta 2032.
- Por modalidad de tratamiento, el trasplante de células madre hematopoyéticas representó el 52,37% de la participación del mercado de tratamiento de la enfermedad de Krabbe en 2026, mientras que se proyecta que la terapia génica crezca a una CAGR del 8,93% hasta 2032.
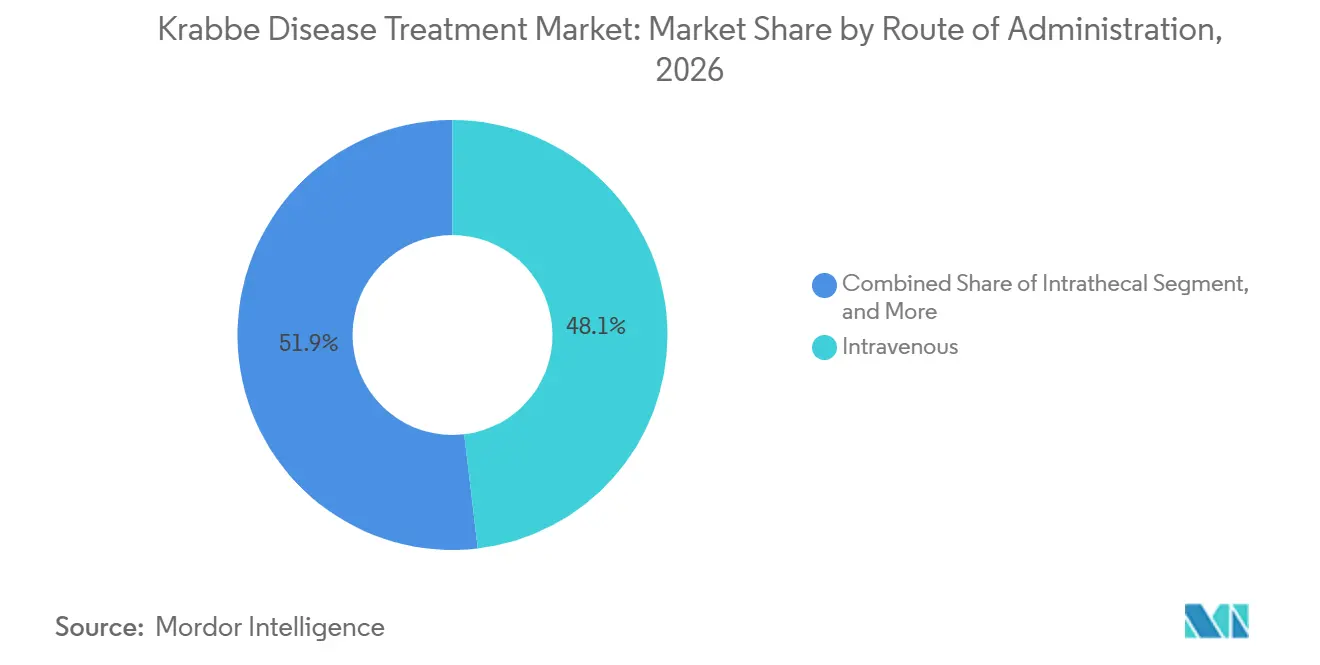
- Por vía de administración, la administración intravenosa representó el 48,12% de los ingresos en 2026, mientras que se proyecta que la vía intratecal crezca a una CAGR del 9,41% hasta 2032.
- Por usuario final, los hospitales y centros de trasplante representaron el 45,91% de los ingresos en 2026, mientras que se proyecta que las clínicas especializadas crezcan a una CAGR del 9,86% hasta 2032.
- Por geografía, América del Norte representó el 38,24% del mercado de tratamiento de la enfermedad de Krabbe en 2026; se prevé que Asia-Pacífico registre una CAGR del 10,27% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Expansión de los Programas de Cribado Neonatal | +1.8% | América del Norte como núcleo, Asia-Pacífico en crecimiento, Europa emergente | Corto plazo (≤ 2 años) |
| Desarrollo del Proceso de Terapia Génica y Celular | +1.5% | Global, con investigación concentrada en América del Norte y Europa | Mediano plazo (2-4 años) |
| Incentivos Regulatorios para Medicamentos Huérfanos y Acelerados | +1.2% | Global, con impacto primario en América del Norte y Europa | Mediano plazo (2-4 años) |
| Financiación de la Investigación y Defensa de Enfermedades Raras | +0.8% | América del Norte dominante, con extensión a Asia-Pacífico y Europa | Largo plazo (≥ 4 años) |
| Brechas de Adquisición e Implementación del Cribado a Nivel Estatal | +0.5% | Estados Unidos, con variación en política nacional y a nivel estatal | Corto plazo (≤ 2 años) |
| Estratificación del Riesgo Guiada por Psicosinasa para un Tratamiento más Temprano | +0.7% | América del Norte, Japón y Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de los Programas de Cribado Neonatal
La incorporación de la enfermedad de Krabbe infantil al Panel de Cribado Uniforme Recomendado de los Estados Unidos el 1 de julio de 2024 cambió el entorno normativo del mercado de tratamiento de la enfermedad de Krabbe. La medida proporcionó a los departamentos de salud estatales una base más sólida para añadir las pruebas de Krabbe a sus programas de cribado. A principios de 2024, 12 estados realizaban cribado al 34% de los recién nacidos en los Estados Unidos, dejando una gran proporción de nacimientos fuera de una vía de cribado para la enfermedad de Krabbe. Los requisitos de cobertura federal para las condiciones incluidas en el panel apoyan la implementación estatal al reducir una barrera de financiación para los planes de salud. Maryland promulgó el Proyecto de Ley del Senado 117 en octubre de 2024 y exigió la implementación estatal en un plazo de 1 año a partir de la incorporación federal, lo que proporciona un ejemplo legislativo para otros estados. La expansión del cribado aumentará el número de lactantes derivados para evaluación, aunque el beneficio comercial depende de si las familias pueden llegar a un centro de trasplante dentro del breve período de tratamiento.
Desarrollo del Proceso de Terapia Génica y Celular
El desarrollo de terapias génicas y celulares sigue siendo una fuente importante de interés a largo plazo en el mercado de tratamiento de la enfermedad de Krabbe, dado que el trasplante de células madre hematopoyéticas (HSCT) no aborda completamente la enfermedad del nervio periférico. En el estudio REKLAIM, FBX-101 se administró por vía intravenosa después del HSCT, y los cinco pacientes tratados mostraron mayor expresión de GALC, menor psicosinasa y función motora normalizada. Forge Biologics interrumpió FBX-101 en enero de 2025 tras una revisión estratégica, a pesar de los hallazgos reportados sobre seguridad y función motora. Gemma Biotherapeutics posee PBKR03, un programa intracisternal AAVhu68-GALC adquirido de Passage Bio en agosto de 2024. El estudio GALax-C para PBKR03 permanece suspendido en 2026, lo que retrasa la evidencia para el candidato más avanzado dirigido al sistema nervioso central. Estos eventos dejan al HSCT como la base de atención a corto plazo y requieren que cualquier enfoque de combinación futuro establezca nuevamente su valor clínico.
Incentivos Regulatorios y Estratificación del Riesgo Diagnóstico
Las vías regulatorias y los diagnósticos más precisos apoyan el desarrollo en el mercado de tratamiento de la enfermedad de Krabbe, pero ninguno elimina la necesidad de evidencia clínica utilizable. FBX-101 recibió un Pasaporte de Innovación del Reino Unido en marzo de 2024, lo que permitió su entrada en la Vía de Licencia e Acceso Innovadora para discusiones regulatorias y de acceso aceleradas. La vía clínica utiliza cada vez más la baja actividad de GALC seguida de la medición de psicosinasa para distinguir a los lactantes que necesitan evaluación urgente de aquellos con resultados de menor riesgo. Este método de dos niveles apoya la derivación más temprana y puede reducir la incertidumbre creada únicamente por la baja actividad enzimática. También otorga a los laboratorios un papel continuo en el diagnóstico y el seguimiento posterior al tratamiento a medida que los programas de cribado se amplían. Las designaciones regulatorias pueden ayudar a los pequeños desarrolladores a organizar planes de desarrollo, pero la decisión sobre FBX-101 muestra que las designaciones no garantizan un programa sostenible. La industria de la enfermedad de Krabbe, por lo tanto, depende tanto de una identificación más rápida como de una vía práctica desde el resultado positivo hasta la intervención clínica.
Financiación de la Investigación, Defensa y Estructura de Atención
La financiación de la investigación y la defensa están fortaleciendo la base de datos necesaria para el mercado de tratamiento de la enfermedad de Krabbe. La Fundación de Investigación de la Familia Rosenau otorgó a la Universidad de Minnesota 360.000 USD en 2025 para desarrollar un registro nacional de pacientes con enfermedad de Krabbe.[1] También financió trabajo en la Universidad de Buffalo sobre la señalización de NF-κB como posible diana terapéutica.[2] La Universidad de Pittsburgh recibió 375.000 USD para mejorar la divulgación de resultados del cribado neonatal, añadiendo atención a la comunicación en un punto crítico de la atención. La Red de Investigación Clínica de Enfermedades Raras de los Institutos Nacionales de Salud recibió 26 millones de USD para su quinto ciclo de financiación en el año fiscal 2025, incluido el apoyo a grupos de investigación relevantes para las leucodistrofias. Un registro nacional puede mejorar los datos longitudinales necesarios para comprender los resultados del tratamiento y diseñar futuros ensayos, mientras que mejores procesos de divulgación y derivación pueden ayudar a los programas de cribado a traducir los resultados en atención.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Grupo de Pacientes Ultrarraros y Inscripción Limitada en Ensayos | -1.0% | Global, más agudo en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Riesgos del HSCT y la Estrecha Ventana de Tratamiento Presintomático | -0.8% | Global, con mayor presión donde los centros de HSCT están ausentes | Mediano plazo (2-4 años) |
| Capacidad Limitada de los Centros de Trasplante y Logística de Atención entre Estados | -0.6% | Estados Unidos y mercados emergentes de cribado en Asia-Pacífico | Mediano plazo (2-4 años) |
| Seroprevalencia Anti-AAV y Restricciones de Elegibilidad Post-HSCT | -0.4% | Global, donde los programas de terapia génica están activos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Grupo de Pacientes Ultrarraros e Inscripción Restringida en Ensayos
El pequeño grupo de pacientes limita el mercado de tratamiento de la enfermedad de Krabbe porque restringe la inscripción en ensayos, la generación de evidencia y la economía del programa. La enfermedad de Krabbe tiene una prevalencia estimada de 1-2,5 por cada 100.000 nacidos vivos, lo que la sitúa entre las afecciones pediátricas ultrarraras. Los cinco pacientes del estudio REKLAIM representaron una parte significativa de la población de los Estados Unidos que podría ser elegible para una intervención similar en un año determinado. Por lo tanto, los estudios controlados aleatorizados son difíciles de potenciar, y los desarrolladores pueden necesitar datos de historia natural como evidencia comparadora. La elegibilidad puede reducirse aún más después del cribado porque los lactantes pueden necesitar HSCT, recuperación de la inmunosupresión y estado seronegativo para AAV antes de que pueda proceder un protocolo de terapia génica. Un registro de pacientes bien mantenido es importante porque el seguimiento incompleto debilita tanto la evidencia clínica como la planificación de estudios posteriores.
HSCT Crítico en el Tiempo y Restricciones de Capacidad
Los riesgos del HSCT y la capacidad limitada de los centros restringen el mercado de tratamiento de la enfermedad de Krabbe, incluso cuando el cribado neonatal identifica un posible caso de forma temprana. Para la enfermedad infantil, el HSCT debería realizarse idealmente dentro de los 30 días de vida, lo que crea un exigente calendario clínico y logístico. Un estudio de 2024 reportó una supervivencia media de 15,5 años para los receptores de trasplante asintomáticos y de 5 años para los receptores sintomáticos, lo que muestra la importancia del momento del tratamiento."Resultados del Neurodesarrollo del Trasplante de Células Madre Hematopoyéticas para la Enfermedad de Krabbe Infantil Diagnosticada mediante Cribado Neonatal," Genética Molecular y Metabolismo,>[3] Los médicos y las familias también deben sopesar la enfermedad de injerto contra huésped, la infección durante los períodos de inmunocompromiso y la toxicidad de los regímenes de acondicionamiento. Un trabajo preclínico publicado en 2026 encontró que la hidroxipropil-β-ciclodextrina redujo la psicosinasa y la astrogliosis y mejoró el neurocomportamiento en modelos animales, pero aún se necesita validación en humanos. Un cribado más amplio puede, por lo tanto, exponer una brecha entre el diagnóstico y el tratamiento cuando las vías de derivación, la compatibilidad de donantes y los servicios especializados de trasplante neonatal no están disponibles rápidamente.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Enfermedad:
El Fenotipo Infantil Ancla los Ingresos, la Presentación de Inicio Tardío Gana Reconocimiento ClínicoLa enfermedad de Krabbe infantil temprana representó el 78,49% de la participación del mercado de tratamiento de la enfermedad de Krabbe en 2026, lo que refleja tanto su urgencia clínica como el uso establecido del HSCT para lactantes presintomáticos. El panel de cribado federal define la enfermedad de Krabbe infantil utilizando baja actividad de GALC y psicosinasa de al menos 10 nM, lo que ayuda a estandarizar la vía de identificación inicial. La incorporación al panel en julio de 2024 está ampliando el grupo de lactantes cuyos resultados pueden desencadenar una derivación urgente. Este segmento sigue estrechamente vinculado a la capacidad de trasplante porque las decisiones de tratamiento deben tomarse rápidamente después del nacimiento. Su posición en los ingresos también refleja la actual falta de una alternativa aprobada que pueda reemplazar al HSCT en la enfermedad infantil temprana. Las presentaciones de inicio perinatal y atípicas siguen siendo una categoría menor, aunque la elaboración de perfiles de biomarcadores puede mejorar su clasificación con el tiempo.
Se prevé que la enfermedad de Krabbe infantil tardía crezca a una CAGR del 7,89% de 2027 a 2032, lo que la convierte en el tipo de enfermedad de más rápido crecimiento en el mercado de tratamiento de la enfermedad de Krabbe. Históricamente, este fenotipo puede confundirse con otros trastornos neurológicos, incluida la esclerosis múltiple. Un informe de caso de 2025 describió a un individuo cuyo diagnóstico se retrasó 17 años hasta que las pruebas enzimáticas de GALC y moleculares confirmaron la enfermedad de Krabbe. Ese retraso ilustra por qué la incidencia medida puede subestimar el número de personas que podrían beneficiarse de un diagnóstico correcto. Los resultados a largo plazo publicados en 2025 reportaron que 4 de 6 pacientes juveniles tenían función cognitiva y motora casi normal hasta 19 años después del trasplante. Estos resultados respaldan la atención clínica continua a los pacientes de inicio tardío, aunque su vía de tratamiento está menos estandarizada que la enfermedad infantil.
Por Modalidad de Tratamiento:
El HSCT Mantiene la Base, la Terapia Génica Reajusta las ExpectativasEl Trasplante de Células Madre Hematopoyéticas (HSCT) representó el 52,37% de la participación del mercado de tratamiento de la enfermedad de Krabbe en 2026 y sigue siendo la principal modalidad de tratamiento. Su posición refleja la ausencia de una alternativa aprobada y la necesidad de tratar a los lactantes elegibles rápidamente después del cribado. Los hospitales utilizan el HSCT con acondicionamiento mieloablativo e infusión de sangre de cordón umbilical para los pacientes infantiles presintomáticos elegibles. El proceso requiere cuidados intensivos neonatales, compatibilidad de HLA, banco de sangre y experiencia en trasplantes, lo que mantiene el tratamiento concentrado en centros especializados. El HSCT puede cambiar el curso de la enfermedad cuando se realiza antes de que se desarrollen los síntomas, pero conlleva riesgos clínicos sustanciales. Los enfoques de reemplazo enzimático y chaperonas farmacológicas se encuentran en etapas más tempranas y no han desplazado al trasplante.
Se proyecta que la terapia génica crezca a una CAGR del 8,93% de 2027 a 2032, aunque la vía de desarrollo se ha vuelto menos cierta. La justificación es su potencial para abordar la enfermedad del sistema nervioso central y periférico que el HSCT por sí solo no corrige completamente. PBKR03 utiliza la administración intracisternal de AAVhu68-GALC para llegar al líquido cefalorraquídeo y está diseñado para una distribución neurológica amplia. Polaryx Therapeutics también tiene PLX-200, un programa de ácido trans-cinámico destinado a estabilizar GALC a través de un mecanismo de chaperona alostérica. La terapia génica no cambiará el modelo de atención a menos que un programa complete la inscripción, produzca evidencia duradera y reciba aceptación regulatoria. La interrupción de FBX-101 en 2025 y la suspensión actual de GALax-C hacen que esos pasos sean particularmente importantes.
Por Vía de Administración:
La Administración Intravenosa Lidera, la Administración Intratecal Preparada para el CrecimientoLa administración intravenosa representó el 48,12% de los ingresos en 2026 porque el modelo de atención actual está dominado por el HSCT sistémico. El tratamiento de acondicionamiento y la infusión de sangre de cordón umbilical se administran sistémicamente, lo que otorga a esta vía un papel continuo en el mercado de tratamiento de la enfermedad de Krabbe. La administración intravenosa también se utilizó en el programa FBX-101 después del HSCT. La administración oral tiene relevancia para los candidatos de chaperonas de moléculas pequeñas como PLX-200. La dosificación oral podría apoyar la adherencia si un tratamiento adecuado alcanza el uso clínico. Sigue siendo menos avanzada comercialmente que las opciones de trasplante y dirigidas al sistema nervioso central para la enfermedad de Krabbe.
Se proyecta que la vía intratecal crezca a una CAGR del 9,41% de 2027 a 2032, la tasa más alta entre las vías de administración. El caso de crecimiento se basa en terapias que deben llegar al sistema nervioso central sin depender únicamente del transporte a través de la barrera hematoencefálica. PBKR03 utiliza la administración intracisternal en la cisterna magna, un enfoque diseñado para distribuir el tratamiento a través del líquido cefalorraquídeo. Esta vía difiere de la inyección intratecal lumbar y está destinada a proporcionar una exposición más amplia al sistema nervioso central. Un movimiento hacia el tratamiento dirigido al sistema nervioso central requeriría centros clínicos que puedan gestionar la administración especializada y el seguimiento. También desplazaría más atención desde los entornos exclusivos de trasplante hacia clínicas especializadas y servicios de infusión ambulatoria.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
Los Centros de Trasplante Anclan la Atención, las Clínicas Especializadas Emergen como Centros de SeguimientoLos hospitales y centros de trasplante representaron el 45,91% de los ingresos en 2026, convirtiéndolos en el grupo de usuarios finales líder en el mercado de tratamiento de la enfermedad de Krabbe. Su papel está protegido por las exigencias del HSCT, incluidos los cuidados intensivos neonatales, la compatibilidad de HLA, el acceso a sangre de cordón umbilical y el acondicionamiento mieloablativo. La ventana de tratamiento de 30 días hace que la coordinación en estos centros sea especialmente importante. Los laboratorios de salud pública también están adquiriendo importancia institucional a medida que más estados adoptan el cribado neonatal de dos niveles. Influyen en el diseño de algoritmos, la acreditación y las medidas de calidad utilizadas en las operaciones de cribado. Los centros de referencia académicos proporcionan capacidad clínica e investigadora adicional, incluida la Universidad de Minnesota y los Laboratorios de la Clínica Mayo.
Se prevé que las clínicas especializadas crezcan a una CAGR del 9,86% de 2027 a 2032 a medida que la atención a largo plazo se expande más allá del ingreso por trasplante. Estas clínicas pueden supervisar el seguimiento de la psicosinasa, las evaluaciones del desarrollo y el posible seguimiento de futuras terapias génicas. Su papel se vuelve más importante cuando los pacientes necesitan apoyo neurológico y metabólico continuo después del HSCT. Los centros de diagnóstico como Revvity, Baebies, CENTOGENE y PreventionGenetics sirven a una parte anterior de la vía de atención. Su actividad está vinculada a la expansión del cribado y es menos dependiente del resultado de un estudio específico de terapia génica. La industria de la enfermedad de Krabbe puede, por lo tanto, desarrollar un modelo de servicio más distribuido incluso mientras el tratamiento definitivo permanece concentrado en los centros de trasplante.
Análisis Geográfico
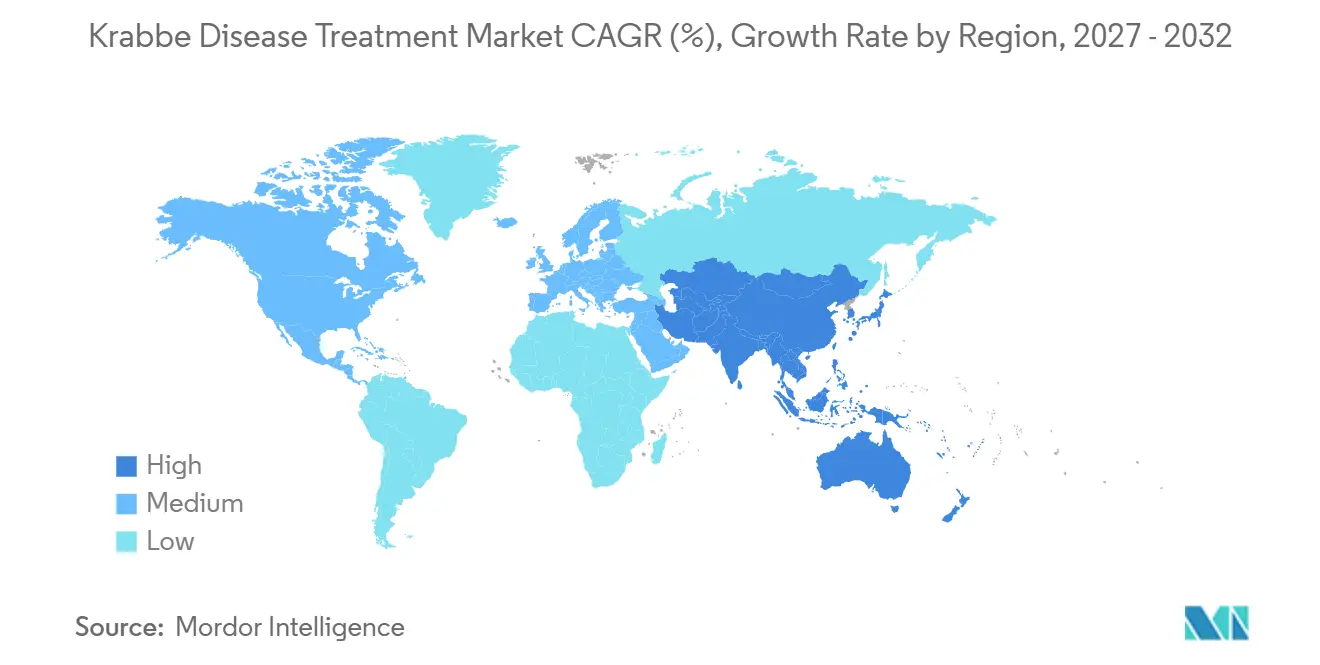
América del Norte representó el 38,24% de la participación del mercado de tratamiento de la enfermedad de Krabbe en 2026, respaldada por sistemas de cribado neonatal establecidos y la mayor concentración de centros pediátricos de HSCT. La incorporación al panel de cribado federal de los Estados Unidos en 2024 aumentó el apoyo normativo para las pruebas a nivel estatal. La ley de Maryland de 2024 estableció un requisito de implementación en un plazo de 1 año a partir de la incorporación federal. La región aún tiene acceso desigual porque cada estado toma sus propias decisiones de adquisición, laboratorio y derivación. Canadá y México se encuentran en etapas más tempranas de expansión del cribado, pero una mejor identificación transfronteriza puede añadir pacientes a la vía de atención regional. Europa contribuye a través de centros académicos de enfermedades raras e infraestructura de ensayos clínicos, particularmente en Alemania, el Reino Unido, Francia e Italia. La pérdida de FBX-101 eliminó el principal candidato regulatorio europeo a corto plazo, lo que redujo el proceso terapéutico pero no cambió el papel investigador de la región.
Se prevé que Asia-Pacífico crezca a una CAGR del 10,27% de 2027 a 2032, la tasa regional más rápida en el mercado de tratamiento de la enfermedad de Krabbe. Japón está ampliando los programas municipales de cribado neonatal, y Osaka comenzó a incluir la enfermedad de Krabbe en abril de 2024. Una investigación publicada en 2025 describió un cribado más amplio de enfermedades de almacenamiento lisosomal en las prefecturas japonesas y la necesidad de algoritmos adaptables debido a la variación fenotípica. En China, un proyecto piloto en Shanghái identificó 9 casos de Krabbe entre 50.108 recién nacidos y reportó 1 caso por cada 5.568 nacidos vivos. El proyecto piloto situó a la enfermedad de Krabbe entre los trastornos prioritarios para la planificación del cribado neonatal. Japón, Corea del Sur y Australia tienen las vías de reembolso de enfermedades raras más desarrolladas de la región. India añade potencial de volumen diagnóstico a través de su sector privado en desarrollo de pruebas de enfermedades raras.
Oriente Medio y África y América del Sur representan partes más pequeñas pero estratégicamente relevantes del mercado de tratamiento de la enfermedad de Krabbe. La mutación fundadora c.502C>T de GALC es prevalente en las comunidades árabe-musulmanas del CCG y drusas, lo que crea una razón regional para las pruebas genéticas específicas. CENTOGENE y los laboratorios de referencia abordan esta necesidad a través de servicios de pruebas especializadas. Arabia Saudita y los Emiratos Árabes Unidos están invirtiendo en programas nacionales de genómica que incluyen paneles de trastornos de almacenamiento lisosomal. Brasil y Argentina albergan los centros de diagnóstico de enfermedades raras más desarrollados de América del Sur. El acceso al HSCT para recién nacidos con enfermedad de Krabbe sigue siendo limitado en la región, lo que restringe la conversión del diagnóstico en tratamiento. La defensa y el desarrollo de infraestructura pueden mejorar el vínculo entre las pruebas, la derivación y la atención especializada con el tiempo.
Panorama Competitivo
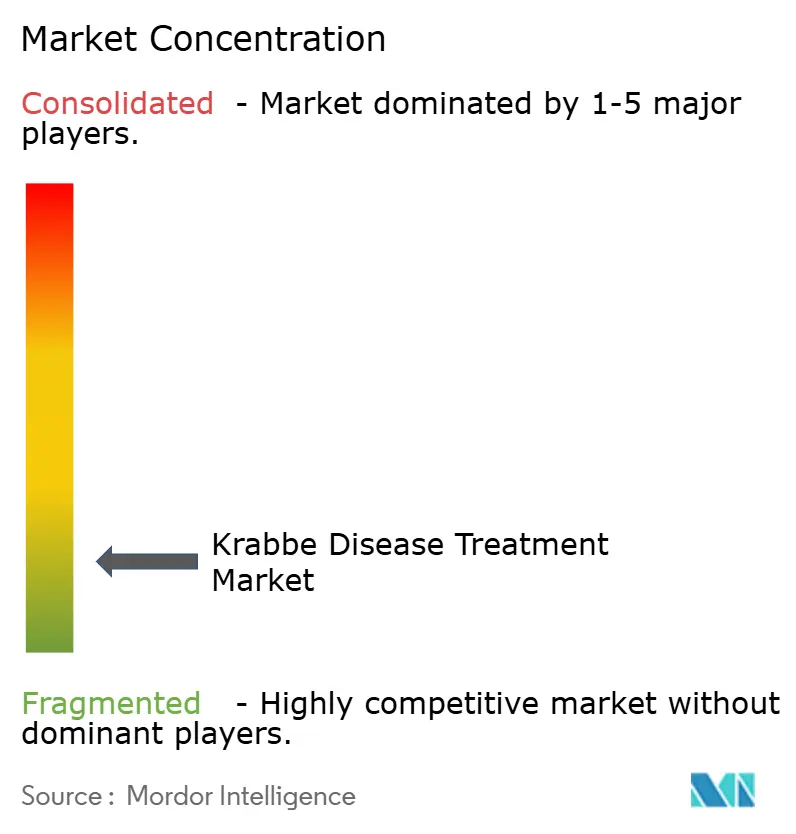
El mercado de tratamiento de la enfermedad de Krabbe está fragmentado porque la escasez de pacientes impide que cualquier grupo amplio de empresas construya una gran base comercial. Gemma Biotherapeutics y Polaryx Therapeutics se encuentran entre los desarrolladores especializados más visibles, con los programas PBKR03 y PLX-200 o PLX-300. Passage Bio otorgó la licencia de PBKR03 a Gemma Biotherapeutics en agosto de 2024, concediendo derechos exclusivos mundiales de desarrollo y comercialización. La transacción mostró cómo los desarrolladores más grandes de medicina genética pueden transferir programas pediátricos raros a empresas centradas en un conjunto más reducido de activos. Las empresas de diagnóstico, incluidas Revvity, Baebies, CENTOGENE y PreventionGenetics, forman una parte más estable de la estructura competitiva. Su actividad relacionada con el cribado puede aumentar con los nuevos programas estatales incluso cuando un candidato terapéutico se retrasa. No se proporciona una participación de mercado combinada para las principales empresas, por lo que la concentración no puede evaluarse a partir de los datos de ingresos disponibles.
La competencia en el mercado de tratamiento de la enfermedad de Krabbe depende de la vía de administración, la capacidad de fabricación y el diseño del ensayo tanto como del transgén GALC en sí. La mayoría de los enfoques de terapia génica buscan restaurar la actividad de GALC, pero difieren en la vía de administración utilizada para llegar al sistema nervioso. PBKR03 de Gemma utiliza la administración intracisternal, mientras que FBX-101 utilizó la administración intravenosa después del HSCT. Forge Biologics finalizó FBX-101 en enero de 2025 tras su revisión estratégica, eliminando el único candidato de terapia génica intravenosa sistémica entonces en desarrollo clínico activo. La plataforma de células madre hematopoyéticas lentiviral de Orchard Therapeutics para la leucodistrofia metacromática ofrece un ejemplo relacionado de células hematopoyéticas con corrección génica que proporcionan un beneficio neurológico. REGENXBIO y Rocket Pharmaceuticals tienen capacidades de fabricación y terapia génica para enfermedades raras que podrían apoyar los programas de Krabbe a través de asociaciones. La suspensión de GALax-C significa que la ventaja competitiva duradera dependerá de reiniciar el desarrollo y producir un seguimiento clínico fiable.
El mercado de tratamiento de la enfermedad de Krabbe también tiene áreas abiertas donde ninguna empresa tiene un producto comercial. Las terapias puente como la hidroxipropil-β-ciclodextrina podrían ser importantes si los estudios en humanos demuestran que pueden apoyar a los lactantes antes del HSCT. Las herramientas digitales para el seguimiento longitudinal de la psicosinasa también podrían ayudar a los médicos a gestionar el seguimiento del tratamiento. El proyecto de registro de la Universidad de Minnesota proporciona al campo una fuente potencial de datos de tratamiento estructurados. Esa información podría ayudar a los desarrolladores a establecer criterios de valoración y comprender los resultados en una población demasiado pequeña para los ensayos convencionales. A corto plazo, las empresas de cribado y diagnóstico tienen mayor aislamiento de la volatilidad de los ensayos terapéuticos que los desarrolladores de terapia génica. La competencia a largo plazo dependerá de si una terapia puede demostrar un beneficio duradero dentro de la estrecha ventana clínica y operativa que define la enfermedad infantil.
Líderes de la Industria del Tratamiento de la Enfermedad de Krabbe
-
Orchard Therapeutics
-
Gain Therapeutics Inc.
-
Gemma Biotherapeutics Inc.
-
Passage Bio Inc.
-
Polaryx Therapeutics Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Tratamiento de la Enfermedad de Krabbe Empresas cubiertas en este informe
- Abeona Therapeutics
- Biomarin Pharmaceutical
- Bluebird Bio
- Forge Biologics Inc.
- Freeline Therapeutics
- Gain Therapeutics Inc.
- Gemma Biotherapeutics Inc.
- Magenta Therapeutics Inc.
- Orchard Therapeutics
- Passage Bio Inc.
- Polaryx Therapeutics Inc.
- REGENXBIO
- Rocket Pharmaceuticals Inc.
- Sanofi
- Sarepta Therapeutics
- Solid Biosciences Inc.
- Takeda Pharmaceuticals
- Ultragenyx Pharmaceutical Inc.
- UniQure
Desarrollos recientes de la industria en Mercado de Tratamiento de la Enfermedad de Krabbe
- Agosto de 2026: Polaryx Therapeutics Inc. recibió una carta de la FDA de "seguro para proceder" para su ensayo clínico de Fase II SOTERIA, lo que permitió a la empresa avanzar con PLX-200 para el tratamiento de varios trastornos de almacenamiento lisosomal, incluida la enfermedad de Krabbe. PLX-200 es una terapia oral de molécula pequeña diseñada para mejorar la función lisosomal y reducir la neuroinflamación. El estudio SOTERIA fue planificado para evaluar la seguridad, tolerabilidad y actividad clínica de PLX-200 en pacientes con enfermedad de Krabbe y otros trastornos neurodegenerativos raros.
- Octubre de 2025: GEMMA Biotherapeutics Inc. lanzó Rare Therapeutics (RareTx) como una empresa en etapa clínica centrada en el desarrollo de terapias génicas para enfermedades ultrahuérfanas. El portafolio inicial de RareTx incluyó la enfermedad de Krabbe, junto con la gangliosidosis GM1 y la leucodistrofia metacromática, con sus programas principales dirigidos a enfermedades de almacenamiento lisosomal que afectan al sistema nervioso central. La empresa planeó desarrollar estas terapias a través de plataformas terapéuticas dedicadas diseñadas para acelerar el desarrollo, reducir los requisitos de capital y mejorar la accesibilidad para los pacientes con enfermedades ultrarraras.
- Mayo de 2025: Passage Bio Inc. y GEMMA Biotherapeutics Inc. modificaron su acuerdo de licencia exclusiva que cubre PBKR03, una terapia génica con AAV para la enfermedad de Krabbe. Como parte de la modificación, GEMMA Biotherapeutics realizó un pago inicial no reembolsable de 5 millones de USD a Passage Bio en relación con el suministro de productos para un estudio clínico. La modificación no alteró el acuerdo de licencia exclusiva más amplio, que permaneció en vigor bajo sus términos existentes.
Alcance del Informe Global del Mercado de Tratamiento de la Enfermedad de Krabbe
Según el alcance del informe, el tratamiento de la enfermedad de Krabbe se refiere a los enfoques médicos destinados a ralentizar la progresión y controlar los síntomas de este trastorno de almacenamiento lisosomal ultrararo. La única opción modificadora de la enfermedad es el trasplante de células madre hematopoyéticas (HSCT), que funciona mejor si se realiza antes de que aparezcan los síntomas; de lo contrario, la atención es en gran medida de apoyo.
El mercado de tratamiento de la enfermedad de Krabbe está segmentado por tipo de enfermedad, modalidad de tratamiento, vía de administración, usuario final y geografía. Por tipo de enfermedad, el mercado está segmentado en enfermedad de Krabbe infantil temprana y enfermedad de Krabbe infantil tardía. Por modalidad de tratamiento, el mercado está segmentado en trasplante de células madre hematopoyéticas (HSCT), terapia génica, terapia de reemplazo enzimático (TRE), cuidados de apoyo, anticonvulsivos y otros. Por vía de administración, el mercado está segmentado en intravenosa, intratecal, oral y otros. Por usuario final, el mercado está segmentado en hospitales y centros de trasplante, centros de diagnóstico, clínicas especializadas, laboratorios de salud pública y otros. El segmento geográfico se divide además en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones a nivel mundial. El informe ofrece el tamaño del mercado y los pronósticos en valor (USD) para los segmentos anteriores.
Resumen de la segmentación
| Enfermedad de Krabbe Infantil Temprana |
| Enfermedad de Krabbe Infantil Tardía |
| Trasplante de Células Madre Hematopoyéticas (HSCT) |
| Terapia Génica |
| Terapia de Reemplazo Enzimático (TRE) |
| Cuidados de Apoyo |
| Anticonvulsivos |
| Otros |
| Intravenosa |
| Intratecal |
| Oral |
| Otros |
| Hospitales y Centros de Trasplante |
| Centros de Diagnóstico |
| Clínicas Especializadas |
| Otros |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | CCG |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Tipo de Enfermedad | Enfermedad de Krabbe Infantil Temprana | |
| Enfermedad de Krabbe Infantil Tardía | ||
| Por Modalidad de Tratamiento | Trasplante de Células Madre Hematopoyéticas (HSCT) | |
| Terapia Génica | ||
| Terapia de Reemplazo Enzimático (TRE) | ||
| Cuidados de Apoyo | ||
| Anticonvulsivos | ||
| Otros | ||
| Por Vía de Administración | Intravenosa | |
| Intratecal | ||
| Oral | ||
| Otros | ||
| Por Usuario Final | Hospitales y Centros de Trasplante | |
| Centros de Diagnóstico | ||
| Clínicas Especializadas | ||
| Otros | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | CCG | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor del mercado de tratamiento de la enfermedad de Krabbe en 2027?
El tamaño del mercado de tratamiento de la enfermedad de Krabbe es de 1,45 mil millones de USD en 2027 y se prevé que alcance los 2,05 mil millones de USD para 2032 a una CAGR del 7,23%. El pronóstico refleja la vía de tratamiento actual liderada por el cribado. También depende de la derivación clínica oportuna.
¿Cuál es el tratamiento estándar actual para la enfermedad de Krabbe infantil?
El HSCT siguió siendo la principal modalidad de tratamiento con el 52,37% de los ingresos en 2026. Es más eficaz cuando se realiza antes de que se desarrollen los síntomas e idealmente dentro de los 30 días de vida. Esto hace que la derivación oportuna sea tan importante como la identificación mediante pruebas. La capacidad del centro puede afectar el acceso al tratamiento.
¿Por qué es importante el cribado neonatal para la enfermedad de Krabbe?
Puede identificar a los lactantes antes de que aparezcan los síntomas y apoyar la derivación urgente para el tratamiento. El panel de los Estados Unidos incorporó la enfermedad de Krabbe infantil en julio de 2024. La implementación estatal sigue determinando el acceso en la práctica. Los acuerdos de laboratorio y derivación dan forma al seguimiento del paciente.
¿Qué región se espera que se expanda más rápidamente hasta 2031?
Se proyecta que Asia-Pacífico crezca a una CAGR del 10,27% de 2027 a 2032, respaldada por la expansión del cribado en Japón y la creciente actividad de cribado de enfermedades de almacenamiento lisosomal en China. Japón, Corea del Sur y Australia tienen vías de reembolso más desarrolladas. La adopción del cribado varía en toda la región.
¿Qué está limitando el desarrollo de la terapia génica para la enfermedad de Krabbe?
Las poblaciones de pacientes muy pequeñas limitan la inscripción y la generación de evidencia. La suspensión actual del estudio GALax-C y la interrupción de FBX-101 en 2025 también retrasan el progreso clínico. Estos retrasos mantienen al HSCT como elemento central del modelo de atención a corto plazo. Los requisitos de elegibilidad de los pacientes pueden reducir aún más la inscripción.