
クラッベ病治療市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 1.45 十億米ドル |
| 市場規模 (2032) | 2.05 十億米ドル |
| 成長率 (2027 - 2032) | 7.23 % |
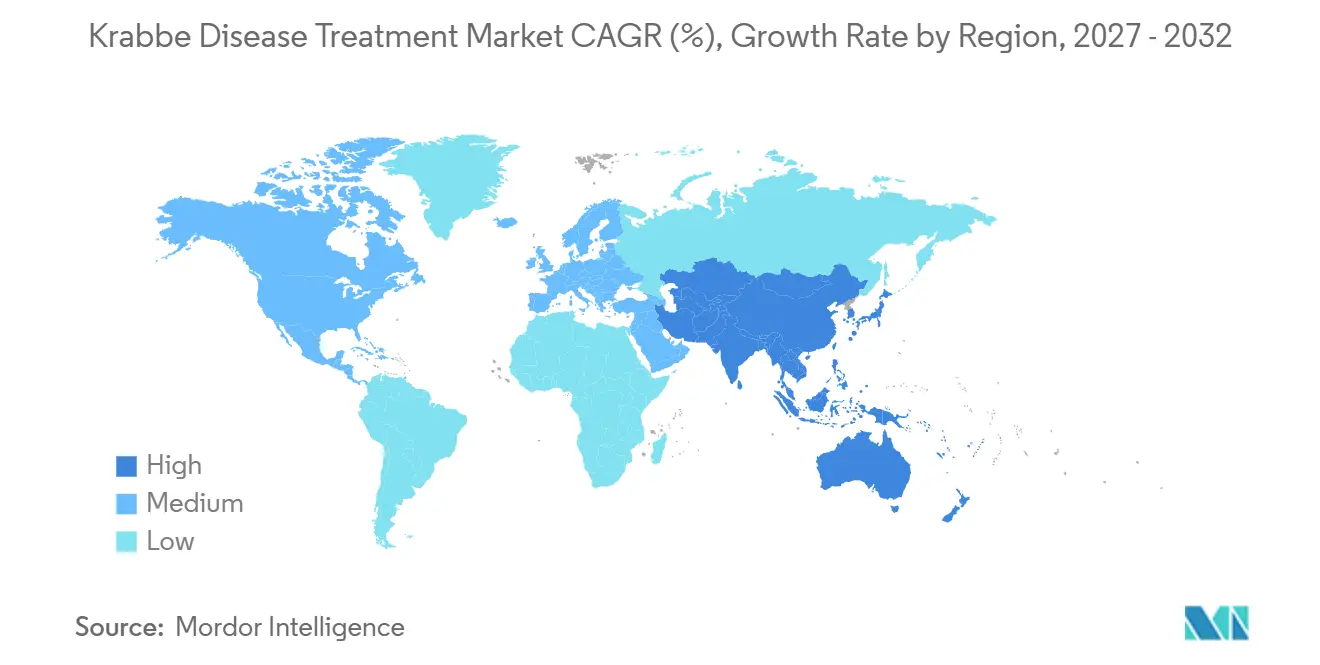
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるクラッベ病治療市場分析
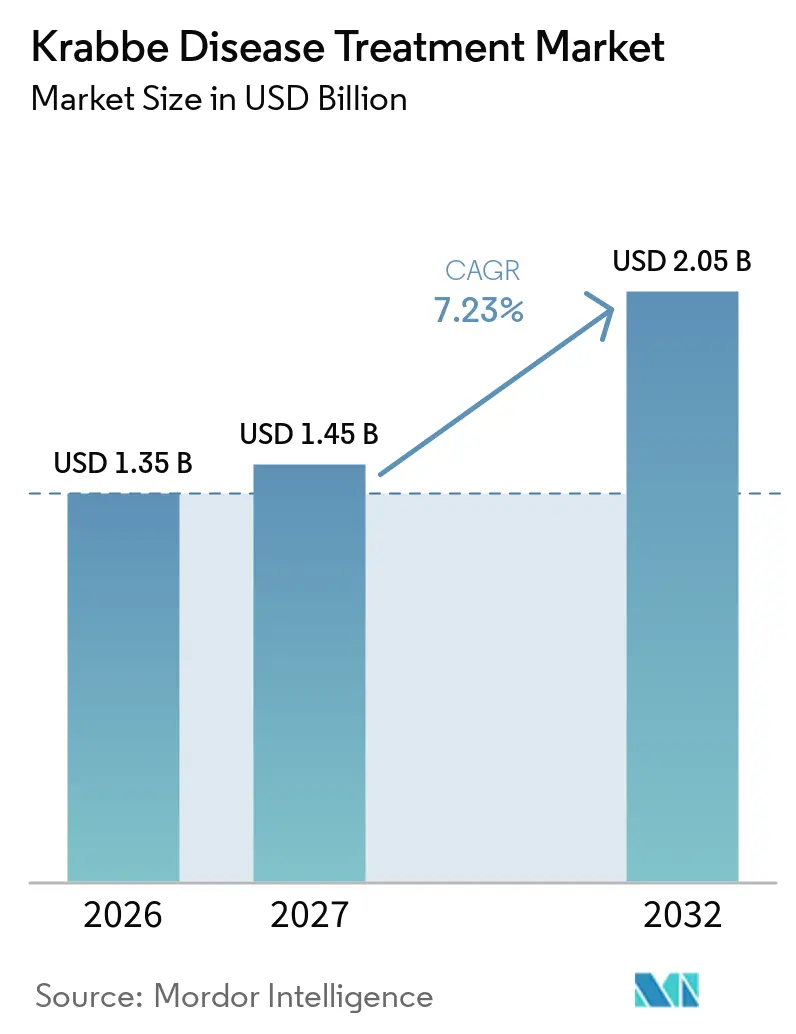
クラッベ病治療市場の規模は、2026年に13.5億米ドル、2027年に14.5億米ドルと予測され、2027年から2032年にかけて7.23%のCAGRで成長し、2032年までに20.5億米ドルに達する見込みです。
クラッベ病治療市場は、新生児スクリーニングの拡によって形成されており、より多くの無症状乳児がケアパスウェイに組み込まれています。治療需要は依然として移植センターへの迅速な紹介に依存しているため、識別だけでは適時のケアを保証するものではありません。遺伝子治療プログラムは治療選択肢を広げる可能性がありますが、最近のプログラム中止や試験の停止は、非常に少ない患者集団によって課される限界を示しています。研究資金と患者レジストリは、自然歴データ、治療フォローアップ、および将来の臨床試験設計を支援するため、重要性を増しています。クラッベ病治療市場はまた、診断サービスと長期モニタリングにおける機会も有しており、治療プログラムが遅延に直面している場合でも、スクリーニングと並行して成長することができます。
主要レポートのポイント
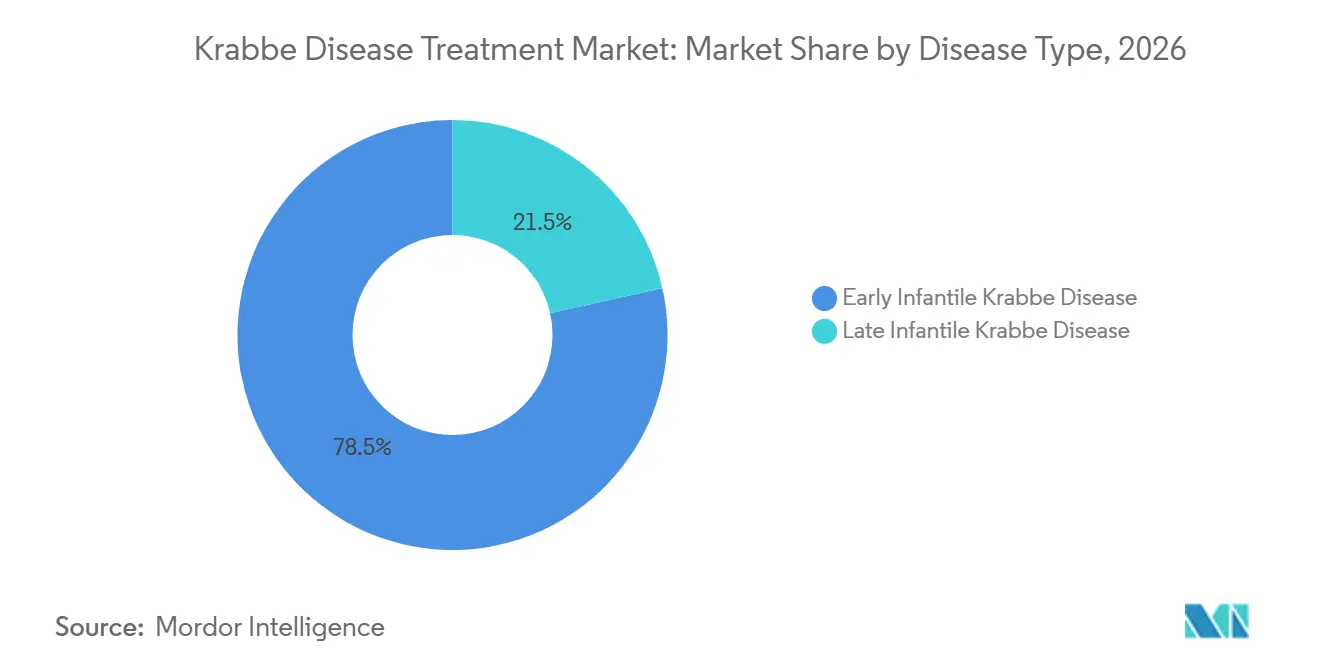
- 疾患タイプ別では、早期乳児型クラッベ病が2026年のクラッベ病治療市場シェアの78.49%を占め、後期乳児型クラッベ病は2032年にかけて7.89%のCAGRで成長すると予測されています。
- 治療モダリティ別では、造血幹細胞移植が2026年のクラッベ病治市場シェアの52.37%を占め、遺伝子治療は2032年にかけて8.93%のCAGRで成長すると予測されています。
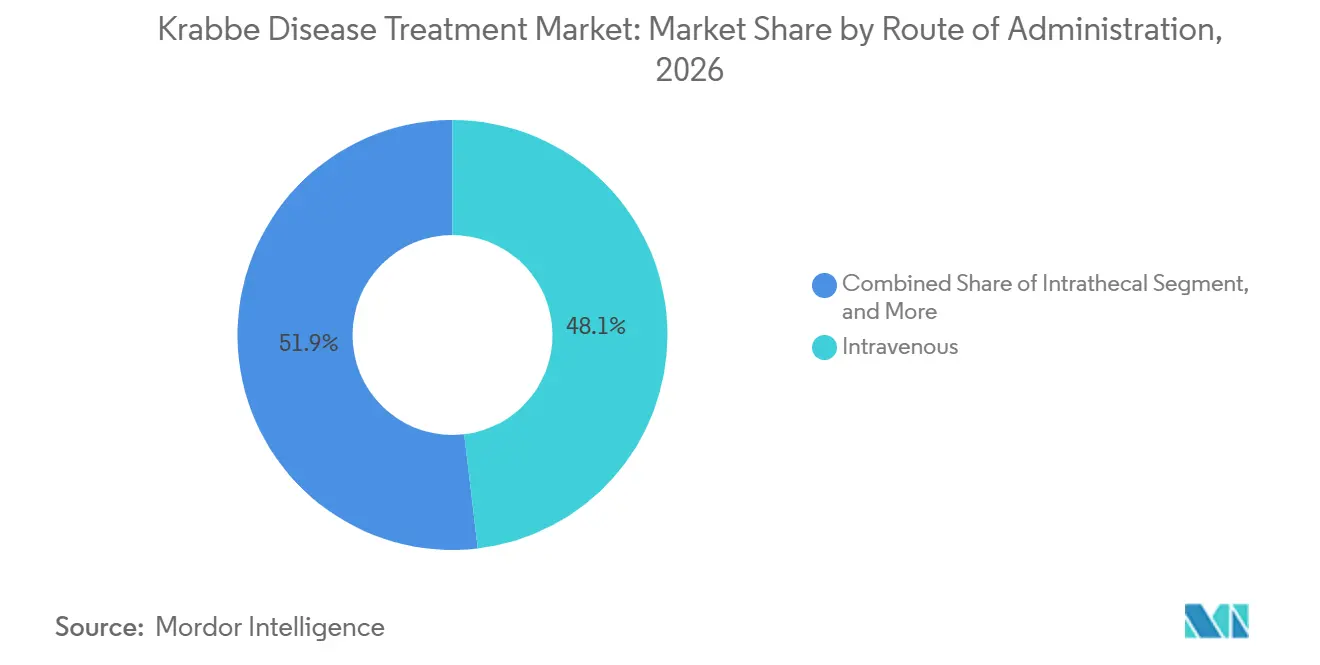
- 投与経路別では、静脈内投与が2026年の収益の48.12%を占め、髄腔内投与は2032年にかけて9.41%のCAGRで成長すると予測されています。
- エンドユーザー別では、病院・移植センターが2026年の収益の45.91%を占め、専門クリニックは2032年にかけて9.86%のCAGRで成長すると予測されています。
- 地域別では、北米が2026年のクラッベ病治療市場の38.24%を占め、アジア太平洋地域は2032年にかけて10.27%のCAGRを記録すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~) CAGRへの影響(%) | 地理的 関連性 | 影響 タイムライン |
|---|---|---|---|
| 新生児スクリーニングプログラムの拡大 | +1.8% | 北米が中核、アジア太平洋地域が成長中、欧州が新興 | 短期 (2年以内) |
| 遺伝子・細胞治療パイプラインの開発 | +1.5% | グローバル、研究は北米と欧州に集中 | 中期 (2〜4年) |
| 希少疾病用医薬品および加速規制インセンティブ | +1.2% | グローバル、主な影響は北米と欧州 | 中期 (2〜4年) |
| 希少疾患研究資金とアドボカシー | +0.8% | 北米が主導、アジア太平洋地域と欧州への波及あり | 長期 (4年以上) |
| 州レベルのスクリーニング調達と実施のギャップ | +0.5% | 米国、国家政策と州レベルの差異あり | 短期 (2年以内) |
| より早期治療のためのサイコシン誘導リスク層別化 | +0.7% | 北米、日本、欧州 | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
新生児スクリーニングプログラムの拡大
2024年7月1日に乳児型クラッベ病が米国推奨統一スクリーニングパネルに追加されたことで、クラッベ病治療市場の政策環境が変化しました。この措置により、州保健局はクラッベ病検査をスクリーニングプログラムに追加するための強固な根拠を得ました。2024年初頭時点で、12州が米国新生児の34%をスクリーニングしており、出生の大部分がクラッベ病スクリーニングパスウェイの外に置かれていました。パネル掲載疾患に対する連邦カバレッジ要件は、医療保険の資金調達障壁を軽減することで州の実施を支援します。メリーランド州は2024年10月に上院法案117を制定し、連邦追加から1年以内の州実施を義務付けており、他の州に対する立法上の先例を提供しています。スクリーニングの拡大により評価のために紹介される乳児数は増加しますが、商業的な恩恵は家族が短い治療ウィンドウ内に移植センターに到達できるかどうかにかかっています。
遺伝子・細胞治療パイプラインの開発
遺伝子・細胞治療の開発は、HSCTが末梢神経疾患を完全には対処できないため、クラッベ病治療市場における長期的な関心の主要な源泉であり続けています。REKLAIMスタディでは、FBX-101がHSCT後に静脈内投与され、治療を受けた5名の患者においてGALC発現の上昇、サイコシンの低下、および運動機能の正常化が示されました。Forge Biologicsは、報告された安全性および運動機能の所見にもかかわらず、戦略的レビューの後、2025年1月にFBX-101を中止しました。Gemma BiotherapeuticsはPBKR03を保有しており、これは2024年8月にPassage Bioから取得した髄槽内AAVhu68-GALCプログラムです。PBKR03のGALax-Cスタディは2026年も引き続き停止中であり、最も進んだ中枢神経系指向候補の証拠が遅延しています。これらの出来事により、HSCTが近期的なケアの基盤として残り、将来の併用アプローチはその臨床的価値を改めて確立する必要があります。
規制インセンティブと診断リスク層別化
規制パスウェイとより精密な診断はクラッベ病治療市場における開発を支援しますが、いずれも使用可能な臨床エビデンスの必要性を排除するものではありません。FBX-101は2024年3月に英国イノベーションパスポートを取得し、加速された規制・アクセス協議のための革新的ライセンスおよびアクセスパスウェイへの参入が可能となりました。臨床パスウェイでは、低GALC活性に続くサイコシン測定を用いて、緊急評価が必要な乳児と低リスク結果の乳児を区別することが増えています。この二段階法は早期紹介を支援し、低酵素活性単独によって生じる不確実性を軽減することができます。また、スクリーニングプログラムが拡大するにつれて、診断および治療モニタリングにおける検査機関の継続的な役割を与えます。規制上の指定は小規模開発者が開発計画を整理するのに役立つかもしれませんが、FBX-101の決定は指定が持続可能なプログラムを保証しないことを示しています。したがって、クラッベ病産業は、より迅速な識別と、陽性結果から臨床介入への実用的な経路の両方に依存しています。
研究資金、アドボカシー、およびケアインフラ
研究資金とアドボカシーは、クラッベ病治療市場に必要なデータベースを強化しています。ローゼナウ家族研究財団は2025年にミネソタ大学に360,000米ドルを授与し、全国クラッベ病患者レジストリの開発を支援しました。[1] また、新たな治療標的としてのNF-κBシグナル伝達に関するバッファロー大学での研究にも資金を提供しました。[2] ピッツバーグ大学は新生児スクリーニング結果の開示改善のために375,000米ドルを受領し、ケアの重要な時点におけるコミュニケーションへの注目を加えました。米国国立衛生研究所希少疾患臨床研究ネットワークは、2025年度の第5回資金サイクルで2,600万米ドルを受領し、白質ジストロフィーに関連する研究グループへの支援が含まれています。全国レジストリは治療アウトカムを理解し将来の試験を設計するために必要な縦断的データを改善することができ、より良い開示と紹介プロセスはスクリーニングプログラムが結果をケアに転換するのを助けることができます。
制約の影響分析*
| 制約 | (~) CAGRへの影響(%) | 地理的 関連性 | 影響 タイムライン |
|---|---|---|---|
| 超希少患者プールと限られた試験登録 | -1.0% | グローバル、北米と欧州で最も深刻 | 長期 (4年以上) |
| HSCTリスクと狭い無症状治療ウィンドウ | -0.8% | グローバル、HSCTセンターが不在の地域でより大きな圧力 | 中期 (2〜4年) |
| 移植センター容量の限界と州をまたぐケアロジスティクス | -0.6% | 米国および新興アジア太平洋スクリーニング市場 | 中期 (2〜4年) |
| 抗AAV血清陽性率とHSCT後の適格性制約 | -0.4% | グローバル、遺伝子治療プログラムが活発な地域 | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
超希少患者プールと制限された試験登録
小さな患者プールは、試験登録、エビデンス生成、およびプログラム経済性を制限するため、クラッベ病治療市場を制約しています。クラッベ病の推定有病率は出生10万人あたり1〜2.5人であり、超希少小児疾患の中に位置づけられます。REKLAIM試験の5名の患者は、特定の年に同様の介入の対象となり得る米国人口の相当な割合を占めていました。したがって、無作為化対照試験の検出力を確保することは困難であり、開発者は比較エビデンスとして自然歴データを必要とする場合があります。遺伝子治療プロトコルを進める前に、乳児がHSCT、免疫抑制からの回復、およびAAV血清陰性状態を必要とする場合があるため、スクリーニング後に適格性がさらに絞り込まれる可能性があります。不完全なフォローアップは臨床エビデンスと後続研究の計画の両方を弱めるため、適切に維持された患者レジストリが重要です。
時間的制約のあるHSCTと容量制約
HSCTリスクと限られたセンター容量は、新生児スクリーニングが早期に可能性のある症例を識別した場合でも、クラッベ病治療市場を制限します。乳児型疾患では、HSCTは理想的には生後30日以内に実施される必要があり、厳しい臨床的・ロジスティクス的スケジュールを生み出します。2024年の研究では、無症状移植受容者の生存期間中央値が15.5年、有症状受容者が5年と報告されており、治療タイミングの重要性が示されています。「新生児スクリーニングで診断された乳児型クラッベ病に対する造血幹細胞移植の神経発達アウトカム」、Molecular Genetics and Metabolism、>[3] 臨床医と家族はまた、移植片対宿主病、免疫不全期間中の感染、および前処置レジメンの毒性も考慮する必要があります。2026年に発表された前臨床研究では、ヒドロキシプロピル-β-シクロデキストリンが動物モデルでサイコシンおよびアストログリオーシスを低減し、神経行動を改善することが示されましたが、ヒトでの検証はまだ必要です。したがって、スクリーニングの拡大は、紹介経路、ドナーマッチング、および専門的な新生児移植サービスが迅速に利用できない場合、診断と治療の間のギャップを露呈する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
疾患タイプ別:
乳児型フェノタイプが収益を支え、遅発型が臨床的認知を獲得早期乳児型クラッベ病は2026年のクラッベ病治療市場シェアの78.49%を占め、その臨床的緊急性と無症状乳児に対するHSCTの確立された使用の両方を反映しています。連邦スクリーニングパネルは、低GALC活性と少なくとも10 nMのサイコシンを用い乳児型クラッベ病を定義しており、初期識別パスウェイの標準化を助けています。2024年7月のパネルへの追加により、緊急紹介を引き起こす可能性のある結果を持つ乳児のプールが拡大しています。このセグメントは、出生後に治療決定を迅速に行う必要があるため、移植容量と密接に関連しています。その収益上の位置は、早期乳児型疾患においてHSCTを代替できる承認済み代替療法が現在存在しないことも反映しています。周産期発症および非典型的な発現はより小さなカテゴリーに留まっていますが、バイオマーカープロファイリングにより時間とともに分類が改善される可能性があります。
後期乳児型クラッベ病は2027年から2032年にかけて7.89%のCAGRで成長すると予測されており、クラッベ病治療市場において最も成長の速い疾患タイプとなっています。歴史的に、この表現型は多発性硬化症を含む他の神経疾患と混同される可能性があります。2025年の症例報告では、GALC酵素および分子検査でクラッベ病が確認されるまで17年間診断が遅延した個人が記述されています。この遅延は、正確な診断から恩を受ける可能性のある人々の数が測定された発生率によって過小評価されている可能性がある理由を示しています。2025年に発表された長期結果では、6名の若年患者のうち4名が移植後最大19年間にわたってほぼ正常な認知・運動機能を有していたことが報告されています。これらのアウトカムは、遅発型患者への継続的な臨床的注目を支持しており、たとえその治療パスウェイが乳児型疾患ほど標準化されていないとしても同様です。


治療モダリティ別:
HSCTが基盤を維持、遺伝子治療が期待値を再設定造血幹細胞移植(HSCT)は2026年のクラッベ病治療市場シェアの52.37%を占め、主要な治療モダリティであり続けています。その位置は、承認済み代替療法の不在と、スクリーニング後に適格乳児を迅速に治療する必要性を反映しています病院は、適格な無症状乳児患者に対して骨髄破壊的前処置と臍帯血輸注を用いたHSCTを使用しています。このプロセスには新生児集中治療、HLAマッチング、血液バンキング、および移植専門知識が必要であり、治療は専門センターに集中しています。HSCTは症状が発現する前に実施された場合に疾患の経過を変えることができますが、相当な臨床リスクを伴います。酵素補充療法および薬理学的シャペロンアプローチはより早期の段階に留まっており、移植に取って代わっていません。
遺伝子治療は2027年から2032年にかけて8.93%のCAGRで成長すると予測されていますが、開発経路はより不確実になっています。その根拠は、HSCTだけでは完全に対処できない中枢神経系および末梢神経系疾患に対処する可能性にあります。PBKR03は、脳脊髄液に到達するためにAAVhu68-GALCの髄槽内送達を使用し、広範な神経学的分布のために設計されています。Polaryx TherapeuticsはまたPLX-200を保有しており、これはアロステリックシャペロン機構を通じてGALCを安定化することを目的としたトランス桂皮酸プログラムです。遺伝子治療は、ログラムが登録を完了し、持続的なエビデンスを生成し、規制上の承認を受けない限り、ケアモデルを変えることはありません。2025年のFBX-101の中止とGALax-Cの現在の停止により、これらのステップは特に重要となっています。
投与経路別:
静脈内投与がリード、髄腔内送達が成長に向けて準備静脈内投与は2026年の収益の48.12%を占め、現在のケアモデルが全身性HSCTによって支配されているためです。前処置と臍帯血輸注は全身的に投与されるため、この経路はクラッベ病治療市場において継続的な役割を担っています。静脈内送達はHSCT後のFBX-101プログラムでも使用されました。経口投与は、PLX-200などの低分子シャペロン候補に関連性があります。適切な治療が臨床使用に達した場合、経口投与はアドヒアランスを支援できる可能性があります。クラッベ病の移植および中枢神経系指向オプションと比較して、商業的には依然として発展途上です。
髄腔内投与は2027年から2032年にかけて9.41%のCAGRで成長すると予測されており、投与経路の中で最も高い成長率です。成長の根拠は、血液脳関門を越えた輸送のみに依存せずに中枢神経に到達する必要がある治療法にあります。PBKR03は大槽への髄槽内投与を使用しており、これは脳脊髄液を通じて治療を分布させるように設計されたアプローチです。この経路は腰椎髄腔内注射とは異なり、より広範な中枢神経系への曝露を提供することを目的としています。中枢神経系指向治療への移行には、専門的な投与とフォローアップを管理できる臨床施設が必要となります。また、移植専門施設から専門クリニックおよび外来輸注サービスへとより多くのケアをシフトさせることになります。

注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
移植センターがケアの基盤、専門クリニックがフォローアップブとして台頭病院・移植センターは2026年の収益の45.91%を占め、クラッベ病治療市場における主要なエンドユーザーグループとなっています。その役割は、新生児集中治療、HLAマッチング、臍帯血アクセス、および骨髄破壊的前処置を含むHSCTの要求によって保護されています。30日間の治療ウィンドウにより、これらのセンターでの調整が特に重要となります。公衆衛生検査機関も、より多くの州が二段階新生児スクリーニングを採用するにつれて、制度的重要性を増しています。これらはアルゴリズム設計、認定、およびスクリーニング業務で使用される品質指標に影響を与えます。学術参照センターは、ミネソタ大学やMayo Clinic Laboratoriesを含む追加の臨床・研究能力を提供しています。
専門クリニックは、移植入院を超えて長期ケアが拡大するにつれて、2027年から2032年にかけて9.86%のCAGRで成長すると予測されています。これらのクリニックは、サイコシンモニタリング、発達評価、および将来の遺伝子治療の潜在的なフォローアップを監督することができます。患者がHSCT後に継続的な神経学的・謝的サポートを必要とする場合、その役割はより重要になります。Revvity、Baebies、CENTOGENE、およびPreventionGeneticsなどの診断センターは、ケアパスウェイの上流部分を担っています。その活動はスクリーニングの拡大と結びついており、特定の遺伝子治療研究のアウトカムに依存しません。したがって、クラッベ病産業は、決定的な治療が移植センターに集中したままであっても、より分散したサービスモデルを発展させることができます。
地域分析
北米は2026年のクラッベ病治療市場シェアの38.24%を占め、確立された新生児スクリーニングシステムと小児HSCTセンターの最大集積によって支えられています。2024年の米国連邦スクリーニングパネルへの追加により、州レベルの検査に対する政策支援が強化されました。メリーラド州の2024年法律は、連邦追加から1年以内の実施要件を設定しました。各州が独自の調達、検査機関、および紹介決定を行うため、地域内のアクセスは依然として不均一です。カナダとメキシコはスクリーニング拡大の初期段階にありますが、国境を越えた識別の改善により地域ケアパスウェイへの患者追加が可能となります。欧州は、特にドイツ、英国、フランス、イタリアにおける学術希少疾患センターと臨床試験インフラを通じて貢献しています。FBX-101の喪失により、近期的な欧州規制候補の最有力が除かれ、治療パイプラインが狭まりましたが、地域の研究上の役割は変わりませんでした。
アジア太平洋地域は2027年から2032年にかけて10.27%のCAGRで成長すると予測されており、クラッベ病治療市場において最も速い地域成長率です。日本は市区町村の新生児スクリーニングプログラムを拡大しており、大阪は2024年4月にクラッベ病の組み込みを開始しました。2025年に発表された研究では、日本の都道府県にわたるより広範なライソゾーム蓄積症スクリーニングと、表現型の変異のために適応可能なアゴリズムの必要性が記述されています。中国では、上海のパイロット研究が50,108人の新生児の中から9件のクラッベ病症例を識別し、出生5,568人あたり1件の症例を報告しました。このパイロット研究はクラッベ病を新生児スクリーニング計画の優先疾患の中に位置づけました。日本、韓国、およびオーストラリアは、地域内で最も発展した希少疾患償還パスウェイを有しています。インドは、発展中の民間希少疾患検査セクターを通じて潜在的な診断量を追加しています。
中東・アフリカおよび南米は、クラッベ病治療市場においてより小さいながらも戦略的に重要な部分を占めています。c.502C>T創始者GALC変異はGCC地域のアラブ系ムスリムおよびドルーズ派コミュニティで広く見られ、標的遺伝子検査の地域的な理由を生み出しています。CENTOGENEおよび参照検査機関は、専門検査サービスを通じてこのニーズに対応しています。サウジアラビアとアラブ首長国連邦は、ライソゾーム蓄積症パネルを含む国家ゲノムプログラムに投資しています。ブラジルとアルゼンチンは南米のより発展した希少疾患診断センターを有しています。クラッベ病を持つ新生児に対するHSCTアクセスは地域内で依然として限られており、診断から治療への転換を制限しています。アドボカシーとインフラ開発は、時間をかけて検査、紹介、および専門ケアの間のつながりを改善することができます。
競合環境
市場集中度
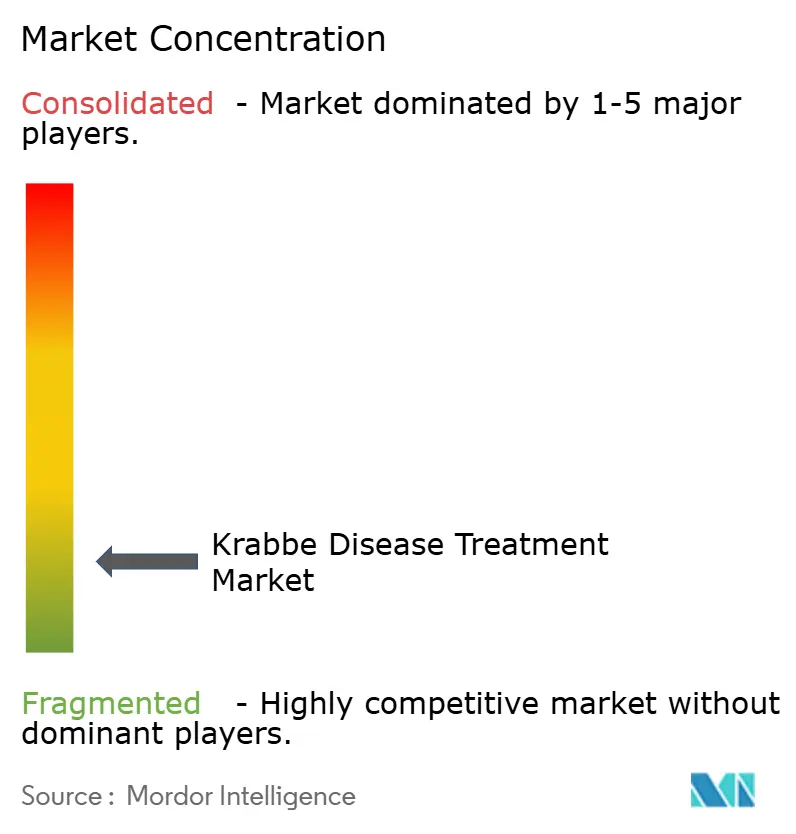
クラッベ病治療市場は、患者の希少性により広範な企業グループが大きな商業基盤を構築することができないため、断片化しています。Gemma BiotherapeuticsとPolaryx TherapeuticsはPBKR03およびPLX-200またはPLX-300プログラムを持つ可視的な専門開発者の中に含まれます。Passage BioはPBKR03を2024年8月にGemma Biotherapeuticsにライセンスアウトし、世界的な独占開発・商業化権を付与しました。この取引は、より大規模遺伝子医療開発者が希少小児プログラムをより狭い資産セットに焦点を当てた企業にシフトする方法を示しました。Revvity、Baebies、CENTOGENE、およびPreventionGeneticsを含む診断企業は、競合構造のより安定した部分を形成しています。治療候補が遅延している場合でも、スクリーニング関連の活動は新しい州プログラムとともに増加することができます。主要企業の合算市場シェアは提供されていないため、利用可能な収益データから集中度を評価することはできません。
クラッベ病治療市場における競争は、GALC導入遺伝子そのものと同様に、送達経路、製造能力、および試験設計に依存しています。ほとんどの遺伝子治療アプローチはGALC活性の回復を目指していますが、神経系に到達するために使用される送達経路が異なります。GemmaのPBKR03は髄槽内送達を使用し、FBX-101はHSCT後に静脈内投与を使用しました。Forge Biologicsは戦略的レビューの後、2025年1月にFBX-101を終了し、当時活発な臨床開発中にあった唯一の全身性静脈内遺伝子治療候補を除きました。Orchard Therapeuticsの異染性白質ジストロフィーに対するレンチウイルスHSCプラットフォームは、神経学的利益をもたらす遺伝子修正造血細胞の関連例を提供しています。REGENXBIOとRocket Pharmaceuticalsは、パートナーシップを通じてクラッベ病プログラムを支援できる製造および希少疾患遺伝子治療能力を有しています。GALax-Cの停止は、持続的な競争優位が開発の再開と信頼性の高い臨床フォローアップの生成に依存することを意味します。
クラッベ病治療市場にはまた、いかなる企業も商業製品を持たないオープンな領域があります。ヒドロキシプロピル-β-シクロデキストリンなどのブリッジ療法は、ヒト研究でHSCT前の乳児を支援できることが示された場合に重要となる可能性があります。縦断的サイコシンモニタリングのためのデジタルツールも、臨床医が治療フォローアップを管理するのに役立つ可能性があります。ミネソタ大学のレジストリプロジェクトは、この分野に構造化された治療データの潜在的な源泉を提供します。その情報は、開発者が従来の試験には小さすぎる集団においてエンドポイントを設定しアウトカムを理解するのに役立つ可能性がありす。近期的には、スクリーニングおよび診断企業は遺伝子治療開発者よりも治療試験の変動性からの絶縁性が高くなっています。長期的な競争は、治療が乳児型疾患を定義する狭い臨床的・運用的ウィンドウ内で持続的な利益を示せるかどうかに依存します。
クラッベ病治療産業リーダー
-
Orchard Therapeutics
-
Gain Therapeutics Inc.
-
Gemma Biotherapeutics Inc.
-
Passage Bio Inc.
-
Polaryx Therapeutics Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
クラッベ病治療市場 このレポートでカバーされる企業
- Abeona Therapeutics
- Biomarin Pharmaceutical
- Bluebird Bio
- Forge Biologics Inc.
- Freeline Therapeutics
- Gain Therapeutics Inc.
- Gemma Biotherapeutics Inc.
- Magenta Therapeutics Inc.
- Orchard Therapeutics
- Passage Bio Inc.
- Polaryx Therapeutics Inc.
- REGENXBIO
- Rocket Pharmaceuticals Inc.
- Sanofi
- Sarepta Therapeutics
- Solid Biosciences Inc.
- Takeda Pharmaceuticals
- Ultragenyx Pharmaceutical Inc.
- UniQure
最近の産業開発事情 クラッベ病治療市場
- 2026年8月:Polaryx Therapeutics Inc.は、複数のライソゾーム蓄積症(クラッベ病を含む)の治療のためにPLX-200を進めることを可能にするFDAの「進行安全」レターをSOTERIA第II相臨床試験に対して受領しました。PLX-200は、ライソゾーム機能を強化し神経炎症を軽減するように設計された経口低分子療法です。SOTERIAスタディは、クラッベ病およびその他の希少神経変性疾患患者におけるPLX-200の安全性、忍容性、および臨床活性を評価するために計画されていました。
- 2025年10月:GEMMA Biotherapeutics Inc.は、超希少疾患に対する遺伝子治療の開発に特化した臨床段階の企業としてRare Therapeutics(RareTx)を立ち上げました。RareTxの初期ポートフォリオには、GM1ガングリオシドーシスおよび異染性白質ジストロフィーとともにクラッベ病が含まれており、リード プログラムは中枢神経系に影響を与えるライソゾーム蓄積症を標的としていました。同社は、開発を加速し、資本要件を削減し、超希少疾患患者のアクセシビリティを改善するために設計された専用治療プラットフォームを通じてこれらの治療法を開発する計画を立てていました。
- 2025年5月:Passage Bio Inc.とGEMMA Biotherapeutics Inc.は、クラッベ病に対するAAV遺伝子治療であるPBKR03に関する独占ライセンス契約を修正しました。修の一環として、GEMMA Biotherapeuticsは臨床試験のための製品供給に関連してPassage Bioに500万米ドルの返金不可の前払い金を支払いました。この修正は、既存の条件の下で引き続き有効であった広範な独占ライセンス契約を変更しませんでした。
グローバルクラッベ病治療市場レポートの範囲
レポートの範囲として、クラッベ病治療とは、この超希少ライソゾーム蓄積症の進行を遅らせ症状を管理することを目的とした医療アプローチを指します。疾患修飾の唯一の選択肢は造血幹細胞移植(HSCT)であり、症状が現れる前に実施された場合に最も効果的です。それ以外の場合、ケアは主に支持療法となります。
クラッベ病治療市場は、疾患タイプ、治療モダリティ、投与経路、エンドユーザー、および地域によってセグメント化されています。疾患タイプ別では、市場は早期乳児型クラッベ病と後期乳児型クラッベ病にセグメント化されています。治療モダリティ別では、市は造血幹細胞移植(HSCT)、遺伝子治療、酵素補充療法(ERT)、支持療法、抗けいれん薬、およびその他にセグメント化されています。投与経路別では、市場は静脈内投与、髄腔内投与、経口投与、およびその他にセグメント化されています。エンドユーザー別では、市場は病院・移植センター、診断センター、専門クリニック、公衆衛生検査機関、およびその他にセグメント化されています。地域セグメントはさらに北米、欧州、アジア太平洋、中東・アフリカ、および南米に分割されています。レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドも対象としています。レポートは上記セグメントの金額(米ドル)ベースの市場規模と予測を提供しています。
セグメンテーション概要
| 早期乳児型クラッベ病 |
| 後期乳児型クラッベ病 |
| 造血幹細胞移植(HSCT) |
| 遺伝子治療 |
| 酵素補充療法(ERT) |
| 支持療法 |
| 抗けいれん薬 |
| その他 |
| 静脈内投与 |
| 髄腔内投与 |
| 経口投与 |
| その他 |
| 病院・移植センター |
| 診断センター |
| 専門クリニック |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| 疾患タイプ別 | 早期乳児型クラッベ病 | |
| 後期乳児型クラッベ病 | ||
| 治療モダリティ別 | 造血幹細胞移植(HSCT) | |
| 遺伝子治療 | ||
| 酵素補充療法(ERT) | ||
| 支持療法 | ||
| 抗けいれん薬 | ||
| その他 | ||
| 投与経路別 | 静脈内投与 | |
| 髄腔内投与 | ||
| 経口投与 | ||
| その他 | ||
| エンドユーザー別 | 病院・移植センター | |
| 診断センター | ||
| 専門クリニック | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
レポートで回答される主要な質問
クラッベ病治療市場の2027年の価値はいくらですか?
クラッベ病治療市場の規模は2027年に14.5億米ドルであり、7.23%のCAGRで2032年までに20.5億米ドルに達すると予測されています。この予測は現在のスクリーニング主導の治療パスウェイを反映しています。また、適時の臨床紹介にも依存しています。
乳児型クラッベ病の現在の標準治療は何ですか?
HSCTは2026年の収益の52.37%を占め、主要な治療モダリティであり続けています。症状が発現する前、理想的には生後30日以内に実施された場合に最も効果的です。これにより、適時の紹介が検査識と同様に重要となります。センター容量が治療へのアクセスに影響を与える可能性があります。
クラッベ病において新生児スクリーニングが重要な理由は何ですか?
症状が現れる前に乳児を識別し、治療のための緊急紹介を支援することができます。米国パネルは2024年7月に乳児型クラッベ病を追加しました。州の実施が実際のアクセスを決定します。検査機関と紹介の取り決めが患者フォローアップを形成します。
2031年にかけて最も速く拡大すると予想される地域はどこですか?
アジア太平洋地域は2027年から2032年にかけて10.27%のCAGRで成長すると予測されており、日本でのスクリーニング拡大と中国でのライソゾーム蓄積症スクリーニング活動の増加によって支えられています。日本、韓国、およびオーストラリアはより発展した償還パスウェイを有しています。スクリーニングの採用は地域全体で異なります。
クラッベ病に対する遺伝子治療開発を制限しているものは何ですか?
非常に少ない患者集団が登録とエビデンス生成を制限しています。GALax-Cスタディの現在の停止と2025年のFBX-101の中止も臨床的進歩を遅らせています。これらの遅延により、HSCTが近期的なケアモデルの中心に留まっています。患者適格性要件がさらに登録を絞り込む可能性があります。