
Taille et part du marché du traitement de la maladie de Krabbe
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 1.45 Milliards de dollars |
| Taille du Marché (2032) | 2.05 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.23 % |
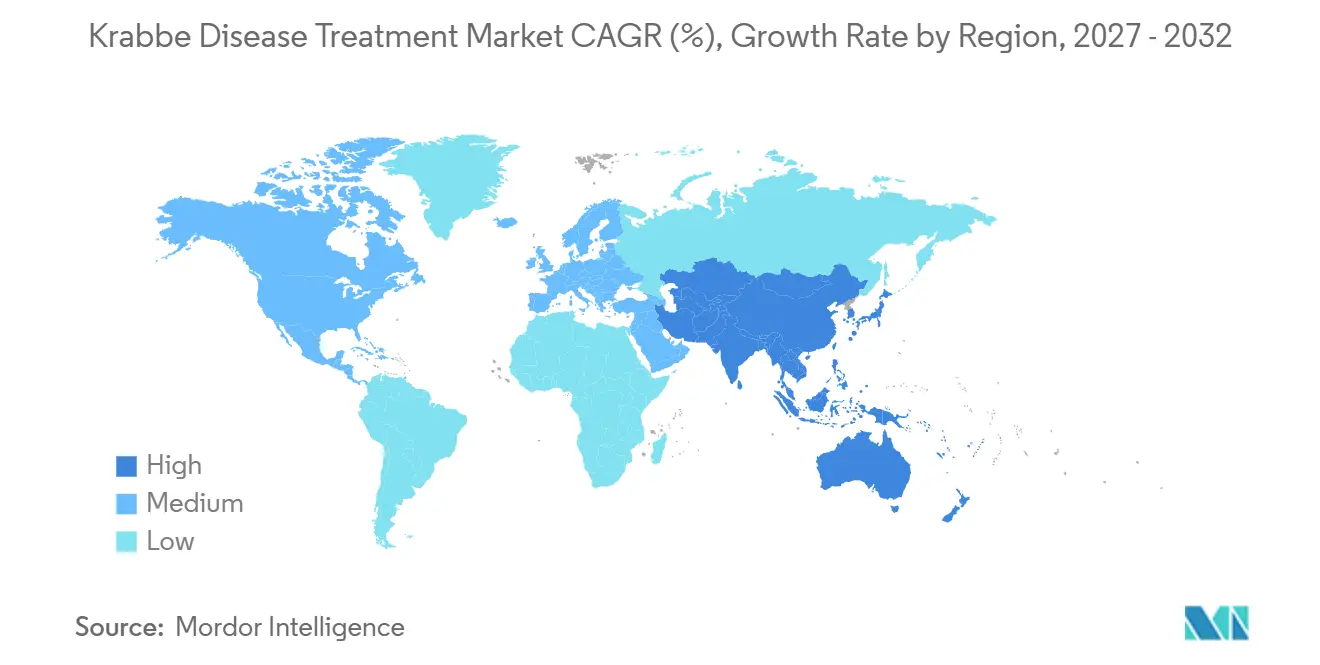
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
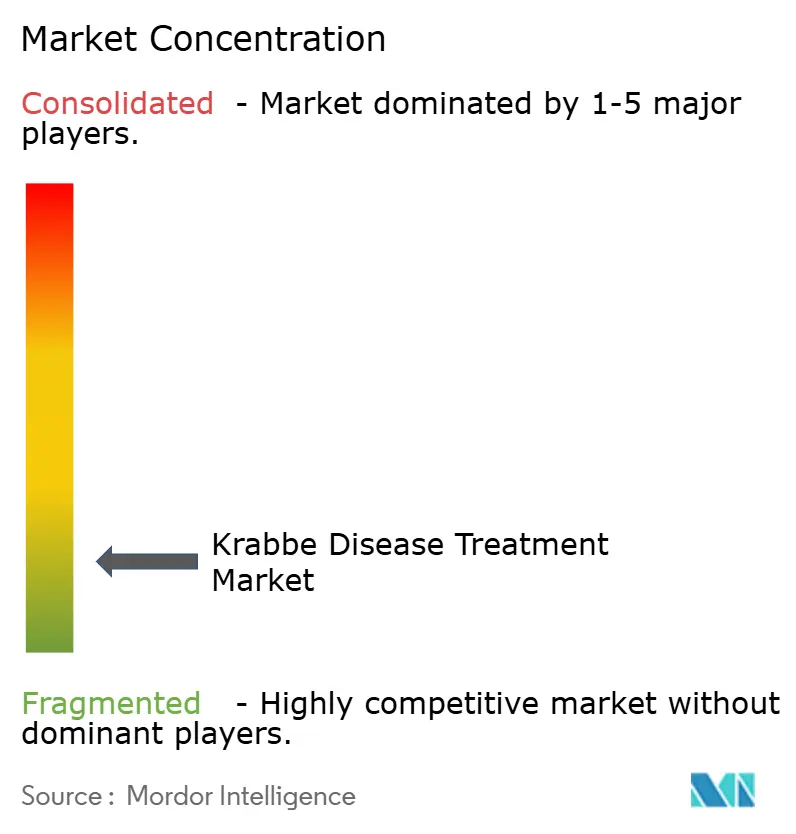
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du traitement de la maladie de Krabbe par Mordor Intelligence
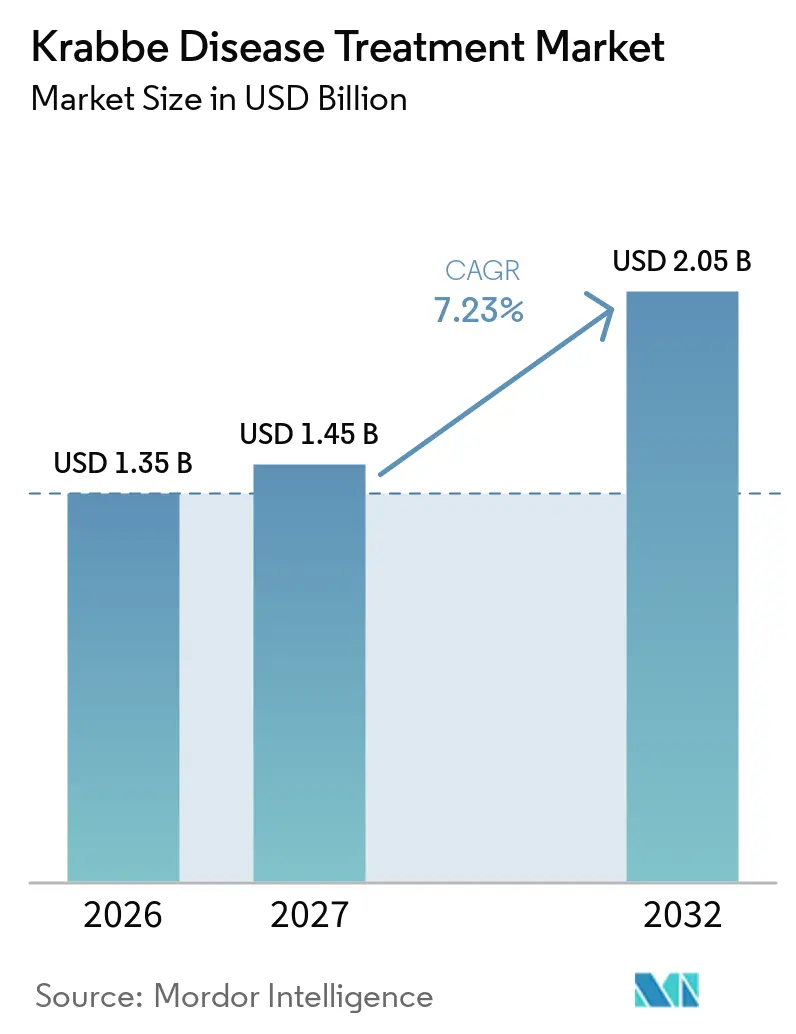
La taille du marché du traitement de la maladie de Krabbe est projetée à 1,35 milliard USD en 2026, 1,45 milliard USD en 2027, et devrait atteindre 2,05 milliards USD d'ici 2032, avec un CAGR de 7,23 % de 2027 à 2032.
Le marché du traitement de la maladie de Krabbe est façonné par l'expansion du dépistage néonatal, qui intègre davantage de nourrissons présymptomatiques dans le parcours de soins. La demande de traitement dépend toujours d'une orientation rapide vers les centres de transplantation, de sorte que l'identification seule ne garantit pas des soins en temps opportun. Les programmes de thérapie génique pourraient élargir les options thérapeutiques, mais les récentes interruptions de programmes et un essai suspendu montrent les limites imposées par des populations de patients très réduites. Le financement de la recherche et les registres de patients deviennent importants car ils soutiennent les données d'histoire naturelle, le suivi des traitements et la conception future des essais cliniques. Le marché du traitement de la maladie de Krabbe présente également une opportunité dans les services de diagnostic et la surveillance à long terme, qui peuvent croître parallèlement au dépistage, même lorsque les programmes thérapeutiques font face à des retards.
Points clés du rapport
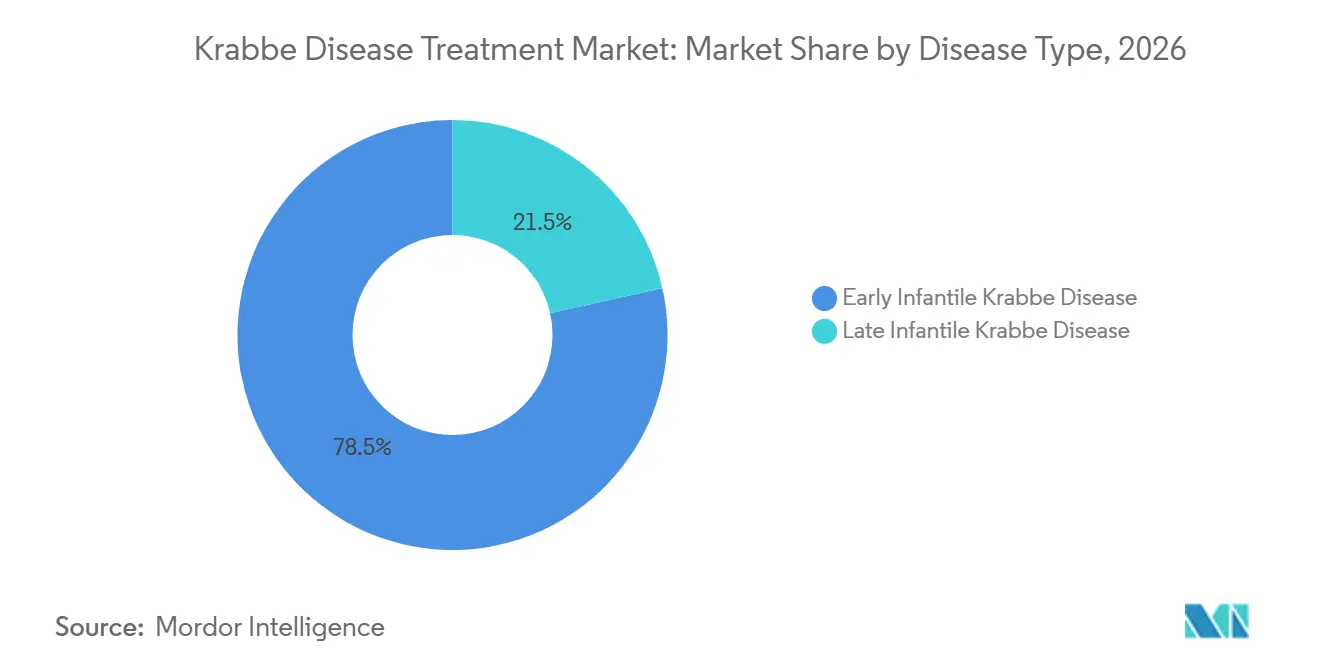
- Par type de maladie, la maladie de Krabbe infantile précoce détenait 78,49 % de la part du marché du traitement de la maladie de Krabbe en 2026, tandis que la maladie de Krabbe infantile tardive devrait croître à un CAGR de 7,89 % jusqu'en 2032.
- Par modalité de traitement, la transplantation de cellules souches hématopoïétiques détenait 52,37 % de la part du marché du traitement de la maladie de Krabbe en 2026, tandis que la thérapie génique devrait croître à un CAGR de 8,93 % jusqu'en 2032.
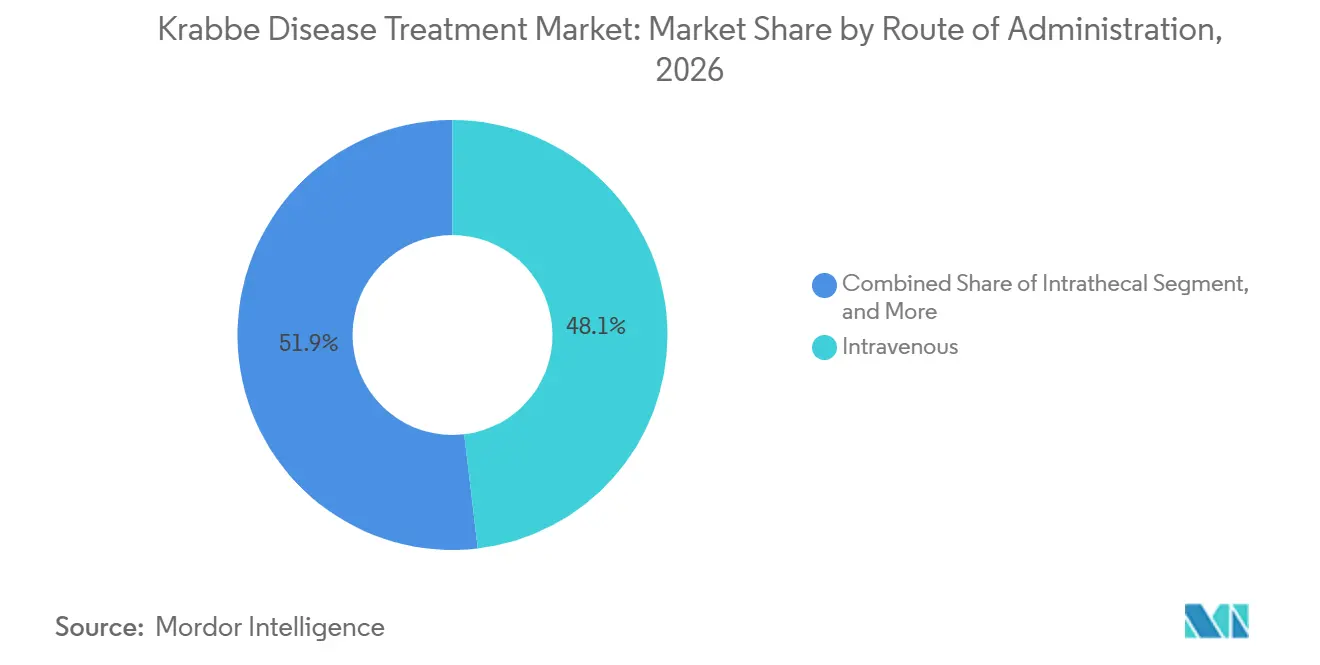
- Par voie d'administration, l'administration intraveineuse détenait 48,12 % des revenus en 2026, tandis que la voie intrathécale devrait croître à un CAGR de 9,41 % jusqu'en 2032.
- Par utilisateur final, les hôpitaux et centres de transplantation détenaient 45,91 % des revenus en 2026, tandis que les cliniques spécialisées devraient croître à un CAGR de 9,86 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord représentait 38,24 % du marché du traitement de la maladie de Krabbe en 2026 ; la région Asie-Pacifique devrait enregistrer un CAGR de 10,27 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Expansion des programmes de dépistage néonatal | +1.8% | Amérique du Nord en tête, Asie-Pacifique en croissance, Europe émergente | Court terme (≤ 2 ans) |
| Développement du pipeline de thérapies géniques et cellulaires | +1.5% | Mondial, avec la recherche concentrée en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Incitations réglementaires pour les médicaments orphelins et accélérées | +1.2% | Mondial, avec un impact primaire en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Financement de la recherche sur les maladies rares et plaidoyer | +0.8% | Amérique du Nord dominante, avec des retombées vers l'Asie-Pacifique et l'Europe | Long terme (≥ 4 ans) |
| Lacunes dans l'approvisionnement et la mise en œuvre du dépistage au niveau des États | +0.5% | États- Unis, avec une politique nationale et des variations au niveau des États | Court terme (≤ 2 ans) |
| Stratification du risque guidée par la psychosine pour un traitement plus précoce | +0.7% | Amérique du Nord, Japon et Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Expansion des programmes de dépistage néonatal
L'ajout de la maladie de Krabbe infantile au Recommended Uniform Screening Panel américain le 1er juillet 2024 a modifié le cadre politique du marché du traitement de la maladie de Krabbe. Cette mesure a donné aux départements de santé des États une base plus solide pour ajouter le dépistage de la maladie de Krabbe à leurs programmes de dépistage. Début 2024, 12 États dépistaient 34 % des nouveau-nés américains, laissant une grande part des naissances en dehors d'un parcours de dépistage de la maladie de Krabbe. Les exigences de couverture fédérale pour les conditions inscrites au panel soutiennent la mise en œuvre par les États en réduisant un obstacle financier pour les régimes de santé. Le Maryland a promulgué le Senate Bill 117 en octobre 2024 et a exigé la mise en œuvre par l'État dans un délai d'un an suivant l'ajout fédéral, ce qui constitue un exemple législatif pour d'autres États. L'expansion du dépistage augmentera le nombre de nourrissons orientés vers une évaluation, bien que le bénéfice commercial dépende de la capacité des familles à atteindre un centre de transplantation dans la courte fenêtre thérapeutique.
Développement du pipeline de thérapies géniques et cellulaires
Le développement des thérapies géniques et cellulaires reste une source majeure d'intérêt à long terme pour le marché du traitement de la maladie de Krabbe, car la transplantation de cellules souches hématopoïétiques ne traite pas pleinement la maladie des nerfs périphériques. Dans l'étude REKLAIM, le FBX-101 a été administré par voie intraveineuse après la transplantation de cellules souches hématopoïétiques, et les cinq patients traités ont montré une expression plus élevée de GALC, une psychosine plus faible et une fonction motrice normalisée. Forge Biologics a abandonné le FBX-101 en janvier 2025 après un examen stratégique, malgré les résultats rapportés en matière de sécurité et de fonction motrice. Gemma Biotherapeutics détient PBKR03, un programme intracisternal AAVhu68-GALC acquis auprès de Passage Bio en août 2024. L'étude GALax-C pour PBKR03 reste suspendue en 2026, ce qui retarde les données probantes pour le candidat le plus avancé dirigé vers le système nerveux central. Ces événements laissent la transplantation de cellules souches hématopoïétiques comme fondement des soins à court terme et exigent que toute future approche combinée établisse à nouveau sa valeur clinique.
Incitations réglementaires et stratification diagnostique du risque
Les voies réglementaires et des diagnostics plus précis soutiennent le développement sur le marché du traitement de la maladie de Krabbe, mais aucun des deux n'élimine le besoin de données cliniques utilisables. Le FBX-101 a reçu un Innovation Passport britannique en mars 2024, permettant l'entrée dans l'Innovative Licensing and Access Pathway pour des discussions réglementaires et d'accès accélérées. Le parcours clinique utilise de plus en plus une faible activité de GALC suivie d'une mesure de la psychosine pour distinguer les nourrissons nécessitant une évaluation urgente de ceux présentant des résultats à risque plus faible. Cette méthode à deux niveaux soutient une orientation plus précoce et peut réduire l'incertitude créée par la seule faible activité enzymatique. Elle donne également aux laboratoires un rôle continu dans le diagnostic et la surveillance post-traitement à mesure que les programmes de dépistage s'élargissent. Les désignations réglementaires peuvent aider les petits développeurs à organiser leurs plans de développement, mais la décision concernant le FBX-101 montre que les désignations ne garantissent pas un programme viable. Le secteur du traitement de la maladie de Krabbe dépend donc à la fois d'une identification plus rapide et d'une voie pratique du résultat positif à l'intervention clinique.
Financement de la recherche, plaidoyer et infrastructure de soins
Le financement de la recherche et le plaidoyer renforcent la base de données nécessaire au marché du traitement de la maladie de Krabbe. La Rosenau Family Research Foundation a accordé à l'Université du Minnesota 360 000 USD en 2025 pour développer un registre national des patients atteints de la maladie de Krabbe.[1] Elle a également financé des travaux à l'Université de Buffalo sur la signalisation NF-κB en tant que cible thérapeutique potentielle.[2] L'Université de Pittsburgh a reçu 375 000 USD pour améliorer la divulgation des résultats du dépistage néonatal, ajoutant une attention à la communication à un moment critique des soins. Le Réseau de recherche clinique sur les maladies rares des NIH a reçu 26 millions USD pour son cinquième cycle de financement en FY2025, incluant un soutien aux groupes de recherche pertinents pour les leucodystrophies. Un registre national peut améliorer les données longitudinales nécessaires pour comprendre les résultats des traitements et concevoir de futurs essais, tandis que de meilleurs processus de divulgation et d'orientation peuvent aider les programmes de dépistage à traduire les résultats en soins.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Bassin de patients ultra-rares et inscription limitée aux essais | -1.0% | Mondial, le plus aigu en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Risques liés à la transplantation de cellules souches hématopoïétiques et fenêtre thérapeutique présymptomatique étroite | -0.8% | Mondial, avec une pression accrue là où les centres de transplantation de cellules souches hématopoïétiques sont absents | Moyen terme (2-4 ans) |
| Capacité limitée des centres de transplantation et logistique des soins inter-États | -0.6% | États- Unis et marchés de dépistage émergents en Asie-Pacifique | Moyen terme (2-4 ans) |
| Séroprévalence anti-AAV et contraintes d'éligibilité post-transplantation de cellules souches hématopoïétiques | -0.4% | Mondial, où les programmes de thérapie génique sont actifs | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Bassin de patients ultra-rares et inscription restreinte aux essais
Le faible bassin de patients contraint le marché du traitement de la maladie de Krabbe car il limite l'inscription aux essais, la génération de données probantes et la viabilité économique des programmes. La maladie de Krabbe a une prévalence estimée de 1 à 2,5 pour 100 000 naissances vivantes, la plaçant parmi les affections pédiatriques ultra-rares. Les cinq patients de l'étude REKLAIM représentaient une part significative de la population américaine pouvant être éligible à une intervention similaire au cours d'une année donnée. Les études contrôlées randomisées sont donc difficiles à dimensionner, et les développeurs peuvent avoir besoin de données d'histoire naturelle comme données comparatives. L'éligibilité peut être encore réduite après le dépistage car les nourrissons peuvent nécessiter une transplantation de cellules souches hématopoïétiques, une récupération après l'immunosuppression et un statut séronégatif pour l'AAV avant qu'un protocole de thérapie génique puisse être mis en œuvre. Un registre de patients bien entretenu est important car un suivi incomplet affaiblit à la fois les données cliniques et la planification des études ultérieures.
Transplantation de cellules souches hématopoïétiques critique dans le temps et contraintes de capacité
Les risques liés à la transplantation de cellules souches hématopoïétiques et la capacité limitée des centres restreignent le marché du traitement de la maladie de Krabbe, même lorsque le dépistage néonatal identifie un cas possible tôt. Pour la maladie infantile, la transplantation de cellules souches hématopoïétiques devrait idéalement avoir lieu dans les 30 jours suivant la naissance, créant un calendrier clinique et logistique exigeant. Une étude de 2024 a rapporté une survie médiane de 15,5 ans pour les receveurs de greffe asymptomatiques et de 5 ans pour les receveurs symptomatiques, montrant l'importance du moment du traitement."Résultats neurodéveloppementaux de la transplantation de cellules souches hématopoïétiques pour la maladie de Krabbe infantile diagnostiquée par dépistage néonatal," Génétique moléculaire et métabolisme,>[3] Les cliniciens et les familles doivent également peser la maladie du greffon contre l'hôte, les infections pendant les périodes d'immunodépression et la toxicité des régimes de conditionnement. Des travaux précliniques publiés en 2026 ont montré que l'hydroxypropyl-β-cyclodextrine réduisait la psychosine et l'astrogliose et améliorait le comportement neurologique dans des modèles animaux, mais la validation humaine est encore nécessaire. Un dépistage plus large peut donc exposer un écart entre le diagnostic et le traitement lorsque les voies d'orientation, l'appariement des donneurs et les services spécialisés de transplantation néonatale ne sont pas disponibles rapidement.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de maladie :
le phénotype infantile ancre les revenus, la forme à début tardif gagne en reconnaissance cliniqueLa maladie de Krabbe infantile précoce détenait 78,49 % de la part du marché du traitement de la maladie de Krabbe en 2026, reflétant à la fois son urgence clinique et l'utilisation établie de la transplantation de cellules souches hématopoïétiques pour les nourrissons présymptomatiques. Le panel de dépistage fédéral définit la maladie de Krabbe infantile en utilisant une faible activité de GALC et une psychosine d'au moins 10 nM, ce qui aide à standardiser le parcours d'identification initial. L'ajout de juillet 2024 au panel élargit le bassin de nourrissons dont les résultats peuvent déclencher une orientation urgente. Ce segment reste étroitement lié à la capacité de transplantation car les décisions de traitement doivent être prises rapidement après la naissance. Sa position en termes de revenus reflète également l'absence actuelle d'une alternative approuvée pouvant remplacer la transplantation de cellules souches hématopoïétiques dans la maladie infantile précoce. Les présentations périnatales et atypiques restent une catégorie plus restreinte, bien que le profilage des biomarqueurs puisse améliorer leur classification au fil du temps.
La maladie de Krabbe infantile tardive devrait croître à un CAGR de 7,89 % de 2027 à 2032, ce qui en fait le type de maladie à la croissance la plus rapide sur le marché du traitement de la maladie de Krabbe. Historiquement, ce phénotype peut être confondu avec d'autres troubles neurologiques, notamment la sclérose en plaques. Un rapport de cas de 2025 décrivait un individu dont le diagnostic avait été retardé de 17 ans jusqu'à ce que les tests enzymatiques GALC et moléculaires confirment la maladie de Krabbe. Ce retard illustre pourquoi l'incidence mesurée peut sous-estimer le nombre de personnes qui pourraient bénéficier d'un diagnostic correct. Les résultats à long terme publiés en 2025 ont rapporté que 4 des 6 patients juvéniles avaient une fonction cognitive et motrice quasi normale jusqu'à 19 ans après la transplantation. Ces résultats soutiennent une attention clinique continue aux patients à début tardif, même si leur parcours thérapeutique est moins standardisé que la maladie infantile.
Par modalité de traitement :
la transplantation de cellules souches hématopoïétiques maintient sa position, la thérapie génique redéfinit les attentesLa transplantation de cellules souches hématopoïétiques (TCSH) détenait 52,37 % de la part du marché du traitement de la maladie de Krabbe en 2026 et reste la principale modalité de traitement. Sa position reflète l'absence d'une alternative approuvée et la nécessité de traiter rapidement les nourrissons éligibles après le dépistage. Les hôpitaux utilisent la transplantation de cellules souches hématopoïétiques avec un conditionnement myéloablatif et une perfusion de sang de cordon pour les patients nourrissons présymptomatiques éligibles. Le processus nécessite des soins intensifs néonatals, un appariement HLA, une banque de sang et une expertise en transplantation, ce qui maintient le traitement concentré dans des centres spécialisés. La transplantation de cellules souches hématopoïétiques peut modifier l'évolution de la maladie lorsqu'elle est réalisée avant l'apparition des symptômes, mais elle comporte des risques cliniques substantiels. Les approches de remplacement enzymatique et de chaperons pharmacologiques restent à des stades plus précoces et n'ont pas supplanté la transplantation.
La thérapie génique devrait croître à un CAGR de 8,93 % de 2027 à 2032, même si le chemin de développement est devenu moins certain. La justification réside dans son potentiel à traiter la maladie du système nerveux central et périphérique que la transplantation de cellules souches hématopoïétiques seule ne corrige pas entièrement. PBKR03 utilise l'administration intracisternale d'AAVhu68-GALC pour atteindre le liquide céphalorachidien et est conçu pour une distribution neurologique large. Polaryx Therapeutics dispose également de PLX-200, un programme à base d'acide trans-cinnamique destiné à stabiliser GALC par un mécanisme de chaperon allostérique. La thérapie génique ne changera pas le modèle de soins à moins qu'un programme ne complète l'inscription, ne produise des données probantes durables et ne reçoive une acceptation réglementaire. L'abandon du FBX-101 en 2025 et la suspension actuelle de GALax-C rendent ces étapes particulièrement importantes.
Par voie d'administration :
l'administration intraveineuse en tête, la livraison intrathécale prête à croîtreL'administration intraveineuse représentait 48,12 % des revenus en 2026 car le modèle de soins actuel est dominé par la transplantation de cellules souches hématopoïétiques systémique. Le traitement de conditionnement et la perfusion de sang de cordon sont administrés par voie systémique, ce qui donne à cette voie un rôle continu sur le marché du traitement de la maladie de Krabbe. L'administration intraveineuse a également été utilisée dans le programme FBX-101 après la transplantation de cellules souches hématopoïétiques. L'administration orale est pertinente pour les candidats à petites molécules chaperons tels que PLX-200. La prise orale pourrait soutenir l'observance si un traitement approprié atteint l'usage clinique. Elle reste moins avancée commercialement que les options de transplantation et dirigées vers le système nerveux central pour la maladie de Krabbe.
La voie intrathécale devrait croître à un CAGR de 9,41 % de 2027 à 2032, le taux le plus élevé parmi les voies d'administration. Le cas de croissance repose sur des thérapies qui doivent atteindre le système nerveux central sans reposer uniquement sur le transport à travers la barrière hémato-encéphalique. PBKR03 utilise l'administration intracisternale dans la citerne magna, une approche conçue pour distribuer le traitement par le liquide céphalorachidien. Cette voie diffère de l'injection intrathécale lombaire et est destinée à fournir une exposition plus large au système nerveux central. Un passage vers un traitement dirigé vers le système nerveux central nécessiterait des sites cliniques capables de gérer une administration et un suivi spécialisés. Cela déplacerait également davantage de soins des environnements de transplantation uniquement vers des cliniques spécialisées et des services de perfusion ambulatoires.

Par utilisateur final :
les centres de transplantation ancrent les soins, les cliniques spécialisées émergent comme centres de suiviLes hôpitaux et centres de transplantation détenaient 45,91 % des revenus en 2026, ce qui en fait le principal groupe d'utilisateurs finaux sur le marché du traitement de la maladie de Krabbe. Leur rôle est protégé par les exigences de la transplantation de cellules souches hématopoïétiques, notamment les soins intensifs néonatals, l'appariement HLA, l'accès au sang de cordon et le conditionnement myéloablatif. La fenêtre thérapeutique de 30 jours rend la coordination dans ces centres particulièrement importante. Les laboratoires de santé publique gagnent également en importance institutionnelle à mesure que davantage d'États adoptent le dépistage néonatal à deux niveaux. Ils influencent la conception des algorithmes, l'accréditation et les mesures de qualité utilisées dans les opérations de dépistage. Les centres de référence académiques fournissent une capacité clinique et de recherche supplémentaire, notamment l'Université du Minnesota et les Laboratoires de la Clinique Mayo.
Les cliniques spécialisées devraient croître à un CAGR de 9,86 % de 2027 à 2032, à mesure que les soins à long terme s'étendent au-delà de l'admission en transplantation. Ces cliniques peuvent superviser la surveillance de la psychosine, les évaluations du développement et le suivi potentiel pour les futures thérapies géniques. Leur rôle devient plus important lorsque les patients ont besoin d'un soutien neurologique et métabolique continu après la transplantation de cellules souches hématopoïétiques. Les centres de diagnostic tels que Revvity, Baebies, CENTOGENE et PreventionGenetics servent une partie en amont du parcours de soins. Leur activité est liée à l'expansion du dépistage et dépend moins du résultat d'une étude spécifique de thérapie génique. Le secteur du traitement de la maladie de Krabbe peut donc développer un modèle de service plus distribué même si le traitement définitif reste concentré dans les centres de transplantation.
Analyse géographique
L'Amérique du Nord détenait 38,24 % de la part du marché du traitement de la maladie de Krabbe en 2026, soutenue par des systèmes de dépistage néonatal établis et la plus grande concentration de centres pédiatriques de transplantation de cellules souches hématopoïétiques. L'ajout au panel de dépistage fédéral américain en 2024 a renforcé le soutien politique aux tests au niveau des États. La loi du Maryland de 2024 a fixé une exigence de mise en œuvre dans un délai d'un an suivant l'ajout fédéral. La région présente toujours un accès inégal car chaque État prend ses propres décisions en matière d'approvisionnement, de laboratoire et d'orientation. Le Canada et le Mexique sont à des stades plus précoces d'expansion du dépistage, mais une meilleure identification transfrontalière peut ajouter des patients au parcours de soins régional. L'Europe contribue par le biais de centres académiques de maladies rares et d'infrastructures d'essais cliniques, notamment en Allemagne, au Royaume-Uni, en France et en Italie. La perte du FBX-101 a supprimé le principal candidat réglementaire européen à court terme, ce qui a réduit le pipeline thérapeutique mais n'a pas modifié le rôle de recherche de la région.
L'Asie-Pacifique devrait croître à un CAGR de 10,27 % de 2027 à 2032, le taux régional le plus rapide sur le marché du traitement de la maladie de Krabbe. Le Japon étend ses programmes municipaux de dépistage néonatal, et Osaka a commencé à inclure la maladie de Krabbe en avril 2024. Des recherches publiées en 2025 décrivaient un dépistage plus large des maladies lysosomales de surcharge dans les préfectures japonaises et la nécessité d'algorithmes adaptables en raison de la variation phénotypique. En Chine, un projet pilote à Shanghai a identifié 9 cas de maladie de Krabbe parmi 50 108 nouveau-nés et a rapporté 1 cas pour 5 568 naissances vivantes. Le projet pilote a placé la maladie de Krabbe parmi les troubles prioritaires pour la planification du dépistage néonatal. Le Japon, la Corée du Sud et l'Australie disposent des voies de remboursement des maladies rares les plus développées de la région. L'Inde ajoute un volume diagnostique potentiel grâce à son secteur privé de tests de maladies rares en développement.
Le Moyen-Orient et l'Afrique et l'Amérique du Sud représentent des parties plus petites mais stratégiquement pertinentes du marché du traitement de la maladie de Krabbe. La mutation fondatrice GALC c.502C>T est prévalente dans les communautés arabo-musulmanes et druzes du GCC, créant une raison régionale pour des tests génétiques ciblés. CENTOGENE et les laboratoires de référence répondent à ce besoin par des services de tests spécialisés. L'Arabie saoudite et les Émirats arabes unis investissent dans des programmes nationaux de génomique qui incluent des panels de maladies lysosomales de surcharge. Le Brésil et l'Argentine accueillent les centres de diagnostic de maladies rares les plus développés d'Amérique du Sud. L'accès à la transplantation de cellules souches hématopoïétiques pour les nouveau-nés atteints de la maladie de Krabbe reste limité dans la région, ce qui restreint la conversion du diagnostic en traitement. Le plaidoyer et le développement des infrastructures peuvent améliorer le lien entre les tests, l'orientation et les soins spécialisés au fil du temps.
Paysage concurrentiel
Le marché du traitement de la maladie de Krabbe est fragmenté car la rareté des patients empêche tout groupe élargi d'entreprises de constituer une large base commerciale. Gemma Biotherapeutics et Polaryx Therapeutics figurent parmi les développeurs spécialisés visibles, avec les programmes PBKR03 et PLX-200 ou PLX-300. Passage Bio a accordé une licence exclusive sur PBKR03 à Gemma Biotherapeutics en août 2024, lui accordant des droits exclusifs mondiaux de développement et de commercialisation. La transaction a montré comment les développeurs de médecine génétique de plus grande taille peuvent transférer des programmes pédiatriques rares à des entreprises axées sur un ensemble plus restreint d'actifs. Les entreprises de diagnostic, notamment Revvity, Baebies, CENTOGENE et PreventionGenetics, constituent une partie plus stable de la structure concurrentielle. Leur activité liée au dépistage peut augmenter avec les nouveaux programmes des États même lorsqu'un candidat thérapeutique est retardé. Aucune part de marché combinée pour les principales entreprises n'est fournie, de sorte que la concentration ne peut pas être évaluée à partir des données de revenus disponibles.
La concurrence sur le marché du traitement de la maladie de Krabbe dépend de la voie d'administration, de la capacité de fabrication et de la conception des essais autant que du transgène GALC lui-même. La plupart des approches de thérapie génique cherchent à restaurer l'activité de GALC, mais elles diffèrent par la voie d'administration utilisée pour atteindre le système nerveux. PBKR03 de Gemma utilise l'administration intracisternale, tandis que FBX-101 utilisait l'administration intraveineuse après la transplantation de cellules souches hématopoïétiques. Forge Biologics a mis fin au FBX-101 en janvier 2025 après son examen stratégique, supprimant le seul candidat de thérapie génique intraveineuse systémique alors en développement clinique actif. La plateforme lentivirale de cellules souches hématopoïétiques d'Orchard Therapeutics pour la leucodystrophie métachromatique offre un exemple connexe de cellules hématopoïétiques corrigées par gène apportant un bénéfice neurologique. Regenxbio et Rocket Pharmaceuticals disposent de capacités de fabrication et de thérapie génique pour les maladies rares qui pourraient soutenir les programmes de maladie de Krabbe par le biais de partenariats. La suspension de GALax-C signifie que l'avantage concurrentiel durable dépendra de la reprise du développement et de la production d'un suivi clinique fiable.
Le marché du traitement de la maladie de Krabbe présente également des domaines ouverts où aucune entreprise n'a de produit commercial. Les thérapies de transition telles que l'hydroxypropyl-β-cyclodextrine pourraient être importantes si des études humaines montrent qu'elles peuvent soutenir les nourrissons avant la transplantation de cellules souches hématopoïétiques. Les outils numériques pour la surveillance longitudinale de la psychosine pourraient également aider les cliniciens à gérer le suivi des traitements. Le projet de registre de l'Université du Minnesota donne au domaine une source potentielle de données de traitement structurées. Ces informations pourraient aider les développeurs à définir des critères d'évaluation et à comprendre les résultats dans une population trop petite pour les essais conventionnels. À court terme, les entreprises de dépistage et de diagnostic sont mieux protégées de la volatilité des essais thérapeutiques que les développeurs de thérapies géniques. La concurrence à long terme dépendra de la capacité d'une thérapie à démontrer un bénéfice durable dans la fenêtre clinique et opérationnelle étroite qui définit la maladie infantile.
Leaders du secteur du traitement de la maladie de Krabbe
-
Orchard Therapeutics
-
Gain Therapeutics Inc.
-
Gemma Biotherapeutics Inc.
-
Passage Bio Inc.
-
Polaryx Therapeutics Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du traitement de la maladie de Krabbe Entreprises couvertes dans ce rapport
- Abeona Therapeutics
- Biomarin Pharmaceutical
- Bluebird Bio
- Forge Biologics Inc.
- Freeline Therapeutics
- Gain Therapeutics Inc.
- Gemma Biotherapeutics Inc.
- Magenta Therapeutics Inc.
- Orchard Therapeutics
- Passage Bio Inc.
- Polaryx Therapeutics Inc.
- REGENXBIO
- Rocket Pharmaceuticals Inc.
- Sanofi
- Sarepta Therapeutics
- Solid Biosciences Inc.
- Takeda Pharmaceuticals
- Ultragenyx Pharmaceutical Inc.
- UniQure
Développements industriels récents dans Marché du traitement de la maladie de Krabbe
- Août 2026 : Polaryx Therapeutics Inc. a reçu une lettre de la FDA autorisant la procédure (« safe-to-proceed ») pour son essai clinique de phase II SOTERIA, permettant à la société de faire progresser PLX-200 pour le traitement de plusieurs maladies lysosomales de surcharge, dont la maladie de Krabbe. PLX-200 est une thérapie orale à petite molécule conçue pour améliorer la fonction lysosomale et réduire la neuroinflammation. L'étude SOTERIA était prévue pour évaluer la sécurité, la tolérabilité et l'activité clinique de PLX-200 chez des patients atteints de la maladie de Krabbe et d'autres maladies neurodégénératives rares.
- Octobre 2025 : GEMMA Biotherapeutics Inc. a lancé Rare Therapeutics (RareTx) en tant que société en phase clinique axée sur le développement de thérapies géniques pour les maladies ultra-orphelines. Le portefeuille initial de RareTx comprenait la maladie de Krabbe, ainsi que la gangliosidose à GM1 et la leucodystrophie métachromatique, ses programmes phares ciblant les maladies lysosomales de surcharge affectant le système nerveux central. La société prévoyait de développer ces thérapies par le biais de plateformes thérapeutiques dédiées conçues pour accélérer le développement, réduire les besoins en capital et améliorer l'accessibilité pour les patients atteints de maladies ultra-rares.
- Mai 2025 : Passage Bio Inc. et GEMMA Biotherapeutics Inc. ont modifié leur accord de licence exclusive portant sur PBKR03, une thérapie génique AAV pour la maladie de Krabbe. Dans le cadre de l'amendement, GEMMA Biotherapeutics a effectué un paiement initial non remboursable de 5 millions USD à Passage Bio en lien avec la fourniture de produits pour une étude clinique. L'amendement n'a pas modifié l'accord de licence exclusive plus large, qui est resté en vigueur selon ses termes existants.
Portée du rapport mondial sur le marché du traitement de la maladie de Krabbe
Selon la portée du rapport, le traitement de la maladie de Krabbe désigne les approches médicales visant à ralentir la progression et à gérer les symptômes de ce trouble lysosomal de surcharge ultra-rare. La seule option modificatrice de la maladie est la transplantation de cellules souches hématopoïétiques (TCSH), qui fonctionne mieux si elle est réalisée avant l'apparition des symptômes ; sinon, les soins sont en grande partie de soutien.
Le marché du traitement de la maladie de Krabbe est segmenté par type de maladie, modalité de traitement, voie d'administration, utilisateur final et géographie. Par type de maladie, le marché est segmenté en maladie de Krabbe infantile précoce et maladie de Krabbe infantile tardive. Par modalité de traitement, le marché est segmenté en transplantation de cellules souches hématopoïétiques (TCSH), thérapie génique, thérapie de remplacement enzymatique (TRE), soins de soutien, anticonvulsivants et autres. Par voie d'administration, le marché est segmenté en intraveineux, intrathécal, oral et autres. Par utilisateur final, le marché est segmenté en hôpitaux et centres de transplantation, centres de diagnostic, cliniques spécialisées, laboratoires de santé publique et autres. Le segment géographique est en outre divisé en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport offre la taille du marché et les prévisions en valeur (USD) pour les segments ci-dessus.
Aperçu de la segmentation
| Maladie de Krabbe infantile précoce |
| Maladie de Krabbe infantile tardive |
| Transplantation de cellules souches hématopoïétiques (TCSH) |
| Thérapie génique |
| Thérapie de remplacement enzymatique (TRE) |
| Soins de soutien |
| Anticonvulsivants |
| Autres |
| Intraveineux |
| Intrathécal |
| Oral |
| Autres |
| Hôpitaux et centres de transplantation |
| Centres de diagnostic |
| Cliniques spécialisées |
| Autres |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par type de maladie | Maladie de Krabbe infantile précoce | |
| Maladie de Krabbe infantile tardive | ||
| Par modalité de traitement | Transplantation de cellules souches hématopoïétiques (TCSH) | |
| Thérapie génique | ||
| Thérapie de remplacement enzymatique (TRE) | ||
| Soins de soutien | ||
| Anticonvulsivants | ||
| Autres | ||
| Par voie d'administration | Intraveineux | |
| Intrathécal | ||
| Oral | ||
| Autres | ||
| Par utilisateur final | Hôpitaux et centres de transplantation | |
| Centres de diagnostic | ||
| Cliniques spécialisées | ||
| Autres | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur du marché du traitement de la maladie de Krabbe en 2027 ?
La taille du marché du traitement de la maladie de Krabbe est de 1,45 milliard USD en 2027 et devrait atteindre 2,05 milliards USD d'ici 2032 à un CAGR de 7,23 %. Les prévisions reflètent le parcours thérapeutique actuel axé sur le dépistage. Elles dépendent également d'une orientation clinique en temps opportun.
Quel est le traitement standard actuel de la maladie de Krabbe infantile ?
La transplantation de cellules souches hématopoïétiques est restée la principale modalité de traitement avec 52,37 % des revenus en 2026. Elle est plus efficace lorsqu'elle est réalisée avant l'apparition des symptômes et idéalement dans les 30 jours suivant la naissance. Cela rend l'orientation en temps opportun aussi importante que l'identification par les tests. La capacité des centres peut affecter l'accès au traitement.
Pourquoi le dépistage néonatal est-il important pour la maladie de Krabbe ?
Il peut identifier les nourrissons avant l'apparition des symptômes et soutenir une orientation urgente vers le traitement. Le panel américain a ajouté la maladie de Krabbe infantile en juillet 2024. La mise en œuvre par les États détermine toujours l'accès en pratique. Les dispositions en matière de laboratoire et d'orientation façonnent le suivi des patients.
Quelle région devrait connaître la croissance la plus rapide jusqu'en 2031 ?
L'Asie-Pacifique devrait croître à un CAGR de 10,27 % de 2027 à 2032, soutenue par l'expansion du dépistage au Japon et l'activité croissante de dépistage des maladies lysosomales de surcharge en Chine. Le Japon, la Corée du Sud et l'Australie disposent de voies de remboursement des maladies rares plus développées. L'adoption du dépistage varie dans l'ensemble de la région.
Qu'est-ce qui limite le développement de la thérapie génique pour la maladie de Krabbe ?
Des populations de patients très réduites limitent l'inscription et la génération de données probantes. La suspension actuelle de l'étude GALax-C et l'abandon du FBX-101 en 2025 retardent également les progrès cliniques. Ces retards maintiennent la transplantation de cellules souches hématopoïétiques au centre du modèle de soins à court terme. Les exigences d'éligibilité des patients peuvent encore réduire l'inscription.