
Krabbe-Krankheit Behandlungsmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 1.45 Milliarden US-Dollar |
| Marktgröße (2032) | 2.05 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.23 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Krabbe-Krankheit Behandlungsmarkt Analyse von Mordor Intelligence
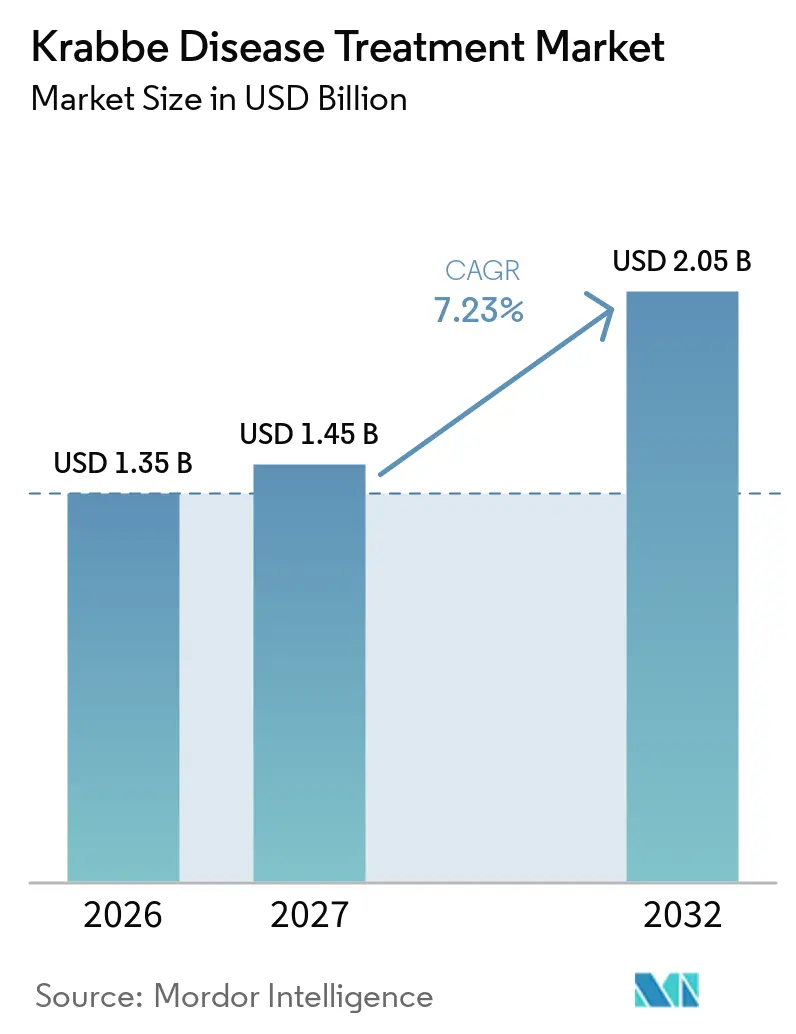
Die Größe des Krabbe-Krankheit Behandlungsmarkts wird für 2026 auf 1,35 Milliarden USD, für 2027 auf 1,45 Milliarden USD geschätzt und soll bis 2032 2,05 Milliarden USD erreichen, mit einer CAGR von 7,23 % von 2027 bis 2032.
Der Krabbe-Krankheit Behandlungsmarkt wird durch die Ausweitung des Neugeborenen-Screenings geprägt, das mehr asymptomatische Säuglinge in den Versorgungspfad bringt. Die Behandlungsnachfrage hängt weiterhin von einer schnellen Überweisung an Transplantationszentren ab, sodass die Identifizierung allein keine rechtzeitige Versorgung gewährleistet. Gentherapieprogramme könnten die Behandlungsoptionen erweitern, aber jüngste Programmeinstellungen und ein ausgesetzter Versuch zeigen die Grenzen, die durch sehr kleine Patientenpopulationen entstehen. Forschungsfinanzierung und Patientenregister gewinnen an Bedeutung, da sie Daten zur natürlichen Krankheitsgeschichte, zur Behandlungsnachverfolgung und zum zukünftigen klinischen Studiendesign unterstützen. Der Krabbe-Krankheit Behandlungsmarkt bietet auch Chancen im Bereich Diagnostikdienstleistungen und Langzeitüberwachung, die parallel zum Screening wachsen können, selbst wenn therapeutische Programme Verzögerungen erfahren.
Wichtigste Erkenntnisse des Berichts
- Nach Krankheitstyp hielt die früh-infantile Krabbe-Krankheit im Jahr 2026 einen Marktanteil von 78,49 % am Krabbe-Krankheit Behandlungsmarkt, während die spät-infantile Krabbe-Krankheit bis 2032 voraussichtlich mit einer CAGR von 7,89 % wachsen wird.
- Nach Behandlungsmodalität hielt die hämatopoetische Stammzelltransplantation im Jahr 2026 einen Marktanteil von 52,37 % am Krabbe-Krankheit Behandlungsmarkt, während die Gentherapie bis 2032 voraussichtlich mit einer CAGR von 8,93 % wachsen wird.
- Nach Verabreichungsweg entfiel im Jahr 2026 ein Umsatzanteil von 48,12 % auf die intravenöse Verabreichung, während die intrathekale Verabreichung bis 2032 voraussichtlich mit einer CAGR von 9,41 % wachsen wird.
- Nach Endnutzer hielten Krankenhäuser und Transplantationszentren im Jahr 2026 einen Umsatzanteil von 45,91 %, während Fachkliniken bis 2032 voraussichtlich mit einer CAGR von 9,86 % wachsen werden.
- Nach Geografie dominierte Nordamerika im Jahr 2026 mit einem Anteil von 38,24 % am Krabbe-Krankheit Behandlungsmarkt; für den asiatisch-pazifischen Raum wird bis 2032 eine CAGR von 10,27 % prognostiziert.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausweitung von Neugeborenen-Screening-Programmen | +1.8% | Nordamerika als Kernmarkt, asiatisch-pazifischer Raum wachsend, Europa aufkommend | Kurzfristig (≤ 2 Jahre) |
| Entwicklung der Gen- und Zelltherapie-Pipeline | +1.5% | Global, mit Forschungsschwerpunkt in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Anreize für Orphan-Arzneimittel und beschleunigte Regulierung | +1.2% | Global, mit primärer Auswirkung in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Forschungsfinanzierung für seltene Krankheiten und Interessenvertretung | +0.8% | Nordamerika dominant, mit Ausstrahlungseffekten auf den asiatisch-pazifischen Raum und Europa | Langfristig (≥ 4 Jahre) |
| Beschaffungs- und Umsetzungslücken beim Screening auf Bundesstaatenebene | +0.5% | Vereinigte Staaten, mit nationaler Politik und Variation auf Bundesstaatenebene | Kurzfristig (≤ 2 Jahre) |
| Psychosin-gesteuerte Risikostratifizierung für eine frühere Behandlung | +0.7% | Nordamerika, Japan und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung von Neugeborenen-Screening-Programmen
Die Aufnahme der infantilen Krabbe-Krankheit in das U.S. Recommended Uniform Screening Panel am 1. Juli 2024 veränderte den politischen Rahmen für den Krabbe-Krankheit Behandlungsmarkt. Die Maßnahme gab den staatlichen Gesundheitsbehörden eine stärkere Grundlage, um Krabbe-Tests in ihre Screening-Programme aufzunehmen. Anfang 2024 screeneten 12 Bundesstaaten 34 % der US-amerikanischen Neugeborenen, sodass ein großer Anteil der Geburten außerhalb eines Krabbe-Screening-Pfades verblieb. Bundesweite Deckungsanforderungen für Erkrankungen auf dem Panel unterstützen die staatliche Umsetzung, indem sie eine Finanzierungsbarriere für Krankenversicherungen abbauen. Maryland verabschiedete im Oktober 2024 den Senate Bill 117 und verpflichtete zur staatlichen Umsetzung innerhalb von 1 Jahr nach der bundesweiten Aufnahme, was ein gesetzgeberisches Beispiel für andere Bundesstaaten darstellt. Die Ausweitung des Screenings wird die Zahl der zur Untersuchung überwiesenen Säuglinge erhöhen, obwohl der kommerzielle Nutzen davon abhängt, ob Familien innerhalb des kurzen Behandlungsfensters ein Transplantationszentrum erreichen können.
Entwicklung der Gen- und Zelltherapie-Pipeline
Die Entwicklung von Gen- und Zelltherapien bleibt eine wichtige Quelle langfristigen Interesses am Krabbe-Krankheit Behandlungsmarkt, da die hämatopoetische Stammzelltransplantation die periphere Nervenerkrankung nicht vollständig behandelt. In der REKLAIM-Studie wurde FBX-101 nach der hämatopoetischen Stammzelltransplantation intravenös verabreicht, und die fünf behandelten Patienten zeigten eine höhere GALC-Expression, niedrigere Psychosin-Werte und eine normalisierte motorische Funktion. Forge Biologics stellte FBX-101 im Januar 2025 nach einer strategischen Überprüfung ein, trotz der berichteten Sicherheits- und motorischen Funktionsergebnisse. Gemma Biotherapeutics hält PBKR03, ein intrazisternales AAVhu68-GALC-Programm, das im August 2024 von Passage Bio erworben wurde. Die GALax-C-Studie für PBKR03 bleibt im Jahr 2026 ausgesetzt, was den Nachweis für den fortgeschrittensten ZNS-gerichteten Kandidaten verzögert. Diese Ereignisse lassen die hämatopoetische Stammzelltransplantation als kurzfristige Grundlage der Versorgung bestehen und erfordern, dass jeder zukünftige Kombinationsansatz seinen klinischen Wert erneut unter Beweis stellt.
Regulatorische Anreize und diagnostische Risikostratifizierung
Regulatorische Pfade und präzisere Diagnostik unterstützen die Entwicklung im Krabbe-Krankheit Behandlungsmarkt, beseitigen jedoch nicht die Notwendigkeit verwertbarer klinischer Evidenz. FBX-101 erhielt im März 2024 einen U.K. Innovation Passport, der den Eintritt in den Innovative Licensing and Access Pathway für beschleunigte regulatorische und Zugangsgespräche ermöglichte. Der klinische Pfad verwendet zunehmend niedrige GALC-Aktivität gefolgt von Psychosin-Messung, um Säuglinge, die eine dringende Beurteilung benötigen, von solchen mit Ergebnissen mit geringerem Risiko zu unterscheiden. Diese zweistufige Methode unterstützt eine frühere Überweisung und kann die durch niedrige Enzymaktivität allein entstehende Unsicherheit reduzieren. Sie gibt Laboratorien auch eine fortlaufende Rolle bei der Diagnose und der Überwachung nach der Behandlung, wenn Screening-Programme ausgeweitet werden. Regulatorische Bezeichnungen können kleinen Entwicklern helfen, Entwicklungspläne zu organisieren, aber die FBX-101-Entscheidung zeigt, dass Bezeichnungen kein nachhaltiges Programm garantieren. Die Krabbe-Krankheit Branche ist daher sowohl auf eine schnellere Identifizierung als auch auf einen praktischen Weg vom positiven Ergebnis zur klinischen Intervention angewiesen.
Forschungsfinanzierung, Interessenvertretung und Versorgungsinfrastruktur
Forschungsfinanzierung und Interessenvertretung stärken die Datenbasis, die für den Krabbe-Krankheit Behandlungsmarkt benötigt wird. Die Rosenau Family Research Foundation vergab im Jahr 2025 einen Zuschuss von 360.000 USD an die Universität Minnesota zur Entwicklung eines nationalen Krabbe-Krankheit Patientenregisters.[1] Sie finanzierte auch Arbeiten an der Universität Buffalo zur NF-κB-Signalgebung als potenzielles therapeutisches Ziel.[2] Die Universität Pittsburgh erhielt 375.000 USD zur Verbesserung der Offenlegung von Neugeborenen-Screening-Ergebnissen, was die Aufmerksamkeit auf die Kommunikation an einem kritischen Punkt der Versorgung lenkt. Das NIH Rare Diseases Clinical Research Network erhielt im Haushaltsjahr 2025 26 Millionen USD für seinen fünften Finanzierungszyklus, einschließlich Unterstützung für Forschungsgruppen, die für Leukodystrophien relevant sind. Ein nationales Register kann die longitudinalen Daten verbessern, die zum Verständnis von Behandlungsergebnissen und zur Planung zukünftiger Studien benötigt werden, während bessere Offenlegungs- und Überweisungsprozesse dazu beitragen können, dass Screening-Programme Ergebnisse in Versorgung umsetzen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Extrem seltener Patientenpool und begrenzte Studienaufnahme | -1.0% | Global, am stärksten in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Risiken der hämatopoetischen Stammzelltransplantation und das enge präsymptomatische Behandlungsfenster | -0.8% | Global, mit größerem Druck dort, wo hämatopoetische Stammzelltransplantationszentren fehlen | Mittelfristig (2–4 Jahre) |
| Begrenzte Transplantationszentrumskapazität und bundesstaatenübergreifende Versorgungslogistik | -0.6% | Vereinigte Staaten und aufkommende asiatisch-pazifische Screening-Märkte | Mittelfristig (2–4 Jahre) |
| Anti-AAV-Seroprävalenz und Einschränkungen der Förderfähigkeit nach hämatopoetischer Stammzelltransplantation | -0.4% | Global, wo Gentherapieprogramme aktiv sind | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Extrem seltener Patientenpool und eingeschränkte Studienaufnahme
Der kleine Patientenpool schränkt den Krabbe-Krankheit Behandlungsmarkt ein, da er die Studienaufnahme, die Evidenzgenerierung und die Programmwirtschaftlichkeit begrenzt. Die Krabbe-Krankheit hat eine geschätzte Prävalenz von 1–2,5 pro 100.000 Lebendgeburten, was sie zu den ultra-seltenen pädiatrischen Erkrankungen zählt. Die fünf REKLAIM-Patienten repräsentierten einen bedeutenden Anteil der US-amerikanischen Bevölkerung, der in einem bestimmten Jahr für eine ähnliche Intervention in Frage kommen könnte. Randomisierte kontrollierte Studien sind daher schwer zu dimensionieren, und Entwickler benötigen möglicherweise Daten zur natürlichen Krankheitsgeschichte als Vergleichsevidenz. Die Förderfähigkeit kann nach dem Screening weiter eingeschränkt werden, da Säuglinge möglicherweise eine hämatopoetische Stammzelltransplantation, eine Erholung von der Immunsuppression und einen AAV-seronegativen Status benötigen, bevor ein Gentherapieprotokoll eingeleitet werden kann. Ein gut gepflegtes Patientenregister ist wichtig, da eine unvollständige Nachverfolgung sowohl die klinische Evidenz als auch die Planung späterer Studien schwächt.
Zeitkritische hämatopoetische Stammzelltransplantation und Kapazitätsengpässe
Risiken der hämatopoetischen Stammzelltransplantation und begrenzte Zentrumskapazität schränken den Krabbe-Krankheit Behandlungsmarkt ein, selbst wenn das Neugeborenen-Screening einen möglichen Fall frühzeitig identifiziert. Bei der infantilen Erkrankung sollte die hämatopoetische Stammzelltransplantation idealerweise innerhalb von 30 Lebenstagen erfolgen, was einen anspruchsvollen klinischen und logistischen Zeitplan schafft. Eine Studie aus dem Jahr 2024 berichtete von einem medianen Überleben von 15,5 Jahren für asymptomatische Transplantationsempfänger und 5 Jahren für symptomatische Empfänger, was die Bedeutung des Behandlungszeitpunkts verdeutlicht.„Neurodevelopmentale Ergebnisse der hämatopoetischen Stammzelltransplantation bei infantiler Krabbe-Krankheit, diagnostiziert durch Neugeborenen-Screening,” Molecular Genetics and Metabolism,>[3] Kliniker und Familien müssen auch Transplantat-gegen-Wirt-Erkrankung, Infektionen während immungeschwächter Perioden und Toxizität durch Konditionierungsregimes abwägen. Präklinische Arbeiten, die 2026 veröffentlicht wurden, ergaben, dass Hydroxypropyl-β-Cyclodextrin Psychosin und Astrogliose reduzierte und das Neuroverhalten in Tiermodellen verbesserte, aber eine Validierung am Menschen ist noch erforderlich. Eine breitere Screening-Abdeckung kann daher eine Lücke zwischen Diagnose und Behandlung aufdecken, wenn Überweisungswege, Spenderabgleich und spezialisierte neonatale Transplantationsleistungen nicht schnell verfügbar sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Krankheitstyp:
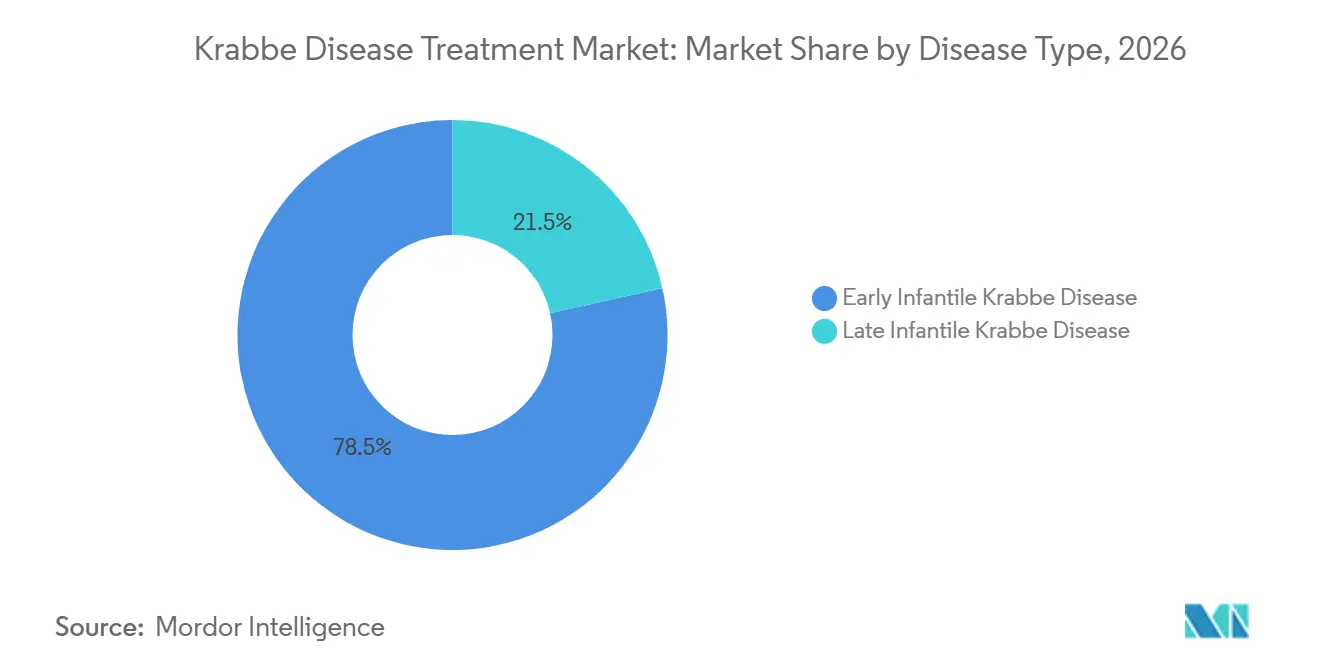
Infantiler Phänotyp verankert den Umsatz, spät einsetzende Erkrankung gewinnt klinische AnerkennungDie früh-infantile Krabbe-Krankheit hielt im Jahr 2026 einen Marktanteil von 78,49 % am Krabbe-Krankheit Behandlungsmarkt, was sowohl ihre klinische Dringlichkeit als auch den etablierten Einsatz der hämatopoetischen Stammzelltransplantation für präsymptomatische Säuglinge widerspiegelt. Das bundesweite Screening-Panel definiert die infantile Krabbe-Krankheit anhand niedriger GALC-Aktivität und Psychosin von mindestens 10 nM, was dazu beiträgt, den anfänglichen Identifizierungspfad zu standardisieren. Die Aufnahme in das Panel im Juli 2024 erweitert den Pool der Säuglinge, deren Ergebnisse eine dringende Überweisung auslösen können. Dieses Segment ist weiterhin eng mit der Transplantationskapazität verknüpft, da Behandlungsentscheidungen kurz nach der Geburt getroffen werden müssen. Seine Umsatzposition spiegelt auch das aktuelle Fehlen einer zugelassenen Alternative wider, die die hämatopoetische Stammzelltransplantation bei der früh-infantilen Erkrankung ersetzen kann. Perinatal einsetzende und atypische Präsentationen bleiben eine kleinere Kategorie, obwohl die Biomarker-Profilierung ihre Klassifizierung im Laufe der Zeit verbessern kann.
Die spät-infantile Krabbe-Krankheit wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 7,89 % wachsen, was sie zum am schnellsten wachsenden Krankheitstyp im Krabbe-Krankheit Behandlungsmarkt macht. Historisch gesehen kann dieser Phänotyp mit anderen neurologischen Erkrankungen, einschließlich Multipler Sklerose, verwechselt werden. Ein Fallbericht aus dem Jahr 2025 beschrieb eine Person, deren Diagnose 17 Jahre lang verzögert wurde, bis GALC-Enzym- und Molekulartests die Krabbe-Krankheit bestätigten. Diese Verzögerung verdeutlicht, warum die gemessene Inzidenz die Anzahl der Personen, die von einer korrekten Diagnose profitieren könnten, möglicherweise unterschätzt. Langzeitergebnisse, die 2025 veröffentlicht wurden, berichteten, dass 4 von 6 juvenilen Patienten bis zu 19 Jahre nach der Transplantation eine nahezu normale kognitive und motorische Funktion aufwiesen. Diese Ergebnisse unterstützen die fortgesetzte klinische Aufmerksamkeit für Patienten mit spät einsetzender Erkrankung, obwohl ihr Behandlungspfad weniger standardisiert ist als bei der infantilen Erkrankung.
Nach Behandlungsmodalität:
Hämatopoetische Stammzelltransplantation hält die Basis, Gentherapie setzt Erwartungen neuDie hämatopoetische Stammzelltransplantation hielt im Jahr 2026 einen Marktanteil von 52,37 % am Krabbe-Krankheit Behandlungsmarkt und bleibt die wichtigste Behandlungsmodalität. Ihre Position spiegelt das Fehlen einer zugelassenen Alternative und die Notwendigkeit wider, förderfähige Säuglinge schnell nach dem Screening zu behandeln. Krankenhäuser setzen die hämatopoetische Stammzelltransplantation mit myeloablativer Konditionierung und Nabelschnurblutinfusion für förderfähige präsymptomatische infantile Patienten ein. Der Prozess erfordert neonatale Intensivpflege, HLA-Abgleich, Blutbanking und Transplantationsexpertise, was die Behandlung in spezialisierten Zentren konzentriert. Die hämatopoetische Stammzelltransplantation kann den Krankheitsverlauf verändern, wenn sie vor der Symptomenentwicklung durchgeführt wird, birgt jedoch erhebliche klinische Risiken. Enzymersatz- und pharmakologische Chaperon-Ansätze befinden sich noch in früheren Stadien und haben die Transplantation nicht verdrängt.
Die Gentherapie wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 8,93 % wachsen, obwohl der Entwicklungspfad unsicherer geworden ist. Die Begründung liegt in ihrem Potenzial, ZNS- und periphere Nervensystemerkrankungen zu behandeln, die die hämatopoetische Stammzelltransplantation allein nicht vollständig korrigiert. PBKR03 verwendet die intrazisternale Verabreichung von AAVhu68-GALC, um die Zerebrospinalflüssigkeit zu erreichen, und ist für eine breite neurologische Verteilung konzipiert. Polaryx Therapeutics hat auch PLX-200, ein Trans-Zimtsäure-Programm, das darauf abzielt, GALC durch einen allosterischen Chaperon-Mechanismus zu stabilisieren. Die Gentherapie wird das Versorgungsmodell nicht verändern, es sei denn, ein Programm schließt die Aufnahme ab, produziert dauerhafte Evidenz und erhält regulatorische Zulassung. Die Einstellung von FBX-101 im Jahr 2025 und die aktuelle Aussetzung von GALax-C machen diese Schritte besonders wichtig.
Nach Verabreichungsweg:
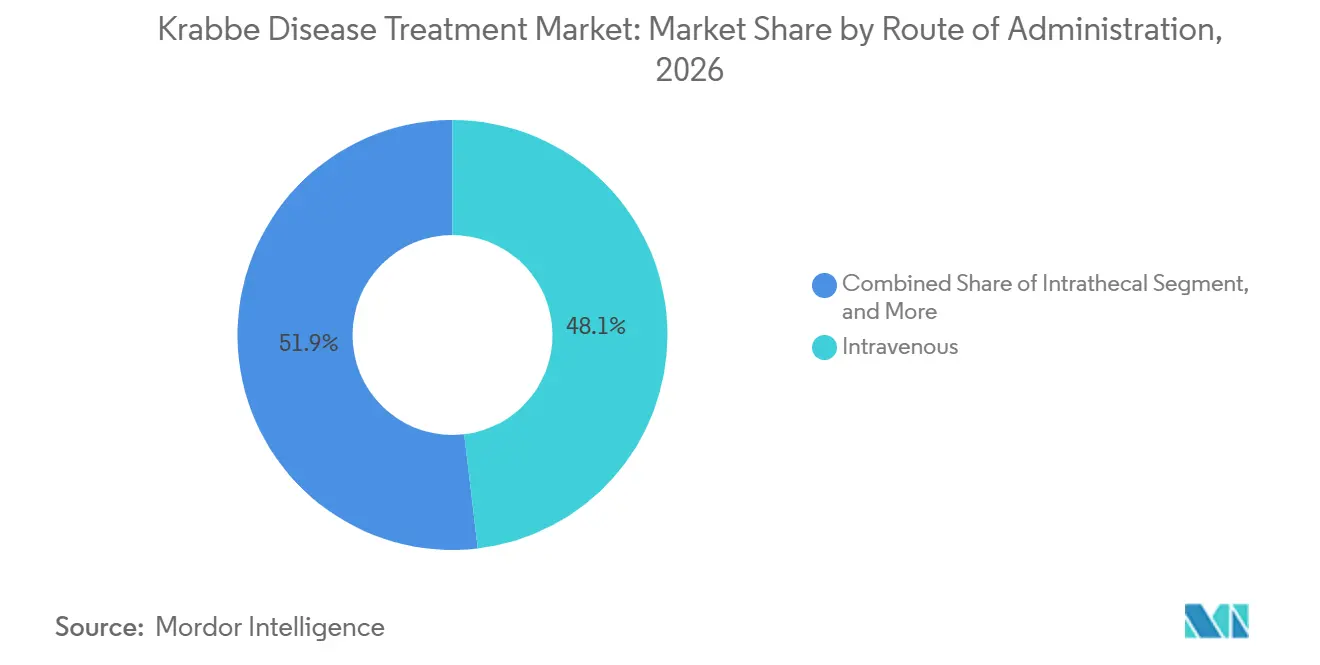
Intravenöse Verabreichung führt, intrathekale Verabreichung bereit für WachstumDie intravenöse Verabreichung machte im Jahr 2026 48,12 % des Umsatzes aus, da das aktuelle Versorgungsmodell von der systemischen hämatopoetischen Stammzelltransplantation dominiert wird. Konditionierungsbehandlung und Nabelschnurblutinfusion werden systemisch verabreicht, was diesem Weg eine fortlaufende Rolle im Krabbe-Krankheit Behandlungsmarkt gibt. Die intravenöse Verabreichung wurde auch im FBX-101-Programm nach der hämatopoetischen Stammzelltransplantation eingesetzt. Die orale Verabreichung ist für Kleinmolekül-Chaperon-Kandidaten wie PLX-200 relevant. Eine orale Dosierung könnte die Therapietreue unterstützen, wenn eine geeignete Behandlung die klinische Anwendung erreicht. Sie ist kommerziell weniger weit fortgeschritten als Transplantations- und ZNS-gerichtete Optionen für die Krabbe-Krankheit.
Die intrathekale Verabreichung wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 9,41 % wachsen, der höchsten Rate unter den Verabreichungswegen. Das Wachstumsszenario basiert auf Therapien, die das ZNS erreichen müssen, ohne sich ausschließlich auf den Transport über die Blut-Hirn-Schranke zu verlassen. PBKR03 verwendet die intrazisternale Verabreichung in die Cisterna magna, ein Ansatz, der darauf ausgelegt ist, die Behandlung durch die Zerebrospinalflüssigkeit zu verteilen. Dieser Weg unterscheidet sich von der lumbalen intrathekalen Injektion und soll eine breitere ZNS-Exposition ermöglichen. Eine Verlagerung hin zur ZNS-gerichteten Behandlung würde klinische Standorte erfordern, die eine spezialisierte Verabreichung und Nachverfolgung verwalten können. Es würde auch mehr Versorgung von reinen Transplantationseinrichtungen hin zu Fachkliniken und ambulanten Infusionsdiensten verlagern.

Nach Endnutzer:
Transplantationszentren verankern die Versorgung, Fachkliniken entwickeln sich zu Nachsorge-HubsKrankenhäuser und Transplantationszentren hielten im Jahr 2026 einen Umsatzanteil von 45,91 % und sind damit die führende Endnutzergruppe im Krabbe-Krankheit Behandlungsmarkt. Ihre Rolle ist durch die Anforderungen der hämatopoetischen Stammzelltransplantation geschützt, einschließlich neonataler Intensivpflege, HLA-Abgleich, Nabelschnurblutversorgung und myeloablativer Konditionierung. Das 30-tägige Behandlungsfenster macht die Koordination in diesen Zentren besonders wichtig. Öffentliche Gesundheitslaboratorien gewinnen auch an institutioneller Bedeutung, da mehr Bundesstaaten das zweistufige Neugeborenen-Screening einführen. Sie beeinflussen das Algorithmusdesign, die Akkreditierung und die Qualitätsmaßnahmen, die bei Screening-Operationen verwendet werden. Akademische Referenzzentren bieten zusätzliche klinische und Forschungskapazität, darunter die Universität Minnesota und die Mayo Clinic Laboratories.
Fachkliniken werden voraussichtlich von 2027 bis 2032 mit einer CAGR von 9,86 % wachsen, da die Langzeitversorgung über die Transplantationsaufnahme hinaus ausgeweitet wird. Diese Kliniken können die Psychosin-Überwachung, Entwicklungsbeurteilungen und potenzielle Nachverfolgung für zukünftige Gentherapien überwachen. Ihre Rolle wird wichtiger, wenn Patienten nach der hämatopoetischen Stammzelltransplantation eine fortlaufende neurologische und metabolische Unterstützung benötigen. Diagnostikzentren wie Revvity, Baebies, CENTOGENE und PreventionGenetics bedienen einen vorgelagerten Teil des Versorgungspfades. Ihre Aktivität ist an die Ausweitung des Screenings gebunden und weniger abhängig vom Ergebnis einer bestimmten Gentherapiestudie. Die Krabbe-Krankheit Branche kann daher ein stärker verteiltes Dienstleistungsmodell entwickeln, selbst wenn die definitive Behandlung weiterhin in Transplantationszentren konzentriert bleibt.
Geografische Analyse
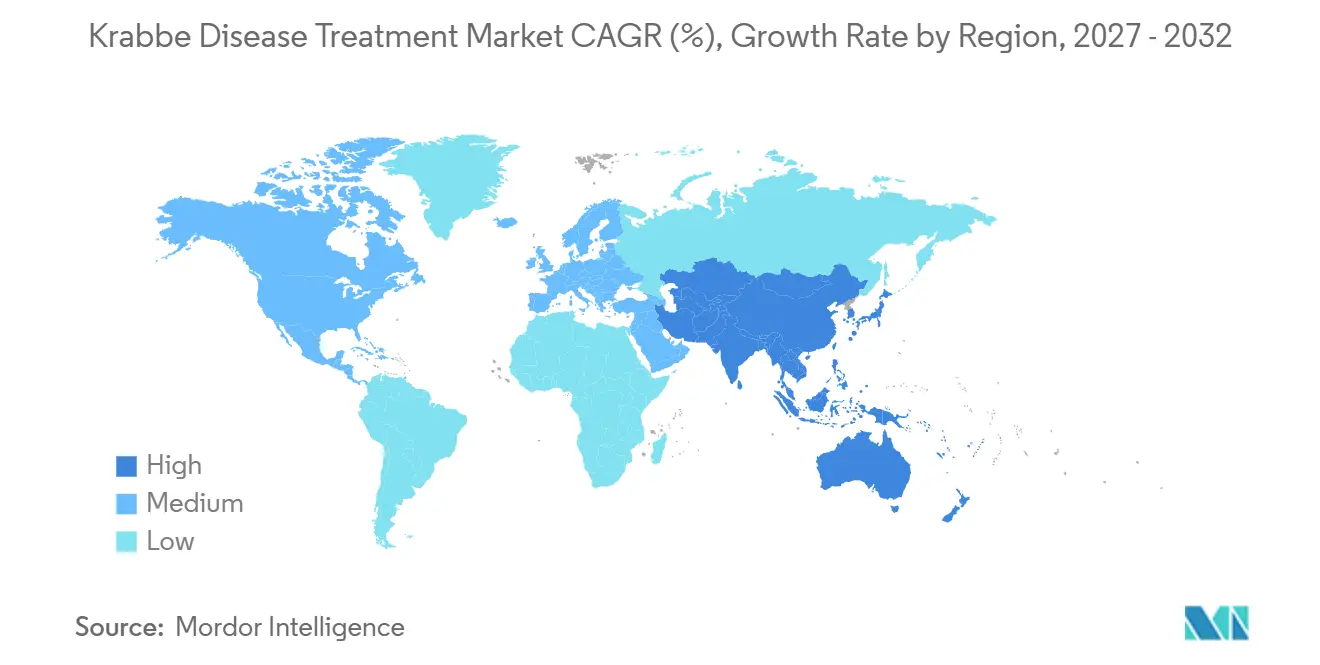
Nordamerika hielt im Jahr 2026 einen Marktanteil von 38,24 % am Krabbe-Krankheit Behandlungsmarkt, unterstützt durch etablierte Neugeborenen-Screening-Systeme und die größte Konzentration pädiatrischer hämatopoetischer Stammzelltransplantationszentren. Die Aufnahme in das US-amerikanische bundesweite Screening-Panel im Jahr 2024 erhöhte die politische Unterstützung für Tests auf Bundesstaatenebene. Das Gesetz von Maryland aus dem Jahr 2024 legte eine Anforderung zur Umsetzung innerhalb von 1 Jahr nach der bundesweiten Aufnahme fest. Die Region hat weiterhin ungleichen Zugang, da jeder Bundesstaat seine eigenen Beschaffungs-, Labor- und Überweisungsentscheidungen trifft. Kanada und Mexiko befinden sich in früheren Phasen der Screening-Ausweitung, aber eine verbesserte grenzüberschreitende Identifizierung kann dem regionalen Versorgungspfad Patienten hinzufügen. Europa trägt durch akademische Zentren für seltene Krankheiten und klinische Studieninfrastruktur bei, insbesondere in Deutschland, dem Vereinigten Königreich, Frankreich und Italien. Der Verlust von FBX-101 entfernte den führenden kurzfristigen europäischen regulatorischen Kandidaten, was die therapeutische Pipeline verengte, aber die Forschungsrolle der Region nicht veränderte.
Der asiatisch-pazifische Raum wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 10,27 % wachsen, der schnellsten regionalen Rate im Krabbe-Krankheit Behandlungsmarkt. Japan weitet kommunale Neugeborenen-Screening-Programme aus, und Osaka begann im April 2024 mit der Aufnahme der Krabbe-Krankheit. Forschungen aus dem Jahr 2025 beschrieben ein breiteres Screening auf lysosomale Speicherkrankheiten in japanischen Präfekturen und die Notwendigkeit anpassungsfähiger Algorithmen aufgrund von Phänotypvariationen. In China identifizierte ein Pilotprojekt in Shanghai 9 Krabbe-Fälle unter 50.108 Neugeborenen und berichtete von 1 Fall pro 5.568 Lebendgeburten. Das Pilotprojekt stufte die Krabbe-Krankheit unter die prioritären Erkrankungen für die Neugeborenen-Screening-Planung ein. Japan, Südkorea und Australien verfügen über die am weitesten entwickelten Erstattungswege für seltene Krankheiten in der Region. Indien fügt durch seinen sich entwickelnden privaten Sektor für seltene Krankheitstests potenzielles Diagnosevolumen hinzu.
Der Nahe Osten und Afrika sowie Südamerika stellen kleinere, aber strategisch relevante Teile des Krabbe-Krankheit Behandlungsmarkts dar. Die c.502C>T Gründer-GALC-Mutation ist in arabisch-muslimischen und Drusen-Gemeinschaften des GCC verbreitet, was einen regionalen Grund für gezielte Gentests schafft. CENTOGENE und Referenzlaboratorien decken diesen Bedarf durch spezialisierte Testdienstleistungen ab. Saudi-Arabien und die Vereinigten Arabischen Emirate investieren in nationale Genomikprogramme, die Panels für lysosomale Speicherkrankheiten umfassen. Brasilien und Argentinien beherbergen die am weitesten entwickelten Diagnosezentren für seltene Krankheiten in Südamerika. Der Zugang zur hämatopoetischen Stammzelltransplantation für Neugeborene mit Krabbe-Krankheit bleibt in der Region begrenzt, was die Umwandlung von Diagnose in Behandlung einschränkt. Interessenvertretung und Infrastrukturentwicklung können die Verbindung zwischen Tests, Überweisung und spezialisierter Versorgung im Laufe der Zeit verbessern.
Wettbewerbslandschaft
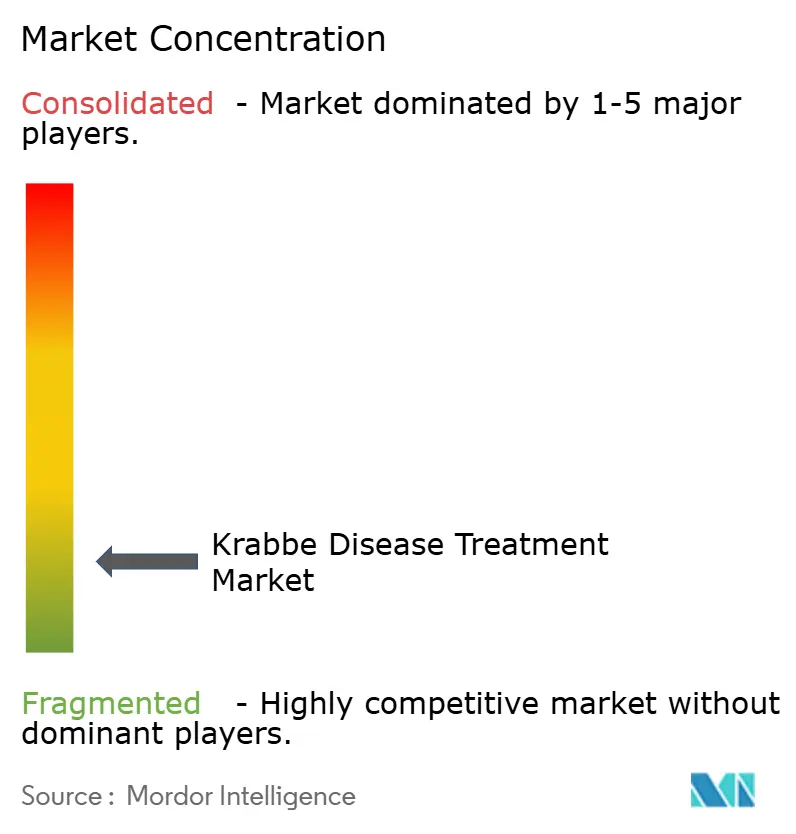
Der Krabbe-Krankheit Behandlungsmarkt ist fragmentiert, da die Patientenknappheit verhindert, dass eine breite Gruppe von Unternehmen eine große kommerzielle Basis aufbaut. Gemma Biotherapeutics und Polaryx Therapeutics gehören zu den sichtbaren spezialisierten Entwicklern mit PBKR03- und PLX-200- oder PLX-300-Programmen. Passage Bio lizenzierte PBKR03 im August 2024 an Gemma Biotherapeutics aus und gewährte exklusive weltweite Entwicklungs- und Vermarktungsrechte. Die Transaktion zeigte, wie größere Entwickler genetischer Medizin seltene pädiatrische Programme an Unternehmen verlagern können, die sich auf eine engere Auswahl von Vermögenswerten konzentrieren. Diagnostikunternehmen, darunter Revvity, Baebies, CENTOGENE und PreventionGenetics, bilden einen stabileren Teil der Wettbewerbsstruktur. Ihre Screening-bezogene Aktivität kann mit neuen staatlichen Programmen steigen, selbst wenn ein therapeutischer Kandidat verzögert wird. Kein kombinierter Marktanteil für die führenden Unternehmen wird angegeben, sodass die Konzentration aus den verfügbaren Umsatzdaten nicht bewertet werden kann.
Der Wettbewerb im Krabbe-Krankheit Behandlungsmarkt hängt ebenso sehr vom Verabreichungsweg, der Fertigungskapazität und dem Studiendesign ab wie vom GALC-Transgen selbst. Die meisten Gentherapieansätze zielen darauf ab, die GALC-Aktivität wiederherzustellen, unterscheiden sich jedoch im Verabreichungsweg, der zur Erreichung des Nervensystems verwendet wird. Gemmas PBKR03 verwendet die intrazisternale Verabreichung, während FBX-101 die intravenöse Verabreichung nach der hämatopoetischen Stammzelltransplantation verwendete. Forge Biologics beendete FBX-101 im Januar 2025 nach seiner strategischen Überprüfung und entfernte damit den einzigen systemischen intravenösen Gentherapiekandidaten, der sich damals in aktiver klinischer Entwicklung befand. Die lentivirale HSC-Plattform von Orchard Therapeutics für metachromatische Leukodystrophie bietet ein verwandtes Beispiel für genkorrigierte hämatopoetische Zellen, die einen neurologischen Nutzen liefern. REGENXBIO und Rocket Pharmaceuticals verfügen über Fertigungs- und Gentherapiekapazitäten für seltene Krankheiten, die Krabbe-Programme durch Partnerschaften unterstützen könnten. Die Aussetzung von GALax-C bedeutet, dass ein dauerhafter Wettbewerbsvorteil davon abhängen wird, die Entwicklung neu zu starten und eine zuverlässige klinische Nachverfolgung zu produzieren.
Der Krabbe-Krankheit Behandlungsmarkt hat auch offene Bereiche, in denen kein Unternehmen ein kommerzielles Produkt hat. Überbrückungstherapien wie Hydroxypropyl-β-Cyclodextrin könnten von Bedeutung sein, wenn Humanstudien zeigen, dass sie Säuglinge vor der hämatopoetischen Stammzelltransplantation unterstützen können. Digitale Werkzeuge zur longitudinalen Psychosin-Überwachung könnten Klinikern auch helfen, die Behandlungsnachverfolgung zu verwalten. Das Registerprojekt der Universität Minnesota gibt dem Fachgebiet eine potenzielle Quelle strukturierter Behandlungsdaten. Diese Informationen könnten Entwicklern helfen, Endpunkte festzulegen und Ergebnisse in einer Population zu verstehen, die für konventionelle Studien zu klein ist. Kurzfristig haben Screening- und Diagnostikunternehmen eine größere Abschirmung gegenüber der Volatilität therapeutischer Studien als Gentherapieentwickler. Der langfristige Wettbewerb wird davon abhängen, ob eine Therapie einen dauerhaften Nutzen innerhalb des engen klinischen und operativen Fensters nachweisen kann, das die infantile Erkrankung definiert.
Krabbe-Krankheit Behandlungsmarkt Branchenführer
-
Orchard Therapeutics
-
Gain Therapeutics Inc.
-
Gemma Biotherapeutics Inc.
-
Passage Bio Inc.
-
Polaryx Therapeutics Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Krabbe-Krankheit Behandlungsmarkt Unternehmen in diesem Bericht
- Abeona Therapeutics
- Biomarin Pharmaceutical
- Bluebird Bio
- Forge Biologics Inc.
- Freeline Therapeutics
- Gain Therapeutics Inc.
- Gemma Biotherapeutics Inc.
- Magenta Therapeutics Inc.
- Orchard Therapeutics
- Passage Bio Inc.
- Polaryx Therapeutics Inc.
- REGENXBIO
- Rocket Pharmaceuticals Inc.
- Sanofi
- Sarepta Therapeutics
- Solid Biosciences Inc.
- Takeda Pharmaceuticals
- Ultragenyx Pharmaceutical Inc.
- UniQure
Neueste Industrielle Entwicklungen in Krabbe-Krankheit Behandlungsmarkt
- August 2026: Polaryx Therapeutics Inc. erhielt einen FDA-Brief „Safe-to-Proceed” für seine klinische SOTERIA-Phase-II-Studie, der es dem Unternehmen ermöglicht, PLX-200 zur Behandlung mehrerer lysosomaler Speicherkrankheiten, einschließlich der Krabbe-Krankheit, voranzutreiben. PLX-200 ist eine orale Kleinmolekültherapie, die darauf ausgelegt ist, die lysosomale Funktion zu verbessern und Neuroinflammation zu reduzieren. Die SOTERIA-Studie war geplant, um die Sicherheit, Verträglichkeit und klinische Aktivität von PLX-200 bei Patienten mit Krabbe-Krankheit und anderen seltenen neurodegenerativen Erkrankungen zu bewerten.
- Oktober 2025: GEMMA Biotherapeutics Inc. gründete Rare Therapeutics (RareTx) als klinisch-stadiales Unternehmen, das sich auf die Entwicklung von Gentherapien für ultra-seltene Erkrankungen konzentriert. Das anfängliche Portfolio von RareTx umfasste die Krabbe-Krankheit sowie GM1-Gangliosidose und metachromatische Leukodystrophie, wobei die Leitprogramme auf lysosomale Speicherkrankheiten abzielten, die das zentrale Nervensystem betreffen. Das Unternehmen plante, diese Therapien durch dedizierte therapeutische Plattformen zu entwickeln, die darauf ausgelegt sind, die Entwicklung zu beschleunigen, den Kapitalbedarf zu reduzieren und die Zugänglichkeit für Patienten mit ultra-seltenen Erkrankungen zu verbessern.
- Mai 2025: Passage Bio Inc. und GEMMA Biotherapeutics Inc. änderten ihre exklusive Lizenzvereinbarung für PBKR03, eine AAV-Gentherapie für die Krabbe-Krankheit. Im Rahmen der Änderung leistete GEMMA Biotherapeutics eine nicht rückerstattbare Vorauszahlung von 5 Millionen USD an Passage Bio im Zusammenhang mit der Produktlieferung für eine klinische Studie. Die Änderung änderte nichts an der breiteren exklusiven Lizenzvereinbarung, die unter ihren bestehenden Bedingungen in Kraft blieb.
Globaler Krabbe-Krankheit Behandlungsmarkt Berichtsumfang
Gemäß dem Umfang des Berichts bezieht sich die Krabbe-Krankheit Behandlung auf medizinische Ansätze, die darauf abzielen, das Fortschreiten dieser ultra-seltenen lysosomalen Speicherkrankheit zu verlangsamen und ihre Symptome zu behandeln. Die einzige krankheitsmodifizierende Option ist die hämatopoetische Stammzelltransplantation, die am besten wirkt, wenn sie vor dem Auftreten von Symptomen durchgeführt wird; andernfalls ist die Versorgung weitgehend unterstützend.
Der Krabbe-Krankheit Behandlungsmarkt ist nach Krankheitstyp, Behandlungsmodalität, Verabreichungsweg, Endnutzer und Geografie segmentiert. Nach Krankheitstyp ist der Markt in früh-infantile Krabbe-Krankheit und spät-infantile Krabbe-Krankheit segmentiert. Nach Behandlungsmodalität ist der Markt in hämatopoetische Stammzelltransplantation, Gentherapie, Enzymersatztherapie, unterstützende Versorgung, Antikonvulsiva und andere segmentiert. Nach Verabreichungsweg ist der Markt in intravenös, intrathekal, oral und andere segmentiert. Nach Endnutzer ist der Markt in Krankenhäuser und Transplantationszentren, Diagnostikzentren, Fachkliniken, öffentliche Gesundheitslaboratorien und andere segmentiert. Das Geografiesegment ist weiter unterteilt in Nordamerika, Europa, den asiatisch-pazifischen Raum, den Nahen Osten und Afrika sowie Südamerika. Der Bericht deckt auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit ab. Der Bericht bietet die Marktgröße und Prognosen in Wert (USD) für die oben genannten Segmente.
Segmentierungsübersicht
| Früh-infantile Krabbe-Krankheit |
| Spät-infantile Krabbe-Krankheit |
| Hämatopoetische Stammzelltransplantation |
| Gentherapie |
| Enzymersatztherapie |
| Unterstützende Versorgung |
| Antikonvulsiva |
| Sonstige |
| Intravenös |
| Intrathekal |
| Oral |
| Sonstige |
| Krankenhäuser und Transplantationszentren |
| Diagnostikzentren |
| Fachkliniken |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Krankheitstyp | Früh-infantile Krabbe-Krankheit | |
| Spät-infantile Krabbe-Krankheit | ||
| Nach Behandlungsmodalität | Hämatopoetische Stammzelltransplantation | |
| Gentherapie | ||
| Enzymersatztherapie | ||
| Unterstützende Versorgung | ||
| Antikonvulsiva | ||
| Sonstige | ||
| Nach Verabreichungsweg | Intravenös | |
| Intrathekal | ||
| Oral | ||
| Sonstige | ||
| Nach Endnutzer | Krankenhäuser und Transplantationszentren | |
| Diagnostikzentren | ||
| Fachkliniken | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der Wert des Krabbe-Krankheit Behandlungsmarkts im Jahr 2027?
Die Größe des Krabbe-Krankheit Behandlungsmarkts beträgt im Jahr 2027 1,45 Milliarden USD und wird voraussichtlich bis 2032 bei einer CAGR von 7,23 % 2,05 Milliarden USD erreichen. Die Prognose spiegelt den aktuellen screening-geführten Behandlungspfad wider. Sie hängt auch von einer rechtzeitigen klinischen Überweisung ab.
Was ist die aktuelle Standardbehandlung für die infantile Krabbe-Krankheit?
Die hämatopoetische Stammzelltransplantation blieb im Jahr 2026 mit einem Umsatzanteil von 52,37 % die führende Behandlungsmodalität. Sie ist am wirksamsten, wenn sie vor der Symptomenentwicklung und idealerweise innerhalb von 30 Lebenstagen durchgeführt wird. Dies macht eine rechtzeitige Überweisung ebenso wichtig wie die Testidentifizierung. Die Zentrumskapazität kann den Zugang zur Behandlung beeinflussen.
Warum ist das Neugeborenen-Screening für die Krabbe-Krankheit wichtig?
Es kann Säuglinge vor dem Auftreten von Symptomen identifizieren und eine dringende Überweisung zur Behandlung unterstützen. Das US-amerikanische Panel nahm die infantile Krabbe-Krankheit im Juli 2024 auf. Die staatliche Umsetzung bestimmt in der Praxis weiterhin den Zugang. Labor- und Überweisungsvereinbarungen prägen die Patientennachverfolgung.
Welche Region wird bis 2031 voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 10,27 % wachsen, unterstützt durch die Ausweitung des Screenings in Japan und wachsende Screening-Aktivitäten für lysosomale Speicherkrankheiten in China. Japan, Südkorea und Australien verfügen über stärker entwickelte Erstattungswege. Die Einführung des Screenings variiert in der weiteren Region.
Was schränkt die Gentherapieentwicklung für die Krabbe-Krankheit ein?
Sehr kleine Patientenpopulationen begrenzen die Aufnahme und die Evidenzgenerierung. Die aktuelle Aussetzung der GALax-C-Studie und die Einstellung von FBX-101 im Jahr 2025 verzögern auch den klinischen Fortschritt. Diese Verzögerungen halten die hämatopoetische Stammzelltransplantation im kurzfristigen Versorgungsmodell zentral. Anforderungen an die Patientenförderfähigkeit können die Aufnahme weiter einschränken.