
Tamanho e Participação do Mercado de Autenticação Baseada em Conhecimento (KBA)
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 1.25 Bilhões de dólares |
| Tamanho do Mercado (2032) | 1.54 Bilhões de dólares |
| Taxa de crescimento (2027 - 2031) | 4.26 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Autenticação Baseada em Conhecimento (KBA) por Mordor Intelligence
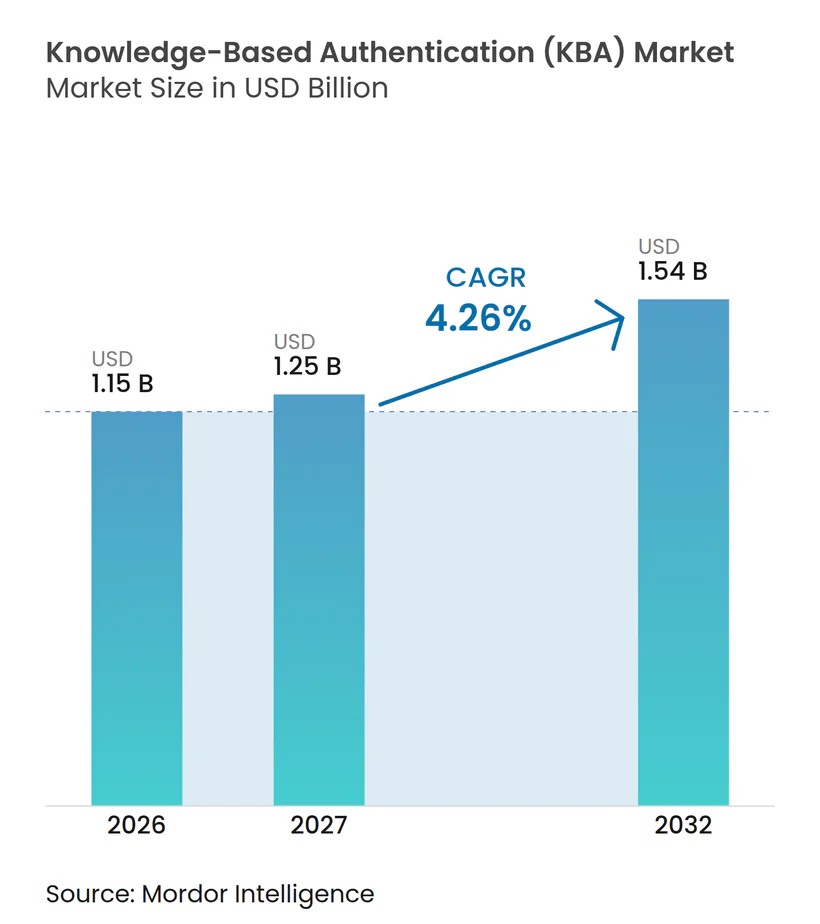
O tamanho do mercado de autenticação baseada em conhecimento está projetado em 1,15 bilhões de USD em 2026, 1,25 bilhões de USD em 2027, e deve atingir 1,54 bilhões de USD até 2032, a um CAGR de 4,26% de 2027 a 2032. O mercado de autenticação baseada em conhecimento continua a se beneficiar da necessidade de controlar a tomada de conta e estabelecer identidade durante interações remotas. Seu papel está mudando de um controle independente para um sinal de verificação dentro de uma decisão de identidade mais ampla. Perguntas dinâmicas, entrega em nuvem e fontes de dados mais variadas apoiam essa transição. Ao mesmo tempo, requisitos de privacidade, violações e alternativas como biometria e chaves de acesso limitam o uso de perguntas estáticas. O mercado de autenticação baseada em conhecimento, portanto, tem oportunidades onde as organizações precisam de uma camada adicional de corroboração, particularmente em processos de integração regulamentados e jornadas de serviço baseadas em voz.
Principais Conclusões do Relatório
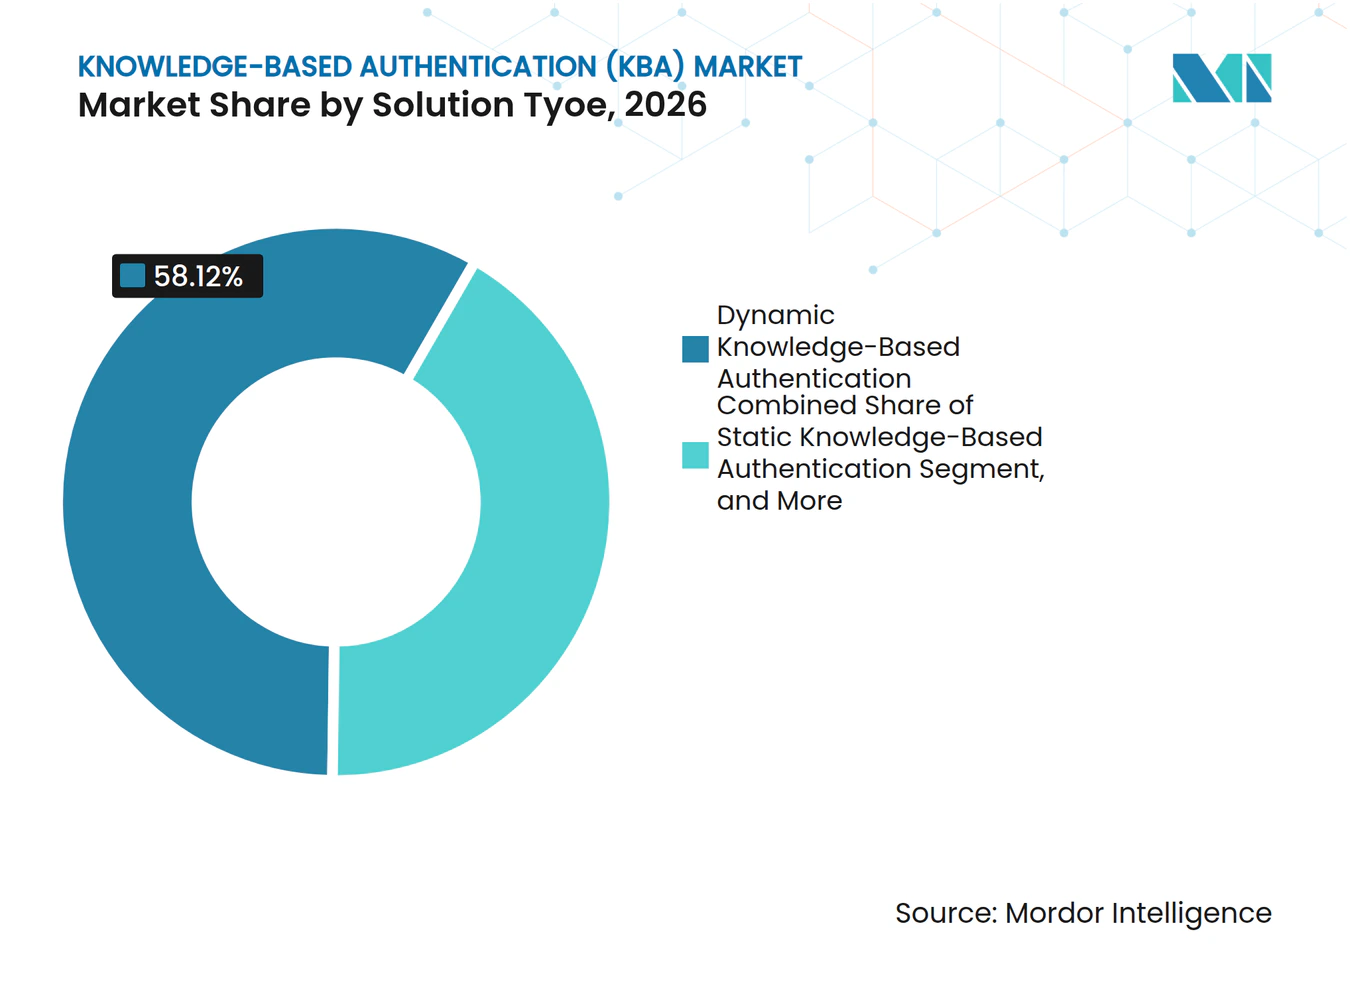
- Por tipo de solução, a KBA dinâmica detinha 58,12% da participação do mercado de autenticação baseada em conhecimento em 2026, e o segmento deve se expandir a um CAGR de 4,86 até 2031.
- Por implantação, a entrega baseada em nuvem detinha 67,78% da receita em 2026, e o segmento deve se expandir a um CAGR de 4,83% até 2032.
- Por fonte de dados, os dados de bureau de crédito representaram 33,18% da receita no mercado de autenticação baseada em conhecimento em 2026, enquanto a agregação de dados de múltiplas fontes está projetada para se expandir a um CAGR de 5,41% até 2032.
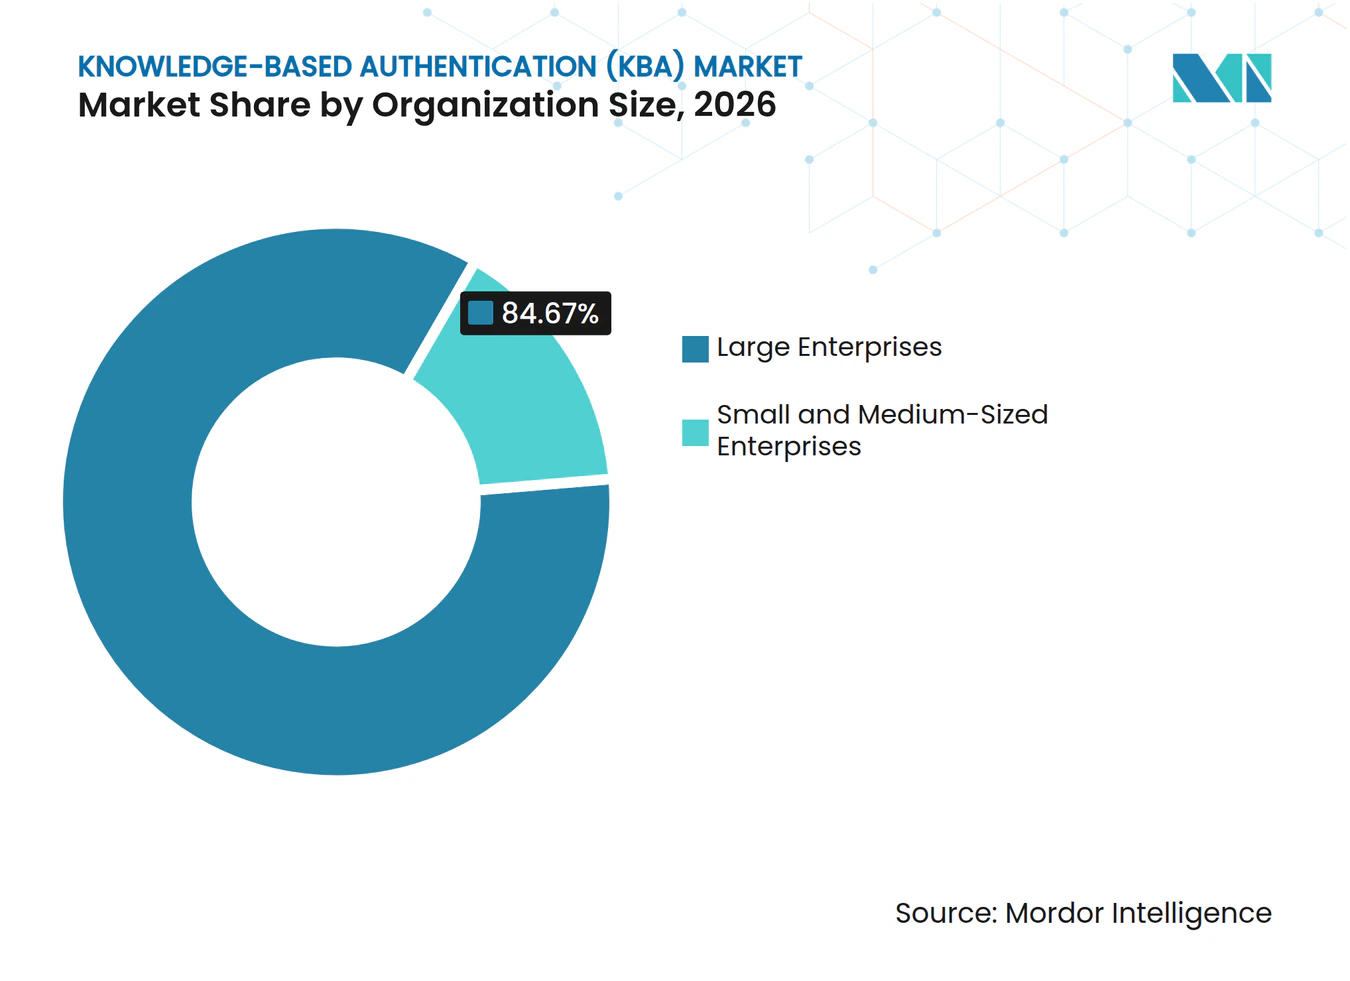
- Por tamanho da organização, as grandes empresas representaram 84,67% da receita em 2026, enquanto as PMEs estão projetadas para crescer a um CAGR de 4,67% até 2032.
- Por setor do usuário final, o BFSI representou 44,38% da receita em 2026, enquanto o varejo e o comércio eletrônico estão projetados para se expandir a um CAGR de 5,49% até 2032 no mercado de KBA.
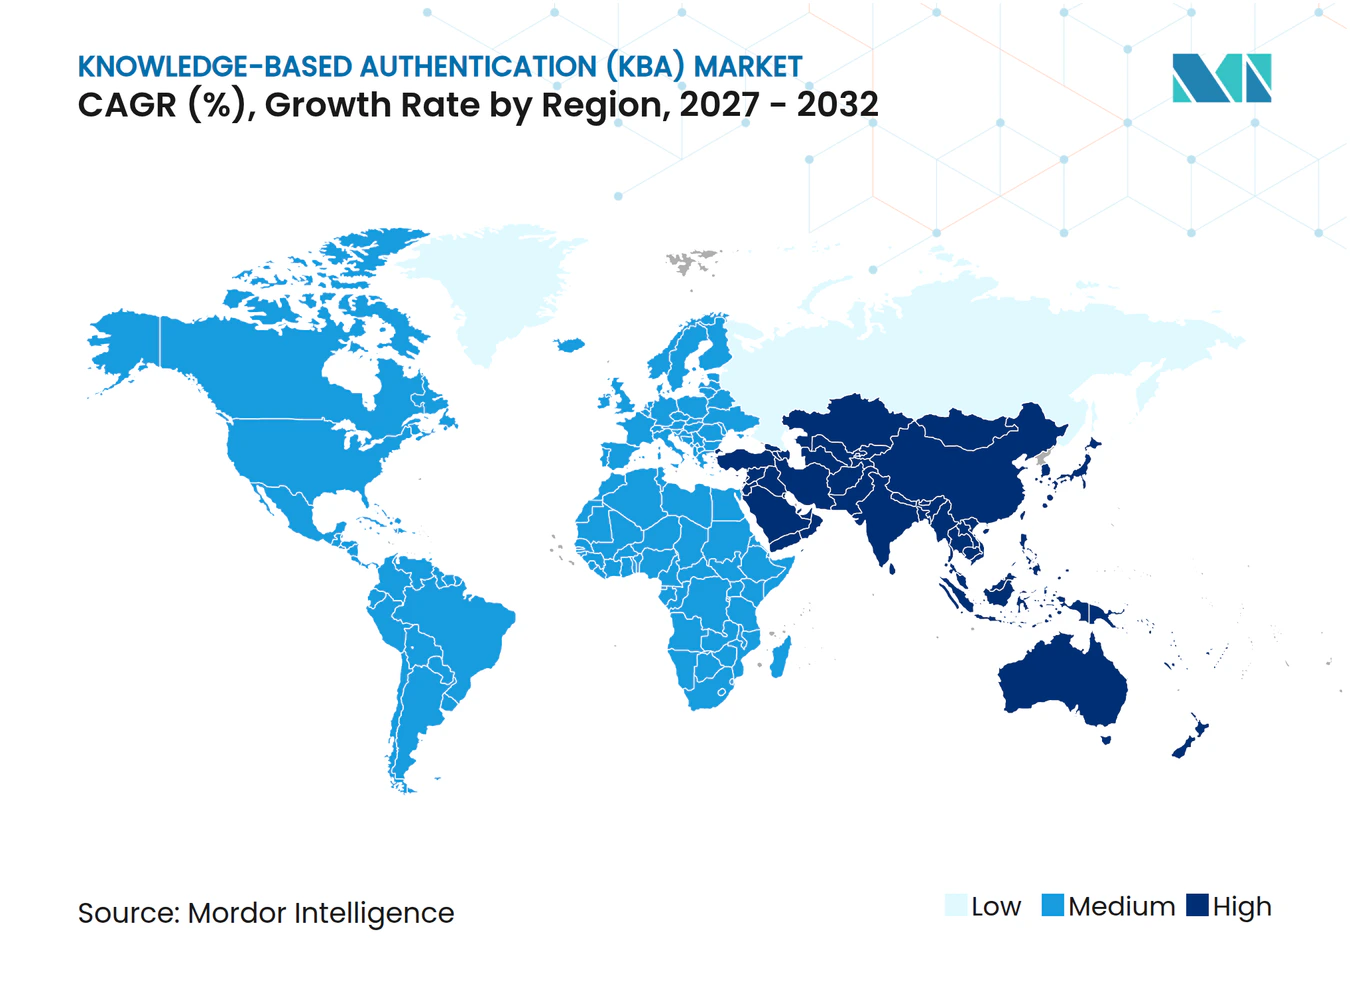
- Por geografia, a América do Norte detinha 43,06% da receita em 2026, enquanto a Ásia-Pacífico está projetada para se expandir a um CAGR de 5,28% até 2032.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escalada de Tomada de Conta e Fraude de Identidade | +1.2% | Global, concentrado na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Demanda Regulatória por Verificação de Identidade Mais Rigorosa | +0.9% | Global, com ganhos iniciais na América do Norte, União Europeia, Índia e China | Médio prazo (2-4 anos) |
| Crescimento da Abertura Digital de Contas e Integração Remota | +0.7% | Global, com a Ásia-Pacífico como região central e expansão para a América do Sul | Médio prazo (2-4 anos) |
| Expansão de Dados Não Creditícios para Perguntas Dinâmicas | +0.5% | Núcleo da Ásia-Pacífico, com expansão para o Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Necessidade de Autenticação de Baixo Atrito em Jornadas de Alto Volume | +0.4% | América do Norte e União Europeia | Curto prazo (≤ 2 anos) |
| Reutilização de Dados de Identidade em Fluxos de Trabalho de Autenticação | +0.3% | América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
A Escalada de Tomada de Conta e Fraude de Identidade Reforça a KBA Dinâmica
A fraude de tomada de conta representou 3,14% das fraudes digitais suspeitas globalmente em 2025, um aumento de 37%, enquanto o volume de transações associadas aumentou 13%. Essa ameaça mantém o mercado de autenticação baseada em conhecimento relevante para abertura de contas, recuperação e verificações de atendimento ao cliente. A KBA dinâmica pode recorrer a informações que não são facilmente reproduzidas a partir de uma senha ou identificador vazado. Nos Estados Unidos, as chamadas de serviços financeiros de alto risco originadas de dispositivos móveis aumentaram 41% de 2024 a 2025, ressaltando a necessidade de verificações adicionais em canais de voz. Os compradores estão, consequentemente, dando maior peso à atualidade das perguntas e à capacidade de alterar os desafios quando as condições de fraude mudam. Os conjuntos de perguntas estáticas enfrentam maior pressão porque violações e engenharia social podem expor os detalhes pessoais que os sustentam.
A Demanda Regulatória por Verificação de Identidade Mais Rigorosa Cria Condições Bifurcadas
A regulamentação está fortalecendo os requisitos de verificação ao mesmo tempo em que restringe as situações em que a KBA pode operar de forma independente. O NIST SP 800-63-4 trata a verificação baseada em conhecimento como um método suplementar de comprovação de identidade, e não como um autenticador independente, em programas federais de identidade digital.[1] Essa posição apoia a KBA dinâmica, onde ela corrobora outro sinal de identidade na integração regulamentada. As Diretrizes de Alteração de KYC da Índia entraram em vigor em 1º de janeiro de 2026, reforçando as obrigações de diligência devida do cliente para entidades regulamentadas. As Medidas de Gestão de Serviços Públicos de Autenticação de Identidade de Rede Nacional da China entraram em vigor em 15 de julho de 2025, estabelecendo uma plataforma nacional para credenciais de identidade criptografadas.[2] Na Europa, o Regulamento de Identidade Digital exige que os estados-membros forneçam carteiras de identidade digital até o final de 2026, colocando as credenciais baseadas em carteira no centro de muitos fluxos de maior garantia.
A Abertura Digital de Contas e a Integração Remota Aumentam o Volume de Implantação
A fraude suspeita na criação de novas contas atingiu 8,3% em 2025, em comparação com 4,3% no login, tornando a primeira interação um ponto de alto risco na jornada do cliente. Esse padrão apoia o uso da KBA como uma verificação quando uma organização estabelece um relacionamento remoto com o cliente. A entrega em nuvem permite que os provedores atualizem conexões de dados e conjuntos de perguntas sem depender de um ciclo de lançamento local. A Mitek integrou o MiVIP ao PingOne DaVinci da Ping Identity em março de 2026, disponibilizando capacidades de identidade verificada por meio de um conector sem código. Essa abordagem permite que as organizações introduzam uma etapa de corroboração em pontos selecionados de um fluxo de trabalho de identidade. As instituições financeiras também permanecem sujeitas a obrigações de diligência devida do cliente, sustentando a demanda por verificação automatizada durante a abertura de contas. O mercado de autenticação baseada em conhecimento se beneficia quando esses requisitos são atendidos por meio de um serviço modular, em vez de um aplicativo separado e fixo.
Dados Não Creditícios Ampliam o Conjunto de Perguntas Dinâmicas
As informações de bureau de crédito lideraram a categoria de fonte de dados em 2026, mas a dependência de um único tipo de registro limita a cobertura de consumidores com histórico de crédito escasso e sem acesso a serviços bancários. Registros de telecomunicações, dados de serviços públicos, registros governamentais e dados de primeira parte podem fornecer insumos de corroboração mais diversificados. Os ciclos de faturamento mensais podem tornar as informações de telecomunicações e serviços públicos mais atuais do que os arquivos de crédito em alguns casos. A Equifax introduziu a Comprovação de Identidade no Kount 360 em setembro de 2025, combinando sinais de e-mail, dispositivo, biometria e identidade sintética com suas capacidades de fraude. A Fundação OpenID do Japão publicou orientações revisadas de verificação de identidade digital para o setor privado em agosto de 2026, identificando dados de registros governamentais como fonte de corroboração. O mercado de autenticação baseada em conhecimento pode, portanto, atender populações mais amplas quando os fornecedores combinam registros de bureau com dados autorizados e baseados em relacionamento.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Exposição de Respostas Estáticas por Meio de Violações e Engenharia Social | -1.5% | Global, com maior exposição na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Declínio da Confiança dos Usuários em Perguntas de Segurança | -1.0% | América do Norte e União Europeia | Médio prazo (2-4 anos) |
| Restrições de Privacidade e Consentimento sobre Reutilização de Dados Pessoais | -0.7% | União Europeia, Ásia-Pacífico e Canadá | Médio prazo (2-4 anos) |
| Substituição por Biometria, Autenticação sem Senha e Análise Comportamental | -0.6% | Global, com deslocamento inicial na América do Norte e União Europeia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
A Exposição de Respostas Estáticas por Meio de Violações e Engenharia Social Compromete a KBA Legada
Uma KBA estática é vulnerável quando as informações usadas nas respostas já foram expostas ou podem ser coletadas por meio de engenharia social. As diretrizes federais atuais do NIST não permitem perguntas de conhecimento como autenticador independente, reforçando os limites de conformidade das implementações legadas. Os fraudadores também podem tentar persuadir os agentes do centro de contato a contornar os fluxos de desafio. O aumento relatado de 41% nas chamadas de origem móvel de alto risco para instituições financeiras dos Estados Unidos mostra por que os controles de canal de voz precisam de mais do que uma lista de perguntas fixas. Essa restrição não elimina a demanda por corroboração, mas redireciona os compradores para avaliação de risco em tempo real e perguntas dinâmicas. Também cria pressão reputacional sobre o mercado de autenticação baseada em conhecimento, pois os compradores podem associar a categoria a práticas estáticas comprometidas.
O Declínio da Confiança dos Usuários em Perguntas de Segurança Eleva os Custos de Conversão
Os clientes frequentemente consideram as perguntas de segurança difíceis, repetitivas ou inseguras quando as informações parecem amplamente disponíveis. Em uma pesquisa de 2025 realizada em 18 países, 62% dos entrevistados descreveram a facilidade de autenticação como muito importante ao escolher um provedor digital. O atrito pode levar ao abandono em um momento em que uma organização está tentando cadastrar ou reter um cliente. A Trulioo relatou em outubro de 2025 que suas capacidades de identidade reduziram as revisões manuais em 12% em um cliente de serviços financeiros. O varejo e o comércio eletrônico enfrentam esse problema de forma particularmente aguda porque os consumidores esperam a conclusão rápida de transações rotineiras. O mercado de autenticação baseada em conhecimento está respondendo por meio de corroboração silenciosa e modelos de aumento gradual que exibem um desafio apenas quando outros sinais indicam risco elevado.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Solução:
Formatos Dinâmicos Lideram a Transição das Perguntas EstáticasA KBA dinâmica representou 58,12% da receita de 2026, refletindo uma mudança em relação a prompts fixos que os atacantes podem antecipar ou obter de registros violados. Essa participação coloca os formatos dinâmicos na posição de liderança no mercado de autenticação baseada em conhecimento. Eles podem aprovar, negar ou escalar uma interação com base no risco atual, em vez de aplicar o mesmo desafio a todos os usuários. As diretrizes do NIST apoiam essa mudança ao limitar o papel das perguntas de conhecimento independentes na autenticação federal. A KBA estática permanece em redefinições de senha de menor risco e fluxos de trabalho empresariais mais antigos. A KBA híbrida oferece uma opção intermediária para organizações que ainda não concluíram uma migração de plataforma de identidade.
A KBA dinâmica é especialmente relevante no BFSI, onde perguntas fora da carteira podem complementar verificações de vivacidade e outras evidências de identidade. A Experian adquiriu a AtData em fevereiro de 2026, adicionando uma grande rede de dados de e-mail em tempo real às suas capacidades de identidade e fraude. Esse movimento reflete uma busca mais ampla por dados para corroborar perguntas além dos arquivos de crédito tradicionais. Os grandes compradores usam cada vez mais a KBA como um sinal em um fluxo de trabalho de identidade, em vez de adquirir um produto independente. Os fornecedores com prioridade em API podem competir onde os compradores desejam essa integração modular. O setor de autenticação baseada em conhecimento, consequentemente, depende mais da qualidade dos dados, da pontuação de risco e da compatibilidade do fluxo de trabalho do que de uma biblioteca fixa de perguntas.



Por Implantação:
A Entrega em Nuvem Torna a KBA um Serviço ComponívelA implantação baseada em nuvem representou 67,78% da receita em 2026, tornando-se o maior modelo de entrega. Essa posição reflete o valor operacional das atualizações contínuas do modelo de fraude, entrega via API e integração com plataformas de orquestração de identidade. O tamanho do mercado de KBA para entrega em nuvem é sustentado por organizações que desejam posicionar um sinal de corroboração em um ponto específico do caminho de decisão. Os sistemas locais permanecem relevantes para instituições com regras rígidas de residência de dados e organizações governamentais que não podem enviar dados de identidade para serviços de nuvem de terceiros. A implantação híbrida oferece um caminho intermediário para instituições financeiras europeias, equilibrando a minimização de dados com a necessidade de orquestração oportuna. Essas opções mantêm a escolha de implantação vinculada tanto ao risco quanto aos requisitos regulatórios.
A integração da Mitek com o PingOne DaVinci em março de 2026 ilustra como os serviços de identidade verificada podem ser inseridos por meio de um conector sem código. Os compradores estão prestando mais atenção à velocidade de resposta, à atualidade das perguntas e à integração nativa do fluxo de trabalho. Isso desloca a diferenciação para além dos bancos de dados de perguntas proprietários. O preço por verificação também reduz a barreira de entrada para organizações menores. As PMEs estão projetadas para se expandir a um CAGR de 4,67% até 2032 à medida que esses serviços se tornam mais fáceis de adquirir. O mercado de autenticação baseada em conhecimento está, portanto, tornando-se mais acessível a compradores que não possuem acordos de dados de crédito empresarial ou equipes de integração especializadas.
Por Fonte de Dados:
A Agregação de Múltiplas Fontes Amplia a CoberturaOs dados de bureau de crédito detinham 33,18% da receita em 2026, mantendo a posição de liderança na fonte de dados porque suportam perguntas fora da carteira em implantações regulamentadas. Sua dominância também expõe os provedores à exclusão de arquivos escassos e riscos relacionados a violações. A agregação de múltiplas fontes está projetada para se expandir a um CAGR de 5,41% até 2032 à medida que os fornecedores combinam registros de telecomunicações, serviços públicos, governo e dados de primeira parte. A participação líder dos dados de bureau de crédito ilustra o valor duradouro dos arquivos de consumidores estabelecidos. Ao mesmo tempo, combinações mais recentes podem fornecer corroboração mais atual ou mais inclusiva. Os registros de telecomunicações e serviços públicos podem mudar mensalmente à medida que os relacionamentos de faturamento são atualizados.
As medidas da China de 2025 criaram uma plataforma de identidade nacional com credenciais criptografadas, apoiando uma infraestrutura de identidade digital mais formal. Os dados de clientes de primeira parte podem oferecer às instituições uma base legal mais clara do que os dados adquiridos de terceiros quando usados para autenticação. O Regulamento de Execução da União Europeia 2025/1566 estabelece padrões de referência para verificação de atributos de identidade sob o eIDAS. Esses padrões conferem maior peso às fontes autorizadas na comprovação de alta garantia. Os fornecedores estão, assim, ampliando os relacionamentos de dados em vez de depender apenas da cobertura de crédito. O mercado de autenticação baseada em conhecimento pode suportar mais casos de uso quando suas perguntas podem ser extraídas de múltiplas fontes.
Por Tamanho da Organização:
O Preço em Nuvem Amplia o Acesso Enquanto as Empresas Consolidam os GastosAs grandes empresas representaram 84,67% da receita de 2026 porque podem obter acordos extensos de dados e financiar integrações complexas de conformidade. Sua escala também as ajuda a absorver o custo de plataformas completas de orquestração de identidade. As PMEs estão projetadas para se expandir a um CAGR de 4,67% até 2032 à medida que as APIs em nuvem e o preço por verificação reduzem as barreiras de aquisição. A Socure lançou os Fluxos Hospedados em outubro de 2025, permitindo que os clientes criem jornadas de verificação com marca própria sem recursos de engenharia. Isso apoia instituições financeiras menores e compradores do mercado intermediário que precisam de uma rota mais direta para a implantação. Os requisitos de diligência devida do cliente também se aplicam a todas as instituições cobertas, não apenas às maiores empresas.
Os clientes empresariais também estão reduzindo o número de ferramentas de identidade separadas que gerenciam. O lançamento do Kount 360 da Equifax combinou mltiplos sinais de identidade e fraude em uma única oferta. Esse agrupamento pode limitar a oportunidade para um provedor que oferece apenas KBA. Também desloca parte da demanda independente para PMEs e organizações do mercado intermediário que desejam um serviço específico com menor comprometimento. O custo operacional permanece importante porque os falsos positivos criam trabalho de revisão manual em fluxos de aumento gradual. O setor de autenticação baseada em conhecimento deve, portanto, demonstrar tanto o valor contra fraudes quanto uma carga de trabalho operacional gerenciável.

Por Setor do Usuário Final:
O BFSI Ancora a Demanda Enquanto o Varejo e o Comércio Eletrônico se ExpandemO BFSI representou 44,38% da receita de 2026, tornando-se o maior grupo de usuários finais. As obrigações de KYC, AML e diligência devida do cliente criam necessidades de verificação em abertura de contas, transações, recuperação e suporte ao cliente. O varejo e o comércio eletrônico estão projetados para se expandir a um CAGR de 5,49% até 2032 à medida que os comerciantes adicionam verificações para pedidos de alto valor, alterações de conta e fraude em devoluções. A área de saúde usa a KBA como uma camada de corroboração na integração de telemedicina e fluxos de trabalho de gestão de prescrições. As agências governamentais podem usá-la em processos de inscrição em benefícios e registro de menor garantia. Esses casos de uso mostram que o mercado de autenticação baseada em conhecimento se estende além das verificações tradicionais de serviços financeiros.
Os provedores de telecomunicações usam a KBA para verificação de assinantes durante trocas de SIM e alterações de conta de alto valor. Essas interações são importantes porque uma transferência fraudulenta de SIM pode permitir a tomada subsequente de contas financeiras. Em outubro de 2026, a OneSpan expandiu seu roteiro de assinatura eletrônica para incluir verificação de identidade, autenticação por inteligência artificial e integração de carteira digital. Esse tipo de desenvolvimento amplia a demanda por corroboração de identidade em fluxos de trabalho de acordos eletrônicos. Em todos os setores verticais, a KBA é mais duradoura quando outro método não é prático ou quando uma transação requer confirmação adicional. O mercado de KBA permanece vinculado ao valor da identidade verificada, e não a um único setor de usuário final.
Análise Geográfica
Mercado de Autenticação Baseada em Conhecimento (KBA) na América do Norte
A América do Norte deteve 43,06% da receita em 2026, conferindo à região a maior participação no mercado de autenticação baseada em conhecimento. Sua posição é sustentada pela presença de grandes fornecedores de dados de crédito e informações de risco, incluindo Experian, Equifax, TransUnion e LexisNexis Risk Solutions. Os Estados Unidos apresentam forte demanda de instituições financeiras que necessitam de verificações automatizadas durante a abertura de contas. O Canadá compartilha muitas características do modelo de dados e regulatório dos EUA. O México oferece potencial de expansão à medida que o banco digital alcança mais consumidores sem acesso a serviços bancários. A aquisição da AtData pela Experian em fevereiro de 2026 adicionou inteligência de e-mail às suas capacidades regionais de dados de identidade.
Mercado de Autenticação Baseada em Conhecimento (KBA) na Europa
A Europa é o segundo maior mercado regional e opera sob expectativas de verificação mais rigorosas e regras estritas de proteção de dados pessoais. A minimização de dados do GDPR pode limitar a reutilização e a transferência de dados de consumidores utilizados para criar perguntas. O Regulamento (UE) 2025/2518 reforçou as regras processuais para a aplicação transfronteiriça do GDPR. O programa de Carteira de Identidade Digital da UE está reformulando o processo de integração em torno da verificação baseada em credenciais.[3] A KBA serve, consequentemente, como alternativa para pessoas que não estão inscritas em uma carteira ou quando outra etapa de corroboração é necessária. A Mitek adicionou aprimoramentos de verificação por vídeo em conformidade com a SEPBLAC para a Espanha em fevereiro de 2026, refletindo a atenção regional aos riscos de deepfake e ataques de injeção.
Mercado de Autenticação Baseada em Conhecimento (KBA) na APAC, América do Sul e MEA
A Ásia-Pacífico deve expandir a um CAGR de 5,28% até 2032, tornando-se a geografia de crescimento mais rápido no mercado de KBA. O Aadhaar da Índia e o Singpass de Singapura fornecem sistemas nacionais de identidade estruturados que podem apoiar a corroboração dinâmica. O sistema nacional de identidade da China também aumenta a relevância das credenciais de identidade estruturadas. A Agência Digital do Japão publicou diretrizes de identidade digital em setembro de 2025 com uma abordagem em camadas de risco para a garantia de autenticação.[4] A América do Sul, o Oriente Médio e a África permanecem regiões em estágio inicial, onde o setor bancário e as telecomunicações lideram a adoção. Suas perspectivas dependem da maturidade dos registros de identidade, do acesso a dados e dos serviços financeiros digitais.
Cenário Competitivo
Concentração do Mercado
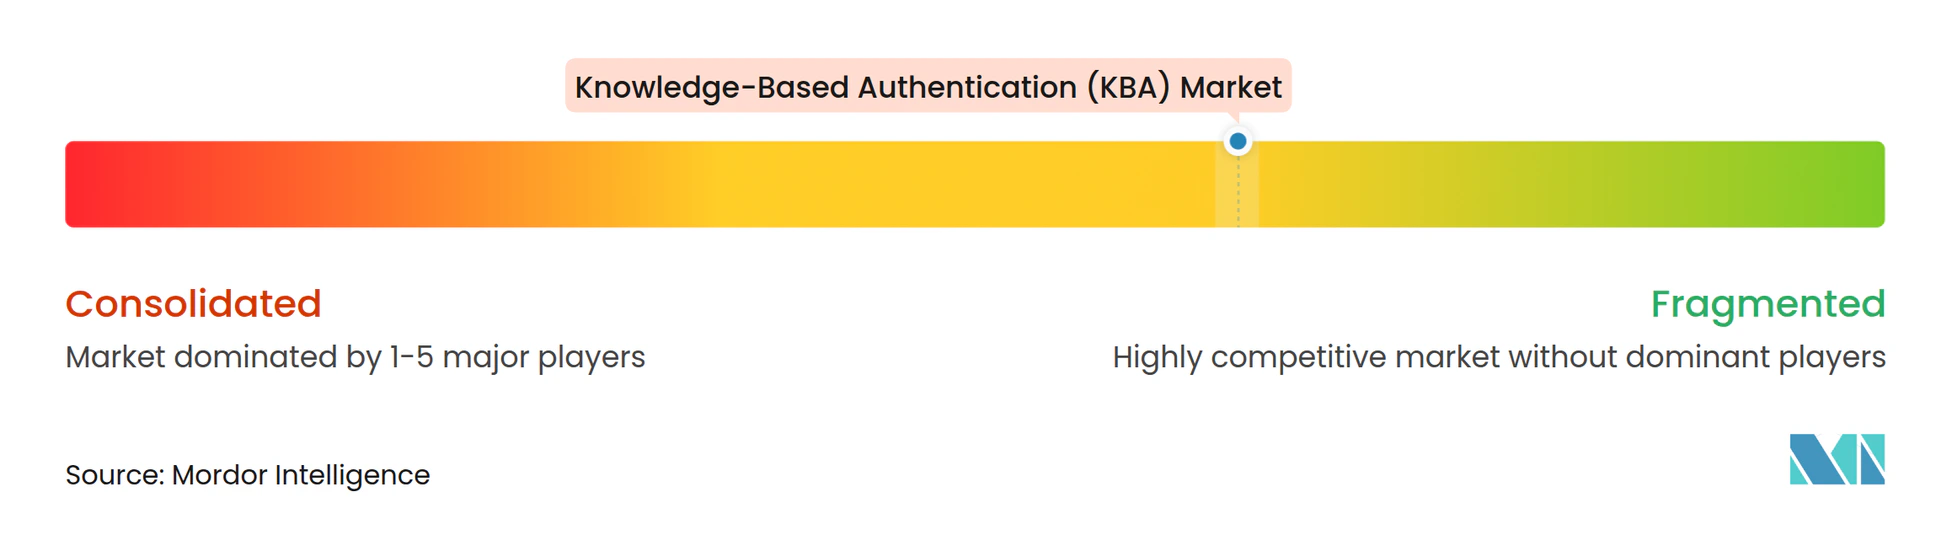
O mercado de autenticação baseada em conhecimento é moderadamente fragmentado. Os titulares de dados de crédito, incluindo Experian, Equifax, TransUnion e LexisNexis Risk Solutions, têm vantagens nos dados necessários para a geração de perguntas dinâmicas. As plataformas de identidade digital como Jumio, Socure, Trulioo e Mitek competem por meio de integração de fluxo de trabalho, cobertura geográfica e uma gama mais ampla de sinais de fraude. As abordagens líderes diferem entre o fortalecimento de ativos de dados e o agrupamento da KBA com comprovação de identidade, biometria, documentos e sinais comportamentais. Os fornecedores que podem demonstrar alinhamento com as disposições de verificação baseada em conhecimento do NIST têm vantagem junto a compradores regulamentados federalmente. O foco competitivo mudou para decidir quando solicitar um desafio, em vez de apresentá-lo por padrão.
A aquisição da AtData pela Experian em fevereiro de 2026 expandiu seus recursos de dados de e-mail e atividade para decisões de fraude e identidade. A LexisNexis Risk Solutions concluiu sua aquisição da IDVerse em fevereiro de 2025, adicionando capacidades de autenticação de documentos e detecção de deepfake. A integração da Mitek com o PingOne DaVinci tornou a verificação de identidade disponível em um ambiente de orquestração sem código. Esses movimentos mostram que os fornecedores estão competindo para oferecer decisões de identidade mais amplas, não apenas prompts de KBA. Os compradores podem selecionar a KBA como um sinal adicional de corroboração dentro de uma decisão multifatorial. Esse modelo favorece provedores com dados utilizáveis e capacidade de integração.
Oportunidades permanecem entre consumidores com histórico de crédito escasso, grupos sem visibilidade de crédito, casos de uso de canal de voz e PMEs que buscam preço por verificação. A BioCatch lançou o DeviceIQ em março de 2026 para combinar sinais comportamentais, de dispositivo, transacionais e de aplicativo em um único produto. A Pindrop trouxe inteligência de risco de interação em tempo real ao FICO Marketplace em maio de 2026, permitindo que os sinais de risco informem as decisões de fraude. Essas ferramentas podem reduzir o número de desafios interativos de KBA em configurações de autenticação contínua. Elas também podem acionar perguntas dinâmicas quando o nível de risco é alto o suficiente para justificar o atrito do usuário. O mercado de autenticação baseada em conhecimento compete com essas alternativas ao mesmo tempo em que se beneficia de sua capacidade de identificar os eventos onde a corroboração é apropriada.
Líderes do Setor de Autenticação Baseada em Conhecimento (KBA)
-
GB Group plc
-
Equifax Inc.
-
LexisNexis Risk Solutions Inc.
-
TransUnion LLC
-
OneSpan Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Autenticação Baseada em Conhecimento (KBA) Empresas cobertas neste relatório
- GB Group plc
- Veratad Technologies, LLC
- Experian Information Solutions, Inc.
- Equifax Inc.
- TransUnion LLC
- LexisNexis Risk Solutions Inc.
- Mitek Systems, Inc.
- OneSpan Inc.
- BioCatch Ltd.
- Socure, Inc.
- Jumio Corporation
- Veriff OÜ
- Trulioo Information Services Inc.
- IDnow GmbH
- Signicat AS
- iDenfy UAB
- FacePhi Biometria, S.A.
- Daon, Inc.
- SecureAuth Corporation
- Plurilock Security Inc.
- Pindrop Security, Inc.
- Sift Science, Inc.
- Callsign, Inc.
- HYPR Corp.
- OneLogin, Inc.
- AuthX, Inc.
- Veridium Ltd.
- BehavioSec AB
- Entrust Corporation
Desenvolvimentos industriais recentes em Mercado de Autenticação Baseada em Conhecimento (KBA)
- Outubro de 2026: A OneSpan expandiu seu roteiro de plataforma de assinatura eletrônica para incorporar verificação de identidade, autenticação orientada por inteligência artificial e integração de carteira digital, ampliando seu mercado endereçável para fluxos de trabalho de acordos eletrônicos multissetoriais que exigem corroboração de identidade vinculada além dos contextos bancários tradicionais.
- Setembro de 2026: A Pindrop lançou a tecnologia BotStopper como um produto empresarial independente que detecta agentes de voz de inteligência artificial em tempo real usando seu mecanismo de detecção de deepfake Pulse. Em uma organização de saúde, a atividade de bots caiu 94,3% em 4 meses, protegendo mais de 15,1 milhões de USD em saldos de HSA contra tomada de conta por bots.
- Setembro de 2026: A Jumio concluiu o lançamento mundial de seu produto de identidade reutilizável selfie.DONE para as regiões EMEA e Ásia-Pacífico, permitindo que usuários previamente verificados se reautentiquem com uma selfie em vez de um desafio de KBA, ilustrando a mudança em direção à autenticação biométrica de redução gradual para identidades confiáveis e cadastradas.
- Julho de 2026: A Socure lançou o Verificador Remoto, fornecendo verificação de identidade em tempo real por meio de agentes ao vivo para menos de 1% dos consumidores não confirmados instantaneamente por sinais automatizados, personalizado para fluxos de trabalho do setor público com o parceiro de lançamento Allocore.
Escopo do Relatório do Mercado Global de Autenticação Baseada em Conhecimento (KBA)
O Mercado de Autenticação Baseada em Conhecimento refere-se ao mercado global de soluções e serviços que verificam a identidade de um indivíduo fazendo perguntas ou validando informações com base em dados pessoais, históricos ou contextuais associados a esse indivíduo. Essas soluções utilizam autenticação baseada em conhecimento estática (KBA), que depende de informações predefinidas, KBA dinâmica, que gera perguntas usando fontes de dados externas, e abordagens de KBA híbrida que combinam múltiplos métodos de verificação. O mercado inclui tecnologias que aproveitam dados de bureau de crédito, registros públicos não creditícios, registros de telecomunicações e serviços públicos, dados de registros governamentais e de identidade, dados de clientes de primeira parte e agregação de dados de múltiplas fontes para suportar verificação de identidade, prevenção de fraudes, recuperação de conta e acesso seguro a serviços digitais.
O Relatório do Mercado de Autenticação Baseada em Conhecimento é Segmentado por Tipo de Solução (KBA Estática, KBA Dinâmica e KBA Híbrida), Implantação (Baseada em Nuvem, Local e Implantação Híbrida), Fonte de Dados (Dados de Bureau de Crédito, Registros Públicos Não Creditícios, Registros de Telecomunicações e Serviços Públicos, Dados de Registros Governamentais e de Identidade, Dados de Clientes de Primeira Parte e Agregação de Dados de Múltiplas Fontes), Tamanho da Organização (Grandes Empresas e Pequenas e Médias Empresas), Setor do Usuário Final (BFSI, Telecomunicações, Varejo e Comércio Eletrônico, Saúde, Governo e Setor Público e Outros Setores de Usuários Finais) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Autenticação Baseada em Conhecimento Estática |
| Autenticação Baseada em Conhecimento Dinâmica |
| Autenticação Baseada em Conhecimento Híbrida |
| Baseada em Nuvem |
| Local |
| Implantação Híbrida |
| Dados de Bureau de Crédito |
| Registros Públicos Não Creditícios |
| Registros de Telecomunicações e Serviços Públicos |
| Dados de Registros Governamentais e de Identidade |
| Dados de Clientes de Primeira Parte |
| Agregação de Dados de Múltiplas Fontes |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| BFSI |
| Telecomunicações |
| Varejo e Comércio Eletrônico |
| Saúde |
| Governo e Setor Público |
| Outros Setores de Usuários Finais |
| Amrica do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Colômbia | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Singapura | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Egito | |
| Quênia | |
| Restante da África |
| Por Tipo de Solução | Autenticação Baseada em Conhecimento Estática | |
| Autenticação Baseada em Conhecimento Dinâmica | ||
| Autenticação Baseada em Conhecimento Híbrida | ||
| Por Implantação | Baseada em Nuvem | |
| Local | ||
| Implantação Híbrida | ||
| Por Fonte de Dados | Dados de Bureau de Crédito | |
| Registros Públicos Não Creditícios | ||
| Registros de Telecomunicações e Serviços Públicos | ||
| Dados de Registros Governamentais e de Identidade | ||
| Dados de Clientes de Primeira Parte | ||
| Agregação de Dados de Múltiplas Fontes | ||
| Por Tamanho da Organização | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Por Setor do Usuário Final | BFSI | |
| Telecomunicações | ||
| Varejo e Comércio Eletrônico | ||
| Saúde | ||
| Governo e Setor Público | ||
| Outros Setores de Usuários Finais | ||
| Por Geografia | Amrica do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Colômbia | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Singapura | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Egito | ||
| Quênia | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de autenticação baseada em conhecimento?
O mercado de autenticação baseada em conhecimento está projetado em 1,15 bilhões de USD em 2026, 1,25 bilhões de USD em 2027 e 1,54 bilhões de USD até 2032, a um CAGR de 4,26% de 2027 a 2032.
Por que a KBA dinâmica é mais utilizada do que a KBA estática?
A KBA dinâmica detinha 58,12% da receita de 2026 porque pode usar risco atual e fontes de dados variadas em vez de perguntas fixas.
Qual método de implantação é mais utilizado para a KBA?
A implantação baseada em nuvem detinha 67,78% da receita de 2026, sustentada pela entrega via API e integração de orquestração de identidade.
Quais organizações usam a KBA com mais frequência?
O BFSI foi o maior grupo de usuários finais com 44,38% da receita de 2026 porque verificações de identidade são necessárias em integração, transações, recuperação e suporte.
Qual região lidera a demanda por autenticação baseada em conhecimento?
A América do Norte liderou com 43,06% da receita de 2026, enquanto a Ásia-Pacífico está projetada para ter a expansão mais rápida a um CAGR de 5,28% até 2032.
Como a KBA está mudando à medida que as ferramentas biométricas e sem senha se expandem?
A KBA é cada vez mais usada como uma etapa de corroboração direcionada durante eventos de maior risco, em vez de um método de autenticação independente padrão.