
Taille et part du marché de l'authentification basée sur la connaissance (KBA)
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 1.25 Milliards de dollars |
| Taille du Marché (2032) | 1.54 Milliards de dollars |
| Taux de croissance (2027 - 2031) | 4.26 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'authentification basée sur la connaissance (KBA) par Mordor Intelligence
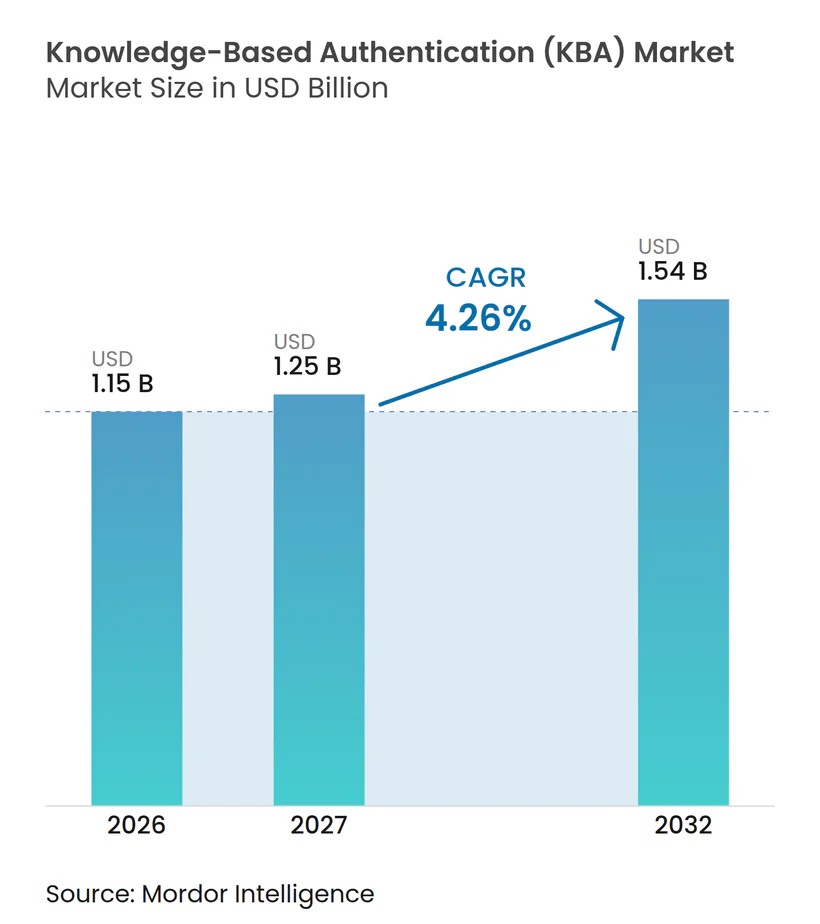
La taille du marché de l'authentification basée sur la connaissance est projetée à 1,15 milliard USD en 2026, 1,25 milliard USD en 2027, et devrait atteindre 1,54 milliard USD d'ici 2032, à un CAGR de 4,26 % de 2027 à 2032. Le marché de l'authentification basée sur la connaissance continue de bénéficier de la nécessité de contrôler la prise de contrôle de compte et d'établir l'identité lors des interactions à distance. Son rôle évolue d'un contrôle autonome vers un signal de vérification au sein d'une décision d'identité plus large. Les questions dynamiques, la livraison en cloud et des sources de données plus variées soutiennent cette transition. Dans le même temps, les exigences en matière de confidentialité, les violations de données et les alternatives telles que la biométrie et les clés d'accès limitent l'utilisation des questions statiques. Le marché de l'authentification basée sur la connaissance présente donc des opportunités là où les organisations ont besoin d'une couche de corroboration supplémentaire, notamment dans l'intégration réglementée et les parcours de service basés sur la voix.
Points clés du rapport
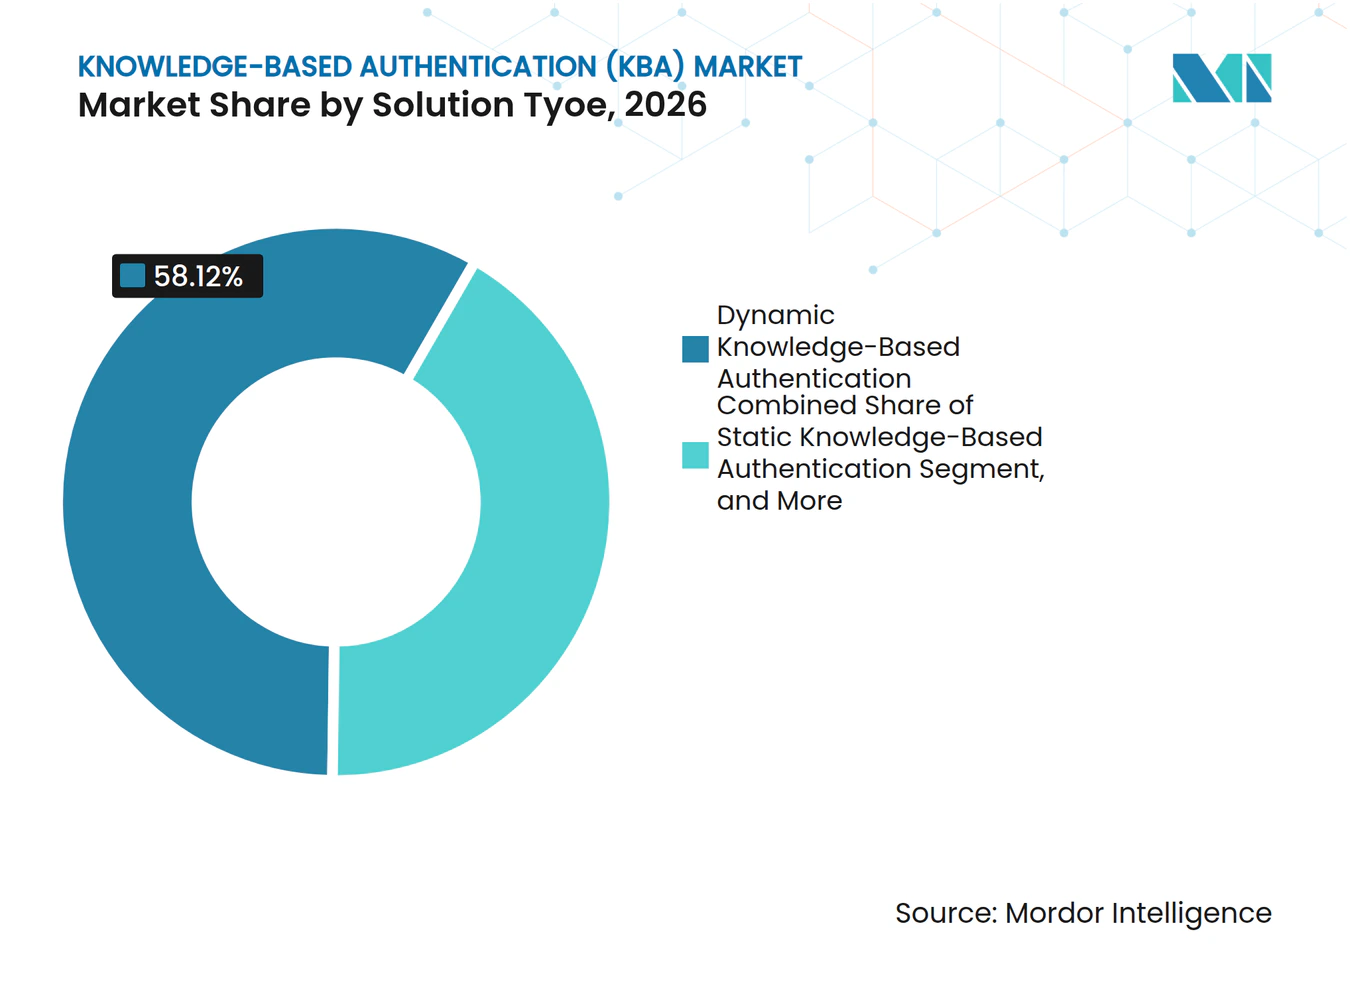
- Par type de solution, la KBA dynamique détenait 58,12 % de la part du marché de l'authentification basée sur la connaissance en 2026, et le segment devrait se développer à un CAGR de 4,86 jusqu'en 2031.
- Par déploiement, la livraison basée sur le cloud détenait 67,78 % des revenus en 2026, et le segment devrait se développer à un CAGR de 4,83 % jusqu'en 2032.
- Par source de données, les données des bureaux de crédit représentaient 33,18 % des revenus du marché de l'authentification par la connaissance en 2026, tandis que l'agrégation de données multi-sources devrait se développer à un CAGR de 5,41 % jusqu'en 2032.
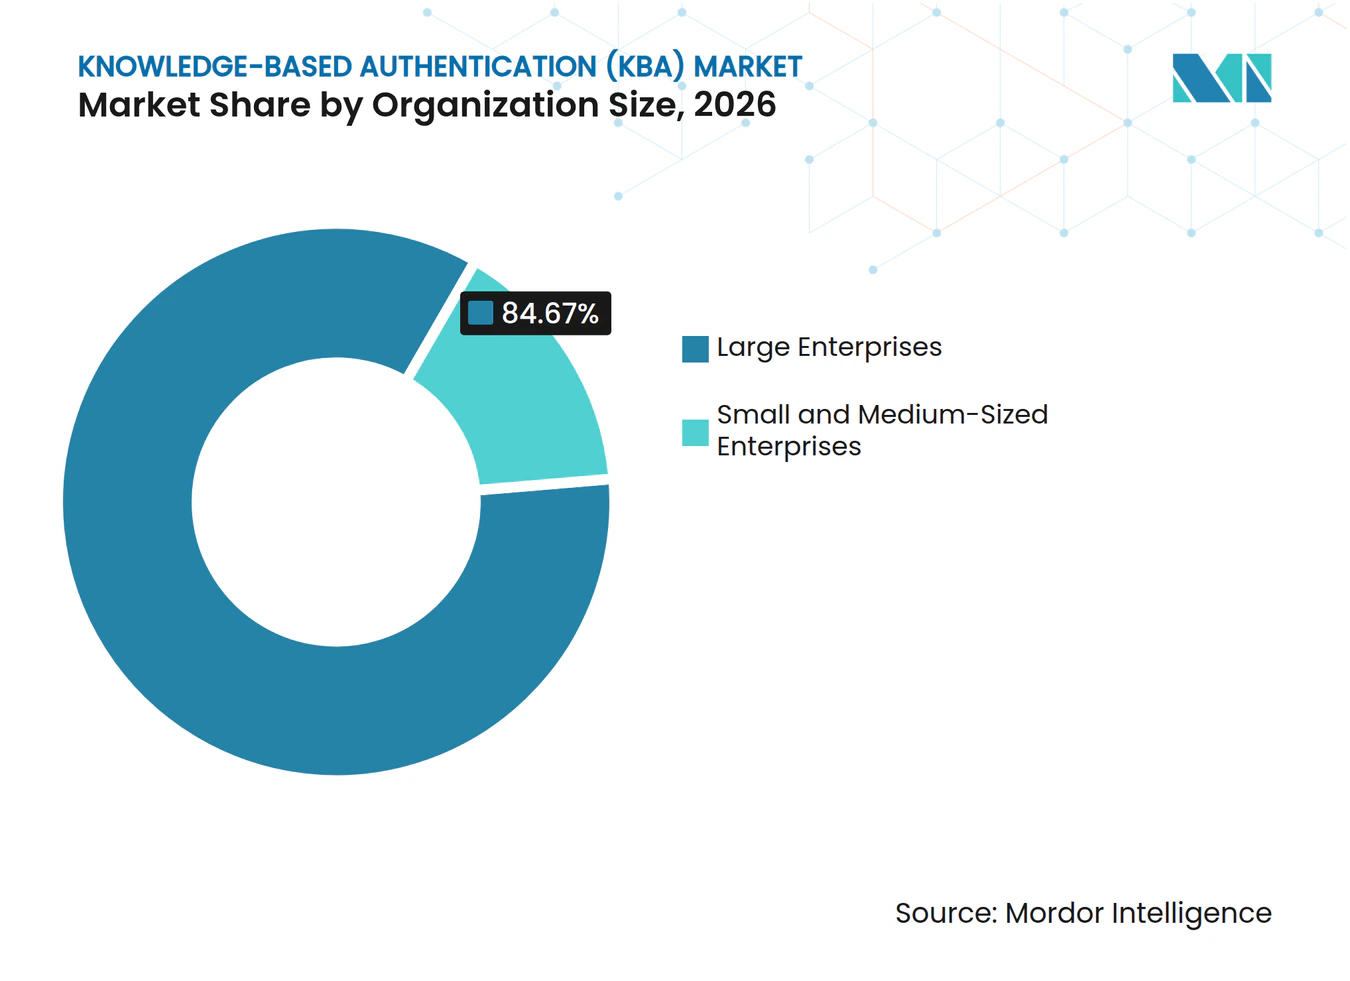
- Par taille d'organisation, les grandes entreprises représentaient 84,67 % des revenus en 2026, tandis que les PME devraient croître à un CAGR de 4,67 % jusqu'en 2032.
- Par secteur d'utilisation final, le BFSI représentait 44,38 % des revenus en 2026, tandis que le commerce de détail et le commerce électronique devraient se développer à un CAGR de 5,49 % jusqu'en 2032 sur le marché de la KBA.
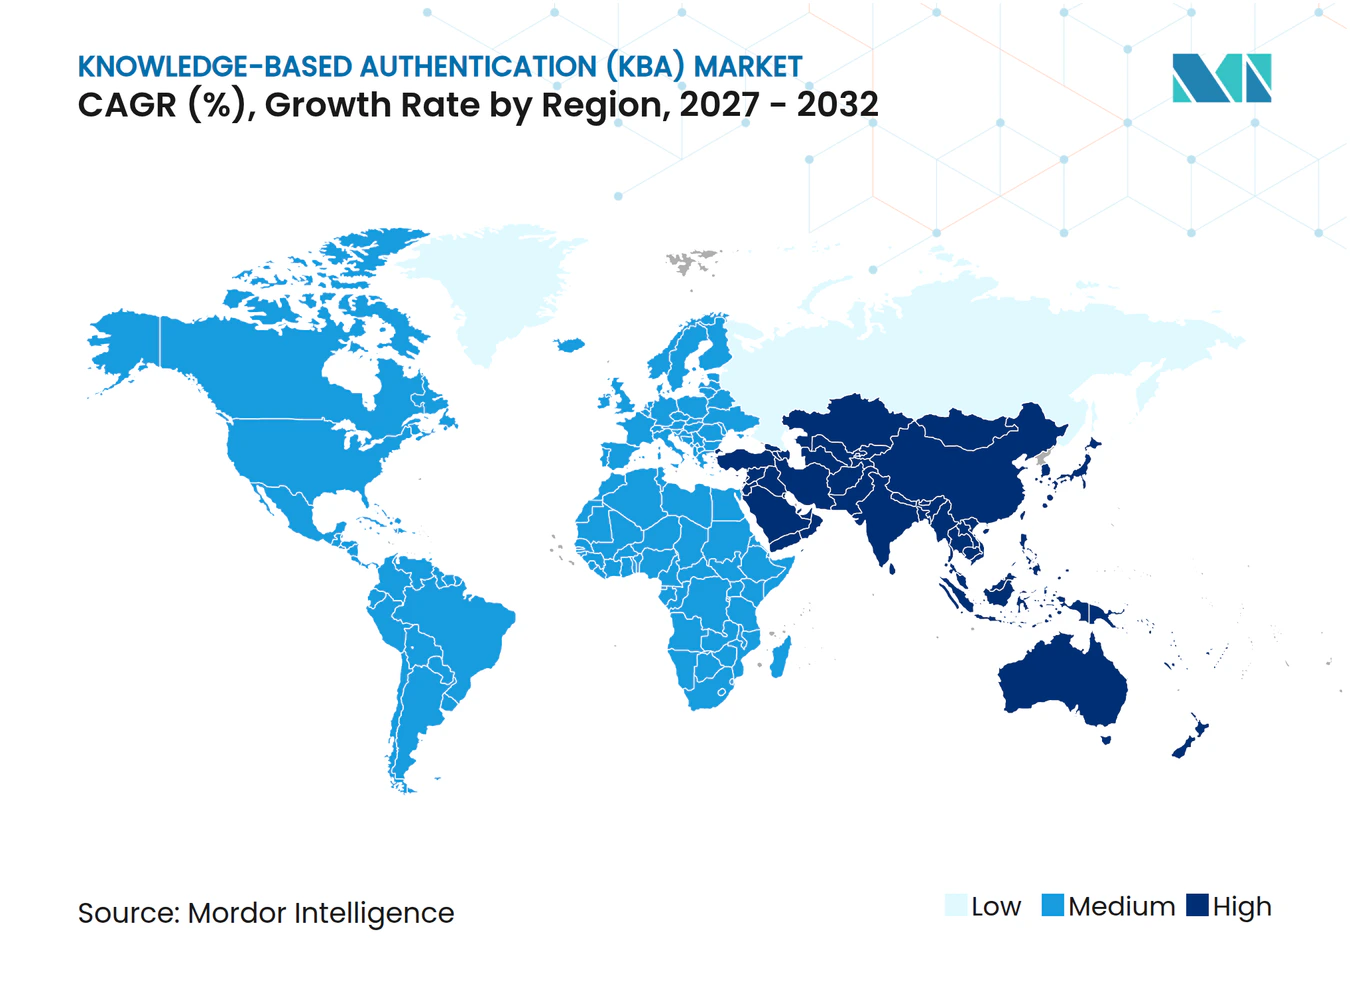
- Par géographie, l'Amérique du Nord détenait 43,06 % des revenus en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 5,28 % jusqu'en 2032.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Escalade de la prise de contrôle de compte et de la fraude à l'identité | +1.2% | Mondial, concentré en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Demande réglementaire pour une vérification d'identité renforcée | +0.9% | Mondial, avec des gains précoces en Amérique du Nord, dans l'Union européenne, en Inde et en Chine | Moyen terme (2-4 ans) |
| Croissance de l'ouverture de comptes numériques et de l'intégration à distance | +0.7% | Mondial, avec l'Asie-Pacifique comme région centrale et des retombées en Amérique du Sud | Moyen terme (2-4 ans) |
| Expansion des données non liées au crédit pour les questions dynamiques | +0.5% | Asie-Pacifique en tête, avec des retombées au Moyen-Orient et en Afrique | Long terme (≥ 4 ans) |
| Besoin d'une authentification à faible friction dans les parcours à volume élevé | +0.4% | Amérique du Nord et Union européenne | Court terme (≤ 2 ans) |
| Réutilisation des données d'identité dans les flux de travail d'authentification | +0.3% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
L'escalade de la prise de contrôle de compte et de la fraude à l'identité renforce la KBA dynamique
La fraude par prise de contrôle de compte représentait 3,14 % de la fraude numérique suspectée à l'échelle mondiale en 2025, en hausse de 37 %, tandis que le volume de transactions associé augmentait de 13 %. Cette menace maintient la pertinence du marché de l'authentification basée sur la connaissance pour l'ouverture de compte, la récupération et les vérifications du service client. La KBA dynamique peut s'appuyer sur des informations qui ne sont pas facilement reproduites à partir d'un mot de passe ou d'un identifiant compromis. Aux États-Unis, les appels de services financiers à haut risque provenant d'appareils mobiles ont augmenté de 41 % entre 2024 et 2025, soulignant la nécessité de contrôles supplémentaires dans les canaux vocaux. Les acheteurs accordent par conséquent une plus grande importance à la fraîcheur des questions et à la capacité à modifier les défis lorsque les conditions de fraude changent. Les ensembles de questions statiques subissent une pression accrue car les violations de données et l'ingénierie sociale peuvent exposer les informations personnelles qui les soutiennent.
La demande réglementaire pour une vérification d'identité renforcée crée des conditions bifurquées
La réglementation renforce les exigences de vérification tout en réduisant les situations où la KBA peut fonctionner seule. Le NIST SP 800-63-4 traite la vérification basée sur la connaissance comme une méthode de vérification d'identité complémentaire plutôt que comme un authentificateur autonome dans les programmes d'identité numérique fédéraux.[1] Cette position soutient la KBA dynamique, où elle corrobore un autre signal d'identité dans l'intégration réglementée. Les directives d'amendement KYC de l'Inde sont entrées en vigueur le 1er janvier 2026, renforçant les obligations de vigilance à l'égard de la clientèle pour les entités réglementées. Les mesures chinoises de gestion des services publics d'authentification d'identité en réseau national sont entrées en vigueur le 15 juillet 2025, établissant une plateforme nationale pour les justificatifs d'identité chiffrés.[2] En Europe, le règlement sur l'identité numérique exige que les États membres fournissent des portefeuilles d'identité numérique d'ici fin 2026, plaçant les justificatifs basés sur les portefeuilles au centre de nombreux flux à haute assurance.
L'ouverture de comptes numériques et l'intégration à distance augmentent le volume de déploiement
La fraude suspectée lors de la création de nouveaux comptes a atteint 8,3 % en 2025, contre 4,3 % lors de la connexion, faisant de la première interaction un point à haut risque dans le parcours client. Ce schéma soutient l'utilisation de la KBA comme vérification lors de l'établissement d'une relation client à distance par une organisation. La livraison en cloud permet aux fournisseurs d'actualiser les connexions de données et les ensembles de questions sans dépendre d'un cycle de publication sur site. Mitek a intégré MiVIP avec PingOne DaVinci de Ping Identity en mars 2026, rendant les capacités d'identité vérifiée disponibles via un connecteur sans code. Cette approche permet aux organisations d'introduire une étape de corroboration à des points sélectionnés dans un flux de travail d'identité. Les institutions financières restent également soumises aux obligations de vigilance à l'égard de la clientèle, soutenant la demande de vérification automatisée lors de l'ouverture de compte. Le marché de l'authentification basée sur la connaissance bénéficie lorsque ces exigences sont satisfaites par un service modulaire plutôt qu'une application séparée et fixe.
Les données non liées au crédit élargissent le pool de questions dynamiques
Les informations des bureaux de crédit ont dominé la catégorie des sources de données en 2026, mais la dépendance à un seul type d'enregistrement limite la couverture des consommateurs à faible historique de crédit et non bancarisés. Les dossiers de télécommunications, les données de services publics, les registres gouvernementaux et les données de première partie peuvent fournir des entrées de corroboration plus diversifiées. Les cycles de facturation mensuels peuvent rendre les informations de télécommunications et de services publics plus actuelles que les fichiers de crédit dans certains cas. Equifax a introduit la vérification d'identité dans Kount 360 en septembre 2025, combinant les signaux d'e-mail, d'appareil, biométriques et d'identité synthétique avec ses capacités de lutte contre la fraude. La Fondation OpenID du Japon a publié des orientations révisées sur la vérification d'identité numérique dans le secteur privé en août 2026, identifiant les données des registres gouvernementaux comme source de corroboration. Le marché de l'authentification basée sur la connaissance peut donc servir des populations plus larges lorsque les fournisseurs associent les dossiers des bureaux avec des données faisant autorité et basées sur les relations.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Exposition des réponses statiques par le biais de violations de données et d'ingénierie sociale | -1.5% | Mondial, avec la plus forte exposition en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Déclin de la confiance des utilisateurs dans les questions de sécurité | -1.0% | Amérique du Nord et Union européenne | Moyen terme (2-4 ans) |
| Contraintes de confidentialité et de consentement sur la réutilisation des données personnelles | -0.7% | Union européenne, Asie-Pacifique et Canada | Moyen terme (2-4 ans) |
| Substitution par la biométrie, l'authentification sans mot de passe et l'analyse comportementale | -0.6% | Mondial, avec un déplacement précoce en Amérique du Nord et dans l'Union européenne | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
L'exposition des réponses statiques par le biais de violations de données et d'ingénierie sociale compromet la KBA héritée
Une KBA statique est vulnérable lorsque les informations utilisées dans les réponses ont déjà été exposées ou peuvent être collectées par ingénierie sociale. Les orientations fédérales actuelles du NIST ne permettent pas aux questions de connaissance de servir d'authentificateur autonome, renforçant les limites de conformité des implémentations héritées. Les fraudeurs peuvent également tenter de persuader les agents des centres de contact de contourner les flux de défi. L'augmentation signalée de 41 % des appels d'origine mobile à haut risque vers les institutions financières américaines montre pourquoi les contrôles des canaux vocaux nécessitent plus qu'une liste de questions fixes. Ce frein ne supprime pas la demande de corroboration, mais redirige les acheteurs vers l'évaluation des risques en temps réel et les questions dynamiques. Il crée également une pression sur la réputation du marché de l'authentification basée sur la connaissance, car les acheteurs peuvent associer la catégorie à des pratiques statiques compromises.
Le déclin de la confiance des utilisateurs dans les questions de sécurité augmente les coûts de conversion
Les clients considèrent souvent les questions de sécurité comme difficiles, répétitives ou peu sûres lorsque les informations semblent largement disponibles. Dans une enquête de 2025 menée dans 18 pays, 62 % des répondants ont décrit la facilité d'authentification comme très importante lors du choix d'un fournisseur numérique. La friction peut entraîner un abandon à un moment où une organisation tente d'inscrire ou de fidéliser un client. Trulioo a rapporté en octobre 2025 que ses capacités d'identité avaient réduit les révisions manuelles de 12 % chez un client de services financiers. Le commerce de détail et le commerce électronique sont particulièrement touchés par ce problème car les consommateurs s'attendent à l'achèvement rapide des transactions courantes. Le marché de l'authentification basée sur la connaissance répond par une corroboration silencieuse et des modèles de renforcement progressif qui n'affichent un défi que lorsque d'autres signaux indiquent un risque élevé.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de solution :
les formats dynamiques mènent la transition depuis les questions statiquesLa KBA dynamique représentait 58,12 % des revenus de 2026, reflétant un abandon des invites fixes que les attaquants peuvent anticiper ou obtenir à partir de dossiers compromis. Cette part donne aux formats dynamiques la position dominante sur le marché de l'authentification basée sur la connaissance. Ils peuvent approuver, refuser ou escalader une interaction en fonction du risque actuel, plutôt que d'appliquer le même défi à chaque utilisateur. Les orientations du NIST soutiennent cette évolution en limitant le rôle des questions de connaissance autonomes dans l'authentification fédérale. La KBA statique reste présente dans les réinitialisations de mot de passe à faible risque et les flux de travail d'entreprise plus anciens. La KBA hybride offre une option intermédiaire pour les organisations qui n'ont pas encore achevé une migration de plateforme d'identité.
La KBA dynamique est particulièrement pertinente dans le BFSI, où les questions hors portefeuille peuvent compléter les vérifications de vivacité et d'autres preuves d'identité. Experian a acquis AtData en février 2026, ajoutant un large réseau de données d'e-mail en temps réel à ses capacités d'identité et de lutte contre la fraude. Cette démarche reflète une recherche plus large de données pour corroborer les questions au-delà des fichiers de crédit traditionnels. Les grands acheteurs utilisent de plus en plus la KBA comme signal dans un flux de travail d'identité plutôt que d'acheter un produit autonome. Les fournisseurs axés sur les API peuvent être compétitifs là où les acheteurs souhaitent cette intégration modulaire. Le secteur de l'authentification basée sur la connaissance dépend par conséquent davantage de la qualité des données, de la notation des risques et de la compatibilité des flux de travail que d'une bibliothèque fixe de questions.



Par déploiement :
la livraison en cloud fait de la KBA un service composableLe déploiement basé sur le cloud représentait 67,78 % des revenus en 2026, en faisant le plus grand modèle de livraison. Cette position reflète la valeur opérationnelle des mises à jour continues des modèles de fraude, de la livraison par API et de l'intégration avec les plateformes d'orchestration d'identité. La taille du marché de la KBA pour la livraison en cloud est soutenue par les organisations qui souhaitent placer un signal de corroboration à un point spécifique dans le chemin de décision. Les systèmes sur site restent pertinents pour les institutions soumises à des règles strictes de résidence des données et les organisations gouvernementales qui ne peuvent pas envoyer de données d'identité à des services cloud tiers. Le déploiement hybride offre une voie intermédiaire pour les institutions financières européennes, équilibrant la minimisation des données avec le besoin d'une orchestration rapide. Ces options maintiennent le choix de déploiement lié à la fois aux exigences de risque et réglementaires.
L'intégration PingOne DaVinci de Mitek en mars 2026 illustre comment les services d'identité vérifiée peuvent être insérés via un connecteur sans code. Les acheteurs accordent plus d'attention à la vitesse de réponse, à la fraîcheur des questions et à l'intégration native des flux de travail. Cela déplace la différenciation au-delà des seules bases de données de questions propriétaires. La tarification à la vérification abaisse également la barrière à l'entrée pour les petites organisations. Les PME devraient se développer à un CAGR de 4,67 % jusqu'en 2032 à mesure que ces services deviennent plus faciles à acquérir. Le marché de l'authentification basée sur la connaissance devient donc plus accessible aux acheteurs qui ne disposent pas d'accords de données de crédit d'entreprise ou d'équipes d'intégration spécialisées.
Par source de données :
l'agrégation multi-sources élargit la couvertureLes données des bureaux de crédit détenaient 33,18 % des revenus en 2026, conservant la position dominante en matière de source de données car elles soutiennent les questions hors portefeuille dans les déploiements réglementés. Leur dominance expose également les fournisseurs aux risques d'exclusion des fichiers minces et liés aux violations de données. L'agrégation multi-sources devrait se développer à un CAGR de 5,41 % jusqu'en 2032 à mesure que les fournisseurs combinent des dossiers de télécommunications, de services publics, gouvernementaux et de première partie. La part dominante des données des bureaux de crédit illustre la valeur durable des fichiers consommateurs établis. Dans le même temps, de nouvelles combinaisons peuvent fournir une corroboration plus actuelle ou plus inclusive. Les dossiers de télécommunications et de services publics peuvent changer mensuellement à mesure que les relations de facturation se mettent à jour.
Les mesures chinoises de 2025 ont créé une plateforme d'identité nationale avec des justificatifs chiffrés, soutenant une infrastructure d'identité numérique plus formelle. Les données clients de première partie peuvent offrir aux institutions une base juridique plus claire que les données achetées auprès de tiers lorsqu'elles sont utilisées pour l'authentification. Le règlement d'exécution de l'Union européenne 2025/1566 établit des normes de référence pour la vérification des attributs d'identité dans le cadre d'eIDAS. Ces normes accordent un poids plus important aux sources faisant autorité dans la vérification à haute assurance. Les fournisseurs étendent ainsi leurs relations de données plutôt que de s'appuyer uniquement sur la couverture de crédit. Le marché de l'authentification basée sur la connaissance peut prendre en charge davantage de cas d'utilisation lorsque ses questions peuvent être tirées de sources multiples.
Par taille d'organisation :
la tarification en cloud élargit l'accès tandis que les entreprises consolident leurs dépensesLes grandes entreprises représentaient 84,67 % des revenus de 2026 car elles peuvent obtenir des accords de données étendus et financer des intégrations de conformité complexes. Leur échelle les aide également à absorber le coût des plateformes complètes d'orchestration d'identité. Les PME devraient se développer à un CAGR de 4,67 % jusqu'en 2032 à mesure que les API cloud et la tarification à la vérification réduisent les barrières à l'acquisition. Socure a lancé Hosted Flows en octobre 2025, permettant aux clients de créer des parcours de vérification personnalisés sans ressources d'ingénierie. Cela soutient les petites institutions financières et les acheteurs du marché intermédiaire qui ont besoin d'une voie plus directe vers le déploiement. Les exigences de vigilance à l'égard de la clientèle s'appliquent également à toutes les institutions couvertes, pas seulement aux plus grandes entreprises.
Les clients entreprises réduisent également le nombre d'outils d'identité distincts qu'ils gèrent. Le lancement de Kount 360 par Equifax a combiné plusieurs signaux d'identité et de fraude en une seule offre. Ce regroupement peut limiter l'opportunité pour un fournisseur proposant uniquement la KBA. Il déplace également une partie de la demande autonome vers les PME et les organisations du marché intermédiaire qui souhaitent un service spécifique à un engagement moindre. Le coût opérationnel reste important car les faux positifs créent un travail de révision manuelle dans les flux de renforcement progressif. Le secteur de l'authentification basée sur la connaissance doit donc démontrer à la fois la valeur en matière de fraude et une charge de travail opérationnelle gérable.

Par secteur d'utilisation final :
le BFSI ancre la demande tandis que le commerce de détail et le commerce électronique se développentLe BFSI représentait 44,38 % des revenus de 2026, en faisant le plus grand groupe d'utilisateurs finaux. Les obligations KYC, AML et de vigilance à l'égard de la clientèle créent des besoins de vérification lors de l'ouverture de compte, des transactions, de la récupération et du support client. Le commerce de détail et le commerce électronique devraient se développer à un CAGR de 5,49 % jusqu'en 2032 à mesure que les commerçants ajoutent des vérifications pour les commandes à haute valeur, les modifications de compte et la fraude aux retours. Le secteur de la santé utilise la KBA comme couche de corroboration dans l'intégration de la télésanté et les flux de travail de gestion des ordonnances. Les agences gouvernementales peuvent l'utiliser dans les processus d'inscription aux prestations et d'enregistrement à faible assurance. Ces cas d'utilisation montrent que le marché de l'authentification basée sur la connaissance s'étend au-delà des vérifications traditionnelles des services financiers.
Les fournisseurs de télécommunications utilisent la KBA pour la vérification des abonnés lors des échanges de carte SIM et des modifications de compte à haute valeur. Ces interactions sont importantes car un transfert frauduleux de carte SIM peut permettre la prise de contrôle en aval de comptes financiers. En octobre 2026, OneSpan a élargi sa feuille de route de signature électronique pour inclure la vérification d'identité, l'authentification par intelligence artificielle et l'intégration de portefeuille numérique. Ce type de développement élargit la demande de corroboration d'identité dans les flux de travail d'accord électronique. Dans tous les secteurs verticaux, la KBA est la plus durable lorsqu'une autre méthode n'est pas pratique ou lorsqu'une transaction nécessite une confirmation supplémentaire. Le marché de la KBA reste lié à la valeur de l'identité vérifiée plutôt qu'à un seul secteur d'utilisateurs finaux.
Analyse géographique
Marché de l'authentification basée sur la connaissance (KBA) en Amérique du Nord
L'Amérique du Nord détenait 43,06 % des revenus en 2026, ce qui lui confère la plus grande part de marché de l'authentification basée sur la connaissance. Sa position est soutenue par la présence de grands fournisseurs de données de crédit et d'informations sur les risques, notamment Experian, Equifax, TransUnion et LexisNexis Risk Solutions. Les États-Unis affichent une forte demande de la part des institutions financières qui ont besoin de vérifications automatisées lors de l'ouverture de comptes. Le Canada partage de nombreuses caractéristiques du modèle américain en matière de données et de réglementation. Le Mexique offre un potentiel d'expansion à mesure que les services bancaires numériques atteignent davantage de consommateurs non bancarisés. L'acquisition d'AtData par Experian en février 2026 a ajouté l'intelligence des données d'e-mail à ses capacités régionales en matière de données d'identité.
Marché de l'authentification basée sur la connaissance (KBA) en Europe
L'Europe est le deuxième marché régional en importance et opère sous des exigences de vérification plus strictes ainsi que des règles rigoureuses en matière de données personnelles. La minimisation des données prévue par le RGPD peut limiter la réutilisation et le transfert des données des consommateurs utilisées pour créer des questions. Le règlement (UE) 2025/2518 a renforcé les règles procédurales relatives à l'application transfrontalière du RGPD. Le programme de portefeuille d'identité numérique de l'UE remodèle l'intégration autour de la vérification basée sur les justificatifs d'identité.[3] L'authentification basée sur la connaissance sert par conséquent de solution de repli pour les personnes non inscrites dans un portefeuille ou lorsqu'une étape de corroboration supplémentaire est nécessaire. Mitek a ajouté des améliorations de vérification vidéo conformes à la SEPBLAC pour l'Espagne en février 2026, reflétant l'attention régionale portée aux risques liés aux deepfakes et aux attaques par injection.
Marché de l'authentification basée sur la connaissance (KBA) en APAC, Amérique du Sud et MEA
La région Asie-Pacifique devrait se développer à un CAGR de 5,28 % jusqu'en 2032, ce qui en fait la zone géographique à la croissance la plus rapide sur le marché de l'authentification basée sur la connaissance. Le système Aadhaar en Inde et le Singpass à Singapour fournissent des systèmes d'identité nationale structurés pouvant prendre en charge la corroboration dynamique. Le cadre national d'identité de la Chine accroît également la pertinence des justificatifs d'identité structurés. L'Agence numérique du Japon a publié des orientations sur l'identité numérique en septembre 2025 avec une approche graduée par niveau de risque en matière d'assurance d'authentification.[4] L'Amérique du Sud, le Moyen-Orient et l'Afrique demeurent des régions à un stade moins avancé où les secteurs bancaire et des télécommunications mènent l'adoption. Leurs perspectives dépendent de la maturité des registres d'identité, de l'accès aux données et des services financiers numériques.
Paysage concurrentiel
Concentration du Marché
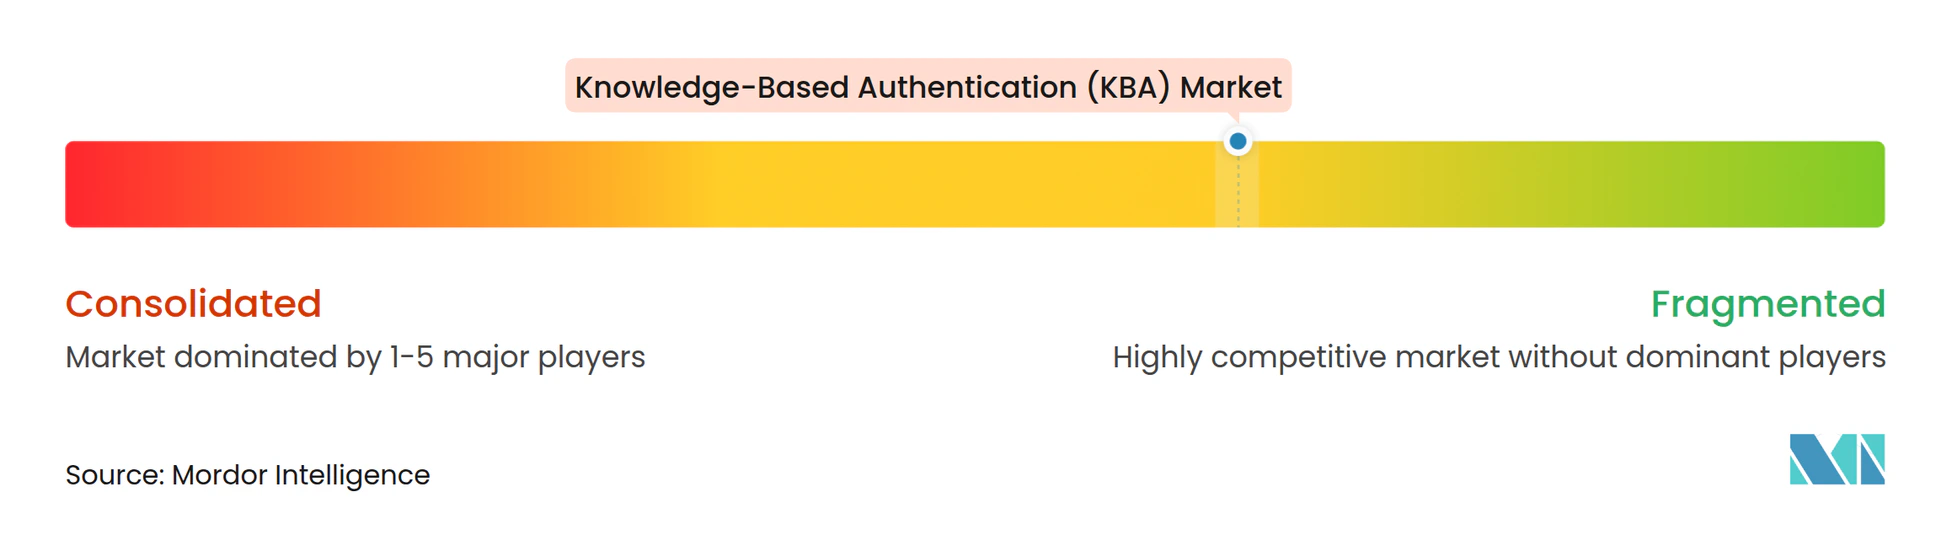
Le marché de l'authentification basée sur la connaissance est modérément fragmenté. Les acteurs établis dans les données de crédit, notamment Experian, Equifax, TransUnion et LexisNexis Risk Solutions, disposent d'avantages dans les données nécessaires à la génération de questions dynamiques. Les plateformes d'identité numérique telles que Jumio, Socure, Trulioo et Mitek se font concurrence par l'intégration des flux de travail, la couverture géographique et une gamme plus large de signaux de fraude. Les approches dominantes diffèrent entre le renforcement des actifs de données et le regroupement de la KBA avec la vérification d'identité, la biométrie, les documents et les signaux comportementaux. Les fournisseurs capables de démontrer leur alignement avec les dispositions de vérification basée sur la connaissance du NIST ont un avantage auprès des acheteurs réglementés au niveau fédéral. L'accent concurrentiel s'est déplacé vers la décision du moment où demander un défi plutôt que de le présenter par défaut.
L'acquisition d'AtData par Experian en février 2026 a élargi ses ressources en données d'e-mail et d'activité pour les décisions de fraude et d'identité. LexisNexis Risk Solutions a finalisé son acquisition d'IDVerse en février 2025, ajoutant des capacités d'authentification de documents et de détection de deepfake. L'intégration PingOne DaVinci de Mitek a rendu la vérification d'identité disponible dans un environnement d'orchestration sans code. Ces démarches montrent que les fournisseurs cherchent à offrir des décisions d'identité plus larges, pas seulement des invites KBA. Les acheteurs peuvent sélectionner la KBA comme signal de corroboration supplémentaire dans une décision multi-facteurs. Ce modèle favorise les fournisseurs disposant à la fois de données utilisables et de capacités d'intégration.
Des opportunités subsistent parmi les consommateurs à faible historique de crédit, les groupes invisibles au crédit, les cas d'utilisation des canaux vocaux et les PME recherchant une tarification à la vérification. BioCatch a lancé DeviceIQ en mars 2026 pour combiner des signaux comportementaux, d'appareil, transactionnels et applicatifs en un seul produit. Pindrop a apporté des renseignements sur les risques d'interaction en temps réel à la place de marché FICO en mai 2026, permettant aux signaux de risque d'éclairer les décisions de fraude. Ces outils peuvent réduire le nombre de défis KBA interactifs dans les paramètres d'authentification continue. Ils peuvent également déclencher des questions dynamiques lorsque le niveau de risque est suffisamment élevé pour justifier la friction pour l'utilisateur. Le marché de l'authentification basée sur la connaissance est en concurrence avec ces alternatives tout en bénéficiant de leur capacité à identifier les événements où la corroboration est appropriée.
Leaders du secteur de l'authentification basée sur la connaissance (KBA)
-
GB Group plc
-
Equifax Inc.
-
LexisNexis Risk Solutions Inc.
-
TransUnion LLC
-
OneSpan Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'authentification basée sur la connaissance (KBA) Entreprises couvertes dans ce rapport
- GB Group plc
- Veratad Technologies, LLC
- Experian Information Solutions, Inc.
- Equifax Inc.
- TransUnion LLC
- LexisNexis Risk Solutions Inc.
- Mitek Systems, Inc.
- OneSpan Inc.
- BioCatch Ltd.
- Socure, Inc.
- Jumio Corporation
- Veriff OÜ
- Trulioo Information Services Inc.
- IDnow GmbH
- Signicat AS
- iDenfy UAB
- FacePhi Biometria, S.A.
- Daon, Inc.
- SecureAuth Corporation
- Plurilock Security Inc.
- Pindrop Security, Inc.
- Sift Science, Inc.
- Callsign, Inc.
- HYPR Corp.
- OneLogin, Inc.
- AuthX, Inc.
- Veridium Ltd.
- BehavioSec AB
- Entrust Corporation
Développements industriels récents dans Marché de l'authentification basée sur la connaissance (KBA)
- Octobre 2026 : OneSpan a élargi la feuille de route de sa plateforme de signature électronique pour intégrer la vérification d'identité, l'authentification pilotée par intelligence artificielle et l'intégration de portefeuille numérique, élargissant son marché adressable aux flux de travail d'accord électronique multi-sectoriels nécessitant une corroboration d'identité liée au-delà des contextes bancaires traditionnels.
- Septembre 2026 : Pindrop a lancé la technologie BotStopper en tant que produit d'entreprise autonome détectant les agents vocaux d'intelligence artificielle en temps réel à l'aide de son moteur de détection de deepfake Pulse. Dans une organisation de santé, l'activité des robots a chuté de 94,3 % en 4 mois, protégeant plus de 15,1 millions USD de soldes HSA contre la prise de contrôle de compte par des robots.
- Septembre 2026 : Jumio a achevé le déploiement mondial de son produit d'identité réutilisable selfie.DONE dans les régions EMEA et Asie-Pacifique, permettant aux utilisateurs précédemment vérifiés de se ré-authentifier avec un selfie plutôt qu'un défi KBA, illustrant le passage vers l'authentification biométrique à niveau réduit pour les identités inscrites et de confiance.
- Juillet 2026 : Socure a lancé Remote Verifier, fournissant une vérification d'identité en temps réel via des agents en direct pour les moins de 1 % des consommateurs non confirmés instantanément par des signaux automatisés, personnalisé pour les flux de travail du secteur public avec le partenaire de lancement Allocore.
Périmètre du rapport mondial sur le marché de l'authentification basée sur la connaissance (KBA)
Le marché de l'authentification basée sur la connaissance désigne le marché mondial des solutions et services qui vérifient l'identité d'un individu en posant des questions ou en validant des informations basées sur des données personnelles, historiques ou contextuelles associées à cet individu. Ces solutions utilisent l'authentification basée sur la connaissance statique (KBA), qui repose sur des informations prédéfinies, la KBA dynamique, qui génère des questions à l'aide de sources de données externes, et des approches KBA hybrides combinant plusieurs méthodes de vérification. Le marché comprend des technologies qui exploitent les données des bureaux de crédit, les dossiers publics non liés au crédit, les dossiers de télécommunications et de services publics, les données des registres gouvernementaux et d'identité, les données clients de première partie et l'agrégation de données multi-sources pour soutenir la vérification d'identité, la prévention de la fraude, la récupération de compte et l'accès sécurisé aux services numériques.
Le rapport sur le marché de l'authentification basée sur la connaissance est segmenté par type de solution (KBA statique, KBA dynamique et KBA hybride), déploiement (basé sur le cloud, sur site et déploiement hybride), source de données (données des bureaux de crédit, dossiers publics non liés au crédit, dossiers de télécommunications et de services publics, données des registres gouvernementaux et d'identité, données clients de première partie et agrégation de données multi-sources), taille d'organisation (grandes entreprises et petites et moyennes entreprises), secteur d'utilisation final (BFSI, télécommunications, commerce de détail et commerce électronique, santé, gouvernement et secteur public, et autres secteurs d'utilisation final) et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Authentification basée sur la connaissance statique |
| Authentification basée sur la connaissance dynamique |
| Authentification basée sur la connaissance hybride |
| Basé sur le cloud |
| Sur site |
| Déploiement hybride |
| Données des bureaux de crédit |
| Dossiers publics non liés au crédit |
| Dossiers de télécommunications et de services publics |
| Données des registres gouvernementaux et d'identité |
| Données clients de première partie |
| Agrégation de données multi-sources |
| Grandes entreprises |
| Petites et moyennes entreprises |
| BFSI |
| Télécommunications |
| Commerce de détail et commerce électronique |
| Santé |
| Gouvernement et secteur public |
| Autres secteurs d'utilisation final |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Colombie | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Singapour | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Égypte | |
| Kenya | |
| Reste de l'Afrique |
| Par type de solution | Authentification basée sur la connaissance statique | |
| Authentification basée sur la connaissance dynamique | ||
| Authentification basée sur la connaissance hybride | ||
| Par déploiement | Basé sur le cloud | |
| Sur site | ||
| Déploiement hybride | ||
| Par source de données | Données des bureaux de crédit | |
| Dossiers publics non liés au crédit | ||
| Dossiers de télécommunications et de services publics | ||
| Données des registres gouvernementaux et d'identité | ||
| Données clients de première partie | ||
| Agrégation de données multi-sources | ||
| Par taille d'organisation | Grandes entreprises | |
| Petites et moyennes entreprises | ||
| Par secteur d'utilisation final | BFSI | |
| Télécommunications | ||
| Commerce de détail et commerce électronique | ||
| Santé | ||
| Gouvernement et secteur public | ||
| Autres secteurs d'utilisation final | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Colombie | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Singapour | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Égypte | ||
| Kenya | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de l'authentification basée sur la connaissance ?
Le marché de l'authentification basée sur la connaissance est projeté à 1,15 milliard USD en 2026, 1,25 milliard USD en 2027 et 1,54 milliard USD d'ici 2032, à un CAGR de 4,26 % de 2027 à 2032.
Pourquoi la KBA dynamique est-elle plus utilisée que la KBA statique ?
La KBA dynamique détenait 58,12 % des revenus de 2026 car elle peut utiliser le risque actuel et des sources de données variées plutôt que des questions fixes.
Quelle méthode de déploiement est la plus utilisée pour la KBA ?
Le déploiement basé sur le cloud détenait 67,78 % des revenus de 2026, soutenu par la livraison par API et l'intégration de l'orchestration d'identité.
Quelles organisations utilisent le plus souvent la KBA ?
Le BFSI était le plus grand groupe d'utilisateurs finaux avec 44,38 % des revenus de 2026 car des vérifications d'identité sont nécessaires lors de l'intégration, des transactions, de la récupération et du support.
Quelle région mène la demande d'authentification basée sur la connaissance ?
L'Amérique du Nord était en tête avec 43,06 % des revenus de 2026, tandis que l'Asie-Pacifique devrait connaître l'expansion la plus rapide à un CAGR de 5,28 % jusqu'en 2032.
Comment la KBA évolue-t-elle à mesure que les outils biométriques et sans mot de passe se développent ?
La KBA est de plus en plus utilisée comme étape de corroboration ciblée lors d'événements à risque plus élevé plutôt que comme méthode d'authentification autonome par défaut.