
Marktgröße und Marktanteil der wissensbasierten Authentifizierung (KBA)
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 1.25 Milliarden US-Dollar |
| Marktgröße (2032) | 1.54 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2031) | 4.26 % |
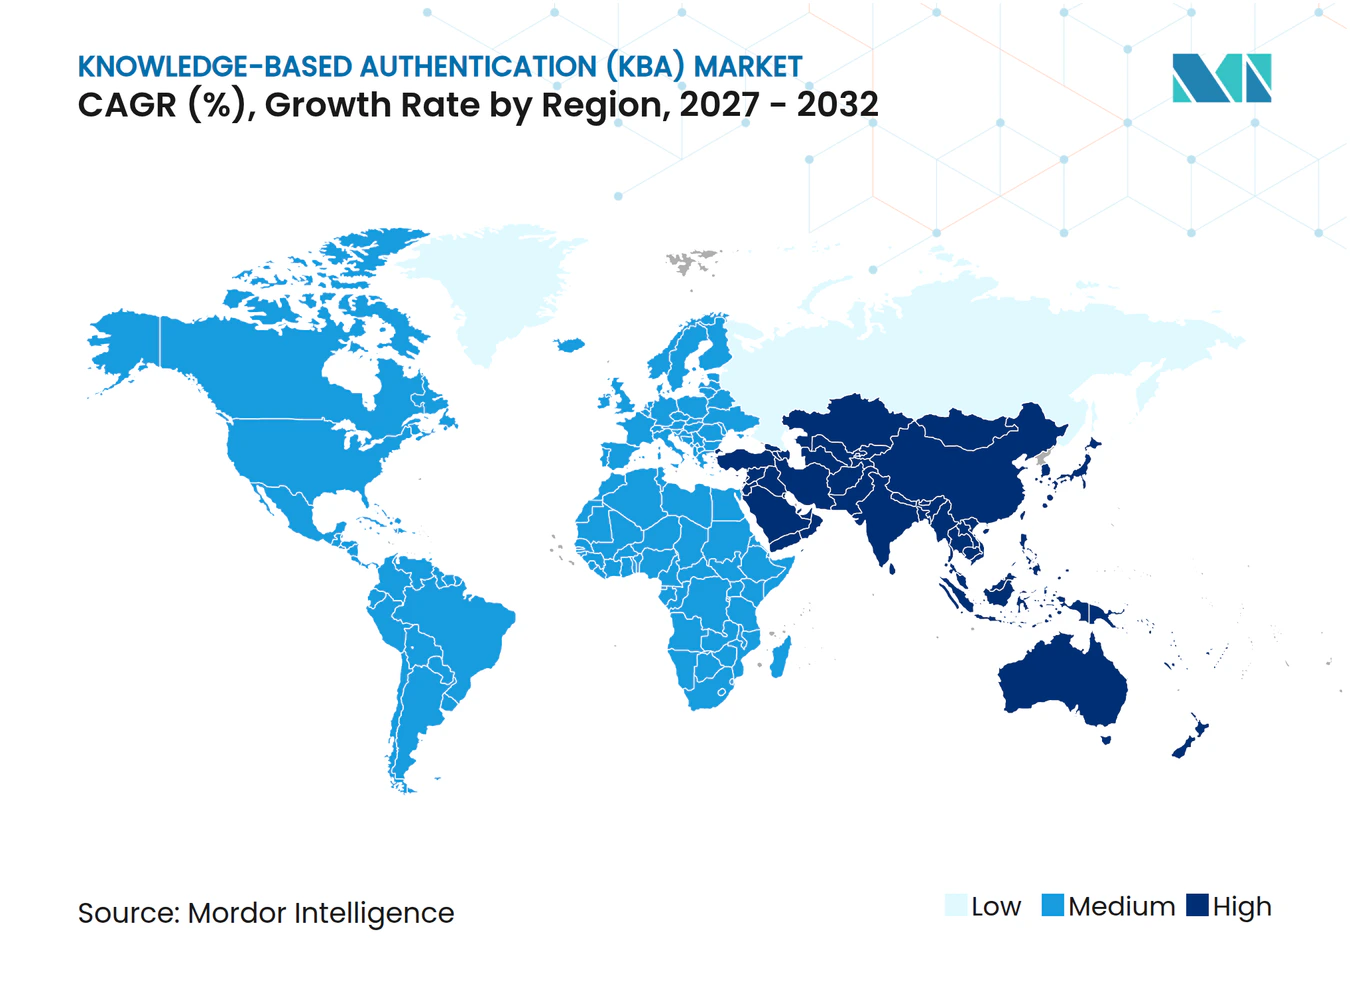
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse zur wissensbasierten Authentifizierung (KBA) von Mordor Intelligence
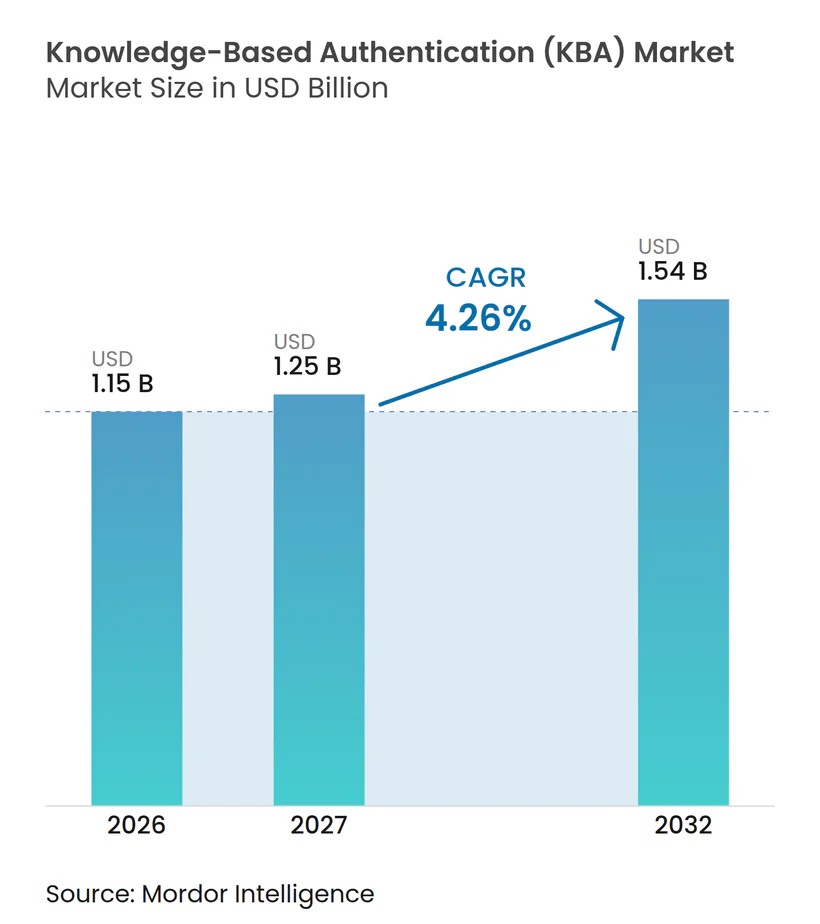
Die Marktgröße für wissensbasierte Authentifizierung wird für 2026 auf 1,15 Milliarden USD, für 2027 auf 1,25 Milliarden USD prognostiziert und soll bis 2032 1,54 Milliarden USD erreichen, bei einer CAGR von 4,26 % von 2027 bis 2032. Der Markt für wissensbasierte Authentifizierung profitiert weiterhin von der Notwendigkeit, Kontoübernahmen zu kontrollieren und die Identität bei Remote-Interaktionen festzustellen. Seine Rolle wandelt sich von einer eigenständigen Kontrolle zu einem Verifizierungssignal innerhalb einer umfassenderen Identitätsentscheidung. Dynamische Fragen, Cloud-Bereitstellung und vielfältigere Datenquellen unterstützen diesen Übergang. Gleichzeitig schränken Datenschutzanforderungen, Datenpannen und Alternativen wie Biometrie und Passkeys die Nutzung statischer Fragen ein. Der Markt für wissensbasierte Authentifizierung bietet daher Chancen, wo Organisationen eine zusätzliche Bestätigungsebene benötigen, insbesondere bei reguliertem Onboarding und sprachbasierten Service-Journeys.
Wichtigste Erkenntnisse des Berichts
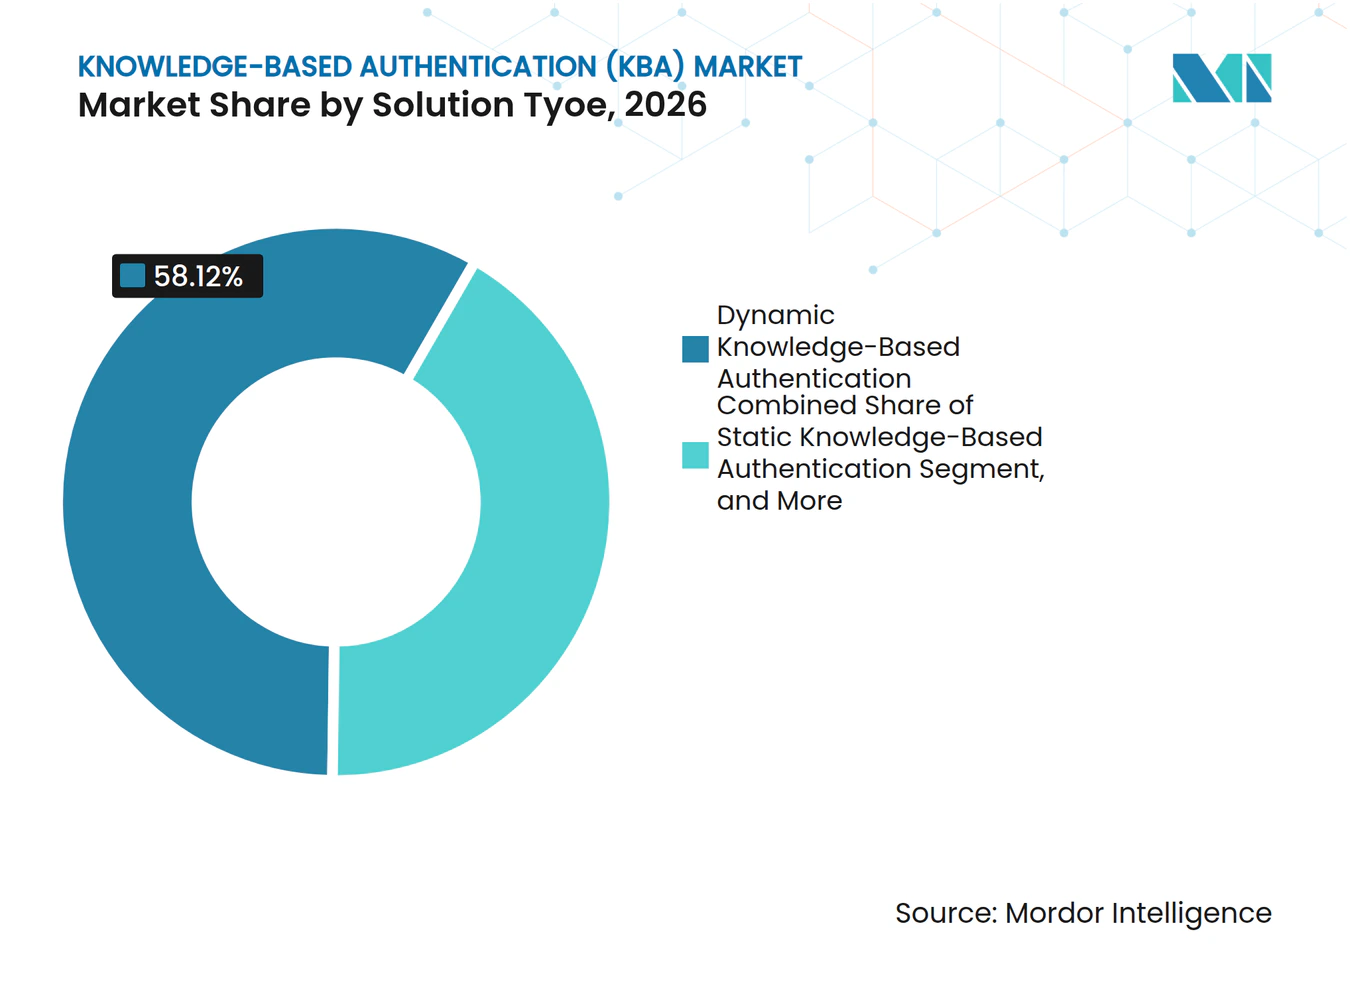
- Nach Lösungstyp hielt dynamische KBA im Jahr 2026 einen Marktanteil von 58,12 % am Markt für wissensbasierte Authentifizierung, und das Segment wird voraussichtlich bis 2031 mit einer CAGR von 4,86 wachsen.
- Nach Bereitstellung hielt die Cloud-basierte Bereitstellung im Jahr 2026 einen Umsatzanteil von 67,78 %, und das Segment wird voraussichtlich bis 2032 mit einer CAGR von 4,83 % wachsen.
- Nach Datenquelle entfielen im Jahr 2026 33,18 % des Umsatzes im Markt für wissensbasierte Authentifizierung auf Kreditbürodaten, während die Aggregation aus mehreren Datenquellen bis 2032 voraussichtlich mit einer CAGR von 5,41 % wachsen wird.
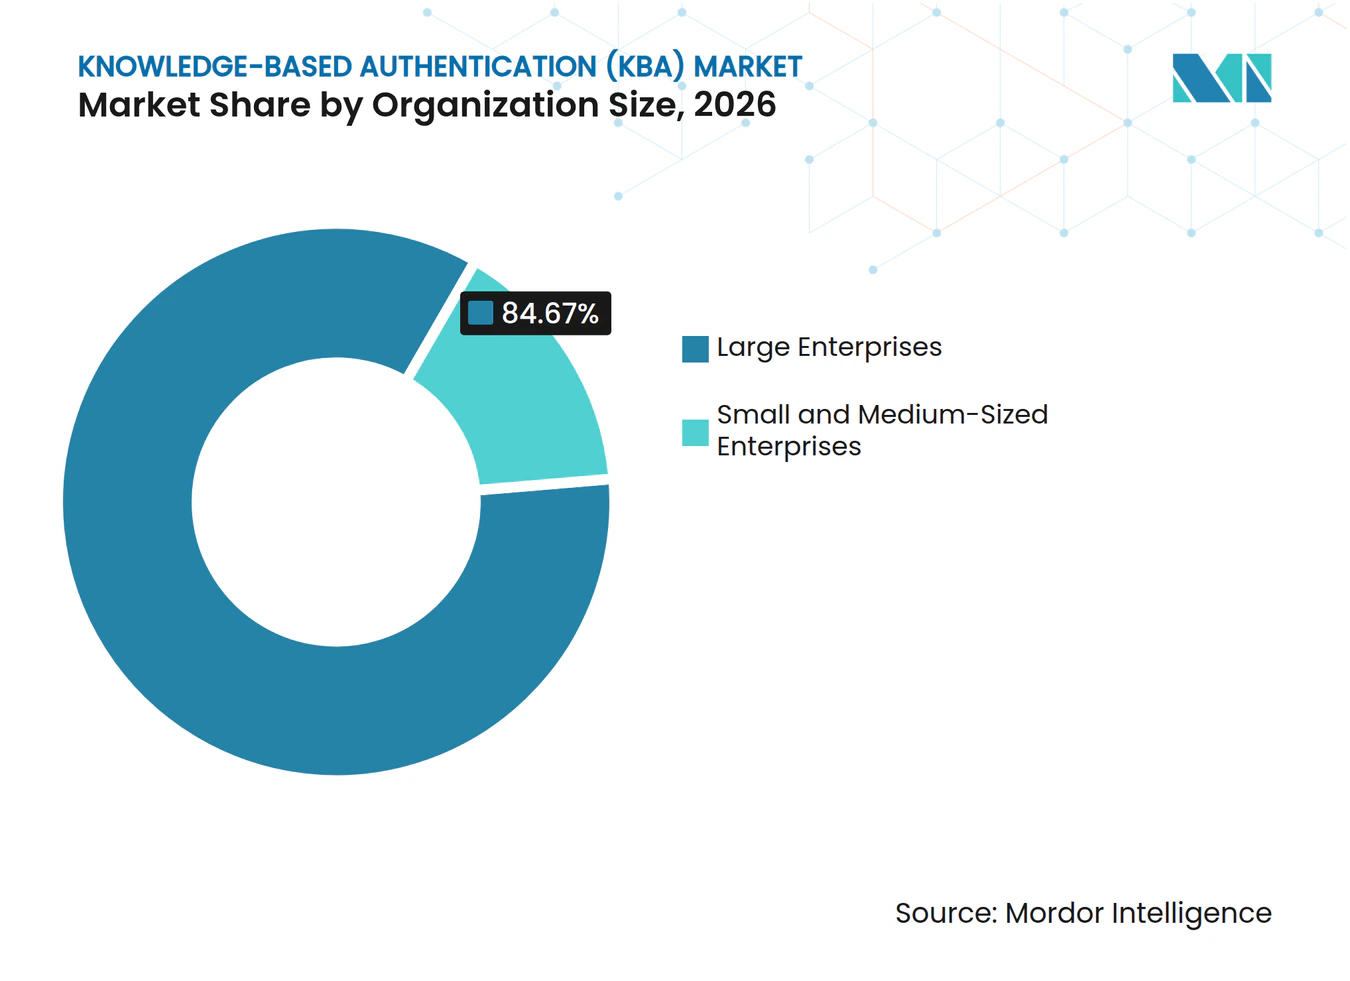
- Nach Unternehmensgröße entfielen im Jahr 2026 84,67 % des Umsatzes auf Großunternehmen, während KMU bis 2032 voraussichtlich mit einer CAGR von 4,67 % wachsen werden.
- Nach Endnutzerbranche entfielen im Jahr 2026 44,38 % des Umsatzes auf BFSI, während Einzel- und E-Commerce bis 2032 im KBA-Markt voraussichtlich mit einer CAGR von 5,49 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 43,06 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 5,28 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Kontoübernahmen und Identitätsbetrug | +1.2% | Global, konzentriert in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Regulatorische Nachfrage nach stärkerer Identitätsverifizierung | +0.9% | Global, mit frühen Gewinnen in Nordamerika, der Europäischen Union, Indien und China | Mittelfristig (2–4 Jahre) |
| Wachstum der digitalen Kontoeröffnung und des Remote-Onboardings | +0.7% | Global, mit dem asiatisch-pazifischen Raum als Kernregion und Ausstrahlungseffekten auf Südamerika | Mittelfristig (2–4 Jahre) |
| Erweiterung von Nicht-Kreditdaten für dynamische Fragen | +0.5% | Kernregion asiatisch-pazifischer Raum, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Bedarf an reibungsarmer Authentifizierung in hochvolumigen Journeys | +0.4% | Nordamerika und die Europäische Union | Kurzfristig (≤ 2 Jahre) |
| Wiederverwendung von Identitätsdaten in Authentifizierungs-Workflows | +0.3% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Kontoübernahmen und Identitätsbetrug stärken die dynamische KBA
Kontoübernahmebetrug machte im Jahr 2025 weltweit 3,14 % des vermuteten digitalen Betrugs aus, ein Anstieg von 37 %, während das damit verbundene Transaktionsvolumen um 13 % zunahm. Diese Bedrohung hält den Markt für wissensbasierte Authentifizierung für Kontoeröffnung, Wiederherstellung und Kundendienstprüfungen relevant. Dynamische KBA kann auf Informationen zurückgreifen, die sich nicht leicht aus einem gestohlenen Passwort oder Identifikator reproduzieren lassen. In den Vereinigten Staaten stiegen risikoreiche Anrufe aus dem Finanzdienstleistungsbereich, die von Mobilgeräten eingingen, von 2024 bis 2025 um 41 %, was den Bedarf an zusätzlichen Kontrollen in Sprachkanälen unterstreicht. Käufer legen daher größeren Wert auf die Aktualität der Fragen und die Möglichkeit, Herausforderungen zu ändern, wenn sich die Betrugsbedingungen ändern. Statische Fragenkataloge stehen unter zunehmendem Druck, da Datenpannen und Social Engineering die persönlichen Daten offenlegen können, auf die sie sich stützen.
Regulatorische Nachfrage nach stärkerer Identitätsverifizierung schafft gespaltene Bedingungen
Die Regulierung verschärft die Verifizierungsanforderungen und schränkt gleichzeitig die Situationen ein, in denen KBA allein operieren kann. NIST SP 800-63-4 behandelt die wissensbasierte Verifizierung als ergänzende Methode zur Identitätsprüfung und nicht als eigenständigen Authentifikator in föderalen digitalen Identitätsprogrammen.[1] Diese Position unterstützt dynamische KBA, wo sie ein weiteres Identitätssignal beim regulierten Onboarding bestätigt. Indiens KYC-Änderungsrichtlinien traten am 1. Januar 2026 in Kraft und verschärften die Sorgfaltspflichten gegenüber Kunden für regulierte Unternehmen. Chinas nationale Maßnahmen zur Verwaltung des öffentlichen Dienstes für die Authentifizierung nationaler Netzwerkidentitäten traten am 15. Juli 2025 in Kraft und etablierten eine nationale Plattform für verschlüsselte Identitätsnachweise.[2] In Europa verpflichtet die Verordnung über digitale Identität die Mitgliedstaaten, bis Ende 2026 digitale Identitätsbrieftaschen bereitzustellen, und stellt wallet-basierte Nachweise in den Mittelpunkt vieler Abläufe mit höherer Sicherheitsstufe.
Digitale Kontoeröffnung und Remote-Onboarding erhöhen das Bereitstellungsvolumen
Vermuteter Betrug bei der Erstellung neuer Konten erreichte im Jahr 2025 8,3 %, verglichen mit 4,3 % beim Login, was die erste Interaktion zu einem Hochrisikopunkt in der Customer Journey macht. Dieses Muster unterstützt den Einsatz von KBA als eine Prüfung, wenn eine Organisation eine Remote-Kundenbeziehung aufbaut. Die Cloud-Bereitstellung ermöglicht es Anbietern, Datenverbindungen und Fragenkataloge zu aktualisieren, ohne auf einen On-Premise-Release-Zyklus angewiesen zu sein. Mitek integrierte MiVIP im März 2026 mit Ping Identitys PingOne DaVinci und machte verifizierte Identitätsfunktionen über einen No-Code-Connector verfügbar. Dieser Ansatz ermöglicht es Organisationen, einen Bestätigungsschritt an ausgewählten Punkten in einem Identitäts-Workflow einzuführen. Finanzinstitute unterliegen weiterhin den Sorgfaltspflichten gegenüber Kunden, was die Nachfrage nach automatisierter Verifizierung bei der Kontoeröffnung aufrechterhält. Der Markt für wissensbasierte Authentifizierung profitiert, wenn diese Anforderungen durch einen modularen Dienst statt durch eine separate, fest installierte Anwendung erfüllt werden.
Nicht-Kreditdaten erweitern den Pool dynamischer Fragen
Kreditbüroinformationen führten im Jahr 2026 die Datenkategorie an, aber die Abhängigkeit von einem einzigen Datensatztyp schränkt die Abdeckung von Verbrauchern mit dünner Akte und ohne Bankverbindung ein. Telekommunikationsaufzeichnungen, Versorgungsdaten, staatliche Register und First-Party-Daten können vielfältigere Bestätigungseingaben liefern. Monatliche Abrechnungszyklen können Telekommunikations- und Versorgungsinformationen in einigen Fällen aktueller machen als Kreditdateien. Equifax führte im September 2025 Identity Proofing in Kount 360 ein und kombinierte E-Mail-, Geräte-, biometrische und synthetische Identitätssignale mit seinen Betrugsfähigkeiten. Die OpenID Foundation Japans veröffentlichte im August 2026 überarbeitete Leitlinien zur digitalen Identitätsverifizierung im Privatsektor und identifizierte staatliche Registerdaten als Bestätigungsquelle. Der Markt für wissensbasierte Authentifizierung kann daher breitere Bevölkerungsgruppen bedienen, wenn Anbieter Büroaufzeichnungen mit autoritativen, beziehungsbasierten Daten kombinieren.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Offenlegung statischer Antworten durch Datenpannen und Social Engineering | -1.5% | Global, mit der höchsten Exposition in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Sinkendes Nutzervertrauen in Sicherheitsfragen | -1.0% | Nordamerika und die Europäische Union | Mittelfristig (2–4 Jahre) |
| Datenschutz- und Einwilligungsbeschränkungen bei der Wiederverwendung personenbezogener Daten | -0.7% | Europäische Union, asiatisch-pazifischer Raum und Kanada | Mittelfristig (2–4 Jahre) |
| Substitution durch Biometrie, passwortlose Authentifizierung und Verhaltensanalyse | -0.6% | Global, mit früher Verdrängung in Nordamerika und der Europäischen Union | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Offenlegung statischer Antworten durch Datenpannen und Social Engineering untergräbt die veraltete KBA
Statische KBA ist anfällig, wenn die in den Antworten verwendeten Informationen bereits offengelegt wurden oder durch Social Engineering gesammelt werden können. Die aktuellen föderalen Leitlinien des NIST erlauben keine Wissensfragen als eigenständigen Authentifikator, was die Compliance-Grenzen veralteter Implementierungen verstärkt. Betrüger können auch versuchen, Contact-Center-Agenten dazu zu bringen, Challenge-Flows zu umgehen. Der gemeldete Anstieg von 41 % bei risikoreichen Anrufen aus Mobilgeräten bei US-amerikanischen Finanzinstituten zeigt, warum Sprachkanalkontrollen mehr als eine feste Fragenliste benötigen. Dieses Hemmnis beseitigt nicht die Nachfrage nach Bestätigung, lenkt Käufer jedoch in Richtung Echtzeit-Risikobewertung und dynamischer Fragen. Es erzeugt auch Reputationsdruck auf den Markt für wissensbasierte Authentifizierung, da Käufer die Kategorie möglicherweise mit kompromittierten statischen Praktiken assoziieren.
Sinkendes Nutzervertrauen in Sicherheitsfragen erhöht die Konversionskosten
Kunden betrachten Sicherheitsfragen oft als schwierig, repetitiv oder unsicher, wenn die Informationen allgemein verfügbar erscheinen. In einer Umfrage aus dem Jahr 2025 in 18 Ländern beschrieben 62 % der Befragten die einfache Authentifizierung als sehr wichtig bei der Wahl eines digitalen Anbieters. Reibung kann zu Abbrüchen an einem Punkt führen, an dem eine Organisation versucht, einen Kunden zu gewinnen oder zu halten. Trulioo berichtete im Oktober 2025, dass seine Identitätsfunktionen die manuellen Überprüfungen bei einem Finanzdienstleistungskunden um 12 % reduzierten. Einzel- und E-Commerce sind von diesem Problem besonders stark betroffen, da Verbraucher den schnellen Abschluss von Routinetransaktionen erwarten. Der Markt für wissensbasierte Authentifizierung reagiert durch stille Bestätigung und Step-up-Modelle, die eine Herausforderung nur dann anzeigen, wenn andere Signale auf ein erhöhtes Risiko hinweisen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Lösungstyp:
Dynamische Formate führen den Übergang von statischen Fragen anDynamische KBA machte im Jahr 2026 58,12 % des Umsatzes aus, was einen Wandel weg von festen Eingabeaufforderungen widerspiegelt, die Angreifer antizipieren oder aus gestohlenen Aufzeichnungen beziehen können. Dieser Anteil gibt dynamischen Formaten die führende Position im Markt für wissensbasierte Authentifizierung. Sie können eine Interaktion basierend auf dem aktuellen Risiko genehmigen, ablehnen oder eskalieren, anstatt jedem Nutzer dieselbe Herausforderung zu stellen. Die NIST-Leitlinien unterstützen diesen Schritt, indem sie die Rolle eigenständiger Wissensfragen bei der föderalen Authentifizierung einschränken. Statische KBA bleibt bei risikoärmeren Passwortzurücksetzungen und älteren Unternehmens-Workflows bestehen. Hybride KBA bietet eine Übergangsoption für Organisationen, die noch keine Identitätsplattformmigration abgeschlossen haben.
Dynamische KBA ist besonders relevant im BFSI-Bereich, wo Out-of-Wallet-Fragen Liveness-Checks und andere Identitätsnachweise ergänzen können. Experian erwarb im Februar 2026 AtData und fügte seinen Identitäts- und Betrugsfähigkeiten ein großes Echtzeit-E-Mail-Datennetzwerk hinzu. Dieser Schritt spiegelt eine breitere Suche nach Daten wider, um Fragen über traditionelle Kreditdateien hinaus zu bestätigen. Große Käufer verwenden KBA zunehmend als Signal in einem Identitäts-Workflow, anstatt ein eigenständiges Produkt zu erwerben. API-first-Anbieter können dort konkurrieren, wo Käufer diese modulare Integration wünschen. Die Branche der wissensbasierten Authentifizierung hängt daher mehr von Datenqualität, Risikobewertung und Workflow-Kompatibilität ab als von einer festen Fragenbibliothek.



Nach Bereitstellung:
Cloud-Bereitstellung macht KBA zu einem zusammensetzbaren DienstDie Cloud-basierte Bereitstellung machte im Jahr 2026 67,78 % des Umsatzes aus und ist damit das größte Bereitstellungsmodell. Diese Position spiegelt den operativen Wert kontinuierlicher Betrugsmodell-Updates, API-Bereitstellung und Integration mit Identitätsorchestrierungsplattformen wider. Die Marktgröße für KBA bei der Cloud-Bereitstellung wird von Organisationen getragen, die ein Bestätigungssignal an einem bestimmten Punkt im Entscheidungspfad platzieren möchten. On-Premise-Systeme bleiben für Institutionen mit strengen Datenspeicherungsregeln und Regierungsorganisationen relevant, die keine Identitätsdaten an Cloud-Dienste von Drittanbietern senden können. Die hybride Bereitstellung bietet einen Mittelweg für europäische Finanzinstitute und balanciert Datensparsamkeit mit dem Bedarf an zeitnaher Orchestrierung. Diese Optionen halten die Bereitstellungswahl sowohl mit Risiko- als auch mit regulatorischen Anforderungen verknüpft.
Miteks PingOne DaVinci-Integration vom März 2026 veranschaulicht, wie verifizierte Identitätsdienste über einen No-Code-Connector eingefügt werden können. Käufer achten mehr auf Reaktionsgeschwindigkeit, Aktualität der Fragen und native Workflow-Integration. Das verlagert die Differenzierung weg von proprietären Fragendatenbanken allein. Die Abrechnung pro Verifizierung senkt auch die Einstiegshürde für kleinere Organisationen. KMU werden bis 2032 voraussichtlich mit einer CAGR von 4,67 % wachsen, da diese Dienste einfacher zu beschaffen werden. Der Markt für wissensbasierte Authentifizierung wird daher für Käufer zugänglicher, die keine Unternehmenskreditdatenvereinbarungen oder spezialisierte Integrationsteams haben.
Nach Datenquelle:
Aggregation aus mehreren Quellen erweitert die AbdeckungKreditbürodaten hielten im Jahr 2026 einen Umsatzanteil von 33,18 % und behielten die führende Datenquellenposition, da sie Out-of-Wallet-Fragen in regulierten Bereitstellungen unterstützen. Ihre Dominanz setzt Anbieter auch dem Risiko des Ausschlusses von Verbrauchern mit dünner Akte und datenpannenbezogenen Risiken aus. Die Aggregation aus mehreren Quellen wird bis 2032 voraussichtlich mit einer CAGR von 5,41 % wachsen, da Anbieter Telekommunikations-, Versorgungs-, Regierungs- und First-Party-Aufzeichnungen kombinieren. Der führende Anteil von Kreditbürodaten veranschaulicht den dauerhaften Wert etablierter Verbraucherdateien. Gleichzeitig können neuere Kombinationen aktuellere oder inklusivere Bestätigung liefern. Telekommunikations- und Versorgungsaufzeichnungen können sich monatlich ändern, wenn sich Abrechnungsbeziehungen aktualisieren.
Chinas Maßnahmen von 2025 schufen eine nationale Identitätsplattform mit verschlüsselten Nachweisen und unterstützen eine formalere digitale Identitätsinfrastruktur. First-Party-Kundendaten können Institutionen eine klarere Rechtsgrundlage bieten als von Dritten gekaufte Daten, wenn sie zur Authentifizierung verwendet werden. Die Durchführungsverordnung der Europäischen Union 2025/1566 legt Referenzstandards für die Verifizierung von Identitätsattributen gemäß eIDAS fest. Diese Standards geben autoritativen Quellen bei der Prüfung mit hoher Sicherheitsstufe ein größeres Gewicht. Anbieter erweitern daher Datenbeziehungen, anstatt sich nur auf Kreditabdeckung zu verlassen. Der Markt für wissensbasierte Authentifizierung kann mehr Anwendungsfälle unterstützen, wenn seine Fragen aus mehreren Quellen gezogen werden können.
Nach Unternehmensgröße:
Cloud-Preisgestaltung erweitert den Zugang, während Großunternehmen die Ausgaben konsolidierenGroßunternehmen machten im Jahr 2026 84,67 % des Umsatzes aus, da sie umfangreiche Datenvereinbarungen abschließen und komplexe Compliance-Integrationen finanzieren können. Ihre Größe hilft ihnen auch, die Kosten vollständiger Identitätsorchestrierungsplattformen zu tragen. KMU werden bis 2032 voraussichtlich mit einer CAGR von 4,67 % wachsen, da Cloud-APIs und die Abrechnung pro Verifizierung die Beschaffungshürden senken. Socure führte im Oktober 2025 Hosted Flows ein, mit denen Kunden gebrandete Verifizierungs-Journeys ohne technische Ressourcen erstellen können. Dies unterstützt kleinere Finanzinstitute und mittelständische Käufer, die einen direkteren Weg zur Bereitstellung benötigen. Sorgfaltspflichten gegenüber Kunden gelten auch für alle betroffenen Institutionen, nicht nur für die größten Unternehmen.
Unternehmenskunden reduzieren auch die Anzahl der separaten Identitätswerkzeuge, die sie verwalten. Equifax' Kount 360-Einführung kombinierte mehrere Identitäts- und Betrugssignale in einem einzigen Angebot. Diese Bündelung kann die Möglichkeit für einen Anbieter einschränken, der nur KBA anbietet. Sie verlagert auch einen Teil der eigenständigen Nachfrage auf KMU und mittelständische Organisationen, die einen bestimmten Dienst mit geringerem Aufwand wünschen. Die Betriebskosten bleiben wichtig, da falsch positive Ergebnisse manuelle Überprüfungsarbeit in Step-up-Flows erzeugen. Die Branche der wissensbasierten Authentifizierung muss daher sowohl den Betrugswert als auch eine handhabbare Betriebsbelastung nachweisen.

Nach Endnutzerbranche:
BFSI verankert die Nachfrage, während Einzel- und E-Commerce expandiertBFSI machte im Jahr 2026 44,38 % des Umsatzes aus und ist damit die größte Endnutzergruppe. KYC-, AML- und Sorgfaltspflichten gegenüber Kunden schaffen Verifizierungsbedarf bei Kontoeröffnung, Transaktionen, Wiederherstellung und Kundensupport. Einzel- und E-Commerce werden bis 2032 voraussichtlich mit einer CAGR von 5,49 % wachsen, da Händler Prüfungen für hochwertige Bestellungen, Kontoänderungen und Rückgabebetrug hinzufügen. Das Gesundheitswesen verwendet KBA als Bestätigungsebene beim Telehealth-Onboarding und in Workflows zur Rezeptverwaltung. Regierungsbehörden können es bei der Leistungsregistrierung und Registrierungsprozessen mit niedrigerer Sicherheitsstufe einsetzen. Diese Anwendungsfälle zeigen, dass der Markt für wissensbasierte Authentifizierung über traditionelle Finanzdienstleistungsprüfungen hinausgeht.
Telekommunikationsanbieter verwenden KBA zur Teilnehmerverifizierung bei SIM-Tausch und hochwertigen Kontoänderungen. Diese Interaktionen sind wichtig, da ein betrügerischer SIM-Transfer die nachgelagerte Übernahme von Finanzkonten ermöglichen kann. Im Oktober 2026 erweiterte OneSpan seine E-Signatur-Roadmap um Identitätsverifizierung, KI-Authentifizierung und Integration digitaler Brieftaschen. Diese Art von Entwicklung erweitert die Nachfrage nach Identitätsbestätigung in elektronischen Vereinbarungs-Workflows. Branchenübergreifend ist KBA am dauerhaftesten, wenn eine andere Methode nicht praktikabel ist oder wenn eine Transaktion eine zusätzliche Bestätigung erfordert. Der KBA-Markt bleibt mit dem Wert verifizierter Identität verbunden und nicht mit einem einzelnen Endnutzersektor.
Geografische Analyse
Nordamerika Markt für wissensbasierte Authentifizierung (KBA)
Nordamerika hielt im Jahr 2026 einen Umsatzanteil von 43,06 % und verfügt damit über den größten Marktanteil im Bereich der wissensbasierten Authentifizierung. Seine Position wird durch die Präsenz bedeutender Kreditdaten- und Risikoinformationsanbieter gestützt, darunter Experian, Equifax, TransUnion und LexisNexis Risk Solutions. Die Vereinigten Staaten verzeichnen eine starke Nachfrage seitens Finanzinstituten, die automatisierte Prüfungen bei der Kontoeröffnung benötigen. Kanada teilt viele Merkmale des US-amerikanischen Daten- und Regulierungsmodells. Mexiko bietet Expansionspotenzial, da das digitale Banking immer mehr bisher unterversorgte Verbraucher erreicht. Die Übernahme von AtData durch Experian im Februar 2026 ergänzte die regionalen Identitätsdatenkapazitäten um E-Mail-Intelligence.
Europa Markt für wissensbasierte Authentifizierung (KBA)
Europa ist der zweitgrößte regionale Markt und unterliegt sowohl strengeren Verifizierungsanforderungen als auch strikten Datenschutzvorschriften. Die Datensparsamkeit gemäß der DSGVO kann die Wiederverwendung und Übermittlung von Verbraucherdaten, die zur Erstellung von Fragen genutzt werden, einschränken. Die Verordnung (EU) 2025/2518 hat die Verfahrensregeln für die grenzüberschreitende DSGVO-Durchsetzung gestärkt. Das EU-Programm zur digitalen Identitätsbrieftasche gestaltet das Onboarding rund um die credential-basierte Verifizierung neu.[3] KBA dient folglich als Rückfalloption für Personen, die nicht in einer Brieftasche registriert sind, oder wenn ein weiterer Bestätigungsschritt erforderlich ist. Mitek ergänzte im Februar 2026 SEPBLAC-konforme Video-Verifizierungsverbesserungen für Spanien, was die regionale Aufmerksamkeit gegenüber Deepfake- und Injection-Angriffsrisiken widerspiegelt.
APAC, Südamerika und MEA Markt für wissensbasierte Authentifizierung (KBA)
Asien-Pazifik wird voraussichtlich bis 2032 mit einem CAGR von 5,28 % wachsen und ist damit die am schnellsten wachsende Region im KBA-Markt. Indiens Aadhaar und Singapurs Singpass bieten strukturierte nationale Identitätssysteme, die eine dynamische Bestätigung unterstützen können. Chinas nationales Identitätsrahmenwerk erhöht ebenfalls die Relevanz strukturierter Identitätsnachweise. Die Digitalagentur Japans veröffentlichte im September 2025 Leitlinien zur digitalen Identität mit einem risikogestuften Ansatz zur Authentifizierungssicherheit.[4] Südamerika, der Nahe Osten und Afrika sind nach wie vor Regionen in einem früheren Entwicklungsstadium, in denen das Bank- und Telekommunikationswesen die Einführung anführen. Ihre Aussichten hängen von der Reife der Identitätsregister, dem Datenzugang und den digitalen Finanzdienstleistungen ab.
Wettbewerbslandschaft
Marktkonzentration
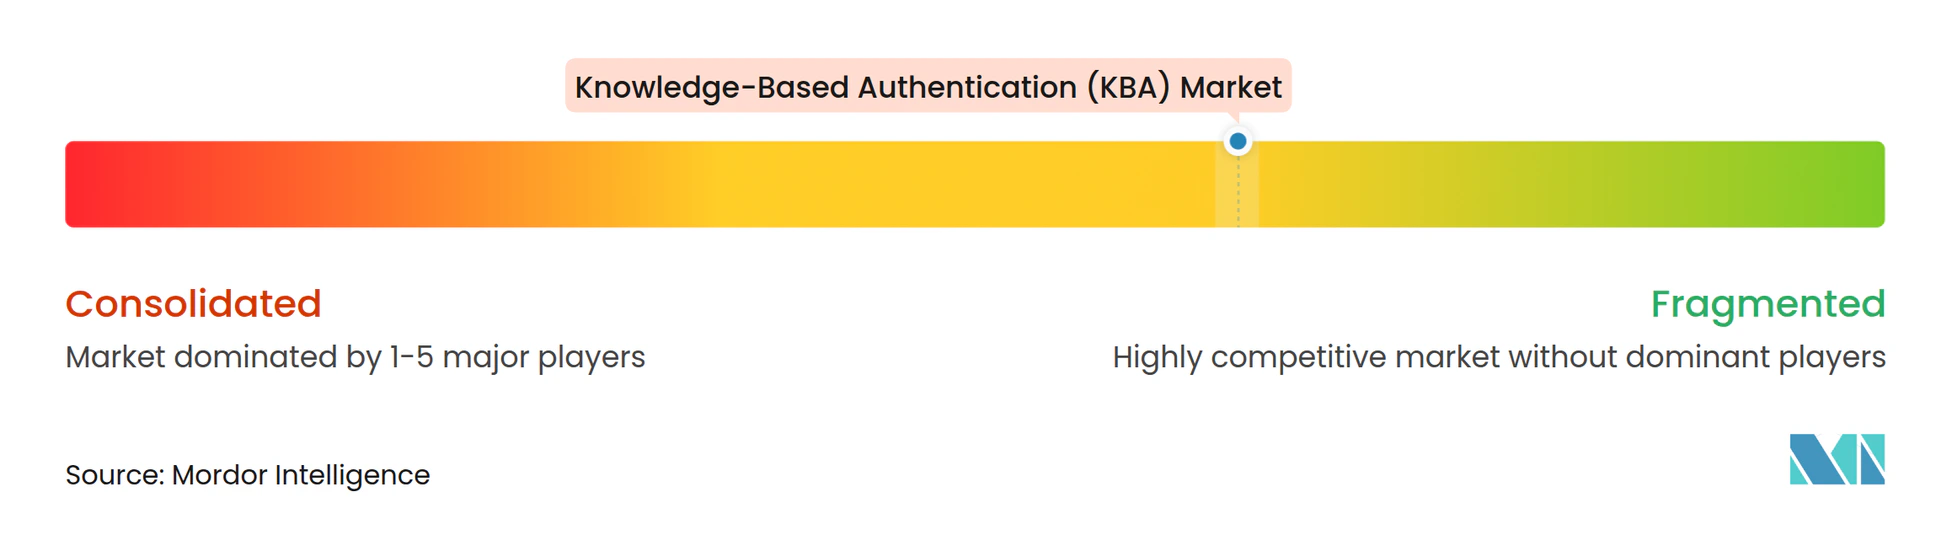
Der Markt für wissensbasierte Authentifizierung ist mäßig fragmentiert. Kreditdaten-Incumbents, darunter Experian, Equifax, TransUnion und LexisNexis Risk Solutions, haben Vorteile bei den für die dynamische Fragengenerierung benötigten Daten. Digitale Identitätsplattformen wie Jumio, Socure, Trulioo und Mitek konkurrieren durch Workflow-Integration, geografische Abdeckung und ein breiteres Spektrum an Betrugssignalen. Die führenden Ansätze unterscheiden sich zwischen der Stärkung von Datenbeständen und der Bündelung von KBA mit Identitätsprüfung, Biometrie, Dokumenten und Verhaltenssignalen. Anbieter, die eine Übereinstimmung mit den wissensbasierten Verifizierungsbestimmungen des NIST nachweisen können, haben einen Vorteil bei föderalen regulierten Käufern. Der Wettbewerbsfokus hat sich dahin verlagert, zu entscheiden, wann eine Herausforderung angefordert werden soll, anstatt sie standardmäßig zu präsentieren.
Experians Übernahme von AtData im Februar 2026 erweiterte seine E-Mail- und Aktivitätsdatenressourcen für Betrugs- und Identitätsentscheidungen. LexisNexis Risk Solutions schloss seine IDVerse-Übernahme im Februar 2025 ab und fügte Dokumentenauthentifizierungs- und Deepfake-Erkennungsfähigkeiten hinzu. Miteks PingOne DaVinci-Integration machte Identitätsverifizierung innerhalb einer No-Code-Orchestrierungsumgebung verfügbar. Diese Schritte zeigen, dass Anbieter konkurrieren, um umfassendere Identitätsentscheidungen anzubieten, nicht nur KBA-Eingabeaufforderungen. Käufer können KBA als zusätzliches Bestätigungssignal innerhalb einer Mehrfaktorentscheidung auswählen. Dieses Modell begünstigt Anbieter mit sowohl nutzbaren Daten als auch Integrationsfähigkeit.
Chancen bestehen bei Verbrauchern mit dünner Akte, kreditunsichtbaren Gruppen, Sprachkanal-Anwendungsfällen und KMU, die eine Abrechnung pro Verifizierung suchen. BioCatch führte im März 2026 DeviceIQ ein, um Verhaltens-, Geräte-, Transaktions- und Anwendungssignale in einem Produkt zu kombinieren. Pindrop brachte im Mai 2026 Echtzeit-Interaktionsrisikointelligenz auf den FICO Marketplace und ermöglichte es Risikosignalen, Betrugsentscheidungen zu informieren. Solche Werkzeuge können die Anzahl interaktiver KBA-Herausforderungen in Einstellungen mit kontinuierlicher Authentifizierung reduzieren. Sie können auch dynamische Fragen auslösen, wenn das Risikoniveau hoch genug ist, um Nutzerreibung zu rechtfertigen. Der Markt für wissensbasierte Authentifizierung konkurriert mit diesen Alternativen und profitiert gleichzeitig von ihrer Fähigkeit, die Ereignisse zu identifizieren, bei denen Bestätigung angemessen ist.
Branchenführer im Markt für wissensbasierte Authentifizierung (KBA)
-
GB Group plc
-
Equifax Inc.
-
LexisNexis Risk Solutions Inc.
-
TransUnion LLC
-
OneSpan Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für wissensbasierte Authentifizierung (KBA) Unternehmen in diesem Bericht
- GB Group plc
- Veratad Technologies, LLC
- Experian Information Solutions, Inc.
- Equifax Inc.
- TransUnion LLC
- LexisNexis Risk Solutions Inc.
- Mitek Systems, Inc.
- OneSpan Inc.
- BioCatch Ltd.
- Socure, Inc.
- Jumio Corporation
- Veriff OÜ
- Trulioo Information Services Inc.
- IDnow GmbH
- Signicat AS
- iDenfy UAB
- FacePhi Biometria, S.A.
- Daon, Inc.
- SecureAuth Corporation
- Plurilock Security Inc.
- Pindrop Security, Inc.
- Sift Science, Inc.
- Callsign, Inc.
- HYPR Corp.
- OneLogin, Inc.
- AuthX, Inc.
- Veridium Ltd.
- BehavioSec AB
- Entrust Corporation
Neueste Industrielle Entwicklungen in Markt für wissensbasierte Authentifizierung (KBA)
- Oktober 2026: OneSpan erweiterte die Roadmap seiner E-Signatur-Plattform um Identitätsverifizierung, KI-gestützte Authentifizierung und Integration digitaler Brieftaschen und erweiterte damit seinen adressierbaren Markt auf branchenübergreifende elektronische Vereinbarungs-Workflows, die eine gebundene Identitätsbestätigung über traditionelle Bankenkontexte hinaus erfordern.
- September 2026: Pindrop führte die BotStopper-Technologie als eigenständiges Unternehmensprodukt ein, das KI-Sprachagenten in Echtzeit mithilfe seiner Pulse-Deepfake-Erkennungs-Engine erkennt. Bei einer Gesundheitsorganisation sank die Bot-Aktivität innerhalb von 4 Monaten um 94,3 % und schützte über 15,1 Millionen USD an HSA-Guthaben vor bot-gesteuerter Kontoübernahme.
- September 2026: Jumio schloss den weltweiten Rollout seines wiederverwendbaren Identitätsprodukts selfie.DONE sowohl für EMEA als auch für den asiatisch-pazifischen Raum ab und ermöglichte es zuvor verifizierten Nutzern, sich mit einem Selfie statt einer KBA-Herausforderung erneut zu authentifizieren, was den Wandel hin zur biometrischen Step-down-Authentifizierung für vertrauenswürdige, registrierte Identitäten veranschaulicht.
- Juli 2026: Socure führte Remote Verifier ein und bietet Echtzeit-Identitätsverifizierung durch Live-Agenten für die weniger als 1 % der Verbraucher, die nicht sofort durch automatisierte Signale bestätigt werden, angepasst für Workflows im öffentlichen Sektor mit dem Einführungspartner Allocore.
Berichtsumfang des globalen Marktes für wissensbasierte Authentifizierung (KBA)
Der Markt für wissensbasierte Authentifizierung bezieht sich auf den globalen Markt für Lösungen und Dienste, die die Identität einer Person durch das Stellen von Fragen oder die Validierung von Informationen auf der Grundlage persönlicher, historischer oder kontextueller Daten, die mit dieser Person verbunden sind, verifizieren. Diese Lösungen verwenden statische wissensbasierte Authentifizierung (KBA), die auf vordefinierten Informationen basiert, dynamische KBA, die Fragen mithilfe externer Datenquellen generiert, und hybride KBA-Ansätze, die mehrere Verifizierungsmethoden kombinieren. Der Markt umfasst Technologien, die Kreditbürodaten, nicht-kreditbezogene öffentliche Aufzeichnungen, Telekommunikations- und Versorgungsaufzeichnungen, Regierungs- und Identitätsregisterdaten, First-Party-Kundendaten und die Aggregation aus mehreren Datenquellen nutzen, um Identitätsverifizierung, Betrugsprävention, Kontowiederherstellung und sicheren Zugang zu digitalen Diensten zu unterstützen.
Der Marktbericht zur wissensbasierten Authentifizierung ist segmentiert nach Lösungstyp (Statische KBA, Dynamische KBA und Hybride KBA), Bereitstellung (Cloud-basiert, On-Premise und Hybride Bereitstellung), Datenquelle (Kreditbürodaten, Nicht-kreditbezogene öffentliche Aufzeichnungen, Telekommunikations- und Versorgungsaufzeichnungen, Regierungs- und Identitätsregisterdaten, First-Party-Kundendaten und Aggregation aus mehreren Datenquellen), Unternehmensgröße (Großunternehmen und kleine und mittelständische Unternehmen), Endnutzerbranche (BFSI, Telekommunikation, Einzel- und E-Commerce, Gesundheitswesen, Regierung und öffentlicher Sektor sowie weitere Endnutzerbranchen) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Statische wissensbasierte Authentifizierung |
| Dynamische wissensbasierte Authentifizierung |
| Hybride wissensbasierte Authentifizierung |
| Cloud-basiert |
| On-Premise |
| Hybride Bereitstellung |
| Kreditbürodaten |
| Nicht-kreditbezogene öffentliche Aufzeichnungen |
| Telekommunikations- und Versorgungsaufzeichnungen |
| Regierungs- und Identitätsregisterdaten |
| First-Party-Kundendaten |
| Aggregation aus mehreren Datenquellen |
| Großunternehmen |
| Kleine und mittelständische Unternehmen |
| BFSI |
| Telekommunikation |
| Einzel- und E-Commerce |
| Gesundheitswesen |
| Regierung und öffentlicher Sektor |
| Weitere Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Kolumbien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Singapur | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Ägypten | |
| Kenia | |
| Übriges Afrika |
| Nach Lösungstyp | Statische wissensbasierte Authentifizierung | |
| Dynamische wissensbasierte Authentifizierung | ||
| Hybride wissensbasierte Authentifizierung | ||
| Nach Bereitstellung | Cloud-basiert | |
| On-Premise | ||
| Hybride Bereitstellung | ||
| Nach Datenquelle | Kreditbürodaten | |
| Nicht-kreditbezogene öffentliche Aufzeichnungen | ||
| Telekommunikations- und Versorgungsaufzeichnungen | ||
| Regierungs- und Identitätsregisterdaten | ||
| First-Party-Kundendaten | ||
| Aggregation aus mehreren Datenquellen | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittelständische Unternehmen | ||
| Nach Endnutzerbranche | BFSI | |
| Telekommunikation | ||
| Einzel- und E-Commerce | ||
| Gesundheitswesen | ||
| Regierung und öffentlicher Sektor | ||
| Weitere Endnutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Kolumbien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Singapur | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Ägypten | ||
| Kenia | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für wissensbasierte Authentifizierung?
Der Markt für wissensbasierte Authentifizierung wird für 2026 auf 1,15 Milliarden USD, für 2027 auf 1,25 Milliarden USD und bis 2032 auf 1,54 Milliarden USD prognostiziert, bei einer CAGR von 4,26 % von 2027 bis 2032.
Warum wird dynamische KBA häufiger verwendet als statische KBA?
Dynamische KBA hielt im Jahr 2026 58,12 % des Umsatzes, da sie aktuelles Risiko und vielfältige Datenquellen anstelle fester Fragen nutzen kann.
Welche Bereitstellungsmethode wird am häufigsten für KBA verwendet?
Die Cloud-basierte Bereitstellung hielt im Jahr 2026 67,78 % des Umsatzes, unterstützt durch API-Bereitstellung und Integration mit Identitätsorchestrierung.
Welche Organisationen verwenden KBA am häufigsten?
BFSI war die größte Endnutzergruppe mit 44,38 % des Umsatzes im Jahr 2026, da Identitätsprüfungen bei Onboarding, Transaktionen, Wiederherstellung und Support erforderlich sind.
Welche Region führt die Nachfrage nach wissensbasierter Authentifizierung an?
Nordamerika führte mit 43,06 % des Umsatzes im Jahr 2026, während der asiatisch-pazifische Raum bis 2032 voraussichtlich die schnellste Expansion mit einer CAGR von 5,28 % verzeichnen wird.
Wie verändert sich KBA mit der Ausweitung biometrischer und passwortloser Werkzeuge?
KBA wird zunehmend als gezielter Bestätigungsschritt bei Ereignissen mit höherem Risiko eingesetzt, anstatt als standardmäßige eigenständige Authentifizierungsmethode.