
Tamaño y Participación del Mercado de Autenticación Basada en Conocimiento (KBA)
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 1.25 Mil millones de dólares |
| Tamaño del Mercado (2032) | 1.54 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2031) | 4.26 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Autenticación Basada en Conocimiento (KBA) por Mordor Intelligence
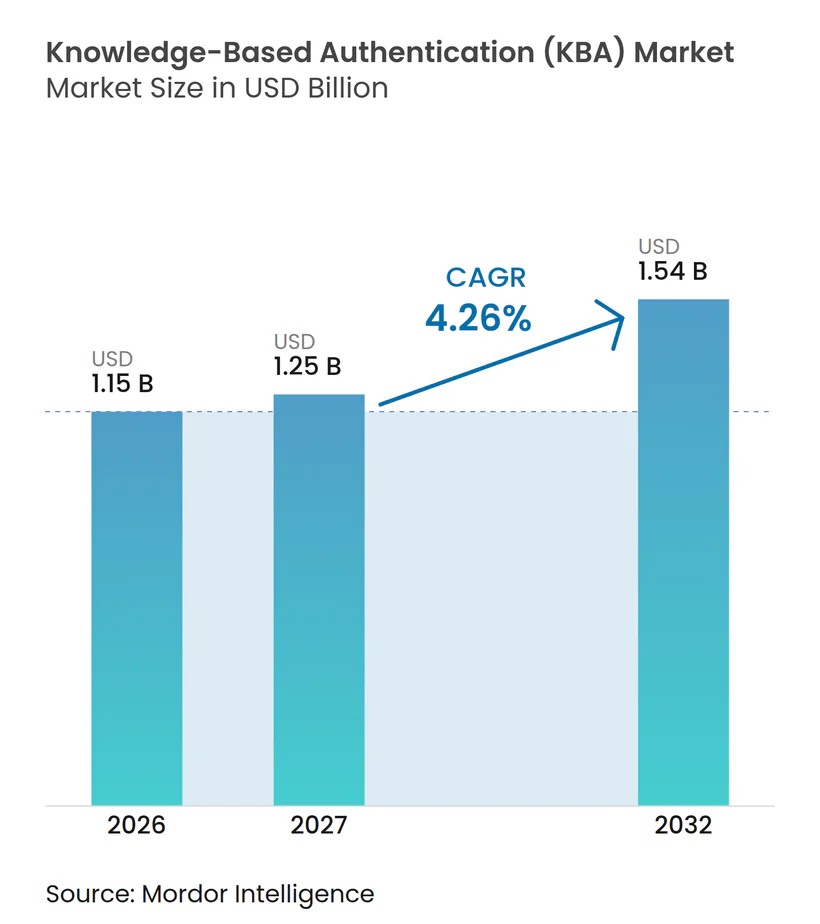
Se proyecta que el tamaño del mercado de autenticación basada en conocimiento sea de 1,15 mil millones de USD en 2026, 1,25 mil millones de USD en 2027, y alcance 1,54 mil millones de USD en 2032, a una CAGR del 4,26% de 2027 a 2032. El mercado de autenticación basada en conocimiento continúa beneficiándose de la necesidad de controlar la apropiación de cuentas y establecer la identidad durante las interacciones remotas. Su función está cambiando de un control independiente a una señal de verificación dentro de una decisión de identidad más amplia. Las preguntas dinámicas, la entrega en la nube y fuentes de datos más variadas respaldan esa transición. Al mismo tiempo, los requisitos de privacidad, las brechas de seguridad y las alternativas como la biometría y las claves de acceso limitan el uso de preguntas estáticas. El mercado de autenticación basada en conocimiento tiene, por tanto, oportunidades donde las organizaciones necesitan una capa adicional de corroboración, particularmente en la incorporación regulada y los recorridos de servicio basados en voz.
Conclusiones Clave del Informe
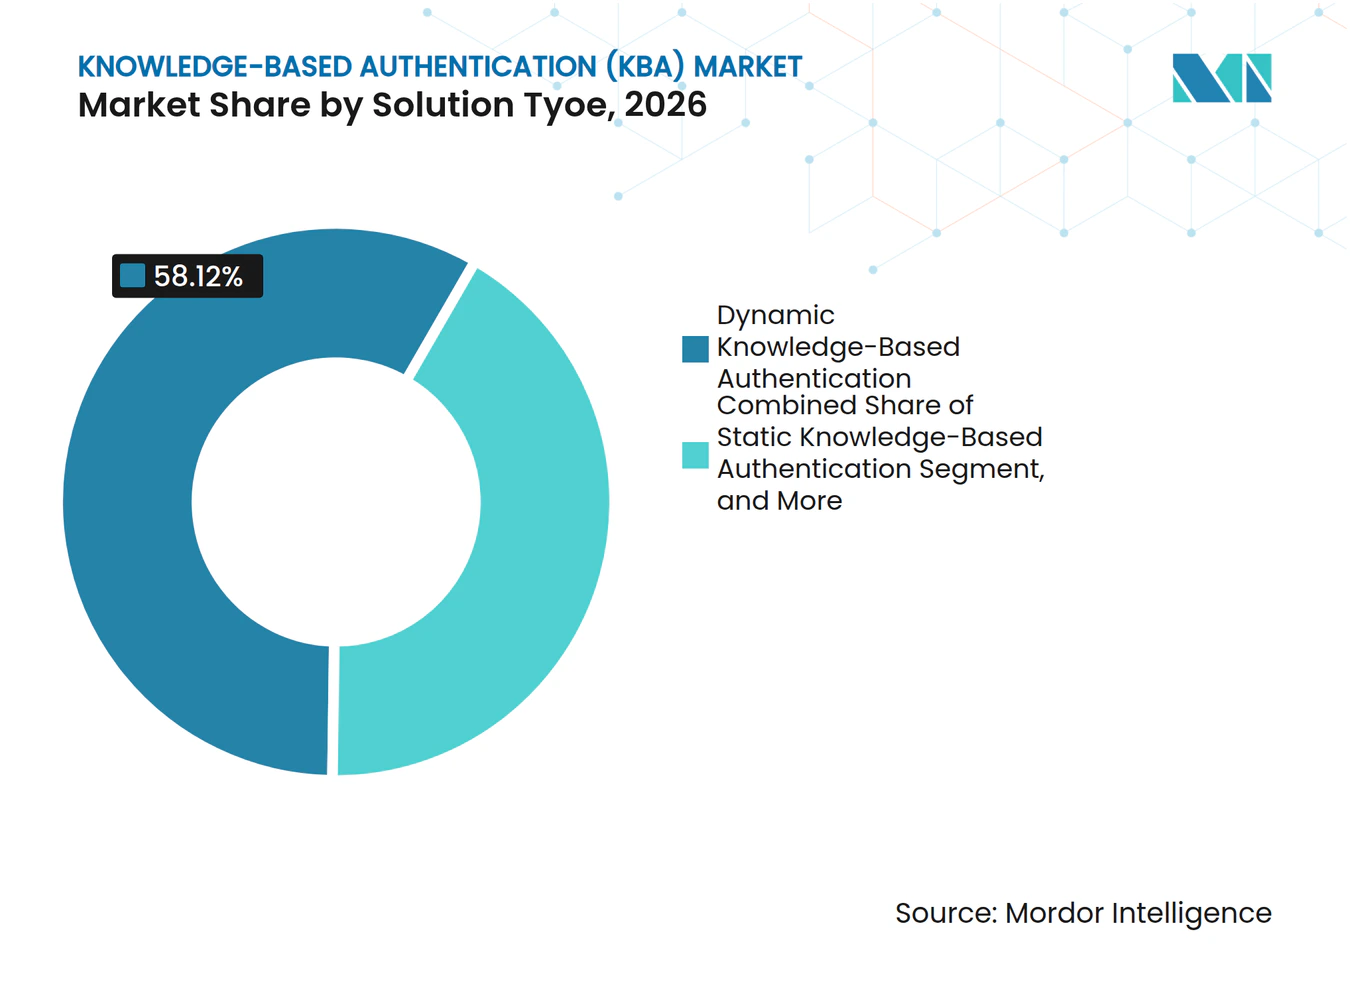
- Por tipo de solución, la KBA dinámica tuvo el 58,12% de la participación del mercado de autenticación basada en conocimiento en 2026, y se espera que el segmento se expanda a una CAGR del 4,86 hasta 2031.
- Por implementación, la entrega basada en la nube tuvo el 67,78% de los ingresos en 2026, y se espera que el segmento se expanda a una CAGR del 4,83% hasta 2032.
- Por fuente de datos, los datos de buró de crédito representaron el 33,18% de los ingresos en el mercado de autenticación basada en conocimiento en 2026, mientras que se proyecta que la agregación de datos de múltiples fuentes se expanda a una CAGR del 5,41% hasta 2032.
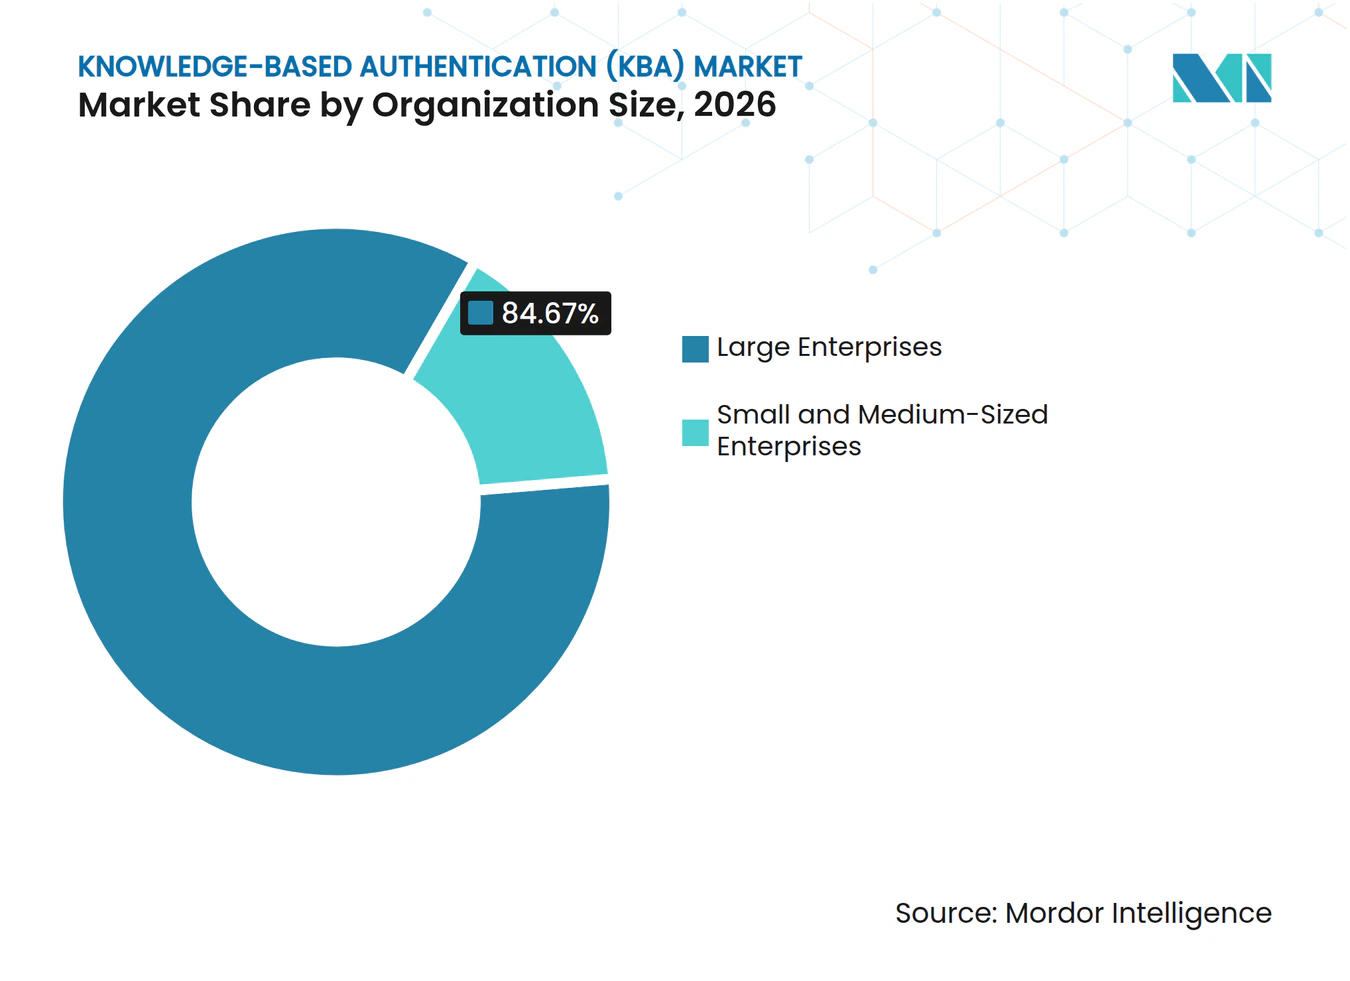
- Por tamaño de organización, las grandes empresas representaron el 84,67% de los ingresos en 2026, mientras que se proyecta que las pymes crezcan a una CAGR del 4,67% hasta 2032.
- Por industria de usuario final, BFSI representó el 44,38% de los ingresos en 2026, mientras que se proyecta que el comercio minorista y el comercio electrónico se expandan a una CAGR del 5,49% hasta 2032 en el mercado de KBA.
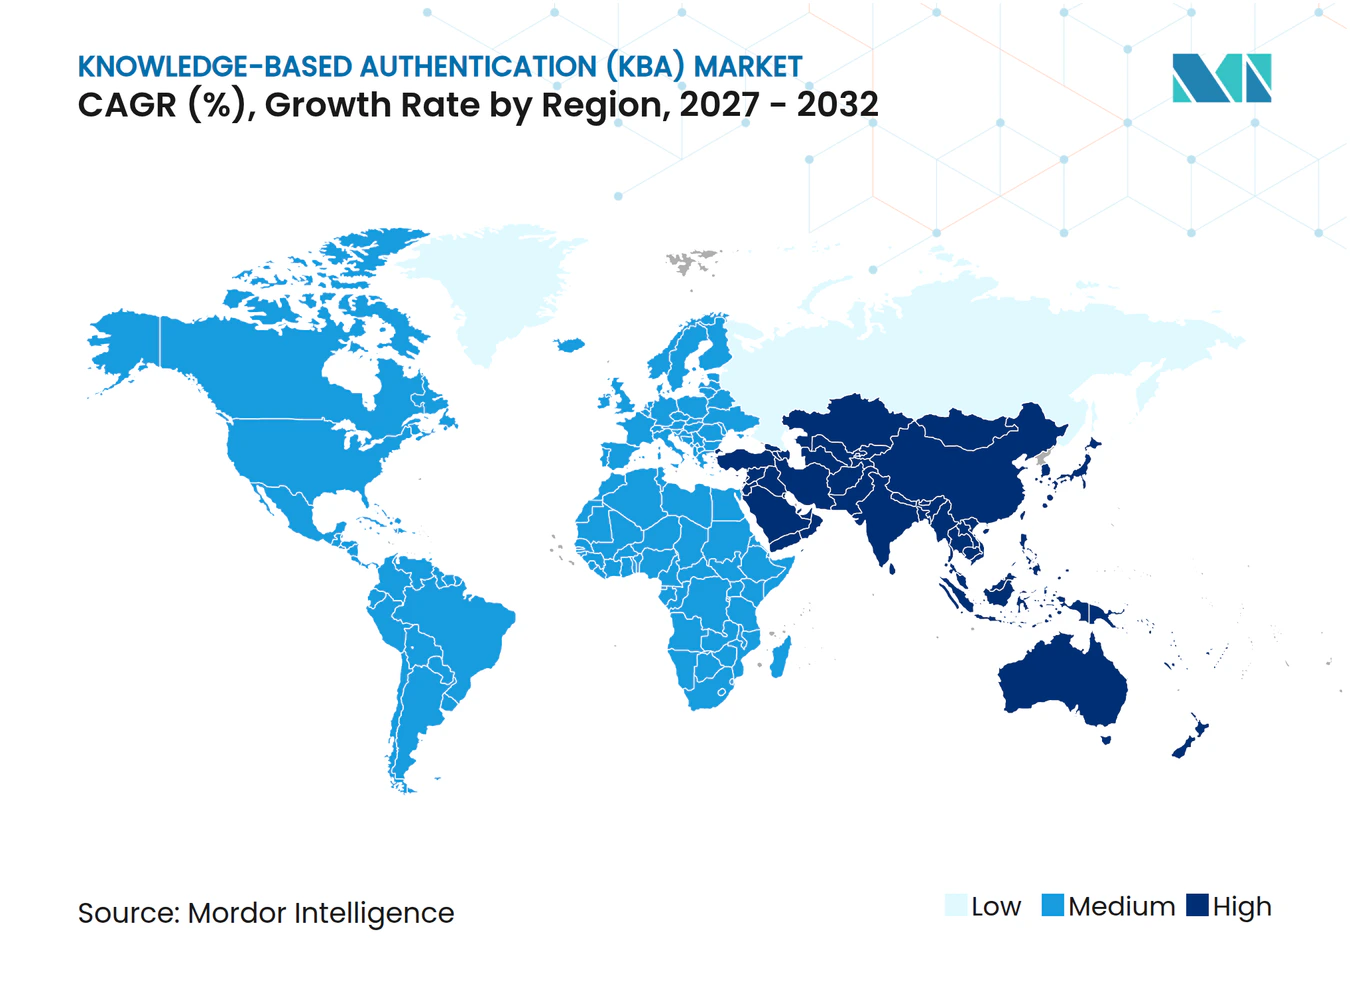
- Por geografía, América del Norte tuvo el 43,06% de los ingresos en 2026, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 5,28% hasta 2032.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escalada de la Apropiación de Cuentas y el Fraude de Identidad | +1.2% | Global, concentrado en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Demanda Regulatoria de una Verificación de Identidad más Sólida | +0.9% | Global, con ganancias tempranas en América del Norte, la Unión Europea, India y China | Mediano plazo (2-4 años) |
| Crecimiento de la Apertura Digital de Cuentas y la Incorporación Remota | +0.7% | Global, con Asia-Pacífico como región central y expansión hacia América del Sur | Mediano plazo (2-4 años) |
| Expansión de Datos No Crediticios para Preguntas Dinámicas | +0.5% | Núcleo en Asia-Pacífico, con expansión hacia Oriente Medio y África | Largo plazo (≥ 4 años) |
| Necesidad de Autenticación de Bajo Esfuerzo en Recorridos de Alto Volumen | +0.4% | América del Norte y la Unión Europea | Corto plazo (≤ 2 años) |
| Reutilización de Datos de Identidad en Flujos de Trabajo de Autenticación | +0.3% | América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Escalada de la Apropiación de Cuentas y el Fraude de Identidad Refuerza la KBA Dinámica
El fraude de apropiación de cuentas representó el 3,14% del fraude digital sospechoso a nivel mundial en 2025, un aumento del 37%, mientras que el volumen de transacciones asociado aumentó un 13%. Esta amenaza mantiene la relevancia del mercado de autenticación basada en conocimiento para la apertura de cuentas, la recuperación y las verificaciones de servicio al cliente. La KBA dinámica puede recurrir a información que no se reproduce fácilmente a partir de una contraseña o identificador filtrado. En los Estados Unidos, las llamadas de servicios financieros de alto riesgo originadas desde dispositivos móviles aumentaron un 41% de 2024 a 2025, lo que subraya la necesidad de controles adicionales en los canales de voz. Los compradores, en consecuencia, están dando mayor importancia a la actualidad de las preguntas y a la capacidad de cambiar los desafíos cuando cambian las condiciones de fraude. Los conjuntos de preguntas estáticas enfrentan mayor presión porque las brechas de seguridad y la ingeniería social pueden exponer los datos personales que los respaldan.
La Demanda Regulatoria de una Verificación de Identidad más Sólida Crea Condiciones Bifurcadas
La regulación está fortaleciendo los requisitos de verificación al tiempo que reduce las situaciones en las que la KBA puede operar de forma independiente. El NIST SP 800-63-4 trata la verificación basada en conocimiento como un método de comprobación de identidad complementario en lugar de un autenticador independiente en los programas federales de identidad digital.[1] Esa posición respalda la KBA dinámica, donde corrobora otra señal de identidad en la incorporación regulada. Las Directrices de Enmienda KYC de India entraron en vigor el 1 de enero de 2026, endureciendo las obligaciones de diligencia debida del cliente para las entidades reguladas. Las Medidas de Gestión del Servicio Público de Autenticación de Identidad en Red Nacional de China entraron en vigor el 15 de julio de 2025, estableciendo una plataforma nacional para credenciales de identidad cifradas.[2] En Europa, el Reglamento de Identidad Digital exige a los estados miembros que proporcionen carteras de identidad digital antes de finales de 2026, situando las credenciales basadas en carteras en el centro de muchos flujos de mayor garantía.
La Apertura Digital de Cuentas y la Incorporación Remota Aumentan el Volumen de Implementación
El fraude sospechoso en la creación de nuevas cuentas alcanzó el 8,3% en 2025, en comparación con el 4,3% en el inicio de sesión, lo que convierte la primera interacción en un punto de alto riesgo en el recorrido del cliente. Este patrón respalda el uso de la KBA como una verificación cuando una organización establece una relación remota con un cliente. La entrega en la nube permite a los proveedores actualizar las conexiones de datos y los conjuntos de preguntas sin depender de un ciclo de lanzamiento en sitio. Mitek integró MiVIP con PingOne DaVinci de Ping Identity en marzo de 2026, poniendo las capacidades de identidad verificada a disposición a través de un conector sin código. Este enfoque permite a las organizaciones introducir un paso de corroboración en puntos seleccionados de un flujo de trabajo de identidad. Las instituciones financieras también siguen sujetas a obligaciones de diligencia debida del cliente, lo que sostiene la demanda de verificación automatizada durante la apertura de cuentas. El mercado de autenticación basada en conocimiento se beneficia cuando estos requisitos se cumplen a través de un servicio modular en lugar de una aplicación separada y fija.
Los Datos No Crediticios Amplían el Conjunto de Preguntas Dinámicas
La información de los burós de crédito lideró la categoría de fuentes de datos en 2026, pero la dependencia de un único tipo de registro limita la cobertura de los consumidores con historial crediticio escaso y los no bancarizados. Los registros de telecomunicaciones, los datos de servicios públicos, los registros gubernamentales y los datos de primera parte pueden proporcionar insumos de corroboración más diversos. Los ciclos de facturación mensual pueden hacer que la información de telecomunicaciones y servicios públicos sea más actualizada que los archivos de crédito en algunos casos. Equifax introdujo la Comprobación de Identidad en Kount 360 en septiembre de 2025, combinando señales de correo electrónico, dispositivo, biometría e identidad sintética con sus capacidades de fraude. La Fundación OpenID de Japón publicó una guía revisada de verificación de identidad digital para el sector privado en agosto de 2026, identificando los datos de registros gubernamentales como una fuente de corroboración. El mercado de autenticación basada en conocimiento puede, por tanto, atender a poblaciones más amplias cuando los proveedores combinan los registros de los burós con datos autorizados basados en relaciones.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Exposición de Respuestas Estáticas a través de Brechas de Seguridad e Ingeniería Social | -1.5% | Global, con mayor exposición en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Disminución de la Confianza del Usuario en las Preguntas de Seguridad | -1.0% | América del Norte y la Unión Europea | Mediano plazo (2-4 años) |
| Restricciones de Privacidad y Consentimiento sobre la Reutilización de Datos Personales | -0.7% | Unión Europea, Asia-Pacífico y Canadá | Mediano plazo (2-4 años) |
| Sustitución por Biometría, Autenticación sin Contraseña y Análisis de Comportamiento | -0.6% | Global, con desplazamiento temprano en América del Norte y la Unión Europea | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Exposición de Respuestas Estáticas a través de Brechas de Seguridad e Ingeniería Social Socava la KBA Heredada
Una KBA estática es vulnerable cuando la información utilizada en las respuestas ya ha sido expuesta o puede recopilarse mediante ingeniería social. La guía federal actual del NIST no permite las preguntas de conocimiento como autenticador independiente, lo que refuerza los límites de cumplimiento de las implementaciones heredadas. Los defraudadores también pueden intentar persuadir a los agentes de los centros de contacto para que omitan los flujos de desafío. El aumento reportado del 41% en las llamadas de origen móvil de alto riesgo a instituciones financieras de los Estados Unidos muestra por qué los controles del canal de voz necesitan más que una lista de preguntas fijas. Esta restricción no elimina la demanda de corroboración, pero redirige a los compradores hacia la evaluación de riesgos en tiempo real y las preguntas dinámicas. También crea presión reputacional sobre el mercado de autenticación basada en conocimiento, ya que los compradores pueden asociar la categoría con prácticas estáticas comprometidas.
La Disminución de la Confianza del Usuario en las Preguntas de Seguridad Eleva los Costos de Conversión
Los clientes a menudo consideran las preguntas de seguridad difíciles, repetitivas o inseguras cuando la información parece estar ampliamente disponible. En una encuesta de 2025 realizada en 18 países, el 62% de los encuestados describió la facilidad de autenticación como muy importante al elegir un proveedor digital. La fricción puede llevar al abandono en un punto donde una organización está tratando de incorporar o retener a un cliente. Trulioo informó en octubre de 2025 que sus capacidades de identidad redujeron las revisiones manuales en un 12% en un cliente de servicios financieros. El comercio minorista y el comercio electrónico enfrentan este problema de manera particularmente aguda porque los consumidores esperan la finalización rápida de las transacciones rutinarias. El mercado de autenticación basada en conocimiento está respondiendo a través de modelos de corroboración silenciosa y de escalada que muestran un desafío solo cuando otras señales indican un riesgo elevado.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Solución:
Los Formatos Dinámicos Lideran la Transición desde las Preguntas EstáticasLa KBA dinámica representó el 58,12% de los ingresos de 2026, lo que refleja un alejamiento de los indicadores fijos que los atacantes pueden anticipar u obtener de registros filtrados. Esta participación otorga a los formatos dinámicos la posición de liderazgo en el mercado de autenticación basada en conocimiento. Pueden aprobar, denegar o escalar una interacción en función del riesgo actual, en lugar de aplicar el mismo desafío a cada usuario. La guía del NIST respalda ese movimiento al limitar el papel de las preguntas de conocimiento independientes en la autenticación federal. La KBA estática permanece en los restablecimientos de contraseñas de menor riesgo y en los flujos de trabajo empresariales más antiguos. La KBA híbrida proporciona una opción intermedia para las organizaciones que aún no han completado una migración de plataforma de identidad.
La KBA dinámica es especialmente relevante en BFSI, donde las preguntas fuera de la cartera pueden complementar las verificaciones de presencia y otras evidencias de identidad. Experian adquirió AtData en febrero de 2026, añadiendo una gran red de datos de correo electrónico en tiempo real a sus capacidades de identidad y fraude. Ese movimiento refleja una búsqueda más amplia de datos para corroborar preguntas más allá de los archivos de crédito tradicionales. Los grandes compradores utilizan cada vez más la KBA como una señal en un flujo de trabajo de identidad en lugar de adquirir un producto independiente. Los proveedores con enfoque en API pueden competir donde los compradores desean esta integración modular. La industria de autenticación basada en conocimiento depende, en consecuencia, más de la calidad de los datos, la puntuación de riesgos y la compatibilidad del flujo de trabajo que de una biblioteca fija de preguntas.


Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Implementación:
La Entrega en la Nube Convierte la KBA en un Servicio ComponibleLa implementación basada en la nube representó el 67,78% de los ingresos en 2026, convirtiéndola en el modelo de entrega más grande. Esta posición refleja el valor operativo de las actualizaciones continuas del modelo de fraude, la entrega mediante API y la integración con plataformas de orquestación de identidad. El tamaño del mercado de KBA para la entrega en la nube está respaldado por organizaciones que desean colocar una señal de corroboración en un punto específico de la ruta de decisión. Los sistemas en sitio siguen siendo relevantes para las instituciones con estrictas reglas de residencia de datos y las organizaciones gubernamentales que no pueden enviar datos de identidad a servicios en la nube de terceros. La implementación híbrida proporciona un camino intermedio para las instituciones financieras europeas, equilibrando la minimización de datos con la necesidad de una orquestación oportuna. Estas opciones mantienen la elección de implementación vinculada tanto a los requisitos de riesgo como a los regulatorios.
La integración de Mitek con PingOne DaVinci en marzo de 2026 ilustra cómo los servicios de identidad verificada pueden insertarse a través de un conector sin código. Los compradores están prestando más atención a la velocidad de respuesta, la actualidad de las preguntas y la integración nativa del flujo de trabajo. Eso desplaza la diferenciación más allá de las bases de datos de preguntas propietarias por sí solas. Los precios por verificación también reducen la barrera de entrada para las organizaciones más pequeñas. Se proyecta que las pymes se expandan a una CAGR del 4,67% hasta 2032 a medida que estos servicios sean más fáciles de adquirir. El mercado de autenticación basada en conocimiento se está volviendo, por tanto, más accesible para los compradores que no tienen acuerdos de datos de crédito empresarial o equipos de integración especializados.
Por Fuente de Datos:
La Agregación de Múltiples Fuentes Amplía la CoberturaLos datos de buró de crédito tuvieron el 33,18% de los ingresos en 2026, manteniendo la posición de fuente de datos líder porque respalda las preguntas fuera de la cartera en implementaciones reguladas. Su dominio también expone a los proveedores a la exclusión de archivos escasos y a los riesgos relacionados con brechas de seguridad. Se proyecta que la agregación de múltiples fuentes se expanda a una CAGR del 5,41% hasta 2032 a medida que los proveedores combinen registros de telecomunicaciones, servicios públicos, gobierno y datos de primera parte. La participación líder de los datos de buró de crédito ilustra el valor duradero de los archivos de consumidores establecidos. Al mismo tiempo, las combinaciones más nuevas pueden proporcionar una corroboración más actualizada o más inclusiva. Los registros de telecomunicaciones y servicios públicos pueden cambiar mensualmente a medida que se actualizan las relaciones de facturación.
Las medidas de China de 2025 crearon una plataforma de identidad nacional con credenciales cifradas, respaldando una infraestructura de identidad digital más formal. Los datos de clientes de primera parte pueden ofrecer a las instituciones una base legal más clara que los datos adquiridos de terceros cuando se utilizan para la autenticación. El Reglamento de Ejecución 2025/1566 de la Unión Europea establece estándares de referencia para la verificación de atributos de identidad bajo eIDAS. Esos estándares otorgan mayor peso a las fuentes autorizadas en la comprobación de alta garantía. Los proveedores están, por tanto, ampliando las relaciones de datos en lugar de depender únicamente de la cobertura crediticia. El mercado de autenticación basada en conocimiento puede respaldar más casos de uso cuando sus preguntas pueden extraerse de múltiples fuentes.
Por Tamaño de Organización:
Los Precios en la Nube Amplían el Acceso mientras las Empresas Consolidan el GastoLas grandes empresas representaron el 84,67% de los ingresos de 2026 porque pueden obtener acuerdos de datos extensos y financiar integraciones de cumplimiento complejas. Su escala también les ayuda a absorber el costo de las plataformas completas de orquestación de identidad. Se proyecta que las pymes se expandan a una CAGR del 4,67% hasta 2032 a medida que las API en la nube y los precios por verificación reduzcan las barreras de adquisición. Socure lanzó Hosted Flows en octubre de 2025, permitiendo a los clientes crear recorridos de verificación con marca propia sin recursos de ingeniería. Esto respalda a las instituciones financieras más pequeñas y a los compradores del mercado medio que necesitan una ruta más directa hacia la implementación. Los requisitos de diligencia debida del cliente también se aplican a todas las instituciones cubiertas, no solo a las más grandes.
Los clientes empresariales también están reduciendo el número de herramientas de identidad separadas que gestionan. El lanzamiento de Kount 360 de Equifax combinó múltiples señales de identidad y fraude en una única oferta. Esta agrupación puede limitar la oportunidad para un proveedor que ofrece KBA de forma independiente. También desplaza parte de la demanda independiente hacia las pymes y las organizaciones del mercado medio que desean un servicio específico con un menor compromiso. El costo operativo sigue siendo importante porque los falsos positivos generan trabajo de revisión manual en los flujos de escalada. La industria de autenticación basada en conocimiento debe, por tanto, demostrar tanto el valor antifraude como una carga de trabajo operativa manejable.

Por Industria de Usuario Final:
BFSI Ancla la Demanda mientras el Comercio Minorista y el Comercio Electrónico se ExpandenBFSI representó el 44,38% de los ingresos de 2026, convirtiéndolo en el grupo de usuarios finales más grande. Las obligaciones de KYC, AML y diligencia debida del cliente crean necesidades de verificación en la apertura de cuentas, transacciones, recuperación y soporte al cliente. Se proyecta que el comercio minorista y el comercio electrónico se expandan a una CAGR del 5,49% hasta 2032 a medida que los comerciantes añadan verificaciones para pedidos de alto valor, cambios de cuenta y fraude en devoluciones. El sector sanitario utiliza la KBA como capa de corroboración en la incorporación de telesalud y los flujos de trabajo de gestión de recetas. Las agencias gubernamentales pueden utilizarla en procesos de inscripción y registro de beneficios de menor garantía. Estos casos de uso muestran que el mercado de autenticación basada en conocimiento se extiende más allá de las verificaciones tradicionales de servicios financieros.
Los proveedores de telecomunicaciones utilizan la KBA para la verificación de suscriptores durante los intercambios de SIM y los cambios de cuenta de alto valor. Esas interacciones importan porque una transferencia fraudulenta de SIM puede permitir la apropiación posterior de cuentas financieras. En octubre de 2026, OneSpan amplió su hoja de ruta de firma electrónica para incluir verificación de identidad, autenticación con inteligencia artificial e integración de cartera digital. Este tipo de desarrollo amplía la demanda de corroboración de identidad en los flujos de trabajo de acuerdos electrónicos. En todos los sectores verticales, la KBA es más duradera cuando otro método no es práctico o cuando una transacción requiere confirmación adicional. El mercado de KBA sigue vinculado al valor de la identidad verificada más que a un único sector de usuarios finales.
Análisis Geográfico
Mercado de Autenticación Basada en Conocimiento (KBA) en América del Norte
América del Norte concentró el 43,06% de los ingresos en 2026, lo que le otorgó a la región la mayor cuota del mercado de autenticación basada en conocimiento. Su posición se sustenta en la presencia de importantes proveedores de datos crediticios e información de riesgo, entre ellos Experian, Equifax, TransUnion y LexisNexis Risk Solutions. Estados Unidos registra una fuerte demanda por parte de instituciones financieras que requieren verificaciones automatizadas durante la apertura de cuentas. Canadá comparte muchas características del modelo de datos y regulatorio de Estados Unidos. México ofrece potencial de expansión a medida que la banca digital alcanza a más consumidores no bancarizados. La adquisición de AtData por parte de Experian en febrero de 2026 incorporó inteligencia de correo electrónico a sus capacidades regionales de datos de identidad.
Mercado de Autenticación Basada en Conocimiento (KBA) en Europa
Europa es el segundo mercado regional más grande y opera bajo expectativas de verificación más estrictas y normas rigurosas de protección de datos personales. La minimización de datos del RGPD puede limitar la reutilización y transferencia de datos de consumidores utilizados para generar preguntas. El Reglamento (UE) 2025/2518 reforzó las normas procedimentales para la aplicación transfronteriza del RGPD. El programa de Cartera de Identidad Digital de la UE está reformulando la incorporación de usuarios en torno a la verificación basada en credenciales.[3] La autenticación basada en conocimiento actúa, en consecuencia, como mecanismo de respaldo para personas que no están inscritas en una cartera digital o cuando se requiere un paso adicional de corroboración. Mitek incorporó mejoras de verificación por vídeo conformes con SEPBLAC para España en febrero de 2026, lo que refleja la atención regional a los riesgos de deepfake y ataques de inyección.
Mercado de Autenticación Basada en Conocimiento (KBA) en APAC, América del Sur y MEA
Se proyecta que Asia-Pacífico se expanda a una CAGR del 5,28% hasta 2032, convirtiéndose en la geografía de mayor crecimiento en el mercado de KBA. El sistema Aadhaar de India y el Singpass de Singapur proporcionan sistemas de identidad nacional estructurados que pueden respaldar la corroboración dinámica. El marco de identidad nacional de China también incrementa la relevancia de las credenciales de identidad estructuradas. La Agencia Digital de Japón publicó directrices sobre identidad digital en septiembre de 2025 con un enfoque escalonado por riesgo para la garantía de autenticación.[4] América del Sur, Oriente Medio y África siguen siendo regiones en etapas más tempranas de desarrollo, donde la banca y las telecomunicaciones lideran la adopción. Sus perspectivas dependen de la madurez de los registros de identidad, el acceso a datos y los servicios financieros digitales.
Panorama Competitivo
Concentración del Mercado
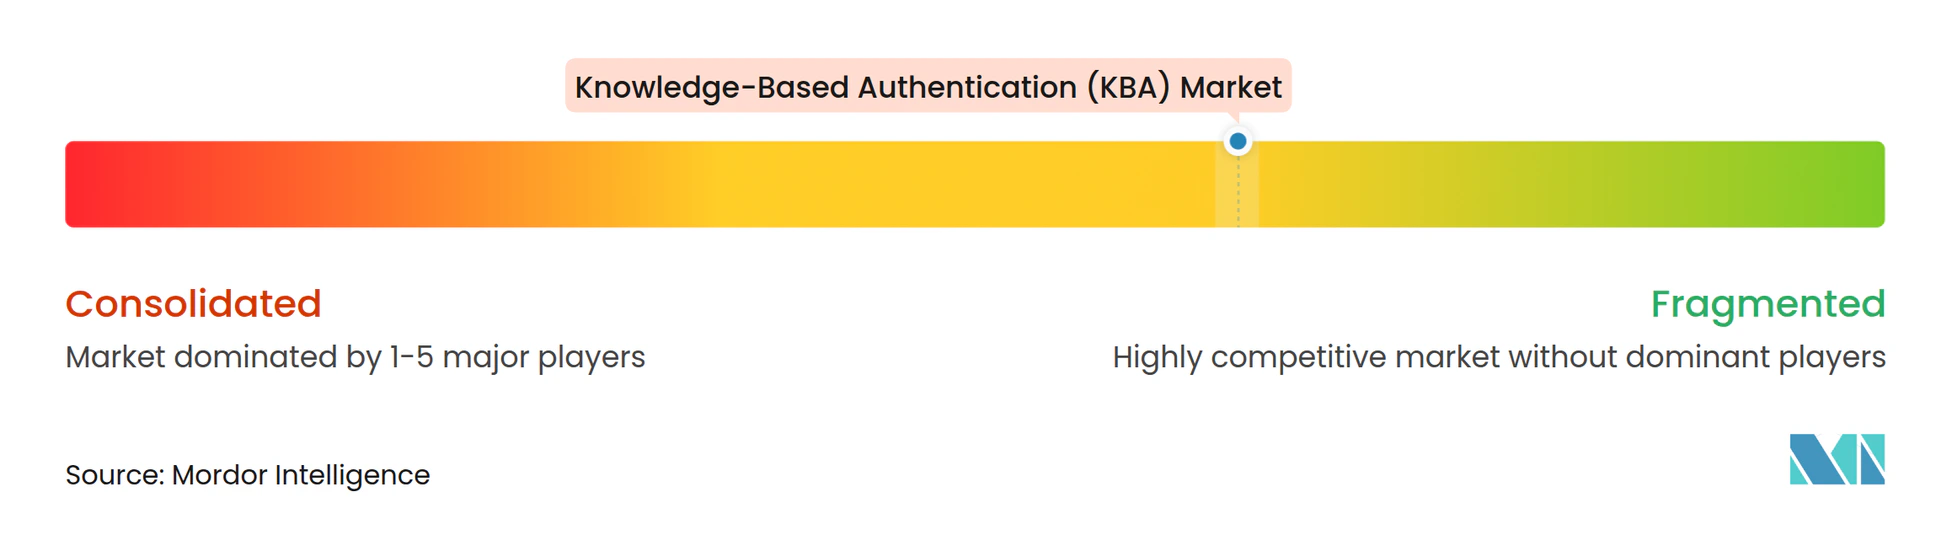
El mercado de autenticación basada en conocimiento está moderadamente fragmentado. Los actores establecidos en datos crediticios, incluidos Experian, Equifax, TransUnion y LexisNexis Risk Solutions, tienen ventajas en los datos necesarios para la generación dinámica de preguntas. Las plataformas de identidad digital como Jumio, Socure, Trulioo y Mitek compiten a través de la integración de flujos de trabajo, la cobertura geográfica y una gama más amplia de señales de fraude. Los enfoques líderes difieren entre el fortalecimiento de los activos de datos y la agrupación de la KBA con la comprobación de identidad, la biometría, los documentos y las señales de comportamiento. Los proveedores que pueden demostrar alineación con las disposiciones de verificación basada en conocimiento del NIST tienen una ventaja con los compradores regulados a nivel federal. El enfoque competitivo se ha desplazado hacia decidir cuándo solicitar un desafío en lugar de presentarlo por defecto.
La adquisición de AtData por parte de Experian en febrero de 2026 amplió sus recursos de datos de correo electrónico y actividad para las decisiones de fraude e identidad. LexisNexis Risk Solutions completó su adquisición de IDVerse en febrero de 2025, añadiendo capacidades de autenticación de documentos y detección de deepfakes. La integración de Mitek con PingOne DaVinci puso la verificación de identidad a disposición dentro de un entorno de orquestación sin código. Estos movimientos muestran que los proveedores compiten para ofrecer decisiones de identidad más amplias, no solo indicaciones de KBA. Los compradores pueden seleccionar la KBA como una señal de corroboración adicional dentro de una decisión multifactor. Ese modelo favorece a los proveedores con datos utilizables y capacidad de integración.
Las oportunidades permanecen entre los consumidores con historial crediticio escaso, los grupos invisibles al crédito, los casos de uso del canal de voz y las pymes que buscan precios por verificación. BioCatch lanzó DeviceIQ en marzo de 2026 para combinar señales de comportamiento, dispositivo, transaccionales y de aplicación en un solo producto. Pindrop incorporó inteligencia de riesgo de interacción en tiempo real al Mercado de FICO en mayo de 2026, permitiendo que las señales de riesgo informen las decisiones de fraude. Estas herramientas pueden reducir el número de desafíos interactivos de KBA en entornos de autenticación continua. También pueden activar preguntas dinámicas cuando el nivel de riesgo es lo suficientemente alto como para justificar la fricción del usuario. El mercado de autenticación basada en conocimiento compite con estas alternativas al tiempo que se beneficia de su capacidad para identificar los eventos donde la corroboración es apropiada.
Líderes de la Industria de Autenticación Basada en Conocimiento (KBA)
-
GB Group plc
-
Equifax Inc.
-
LexisNexis Risk Solutions Inc.
-
TransUnion LLC
-
OneSpan Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Autenticación Basada en Conocimiento (KBA) Empresas cubiertas en este informe
- GB Group plc
- Veratad Technologies, LLC
- Experian Information Solutions, Inc.
- Equifax Inc.
- TransUnion LLC
- LexisNexis Risk Solutions Inc.
- Mitek Systems, Inc.
- OneSpan Inc.
- BioCatch Ltd.
- Socure, Inc.
- Jumio Corporation
- Veriff OÜ
- Trulioo Information Services Inc.
- IDnow GmbH
- Signicat AS
- iDenfy UAB
- FacePhi Biometria, S.A.
- Daon, Inc.
- SecureAuth Corporation
- Plurilock Security Inc.
- Pindrop Security, Inc.
- Sift Science, Inc.
- Callsign, Inc.
- HYPR Corp.
- OneLogin, Inc.
- AuthX, Inc.
- Veridium Ltd.
- BehavioSec AB
- Entrust Corporation
Desarrollos recientes de la industria en Mercado de Autenticación Basada en Conocimiento (KBA)
- Octubre de 2026: OneSpan amplió la hoja de ruta de su plataforma de firma electrónica para incorporar verificación de identidad, autenticación impulsada por inteligencia artificial e integración de cartera digital, ampliando su mercado direccionable hacia flujos de trabajo de acuerdos electrónicos multisectoriales que requieren corroboración de identidad vinculada más allá de los contextos bancarios tradicionales.
- Septiembre de 2026: Pindrop lanzó la tecnología BotStopper como producto empresarial independiente que detecta agentes de voz de inteligencia artificial en tiempo real utilizando su motor de detección de deepfakes Pulse. En una organización sanitaria, la actividad de bots cayó un 94,3% en 4 meses, protegiendo más de 15,1 millones de USD en saldos de cuentas de ahorro para la salud de la apropiación de cuentas impulsada por bots.
- Septiembre de 2026: Jumio completó el despliegue mundial de su producto de identidad reutilizable selfie.DONE tanto en EMEA como en Asia-Pacífico, permitiendo a los usuarios previamente verificados volver a autenticarse con un selfie en lugar de un desafío de KBA, lo que ilustra el cambio hacia la autenticación biométrica de reducción de nivel para identidades inscritas de confianza.
- Julio de 2026: Socure lanzó Remote Verifier, proporcionando verificación de identidad en tiempo real a través de agentes en vivo para el menos del 1% de los consumidores no confirmados instantáneamente a través de señales automatizadas, personalizado para flujos de trabajo del sector público con el socio de lanzamiento Allocore.
Alcance del Informe Global del Mercado de Autenticación Basada en Conocimiento (KBA)
El Mercado de Autenticación Basada en Conocimiento se refiere al mercado global de soluciones y servicios que verifican la identidad de un individuo formulando preguntas o validando información basada en datos personales, históricos o contextuales asociados a ese individuo. Estas soluciones utilizan la autenticación estática basada en conocimiento (KBA), que se basa en información predefinida, la KBA dinámica, que genera preguntas utilizando fuentes de datos externas, y los enfoques de KBA híbrida que combinan múltiples métodos de verificación. El mercado incluye tecnologías que aprovechan los datos de buró de crédito, los registros públicos no crediticios, los registros de telecomunicaciones y servicios públicos, los datos de registros gubernamentales y de identidad, los datos de clientes de primera parte y la agregación de datos de múltiples fuentes para respaldar la verificación de identidad, la prevención del fraude, la recuperación de cuentas y el acceso seguro a los servicios digitales.
El Informe del Mercado de Autenticación Basada en Conocimiento está segmentado por Tipo de Solución (KBA Estática, KBA Dinámica y KBA Híbrida), Implementación (Basada en la Nube, En Sitio e Implementación Híbrida), Fuente de Datos (Datos de Buró de Crédito, Registros Públicos No Crediticios, Registros de Telecomunicaciones y Servicios Públicos, Datos de Registros Gubernamentales y de Identidad, Datos de Clientes de Primera Parte y Agregación de Datos de Múltiples Fuentes), Tamaño de Organización (Grandes Empresas y Pequeñas y Medianas Empresas), Industria de Usuario Final (BFSI, Telecomunicaciones, Comercio Minorista y Comercio Electrónico, Sanidad, Gobierno y Sector Público y Otras Industrias de Usuarios Finales) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Autenticación Estática Basada en Conocimiento |
| Autenticación Dinámica Basada en Conocimiento |
| Autenticación Híbrida Basada en Conocimiento |
| Basada en la Nube |
| En Sitio |
| Implementación Híbrida |
| Datos de Buró de Crédito |
| Registros Públicos No Crediticios |
| Registros de Telecomunicaciones y Servicios Públicos |
| Datos de Registros Gubernamentales y de Identidad |
| Datos de Clientes de Primera Parte |
| Agregación de Datos de Múltiples Fuentes |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| BFSI |
| Telecomunicaciones |
| Comercio Minorista y Comercio Electrónico |
| Sanidad |
| Gobierno y Sector Público |
| Otras Industrias de Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Colombia | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Singapur | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Egipto | |
| Kenia | |
| Resto de África |
| Por Tipo de Solución | Autenticación Estática Basada en Conocimiento | |
| Autenticación Dinámica Basada en Conocimiento | ||
| Autenticación Híbrida Basada en Conocimiento | ||
| Por Implementación | Basada en la Nube | |
| En Sitio | ||
| Implementación Híbrida | ||
| Por Fuente de Datos | Datos de Buró de Crédito | |
| Registros Públicos No Crediticios | ||
| Registros de Telecomunicaciones y Servicios Públicos | ||
| Datos de Registros Gubernamentales y de Identidad | ||
| Datos de Clientes de Primera Parte | ||
| Agregación de Datos de Múltiples Fuentes | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Industria de Usuario Final | BFSI | |
| Telecomunicaciones | ||
| Comercio Minorista y Comercio Electrónico | ||
| Sanidad | ||
| Gobierno y Sector Público | ||
| Otras Industrias de Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Colombia | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Singapur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Egipto | ||
| Kenia | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de autenticación basada en conocimiento?
Se proyecta que el mercado de autenticación basada en conocimiento sea de 1,15 mil millones de USD en 2026, 1,25 mil millones de USD en 2027 y 1,54 mil millones de USD en 2032, a una CAGR del 4,26% de 2027 a 2032.
¿Por qué se utiliza más la KBA dinámica que la KBA estática?
La KBA dinámica tuvo el 58,12% de los ingresos de 2026 porque puede utilizar el riesgo actual y fuentes de datos variadas en lugar de preguntas fijas.
¿Qué método de implementación se utiliza más para la KBA?
La implementación basada en la nube tuvo el 67,78% de los ingresos de 2026, respaldada por la entrega mediante API y la integración de orquestación de identidad.
¿Qué organizaciones utilizan la KBA con mayor frecuencia?
BFSI fue el grupo de usuarios finales más grande con el 44,38% de los ingresos de 2026 porque se necesitan verificaciones de identidad en la incorporación, las transacciones, la recuperación y el soporte.
¿Qué región lidera la demanda de autenticación basada en conocimiento?
América del Norte lideró con el 43,06% de los ingresos de 2026, mientras que se proyecta que Asia-Pacífico tenga la expansión más rápida a una CAGR del 5,28% hasta 2032.
¿Cómo está cambiando la KBA a medida que se expanden las herramientas biométricas y sin contraseña?
La KBA se utiliza cada vez más como un paso de corroboración específico durante eventos de mayor riesgo en lugar de un método de autenticación independiente predeterminado.