
Tamanho e Participação do Mercado de Materiais de Solda do Japão na Indústria de Semicondutores
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
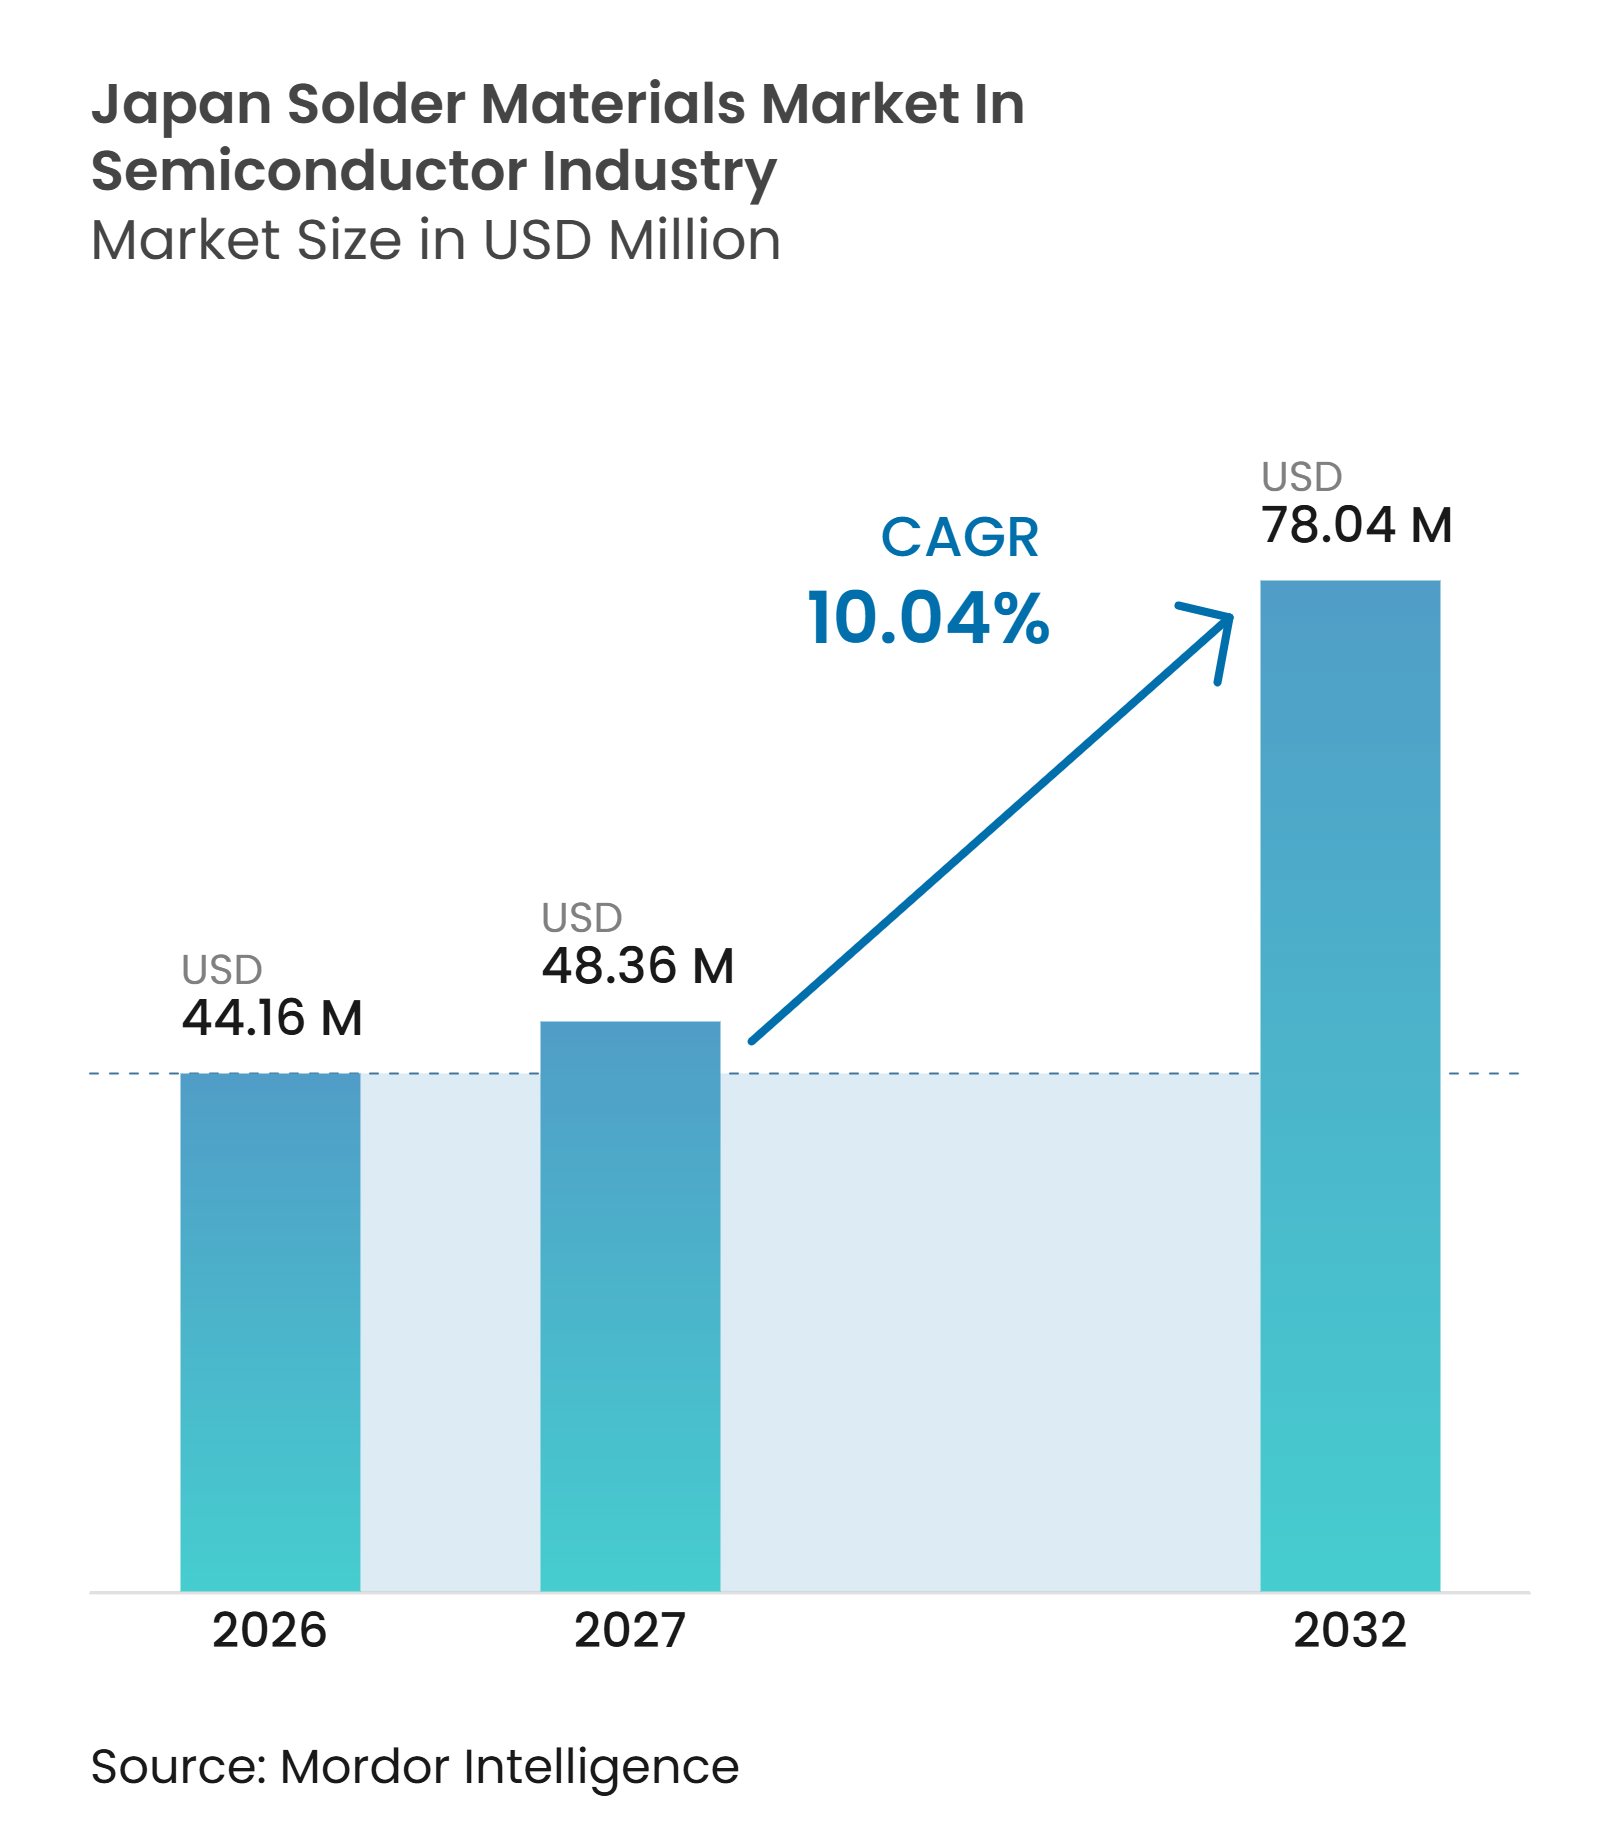
| Tamanho do mercado no ano base (2026) | 44.16 Milhões de dólares |
| Tamanho do Mercado (2027) | 48.36 Milhões de dólares |
| Tamanho do Mercado (2032) | 78.04 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 10.04 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Materiais de Solda do Japão na Indústria de Semicondutores por Mordor Intelligence
O tamanho do mercado de materiais de solda do Japão na indústria de semicondutores está projetado para expandir de 44,16 milhões de USD em 2026 e 48,36 milhões de USD em 2027 para 78,04 milhões de USD até 2032, registrando um CAGR de 10,04% entre 2027 e 2032. A embalagem avançada está direcionando mais valor de material para processos de bumping em nível de wafer, montagem flip-chip e processos BGA do que a soldagem convencional em nível de placa. O investimento doméstico em semicondutores está ampliando a base endereçável para formulações qualificadas, especialmente em Kyushu e Hokkaido. Aceleradores de IA, chiplets e pacotes de memória de alta largura de banda precisam de controle mais rigoroso de interconexão, o que aumenta a demanda por pós finos, microesferas e sistemas de fluxo específicos para cada processo. Os fornecedores estão competindo por meio de design de ligas, engenharia de aplicação, suporte técnico local e histórico de qualificação. O mercado de materiais de solda do Japão na indústria de semicondutores também enfrenta exposição ao custo de materiais e crescente concorrência de abordagens de pilar de cobre, ligação híbrida e junção sinterizada nos pitches mais finos.
Principais Conclusões do Relatório
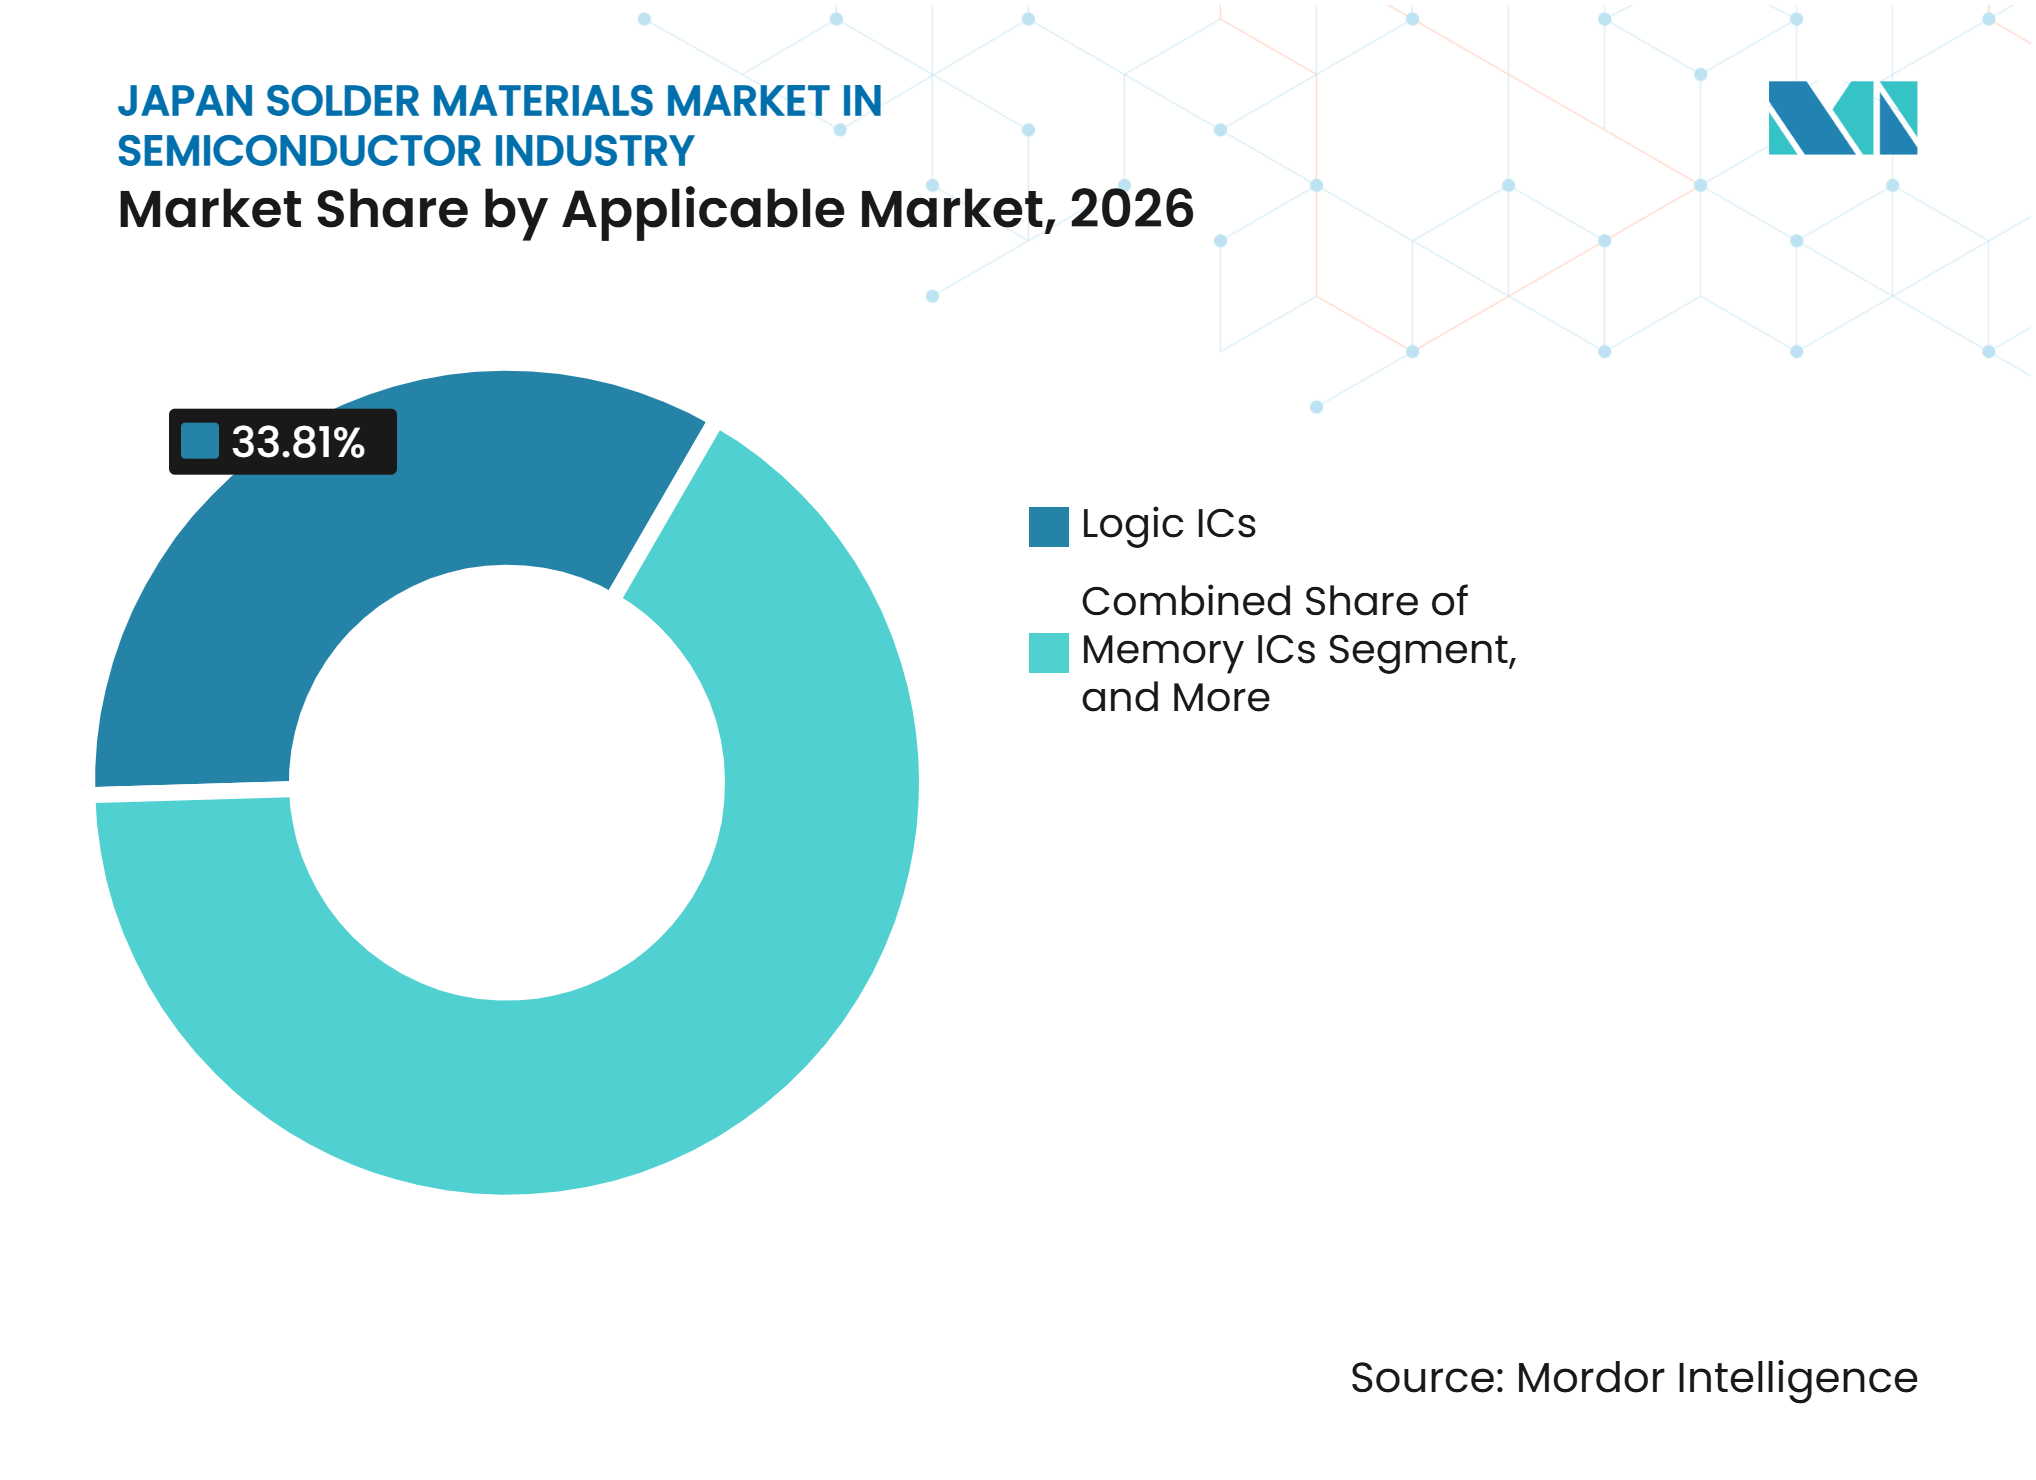
- Por mercado aplicável, os CIs Lógicos detinham 33,81% da receita do mercado de materiais de solda do Japão na indústria de semicondutores em 2026, enquanto os CIs de Memória estão projetados para expandir a um CAGR de 10,44% até 2032.
- Por forma do produto, a pasta de solda detinha 40,26% da receita do mercado de materiais de solda do Japão na indústria de semicondutores em 2026, enquanto as esferas e bolas de solda estão projetadas para expandir a um CAGR de 10,57% até 2032.
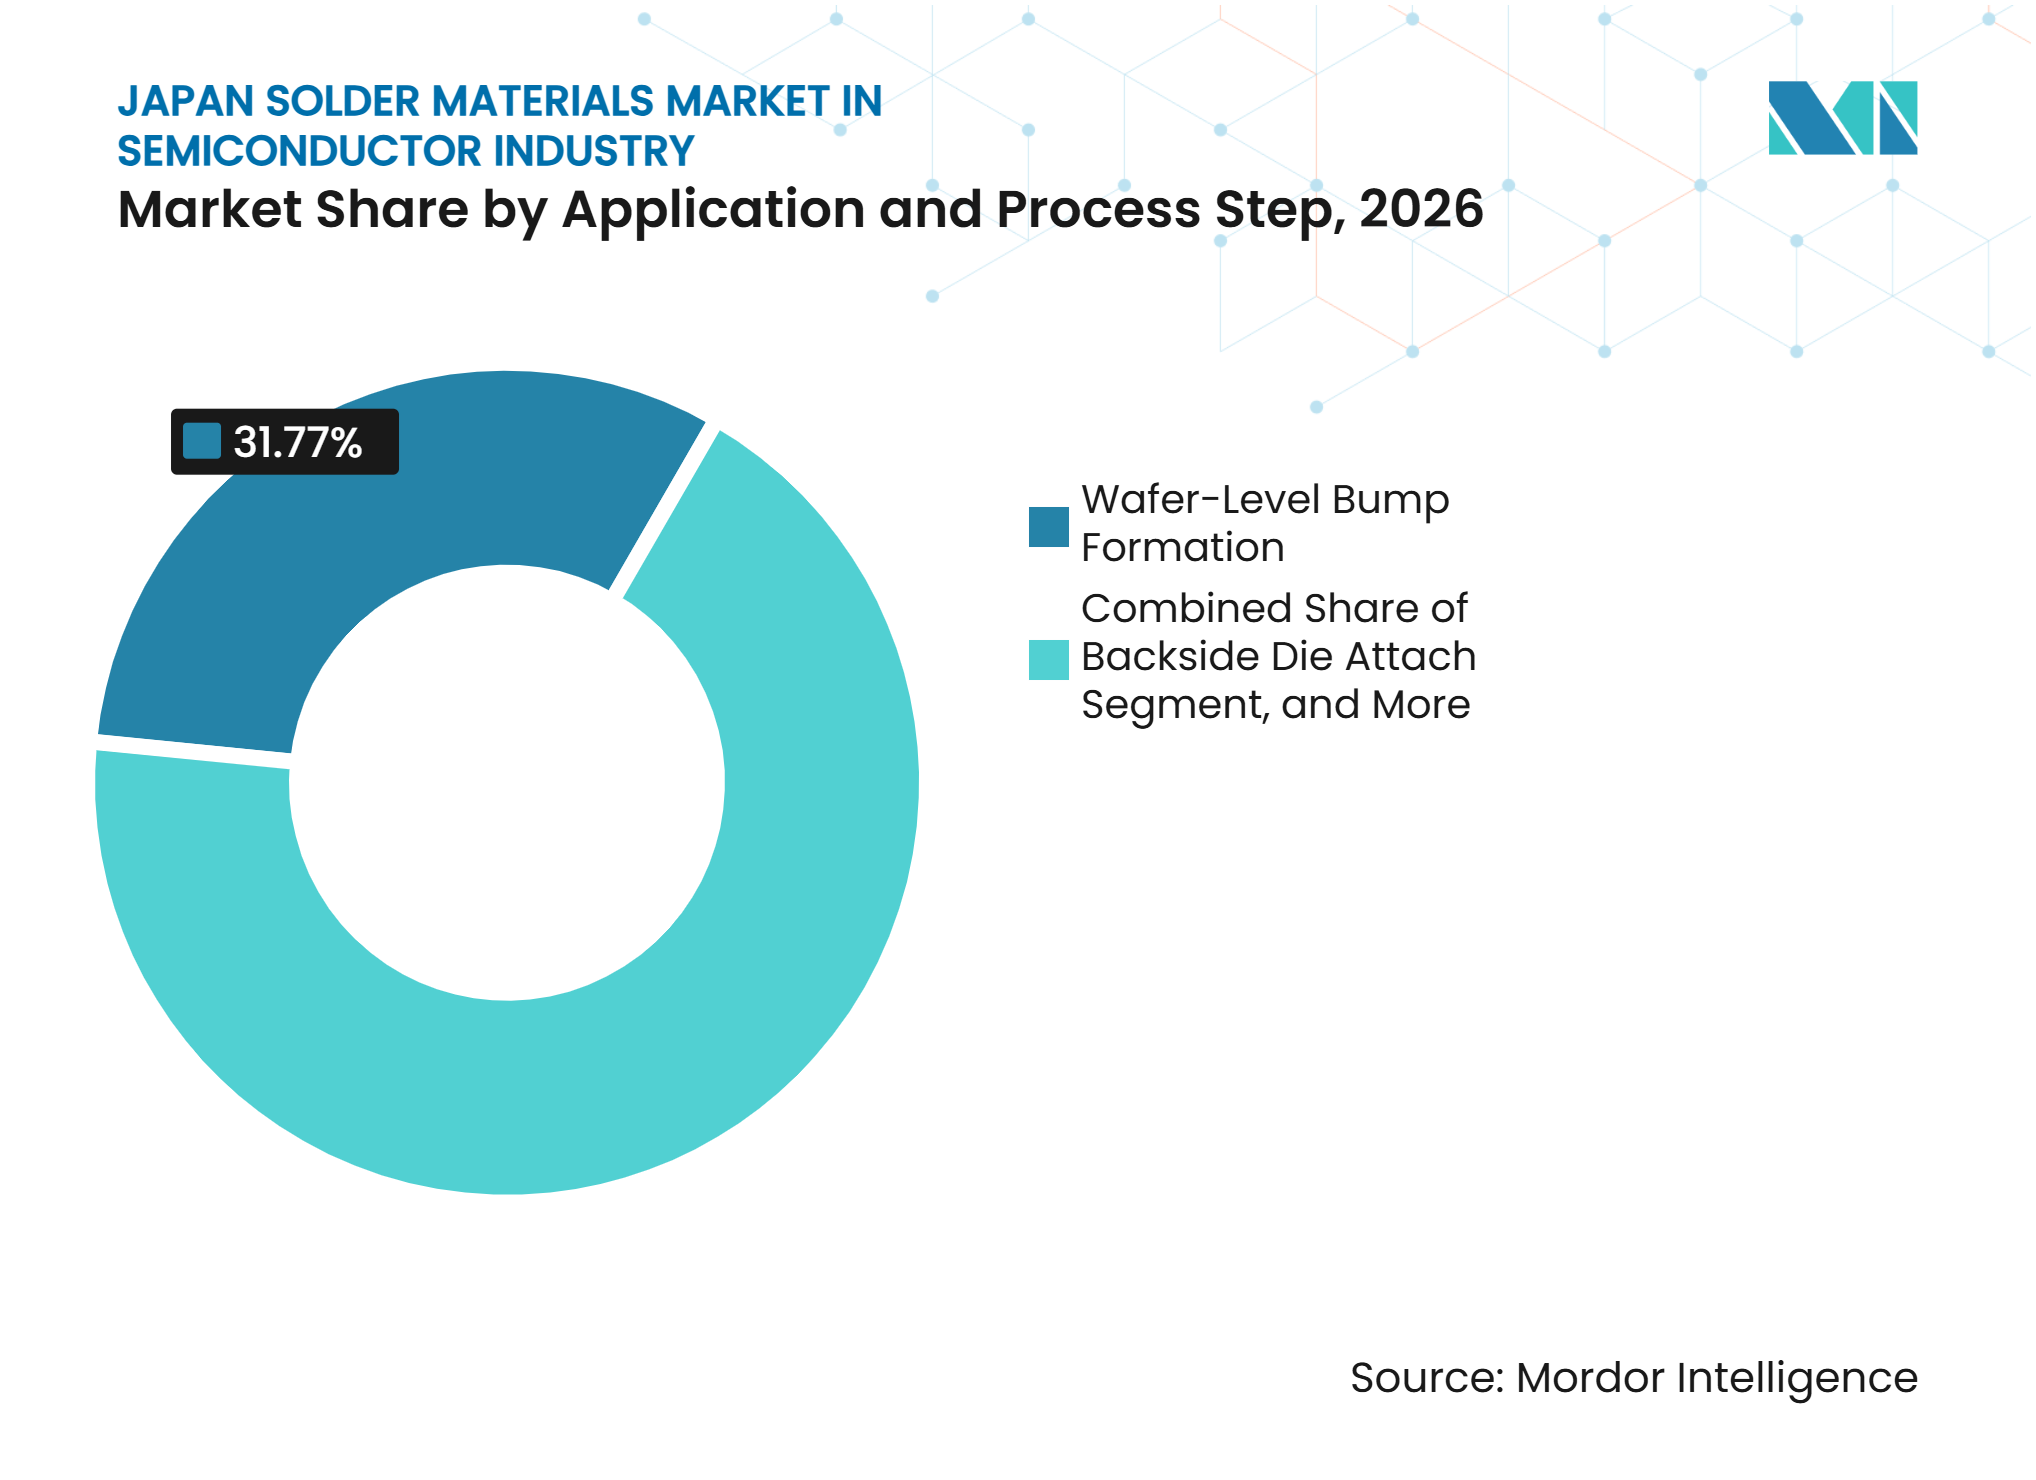
- Por aplicação e etapa de processo, a formação de bump em nível de wafer representou 31,77% do tamanho do mercado de materiais de solda do Japão na indústria de semicondutores em 2026 e está projetada para expandir a um CAGR de 10,82% até 2032.
- Por geografia, Kanto detinha 38,48% da receita em 2026, enquanto Kyushu está projetada para expandir a um CAGR de 10,74% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado de Materiais de Solda do Japão na Indústria de Semicondutores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Complexidade de Pacotes de IA, HPC e HBM | +2.5% | Global, com demanda central em Kanto e Kyushu | Curto prazo (≤ 2 anos) |
| Expansão Liderada pelo Japão em Embalagem de Semicondutores de Precisão | +2.0% | Kyushu, Hokkaido, Nacional | Médio prazo (2-4 anos) |
| Conversão para Ligas Sem Chumbo e de Baixa Temperatura | +1.5% | Global, com ganhos iniciais em Kanto e Chubu | Médio prazo (2-4 anos) |
| Miniaturização de Pitch Fino e Demanda por Pós Ultrafinos | +1.2% | Kanto, Kyushu | Longo prazo (≥ 4 anos) |
| Requisitos de Confiabilidade de Semicondutores de Potência Automotivos | +0.9% | Chubu, Kansai | Médio prazo (2-4 anos) |
| Resiliência da Cadeia de Suprimentos Doméstica e Qualificação Local | +0.6% | Nacional, com ganhos iniciais em Kanto, Kyushu e Hokkaido | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Complexidade de Pacotes de IA, HPC e HBM
Os pacotes avançados utilizados em aceleradores de IA necessitam de materiais de solda que apresentem desempenho superior aos graus de montagem convencionais. CoWoS, interposers 2,5D e pilhas HBM requerem oxidação controlada, comportamento estável do fluxo e distribuições precisas de partículas em pitches de bump abaixo de 100 μm. A demanda está concentrada em programas de alto volume que exigem designs de pacotes complexos e desempenho de material repetível. Essa concentração oferece aos fornecedores qualificados vendas recorrentes durante a vida útil de um programa de cliente, mas também aumenta a importância de garantir a qualificação antecipadamente. A primeira fábrica da JASM em Kumamoto atingiu capacidade plena a partir do final de 2024, enquanto o processo planejado de 3nm na Planta 2 reforça o papel do Japão na fabricação de nós avançados. Essa base de produção torna o mercado de materiais de solda do Japão na indústria de semicondutores mais estreitamente conectado à demanda de embalagem de IA do que à demanda geral de montagem eletrônica.
Expansão Liderada pelo Japão em Embalagem de Semicondutores de Precisão
A política de semicondutores e o ciclo de investimentos do Japão estão expandindo a demanda por materiais de junção de grau semicondutor. O Ministério da Economia, Comércio e Indústria aprovou um plano de produção revisado para a segunda instalação da JASM em Kumamoto, que tem como meta 6.000 wafers de 300 mm por mês no quarto trimestre de 2028 e um investimento de pelo menos 15,7 bilhões de USD.[1] A Rapidus demonstrou wafers de transistores gate-all-around de 2nm em Hokkaido em julho de 2025, após iniciar operações de linha piloto em abril de 2025.[2] Esses projetos criam janelas de qualificação para fornecedores de solda, ligação e materiais de processo relacionados. As metas de aquisição local da JASM de 50% de conteúdo de materiais indiretos domésticos até 2026 e 60% até 2030 adicionam um incentivo para fornecedores com capacidade de produção local ou serviço técnico. O mercado de materiais de solda do Japão na indústria de semicondutores se beneficia quando os fornecedores locais conseguem atender aos mesmos requisitos de confiabilidade e rastreabilidade que os fornecedores globais estabelecidos.
Conversão para Ligas Sem Chumbo e de Baixa Temperatura
A conversão para solda sem chumbo está avançando além da conformidade regulatória básica em direção ao gerenciamento térmico em pacotes avançados. O J-MOSS e o quadro RoHS da UE apoiaram o uso amplo do SAC305, que tem uma temperatura liquidus de 217°C. Pacotes BGA grandes para sistemas de IA e HPC estão aumentando o interesse em opções de baixa temperatura sem bismuto e contendo índio, pois o desempenho em relação a empenamento e eletromigração são preocupações na seleção de materiais. A Sociedade Japonesa de Engenharia de Soldagem está trabalhando nos padrões de ligas de solda sem chumbo ISO 9453 e nos métodos de teste IEC/TC 91 para materiais de junção sinterizada.[3] A linha de produtos Sn-Bi da KOKI tem um ponto de fusão de 138°C, enquanto a pasta DFLT da Indium Corporation utiliza um perfil de refluxo de pico de 210°C e tem como alvo os requisitos de BGA HPC de grande formato. Esses desenvolvimentos ampliam o papel da expertise em formulação na indústria de materiais de solda do Japão.
Miniaturização de Pitch Fino e Demanda por Pós Ultrafinos
Pitches de bump abaixo de 50 μm estão deslocando a demanda dos pós Tipo 4 e Tipo 5 para os graus Tipo 6 e Tipo 7. Essa mudança requer controle mais rigoroso na atomização, classificação de partículas e processamento de baixo alfa. Pós ultrafinos e esferas de solda abaixo de 50 μm têm valor mais elevado do que os graus padrão, pois seus requisitos de fabricação e qualidade são mais exigentes. Pesquisas apresentadas no IEEE ECTC em 2025 constataram que bumps de pilar de cobre confiáveis em substratos ENEPIG para aplicações automotivas FCBGA dependem de um controle cuidadoso da composição da tampa de solda de estanho-prata. O bumping de wafer para interposers de silício e pacotes RDL fan-out está, portanto, se tornando uma rota importante para a demanda por materiais avançados. Os fornecedores estabelecidos no mercado de materiais de solda do Japão na indústria de semicondutores estão melhor posicionados quando conseguem combinar capacidade de metalurgia do pó com codesenvolvimento de longa data com clientes.
Análise de Impacto das Restrições do Mercado de Materiais de Solda do Japão na Indústria de Semicondutores*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo de Qualificação e Longos Ciclos de Aprovação de Clientes | -1.8% | Global, mais agudo em Kanto e Kyushu | Curto prazo (≤ 2 anos) |
| Volatilidade do Preço de Matérias-Primas | -1.5% | Global | Curto prazo (≤ 2 anos) |
| Risco de Fadiga Térmica e Controle de Vazios em Pitches Finos | -0.9% | Kanto, Kyushu | Médio prazo (2-4 anos) |
| Substituição por Pilares de Cobre, Ligação Híbrida e Materiais Sinterizados | -0.7% | Kanto, Kyushu | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Qualificação e Longos Ciclos de Aprovação de Clientes
Materiais de solda e sinterização de grau semicondutor passam por extensa qualificação antes do uso em produção. Os testes abrangem oxidação, distribuição do tamanho das esferas, reologia do fluxo, taxas de vazios, crescimento intermetálico, fadiga térmica e eletromigração. Um programa de qualificação com um OSAT ou IDM pode levar de 12 a 18 meses e requer trabalho de engenharia tanto do fornecedor quanto do cliente. Os requisitos de aquisição doméstica não eliminam a necessidade de igualar o desempenho de materiais qualificados globalmente. Um defeito envolvendo pontes, aberturas sem molhagem ou altura de bump inconsistente pode reiniciar o processo de aprovação. Isso favorece os fornecedores estabelecidos no mercado de materiais de solda do Japão na indústria de semicondutores que conseguem suportar o custo, a documentação e o serviço técnico necessários para trabalhos de qualificação repetidos.
Volatilidade do Preço de Matérias-Primas
O estanho e a prata são os principais insumos metálicos nas ligas de solda sem chumbo, deixando os fornecedores expostos a variações nos custos de matérias-primas. Interrupções no fornecimento, incerteza na política de exportação e mudanças na demanda por metais podem afetar o custo desses insumos. As variações no preço da prata também afetam a economia das ligas, pois o SAC305 contém 3% de prata. O teor de prata pode representar uma parcela substancial do custo total de metal dentro da liga. Contratos de compra antecipada e rastreabilidade rigorosa de lotes limitam a capacidade de um fornecedor de reformular rapidamente em resposta a variações de preço. Essas condições podem comprimir as margens ou levar a discussões de preços com clientes no mercado de materiais de solda do Japão na indústria de semicondutores.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Mercado Aplicável:
A Demanda por CIs Lógicos Sustenta a Receita Enquanto os CIs de Memória Lideram a ExpansãoOs CIs Lógicos detinham 33,81% da participação de mercado de materiais de solda do Japão em 2026. A embalagem em nível de wafer e flip-chip para dispositivos lógicos cria demanda em etapas de processo tecnicamente exigentes. Os aceleradores de IA podem exigir vários milhares de bumps de solda em pitches abaixo de 100 μm, elevando tanto o nível de especificação quanto o valor dos materiais utilizados. A ADEKA observou a transição nos processos de back-end de microbumps 2D baseados em solda para ligação híbrida 3D para empilhamento lógico de próxima geração. Espera-se que a solda e a ligação direta de cobre coexistam em diferentes camadas de processo durante grande parte do período de previsão. O mercado de materiais de solda do Japão na indústria de semicondutores permanece exposto a essa combinação mutável de métodos de junção, em vez de um único caminho tecnológico.
Os CIs de Memória estão projetados para expandir a um CAGR de 10,44% de 2027 a 2032. Os pacotes HBM utilizam de 4 a 12 dies de DRAM, aumentando o número e a dificuldade das interconexões necessárias por chipset. Semicondutores compostos e dispositivos de potência requerem materiais de fixação de die de alta temperatura que suportem ciclos térmicos repetidos de -40°C a 150°C ou mais. CIs Analógicos, sensores, dispositivos MEMS, RF e pacotes ópticos também utilizam requisitos distintos de liga e fluxo. A solda eutética ouro-estanho permanece relevante para a fixação confiável de chips laser e fotônicos. Um amplo portfólio de formulações ajuda os fornecedores a atender a essas diferentes classes de dispositivos sem depender de um único mercado de uso final.



Por Forma do Produto:
A Pasta de Solda Mantém a Liderança Enquanto as Esferas e Bolas de Solda AceleramA pasta de solda detinha 40,26% do tamanho do mercado de materiais de solda do Japão por forma do produto em 2026. Ela permanece importante para a serigrafia e o jateamento de estêncil utilizados nos processos de bumping em nível de wafer e de pacote em placa. O mix de produtos está migrando dos graus Tipo 4 e Tipo 5 para pastas de pó fino Tipo 6 e Tipo 7 e produtos jateáveis para recursos abaixo de 50 μm. A Indium Corporation apresentou pastas de solda sem limpeza para montagens miniaturizadas na APEX 2026, identificando a compatibilidade de limpeza e a seleção de fluxo como considerações relevantes para recursos menores. Esses requisitos sustentam a demanda pelo desenvolvimento de pastas específicas para cada aplicação. O mercado de materiais de solda do Japão na indústria de semicondutores depende de fornecedores de pasta que mantenham a consistência de lote enquanto se adaptam a pitches mais finos.
As esferas e bolas de solda estão projetadas para expandir a um CAGR de 10,57% de 2027 a 2032. A fixação de esferas BGA e o uso de microesferas de solda em processos flip-chip e em nível de wafer são fontes centrais de demanda. As microesferas abaixo de 50 μm utilizadas em embalagens flip-chip e de interposer de silício têm valor mais elevado do que as esferas BGA padrão. Sua adoção está vinculada aos ciclos de qualificação na JASM e na Rapidus. As pré-formas suportam fixação especializada de die, vedação de pacotes e aplicações de alta confiabilidade onde a contaminação deve ser controlada. Fios, fluxos e pó fornecido externamente atendem às necessidades de retrabalho, soldagem seletiva e formulação de ligas personalizadas, criando uma divisão entre volumes de commodities e produtos de alta especificação.
Por Aplicação e Etapa de Processo:
O Bumping em Nível de Wafer Lidera Tanto em Escala Quanto em ExpansãoA formação de bump em nível de wafer representou 31,77% do tamanho do mercado de materiais de solda do Japão em 2026. Também está projetada para expandir a um CAGR de 10,82% até 2032. As arquiteturas de chiplet utilizadas em pacotes de IA e HPC concentram a complexidade de interconexão no nível do wafer antes da montagem final. Isso aumenta a demanda por pós ultrafinos e microesferas que eram menos importantes nas gerações anteriores de dispositivos. A Applied Materials afirmou que a ligação híbrida Cu-Cu comercial é utilizada em pitches abaixo de 9 μm, deixando o bumping de solda relevante em uma faixa mais ampla de 10-100 μm. Essa faixa sustenta a demanda por solda em nível de wafer mesmo com o avanço da ligação híbrida nos pitches mais finos.
A interconexão flip-chip de die para substrato é a segunda maior etapa de processo por receita. Os bumps de pilar de cobre com tampa de solda são amplamente utilizados em pacotes FCBGA e FC-CSP para dispositivos lógicos e de memória. A fixação de BGA e CSP de pacote para placa gera grandes volumes de esferas, embora o valor por conexão seja menor do que para aplicações em nível de wafer. A fixação de die no verso e a vedação de pacotes atendem a dispositivos de potência e aplicações herméticas, onde a solda de alto antimônio e a prata sinterizada competem. O trabalho técnico da JSAE em 2026 destacou a importância da caracterização não destrutiva e destrutiva para a confiabilidade de juntas BGA à medida que a densidade da placa aumenta. A orientação de processo e a seleção de materiais são, portanto, parte integrante do posicionamento do fornecedor.

Análise Geográfica
Kanto
Kanto permanece um importante polo regional para o mercado de materiais de solda do Japão, sustentado pela concentração de instalações de embalagem de semicondutores, centros de pesquisa e desenvolvimento de materiais, fabricantes de equipamentos e sedes de fornecedores em Tóquio, Kanagawa e prefeituras vizinhas. A Senju Metal Industry, a Tamura Corporation, a Nippon Micrometal e a NIHON SUPERIOR têm operações significativas na região. Empresas internacionais de materiais também mantêm equipes de engenharia e suporte de aplicação focadas no Japão na área. As iniciativas da NEDO para fortalecer a resiliência da cadeia de suprimentos de semicondutores em Kanto abrangem wafers de silício, materiais de embalagem e consumíveis de processo. A participação da região em atividades internacionais de normas e pesquisa, incluindo ISO 9453 e IEC/TC 91, reforça ainda mais suas capacidades técnicas. Esse ecossistema estabelecido sustenta a demanda por fornecedores de materiais de solda que oferecem formulações especializadas, engenharia de aplicação e colaboração próxima com clientes.
Kyushu
Kyushu está emergindo como um importante centro de crescimento para o mercado de materiais de solda do Japão, principalmente devido à expansão da fabricação avançada de semicondutores em torno de Kumamoto. A primeira instalação de fabricação da JASM iniciou a produção em massa e atingiu a capacidade plena de produção antes do prazo. A empresa também está avançando nos planos para uma segunda instalação focada em tecnologias de processo avançadas, com início de produção previsto para os próximos anos. Esses investimentos estão fortalecendo a cadeia de suprimentos regional de semicondutores e criando oportunidades para fornecedores domésticos e internacionais de materiais de solda. As iniciativas de aquisição local oferecem uma vantagem para os fornecedores capazes de estabelecer capacidades de serviço técnico, garantir qualificações de clientes e suportar múltiplos requisitos de fornecimento. As oportunidades de demanda se estendem por aplicações de formação de bump, fixação de esferas de solda e vedação de pacotes, particularmente à medida que a fabricação lógica avançada e as atividades de embalagem associadas se expandem na região.
Kansai, Chubu, Hokkaido e Outras Regiões
Kansai suporta embalagem de semicondutores de potência, montagem de CIs analógicos e atividade de P&D em Osaka, Kyoto e Hyogo. Sua base industrial vincula a demanda por solda a módulos de potência automotivos e operações de semicondutores compostos. Chubu está estreitamente ligada às cadeias de suprimentos de eletrônicos automotivos em torno de Nagoya, incluindo Toyota e Denso. As sessões técnicas da JSAE destacaram requisitos de confiabilidade mais rigorosos para juntas de solda em unidades de controle automotivo de próxima geração. Hokkaido é um local emergente, pois a Rapidus demonstrou um wafer de transistor gate-all-around de 2nm em julho de 2025 e planeja iniciar a produção em massa com capacidade de back-end no segundo semestre do ano fiscal de 2027. Tohoku e o adjacente Chugoku mantêm demanda relacionada à embalagem de memória e operações de teste. Chugoku, Shikoku e Okinawa suportam atividades menores de montagem localizada e embalagem de nicho. Em todos esses locais, o mercado de materiais de solda do Japão na indústria de semicondutores ganha demanda incremental, enquanto Kyushu e Kanto permanecem os principais locais para qualificação de materiais de pacotes avançados.
Cenário Competitivo
Concentração do Mercado
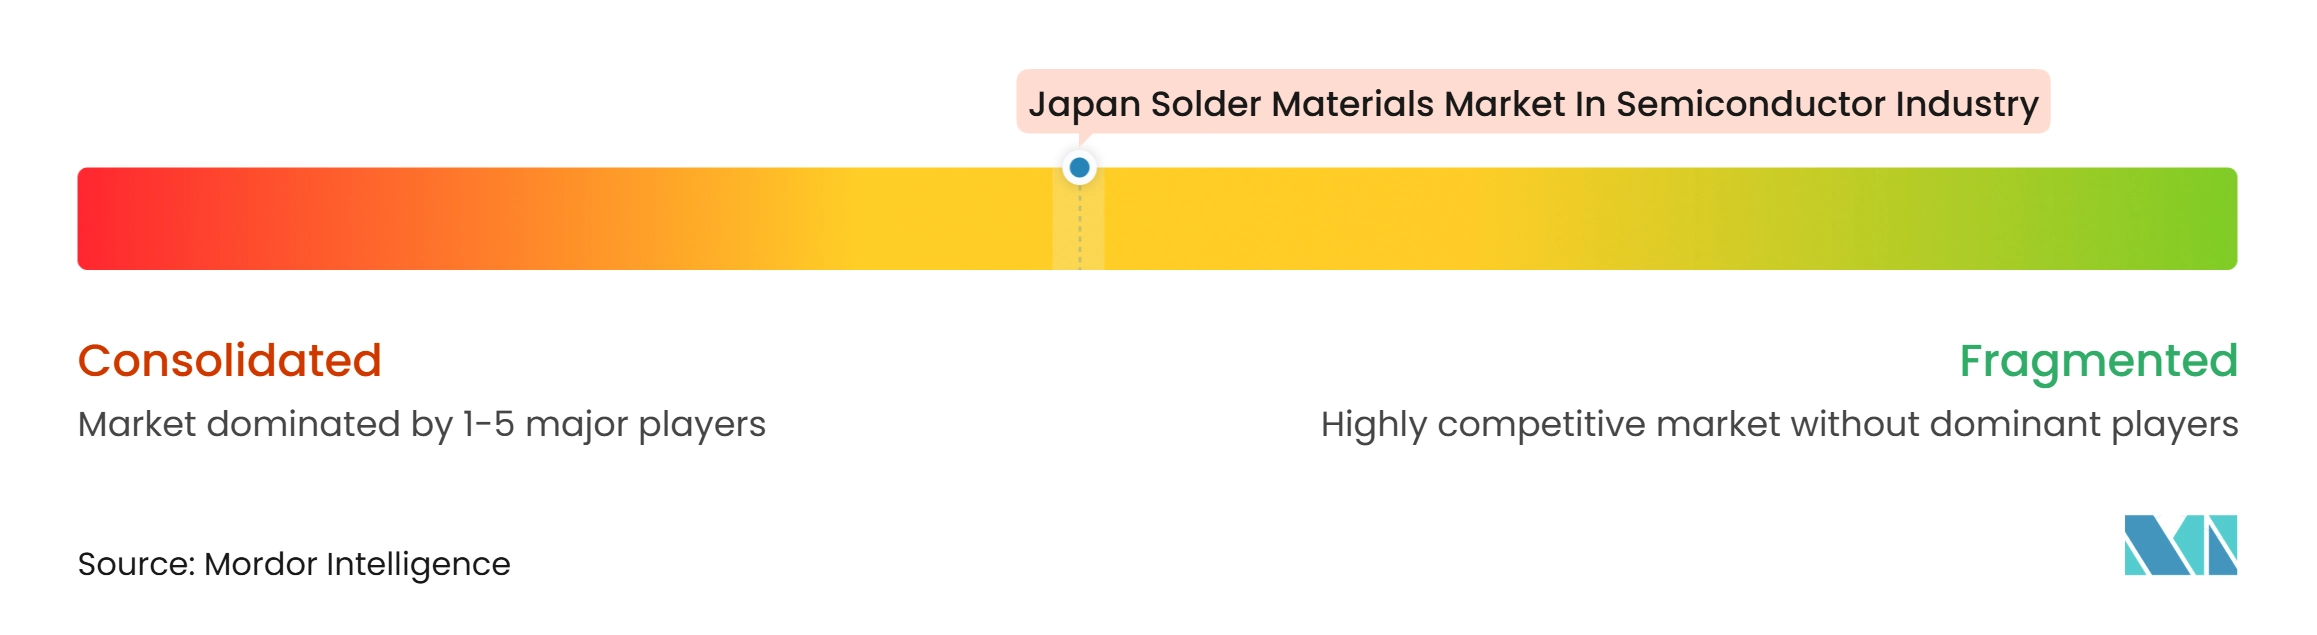
O mercado de materiais de solda do Japão na indústria de semicondutores é moderadamente concentrado entre fornecedores domésticos estabelecidos e fornecedores globais de materiais. A Senju Metal Industry, a Tamura Corporation, a KOKI e a Nippon Micrometal se beneficiam de relacionamentos estabelecidos com clientes e serviço técnico local. Suas posições também são sustentadas pela experiência em codesenvolvimento com clientes e participação em atividades de normas. A MacDermid Alpha Electronics Solutions, a Heraeus Electronics e a Indium Corporation competem em pasta de solda, prata sinterizada, formulações de baixa temperatura e materiais de interface térmica. A base competitiva está cada vez mais vinculada à propriedade intelectual de ligas, resultados de confiabilidade e suporte de processo. Os fornecedores devem comprovar desempenho em embalagem avançada, automotivo e requisitos de dispositivos de potência.
A Heraeus Electronics, a MacDermid Alpha e a Henkel prevaleceram em processos de violação de patente e nulidade de patente contra o Grupo Senju na Alemanha em fevereiro de 2025, referentes à formulação de liga de solda sem chumbo de alta confiabilidade Innolot. O resultado sublinha a importância da química de liga protegida em aplicações de solda de alta confiabilidade. A Indium Corporation promoveu sua pasta de solda de baixa temperatura DFLT, sem bismuto e contendo índio, para montagens BGA de pacotes de IA de grande formato. A KOKI fornece produtos de soldagem de baixa temperatura que atendem às necessidades de temperatura de refluxo. Esses movimentos mostram que os fornecedores estão buscando diferenciação por meio de limites de desempenho específicos, em vez de escala de produção. A resposta técnica local e o suporte à documentação permanecem importantes quando os clientes qualificam novos materiais.
As maiores oportunidades estão em pós ultrafinos, esferas de solda abaixo de 50 μm e formulações de baixa temperatura para programas de embalagem de 3nm. O cobre sinterizado também representa uma alternativa emergente para a fixação de die de potência de grande área. A MacDermid Alpha apresentou o BondPad, uma solução de folha de cobre sinterizada Argomax para fixação no topo do die em pacotes de potência de carboneto de silício, durante 2026. A empresa relatou mais de 75.000 ciclos de potência em suas condições de teste declaradas, em comparação com 2.500 ciclos para referências de fio de alumínio. Espera-se que a ligação híbrida substitua parte do uso de solda de microbump nos pitches mais finos, mas a solda mantém um papel em toda a faixa mais ampla de 10-100 μm. Os fornecedores no mercado de materiais de solda do Japão na indústria de semicondutores podem proteger sua posição combinando fornecimento local qualificado com engenharia adaptada à aplicação. No mercado de materiais de solda do Japão na indústria de semicondutores, isso coloca o suporte técnico e a qualificação local ao lado do design de formulação como requisitos competitivos práticos. A perspectiva competitiva, portanto, combina a vantagem dos fornecedores estabelecidos com oportunidades direcionadas em novos formatos de junção.
Líderes do Mercado de Materiais de Solda do Japão na Indústria de Semicondutores
-
Senju Metal Industry Co., Ltd.
-
TAMURA CORPORATION
-
KOKI COMPANY LIMITED
-
Indium Corporation
-
Heraeus Electronics
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Materiais de Solda do Japão na Indústria de Semicondutores Empresas cobertas neste relatório
- Senju Metal Industry Co., Ltd.
- TAMURA CORPORATION
- KOKI COMPANY LIMITED
- Indium Corporation
- Heraeus Electronics
- MacDermid Alpha Electronics Solutions
- SHENMAO Technology Inc.
- DUKSAN Hi-Metal Co., Ltd.
- Nippon Micrometal Corporation
- NIHON SUPERIOR CO., LTD.
- AIM Solder
- Harima Chemicals Group, Inc.
- Mitsui Kinzoku Company, Limited
- Henkel AG & Co. KGaA
- Element Solutions Inc.
- Kester
- Qualitek International, Inc.
- Materion Corporation
- PFARR Stanztechnik GmbH
- Mitsui Mining and Smelting Co., Ltd.
Desenvolvimentos industriais recentes em Mercado de Materiais de Solda do Japão na Indústria de Semicondutores
- Novembro de 2026: O Vice-Presidente Sênior da TSMC, Kevin Zhang, confirmou na Reunião Mundial de Gestão Nikkei-IMD, em Tóquio, que a segunda fábrica de Kumamoto, Fase 2, implantará o processo de 3nm e que a TSMC planeja estabelecer uma joint venture com a Sony para a produção de sensores de imagem de IA física. Este anúncio reforça o papel de Kyushu como principal polo de embalagem lógica avançada e estende o horizonte de demanda doméstica por materiais de solda muito além do programa inicial JASM Fase 1.
- Novembro de 2026: A MacDermid Alpha Electronics Solutions apresentou o BondPad, uma solução de folha de cobre sinterizada Argomax para fixação no topo do die em pacotes de potência de carboneto de silício, na electronica 2026 em Munique. Sob condições de teste de ciclagem de potência, 180A, ΔT = 110°C, Tj,max = 175°C, o BondPad atingiu mais de 75.000 ciclos contra 2.500 ciclos para referências convencionais de fio de alumínio, sinalizando que as interconexões de cobre sinterizado estão se aproximando da prontidão comercial e intensificando a pressão de substituição sobre a solda de alta temperatura em aplicações de dispositivos de potência.
- Outubro de 2026: O Ministério da Economia, Comércio e Indústria do Japão aprovou formalmente o plano revisado da TSMC/JASM para fabricar semicondutores lógicos de 3nm na Planta 2 de Kumamoto, com investimento de pelo menos 15,7 bilhões de USD e uma meta inicial de capacidade mensal de 6.000 wafers de 300 mm planejada para o quarto trimestre de 2028. A aprovação exige que a JASM adquira uma parcela especificada de materiais de embalagem indiretos, incluindo consumíveis de solda, de fornecedores japoneses domésticos, criando uma oportunidade de mercado direta e com prazo definido.
- Setembro de 2026: A Indium Corporation apresentou sua pasta de solda de baixa temperatura DFLT, sem bismuto e contendo índio, no Simpósio IMAPS 2026. O DFLT atinge uma temperatura de refluxo de pico de 210°C, desempenho de eletromigração superior às ligas BiSnAg em 2 ordens de magnitude em testes de queda e choque, e confiabilidade geral comparável ou superior ao SAC305, visando os desafios de empenamento em montagens BGA de pacotes de IA de grande formato.
Escopo do Relatório sobre o Mercado de Materiais de Solda do Japão na Indústria de Semicondutores
O Mercado de Materiais de Solda do Japão na Indústria de Semicondutores refere-se ao mercado nacional de materiais de interconexão à base de solda utilizados em embalagem de semicondutores, montagem em nível de wafer, ligação flip-chip e embalagem avançada de CIs, incluindo esferas de solda, pasta de solda, fio de solda, pré-formas de solda, fluxos e ligas especializadas que atendem aos setores de embalagem de semicondutores, eletrônicos automotivos, maquinário de precisão e eletrônicos industriais de alta confiabilidade do Japão.
O Relatório do Mercado de Materiais de Solda do Japão na Indústria de Semicondutores é Segmentado por Mercado Aplicável (CIs Lógicos, CIs de Memória, Semicondutores Compostos e Dispositivos de Potência, CIs Analógicos, Sensores, Dispositivos MEMS e RF, e Dispositivos Ópticos e Fotônicos), Forma do Produto (Pasta de Solda, Esferas e Bolas de Solda, Pré-formas de Solda, Fio de Solda, Fluxos de Solda Autônomos e Pó de Solda Vendido Externamente) e Aplicação e Etapa de Processo (Formação de Bump em Nível de Wafer, Interconexão de Die para Substrato, Flip-Chip Convencional, Interconexão de Pacote para Placa, Fixação de Esferas BGA e CSP, Fixação de Die no Verso e Vedação de Pacotes e Fixação de Componentes). As Previsões de Mercado São Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| CIs Lógicos |
| CIs de Memória |
| Semicondutores Compostos e Dispositivos de Potência |
| CIs Analógicos |
| Sensores, Dispositivos MEMS e RF |
| Dispositivos Ópticos e Fotônicos |
| Pasta de Solda |
| Esferas e Bolas de Solda |
| Pré-formas de Solda |
| Fio de Solda |
| Fluxos de Solda Autônomos |
| Pó de Solda Vendido Externamente |
| Formação de Bump em Nível de Wafer |
| Interconexão de Die para Substrato, Flip-Chip Convencional |
| Interconexão de Pacote para Placa, Fixação de Esferas BGA e CSP |
| Fixação de Die no Verso |
| Vedação de Pacotes e Fixação de Componentes |
| Por Mercado Aplicável | CIs Lógicos |
| CIs de Memória | |
| Semicondutores Compostos e Dispositivos de Potência | |
| CIs Analógicos | |
| Sensores, Dispositivos MEMS e RF | |
| Dispositivos Ópticos e Fotônicos | |
| Por Forma do Produto | Pasta de Solda |
| Esferas e Bolas de Solda | |
| Pré-formas de Solda | |
| Fio de Solda | |
| Fluxos de Solda Autônomos | |
| Pó de Solda Vendido Externamente | |
| Por Aplicação e Etapa de Processo | Formação de Bump em Nível de Wafer |
| Interconexão de Die para Substrato, Flip-Chip Convencional | |
| Interconexão de Pacote para Placa, Fixação de Esferas BGA e CSP | |
| Fixação de Die no Verso | |
| Vedação de Pacotes e Fixação de Componentes |
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de materiais de solda do Japão na indústria de semicondutores?
O mercado de materiais de solda do Japão na indústria de semicondutores está projetado para expandir de 44,16 milhões de USD em 2026 e 48,6 milhões de USD em 2027 para 78,05 milhões de USD até 2032, a um CAGR de 10,06%.
O que está impulsionando a demanda por materiais de solda para semicondutores no Japão?
A complexidade de pacotes de IA, HPC e HBM, o investimento doméstico em fábricas, a conversão para ligas sem chumbo e os requisitos de interconexão de pitch fino estão sustentando a demanda.
Qual forma de produto lidera a demanda por solda para semicondutores no Japão?
A pasta de solda detinha 40,26% da receita por forma de produto em 2026, pois é utilizada nos processos de bumping em nível de wafer e de pacote em placa.
Qual aplicação está se expandindo mais rapidamente para materiais de solda utilizados na embalagem de semicondutores japoneses?
A formação de bump em nível de wafer liderou a receita por aplicação com 31,77% em 2026 e está projetada para expandir a um CAGR de 10,82% até 2032.
Qual região japonesa oferece o maior potencial de expansão para fornecedores de solda para semicondutores?
Kyushu está projetada para expandir a um CAGR de 10,74% até 2032, sustentada pela atividade da JASM em Kumamoto e pelas oportunidades de qualificação de fornecedores associadas.
Como a ligação híbrida e os materiais sinterizados estão mudando as perspectivas para os fornecedores de solda?
Essas alternativas podem substituir a solda nos pitches mais finos e em algumas aplicações de dispositivos de potência, enquanto a solda permanece relevante em toda a faixa mais ampla de interconexão de 10-100 µm.