
Taille et part du marché des matériaux de brasure au Japon dans l'industrie des semi-conducteurs
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
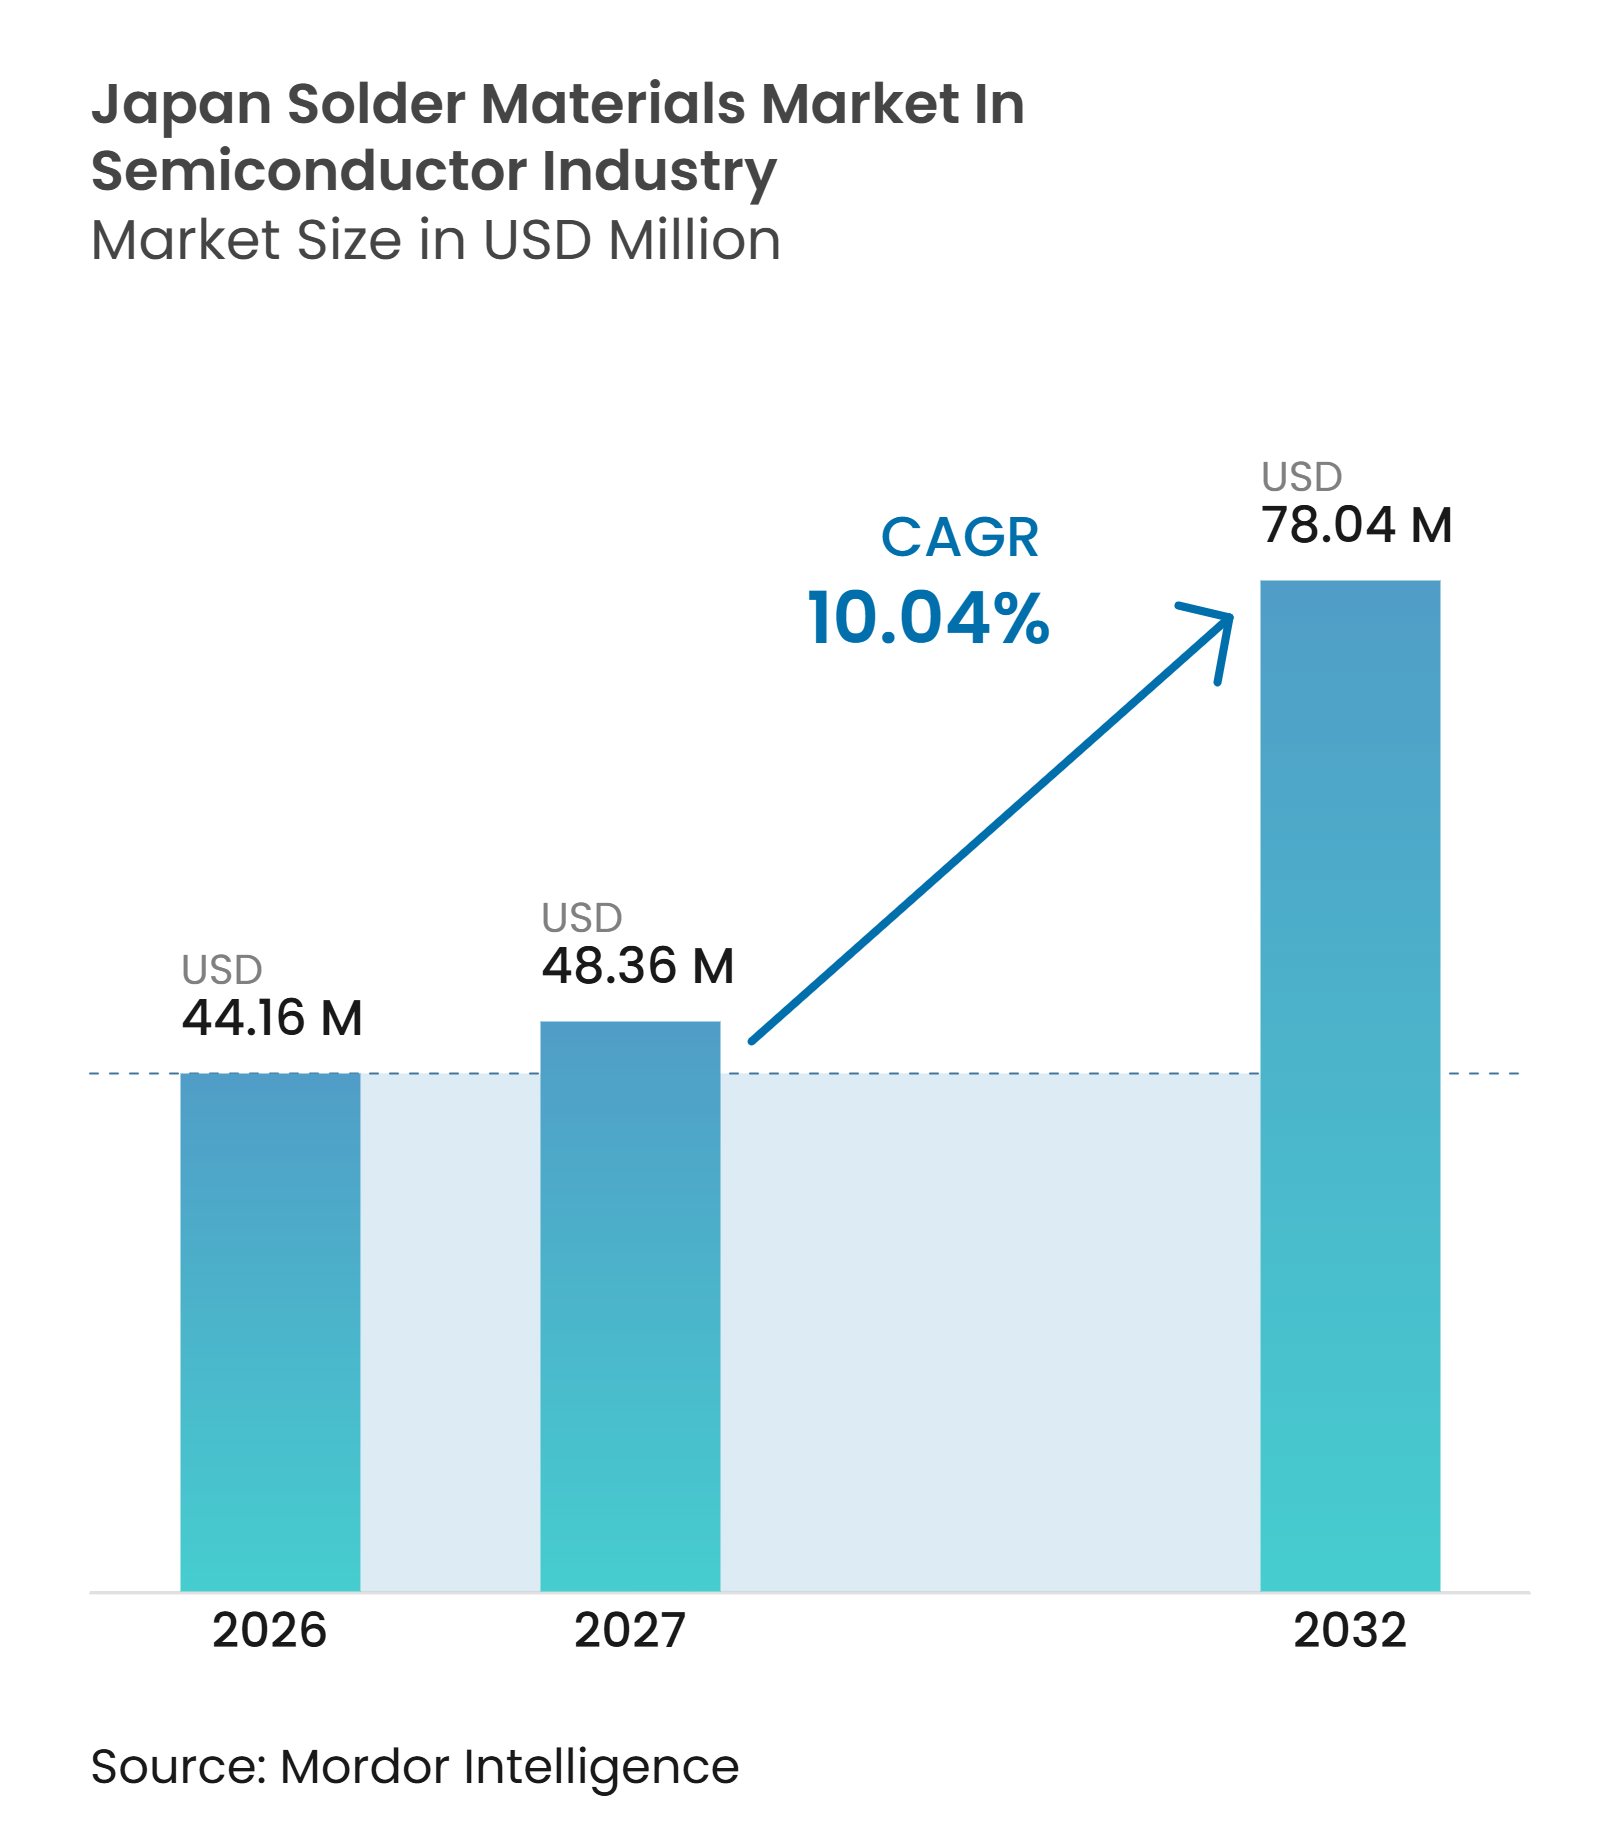
| Taille du marché de l'année de base (2026) | 44.16 Millions de dollars américains |
| Taille du Marché (2027) | 48.36 Millions de dollars américains |
| Taille du Marché (2032) | 78.04 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 10.04 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des matériaux de brasure au Japon dans l'industrie des semi-conducteurs par Mordor Intelligence
La taille du marché des matériaux de brasure au Japon dans l'industrie des semi-conducteurs devrait progresser de 44,16 millions USD en 2026 et 48,36 millions USD en 2027 à 78,04 millions USD d'ici 2032, enregistrant un CAGR de 10,04 % entre 2027 et 2032. L'encapsulation avancée oriente davantage de valeur matérielle vers le bossage au niveau de la tranche, l'assemblage flip-chip et les processus BGA que la brasure conventionnelle au niveau de la carte. L'investissement national dans les semi-conducteurs élargit la base adressable pour les formulations qualifiées, notamment au Kyushu et à Hokkaido. Les accélérateurs IA, les chiplets et les boîtiers mémoire à haute bande passante nécessitent un contrôle plus strict des interconnexions, ce qui accroît la demande de poudres fines, de microbilles et de systèmes de flux spécifiques aux processus. Les fournisseurs se font concurrence par la conception d'alliages, l'ingénierie d'application, le support technique local et l'historique de qualification. Le marché des matériaux de brasure au Japon dans l'industrie des semi-conducteurs est également exposé aux coûts des matières premières et à une concurrence croissante des approches à piliers de cuivre, de liaison hybride et d'assemblage fritté aux pas les plus fins.
Points clés du rapport
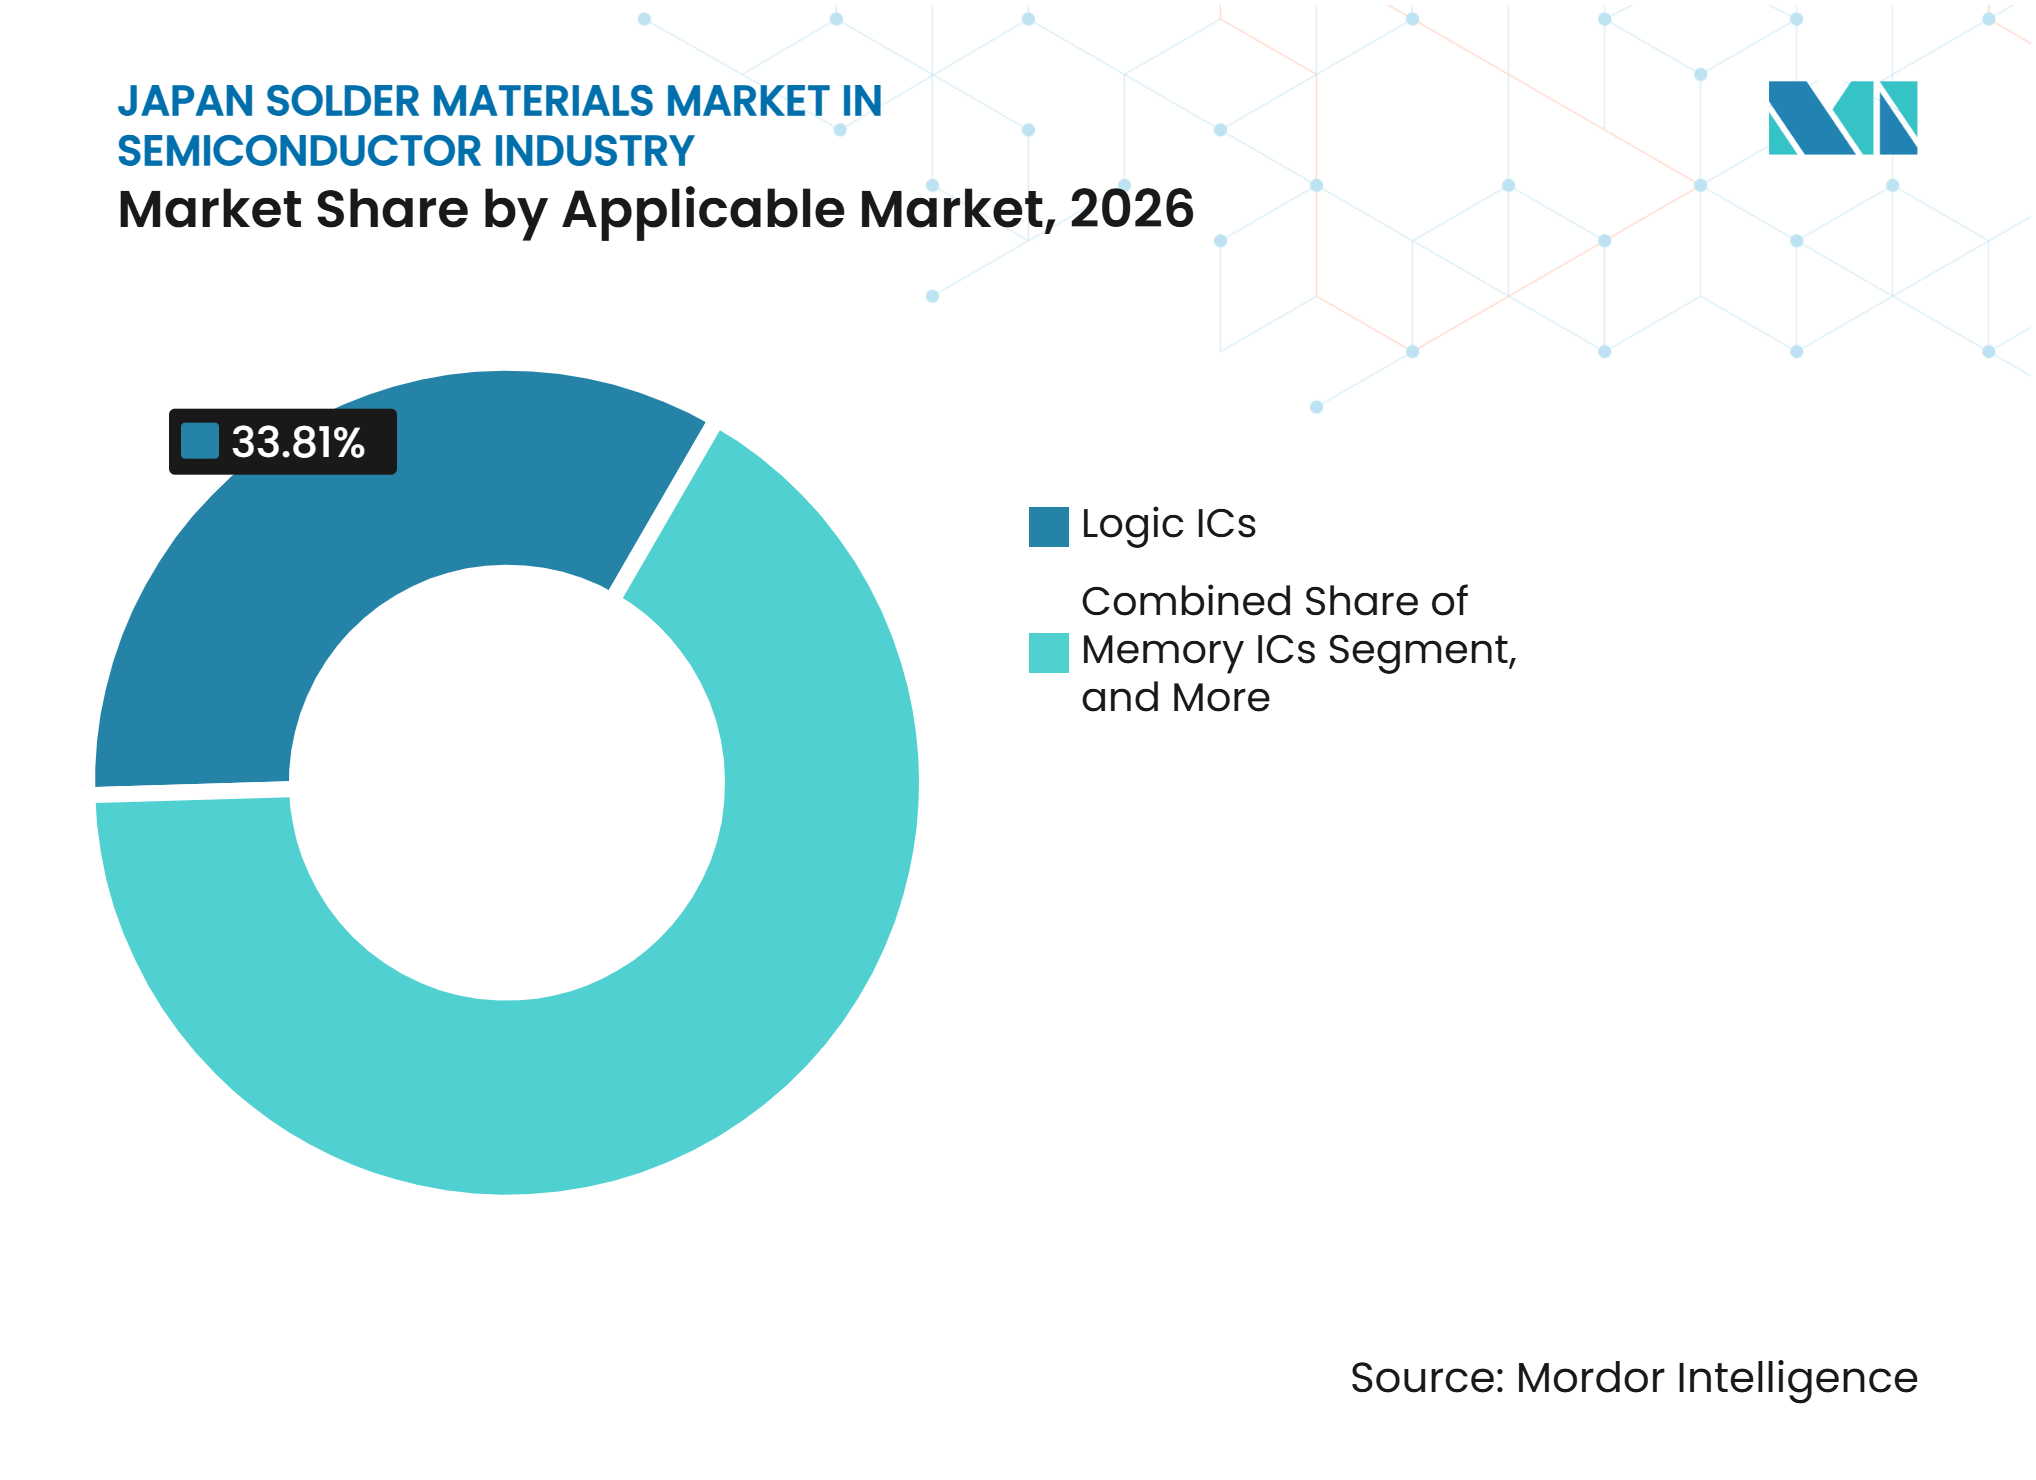
- Par marché applicable, les circuits intégrés logiques ont représenté 33,81 % du chiffre d'affaires du marché des matériaux de brasure au Japon dans l'industrie des semi-conducteurs en 2026, tandis que les circuits intégrés mémoire devraient progresser à un CAGR de 10,44 % jusqu'en 2032.
- Par forme de produit, la pâte à braser a représenté 40,26 % du chiffre d'affaires du marché des matériaux de brasure au Japon dans l'industrie des semi-conducteurs en 2026, tandis que les billes et sphères de brasure devraient progresser à un CAGR de 10,57 % jusqu'en 2032.
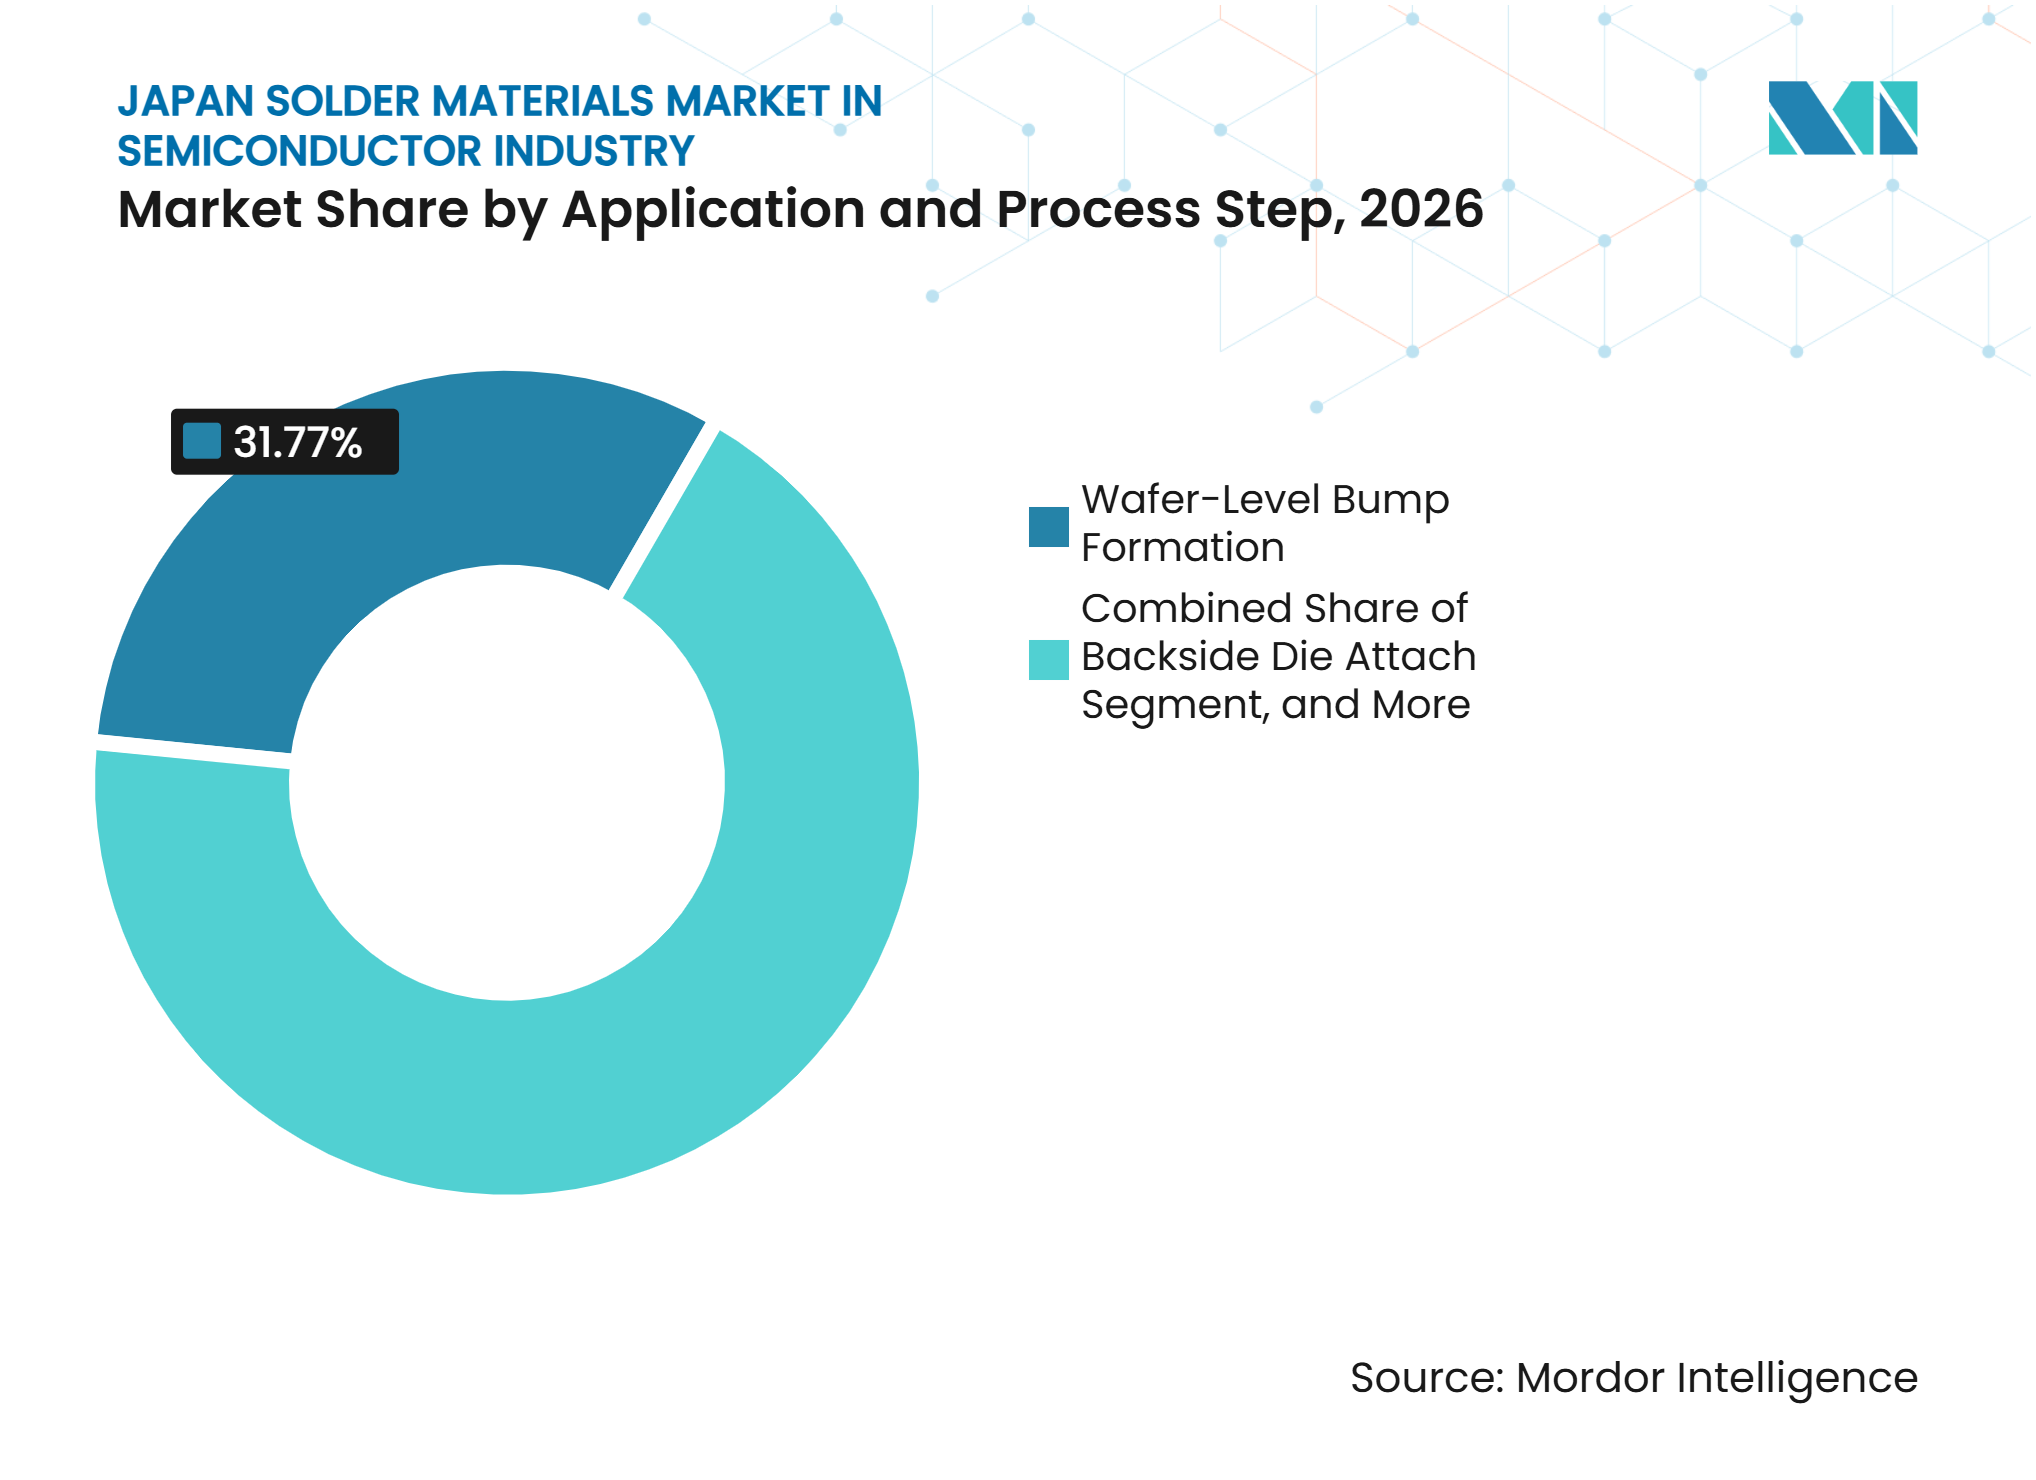
- Par application et étape de processus, la formation de bossages au niveau de la tranche a représenté 31,77 % de la taille du marché des matériaux de brasure au Japon dans l'industrie des semi-conducteurs en 2026 et devrait progresser à un CAGR de 10,82 % jusqu'en 2032.
- Par géographie, le Kanto a représenté 38,48 % du chiffre d'affaires en 2026, tandis que le Kyushu devrait progresser à un CAGR de 10,74 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs du marché des matériaux de brasure au Japon dans l'industrie des semi-conducteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Complexité des boîtiers IA, HPC et HBM | +2.5% | Mondial, avec une demande principale au Kanto et au Kyushu | Court terme (≤ 2 ans) |
| Expansion menée par le Japon dans l'encapsulation de semi-conducteurs de précision | +2.0% | Kyushu, Hokkaido, national | Moyen terme (2-4 ans) |
| Conversion aux alliages sans plomb et à basse température | +1.5% | Mondial, avec des gains précoces au Kanto et au Chubu | Moyen terme (2-4 ans) |
| Miniaturisation à pas fins et demande de poudres ultra-fines | +1.2% | Kanto, Kyushu | Long terme (≥ 4 ans) |
| Exigences de fiabilité des semi-conducteurs de puissance automobiles | +0.9% | Chubu, Kansai | Moyen terme (2-4 ans) |
| Résilience de la chaîne d'approvisionnement nationale et qualification locale | +0.6% | National, avec des gains précoces au Kanto, Kyushu et Hokkaido | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Complexité des boîtiers IA, HPC et HBM
Les boîtiers avancés utilisés dans les accélérateurs IA nécessitent des matériaux de brasure dont les performances dépassent les grades d'assemblage conventionnels. Les empilements CoWoS, les interposeurs 2,5D et les empilements HBM requièrent une oxydation contrôlée, un comportement de flux stable et des distributions granulométriques précises à des pas de bossage inférieurs à 100 μm. La demande est concentrée dans des programmes à fort volume nécessitant des conceptions de boîtiers complexes et des performances matérielles reproductibles. Cette concentration offre aux fournisseurs qualifiés des ventes récurrentes pendant la durée de vie d'un programme client, mais elle renforce également l'importance d'obtenir la qualification tôt. La première usine de fabrication de JASM à Kumamoto a atteint sa pleine capacité fin 2024, tandis que le processus 3 nm prévu à l'usine 2 renforce le rôle du Japon dans la fabrication de nœuds avancés. Cette base de production rend le marché des matériaux de brasure au Japon dans l'industrie des semi-conducteurs plus étroitement lié à la demande d'encapsulation IA qu'à la demande d'assemblage électronique général.
Expansion menée par le Japon dans l'encapsulation de semi-conducteurs de précision
La politique sémiconductrice et le cycle d'investissement du Japon élargissent la demande de matériaux d'assemblage de qualité semi-conducteur. Le METI a approuvé un plan de production révisé pour la deuxième installation de JASM à Kumamoto, qui vise 6 000 tranches de 300 mm par mois au quatrième trimestre 2028 et un investissement d'au moins 15,7 milliards USD.[1] Rapidus a démontré des tranches de transistors à grille enveloppante 2 nm à Hokkaido en juillet 2025 après avoir démarré les opérations de la ligne pilote en avril 2025.[2] Ces projets créent des fenêtres de qualification pour les fournisseurs de brasure, de liaison et de matériaux de processus connexes. Les objectifs d'approvisionnement local de JASM, fixés à 50 % de contenu en matériaux indirects domestiques d'ici 2026 et 60 % d'ici 2030, constituent une incitation supplémentaire pour les fournisseurs disposant d'une capacité de production locale ou de service technique. Le marché des matériaux de brasure au Japon dans l'industrie des semi-conducteurs bénéficie lorsque les fournisseurs locaux peuvent satisfaire aux mêmes exigences de fiabilité et de traçabilité que les fournisseurs mondiaux établis.
Conversion aux alliages sans plomb et à basse température
La conversion aux brasures sans plomb va au-delà de la simple conformité réglementaire pour aborder la gestion thermique dans les boîtiers avancés. J-MOSS et le cadre RoHS de l'UE ont soutenu l'utilisation généralisée du SAC305, dont la température de liquidus est de 217 °C. Les grands boîtiers BGA pour les systèmes IA et HPC suscitent un intérêt croissant pour les options à basse température sans bismuth et contenant de l'indium, car le gauchissement et les performances en électromigration sont des préoccupations dans la sélection des matériaux. La Société japonaise d'ingénierie du soudage travaille sur les normes d'alliages de brasure sans plomb ISO 9453 et les méthodes d'essai IEC/TC 91 pour les matériaux d'assemblage fritté.[3] La gamme de produits Sn-Bi de KOKI a un point de fusion de 138 °C, tandis que la pâte DFLT d'Indium Corporation utilise un profil de refusion à pic de 210 °C et cible les exigences BGA HPC grand format. Ces développements élargissent le rôle de l'expertise en formulation dans l'industrie des matériaux de brasure au Japon.
Miniaturisation à pas fins et demande de poudres ultra-fines
Les pas de bossage inférieurs à 50 μm font évoluer la demande des poudres de type 4 et type 5 vers les grades de type 6 et type 7. Ce changement nécessite un contrôle plus strict de l'atomisation, de la classification des particules et du traitement à faible émission alpha. Les poudres ultra-fines et les billes de brasure inférieures à 50 μm ont une valeur plus élevée que les grades standard en raison de leurs exigences de fabrication et de qualité plus contraignantes. Des recherches présentées à l'IEEE ECTC en 2025 ont montré que la fiabilité des bossages à piliers de cuivre sur substrats ENEPIG pour les applications FCBGA automobiles dépend d'un contrôle précis de la composition du capuchon de brasure étain-argent. Le bossage de tranches pour les interposeurs en silicium et les boîtiers fan-out RDL devient donc une voie importante pour la demande de matériaux avancés. Les fournisseurs établis sur le marché des matériaux de brasure au Japon dans l'industrie des semi-conducteurs sont mieux positionnés lorsqu'ils peuvent combiner une capacité en métallurgie des poudres avec un co-développement client de longue date.
Analyse de l'impact des freins du marché des matériaux de brasure au Japon dans l'industrie des semi-conducteurs*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût élevé de qualification et longs cycles d'approbation client | -1.8% | Mondial, plus aigu au Kanto et au Kyushu | Court terme (≤ 2 ans) |
| Volatilité des prix des matières premières | -1.5% | Mondial | Court terme (≤ 2 ans) |
| Risque de fatigue thermique et de contrôle des vides aux pas fins | -0.9% | Kanto, Kyushu | Moyen terme (2-4 ans) |
| Substitution par des piliers de cuivre, la liaison hybride et les matériaux frittés | -0.7% | Kanto, Kyushu | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé de qualification et longs cycles d'approbation client
Les matériaux de brasure et de frittage de qualité semi-conducteur font l'objet d'une qualification approfondie avant utilisation en production. Les tests couvrent l'oxydation, la distribution granulométrique des sphères, la rhéologie du flux, les taux de vides, la croissance intermétallique, la fatigue thermique et l'électromigration. Un programme de qualification auprès d'un OSAT ou d'un IDM peut prendre de 12 à 18 mois et nécessite un travail d'ingénierie tant du fournisseur que du client. Les exigences d'approvisionnement national ne suppriment pas la nécessité de correspondre aux performances des matériaux qualifiés à l'échelle mondiale. Un défaut impliquant des ponts, des ouvertures non mouillées ou une hauteur de bossage incohérente peut relancer le processus d'approbation. Cela favorise les acteurs en place sur le marché des matériaux de brasure au Japon dans l'industrie des semi-conducteurs qui peuvent prendre en charge les coûts, la documentation et le service technique requis pour des travaux de qualification répétés.
Volatilité des prix des matières premières
L'étain et l'argent sont les principaux intrants métalliques dans les alliages de brasure sans plomb, exposant les fournisseurs aux variations des coûts des matières premières. Les perturbations d'approvisionnement, l'incertitude des politiques d'exportation et les variations de la demande en métaux peuvent affecter le coût de ces intrants. Les fluctuations du prix de l'argent affectent également l'économie des alliages, car le SAC305 contient 3 % d'argent. La teneur en argent peut représenter une part substantielle du coût total des métaux dans l'alliage. Les contrats d'achat anticipé et la traçabilité stricte des lots limitent la capacité d'un fournisseur à reformuler rapidement en réponse aux variations de prix. Ces conditions peuvent comprimer les marges ou entraîner des discussions tarifaires avec les clients au sein du marché des matériaux de brasure au Japon dans l'industrie des semi-conducteurs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par marché applicable :
la demande en circuits intégrés logiques soutient le chiffre d'affaires tandis que les circuits intégrés mémoire mènent l'expansionLes circuits intégrés logiques ont représenté 33,81 % de la part du marché des matériaux de brasure au Japon dans l'industrie des semi-conducteurs en 2026. L'encapsulation au niveau de la tranche et flip-chip pour les dispositifs logiques crée une demande dans des étapes de processus techniquement exigeantes. Les accélérateurs IA peuvent nécessiter plusieurs milliers de bossages de brasure à des pas inférieurs à 100 μm, élevant à la fois le niveau de spécification et la valeur des matériaux utilisés. ADEKA a noté la transition dans les processus back-end des microbossages 2D à base de brasure vers la liaison hybride 3D pour l'empilement logique de nouvelle génération. La brasure et la liaison cuivre directe devraient coexister sur différentes couches de processus pendant une grande partie de la période de prévision. Le marché des matériaux de brasure au Japon dans l'industrie des semi-conducteurs reste exposé à cette évolution du mix de méthodes d'assemblage plutôt qu'à une trajectoire technologique unique.
Les circuits intégrés mémoire devraient progresser à un CAGR de 10,44 % de 2027 à 2032. Les boîtiers HBM utilisent 4 à 12 puces DRAM, augmentant le nombre et la complexité des interconnexions nécessaires par jeu de puces. Les semi-conducteurs composés et les dispositifs de puissance nécessitent des matériaux de fixation de puce à haute température capables de résister à des cycles thermiques répétés de -40 °C à 150 °C ou plus. Les circuits intégrés analogiques, les capteurs, les dispositifs MEMS, RF et les boîtiers optiques font également appel à des exigences distinctes en matière d'alliages et de flux. La brasure eutectique or-étain reste pertinente pour la fixation fiable de puces laser et photoniques. Un large portefeuille de formulations aide les fournisseurs à servir ces différentes classes de dispositifs sans dépendre d'un seul marché d'utilisation finale.



Par forme de produit :
la pâte à braser conserve son leadership tandis que les billes et sphères de brasure accélèrentLa pâte à braser a représenté 40,26 % de la taille du marché des matériaux de brasure au Japon dans l'industrie des semi-conducteurs par forme de produit en 2026. Elle reste importante pour la sérigraphie et la projection par pochoir utilisées dans le bossage au niveau de la tranche et les processus de boîtier sur carte. Le mix de produits évolue des grades de type 4 et type 5 vers des pâtes à poudre fine de type 6 et type 7 et des produits jetables pour des caractéristiques inférieures à 50 μm. Indium Corporation a présenté des pâtes à braser sans nettoyage pour les assemblages miniaturisés à l'APEX 2026, identifiant la compatibilité de nettoyage et la sélection du flux comme des considérations pertinentes pour les caractéristiques plus petites. Ces exigences soutiennent la demande de développement de pâtes spécifiques aux applications. Le marché des matériaux de brasure au Japon dans l'industrie des semi-conducteurs dépend des fournisseurs de pâtes qui maintiennent la cohérence des lots tout en s'adaptant à des pas plus fins.
Les billes et sphères de brasure devraient progresser à un CAGR de 10,57 % de 2027 à 2032. La fixation de billes BGA et l'utilisation de microbilles de brasure dans les processus flip-chip et au niveau de la tranche sont des sources centrales de demande. Les microbilles inférieures à 50 μm utilisées dans l'encapsulation flip-chip et interposeur en silicium ont une valeur plus élevée que les billes BGA standard. Leur adoption est liée aux cycles de qualification chez JASM et Rapidus. Les préformes soutiennent la fixation de puces spécialisées, le scellement de boîtiers et les applications à haute fiabilité où la contamination doit être contrôlée. Les fils, flux et poudres fournis en externe servent les besoins de reprise, de brasage sélectif et de formulation d'alliages personnalisés, créant une distinction entre les volumes de produits courants et les produits à haute spécification.
Par application et étape de processus :
le bossage au niveau de la tranche mène à la fois en volume et en expansionLa formation de bossages au niveau de la tranche a représenté 31,77 % de la taille du marché des matériaux de brasure au Japon dans l'industrie des semi-conducteurs en 2026. Elle devrait également progresser à un CAGR de 10,82 % jusqu'en 2032. Les architectures chiplet utilisées dans les boîtiers IA et HPC concentrent la complexité des interconnexions au niveau de la tranche avant l'assemblage final. Cela accroît la demande de poudres ultra-fines et de microbilles qui étaient moins importantes dans les générations de dispositifs antérieures. Applied Materials a indiqué que la liaison hybride Cu-Cu commerciale est utilisée à des pas inférieurs à 9 μm, laissant le bossage par brasure pertinent sur une plage plus large de 10 à 100 μm. Cette plage maintient la demande de brasure au niveau de la tranche même à mesure que la liaison hybride progresse aux pas les plus fins.
L'interconnexion flip-chip puce-substrat est la deuxième étape de processus en termes de chiffre d'affaires. Les bossages à piliers de cuivre coiffés de brasure sont largement utilisés dans les boîtiers FCBGA et FC-CSP pour les dispositifs logiques et mémoire. La fixation BGA et CSP boîtier-carte génère de grands volumes de billes, bien que la valeur par connexion soit inférieure à celle des applications au niveau de la tranche. La fixation de puce côté arrière et le scellement de boîtiers servent les dispositifs de puissance et les applications hermétiques, où la brasure à haute teneur en antimoine et le frittage d'argent sont en concurrence. Les travaux techniques de la JSAE en 2026 ont mis en évidence l'importance de la caractérisation non destructive et destructive pour la fiabilité des joints BGA à mesure que la densité des cartes augmente. Les conseils de processus et la sélection des matériaux font donc partie intégrante du positionnement des fournisseurs.

Analyse géographique
Kanto
Le Kanto reste un pôle régional majeur pour le marché des matériaux de brasure au Japon, soutenu par la concentration d'installations d'encapsulation de semi-conducteurs, de centres de recherche et développement en matériaux, de fabricants d'équipements et de sièges sociaux de fournisseurs à Tokyo, Kanagawa et dans les préfectures voisines. Senju Metal Industry, Tamura Corporation, Nippon Micrometal et NIHON SUPERIOR ont d'importantes opérations dans la région. Les entreprises internationales de matériaux maintiennent également des équipes d'ingénierie et de support applicatif axées sur le Japon dans la région. Les initiatives du NEDO visant à renforcer la résilience de la chaîne d'approvisionnement en semi-conducteurs au Kanto couvrent les tranches de silicium, les matériaux d'encapsulation et les consommables de processus. La participation de la région aux activités de normalisation et de recherche internationales, notamment ISO 9453 et IEC/TC 91, renforce encore ses capacités techniques. Cet écosystème établi soutient la demande pour les fournisseurs de matériaux de brasure proposant des formulations spécialisées, de l'ingénierie d'application et une collaboration étroite avec les clients.
Kyushu
Le Kyushu s'impose comme un important centre de croissance pour le marché des matériaux de brasure au Japon, principalement en raison de l'expansion de la fabrication avancée de semi-conducteurs autour de Kumamoto. La première installation de fabrication de JASM a démarré la production en masse et atteint sa pleine capacité de production avant le calendrier prévu. La société fait également avancer ses plans pour une deuxième installation axée sur les technologies de processus avancées, avec une production ciblée pour commencer dans les prochaines années. Ces investissements renforcent la chaîne d'approvisionnement régionale en semi-conducteurs et créent des opportunités pour les fournisseurs nationaux et internationaux de matériaux de brasure. Les initiatives d'approvisionnement local offrent un avantage aux fournisseurs capables d'établir des capacités de service technique, d'obtenir des qualifications clients et de répondre à des exigences d'approvisionnement multiples. Les opportunités de demande s'étendent à la formation de bossages, à la fixation de billes de brasure et aux applications de scellement de boîtiers, notamment à mesure que la fabrication logique avancée et les activités d'encapsulation associées se développent dans la région.
Kansai, Chubu, Hokkaido et autres régions
Le Kansai soutient l'encapsulation de semi-conducteurs de puissance, l'assemblage de circuits intégrés analogiques et les activités de R&D à Osaka, Kyoto et Hyogo. Sa base industrielle relie la demande de brasure aux modules de puissance automobiles et aux opérations de semi-conducteurs composés. Le Chubu est étroitement lié aux chaînes d'approvisionnement en électronique automobile autour de Nagoya, notamment Toyota et Denso. Les sessions techniques de la JSAE ont mis en évidence des exigences de fiabilité plus strictes pour les joints de brasure dans les unités de contrôle automobiles de nouvelle génération. Hokkaido est un site émergent, Rapidus ayant démontré une tranche de transistors à grille enveloppante 2 nm en juillet 2025 et prévoyant de démarrer la production en masse avec une capacité back-end au second semestre de l'exercice 2027. Le Tohoku et le Chugoku adjacent maintiennent une demande liée à l'encapsulation mémoire et aux opérations de test. Le Chugoku, le Shikoku et Okinawa soutiennent des activités d'assemblage localisées plus petites et des activités d'encapsulation de niche. Dans l'ensemble de ces sites, le marché des matériaux de brasure au Japon dans l'industrie des semi-conducteurs bénéficie d'une demande incrémentale tandis que le Kyushu et le Kanto restent les principaux sites de qualification des matériaux pour les boîtiers avancés.
Paysage concurrentiel
Concentration du Marché
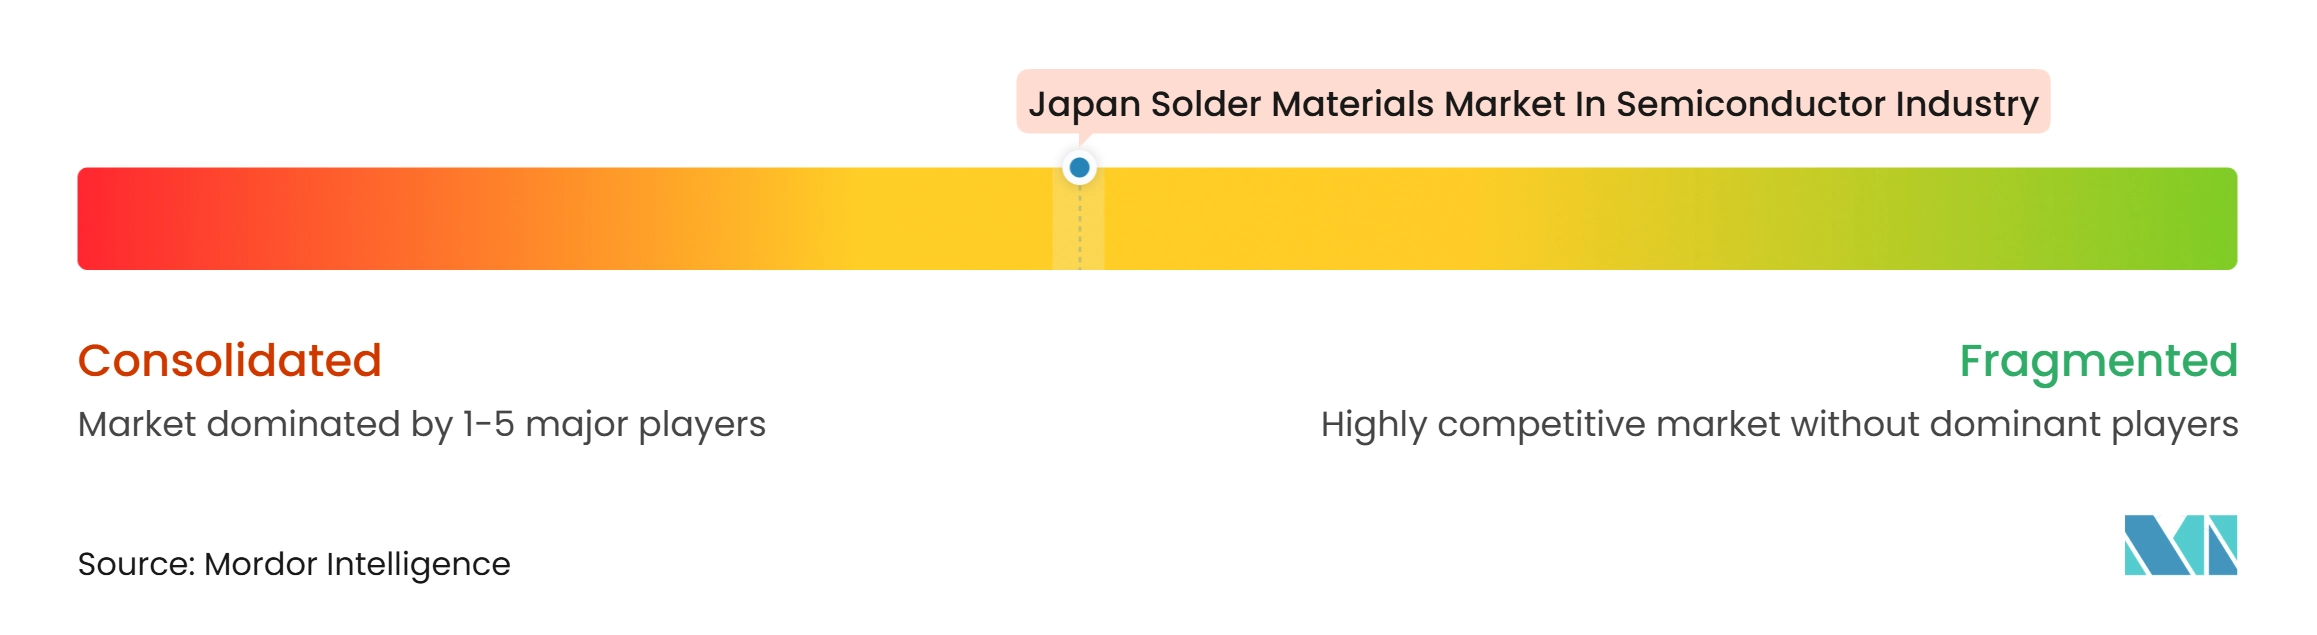
Le marché des matériaux de brasure au Japon dans l'industrie des semi-conducteurs est modérément concentré entre les acteurs nationaux établis et les fournisseurs mondiaux de matériaux. Senju Metal Industry, Tamura Corporation, KOKI et Nippon Micrometal bénéficient de relations clients établies et d'un service technique local. Leurs positions sont également soutenues par leur expérience en co-développement client et leur participation aux activités de normalisation. MacDermid Alpha Electronics Solutions, Heraeus Electronics et Indium Corporation sont en concurrence sur les pâtes à braser, l'argent fritté, les formulations à basse température et les matériaux d'interface thermique. La base concurrentielle est de plus en plus liée à la propriété intellectuelle sur les alliages, aux résultats de fiabilité et au support de processus. Les fournisseurs doivent prouver leurs performances dans les domaines de l'encapsulation avancée, de l'automobile et des dispositifs de puissance.
Heraeus Electronics, MacDermid Alpha et Henkel ont prévalu dans des procédures de contrefaçon de brevet et de nullité de brevet contre le groupe Senju en Allemagne en février 2025 concernant la formulation d'alliage de brasure sans plomb haute fiabilité Innolot. Ce résultat souligne l'importance de la chimie d'alliage protégée dans les applications de brasure haute fiabilité. Indium Corporation a promu sa pâte à braser à basse température DFLT sans bismuth et contenant de l'indium pour les assemblages BGA de boîtiers IA grand format. KOKI propose des produits de brasage à basse température répondant aux besoins de température de refusion. Ces évolutions montrent que les fournisseurs cherchent à se différencier par des limites de performance spécifiques plutôt que par la seule échelle de production. La réactivité technique locale et le support documentaire restent importants lorsque les clients qualifient de nouveaux matériaux.
Les meilleures opportunités se trouvent dans les poudres ultra-fines, les billes de brasure inférieures à 50 μm et les formulations à basse température pour les programmes d'encapsulation 3 nm. Le cuivre fritté représente également une alternative émergente pour la fixation de puces de puissance à grande surface. MacDermid Alpha a présenté BondPad, une solution de feuille de cuivre frittée pour les boîtiers de puissance en carbure de silicium, en 2026. La société a rapporté plus de 75 000 cycles de puissance dans ses conditions d'essai déclarées, contre 2 500 cycles pour les références de liaison par fil d'aluminium. La liaison hybride devrait remplacer une partie de l'utilisation de microbossages de brasure aux pas les plus fins, mais la brasure conserve un rôle sur la plage plus large de 10 à 100 μm. Les fournisseurs sur le marché des matériaux de brasure au Japon dans l'industrie des semi-conducteurs peuvent protéger leur position en associant un approvisionnement local qualifié à une ingénierie adaptée aux applications. Sur ce marché, cela place le support technique et la qualification locale aux côtés de la conception de formulations comme exigences concurrentielles pratiques. Les perspectives concurrentielles combinent donc l'avantage des acteurs en place avec des opportunités ciblées dans les nouveaux formats d'assemblage.
Leaders du marché des matériaux de brasure au Japon dans l'industrie des semi-conducteurs
-
Senju Metal Industry Co., Ltd.
-
TAMURA CORPORATION
-
KOKI COMPANY LIMITED
-
Indium Corporation
-
Heraeus Electronics
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des matériaux de brasure au Japon dans l'industrie des semi-conducteurs Entreprises couvertes dans ce rapport
- Senju Metal Industry Co., Ltd.
- TAMURA CORPORATION
- KOKI COMPANY LIMITED
- Indium Corporation
- Heraeus Electronics
- MacDermid Alpha Electronics Solutions
- SHENMAO Technology Inc.
- DUKSAN Hi-Metal Co., Ltd.
- Nippon Micrometal Corporation
- NIHON SUPERIOR CO., LTD.
- AIM Solder
- Harima Chemicals Group, Inc.
- Mitsui Kinzoku Company, Limited
- Henkel AG & Co. KGaA
- Element Solutions Inc.
- Kester
- Qualitek International, Inc.
- Materion Corporation
- PFARR Stanztechnik GmbH
- Mitsui Mining and Smelting Co., Ltd.
Développements industriels récents dans Marché des matériaux de brasure au Japon dans l'industrie des semi-conducteurs
- Novembre 2026 : Kevin Zhang, vice-président senior de TSMC, a confirmé lors de la Réunion mondiale de management Nikkei-IMD à Tokyo que la deuxième usine de Kumamoto, Phase 2, déploiera le processus 3 nm, et que TSMC prévoit de créer une coentreprise avec Sony pour la production de capteurs d'images IA physiques. Cette annonce renforce le rôle du Kyushu en tant que principal pôle d'encapsulation logique avancée et prolonge la piste de demande nationale en matériaux de brasure bien au-delà du programme initial JASM Phase 1.
- Novembre 2026 : MacDermid Alpha Electronics Solutions a présenté BondPad, une solution de feuille de cuivre frittée Argomax pour la fixation côté supérieur de puce dans les boîtiers de puissance en carbure de silicium, lors d'electronica 2026 à Munich. Dans des conditions d'essai en cyclage de puissance, 180 A, ΔT = 110 °C, Tj,max = 175 °C, BondPad a atteint plus de 75 000 cycles contre 2 500 cycles pour les références conventionnelles de liaison par fil d'aluminium, signalant que les interconnexions en cuivre fritté approchent de la maturité commerciale et intensifient la pression de substitution sur la brasure haute température dans les applications de dispositifs de puissance.
- Octobre 2026 : Le Ministère de l'Économie, du Commerce et de l'Industrie du Japon a officiellement approuvé le plan révisé de TSMC/JASM pour la fabrication de semi-conducteurs logiques 3 nm à l'usine 2 de Kumamoto, avec un investissement d'au moins 15,7 milliards USD et un objectif de capacité mensuelle initiale de 6 000 tranches de 300 mm prévu pour le quatrième trimestre 2028. L'approbation exige que JASM s'approvisionne en une part spécifiée de matériaux d'encapsulation indirects, y compris les consommables de brasure, auprès de fournisseurs japonais nationaux, créant une opportunité de marché directe et limitée dans le temps.
- Septembre 2026 : Indium Corporation a présenté sa pâte à braser à basse température DFLT sans bismuth et contenant de l'indium au Symposium IMAPS 2026. DFLT atteint une température de refusion à pic de 210 °C, des performances en électromigration dépassant les alliages BiSnAg de 2 ordres de grandeur lors des essais de choc par chute, et une fiabilité globale comparable ou supérieure au SAC305, ciblant les défis liés au gauchissement dans les assemblages BGA de boîtiers IA grand format.
Périmètre du rapport sur le marché des matériaux de brasure au Japon dans l'industrie des semi-conducteurs
Le marché des matériaux de brasure au Japon dans l'industrie des semi-conducteurs désigne le marché national des matériaux d'interconnexion à base de brasure utilisés dans l'encapsulation de semi-conducteurs, l'assemblage au niveau de la tranche, la liaison flip-chip et l'encapsulation avancée de circuits intégrés, notamment les billes de brasure, la pâte à braser, le fil de brasure, les préformes de brasure, les flux et les alliages spécialisés au service des secteurs japonais de l'encapsulation de semi-conducteurs, de l'électronique automobile, de la mécanique de précision et de l'électronique industrielle haute fiabilité.
Le rapport sur le marché des matériaux de brasure au Japon dans l'industrie des semi-conducteurs est segmenté par marché applicable (circuits intégrés logiques, circuits intégrés mémoire, semi-conducteurs composés et dispositifs de puissance, circuits intégrés analogiques, capteurs, dispositifs MEMS et RF, et dispositifs optiques et photoniques), forme de produit (pâte à braser, billes et sphères de brasure, préformes de brasure, fil de brasure, flux de brasure autonomes et poudre de brasure vendue séparément), et application et étape de processus (formation de bossages au niveau de la tranche, interconnexion puce-substrat flip-chip conventionnel, interconnexion boîtier-carte fixation de billes BGA et CSP, fixation de puce côté arrière, et scellement de boîtier et fixation de composants). Les prévisions de marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Circuits intégrés logiques |
| Circuits intégrés mémoire |
| Semi-conducteurs composés et dispositifs de puissance |
| Circuits intégrés analogiques |
| Capteurs, dispositifs MEMS et RF |
| Dispositifs optiques et photoniques |
| Pâte à braser |
| Billes et sphères de brasure |
| Préformes de brasure |
| Fil de brasure |
| Flux de brasure, autonomes |
| Poudre de brasure, vendue séparément |
| Formation de bossages au niveau de la tranche |
| Interconnexion puce-substrat, flip-chip conventionnel |
| Interconnexion boîtier-carte, fixation de billes BGA et CSP |
| Fixation de puce côté arrière |
| Scellement de boîtier et fixation de composants |
| Par marché applicable | Circuits intégrés logiques |
| Circuits intégrés mémoire | |
| Semi-conducteurs composés et dispositifs de puissance | |
| Circuits intégrés analogiques | |
| Capteurs, dispositifs MEMS et RF | |
| Dispositifs optiques et photoniques | |
| Par forme de produit | Pâte à braser |
| Billes et sphères de brasure | |
| Préformes de brasure | |
| Fil de brasure | |
| Flux de brasure, autonomes | |
| Poudre de brasure, vendue séparément | |
| Par application et étape de processus | Formation de bossages au niveau de la tranche |
| Interconnexion puce-substrat, flip-chip conventionnel | |
| Interconnexion boîtier-carte, fixation de billes BGA et CSP | |
| Fixation de puce côté arrière | |
| Scellement de boîtier et fixation de composants |
Questions clés auxquelles répond le rapport
Quelle est la taille du marché des matériaux de brasure au Japon dans l'industrie des semi-conducteurs ?
Le marché des matériaux de brasure au Japon dans l'industrie des semi-conducteurs devrait progresser de 44,16 millions USD en 2026 et 48,6 millions USD en 2027 à 78,05 millions USD d'ici 2032, à un CAGR de 10,06 %.
Quels sont les facteurs qui stimulent la demande de matériaux de brasure pour semi-conducteurs au Japon ?
La complexité des boîtiers IA, HPC et HBM, l'investissement national dans les usines de fabrication, la conversion aux alliages sans plomb et les exigences d'interconnexion à pas fins soutiennent la demande.
Quelle forme de produit domine la demande de brasure pour semi-conducteurs au Japon ?
La pâte à braser a représenté 40,26 % du chiffre d'affaires par forme de produit en 2026, car elle est utilisée dans le bossage au niveau de la tranche et les processus de boîtier sur carte.
Quelle application connaît la croissance la plus rapide pour les matériaux de brasure utilisés dans l'encapsulation de semi-conducteurs au Japon ?
La formation de bossages au niveau de la tranche a mené le chiffre d'affaires par application avec 31,77 % en 2026 et devrait progresser à un CAGR de 10,82 % jusqu'en 2032.
Quelle région japonaise offre le plus fort potentiel d'expansion pour les fournisseurs de brasure pour semi-conducteurs ?
Le Kyushu devrait progresser à un CAGR de 10,74 % jusqu'en 2032, soutenu par l'activité de JASM à Kumamoto et les opportunités de qualification des fournisseurs associées.
Comment la liaison hybride et les matériaux frittés modifient-ils les perspectives pour les fournisseurs de brasure ?
Ces alternatives peuvent remplacer la brasure aux pas les plus fins et dans certaines applications de dispositifs de puissance, tandis que la brasure reste pertinente sur la plage d'interconnexion plus large de 10 à 100 µm.