
半導体産業における日本のはんだ材料市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 44.16 百万米ドル |
| 市場規模 (2027) | 48.36 百万米ドル |
| 市場規模 (2032) | 78.04 百万米ドル |
| 成長率 (2027 - 2032) | 10.04 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる半導体産業における日本のはんだ材料市場の分析
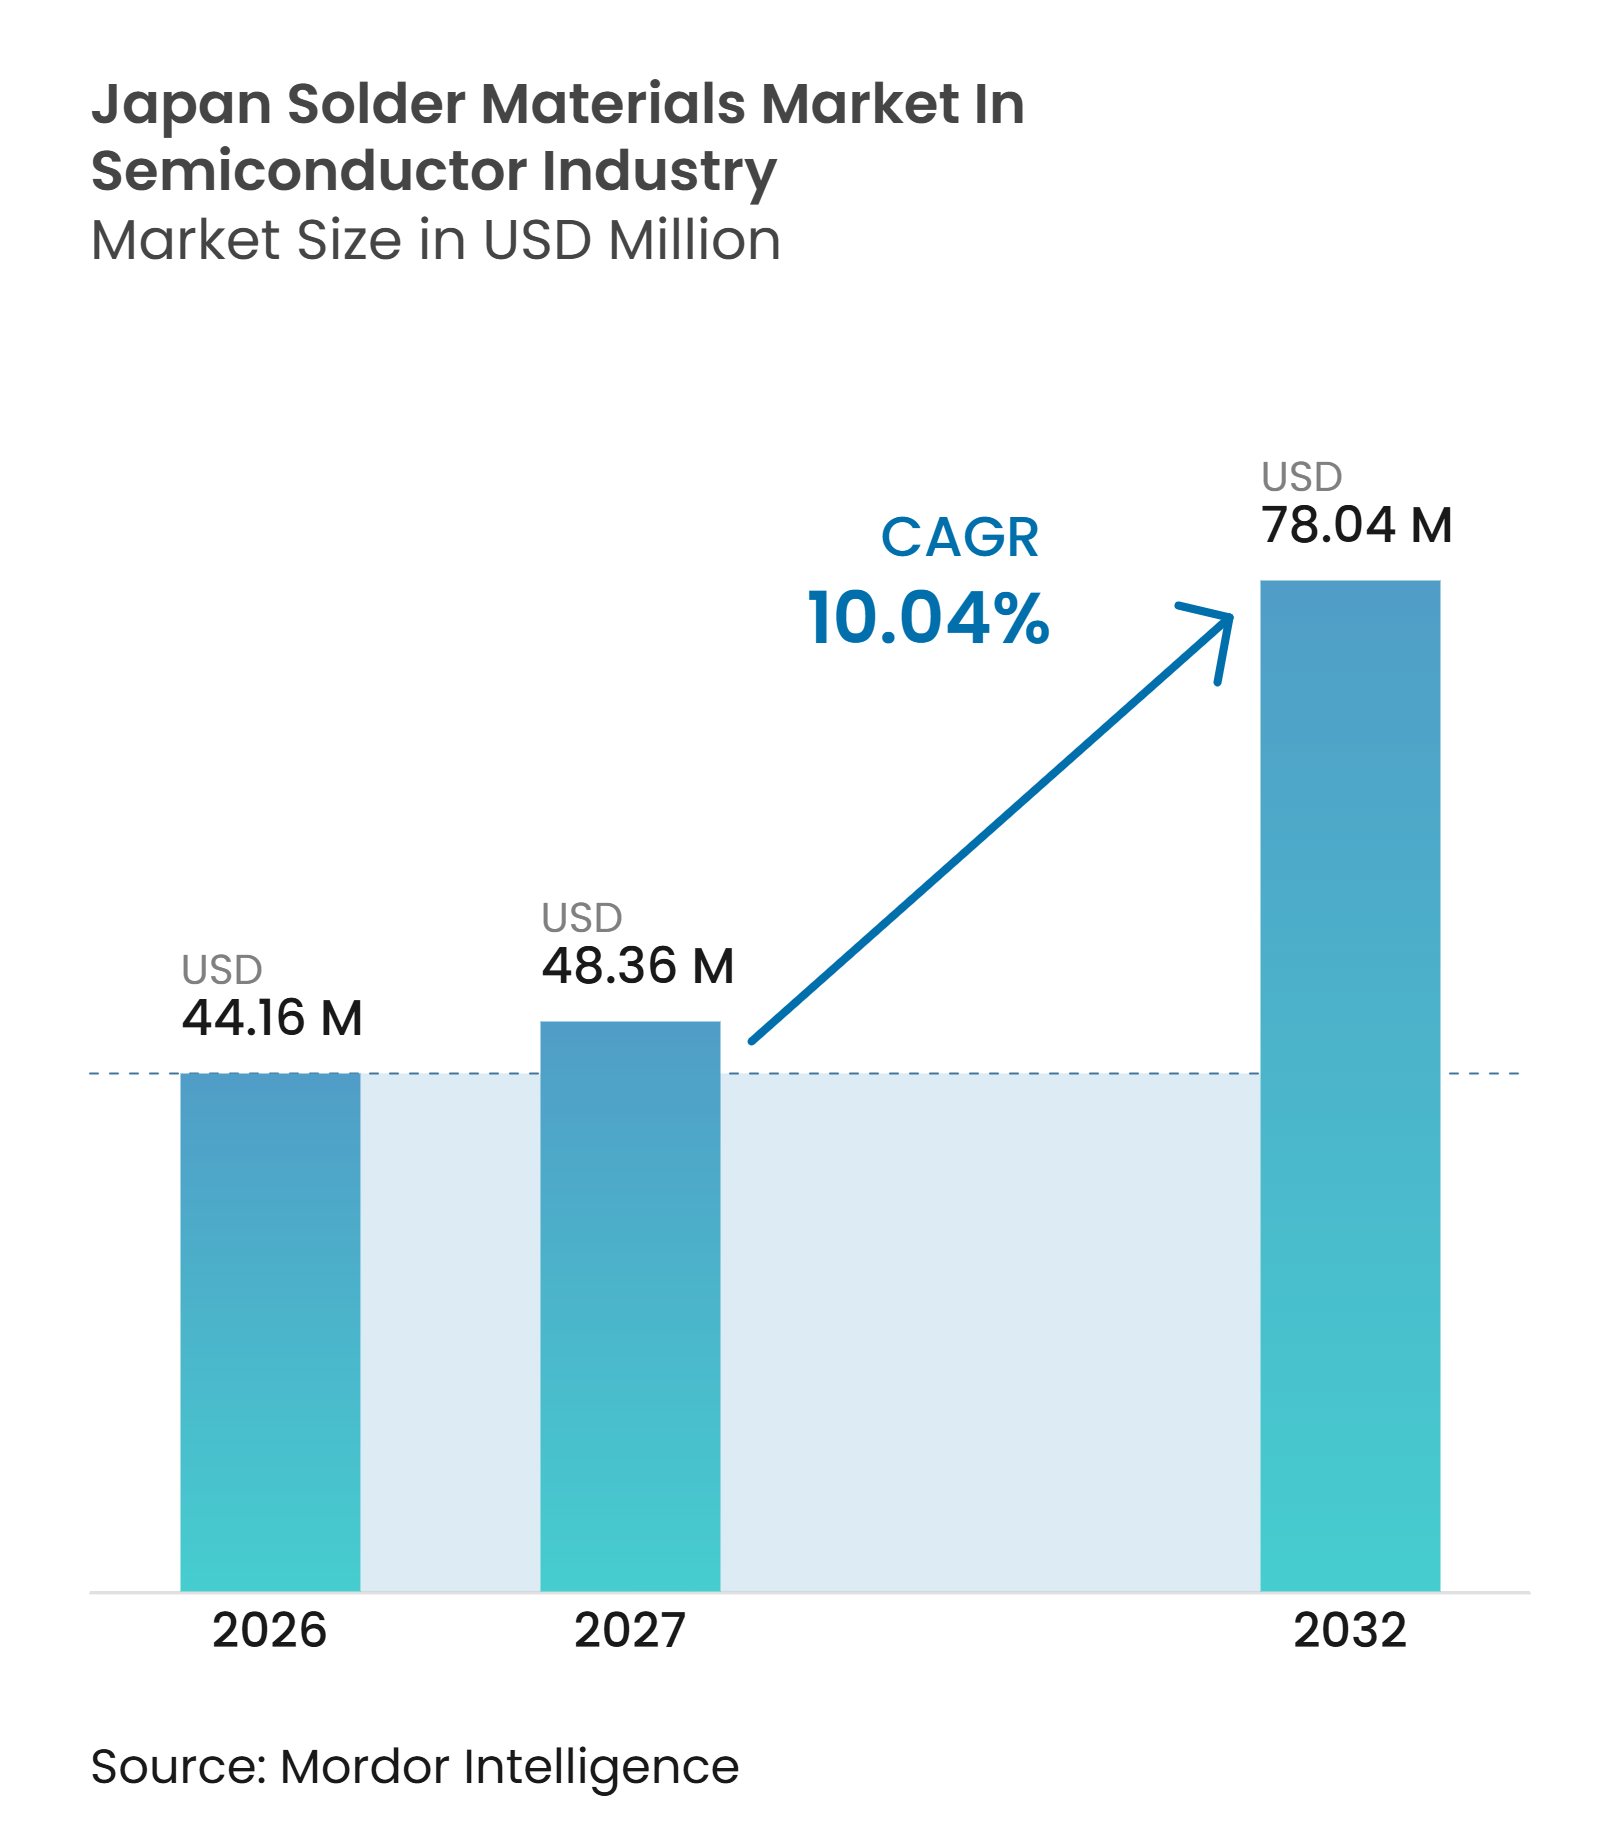
半導体産業における日本のはんだ材料市場規模は、2026年の44.16 ミリオン 米ドルおよび2027年の48.36 ミリオン 米ドルから、2032年までに78.04 ミリオン 米ドルへと拡大し、2027年から2032年の間にCAGR 10.04%を記録する見込みです。先進パッケージングは、従来の基板レベルはんだ付けよりも、ウェーハレベルバンピング、フリップチップ組立、およびBGAプロセスに向けてより多くの材料価値を向けています。国内半導体投資は、特に九州および北海道において、認定済み製剤の対象基盤を拡大しています。AIアクセラレーター、チップレット、および高帯域幅メモリパッケージは、より厳密な相互接続制御を必要とし、微細粉末、マイクロボール、およびプロセス固有のフラックスシステムへの需要を高めています。サプライヤーは、合金設計、アプリケーシンエンジニアリング、ローカル技術サポート、および認定実績を通じて競争しています。半導体産業における日本のはんだ材料市場は、材料コストへのエクスポージャーと、最微細ピッチにおける銅ピラー、ハイブリッドボンディング、および焼結接合アプローチからの競争激化にも直面しています。
主要レポートのポイント
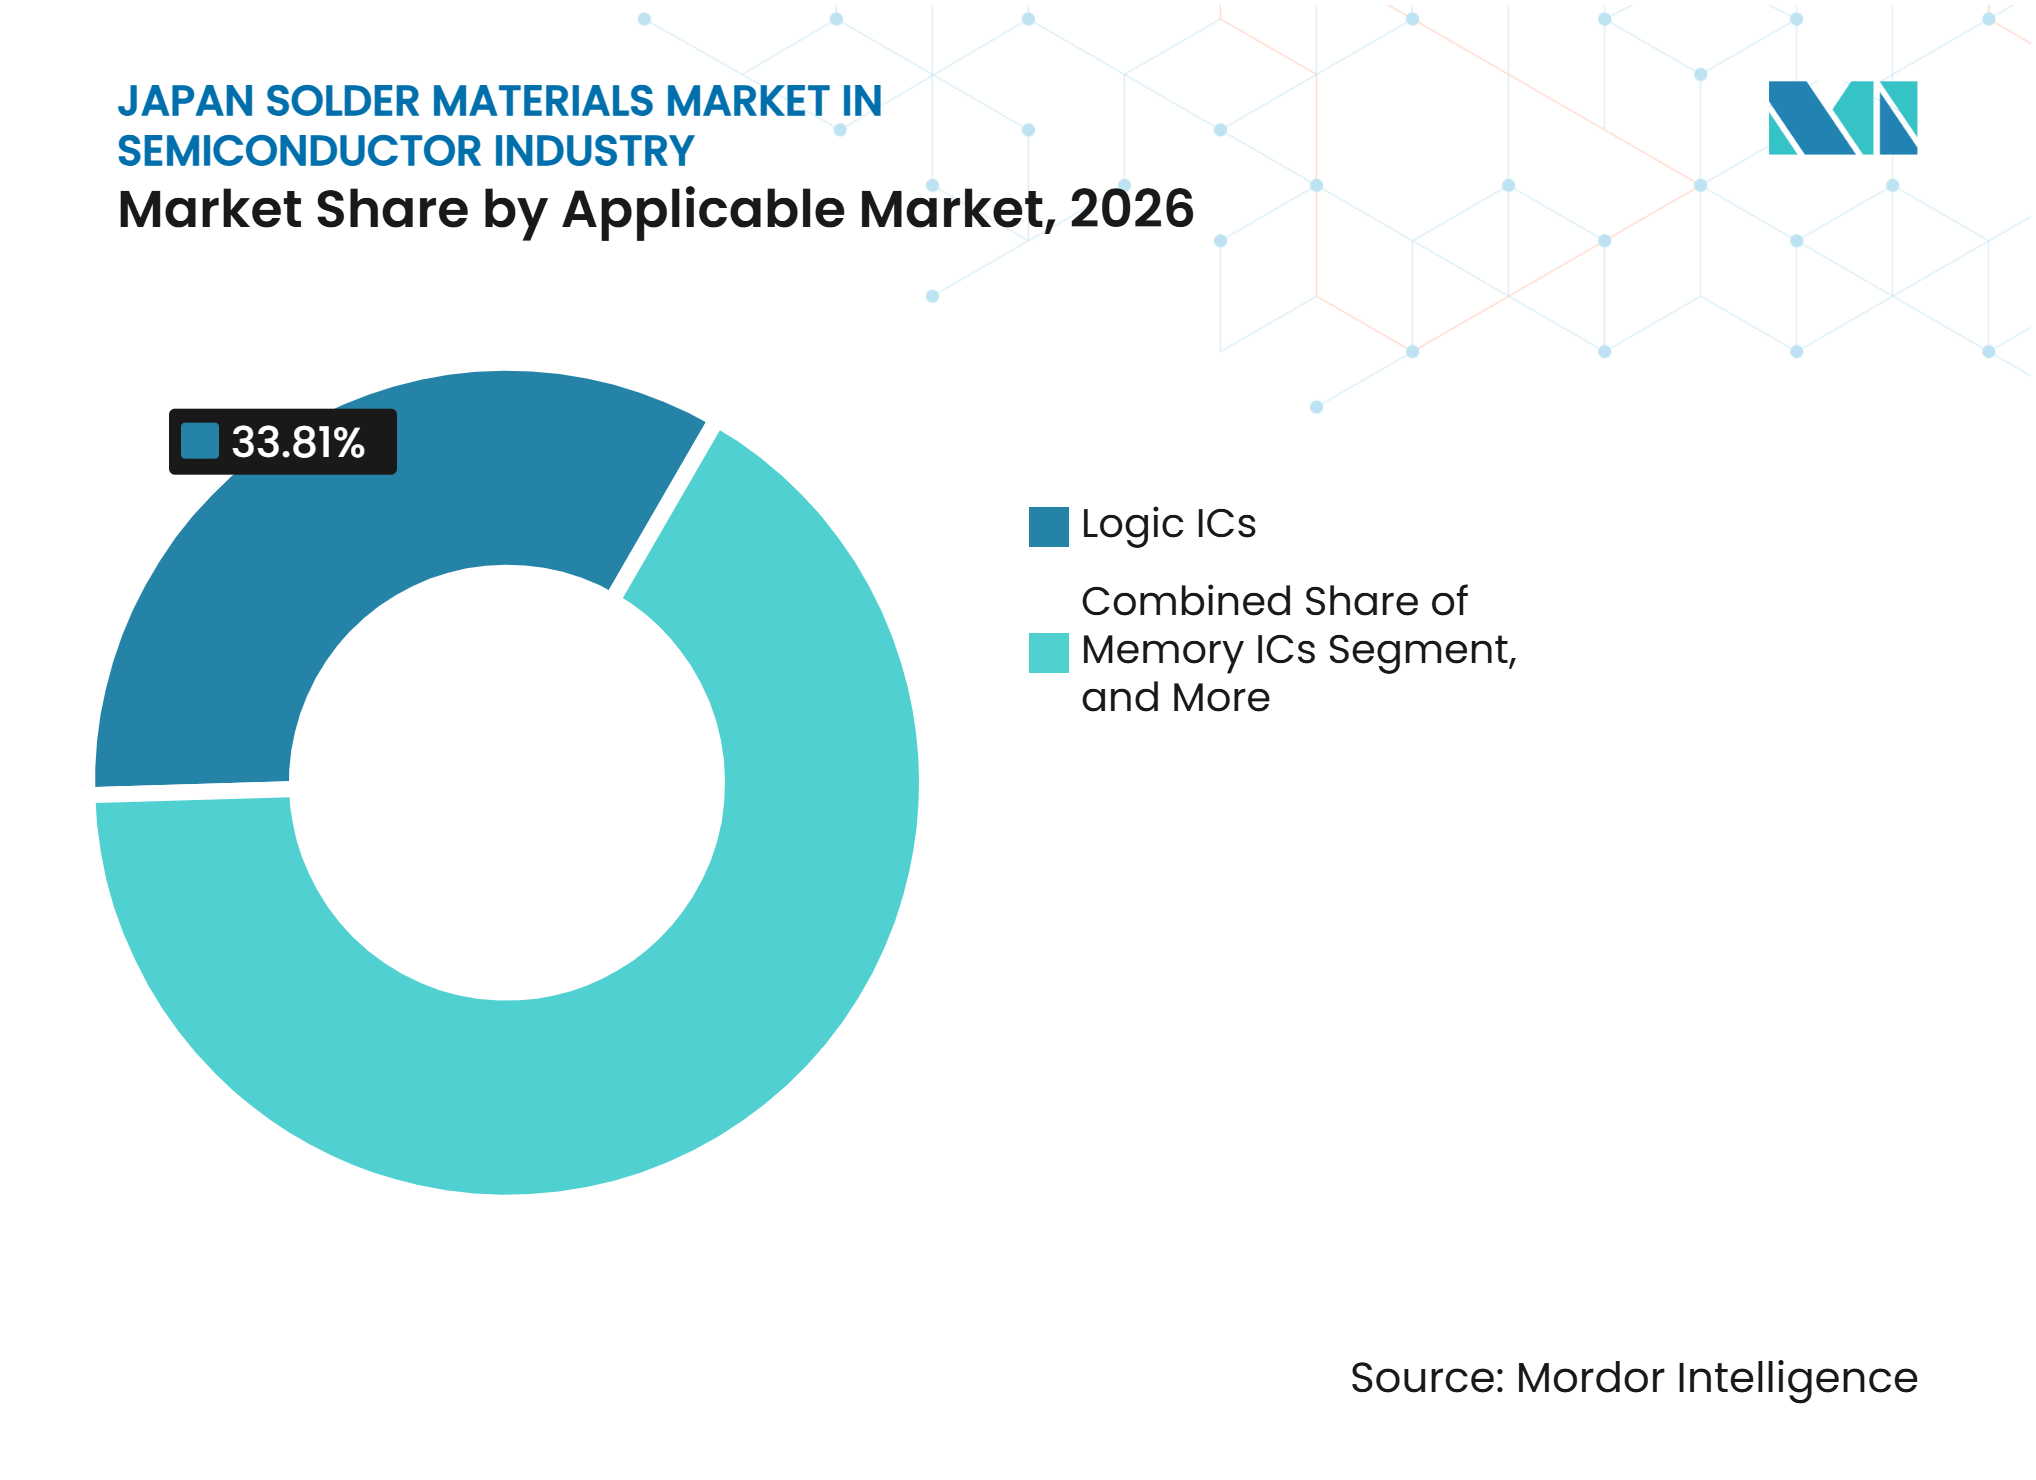
- 適用市場別では、ロジックICが2026年の半導体産業における日本のはんだ材料市場の収益の33.81%を占め、メモリICは2032年までCAGR 10.44%で拡大する見込みです。
- 製品形態別では、はんだペーストが2026年の半導体産業における日本のはんだ材料市場の収益の40.26%を占め、はんだボールおよびスフィアは2032年までCAGR 10.57%で拡大する見込みです。
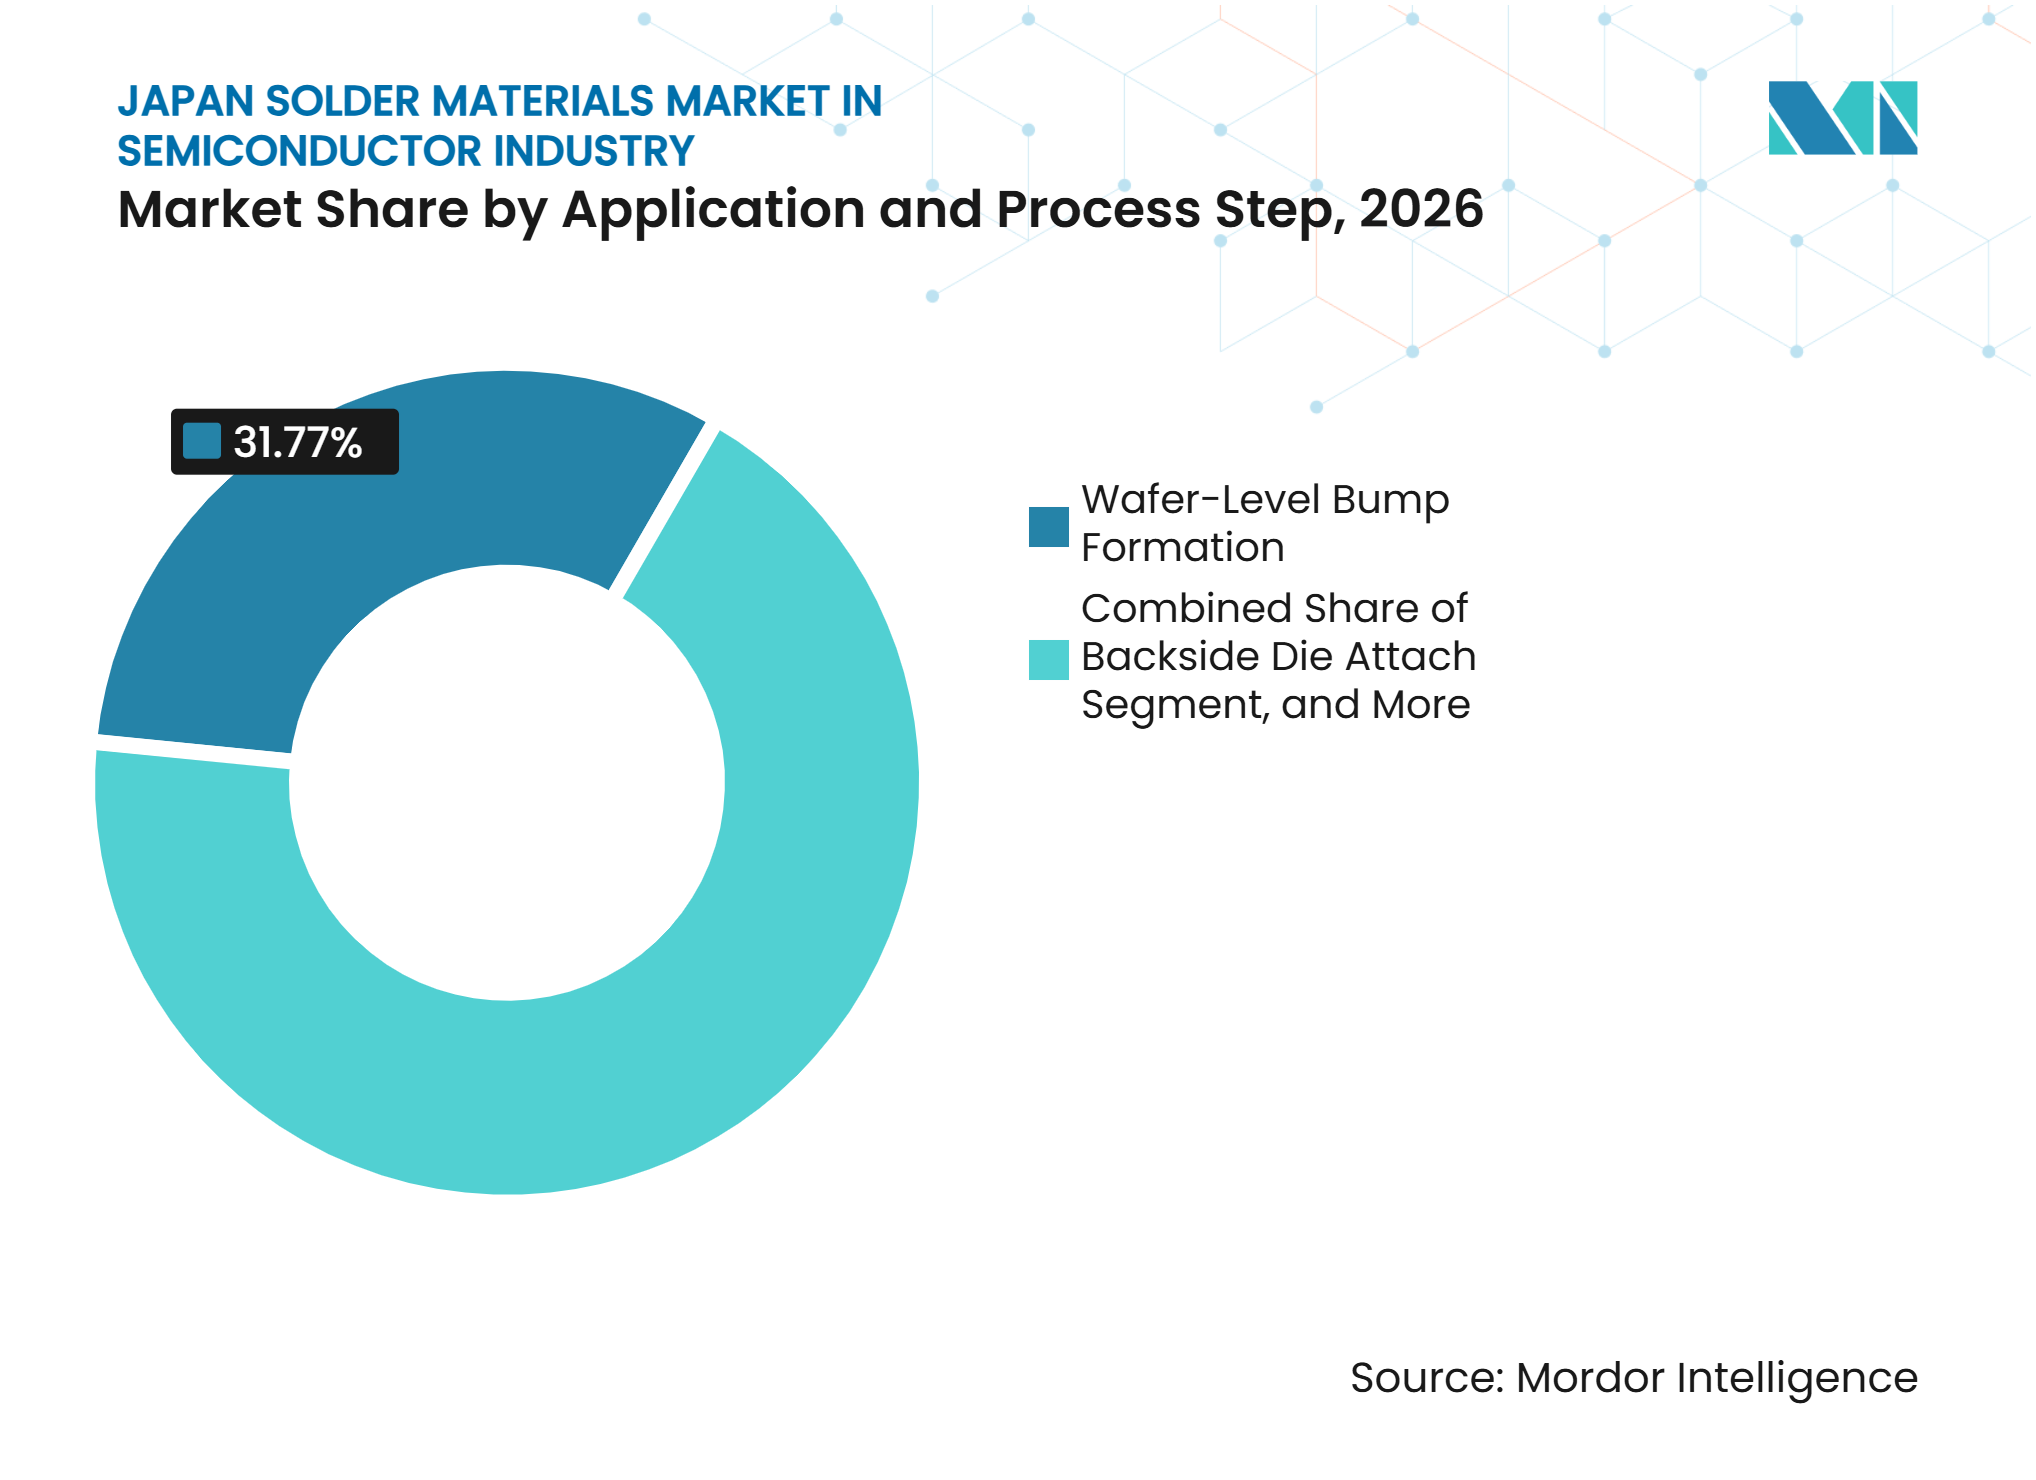
- 用途およびプロセスステップ別では、ウェーハレベルバンプ形成が2026年の半導体産業における日本のはんだ材料市場規模の31.77%を占め、2032年までCAGR 10.82%で拡大する見込みです。
- 地域別では、関東が2026年の収益の38.48%を占め、九州は2032年までCAGR 10.74%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
半導体産業における日本のはんだ材料市場のドライバー影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| AI、HPC、およびHBMパッケージの複雑化 | +2.5% | 関東および九州を中心とするグローバル需要 | 短期(2年以内) |
| 日本主導による精密半導体パッケージングの拡大 | +2.0% | 九州、北海道、全国 | 中期(2〜4年) |
| 鉛フリーおよび低温合金への転換 | +1.5% | 関東および中部での早期成果を含むグローバル | 中期(2〜4年) |
| 微細ピッチの小型化と超微細粉末需要 | +1.2% | 関東、九州 | 長期(4年以上) |
| 車載パワー半導体の信頼性要件 | +0.9% | 中部、関西 | 中期(2〜4年) |
| 国内サプライチェーンの強靭化とローカル認定 | +0.6% | 関東、九州、北海道での早期成果を含む全国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
AI、HPC、およびHBMパッケージの複雑化
AIアクセラレーターに使用される先進パッケージは、従来の組立グレードを超えた性能を発揮するはんだ材料を必要とします。CoWoS、2.5Dインターポーザー、およびHBMスタックは、100μm未満のバンプピッチにおいて、酸化制御、安定したフラックス挙動、および精密な粒子分布を必要とします。需要は、複雑なパッケージ設計と繰り返し可能な材料性能を必要とする大量生産プログラムに集中しています。この集中により、認定済みサプライヤーは顧客プログラムの期間中に継続的な売上を得られますが、早期に認定を確保することの重要性も高まります。JASMの熊本第1工場は2024年後半に満稼働に達し、第2工場での3nmプロセスの計画が日本の先進ノード製造における役割を強化しています。この生産基盤により、半導体産業における日本のはんだ材料市場は、一般的な電子機器組立需要よりもAIパッケージング需要と密接に結びついています。
日本主導による精密半導体パッケージングの拡大
日本の半導体政策と投資サイクルは、半導体グレードの接合材料への需要を拡大しています。経済産業省はJASMの熊本第2工場の改訂生産計画を承認し、2028年第4四半期に月産6,000枚の300mmウェーハを目標とし、少なくとも15.7 ビリオン 米ドルの投資を計画しています。[1] Rapidusは2025年4月にパイロットライン操業を開始した後、2025年7月に北海道で2nmゲートオールアラウンドトランジスタウェーハを実証しました。[2] これらのプロジェクトは、はんだ、ボンディング、および関連プロセス材料のサプライヤーに認定の機会を生み出しています。JASMの2026年までに間接材料の50%、2030年までに60%を国内調達するという目標は、国内生産または技術サービス能力を持つサプライヤーにインセンティブを与えています。半導体産業における日本のはんだ材料市場は、国内サプライヤーが確立されたグローバルサプライヤーと同等の信頼性およびトレーサビリティ要件を満たせる場合に恩恵を受けます。
鉛フリーおよび低温合金への転換
鉛フリーはんだへの転換は、基本的な規制遵守を超えて、先進パッケージにおける熱管理へと進んでいます。J-MOSSおよびEU RoHS規制は、液相温度217℃のSAC305の広範な使用を支援しました。AIおよびHPCシステム向けの大型BGAパッケージは、反りおよびエレクトロマイグレーション性能が材料選択上の懸念事項であるため、ビスマスフリーおよびインジウム含有低温オプションへの関心を高めています。日本溶接協会は、鉛フリーはんだ合金のISO 9453規格および焼結接合材料のIEC/TC 91試験方法に取り組んでいます。[3] KOKIのSn-Bi製品ラインは融点138℃を有し、Indium CorporationのDFLTペーストは210℃のピークリフロープロファイルを使用し、大型フォーマットHPC BGA要件を対象としています。これらの開発は、日本のはんだ材料産業における製剤専門知識の役割を拡大しています。
微細ピッチの小型化と超微細粉末需要
50μm未満のバンプピッチは、タイプ4およびタイプ5粉末からタイプ6およびタイプ7グレードへの需要移行を促しています。この転換には、アトマイゼーション、粒子分級、および低アルファ処理における厳密な管理が必要です。超微細粉末および50μm未満のはんだボールは、製造および品質要件がより厳しいため、標準グレードよりも高い価値を持ちます。2025年のIEEE ECTCで発表された研究では、車載FCBGA用途のENEPIG基板上の信頼性の高い銅ピラーバンプが、スズ銀はんだキャップの組成制御に依存することが明らかになりました。シリコンインターポーザーおよびRDLファンアウトパッケージのウェーハバンピングは、先進材料需要の重要な経路となっています。半導体産業における日本のはんだ材料市場の確立されたサプライヤーは、粉末冶金能力と長年の顧客共同開発を組み合わせられる場合に有利な立場にあります。
半導体産業における日本のはんだ材料市場の抑制要因影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い認定コストと長い顧客承認サイクル | -1.8% | 関東および九州で最も顕著なグローバル | 短期(2年以内) |
| 原材料価格の変動 | -1.5% | グローバル | 短期(2年以内) |
| 微細ピッチにおける熱疲労およびボイド制御リスク | -0.9% | 関東、九州 | 中期(2〜4年) |
| 銅ピラー、ハイブリッドボンディング、および焼結材料による代替 | -0.7% | 関東、九州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い認定コストと長い顧客承認サイクル
半導体グレードのはんだおよび焼結材料は、生産使用前に広範な認定を受けます。試験は、酸化、スフィアサイズ分布、フラックスレオロジー、ボイド率、金属間化合物成長、熱疲労、およびエレクトロマイグレーションを対象とします。OSATまたはIDMとの認定プログラムは12〜18ヶ月を要し、サプライヤーと顧客の双方からエンジニアリング作業が必要です。国内調達要件は、グローバルに認定された材料の性能に匹敵する必要性を排除しません。ブリッジング、非ウェットオープン、または不均一なバンプ高さに関わる欠陥は、承認プロセスを再開させる可能性があります。これは、繰り返しの認定作業に必要なコスト、文書化、および技術サービスを支援できる半導体産業における日本のはんだ材料市場の既存サプライヤーに有利に働きます。
原材料価格の変動
スズと銀は鉛フリーはんだ合金の主要な金属原料であり、サプライヤーは原材料コストの変動にさらされています。供給の混乱、輸出政策の不確実性、および金属需要の変化がこれらの原料コストに影響を与える可能性があります。SAC305は3%の銀を含むため、銀価格の動向も合金経済性に影響します。銀含有量は合金内の総金属コストのかなりの割合を占める可能性があります。事前購入契約と厳格なロットトレーサビリティは、価格変動に応じてサプライヤーが迅速に再製剤化する能力を制限します。これらの条件は、半導体産業における日本のはんだ材料市場内でマージンを圧縮したり、顧客との価格交渉につながる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
適用市場別:
ロジックICの需要が収益を支え、メモリICが拡大をリードロジックICは2026年の日本のはんだ材料市場シェアの33.81%を占めました。ロジックデバイス向けのウェーハレベルおよびフリップチップパッケージングは、技術的に要求の高いプロセスステップにおける需要を生み出します。AIアクセラレーターは100μm未満のピッチで数千のはんだバンプを必要とする場合があり、使用材料の仕様レベルと価値の両方を高めます。ADEKAは、次世代ロジックスタッキングに向けたバックエンドプロセスの2Dはんだベースのマイクロバンプから3Dハイブリッドボンディングへの移行を指摘しました。はんだと直接銅ボンディングは、予測期間の大部分において異なるプロセス層にわたって共存すると予想されます。半導体産業における日本のはんだ材料市場は、単一の技術経路ではなく、この接合方法の変化するミックスにさらされ続けています。
メモリICは2027年から2032年にかけてCAGR 10.44%で拡大する見込みです。HBMパッケージは4〜12枚のDRAMダイを使用し、チップセットあたりに必要な相互接続の数と難易度を高めています。化合物半導体およびパワデバイスは、-40℃から150℃以上の繰り返し熱サイクルに耐える高温ダイアタッチ材料を必要とします。アナログIC、センサー、MEMS、RFデバイス、および光学パッケージも、それぞれ異なる合金およびフラックス要件を持ちます。金スズ共晶はんだは、信頼性の高いレーザーおよびフォトニックチップの取り付けに引き続き関連性があります。幅広い製剤ポートフォリオは、サプライヤーが単一のエンドユーザー市場に依存することなく、これらの異なるデバイスクラスにサービスを提供するのに役立ちます。


注記: 個別セグメントのセグメントシェアはレポート購入後に入手可能です
製品形態別:
はんだペーストがリーダーシップを維持し、はんだボールおよびスフィアが加速はんだペーストは2026年の製品形態別日本のはんだ材料市場規模の40.26%を占めました。ウェーハレベルバンピングおよびパッケージオンボードプロセスに使用されるスクリーン印刷およびステンシルジェッティングにとって引き続き重要です。製品ミックスは、タイプ4およびタイプ5グレードから、50μm未満のフィーチャー向けのタイプ6およびタイプ7微細粉末ペーストおよびジェッタブル製品へとシフトしています。Indium CorporationはAPEX 2026で小型化アセンブリ向けのノークリーンはんだペーストを発表し、より小さなフィーチャーに対する洗浄適合性とフラックス選択を関連する考慮事項として特定しました。これらの要件は、アプリケーション固有のペースト開発への需要を支援します。半導体産業における日本のはんだ材料市場は、ペーストサプライヤーがより微細なピッチに適応しながらロット一貫性を維持することに依存しています。
はんだボールおよびスフィアは2027年から2032年にかけてCAGR 10.57%で拡大する見込みです。BGAボール取り付けおよびフリップチップとウェーハレベルプロセスにおけるマイクロはんだボールの使用が需要の中心的な源泉です。フリップチップおよびシリコンインターポーザーパッケージングに使用される50μm未満のマイクロボールは、標準BGAボールよりも高い価値を持ちます。それらの採用はJASMおよびRapidusでの認定サイクルに結びついています。プリフォームは、汚染を制御する必要がある特殊なダイアタッチ、パッケージシーリング、および高信頼性アプリケーションをサポートします。ワイヤー、フラックス、および外部供給粉末は、リワーク、選択的はんだ付け、およびカスタム合金製剤のニーズに対応し、コモディティボリュームと高仕様製品の間の分割を生み出しています。
用途およびプロセスステップ別:
ウェーハレベルバンピングが規模と拡大の両方をリードウェーハレベルバンプ形成は2026年の日本のはんだ材料市場規模の31.77%を占めました。また、2032年までCAGR 10.82%で拡大する見込みです。AIおよびHPCパッケージに使用されるチップレットアーキテクチャは、最終組立前にウェーハレベルで相互接続の複雑さを集中させます。これにより、以前のデバイス世代ではあまり重要でなかった超微細粉末とマイクロボールへの需要が高まります。Applied Materialsは、商業的なCu-Cuハイブリッドボンディングが9μm未満のピッチで使用されており、はんだバンピングが10〜100μmの広い範囲で引き続き関連性があると述べました。この範囲は、ハイブリッドボンディングが最微細ピッチで進歩しても、ウェーハレベルのはんだ需要を維持します。
フリップチップダイ対基板相互接続は、収益による第2位のプロセスステップです。銅ピラーはんだキャップバンプは、ロジックおよびメモリデバイス向けのFCBGAおよびFC-CSPパッケージで広く使用されています。パッケージ対基板BGAおよびCSP取り付けは大量のボールを生成しますが、接続あたりの価値はウェーハレベルアプリケーションよりも低くなります。バックサイドダイアタッチおよびパッケージシーリングは、高アンチモンはんだと焼結銀が競合するパワーデバイスおよびハーメチックアプリケーションに対応します。2026年のJSAE技術セッションでは、基板密度が増加するにつれてBGAジョイント信頼性のための非破壊および破壊的特性評価の重要性が強調されました。プロセスガイダンスと材料選択は、したがってサプライヤーのポジショニングに不可欠です。

注記: 個別セグメントのセグメントシェアはレポート購入後に入手可能です
地域分析
関東
関東は、東京、神奈川、および近隣県にわたる半導体パッケージング施設、材料研究開発センター、装置メーカー、およびサプライヤー本社の集積に支えられ、日本のはんだ材料市場の主要な地域ハブであり続けています。Senju Metal Industry Co., Ltd.、TAMURA CORPORATION、Nippon Micrometal Corporation、およびNIHON SUPERIOR CO., LTD.は、この地域に重要な事業拠点を持っています。国際的な材料企業も、この地域に日本向けのエンジニアリングおよびアプリケーションサポートチームを置いています。NEDOの関東における半導体サプライチェーン強靭化イニシアチブは、シリコンウェーハ、パッケージング材料、およびプロセス消耗品を対象としています。ISO 9453およびIEC/TC 91を含む国際標準および研究活動への同地域の参加は、その技術力をさらに強化しています。この確立されたエコシステムは、特殊製剤、アプリケーションエンジニアリング、および緊密な顧客協力を提供するはんだ材料サプライヤーへの需要を支援します。
九州
九州は、主に熊本周辺の先進半導体製造の拡大により、日本のはんだ材料市場の重要な成長センターとして台頭しています。JASMの第1工場は量産を開始し、予定より早く満稼働を達成しました。同社はまた、先進プロセス技術に特化した第2工場の計画を進めており、今後数年以内に生産開を目標としています。これらの投資は地域の半導体サプライチェーンを強化し、国内外のはんだ材料サプライヤーに機会を生み出しています。地域調達イニシアチブは、技術サービス能力を確立し、顧客認定を確保し、複数の調達要件をサポートできるサプライヤーに優位性を提供します。需要機会は、特に先進ロジック製造および関連パッケージング活動が地域で拡大するにつれて、バンプ形成、はんだボール取り付け、およびパッケージシーリングアプリケーションにわたって広がっています。
関西、中部、北海道、およびその他の地域
関西は、大阪、京都、および兵庫にわたるパワー半導体パッケージング、アナログIC組立、およびR&D活動を支援しています。その産業基盤は、はんだ需要を車載パワーモジュールおよび化合物半導体事業に結びつけています。中部は、トヨタおよびデンソーを含む名古屋周辺の車載電子機器サプライチェーンと密接に結びついています。JSAEの技術セッションでは、次世代車載制御ユニットにおけるはんだジョイントのより厳しい信頼性要件が強調されました。北海道は新興の拠点であり、Rapidusが2025年7月に2nmゲートオールアラウンドトランジスタウェーハを実証し、2027年度下半期にバックエンド能力を備えた量産を開始する計画です。東北および隣接する中国地方は、メモリパッケージングおよびテスト事業に関連した需要を維持しています。中国地方、四国、および沖縄は、より小規模なローカライズされた組立およびニッチパッケージング活動を支援しています。これらの地域全体で、半導体産業における日本のはんだ材料市場は漸進的な需要を獲得しており、九州と関東が先進パッケージ材料認定の主要拠点であり続けています。
競合環境
市場集中度
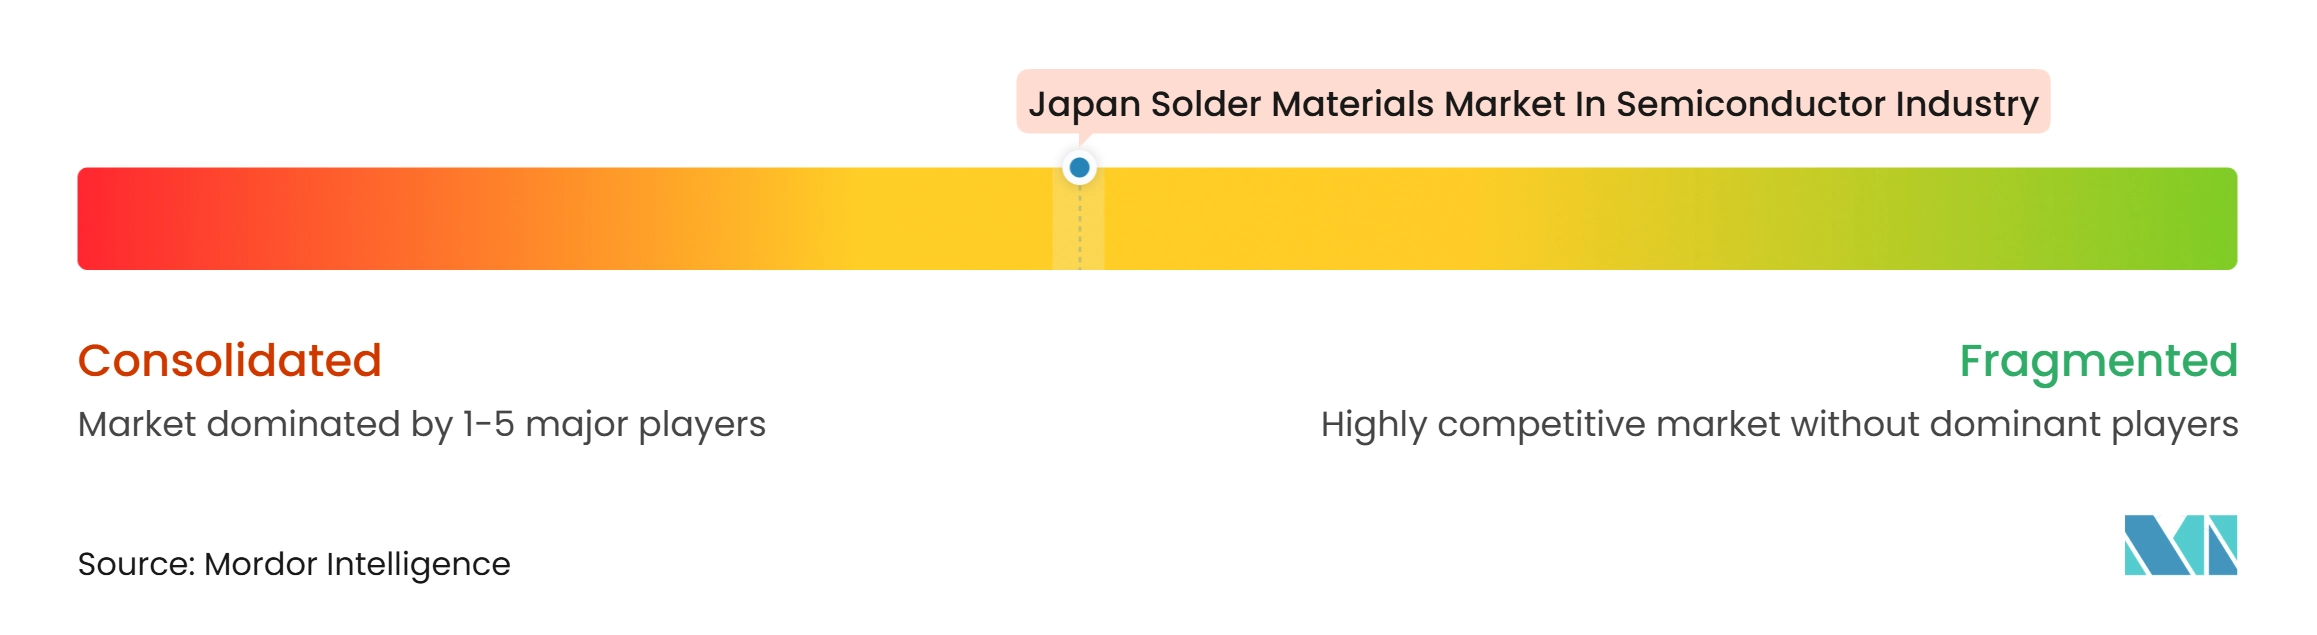
半導体産業における日本のはんだ材料市場は、国内の既存企業とグローバル材料サプライヤーの間で適度に集中しています。Senju Metal Industry Co., Ltd.、TAMURA CORPORATION、KOKI COMPANY LIMITED、およびNippon Micrometal Corporationは、確立された顧客関係とローカル技術サービスから恩恵を受けています。それらのポジションは、顧客共同開発の経験と標準化活動への参加によっても支えられています。MacDermid Alpha Electronics Solutions、Heraeus Electronics、およびIndium Corporationは、はんだペースト、焼結銀、低温製剤、および熱界面材料にわたって競争しています。競争の基盤は、合金の知的財産、信頼性の結果、およびプロセスサポートにますます結びついています。サプライヤーは、先進パッケージング、車載、およびパワーデバイス要件にわたる性能を証明する必要があります。
Heraeus Electronics、MacDermid Alpha、およびHenkel AG & Co. KGaAは、2025年2月にドイツでSenjuグループに対するInnolot高信頼性鉛フリーはんだ合金製剤に関する特許侵害および特許無効訴訟で勝訴しました。この結果は、高信頼性はんだアプリケーションにおける保護された合金化学の重要性を強調しています。Indium Corporationは、大型フォーマットAIパッケージBGAアセンブリ向けに、ビスマスフリーのインジウム含有低温はんだペーストDFLTを推進しています。KOKIは、リフロー温度ニーズに対応する低温はんだ付け製品を提供しています。これらの動きは、サプライヤーが生産規模だけでなく、特定の性能限界を通じて差別化を追求していることを示しています。顧客が新しい材料を認定する際には、ローカルな技術応と文書化サポートが引き続き重要です。
最も有望な機会は、3nmパッケージングプログラム向けの超微細粉末、50μm未満のはんだボール、および低温製剤にあります。焼結銅も大面積パワーダイアタッチの新興代替手段を表しています。MacDermid Alpha Electronics Solutionsは2026年に、炭化ケイ素パワーパッケージのシリコンダイトップサイドアタッチ向けの焼結フィルム銅箔ソリューションBondPadをelectronica 2026で発表しました。同社は、アルミニウムワイヤーボンド参照の2,500サイクルと比較して、記載された試験条件で75,000サイクル以上を報告しました。ハイブリッドボンディングは最微細ピッチでの一部のマイクロバンプはんだ使用を置き換えると予想されますが、はんだは10〜100μmの広い範囲で引き続き役割を果たします。半導体産業における日本のはんだ材料市場のサプライヤーは、認定済みのローカル供給とアプリケーションに適合したエンジニアリングを組み合わせることでポジションを守ることができます。半導体産業における日本のはんだ材料市場において、これは技術サポートとローカル認定を製剤設計と並ぶ実際的な競争要件として位置づけます。したがって、競合見通しは既存企業の優位性と新しい接合フォーマットにおける的を絞った機会を組み合わせています。
半導体産業における日本のはんだ材料市場のリーダー企業
-
Senju Metal Industry Co., Ltd.
-
TAMURA CORPORATION
-
KOKI COMPANY LIMITED
-
Indium Corporation
-
Heraeus Electronics
- 注:主要企業の掲載順は順位を示すものではありません。
半導体産業における日本のはんだ材料市場 このレポートでカバーされる企業
- Senju Metal Industry Co., Ltd.
- TAMURA CORPORATION
- KOKI COMPANY LIMITED
- Indium Corporation
- Heraeus Electronics
- MacDermid Alpha Electronics Solutions
- SHENMAO Technology Inc.
- DUKSAN Hi-Metal Co., Ltd.
- Nippon Micrometal Corporation
- NIHON SUPERIOR CO., LTD.
- AIM Solder
- Harima Chemicals Group, Inc.
- Mitsui Kinzoku Company, Limited
- Henkel AG & Co. KGaA
- Element Solutions Inc.
- Kester
- Qualitek International, Inc.
- Materion Corporation
- PFARR Stanztechnik GmbH
- Mitsui Mining and Smelting Co., Ltd.
最近の産業開発事情 半導体産業における日本のはんだ材料市場
- 2026年11月:TSMCのシニアバイスプレジデントであるKevin Zhangは、東京で開催された日経IMD世界経営者会議において、熊本第2工場フェーズ2が3nmプロセスを採用すること、およびTSMCがソニーと物理AIイメージセンサー生産のための合弁会社設立を計画していることを確認しまし。この発表は、九州が主要な先進ロジックパッケージングハブとしての役割を強化し、国内はんだ材料需要の見通しをJASMフェーズ1プログラムの初期段階をはるかに超えて延長します。
- 2026年11月:MacDermid Alpha Electronics Solutionsは、ミュンヘンで開催されたelectronica 2026において、炭化ケイ素パワーパッケージのダイトップサイドアタッチ向けのArgomaxシンタリングフィルム銅箔ソリューションBondPadを発表しました。パワーサイクル試験条件(180A、ΔT = 110℃、Tj,max = 175℃)において、BondPadは従来のアルミニウムワイヤーボンド参照の2,500サイクルに対して75,000サイクル以上を達成し、焼結銅相互接続が商業的な準備段階に近づいており、パワーデバイスアプリケーションにおける高温はんだへの置き換え圧力が強まっていることを示しています。
- 2026年10月:日本の経済産業省は、TSMC/JASMの熊本第2工場での3nmロジック半導体製造の改訂計画を正式に承認しました。投資額は少なくとも15.7 ビリオン 米ドルで、2028年第4四半期に月産6,000枚の300mmウェーハの初期生産能力を目標としています。この承認はJASMに対し、はんだ消耗品を含む間接パッケージング材料の一定割合を国内日本サプライヤーから調達することを義務付けており、直接的かつ期限付きの市場機会を生み出しています。
- 2026年9月:Indium Corporationは、IMAPS Symposium 2026において、ビスマスフリーのインジウム含有低温はんだペーストDFLTを発表しました。DFLTは210℃のピークリフロー温度を達成し、ドロップショック試験においてBiSnAg合金を2桁上回るエレクトロマイグレーション性能を示し、全体的な信頼性はSAC305と同等以上であり、大型フォーマットAIパッケージBGAアセンブリにおける反り起因の課題を対象としています。
半導体産業における日本のはんだ材料市場レポートの調査範囲
半導体産業における日本のはんだ材料市場とは、はんだボール、はんだペースト、はんだワイヤー、はんだプリフォーム、フラックス、および日本の半導体パッケージング、車載電子機器、精密機械、ならびに高信頼性産業用電子機器セクターにサービスを提供する特殊合金を含む、半導体パッケージング、ウェーハレベル組立、フリップチップボンディング、および先進ICパッケージングに使用されるはんだベースの相互接続材料の国内市場を指します。
半導体産業における日本のはんだ材料市場レポートは、適用市場(ロジックIC、メモリIC、化合物半導体およびパワーデバイス、アナログIC、センサー、MEMSおよびRFデバイス、ならびに光学およびフォトニックデバイス)、製品形態(はんだペースト、はんだボールおよびスフィア、はんだプリフォーム、はんだワイヤー、はんだフラックス単体、ならびにはんだ粉末外部販売)、ならびに用途およびプロセスステップ(ウェーハレベルバンプ形成、ダイ対基板相互接続・従来型フリップチップ、パッケージ対基板相互接続・BGAおよびCSPボール取り付け、バックサイドダイアタッチ、ならびにパッケージシーリングおよびコンポーネント取り付け)によってセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| ロジックIC |
| メモリIC |
| 化合物半導体およびパワーデバイス |
| アナログIC |
| センサー、MEMSおよびRFデバイス |
| 光学およびフォトニックデバイス |
| はんだペースト |
| はんだボールおよびスフィア |
| はんだプリフォーム |
| はんだワイヤー |
| はんだフラックス単体 |
| はんだ粉末外部販売 |
| ウェーハレベルバンプ形成 |
| ダイ対基板相互接続・従来型フリップチップ |
| パッケージ対基板相互接続・BGAおよびCSPボール取り付け |
| バックサイドダイアタッチ |
| パッケージシーリングおよびコンポーネント取り付け |
| 適用市場別 | ロジックIC |
| メモリIC | |
| 化合物半導体およびパワーデバイス | |
| アナログIC | |
| センサー、MEMSおよびRFデバイス | |
| 光学およびフォトニックデバイス | |
| 製品形態別 | はんだペースト |
| はんだボールおよびスフィア | |
| はんだプリフォーム | |
| はんだワイヤー | |
| はんだフラックス単体 | |
| はんだ粉末外部販売 | |
| 用途およびプロセスステップ別 | ウェーハレベルバンプ形成 |
| ダイ対基板相互接続・従来型フリップチップ | |
| パッケージ対基板相互接続・BGAおよびCSPボール取り付け | |
| バックサイドダイアタッチ | |
| パッケージシーリングおよびコンポーネント取り付け |
レポートで回答される主要な質問
半導体産業における日本のはんだ材料市場の規模はどのくらいですか?
半導体産業における日本のはんだ材料市場は、2026年の44.16 ミリオン 米ドルおよび2027年の48.6 ミリオン 米ドルから、2032年までに78.05 ミリオン 米ドルへと、CAGR 10.06%で拡大する見込みです。
日本における半導体はんだ材料の需要を牽引しているものは何ですか?
AI、HPC、およびHBMパッケージの複雑化、国内ファブ投資、鉛フリー合金への転換、および微細ピッチ相互接続要件が需要を支援しています。
日本における半導体はんだ需要をリードする製品形態はどれですか?
はんだペーストは、ウェーハレベルバンピングおよびパッケージオンボードプロセスに使用されるため、2026年の製品形態別収益の40.26%を占めました。
日本の半導体パッケージングに使用されるはんだ材料で最も急速に拡大しているアプリケーションはどれですか?
ウェーハレベルバンプ形成は2026年のアプリケーション収益の31.77%をリードし、2032年までCAGR 10.82%で拡大する見込みです。
半導体はんだサプライヤーにとって最も強い拡大ポテンシャルを持つ日本の地域はどこですか?
九州は、熊本でのJASM活動および関連するサプライヤー認定機会に支えられ、2032年までCAGR 10.74%で拡大する見込みです。
ハイブリッドボンディングと焼結材料ははんだサプライヤーの見通しをどのように変えていますか?
これらの代替手段は最微細ピッチおよび一部のパワーデバイスアプリケーションではんだを置き換える可能性がありますが、はんだは10〜100μmの広い相互接続範囲で引き続き関連性があります。