
Tamaño y Participación del Mercado de Materiales de Soldadura de Japón en la Industria de Semiconductores
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
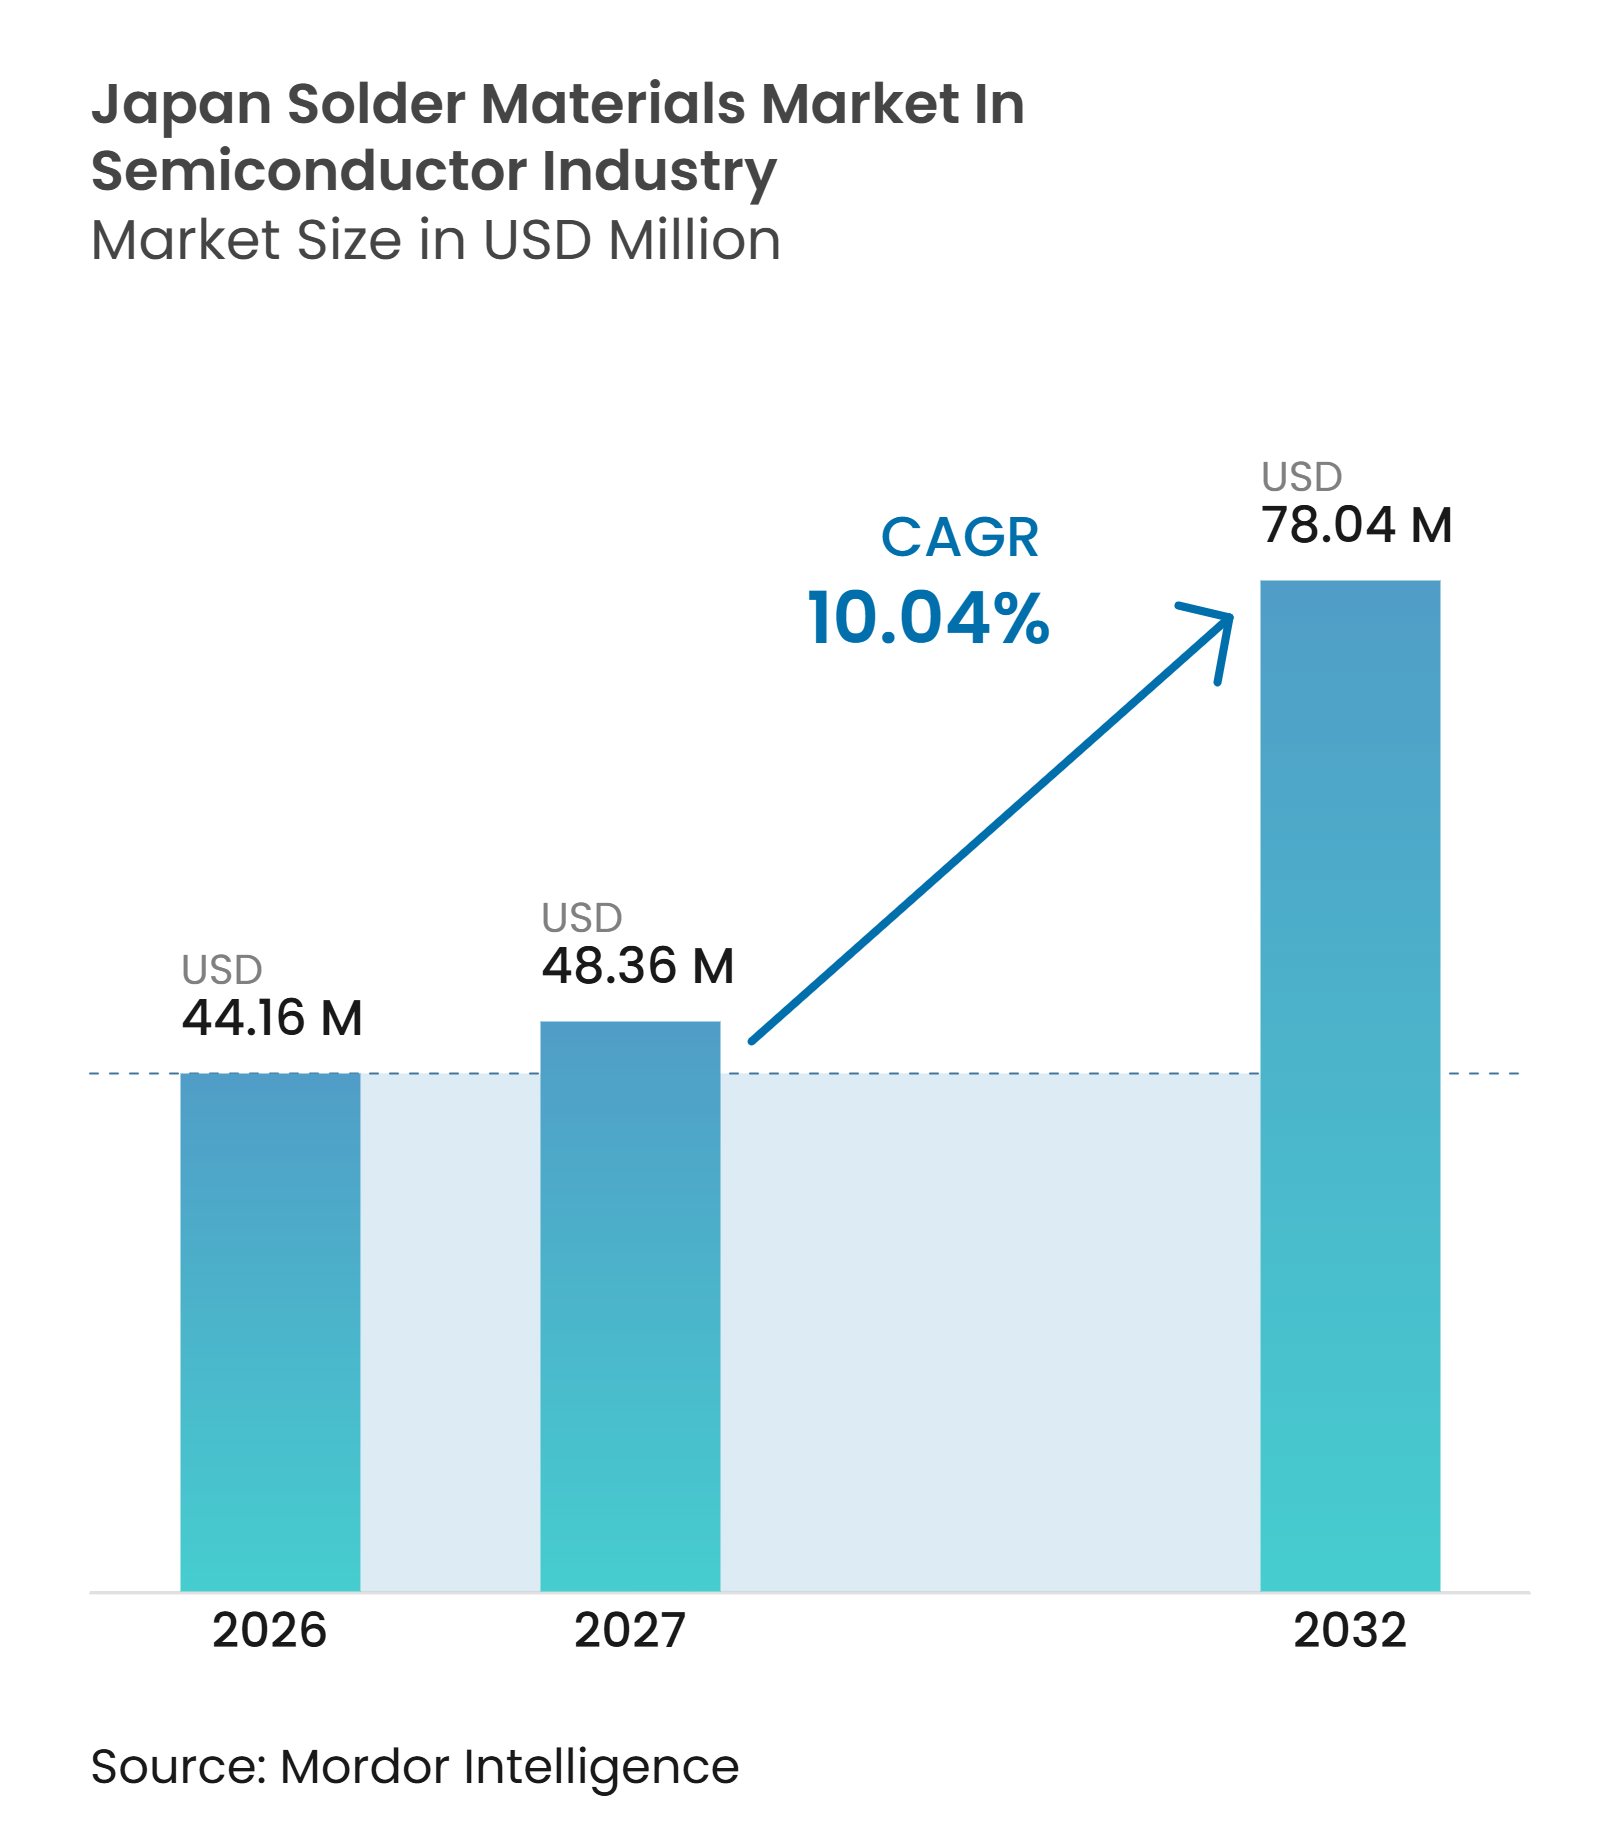
| Tamaño del mercado en el año base (2026) | 44.16 Millones de dólares |
| Tamaño del Mercado (2027) | 48.36 Millones de dólares |
| Tamaño del Mercado (2032) | 78.04 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 10.04 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Materiales de Soldadura de Japón en la Industria de Semiconductores por Mordor Intelligence
Se proyecta que el tamaño del mercado de materiales de soldadura de Japón en la industria de semiconductores se expanda desde 44,16 millones de USD en 2026 y 48,36 millones de USD en 2027 hasta 78,04 millones de USD para 2032, registrando un CAGR del 10,04% entre 2027 y 2032. El envasado avanzado está dirigiendo más valor de materiales hacia los procesos de protuberancias a nivel de oblea, ensamblaje de chip invertido y BGA que la soldadura convencional a nivel de placa. La inversión doméstica en semiconductores está ampliando la base direccionable para formulaciones calificadas, especialmente en Kyushu y Hokkaido. Los aceleradores de IA, los chiplets y los paquetes de memoria de alto ancho de banda necesitan un control más estricto de las interconexiones, lo que aumenta la demanda de polvos finos, microesferas y sistemas de fundente específicos para cada proceso. Los proveedores compiten a través del diseño de aleaciones, la ingeniería de aplicaciones, el soporte técnico local y el historial de calificación. El mercado de materiales de soldadura de Japón en la industria de semiconductores también enfrenta exposición al costo de materiales y una competencia creciente de los enfoques de pilares de cobre, unión híbrida y unión sinterizada en los pasos más finos.
Conclusiones Clave del Informe
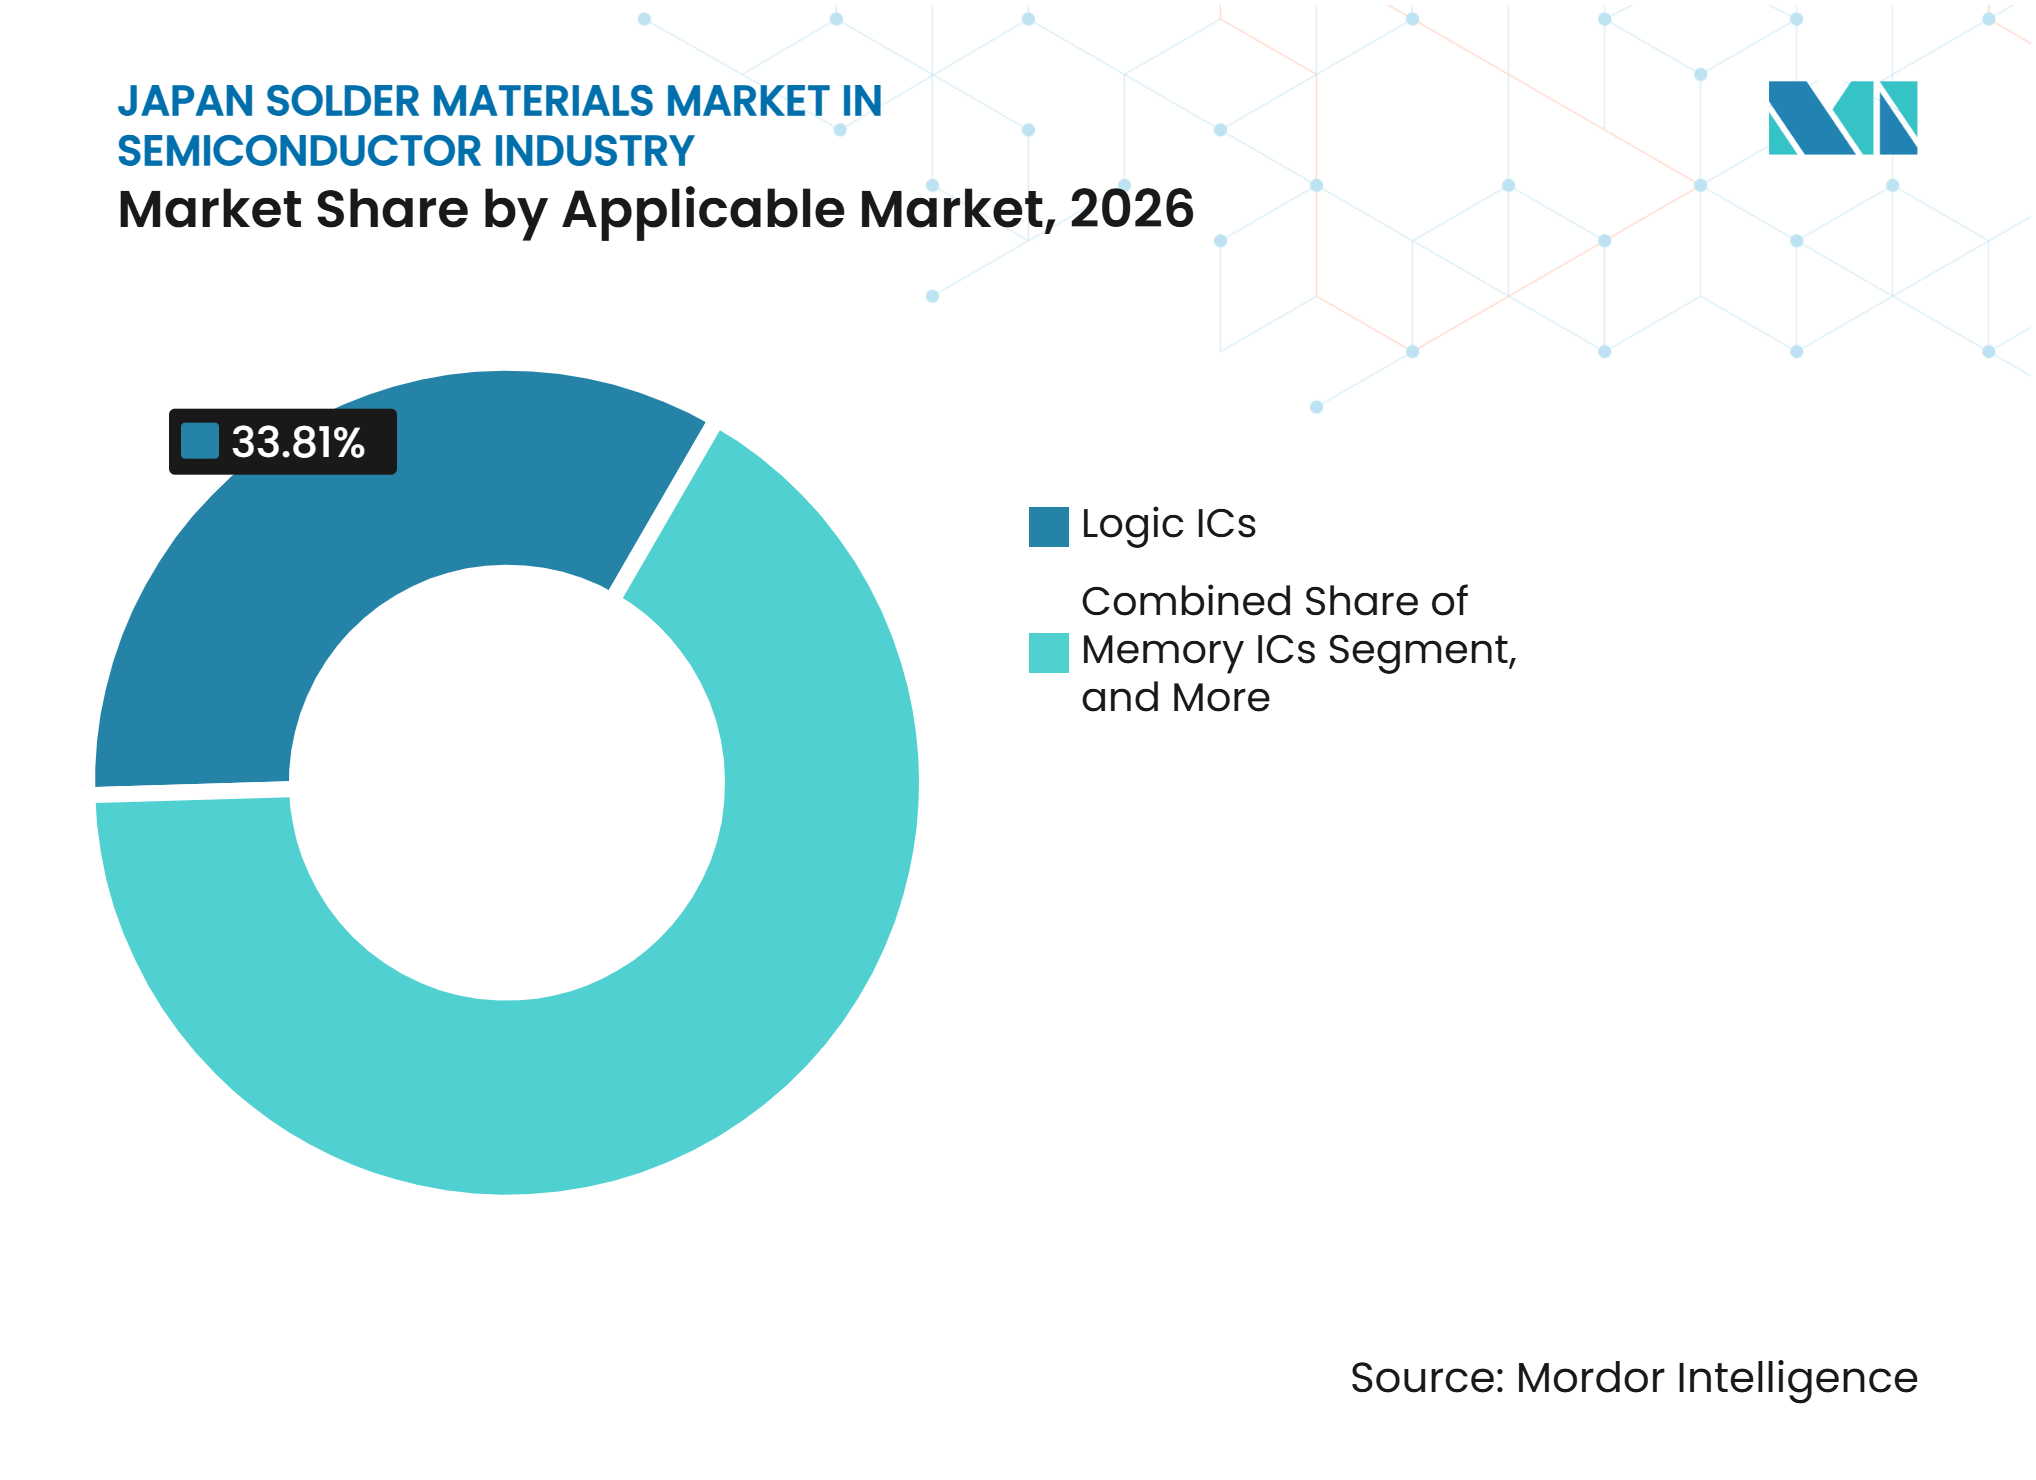
- Por mercado aplicable, los ICs Lógicos representaron el 33,81% de los ingresos del mercado de materiales de soldadura de Japón en la industria de semiconductores en 2026, mientras que se proyecta que los ICs de Memoria se expandan a un CAGR del 10,44% hasta 2032.
- Por forma de producto, la pasta de soldadura representó el 40,26% de los ingresos del mercado de materiales de soldadura de Japón en la industria de semiconductores en 2026, mientras que se proyecta que las bolas y esferas de soldadura se expandan a un CAGR del 10,57% hasta 2032.
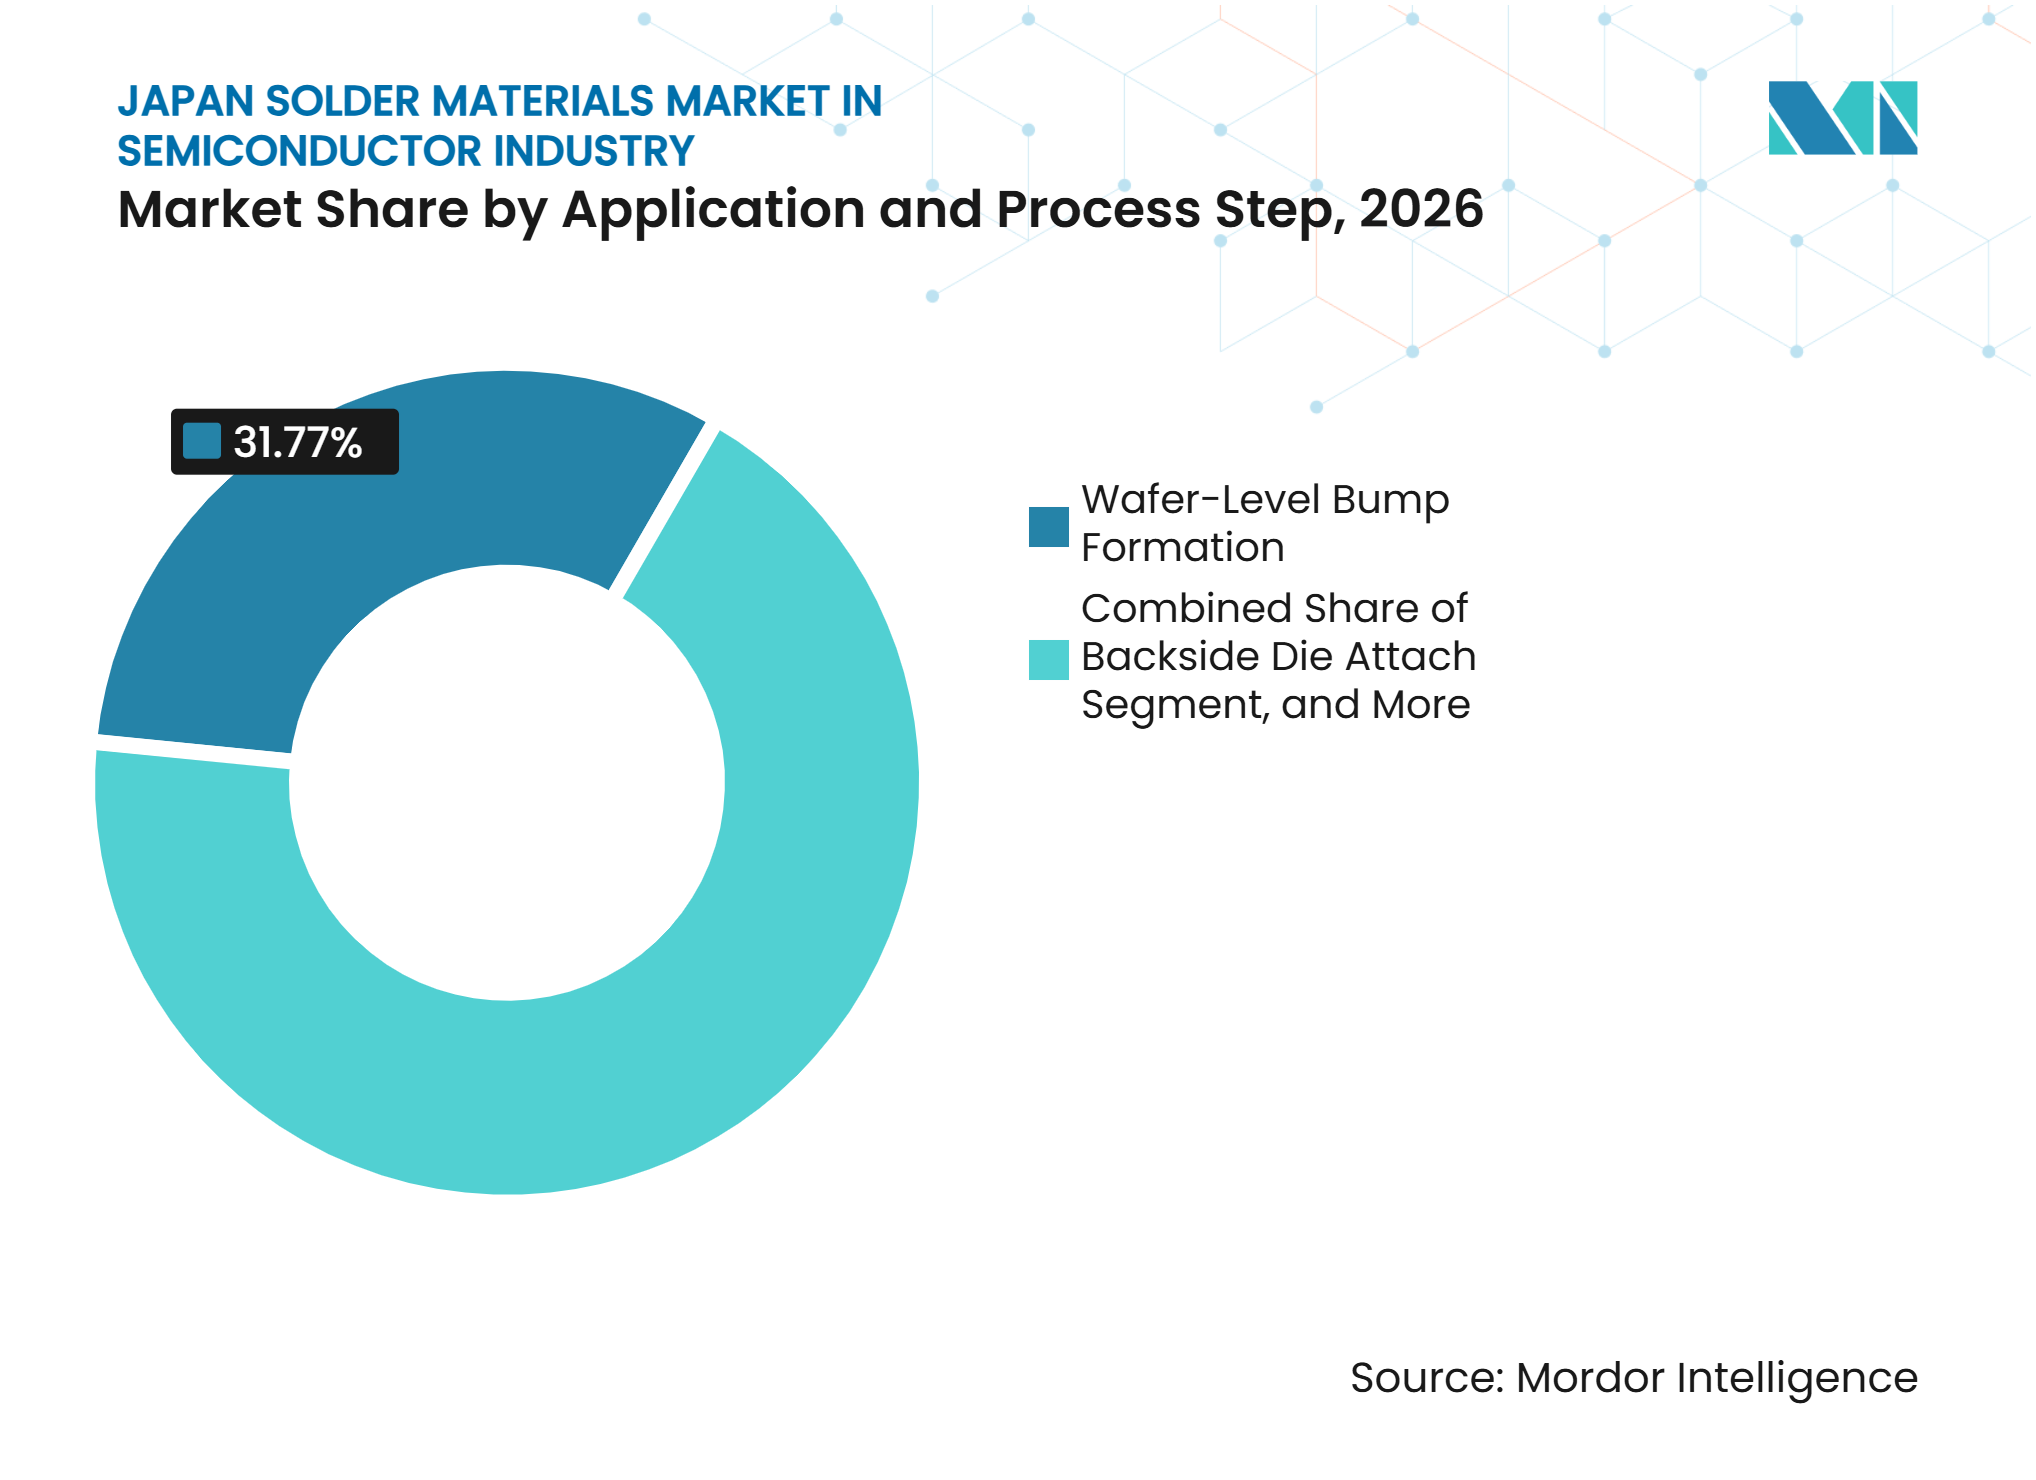
- Por aplicación y etapa de proceso, la formación de protuberancias a nivel de oblea representó el 31,77% del tamaño del mercado de materiales de soldadura de Japón en la industria de semiconductores en 2026 y se proyecta que se expanda a un CAGR del 10,82% hasta 2032.
- Por geografía, Kanto representó el 38,48% de los ingresos en 2026, mientras que se proyecta que Kyushu se expanda a un CAGR del 10,74% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Materiales de Soldadura de Japón en la Industria de Semiconductores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Complejidad de los Paquetes de IA, HPC y HBM | +2.5% | Global, con demanda central en Kanto y Kyushu | Corto plazo (≤ 2 años) |
| Expansión Liderada por Japón del Envasado de Semiconductores de Precisión | +2.0% | Kyushu, Hokkaido, Nacional | Mediano plazo (2-4 años) |
| Conversión a Aleaciones sin Plomo y de Baja Temperatura | +1.5% | Global, con ganancias tempranas en Kanto y Chubu | Mediano plazo (2-4 años) |
| Miniaturización de Paso Fino y Demanda de Polvo Ultrafino | +1.2% | Kanto, Kyushu | Largo plazo (≥ 4 años) |
| Requisitos de Confiabilidad de Semiconductores de Potencia para Automoción | +0.9% | Chubu, Kansai | Mediano plazo (2-4 años) |
| Resiliencia de la Cadena de Suministro Doméstica y Calificación Local | +0.6% | Nacional, con ganancias tempranas en Kanto, Kyushu y Hokkaido | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Complejidad de los Paquetes de IA, HPC y HBM
Los paquetes avanzados utilizados en aceleradores de IA necesitan materiales de soldadura que superen los grados de ensamblaje convencionales. Los apilados CoWoS, los interposers 2.5D y los apilados HBM requieren oxidación controlada, comportamiento estable del fundente y distribuciones precisas de partículas en pasos de protuberancias por debajo de 100 μm. La demanda se concentra en programas de alto volumen que requieren diseños de paquetes complejos y un rendimiento de materiales repetible. Esa concentración otorga a los proveedores calificados ventas recurrentes durante la vida de un programa de cliente, pero también aumenta la importancia de asegurar la calificación de manera temprana. La primera fábrica de JASM en Kumamoto alcanzó plena capacidad desde finales de 2024, mientras que el proceso de 3nm planificado en la Planta 2 refuerza el papel de Japón en la fabricación de nodos avanzados. Esta base de producción hace que el mercado de materiales de soldadura de Japón en la industria de semiconductores esté más estrechamente conectado con la demanda de envasado de IA que con la demanda general de ensamblaje electrónico.
Expansión Liderada por Japón del Envasado de Semiconductores de Precisión
La política de semiconductores y el ciclo de inversión de Japón están expandiendo la demanda de materiales de unión de grado semiconductor. El METI aprobó un plan de producción revisado para la segunda instalación de JASM en Kumamoto, que tiene como objetivo 6.000 obleas de 300 mm por mes en el cuarto trimestre de 2028 y una inversión de al menos 15.700 millones de USD.[1] Rapidus demostró obleas de transistores de puerta envolvente de 2nm en Hokkaido durante julio de 2025 tras iniciar operaciones de línea piloto en abril de 2025.[2] Estos proyectos crean ventanas de calificación para proveedores de soldadura, unión y materiales de proceso relacionados. Los objetivos de adquisición local de JASM de un 50% de contenido de materiales indirectos domésticos para 2026 y un 60% para 2030 añaden un incentivo para los proveedores con capacidad de producción local o servicio técnico. El mercado de materiales de soldadura de Japón en la industria de semiconductores se beneficia cuando los proveedores locales pueden cumplir los mismos requisitos de confiabilidad y trazabilidad que los proveedores globales establecidos.
Conversión a Aleaciones sin Plomo y de Baja Temperatura
La conversión a soldadura sin plomo está avanzando más allá del cumplimiento normativo básico hacia la gestión térmica en paquetes avanzados. J-MOSS y el marco RoHS de la UE respaldaron el uso generalizado de SAC305, que tiene una temperatura liquidus de 217°C. Los paquetes BGA de gran tamaño para sistemas de IA y HPC están aumentando el interés en opciones de baja temperatura sin bismuto y con contenido de indio, ya que el rendimiento ante la deformación y la electromigración son consideraciones en la selección de materiales. La Sociedad Japonesa de Ingeniería de Soldadura está trabajando en los estándares de aleaciones de soldadura sin plomo ISO 9453 y los métodos de prueba IEC/TC 91 para materiales de unión sinterizada.[3] La línea de productos Sn-Bi de KOKI tiene un punto de fusión de 138°C, mientras que la pasta DFLT de Indium Corporation utiliza un perfil de reflujo máximo de 210°C y apunta a los requisitos de BGA HPC de gran formato. Estos desarrollos amplían el papel de la experiencia en formulación en la industria de materiales de soldadura de Japón.
Miniaturización de Paso Fino y Demanda de Polvo Ultrafino
Los pasos de protuberancias por debajo de 50 μm están desplazando la demanda desde los polvos de Tipo 4 y Tipo 5 hacia los grados de Tipo 6 y Tipo 7. Este cambio requiere un control más estricto en la atomización, la clasificación de partículas y el procesamiento de baja emisión alfa. Los polvos ultrafinos y las bolas de soldadura de menos de 50 μm tienen mayor valor que los grados estándar porque sus requisitos de fabricación y calidad son más exigentes. La investigación presentada en el IEEE ECTC en 2025 encontró que los protuberancias de pilar de cobre confiables en sustratos ENEPIG para aplicaciones FCBGA automotrices dependen de un control cuidadoso de la composición del casquete de soldadura de estaño-plata. El protuberancia de obleas para interposers de silicio y paquetes RDL fan-out se está convirtiendo, por tanto, en una ruta importante para la demanda de materiales avanzados. Los proveedores establecidos en el mercado de materiales de soldadura de Japón en la industria de semiconductores están mejor posicionados cuando pueden combinar la capacidad de metalurgia de polvos con el codesarrollo de larga data con los clientes.
Análisis del Impacto de las Restricciones del Mercado de Materiales de Soldadura de Japón en la Industria de Semiconductores*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de Calificación y Largos Ciclos de Aprobación de Clientes | -1.8% | Global, más agudo en Kanto y Kyushu | Corto plazo (≤ 2 años) |
| Volatilidad del Precio de las Materias Primas | -1.5% | Global | Corto plazo (≤ 2 años) |
| Riesgo de Fatiga Térmica y Control de Vacíos en Pasos Finos | -0.9% | Kanto, Kyushu | Mediano plazo (2-4 años) |
| Sustitución por Pilares de Cobre, Unión Híbrida y Materiales Sinterizados | -0.7% | Kanto, Kyushu | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Calificación y Largos Ciclos de Aprobación de Clientes
Los materiales de soldadura y sinterización de grado semiconductor se someten a una extensa calificación antes de su uso en producción. Las pruebas cubren oxidación, distribución del tamaño de esferas, reología del fundente, tasas de vacíos, crecimiento intermetálico, fatiga térmica y electromigración. Un programa de calificación con un OSAT o IDM puede tomar de 12 a 18 meses y requiere trabajo de ingeniería tanto del proveedor como del cliente. Los requisitos de adquisición doméstica no eliminan la necesidad de igualar el rendimiento de los materiales calificados globalmente. Un defecto que involucre puentes, aperturas sin humectación o altura de protuberancia inconsistente puede reiniciar el proceso de aprobación. Esto favorece a los titulares en el mercado de materiales de soldadura de Japón en la industria de semiconductores que pueden soportar el costo, la documentación y el servicio técnico requeridos para trabajos de calificación repetidos.
Volatilidad del Precio de las Materias Primas
El estaño y la plata son los principales insumos metálicos en las aleaciones de soldadura sin plomo, lo que deja a los proveedores expuestos a cambios en los costos de las materias primas. La interrupción del suministro, la incertidumbre en la política de exportación y los cambios en la demanda de metales pueden afectar el costo de estos insumos. Los movimientos del precio de la plata también afectan la economía de las aleaciones porque SAC305 contiene un 3% de plata. El contenido de plata puede representar una parte sustancial del costo total del metal dentro de la aleación. Los contratos de compra anticipada y la estricta trazabilidad de lotes limitan la capacidad de un proveedor para reformular rápidamente en respuesta a cambios de precios. Estas condiciones pueden comprimir los márgenes o dar lugar a discusiones de precios con los clientes dentro del mercado de materiales de soldadura de Japón en la industria de semiconductores.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Mercado Aplicable:
La Demanda de ICs Lógicos Respalda los Ingresos Mientras los ICs de Memoria Lideran la ExpansiónLos ICs Lógicos representaron el 33,81% de la participación del mercado de materiales de soldadura de Japón en 2026. El envasado a nivel de oblea y de chip invertido para dispositivos lógicos crea demanda en etapas de proceso técnicamente exigentes. Los aceleradores de IA pueden requerir varios miles de protuberancias de soldadura en pasos por debajo de 100 μm, elevando tanto el nivel de especificación como el valor de los materiales utilizados. ADEKA señaló la transición en los procesos de back-end desde microprotuberancias 2D basadas en soldadura hasta la unión híbrida 3D para el apilamiento lógico de próxima generación. Se espera que la soldadura y la unión directa de cobre coexistan en diferentes capas de proceso durante gran parte del período de pronóstico. El mercado de materiales de soldadura de Japón en la industria de semiconductores sigue expuesto a esta combinación cambiante de métodos de unión en lugar de una única trayectoria tecnológica.
Se proyecta que los ICs de Memoria se expandan a un CAGR del 10,44% de 2027 a 2032. Los paquetes HBM utilizan de 4 a 12 matrices DRAM, aumentando el número y la dificultad de las interconexiones necesarias por chipset. Los semiconductores compuestos y los dispositivos de potencia requieren materiales de fijación de dado de alta temperatura que soporten ciclos térmicos repetidos de -40°C a 150°C o más. Los ICs analógicos, los sensores, los dispositivos MEMS, RF y los paquetes ópticos también recurren a requisitos distintos de aleación y fundente. La soldadura eutéctica de oro-estaño sigue siendo relevante para la fijación confiable de chips láser y fotónicos. Una amplia cartera de formulaciones ayuda a los proveedores a atender estas diferentes clases de dispositivos sin depender de un único mercado de uso final.



Por Forma de Producto:
La Pasta de Soldadura Mantiene el Liderazgo Mientras las Bolas y Esferas de Soldadura se AceleranLa pasta de soldadura representó el 40,26% del tamaño del mercado de materiales de soldadura de Japón por forma de producto en 2026. Sigue siendo importante para la serigrafía y la inyección por plantilla utilizadas en los procesos de protuberancias a nivel de oblea y de paquete sobre placa. La combinación de productos está cambiando desde los grados de Tipo 4 y Tipo 5 hacia pastas de polvo fino de Tipo 6 y Tipo 7 y productos inyectables para características por debajo de 50 μm. Indium Corporation presentó pastas de soldadura sin limpieza para ensamblajes miniaturizados en APEX 2026, identificando la compatibilidad de limpieza y la selección de fundente como consideraciones relevantes para características más pequeñas. Estos requisitos respaldan la demanda de desarrollo de pastas específicas para cada aplicación. El mercado de materiales de soldadura de Japón en la industria de semiconductores depende de que los proveedores de pasta mantengan la consistencia de lote mientras se adaptan a pasos más finos.
Se proyecta que las bolas y esferas de soldadura se expandan a un CAGR del 10,57% de 2027 a 2032. La fijación de bolas BGA y el uso de microesferas de soldadura en procesos de chip invertido y a nivel de oblea son fuentes centrales de demanda. Las microesferas de menos de 50 μm utilizadas en el envasado de chip invertido e interposer de silicio tienen mayor valor que las bolas BGA estándar. Su adopción está vinculada a los ciclos de calificación en JASM y Rapidus. Las preformas respaldan la fijación especializada de dados, el sellado de paquetes y las aplicaciones de alta confiabilidad donde la contaminación debe controlarse. Los alambres, fundentes y polvos suministrados externamente sirven para la reparación, la soldadura selectiva y las necesidades de formulación de aleaciones personalizadas, creando una división entre volúmenes de productos básicos y productos de alta especificación.
Por Aplicación y Etapa de Proceso:
La Protuberancia a Nivel de Oblea Lidera Tanto en Escala como en ExpansiónLa formación de protuberancias a nivel de oblea representó el 31,77% del tamaño del mercado de materiales de soldadura de Japón en 2026. También se proyecta que se expanda a un CAGR del 10,82% hasta 2032. Las arquitecturas de chiplets utilizadas en paquetes de IA y HPC concentran la complejidad de las interconexiones a nivel de oblea antes del ensamblaje final. Esto aumenta la demanda de polvos ultrafinos y microesferas que eran menos importantes en generaciones anteriores de dispositivos. Applied Materials declaró que la unión híbrida Cu-Cu comercial se utiliza en pasos por debajo de 9 μm, dejando la protuberancia de soldadura relevante en un rango más amplio de 10-100 μm. Este rango sostiene la demanda de soldadura a nivel de oblea incluso a medida que la unión híbrida avanza en los pasos más finos.
La interconexión de dado a sustrato de chip invertido es la segunda etapa de proceso más grande por ingresos. Las protuberancias con casquete de soldadura de pilar de cobre se utilizan ampliamente en paquetes FCBGA y FC-CSP para dispositivos lógicos y de memoria. La fijación de BGA y CSP de paquete a placa genera grandes volúmenes de bolas, aunque el valor por conexión es menor que para las aplicaciones a nivel de oblea. La fijación de dado en la parte posterior y el sellado de paquetes sirven a los dispositivos de potencia y las aplicaciones herméticas, donde la soldadura de alto antimonio y la plata sinterizada compiten. El trabajo técnico de JSAE en 2026 destacó la importancia de la caracterización no destructiva y destructiva para la confiabilidad de las juntas BGA a medida que aumenta la densidad de la placa. La orientación del proceso y la selección de materiales son, por tanto, parte integral del posicionamiento del proveedor.

Análisis Geográfico
Kanto
Kanto sigue siendo un importante centro regional para el mercado de materiales de soldadura de Japón, respaldado por la concentración de instalaciones de envasado de semiconductores, centros de investigación y desarrollo de materiales, fabricantes de equipos y sedes de proveedores en Tokio, Kanagawa y prefecturas vecinas. Senju Metal Industry, Tamura Corporation, Nippon Micrometal y NIHON SUPERIOR tienen operaciones significativas en la región. Las empresas internacionales de materiales también mantienen equipos de ingeniería y soporte de aplicaciones enfocados en Japón en el área. Las iniciativas de NEDO para fortalecer la resiliencia de la cadena de suministro de semiconductores en Kanto abarcan obleas de silicio, materiales de envasado y consumibles de proceso. La participación de la región en actividades internacionales de normalización e investigación, incluidas ISO 9453 e IEC/TC 91, refuerza aún más sus capacidades técnicas. Este ecosistema establecido respalda la demanda de proveedores de materiales de soldadura que ofrecen formulaciones especializadas, ingeniería de aplicaciones y estrecha colaboración con los clientes.
Kyushu
Kyushu está emergiendo como un importante centro de crecimiento para el mercado de materiales de soldadura de Japón, principalmente debido a la expansión de la fabricación avanzada de semiconductores en torno a Kumamoto. La primera instalación de fabricación de JASM inició la producción en masa y alcanzó la plena capacidad de producción antes de lo previsto. La empresa también está avanzando en los planes para una segunda instalación centrada en tecnologías de proceso avanzadas, con producción prevista para comenzar en los próximos años. Estas inversiones están fortaleciendo la cadena de suministro regional de semiconductores y creando oportunidades para los proveedores de materiales de soldadura nacionales e internacionales. Las iniciativas de adquisición local proporcionan una ventaja a los proveedores capaces de establecer capacidades de servicio técnico, asegurar calificaciones de clientes y respaldar múltiples requisitos de abastecimiento. Las oportunidades de demanda se extienden a través de la formación de protuberancias, la fijación de bolas de soldadura y las aplicaciones de sellado de paquetes, particularmente a medida que la fabricación lógica avanzada y las actividades de envasado asociadas se expanden en la región.
Kansai, Chubu, Hokkaido y Otras Regiones
Kansai respalda el envasado de semiconductores de potencia, el ensamblaje de ICs analógicos y la actividad de I+D en Osaka, Kioto e Hyogo. Su base industrial vincula la demanda de soldadura a los módulos de potencia para automoción y las operaciones de semiconductores compuestos. Chubu está estrechamente vinculada a las cadenas de suministro de electrónica automotriz en torno a Nagoya, incluidas Toyota y Denso. Las sesiones técnicas de JSAE han destacado requisitos de confiabilidad más estrictos para las juntas de soldadura en las unidades de control automotriz de próxima generación. Hokkaido es una ubicación emergente, ya que Rapidus demostró una oblea de transistor de puerta envolvente de 2nm en julio de 2025 y planea iniciar la producción en masa con capacidad de back-end en la segunda mitad del año fiscal 2027. Tohoku y el adyacente Chugoku mantienen demanda vinculada al envasado de memoria y las operaciones de prueba. Chugoku, Shikoku y Okinawa respaldan actividades de ensamblaje localizado más pequeñas y envasado de nicho. En todas estas ubicaciones, el mercado de materiales de soldadura de Japón en la industria de semiconductores obtiene demanda incremental mientras Kyushu y Kanto siguen siendo las principales ubicaciones para la calificación de materiales de paquetes avanzados.
Panorama Competitivo
Concentración del Mercado
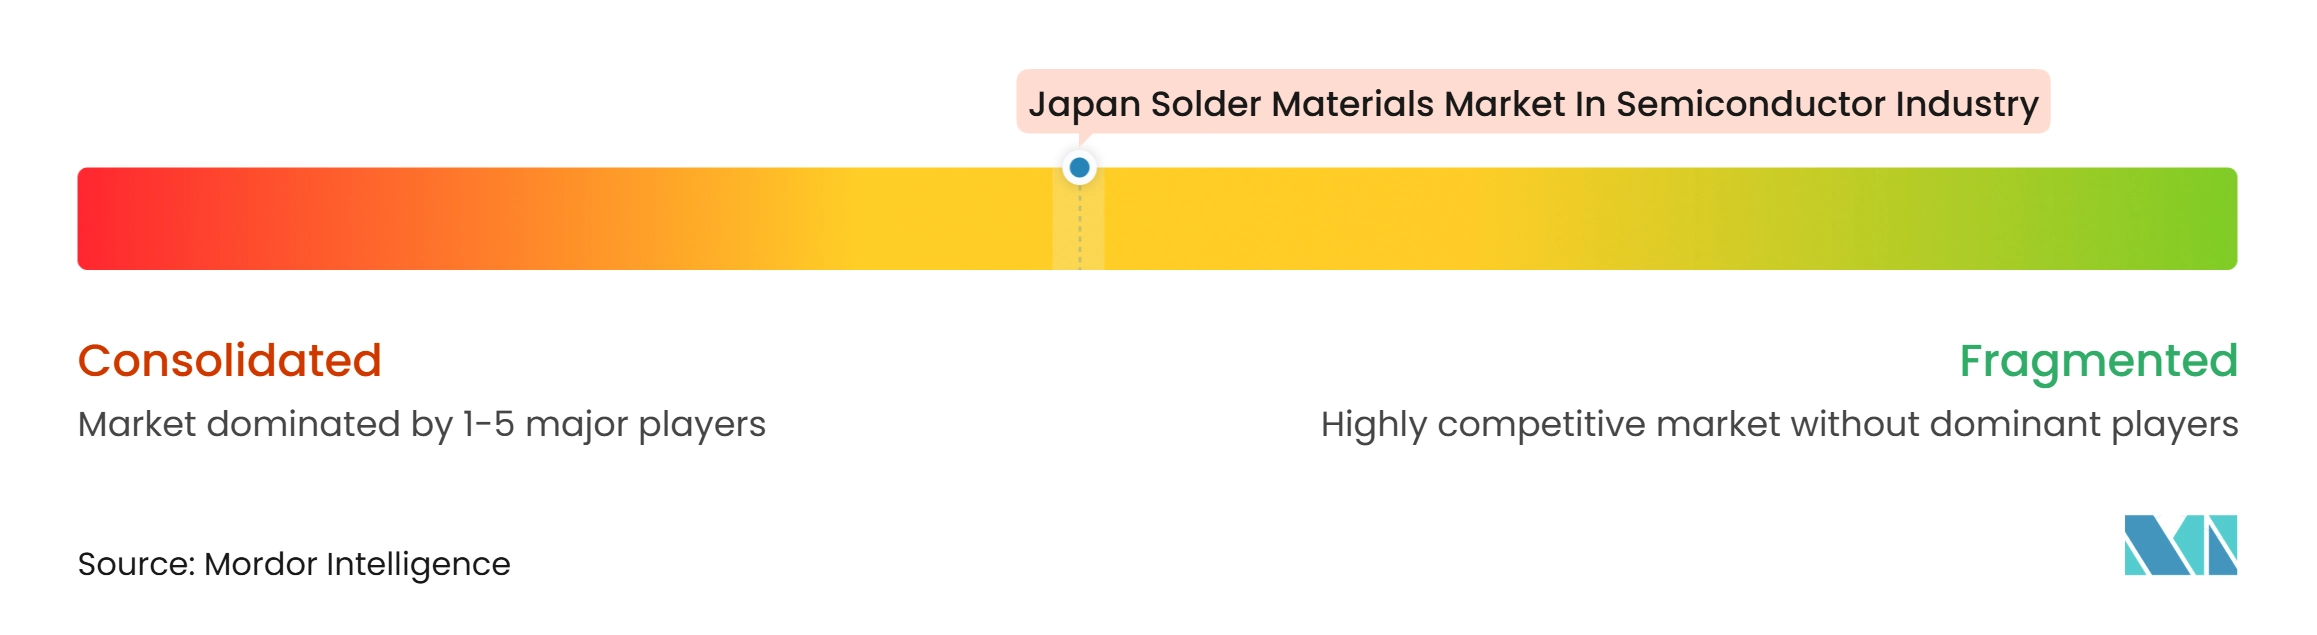
El mercado de materiales de soldadura de Japón en la industria de semiconductores está moderadamente concentrado entre los titulares domésticos y los proveedores globales de materiales. Senju Metal Industry, Tamura Corporation, KOKI y Nippon Micrometal se benefician de relaciones establecidas con los clientes y servicio técnico local. Sus posiciones también están respaldadas por la experiencia en el codesarrollo con clientes y la participación en actividades de normalización. MacDermid Alpha Electronics Solutions, Heraeus Electronics e Indium Corporation compiten en pasta de soldadura, plata sinterizada, formulaciones de baja temperatura y materiales de interfaz térmica. La base competitiva está cada vez más vinculada a la propiedad intelectual de aleaciones, los resultados de confiabilidad y el soporte de proceso. Los proveedores deben demostrar rendimiento en envasado avanzado, automoción y requisitos de dispositivos de potencia.
Heraeus Electronics, MacDermid Alpha y Henkel prevalecieron en procedimientos de infracción de patentes y nulidad de patentes contra Senju Group en Alemania durante febrero de 2025 sobre la formulación de aleación de soldadura sin plomo de alta confiabilidad Innolot. El resultado subraya la importancia de la química de aleaciones protegida en aplicaciones de soldadura de alta confiabilidad. Indium Corporation ha promovido su pasta de soldadura de baja temperatura DFLT sin bismuto y con contenido de indio para ensamblajes BGA de paquetes de IA de gran formato. KOKI proporciona productos de soldadura de baja temperatura que abordan las necesidades de temperatura de reflujo. Estos movimientos muestran que los proveedores buscan diferenciación a través de límites de rendimiento específicos en lugar de solo a través de la escala de producción. La respuesta técnica local y el soporte de documentación siguen siendo importantes cuando los clientes califican nuevos materiales.
Las mayores oportunidades se encuentran en polvos ultrafinos, bolas de soldadura de menos de 50 μm y formulaciones de baja temperatura para programas de envasado de 3nm. El cobre sinterizado también representa una alternativa emergente para la fijación de dados de potencia de gran área. MacDermid Alpha presentó BondPad, una solución de lámina de cobre sinterizada Argomax para la fijación en la parte superior del dado en paquetes de potencia de carburo de silicio, durante 2026. La empresa reportó más de 75.000 ciclos de potencia en sus condiciones de prueba declaradas, en comparación con 2.500 ciclos para las referencias de unión por alambre de aluminio. Se espera que la unión híbrida reemplace parte del uso de microprotuberancias de soldadura en los pasos más finos, pero la soldadura mantiene un papel en el rango más amplio de 10-100 μm. Los proveedores en el mercado de materiales de soldadura de Japón en la industria de semiconductores pueden proteger su posición combinando el suministro local calificado con ingeniería adaptada a la aplicación. En el mercado de materiales de soldadura de Japón en la industria de semiconductores, esto sitúa el soporte técnico y la calificación local junto al diseño de formulaciones como requisitos competitivos prácticos. La perspectiva competitiva combina, por tanto, la ventaja de los titulares con oportunidades específicas en nuevos formatos de unión.
Líderes del Mercado de Materiales de Soldadura de Japón en la Industria de Semiconductores
-
Senju Metal Industry Co., Ltd.
-
TAMURA CORPORATION
-
KOKI COMPANY LIMITED
-
Indium Corporation
-
Heraeus Electronics
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Materiales de Soldadura de Japón en la Industria de Semiconductores Empresas cubiertas en este informe
- Senju Metal Industry Co., Ltd.
- TAMURA CORPORATION
- KOKI COMPANY LIMITED
- Indium Corporation
- Heraeus Electronics
- MacDermid Alpha Electronics Solutions
- SHENMAO Technology Inc.
- DUKSAN Hi-Metal Co., Ltd.
- Nippon Micrometal Corporation
- NIHON SUPERIOR CO., LTD.
- AIM Solder
- Harima Chemicals Group, Inc.
- Mitsui Kinzoku Company, Limited
- Henkel AG & Co. KGaA
- Element Solutions Inc.
- Kester
- Qualitek International, Inc.
- Materion Corporation
- PFARR Stanztechnik GmbH
- Mitsui Mining and Smelting Co., Ltd.
Desarrollos recientes de la industria en Mercado de Materiales de Soldadura de Japón en la Industria de Semiconductores
- Noviembre de 2026: El Vicepresidente Senior de TSMC, Kevin Zhang, confirmó en la Reunión Mundial de Gestión, Nikkei-IMD, Tokio, que la segunda fábrica de Kumamoto, Fase 2, desplegará el proceso de 3nm, y que TSMC planea establecer una empresa conjunta con Sony para la producción de sensores de imagen de IA física. Este anuncio refuerza el papel de Kyushu como principal centro de envasado lógico avanzado y extiende el horizonte de demanda de materiales de soldadura domésticos mucho más allá del programa inicial JASM Fase 1.
- Noviembre de 2026: MacDermid Alpha Electronics Solutions presentó BondPad, una solución de lámina de cobre sinterizada Argomax para la fijación en la parte superior del dado en paquetes de potencia de carburo de silicio, en electronica 2026 en Múnich. Bajo condiciones de prueba de ciclos de potencia, 180A, ΔT = 110°C, Tj,max = 175°C, BondPad logró más de 75.000 ciclos frente a 2.500 ciclos para las referencias convencionales de unión por alambre de aluminio, lo que indica que las interconexiones de cobre sinterizado están acercándose a la madurez comercial e intensificando la presión de desplazamiento sobre la soldadura de alta temperatura en aplicaciones de dispositivos de potencia.
- Octubre de 2026: El Ministerio de Economía, Comercio e Industria de Japón aprobó formalmente el plan revisado de TSMC/JASM para fabricar semiconductores lógicos de 3nm en la Planta 2 de Kumamoto, con una inversión de al menos 15.700 millones de USD y un objetivo inicial de capacidad mensual de 6.000 obleas de 300 mm previsto para el cuarto trimestre de 2028. La aprobación requiere que JASM obtenga una parte específica de materiales de envasado indirectos, incluidos consumibles de soldadura, de proveedores japoneses domésticos, creando una oportunidad de mercado directa y con límite de tiempo.
- Septiembre de 2026: Indium Corporation presentó su pasta de soldadura de baja temperatura DFLT sin bismuto y con contenido de indio en el Simposio IMAPS 2026. DFLT logra una temperatura de reflujo máxima de 210°C, un rendimiento de electromigración que supera a las aleaciones BiSnAg en 2 órdenes de magnitud en pruebas de caída y choque, y una confiabilidad general comparable o superior a SAC305, apuntando a los desafíos impulsados por la deformación en ensamblajes BGA de paquetes de IA de gran formato.
Alcance del Informe sobre el Mercado de Materiales de Soldadura de Japón en la Industria de Semiconductores
El Mercado de Materiales de Soldadura de Japón en la Industria de Semiconductores se refiere al mercado nacional de materiales de interconexión basados en soldadura utilizados en el envasado de semiconductores, el ensamblaje a nivel de oblea, la unión de chip invertido y el envasado avanzado de circuitos integrados, incluidas bolas de soldadura, pasta de soldadura, alambre de soldadura, preformas de soldadura, fundentes y aleaciones especializadas que sirven a los sectores de envasado de semiconductores, electrónica automotriz, maquinaria de precisión y electrónica industrial de alta confiabilidad de Japón.
El Informe del Mercado de Materiales de Soldadura de Japón en la Industria de Semiconductores está Segmentado por Mercado Aplicable (ICs Lógicos, ICs de Memoria, Semiconductores Compuestos y Dispositivos de Potencia, ICs Analógicos, Sensores, Dispositivos MEMS y RF, y Dispositivos Ópticos y Fotónicos), Forma de Producto (Pasta de Soldadura, Bolas y Esferas de Soldadura, Preformas de Soldadura, Alambre de Soldadura, Fundentes de Soldadura Independientes, y Polvo de Soldadura Vendido Externamente), y Aplicación y Etapa de Proceso (Formación de Protuberancias a Nivel de Oblea, Interconexión de Dado a Sustrato, Chip Invertido Convencional, Interconexión de Paquete a Placa, Fijación de Bolas BGA y CSP, Fijación de Dado en la Parte Posterior, y Sellado de Paquetes y Fijación de Componentes). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| ICs Lógicos |
| ICs de Memoria |
| Semiconductores Compuestos y Dispositivos de Potencia |
| ICs Analógicos |
| Sensores, Dispositivos MEMS y RF |
| Dispositivos Ópticos y Fotónicos |
| Pasta de Soldadura |
| Bolas y Esferas de Soldadura |
| Preformas de Soldadura |
| Alambre de Soldadura |
| Fundentes de Soldadura Independientes |
| Polvo de Soldadura Vendido Externamente |
| Formación de Protuberancias a Nivel de Oblea |
| Interconexión de Dado a Sustrato, Chip Invertido Convencional |
| Interconexión de Paquete a Placa, Fijación de Bolas BGA y CSP |
| Fijación de Dado en la Parte Posterior |
| Sellado de Paquetes y Fijación de Componentes |
| Por Mercado Aplicable | ICs Lógicos |
| ICs de Memoria | |
| Semiconductores Compuestos y Dispositivos de Potencia | |
| ICs Analógicos | |
| Sensores, Dispositivos MEMS y RF | |
| Dispositivos Ópticos y Fotónicos | |
| Por Forma de Producto | Pasta de Soldadura |
| Bolas y Esferas de Soldadura | |
| Preformas de Soldadura | |
| Alambre de Soldadura | |
| Fundentes de Soldadura Independientes | |
| Polvo de Soldadura Vendido Externamente | |
| Por Aplicación y Etapa de Proceso | Formación de Protuberancias a Nivel de Oblea |
| Interconexión de Dado a Sustrato, Chip Invertido Convencional | |
| Interconexión de Paquete a Placa, Fijación de Bolas BGA y CSP | |
| Fijación de Dado en la Parte Posterior | |
| Sellado de Paquetes y Fijación de Componentes |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de materiales de soldadura de Japón en la industria de semiconductores?
Se proyecta que el mercado de materiales de soldadura de Japón en la industria de semiconductores se expanda desde 44,16 millones de USD en 2026 y 48,6 millones de USD en 2027 hasta 78,05 millones de USD para 2032, a un CAGR del 10,06%.
¿Qué está impulsando la demanda de materiales de soldadura para semiconductores en Japón?
La complejidad de los paquetes de IA, HPC y HBM, la inversión doméstica en fábricas, la conversión a aleaciones sin plomo y los requisitos de interconexión de paso fino están respaldando la demanda.
¿Qué forma de producto lidera la demanda de soldadura para semiconductores en Japón?
La pasta de soldadura representó el 40,26% de los ingresos por forma de producto en 2026 porque se utiliza en los procesos de protuberancias a nivel de oblea y de paquete sobre placa.
¿Qué aplicación se está expandiendo más rápidamente para los materiales de soldadura utilizados en el envasado de semiconductores japonés?
La formación de protuberancias a nivel de oblea lideró los ingresos por aplicación con el 31,77% en 2026 y se proyecta que se expanda a un CAGR del 10,82% hasta 2032.
¿Qué región japonesa ofrece el mayor potencial de expansión para los proveedores de soldadura para semiconductores?
Se proyecta que Kyushu se expanda a un CAGR del 10,74% hasta 2032, respaldado por la actividad de JASM en Kumamoto y las oportunidades de calificación de proveedores asociadas.
¿Cómo están cambiando la unión híbrida y los materiales sinterizados las perspectivas para los proveedores de soldadura?
Estas alternativas pueden reemplazar la soldadura en los pasos más finos y en algunas aplicaciones de dispositivos de potencia, mientras que la soldadura sigue siendo relevante en el rango más amplio de interconexiones de 10-100 µm.