
Größe und Marktanteil des japanischen Marktes für Lötmaterialien in der Halbleiterindustrie
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
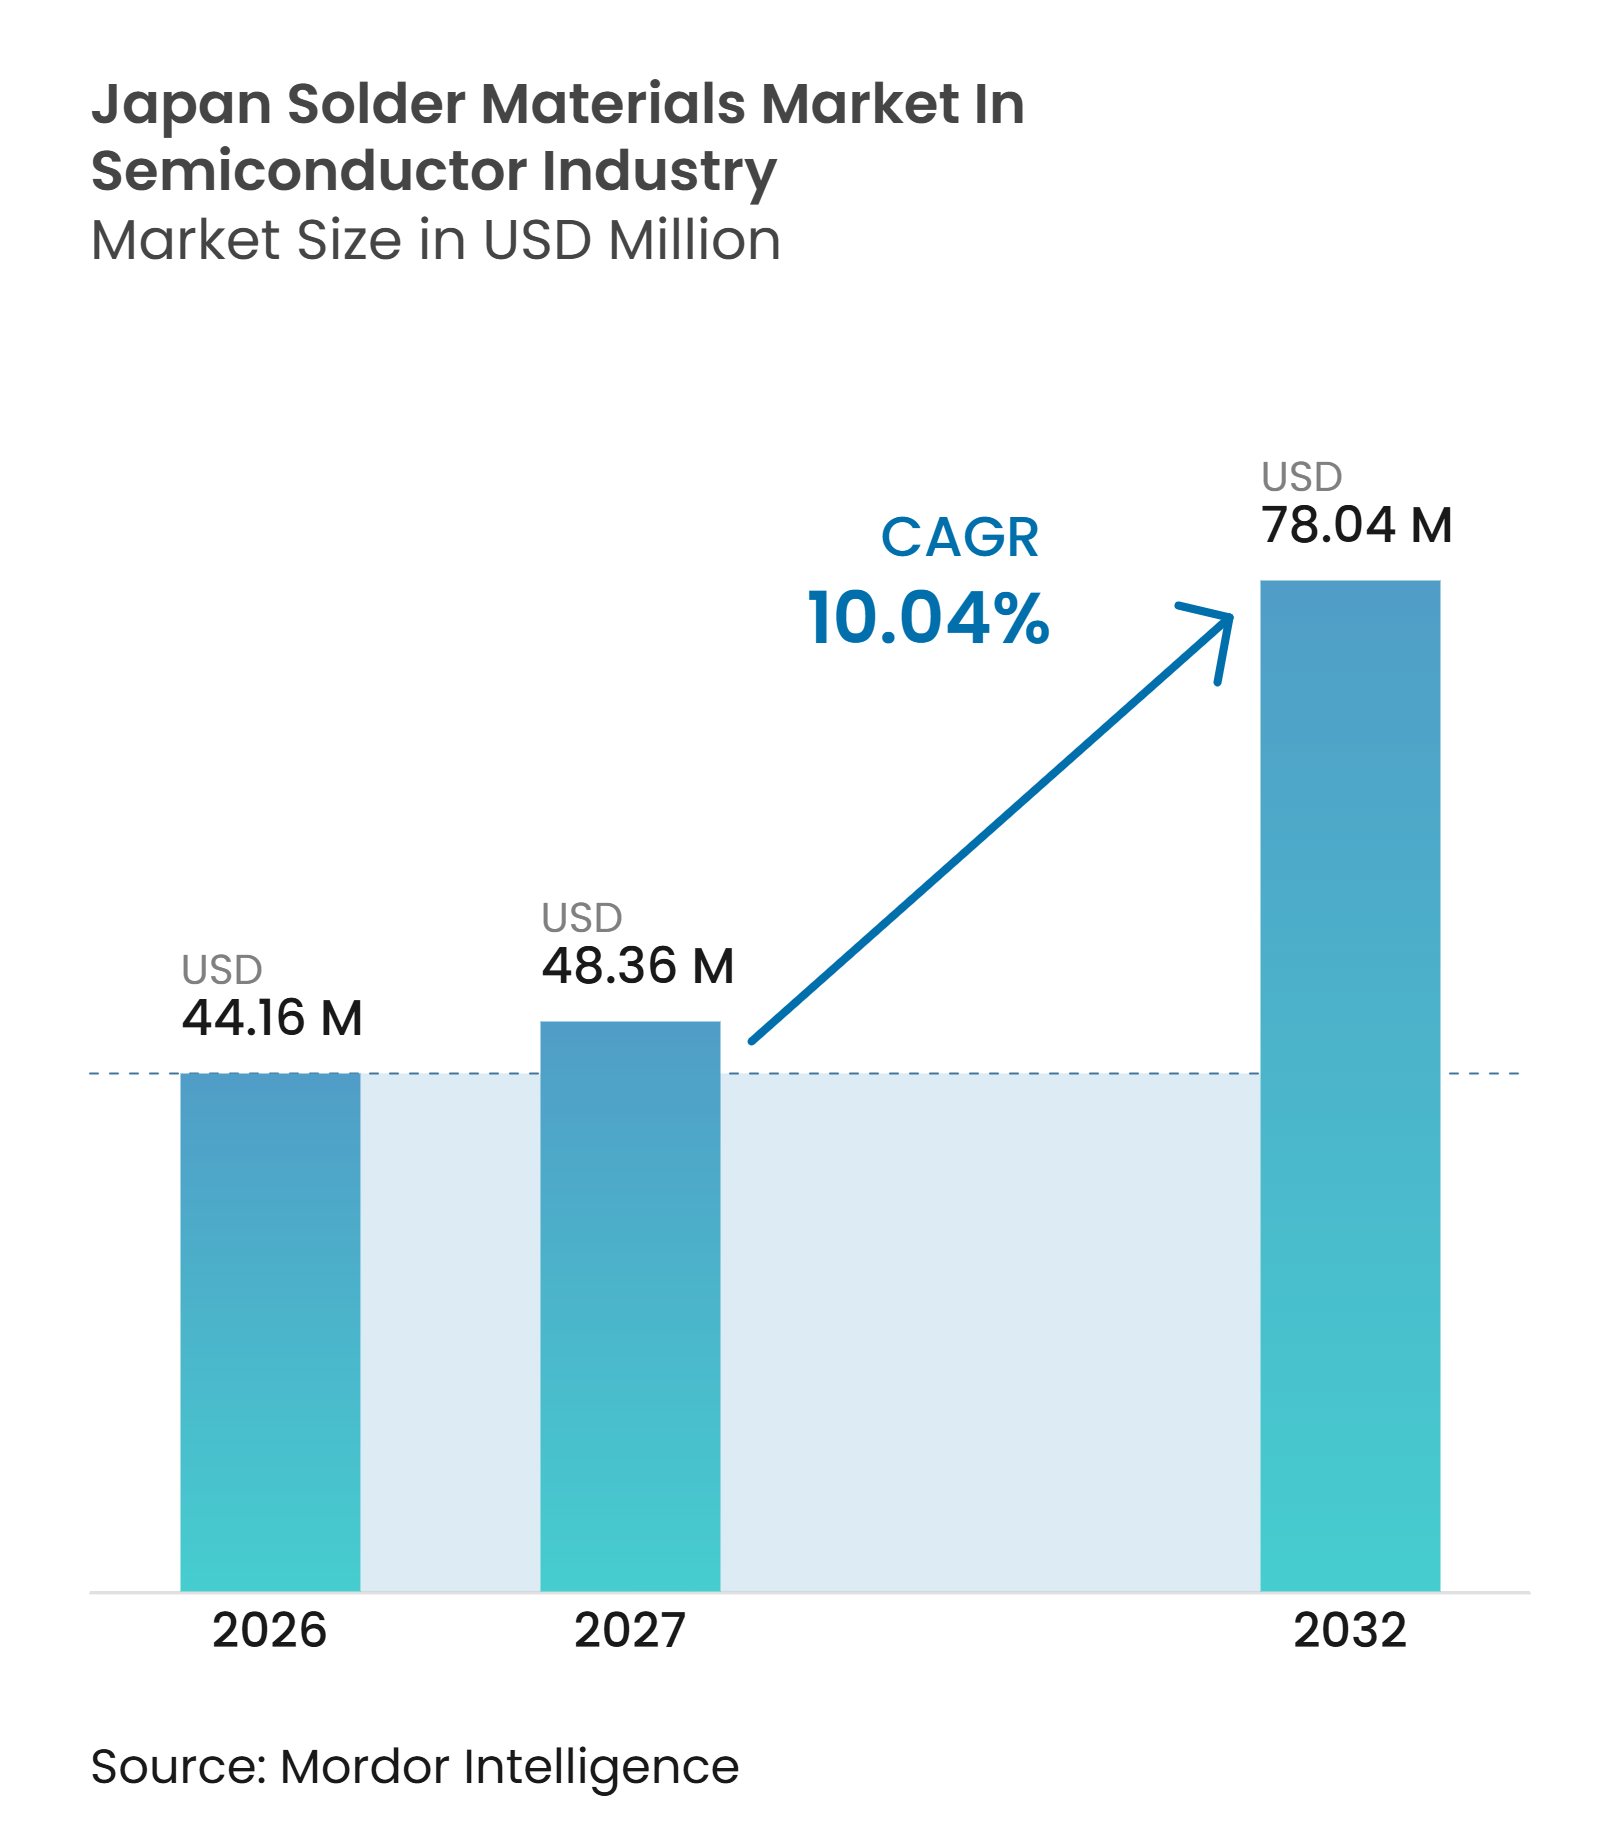
| Marktgröße im Basisjahr (2026) | 44.16 Millionen US-Dollar |
| Marktgröße (2027) | 48.36 Millionen US-Dollar |
| Marktgröße (2032) | 78.04 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 10.04 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des japanischen Marktes für Lötmaterialien in der Halbleiterindustrie von Mordor Intelligence
Die Größe des japanischen Marktes für Lötmaterialien in der Halbleiterindustrie wird voraussichtlich von 44,16 Millionen USD im Jahr 2026 und 48,36 Millionen USD im Jahr 2027 auf 78,04 Millionen USD bis 2032 anwachsen, mit einer CAGR von 10,04 % zwischen 2027 und 2032. Advanced Packaging lenkt mehr Materialwert in Richtung Wafer-Level-Bumping, Flip-Chip-Montage und BGA-Prozesse als konventionelles Lötverfahren auf Leiterplattenebene. Inländische Halbleiterinvestitionen erweitern die adressierbare Basis für qualifizierte Formulierungen, insbesondere in Kyushu und Hokkaido. KI-Beschleuniger, Chiplets und Hochbandbreiten-Speicher-Packages erfordern eine engere Verbindungssteuerung, was die Nachfrage nach Feinpulvern, Mikrokugeln und prozessspezifischen Flussmittelsystemen erhöht. Lieferanten konkurrieren durch Legierungsdesign, Anwendungstechnik, lokalen technischen Support und Qualifizierungshistorie. Der japanische Markt für Lötmaterialien in der Halbleiterindustrie ist zudem einem Materialkostenrisiko und zunehmendem Wettbewerb durch Kupferpfeiler-, Hybrid-Bonding- und Sinterverbindungsansätze bei den feinsten Pitches ausgesetzt.
Wichtigste Erkenntnisse des Berichts
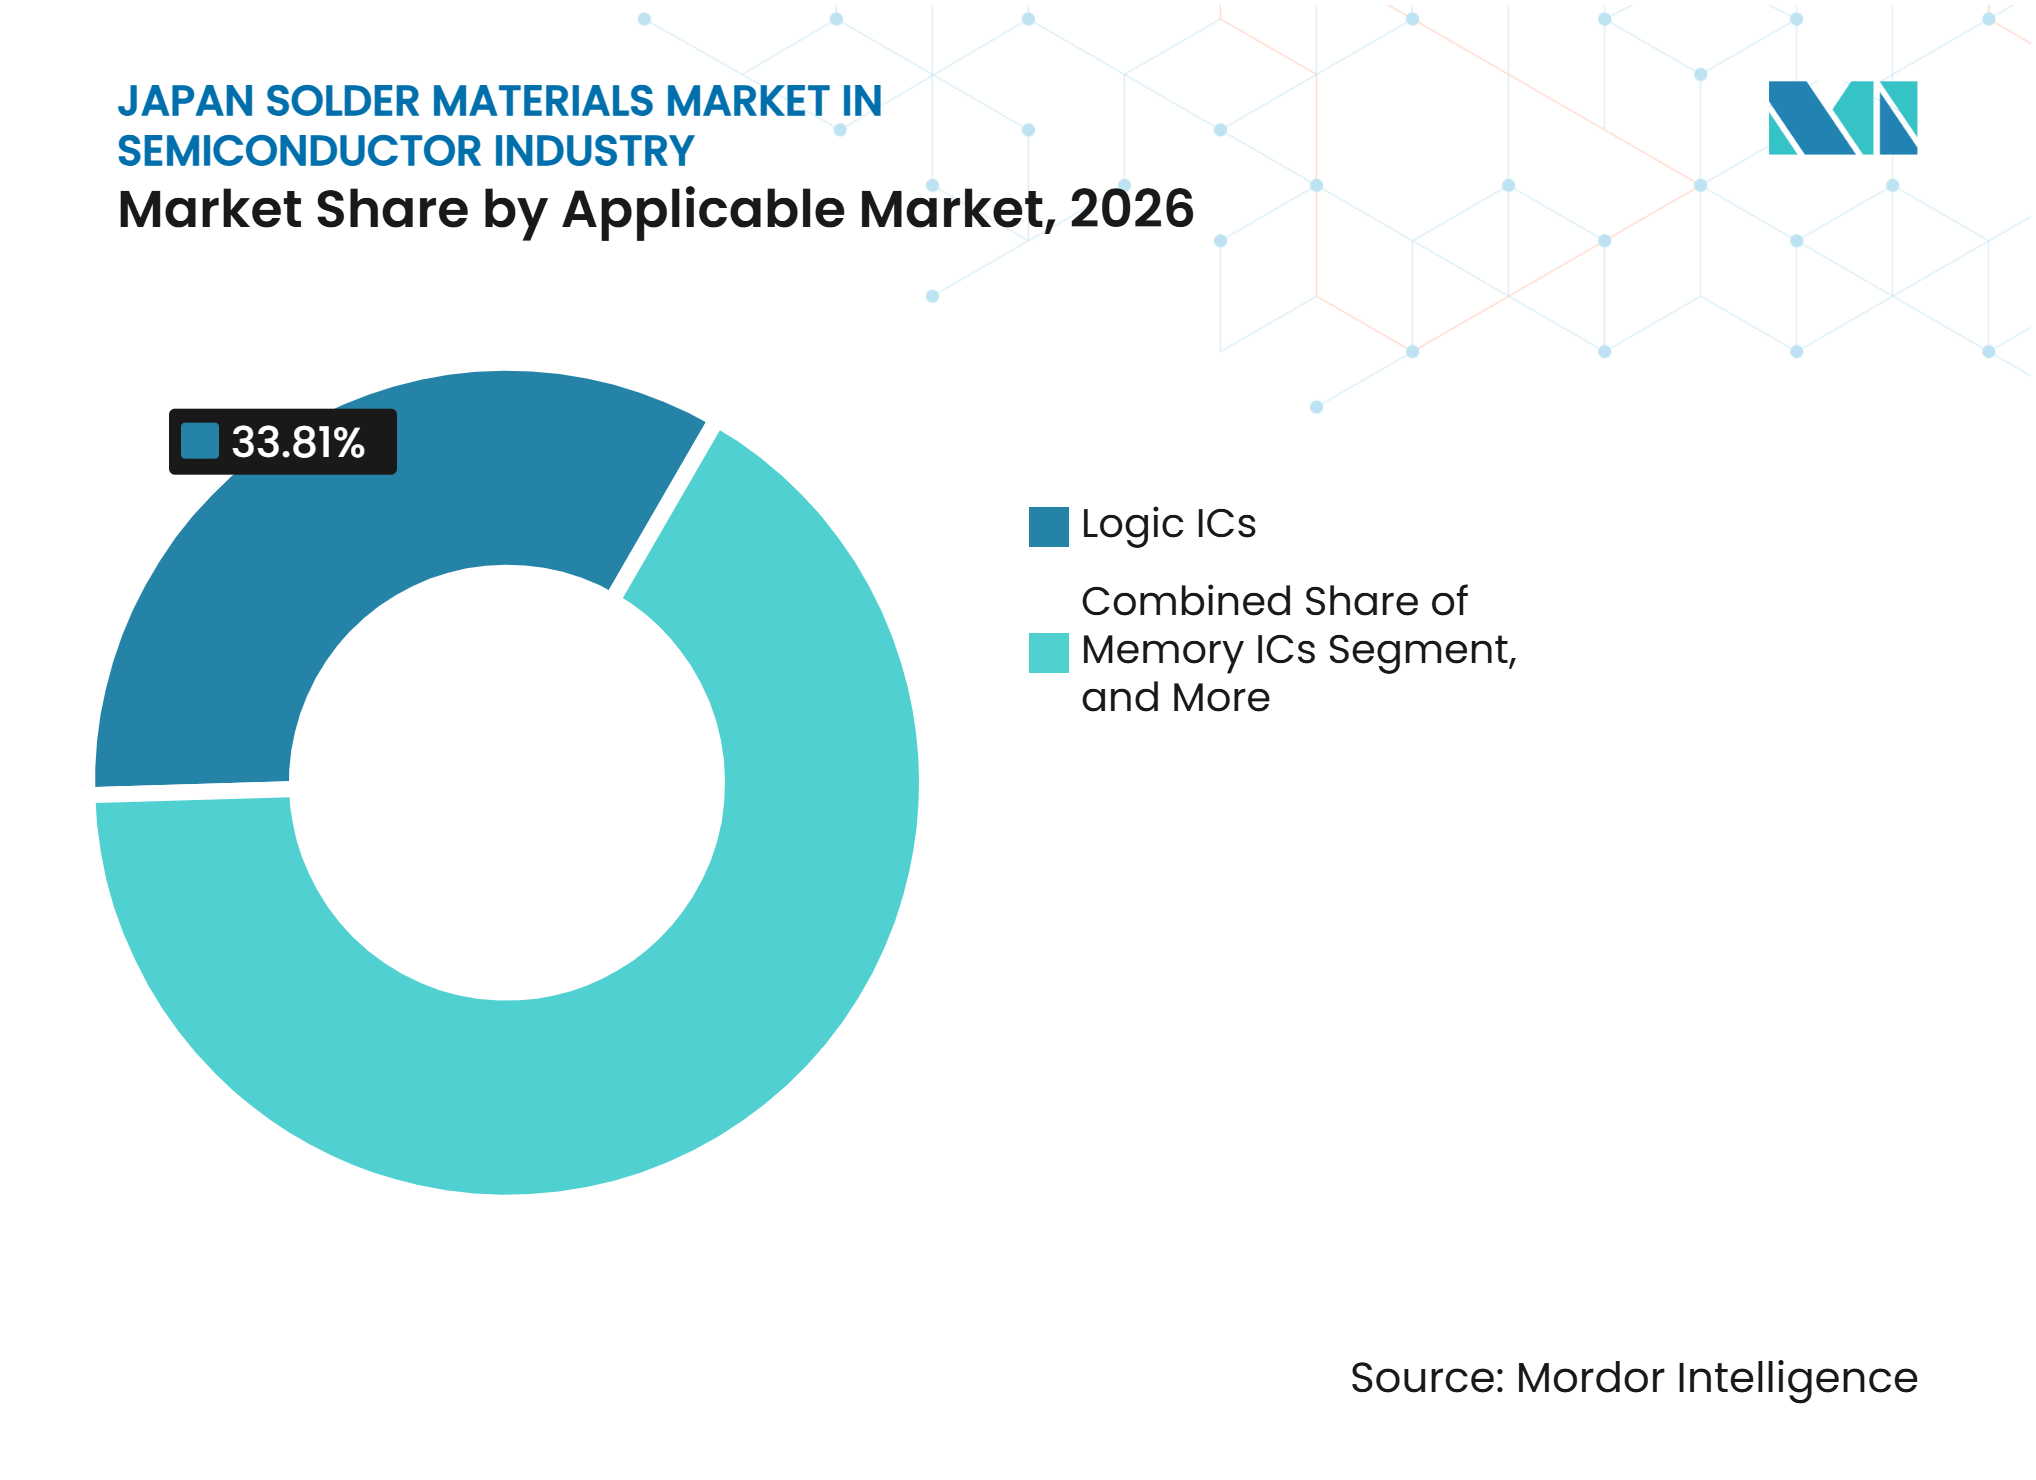
- Nach anwendbarem Markt hielten Logik-ICs im Jahr 2026 einen Umsatzanteil von 33,81 % am japanischen Markt für Lötmaterialien in der Halbleiterindustrie, während Speicher-ICs bis 2032 voraussichtlich mit einer CAGR von 10,44 % wachsen werden.
- Nach Produktform hielt Lotpaste im Jahr 2026 einen Umsatzanteil von 40,26 % am japanischen Markt für Lötmaterialien in der Halbleiterindustrie, während Lotbälle und -kugeln bis 2032 voraussichtlich mit einer CAGR von 10,57 % wachsen werden.
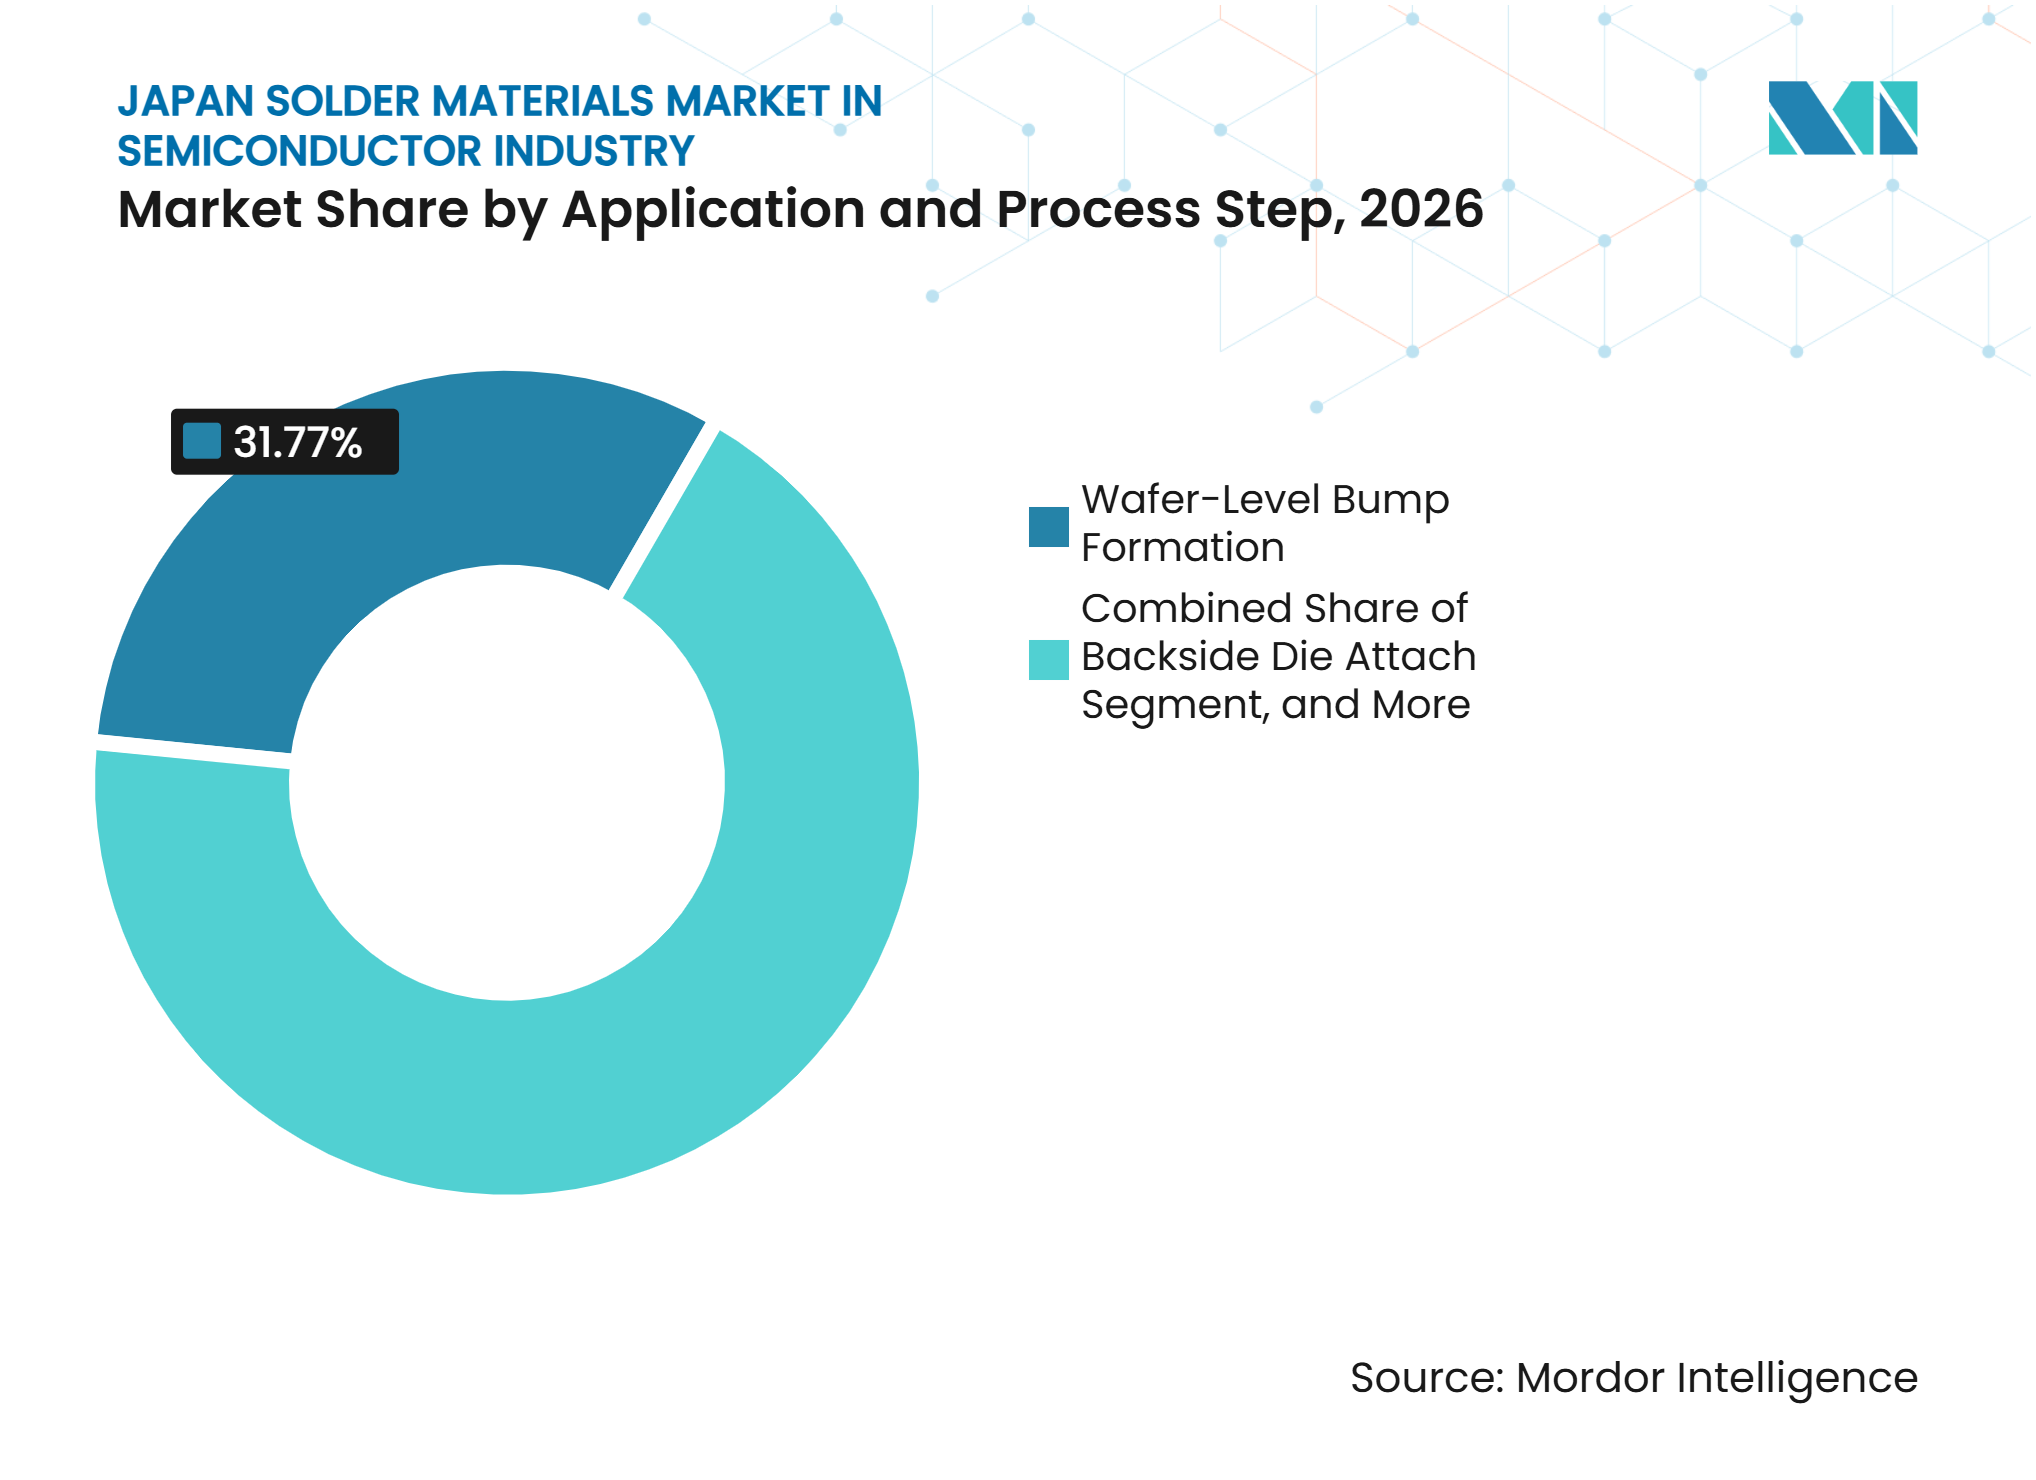
- Nach Anwendung und Prozessschritt entfiel auf die Bump-Bildung auf Wafer-Ebene im Jahr 2026 ein Anteil von 31,77 % an der Marktgröße des japanischen Marktes für Lötmaterialien in der Halbleiterindustrie, und es wird erwartet, dass dieser Bereich bis 2032 mit einer CAGR von 10,82 % wächst.
- Nach Geografie hielt Kanto im Jahr 2026 einen Umsatzanteil von 38,48 %, während Kyushu bis 2032 voraussichtlich mit einer CAGR von 10,74 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung auf den japanischen Markt für Lötmaterialien in der Halbleiterindustrie*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Komplexität von KI-, HPC- und HBM-Packages | +2.5% | Global, mit Kernnachfrage in Kanto und Kyushu | Kurzfristig (≤ 2 Jahre) |
| Von Japan geführte Expansion der Präzisions-Halbleiterverpackung | +2.0% | Kyushu, Hokkaido, national | Mittelfristig (2–4 Jahre) |
| Umstellung auf bleifreie und Niedrigtemperatur-Legierungen | +1.5% | Global, mit frühen Gewinnen in Kanto und Chubu | Mittelfristig (2–4 Jahre) |
| Feinpitch-Miniaturisierung und Nachfrage nach Ultrafeinpulver | +1.2% | Kanto, Kyushu | Langfristig (≥ 4 Jahre) |
| Zuverlässigkeitsanforderungen für Leistungshalbleiter in der Automobilindustrie | +0.9% | Chubu, Kansai | Mittelfristig (2–4 Jahre) |
| Resilienz der inländischen Lieferkette und lokale Qualifizierung | +0.6% | National, mit frühen Gewinnen in Kanto, Kyushu und Hokkaido | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Komplexität von KI-, HPC- und HBM-Packages
Für KI-Beschleuniger verwendete Advanced Packages benötigen Lötmaterialien, die über konventionelle Montagegüten hinausgehen. CoWoS, 2,5D-Interposer und HBM-Stacks erfordern kontrollierte Oxidation, stabiles Flussmittelverhalten und präzise Partikelverteilungen bei Sub-100-μm-Bump-Pitches. Die Nachfrage konzentriert sich auf Hochvolumenprogramme, die komplexe Package-Designs und reproduzierbare Materialeigenschaften erfordern. Diese Konzentration verschafft qualifizierten Lieferanten wiederkehrende Umsätze während der Laufzeit eines Kundenprogramms, erhöht aber auch die Bedeutung einer frühzeitigen Qualifizierungssicherung. JASMs erstes Kumamoto-Werk erreichte Ende 2024 die volle Kapazität, während der geplante 3-nm-Prozess in Werk 2 Japans Rolle in der Fertigung fortschrittlicher Knoten stärkt. Diese Produktionsbasis verbindet den japanischen Markt für Lötmaterialien in der Halbleiterindustrie enger mit der KI-Packaging-Nachfrage als mit der allgemeinen Elektronikmontage-Nachfrage.
Von Japan geführte Expansion der Präzisions-Halbleiterverpackung
Japans Halbleiterpolitik und Investitionszyklus weiten die Nachfrage nach Verbindungsmaterialien in Halbleiterqualität aus. Das METI genehmigte einen überarbeiteten Produktionsplan für JASMs zweites Kumamoto-Werk, das im vierten Quartal 2028 auf 6.000 300-mm-Wafer pro Monat abzielt und eine Investition von mindestens 15,7 Milliarden USD vorsieht.[1] Rapidus demonstrierte im Juli 2025 in Hokkaido 2-nm-Gate-All-Around-Transistor-Wafer, nachdem im April 2025 der Pilotlinienbetrieb aufgenommen worden war.[2] Diese Projekte schaffen Qualifizierungsfenster für Lieferanten von Lot-, Bonding- und verwandten Prozessmaterialien. JASMs lokale Beschaffungsziele von 50 % inländischem Anteil an indirekten Materialien bis 2026 und 60 % bis 2030 bieten einen Anreiz für Lieferanten mit lokaler Produktions- oder technischer Servicekapazität. Der japanische Markt für Lötmaterialien in der Halbleiterindustrie profitiert, wenn lokale Lieferanten dieselben Zuverlässigkeits- und Rückverfolgbarkeitsanforderungen erfüllen können wie etablierte globale Lieferanten.
Umstellung auf bleifreie und Niedrigtemperatur-Legierungen
Die Umstellung auf bleifreies Lot geht über die grundlegende Einhaltung gesetzlicher Vorschriften hinaus und zielt auf das Wärmemanagement in Advanced Packages ab. J-MOSS und der EU-RoHS-Rahmen unterstützten die breite Verwendung von SAC305, das eine Liquidustemperatur von 217 °C aufweist. Große BGA-Packages für KI- und HPC-Systeme wecken zunehmendes Interesse an bismutfreien und indiumhaltigen Niedrigtemperaturoptionen, da Verzug und Elektromigrations-Leistung Materialauswahlkriterien sind. Die Japan Welding Engineering Society arbeitet an ISO-9453-Standards für bleifreie Lotlegierungen und IEC/TC-91-Prüfmethoden für Sinterfügematerialien.[3] KOKIs Sn-Bi-Produktlinie hat einen Schmelzpunkt von 138 °C, während Indium Corporations DFLT-Paste ein 210 °C-Spitzenreflow-Profil verwendet und auf großformatige HPC-BGA-Anforderungen abzielt. Diese Entwicklungen erweitern die Rolle der Formulierungskompetenz in der japanischen Lötmaterialienbranche.
Feinpitch-Miniaturisierung und Nachfrage nach Ultrafeinpulver
Bump-Pitches unter 50 μm verlagern die Nachfrage von Typ-4- und Typ-5-Pulvern hin zu Typ-6- und Typ-7-Güten. Diese Verschiebung erfordert eine engere Kontrolle bei der Zerstäubung, Partikelklassifizierung und der Verarbeitung mit niedrigem Alphagehalt. Ultrafeinpulver und Sub-50-μm-Lotbälle haben einen höheren Wert als Standardgüten, da ihre Fertigungs- und Qualitätsanforderungen anspruchsvoller sind. Auf der IEEE ECTC 2025 vorgestellte Forschungsergebnisse zeigten, dass zuverlässige Kupferpfeiler-Bumps auf ENEPIG-Substraten für automotive FCBGA-Anwendungen von einer sorgfältigen Kontrolle der Zinn-Silber-Lotkappe-Zusammensetzung abhängen. Wafer-Bumping für Silizium-Interposer und RDL-Fan-out-Packages wird daher zu einem wichtigen Weg für die Nachfrage nach Advanced Materials. Etablierte Lieferanten im japanischen Markt für Lötmaterialien in der Halbleiterindustrie sind besser positioniert, wenn sie pulvermetallurgische Kompetenz mit langjähriger gemeinsamer Kundenentwicklung verbinden können.
Analyse der Hemmnisse des japanischen Marktes für Lötmaterialien in der Halbleiterindustrie*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Qualifizierungskosten und lange Kundengenehmigungszyklen | -1.8% | Global, am stärksten in Kanto und Kyushu | Kurzfristig (≤ 2 Jahre) |
| Rohstoffpreisvolatilität | -1.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Thermisches Ermüdungs- und Hohlraumkontrollrisiko bei feinen Pitches | -0.9% | Kanto, Kyushu | Mittelfristig (2–4 Jahre) |
| Substitution durch Kupferpfeiler, Hybrid-Bonding und Sintermaterialien | -0.7% | Kanto, Kyushu | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Qualifizierungskosten und lange Kundengenehmigungszyklen
Lot- und Sintermaterialien in Halbleiterqualität durchlaufen vor dem Produktionseinsatz eine umfangreiche Qualifizierung. Die Prüfung umfasst Oxidation, Kugelgrößenverteilung, Flussmittelrheologie, Hohlraumraten, intermetallisches Wachstum, thermische Ermüdung und Elektromigration. Ein Qualifizierungsprogramm mit einem OSAT oder IDM kann 12 bis 18 Monate dauern und erfordert technische Arbeit sowohl vom Lieferanten als auch vom Kunden. Inländische Beschaffungsanforderungen beseitigen nicht die Notwendigkeit, die Leistung global qualifizierter Materialien zu erreichen. Ein Defekt mit Brückenbildung, Nicht-Benetzungsöffnungen oder inkonsistenter Bump-Höhe kann den Genehmigungsprozess neu starten. Dies begünstigt etablierte Anbieter im japanischen Markt für Lötmaterialien in der Halbleiterindustrie, die die Kosten, Dokumentation und den technischen Service für wiederholte Qualifizierungsarbeiten unterstützen können.
Rohstoffpreisvolatilität
Zinn und Silber sind die wichtigsten Metalleinsatzstoffe in bleifreien Lotlegierungen, wodurch Lieferanten Veränderungen bei den Rohstoffkosten ausgesetzt sind. Versorgungsunterbrechungen, Unsicherheiten bei der Exportpolitik und Veränderungen in der Metallnachfrage können die Kosten dieser Einsatzstoffe beeinflussen. Silberpreisbewegungen wirken sich auch auf die Legierungsökonomie aus, da SAC305 3 % Silber enthält. Der Silberanteil kann einen erheblichen Teil der gesamten Metallkosten innerhalb der Legierung ausmachen. Vorauskaufverträge und strenge Chargenrückverfolgbarkeit schränken die Fähigkeit eines Lieferanten ein, schnell auf Preisänderungen zu reagieren und die Formulierung anzupassen. Diese Bedingungen können die Margen komprimieren oder zu Preisdiskussionen mit Kunden im japanischen Markt für Lötmaterialien in der Halbleiterindustrie führen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach anwendbarem Markt:
Logik-IC-Nachfrage stützt Umsatz, während Speicher-ICs die Expansion anführenLogik-ICs hielten im Jahr 2026 einen Marktanteil von 33,81 % am japanischen Markt für Lötmaterialien. Wafer-Level- und Flip-Chip-Packaging für Logikbauelemente erzeugen Nachfrage in technisch anspruchsvollen Prozessschritten. KI-Beschleuniger können mehrere tausend Lotbumps bei Pitches unter 100 μm erfordern, was sowohl das Spezifikationsniveau als auch den Materialwert erhöht. ADEKA wies auf den Übergang in Back-End-Prozessen von 2D-lotbasierten Mikrobumps zu 3D-Hybrid-Bonding für das nächste Generation Logik-Stacking hin. Lot- und direkte Kupferbondingverfahren werden voraussichtlich über verschiedene Prozessschichten hinweg für einen Großteil des Prognosezeitraums koexistieren. Der japanische Markt für Lötmaterialien in der Halbleiterindustrie bleibt diesem sich verändernden Mix aus Verbindungsmethoden ausgesetzt, anstatt einem einzigen Technologiepfad zu folgen.
Speicher-ICs werden voraussichtlich von 2027 bis 2032 mit einer CAGR von 10,44 % wachsen. HBM-Packages verwenden 4 bis 12 DRAM-Dies, was die Anzahl und Schwierigkeit der pro Chipsatz benötigten Verbindungen erhöht. Verbindungshalbleiter und Leistungsbauelemente erfordern Hochtemperatur-Die-Montagematerialien, die wiederholten Temperaturzyklen von -40 °C bis 150 °C oder höher standhalten. Analog-ICs, Sensoren, MEMS, HF-Bauelemente und optische Packages stellen ebenfalls unterschiedliche Legierungs- und Flussmittelanforderungen. Gold-Zinn-Eutektiklot bleibt für die zuverlässige Laser- und Photonik-Chip-Befestigung relevant. Ein breites Formulierungsportfolio hilft Lieferanten, diese verschiedenen Bauelementeklassen zu bedienen, ohne sich auf einen einzigen Endverbrauchsmarkt zu verlassen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Produktform:
Lotpaste behält die Führungsposition, während Lotbälle und -kugeln an Dynamik gewinnenLotpaste hielt im Jahr 2026 einen Anteil von 40,26 % an der Marktgröße des japanischen Marktes für Lötmaterialien nach Produktform. Sie bleibt wichtig für Siebdruck- und Schablonenstrahlverfahren, die beim Wafer-Level-Bumping und Package-on-Board-Prozessen eingesetzt werden. Der Produktmix verschiebt sich von Typ-4- und Typ-5-Güten hin zu Typ-6- und Typ-7-Feinpulverpasten und strahlbaren Produkten für Merkmale unter 50 μm. Indium Corporation präsentierte auf der APEX 2026 No-Clean-Lotpasten für miniaturisierte Baugruppen und identifizierte Reinigungskompatibilität und Flussmittelauswahl als relevante Überlegungen für kleinere Merkmale. Diese Anforderungen unterstützen die Nachfrage nach anwendungsspezifischer Pastenentwicklung. Der japanische Markt für Lötmaterialien in der Halbleiterindustrie ist darauf angewiesen, dass Pastenhersteller die Chargenkonsistenz aufrechterhalten und sich gleichzeitig an feinere Pitches anpassen.
Lotbälle und -kugeln werden voraussichtlich von 2027 bis 2032 mit einer CAGR von 10,57 % wachsen. BGA-Kugelbestückung und die Verwendung von Mikrolotbällen in Flip-Chip- und Wafer-Level-Prozessen sind zentrale Nachfragequellen. Sub-50-μm-Mikrokugeln, die beim Flip-Chip- und Silizium-Interposer-Packaging eingesetzt werden, haben einen höheren Wert als Standard-BGA-Kugeln. Ihre Einführung ist an Qualifizierungszyklen bei JASM und Rapidus gebunden. Vorformen unterstützen spezialisierte Die-Montage, Package-Versiegelung und hochzuverlässige Anwendungen, bei denen Kontamination kontrolliert werden muss. Drähte, Flussmittel und extern geliefertes Pulver dienen der Nacharbeit, dem selektiven Löten und dem Bedarf an benutzerdefinierten Legierungsformulierungen, was eine Aufteilung zwischen Massenvolumen und hochspezifizierten Produkten schafft.
Nach Anwendung und Prozessschritt:
Wafer-Level-Bumping führt sowohl bei Umfang als auch bei ExpansionDie Bump-Bildung auf Wafer-Ebene entfiel im Jahr 2026 auf 31,77 % der Marktgröße des japanischen Marktes für Lötmaterialien. Es wird auch erwartet, dass dieser Bereich bis 2032 mit einer CAGR von 10,82 % wächst. Chiplet-Architekturen, die in KI- und HPC-Packages verwendet werden, konzentrieren die Verbindungskomplexität auf Wafer-Ebene vor der Endmontage. Dies erhöht die Nachfrage nach Ultrafeinpulvern und Mikrokugeln, die in früheren Bauelementegenerationen weniger wichtig waren. Applied Materials erklärte, dass kommerzielles Cu-Cu-Hybrid-Bonding bei Pitches unter 9 μm eingesetzt wird, wodurch Lot-Bumping über einen breiteren Bereich von 10–100 μm relevant bleibt. Dieser Bereich erhält die Wafer-Level-Lotnachfrage aufrecht, auch wenn Hybrid-Bonding bei den feinsten Pitches voranschreitet.
Die Flip-Chip-Die-zu-Substrat-Verbindung ist der zweitgrößte Prozessschritt nach Umsatz. Kupferpfeiler-Lotkappe-Bumps werden in FCBGA- und FC-CSP-Packages für Logik- und Speicherbauelemente weit verbreitet eingesetzt. Package-zu-Leiterplatten-BGA- und CSP-Bestückung erzeugt große Kugelvolumen, obwohl der Wert pro Verbindung geringer ist als bei Wafer-Level-Anwendungen. Rückseitige Die-Montage und Package-Versiegelung dienen Leistungsbauelementen und hermetischen Anwendungen, bei denen hochantimoniöses Lot und gesintertes Silber konkurrieren. JSAE-Facharbeiten im Jahr 2026 hoben die Bedeutung zerstörungsfreier und zerstörender Charakterisierung für die BGA-Verbindungszuverlässigkeit hervor, da die Leiterplattendichte zunimmt. Prozessführung und Materialauswahl sind daher integraler Bestandteil der Lieferantenpositionierung.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Kanto
Kanto bleibt ein wichtiger regionaler Knotenpunkt für den japanischen Markt für Lötmaterialien, unterstützt durch die Konzentration von Halbleiterverpackungsanlagen, Materialforschungs- und Entwicklungszentren, Geräteherstellern und Lieferantenhauptsitzen in Tokio, Kanagawa und benachbarten Präfekturen. Senju Metal Industry Co., Ltd., TAMURA CORPORATION, Nippon Micrometal Corporation und NIHON SUPERIOR CO., LTD. haben bedeutende Aktivitäten in der Region. Internationale Materialunternehmen unterhalten ebenfalls auf Japan ausgerichtete Ingenieur- und Anwendungssupportteams in der Region. NEDOs Initiativen zur Stärkung der Resilienz der Halbleiterlieferkette in Kanto umfassen Siliziumwafer, Verpackungsmaterialien und Prozessverbrauchsmaterialien. Die Beteiligung der Region an internationalen Normen- und Forschungsaktivitäten, einschließlich ISO 9453 und IEC/TC 91, stärkt ihre technischen Fähigkeiten weiter. Dieses etablierte Ökosystem unterstützt die Nachfrage nach Lötmaterialienlieferanten, die spezialisierte Formulierungen, Anwendungstechnik und enge Kundenzusammenarbeit anbieten.
Kyushu
Kyushu entwickelt sich zu einem wichtigen Wachstumszentrum für den japanischen Markt für Lötmaterialien, hauptsächlich aufgrund der Expansion der fortschrittlichen Halbleiterfertigung rund um Kumamoto. JASMs erstes Fertigungswerk nahm die Massenproduktion auf und erreichte die volle Produktionskapazität vor dem Zeitplan. Das Unternehmen treibt auch Pläne für ein zweites Werk voran, das sich auf fortschrittliche Prozesstechnologien konzentriert, mit einem Produktionsbeginn in den kommenden Jahren. Diese Investitionen stärken die regionale Halbleiterlieferkette und schaffen Chancen für inländische und internationale Lötmaterialienlieferanten. Lokale Beschaffungsinitiativen bieten Lieferanten einen Vorteil, die in der Lage sind, technische Servicekapazitäten aufzubauen, Kundenqualifizierungen zu sichern und mehrere Beschaffungsanforderungen zu unterstützen. Nachfragemöglichkeiten erstrecken sich auf Bump-Bildung, Lotball-Bestückung und Package-Versiegelungsanwendungen, insbesondere da die fortschrittliche Logikfertigung und damit verbundene Verpackungsaktivitäten in der Region expandieren.
Kansai, Chubu, Hokkaido und andere Regionen
Kansai unterstützt Leistungshalbleiter-Packaging, Analog-IC-Montage und F&E-Aktivitäten in Osaka, Kyoto und Hyogo. Seine Industriebasis verbindet die Lotnachfrage mit Automobil-Leistungsmodulen und Verbindungshalbleiter-Betrieben. Chubu ist eng mit den Automobil-Elektronik-Lieferketten rund um Nagoya verbunden, einschließlich Toyota und Denso. JSAE-Fachsitzungen haben strengere Zuverlässigkeitsanforderungen für Lotverbindungen in Automobil-Steuergeräten der nächsten Generation hervorgehoben. Hokkaido ist ein aufstrebender Standort, da Rapidus im Juli 2025 einen 2-nm-Gate-All-Around-Transistor-Wafer demonstrierte und plant, in der zweiten Hälfte des Geschäftsjahres 2027 mit Back-End-Kapazität in die Massenproduktion einzusteigen. Tohoku und das angrenzende Chugoku halten die Nachfrage im Zusammenhang mit Speicher-Packaging und Testbetrieb aufrecht. Chugoku, Shikoku und Okinawa unterstützen kleinere lokalisierte Montage- und Nischen-Packaging-Aktivitäten. An diesen Standorten gewinnt der japanische Markt für Lötmaterialien in der Halbleiterindustrie inkrementelle Nachfrage, während Kyushu und Kanto die wichtigsten Standorte für die Qualifizierung von Advanced-Package-Materialien bleiben.
Wettbewerbslandschaft
Marktkonzentration
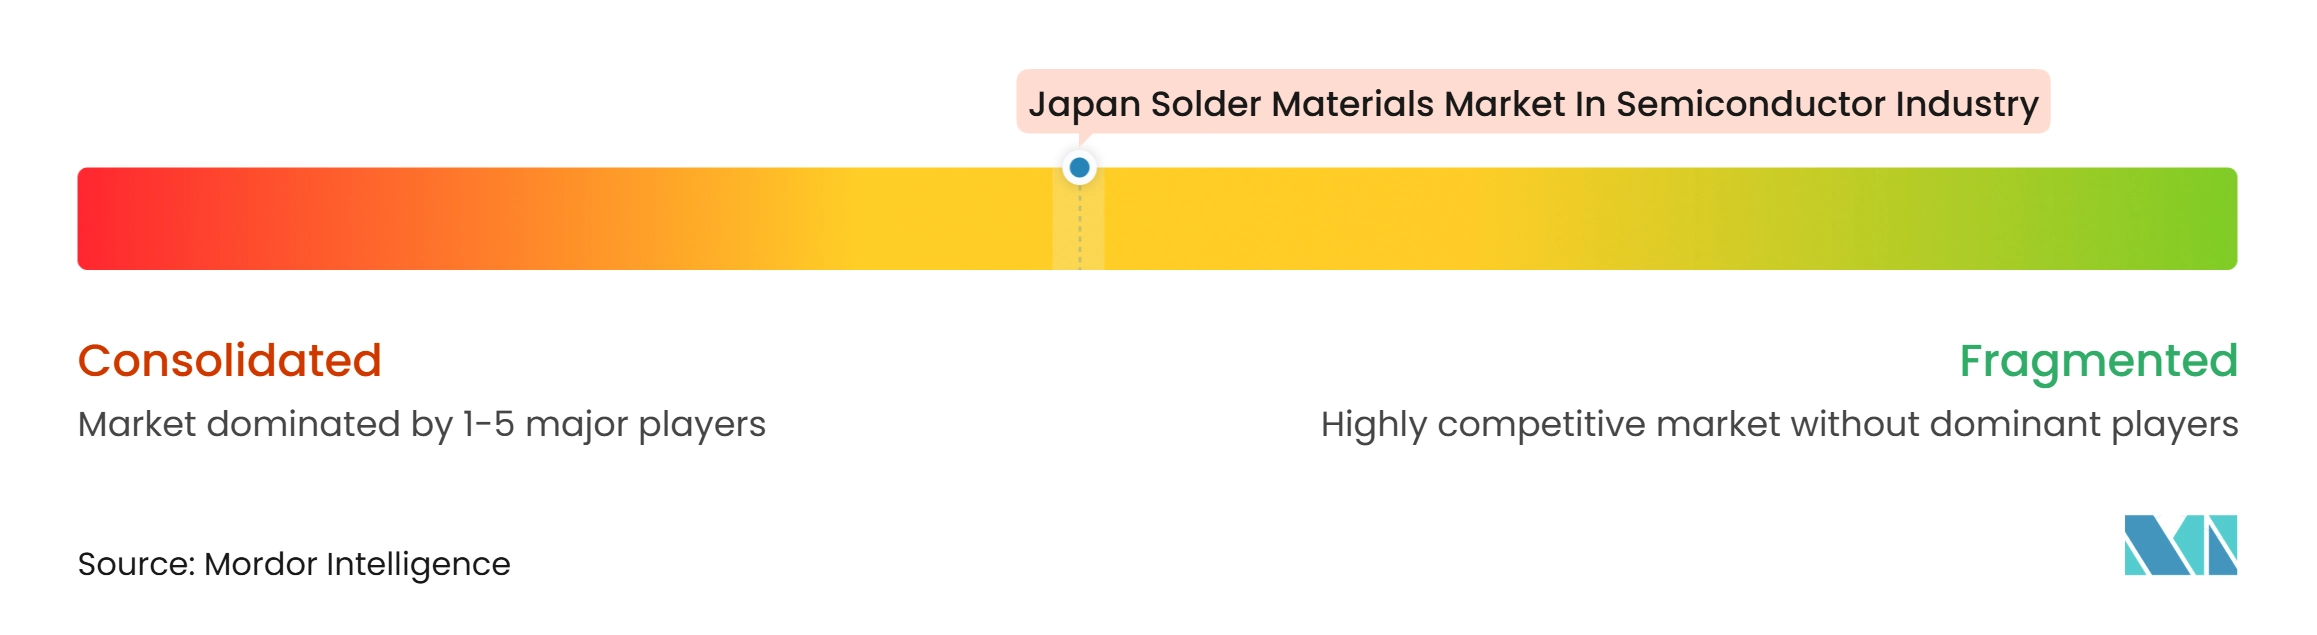
Der japanische Markt für Lötmaterialien in der Halbleiterindustrie ist mäßig konzentriert unter inländischen etablierten Anbietern und globalen Materiallieferanten. Senju Metal Industry Co., Ltd., TAMURA CORPORATION, KOKI COMPANY LIMITED und Nippon Micrometal Corporation profitieren von etablierten Kundenbeziehungen und lokalem technischen Service. Ihre Positionen werden auch durch Erfahrung in der gemeinsamen Kundenentwicklung und Beteiligung an Normungsaktivitäten gestützt. MacDermid Alpha Electronics Solutions, Heraeus Electronics und Indium Corporation konkurrieren in den Bereichen Lotpaste, gesintertes Silber, Niedrigtemperaturformulierungen und Wärmeübergangsmaterialien. Die Wettbewerbsbasis ist zunehmend an geistiges Eigentum bei Legierungen, Zuverlässigkeitsergebnisse und Prozessunterstützung gebunden. Lieferanten müssen ihre Leistungsfähigkeit in den Bereichen Advanced Packaging, Automobil und Leistungsbauelemente nachweisen.
Heraeus Electronics, MacDermid Alpha und Henkel AG & Co. KGaA setzten sich im Februar 2025 in Patent-Verletzungs- und Patent-Nichtigkeitsverfahren gegen die Senju-Gruppe in Deutschland bezüglich der Innolot-Hochzuverlässigkeits-Bleifreilot-Legierungsformulierung durch. Das Ergebnis unterstreicht die Bedeutung geschützter Legierungschemie in hochzuverlässigen Lotanwendungen. Indium Corporation hat seine DFLT-bismutfreie, indiumhaltige Niedrigtemperatur-Lotpaste für großformatige KI-Package-BGA-Baugruppen beworben. KOKI COMPANY LIMITED bietet Niedrigtemperatur-Lötprodukte an, die den Reflow-Temperaturbedarf ansprechen. Diese Schritte zeigen, dass Lieferanten Differenzierung durch spezifische Leistungsgrenzen anstreben und nicht allein durch Produktionsvolumen. Lokale technische Reaktionsfähigkeit und Dokumentationsunterstützung bleiben wichtig, wenn Kunden neue Materialien qualifizieren.
Die stärksten Chancen liegen bei Ultrafeinpulvern, Sub-50-μm-Lotbällen und Niedrigtemperaturformulierungen für 3-nm-Packaging-Programme. Gesintertes Kupfer stellt auch eine aufkommende Alternative für die großflächige Leistungs-Die-Montage dar. MacDermid Alpha Electronics Solutions präsentierte BondPad, eine Argomax-Sinterfilm-Kupferfolien-Lösung für Siliziumkarbid-Leistungspackages, im Jahr 2026. Das Unternehmen berichtete von mehr als 75.000 Leistungszyklen unter den angegebenen Testbedingungen, verglichen mit 2.500 Zyklen für Aluminium-Drahtbond-Referenzen. Hybrid-Bonding wird voraussichtlich einige Mikrobump-Lotanwendungen bei den kleinsten Pitches ersetzen, aber Lot behält eine Rolle über den breiteren Bereich von 10–100 μm. Lieferanten im japanischen Markt für Lötmaterialien in der Halbleiterindustrie können ihre Position schützen, indem sie qualifizierte lokale Versorgung mit anwendungsangepasster Technik verbinden. Im japanischen Markt für Lötmaterialien in der Halbleiterindustrie stellt dies technischen Support und lokale Qualifizierung neben dem Formulierungsdesign als praktische Wettbewerbsanforderungen. Der Wettbewerbsausblick kombiniert daher den Vorteil etablierter Anbieter mit gezielten Chancen in neuen Verbindungsformaten.
Marktführer im japanischen Markt für Lötmaterialien in der Halbleiterindustrie
-
Senju Metal Industry Co., Ltd.
-
TAMURA CORPORATION
-
KOKI COMPANY LIMITED
-
Indium Corporation
-
Heraeus Electronics
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Japanischer Markt für Lötmaterialien in der Halbleiterindustrie Unternehmen in diesem Bericht
- Senju Metal Industry Co., Ltd.
- TAMURA CORPORATION
- KOKI COMPANY LIMITED
- Indium Corporation
- Heraeus Electronics
- MacDermid Alpha Electronics Solutions
- SHENMAO Technology Inc.
- DUKSAN Hi-Metal Co., Ltd.
- Nippon Micrometal Corporation
- NIHON SUPERIOR CO., LTD.
- AIM Solder
- Harima Chemicals Group, Inc.
- Mitsui Kinzoku Company, Limited
- Henkel AG & Co. KGaA
- Element Solutions Inc.
- Kester
- Qualitek International, Inc.
- Materion Corporation
- PFARR Stanztechnik GmbH
- Mitsui Mining and Smelting Co., Ltd.
Neueste Industrielle Entwicklungen in Japanischer Markt für Lötmaterialien in der Halbleiterindustrie
- November 2026: TSMC-Vizepräsident Kevin Zhang bestätigte auf dem World Management Meeting, Nikkei-IMD, Tokio, dass das zweite Kumamoto-Werk, Phase 2, den 3-nm-Prozess einsetzen wird und dass TSMC plant, ein Gemeinschaftsunternehmen mit Sony für die Produktion physischer KI-Bildsensoren zu gründen. Diese Ankündigung stärkt Kyushus Rolle als primärer Advanced-Logic-Packaging-Knotenpunkt und verlängert den inländischen Lötmaterialien-Nachfragekorridor weit über das ursprüngliche JASM-Phase-1-Programm hinaus.
- November 2026: MacDermid Alpha Electronics Solutions präsentierte BondPad, eine Argomax-Sinterfilm-Kupferfolien-Lösung für die Die-Oberseiten-Montage in Siliziumkarbid-Leistungspackages, auf der electronica 2026 in München. Unter Leistungszyklusprüfbedingungen, 180 A, ΔT = 110 °C, Tj,max = 175 °C, erzielte BondPad über 75.000 Zyklen gegenüber 2.500 Zyklen für konventionelle Aluminium-Drahtbond-Referenzen, was signalisiert, dass gesinterte Kupferverbindungen die kommerzielle Reife erreichen und den Verdrängungsdruck auf Hochtemperaturlot in Leistungsbauelement-Anwendungen verstärken.
- Oktober 2026: Japans Ministerium für Wirtschaft, Handel und Industrie genehmigte offiziell den überarbeiteten Plan von TSMC/JASM zur Herstellung von 3-nm-Logikhalbleitern in Kumamoto Werk 2, mit einer Investition von mindestens 15,7 Milliarden USD und einem anfänglichen monatlichen Kapazitätsziel von 6.000 300-mm-Wafern, geplant für das vierte Quartal 2028. Die Genehmigung verpflichtet JASM, einen festgelegten Anteil indirekter Verpackungsmaterialien, einschließlich Lotverbrauchsmaterialien, von inländischen japanischen Lieferanten zu beziehen, was eine direkte und zeitlich begrenzte Marktchance schafft.
- September 2026: Indium Corporation präsentierte seine DFLT-bismutfreie, indiumhaltige Niedrigtemperatur-Lotpaste auf dem IMAPS Symposium 2026. DFLT erreicht eine Spitzenreflow-Temperatur von 210 °C, eine Elektromigrations-Leistung, die BiSnAg-Legierungen um 2 Größenordnungen beim Fallstoßtest übertrifft, und eine Gesamtzuverlässigkeit, die mit SAC305 vergleichbar oder besser ist, und zielt auf verzugsbedingte Herausforderungen bei großformatigen KI-Package-BGA-Baugruppen ab.
Umfang des Berichts über den japanischen Markt für Lötmaterialien in der Halbleiterindustrie
Der japanische Markt für Lötmaterialien in der Halbleiterindustrie bezieht sich auf den nationalen Markt für lotbasierte Verbindungsmaterialien, die beim Halbleiter-Packaging, der Wafer-Level-Montage, dem Flip-Chip-Bonding und dem Advanced-IC-Packaging eingesetzt werden, einschließlich Lotbälle, Lotpaste, Lotdraht, Lotvorformen, Flussmittel und spezialisierte Legierungen, die Japans Halbleiter-Packaging-, Automobil-Elektronik-, Präzisionsmaschinenbau- und hochzuverlässige Industrieelektronik-Sektoren bedienen.
Der Bericht über den japanischen Markt für Lötmaterialien in der Halbleiterindustrie ist segmentiert nach anwendbarem Markt (Logik-ICs, Speicher-ICs, Verbindungshalbleiter und Leistungsbauelemente, Analog-ICs, Sensoren, MEMS und HF-Bauelemente sowie optische und photonische Bauelemente), Produktform (Lotpaste, Lotbälle und -kugeln, Lotvorformen, Lotdraht, Lotflussmittel, eigenständig, und Lotpulver, extern verkauft) sowie Anwendung und Prozessschritt (Bump-Bildung auf Wafer-Ebene, Die-zu-Substrat-Verbindung, konventionelles Flip-Chip, Package-zu-Leiterplatten-Verbindung, BGA- und CSP-Kugelbestückung, Rückseitige Die-Montage sowie Package-Versiegelung und Komponentenmontage). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Logik-ICs |
| Speicher-ICs |
| Verbindungshalbleiter und Leistungsbauelemente |
| Analog-ICs |
| Sensoren, MEMS und HF-Bauelemente |
| Optische und photonische Bauelemente |
| Lotpaste |
| Lotbälle und -kugeln |
| Lotvorformen |
| Lotdraht |
| Lotflussmittel, eigenständig |
| Lotpulver, extern verkauft |
| Bump-Bildung auf Wafer-Ebene |
| Die-zu-Substrat-Verbindung, konventionelles Flip-Chip |
| Package-zu-Leiterplatten-Verbindung, BGA- und CSP-Kugelbestückung |
| Rückseitige Die-Montage |
| Package-Versiegelung und Komponentenmontage |
| Nach anwendbarem Markt | Logik-ICs |
| Speicher-ICs | |
| Verbindungshalbleiter und Leistungsbauelemente | |
| Analog-ICs | |
| Sensoren, MEMS und HF-Bauelemente | |
| Optische und photonische Bauelemente | |
| Nach Produktform | Lotpaste |
| Lotbälle und -kugeln | |
| Lotvorformen | |
| Lotdraht | |
| Lotflussmittel, eigenständig | |
| Lotpulver, extern verkauft | |
| Nach Anwendung und Prozessschritt | Bump-Bildung auf Wafer-Ebene |
| Die-zu-Substrat-Verbindung, konventionelles Flip-Chip | |
| Package-zu-Leiterplatten-Verbindung, BGA- und CSP-Kugelbestückung | |
| Rückseitige Die-Montage | |
| Package-Versiegelung und Komponentenmontage |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der japanische Markt für Lötmaterialien in der Halbleiterindustrie?
Der japanische Markt für Lötmaterialien in der Halbleiterindustrie wird voraussichtlich von 44,16 Millionen USD im Jahr 2026 und 48,6 Millionen USD im Jahr 2027 auf 78,05 Millionen USD bis 2032 wachsen, mit einer CAGR von 10,06 %.
Was treibt die Nachfrage nach Halbleiter-Lötmaterialien in Japan an?
Komplexität von KI-, HPC- und HBM-Packages, inländische Fab-Investitionen, Umstellung auf bleifreie Legierungen und Feinpitch-Verbindungsanforderungen unterstützen die Nachfrage.
Welche Produktform führt die Halbleiter-Lotnachfrage in Japan an?
Lotpaste hielt im Jahr 2026 einen Anteil von 40,26 % am Produktform-Umsatz, da sie beim Wafer-Level-Bumping und Package-on-Board-Prozessen eingesetzt wird.
Welche Anwendung wächst am schnellsten bei Lötmaterialien für das japanische Halbleiter-Packaging?
Die Bump-Bildung auf Wafer-Ebene führte den Anwendungsumsatz mit 31,77 % im Jahr 2026 an und wird bis 2032 voraussichtlich mit einer CAGR von 10,82 % wachsen.
Welche japanische Region bietet das stärkste Expansionspotenzial für Halbleiter-Lotlieferanten?
Kyushu wird bis 2032 voraussichtlich mit einer CAGR von 10,74 % wachsen, unterstützt durch JASM-Aktivitäten in Kumamoto und damit verbundene Lieferantenqualifizierungsmöglichkeiten.
Wie verändern Hybrid-Bonding und Sintermaterialien den Ausblick für Lotlieferanten?
Diese Alternativen können Lot bei den kleinsten Pitches und in einigen Leistungsbauelement-Anwendungen ersetzen, während Lot über den breiteren Verbindungsbereich von 10–100 µm relevant bleibt.