
Tamanho e Participação do Mercado de Demanda por Semicondutores do Japão em Data Centers
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
| Tamanho do mercado no ano base (2026) | 41.64 Bilhões de dólares |
| Tamanho do Mercado (2027) | 44.72 Bilhões de dólares |
| Tamanho do Mercado (2032) | 65.18 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.83 % |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Demanda por Semicondutores do Japão em Data Centers pela Mordor Intelligence
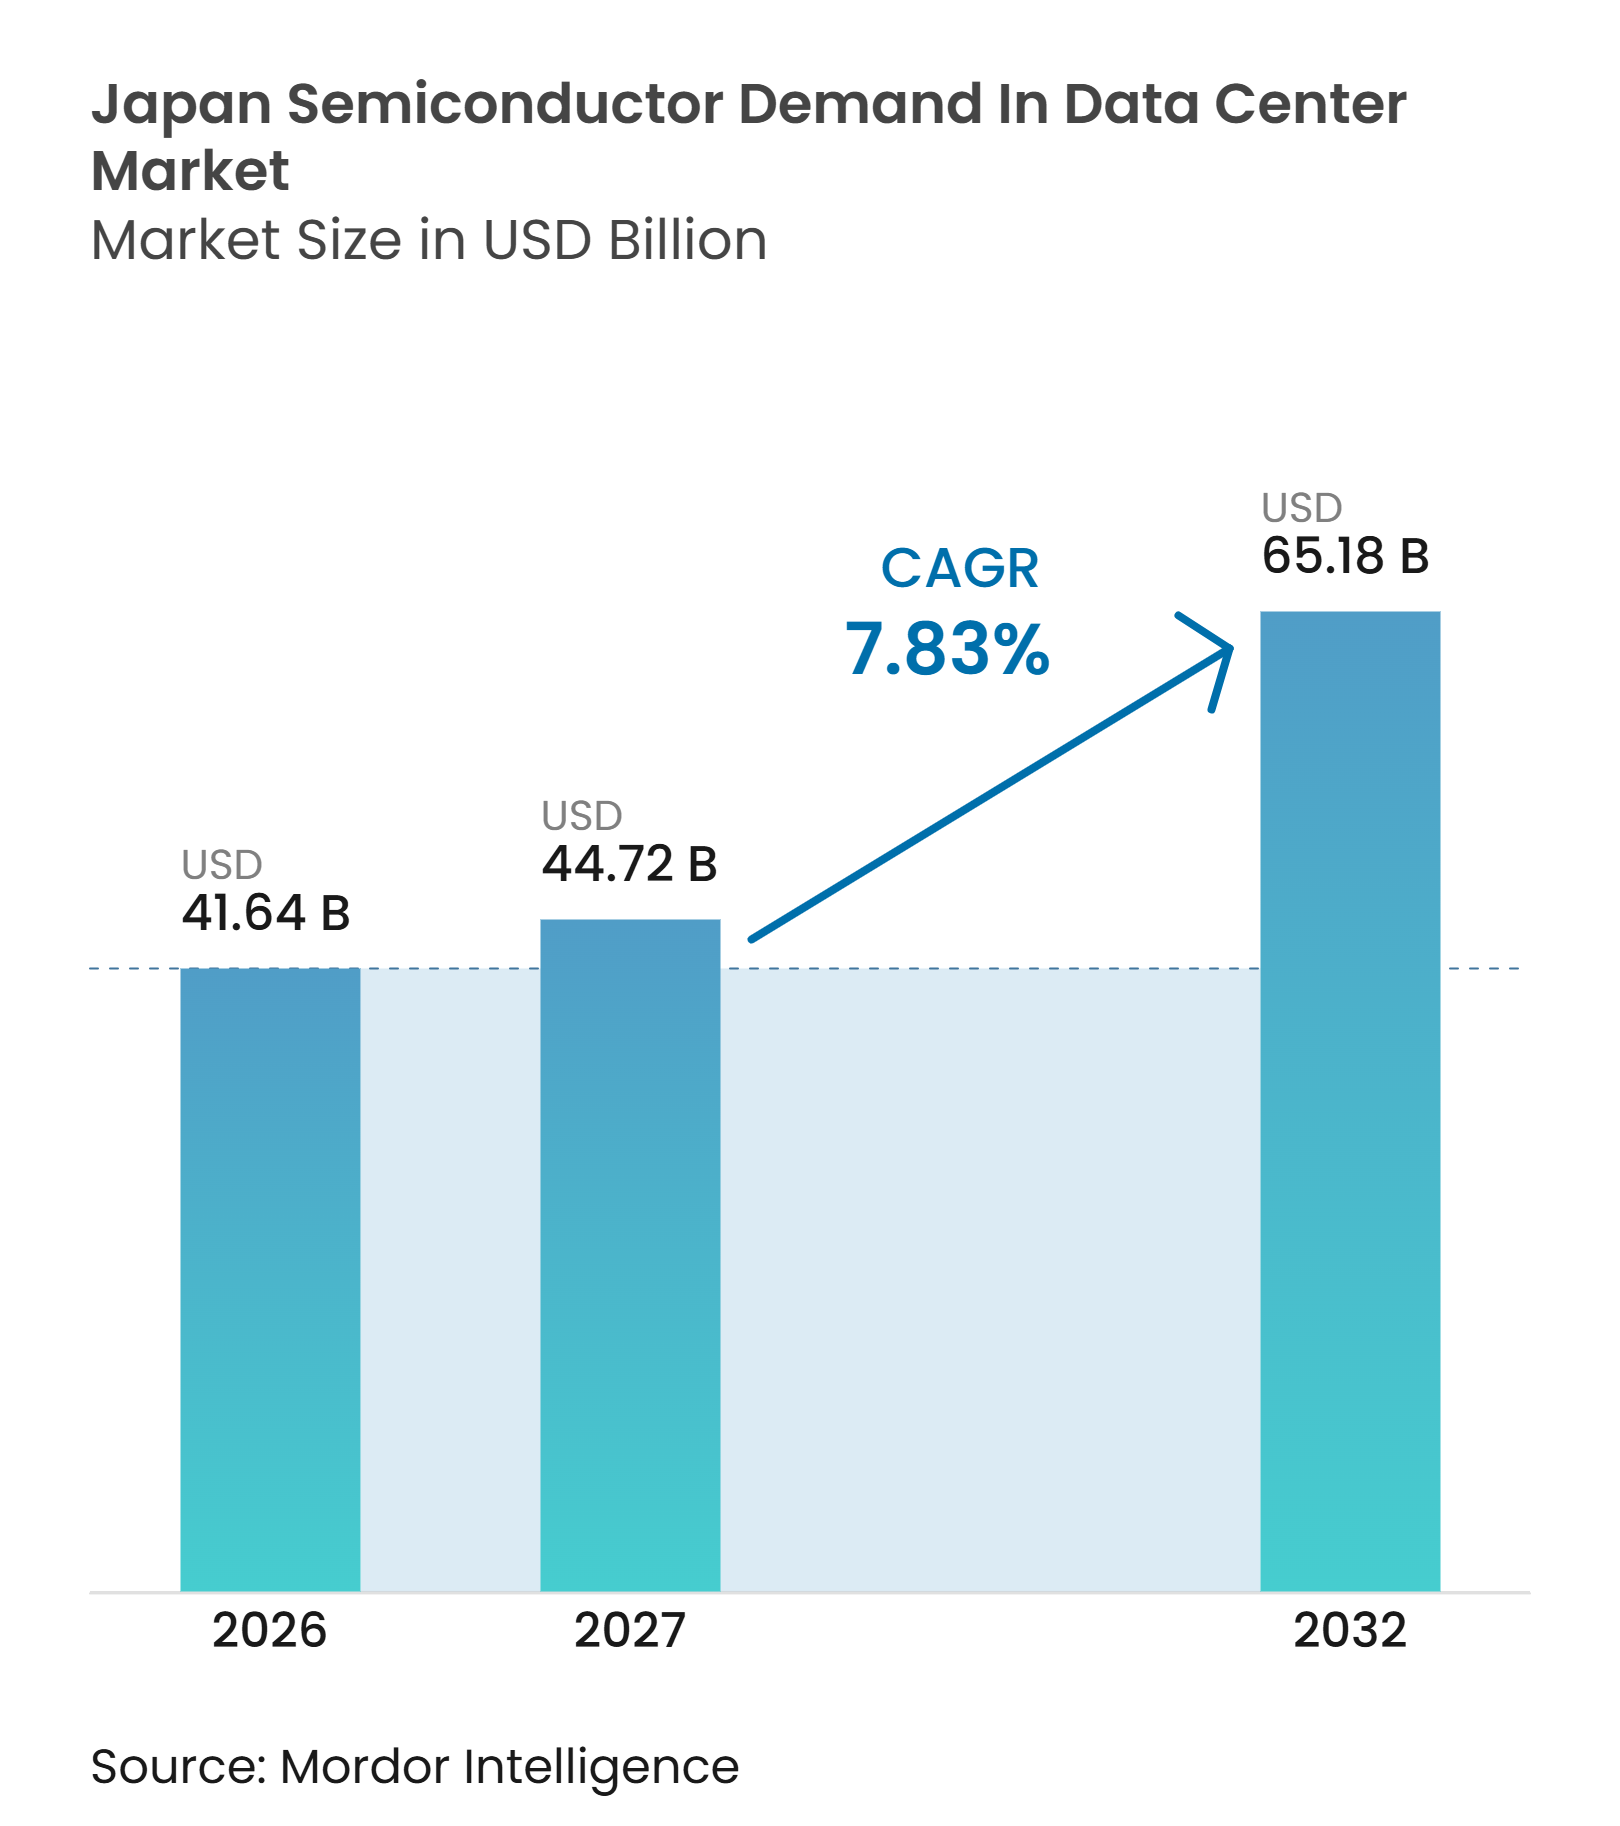
Espera-se que o tamanho do mercado de demanda por semicondutores do Japão em data centers aumente de 41,64 bilhões de USD em 2026 para 44,72 bilhões de USD em 2027 e atinja 65,18 bilhões de USD até 2032, crescendo a um CAGR de 7,83% no período de 2027 a 2032. A infraestrutura de IA está transformando as aquisições, pois cada implantação de alta densidade requer processadores, memória, dispositivos de potência, silício de rede e componentes de controle térmico. O apoio público à capacidade doméstica de semicondutores e à infraestrutura de computação segura está fortalecendo a cadeia de suprimentos local e sustentando planos de aquisição de longo prazo. A migração para a nuvem e as demandas domésticas de IA também estão expandindo a demanda além dos grandes campi de hiperescala para ambientes privados e híbridos. A disponibilidade de energia, os chips de computação avançada importados e os requisitos de projeto sísmico podem atrasar alguns projetos ou aumentar suas necessidades de capital. O mercado de demanda por semicondutores do Japão em data centers depende, portanto, da execução em construção de data centers, fornecimento de eletricidade e disponibilidade de chips avançados.
Principais Conclusões do Relatório
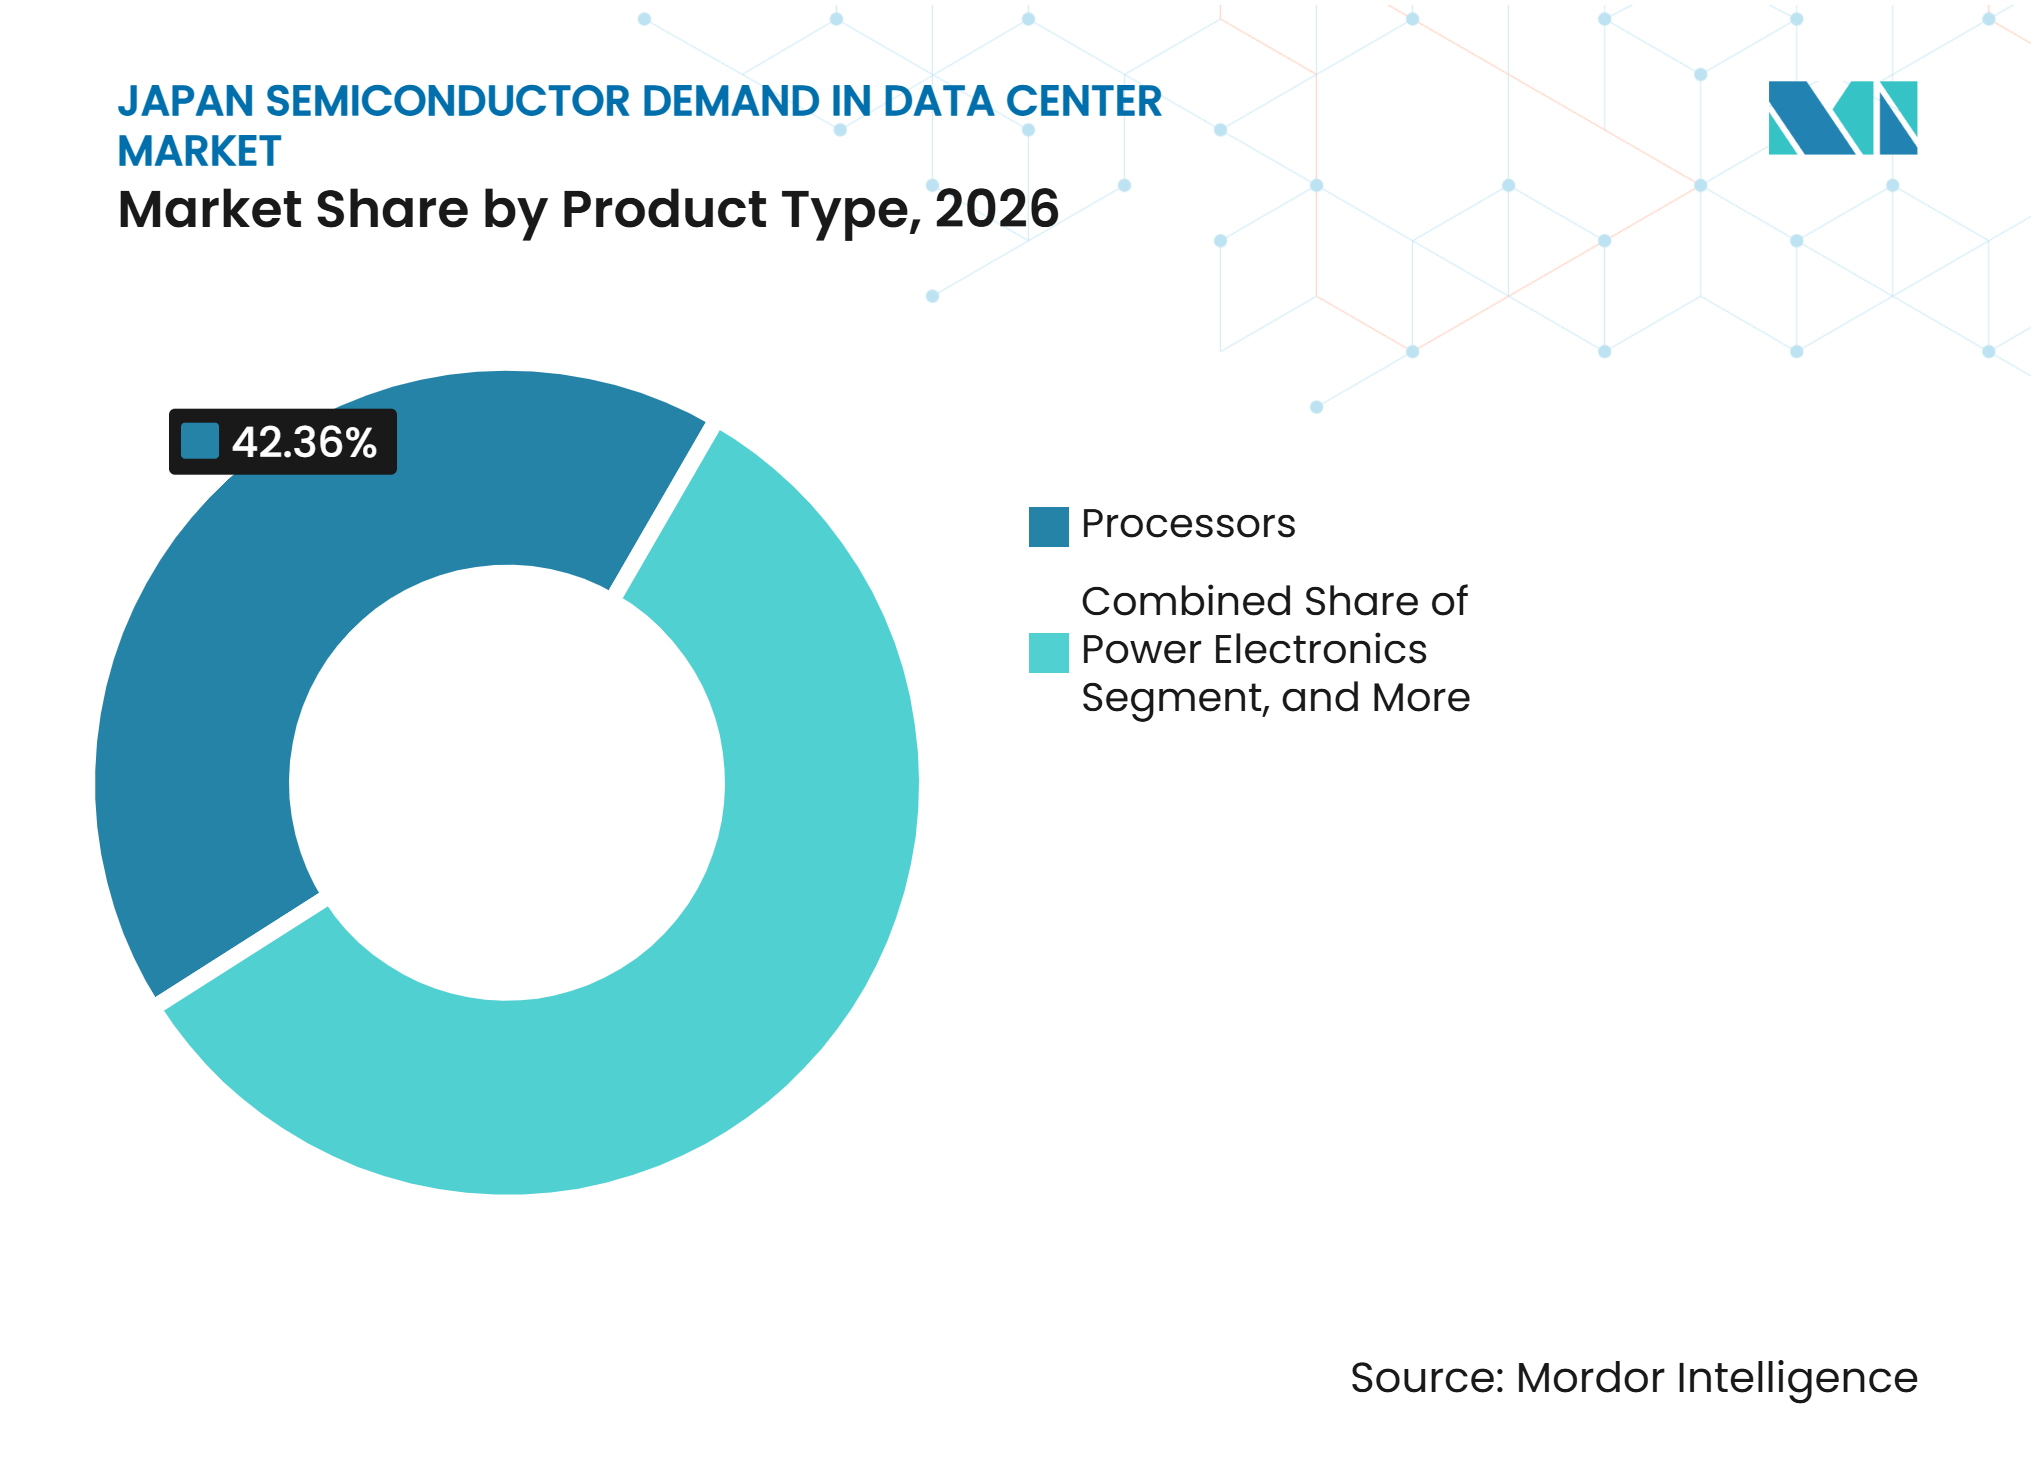
- Por tipo de produto, os processadores detinham 42,36% da participação do mercado de demanda por semicondutores do Japão em data centers em 2026, enquanto o tipo de memória deve expandir a um CAGR de 8,57% até 2032.
- Por aplicação, os equipamentos de TI representaram 72,89% do tamanho do mercado de demanda por semicondutores do Japão em data centers em 2026, enquanto a infraestrutura de resfriamento e gerenciamento térmico deve crescer a um CAGR de 8,62% até 2032.
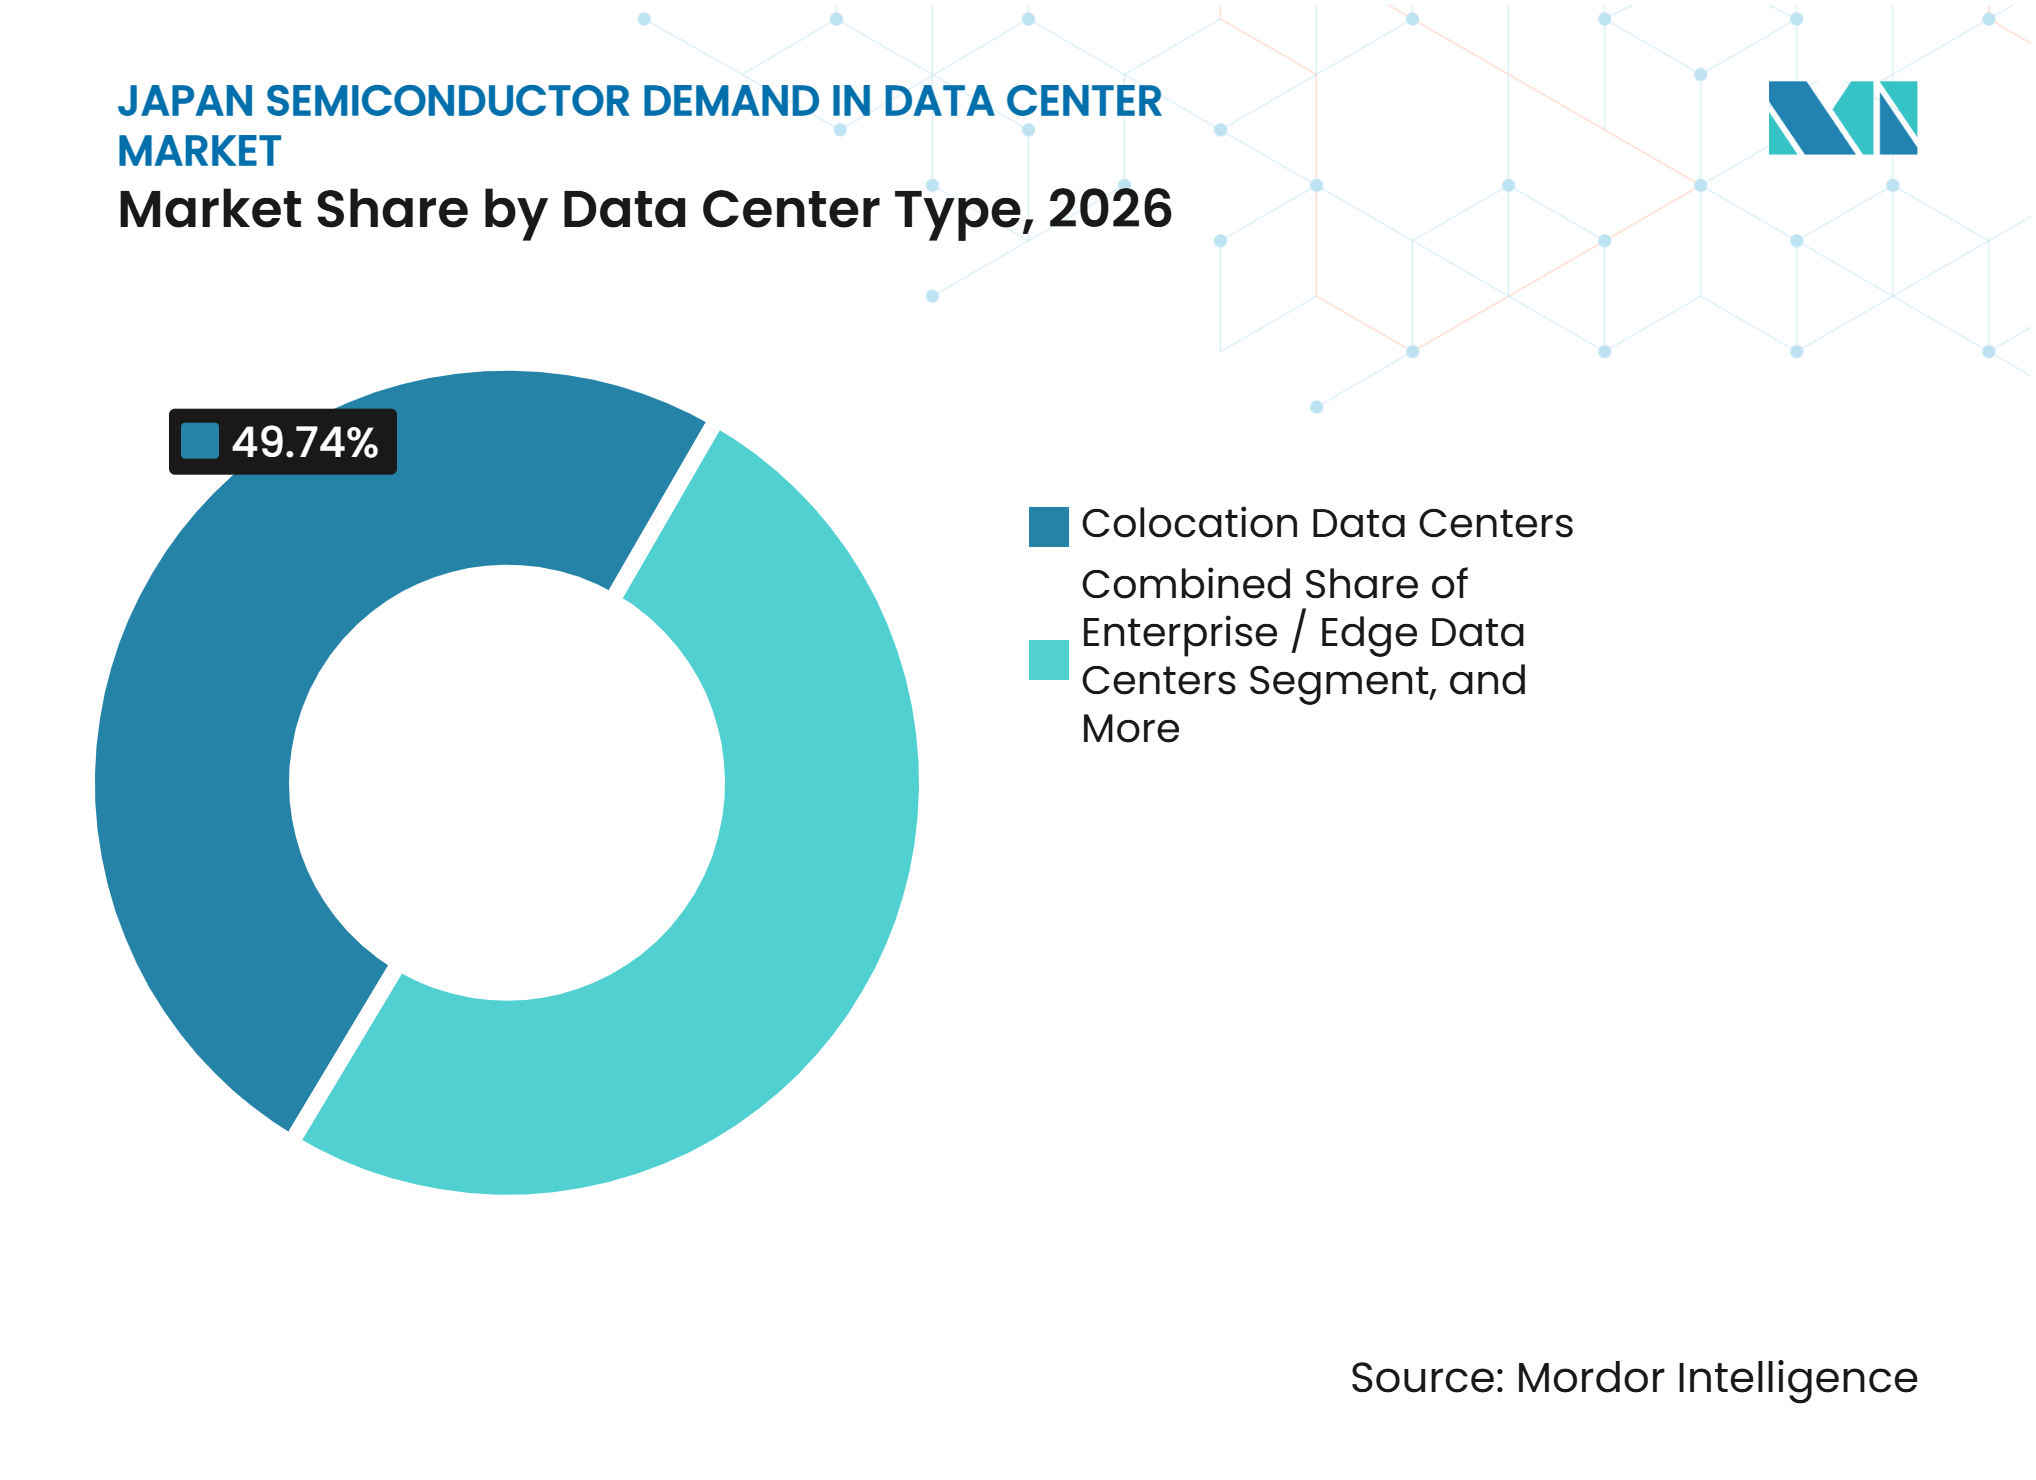
- Por tipo de data center, os data centers de colocação detinham 49,74% em 2026, enquanto os data centers de hiperescala devem crescer a um CAGR de 8,68% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão de Data Centers de IA e Clusters de GPUs | +2.1% | Grande Tóquio e Osaka, com expansão para Hokkaido e Kyushu | Curto prazo (≤ 2 anos) |
| Apoio Governamental à IA Doméstica e à Capacidade de Semicondutores | +1.5% | Nacional, com ganhos concentrados em Kumamoto, Hokkaido e Hiroshima | Médio prazo (2 a 4 anos) |
| Migração Corporativa para a Nuvem e Adoção de IA Soberana | +1.1% | Nacional, com ganhos iniciais nos clusters corporativos de Tóquio e Osaka | Médio prazo (2 a 4 anos) |
| Intensidade de Memória de Alta Largura de Banda e Empacotamento Avançado | +0.9% | Cadeia de suprimentos global ancorada no Japão, com demanda concentrada nos nós de hiperescala de Tóquio | Longo prazo (≥ 4 anos) |
| Computação de Borda Regional para IA Industrial de Baixa Latência | +0.5% | Corredores de manufatura de Aichi, Kanagawa, Hiroshima e Kyushu | Médio prazo (2 a 4 anos) |
| Aquisição de Computação Energeticamente Eficiente e Adoção de Resfriamento Líquido | +0.4% | Nacional, com implantação inicial nos campi de data centers de Tóquio e Osaka | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de Data Centers de IA e Clusters de GPUs
O mercado de demanda por semicondutores do Japão em data centers está se movendo em direção a sistemas de computação mais densos, em vez de simplesmente adicionar mais espaço físico em data centers. Os clusters de GPUs aumentam o número de componentes lógicos, de memória, de rede, de gerenciamento de energia e de monitoramento necessários para cada implantação. A estratégia de semicondutores e digital do Japão identifica a infraestrutura de computação avançada como uma área para apoio político e coordenação industrial. Esse cenário favorece fornecedores capazes de suportar projetos completos em nível de rack, em vez de fornecer um único componente. A maior densidade de rack também torna o fornecimento de energia e o projeto de resfriamento parte do processo inicial de seleção de semicondutores. O resultado é uma demanda mais forte por dispositivos que gerenciam tensão, calor, conectividade e confiabilidade do sistema juntamente com os processadores.
Apoio Governamental à IA Doméstica e à Capacidade de Semicondutores
O Japão estabeleceu um arcabouço formal para apoiar semicondutores de processamento de informações de alta velocidade designados. O arcabouço permite que o Ministério da Economia, Comércio e Indústria forneça contribuições de capital, garantias de dívida e medidas de recursos humanos a entidades designadas. Essa orientação política oferece a investidores domésticos e estrangeiros uma base mais clara para planejar a produção local e a capacidade de computação relacionada. A Micron anunciou um investimento de 1,5 trilhão de JPY (9,6 bilhões de USD) em uma nova instalação de memória em Hiroshima, com potencial apoio governamental de até 500 bilhões de JPY (3,2 bilhões de USD). O investimento apoia o papel do Japão no fornecimento de memória, enquanto os operadores de data centers buscam maior garantia sobre a disponibilidade de componentes. O mercado de demanda por semicondutores do Japão em data centers se beneficia quando os investimentos em manufatura fortalecem as capacidades técnicas locais e os relacionamentos com fornecedores.
Migração Corporativa para a Nuvem e Adoção de IA Soberana
As empresas japonesas estão adotando ambientes de computação domésticos dedicados nos quais a residência de dados, a segurança e o controle operacional previsível são importantes. A SoftBank introduziu o Cloud PF Type A, um serviço de nuvem soberana construído sobre o Oracle Alloy para clientes que exigem tratamento doméstico de dados. Essas implantações criam decisões de aquisição para processadores, memória, armazenamento, redes e sistemas de energia em um número maior de organizações individuais. Elas também sustentam a demanda além dos campi de nuvem pública, pois clientes regulamentados podem usar ambientes privados ou híbridos. A disponibilidade de serviços locais pode encurtar a distância entre os requisitos corporativos e as decisões de projeto de infraestrutura. Isso amplia a base de clientes do mercado de demanda por semicondutores do Japão em data centers sem alterar a importância dos compradores de hiperescala.
Intensidade de Memória de Alta Largura de Banda e Empacotamento Avançado
A memória de alta largura de banda está se tornando mais importante à medida que os aceleradores de IA lidam com modelos maiores e maior movimentação de dados. A JEDEC publicou o padrão HBM4 em abril de 2025, apresentando uma interface de 2.048 bits que suporta os sistemas de memória empilhada de próxima geração.[1] O empacotamento avançado também vincula o projeto de semicondutores, substratos, equipamentos de ligação e materiais de forma mais estreita do que a produção convencional de chips para servidores. A NVIDIA identificou a expansão de capacidade com parceiros da cadeia de suprimentos como parte de sua construção mais ampla de infraestrutura de IA. Os fornecedores japoneses de equipamentos e materiais podem se beneficiar quando seus produtos estão incorporados nesses fluxos de trabalho de empacotamento. O mercado de demanda por semicondutores do Japão em data centers ganha valor adicional por acelerador à medida que as pilhas de memória e a complexidade dos pacotes aumentam juntas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Atrasos na Conexão à Rede Elétrica e Restrições de Disponibilidade de Energia | -2.0% | Grande Tóquio, Osaka e sobrecarga nacional | Curto prazo (≤ 2 anos) |
| Dependência de Computação de Ponta e HBM Acabado Importados | -1.4% | Nacional, com maior exposição em clusters de IA de hiperescala e corporativos | Médio prazo (2 a 4 anos) |
| Alta Intensidade de Capital e Longos Períodos de Retorno | -0.8% | Nacional | Longo prazo (≥ 4 anos) |
| Engenharia Sísmica, Projeto Térmico e Gargalos de Mão de Obra Qualificada | -0.5% | Nacional, mais agudo nas zonas urbanas da Grande Tóquio e Osaka | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Atrasos na Conexão à Rede Elétrica e Restrições de Disponibilidade de Energia
O acesso à eletricidade pode atrasar a demanda por semicondutores, pois os operadores geralmente confirmam a disponibilidade de energia antes de finalizar grandes compras de servidores e sistemas de resfriamento. A Organização para Coordenação Inter-regional de Operadores de Transmissão é responsável pela coordenação para apoiar um fornecimento estável de eletricidade em todo o Japão. Isso torna o planejamento da rede elétrica uma consideração central para a Grande Tóquio e outros locais com restrições. A Agência Internacional de Energia relatou que a demanda global de eletricidade proveniente de data centers, IA e criptomoedas pode mais do que dobrar até 2026, destacando a pressão mais ampla criada por instalações de computação intensiva. Os operadores podem responder selecionando locais com cronogramas de energia mais claros, implantando instalações modulares ou alterando sua abordagem de resfriamento. Essas escolhas podem alterar o momento e a localização do mercado de demanda por semicondutores do Japão em data centers, mesmo quando os requisitos de computação subjacentes permanecem firmes.
Dependência de Computação de Ponta e HBM Acabado Importados
O Japão continua a depender de fornecedores estrangeiros para muitos processadores de ponta e produtos de memória de alta largura de banda acabados usados em sistemas de IA. O apoio político doméstico visa desenvolver capacidade, mas a disponibilidade local dos chips de computação mais recentes levará tempo para se expandir. Essa dependência expõe os projetos de data centers a prioridades de alocação global, movimentos cambiais e interrupções na cadeia de suprimentos. O desafio é mais significativo para instalações de treinamento de IA que precisam de aceleradores de ponta e configurações de memória de alta capacidade. Os compradores podem precisar garantir compromissos de fornecimento com antecedência e suportar prazos de aquisição mais longos. Essas condições podem aumentar os custos dos projetos e complicar a entrega de equipamentos para o mercado de demanda por semicondutores do Japão em data centers.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
A Intensidade de Memória Desafia a Dominância dos ProcessadoresOs processadores representaram 42,36% do tamanho do mercado de demanda por semicondutores do Japão em data centers em 2026, refletindo o papel central das GPUs e CPUs no treinamento e inferência de IA. A demanda por processadores inclui aceleradores, CPUs para servidores, dispositivos programáveis, unidades de processamento de dados e silício de rede. Esses produtos formam o núcleo de um cluster de computação, mas também determinam os requisitos para os sistemas de memória e energia ao redor. A maior complexidade dos modelos aumenta a importância das interconexões de baixa latência entre os nós de computação. Isso sustenta a demanda por silício de comutação, dispositivos de interface de rede e controladores de sistema especializados. Broadcom, Marvell, NVIDIA e AMD são fornecedores relevantes para grandes clusters de IA que exigem movimentação de dados de alto rendimento. Os desenvolvedores de data centers japoneses também devem considerar o equilíbrio entre desempenho de pico, consumo de energia e disponibilidade do sistema.
O tipo de memória deve expandir a um CAGR de 8,57% até 2032, a taxa mais rápida entre as categorias de produtos no mercado de demanda por semicondutores do Japão em data centers. A HBM é combinada com aceleradores de IA porque as cargas de trabalho intensivas em dados exigem largura de banda substancial próxima ao dispositivo de computação. O padrão HBM4 da JEDEC estabelece a direção técnica para interfaces de memória mais amplas e configurações de memória empilhada mais avançadas. A Kioxia e a SanDisk anunciaram investimentos planejados superiores a 31 bilhões de USD até 2032 para expandir a capacidade em Yokkaichi e Kitakami, sujeitos ao apoio governamental.[2] A DRAM permanece essencial para configurações convencionais de servidores, enquanto a memória flash NOR continua a servir funções de firmware e controle. A demanda por memória, portanto, se estende pelas camadas de computação, armazenamento e monitoramento do mercado de demanda por semicondutores do Japão em data centers.



Por Aplicação:
Equipamentos de TI Ancoram a Demanda enquanto o Resfriamento CresceOs equipamentos de TI detinham 72,89% em 2026, pois servidores, sistemas de armazenamento e equipamentos de rede concentram o maior conteúdo de semicondutores. Essa categoria permanece essencial independentemente de a capacidade ser implantada em uma instalação de colocação, um campus de nuvem ou um site corporativo privado. Processadores, memória, componentes de rede Ethernet e óptica, controladores e dispositivos de energia embarcados estão todos nessa camada de aplicação. A base instalada também cria demanda recorrente à medida que os operadores renovam os equipamentos para melhorar a eficiência energética e suportar softwares de IA mais recentes. Os sistemas de energia para servidores e racks adicionam demanda por módulos de energia, controladores, dispositivos de gerenciamento de bateria e componentes de proteção. Os equipamentos de backup de bateria e armazenamento de energia requerem dispositivos semelhantes para proteger as cargas de computação durante interrupções de energia. Os sistemas de monitoramento e automação usam sensores e componentes de interface para coletar dados operacionais em todas as instalações. O arcabouço político do Japão para infraestrutura de processamento de informações reforça a importância de sistemas de computação confiáveis e de alto desempenho.
Espera-se que a infraestrutura de resfriamento e gerenciamento térmico cresça a um CAGR de 8,62% até 2032. Os sistemas de IA aumentam as cargas de calor nos racks e tornam o resfriamento líquido mais relevante para implantações que não podem ser tratadas eficientemente pelo resfriamento a ar convencional. Os sistemas térmicos usam sensores, controladores de bomba, CIs de potência, dispositivos de monitoramento e eletrônica de controle embarcada. Isso expande a demanda por semicondutores além do hardware de computação para unidades de distribuição de resfriamento e equipamentos de instalação relacionados. A tendência em direção a uma infraestrutura de maior densidade confere ao projeto térmico maior influência sobre a seleção de locais e a qualificação de equipamentos. Os fornecedores devem demonstrar confiabilidade, pois interrupções no resfriamento podem afetar a disponibilidade do sistema e o desempenho do acelerador. A Agência Internacional de Energia identifica os data centers e a IA como contribuintes cada vez mais importantes para a demanda de eletricidade, fortalecendo o argumento para um projeto de resfriamento energeticamente eficiente.
Por Tipo de Data Center:
A Economia de Hiperescala Acelera Além da ColocaçãoOs data centers de colocação detinham 49,74% em 2026. Esse modelo oferece aos usuários acesso a conectividade estabelecida, infraestrutura física compartilhada e expertise em data centers sem precisar construir um site do zero. Também pode reduzir o ônus de garantir terrenos, energia e sistemas de resfriamento adequados em locais urbanos com restrições. Os provedores de colocação adquirem equipamentos diretamente e influenciam a seleção de componentes por meio de padrões de instalação e requisitos dos clientes. Seus investimentos abrangem servidores e equipamentos de rede, bem como sistemas elétricos e térmicos. O modelo é útil para clientes de nuvem que desejam entrar em um mercado rapidamente enquanto mantêm alguma flexibilidade de infraestrutura.
Os data centers de hiperescala devem crescer a um CAGR de 8,68% até 2032, a taxa mais rápida entre os tipos de implantação. Operadores globais de nuvem e iniciativas domésticas de IA soberana estão aumentando a demanda por instalações de computação em grande escala com capacidade densa de aceleradores. Esses sites priorizam a produção de computação dentro dos limites de energia disponíveis, o que aumenta o valor de processadores, memória, redes e dispositivos de gerenciamento de energia eficientes. Os projetos de hiperescala também aceleram a adoção de corredores de resfriamento líquido e arquiteturas de energia de maior tensão. O serviço de nuvem soberana doméstica da SoftBank ilustra o papel das plataformas operadas localmente no atendimento aos requisitos de tratamento seguro de dados.

Análise Geográfica
Grande Tóquio
A Grande Tóquio é o principal centro de demanda do mercado de demanda por semicondutores do Japão em data centers, pois concentra clientes corporativos, interconexão de redes, atividade financeira e infraestrutura de nuvem. Inzai, Chiba, Sagamihara e os distritos centrais de Tóquio abrigam atividades de colocação e hiperescala, enquanto a proximidade com grandes empresas e redes de operadoras continua a atrair investimentos. As restrições de energia e terreno podem desacelerar novos desenvolvimentos, de modo que os operadores estão considerando sites suburbanos, projetos modulares e sistemas de resfriamento que suportem maior densidade de computação. O arcabouço político de processamento de informações do Japão fornece um contexto regulatório para investimentos em recursos de computação avançada. A demanda permanece vinculada à disponibilidade de sites energizados, o que incentiva sensores, dispositivos de gerenciamento de energia e eletrônica de controle térmico que entregam mais computação dentro de envelopes de energia restritos.
Osaka e Kansai
Osaka e Kansai estão se tornando um segundo grande polo à medida que os operadores buscam capacidade fora da Grande Tóquio e diversificam sua infraestrutura para suportar operações domésticas resilientes. Projetos de IA soberana e nova capacidade de nuvem estão sustentando a demanda por processadores avançados, memória, equipamentos de rede de alto desempenho, armazenamento, sistemas de energia e equipamentos de resfriamento. A NEC anunciou que a Noetra estava iniciando pesquisa e desenvolvimento em escala completa para um modelo de fundação multimodal desenvolvido no Japão e planejava infraestrutura de computação de IA usando 27.500 GPUs NVIDIA Rubin, com construção programada para começar em abril de 2027.[3] A região também suporta recuperação de desastres e arquiteturas de aplicações distribuídas, embora o desenvolvimento dependa do fornecimento de energia, da execução da construção e da disponibilidade de mão de obra técnica. Os projetos de alta densidade criam espaço para componentes de resfriamento líquido e dispositivos de energia eficientes, ao mesmo tempo em que adicionam resiliência geográfica à demanda por semicondutores no mercado de data centers.
Polos Regionais
Hokkaido, Kyushu, Tohoku, Aichi, Hiroshima e Kanagawa ampliam a base geográfica da demanda por semicondutores do Japão no mercado de data centers. Hokkaido oferece condições mais frias, disponibilidade de terrenos e potencial de energia renovável, enquanto Kyushu se beneficia da atividade de semicondutores em torno de Kumamoto, e Tohoku está ligada à atividade da cadeia de suprimentos de memória flash NAND perto de Kitakami. O investimento de capacidade proposto pela Kioxia e pela SanDisk reforça a importância da fabricação doméstica de memória flash na cadeia de infraestrutura de dados mais ampla. Aichi, Hiroshima e Kanagawa podem suportar computação de borda de baixa latência próxima a clientes de manufatura, apoiada pelo desenvolvimento de semicondutores de IA de borda industrial da Hitachi. Esses sites suportam cargas de trabalho especializadas, diversas necessidades de resfriamento e equipamentos de borda de nível industrial, ao mesmo tempo em que reduzem a dependência de um pequeno número de campi urbanos.
Cenário Competitivo
Concentração do Mercado
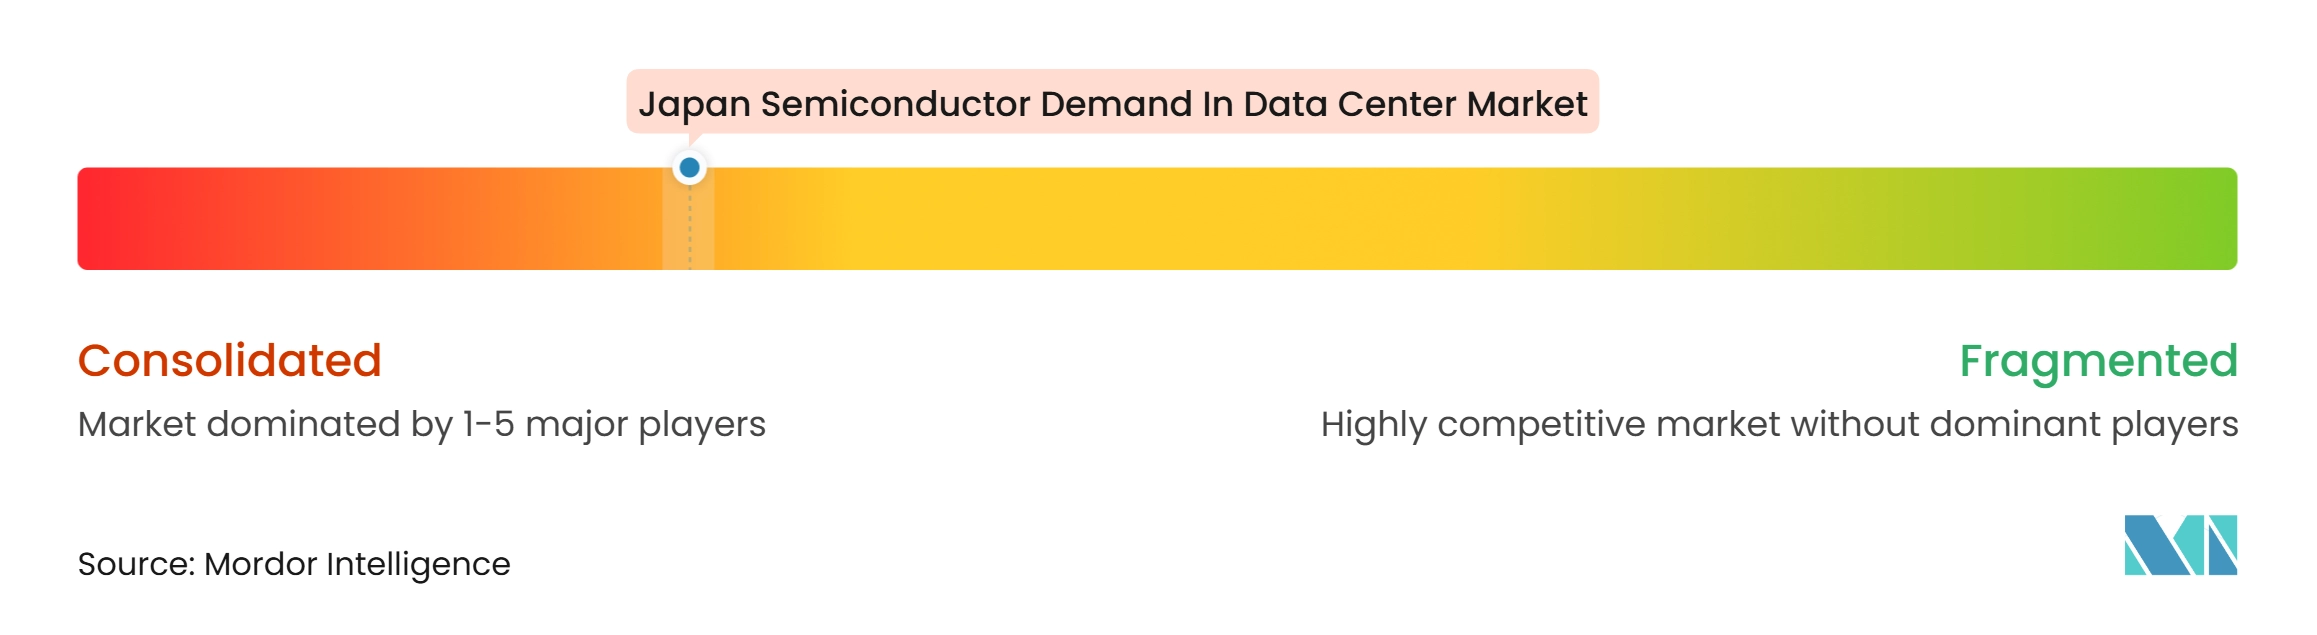
A demanda por semicondutores do Japão no mercado de data centers está concentrada em processadores líderes e memória avançada, enquanto eletrônica de potência, dispositivos analógicos, sensores, substratos, materiais e equipamentos de produção permanecem mais dispersos. NVIDIA, Samsung Electronics, SK hynix e Micron são influentes no fornecimento de processadores e memória avançada para infraestrutura de IA, enquanto as empresas japonesas desempenham papéis importantes nas camadas de tecnologia ao redor. As aquisições favorecem fornecedores que atendem aos requisitos de desempenho, qualificação, garantia de fornecimento e eficiência energética para sistemas de IA densos com capacidade de energia limitada. O empacotamento avançado aumenta a colaboração entre projetistas de chips, fornecedores de substratos, fabricantes de equipamentos e produtores de materiais, e a NVIDIA descreveu a expansão da capacidade da cadeia de suprimentos como parte de sua construção de infraestrutura de IA. Isso apoia os participantes japoneses estabelecidos em empacotamento e manufatura, ao mesmo tempo em que eleva os requisitos de qualificação para concorrentes menores.
A eficiência é um fator competitivo central, pois os compradores de data centers devem gerenciar o consumo de energia, as necessidades de resfriamento e o custo operacional em conjunto. ROHM e Renesas participam das categorias de dispositivos de potência e gerenciamento de energia que suportam implantações de servidores de alta densidade, enquanto fornecedores que reduzem as perdas de conversão podem obter oportunidades adicionais de projeto. A Fujitsu começou a fabricar servidores de IA soberana no Japão e lançou a CPU FUJITSU-MONAKA com o Fujitsu MONAKA Server para inferência de IA e cargas de trabalho exigentes.[4] Isso introduz uma opção de processador doméstico para compradores que valorizam sistemas desenvolvidos localmente e controle da cadeia de suprimentos, enquanto os chips de ponta permanecem essenciais, mesmo que importados. A Kioxia e a SanDisk também posicionaram o investimento planejado em torno da expansão da capacidade de memória para a era da IA.
Os relacionamentos com fornecedores são moldados por longos ciclos de planejamento para empacotamento avançado, memória e infraestrutura de computação de alta densidade. Empresas com tecnologia validada e produção escalável podem garantir papéis mais cedo nos roteiros dos clientes, enquanto fornecedores menores podem competir focando em materiais térmicos, sensores, conversão de energia ou produtos de borda industrial. O apoio governamental a semicondutores de processamento de informações de alta velocidade pode fortalecer o ecossistema doméstico, mas não elimina a concorrência global. Os compradores avaliam a segurança do fornecimento juntamente com o desempenho e o custo total, criando uma abertura para parcerias que combinam tecnologia de computação global com expertise japonesa em manufatura e infraestrutura.
Líderes do Setor de Demanda por Semicondutores do Japão em Data Centers
-
NVIDIA Corporation
-
Advanced Micro Devices, Inc.
-
Intel Corporation
-
Samsung Electronics Co., Ltd.
-
SK hynix Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Demanda por Semicondutores do Japão em Data Centers Empresas cobertas neste relatório
- NVIDIA Corporation
- Advanced Micro Devices, Inc.
- Intel Corporation
- Samsung Electronics Co., Ltd.
- SK hynix Inc.
- Micron Technology, Inc.
- Broadcom Inc.
- Marvell Technology, Inc.
- Kioxia Holdings Corporation
- Renesas Electronics Corporation
- Sony Semiconductor Solutions Corporation
- Fujitsu Limited
- NEC Corporation
- Arm Holdings plc
- Monolithic Power Systems, Inc.
- Texas Instruments Incorporated
- Analog Devices, Inc.
- Advantest Corporation
- Tokyo Electron Limited
- Shin-Etsu Chemical Co., Ltd.
- Ibiden Co., Ltd.
- Shinko Electric Industries Co., Ltd.
- Resonac Holdings Corporation
- Kyocera Corporation
- ROHM Co., Ltd.
Desenvolvimentos industriais recentes em Mercado de Demanda por Semicondutores do Japão em Data Centers
- Novembro de 2026: A Fujitsu Limited lançou comercialmente a CPU FUJITSU-MONAKA, projetada e desenvolvida domesticamente, juntamente com o Fujitsu MONAKA Server. A empresa declarou que o sistema oferece 2x o rendimento de inferência de IA em comparação com CPUs concorrentes com energia equivalente e tem como alvo operadores de data centers em nuvem, defesa e clientes financeiros.
- Outubro de 2026: A SoftBank lançou oficialmente o Cloud PF Type A, uma nuvem de IA soberana construída sobre o Oracle Alloy, com operações em seu data center no oeste do Japão iniciando em outubro de 2026.
- Setembro de 2026: A Samsung Electronics abriu um centro de pesquisa de empacotamento de chips de IA em Yokohama com 22,5 bilhões de JPY (147 milhões de USD) em apoio. A instalação suporta o codesenvolvimento de tecnologias HBM4 e de empacotamento avançado com fornecedores japoneses de materiais de back-end.
- Julho de 2026: A Noetra Corporation, apoiada pela Sony Group, SoftBank, NEC, Honda e 44 investidores no total, lançou pesquisa e desenvolvimento em escala completa para um modelo de fundação multimodal desenvolvido no Japão. A empresa também confirmou planos para construir infraestrutura de computação de IA com 27.500 GPUs NVIDIA Rubin a partir de abril de 2027.
Escopo do Relatório do Mercado de Demanda por Semicondutores do Japão em Data Centers
O mercado de demanda por semicondutores em data centers do Japão abrange a demanda por semicondutores utilizados na infraestrutura de data centers em todo o Japão. Esses componentes incluem processadores, chips de memória, unidades de processamento gráfico, chips de rede, controladores de armazenamento e circuitos integrados de gerenciamento de energia que suportam operações de processamento de dados, armazenamento, conectividade e computação em nuvem.
O Relatório do Mercado de Demanda por Semicondutores do Japão em Data Centers é Segmentado por Tipo de Produto (Processadores [Unidades de Processamento Central (CPUs), Unidades de Processamento Gráfico (GPUs), Microcontroladores (MCUs) e Processadores de Sinais Digitais (DSPs)], CIs Lógicos [Arranjos de Portas Programáveis em Campo (FPGAs), DPUs/IPUs/SmartNICs, Comutadores de Rede e Conectividade de Rack de Servidor, CIs Controladores e Outros CIs Lógicos], Tipo de Memória [DRAM, Memória de Alta Largura de Banda (HBM), Memória Flash NAND, Memória Flash NOR e Outros Tipos de Memória], Eletrônica de Potência [Componentes Discretos {Retificadores, Transistores Bipolares, MOSFETs, IGBTs e Outros Componentes Discretos}, Módulos de Potência {Módulos de Tiristor, Módulos IGBT, Módulos MOSFET e Módulos de Potência Inteligentes (IPMs)}, e CIs de Potência {PMICs (Multicanal), Reguladores de Comutação (CA/CC e CC/CC, Isolados/Não Isolados), Reguladores Lineares, CIs de Gerenciamento de Bateria, CIs de Driver de Gate e Outros CIs de Potência}], CIs Analógicos [CIs de Interface e Condicionamento de Sinal, CIs de Conversão de Sinal, CIs Analógicos de Aplicação Específica], Optoeletrônica [Transmissores a Laser, Fotodetectores e Fotodiodos, Optoacopladores e Isoladores Ópticos, Comutadores Ópticos e Emissores e Detectores Infravermelhos] e Sensores [Sensores de Temperatura, Sensores de Pressão, Sensores de Campo Magnético e Efeito Hall, Sensores de Corrente, Sensores de Umidade e Sensores de Gás e Fumaça]), Aplicação (Equipamentos de TI, Sistemas de Energia para Servidores e Racks, Sistemas de Backup de Bateria e Armazenamento de Energia, Infraestrutura de Energia de Instalações, Infraestrutura de Resfriamento e Gerenciamento Térmico, Monitoramento e Automação de Data Centers e Infraestrutura de Segurança e Proteção) e Tipo de Data Center (Data Centers de Hiperescala, Data Centers de Colocação e Data Centers Corporativos/de Borda). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Processadores | Unidades de Processamento Central (CPUs) | |
| Unidades de Processamento Gráfico (GPUs) | ||
| Microcontroladores (MCUs) | ||
| Processadores de Sinais Digitais (DSPs) | ||
| CIs Lógicos | Arranjos de Portas Programáveis em Campo (FPGAs) | |
| DPUs / IPUs / SmartNICs | ||
| Comutadores de Rede e Conectividade de Rack de Servidor | ||
| CIs Controladores | ||
| Outros CIs Lógicos | ||
| Tipo de Memória | DRAM | |
| Memória de Alta Largura de Banda (HBM) | ||
| Memória Flash NAND | ||
| Memória Flash NOR | ||
| Outros Tipos de Memória | ||
| Eletrônica de Potência | Componentes Discretos | Retificadores |
| Transistores Bipolares | ||
| MOSFETs | ||
| IGBTs | ||
| Outros Componentes Discretos | ||
| Módulos de Potência | Módulos de Tiristor | |
| Módulos IGBT | ||
| Módulos MOSFET | ||
| Módulos de Potência Inteligentes (IPMs) | ||
| CIs de Potência | PMICs (Multicanal) | |
| Reguladores de Comutação (CA/CC, CC/CC, Isolados/Não Isolados) | ||
| Reguladores Lineares | ||
| CIs de Gerenciamento de Bateria | ||
| CIs de Driver de Gate | ||
| Outros CIs de Potência | ||
| CIs Analógicos | CIs de Interface e Condicionamento de Sinal | |
| CIs de Conversão de Sinal | ||
| CIs Analógicos de Aplicação Específica | ||
| Optoeletrônica | Transmissores a Laser | |
| Fotodetectores e Fotodiodos | ||
| Optoacopladores e Isoladores Ópticos | ||
| Comutadores Ópticos | ||
| Emissores e Detectores Infravermelhos | ||
| Sensores | Sensores de Temperatura | |
| Sensores de Pressão | ||
| Sensores de Campo Magnético e Efeito Hall | ||
| Sensores de Corrente | ||
| Sensores de Umidade | ||
| Sensores de Gás e Fumaça | ||
| Equipamentos de TI |
| Sistemas de Energia para Servidores e Racks |
| Sistemas de Backup de Bateria e Armazenamento de Energia |
| Infraestrutura de Energia de Instalações |
| Infraestrutura de Resfriamento e Gerenciamento Térmico |
| Monitoramento e Automação de Data Centers |
| Infraestrutura de Segurança e Proteção |
| Data Centers de Hiperescala |
| Data Centers de Colocação |
| Data Centers Corporativos / de Borda |
| Por Tipo de Produto | Processadores | Unidades de Processamento Central (CPUs) | |
| Unidades de Processamento Gráfico (GPUs) | |||
| Microcontroladores (MCUs) | |||
| Processadores de Sinais Digitais (DSPs) | |||
| CIs Lógicos | Arranjos de Portas Programáveis em Campo (FPGAs) | ||
| DPUs / IPUs / SmartNICs | |||
| Comutadores de Rede e Conectividade de Rack de Servidor | |||
| CIs Controladores | |||
| Outros CIs Lógicos | |||
| Tipo de Memória | DRAM | ||
| Memória de Alta Largura de Banda (HBM) | |||
| Memória Flash NAND | |||
| Memória Flash NOR | |||
| Outros Tipos de Memória | |||
| Eletrônica de Potência | Componentes Discretos | Retificadores | |
| Transistores Bipolares | |||
| MOSFETs | |||
| IGBTs | |||
| Outros Componentes Discretos | |||
| Módulos de Potência | Módulos de Tiristor | ||
| Módulos IGBT | |||
| Módulos MOSFET | |||
| Módulos de Potência Inteligentes (IPMs) | |||
| CIs de Potência | PMICs (Multicanal) | ||
| Reguladores de Comutação (CA/CC, CC/CC, Isolados/Não Isolados) | |||
| Reguladores Lineares | |||
| CIs de Gerenciamento de Bateria | |||
| CIs de Driver de Gate | |||
| Outros CIs de Potência | |||
| CIs Analógicos | CIs de Interface e Condicionamento de Sinal | ||
| CIs de Conversão de Sinal | |||
| CIs Analógicos de Aplicação Específica | |||
| Optoeletrônica | Transmissores a Laser | ||
| Fotodetectores e Fotodiodos | |||
| Optoacopladores e Isoladores Ópticos | |||
| Comutadores Ópticos | |||
| Emissores e Detectores Infravermelhos | |||
| Sensores | Sensores de Temperatura | ||
| Sensores de Pressão | |||
| Sensores de Campo Magnético e Efeito Hall | |||
| Sensores de Corrente | |||
| Sensores de Umidade | |||
| Sensores de Gás e Fumaça | |||
| Por Aplicação | Equipamentos de TI | ||
| Sistemas de Energia para Servidores e Racks | |||
| Sistemas de Backup de Bateria e Armazenamento de Energia | |||
| Infraestrutura de Energia de Instalações | |||
| Infraestrutura de Resfriamento e Gerenciamento Térmico | |||
| Monitoramento e Automação de Data Centers | |||
| Infraestrutura de Segurança e Proteção | |||
| Por Tipo de Data Center | Data Centers de Hiperescala | ||
| Data Centers de Colocação | |||
| Data Centers Corporativos / de Borda | |||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de demanda por semicondutores do Japão em data centers?
Espera-se que o mercado de demanda por semicondutores do Japão em data centers aumente de 41,64 bilhões de USD em 2026 para 65,18 bilhões de USD até 2032, a um CAGR de 7,83% no período de 2027 a 2032.
O que está impulsionando a demanda por semicondutores nos data centers japoneses?
Clusters de IA, programas de nuvem soberana, migração corporativa para a nuvem e maior densidade de computação estão aumentando a demanda por processadores, memória, dispositivos de potência e controles de resfriamento.
Qual tipo de produto lidera a demanda por semicondutores em data centers do Japão?
Os processadores detinham 42,36% em 2026, enquanto o tipo de memória deve registrar o crescimento mais rápido, a um CAGR de 8,57% até 2032.
Por que o resfriamento líquido é relevante para a expansão dos data centers do Japão?
Os racks de IA de maior densidade precisam de controle térmico mais sofisticado, o que aumenta a demanda por sensores, controladores de bomba, CIs de potência e dispositivos de monitoramento.
Qual tipo de implantação de data center está crescendo mais rapidamente no Japão?
Os data centers de hiperescala devem crescer a um CAGR de 8,68% até 2032, à medida que projetos de nuvem e IA soberana aumentam a capacidade de computação em grande escala.
Quais fatores podem limitar a expansão dos data centers japoneses?
Atrasos na conexão à rede elétrica, dependência de computação de ponta e memória importadas, altos requisitos de capital, necessidades de projeto sísmico e restrições de mão de obra qualificada podem afetar o cronograma dos projetos.