
データセンターにおける日本の半導体需要市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
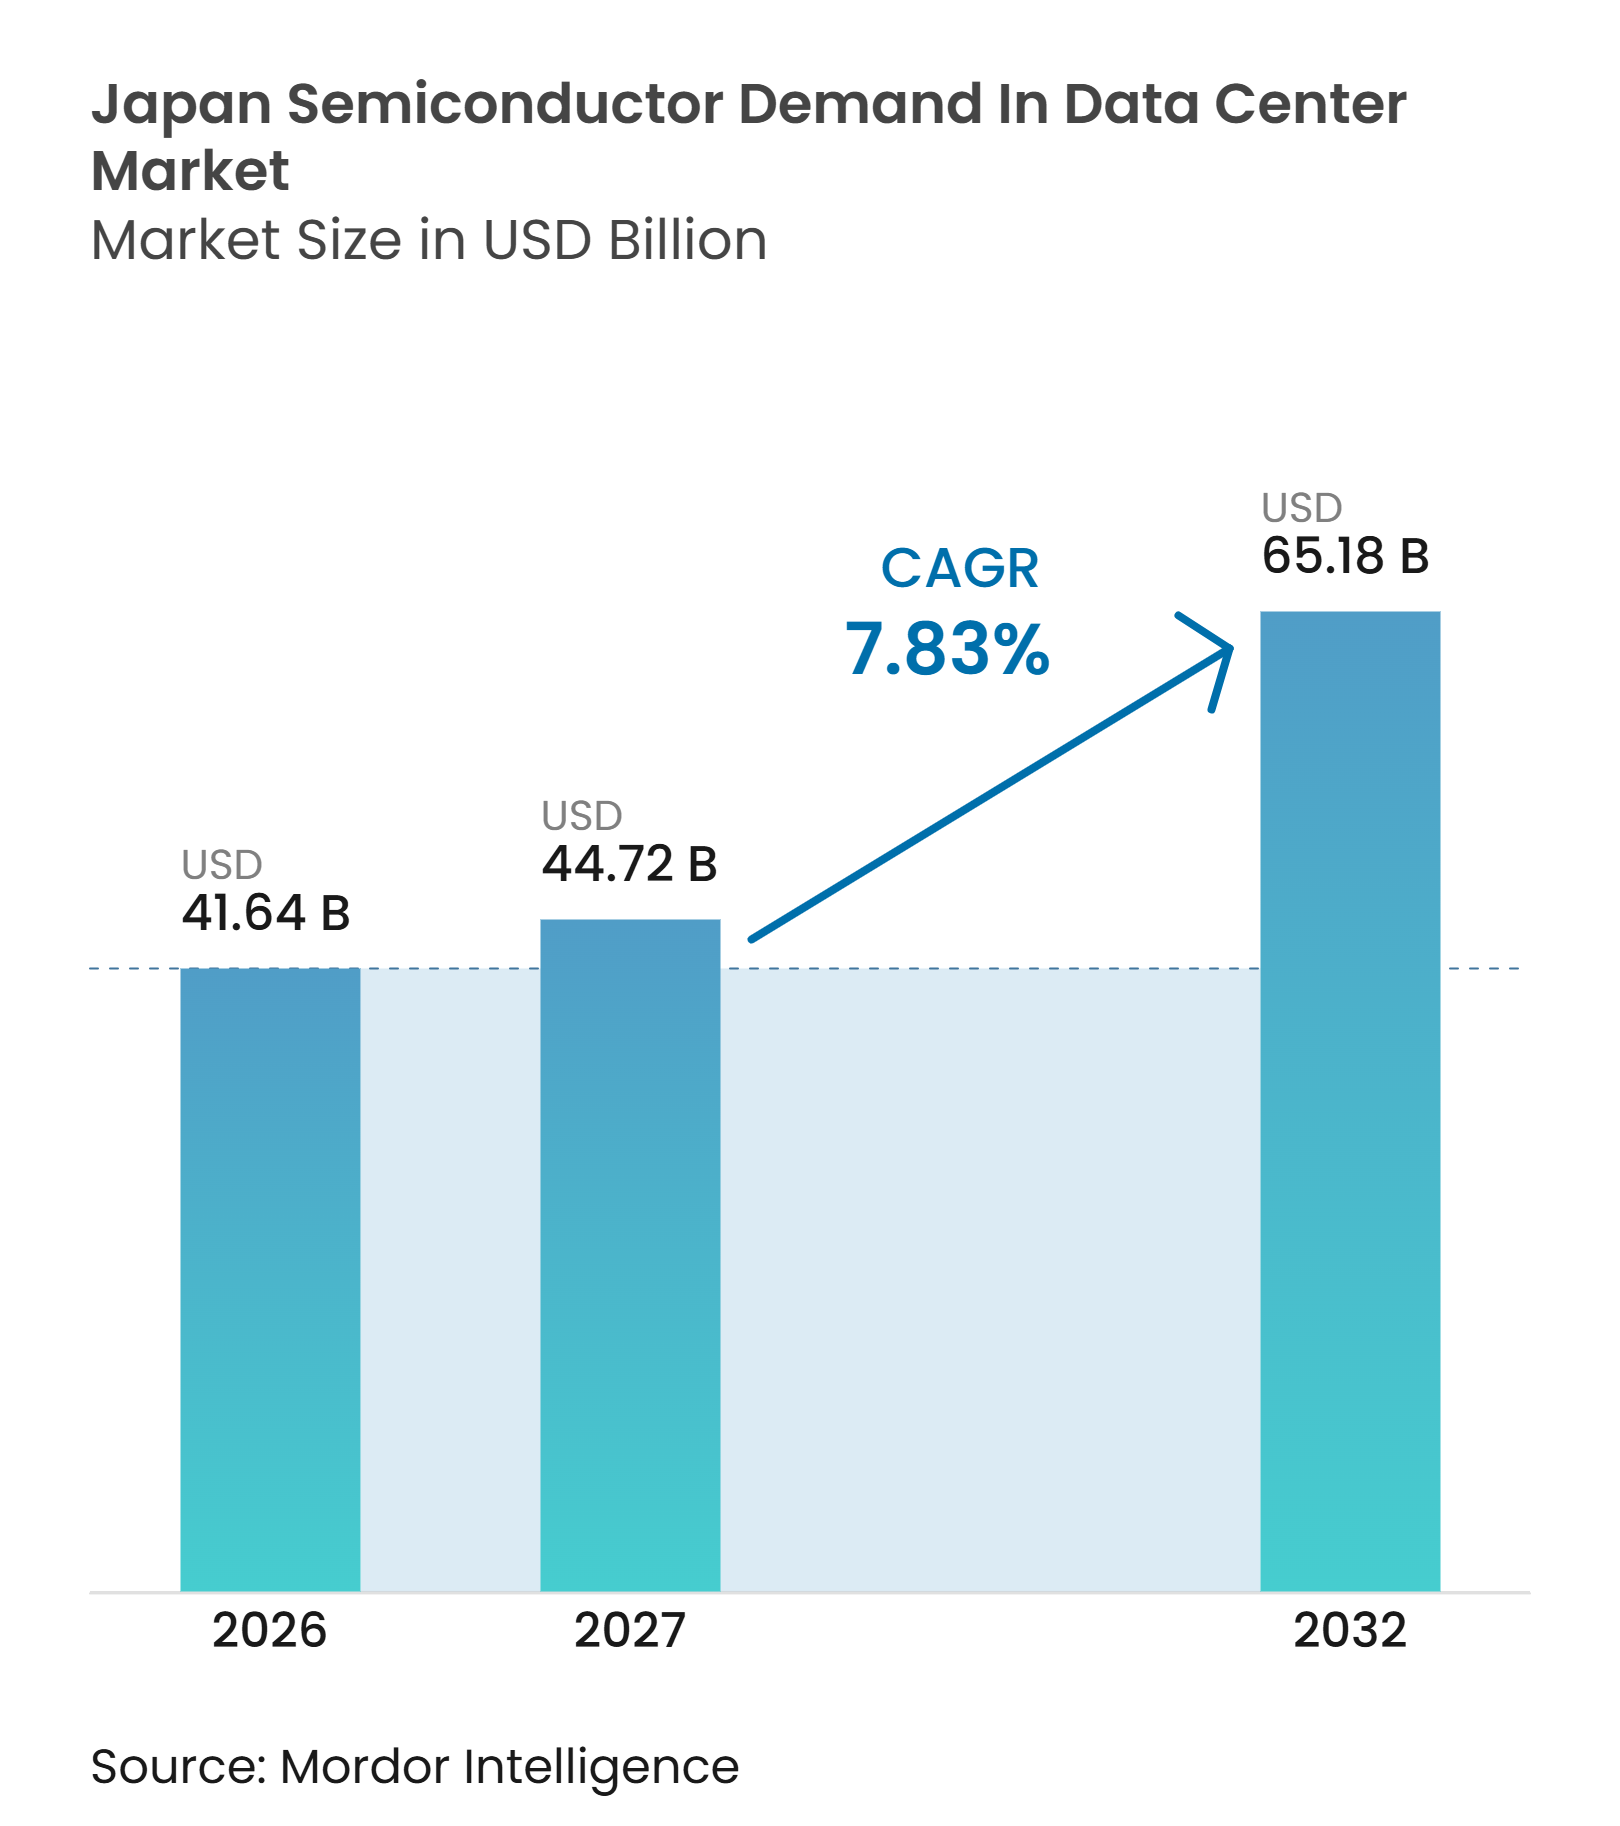
| 基準年の市場規模 (2026) | 41.64 十億米ドル |
| 市場規模 (2027) | 44.72 十億米ドル |
| 市場規模 (2032) | 65.18 十億米ドル |
| 成長率 (2027 - 2032) | 7.83 % |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるデータセンターにおける日本の半導体需要市場分析
データセンターにおける日本の半導体需要市場規模は、2026年の41.64 ビリオン 米ドルから2027年には44.72 ビリオン 米ドルへと拡大し、2032年までに65.18 ビリオン 米ドルに達する見込みで、2027年から2032年にかけてCAGR 7.83%で成長すると予測されます。AIインフラは調達のあり方を変えており、高密度デプロイメントごとにプロセッサ、メモリ、パワーデバイス、ネットワーキングシリコン、および熱制御コンポーネントが必要となっています。国内半導体キャパシティおよびセキュアなコンピューティングインフラに対する公的支援は、ローカルサプライチェーンを強化し、より長期的な調達計画を後押ししています。クラウド移行および国内AI需要も、大規模ハイパースケールキャンパスを超えてプライベートおよびハイブリッド環境へと需要を拡大させています。電力供給、輸入先端コンピュートチップ、および耐震設計要件が一部プロジェクトを遅延させたり、資本需要を高めたりする可能性があります。したがって、データセンターにおける日本の半導体需要市場は、データセンター建設、電力供給、および先端チップ調達にわたる実行力に依存しています。
レポートの主要ポイント
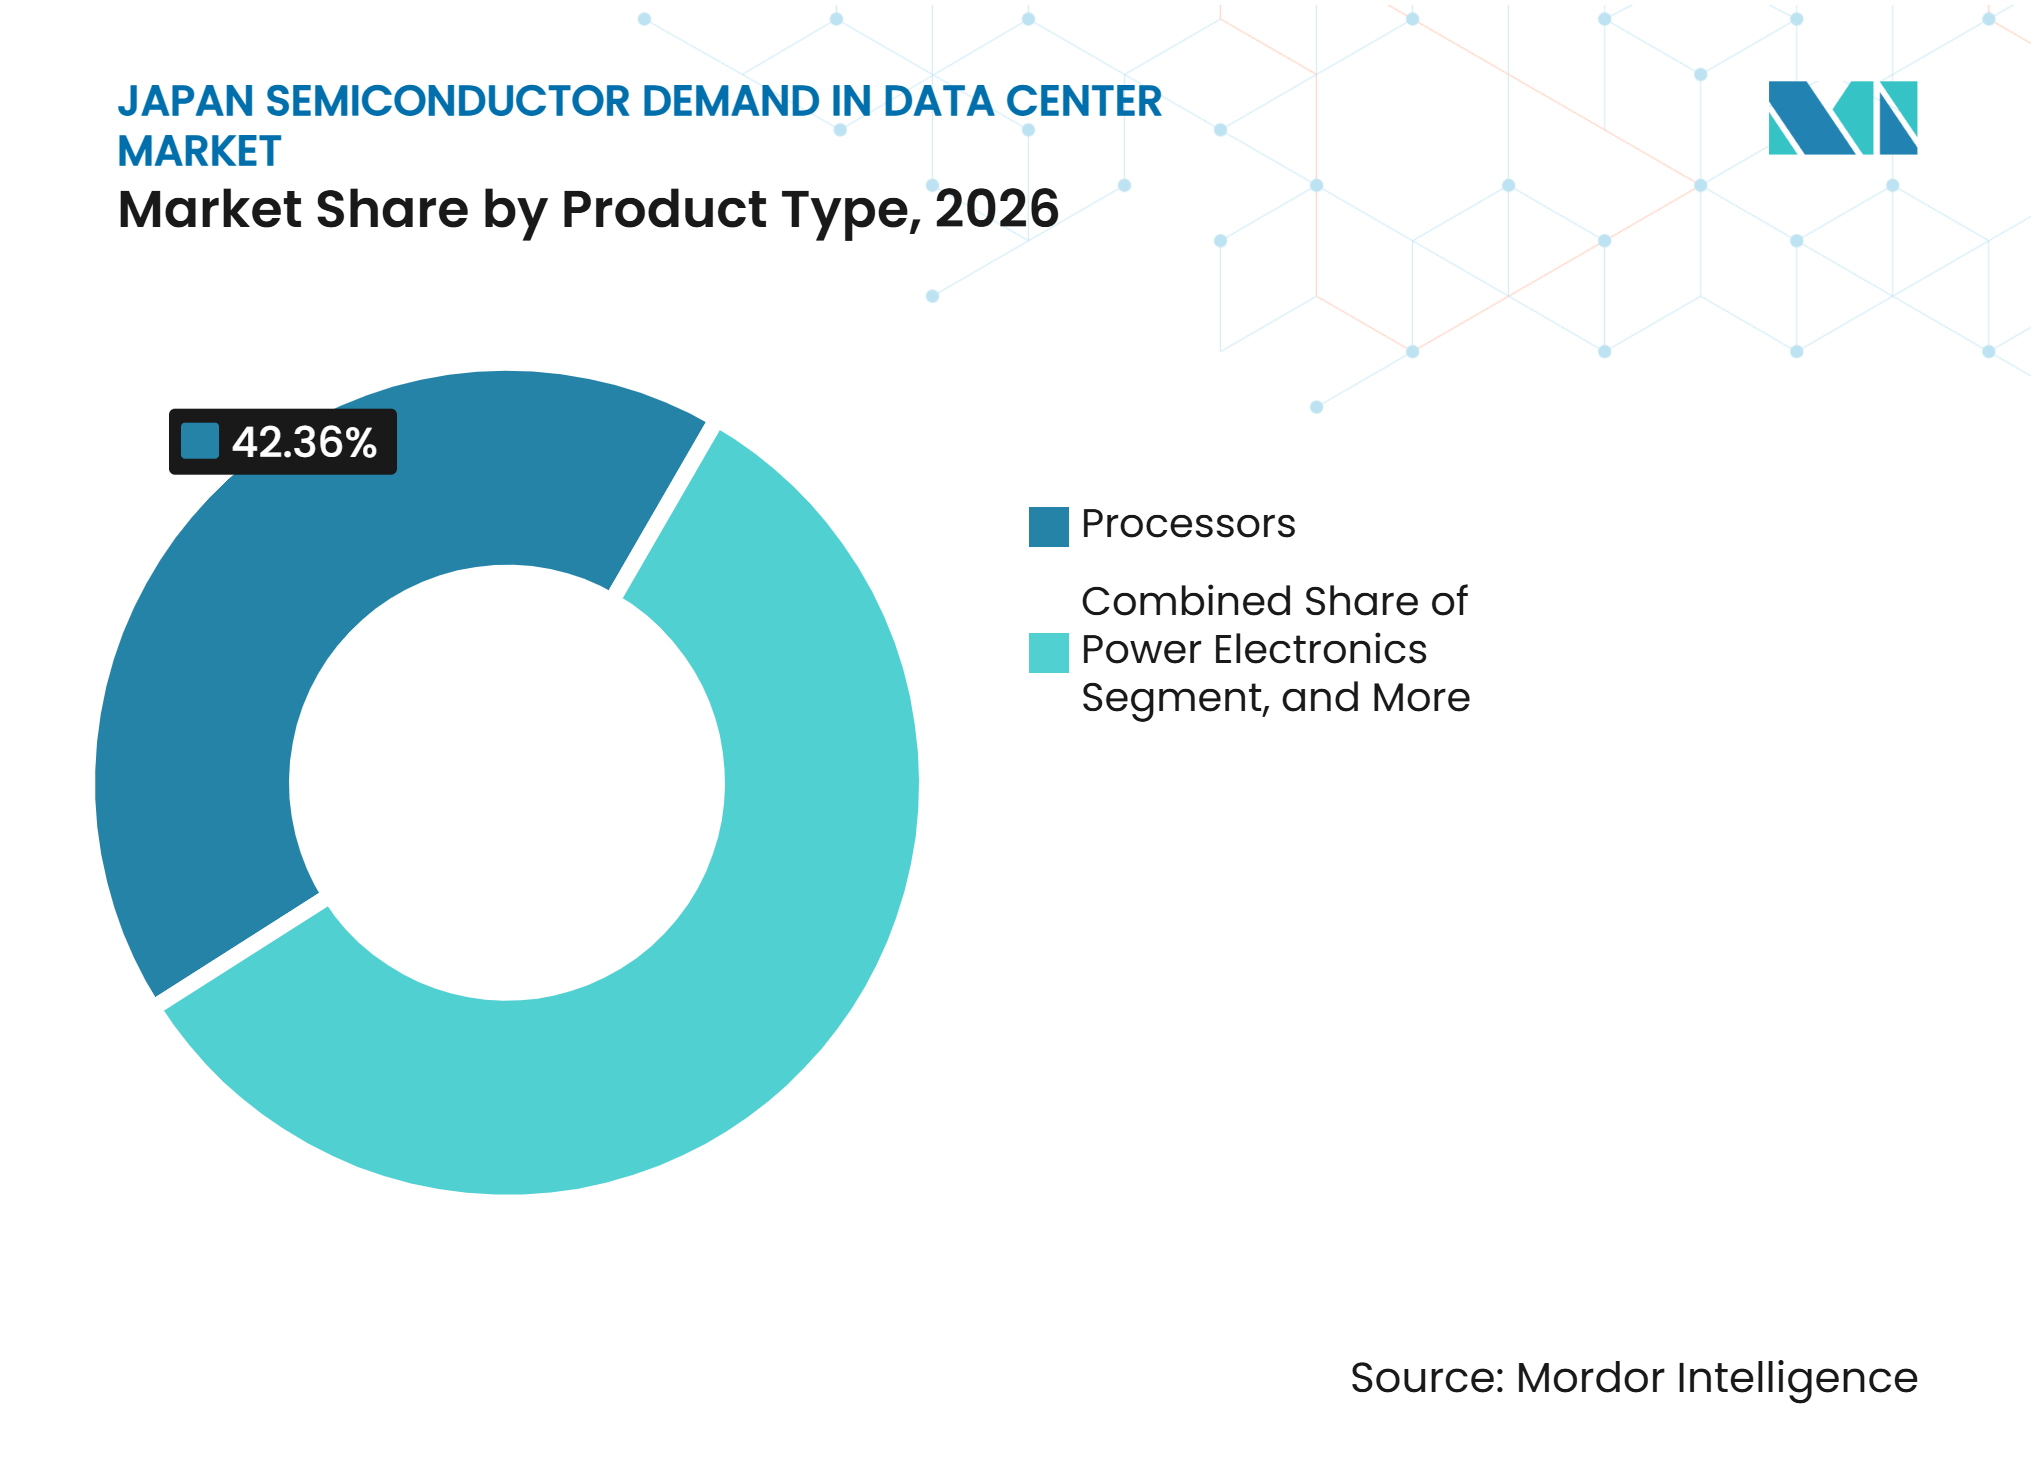
- 製品タイプ別では、プロセッサが2026年のデータセンターにおける日本の半導体需要市場シェアの42.36%を占め、メモリタイプは2032年にかけてCAGR 8.57%で拡大する見込みです。
- アプリケーション別では、ITエクイップメントが2026年のデータセンターにおける日本の半導体需要市場規模の72.89%を占め、冷却・熱管理インフラは2032年にかけてCAGR 8.62%で成長する見込みです。
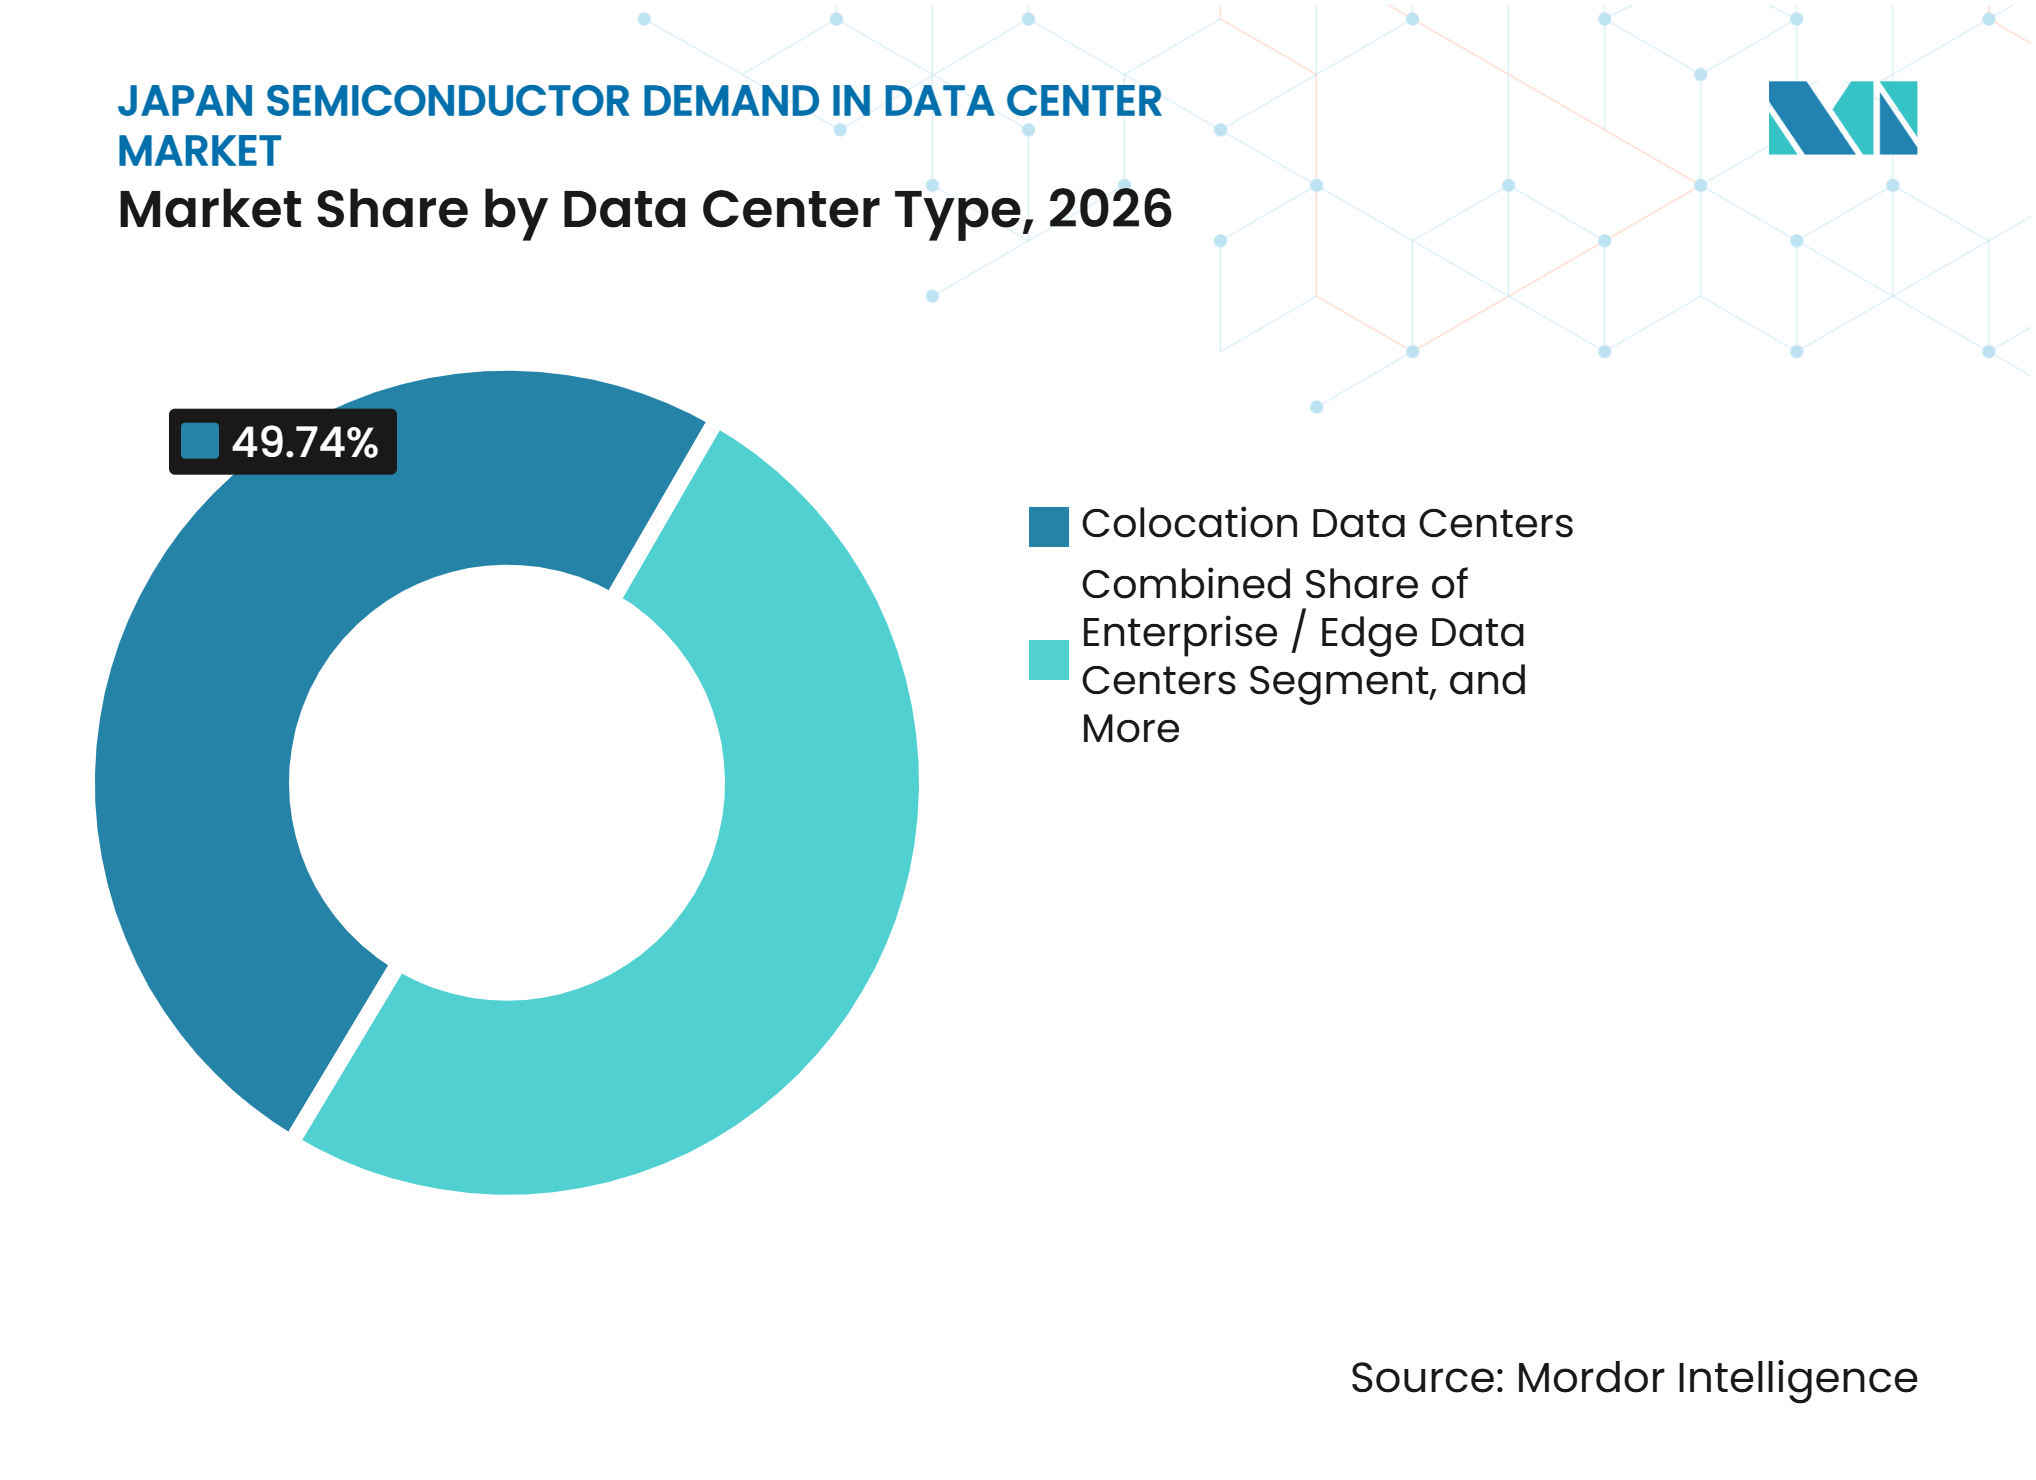
- データセンタータイプ別では、コロケーションデータセンターが2026年に49.74%を占め、ハイパースケールデータセンターは2032年にかけてCAGR 8.68%で成長する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| AIデータセンターおよびGPUクラスターの拡大 | +2.1% | 首都圏・大阪、北海道・九州への波及 | 短期(2年以内) |
| 国内AIおよび半導体キャパシティに対する政府支援 | +1.5% | 全国規模、熊本・北道・広島に集中した恩恵 | 中期(2〜4年) |
| エンタープライズクラウド移行とソブリンAI導入 | +1.1% | 全国規模、東京・大阪のエンタープライズクラスターでの早期恩恵 | 中期(2〜4年) |
| 高帯域幅メモリと先端パッケージングの高度化 | +0.9% | 日本を起点とするグローバルサプライチェーン、需要は東京ハイパースケールノードに集中 | 長期(4年以上) |
| 低遅延産業用AIに向けた地域エッジコンピューティング | +0.5% | 愛知・神奈川・広島・九州の製造業コリドー | 中期(2〜4年) |
| エネルギー効率の高いコンピュート調達と液冷導入 | +0.4% | 全国規模、東京・大阪のデータセンターキャンパスでの早期展開 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
AIデータセンターおよびGPUクラスターの拡大
データセンターにおける日本の半導体需要市場は、単にデータセンターのフロアスペースを増やすのではなく、より高密度なコンピューティングシステムへと移行しています。GPUクラスターは、各デプロイメントに必要なロジック、メモリ、ネットワーキング、電力管理、およびモニタリングコンポーネントの数を増加させています。日本の半導体・デジタル戦略は、先端コンピューティングインフラを政策支援と産業連携の対象領域として位置づけています。この環境は、単一コンポーネントを供給するのではなく、ラックレベルの設計全体をサポートできるサプライヤーに有利に働きます。ラック密度の上昇により、電力供給と冷却設計が半導体選定プロセスの初期段階から考慮されるようになっています。その結果、プロセッサと並んで電圧・熱・接続性・システム信頼性を管理するデバイスへの需要が高まっています。
国内AIおよび半導体キャパシティに対する政府支援
日本は、指定された高速情報処理半導体を支援するための正式な枠組みを確立しています。この枠組みにより、経済産業省は指定事業者に対して資本拠出、債務保証、および人材確保措置を提供することができます。この政策の方向性は、国内外の投資家が地域生産および関連コンピューティングキャパシティの計画を立てるための明確な根拠を与えています。Micronは広島の新たなメモリ施設に1.5 トリリオン 円(9.6 ビリオン 米ドル)の投資を発表し、最大5,000 ビリオン 円(3.2 ビリオン 米ドル)の政府支援を受ける可能性があります。この投資はメモリ供給における日本の役割を支えるとともに、データセンターオペレーターがコンポーネント調達の安定性を求める動きを後押ししています。製造投資が地域の技術力とサプライヤー関係を強化する際に、データセンターにおける日本の半導体需要市場は恩恵を受けます。
エンタープライズクラウド移行とソブリンAI導入
日本のエンタープライズ企業は、データレジデンシー、セキュリティ、および予測可能な運用管理が重要視される専用の国内コンピューティング環境を採用しています。SoftBankは、国内データ処理を必要とする顧客向けにOracle Alloy上に構築されたソブリンクラウドサービス「Cloud PF Type A」を導入しました。このようなデプロイメントは、より多くの個別組織にわたってプロセッサ、メモリ、ストレージ、ネットワーキング、および電力システムの調達判断を生み出します。また、規制対象の顧客がプライベートまたはハイブリッド環境を利用する可能性があるため、パブリッククラウドキャンパスを超えた需要も支えています。ローカルサービスの提供は、エンタープライズ要件とインフラ設計判断の距離を縮めることができます。これにより、ハイパースケールバイヤーの重要性を変えることなく、データセンターにおける日本の半導体需要市場の顧客基盤が広がります。
高帯域幅メモリと先端パッケージングの高度化
AIアクセラレーターがより大規模なモデルとより大きなデータ移動を処理するにつれ、高帯域幅メモリの重要性が高まっています。JEDECは2025年4月にHBM4規格を公開し、次世代積層メモリシステムをサポートする2,048ビットインターフェースを採用しています。[1] 先端パッケージングはまた、従来のサーバーチップ製造よりも半導体設計、基板、ボンディング装置、および材料をより緊密に結びつけています。NVIDIAは、より広範なAIインフラ構築の一環として、サプライチェーンパートナーとのキャパシティ拡大を明らかにしています。日本の装置・材料サプライヤーは、自社製品がこれらのパッケージングワークフローに組み込まれている場合に恩恵を受けることができます。メモリスタックとパッケージの複雑性が同時に高まるにつれ、データセンター市場における日本の半導体需要はアクセラレーター1台あたりの付加価値を高めます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 系統接続の遅延と電力供給制約 | -2.0% | 首都圏・大阪、および全国的な課題 | 短期(2年以内) |
| 輸入先端コンピュートおよび完成品HBMへの依存 | -1.4% | 全国規模、ハイパースケールおよびエンタープライズAIクラスターでのリスクが最大 | 中期(2〜4年) |
| 高い資本集約度と長い回収期間 | -0.8% | 全国規模 | 長期(4年以上) |
| 耐震設計・熱設計・熟練労働力のボトルネック | -0.5% | 全国規模、首都圏・大阪都市圏で最も深刻 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
系統接続の遅延と電力供給制約
電力アクセスは半導体需要を遅延させる可能性があります。オペレーターは通常、主要なサーバーおよび冷却設備の購入を確定する前に電力供給の確保を確認するためです。電力広域的運営推進機関は、日本全国にわたる安定した電力供給を支援するための調整を担っています。これにより、系統計画は首都圏およびその他の制約のある地域にとって中心的な考慮事項となっています。国際エネルギー機関は、データセンター、AI、および暗号資産からの世界の電力需要が2026年までに2倍以上になる可能性があると報告しており、コンピュート集約型施設が生み出す広範な圧力を浮き彫りにしています。オペレーターは、電力スケジュールがより明確な場所を選択したり、モジュール型施設を展開したり、冷却アプローチを変更したりすることで対応する可能性があります。これらの選択は、基礎的なコンピューティング需要が堅調であっても、データセンターにおける日本の半導体需要市場のタイミングと場所を変化させる可能性があります。
輸入先端コンピュートおよび完成品HBMへの依存
日本はAIシステムに使用される多くの先端プロセッサおよび完成品高帯域幅メモリ製品を海外サプライヤーに依存し続けています。国内の政策支援はキャパシティ開発を意図していますが、最新コンピュートチップの国内供給が拡大するには時間がかかります。この依存は、データセンタープロジェクトをグローバルな割り当て優先順位、為替変動、およびサプライチェーン混乱にさらします。この課題は、先端アクセラレーターと大容量メモリ構成を必要とするAIトレーニング施設において最も深刻です。バイヤーはより早期に供給コミットメントを確保し、より長い調達リードタイムを確保する必要が生じる可能性があります。これらの状況は、データセンターにおける日本の半導体需要市場のプロジェクトコストを増加させ、機器納入を複雑にする可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
メモリの高度化がプロセッサの優位性に挑戦プロセッサは2026年のデータセンターにおける日本の半導体需要市場規模の42.36%を占め、AIトレーニングおよび推論におけるGPUとCPUの中心的な役割を反映しています。プロセッサ需要には、アクセラレーター、サーバーCPU、プログラマブルデバイス、データプロセッシングユニット、およびネットワーキングシリコンが含まれます。これらの製品はコンピュートクラスターの中核を形成しますが、周辺のメモリおよび電力システムの要件も決定します。モデルの複雑性の高まりは、コンピュートノード間の低遅延インターコネクトの重要性を高めています。これにより、スイッチングシリコン、ネットワークインターフェースデバイス、および専用システムコントローラへの需要が支えられています。Broadcom、Marvell、NVIDIA、およびAMDは、高スループットのデータ移動を必要とする大規模AIクラスターの関連サプライヤーです。日本のデータセンター開発者はまた、ピーク性能、消費電力、およびシステム可用性のバランスも考慮する必要があります。
メモリタイプはデータセンターにおける日本の半導体需要市場の製品カテゴリの中で最も速い成長率となる2032年にかけてCAGR 8.57%で拡大する見込みです。HBMはAIアクセラレーターと組み合わされており、データ集約型ワークロードがコンピュートデバイス近傍で大幅な帯域幅を必要とするためです。JEDECのHBM4規格は、より広いメモリインターフェースとより高度な積層メモリ構成に向けた技術的方向性を確立しています。KioxiaとSanDiskは、政府支援を条件として、四日市と北上のキャパシティ拡大に向けて2032年までに31 ビリオン 米ドルを超える投資計画を発表しました。[2] DRAMは従来型サーバー構成に不可欠であり続け、NORフラッシュはファームウェアおよび制御機能に引き続き使用されています。したがって、メモリ需要はデータセンターにおける日本の半導体需要市場のコンピュート、ストレージ、およびモニタリング層全体に広がっています。


注記: 全セグメントのセグメントシェアはレポート購入後にご認いただけます
アプリケーション別:
ITエクイップメントが需要を牽引し冷却が台頭ITエクイップメントは2026年に72.89%を占めました。サーバー、ストレージシステム、およびネットワーク機器が最大の半導体コンテンツを含んでいるためです。このカテゴリは、キャパシティがコロケーション施設、クラウドキャンパス、またはプライベートエンタープライズサイトのいずれに展開されるかにかかわらず不可欠です。プロセッサ、メモリ、イーサネットおよび光ネットワーキングコンポーネント、コントローラ、および組み込み電力デバイスはすべてこのアプリケーション層に含まれます。インストールベースはまた、オペレーターがエネルギー効率を改善し新しいAIソフトウェアをサポートするために機器を更新する際の継続的な需要も生み出します。サーバーおよびラック電力システムは、電力モジュール、コントローラ、バッテリー管理デバイス、および保護コンポーネントへの需要を追加します。バッテリーバックアップおよびエネルギーストレージ機器は、電力障害時にコンピューティング負荷を保護するために同様のデバイスを必要とします。モニタリングおよびオートメーションシステムは、センサとインターフェースコンポーネントを使用して施設全体の運用データを収集します。情報処理インフラに関する日本の政策枠組みは、信頼性が高く高性能なコンピュートシステムの重要性を強化しています。
冷却・熱管理インフラは2032年にかけてCAGR 8.62%で成長する見込みです。AIシステムはラックの熱負荷を増加させ、従来の空冷では効率的に対応できないデプロイメントにおいて液冷をより重要にしています。熱システムはセンサ、ポンプコントローラ、パワーIC、モニタリングデバイス、および組み込み制御エレクトロニクスを使用します。これにより、半導体需要はコンピュートハードウェアを超えて冷却分配ユニットおよび関連施設機器にまで拡大します。より高密度なインフラへの方向性は、熱設計がサイト選定と機器認定においてより大きな影響力を持つことを意味します。冷却の中断がシステム可用性とアクセラレーター性能に影響を与える可能性があるため、サプライヤーは信頼性を実証する必要があります。国際エネルギー機関は、データセンターとAIを電力需要のますます重要な貢献者として位置づけており、エネルギー効率の高い冷却設計の必要性を強化しています。
データセンタータイプ別:
ハイパースケールの経済性がコロケーションを超えて加速コロケーションデータセンターは2026年に49.74%を占めました。このモデルは、ゼロからサイトを構築することなく、確立された接続性、共有物理インフラ、およびデータセンターの専門知識へのアクセスをユーザーに提供します。また、制約のある都市部での適切な土地、電力、および冷却システムの確保の負担を軽減することもできます。コロケーションプロバイダーは機器を直接入し、施設基準と顧客要件を通じてコンポーネント選定に影響を与えます。その投資はサーバーおよびネットワーク機器だけでなく、電気および熱システムにも及びます。このモデルは、ある程度のインフラ柔軟性を維持しながら市場に迅速に参入したいクラウド顧客に有用です。
ハイパースケールデータセンターはデプロイメントタイプの中で最も速い成長率となる2032年にかけてCAGR 8.68%で成長する見込みです。グローバルクラウドオペレーターおよび国内ソブリンAIイニシアチブは、高密度アクセラレーターキャパシティを備えた大規模コンピューティング施設への需要を高めています。これらのサイトは利用可能な電力制限内でのコンピュート出力を優先しており、効率的なプロセッサ、メモリ、ネットワーキング、および電力管理デバイスの価値を高めています。ハイパースケール設計はまた、液冷コリドーおよびより高電圧の電力アーキテクチャの採用を加速させています。SoftBankの国内ソブリンクラウドサービスは、セキュアなデータ処理要件を満たすためのローカル運用プラットフォームの役割を示しています。

注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます
地理的分析
首都圏
首都圏は、エンタープライズ顧客、ネットワーク相互接続、金融活動、およびクラウドインフラが集中しているため、データセンターにおける日本の半導体需要市場の主要需要センターです。印西、千葉、相模原、および東京都心部のエリアがコロケーションおよびハイパースケール活動の拠点となっており、主要企業や通信キャリアネットワークへの近接性が引き続き投資を引き付けています。電力と土地の制約が新規開発を遅らせる可能性があるため、オペレーターは郊外サイト、モジュール型設計、およびより高いコンピューティング密度をサポートする冷却システムを検討しています。先端コンピューティングリソースへの投資に対する日本の情報処理政策枠組みは規制上の文脈を提供しています。需要は通電済みサイトの可用性に結びついており、制約された電力エンベロープ内でより多くのコンピュートを実現するセンサ、電力管理デバイス、および熱制御エレクトロニクスへの需要を促進しています。
大阪・関西
大阪・関西は、オペレーターが首都圏以外のキャパシティを求め、強靭な国内オペレーションをサポートするためにインフラを分散させるにつれ、第二の主要ハブとなりつつあります。ソブリンAIプロジェクトおよび新たなクラウドキャパシティが、先端プロセッサ、メモリ、高性能ネットワーキング機器、ストレージ、電力システム、および冷却機器への需要を支えています。NECは、Noetraが日本開発のマルチモーダル基盤モデルの本格的な研究発を開始し、27,500台のNVIDIA Rubin GPUを使用したAIコンピューティングインフラを計画しており、建設は2027年4月に開始予定であると発表しました。[3] この地域はまた、ディザスタリカバリおよび分散アプリケーションアーキテクチャもサポートしていますが、開発は電力供給、建設実行、および技術労働力の確保に依存しています。高密度設計は液冷コンポーネントと効率的な電力デバイスのスペースを生み出し、データセンター市場における半導体需要に地理的な強靭性を加えています。
地域ハブ
北海道、九州、東北、愛知、広島、および神奈川は、データセンター市場における日本の半導体需要の地理的基盤を広げています。北海道は冷涼な気候、土地の確保しやすさ、および再生可能エネルギーポテンシャルを提供し、九州は熊本周辺の半導体活動から恩恵を受け、東北は北上近郊のNANDフラッシュサプライチェーン活動と結びついています。KioxiaとSanDiskが提案するキャパシティ投資は、より広範なデータインフラチェーンにおける国内フラッシュ製造の重要性を強化しています。愛知、広島、および神奈川は、日立の産業用エッジAI半導体開発に支えられ、製造業顧客に近接した低遅延エッジコンピューティングをサポートすることができます。これらのサイトは、少数の都市キャンパスへの依存を低減しながら、特化したワークロード、多様な冷却ニーズ、および産業グレードのエッジ機器をサポートします。
競合環境
市場集中度
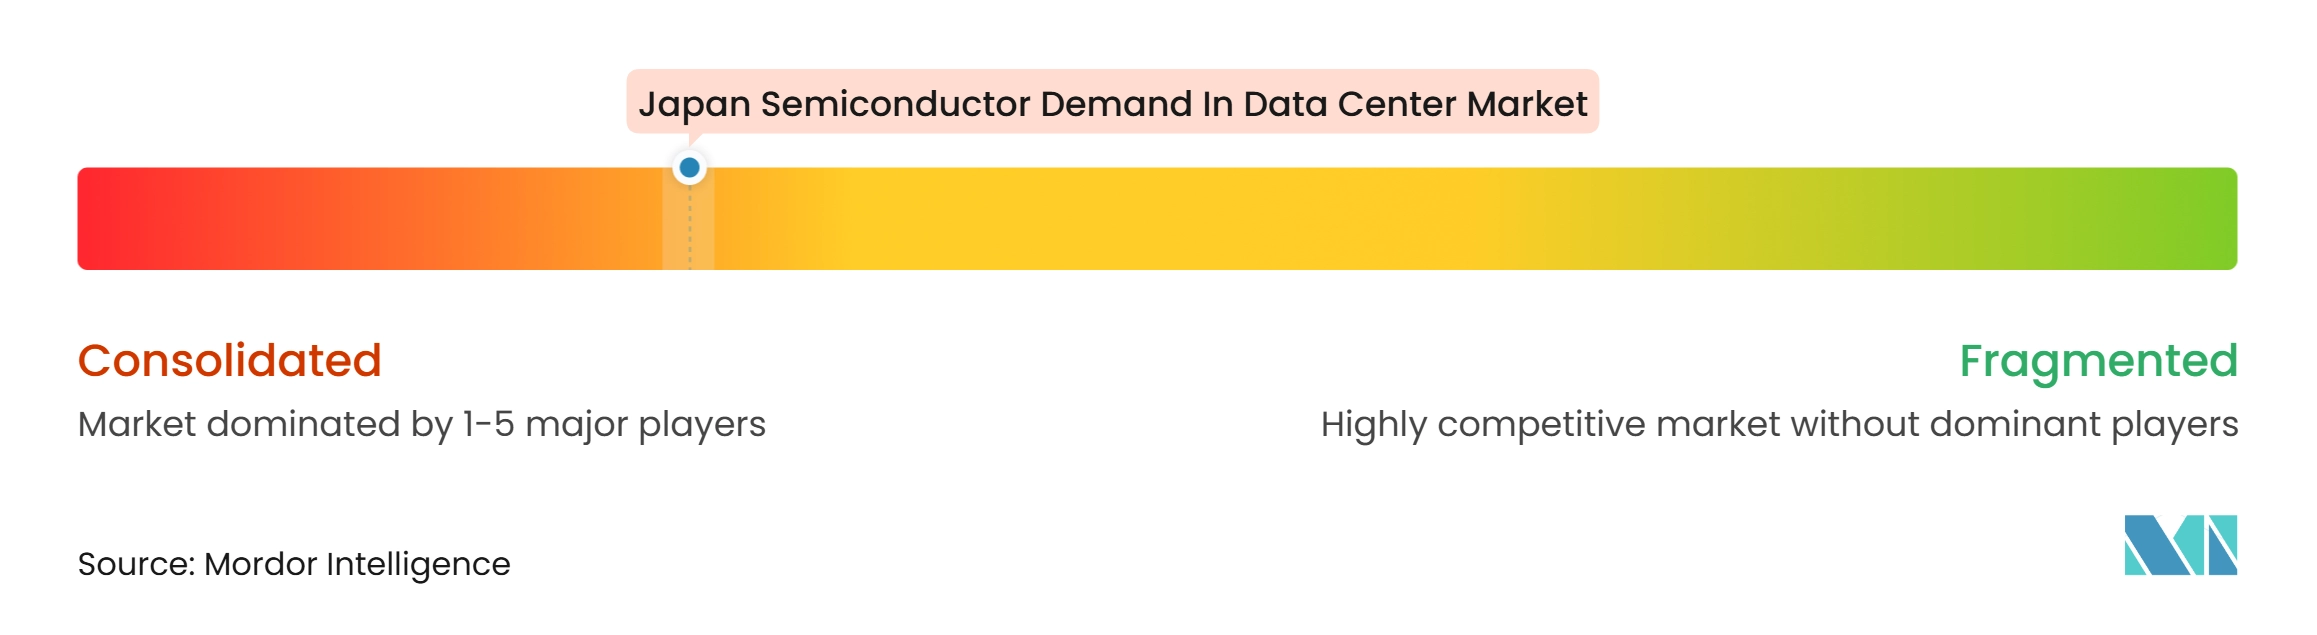
データセンター市場における日本の半導体需要は、先端プロセッサおよびメモリに集中している一方、パワーエレクトロニクス、アナログデバイス、センサ、基板、材料、および製造装置はより分散しています。NVIDIA、Samsung Electronics、SK hynix、およびMicronはAIインフラ向けプロセッサおよび先端メモリの供給において影響力を持ち、日本企業は周辺技術層において重要な役割を担っています。調達は、限られた電力キャパシティを持つ高密度AIシステムの性能、認定、供給保証、およびエネルギー効率要件を満たすベンダーを優先します。先端パッケージングはチップ設計者、基板サプライヤー、装置メーカー、および材料メーカー間の協業を深め、NVIDIAはAIインフラ構築の一環としてサプライチェーンキャパシティ拡大を説明しています。これにより、確立された日本のパッケージングおよび製造参加者が支援される一方、小規模競合他社の認定要件が高まっています。
効率性はデータセンターバイヤーが消費電力、冷却ニーズ、および運用コストを総合的に管理する必要があるため、中心的な競争要因です。ROHMとReneasasは高密度サーバーデプロイメントをサポートするパワーデバイスおよび電力管理カテゴリに参加しており、変換損失を低減するサプライヤーは追加の設計機会を獲得できる可能性があります。Fujitsuは日本でソブリンAIサーバーの製造を開始し、AIインフェレンスおよび要求の高いワークロード向けにFujitsu MONAKA ServerとともにFUJITSU-MONAKA CPUを発売しました。[4] これにより、ローカル開発システムとサプライチェーン管理を重視するバイヤーに国内プロセッサの選択肢が提供される一方、先端チップは輸入品であっても引き続き不可欠です。KioxiaとSanDiskもまた、AI時代に向けたメモリキャパシティ拡大を中心に計画投資を位置づけています。
サプライヤー関係は、先端パッケージング、メモリ、および高密度コンピューティングインフラの長い計画サイクルによって形成されています。検証済みの技術とスケーラブルな生産を持つ企業は顧客ロードマップにおいてより早期の役割を確保でき、小規模サプライヤーは熱材料、センサ、電力変換、または産業用エッジ製品に注力することで競争できます。高速情報処理半導体に対する政府支援は国内エコシステムを強化する可能性がありますが、グローバル競争をなくすものではありません。バイヤーは性能と総コストとともに供給安全性を評価しており、グローバルなコンピュート技術と日本の製造・インフラ専門知識を組み合わせたパートナーシップの機会を生み出しています。
データセンターにおける日本の半導体需要産業のリーダー企業
-
NVIDIA Corporation
-
Advanced Micro Devices, Inc.
-
Intel Corporation
-
Samsung Electronics Co., Ltd.
-
SK hynix Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
データセンターにおける日本の半導体需要市場 このレポートでカバーされる企業
- NVIDIA Corporation
- Advanced Micro Devices, Inc.
- Intel Corporation
- Samsung Electronics Co., Ltd.
- SK hynix Inc.
- Micron Technology, Inc.
- Broadcom Inc.
- Marvell Technology, Inc.
- Kioxia Holdings Corporation
- Renesas Electronics Corporation
- Sony Semiconductor Solutions Corporation
- Fujitsu Limited
- NEC Corporation
- Arm Holdings plc
- Monolithic Power Systems, Inc.
- Texas Instruments Incorporated
- Analog Devices, Inc.
- Advantest Corporation
- Tokyo Electron Limited
- Shin-Etsu Chemical Co., Ltd.
- Ibiden Co., Ltd.
- Shinko Electric Industries Co., Ltd.
- Resonac Holdings Corporation
- Kyocera Corporation
- ROHM Co., Ltd.
最近の産業開発事情 データセンターにおける日本の半導体需要市場
- 2026年11月:Fujitsu Limitedは、国内で設計・開発されたFUJITSU-MONAKA CPUをFujitsu MONAKA Serverとともに商業的に発売しました。同社は、このシステムが同等の電力で競合CPUと比較してAI推論スループットを2倍実現し、クラウドデータセンターオペレーター、防衛、および金融顧客をターゲットとしていると述べました。
- 2026年10月:SoftBankはOracle Alloy上に構築されたソブリンAIクラウド「Cloud PF Type A」を正式に発売し、2026年10月に西日本データセンターでの運用を開始しました。
- 2026年9月:Samsung Electronicsは225 ビリオン 円(147 ミリオン 米ドル)の支援を受けて横浜にAIチップパッケージング研究センターを開設しました。この施設は、日本のバックエンド材料サプライヤーとのHBM4および先端パッケージング技術の共同開発をサポートします。
- 2026年7月:ソニーグループ、SoftBank、NEC、本田技研工業、および合計44社の投資家が支援するNoetra Corporationは、日本開発のマルチモーダル基盤モデルの本格的な研究開発を開始しました。同社はまた、2027年4月から27,500台のNVIDIA Rubin GPUを使用したAIコンピューティングインフラの構築計画を確認しました。
データセンターにおける日本の半導体需要市場レポートのスコープ
データセンターにおける日本の半導体需要市場は、日本全国のデータセンターインフラで使用される半導体の需要を包含します。これらのコンポーネントには、データ処理、ストレージ、接続性、およびクラウドコンピューティング運用をサポートするプロセッサ、メモリチップ、グラフィックスプロセッシングユニット、ネットワーキングチップ、ストレージコントローラ、および電力管理集積回路が含まれます。
データセンターにおける日本の半導体需要市場レポートは、製品タイプ(プロセッサ〔中央処理装置(CPU)、グラフィックスプロセッシングユニット(GPU)、マイクロコントローラ(MCU)、デジタルシグナルプロセッサ(DSP)〕、ロジックIC〔フィールドプログラマブルゲートアレイ(FPGA)、DPU/IPU/SmartNIC、ネットワークスイッチおよびサーバーラック接続、コントローラIC、その他のロジックIC〕、メモリタイプ〔DRAM、高帯域幅メモリ(HBM)、NANDフラッシュ、NORフラッシュ、その他のメモリタイプ〕、パワーエレクトロニクス〔ディスクリートコンポーネント{整流器、バイポーラトランジスタ、MOSFET、IGBT、その他のディスクリートコンポーネント}、電力モジュール{サイリスタモジュール、IGBTモジュール、MOSFETモジュール、インテリジェントパワーモジュール(IPM)}、パワーIC{PMIC(マルチチャンネル)、スイッチングレギュレータ(AC/DCおよびDC/DC、絶縁型/非絶縁型)、リニアレギュレータ、バッテリー管理IC、ゲートドライバIC、その他のパワーIC}〕、アナログIC〔インターフェースおよびシグナルコンディショニングIC、信号変換IC、アプリケーション固有アナログIC〕、オプトエレクトロニクス〔レーザー送信機、フォトディテクタおよびフォトダイオード、オプトカプラおよび光アイソレータ、光スイッチ、赤外線エミッタおよびディテタ〕、センサ〔温度センサ、圧力センサ、磁界およびホール効果センサ、電流センサ、湿度センサ、ガスおよび煙センサ〕)、アプリケーション(ITエクイップメント、サーバーおよびラック電力システム、バッテリーバックアップおよびエネルギーストレージシステム、施設電力インフラ、冷却・熱管理インフラ、データセンターモニタリングおよびオートメーション、安全・セキュリティインフラ)、データセンタータイプ(ハイパースケールデータセンター、コロケーションデータセンター、エンタープライズ/エッジデータセンター)によってセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| プロセッサ | 中央処理装置(CPU) | |
| グラフィックスプロセッシングユニット(GPU) | ||
| マイクロコントローラ(MCU) | ||
| デジタルシグナルプロセッサ(DSP) | ||
| ロジックIC | フィールドプログラマブルゲートアレイ(FPGA) | |
| DPU/IPU/SmartNIC | ||
| ネットワークスイッチおよびサーバーラック接続 | ||
| コントローラIC | ||
| その他のロジックIC | ||
| メモリタイプ | DRAM | |
| 高帯域幅メモリ(HBM) | ||
| NANDフラッシュ | ||
| NORフラッシュ | ||
| その他のメモリタイプ | ||
| パワーエレクトロニクス | ディスクリートコンポーネント | 整流器 |
| バイポーラトランジスタ | ||
| MOSFET | ||
| IGBT | ||
| その他のディスクリートコンポーネント | ||
| 電力モジュール | サイリスタモジュール | |
| IGBTモジュール | ||
| MOSFETモジュール | ||
| インテリジェントパワーモジュール(IPM) | ||
| パワーIC | PMIC(マルチチャンネル) | |
| スイッチングレギュレータ(AC/DC、DC/DC、絶縁型/非絶縁型) | ||
| リニアレギュレータ | ||
| バッテリー管理IC | ||
| ゲートドライバIC | ||
| その他のパワーIC | ||
| アナログIC | インターフェースおよびシグナルコンディショニングIC | |
| 信号変換IC | ||
| アプリケーション固有アナログIC | ||
| オプトエレクトロニクス | レーザー送信機 | |
| フォトディテクタおよびフォトダイオード | ||
| オプトカプラおよび光アイソレータ | ||
| 光スイッチ | ||
| 赤外線エミッタおよびディテクタ | ||
| センサ | 温度センサ | |
| 圧力センサ | ||
| 磁界およびホール効果センサ | ||
| 電流センサ | ||
| 湿度センサ | ||
| ガスおよび煙センサ | ||
| ITエクイップメント |
| サーバーおよびラック電力システム |
| バッテリーバックアップおよびエネルギーストレージシステム |
| 施設電力インフラ |
| 冷却・熱管理インフラ |
| データセンターモニタリングおよびオートメーション |
| 安全・セキュリティインフラ |
| ハイパースケールデータセンター |
| コロケーションデータセンター |
| エンタープライズ/エッジデータセンター |
| 製品タイプ別 | プロセッサ | 中央処理装置(CPU) | |
| グラフィックスプロセッシングユニット(GPU) | |||
| マイクロコントローラ(MCU) | |||
| デジタルシグナルプロセッサ(DSP) | |||
| ロジックIC | フィールドプログラマブルゲートアレイ(FPGA) | ||
| DPU/IPU/SmartNIC | |||
| ネットワークスイッチおよびサーバーラック接続 | |||
| コントローラIC | |||
| その他のロジックIC | |||
| メモリタイプ | DRAM | ||
| 高帯域幅メモリ(HBM) | |||
| NANDフラッシュ | |||
| NORフラッシュ | |||
| その他のメモリタイプ | |||
| パワーエレクトロニクス | ディスクリートコンポーネント | 整流器 | |
| バイポーラトランジスタ | |||
| MOSFET | |||
| IGBT | |||
| その他のディスクリートコンポーネント | |||
| 電力モジュール | サイリスタモジュール | ||
| IGBTモジュール | |||
| MOSFETモジュール | |||
| インテリジェントパワーモジュール(IPM) | |||
| パワーIC | PMIC(マルチチャンネル) | ||
| スイッチングレギュレータ(AC/DC、DC/DC、絶縁型/非絶縁型) | |||
| リニアレギュレータ | |||
| バッテリー管理IC | |||
| ゲートドライバIC | |||
| その他のパワーIC | |||
| アナログIC | インターフェースおよびシグナルコンディショニングIC | ||
| 信号変換IC | |||
| アプリケーション固有アナログIC | |||
| オプトエレクトロニクス | レーザー送信機 | ||
| フォトディテクタおよびフォトダイオード | |||
| オプトカプラおよび光アイソレータ | |||
| 光スイッチ | |||
| 赤外線エミッタおよびディテクタ | |||
| センサ | 温度センサ | ||
| 圧力センサ | |||
| 磁界およびホール効果センサ | |||
| 電流センサ | |||
| 湿度センサ | |||
| ガスおよび煙センサ | |||
| アプリケーション別 | ITエクイップメント | ||
| サーバーおよびラック電力システム | |||
| バッテリーバックアップおよびエネルギーストレージシステム | |||
| 施設電力インフラ | |||
| 冷却・熱管理インフラ | |||
| データセンターモニタリングおよびオートメーション | |||
| 安全・セキュリティインフラ | |||
| データセンタータイプ別 | ハイパースケールデータセンター | ||
| コロケーションデータセンター | |||
| エンタープライズ/エッジデータセンター | |||
レポートで回答される主要な質問
データセンターにおける日本の半導体需要市場規模はどのくらいですか?
データセンターにおける日本の半導体需要市場は、2026年の41.64 ビリオン 米ドルから2032年までに65.18 ビリオン 米ドルへと、2027年から2032年にかけてCAGR 7.83%で拡大する見込みです。
日本のデータセンターにおける半導体需要を牽引しているものは何ですか?
AIクラスター、ソブリンクラウドプログラム、エンタープライズクラウド移行、およびより高いコンピュート密度が、プロセッサ、メモリ、パワーデバイス、および冷却制御への需要を高めています。
日本のデータセンター半導体需要をリードする製品タイプはどれですか?
プロセッサが2026年に42.36%を占め、メモリタイプは2032年にかけてCAGR 8.57%で最も速い成長を記録する見込みです。
液冷が日本のデータセンター拡大に関連する理由は何ですか?
高密度AIラックはより高度な熱制御を必要とし、センサ、ポンプコントローラ、パワーIC、およびモニタリングデバイスへの需要を高めています。
日本で最も速く成長しているデータセンターデプロイメントタイプはどれですか?
ハイパースケールデータセンターは、クラウドおよびソブリンAIプロジェクトが大規模コンピューティングキャパシティを拡大するにつれ、2032年にかけてCAGR 8.68%で成長する見込みです。
日本のデータセンターの拡大を制限する可能性のある要因は何ですか?
系統接続の遅延、輸入先端コンピュートおよびメモリへの依存、高い資本要件、耐震設計ニーズ、および熟練労働力の制約がプロジェクトのタイミングに影響を与える可能性があります。