
Taille et Part du Marché de la Demande en Semi-conducteurs du Japon dans les Centres de Données
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
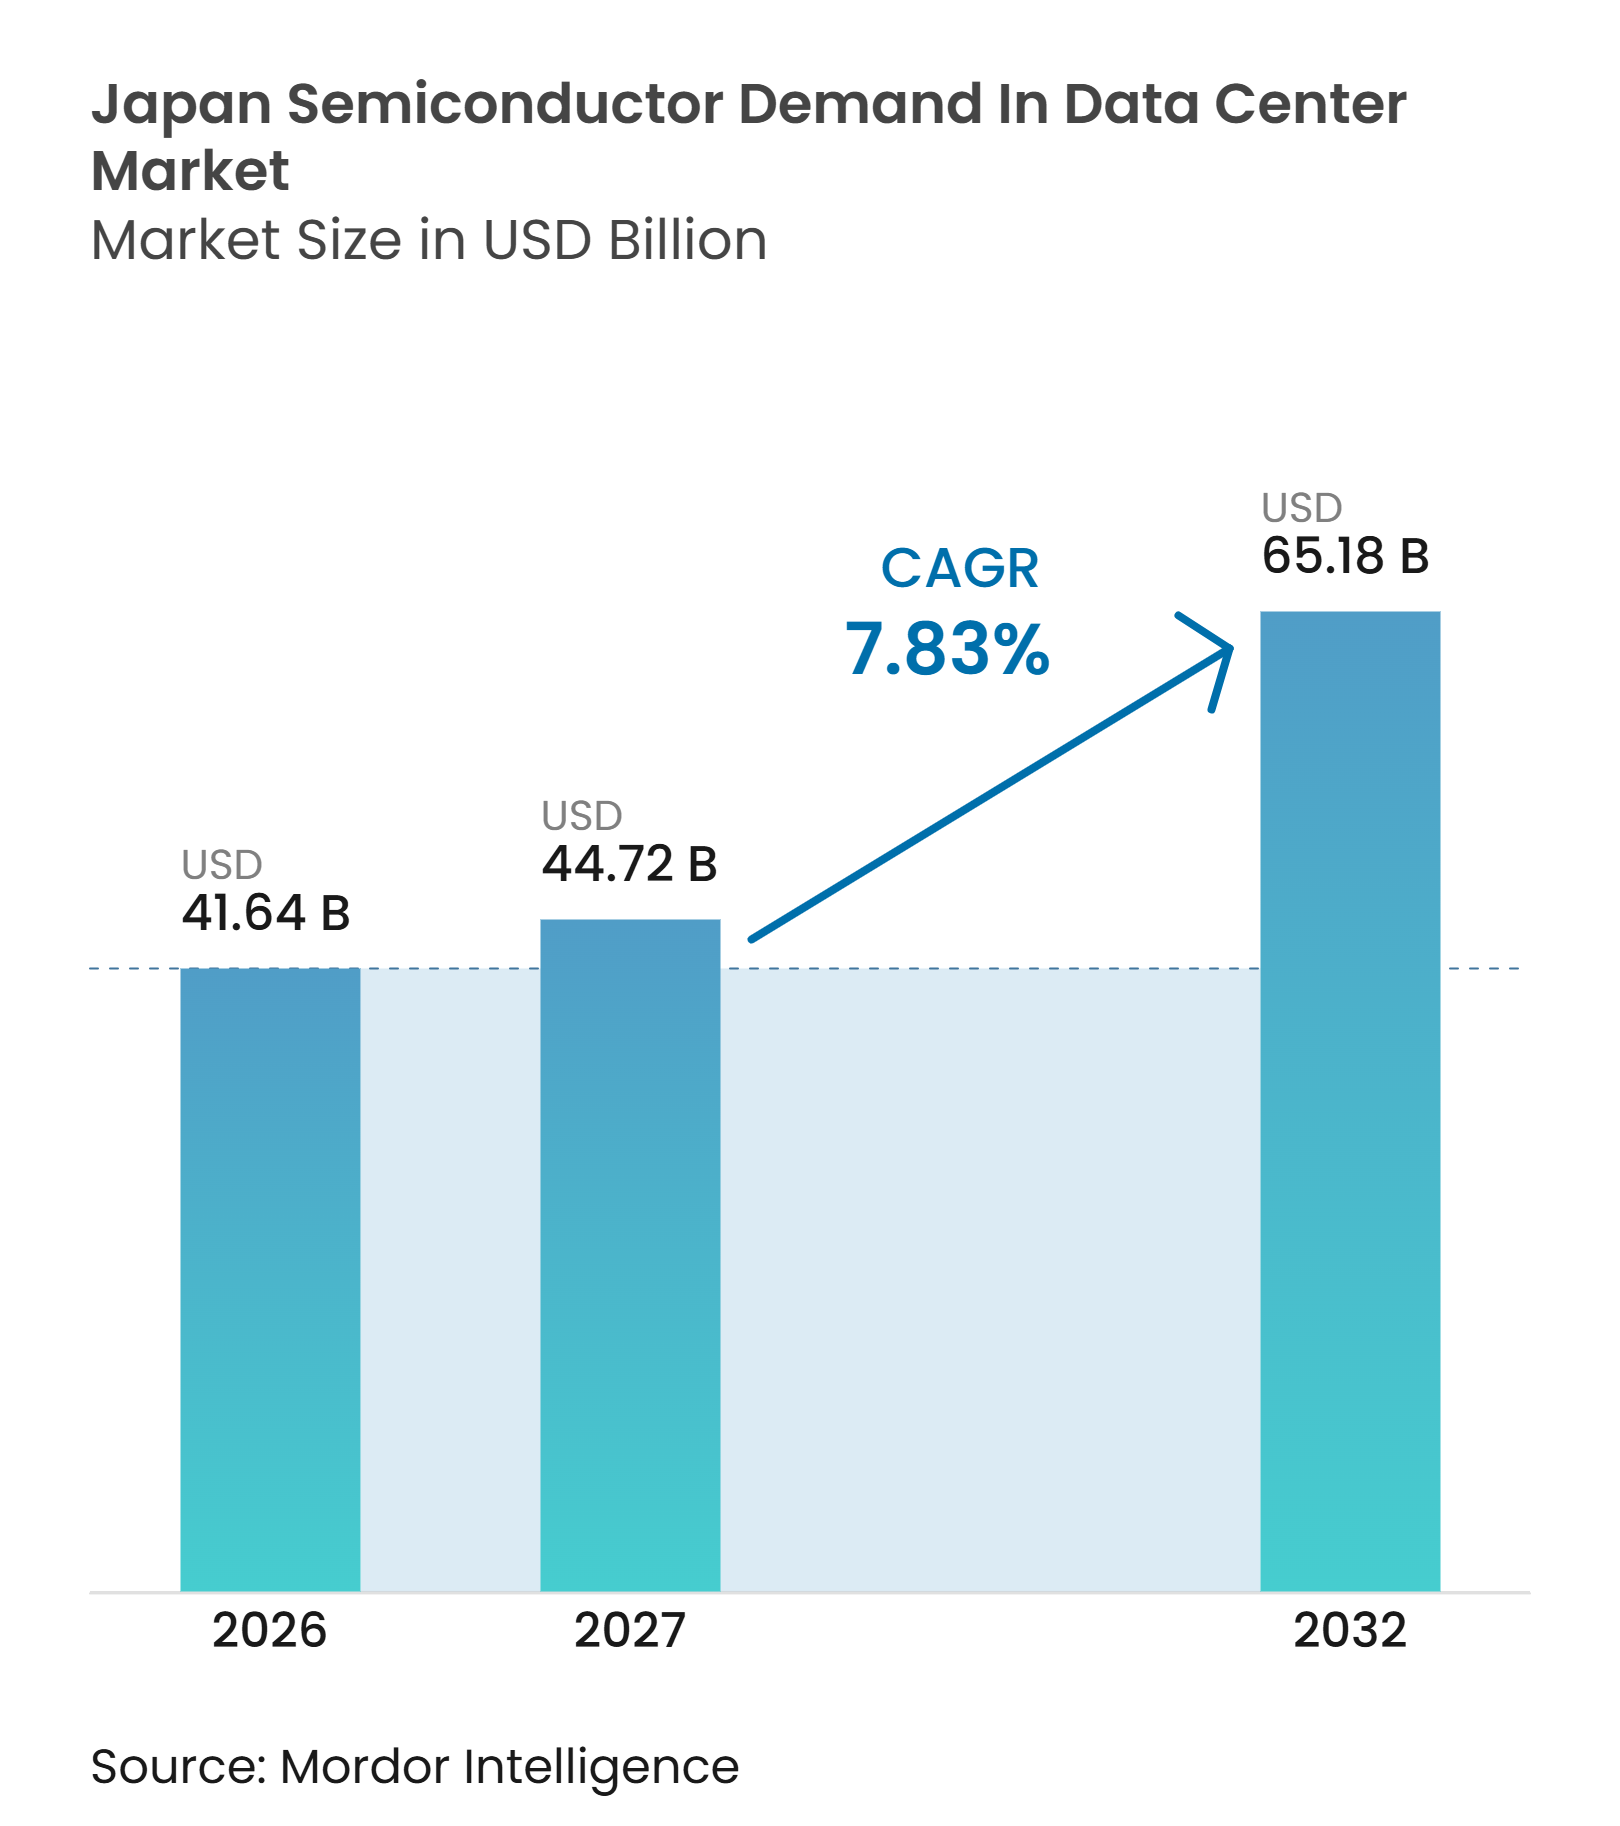
| Taille du marché de l'année de base (2026) | 41.64 Milliards de dollars |
| Taille du Marché (2027) | 44.72 Milliards de dollars |
| Taille du Marché (2032) | 65.18 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.83 % |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de la Demande en Semi-conducteurs du Japon dans les Centres de Données par Mordor Intelligence
La taille du marché de la demande en semi-conducteurs du Japon dans les centres de données devrait augmenter de 41,64 milliards USD en 2026 à 44,72 milliards USD en 2027 et atteindre 65,18 milliards USD d'ici 2032, avec un CAGR de 7,83 % sur la période 2027-2032. L'infrastructure d'IA transforme les achats car chaque déploiement à haute densité nécessite des processeurs, de la mémoire, des dispositifs de puissance, du silicium de mise en réseau et des composants de contrôle thermique. Le soutien public à la capacité nationale en semi-conducteurs et à l'infrastructure informatique sécurisée renforce la chaîne d'approvisionnement locale et soutient des plans d'approvisionnement à plus long terme. La migration vers le cloud et les besoins nationaux en IA élargissent également la demande au-delà des grands campus hyperscale vers des environnements privés et hybrides. La disponibilité de l'énergie, les puces de calcul avancées importées et les exigences de conception parasismique peuvent retarder certains projets ou augmenter leurs besoins en capital. Le marché de la demande en semi-conducteurs du Japon dans les centres de données dépend donc de l'exécution dans les domaines de la construction de centres de données, de l'approvisionnement en électricité et de la disponibilité des puces avancées.
Points Clés du Rapport
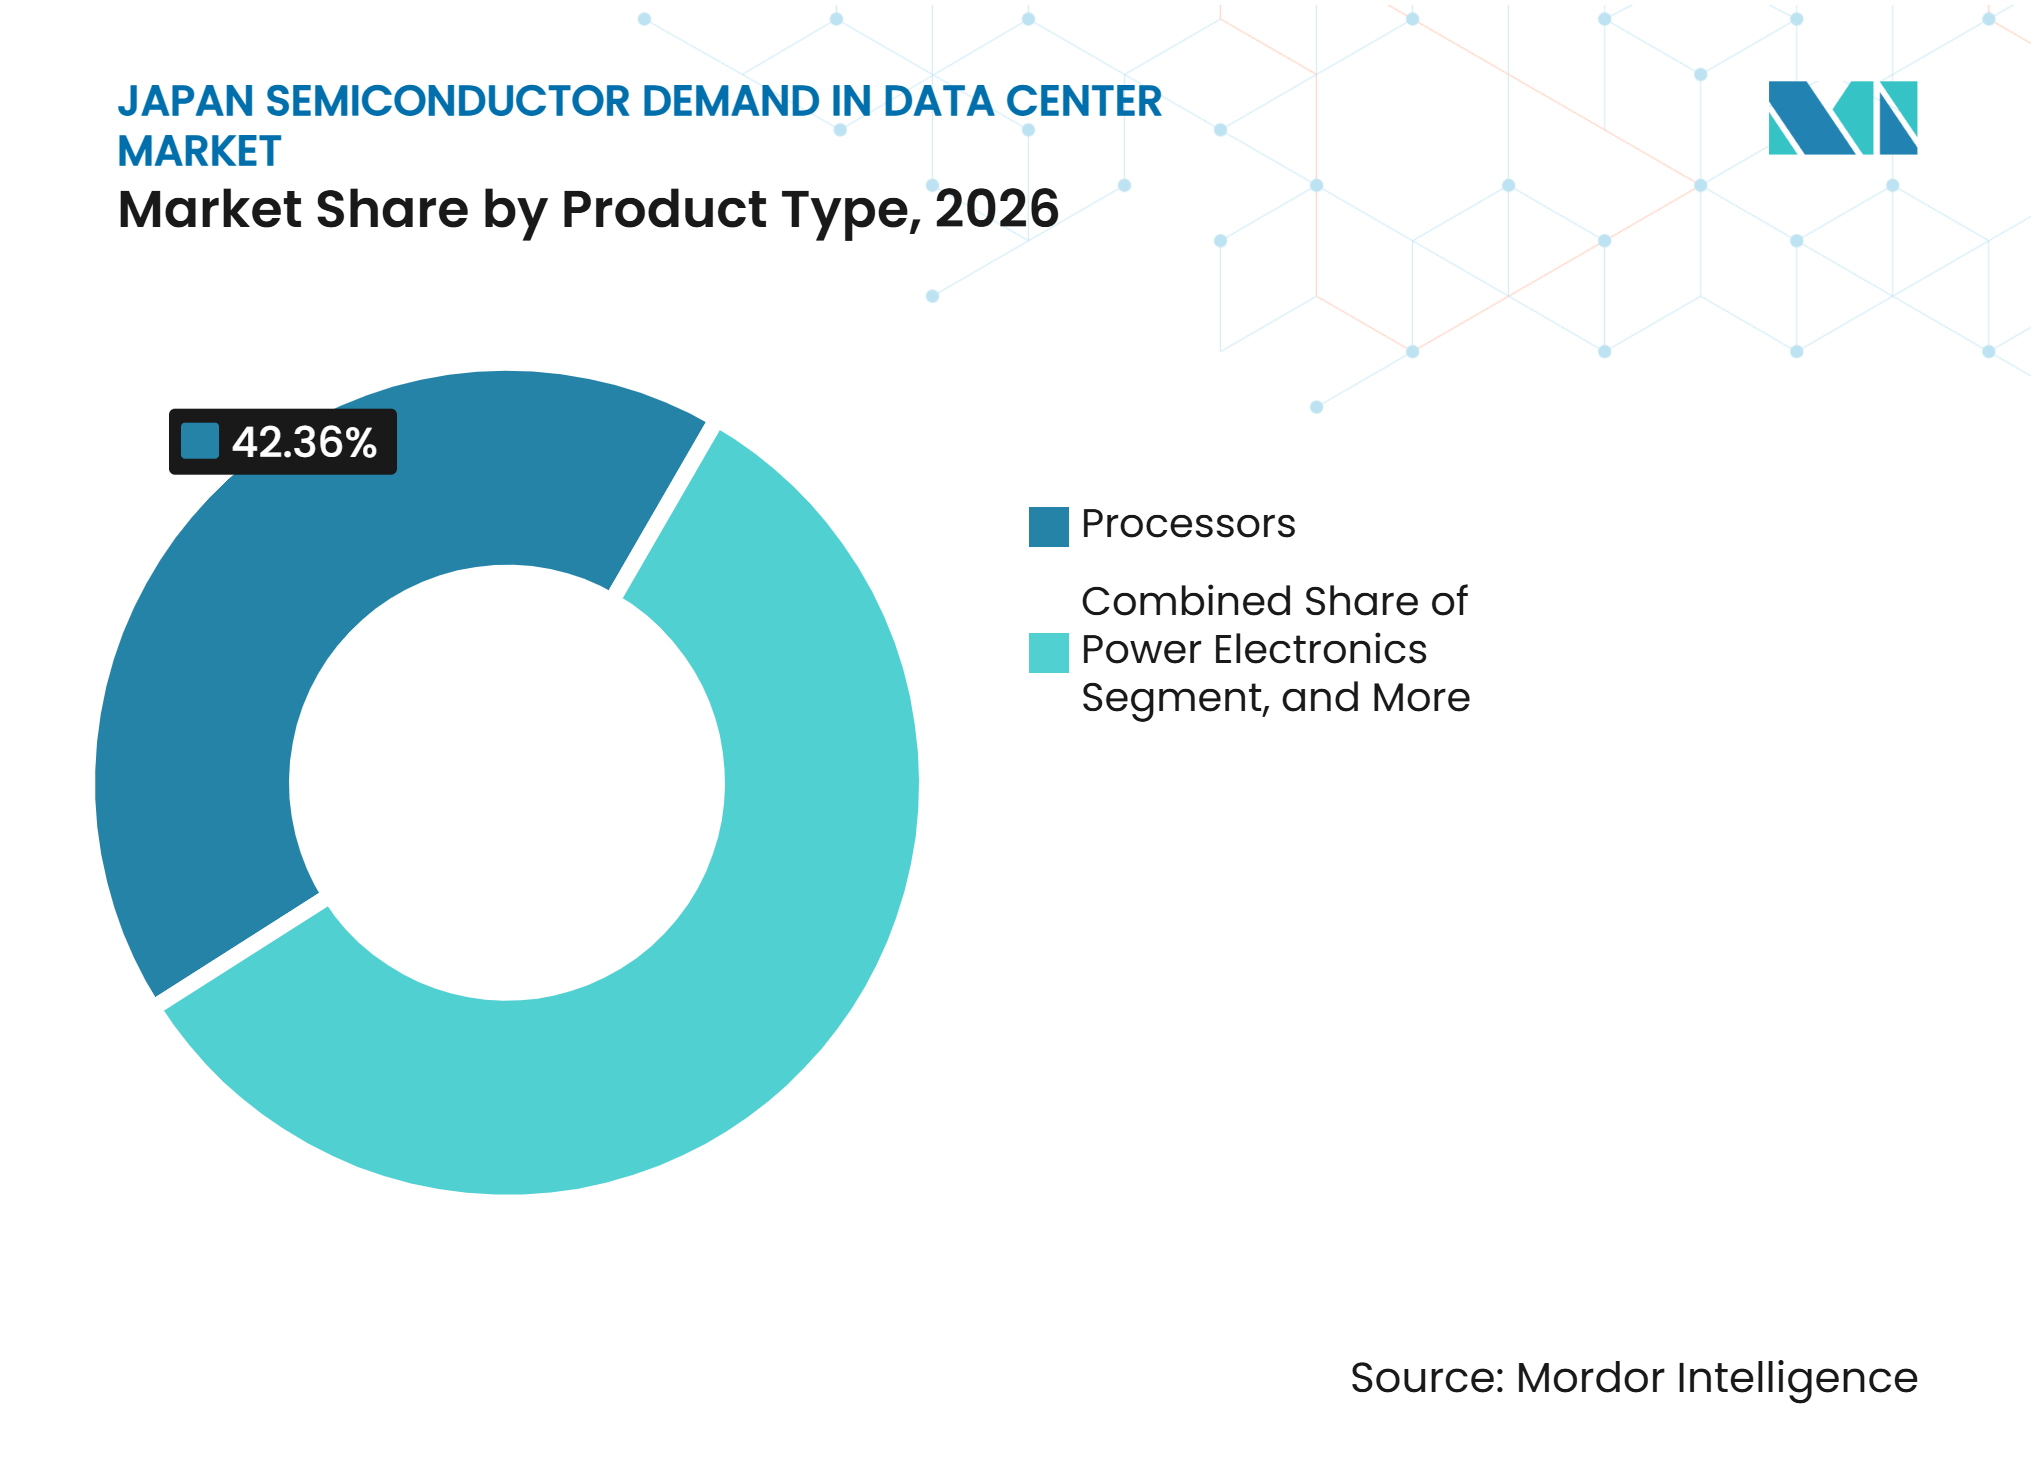
- Par type de produit, les processeurs détenaient 42,36 % de la part du marché de la demande en semi-conducteurs du Japon dans les centres de données en 2026, tandis que le type de mémoire devrait se développer à un CAGR de 8,57 % jusqu'en 2032.
- Par application, les équipements informatiques représentaient 72,89 % de la taille du marché de la demande en semi-conducteurs du Japon dans les centres de données en 2026, tandis que l'infrastructure de refroidissement et de gestion thermique devrait croître à un CAGR de 8,62 % jusqu'en 2032.
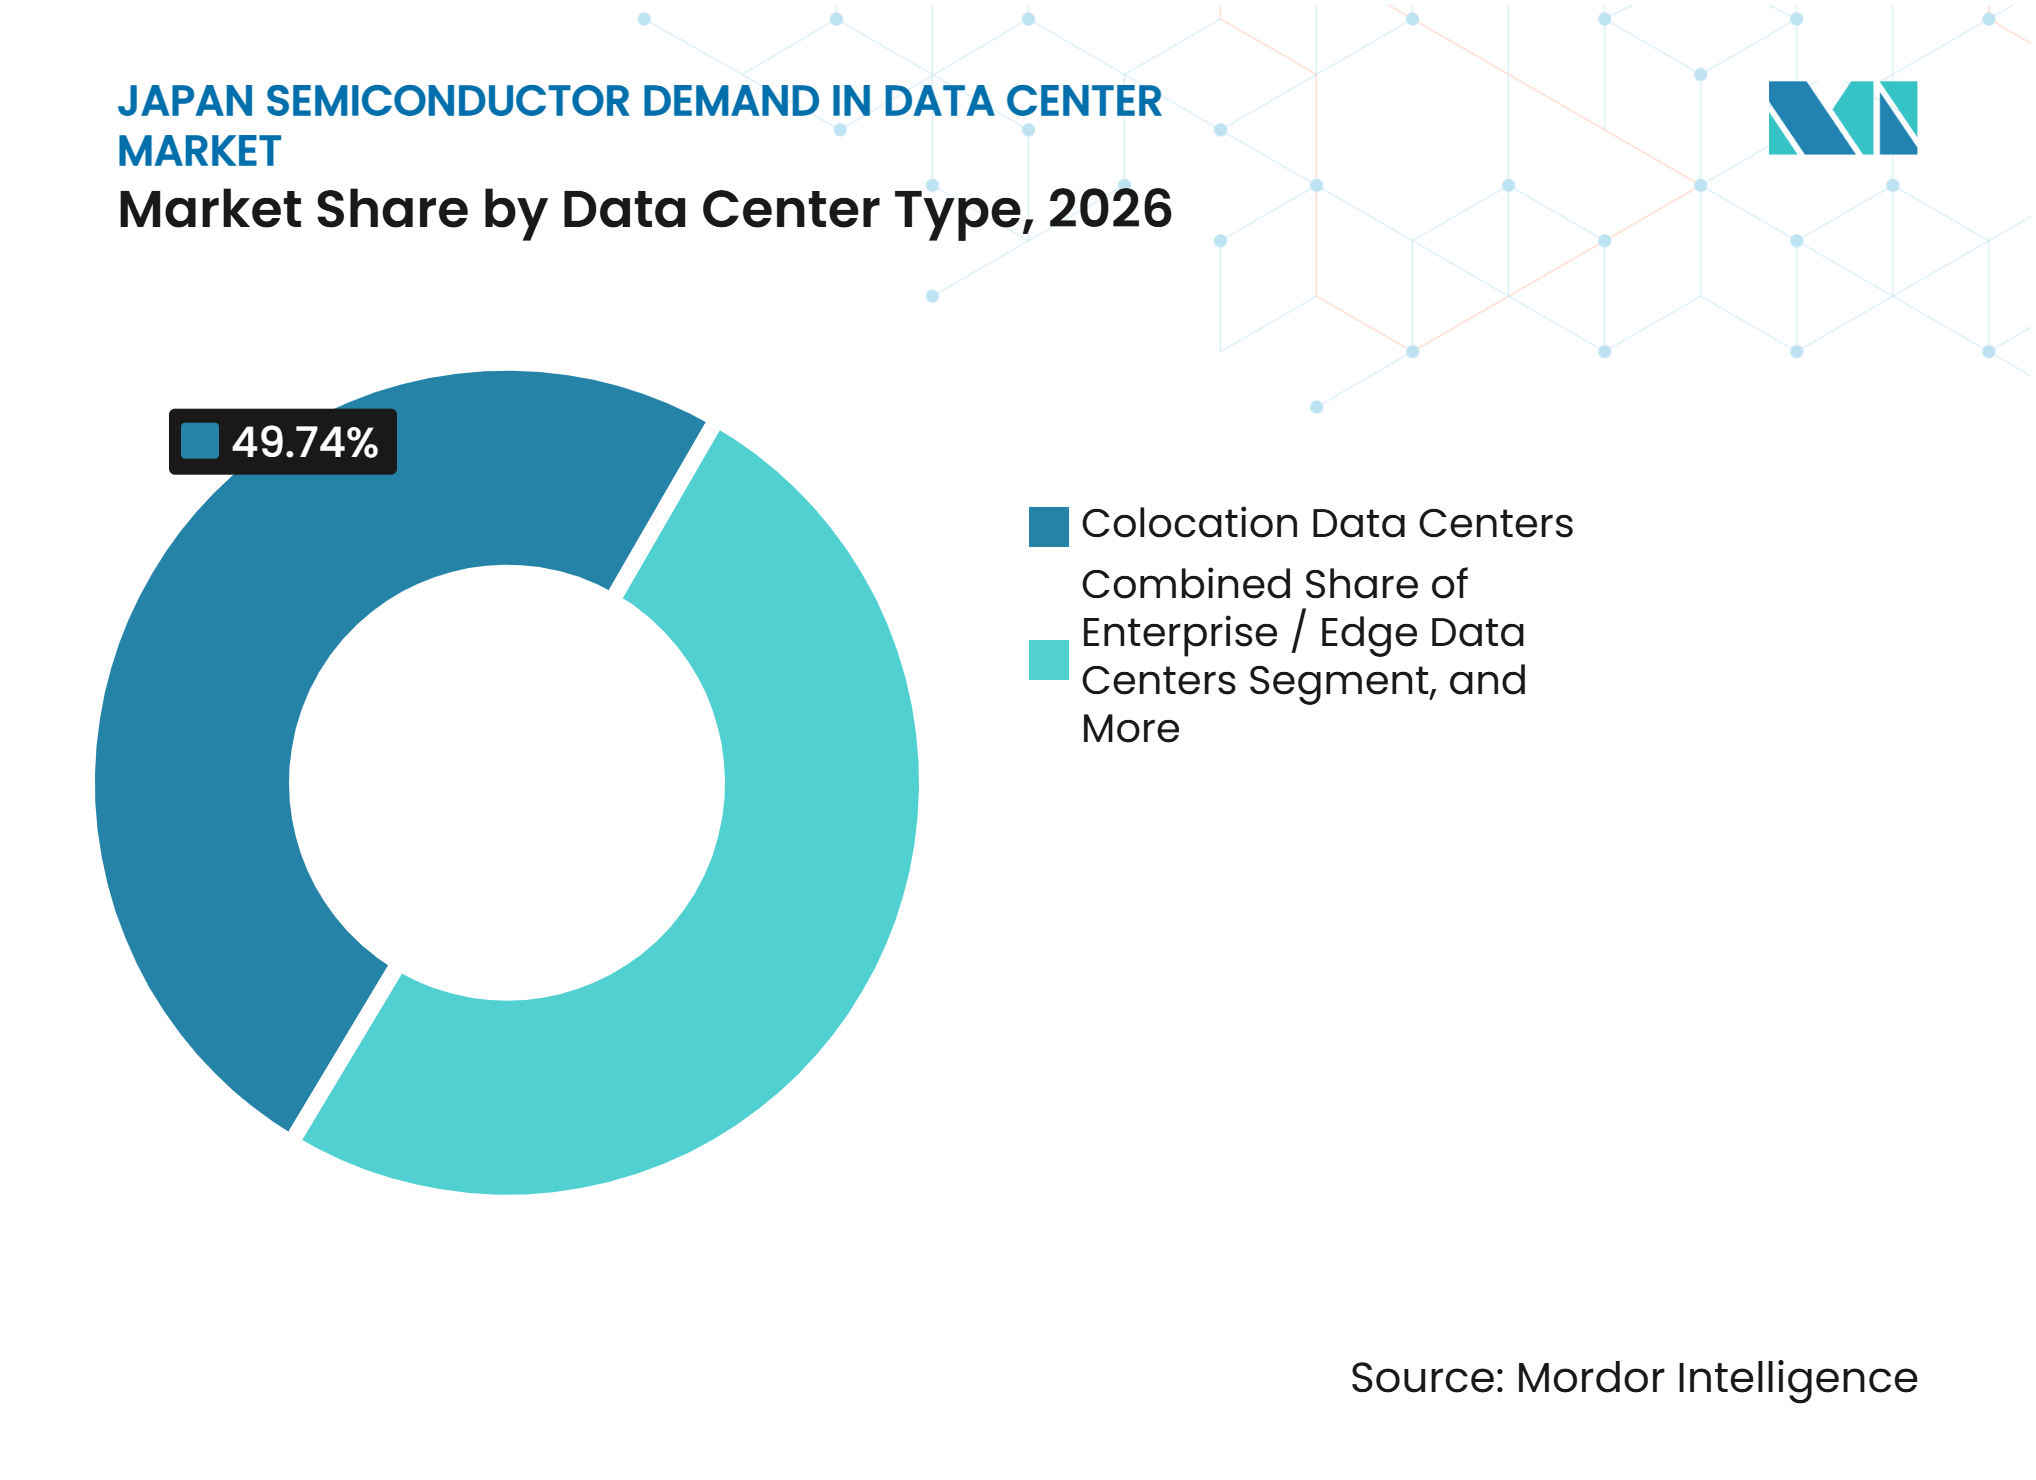
- Par type de centre de données, les centres de données de colocation détenaient 49,74 % en 2026, tandis que les centres de données hyperscale devraient croître à un CAGR de 8,68 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Expansion des Centres de Données d'IA et des Clusters GPU | +2.1% | Grand Tokyo, Osaka, avec des retombées vers Hokkaido et Kyushu | Court terme (≤ 2 ans) |
| Soutien Gouvernemental à l'IA Nationale et à la Capacité en Semi-conducteurs | +1.5% | National, avec des gains concentrés à Kumamoto, Hokkaido et Hiroshima | Moyen terme (2-4 ans) |
| Migration des Entreprises vers le Cloud et Adoption de l'IA Souveraine | +1.1% | National, avec des gains précoces dans les clusters d'entreprises de Tokyo et d'Osaka | Moyen terme (2-4 ans) |
| Intensité de la Mémoire à Haute Bande Passante et du Conditionnement Avancé | +0.9% | Chaîne d'approvisionnement mondiale ancrée au Japon, avec une demande concentrée dans les nœuds hyperscale de Tokyo | Long terme (≥ 4 ans) |
| Informatique de Périphérie Régionale pour l'IA Industrielle à Faible Latence | +0.5% | Corridors manufacturiers d'Aichi, Kanagawa, Hiroshima et Kyushu | Moyen terme (2-4 ans) |
| Approvisionnement en Calcul Écoénergétique et Adoption du Refroidissement Liquide | +0.4% | National, avec un déploiement précoce dans les campus de centres de données de Tokyo et d'Osaka | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Expansion des Centres de Données d'IA et des Clusters GPU
Le marché de la demande en semi-conducteurs du Japon dans les centres de données évolue vers des systèmes informatiques plus denses plutôt que de simplement ajouter davantage de surface au sol dans les centres de données. Les clusters GPU augmentent le nombre de composants logiques, de mémoire, de mise en réseau, de gestion de l'alimentation et de surveillance requis pour chaque déploiement. La stratégie numérique et des semi-conducteurs du Japon identifie l'infrastructure informatique avancée comme un domaine bénéficiant d'un soutien politique et d'une coordination industrielle. Ce contexte favorise les fournisseurs capables de prendre en charge des conceptions au niveau du rack complet plutôt que de fournir un seul composant. La densité plus élevée des racks fait également de la distribution de l'alimentation et de la conception du refroidissement une partie intégrante du processus initial de sélection des semi-conducteurs. Il en résulte une demande plus forte pour les dispositifs qui gèrent la tension, la chaleur, la connectivité et la fiabilité du système aux côtés des processeurs.
Soutien Gouvernemental à l'IA Nationale et à la Capacité en Semi-conducteurs
Le Japon a établi un cadre formel pour soutenir les semi-conducteurs de traitement de l'information à haute vitesse désignés. Ce cadre permet au ministère de l'Économie, du Commerce et de l'Industrie d'apporter des contributions en capital, des garanties de dette et des mesures en matière de ressources humaines aux entités désignées. Cette orientation politique offre aux investisseurs nationaux et étrangers une base plus claire pour planifier la production locale et la capacité informatique associée. Micron a annoncé un investissement de 1 500 milliards JPY (9,6 milliards USD) dans une nouvelle installation de mémoire à Hiroshima, avec un soutien gouvernemental potentiel allant jusqu'à 500 milliards JPY (3,2 milliards USD). Cet investissement soutient le rôle du Japon dans l'approvisionnement en mémoire tandis que les opérateurs de centres de données cherchent à obtenir de meilleures garanties sur la disponibilité des composants. Le marché de la demande en semi-conducteurs du Japon dans les centres de données bénéficie lorsque les investissements manufacturiers renforcent les capacités techniques locales et les relations avec les fournisseurs.
Migration des Entreprises vers le Cloud et Adoption de l'IA Souveraine
Les entreprises japonaises adoptent des environnements informatiques nationaux dédiés dans lesquels la résidence des données, la sécurité et le contrôle opérationnel prévisible sont importants. SoftBank a introduit Cloud PF Type A, un service de cloud souverain construit sur Oracle Alloy pour les clients nécessitant un traitement des données en territoire national. De tels déploiements créent des décisions d'approvisionnement pour les processeurs, la mémoire, le stockage, la mise en réseau et les systèmes d'alimentation dans un plus grand nombre d'organisations individuelles. Ils soutiennent également la demande au-delà des campus de cloud public car les clients réglementés peuvent utiliser des environnements privés ou hybrides. La disponibilité des services locaux peut raccourcir la distance entre les exigences des entreprises et les décisions de conception de l'infrastructure. Cela élargit la base de clients pour le marché de la demande en semi-conducteurs du Japon dans les centres de données sans modifier l'importance des acheteurs hyperscale.
Intensité de la Mémoire à Haute Bande Passante et du Conditionnement Avancé
La mémoire à haute bande passante devient de plus en plus importante à mesure que les accélérateurs d'IA traitent des modèles plus grands et des mouvements de données plus importants. JEDEC a publié la norme HBM4 en avril 2025, dotée d'une interface de 2 048 bits qui prend en charge les systèmes de mémoire empilée de nouvelle génération.[1] Le conditionnement avancé relie également plus étroitement la conception des semi-conducteurs, les substrats, les équipements de liaison et les matériaux que la production conventionnelle de puces pour serveurs. NVIDIA a identifié l'expansion des capacités avec ses partenaires de la chaîne d'approvisionnement comme faisant partie de son développement plus large de l'infrastructure d'IA. Les fournisseurs d'équipements et de matériaux japonais peuvent en bénéficier lorsque leurs produits sont intégrés dans ces flux de travail de conditionnement. La demande en semi-conducteurs du Japon dans le marché des centres de données gagne en valeur supplémentaire par accélérateur à mesure que les piles de mémoire et la complexité des conditionnements augmentent conjointement.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Retards de Raccordement au Réseau et Contraintes de Disponibilité de l'Énergie | -2.0% | Grand Tokyo, Osaka, et un surplomb national | Court terme (≤ 2 ans) |
| Dépendance aux Calculs de Pointe Importés et aux Produits HBM Finis | -1.4% | National, avec la plus grande exposition dans les clusters d'IA hyperscale et d'entreprise | Moyen terme (2-4 ans) |
| Intensité Capitalistique Élevée et Longues Périodes de Retour sur Investissement | -0.8% | National | Long terme (≥ 4 ans) |
| Ingénierie Parasismique, Conception Thermique et Goulots d'Étranglement en Main-d'Œuvre Qualifiée | -0.5% | National, plus aigu dans les zones urbaines du Grand Tokyo et d'Osaka | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Retards de Raccordement au Réseau et Contraintes de Disponibilité de l'Énergie
L'accès à l'électricité peut retarder la demande en semi-conducteurs car les opérateurs confirment généralement la disponibilité de l'énergie avant de finaliser les achats importants de serveurs et de systèmes de refroidissement. L'Organisation pour la Coordination Interrégionale des Opérateurs de Transport est responsable de la coordination pour soutenir un approvisionnement électrique stable à travers le Japon. Cela fait de la planification du réseau une considération centrale pour le Grand Tokyo et d'autres sites contraints. L'Agence Internationale de l'Énergie a rapporté que la demande mondiale d'électricité des centres de données, de l'IA et des cryptomonnaies pourrait plus que doubler d'ici 2026, soulignant la pression plus large créée par les installations à forte intensité de calcul. Les opérateurs peuvent réagir en sélectionnant des sites avec des calendriers d'alimentation plus clairs, en déployant des installations modulaires ou en modifiant leur approche de refroidissement. Ces choix peuvent modifier le calendrier et la localisation du marché de la demande en semi-conducteurs du Japon dans les centres de données, même lorsque les besoins informatiques sous-jacents restent fermes.
Dépendance aux Calculs de Pointe Importés et aux Produits HBM Finis
Le Japon continue de dépendre de fournisseurs étrangers pour de nombreux processeurs de pointe et produits de mémoire à haute bande passante finis utilisés dans les systèmes d'IA. Le soutien politique national vise à développer les capacités, mais la disponibilité locale des puces de calcul les plus récentes prendra du temps à s'étendre. Cette dépendance expose les projets de centres de données aux priorités d'allocation mondiales, aux fluctuations des devises et aux perturbations de la chaîne d'approvisionnement. Le défi est le plus significatif pour les installations d'entraînement d'IA qui nécessitent des accélérateurs de pointe et des configurations de mémoire à haute capacité. Les acheteurs peuvent avoir besoin de sécuriser des engagements d'approvisionnement plus tôt et de supporter des délais d'approvisionnement plus longs. Ces conditions peuvent augmenter les coûts des projets et compliquer la livraison des équipements pour le marché de la demande en semi-conducteurs du Japon dans les centres de données.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Produit :
L'Intensité de la Mémoire Défie la Domination des ProcesseursLes processeurs représentaient 42,36 % de la taille du marché de la demande en semi-conducteurs du Japon dans les centres de données en 2026, reflétant le rôle central des GPU et des CPU dans l'entraînement et l'inférence de l'IA. La demande en processeurs comprend les accélérateurs, les CPU de serveurs, les dispositifs programmables, les unités de traitement des données et le silicium de mise en réseau. Ces produits constituent le cœur d'un cluster de calcul, mais ils déterminent également les exigences pour les systèmes de mémoire et d'alimentation environnants. Une complexité de modèle plus élevée accroît l'importance des interconnexions à faible latence entre les nœuds de calcul. Cela soutient la demande pour le silicium de commutation, les dispositifs d'interface réseau et les contrôleurs de système spécialisés. Broadcom, Marvell, NVIDIA et AMD sont des fournisseurs pertinents pour les grands clusters d'IA qui nécessitent un mouvement de données à haut débit. Les développeurs de centres de données japonais doivent également tenir compte de l'équilibre entre les performances de pointe, la consommation d'énergie et la disponibilité du système.
Le type de mémoire devrait se développer à un CAGR de 8,57 % jusqu'en 2032, le taux le plus rapide parmi les catégories de produits du marché de la demande en semi-conducteurs du Japon dans les centres de données. La mémoire à haute bande passante est associée aux accélérateurs d'IA car les charges de travail intensives en données nécessitent une bande passante substantielle à proximité du dispositif de calcul. La norme HBM4 de JEDEC établit la direction technique pour des interfaces de mémoire plus larges et des configurations de mémoire empilée plus avancées. Kioxia et SanDisk ont annoncé des investissements prévus dépassant 31 milliards USD jusqu'en 2032 pour étendre les capacités à Yokkaichi et Kitakami, sous réserve du soutien gouvernemental.[2] La DRAM reste essentielle pour les configurations de serveurs conventionnels, tandis que la mémoire flash NOR continue de servir les fonctions de micrologiciel et de contrôle. La demande en mémoire s'étend donc aux couches de calcul, de stockage et de surveillance du marché de la demande en semi-conducteurs du Japon dans les centres de données.



Par Application :
Les Équipements Informatiques Ancrent la Demande tandis que le Refroidissement ProgresseLes équipements informatiques détenaient 72,89 % en 2026 car les serveurs, les systèmes de stockage et les équipements réseau concentrent la plus grande part du contenu en semi-conducteurs. Cette catégorie reste essentielle que la capacité soit déployée dans une installation de colocation, un campus cloud ou un site d'entreprise privé. Les processeurs, la mémoire, les composants de mise en réseau Ethernet et optique, les contrôleurs et les dispositifs d'alimentation intégrés se trouvent tous dans cette couche applicative. La base installée crée également une demande récurrente à mesure que les opérateurs renouvellent les équipements pour améliorer l'efficacité énergétique et prendre en charge les nouveaux logiciels d'IA. Les systèmes d'alimentation des serveurs et des racks ajoutent une demande pour les modules d'alimentation, les contrôleurs, les dispositifs de gestion des batteries et les composants de protection. Les équipements de sauvegarde par batterie et de stockage d'énergie nécessitent des dispositifs similaires pour protéger les charges informatiques lors des interruptions d'alimentation. Les systèmes de surveillance et d'automatisation utilisent des capteurs et des composants d'interface pour collecter des données opérationnelles dans les installations. Le cadre politique du Japon pour l'infrastructure de traitement de l'information renforce l'importance des systèmes informatiques fiables et performants.
L'infrastructure de refroidissement et de gestion thermique devrait croître à un CAGR de 8,62 % jusqu'en 2032. Les systèmes d'IA augmentent les charges thermiques des racks et rendent le refroidissement liquide plus pertinent pour les déploiements qui ne peuvent pas être gérés efficacement par le refroidissement par air conventionnel. Les systèmes thermiques utilisent des capteurs, des contrôleurs de pompe, des circuits intégrés de puissance, des dispositifs de surveillance et des composants de contrôle intégrés. Cela élargit la demande en semi-conducteurs au-delà du matériel informatique vers les unités de distribution de refroidissement et les équipements d'installation associés. L'orientation vers une infrastructure à plus haute densité donne à la conception thermique une plus grande influence sur la sélection des sites et la qualification des équipements. Les fournisseurs doivent démontrer leur fiabilité car les interruptions de refroidissement peuvent affecter la disponibilité du système et les performances des accélérateurs. L'Agence Internationale de l'Énergie identifie les centres de données et l'IA comme des contributeurs de plus en plus importants à la demande d'électricité, renforçant l'argument en faveur d'une conception de refroidissement écoénergétique.
Par Type de Centre de Données :
L'Économie Hyperscale Accélère au-delà de la ColocationLes centres de données de colocation détenaient 49,74 % en 2026. Ce modèle donne aux utilisateurs accès à une connectivité établie, à une infrastructure physique partagée et à une expertise en centres de données sans avoir à construire un site de toutes pièces. Il peut également réduire la charge liée à l'obtention de terrains, d'énergie et de systèmes de refroidissement appropriés dans des zones urbaines contraintes. Les fournisseurs de colocation achètent des équipements directement et influencent la sélection des composants par le biais des normes des installations et des exigences des clients. Leurs investissements couvrent les serveurs et les équipements réseau ainsi que les systèmes électriques et thermiques. Le modèle est utile pour les clients cloud qui souhaitent entrer rapidement sur un marché tout en conservant une certaine flexibilité d'infrastructure.
Les centres de données hyperscale devraient croître à un CAGR de 8,68 % jusqu'en 2032, le taux le plus rapide parmi les types de déploiement. Les opérateurs cloud mondiaux et les initiatives nationales d'IA souveraine augmentent la demande de grandes installations informatiques avec une capacité d'accélérateurs dense. Ces sites privilégient la puissance de calcul dans les limites de puissance disponibles, ce qui augmente la valeur des processeurs, de la mémoire, de la mise en réseau et des dispositifs de gestion de l'alimentation efficaces. Les conceptions hyperscale accélèrent également l'adoption des couloirs de refroidissement liquide et des architectures d'alimentation à tension plus élevée. Le service de cloud souverain national de SoftBank illustre le rôle des plateformes exploitées localement pour répondre aux exigences de traitement sécurisé des données.

Analyse Géographique
Grand Tokyo
Le Grand Tokyo est le principal centre de demande pour le marché de la demande en semi-conducteurs du Japon dans les centres de données car il concentre les clients d'entreprise, l'interconnexion réseau, l'activité financière et l'infrastructure cloud. Inzai, Chiba, Sagamihara et les quartiers centraux de Tokyo accueillent des activités de colocation et hyperscale, tandis que la proximité des grandes entreprises et des réseaux d'opérateurs continue d'attirer les investissements. Les contraintes d'énergie et de terrain peuvent ralentir les nouveaux développements, de sorte que les opérateurs envisagent des sites en banlieue, des conceptions modulaires et des systèmes de refroidissement qui prennent en charge une plus grande densité informatique. Le cadre politique de traitement de l'information du Japon fournit un contexte réglementaire pour les investissements dans les ressources informatiques avancées. La demande reste liée à la disponibilité des sites alimentés, ce qui encourage les capteurs, les dispositifs de gestion de l'alimentation et les composants électroniques de contrôle thermique qui offrent plus de calcul dans des enveloppes d'alimentation contraintes.
Osaka et Kansai
Osaka et Kansai deviennent un deuxième pôle majeur à mesure que les opérateurs cherchent des capacités en dehors du Grand Tokyo et diversifient leur infrastructure pour soutenir des opérations nationales résilientes. Les projets d'IA souveraine et les nouvelles capacités cloud soutiennent la demande de processeurs avancés, de mémoire, d'équipements de mise en réseau haute performance, de stockage, de systèmes d'alimentation et d'équipements de refroidissement. NEC a annoncé que Noetra commençait la recherche et le développement à grande échelle pour un modèle de fondation multimodal développé au Japon et prévoyait une infrastructure informatique d'IA utilisant 27 500 GPU NVIDIA Rubin, avec une construction prévue pour débuter en avril 2027.[3] La région soutient également la reprise après sinistre et les architectures d'applications distribuées, bien que le développement dépende de la distribution de l'énergie, de l'exécution de la construction et de la disponibilité de la main-d'œuvre technique. Les conceptions à haute densité créent de l'espace pour les composants de refroidissement liquide et les dispositifs d'alimentation efficaces tout en ajoutant une résilience géographique à la demande en semi-conducteurs dans le marché des centres de données.
Pôles Régionaux
Hokkaido, Kyushu, Tohoku, Aichi, Hiroshima et Kanagawa élargissent la base géographique de la demande en semi-conducteurs du Japon dans le marché des centres de données. Hokkaido offre des conditions plus fraîches, une disponibilité foncière et un potentiel en énergie renouvelable, tandis que Kyushu bénéficie de l'activité des semi-conducteurs autour de Kumamoto, et Tohoku est lié à l'activité de la chaîne d'approvisionnement en mémoire flash NAND près de Kitakami. L'investissement de capacité proposé par Kioxia et SanDisk renforce l'importance de la fabrication nationale de mémoire flash dans la chaîne d'infrastructure de données plus large. Aichi, Hiroshima et Kanagawa peuvent soutenir l'informatique de périphérie à faible latence à proximité des clients manufacturiers, soutenue par le développement de semi-conducteurs d'IA de périphérie industrielle de Hitachi. Ces sites prennent en charge des charges de travail spécialisées, des besoins de refroidissement variés et des équipements de périphérie de qualité industrielle tout en réduisant la dépendance à un petit nombre de campus urbains.
Paysage Concurrentiel
Concentration du Marché
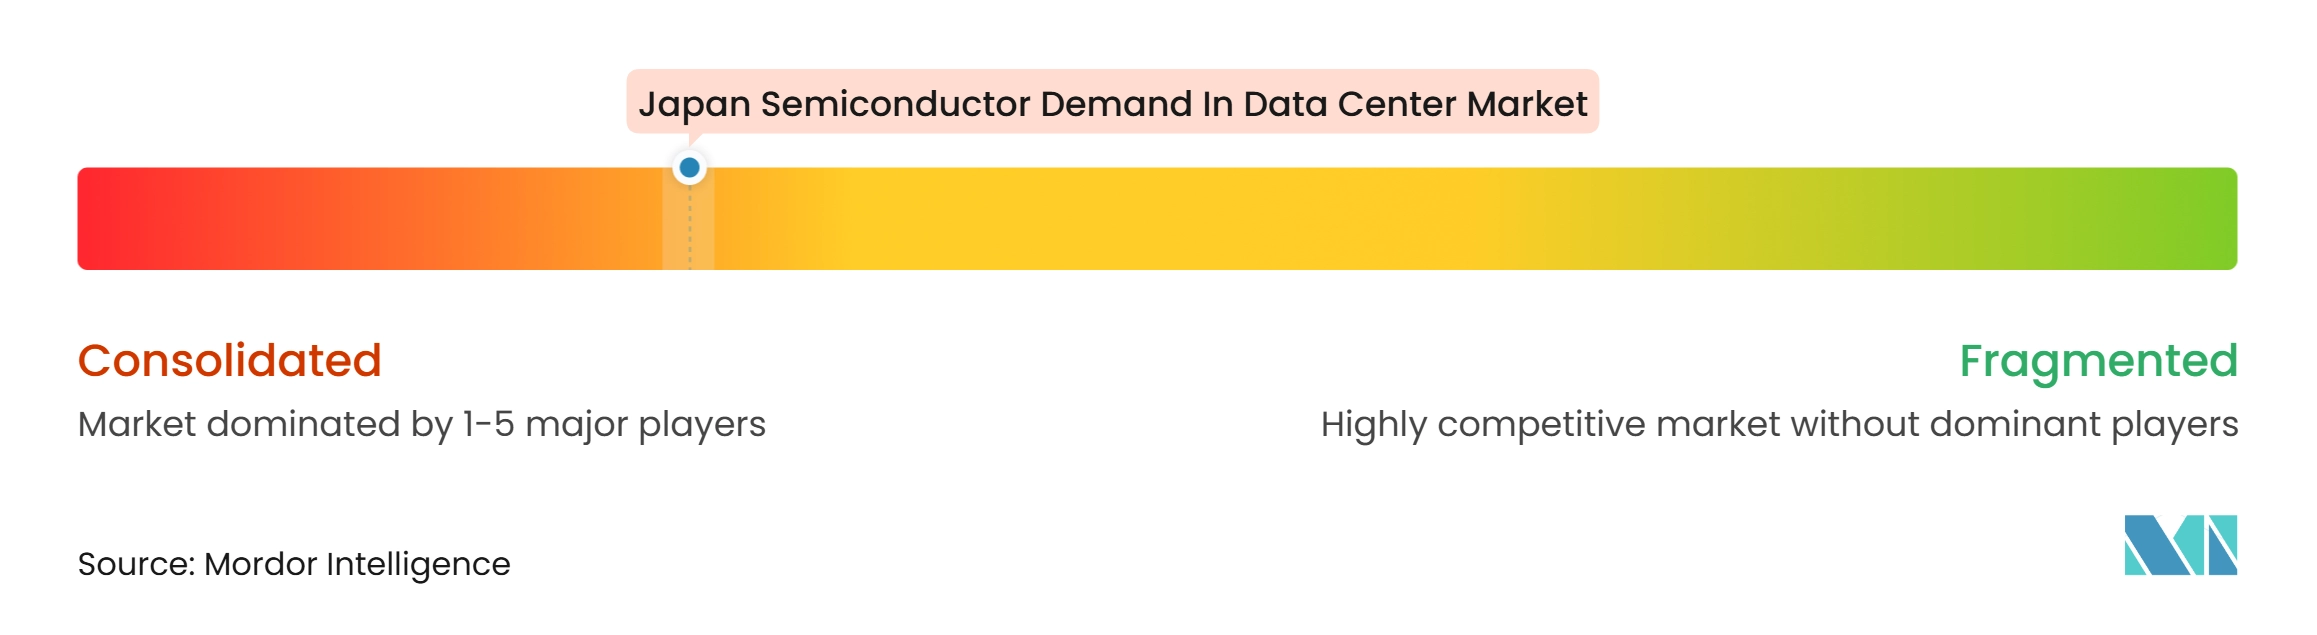
La demande en semi-conducteurs du Japon dans le marché des centres de données est concentrée dans les processeurs de pointe et la mémoire avancée, tandis que l'électronique de puissance, les dispositifs analogiques, les capteurs, les substrats, les matériaux et les équipements de production restent plus dispersés. NVIDIA, Samsung Electronics, SK hynix et Micron sont influents dans la fourniture de processeurs et de mémoire avancée pour l'infrastructure d'IA, tandis que les entreprises japonaises jouent des rôles importants dans les couches technologiques environnantes. Les achats favorisent les fournisseurs qui répondent aux exigences de performance, de qualification, d'assurance d'approvisionnement et d'efficacité énergétique pour les systèmes d'IA denses avec une capacité d'alimentation limitée. Le conditionnement avancé accroît la collaboration entre les concepteurs de puces, les fournisseurs de substrats, les fabricants d'équipements et les producteurs de matériaux, et NVIDIA a décrit l'expansion des capacités de la chaîne d'approvisionnement comme faisant partie de son développement de l'infrastructure d'IA. Cela soutient les participants japonais établis dans le conditionnement et la fabrication tout en augmentant les exigences de qualification pour les concurrents plus petits.
L'efficacité est un facteur concurrentiel central car les acheteurs de centres de données doivent gérer conjointement la consommation d'énergie, les besoins de refroidissement et les coûts d'exploitation. ROHM et Renesas participent aux catégories de dispositifs de puissance et de gestion de l'alimentation qui soutiennent les déploiements de serveurs à haute densité, tandis que les fournisseurs qui réduisent les pertes de conversion peuvent obtenir des opportunités de conception supplémentaires. Fujitsu a commencé à fabriquer des serveurs d'IA souverains au Japon et a lancé le CPU FUJITSU-MONAKA avec le Fujitsu MONAKA Server pour l'inférence d'IA et les charges de travail exigeantes.[4] Cela introduit une option de processeur national pour les acheteurs qui valorisent les systèmes développés localement et le contrôle de la chaîne d'approvisionnement, tandis que les puces de pointe restent essentielles, même si elles sont importées. Kioxia et SanDisk ont également positionné leurs investissements prévus autour de l'expansion des capacités de mémoire pour l'ère de l'IA.
Les relations avec les fournisseurs sont façonnées par de longs cycles de planification pour le conditionnement avancé, la mémoire et l'infrastructure informatique à haute densité. Les entreprises disposant d'une technologie validée et d'une production évolutive peuvent obtenir des rôles plus précoces dans les feuilles de route des clients, tandis que les fournisseurs plus petits peuvent se démarquer en se concentrant sur les matériaux thermiques, les capteurs, la conversion de puissance ou les produits de périphérie industrielle. Le soutien gouvernemental aux semi-conducteurs de traitement de l'information à haute vitesse peut renforcer l'écosystème national, mais il n'élimine pas la concurrence mondiale. Les acheteurs évaluent la sécurité de l'approvisionnement aux côtés des performances et du coût total, créant une ouverture pour des partenariats qui combinent la technologie de calcul mondiale avec l'expertise manufacturière et infrastructurelle japonaise.
Leaders du Secteur de la Demande en Semi-conducteurs du Japon dans les Centres de Données
-
NVIDIA Corporation
-
Advanced Micro Devices, Inc.
-
Intel Corporation
-
Samsung Electronics Co., Ltd.
-
SK hynix Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Demande en Semi-conducteurs du Japon dans les Centres de Données Entreprises couvertes dans ce rapport
- NVIDIA Corporation
- Advanced Micro Devices, Inc.
- Intel Corporation
- Samsung Electronics Co., Ltd.
- SK hynix Inc.
- Micron Technology, Inc.
- Broadcom Inc.
- Marvell Technology, Inc.
- Kioxia Holdings Corporation
- Renesas Electronics Corporation
- Sony Semiconductor Solutions Corporation
- Fujitsu Limited
- NEC Corporation
- Arm Holdings plc
- Monolithic Power Systems, Inc.
- Texas Instruments Incorporated
- Analog Devices, Inc.
- Advantest Corporation
- Tokyo Electron Limited
- Shin-Etsu Chemical Co., Ltd.
- Ibiden Co., Ltd.
- Shinko Electric Industries Co., Ltd.
- Resonac Holdings Corporation
- Kyocera Corporation
- ROHM Co., Ltd.
Développements industriels récents dans Marché de la Demande en Semi-conducteurs du Japon dans les Centres de Données
- Novembre 2026 : Fujitsu Limited a lancé commercialement le CPU FUJITSU-MONAKA, conçu et développé en territoire national, aux côtés du Fujitsu MONAKA Server. La société a déclaré que le système offre un débit d'inférence d'IA 2 fois supérieur à celui des CPU concurrents à puissance équivalente et cible les opérateurs de centres de données cloud, la défense et les clients financiers.
- Octobre 2026 : SoftBank a officiellement lancé Cloud PF Type A, un cloud d'IA souverain construit sur Oracle Alloy, avec des opérations dans son centre de données de l'ouest du Japon débutant en octobre 2026.
- Septembre 2026 : Samsung Electronics a ouvert un centre de recherche sur le conditionnement des puces d'IA à Yokohama avec un soutien de 22,5 milliards JPY (147 millions USD). L'installation soutient le co-développement des technologies HBM4 et de conditionnement avancé avec les fournisseurs japonais de matériaux de back-end.
- Juillet 2026 : Noetra Corporation, soutenue par Sony Group, SoftBank, NEC, Honda et 44 investisseurs au total, a lancé la recherche et le développement à grande échelle pour un modèle de fondation multimodal développé au Japon. La société a également confirmé ses plans de construction d'une infrastructure informatique d'IA avec 27 500 GPU NVIDIA Rubin à partir d'avril 2027.
Périmètre du Rapport sur le Marché de la Demande en Semi-conducteurs du Japon dans les Centres de Données
Le marché de la demande en semi-conducteurs des centres de données au Japon englobe la demande de semi-conducteurs utilisés dans l'infrastructure des centres de données à travers le Japon. Ces composants comprennent les processeurs, les puces mémoire, les unités de traitement graphique, les puces de mise en réseau, les contrôleurs de stockage et les circuits intégrés de gestion de l'alimentation qui prennent en charge le traitement des données, le stockage, la connectivité et les opérations d'informatique en nuage.
Le rapport sur le marché de la demande en semi-conducteurs du Japon dans les centres de données est segmenté par type de produit (processeurs [unités centrales de traitement (CPU), unités de traitement graphique (GPU), microcontrôleurs (MCU) et processeurs de signal numérique (DSP)], circuits intégrés logiques [réseaux de portes programmables in situ (FPGA), DPU/IPU/SmartNIC, commutateurs réseau et connectivité des racks de serveurs, circuits intégrés contrôleurs et autres circuits intgrés logiques], type de mémoire [DRAM, mémoire à haute bande passante (HBM), mémoire flash NAND, mémoire flash NOR et autres types de mémoire], électronique de puissance [composants discrets {redresseurs, transistors bipolaires, MOSFET, IGBT et autres composants discrets}, modules de puissance {modules à thyristors, modules IGBT, modules MOSFET et modules de puissance intelligents (IPM)}, et circuits intégrés de puissance {PMIC (multicanaux), régulateurs de commutation (AC/DC et DC/DC, isolés/non isolés), régulateurs linéaires, circuits intégrés de gestion des batteries, circuits intégrés de pilotage de grille et autres circuits intégrés de puissance}], circuits intégrés analogiques [circuits intégrés d'interface et de conditionnement du signal, circuits intégrés de conversion de signal, circuits intégrés analogiques spécifiques à l'application], optoélectronique [émetteurs laser, photodétecteurs et photodiodes, optocoupleurs et isolateurs optiques, commutateurs optiques, et émetteurs et détecteurs infrarouges], et capteurs [capteurs de température, capteurs de pression, capteurs à effet Hall et de champ magnétique, capteurs de courant, capteurs d'humidité, et capteurs de gaz et de fumée]), application (équipements informatiques, systèmes d'alimentation des serveurs et des racks, systèmes de sauvegarde par batterie et de stockage d'énergie, infrastructure d'alimentation des installations, infrastructure de refroidissement et de gestion thermique, surveillance et automatisation des centres de données, et infrastructure de sécurité et de sûreté), et type de centre de données (centres de données hyperscale, centres de données de colocation et centres de données d'entreprise/de périphérie). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Processeurs | Unités Centrales de Traitement (CPU) | |
| Unités de Traitement Graphique (GPU) | ||
| Microcontrôleurs (MCU) | ||
| Processeurs de Signal Numérique (DSP) | ||
| Circuits Intégrés Logiques | Réseaux de Portes Programmables In Situ (FPGA) | |
| DPU / IPU / SmartNIC | ||
| Commutateurs Réseau et Connectivité des Racks de Serveurs | ||
| Circuits Intégrés Contrôleurs | ||
| Autres Circuits Intégrés Logiques | ||
| Type de Mémoire | DRAM | |
| Mémoire à Haute Bande Passante (HBM) | ||
| Mémoire Flash NAND | ||
| Mémoire Flash NOR | ||
| Autres Types de Mémoire | ||
| Électronique de Puissance | Composants Discrets | Redresseurs |
| Transistors Bipolaires | ||
| MOSFET | ||
| IGBT | ||
| Autres Composants Discrets | ||
| Modules de Puissance | Modules à Thyristors | |
| Modules IGBT | ||
| Modules MOSFET | ||
| Modules de Puissance Intelligents (IPM) | ||
| Circuits Intégrés de Puissance | PMIC (Multicanaux) | |
| Régulateurs de Commutation (AC/DC, DC/DC, Isolés/Non Isolés) | ||
| Régulateurs Linéaires | ||
| Circuits Intégrés de Gestion des Batteries | ||
| Circuits Intégrés de Pilotage de Grille | ||
| Autres Circuits Intégrés de Puissance | ||
| Circuits Intégrés Analogiques | Circuits Intégrés d'Interface et de Conditionnement du Signal | |
| Circuits Intégrés de Conversion de Signal | ||
| Circuits Intégrés Analogiques Spécifiques à l'Application | ||
| Optoélectronique | Émetteurs Laser | |
| Photodétecteurs et Photodiodes | ||
| Optocoupleurs et Isolateurs Optiques | ||
| Commutateurs Optiques | ||
| Émetteurs et Détecteurs Infrarouges | ||
| Capteurs | Capteurs de Température | |
| Capteurs de Pression | ||
| Capteurs à Effet Hall et de Champ Magnétique | ||
| Capteurs de Courant | ||
| Capteurs d'Humidité | ||
| Capteurs de Gaz et de Fumée | ||
| Équipements Informatiques |
| Systèmes d'Alimentation des Serveurs et des Racks |
| Systèmes de Sauvegarde par Batterie et de Stockage d'Énergie |
| Infrastructure d'Alimentation des Installations |
| Infrastructure de Refroidissement et de Gestion Thermique |
| Surveillance et Automatisation des Centres de Données |
| Infrastructure de Sécurité et de Sûreté |
| Centres de Données Hyperscale |
| Centres de Données de Colocation |
| Centres de Données d'Entreprise / de Périphérie |
| Par Type de Produit | Processeurs | Unités Centrales de Traitement (CPU) | |
| Unités de Traitement Graphique (GPU) | |||
| Microcontrôleurs (MCU) | |||
| Processeurs de Signal Numérique (DSP) | |||
| Circuits Intégrés Logiques | Réseaux de Portes Programmables In Situ (FPGA) | ||
| DPU / IPU / SmartNIC | |||
| Commutateurs Réseau et Connectivité des Racks de Serveurs | |||
| Circuits Intégrés Contrôleurs | |||
| Autres Circuits Intégrés Logiques | |||
| Type de Mémoire | DRAM | ||
| Mémoire à Haute Bande Passante (HBM) | |||
| Mémoire Flash NAND | |||
| Mémoire Flash NOR | |||
| Autres Types de Mémoire | |||
| Électronique de Puissance | Composants Discrets | Redresseurs | |
| Transistors Bipolaires | |||
| MOSFET | |||
| IGBT | |||
| Autres Composants Discrets | |||
| Modules de Puissance | Modules à Thyristors | ||
| Modules IGBT | |||
| Modules MOSFET | |||
| Modules de Puissance Intelligents (IPM) | |||
| Circuits Intégrés de Puissance | PMIC (Multicanaux) | ||
| Régulateurs de Commutation (AC/DC, DC/DC, Isolés/Non Isolés) | |||
| Régulateurs Linéaires | |||
| Circuits Intégrés de Gestion des Batteries | |||
| Circuits Intégrés de Pilotage de Grille | |||
| Autres Circuits Intégrés de Puissance | |||
| Circuits Intégrés Analogiques | Circuits Intégrés d'Interface et de Conditionnement du Signal | ||
| Circuits Intégrés de Conversion de Signal | |||
| Circuits Intégrés Analogiques Spécifiques à l'Application | |||
| Optoélectronique | Émetteurs Laser | ||
| Photodétecteurs et Photodiodes | |||
| Optocoupleurs et Isolateurs Optiques | |||
| Commutateurs Optiques | |||
| Émetteurs et Détecteurs Infrarouges | |||
| Capteurs | Capteurs de Température | ||
| Capteurs de Pression | |||
| Capteurs à Effet Hall et de Champ Magnétique | |||
| Capteurs de Courant | |||
| Capteurs d'Humidité | |||
| Capteurs de Gaz et de Fumée | |||
| Par Application | Équipements Informatiques | ||
| Systèmes d'Alimentation des Serveurs et des Racks | |||
| Systèmes de Sauvegarde par Batterie et de Stockage d'Énergie | |||
| Infrastructure d'Alimentation des Installations | |||
| Infrastructure de Refroidissement et de Gestion Thermique | |||
| Surveillance et Automatisation des Centres de Données | |||
| Infrastructure de Sécurité et de Sûreté | |||
| Par Type de Centre de Données | Centres de Données Hyperscale | ||
| Centres de Données de Colocation | |||
| Centres de Données d'Entreprise / de Périphérie | |||
Questions Clés Répondues dans le Rapport
Quelle est la taille du marché de la demande en semi-conducteurs du Japon dans les centres de données ?
Le marché de la demande en semi-conducteurs du Japon dans les centres de données devrait augmenter de 41,64 milliards USD en 2026 à 65,18 milliards USD d'ici 2032, à un CAGR de 7,83 % sur la période 2027-2032.
Qu'est-ce qui stimule la demande en semi-conducteurs dans les centres de données japonais ?
Les clusters d'IA, les programmes de cloud souverain, la migration des entreprises vers le cloud et la densité de calcul plus élevée augmentent la demande de processeurs, de mémoire, de dispositifs de puissance et de contrôles de refroidissement.
Quel type de produit domine la demande en semi-conducteurs des centres de données au Japon ?
Les processeurs détenaient 42,36 % en 2026, tandis que le type de mémoire devrait enregistrer la croissance la plus rapide à un CAGR de 8,57 % jusqu'en 2032.
Pourquoi le refroidissement liquide est-il pertinent pour l'expansion des centres de données au Japon ?
Les racks d'IA à plus haute densité nécessitent un contrôle thermique plus sophistiqué, ce qui augmente la demande de capteurs, de contrôleurs de pompe, de circuits intégrés de puissance et de dispositifs de surveillance.
Quel type de déploiement de centres de données connaît la croissance la plus rapide au Japon ?
Les centres de données hyperscale devraient croître à un CAGR de 8,68 % jusqu'en 2032, à mesure que les projets cloud et d'IA souveraine augmentent la capacité informatique à grande échelle.
Quels facteurs peuvent limiter l'expansion des centres de données japonais ?
Les retards de raccordement au réseau, la dépendance aux calculs de pointe et à la mémoire importés, les exigences élevées en capital, les besoins de conception parasismique et les contraintes en main-d'œuvre qualifiée peuvent affecter le calendrier des projets.