
Marktgröße und Marktanteil des japanischen Halbleiterbedarfs in Rechenzentren
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
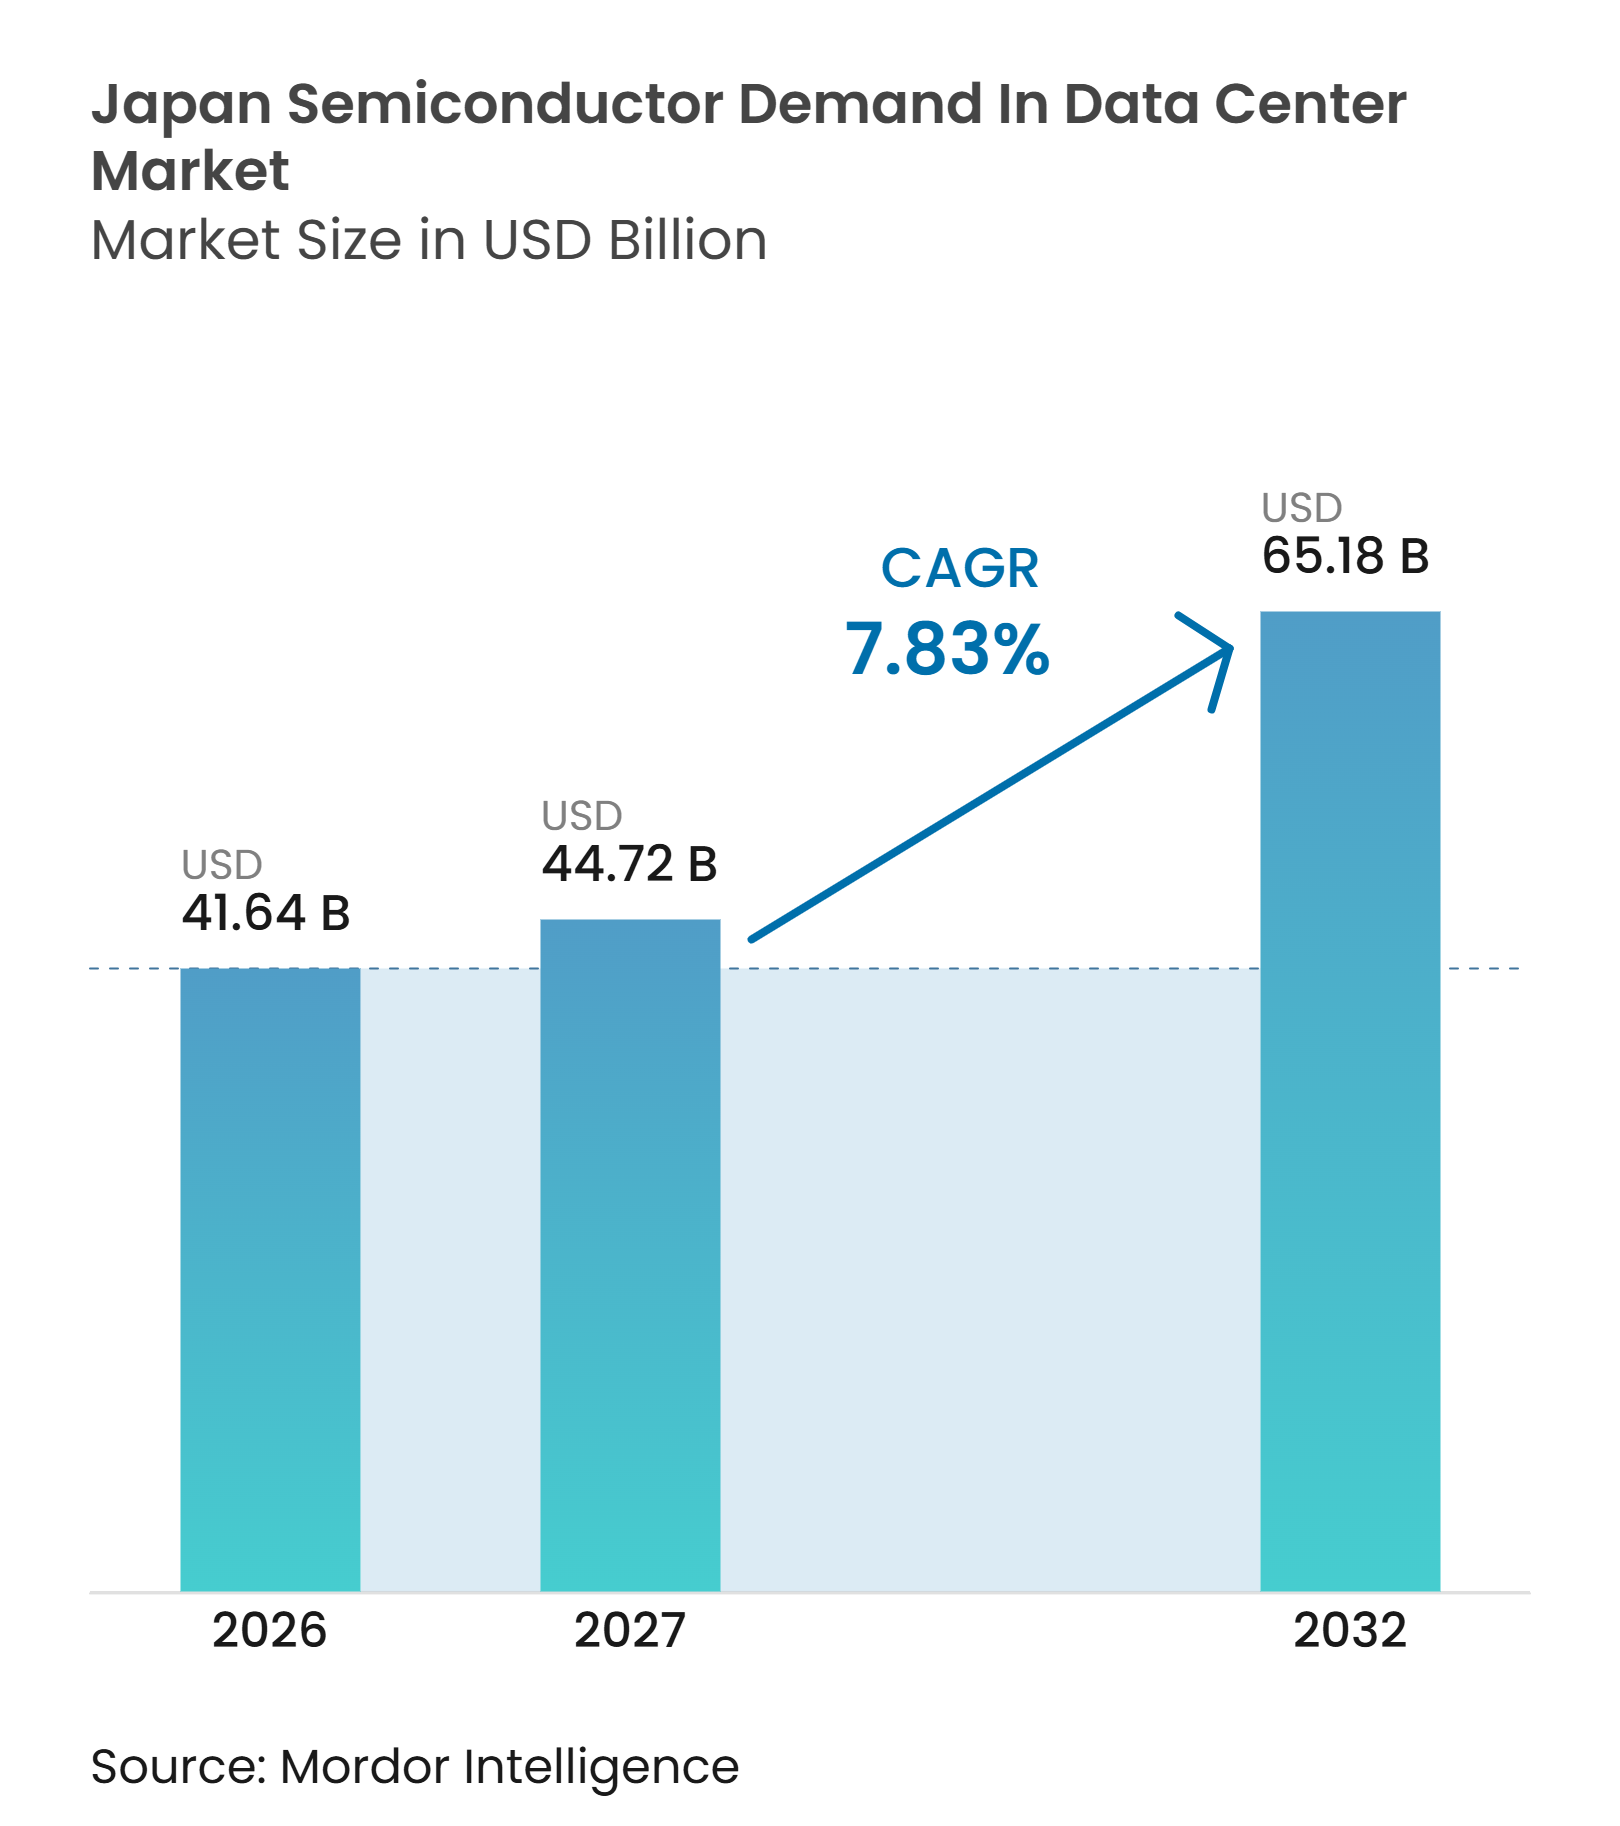
| Marktgröße im Basisjahr (2026) | 41.64 Milliarden US-Dollar |
| Marktgröße (2027) | 44.72 Milliarden US-Dollar |
| Marktgröße (2032) | 65.18 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.83 % |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des japanischen Halbleiterbedarfs in Rechenzentren von Mordor Intelligence
Die Marktgröße des japanischen Halbleiterbedarfs in Rechenzentren wird voraussichtlich von 41,64 Milliarden USD im Jahr 2026 auf 44,72 Milliarden USD im Jahr 2027 steigen und bis 2032 65,18 Milliarden USD erreichen, mit einem CAGR von 7,83 % über den Zeitraum 2027–2032. Die KI-Infrastruktur verändert die Beschaffung, da jede hochdichte Implementierung Prozessoren, Speicher, Leistungsbauelemente, Netzwerk-Silizium und Komponenten zur Wärmesteuerung erfordert. Die öffentliche Unterstützung für inländische Halbleiterkapazitäten und sichere Recheninfrastruktur stärkt die lokale Lieferkette und unterstützt längerfristige Beschaffungspläne. Cloud-Migration und inländische KI-Anforderungen erweitern die Nachfrage über große Hyperscale-Campusse hinaus in private und hybride Umgebungen. Verfügbarkeit von Strom, importierte fortschrittliche Rechenbausteine und seismische Designanforderungen können einige Projekte verzögern oder deren Kapitalbedarf erhöhen. Der japanische Halbleiterbedarf im Rechenzentrumsmarkt hängt daher von der Umsetzung in den Bereichen Rechenzentrumsbau, Stromversorgung und Verfügbarkeit fortschrittlicher Chips ab.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielten Prozessoren im Jahr 2026 einen Marktanteil von 42,36 % am japanischen Halbleiterbedarf im Rechenzentrumsmarkt, während der Speichertyp bis 2032 voraussichtlich mit einem CAGR von 8,57 % wachsen wird.
- Nach Anwendung entfiel im Jahr 2026 ein Anteil von 72,89 % der Marktgröße des japanischen Halbleiterbedarfs in Rechenzentren auf IT-Ausrüstung, während die Kühl- und Wärmemanagementinfrastruktur bis 2032 voraussichtlich mit einem CAGR von 8,62 % wachsen wird.
- Nach Rechenzentrumstyp hielten Colocation-Rechenzentren im Jahr 2026 einen Anteil von 49,74 %, während Hyperscale-Rechenzentren bis 2032 voraussichtlich mit einem CAGR von 8,68 % wachsen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion von KI-Rechenzentren und GPU-Clustern | +2.1% | Großraum Tokio, Osaka, mit Ausstrahlungseffekten auf Hokkaido und Kyushu | Kurzfristig (≤ 2 Jahre) |
| Staatliche Unterstützung für inländische KI- und Halbleiterkapazitäten | +1.5% | National, mit konzentrierten Gewinnen in Kumamoto, Hokkaido und Hiroshima | Mittelfristig (2–4 Jahre) |
| Unternehmens-Cloud-Migration und Einführung souveräner KI | +1.1% | National, mit frühen Gewinnen in den Unternehmens-Clustern Tokio und Osaka | Mittelfristig (2–4 Jahre) |
| Intensität von Hochbandbreitenspeicher und fortschrittlicher Verpackung | +0.9% | Globale Lieferkette mit Verankerung in Japan, mit konzentrierter Nachfrage in Hyperscale-Knoten in Tokio | Langfristig (≥ 4 Jahre) |
| Regionales Edge-Computing für industrielle KI mit geringer Latenz | +0.5% | Fertigungskorridore in Aichi, Kanagawa, Hiroshima und Kyushu | Mittelfristig (2–4 Jahre) |
| Energieeffiziente Computerbeschaffung und Einführung von Flüssigkühlung | +0.4% | National, mit früher Implementierung auf den Rechenzentrums-Campussen in Tokio und Osaka | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion von KI-Rechenzentren und GPU-Clustern
Der japanische Halbleiterbedarf im Rechenzentrumsmarkt entwickelt sich hin zu dichteren Computersystemen, anstatt einfach mehr Rechenzentrumsfläche hinzuzufügen. GPU-Cluster erhöhen die Anzahl der Logik-, Speicher-, Netzwerk-, Energiemanagement- und Überwachungskomponenten, die für jede Implementierung erforderlich sind. Japans Halbleiter- und Digitalstrategie identifiziert fortschrittliche Recheninfrastruktur als Bereich für politische Unterstützung und industrielle Koordination. Dieses Umfeld begünstigt Lieferanten, die vollständige Rack-Level-Designs unterstützen können, anstatt nur eine einzelne Komponente zu liefern. Höhere Rack-Dichte macht auch die Stromversorgung und das Kühlungsdesign zu einem Teil des anfänglichen Halbleiterauswahlprozesses. Das Ergebnis ist eine stärkere Nachfrage nach Bauelementen, die Spannung, Wärme, Konnektivität und Systemzuverlässigkeit neben Prozessoren verwalten.
Staatliche Unterstützung für inländische KI- und Halbleiterkapazitäten
Japan hat einen formalen Rahmen zur Unterstützung designierter Hochgeschwindigkeits-Informationsverarbeitungs-Halbleiter eingerichtet. Der Rahmen ermöglicht es dem Ministerium für Wirtschaft, Handel und Industrie, Kapitalbeiträge, Schuldengarantien und Maßnahmen zur Personalentwicklung für designierte Unternehmen bereitzustellen. Diese politische Ausrichtung gibt inländischen und ausländischen Investoren eine klarere Grundlage für die Planung lokaler Produktion und damit verbundener Rechenkapazitäten. Micron kündigte eine Investition von 1,5 Billionen JPY (9,6 Milliarden USD) in eine neue Speicheranlage in Hiroshima an, mit potenzieller staatlicher Unterstützung von bis zu 500 Milliarden JPY (3,2 Milliarden USD). Die Investition unterstützt Japans Rolle in der Speicherversorgung, während Rechenzentrumsbetreiber eine größere Sicherheit über die Verfügbarkeit von Komponenten anstreben. Der japanische Halbleiterbedarf im Rechenzentrumsmarkt profitiert, wenn Fertigungsinvestitionen lokale technische Fähigkeiten und Lieferantenbeziehungen stärken.
Unternehmens-Cloud-Migration und Einführung souveräner KI
Japanische Unternehmen übernehmen dedizierte inländische Rechenumgebungen, in denen Datenresidenz, Sicherheit und vorhersehbare Betriebskontrolle wichtig sind. SoftBank führte Cloud PF Type A ein, einen souveränen Cloud-Dienst, der auf Oracle Alloy aufgebaut ist und für Kunden konzipiert ist, die eine inländische Datenverarbeitung benötigen. Solche Implementierungen schaffen Beschaffungsentscheidungen für Prozessoren, Speicher, Speichermedien, Netzwerk- und Stromsysteme in einer größeren Anzahl einzelner Organisationen. Sie unterstützen auch die Nachfrage über öffentliche Cloud-Campusse hinaus, da regulierte Kunden möglicherweise private oder hybride Umgebungen nutzen. Die lokale Dienstverfügbarkeit kann den Abstand zwischen Unternehmensanforderungen und Infrastrukturdesignentscheidungen verkürzen. Dies verbreitert die Kundenbasis für den japanischen Halbleiterbedarf im Rechenzentrumsmarkt, ohne die Bedeutung von Hyperscale-Käufern zu verändern.
Intensität von Hochbandbreitenspeicher und fortschrittlicher Verpackung
Hochbandbreitenspeicher wird immer wichtiger, da KI-Beschleuniger größere Modelle und einen größeren Datentransfer verarbeiten. JEDEC veröffentlichte im April 2025 den HBM4-Standard mit einer 2.048-Bit-Schnittstelle, die die Stapelspeichersysteme der nächsten Generation unterstützt.[1] Fortschrittliche Verpackung verbindet auch Halbleiterdesign, Substrate, Bondingausrüstung und Materialien enger als die konventionelle Server-Chip-Produktion. NVIDIA hat die Kapazitätserweiterung mit Lieferkettenpartnern als Teil seines umfassenderen KI-Infrastrukturaufbaus identifiziert. Japanische Ausrüstungs- und Materiallieferanten können davon profitieren, wenn ihre Produkte in diese Verpackungsabläufe eingebettet sind. Der japanische Halbleiterbedarf im Rechenzentrumsmarkt gewinnt zusätzlichen Wert pro Beschleuniger, wenn Speicherstapel und Verpackungskomplexität gemeinsam steigen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verzögerungen beim Netzanschluss und Einschränkungen der Stromverfügbarkeit | -2.0% | Großraum Tokio, Osaka und ein nationaler Überhang | Kurzfristig (≤ 2 Jahre) |
| Abhängigkeit von importierten führenden Rechenbauelementen und fertigem Hochbandbreitenspeicher | -1.4% | National, mit größter Exposition in Hyperscale- und Unternehmens-KI-Clustern | Mittelfristig (2–4 Jahre) |
| Hohe Kapitalintensität und lange Amortisationszeiten | -0.8% | National | Langfristig (≥ 4 Jahre) |
| Seismisches Engineering, Wärmedesign und Engpässe bei Fachkräften | -0.5% | National, am stärksten ausgeprägt in den städtischen Zonen Großraum Tokio und Osaka | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verzögerungen beim Netzanschluss und Einschränkungen der Stromverfügbarkeit
Der Stromzugang kann die Halbleiternachfrage verzögern, da Betreiber in der Regel die Stromverfügbarkeit bestätigen, bevor sie größere Server- und Kühlungskäufe abschließen. Die Organisation für die regionsübergreifende Koordination von Übertragungsnetzbetreibern ist für die Koordination zur Unterstützung einer stabilen Stromversorgung in ganz Japan zuständig. Dies macht die Netzplanung zu einer zentralen Überlegung für den Großraum Tokio und andere eingeschränkte Standorte. Die Internationale Energieagentur berichtete, dass der globale Strombedarf von Rechenzentren, KI und Kryptowährungen bis 2026 möglicherweise mehr als verdoppelt werden könnte, was den weiteren Druck durch rechenintensive Einrichtungen verdeutlicht. Betreiber können reagieren, indem sie Standorte mit klareren Stromzeitplänen auswählen, modulare Einrichtungen einsetzen oder ihren Kühlungsansatz ändern. Diese Entscheidungen können den Zeitpunkt und den Standort des japanischen Halbleiterbedarfs im Rechenzentrumsmarkt verschieben, selbst wenn die zugrunde liegenden Rechenanforderungen stabil bleiben.
Abhängigkeit von importierten führenden Rechenbauelementen und fertigem Hochbandbreitenspeicher
Japan ist weiterhin auf ausländische Lieferanten für viele führende Prozessoren und fertige Hochbandbreitenspeicherprodukte angewiesen, die in KI-Systemen eingesetzt werden. Die inländische politische Unterstützung soll Kapazitäten aufbauen, aber die lokale Verfügbarkeit der neuesten Rechenbausteine wird Zeit brauchen, um sich auszuweiten. Diese Abhängigkeit setzt Rechenzentrumsprojekte globalen Allokationsprioritäten, Währungsschwankungen und Lieferkettenunterbrechungen aus. Die Herausforderung ist am bedeutendsten für KI-Trainingsinstallationen, die führende Beschleuniger und Hochkapazitäts-Speicherkonfigurationen benötigen. Käufer müssen möglicherweise Lieferverpflichtungen früher sichern und längere Beschaffungsvorlaufzeiten einplanen. Diese Bedingungen können die Projektkosten erhöhen und die Gerätelieferung für den japanischen Halbleiterbedarf im Rechenzentrumsmarkt erschweren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
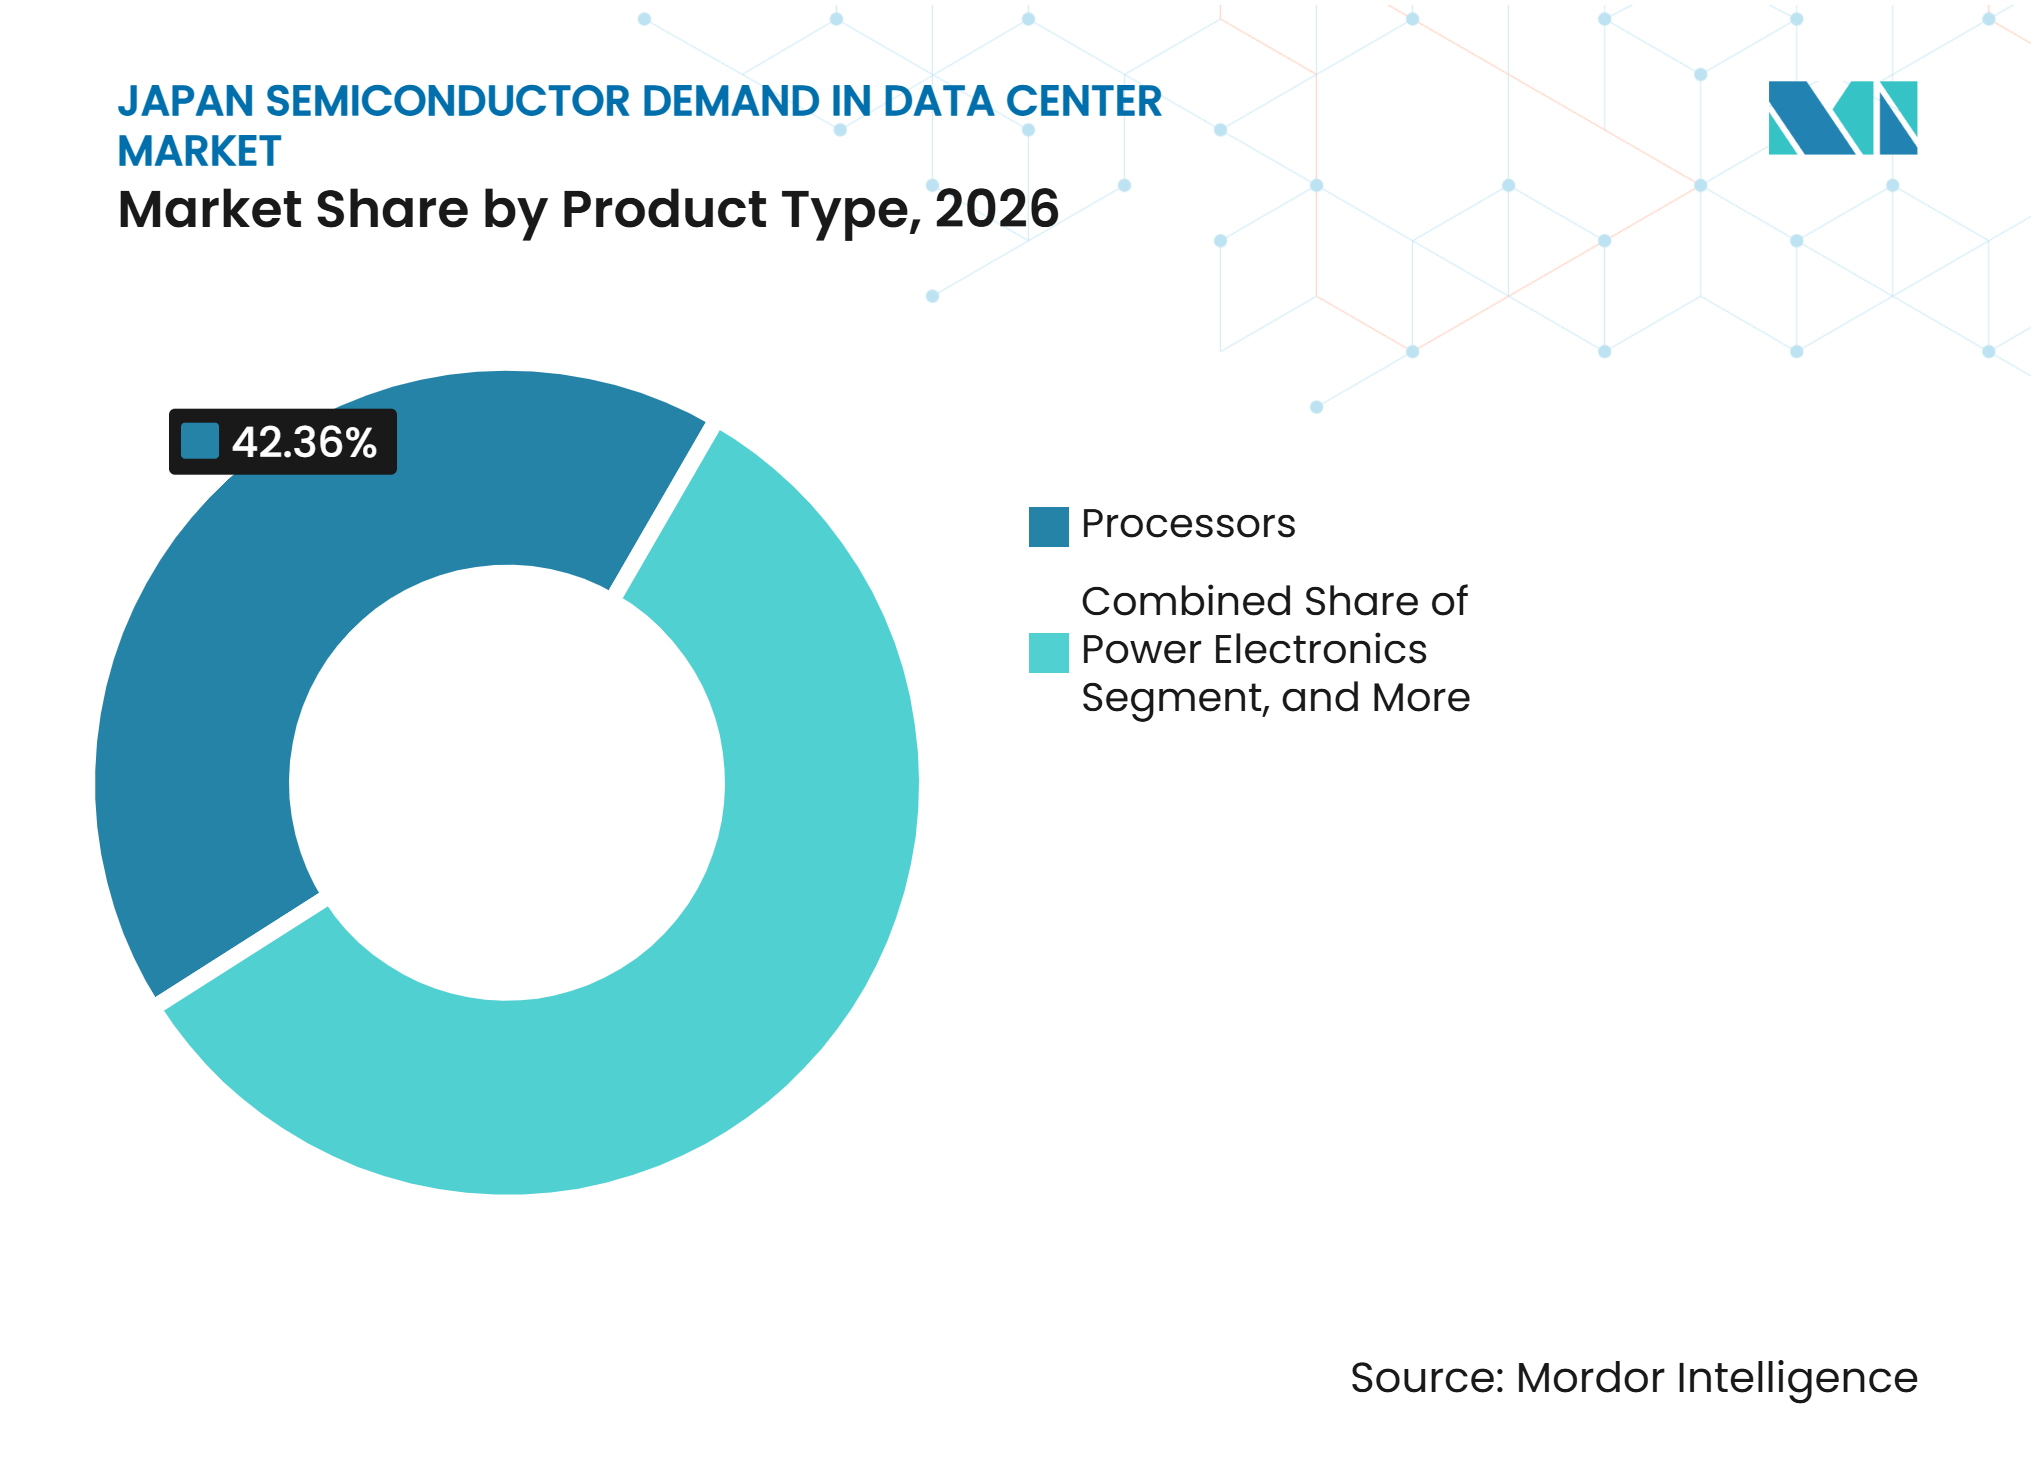
Speicherintensität fordert die Prozessordominanz herausProzessoren machten im Jahr 2026 42,36 % der Marktgröße des japanischen Halbleiterbedarfs in Rechenzentren aus, was die zentrale Rolle von GPUs und CPUs beim KI-Training und bei der Inferenz widerspiegelt. Die Prozessornachfrage umfasst Beschleuniger, Server-CPUs, programmierbare Bauelemente, Datenverarbeitungseinheiten und Netzwerk-Silizium. Diese Produkte bilden den Kern eines Compute-Clusters, bestimmen aber auch die Anforderungen an die umgebenden Speicher- und Stromsysteme. Höhere Modellkomplexität erhöht die Bedeutung von Verbindungen mit geringer Latenz zwischen Rechenknoten. Dies unterstützt die Nachfrage nach Switching-Silizium, Netzwerkschnittstellenbauelementen und spezialisierten Systemcontrollern. Broadcom, Marvell, NVIDIA und AMD sind relevante Lieferanten für große KI-Cluster, die einen hohen Datendurchsatz erfordern. Japanische Rechenzentrumsentwickler müssen auch die Balance zwischen Spitzenleistung, Stromverbrauch und Systemverfügbarkeit berücksichtigen.
Der Speichertyp wird bis 2032 voraussichtlich mit einem CAGR von 8,57 % wachsen, der schnellsten Rate unter den Produktkategorien im japanischen Halbleiterbedarf im Rechenzentrumsmarkt. Hochbandbreitenspeicher wird mit KI-Beschleunigern kombiniert, da datenintensive Workloads eine erhebliche Bandbreite in der Nähe des Rechenbauelements erfordern. Der HBM4-Standard von JEDEC legt die technische Richtung für breitere Speicherschnittstellen und fortschrittlichere Stapelspeicherkonfigurationen fest. Kioxia und SanDisk kündigten geplante Investitionen von über 31 Milliarden USD bis 2032 an, um die Kapazitäten in Yokkaichi und Kitakami zu erweitern, vorbehaltlich staatlicher Unterstützung.[2] DRAM bleibt für konventionelle Serverkonfigurationen unverzichtbar, während NOR-Flash weiterhin Firmware- und Steuerfunktionen bedient. Die Speichernachfrage erstreckt sich daher über die Rechen-, Speicher- und Überwachungsschichten des japanischen Halbleiterbedarfs im Rechenzentrumsmarkt.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
IT-Ausrüstung verankert die Nachfrage, während die Kühlung zunimmtIT-Ausrüstung hielt im Jahr 2026 einen Anteil von 72,89 %, da Server, Speichersysteme und Netzwerkausrüstung die größte Konzentration von Halbleiterinhalten aufweisen. Diese Kategorie bleibt unverzichtbar, unabhängig davon, ob die Kapazität in einer Colocation-Einrichtung, einem Cloud-Campus oder einem privaten Unternehmensstandort eingesetzt wird. Prozessoren, Speicher, Ethernet- und optische Netzwerkkomponenten, Controller und eingebettete Leistungsbauelemente befinden sich alle in dieser Anwendungsschicht. Der installierte Bestand schafft auch eine wiederkehrende Nachfrage, da Betreiber Ausrüstung erneuern, um die Energieeffizienz zu verbessern und neuere KI-Software zu unterstützen. Server- und Rack-Stromsysteme erhöhen die Nachfrage nach Leistungsmodulen, Controllern, Batteriemanagementsystemen und Schutzkomponenten. Batterie-Backup- und Energiespeicherausrüstung benötigt ähnliche Bauelemente, um Rechenlasten bei Stromunterbrechungen zu schützen. Überwachungs- und Automatisierungssysteme verwenden Sensoren und Schnittstellenkomponenten, um Betriebsdaten in den Einrichtungen zu erfassen. Japans politischer Rahmen für informationsverarbeitende Infrastruktur unterstreicht die Bedeutung zuverlässiger, leistungsstarker Computersysteme.
Die Kühl- und Wärmemanagementinfrastruktur wird bis 2032 voraussichtlich mit einem CAGR von 8,62 % wachsen. KI-Systeme erhöhen die Rack-Wärmelasten und machen Flüssigkühlung für Implementierungen relevanter, die nicht effizient durch konventionelle Luftkühlung gehandhabt werden können. Wärmesysteme verwenden Sensoren, Pumpencontroller, Leistungs-ICs, Überwachungsbauelemente und eingebettete Steuerelektronik. Dies erweitert die Halbleiternachfrage über Computerhardware hinaus auf Kühlverteilungseinheiten und zugehörige Anlagenausrüstung. Die Richtung hin zu einer dichteren Infrastruktur gibt dem Wärmedesign einen größeren Einfluss auf die Standortauswahl und die Gerätequalifizierung. Lieferanten müssen Zuverlässigkeit nachweisen, da Kühlungsunterbrechungen die Systemverfügbarkeit und die Beschleunigerleistung beeinträchtigen können. Die Internationale Energieagentur identifiziert Rechenzentren und KI als zunehmend wichtige Beiträge zur Stromnachfrage und stärkt damit den Fall für energieeffizientes Kühlungsdesign.
Nach Rechenzentrumstyp:
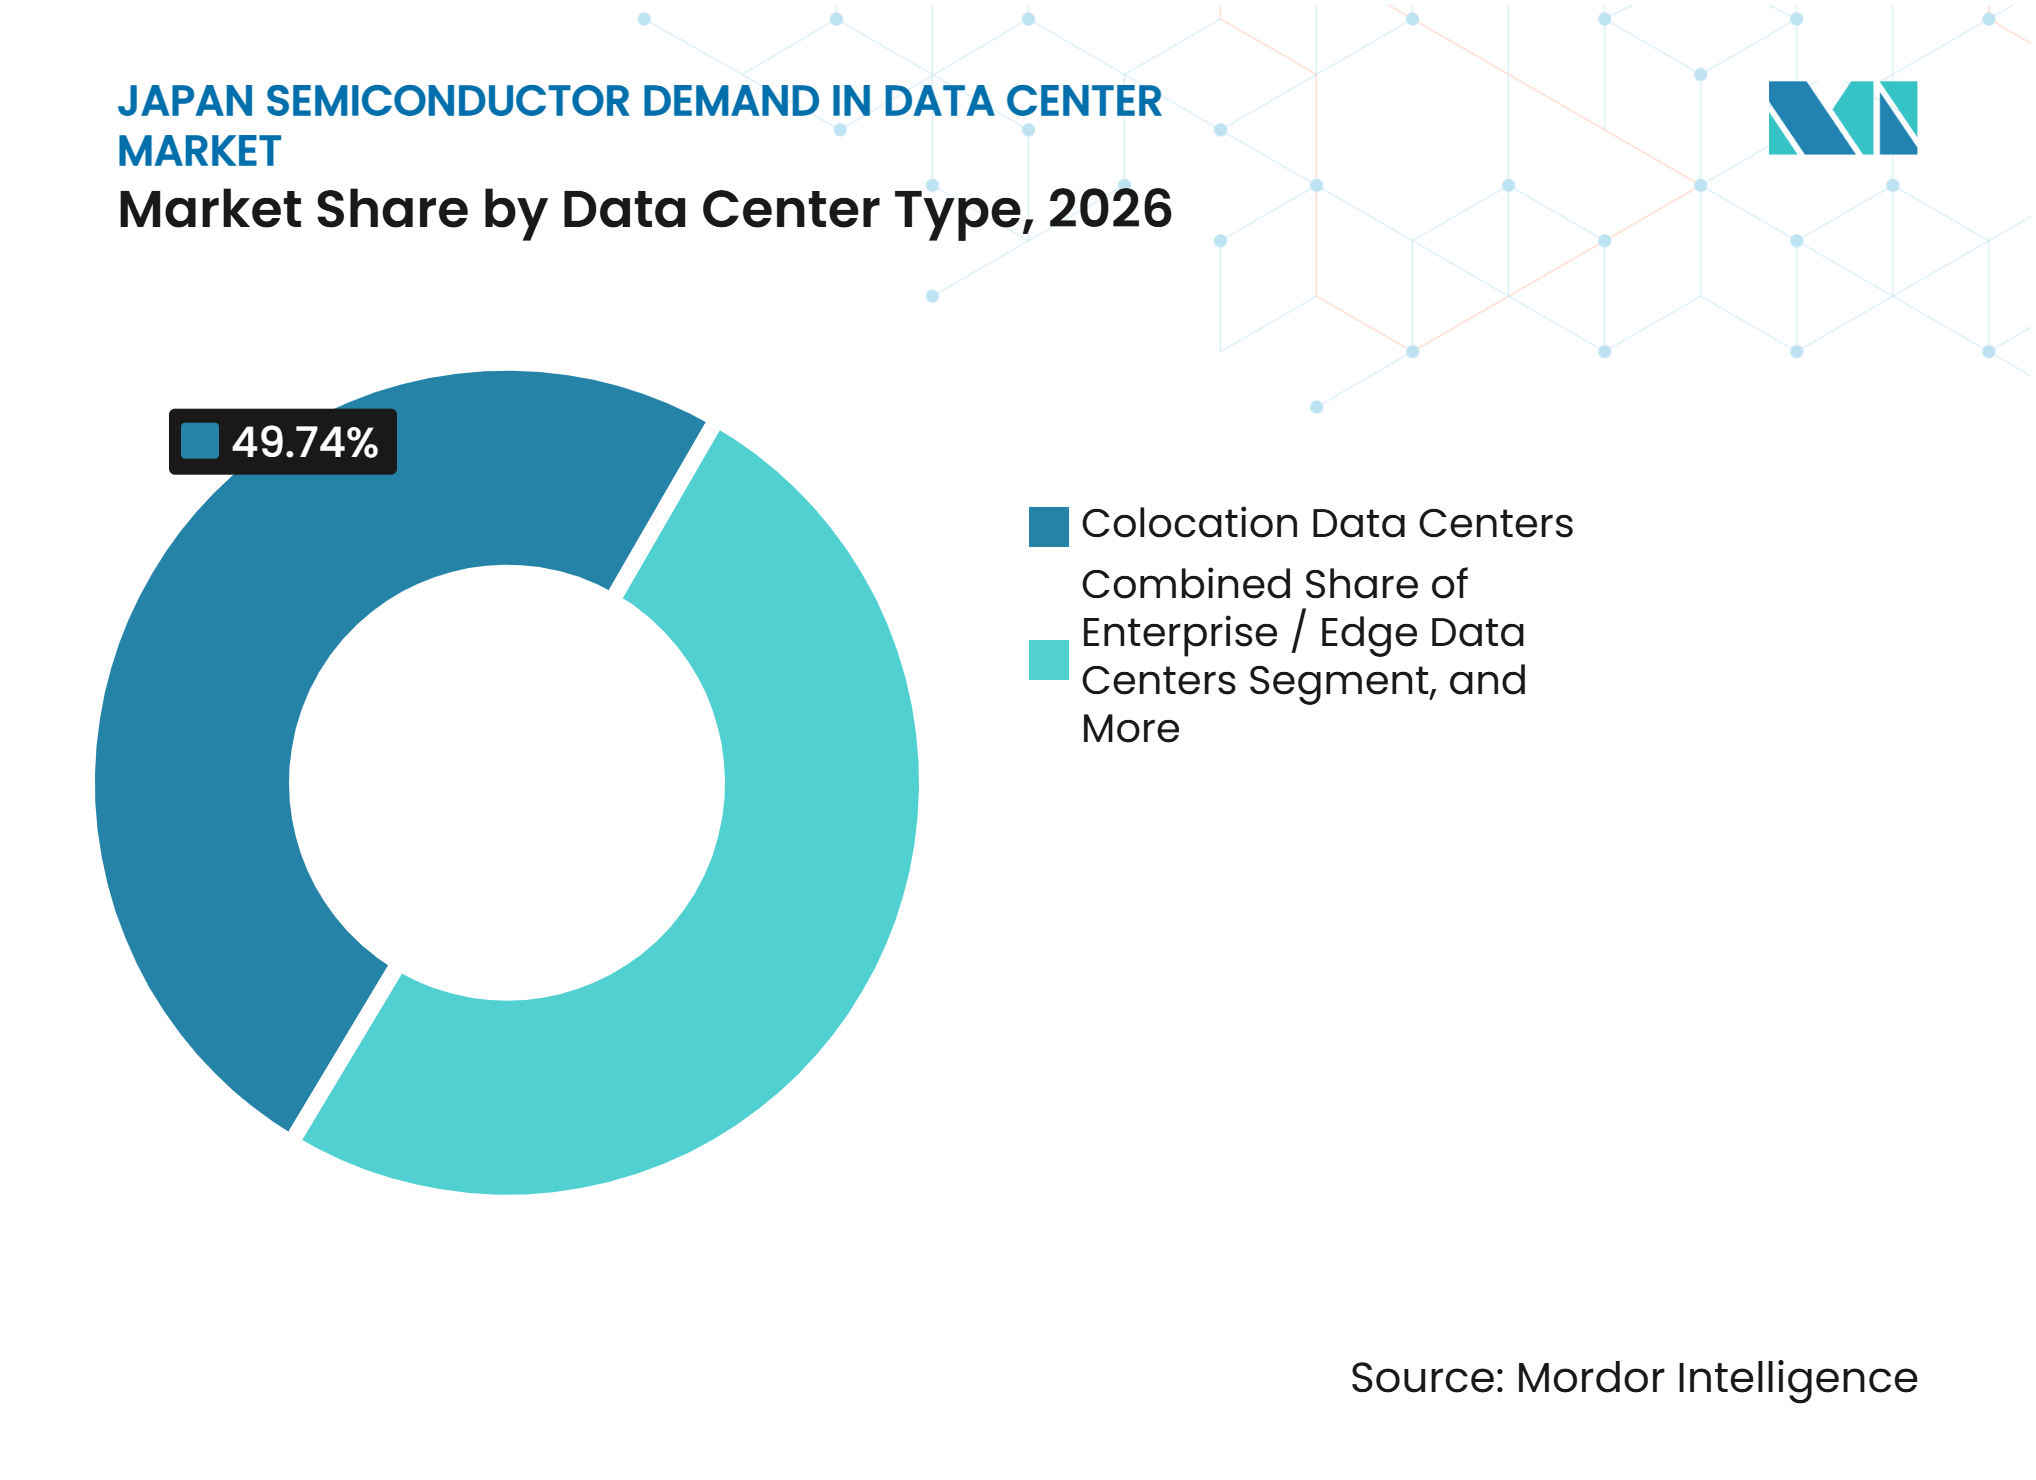
Hyperscale-Wirtschaft beschleunigt sich über Colocation hinausColocation-Rechenzentren hielten im Jahr 2026 einen Anteil von 49,74 %. Dieses Modell gibt Nutzern Zugang zu etablierter Konnektivität, gemeinsamer physischer Infrastruktur und Rechenzentrums-Expertise, ohne einen Standort von Grund auf neu aufbauen zu müssen. Es kann auch die Belastung durch die Sicherung geeigneter Grundstücke, Strom- und Kühlsysteme an eingeschränkten städtischen Standorten verringern. Colocation-Anbieter kaufen Ausrüstung direkt und beeinflussen die Komponentenauswahl durch Einrichtungsstandards und Kundenanforderungen. Ihre Investitionen umfassen Server und Netzwerkausrüstung sowie elektrische und thermische Systeme. Das Modell ist nützlich für Cloud-Kunden, die schnell in einen Markt eintreten möchten und dabei eine gewisse Infrastrukturflexibilität behalten.
Hyperscale-Rechenzentren werden bis 2032 voraussichtlich mit einem CAGR von 8,68 % wachsen, der schnellsten Rate unter den Implementierungstypen. Globale Cloud-Betreiber und inländische souveräne KI-Initiativen erhöhen die Nachfrage nach großen Rechenanlagen mit dichter Beschleunigerkapazität. Diese Standorte priorisieren die Rechenleistung innerhalb der verfügbaren Leistungsgrenzen, was den Wert effizienter Prozessoren, Speicher, Netzwerk- und Energiemanagementbauelemente erhöht. Hyperscale-Designs beschleunigen auch die Einführung von Flüssigkühlkorridoren und Hochspannungs-Stromarchitekturen. SoftBanks inländischer souveräner Cloud-Dienst veranschaulicht die Rolle lokal betriebener Plattformen bei der Erfüllung von Anforderungen an eine sichere Datenverarbeitung.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Großraum Tokio
Der Großraum Tokio ist das primäre Nachfragezentrum für den japanischen Halbleiterbedarf im Rechenzentrumsmarkt, da er Unternehmenskunden, Netzwerkverbindungen, Finanzaktivitäten und Cloud-Infrastruktur konzentriert. Inzai, Chiba, Sagamihara und zentrale Tokioter Bezirke beherbergen Colocation- und Hyperscale-Aktivitäten, während die Nähe zu großen Unternehmen und Carrier-Netzwerken weiterhin Investitionen anzieht. Strom- und Grundstücksbeschränkungen können neue Entwicklungen verlangsamen, sodass Betreiber Vorstadtstandorte, modulare Designs und Kühlsysteme in Betracht ziehen, die eine größere Computerdichte unterstützen. Japans politischer Rahmen für informationsverarbeitende Infrastruktur bietet einen regulatorischen Kontext für Investitionen in fortschrittliche Rechenressourcen. Die Nachfrage bleibt an die Verfügbarkeit von versorgten Standorten gebunden, was Sensoren, Energiemanagementbauelemente und Wärmesteuerungselektronik begünstigt, die mehr Rechenleistung innerhalb eingeschränkter Leistungshüllen liefern.
Osaka und Kansai
Osaka und Kansai entwickeln sich zu einem zweiten wichtigen Knotenpunkt, da Betreiber Kapazitäten außerhalb des Großraums Tokio suchen und ihre Infrastruktur diversifizieren, um resiliente inländische Betriebe zu unterstützen. Souveräne KI-Projekte und neue Cloud-Kapazitäten unterstützen die Nachfrage nach fortschrittlichen Prozessoren, Speicher, leistungsstarker Netzwerkausrüstung, Speichermedien, Stromsystemen und Kühlausrüstung. NEC gab bekannt, dass Noetra mit der vollständigen Forschung und Entwicklung für ein in Japan entwickeltes multimodales Basismodell begann und eine KI-Recheninfrastruktur mit 27.500 NVIDIA Rubin GPUs plante, wobei der Baubeginn für April 2027 geplant ist.[3] Die Region unterstützt auch Notfallwiederherstellung und verteilte Anwendungsarchitekturen, obwohl die Entwicklung von der Stromversorgung, der Bauausführung und der Verfügbarkeit von Fachkräften abhängt. Hochdichte Designs schaffen Raum für Flüssigkühlungskomponenten und effiziente Leistungsbauelemente und fügen dem Halbleiterbedarf im Rechenzentrumsmarkt geografische Resilienz hinzu.
Regionale Knotenpunkte
Hokkaido, Kyushu, Tohoku, Aichi, Hiroshima und Kanagawa verbreitern die geografische Basis für Japans Halbleiterbedarf im Rechenzentrumsmarkt. Hokkaido bietet kühlere Bedingungen, Landverfügbarkeit und Potenzial für erneuerbare Energien, während Kyushu von der Halbleiteraktivität rund um Kumamoto profitiert und Tohoku mit der NAND-Flash-Lieferkettenaktivität in der Nähe von Kitakami verbunden ist. Kioxias und SanDisks geplante Kapazitätsinvestition unterstreicht die Bedeutung der inländischen Flash-Fertigung in der breiteren Dateninfrastrukturkette. Aichi, Hiroshima und Kanagawa können Edge-Computing mit geringer Latenz in der Nähe von Fertigungskunden unterstützen, unterstützt durch Hitachis industrielle Edge-KI-Halbleiterentwicklung. Diese Standorte unterstützen spezialisierte Workloads, unterschiedliche Kühlungsanforderungen und industrietaugliche Edge-Ausrüstung und reduzieren gleichzeitig die Abhängigkeit von einer kleinen Anzahl städtischer Campusse.
Wettbewerbslandschaft
Marktkonzentration
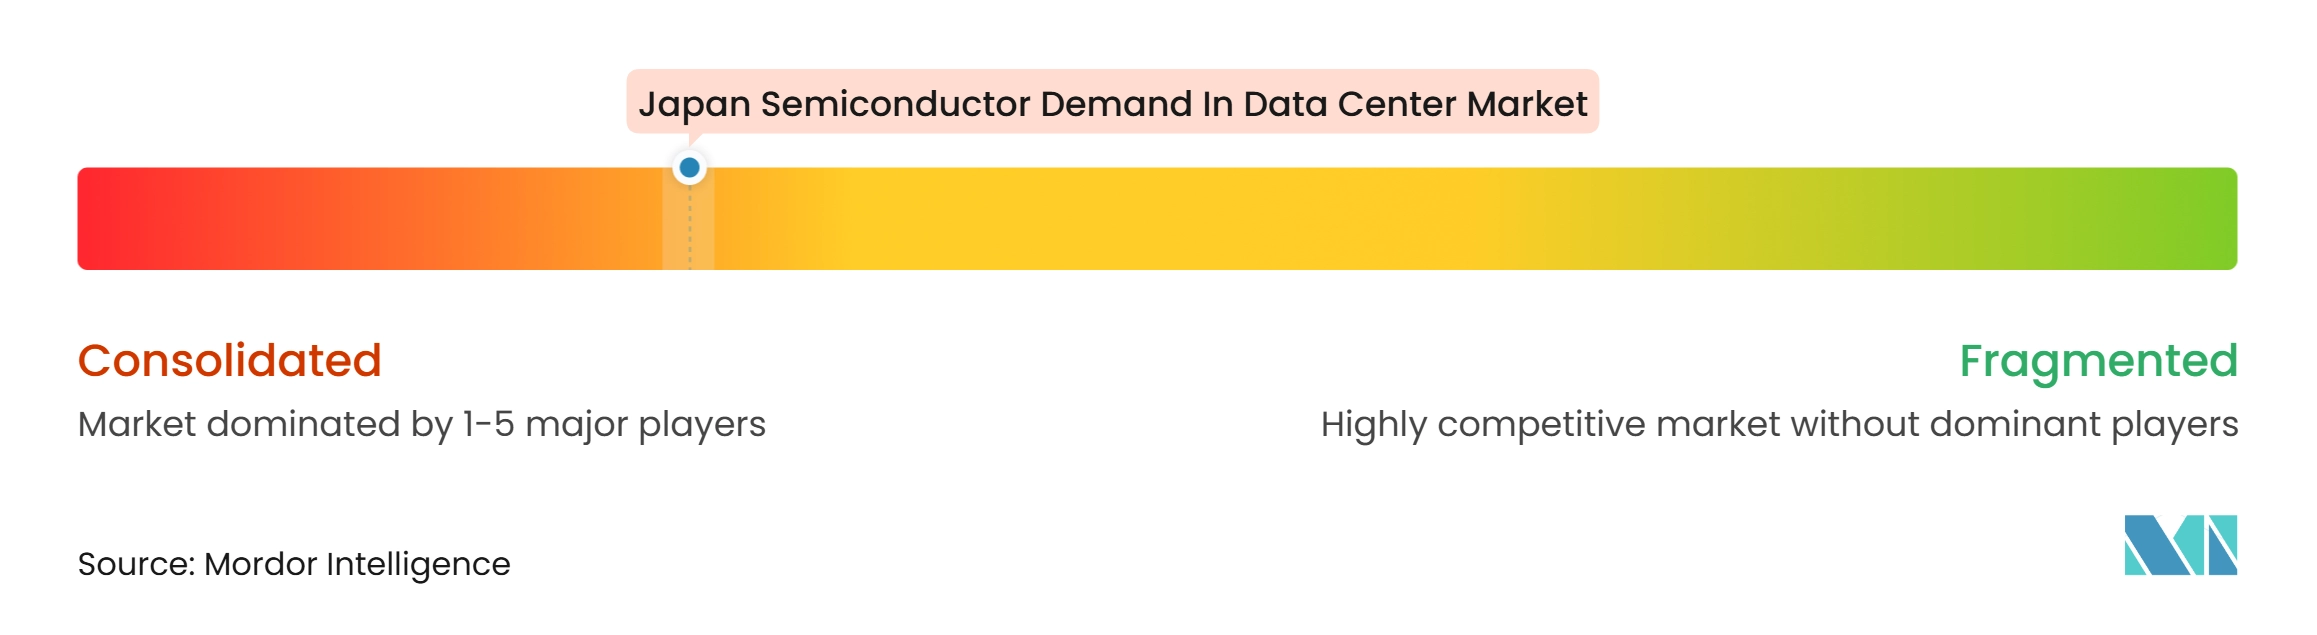
Japans Halbleiterbedarf im Rechenzentrumsmarkt konzentriert sich auf führende Prozessoren und fortschrittlichen Speicher, während Leistungselektronik, Analogbauelemente, Sensoren, Substrate, Materialien und Produktionsausrüstung stärker verteilt bleiben. NVIDIA, Samsung Electronics, SK hynix und Micron sind einflussreich bei der Lieferung von Prozessoren und fortschrittlichem Speicher für KI-Infrastruktur, während japanische Unternehmen wichtige Rollen in den umgebenden Technologieschichten spielen. Die Beschaffung bevorzugt Anbieter, die Leistungs-, Qualifizierungs-, Versorgungssicherheits- und Energieeffizienzanforderungen für dichte KI-Systeme mit begrenzter Leistungskapazität erfüllen. Fortschrittliche Verpackung erhöht die Zusammenarbeit zwischen Chip-Designern, Substratlieferanten, Ausrüstungsherstellern und Materialproduzenten, und NVIDIA hat die Kapazitätserweiterung der Lieferkette als Teil seines KI-Infrastrukturaufbaus beschrieben. Dies unterstützt etablierte japanische Verpackungs- und Fertigungsteilnehmer und erhöht gleichzeitig die Qualifizierungsanforderungen für kleinere Wettbewerber.
Effizienz ist ein zentraler Wettbewerbsfaktor, da Rechenzentrumskäufer Stromverbrauch, Kühlungsbedarf und Betriebskosten gemeinsam verwalten müssen. ROHM und Renesas sind in den Kategorien Leistungsbauelemente und Energiemanagement tätig, die hochdichte Server-Implementierungen unterstützen, während Lieferanten, die Umwandlungsverluste reduzieren, möglicherweise zusätzliche Designmöglichkeiten gewinnen. Fujitsu begann mit der Fertigung souveräner KI-Server in Japan und brachte die FUJITSU-MONAKA CPU mit dem Fujitsu MONAKA Server für KI-Inferenz und anspruchsvolle Workloads auf den Markt.[4] Dies führt eine inländische Prozessoroption für Käufer ein, die lokal entwickelte Systeme und Lieferkettensteuerung schätzen, während führende Chips weiterhin unverzichtbar bleiben, auch wenn sie importiert werden. Kioxia und SanDisk haben geplante Investitionen auch auf die Erweiterung der Speicherkapazität für das KI-Zeitalter ausgerichtet.
Lieferantenbeziehungen werden durch lange Planungszyklen für fortschrittliche Verpackung, Speicher und hochdichte Recheninfrastruktur geprägt. Unternehmen mit validierter Technologie und skalierbarer Produktion können frühere Rollen in Kunden-Roadmaps sichern, während kleinere Lieferanten durch Fokussierung auf Wärmematerialien, Sensoren, Leistungsumwandlung oder industrielle Edge-Produkte konkurrieren können. Staatliche Unterstützung für Hochgeschwindigkeits-Informationsverarbeitungs-Halbleiter kann das inländische Ökosystem stärken, eliminiert aber den globalen Wettbewerb nicht. Käufer bewerten die Versorgungssicherheit neben Leistung und Gesamtkosten und schaffen damit eine Öffnung für Partnerschaften, die globale Computertechnologie mit japanischer Fertigungs- und Infrastrukturexpertise kombinieren.
Branchenführer im japanischen Halbleiterbedarf in Rechenzentren
-
NVIDIA Corporation
-
Advanced Micro Devices, Inc.
-
Intel Corporation
-
Samsung Electronics Co., Ltd.
-
SK hynix Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Japanischer Halbleiterbedarf im Rechenzentrumsmarkt Unternehmen in diesem Bericht
- NVIDIA Corporation
- Advanced Micro Devices, Inc.
- Intel Corporation
- Samsung Electronics Co., Ltd.
- SK hynix Inc.
- Micron Technology, Inc.
- Broadcom Inc.
- Marvell Technology, Inc.
- Kioxia Holdings Corporation
- Renesas Electronics Corporation
- Sony Semiconductor Solutions Corporation
- Fujitsu Limited
- NEC Corporation
- Arm Holdings plc
- Monolithic Power Systems, Inc.
- Texas Instruments Incorporated
- Analog Devices, Inc.
- Advantest Corporation
- Tokyo Electron Limited
- Shin-Etsu Chemical Co., Ltd.
- Ibiden Co., Ltd.
- Shinko Electric Industries Co., Ltd.
- Resonac Holdings Corporation
- Kyocera Corporation
- ROHM Co., Ltd.
Neueste Industrielle Entwicklungen in Japanischer Halbleiterbedarf im Rechenzentrumsmarkt
- November 2026: Fujitsu Limited brachte die FUJITSU-MONAKA CPU, die im Inland entwickelt und hergestellt wurde, zusammen mit dem Fujitsu MONAKA Server kommerziell auf den Markt. Das Unternehmen erklärte, dass das System bei gleichem Stromverbrauch einen 2-fachen KI-Inferenz-Durchsatz im Vergleich zu konkurrierenden CPUs liefert und auf Cloud-Rechenzentrumsbetreiber, Verteidigungs- und Finanzkunden abzielt.
- Oktober 2026: SoftBank startete offiziell Cloud PF Type A, eine souveräne KI-Cloud, die auf Oracle Alloy aufgebaut ist, mit Betrieb in seinem westjapanischen Rechenzentrum ab Oktober 2026.
- September 2026: Samsung Electronics eröffnete ein KI-Chip-Verpackungsforschungszentrum in Yokohama mit einer Unterstützung von 22,5 Milliarden JPY (147 Millionen USD). Die Einrichtung unterstützt die gemeinsame Entwicklung von HBM4 und fortschrittlichen Verpackungstechnologien mit japanischen Back-End-Materiallieferanten.
- Juli 2026: Noetra Corporation, unterstützt von Sony Group, SoftBank, NEC, Honda und insgesamt 44 Investoren, startete die vollständige Forschung und Entwicklung für ein in Japan entwickeltes multimodales Basismodell. Das Unternehmen bestätigte auch Pläne zum Aufbau einer KI-Recheninfrastruktur mit 27.500 NVIDIA Rubin GPUs ab April 2027.
Berichtsumfang des japanischen Halbleiterbedarfs im Rechenzentrumsmarkt
Der japanische Markt für Rechenzentrums-Halbleiterbedarf umfasst die Nachfrage nach Halbleitern, die in der Rechenzentrums-Infrastruktur in Japan eingesetzt werden. Diese Komponenten umfassen Prozessoren, Speicherchips, Grafikprozessoren, Netzwerkchips, Speichercontroller und Energiemanagement-integrierte Schaltkreise, die Datenverarbeitung, Speicherung, Konnektivität und Cloud-Computing-Betrieb unterstützen.
Der Bericht über den japanischen Halbleiterbedarf im Rechenzentrumsmarkt ist segmentiert nach Produkttyp (Prozessoren [Zentralprozessoren (CPUs), Grafikprozessoren (GPUs), Mikrocontroller (MCUs) und Digitale Signalprozessoren (DSPs)], Logik-ICs [Field Programmable Gate Arrays (FPGAs), DPUs/IPUs/SmartNICs, Netzwerk-Switches und Server-Rack-Konnektivität, Controller-ICs und andere Logik-ICs], Speichertyp [DRAM, Hochbandbreitenspeicher (HBM), NAND-Flash, NOR-Flash und andere Speichertypen], Leistungselektronik [Diskrete Komponenten {Gleichrichter, Bipolartransistoren, MOSFETs, IGBTs und andere diskrete Komponenten}, Leistungsmodule {Thyristormodule, IGBT-Module, MOSFET-Module und Intelligente Leistungsmodule (IPMs)}, und Leistungs-ICs {PMICs (Mehrkanalig), Schaltregler (AC/DC und DC/DC, Isoliert/Nicht-Isoliert), Linearregler, Batteriemanagementsysteme-ICs, Gate-Treiber-ICs und andere Leistungs-ICs}], Analog-ICs [Schnittstellen- und Signalaufbereitungs-ICs, Signalwandlungs-ICs, anwendungsspezifische Analog-ICs], Optoelektronik [Lasersender, Fotodetektoren und Fotodioden, Optokoppler und optische Isolatoren, optische Schalter sowie Infrarot-Emitter und -Detektoren] und Sensoren [Temperatursensoren, Drucksensoren, Magnetfeld- und Hall-Effekt-Sensoren, Stromsensoren, Feuchtigkeitssensoren sowie Gas- und Rauchsensoren]), Anwendung (IT-Ausrüstung, Server- und Rack-Stromsysteme, Batterie-Backup- und Energiespeichersysteme, Anlagen-Strominfrastruktur, Kühl- und Wärmemanagementinfrastruktur, Rechenzentrums-Überwachung und -Automatisierung sowie Sicherheits- und Schutzinfrastruktur) und Rechenzentrumstyp (Hyperscale-Rechenzentren, Colocation-Rechenzentren und Unternehmens-/Edge-Rechenzentren). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Prozessoren | Zentralprozessoren (CPUs) | |
| Grafikprozessoren (GPUs) | ||
| Mikrocontroller (MCUs) | ||
| Digitale Signalprozessoren (DSPs) | ||
| Logik-ICs | Field Programmable Gate Arrays (FPGAs) | |
| DPUs / IPUs / SmartNICs | ||
| Netzwerk-Switches und Server-Rack-Konnektivität | ||
| Controller-ICs | ||
| Andere Logik-ICs | ||
| Speichertyp | DRAM | |
| Hochbandbreitenspeicher (HBM) | ||
| NAND-Flash | ||
| NOR-Flash | ||
| Andere Speichertypen | ||
| Leistungselektronik | Diskrete Komponenten | Gleichrichter |
| Bipolartransistoren | ||
| MOSFETs | ||
| IGBTs | ||
| Andere diskrete Komponenten | ||
| Leistungsmodule | Thyristormodule | |
| IGBT-Module | ||
| MOSFET-Module | ||
| Intelligente Leistungsmodule (IPMs) | ||
| Leistungs-ICs | PMICs (Mehrkanalig) | |
| Schaltregler (AC/DC, DC/DC, Isoliert/Nicht-Isoliert) | ||
| Linearregler | ||
| Batteriemanagementsysteme-ICs | ||
| Gate-Treiber-ICs | ||
| Andere Leistungs-ICs | ||
| Analog-ICs | Schnittstellen- und Signalaufbereitungs-ICs | |
| Signalwandlungs-ICs | ||
| Anwendungsspezifische Analog-ICs | ||
| Optoelektronik | Lasersender | |
| Fotodetektoren und Fotodioden | ||
| Optokoppler und optische Isolatoren | ||
| Optische Schalter | ||
| Infrarot-Emitter und -Detektoren | ||
| Sensoren | Temperatursensoren | |
| Drucksensoren | ||
| Magnetfeld- und Hall-Effekt-Sensoren | ||
| Stromsensoren | ||
| Feuchtigkeitssensoren | ||
| Gas- und Rauchsensoren | ||
| IT-Ausrüstung |
| Server- und Rack-Stromsysteme |
| Batterie-Backup- und Energiespeichersysteme |
| Anlagen-Strominfrastruktur |
| Kühl- und Wärmemanagementinfrastruktur |
| Rechenzentrums-Überwachung und -Automatisierung |
| Sicherheits- und Schutzinfrastruktur |
| Hyperscale-Rechenzentren |
| Colocation-Rechenzentren |
| Unternehmens-/Edge-Rechenzentren |
| Nach Produkttyp | Prozessoren | Zentralprozessoren (CPUs) | |
| Grafikprozessoren (GPUs) | |||
| Mikrocontroller (MCUs) | |||
| Digitale Signalprozessoren (DSPs) | |||
| Logik-ICs | Field Programmable Gate Arrays (FPGAs) | ||
| DPUs / IPUs / SmartNICs | |||
| Netzwerk-Switches und Server-Rack-Konnektivität | |||
| Controller-ICs | |||
| Andere Logik-ICs | |||
| Speichertyp | DRAM | ||
| Hochbandbreitenspeicher (HBM) | |||
| NAND-Flash | |||
| NOR-Flash | |||
| Andere Speichertypen | |||
| Leistungselektronik | Diskrete Komponenten | Gleichrichter | |
| Bipolartransistoren | |||
| MOSFETs | |||
| IGBTs | |||
| Andere diskrete Komponenten | |||
| Leistungsmodule | Thyristormodule | ||
| IGBT-Module | |||
| MOSFET-Module | |||
| Intelligente Leistungsmodule (IPMs) | |||
| Leistungs-ICs | PMICs (Mehrkanalig) | ||
| Schaltregler (AC/DC, DC/DC, Isoliert/Nicht-Isoliert) | |||
| Linearregler | |||
| Batteriemanagementsysteme-ICs | |||
| Gate-Treiber-ICs | |||
| Andere Leistungs-ICs | |||
| Analog-ICs | Schnittstellen- und Signalaufbereitungs-ICs | ||
| Signalwandlungs-ICs | |||
| Anwendungsspezifische Analog-ICs | |||
| Optoelektronik | Lasersender | ||
| Fotodetektoren und Fotodioden | |||
| Optokoppler und optische Isolatoren | |||
| Optische Schalter | |||
| Infrarot-Emitter und -Detektoren | |||
| Sensoren | Temperatursensoren | ||
| Drucksensoren | |||
| Magnetfeld- und Hall-Effekt-Sensoren | |||
| Stromsensoren | |||
| Feuchtigkeitssensoren | |||
| Gas- und Rauchsensoren | |||
| Nach Anwendung | IT-Ausrüstung | ||
| Server- und Rack-Stromsysteme | |||
| Batterie-Backup- und Energiespeichersysteme | |||
| Anlagen-Strominfrastruktur | |||
| Kühl- und Wärmemanagementinfrastruktur | |||
| Rechenzentrums-Überwachung und -Automatisierung | |||
| Sicherheits- und Schutzinfrastruktur | |||
| Nach Rechenzentrumstyp | Hyperscale-Rechenzentren | ||
| Colocation-Rechenzentren | |||
| Unternehmens-/Edge-Rechenzentren | |||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der japanische Halbleiterbedarf im Rechenzentrumsmarkt?
Der japanische Halbleiterbedarf im Rechenzentrumsmarkt wird voraussichtlich von 41,64 Milliarden USD im Jahr 2026 auf 65,18 Milliarden USD bis 2032 steigen, mit einem CAGR von 7,83 % über den Zeitraum 2027–2032.
Was treibt die Halbleiternachfrage in japanischen Rechenzentren an?
KI-Cluster, souveräne Cloud-Programme, Unternehmens-Cloud-Migration und höhere Computerdichte erhöhen die Nachfrage nach Prozessoren, Speicher, Leistungsbauelementen und Kühlungssteuerungen.
Welcher Produkttyp führt Japans Rechenzentrums-Halbleiternachfrage an?
Prozessoren hielten im Jahr 2026 einen Anteil von 42,36 %, während der Speichertyp bis 2032 voraussichtlich das schnellste Wachstum mit einem CAGR von 8,57 % verzeichnen wird.
Warum ist Flüssigkühlung für Japans Rechenzentrumserweiterung relevant?
Hochdichte KI-Racks benötigen eine ausgefeiltere Wärmesteuerung, was die Nachfrage nach Sensoren, Pumpencontrollern, Leistungs-ICs und Überwachungsbauelementen erhöht.
Welcher Rechenzentrums-Implementierungstyp wächst in Japan am schnellsten?
Hyperscale-Rechenzentren werden bis 2032 voraussichtlich mit einem CAGR von 8,68 % wachsen, da Cloud- und souveräne KI-Projekte die großskalige Rechenkapazität erhöhen.
Welche Faktoren können die Expansion in japanischen Rechenzentren einschränken?
Verzögerungen beim Netzanschluss, Abhängigkeit von importierten führenden Rechen- und Speicherbauelementen, hohe Kapitalanforderungen, seismische Designanforderungen und Engpässe bei Fachkräften können den Projektzeitplan beeinflussen.