
Tamaño y Participación del Mercado de Demanda de Semiconductores de Japón en Centros de Datos
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 41.64 Mil millones de dólares |
| Tamaño del Mercado (2027) | 44.72 Mil millones de dólares |
| Tamaño del Mercado (2032) | 65.18 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.83 % |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Demanda de Semiconductores de Japón en Centros de Datos por Mordor Intelligence
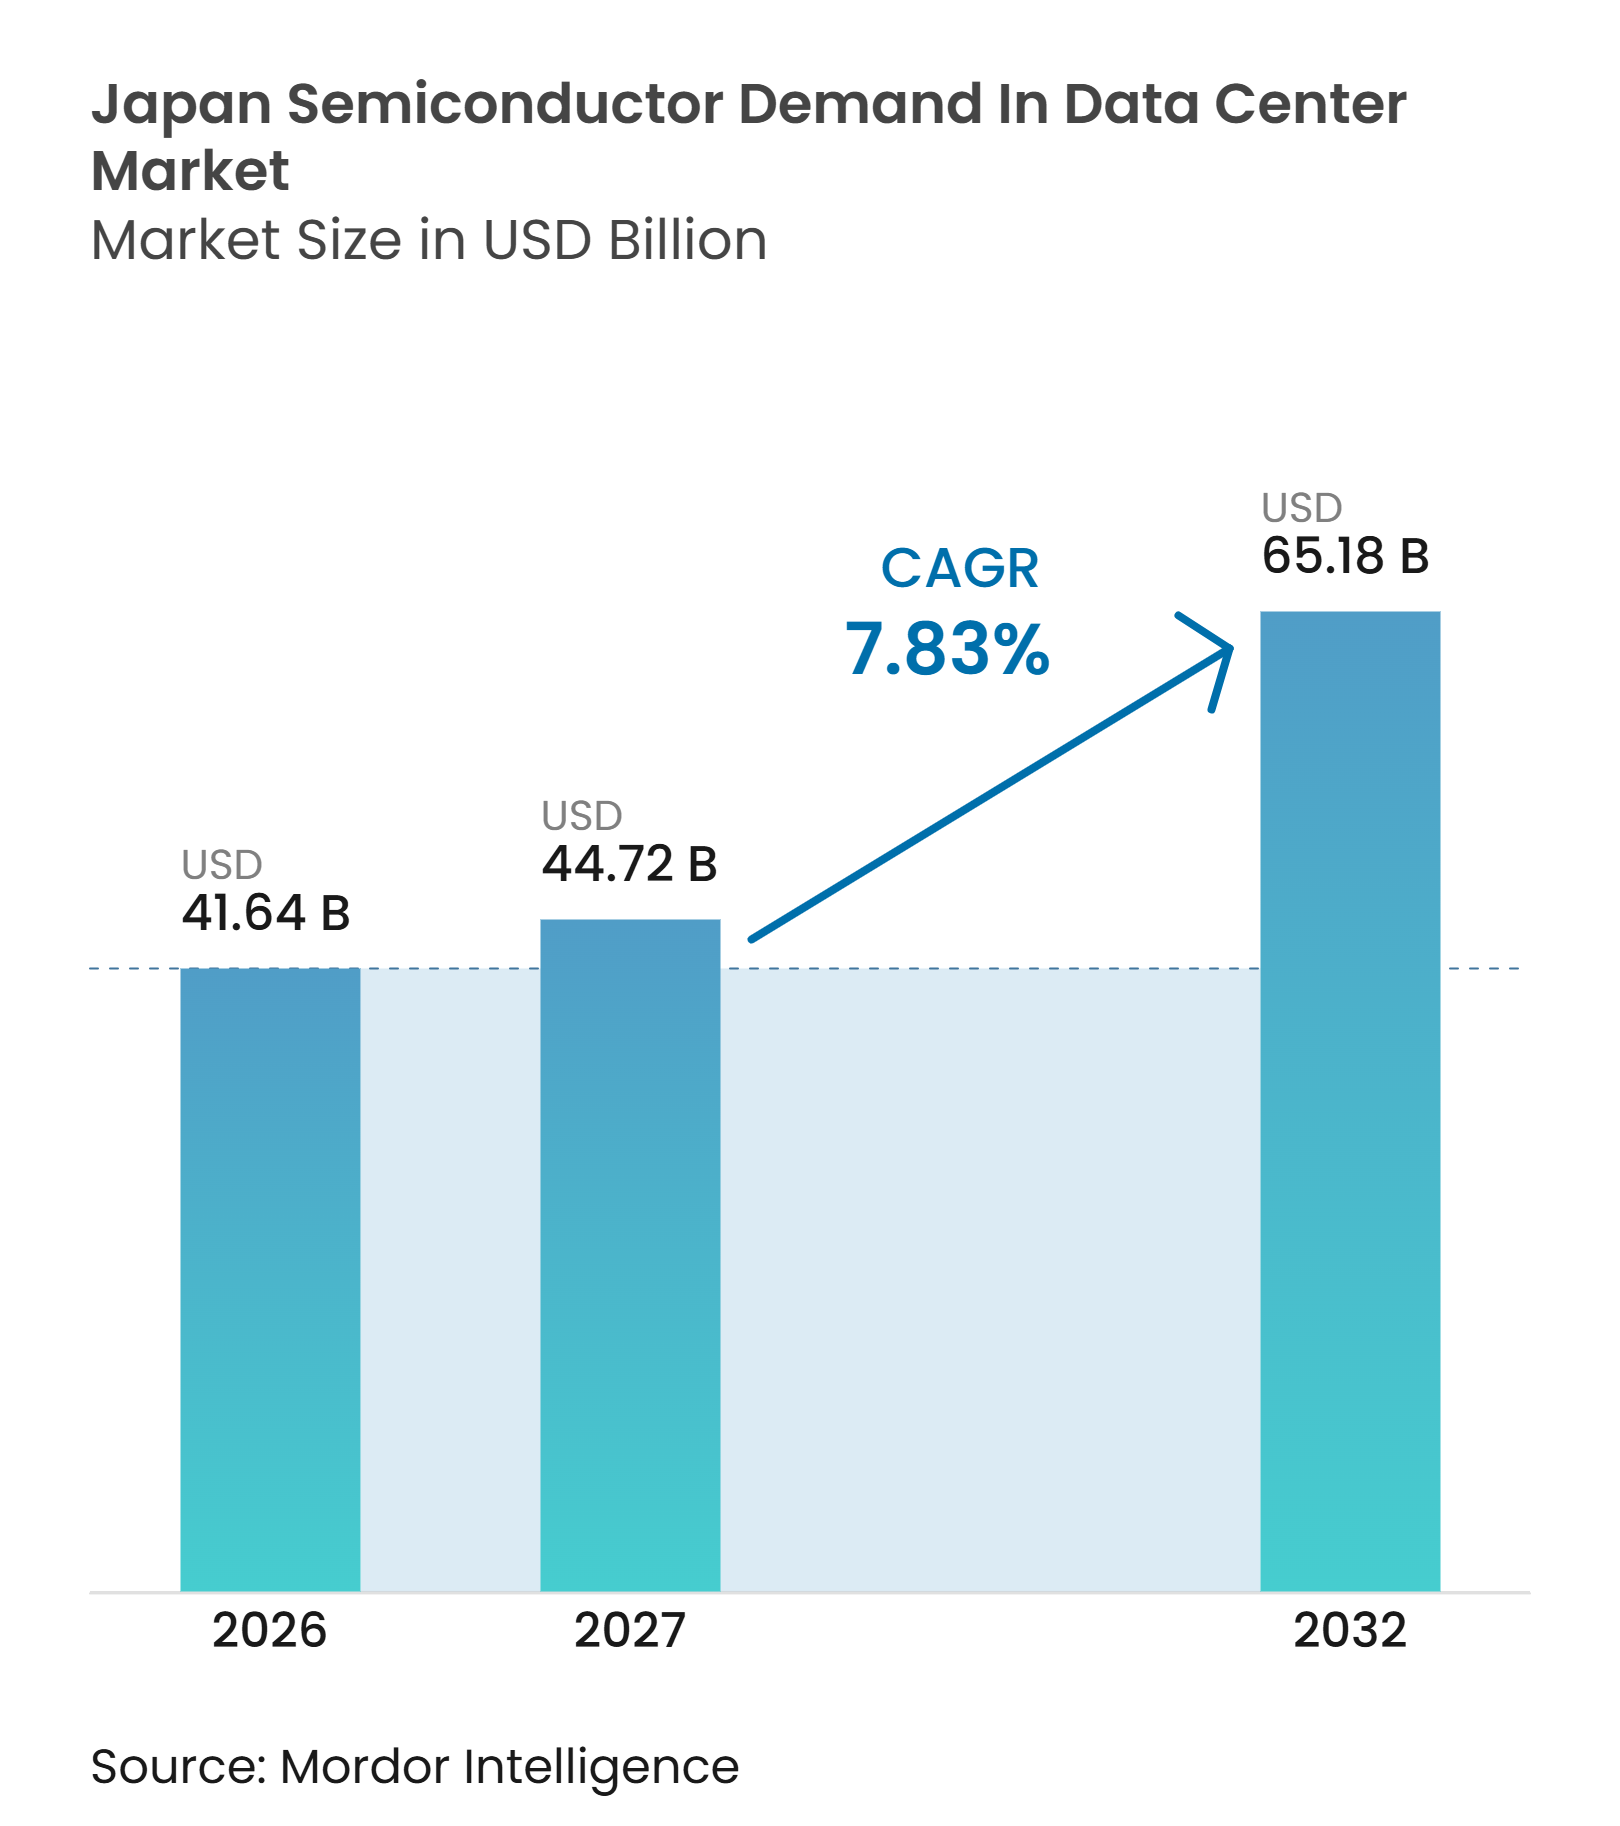
Se espera que el tamaño del mercado de demanda de semiconductores de Japón en centros de datos aumente de 41,64 mil millones de USD en 2026 a 44,72 mil millones de USD en 2027 y alcance los 65,18 mil millones de USD para 2032, creciendo a un CAGR del 7,83% durante 2027-2032. La infraestructura de IA está cambiando la adquisición porque cada despliegue de alta densidad requiere procesadores, memoria, dispositivos de potencia, silicio de red y componentes de control térmico. El apoyo público a la capacidad de semiconductores doméstica y a la infraestructura de computación segura está fortaleciendo la cadena de suministro local y respaldando planes de adquisición a más largo plazo. La migración a la nube y los requisitos de IA doméstica también están ampliando la demanda más allá de los grandes campus de hiperescala hacia entornos privados e híbridos. La disponibilidad de energía, los chips de cómputo avanzado importados y los requisitos de diseño sísmico pueden retrasar algunos proyectos o aumentar sus necesidades de capital. El mercado de demanda de semiconductores de Japón en centros de datos depende, por tanto, de la ejecución en la construcción de centros de datos, el suministro eléctrico y la disponibilidad de chips avanzados.
Conclusiones Clave del Informe
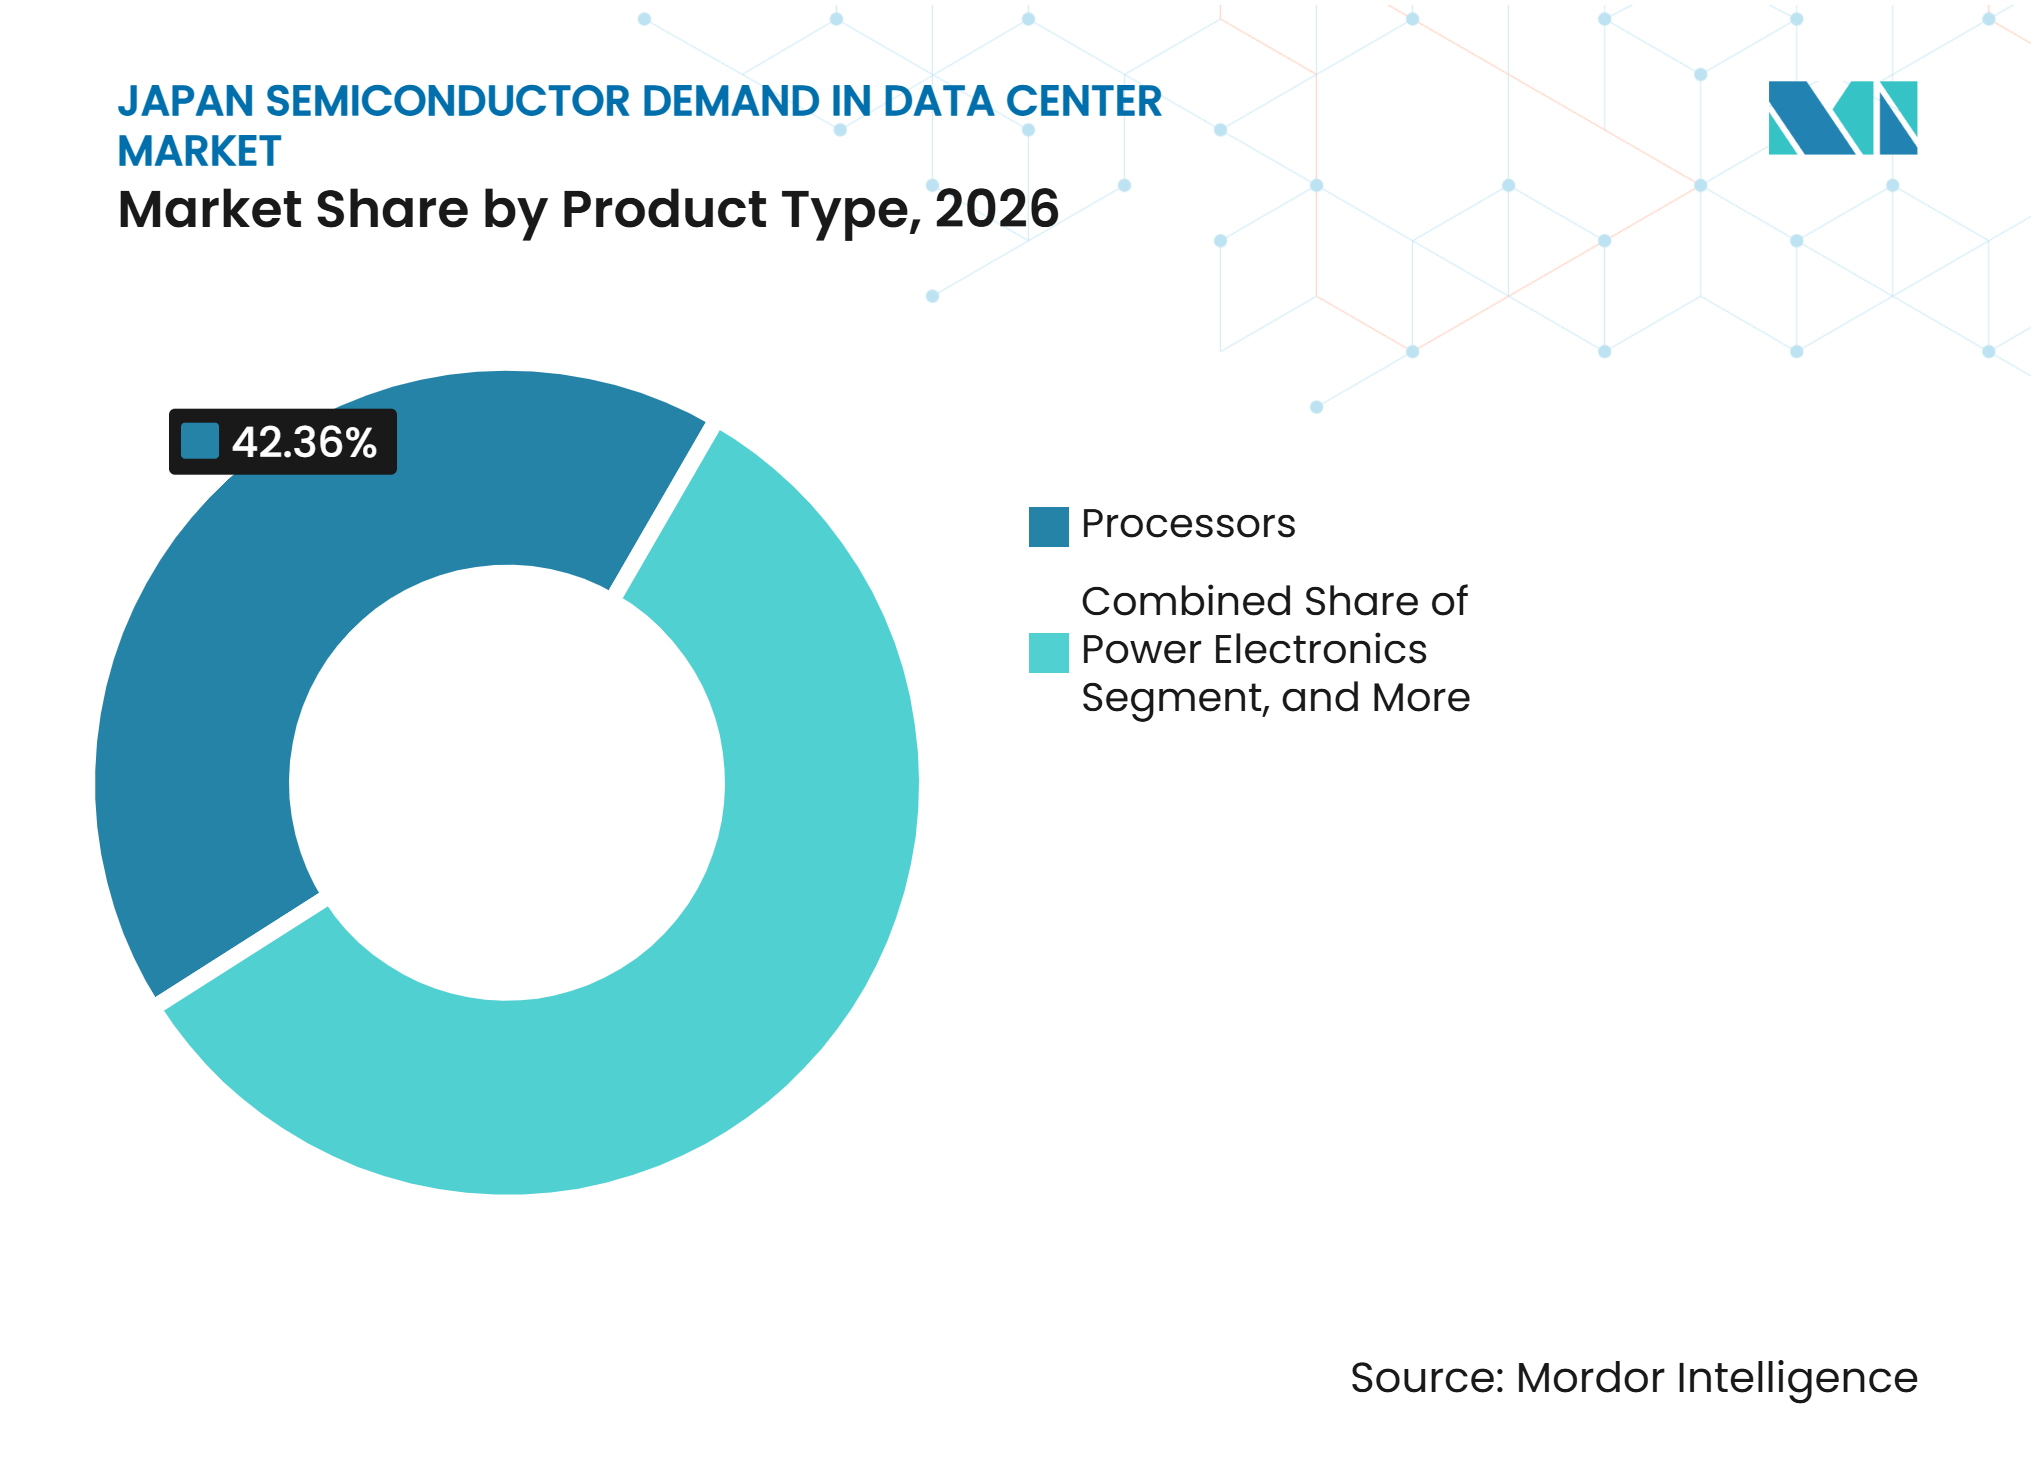
- Por tipo de producto, los procesadores representaron el 42,36% de la participación del mercado de demanda de semiconductores de Japón en centros de datos en 2026, mientras que se proyecta que el tipo de memoria se expanda a un CAGR del 8,57% hasta 2032.
- Por aplicación, los equipos de TI representaron el 72,89% del tamaño del mercado de demanda de semiconductores de Japón en centros de datos en 2026, mientras que se espera que la infraestructura de enfriamiento y gestión térmica crezca a un CAGR del 8,62% hasta 2032.
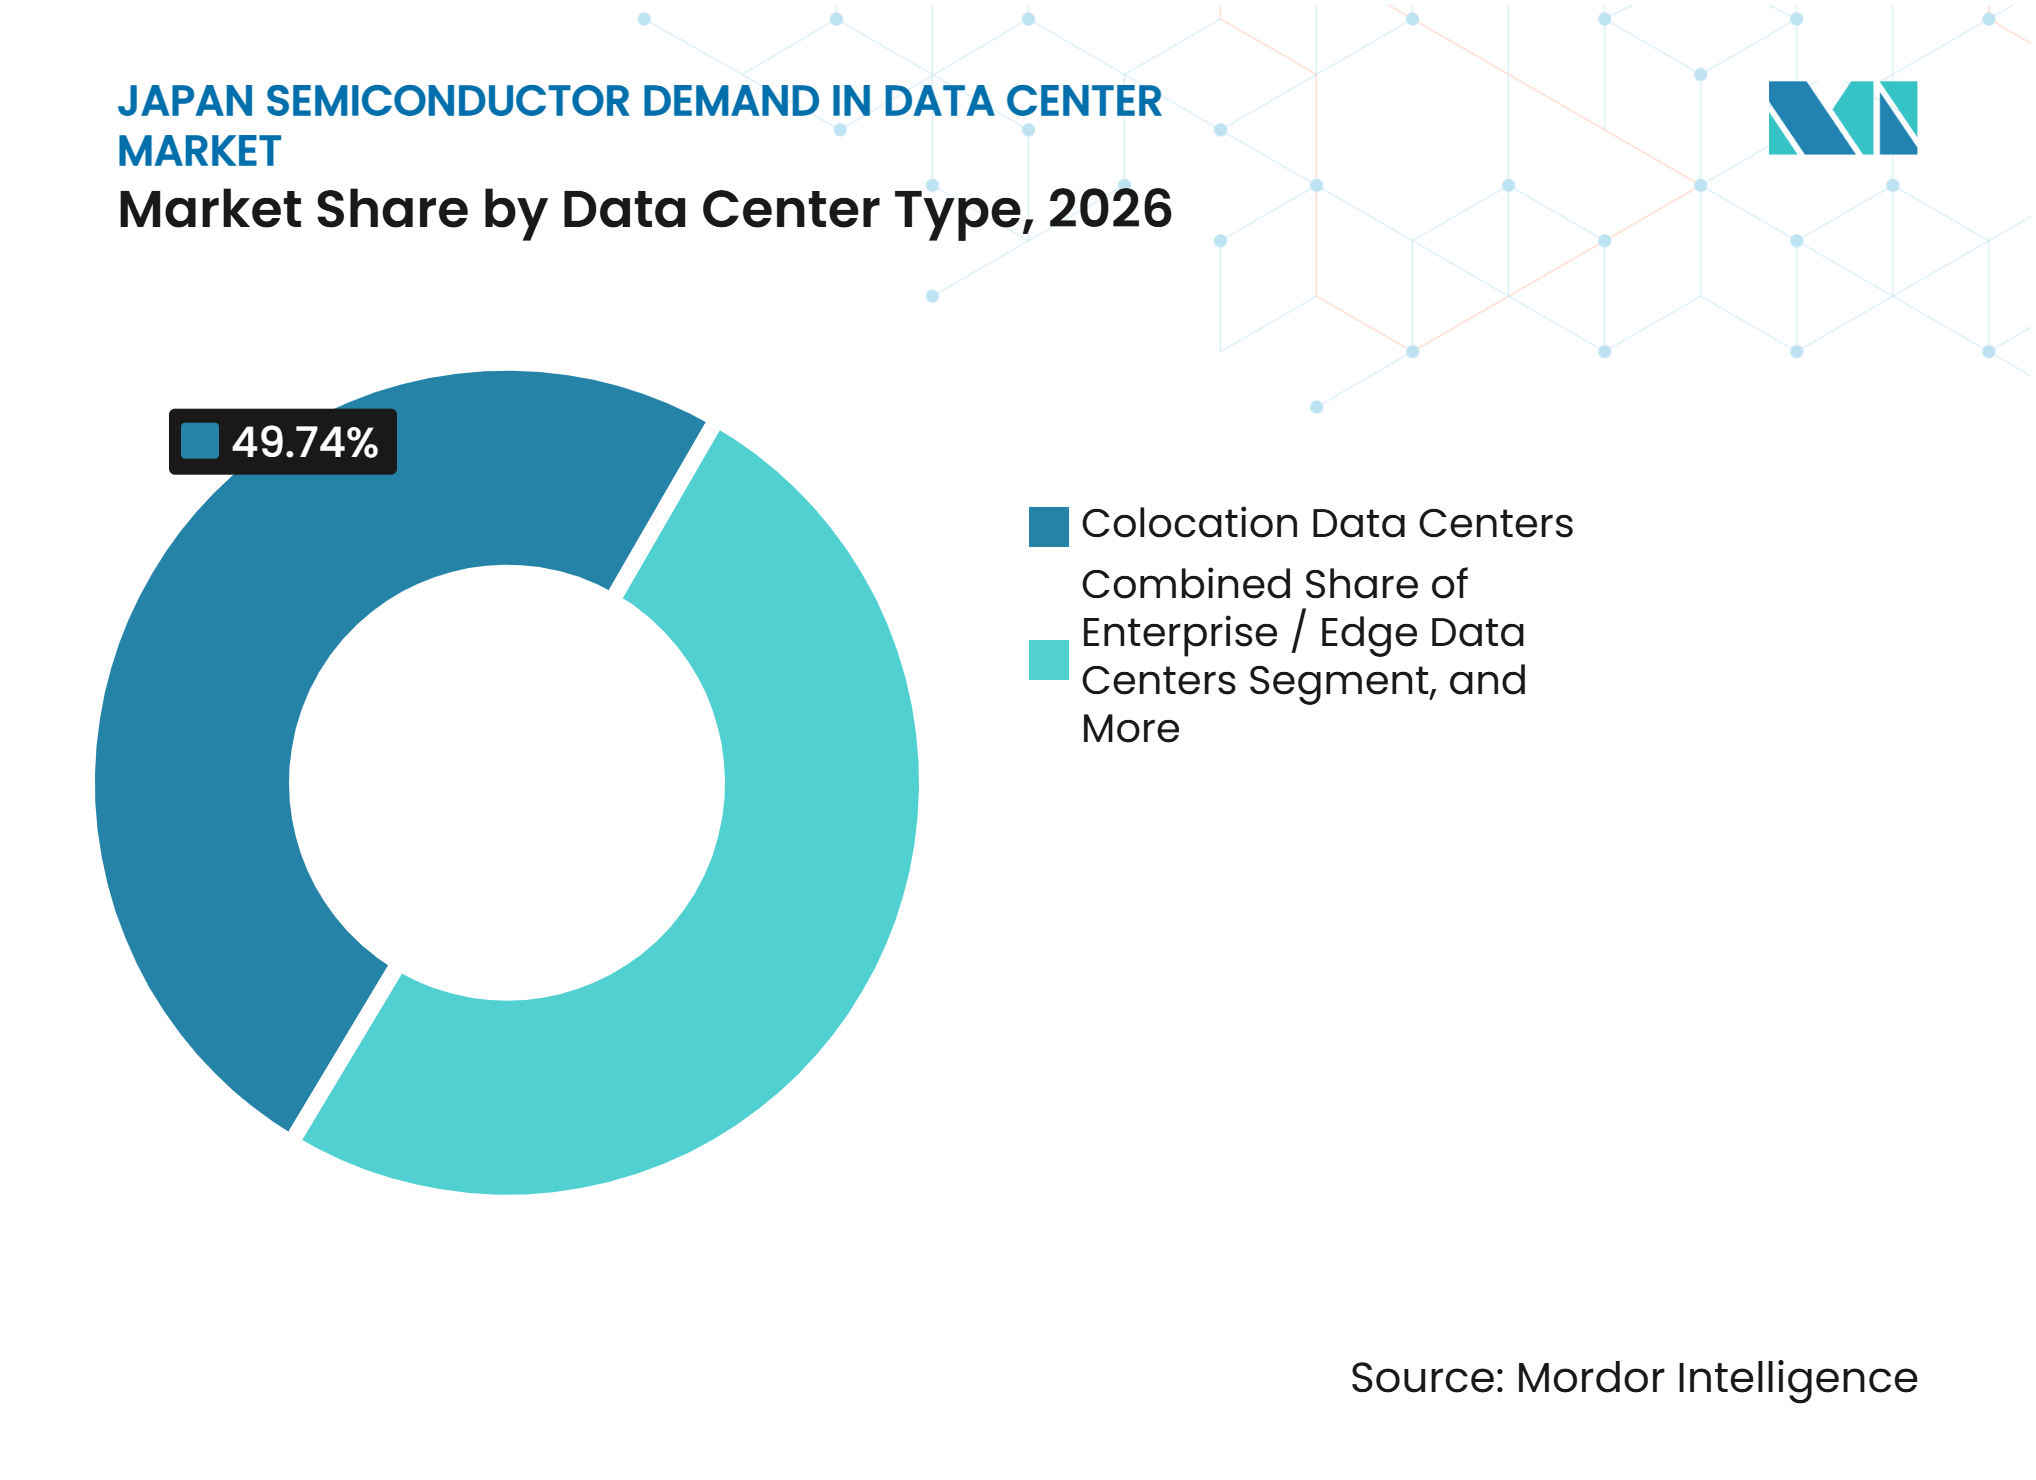
- Por tipo de centro de datos, los centros de datos de colocación representaron el 49,74% en 2026, mientras que se proyecta que los centros de datos de hiperescala crezcan a un CAGR del 8,68% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de Centros de Datos de IA y Clústeres de GPU | +2.1% | Gran Tokio y Osaka, con expansión hacia Hokkaido y Kyushu | Corto plazo (≤ 2 años) |
| Apoyo Gubernamental a la IA Doméstica y a la Capacidad de Semiconductores | +1.5% | Nacional, con ganancias concentradas en Kumamoto, Hokkaido e Hiroshima | Mediano plazo (2-4 años) |
| Migración Empresarial a la Nube y Adopción de IA Soberana | +1.1% | Nacional, con ganancias tempranas en los clústeres empresariales de Tokio y Osaka | Mediano plazo (2-4 años) |
| Intensidad de Memoria de Alto Ancho de Banda y Empaquetado Avanzado | +0.9% | Cadena de suministro global anclada en Japón, con demanda concentrada en los nodos de hiperescala de Tokio | Largo plazo (≥ 4 años) |
| Computación de Borde Regional para IA Industrial de Baja Latencia | +0.5% | Corredores de manufactura de Aichi, Kanagawa, Hiroshima y Kyushu | Mediano plazo (2-4 años) |
| Adquisición de Cómputo Energéticamente Eficiente y Adopción de Enfriamiento Líquido | +0.4% | Nacional, con despliegue temprano en los campus de centros de datos de Tokio y Osaka | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Expansión de Centros de Datos de IA y Clústeres de GPU
El mercado de demanda de semiconductores de Japón en centros de datos está avanzando hacia sistemas de cómputo más densos en lugar de simplemente agregar más espacio en el piso de los centros de datos. Los clústeres de GPU aumentan el número de componentes lógicos, de memoria, de red, de gestión de energía y de monitoreo requeridos para cada despliegue. La estrategia de semiconductores y digital de Japón identifica la infraestructura de cómputo avanzado como un área de apoyo político y coordinación industrial. Este entorno favorece a los proveedores que pueden respaldar diseños completos a nivel de bastidor en lugar de suministrar un único componente. La mayor densidad de bastidores también hace que el diseño de suministro de energía y enfriamiento forme parte del proceso inicial de selección de semiconductores. El resultado es una mayor demanda de dispositivos que gestionan el voltaje, el calor, la conectividad y la fiabilidad del sistema junto con los procesadores.
Apoyo Gubernamental a la IA Doméstica y a la Capacidad de Semiconductores
Japón ha establecido un marco formal para apoyar los semiconductores de procesamiento de información de alta velocidad designados. El marco permite al Ministerio de Economía, Comercio e Industria proporcionar contribuciones de capital, garantías de deuda y medidas de recursos humanos a las entidades designadas. Esta dirección política ofrece a los inversores nacionales y extranjeros una base más clara para planificar la producción local y la capacidad de cómputo relacionada. Micron anunció una inversión de 1,5 billones de JPY (9,6 mil millones de USD) en una nueva instalación de memoria en Hiroshima, con un posible apoyo gubernamental de hasta 500.000 millones de JPY (3,2 mil millones de USD). La inversión respalda el papel de Japón en el suministro de memoria mientras los operadores de centros de datos buscan mayor seguridad sobre la disponibilidad de componentes. El mercado de demanda de semiconductores de Japón en centros de datos se beneficia cuando las inversiones en manufactura fortalecen las capacidades técnicas locales y las relaciones con los proveedores.
Migración Empresarial a la Nube y Adopción de IA Soberana
Las empresas japonesas están adoptando entornos de cómputo domésticos dedicados en los que la residencia de datos, la seguridad y el control operativo predecible son importantes. SoftBank introdujo Cloud PF Type A, un servicio de nube soberana construido sobre Oracle Alloy para clientes que requieren manejo de datos doméstico. Dichos despliegues generan decisiones de adquisición de procesadores, memoria, almacenamiento, redes y sistemas de energía en un mayor número de organizaciones individuales. También respaldan la demanda más allá de los campus de nube pública porque los clientes regulados pueden utilizar entornos privados o híbridos. La disponibilidad de servicios locales puede acortar la distancia entre los requisitos empresariales y las decisiones de diseño de infraestructura. Esto amplía la base de clientes del mercado de demanda de semiconductores de Japón en centros de datos sin cambiar la importancia de los compradores de hiperescala.
Intensidad de Memoria de Alto Ancho de Banda y Empaquetado Avanzado
La memoria de alto ancho de banda está adquiriendo mayor importancia a medida que los aceleradores de IA manejan modelos más grandes y un mayor movimiento de datos. JEDEC publicó el estándar HBM4 en abril de 2025, con una interfaz de 2.048 bits que soporta los sistemas de memoria apilada de próxima generación.[1] El empaquetado avanzado también vincula el diseño de semiconductores, los sustratos, los equipos de unión y los materiales de forma más estrecha que la producción convencional de chips para servidores. NVIDIA ha identificado la expansión de capacidad con socios de la cadena de suministro como parte de su construcción de infraestructura de IA más amplia. Los proveedores japoneses de equipos y materiales pueden beneficiarse cuando sus productos están integrados en estos flujos de trabajo de empaquetado. El mercado de demanda de semiconductores de Japón en centros de datos gana valor adicional por acelerador a medida que las pilas de memoria y la complejidad del empaquetado aumentan conjuntamente.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Retrasos en la Conexión a la Red Eléctrica y Restricciones de Disponibilidad de Energía | -2.0% | Gran Tokio, Osaka y una sobrecarga nacional | Corto plazo (≤ 2 años) |
| Dependencia de Cómputo de Vanguardia Importado y HBM Terminado | -1.4% | Nacional, con mayor exposición en clústeres de IA de hiperescala y empresariales | Mediano plazo (2-4 años) |
| Alta Intensidad de Capital y Largos Períodos de Recuperación de la Inversión | -0.8% | Nacional | Largo plazo (≥ 4 años) |
| Ingeniería Sísmica, Diseño Térmico y Cuellos de Botella de Mano de Obra Especializada | -0.5% | Nacional, más agudo en las zonas urbanas del Gran Tokio y Osaka | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Retrasos en la Conexión a la Red Eléctrica y Restricciones de Disponibilidad de Energía
El acceso a la electricidad puede retrasar la demanda de semiconductores porque los operadores generalmente confirman la disponibilidad de energía antes de finalizar las compras importantes de servidores y sistemas de enfriamiento. La Organización para la Coordinación Interregional de Operadores de Transmisión es responsable de la coordinación para apoyar un suministro eléctrico estable en todo Japón. Esto convierte la planificación de la red eléctrica en una consideración central para el Gran Tokio y otras ubicaciones con restricciones. La Agencia Internacional de Energía informó que la demanda mundial de electricidad de los centros de datos, la IA y las criptomonedas podría más que duplicarse para 2026, destacando la presión más amplia creada por las instalaciones de cómputo intensivo. Los operadores pueden responder seleccionando ubicaciones con calendarios de energía más claros, desplegando instalaciones modulares o cambiando su enfoque de enfriamiento. Estas decisiones pueden desplazar el momento y la ubicación del mercado de demanda de semiconductores de Japón en centros de datos incluso cuando los requisitos de cómputo subyacentes se mantienen firmes.
Dependencia de Cómputo de Vanguardia Importado y HBM Terminado
Japón continúa dependiendo de proveedores extranjeros para muchos procesadores de vanguardia y productos de memoria de alto ancho de banda terminados utilizados en sistemas de IA. El apoyo político doméstico tiene como objetivo desarrollar capacidad, pero la disponibilidad local de los chips de cómputo más nuevos tardará tiempo en expandirse. Esta dependencia expone los proyectos de centros de datos a las prioridades de asignación global, los movimientos cambiarios y las interrupciones de la cadena de suministro. El desafío es más significativo para las instalaciones de entrenamiento de IA que necesitan aceleradores de vanguardia y configuraciones de memoria de alta capacidad. Los compradores pueden necesitar asegurar compromisos de suministro con mayor anticipación y asumir plazos de adquisición más largos. Estas condiciones pueden aumentar los costos del proyecto y complicar la entrega de equipos para el mercado de demanda de semiconductores de Japón en centros de datos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
La Intensidad de Memoria Desafía el Dominio de los ProcesadoresLos procesadores representaron el 42,36% del tamaño del mercado de demanda de semiconductores de Japón en centros de datos en 2026, lo que refleja el papel central de las GPU y las CPU en el entrenamiento e inferencia de IA. La demanda de procesadores incluye aceleradores, CPU para servidores, dispositivos programables, unidades de procesamiento de datos y silicio de red. Estos productos forman el núcleo de un clúster de cómputo, pero también determinan los requisitos para los sistemas de memoria y energía circundantes. Una mayor complejidad del modelo aumenta la importancia de las interconexiones de baja latencia entre los nodos de cómputo. Esto respalda la demanda de silicio de conmutación, dispositivos de interfaz de red y controladores de sistema especializados. Broadcom, Marvell, NVIDIA y AMD son proveedores relevantes para grandes clústeres de IA que requieren un movimiento de datos de alto rendimiento. Los desarrolladores de centros de datos japoneses también deben considerar el equilibrio entre el rendimiento máximo, el consumo de energía y la disponibilidad del sistema.
Se proyecta que el tipo de memoria se expanda a un CAGR del 8,57% hasta 2032, la tasa más rápida entre las categorías de productos en el mercado de demanda de semiconductores de Japón en centros de datos. La HBM se combina con aceleradores de IA porque las cargas de trabajo intensivas en datos requieren un ancho de banda sustancial cerca del dispositivo de cómputo. El estándar HBM4 de JEDEC establece la dirección técnica para interfaces de memoria más amplias y configuraciones de memoria apilada más avanzadas. Kioxia y SanDisk anunciaron inversiones planificadas que superan los 31 mil millones de USD hasta 2032 para ampliar la capacidad en Yokkaichi y Kitakami, sujeto al apoyo gubernamental.[2] La DRAM sigue siendo esencial para las configuraciones de servidores convencionales, mientras que la memoria flash NOR continúa sirviendo a las funciones de firmware y control. La demanda de memoria se extiende, por tanto, a través de las capas de cómputo, almacenamiento y monitoreo del mercado de demanda de semiconductores de Japón en centros de datos.



Por Aplicación:
Los Equipos de TI Anclan la Demanda mientras el Enfriamiento CreceLos equipos de TI representaron el 72,89% en 2026 porque los servidores, los sistemas de almacenamiento y los equipos de red contienen la mayor concentración de contenido de semiconductores. Esta categoría sigue siendo esencial independientemente de si la capacidad se despliega en una instalación de colocación, un campus en la nube o un sitio empresarial privado. Los procesadores, la memoria, los componentes de red Ethernet y óptica, los controladores y los dispositivos de energía integrados se encuentran todos dentro de esta capa de aplicación. La base instalada también genera demanda recurrente a medida que los operadores actualizan los equipos para mejorar la eficiencia energética y soportar el software de IA más reciente. Los sistemas de energía para servidores y bastidores añaden demanda de módulos de energía, controladores, dispositivos de gestión de baterías y componentes de protección. Los equipos de respaldo de baterías y almacenamiento de energía requieren dispositivos similares para proteger las cargas de cómputo durante las interrupciones de energía. Los sistemas de monitoreo y automatización utilizan sensores y componentes de interfaz para recopilar datos operativos en todas las instalaciones. El marco político de Japón para la infraestructura de procesamiento de información refuerza la importancia de los sistemas de cómputo fiables y de alto rendimiento.
Se espera que la infraestructura de enfriamiento y gestión térmica crezca a un CAGR del 8,62% hasta 2032. Los sistemas de IA aumentan las cargas de calor en los bastidores y hacen que el enfriamiento líquido sea más relevante para los despliegues que no pueden manejarse eficientemente con el enfriamiento de aire convencional. Los sistemas térmicos utilizan sensores, controladores de bombas, circuitos integrados de potencia, dispositivos de monitoreo y electrónica de control integrada. Esto amplía la demanda de semiconductores más allá del hardware de cómputo hacia las unidades de distribución de enfriamiento y los equipos de instalaciones relacionados. La tendencia hacia una infraestructura de mayor densidad otorga al diseño térmico mayor influencia sobre la selección del sitio y la calificación de los equipos. Los proveedores deben demostrar fiabilidad porque las interrupciones del enfriamiento pueden afectar la disponibilidad del sistema y el rendimiento del acelerador. La Agencia Internacional de Energía identifica los centros de datos y la IA como contribuyentes cada vez más importantes a la demanda de electricidad, lo que refuerza el argumento a favor de un diseño de enfriamiento energéticamente eficiente.
Por Tipo de Centro de Datos:
La Economía de Hiperescala Acelera más allá de la ColocaciónLos centros de datos de colocación representaron el 49,74% en 2026. Este modelo ofrece a los usuarios acceso a conectividad establecida, infraestructura física compartida y experiencia en centros de datos sin tener que construir un sitio desde cero. También puede reducir la carga de asegurar terrenos, energía y sistemas de enfriamiento adecuados en ubicaciones urbanas con restricciones. Los proveedores de colocación adquieren equipos directamente e influyen en la selección de componentes a través de los estándares de las instalaciones y los requisitos de los clientes. Sus inversiones abarcan servidores y equipos de red, así como sistemas eléctricos y térmicos. El modelo es útil para los clientes de nube que desean ingresar a un mercado rápidamente mientras conservan cierta flexibilidad de infraestructura.
Se proyecta que los centros de datos de hiperescala crezcan a un CAGR del 8,68% hasta 2032, la tasa más rápida entre los tipos de despliegue. Los operadores de nube globales y las iniciativas de IA soberana doméstica están aumentando la demanda de instalaciones de cómputo a gran escala con densa capacidad de aceleradores. Estos sitios priorizan la producción de cómputo dentro de los límites de energía disponibles, lo que aumenta el valor de los procesadores, la memoria, la red y los dispositivos de gestión de energía eficientes. Los diseños de hiperescala también aceleran la adopción de corredores de enfriamiento líquido y arquitecturas de energía de mayor voltaje. El servicio de nube soberana doméstica de SoftBank ilustra el papel de las plataformas operadas localmente para satisfacer los requisitos de manejo seguro de datos.

Análisis Geográfico
Gran Tokio
El Gran Tokio es el principal centro de demanda del mercado de demanda de semiconductores de Japón en centros de datos porque concentra clientes empresariales, interconexión de redes, actividad financiera e infraestructura en la nube. Inzai, Chiba, Sagamihara y los distritos centrales de Tokio albergan actividad de colocación e hiperescala, mientras que la proximidad a las principales empresas y redes de operadores continúa atrayendo inversiones. Las restricciones de energía y terreno pueden ralentizar el nuevo desarrollo, por lo que los operadores están considerando sitios suburbanos, diseños modulares y sistemas de enfriamiento que soporten una mayor densidad de cómputo. El marco político de procesamiento de información de Japón proporciona un contexto regulatorio para la inversión en recursos de cómputo avanzado. La demanda sigue vinculada a la disponibilidad de sitios energizados, lo que fomenta los sensores, los dispositivos de gestión de energía y la electrónica de control térmico que ofrecen más cómputo dentro de los límites de energía restringidos.
Osaka y Kansai
Osaka y Kansai se están convirtiendo en un segundo centro importante a medida que los operadores buscan capacidad fuera del Gran Tokio y diversifican su infraestructura para respaldar operaciones domésticas resilientes. Los proyectos de IA soberana y la nueva capacidad en la nube están respaldando la demanda de procesadores avanzados, memoria, equipos de red de alto rendimiento, almacenamiento, sistemas de energía y equipos de enfriamiento. NEC anunció que Noetra estaba iniciando la investigación y el desarrollo a escala completa de un modelo de base multimodal desarrollado en Japón y planeaba una infraestructura de cómputo de IA utilizando 27.500 GPU NVIDIA Rubin, con construcción programada para comenzar en abril de 2027.[3] La región también respalda la recuperación ante desastres y las arquitecturas de aplicaciones distribuidas, aunque el desarrollo depende del suministro de energía, la ejecución de la construcción y la disponibilidad de mano de obra técnica. Los diseños de alta densidad crean espacio para componentes de enfriamiento líquido y dispositivos de energía eficientes, al tiempo que añaden resiliencia geográfica a la demanda de semiconductores en el mercado de centros de datos.
Centros Regionales
Hokkaido, Kyushu, Tohoku, Aichi, Hiroshima y Kanagawa amplían la base geográfica de la demanda de semiconductores de Japón en el mercado de centros de datos. Hokkaido ofrece condiciones más frescas, disponibilidad de terreno y potencial de energía renovable, mientras que Kyushu se beneficia de la actividad de semiconductores en torno a Kumamoto, y Tohoku está vinculado a la actividad de la cadena de suministro de memoria flash NAND cerca de Kitakami. La propuesta de inversión en capacidad de Kioxia y SanDisk refuerza la importancia de la fabricación doméstica de memoria flash en la cadena de infraestructura de datos más amplia. Aichi, Hiroshima y Kanagawa pueden respaldar la computación de borde de baja latencia cerca de los clientes de manufactura, respaldados por el desarrollo de semiconductores de IA de borde industrial de Hitachi. Estos sitios respaldan cargas de trabajo especializadas, diversas necesidades de enfriamiento y equipos de borde de grado industrial, al tiempo que reducen la dependencia de un pequeño número de campus urbanos.
Panorama Competitivo
Concentración del Mercado
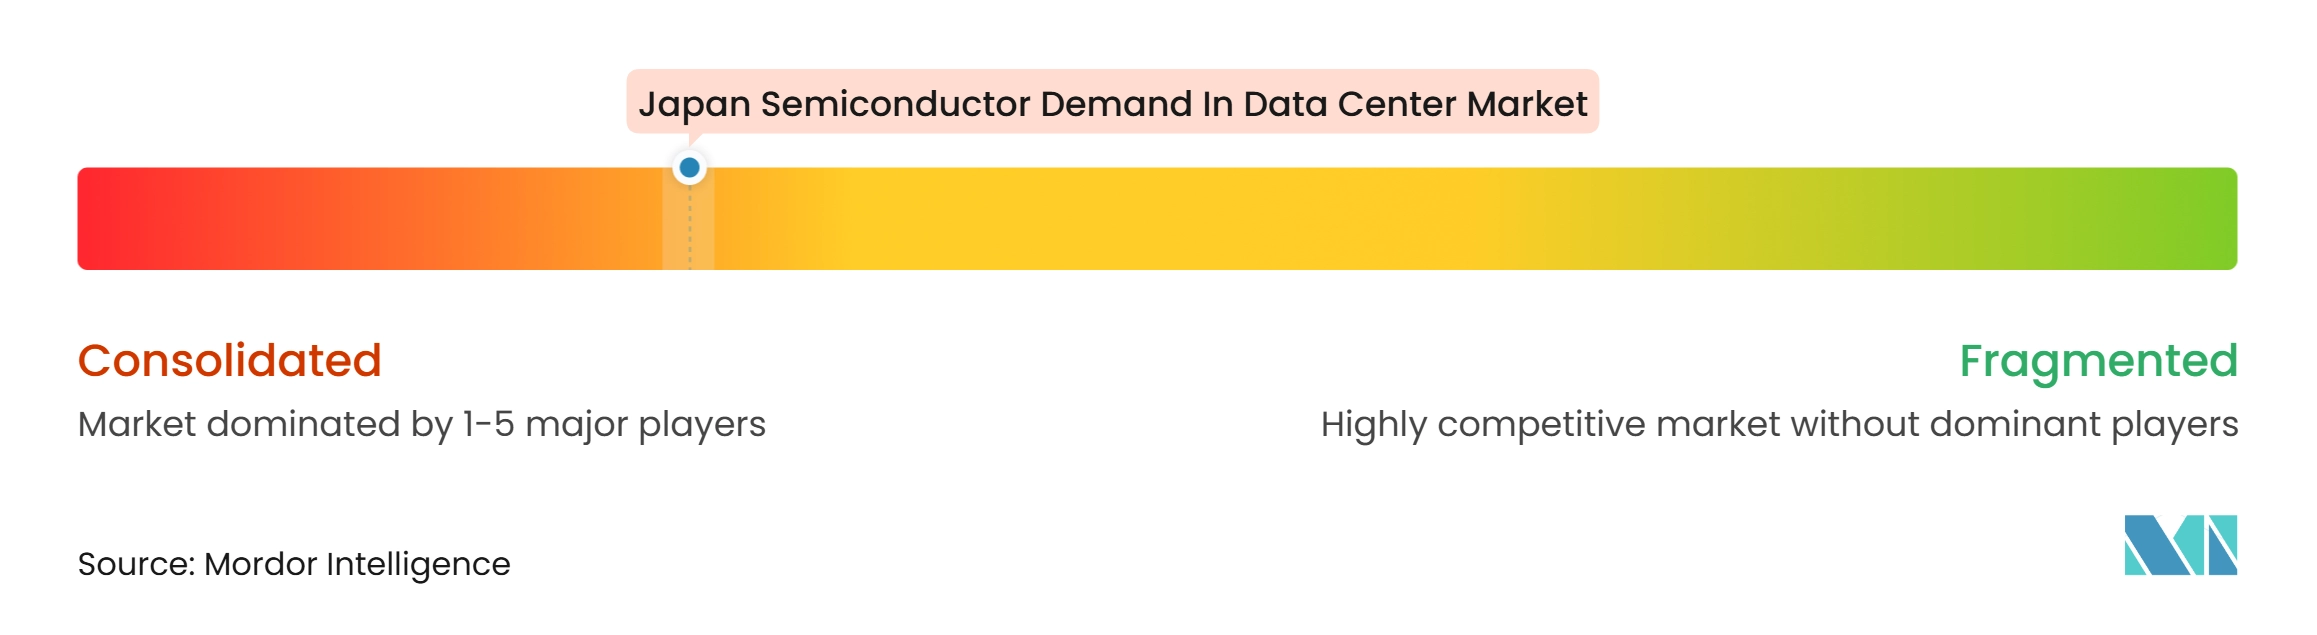
La demanda de semiconductores de Japón en el mercado de centros de datos está concentrada en procesadores líderes y memoria avanzada, mientras que la electrónica de potencia, los dispositivos analógicos, los sensores, los sustratos, los materiales y los equipos de producción permanecen más dispersos. NVIDIA, Samsung Electronics, SK hynix y Micron son influyentes en el suministro de procesadores y memoria avanzada para la infraestructura de IA, mientras que las empresas japonesas desempeñan roles importantes en las capas tecnológicas circundantes. La adquisición favorece a los proveedores que cumplen con los requisitos de rendimiento, calificación, garantía de suministro y eficiencia energética para los sistemas de IA densos con capacidad de energía limitada. El empaquetado avanzado aumenta la colaboración entre los diseñadores de chips, los proveedores de sustratos, los fabricantes de equipos y los productores de materiales, y NVIDIA ha descrito la expansión de la capacidad de la cadena de suministro como parte de su construcción de infraestructura de IA. Esto respalda a los participantes japoneses establecidos en empaquetado y manufactura, al tiempo que eleva los requisitos de calificación para los competidores más pequeños.
La eficiencia es un factor competitivo central porque los compradores de centros de datos deben gestionar conjuntamente el consumo de energía, las necesidades de enfriamiento y el costo operativo. ROHM y Renesas participan en las categorías de dispositivos de potencia y gestión de energía que respaldan los despliegues de servidores de alta densidad, mientras que los proveedores que reducen las pérdidas de conversión pueden obtener oportunidades de diseño adicionales. Fujitsu comenzó a fabricar servidores de IA soberana en Japón y lanzó la CPU FUJITSU-MONAKA con el Fujitsu MONAKA Server para inferencia de IA y cargas de trabajo exigentes.[4] Esto introduce una opción de procesador doméstico para los compradores que valoran los sistemas desarrollados localmente y el control de la cadena de suministro, mientras que los chips de vanguardia siguen siendo esenciales, aunque sean importados. Kioxia y SanDisk también han posicionado la inversión planificada en torno a la expansión de la capacidad de memoria para la era de la IA.
Las relaciones con los proveedores están moldeadas por largos ciclos de planificación para el empaquetado avanzado, la memoria y la infraestructura de cómputo de alta densidad. Las empresas con tecnología validada y producción escalable pueden asegurar roles más tempranos en las hojas de ruta de los clientes, mientras que los proveedores más pequeños pueden competir centrándose en materiales térmicos, sensores, conversión de energía o productos de borde industrial. El apoyo gubernamental a los semiconductores de procesamiento de información de alta velocidad puede fortalecer el ecosistema doméstico, pero no elimina la competencia global. Los compradores evalúan la seguridad del suministro junto con el rendimiento y el costo total, lo que crea una apertura para asociaciones que combinen tecnología de cómputo global con experiencia en manufactura e infraestructura japonesa.
Líderes de la Industria de Demanda de Semiconductores de Japón en Centros de Datos
-
NVIDIA Corporation
-
Advanced Micro Devices, Inc.
-
Intel Corporation
-
Samsung Electronics Co., Ltd.
-
SK hynix Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Demanda de Semiconductores de Japón en Centros de Datos Empresas cubiertas en este informe
- NVIDIA Corporation
- Advanced Micro Devices, Inc.
- Intel Corporation
- Samsung Electronics Co., Ltd.
- SK hynix Inc.
- Micron Technology, Inc.
- Broadcom Inc.
- Marvell Technology, Inc.
- Kioxia Holdings Corporation
- Renesas Electronics Corporation
- Sony Semiconductor Solutions Corporation
- Fujitsu Limited
- NEC Corporation
- Arm Holdings plc
- Monolithic Power Systems, Inc.
- Texas Instruments Incorporated
- Analog Devices, Inc.
- Advantest Corporation
- Tokyo Electron Limited
- Shin-Etsu Chemical Co., Ltd.
- Ibiden Co., Ltd.
- Shinko Electric Industries Co., Ltd.
- Resonac Holdings Corporation
- Kyocera Corporation
- ROHM Co., Ltd.
Desarrollos recientes de la industria en Mercado de Demanda de Semiconductores de Japón en Centros de Datos
- Noviembre de 2026: Fujitsu Limited lanzó comercialmente la CPU FUJITSU-MONAKA, diseñada y desarrollada a nivel doméstico, junto con el Fujitsu MONAKA Server. La empresa declaró que el sistema ofrece 2 veces el rendimiento de inferencia de IA en comparación con las CPU competidoras a potencia equivalente y está dirigido a operadores de centros de datos en la nube, defensa y clientes financieros.
- Octubre de 2026: SoftBank lanzó oficialmente Cloud PF Type A, una nube de IA soberana construida sobre Oracle Alloy, con operaciones en su centro de datos del oeste de Japón a partir de octubre de 2026.
- Septiembre de 2026: Samsung Electronics inauguró un centro de investigación de empaquetado de chips de IA en Yokohama con un apoyo de 22.500 millones de JPY (147 millones de USD). La instalación respalda el codesarrollo de tecnologías de HBM4 y empaquetado avanzado con proveedores japoneses de materiales de back-end.
- Julio de 2026: Noetra Corporation, respaldada por Sony Group, SoftBank, NEC, Honda y 44 inversores en total, lanzó la investigación y el desarrollo a escala completa de un modelo de base multimodal desarrollado en Japón. La empresa también confirmó planes para construir infraestructura de cómputo de IA con 27.500 GPU NVIDIA Rubin a partir de abril de 2027.
Alcance del Informe del Mercado de Demanda de Semiconductores de Japón en Centros de Datos
El mercado de demanda de semiconductores en centros de datos de Japón abarca la demanda de semiconductores utilizados en la infraestructura de centros de datos en todo Japón. Estos componentes incluyen procesadores, chips de memoria, unidades de procesamiento gráfico, chips de red, controladores de almacenamiento y circuitos integrados de gestión de energía que respaldan las operaciones de procesamiento de datos, almacenamiento, conectividad y computación en la nube.
El Informe del Mercado de Demanda de Semiconductores de Japón en Centros de Datos está Segmentado por Tipo de Producto (Procesadores [Unidades de Procesamiento Central (CPU), Unidades de Procesamiento Gráfico (GPU), Microcontroladores (MCU) y Procesadores de Señales Digitales (DSP)], Circuitos Integrados Lógicos [Matrices de Puertas Programables en Campo (FPGA), DPU/IPU/SmartNIC, Conmutadores de Red y Conectividad de Bastidor de Servidores, Circuitos Integrados Controladores y Otros Circuitos Integrados Lógicos], Tipo de Memoria [DRAM, Memoria de Alto Ancho de Banda (HBM), Memoria Flash NAND, Memoria Flash NOR y Otros Tipos de Memoria], Electrónica de Potencia [Componentes Discretos {Rectificadores, Transistores Bipolares, MOSFET, IGBT y Otros Componentes Discretos}, Módulos de Potencia {Módulos de Tiristor, Módulos IGBT, Módulos MOSFET y Módulos de Potencia Inteligentes (IPM)}, y Circuitos Integrados de Potencia {PMIC (Multicanal), Reguladores de Conmutación (CA/CC y CC/CC, Aislados/No Aislados), Reguladores Lineales, Circuitos Integrados de Gestión de Baterías, Circuitos Integrados de Controladores de Compuerta y Otros Circuitos Integrados de Potencia}], Circuitos Integrados Analógicos [Circuitos Integrados de Interfaz y Acondicionamiento de Señal, Circuitos Integrados de Conversión de Señal, Circuitos Integrados Analógicos de Aplicación Específica], Optoelectrónica [Transmisores Láser, Fotodetectores y Fotodiodos, Optoacopladores y Aisladores Ópticos, Conmutadores Ópticos y Emisores y Detectores Infrarrojos] y Sensores [Sensores de Temperatura, Sensores de Presión, Sensores de Campo Magnético y de Efecto Hall, Sensores de Corriente, Sensores de Humedad y Sensores de Gas y Humo]), Aplicación (Equipos de TI, Sistemas de Energía para Servidores y Bastidores, Sistemas de Respaldo de Baterías y Almacenamiento de Energía, Infraestructura de Energía de Instalaciones, Infraestructura de Enfriamiento y Gestión Térmica, Monitoreo y Automatización de Centros de Datos e Infraestructura de Seguridad y Protección) y Tipo de Centro de Datos (Centros de Datos de Hiperescala, Centros de Datos de Colocación y Centros de Datos Empresariales/de Borde). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Procesadores | Unidades de Procesamiento Central (CPU) | |
| Unidades de Procesamiento Gráfico (GPU) | ||
| Microcontroladores (MCU) | ||
| Procesadores de Señales Digitales (DSP) | ||
| Circuitos Integrados Lógicos | Matrices de Puertas Programables en Campo (FPGA) | |
| DPU / IPU / SmartNIC | ||
| Conmutadores de Red y Conectividad de Bastidor de Servidores | ||
| Circuitos Integrados Controladores | ||
| Otros Circuitos Integrados Lógicos | ||
| Tipo de Memoria | DRAM | |
| Memoria de Alto Ancho de Banda (HBM) | ||
| Memoria Flash NAND | ||
| Memoria Flash NOR | ||
| Otros Tipos de Memoria | ||
| Electrónica de Potencia | Componentes Discretos | Rectificadores |
| Transistores Bipolares | ||
| MOSFET | ||
| IGBT | ||
| Otros Componentes Discretos | ||
| Módulos de Potencia | Módulos de Tiristor | |
| Módulos IGBT | ||
| Módulos MOSFET | ||
| Módulos de Potencia Inteligentes (IPM) | ||
| Circuitos Integrados de Potencia | PMIC (Multicanal) | |
| Reguladores de Conmutación (CA/CC, CC/CC, Aislados/No Aislados) | ||
| Reguladores Lineales | ||
| Circuitos Integrados de Gestión de Baterías | ||
| Circuitos Integrados de Controladores de Compuerta | ||
| Otros Circuitos Integrados de Potencia | ||
| Circuitos Integrados Analógicos | Circuitos Integrados de Interfaz y Acondicionamiento de Señal | |
| Circuitos Integrados de Conversión de Señal | ||
| Circuitos Integrados Analógicos de Aplicación Específica | ||
| Optoelectrónica | Transmisores Láser | |
| Fotodetectores y Fotodiodos | ||
| Optoacopladores y Aisladores Ópticos | ||
| Conmutadores Ópticos | ||
| Emisores y Detectores Infrarrojos | ||
| Sensores | Sensores de Temperatura | |
| Sensores de Presión | ||
| Sensores de Campo Magnético y de Efecto Hall | ||
| Sensores de Corriente | ||
| Sensores de Humedad | ||
| Sensores de Gas y Humo | ||
| Equipos de TI |
| Sistemas de Energía para Servidores y Bastidores |
| Sistemas de Respaldo de Baterías y Almacenamiento de Energía |
| Infraestructura de Energía de Instalaciones |
| Infraestructura de Enfriamiento y Gestión Térmica |
| Monitoreo y Automatización de Centros de Datos |
| Infraestructura de Seguridad y Protección |
| Centros de Datos de Hiperescala |
| Centros de Datos de Colocación |
| Centros de Datos Empresariales / de Borde |
| Por Tipo de Producto | Procesadores | Unidades de Procesamiento Central (CPU) | |
| Unidades de Procesamiento Gráfico (GPU) | |||
| Microcontroladores (MCU) | |||
| Procesadores de Señales Digitales (DSP) | |||
| Circuitos Integrados Lógicos | Matrices de Puertas Programables en Campo (FPGA) | ||
| DPU / IPU / SmartNIC | |||
| Conmutadores de Red y Conectividad de Bastidor de Servidores | |||
| Circuitos Integrados Controladores | |||
| Otros Circuitos Integrados Lógicos | |||
| Tipo de Memoria | DRAM | ||
| Memoria de Alto Ancho de Banda (HBM) | |||
| Memoria Flash NAND | |||
| Memoria Flash NOR | |||
| Otros Tipos de Memoria | |||
| Electrónica de Potencia | Componentes Discretos | Rectificadores | |
| Transistores Bipolares | |||
| MOSFET | |||
| IGBT | |||
| Otros Componentes Discretos | |||
| Módulos de Potencia | Módulos de Tiristor | ||
| Módulos IGBT | |||
| Módulos MOSFET | |||
| Módulos de Potencia Inteligentes (IPM) | |||
| Circuitos Integrados de Potencia | PMIC (Multicanal) | ||
| Reguladores de Conmutación (CA/CC, CC/CC, Aislados/No Aislados) | |||
| Reguladores Lineales | |||
| Circuitos Integrados de Gestión de Baterías | |||
| Circuitos Integrados de Controladores de Compuerta | |||
| Otros Circuitos Integrados de Potencia | |||
| Circuitos Integrados Analógicos | Circuitos Integrados de Interfaz y Acondicionamiento de Señal | ||
| Circuitos Integrados de Conversión de Señal | |||
| Circuitos Integrados Analógicos de Aplicación Específica | |||
| Optoelectrónica | Transmisores Láser | ||
| Fotodetectores y Fotodiodos | |||
| Optoacopladores y Aisladores Ópticos | |||
| Conmutadores Ópticos | |||
| Emisores y Detectores Infrarrojos | |||
| Sensores | Sensores de Temperatura | ||
| Sensores de Presión | |||
| Sensores de Campo Magnético y de Efecto Hall | |||
| Sensores de Corriente | |||
| Sensores de Humedad | |||
| Sensores de Gas y Humo | |||
| Por Aplicación | Equipos de TI | ||
| Sistemas de Energía para Servidores y Bastidores | |||
| Sistemas de Respaldo de Baterías y Almacenamiento de Energía | |||
| Infraestructura de Energía de Instalaciones | |||
| Infraestructura de Enfriamiento y Gestión Térmica | |||
| Monitoreo y Automatización de Centros de Datos | |||
| Infraestructura de Seguridad y Protección | |||
| Por Tipo de Centro de Datos | Centros de Datos de Hiperescala | ||
| Centros de Datos de Colocación | |||
| Centros de Datos Empresariales / de Borde | |||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de demanda de semiconductores de Japón en centros de datos?
Se espera que el mercado de demanda de semiconductores de Japón en centros de datos aumente de 41,64 mil millones de USD en 2026 a 65,18 mil millones de USD para 2032, a un CAGR del 7,83% durante 2027-2032.
¿Qué está impulsando la demanda de semiconductores en los centros de datos japoneses?
Los clústeres de IA, los programas de nube soberana, la migración empresarial a la nube y la mayor densidad de cómputo están aumentando la demanda de procesadores, memoria, dispositivos de potencia y controles de enfriamiento.
¿Qué tipo de producto lidera la demanda de semiconductores en centros de datos de Japón?
Los procesadores representaron el 42,36% en 2026, mientras que se proyecta que el tipo de memoria registre el crecimiento más rápido a un CAGR del 8,57% hasta 2032.
¿Por qué el enfriamiento líquido es relevante para la expansión de los centros de datos de Japón?
Los bastidores de IA de mayor densidad necesitan un control térmico más sofisticado, lo que aumenta la demanda de sensores, controladores de bombas, circuitos integrados de potencia y dispositivos de monitoreo.
¿Qué tipo de despliegue de centros de datos está creciendo más rápido en Japón?
Se proyecta que los centros de datos de hiperescala crezcan a un CAGR del 8,68% hasta 2032 a medida que los proyectos de nube e IA soberana aumentan la capacidad de cómputo a gran escala.
¿Qué factores pueden limitar la expansión en los centros de datos japoneses?
Los retrasos en la conexión a la red eléctrica, la dependencia del cómputo de vanguardia importado y la memoria, los altos requisitos de capital, las necesidades de diseño sísmico y las restricciones de mano de obra especializada pueden afectar el calendario de los proyectos.