
Tamanho e Participação do Mercado de Módulos LCD LTPS para Automotivo no Japão
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
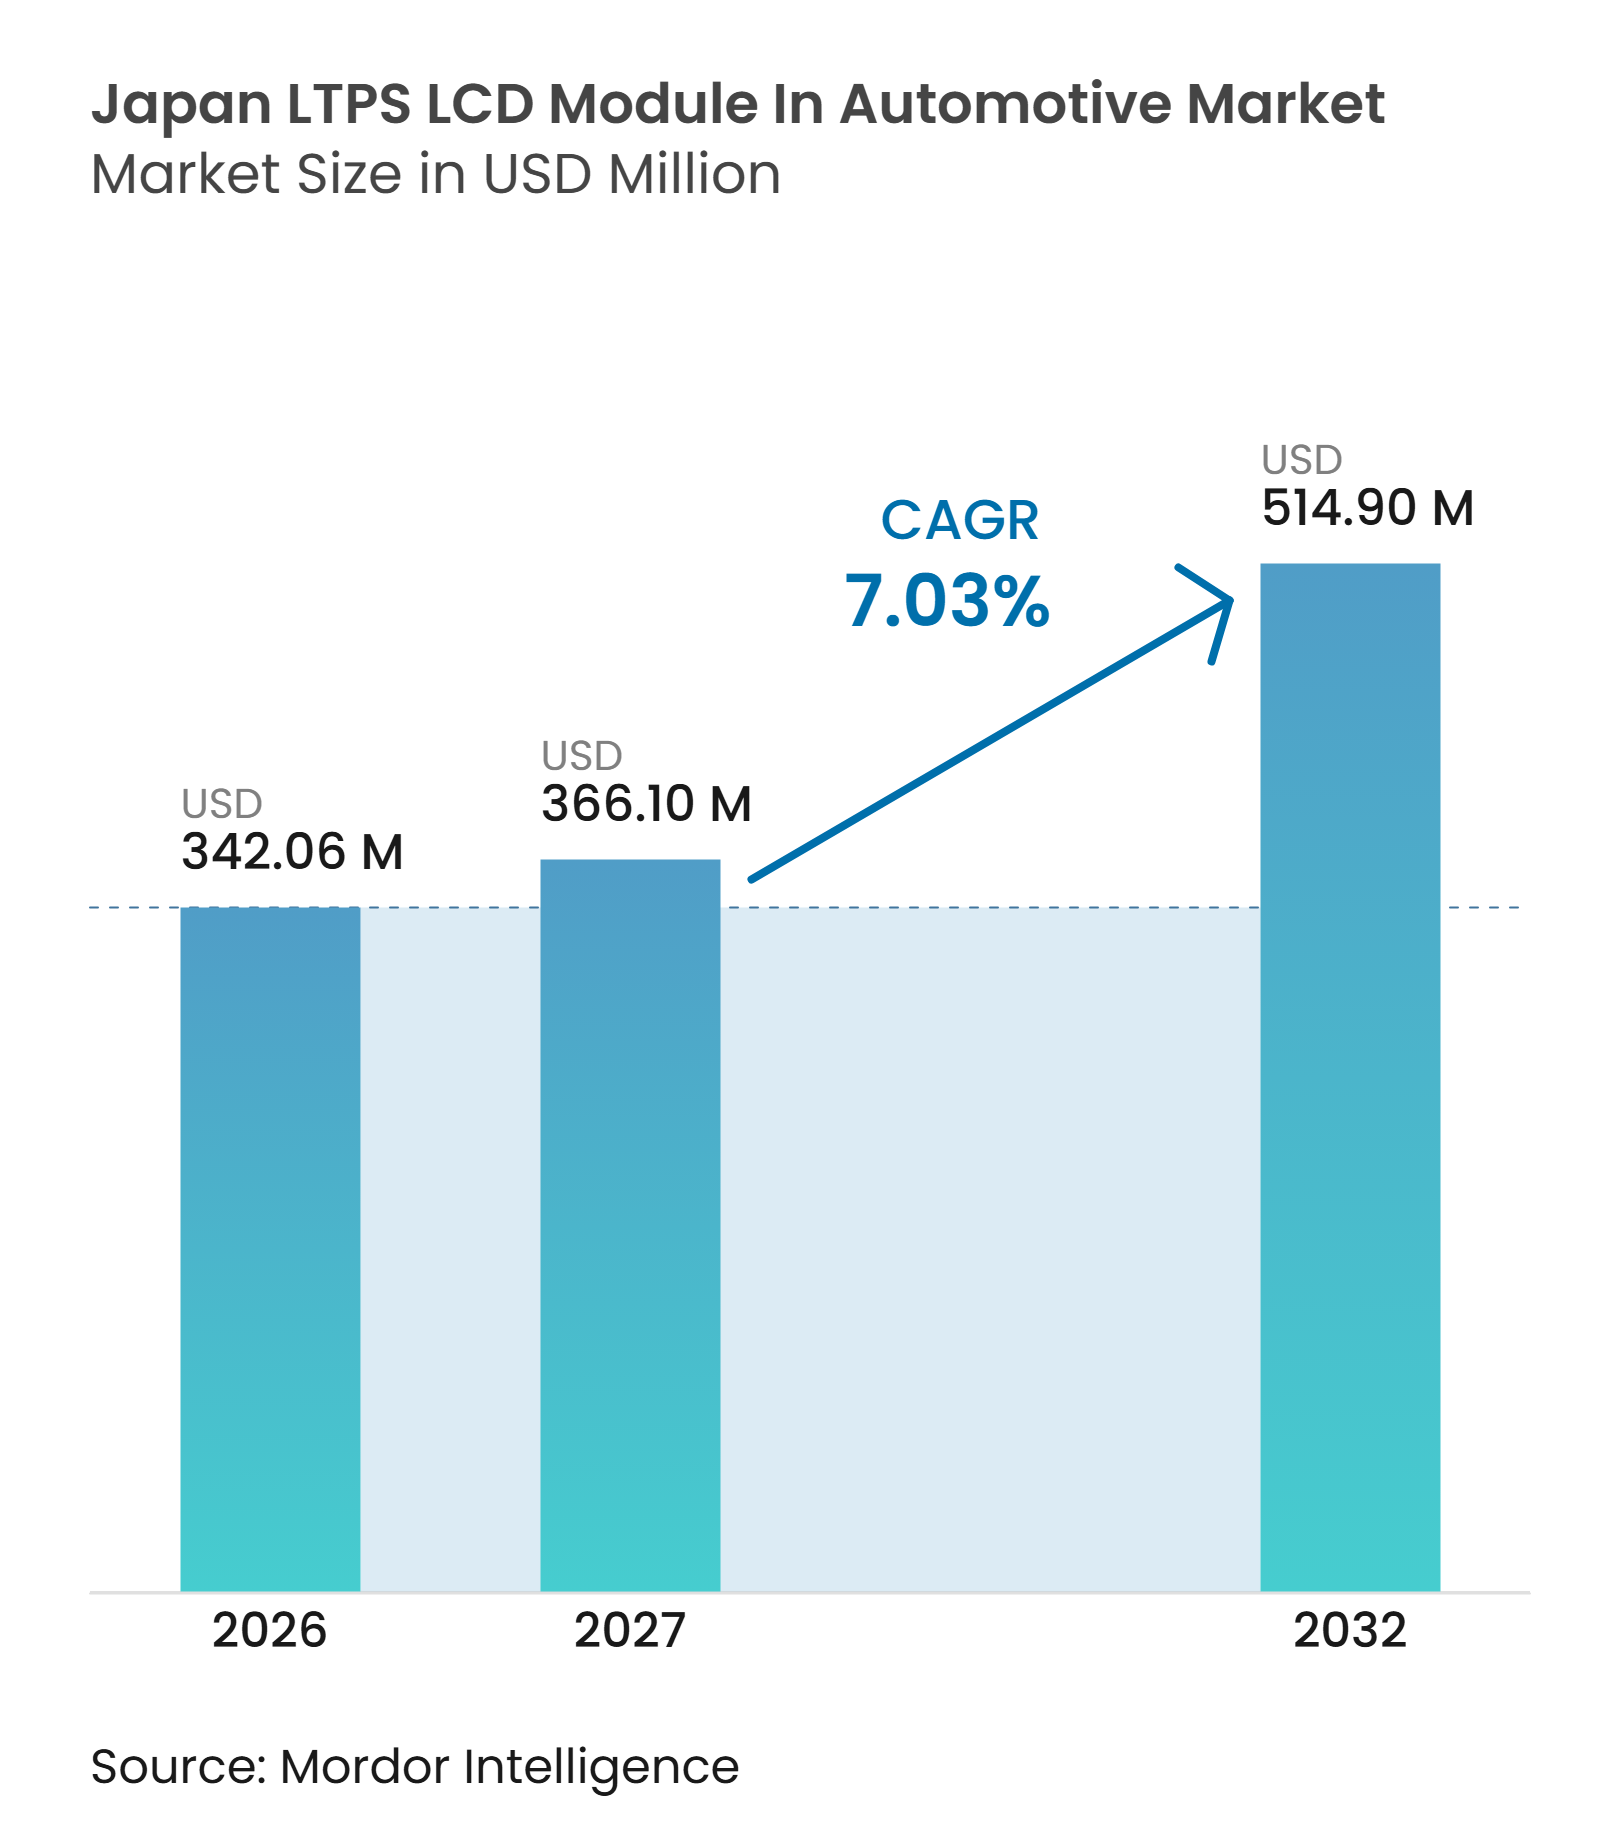
| Tamanho do mercado no ano base (2026) | 342.06 Milhões de dólares |
| Tamanho do Mercado (2027) | 366.10 Milhões de dólares |
| Tamanho do Mercado (2032) | 514.90 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.03 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Módulos LCD LTPS para Automotivo no Japão por Mordor Intelligence
Espera-se que o tamanho do mercado de módulos LCD LTPS (LCM) para automotivo no Japão aumente de 342,06 milhões de USD em 2026 para 514,90 milhões de USD até 2032, expandindo-se a um CAGR de 7,03% ao longo de 2027-2032. O mercado está sendo moldado por cockpits de veículos que utilizam mais telas e exigem maior resolução com consumo de energia controlado. Os fabricantes de automóveis japoneses estão vinculando o hardware de display de forma mais estreita às funções de veículos conectados e atualizações de software, o que favorece painéis capazes de suportar gráficos detalhados ao longo do ciclo de vida do veículo. Displays centrais maiores e layouts panorâmicos integrados elevam o valor do conteúdo de display instalado em cada veículo. O mercado de módulos LCD LTPS (LCM) para automotivo no Japão também enfrenta uma base de fornecimento doméstico em transformação, à medida que a Japan Display Inc. reestrutura suas operações enquanto a Sharp expande suas atividades de display automotivo. Essas mudanças podem aumentar a importância da qualificação de fornecedores, da continuidade de produção e da precificação de longo prazo nas decisões de aquisição.
Principais Conclusões do Relatório
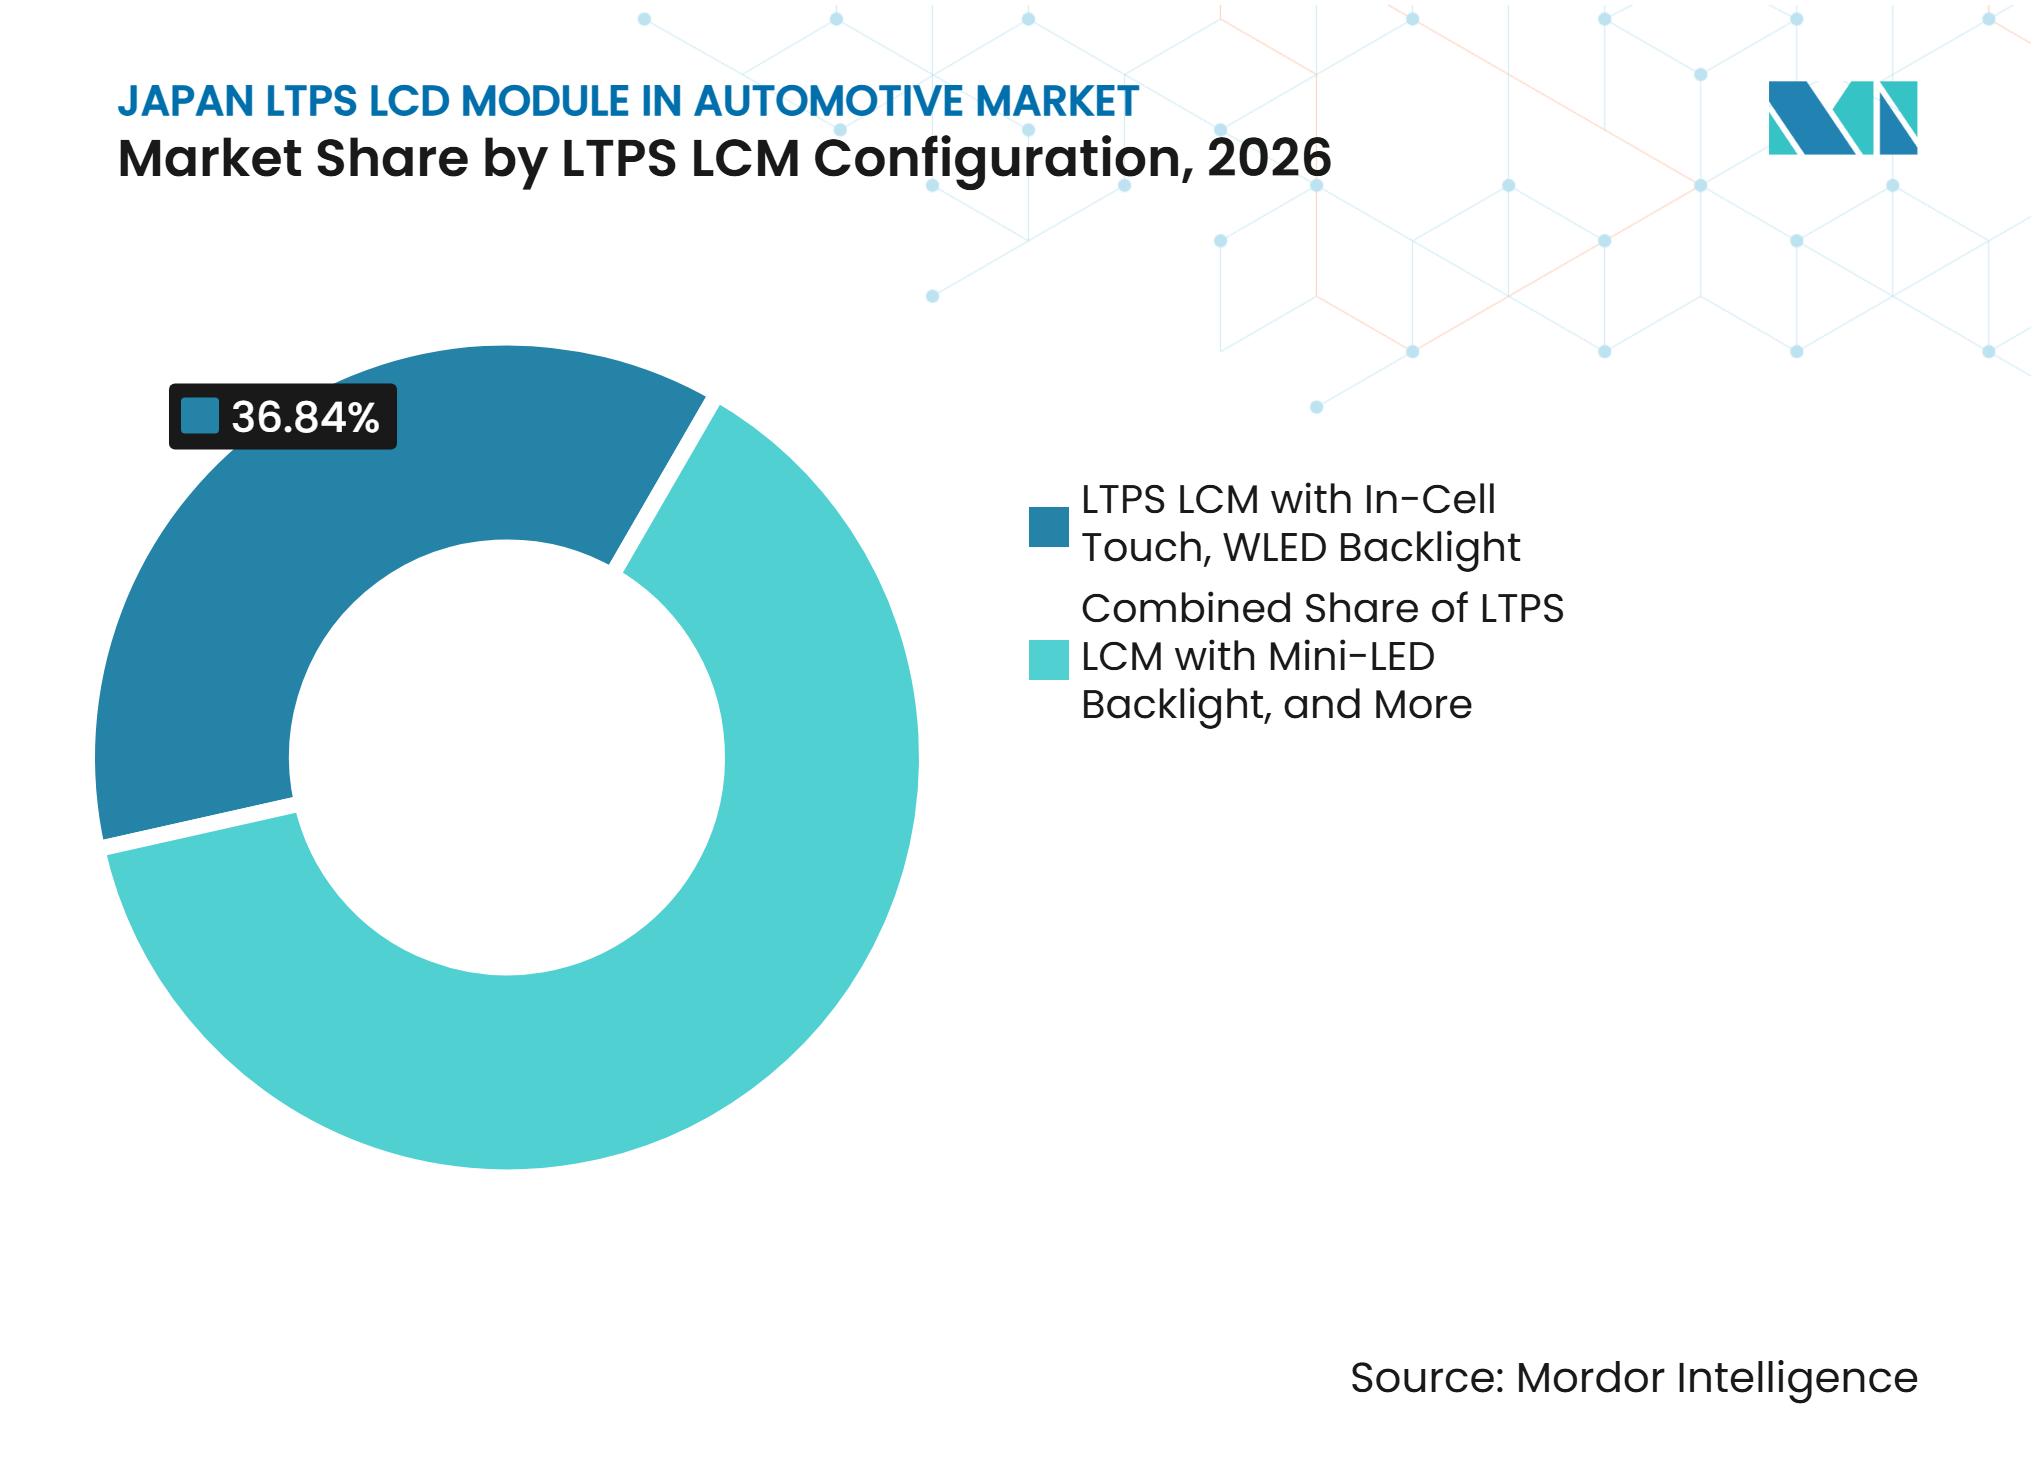
- Por configuração de LCM LTPS, o LCM LTPS com toque integrado (in-cell) e retroiluminação WLED deteve 36,84% da participação do mercado de módulos LCD LTPS (LCM) para automotivo no Japão em 2026, enquanto o LCM LTPS com retroiluminação Mini-LED e sem toque tem projeção de expansão a um CAGR de 8,95% até 2032.
- Por aplicação, os displays de painel central e infotainment responderam por 40,58% do tamanho do mercado de módulos LCD LTPS (LCM) para automotivo no Japão em 2026, enquanto os displays de console central de pilar a pilar têm projeção de expansão a um CAGR de 8,86% até 2032.
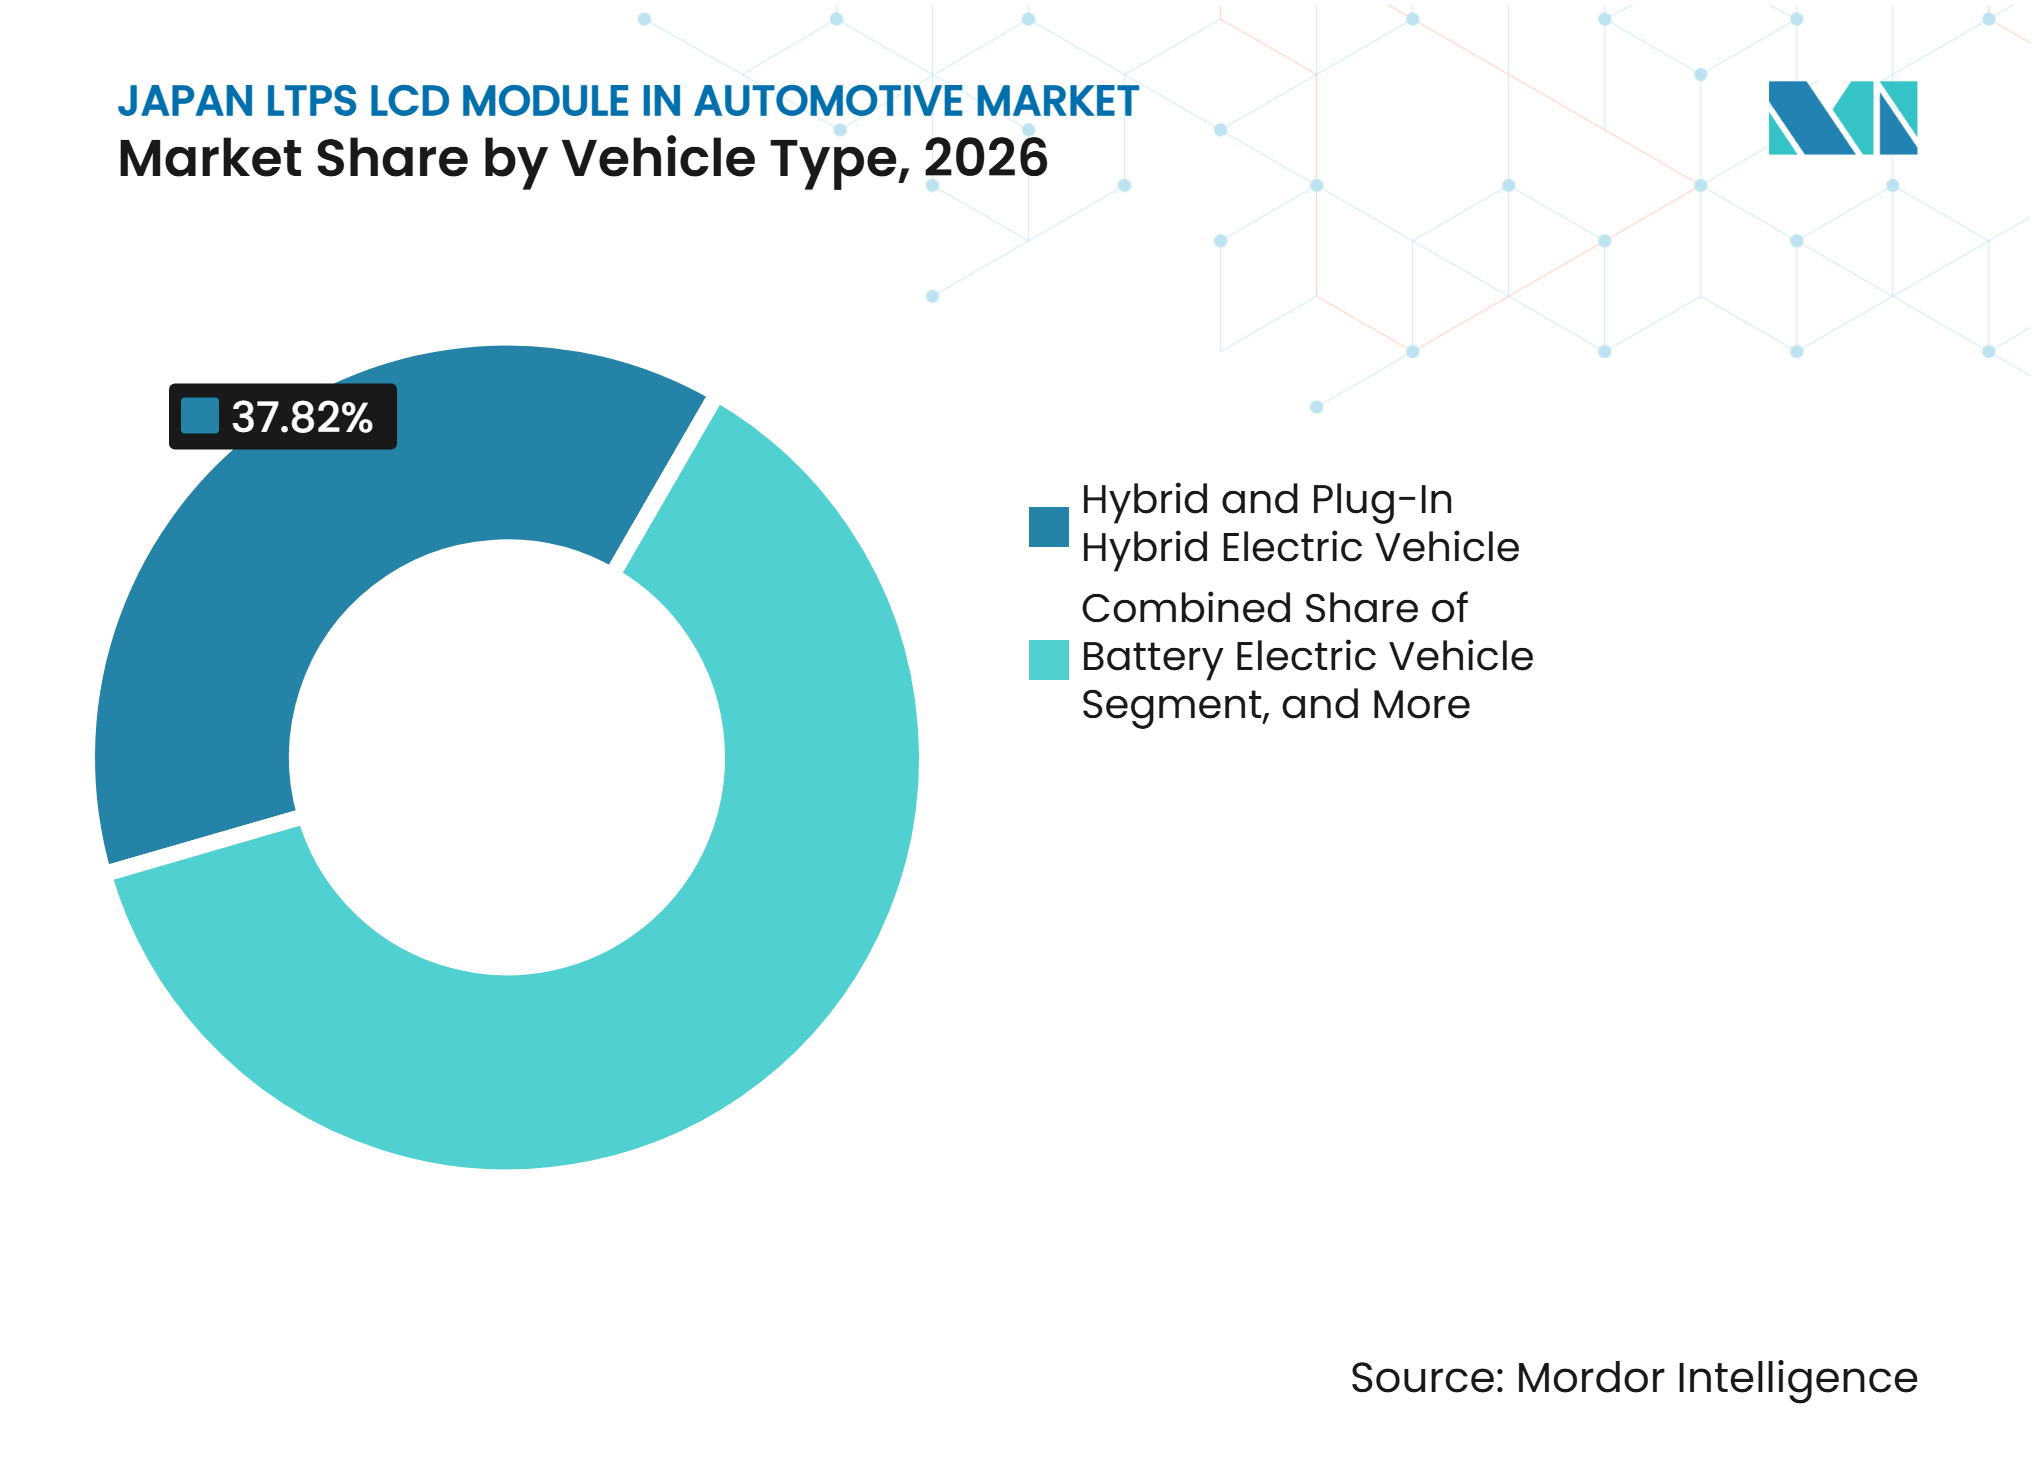
- Por tipo de veículo, os veículos elétricos híbridos e híbridos plug-in detiveram 37,82% de participação em 2026, enquanto os veículos elétricos a bateria têm projeção de expansão a um CAGR de 8,75% até 2032.
- Por processo de colagem, o Filme sobre Vidro deteve 67,05% de participação em 2026, enquanto o Chip sobre Vidro tem projeção de expansão a um CAGR de 8,92% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção de Cockpit Digital em Veículos Japoneses | +2.5% | Nacional, com ganhos de volume iniciais nos clusters de produção automotiva de Chubu, Kanto e Kansai | Curto prazo (≤ 2 anos) |
| Adoção de Displays Maiores e de Maior Resolução | +2.0% | Nacional, mais forte nas linhas de modelos premium e híbridos produzidos nas prefeituras de Aichi, Kanagawa e Osaka | Curto prazo (≤ 2 anos) |
| Demanda por Displays de Baixo Consumo em Veículos Elétricos | +1.5% | Nacional, correlacionada com os polos de produção de veículos elétricos em Aichi, Tochigi e Kanagawa | Médio prazo (2-4 anos) |
| Integração de Toque In-Cell | +1.2% | Nacional, com fornecimento de painéis no Japão e em fábricas LTPS baseadas em Taiwan atendendo programas de fabricantes de equipamentos originais japoneses | Curto prazo (≤ 2 anos) |
| Programas de Veículos Conectados e Definidos por Software | +0.8% | Nacional, ancorado em Toyota City, P&D da Honda em Saitama e instalações de design da Nissan em Kanagawa | Médio prazo (2-4 anos) |
| Cadeias de Fornecimento de Displays Automotivos Localizadas | +0.6% | Nacional, com mudanças de aquisição beneficiando fábricas de display japonesas e taiwanesas selecionadas | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Adoção de Cockpits Digitais em Veículos Japoneses
Os fabricantes de veículos do Japão estão migrando de instrumentos mecânicos e telas de infotainment isoladas para layouts de cockpit com múltiplos displays digitais. A Toyota selecionou a Unity Technologies para a interface gráfica do usuário de sua interface homem-máquina de próxima geração para veículos em fevereiro de 2025, demonstrando o papel do software gráfico em tempo real nos veículos do futuro.[1] A Toyota também introduziu a plataforma Arene da Woven by Toyota no novo RAV4, onde a plataforma suporta o display central, o agente de voz e as funções do Toyota Safety Sense.[2] Esses programas exigem uma base de display durável capaz de apresentar gráficos detalhados enquanto suporta atualizações de software durante o ciclo de vida do veículo. A Sharp identificou contagens mais altas de telas e tamanhos maiores de display como foco de sua estratégia de dispositivos de display, o que alinha a demanda por módulos automotivos com a complexidade do cockpit.[3] O mercado de módulos LCD LTPS (LCM) para automotivo no Japão pode, portanto, expandir-se mesmo quando a produção de veículos cresce lentamente, pois o conteúdo de display por veículo está aumentando.
Migração para Displays Maiores e de Maior Resolução
Displays maiores exigem densidade de pixels suficiente, brilho e desempenho de imagem estável em uma superfície mais ampla. Os backplanes LTPS suportam aplicações de maior resolução do que os designs LCD de silício amorfo legados, o que os torna relevantes para telas centrais e painéis de cockpit integrados. A Sharp apresentou um display de informações central de visão dupla com resolução de 170 ppi e funções de toque personalizadas na Display Week 2026, em comparação com 74 ppi em seu conceito de display anterior. Esse tipo de design permite que as funções do motorista e do passageiro ocupem a mesma área de display sem tornar a interface mais difícil de ler. A LG Display iniciou a produção em massa de um display de pilar a pilar de 40 polegadas para o AFEELA da Sony Honda Mobility em fevereiro de 2025, fornecendo um exemplo concreto da direção de grande formato em programas de veículos vinculados ao Japão. O mercado de módulos LCD LTPS (LCM) para automotivo no Japão se beneficia quando painéis maiores elevam a especificação e o valor do módulo, mesmo onde o número de molduras físicas de display diminui.
Crescente Demanda por Displays de Baixo Consumo em Veículos Elétricos
Os programas de veículos elétricos dedicam maior atenção ao consumo de energia em todos os sistemas a bordo, incluindo os displays do cockpit. O LCD LTPS pode suportar alta resolução e brilho enquanto consome menos energia do que os designs LCD de silício amorfo mais antigos, o que ajuda os fabricantes a equilibrar o desempenho do display com o gerenciamento de energia. A Lei de Economia de Energia do Japão fornece um contexto regulatório que incentiva o menor consumo de energia em todos os sistemas do veículo. Superfícies de display maiores em interiores com teto de vidro podem exigir maior brilho, o que aumenta a necessidade de gerenciar o consumo de energia do display de forma eficaz. Os cockpits de veículos elétricos a bateria também tendem a usar telas centrais maiores e mais funções digitais do que os designs de veículos anteriores. O mercado de módulos LCD LTPS (LCM) para automotivo no Japão pode se beneficiar dessas exigências, particularmente onde os fabricantes selecionam configurações Mini-LED de maior brilho.
Expansão da Integração de Toque In-Cell
O toque in-cell combina as funções de detecção de toque e display na estrutura do painel, reduzindo a necessidade de uma camada digitalizadora separada. Essa abordagem pode reduzir a espessura do módulo, melhorar a transmissão óptica e suportar molduras mais estreitas em displays de cockpit amplos ou curvos. Um estudo de 2025 no SID Symposium Digest of Technical Papers descreveu a tecnologia TP-MUX, que reduz o número de circuitos integrados de driver utilizados em grandes displays LTPS in-cell automotivos, mantendo o desempenho de toque. Contagens menores de componentes podem ajudar a reduzir a barreira de custo para o toque in-cell em painéis de médio e grande porte. A consolidação da JDI na MULTI-FAB de Ishikawa foi projetada para suportar uma configuração de produção flexível que inclui programas de display automotivo. À medida que as funções de toque se tornam mais integradas, o mercado de módulos LCD LTPS (LCM) para automotivo no Japão tem a oportunidade de atender designs de cockpit com menos camadas e superfícies de tela mais contínuas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Custos de Fabricação e Qualificação de LTPS | -1.0% | Nacional, afetando os ciclos de design-in de fabricantes de equipamentos originais que exigem qualificação de fornecedores baseados no Japão | Médio prazo (2-4 anos) |
| Concorrência de Preços de Fabricantes Chineses de Displays | -0.8% | Nacional, com maior pressão de aquisição para especificações de LCM LTPS de nível intermediário | Curto prazo (≤ 2 anos) |
| Restrições de Capacidade LTPS Doméstica e Reestruturação de Fábricas | -0.6% | Nacional, concentrada em Ishikawa, Kameyama e Nara | Médio prazo (2-4 anos) |
| Longos Ciclos de Design-In e Qualificação Automotiva | -0.4% | Nacional, incorporado na estrutura de qualificação de fornecedores de Nível 1 e Nível 2 do Japão | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Fabricação e Qualificação de LTPS
A produção de LTPS requer equipamentos de cristalização a laser, controle rigoroso de processos e vidro de maior qualidade do que a produção convencional de TFT de silício amorfo. Esses requisitos aumentam os gastos de capital e os custos operacionais antes que um módulo chegue à produção do veículo. Os fornecedores automotivos também devem concluir extensos testes de confiabilidade para temperatura, vibração, umidade e durabilidade de longo prazo. A IATF 16949 estabelece expectativas de gestão da qualidade para a cadeia de fornecimento automotiva, incluindo disciplina de processos e rastreabilidade. O ônus dos custos pode ser mais difícil de absorver quando os volumes de modelos são limitados ou quando um componente deve ser qualificado separadamente em múltiplos programas de veículos. Esses fatores podem retardar o retorno dos fornecedores em um novo programa e restringir a flexibilidade de preços no mercado de módulos LCD LTPS (LCM) para automotivo no Japão.
Concorrência de Preços de Fabricantes Chineses de Displays
A concorrência de preços permanece uma restrição relevante porque os fornecedores de painéis baseados na China têm escala de fabricação substancial e amplos portfólios de produtos. A Tianma apresentou tecnologias automotivas na CES 2025 e na Display Week 2025, incluindo conceitos LTPS e Mini-LED adequados ao uso em cockpits de veículos. Esses fornecedores podem competir por programas de veículos japoneses onde as especificações são padronizadas e as decisões de aquisição priorizam o custo. Os fornecedores japoneses mantêm vantagens em experiência de qualificação local, relacionamentos de engenharia e familiaridade com as expectativas de qualidade dos fabricantes de equipamentos originais. No entanto, os fornecedores ainda precisam manter preços competitivos enquanto investem em novas funções de módulos e validação automotiva. O mercado de módulos LCD LTPS (LCM) para automotivo no Japão pode, portanto, atribuir um prêmio a produtos que oferecem benefícios claros em nível de sistema, em vez de competir apenas no custo do painel.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Configuração de LCM LTPS:
Toque In-Cell WLED Lidera, Mini-LED Ganha RapidamenteO LCM LTPS com toque in-cell e retroiluminação WLED deteve 36,84% da participação do mercado de módulos LCD LTPS (LCM) para automotivo no Japão em 2026. Essa configuração tem uma posição estabelecida em aplicações de painel de instrumentos e painel central porque combina a iluminação WLED familiar com controle de toque integrado. Sua maturidade oferece aos desenvolvedores de veículos acesso a designs de módulos com características de confiabilidade conhecidas. A experiência de produção doméstica na JDI e na Sharp pode reduzir ainda mais a incerteza de qualificação para programas de fabricantes de equipamentos originais japoneses. A configuração também é adequada para veículos convencionais que precisam de interfaces de tela sensível ao toque sem o custo adicional de retroiluminação de nível superior.
O LCM LTPS com retroiluminação Mini-LED e sem toque tem projeção de expansão a um CAGR de 8,95% até 2032. Os designs Mini-LED são adequados para displays grandes onde o escurecimento local e o contraste mais forte são valorizados mais do que a interação direta por toque. A Tianma apresentou um display Mini-LED LTPS InvisiVue de alta transmissividade de 12,3 polegadas na CES 2025 e na Display Week 2025, ilustrando o tipo de desenvolvimento de painel voltado para interiores automotivos. As configurações WLED padrão sem toque provavelmente permanecerão relevantes para telas secundárias, incluindo displays de controle de clima. Os módulos Mini-LED com toque in-cell atendem aplicações premium na parte frontal do painel onde a interação e o alto contraste são ambas prioridades.



Por Aplicação:
Infotainment Ancora o Volume, Pilar a Pilar Redefine a CategoriaOs displays de painel central e infotainment responderam por 40,58% do tamanho do mercado de módulos LCD LTPS (LCM) para automotivo no Japão em 2026. O infotainment com tela sensível ao toque tornou-se comum nas linhas de veículos convencionais e premium, criando uma ampla base de demanda para esses módulos. A aplicação exige gráficos nítidos, comportamento de toque responsivo e desempenho estável ao longo de longos períodos de operação. A decisão da Toyota de usar o Arene no novo RAV4 conecta o display central diretamente a uma plataforma de software que também suporta funções de voz e recursos de segurança. Isso aumenta a importância do desempenho consistente do display durante o ciclo de vida do veículo.
Os displays de console central de pilar a pilar têm projeção de expansão a um CAGR de 8,86% até 2032. O display AFEELA de 40 polegadas da LG Display demonstra como um painel largo contínuo pode combinar funções de cockpit em uma única superfície visual. Esses sistemas podem substituir vários quadros de display separados enquanto aumentam o valor do módulo instalado em um veículo. O entretenimento para passageiros traseiros e os displays para passageiros adicionam demanda de compradores premium que buscam experiências de cabine mais conectadas. Módulos maiores também criam uma necessidade mais forte de gerenciamento térmico, uniformidade do painel e retroiluminação confiável.
Por Tipo de Veículo:
Fundamentos Híbridos, Trajetória de Veículos Elétricos a Bateria AceleraOs veículos elétricos híbridos e híbridos plug-in detiveram 37,82% do tamanho do mercado de módulos LCD LTPS (LCM) para automotivo no Japão em 2026. A base estabelecida de veículos híbridos do Japão oferece aos fornecedores uma fonte estável de demanda por displays vinculada a plataformas de alto volume. Os módulos de display projetados para veículos híbridos também podem ser utilizados em modelos elétricos a bateria relacionados, o que pode reduzir o trabalho de redesenvolvimento e qualificação. Essa continuidade é útil para fornecedores que precisam recuperar o investimento em engenharia em mais de um trem de força. Os programas de cockpit híbrido também utilizam instrumentos cada vez mais digitais e sistemas de infotainment, sustentando a demanda constante por módulos LTPS.
Os veículos elétricos a bateria têm projeção de expansão a um CAGR de 8,75% até 2032. Esses veículos frequentemente priorizam displays digitais maiores, maior brilho e uso cuidadoso de energia em toda a eletrônica a bordo. O programa de Veículos de Energia Limpa do Japão oferece suporte para a compra de veículos elétricos elegíveis, sustentando um ambiente de políticas para uma eletrificação mais ampla. Os designs elétricos a bateria podem exigir painéis mais brilhantes em cabines com teto de vidro e interfaces mais avançadas para carregamento, autonomia e funções conectadas. Os carros de passageiros com motor de combustão interna permanecem relevantes durante o período de transição, enquanto os veículos comerciais leves são um caso de uso emergente para displays de gerenciamento de frotas.

Por Processo de Colagem:
FOG Domina, COG Ganha com Leveza e ConfiabilidadeO Filme sobre Vidro deteve 67,05% da participação do mercado de módulos LCD LTPS (LCM) para automotivo no Japão em 2026. O processo tem um longo histórico de produção e é compatível com conexões de circuito flexíveis utilizadas em muitos layouts de módulos automotivos. É bem adequado para programas de display estabelecidos e para a base de equipamentos dos fornecedores de montagem de módulos. O processo pode suportar formas de display curvas e irregulares que agora são utilizadas em interiores de cockpit. Sua base de ferramental instalado também torna a substituição rápida menos provável em programas de veículos existentes.
O Chip sobre Vidro tem projeção de expansão a um CAGR de 8,92% até 2032. A colocação direta do circuito integrado de driver no vidro pode reduzir o comprimento do caminho do sinal e suportar a construção de módulos mais finos. Isso pode ser útil onde um cockpit inclui múltiplos sistemas eletrônicos em um espaço interior restrito. A ISO 26262 fornece uma estrutura de segurança funcional relevante onde os displays são utilizados para comunicar alertas de assistência ao motorista e outras informações críticas. A pesquisa sobre displays LTPS in-cell automotivos também mostra trabalho contínuo em arquiteturas integradas de driver e toque.
Análise Geográfica
Região de Chubu no Japão: Demanda por Displays de Cockpit Ancorada no Núcleo de Fabricação da Toyota
Chubu, centrada na Prefeitura de Aichi e em Toyota City, é um importante cluster de demanda porque combina montagem de veículos com uma densa rede de fornecedores automotivos. A Toyota adotou o Arene no novo RAV4, posicionando o display central e as funções de voz dentro de uma plataforma de software comum. O trabalho da Toyota com a Unity em uma interface de veículo de próxima geração também aponta para requisitos mais complexos de gráficos e interface do usuário. Esses programas tornam Chubu um local importante para decisões de qualificação de módulos de display e para a demanda no mercado de módulos LCD LTPS (LCM) para automotivo no Japão.
Região de Kanto: Desenvolvimento de Tecnologia de Display e Origem de Programas Premium
Kanto inclui importantes atividades de tecnologia automotiva, design e gestão de programas em Tóquio, Kanagawa e Tochigi. A JDI estabeleceu a AutoTech Inc. como subsidiária de display automotivo com vigência a partir de 1º de abril de 2026, separando as atividades de pesquisa, desenvolvimento, fabricação e vendas de displays automotivos em um negócio dedicado. As operações da Nissan em Kanagawa e as atividades de pesquisa regional da Honda também apoiam o desenvolvimento de veículos premium e eletrificados. O programa AFEELA da Sony Honda Mobility é um importante ponto de referência regional porque utiliza um display de pilar a pilar de 40 polegadas produzido pela LG Display. Os vínculos da região com a base de produção de Ishikawa da JDI mostram como as decisões de engenharia e as operações de fabricação podem estar localizadas em diferentes partes do Japão.
Diversidade Regional: Kansai, Kyushu e Novos Polos de Demanda
Kansai combina atividade de produção de displays com montagem de veículos e operações de eletrônica de suporte. A Sharp concluiu a consolidação de várias subsidiárias de display na Sharp Corporation com vigência a partir de 1º de outubro de 2026, incluindo operações relacionadas a dispositivos de display e tecnologia automotiva. A estratégia de dispositivos de display da Sharp também identifica os programas de display automotivo como foco das atividades de produção da Kameyama Nº 1. Kyushu abriga instalações de produção conectadas à Toyota, Nissan e Daihatsu, com ligações de transporte estabelecidas com fornecedores coreanos. Essa combinação regional confere ao mercado de módulos LCD LTPS (LCM) para automotivo no Japão uma estrutura dispersa de oferta e demanda, em vez de dependência de um único cluster.
Cenário Competitivo
Concentração do Mercado
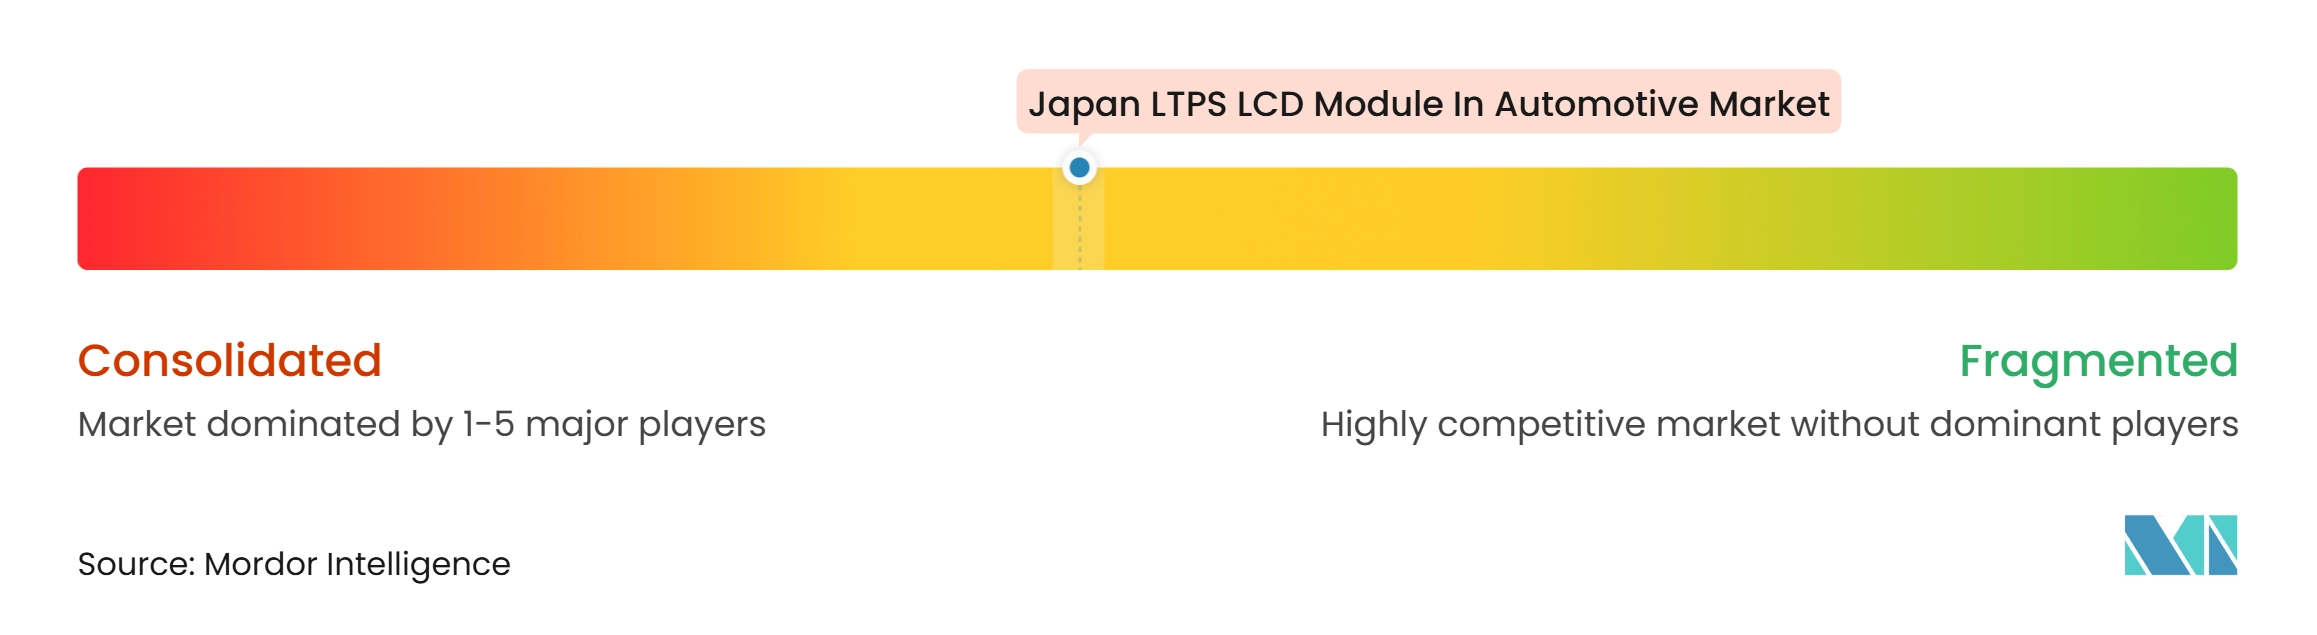
O mercado de módulos LCD LTPS (LCM) para automotivo no Japão é moderadamente consolidado no nível de fabricação de painéis e mais fragmentado no nível de montagem de módulos e integração de Nível 1. JDI, Sharp, LG Display, AUO, Innolux e Tianma são fornecedores de painéis relevantes, enquanto os integradores configuram módulos para programas individuais de fabricantes de equipamentos originais. A JDI tem reestruturado sua base de ativos encerrando a produção em Mobara e consolidando a produção na MULTI-FAB de Ishikawa. Também criou a AutoTech como subsidiária dedicada de display automotivo, o que pode apoiar parcerias mais focadas e decisões de capital. O plano de gestão da Sharp identifica novos modelos de produção de display automotivo e atividade de fornecimento a partir da Kameyama Nº 1 a partir do segundo semestre do ano fiscal de 2026.
Os módulos LTPS Mini-LED de grande formato para telas de pilar a pilar e de entretenimento traseiro são uma área-chave de competição. A produção em massa do display AFEELA de 40 polegadas pela LG Display em 2025 fornece um exemplo visível de um programa de alta especificação vinculado ao Japão. A Tianma também está posicionando produtos LTPS e Mini-LED automotivos por meio de suas apresentações na CES 2025 e na Display Week. A diferenciação de produtos é cada vez mais baseada na integração de toque, na espessura do módulo, no desempenho de contraste e na capacidade de atender aos requisitos de validação automotiva. Os programas de tecnologia da JDI incluem capacidades de transistor de filme fino LTPS e esforços de desenvolvimento de display que apoiam sua migração para aplicações de maior valor.
Os fabricantes de automóveis provavelmente avaliarão os fornecedores tanto pelo desempenho do módulo quanto pela continuidade do fornecimento. A consolidação da Sharp pode simplificar sua interface com o cliente e permitir uma coordenação mais rápida entre as operações de display e automotivas. O trabalho de cockpit orientado por software da Toyota aumenta a importância do hardware de display que pode permanecer estável ao longo de atualizações e novos recursos de interface. O mercado de módulos LCD LTPS (LCM) para automotivo no Japão é, portanto, definido pela competição entre a capacidade de engenharia local, as ofertas de tecnologia global e a capacidade de suportar longos ciclos de desenvolvimento automotivo.
Líderes do Setor de Módulos LCD LTPS para Automotivo no Japão
-
BOE Technology Group Co., Ltd.
-
Tianma Microelectronics Co., Ltd.
-
AUO Corporation
-
Japan Display Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Módulos LCD LTPS para Automotivo no Japão Empresas cobertas neste relatório
- Japan Display Inc.
- Sharp Corporation
- BOE Technology Group Co., Ltd.
- Tianma Microelectronics Co., Ltd.
- AUO Corporation
- LG Display Co., Ltd.
- Innolux Corporation
- TCL CSOT
- Samsung Display Co., Ltd.
- Truly International Holdings Limited
- Jiangsu Irico Display Technology Co., Ltd.
- Panasonic Holdings Corporation
- Sony Corporation
- Kyocera Corporation
- Hitachi, Ltd.
- Canon Inc.
- Nissha Co., Ltd.
- Mitsubishi Electric Corporation
- Seiko Epson Corporation
- Fujitsu Limited
Desenvolvimentos industriais recentes em Mercado de Módulos LCD LTPS para Automotivo no Japão
- Agosto de 2026: A Sharp Corporation consolidou suas subsidiárias de dispositivos de display, incorporando a Sharp Display Technology Corporation, a Sharp Frontier Automotive Technology Corporation e a Sharp Yonago Corporation à Sharp Corporation, com vigência a partir de 1º de outubro de 2026, com o negócio de painéis LCD da Planta Hakusan também absorvido por meio de cisão societária. A consolidação simplifica a cadeia de fornecimento de LCM LTPS automotivo da Sharp em uma entidade unificada, reduzindo a sobrecarga administrativa e melhorando a capacidade de resposta aos ciclos de aquisição dos fabricantes de equipamentos originais.
- Junho de 2026: A Sharp Corporation divulgou sua meta de display automotivo para o FY2026, confirmando o lançamento sequencial de novos modelos de produção de LCM LTPS em sua planta Kameyama Nº 1 a partir do segundo semestre do FY2026 em diante, incluindo o início do fornecimento a um primeiro cliente fabricante de equipamentos originais europeu ou norte-americano.
- Abril de 2026: A AutoTech Inc. da JDI tornou-se efetiva como subsidiária autônoma de propriedade integral dedicada à pesquisa, desenvolvimento, fabricação e vendas de displays automotivos. A independência da AutoTech permite parcerias externas independentes e captação de capital para investimentos LTPS automotivos separados das restrições do balanço patrimonial da controladora da JDI.
Escopo do Relatório do Mercado de Módulos LCD LTPS para Automotivo no Japão
O Mercado de Módulos LCD LTPS (LCM) para Automotivo no Japão abrange o desenvolvimento, a fabricação e o fornecimento de módulos de display de grau automotivo utilizando tecnologia de Silício Policristalino de Baixa Temperatura (LTPS). Esses módulos oferecem visuais de alta resolução, desempenho aprimorado de display e eficiência energética para interfaces avançadas de veículos. O crescimento do mercado é impulsionado pela crescente digitalização dos veículos, pela adoção de sistemas de cockpit sofisticados e pela demanda por displays automotivos de alta qualidade.
O Relatório do Mercado de Módulos LCD LTPS (LCM) para Automotivo no Japão é Segmentado por Configuração de LCM LTPS (LCM LTPS Padrão (Retroiluminação WLED, Sem Toque), LCM LTPS com Toque In-Cell (Retroiluminação WLED), LCM LTPS com Retroiluminação Mini-LED (Sem Toque) e LCM LTPS com Retroiluminação Mini-LED e Toque In-Cell), Aplicação (Painel Central/Infotainment, Painel de Instrumentos, Console Central de Pilar a Pilar e Entretenimento para Passageiros Traseiros e Tela para Passageiros), Tipo de Veículo (Veículo Elétrico a Bateria (BEV), Veículo Elétrico Híbrido/Híbrido Plug-In (HEV/PHEV), Carro de Passageiros com Motor de Combustão Interna (ICE) e Veículo Comercial Leve (LCV)) e Processo de Colagem (Filme sobre Vidro (FOG) e Chip sobre Vidro (COG)). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| LCM LTPS Padrão, Retroiluminação WLED, Sem Toque |
| LCM LTPS com Toque In-Cell, Retroiluminação WLED |
| LCM LTPS com Retroiluminação Mini-LED, Sem Toque |
| LCM LTPS com Retroiluminação Mini-LED e Toque In-Cell |
| Painel Central e Infotainment |
| Painel de Instrumentos |
| Console Central de Pilar a Pilar |
| Entretenimento para Passageiros Traseiros e Tela para Passageiros |
| Veículo Elétrico a Bateria |
| Veículo Elétrico Híbrido e Híbrido Plug-In |
| Carro de Passageiros com Motor de Combustão Interna |
| Veículo Comercial Leve |
| Filme sobre Vidro |
| Chip sobre Vidro |
| Por Configuração de LCM LTPS | LCM LTPS Padrão, Retroiluminação WLED, Sem Toque |
| LCM LTPS com Toque In-Cell, Retroiluminação WLED | |
| LCM LTPS com Retroiluminação Mini-LED, Sem Toque | |
| LCM LTPS com Retroiluminação Mini-LED e Toque In-Cell | |
| Por Aplicação | Painel Central e Infotainment |
| Painel de Instrumentos | |
| Console Central de Pilar a Pilar | |
| Entretenimento para Passageiros Traseiros e Tela para Passageiros | |
| Por Tipo de Veículo | Veículo Elétrico a Bateria |
| Veículo Elétrico Híbrido e Híbrido Plug-In | |
| Carro de Passageiros com Motor de Combustão Interna | |
| Veículo Comercial Leve | |
| Por Processo de Colagem | Filme sobre Vidro |
| Chip sobre Vidro |
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de módulos LCD LTPS (LCM) para automotivo no Japão?
O mercado é avaliado em 342,06 milhões de USD em 2026 e tem previsão de atingir 514,90 milhões de USD até 2032, a um CAGR de 7,03% ao longo de 2027-2032.
Qual configuração de LCM LTPS lidera as aplicações automotivas no Japão?
O LCM LTPS com toque in-cell e retroiluminação WLED lidera com uma participação de 36,84% em 2026.
Qual aplicação de display automotivo está se expandindo mais rapidamente no Japão?
Os displays de console central de pilar a pilar têm projeção de expansão a um CAGR de 8,86% até 2032.
Qual tipo de veículo cria a maior base de demanda para LCMs LTPS?
Os veículos elétricos híbridos e híbridos plug-in detêm a maior participação por tipo de veículo, com 37,82% em 2026.
Por que os módulos LCD LTPS são relevantes para os cockpits de veículos elétricos?
O LCD LTPS suporta alta resolução e brilho enquanto ajuda os fabricantes a gerenciar o consumo de energia em interiores de veículos cada vez mais digitais.
Qual processo de colagem está se expandindo mais rapidamente para módulos LTPS automotivos?
O Chip sobre Vidro tem projeção de expansão a um CAGR de 8,92% até 2032 porque designs de módulos finos e caminhos de sinal controlados são cada vez mais importantes.