
Tamaño y Participación del Mercado de Módulos LCD LTPS para Automoción en Japón
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 342.06 Millones de dólares |
| Tamaño del Mercado (2027) | 366.10 Millones de dólares |
| Tamaño del Mercado (2032) | 514.90 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.03 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Módulos LCD LTPS para Automoción en Japón por Mordor Intelligence
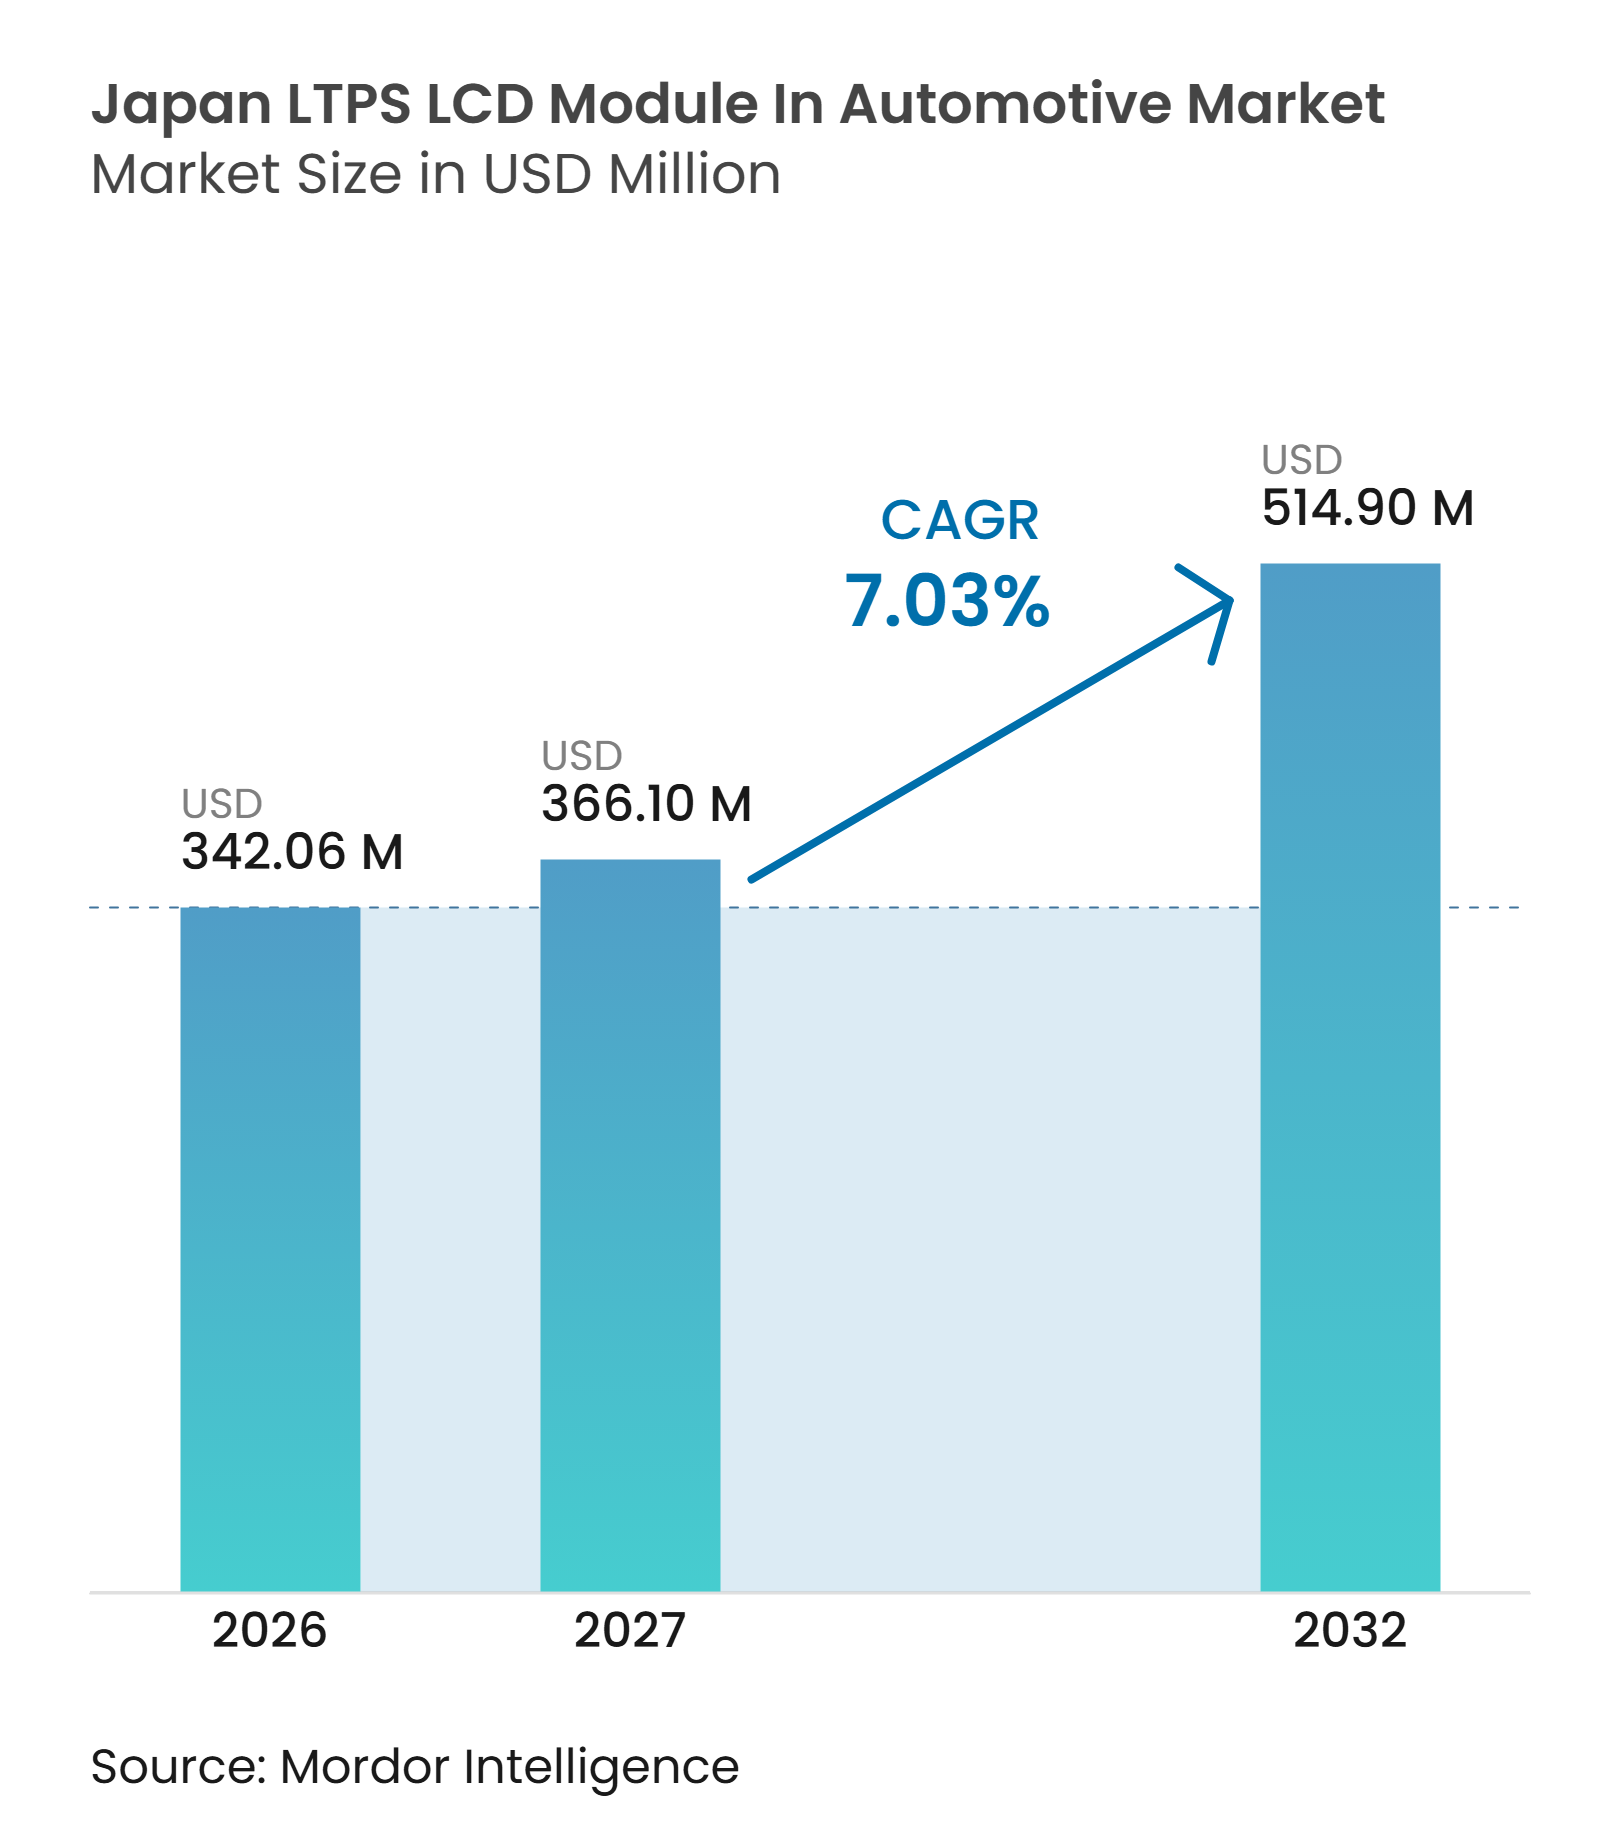
Se espera que el tamaño del mercado de módulos LCD LTPS (LCM) para automoción en Japón aumente de 342,06 millones de USD en 2026 a 514,90 millones de USD para 2032, expandiéndose a un CAGR del 7,03% durante 2027-2032. El mercado está siendo moldeado por cabinas de vehículos que utilizan más pantallas y requieren mayor resolución con un consumo de energía controlado. Los fabricantes de automóviles japoneses están vinculando el hardware de pantalla más estrechamente a las funciones de vehículos conectados y actualizaciones de software, lo que favorece los paneles que pueden soportar gráficos detallados durante el ciclo de vida del vehículo. Las pantallas centrales más grandes y los diseños panorámicos integrados aumentan el valor del contenido de pantalla instalado en cada vehículo. El mercado de módulos LCD LTPS (LCM) para automoción en Japón también enfrenta una base de suministro doméstica cambiante, ya que Japan Display Inc. reestructura sus operaciones mientras Sharp expande sus actividades de pantallas para automoción. Estos cambios pueden aumentar la importancia de la calificación de proveedores, la continuidad de la producción y los precios a largo plazo en las decisiones de adquisición.
Conclusiones Clave del Informe
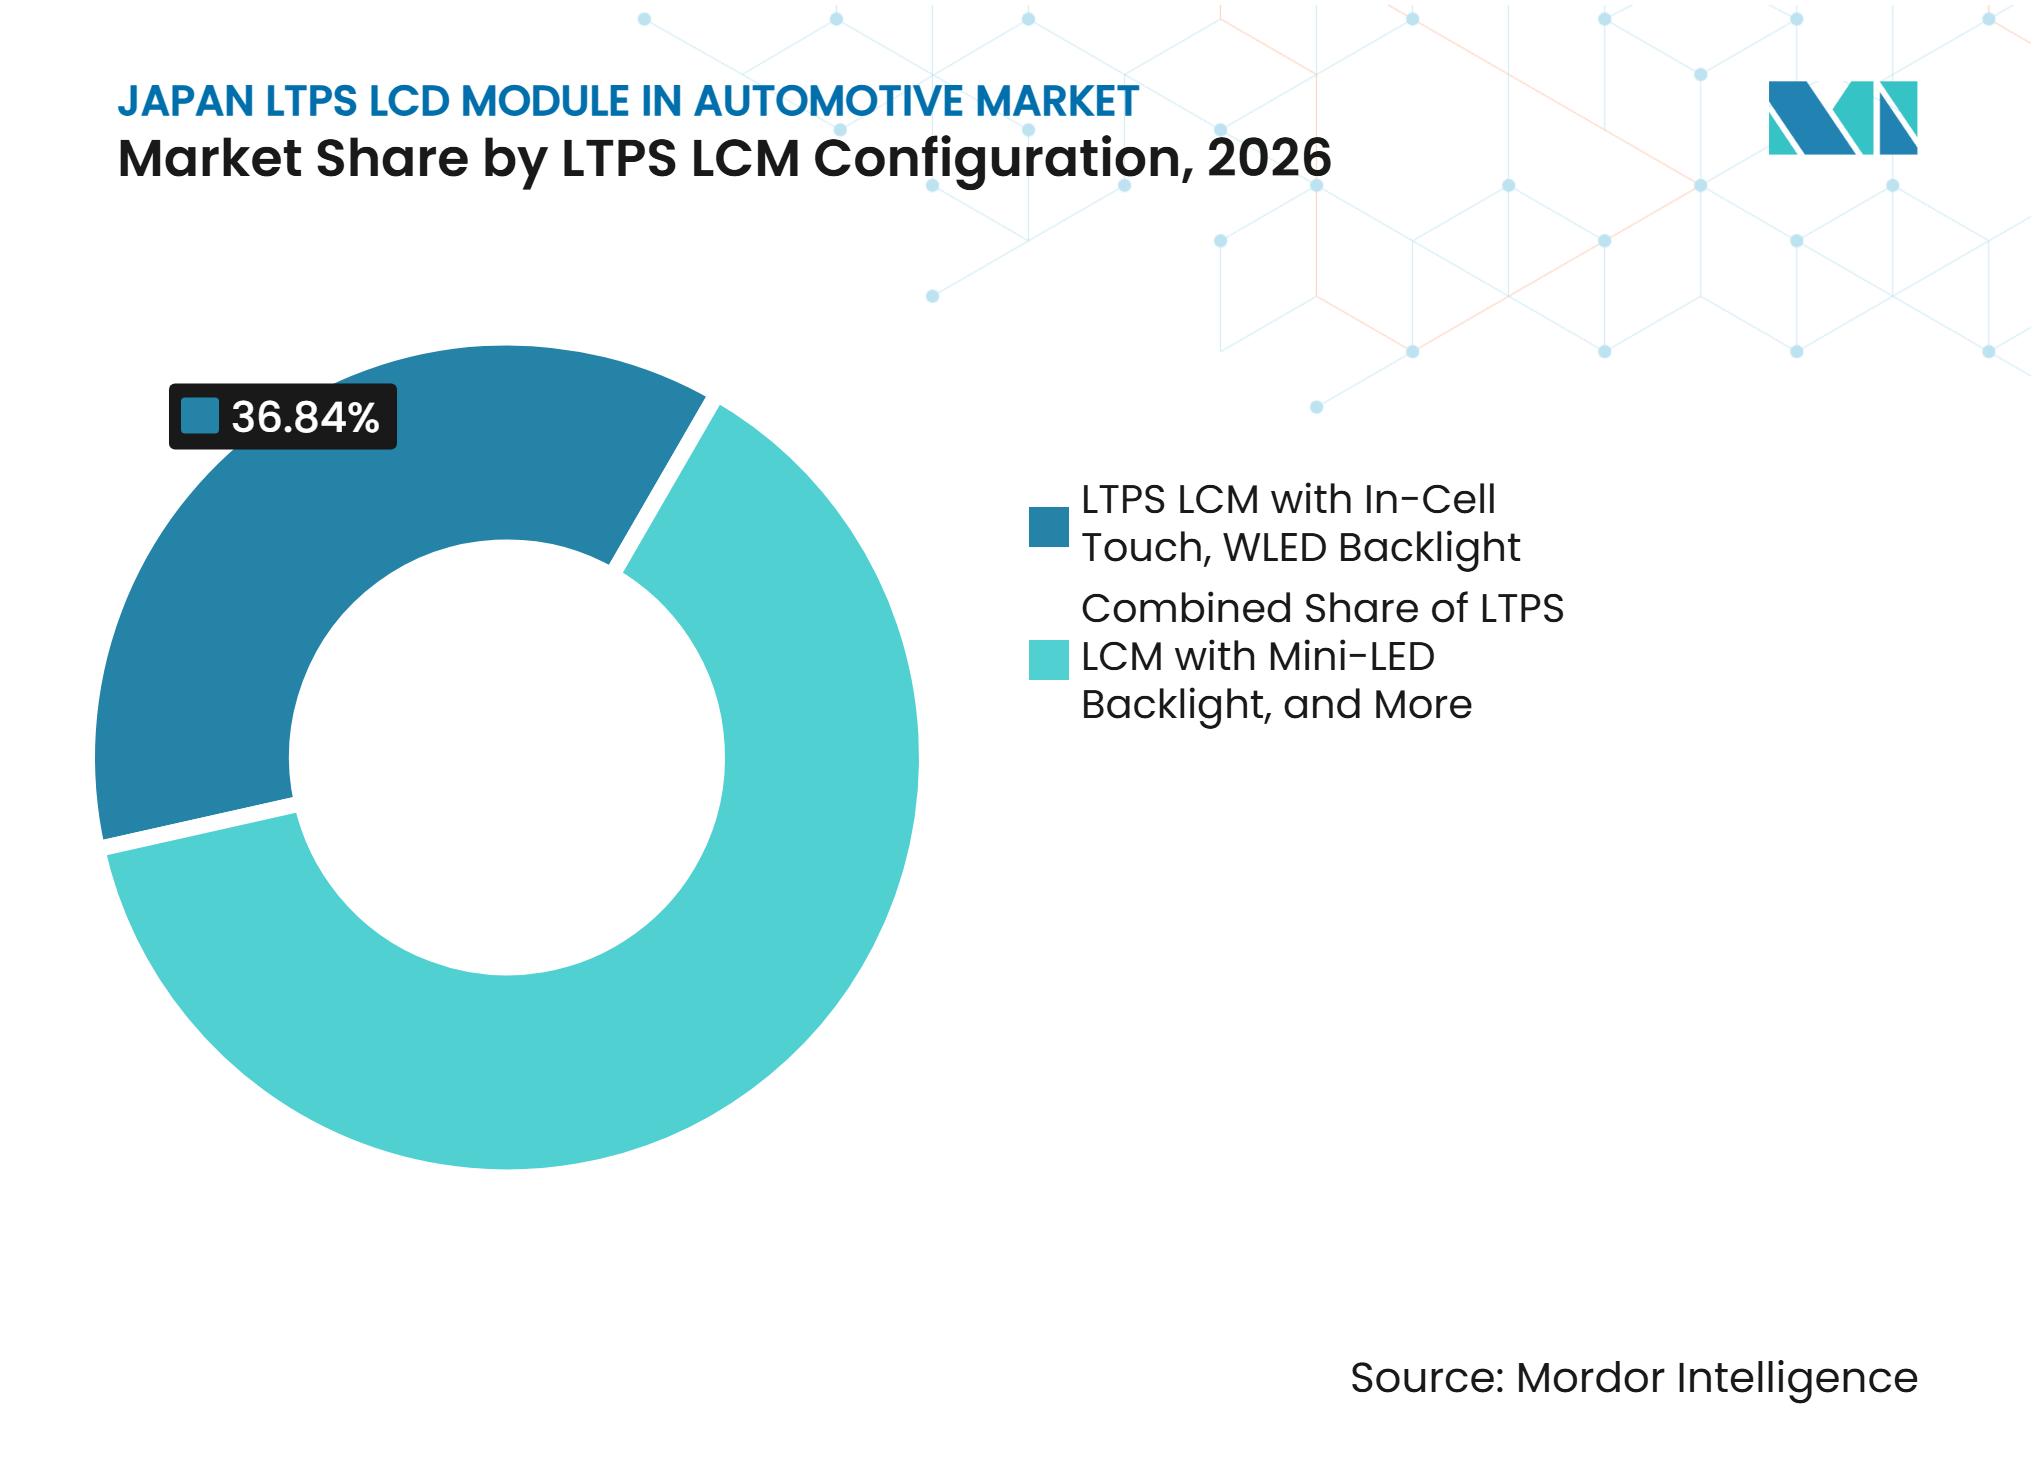
- Por configuración de LCM LTPS, el LCM LTPS con táctil integrado y retroiluminación WLED mantuvo el 36,84% de la participación del mercado de módulos LCD LTPS (LCM) para automoción en Japón en 2026, mientras que el LCM LTPS con retroiluminación Mini-LED y sin táctil se proyecta que se expanda a un CAGR del 8,95% hasta 2032.
- Por aplicación, las pantallas de consola central e infotainment representaron el 40,58% del tamaño del mercado de módulos LCD LTPS (LCM) para automoción en Japón en 2026, mientras que las pantallas de consola central de pilar a pilar se proyecta que se expandan a un CAGR del 8,86% hasta 2032.
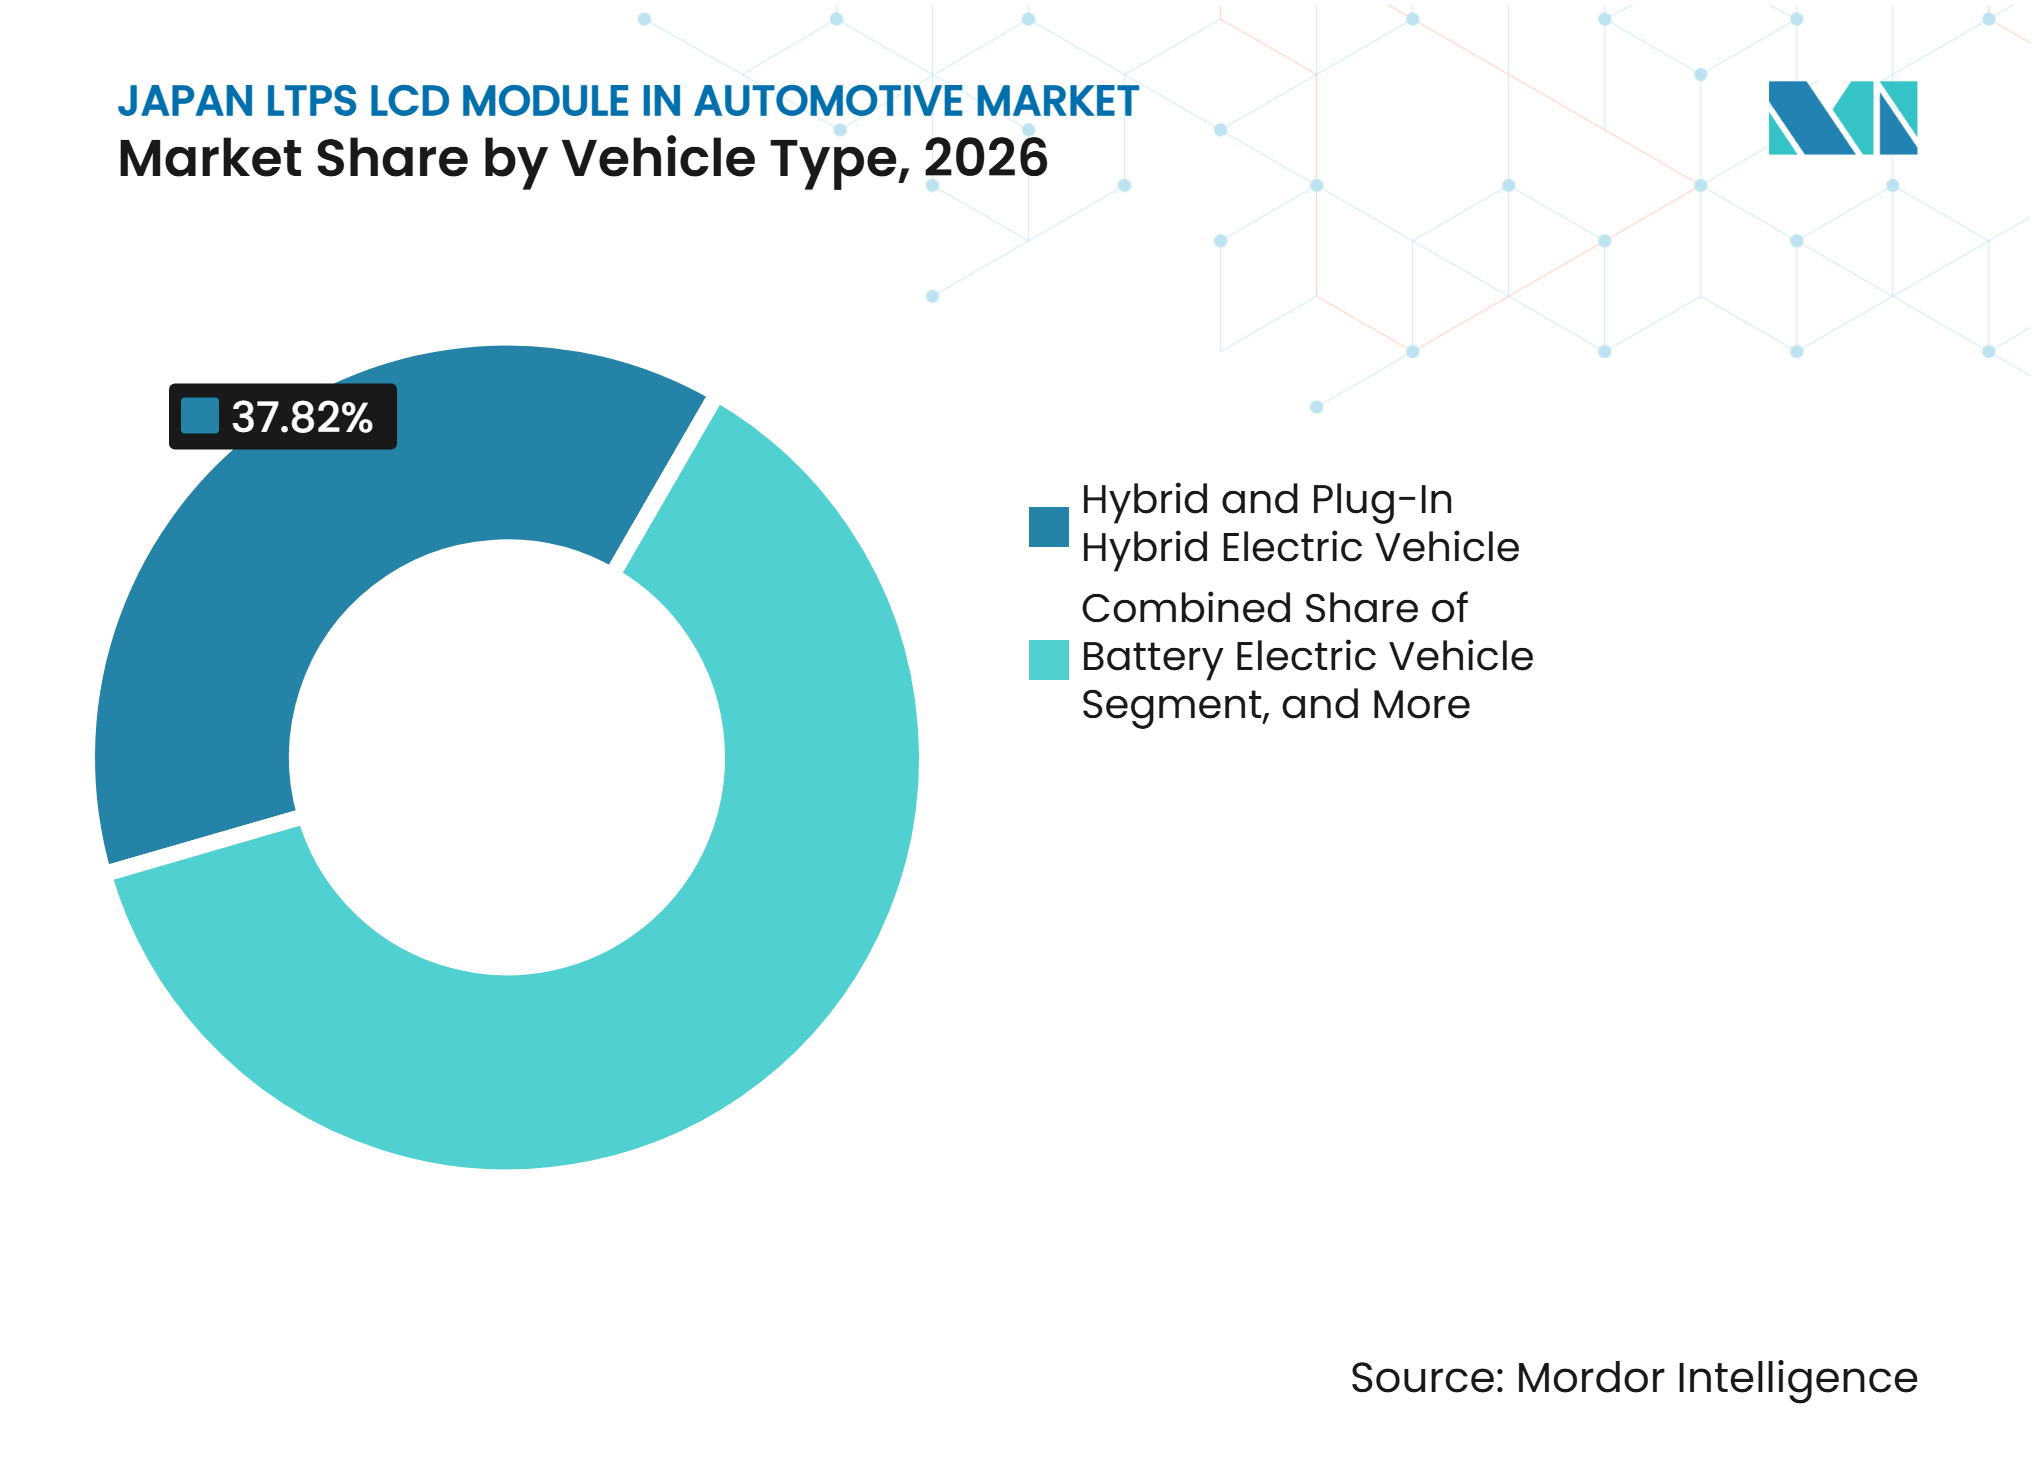
- Por tipo de vehículo, los vehículos eléctricos híbridos y eléctricos híbridos enchufables mantuvieron una participación del 37,82% en 2026, mientras que los vehículos eléctricos de batería se proyecta que se expandan a un CAGR del 8,75% hasta 2032.
- Por proceso de unión, Film on Glass mantuvo una participación del 67,05% en 2026, mientras que Chip on Glass se proyecta que se expanda a un CAGR del 8,92% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Adopción de Cabinas Digitales en Vehículos Japoneses | +2.5% | Nacional, con ganancias de volumen tempranas en los clústeres de producción automotriz de Chubu, Kanto y Kansai | Corto plazo (≤ 2 años) |
| Adopción de Pantallas Más Grandes y de Mayor Resolución | +2.0% | Nacional, más fuerte en las líneas de modelos premium e híbridos producidos en las prefecturas de Aichi, Kanagawa y Osaka | Corto plazo (≤ 2 años) |
| Demanda de Pantallas de Bajo Consumo en Vehículos Eléctricos | +1.5% | Nacional, correlacionada con los centros de producción de vehículos eléctricos en Aichi, Tochigi y Kanagawa | Mediano plazo (2-4 años) |
| Integración de Táctil Integrado | +1.2% | Nacional, con suministro de paneles en Japón y fábricas LTPS con base en Taiwán que atienden programas de fabricantes de equipos originales japoneses | Corto plazo (≤ 2 años) |
| Programas de Vehículos Conectados y Definidos por Software | +0.8% | Nacional, anclado a Toyota City, I+D de Honda en Saitama e instalaciones de diseño de Nissan en Kanagawa | Mediano plazo (2-4 años) |
| Cadenas de Suministro de Pantallas para Automoción Localizadas | +0.6% | Nacional, con cambios en la adquisición que benefician a las fábricas de pantallas japonesas y taiwanesas seleccionadas | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Adopción de Cabinas Digitales en Vehículos Japoneses
Los fabricantes de vehículos de Japón están pasando de instrumentos mecánicos y pantallas de infotainment aisladas hacia diseños de cabina con múltiples pantallas digitales. Toyota seleccionó a Unity Technologies para la interfaz gráfica de usuario de su interfaz hombre-máquina de próxima generación en el automóvil en febrero de 2025, mostrando el papel del software gráfico en tiempo real en los vehículos del futuro.[1] Toyota también introdujo la plataforma Arene de Woven by Toyota en el nuevo RAV4, donde la plataforma soporta la pantalla central, el agente de voz y las funciones de Toyota Safety Sense.[2] Estos programas requieren una base de pantalla duradera que pueda presentar gráficos detallados mientras soporta actualizaciones de software durante el ciclo de vida del vehículo. Sharp ha identificado un mayor número de pantallas y tamaños de pantalla más grandes como un enfoque de su estrategia de dispositivos de pantalla, lo que alinea la demanda de módulos para automoción con la complejidad de la cabina.[3] El mercado de módulos LCD LTPS (LCM) para automoción en Japón puede, por lo tanto, expandirse incluso cuando la producción de vehículos cambia lentamente, porque el contenido de pantalla por vehículo está aumentando.
Migración Hacia Pantallas Más Grandes y de Mayor Resolución
Las pantallas más grandes requieren suficiente densidad de píxeles, brillo y rendimiento de imagen estable en una superficie más amplia. Los planos posteriores LTPS soportan aplicaciones de mayor resolución que los diseños LCD de silicio amorfo heredados, lo que los hace relevantes para pantallas centrales y paneles de cabina integrados. Sharp presentó una pantalla de información central de doble vista con una resolución de 170 ppi y funciones táctiles personalizadas en Display Week 2026, en comparación con 74 ppi en su concepto de pantalla anterior. Este tipo de diseño permite que las funciones del conductor y del pasajero ocupen la misma área de pantalla sin dificultar la lectura de la interfaz. LG Display comenzó la producción en masa de una pantalla de pilar a pilar de 40 pulgadas para el AFEELA de Sony Honda Mobility en febrero de 2025, proporcionando un ejemplo concreto de la dirección de gran formato en los programas de vehículos vinculados a Japón. El mercado de módulos LCD LTPS (LCM) para automoción en Japón se beneficia cuando los paneles más grandes elevan las especificaciones y el valor del módulo, incluso cuando el número de marcos de pantalla físicos disminuye.
Creciente Demanda de Pantallas de Bajo Consumo en Vehículos Eléctricos
Los programas de vehículos eléctricos prestan mayor atención al uso de electricidad en todos los sistemas a bordo, incluidas las pantallas de la cabina. El LCD LTPS puede soportar alta resolución y brillo mientras consume menos energía que los diseños LCD de silicio amorfo más antiguos, lo que ayuda a los fabricantes a equilibrar el rendimiento de la pantalla con la gestión de energía. La Ley de Ahorro de Energía de Japón proporciona un marco regulatorio que fomenta un menor consumo de energía en todos los sistemas del vehículo. Las superficies de pantalla más grandes en interiores con techo de cristal pueden requerir mayor brillo, lo que aumenta la necesidad de gestionar eficazmente la energía de la pantalla. Las cabinas de vehículos eléctricos de batería también tienden a utilizar pantallas centrales más grandes y más funciones digitales que los diseños de vehículos anteriores. El mercado de módulos LCD LTPS (LCM) para automoción en Japón puede beneficiarse de estos requisitos, particularmente donde los fabricantes seleccionan configuraciones Mini-LED de mayor brillo.
Expansión de la Integración de Táctil Integrado
El táctil integrado combina las funciones de detección táctil y visualización en la estructura del panel, reduciendo la necesidad de una capa digitalizadora separada. Este enfoque puede reducir el grosor del módulo, mejorar la transmisión óptica y soportar biseles más estrechos en pantallas de cabina anchas o curvas. Un estudio de 2025 en el SID Symposium Digest of Technical Papers describió la tecnología TP-MUX, que reduce el número de circuitos integrados controladores utilizados en grandes pantallas LTPS de táctil integrado para automoción mientras mantiene el rendimiento táctil. Un menor número de componentes puede ayudar a reducir la barrera de costos para el táctil integrado en paneles de tamaño mediano y más grandes. La consolidación de JDI en Ishikawa MULTI-FAB fue diseñada para soportar una configuración de producción flexible que incluye programas de pantallas para automoción. A medida que las funciones táctiles se integran más, el mercado de módulos LCD LTPS (LCM) para automoción en Japón tiene la oportunidad de atender diseños de cabina con menos capas y superficies de pantalla más continuas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Costos de Fabricación y Calificación de LTPS | -1.0% | Nacional, que afecta los ciclos de diseño de los fabricantes de equipos originales que requieren calificación de proveedores con base en Japón | Mediano plazo (2-4 años) |
| Competencia de Precios de Fabricantes de Pantallas Chinos | -0.8% | Nacional, con mayor presión de adquisición para especificaciones de LCM LTPS de nivel medio | Corto plazo (≤ 2 años) |
| Restricciones de Capacidad LTPS Doméstica y Reestructuración de Fábricas | -0.6% | Nacional, concentrada en Ishikawa, Kameyama y Nara | Mediano plazo (2-4 años) |
| Largos Ciclos de Diseño e Integración Automotriz y de Calificación | -0.4% | Nacional, integrado en la estructura de calificación de proveedores de Nivel 1 y Nivel 2 de Japón | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Fabricación y Calificación de LTPS
La producción de LTPS requiere equipos de cristalización láser, un control de proceso preciso y vidrio de mayor calidad que la producción convencional de TFT de silicio amorfo. Estos requisitos se suman al gasto de capital y los costos operativos antes de que un módulo llegue a la producción del vehículo. Los proveedores de automoción también deben completar pruebas de fiabilidad exhaustivas para temperatura, vibración, humedad y durabilidad a largo plazo. La norma IATF 16949 establece las expectativas de gestión de calidad para la cadena de suministro automotriz, incluida la disciplina de procesos y la trazabilidad. La carga de costos puede ser más difícil de absorber cuando los volúmenes de modelos son limitados o cuando un componente debe calificarse por separado en múltiples programas de vehículos. Estos factores pueden ralentizar el retorno de los proveedores en un nuevo programa y restringir la flexibilidad de precios en el mercado de módulos LCD LTPS (LCM) para automoción en Japón.
Competencia de Precios de Fabricantes de Pantallas Chinos
La competencia de precios sigue siendo una restricción material porque los proveedores de paneles con base en China tienen una escala de fabricación sustancial y amplias carteras de productos. Tianma presentó tecnologías para automoción en CES 2025 y Display Week 2025, incluidos conceptos LTPS y Mini-LED adecuados para el uso en cabinas de vehículos. Estos proveedores pueden competir por los programas de vehículos japoneses donde las especificaciones están estandarizadas y las decisiones de adquisición priorizan el costo. Los proveedores japoneses conservan ventajas en experiencia de calificación local, relaciones de ingeniería y familiaridad con las expectativas de calidad de los fabricantes de equipos originales. Sin embargo, los proveedores aún necesitan mantener precios competitivos mientras invierten en funciones de módulos más nuevas y validación automotriz. El mercado de módulos LCD LTPS (LCM) para automoción en Japón puede, por lo tanto, otorgar una prima a los productos que ofrecen beneficios claros a nivel de sistema en lugar de competir únicamente en el costo del panel.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Configuración de LCM LTPS:
El Táctil Integrado WLED Lidera, Mini-LED Gana RápidamenteEl LCM LTPS con táctil integrado y retroiluminación WLED mantuvo el 36,84% de la participación del mercado de módulos LCD LTPS (LCM) para automoción en Japón en 2026. Esta configuración tiene una posición establecida en las aplicaciones de cuadro de instrumentos y consola central porque combina la iluminación WLED familiar con control táctil integrado. Su madurez brinda a los desarrolladores de vehículos acceso a diseños de módulos con características de fiabilidad conocidas. La experiencia de producción doméstica en JDI y Sharp puede reducir aún más la incertidumbre de calificación para los programas de fabricantes de equipos originales japoneses. La configuración también es adecuada para vehículos convencionales que necesitan interfaces de pantalla táctil sin el costo adicional de una retroiluminación de gama alta.
El LCM LTPS con retroiluminación Mini-LED y sin táctil se proyecta que se expanda a un CAGR del 8,95% hasta 2032. Los diseños Mini-LED son adecuados para pantallas grandes donde la atenuación local y el mayor contraste se valoran más que la interacción táctil directa. Tianma mostró una pantalla Mini-LED LTPS InvisiVue de alta transmisividad de 12,3 pulgadas en CES 2025 y Display Week 2025, ilustrando el tipo de desarrollo de paneles orientado a interiores de vehículos. Las configuraciones WLED estándar sin táctil probablemente seguirán siendo relevantes para pantallas secundarias, incluidas las pantallas de control climático. Los módulos Mini-LED de táctil integrado sirven a aplicaciones premium en la parte delantera del tablero donde la interacción y el alto contraste son ambas prioridades.


Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Aplicación:
El Infotainment Ancla el Volumen, las Pantallas de Pilar a Pilar Redefinen la CategoríaLas pantallas de consola central e infotainment representaron el 40,58% del tamaño del mercado de módulos LCD LTPS (LCM) para automoción en Japón en 2026. El infotainment con pantalla táctil se ha vuelto común en las líneas de vehículos convencionales y premium, creando una amplia base de demanda para estos módulos. La aplicación requiere gráficos claros, comportamiento táctil receptivo y rendimiento estable durante largos períodos de operación. La decisión de Toyota de usar Arene en el nuevo RAV4 conecta la pantalla central directamente con una plataforma de software que también soporta funciones de voz y características de seguridad. Esto aumenta la importancia del rendimiento consistente de la pantalla durante el ciclo de vida del vehículo.
Las pantallas de consola central de pilar a pilar se proyecta que se expandan a un CAGR del 8,86% hasta 2032. La pantalla AFEELA de 40 pulgadas de LG Display demuestra cómo un panel ancho continuo puede combinar las funciones de la cabina dentro de una sola superficie visual. Tales sistemas pueden reemplazar varios marcos de pantalla separados mientras aumentan el valor del módulo instalado en un vehículo. El entretenimiento en el asiento trasero y las pantallas para pasajeros añaden demanda de compradores premium que buscan experiencias de cabina más conectadas. Los módulos más grandes también crean una mayor necesidad de gestión térmica, uniformidad del panel y retroiluminación fiable.
Por Tipo de Vehículo:
Fundamentos Híbridos, la Trayectoria de los Vehículos Eléctricos de Batería se AceleraLos vehículos eléctricos híbridos y eléctricos híbridos enchufables mantuvieron el 37,82% del tamaño del mercado de módulos LCD LTPS (LCM) para automoción en Japón en 2026. La base establecida de vehículos híbridos de Japón brinda a los proveedores una fuente estable de demanda de pantallas vinculada a plataformas de alto volumen. Los módulos de pantalla diseñados para vehículos híbridos también pueden usarse en modelos eléctricos de batería relacionados, lo que puede reducir el trabajo de redesarrollo y calificación. Esta continuidad es útil para los proveedores que necesitan recuperar la inversión en ingeniería en más de un tren de potencia. Los programas de cabina híbrida también utilizan instrumentos digitales y sistemas de infotainment cada vez más digitales, lo que respalda una demanda constante de módulos LTPS.
Los vehículos eléctricos de batería se proyecta que se expandan a un CAGR del 8,75% hasta 2032. Estos vehículos a menudo priorizan pantallas digitales más grandes, mayor brillo y un uso cuidadoso de la energía en toda la electrónica a bordo. El programa de Vehículos de Energía Limpia de Japón brinda apoyo para la compra de vehículos eléctricos elegibles, respaldando un entorno de política para una electrificación más amplia. Los diseños eléctricos de batería pueden requerir paneles más brillantes en cabinas con techo de cristal e interfaces más avanzadas para la carga, la autonomía y las funciones conectadas. Los automóviles de pasajeros de combustión interna siguen siendo relevantes durante el período de transición, mientras que los vehículos comerciales ligeros son un caso de uso emergente para las pantallas de gestión de flotas.

Por Proceso de Unión:
FOG Domina, COG Gana en Delgadez y FiabilidadFilm on Glass mantuvo el 67,05% de la participación del mercado de módulos LCD LTPS (LCM) para automoción en Japón en 2026. El proceso tiene una larga historia de producción y es compatible con las conexiones de circuitos flexibles utilizadas en muchos diseños de módulos para automoción. Es muy adecuado para programas de pantalla establecidos y la base de equipos de los proveedores de ensamblaje de módulos. El proceso puede soportar formas de pantalla curvas e irregulares que ahora se utilizan en interiores de cabina. Su base de herramientas instalada también hace que el reemplazo rápido sea menos probable en los programas de vehículos existentes.
Chip on Glass se proyecta que se expanda a un CAGR del 8,92% hasta 2032. La colocación directa del circuito integrado controlador en el vidrio puede reducir la longitud del camino de la señal y soportar una construcción de módulo más delgada. Esto puede ser útil donde una cabina incluye múltiples sistemas electrónicos en un espacio interior restringido. La norma ISO 26262 proporciona un marco de seguridad funcional que es relevante donde las pantallas se utilizan para comunicar alertas de asistencia al conductor y otra información crítica. La investigación sobre pantallas LTPS de táctil integrado para automoción también muestra un trabajo continuo en arquitecturas de controlador y táctil integradas.
Análisis Geográfico
Región de Chubu en Japón: La Demanda de Pantallas para Cabina Anclada en el Núcleo de Fabricación de Toyota
Chubu, centrada en la Prefectura de Aichi y Toyota City, es un importante clúster de demanda porque combina el ensamblaje de vehículos con una densa red de proveedores automotrices. Toyota ha adoptado Arene en el nuevo RAV4, colocando la pantalla central y las funciones de voz dentro de una plataforma de software común. El trabajo de Toyota con Unity en una interfaz de vehículo de próxima generación también apunta a requisitos de gráficos e interfaz de usuario más complejos. Estos programas hacen de Chubu una ubicación importante para las decisiones de calificación de módulos de pantalla y para la demanda en el mercado de módulos LCD LTPS (LCM) para automoción en Japón.
Región de Kanto: Desarrollo de Tecnología de Pantalla y Origen de Programas Premium
Kanto incluye importantes actividades de tecnología automotriz, diseño y gestión de programas en Tokio, Kanagawa y Tochigi. JDI estableció AutoTech Inc. como una subsidiaria de pantallas para automoción con vigencia a partir del 1 de abril de 2026, separando las actividades de investigación, desarrollo, fabricación y ventas de pantallas para automoción en un negocio dedicado. Las operaciones de Nissan en Kanagawa y las actividades de investigación regional de Honda también apoyan el desarrollo de vehículos premium y electrificados. El programa AFEELA de Sony Honda Mobility es un importante punto de referencia regional porque utiliza una pantalla de pilar a pilar de 40 pulgadas producida por LG Display. Los vínculos de la región con la base de producción de JDI en Ishikawa muestran cómo las decisiones de ingeniería y las operaciones de fabricación pueden ubicarse en diferentes partes de Japón.
Diversidad Regional: Kansai, Kyushu y Nodos de Demanda Emergentes
Kansai combina la actividad de producción de pantallas con el ensamblaje de vehículos y las operaciones de electrónica de apoyo. Sharp completó la consolidación de varias subsidiarias de pantallas en Sharp Corporation con vigencia a partir del 1 de octubre de 2026, incluidas las operaciones relacionadas con dispositivos de pantalla y tecnología automotriz. La estrategia de dispositivos de pantalla de Sharp también identifica los programas de pantallas para automoción como un enfoque para las actividades de producción de Kameyama No. 1. Kyushu alberga instalaciones de producción conectadas a Toyota, Nissan y Daihatsu, con enlaces de transporte establecidos con proveedores coreanos. Esta combinación regional le da al mercado de módulos LCD LTPS (LCM) para automoción en Japón una estructura de oferta y demanda dispersa en lugar de dependencia de un solo clúster.
Panorama Competitivo
Concentración del Mercado
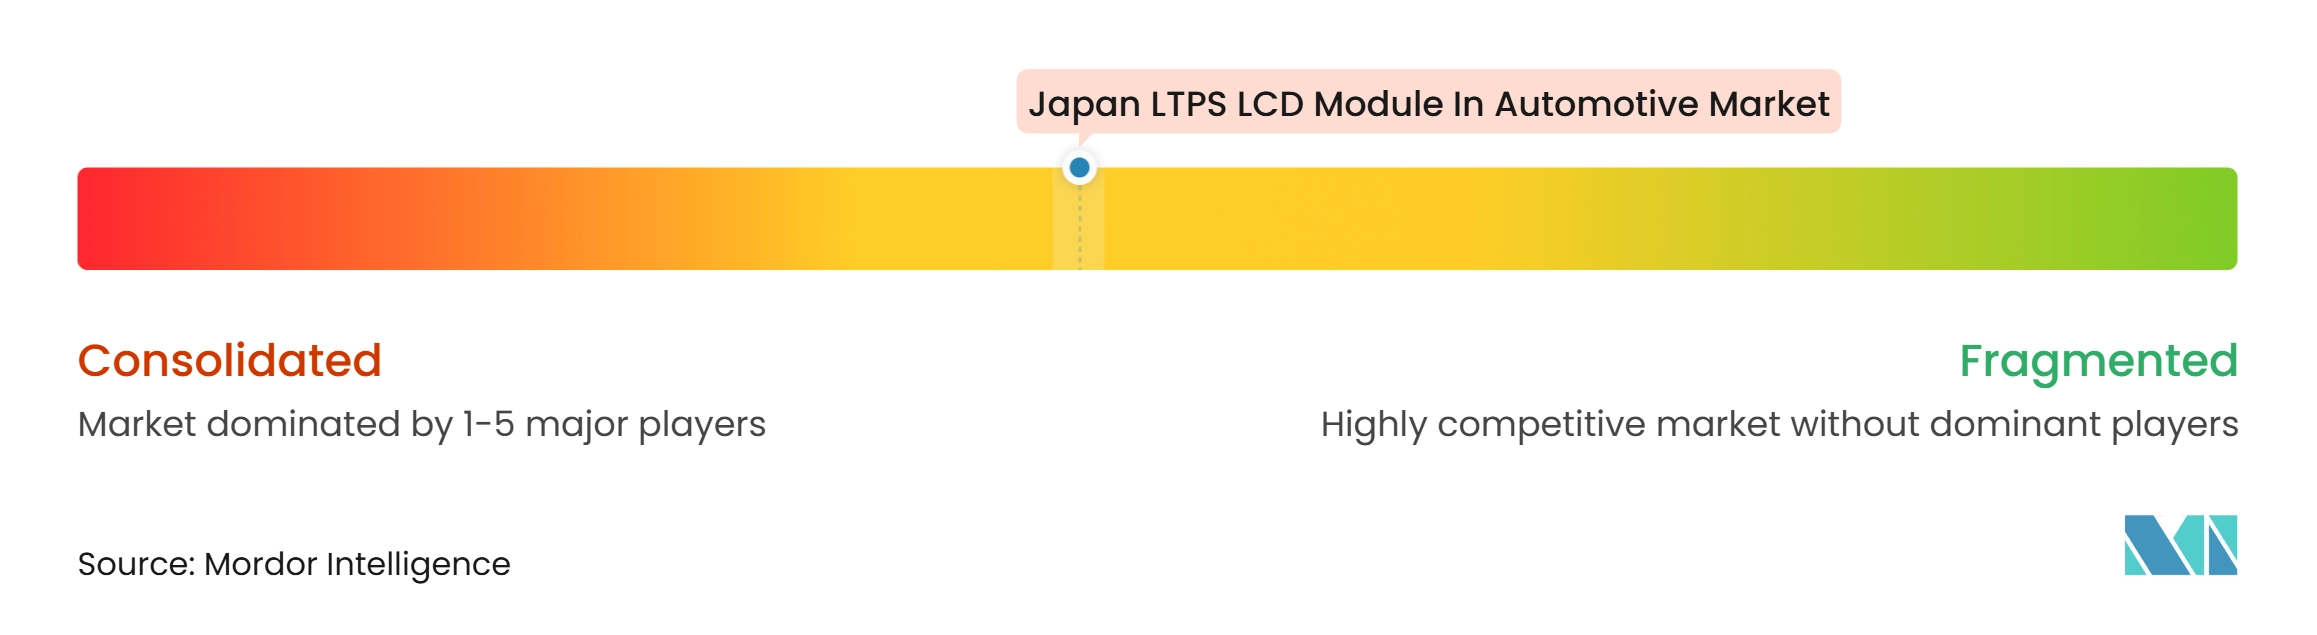
El mercado de módulos LCD LTPS (LCM) para automoción en Japón está moderadamente consolidado a nivel de fabricación de paneles y más fragmentado a nivel de ensamblaje de módulos e integración de Nivel 1. JDI, Sharp, LG Display, AUO, Innolux y Tianma son proveedores de paneles relevantes, mientras que los integradores configuran módulos para programas individuales de fabricantes de equipos originales. JDI ha estado reestructurando su base de activos al finalizar la producción en Mobara y consolidar la producción en Ishikawa MULTI-FAB. También creó AutoTech como una subsidiaria de pantallas para automoción dedicada, lo que puede apoyar asociaciones más enfocadas y decisiones de capital. El plan de gestión de Sharp identifica nuevos modelos de producción de pantallas para automoción y actividad de suministro desde Kameyama No. 1 a partir de la segunda mitad del año fiscal 2026.
Los módulos LTPS Mini-LED de gran formato para pantallas de pilar a pilar y de asiento trasero son un área clave de competencia. La producción en masa de la pantalla AFEELA de 40 pulgadas de LG Display en 2025 proporciona un ejemplo visible de un programa de alta especificación vinculado a Japón. Tianma también está posicionando productos LTPS y Mini-LED para automoción a través de sus presentaciones en CES 2025 y Display Week. La diferenciación de productos se basa cada vez más en la integración táctil, el grosor del módulo, el rendimiento del contraste y la capacidad de cumplir con los requisitos de validación automotriz. Los programas tecnológicos de JDI incluyen capacidades de transistores de película delgada LTPS y esfuerzos de desarrollo de pantallas que respaldan su movimiento hacia aplicaciones de mayor valor.
Es probable que los fabricantes de automóviles evalúen a los proveedores tanto por el rendimiento del módulo como por la continuidad del suministro. La consolidación de Sharp puede simplificar su interfaz con el cliente y permitir una coordinación más rápida entre las operaciones de pantalla y automoción. El trabajo de Toyota en cabinas lideradas por software aumenta la importancia del hardware de pantalla que puede permanecer estable a través de actualizaciones y nuevas características de interfaz. El mercado de módulos LCD LTPS (LCM) para automoción en Japón está, por lo tanto, definido por la competencia entre la capacidad de ingeniería local, las ofertas tecnológicas globales y la capacidad de soportar largos ciclos de desarrollo automotriz.
Líderes de la Industria de Módulos LCD LTPS para Automoción en Japón
-
BOE Technology Group Co., Ltd.
-
Tianma Microelectronics Co., Ltd.
-
AUO Corporation
-
Japan Display Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Módulos LCD LTPS para Automoción en Japón Empresas cubiertas en este informe
- Japan Display Inc.
- Sharp Corporation
- BOE Technology Group Co., Ltd.
- Tianma Microelectronics Co., Ltd.
- AUO Corporation
- LG Display Co., Ltd.
- Innolux Corporation
- TCL CSOT
- Samsung Display Co., Ltd.
- Truly International Holdings Limited
- Jiangsu Irico Display Technology Co., Ltd.
- Panasonic Holdings Corporation
- Sony Corporation
- Kyocera Corporation
- Hitachi, Ltd.
- Canon Inc.
- Nissha Co., Ltd.
- Mitsubishi Electric Corporation
- Seiko Epson Corporation
- Fujitsu Limited
Desarrollos recientes de la industria en Mercado de Módulos LCD LTPS para Automoción en Japón
- Agosto de 2026: Sharp Corporation consolidó sus subsidiarias de dispositivos de pantalla, fusionando Sharp Display Technology Corporation, Sharp Frontier Automotive Technology Corporation y Sharp Yonago Corporation en Sharp Corporation, con vigencia a partir del 1 de octubre de 2026, con el negocio de paneles LCD de la Planta Hakusan también absorbido mediante escisión empresarial. La consolidación optimiza la cadena de suministro de LCM LTPS para automoción de Sharp en una entidad unificada, reduciendo la carga administrativa y mejorando la capacidad de respuesta a los ciclos de adquisición de los fabricantes de equipos originales.
- Junio de 2026: Sharp Corporation divulgó su objetivo de pantallas para automoción para el año fiscal 2026, confirmando el lanzamiento secuencial de nuevos modelos de producción de LCM LTPS desde su planta Kameyama No. 1 a partir del segundo semestre del año fiscal 2026 en adelante, incluido el inicio del suministro a un primer cliente fabricante de equipos originales europeo o norteamericano.
- Abril de 2026: AutoTech Inc. de JDI entró en vigor como una subsidiaria autónoma de propiedad total dedicada a la investigación, el desarrollo, la fabricación y las ventas de pantallas para automoción. La independencia de AutoTech permite asociaciones externas independientes y captación de capital para inversiones LTPS en automoción separadas de las restricciones del balance de la empresa matriz de JDI.
Alcance del Informe del Mercado de Módulos LCD LTPS para Automoción en Japón
El Mercado de Módulos LCD LTPS (LCM) para Automoción en Japón abarca el desarrollo, la fabricación y el suministro de módulos de pantalla de grado automotriz que utilizan tecnología de Silicio Policristalino de Baja Temperatura (LTPS). Estos módulos ofrecen imágenes de alta resolución, rendimiento de pantalla mejorado y eficiencia energética para interfaces de vehículos avanzadas. El crecimiento del mercado está impulsado por la creciente digitalización de los vehículos, la adopción de sistemas de cabina sofisticados y la demanda de pantallas automotrices de alta calidad.
El Informe del Mercado de Módulos LCD LTPS (LCM) para Automoción en Japón está Segmentado por Configuración de LCM LTPS (LCM LTPS Estándar (Retroiluminación WLED, Sin Táctil), LCM LTPS con Táctil Integrado (Retroiluminación WLED), LCM LTPS con Retroiluminación Mini-LED (Sin Táctil), y LCM LTPS con Retroiluminación Mini-LED y Táctil Integrado), Aplicación (Consola Central/Infotainment, Cuadro de Instrumentos, Consola Central de Pilar a Pilar, y Entretenimiento en Asiento Trasero y Pantalla para Pasajeros), Tipo de Vehículo (Vehículo Eléctrico de Batería (BEV), Vehículo Eléctrico Híbrido / Eléctrico Híbrido Enchufable (HEV/PHEV), Automóvil de Pasajeros de Motor de Combustión Interna (ICE), y Vehículo Comercial Ligero (LCV)), y Proceso de Unión (Film on Glass (FOG), y Chip on Glass (COG)). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| LCM LTPS Estándar, Retroiluminación WLED, Sin Táctil |
| LCM LTPS con Táctil Integrado, Retroiluminación WLED |
| LCM LTPS con Retroiluminación Mini-LED, Sin Táctil |
| LCM LTPS con Retroiluminación Mini-LED y Táctil Integrado |
| Consola Central e Infotainment |
| Cuadro de Instrumentos |
| Consola Central de Pilar a Pilar |
| Entretenimiento en Asiento Trasero y Pantalla para Pasajeros |
| Vehículo Eléctrico de Batería |
| Vehículo Eléctrico Híbrido y Eléctrico Híbrido Enchufable |
| Automóvil de Pasajeros de Motor de Combustión Interna |
| Vehículo Comercial Ligero |
| Film on Glass |
| Chip on Glass |
| Por Configuración de LCM LTPS | LCM LTPS Estándar, Retroiluminación WLED, Sin Táctil |
| LCM LTPS con Táctil Integrado, Retroiluminación WLED | |
| LCM LTPS con Retroiluminación Mini-LED, Sin Táctil | |
| LCM LTPS con Retroiluminación Mini-LED y Táctil Integrado | |
| Por Aplicación | Consola Central e Infotainment |
| Cuadro de Instrumentos | |
| Consola Central de Pilar a Pilar | |
| Entretenimiento en Asiento Trasero y Pantalla para Pasajeros | |
| Por Tipo de Vehículo | Vehículo Eléctrico de Batería |
| Vehículo Eléctrico Híbrido y Eléctrico Híbrido Enchufable | |
| Automóvil de Pasajeros de Motor de Combustión Interna | |
| Vehículo Comercial Ligero | |
| Por Proceso de Unión | Film on Glass |
| Chip on Glass |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de módulos LCD LTPS (LCM) para automoción en Japón?
El mercado está valorado en 342,06 millones de USD en 2026 y se prevé que alcance los 514,90 millones de USD para 2032, a un CAGR del 7,03% durante 2027-2032.
¿Qué configuración de LCM LTPS lidera las aplicaciones automotrices de Japón?
El LCM LTPS con táctil integrado y retroiluminación WLED lidera con una participación del 36,84% en 2026.
¿Qué aplicación de pantalla para automoción se está expandiendo más rápido en Japón?
Las pantallas de consola central de pilar a pilar se proyecta que se expandan a un CAGR del 8,86% hasta 2032.
¿Qué tipo de vehículo crea la mayor base de demanda para los LCM LTPS?
Los vehículos eléctricos híbridos y eléctricos híbridos enchufables tienen la mayor participación por tipo de vehículo con el 37,82% en 2026.
¿Por qué los módulos LCD LTPS son relevantes para las cabinas de vehículos eléctricos?
El LCD LTPS soporta alta resolución y brillo mientras ayuda a los fabricantes a gestionar el consumo de energía en interiores de vehículos cada vez más digitales.
¿Qué proceso de unión se está expandiendo más rápido para los módulos LTPS para automoción?
Chip on Glass se proyecta que se expanda a un CAGR del 8,92% hasta 2032 porque los diseños de módulos delgados y las rutas de señal controladas son cada vez más importantes.