
Marktgröße und Marktanteil des japanischen LTPS-LCD-Moduls in der Automobilindustrie
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
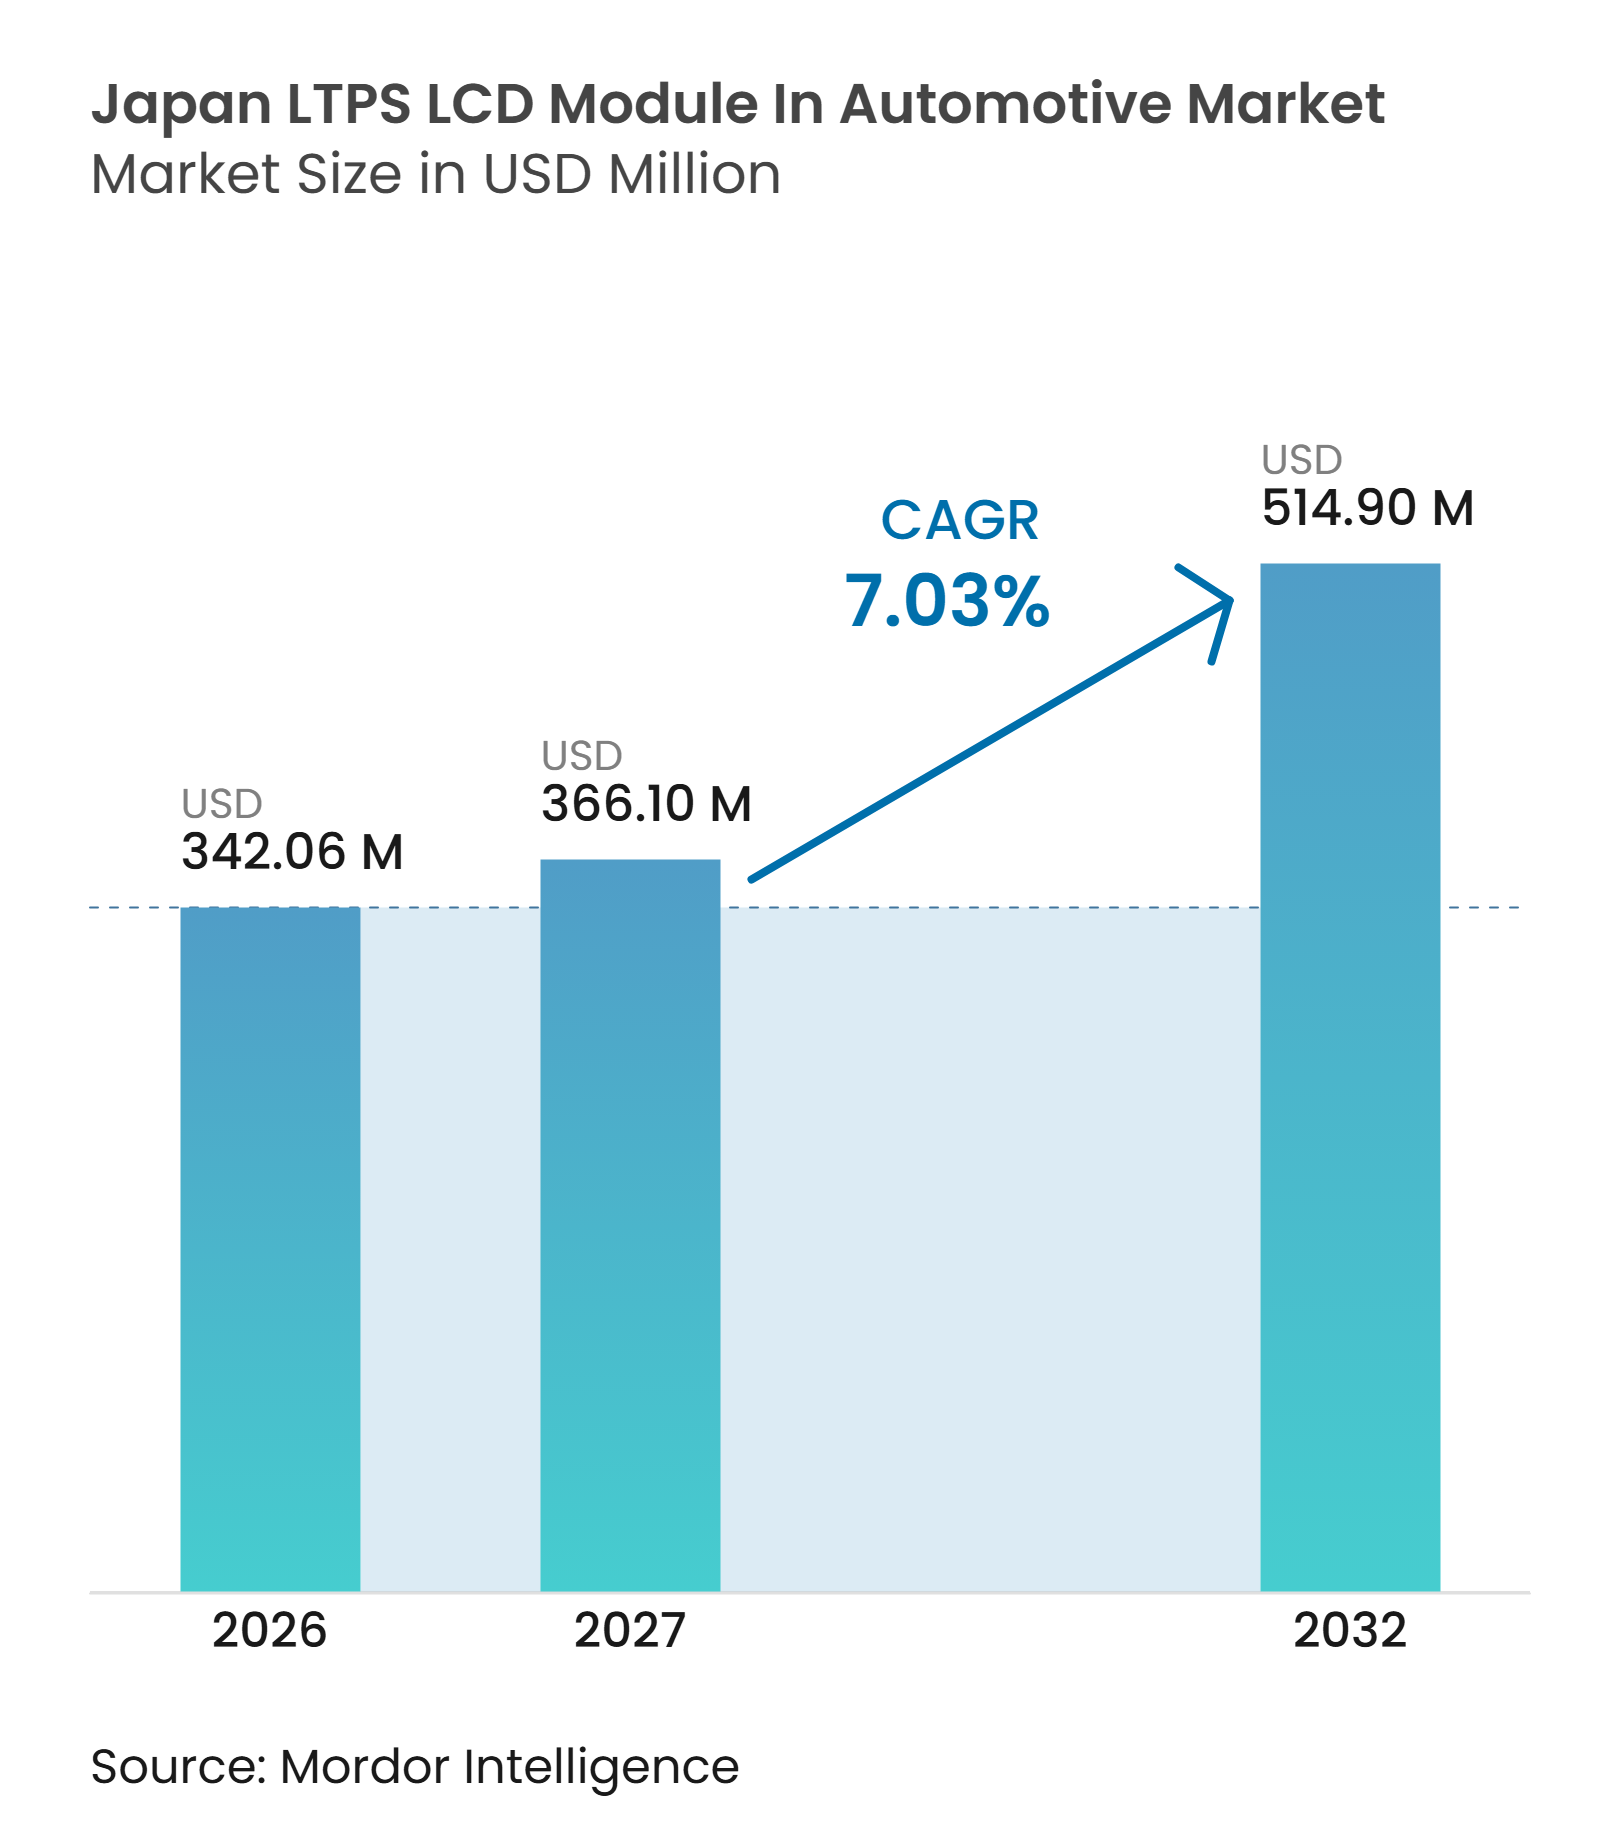
| Marktgröße im Basisjahr (2026) | 342.06 Millionen US-Dollar |
| Marktgröße (2027) | 366.10 Millionen US-Dollar |
| Marktgröße (2032) | 514.90 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.03 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des japanischen LTPS-LCD-Moduls in der Automobilindustrie von Mordor Intelligence
Die Marktgröße des japanischen LTPS-LCD-Moduls (LCM) in der Automobilindustrie wird voraussichtlich von 342,06 Millionen USD im Jahr 2026 auf 514,90 Millionen USD bis 2032 steigen, mit einer CAGR von 7,03 % über den Zeitraum 2027–2032. Der Markt wird durch Fahrzeugcockpits geprägt, die mehr Bildschirme einsetzen und eine höhere Auflösung bei kontrolliertem Stromverbrauch erfordern. Japanische Automobilhersteller verknüpfen Display-Hardware enger mit vernetzten Fahrzeugfunktionen und Software-Updates, was Panels begünstigt, die detaillierte Grafiken über den gesamten Fahrzeuglebenszyklus unterstützen können. Größere Mitteldisplays und integrierte Panoramalayouts erhöhen den Wert der in jedem Fahrzeug installierten Display-Inhalte. Der japanische Markt für LTPS-LCD-Module (LCM) in der Automobilindustrie sieht sich zudem einer sich verändernden inländischen Lieferbasis gegenüber, da Japan Display Inc. seine Betriebsabläufe umstrukturiert, während Sharp seine Aktivitäten im Bereich Automotive-Displays ausbaut. Diese Verschiebungen können die Bedeutung der Lieferantenqualifizierung, der Produktionskontinuität und der langfristigen Preisgestaltung bei Beschaffungsentscheidungen erhöhen.
Wichtigste Erkenntnisse des Berichts
- Nach LTPS-LCM-Konfiguration hielt LTPS-LCM mit In-Cell-Touch und WLED-Hintergrundbeleuchtung im Jahr 2026 einen Anteil von 36,84 % am japanischen Markt für LTPS-LCD-Module (LCM) in der Automobilindustrie, während LTPS-LCM mit Mini-LED-Hintergrundbeleuchtung und ohne Touch bis 2032 voraussichtlich mit einer CAGR von 8,95 % wachsen wird.
- Nach Anwendung entfielen Center Stack und Infotainment-Displays im Jahr 2026 auf 40,58 % der Marktgröße des japanischen LTPS-LCD-Moduls (LCM) in der Automobilindustrie, während Pillar-to-Pillar-Mittelkonsolendisplays bis 2032 voraussichtlich mit einer CAGR von 8,86 % wachsen werden.
- Nach Fahrzeugtyp hielten Hybrid- und Plug-in-Hybridfahrzeuge im Jahr 2026 einen Anteil von 37,82 %, während Batterieelektrofahrzeuge bis 2032 voraussichtlich mit einer CAGR von 8,75 % wachsen werden.
- Nach Bondingprozess hielt Film on Glass im Jahr 2026 einen Anteil von 67,05 %, während Chip on Glass bis 2032 voraussichtlich mit einer CAGR von 8,92 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Einführung digitaler Cockpits in japanischen Fahrzeugen | +2.5% | National, mit frühen Volumenzuwächsen in den Automobilproduktionsclustern Chubu, Kanto und Kansai | Kurzfristig (≤ 2 Jahre) |
| Einführung größerer und hochauflösender Displays | +2.0% | National, am stärksten in Premium- und Hybridmodellreihen, die in den Präfekturen Aichi, Kanagawa und Osaka produziert werden | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach stromsparenden Displays in Elektrofahrzeugen | +1.5% | National, korreliert mit EV-Produktionszentren in Aichi, Tochigi und Kanagawa | Mittelfristig (2–4 Jahre) |
| Integration von In-Cell-Touch | +1.2% | National, mit Panel-Versorgung in Japan und taiwanischen LTPS-Fertigungsstätten, die japanische OEM-Programme beliefern | Kurzfristig (≤ 2 Jahre) |
| Programme für vernetzte und softwaredefinierte Fahrzeuge | +0.8% | National, verankert in Toyota City, Honda F&E in Saitama und Nissan-Designeinrichtungen in Kanagawa | Mittelfristig (2–4 Jahre) |
| Lokalisierte Lieferketten für Automotive-Displays | +0.6% | National, mit Beschaffungsverschiebungen zugunsten japanischer und ausgewählter taiwanischer Display-Fertigungsstätten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Einführung digitaler Cockpits in japanischen Fahrzeugen
Japanische Fahrzeughersteller wechseln von mechanischen Instrumenten und isolierten Infotainment-Bildschirmen zu Cockpit-Layouts mit mehreren digitalen Displays. Toyota wählte Unity Technologies im Februar 2025 für die grafische Benutzeroberfläche seiner nächsten Generation der fahrzeuginternen Mensch-Maschine-Schnittstelle, was die Rolle von Echtzeit-Grafiksoftware in zukünftigen Fahrzeugen verdeutlicht.[1] Toyota führte außerdem die Arene-Plattform von Woven by Toyota im völlig neuen RAV4 ein, wobei die Plattform das Mitteldisplay, den Sprachassistenten und die Toyota Safety Sense-Funktionen unterstützt.[2] Diese Programme erfordern eine langlebige Display-Basis, die detaillierte Grafiken darstellen und Software-Updates während des Fahrzeuglebenszyklus unterstützen kann. Sharp hat höhere Bildschirmanzahlen und größere Display-Größen als Schwerpunkt seiner Display-Gerätestrategie identifiziert, was die Nachfrage nach Automotive-Modulen mit der Cockpit-Komplexität in Einklang bringt.[3] Der japanische Markt für LTPS-LCD-Module (LCM) in der Automobilindustrie kann sich daher auch dann ausweiten, wenn sich die Fahrzeugproduktion langsam verändert, da der Display-Inhalt pro Fahrzeug zunimmt.
Migration zu größeren, hochauflösenden Displays
Größere Displays erfordern ausreichende Pixeldichte, Helligkeit und stabile Bildleistung über eine breitere Fläche. LTPS-Backplanes unterstützen höher auflösende Anwendungen als ältere amorphe Silizium-LCD-Designs, was sie für Mitteldisplays und integrierte Cockpit-Panels relevant macht. Sharp präsentierte auf der Display Week 2026 ein Dual-View-Mitteldisplay mit einer Auflösung von 170 ppi und personalisierten Touch-Funktionen, verglichen mit 74 ppi bei seinem früheren Display-Konzept. Diese Art von Design ermöglicht es, Fahrer- und Beifahrerfunktionen auf derselben Displayfläche unterzubringen, ohne die Benutzeroberfläche schwerer lesbar zu machen. LG Display begann im Februar 2025 mit der Massenproduktion eines 40-Zoll-Pillar-to-Pillar-Displays für das AFEELA von Sony Honda Mobility und liefert damit ein konkretes Beispiel für die Großformatentwicklung in Japan-bezogenen Fahrzeugprogrammen. Der japanische Markt für LTPS-LCD-Module (LCM) in der Automobilindustrie profitiert, wenn größere Panels die Modulspezifikation und den Wert erhhen, auch wenn die Anzahl der physischen Display-Rahmen sinkt.
Wachsende Nachfrage nach stromsparenden Displays in Elektrofahrzeugen
Elektrofahrzeugprogramme legen größeren Wert auf den Stromverbrauch aller Bordsysteme, einschließlich Cockpit-Displays. LTPS-LCD kann hohe Auflösung und Helligkeit bei geringerem Stromverbrauch als ältere amorphe Silizium-LCD-Designs unterstützen, was Herstellern hilft, Display-Leistung und Energiemanagement in Einklang zu bringen. Japans Energieeinsparungsgesetz bietet einen regulatorischen Rahmen, der einen geringeren Energieverbrauch in Fahrzeugsystemen fördert. Größere Displayflächen in Glasdach-Innenräumen können eine höhere Helligkeit erfordern, was die Notwendigkeit erhöht, die Display-Leistungsaufnahme effektiv zu steuern. Batterieelektrofahrzeug-Cockpits neigen außerdem dazu, größere Mitteldisplays und mehr digitale Funktionen zu verwenden als frühere Fahrzeugdesigns. Der japanische Markt für LTPS-LCD-Module (LCM) in der Automobilindustrie kann von diesen Anforderungen profitieren, insbesondere wenn Hersteller hellere Mini-LED-Konfigurationen wählen.
Ausweitung der In-Cell-Touch-Integration
In-Cell-Touch kombiniert Touch-Sensing- und Display-Funktionen in der Panel-Struktur und reduziert den Bedarf an einer separaten Digitizer-Schicht. Dieser Ansatz kann die Moduldicke reduzieren, die optische Transmission verbessern und schmalere Rahmen in breiten oder gebogenen Cockpit-Displays unterstützen. Eine Studie aus dem Jahr 2025 im SID Symposium Digest of Technical Papers beschrieb die TP-MUX-Technologie, die die Anzahl der in großen LTPS-In-Cell-Automotive-Displays verwendeten Treiber-Integrated-Circuits reduziert und dabei die Touch-Leistung beibehält. Geringere Komponentenzahlen können dazu beitragen, die Kostenbarriere für In-Cell-Touch bei mittelgroßen und größeren Panels zu senken. JDIs Konsolidierung bei Ishikawa MULTI-FAB wurde konzipiert, um ein flexibles Produktionssetup zu unterstützen, das Automotive-Display-Programme umfasst. Da Touch-Funktionen zunehmend integriert werden, bietet der japanische Markt für LTPS-LCD-Module (LCM) in der Automobilindustrie die Möglichkeit, Cockpit-Designs mit weniger Schichten und kontinuierlicheren Bildschirmflächen zu bedienen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| LTPS-Fertigungs- und Qualifizierungskosten | -1.0% | National, beeinflusst OEM-Design-in-Zyklen, die eine Lieferantenqualifizierung in Japan erfordern | Mittelfristig (2–4 Jahre) |
| Preiswettbewerb durch chinesische Display-Hersteller | -0.8% | National, mit dem stärksten Beschaffungsdruck bei mittleren LTPS-LCM-Spezifikationen | Kurzfristig (≤ 2 Jahre) |
| Inländische LTPS-Kapazitätsengpässe und Umstrukturierung von Fertigungsstätten | -0.6% | National, konzentriert in Ishikawa, Kameyama und Nara | Mittelfristig (2–4 Jahre) |
| Lange Automotive-Design-in- und Qualifizierungszyklen | -0.4% | National, eingebettet in Japans Tier-1- und Tier-2-Lieferantenqualifizierungsstruktur | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe LTPS-Fertigungs- und Qualifizierungskosten
Die LTPS-Produktion erfordert Laserkristallisationsanlagen, eine enge Prozesskontrolle und hochwertigeres Glas als die konventionelle amorphe Silizium-TFT-Produktion. Diese Anforderungen erhöhen die Kapitalausgaben und Betriebskosten, bevor ein Modul die Fahrzeugproduktion erreicht. Automobilzulieferer müssen außerdem umfangreiche Zuverlässigkeitstests für Temperatur, Vibration, Feuchtigkeit und Langlebigkeit abschließen. IATF 16949 legt Qualitätsmanagementserwartungen für die Automobillieferkette fest, einschließlich Prozessdisziplin und Rückverfolgbarkeit. Die Kostenbelastung kann schwerer zu absorbieren sein, wenn Modellvolumina begrenzt sind oder wenn eine Komponente für mehrere Fahrzeugprogramme separat qualifiziert werden muss. Diese Faktoren können die Renditen der Lieferanten bei einem neuen Programm verlangsamen und die Preisflexibilität im japanischen Markt für LTPS-LCD-Module (LCM) in der Automobilindustrie einschränken.
Preiswettbewerb durch chinesische Display-Hersteller
Der Preiswettbewerb bleibt ein wesentliches Hemmnis, da in China ansässige Panel-Lieferanten über erhebliche Fertigungskapazitäten und breite Produktportfolios verfügen. Tianma präsentierte auf der CES 2025 und der Display Week 2025 Automotive-Technologien, darunter LTPS- und Mini-LED-Konzepte, die für den Einsatz in Fahrzeugcockpits geeignet sind. Diese Lieferanten können um japanische Fahrzeugprogramme konkurrieren, bei denen Spezifikationen standardisiert sind und Beschaffungsentscheidungen Kosten priorisieren. Japanische Lieferanten behalten Vorteile bei lokaler Qualifizierungserfahrung, Ingenieurbeziehungen und Vertrautheit mit OEM-Qualitätserwartungen. Dennoch müssen Lieferanten wettbewerbsfähige Preise aufrechterhalten und gleichzeitig in neuere Modulfunktionen und Automotive-Validierung investieren. Der japanische Markt für LTPS-LCD-Module (LCM) in der Automobilindustrie könnte daher einen Aufschlag auf Produkte legen, die klare Vorteile auf Systemebene bieten, anstatt nur beim Panel-Preis zu konkurrieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach LTPS-LCM-Konfiguration:
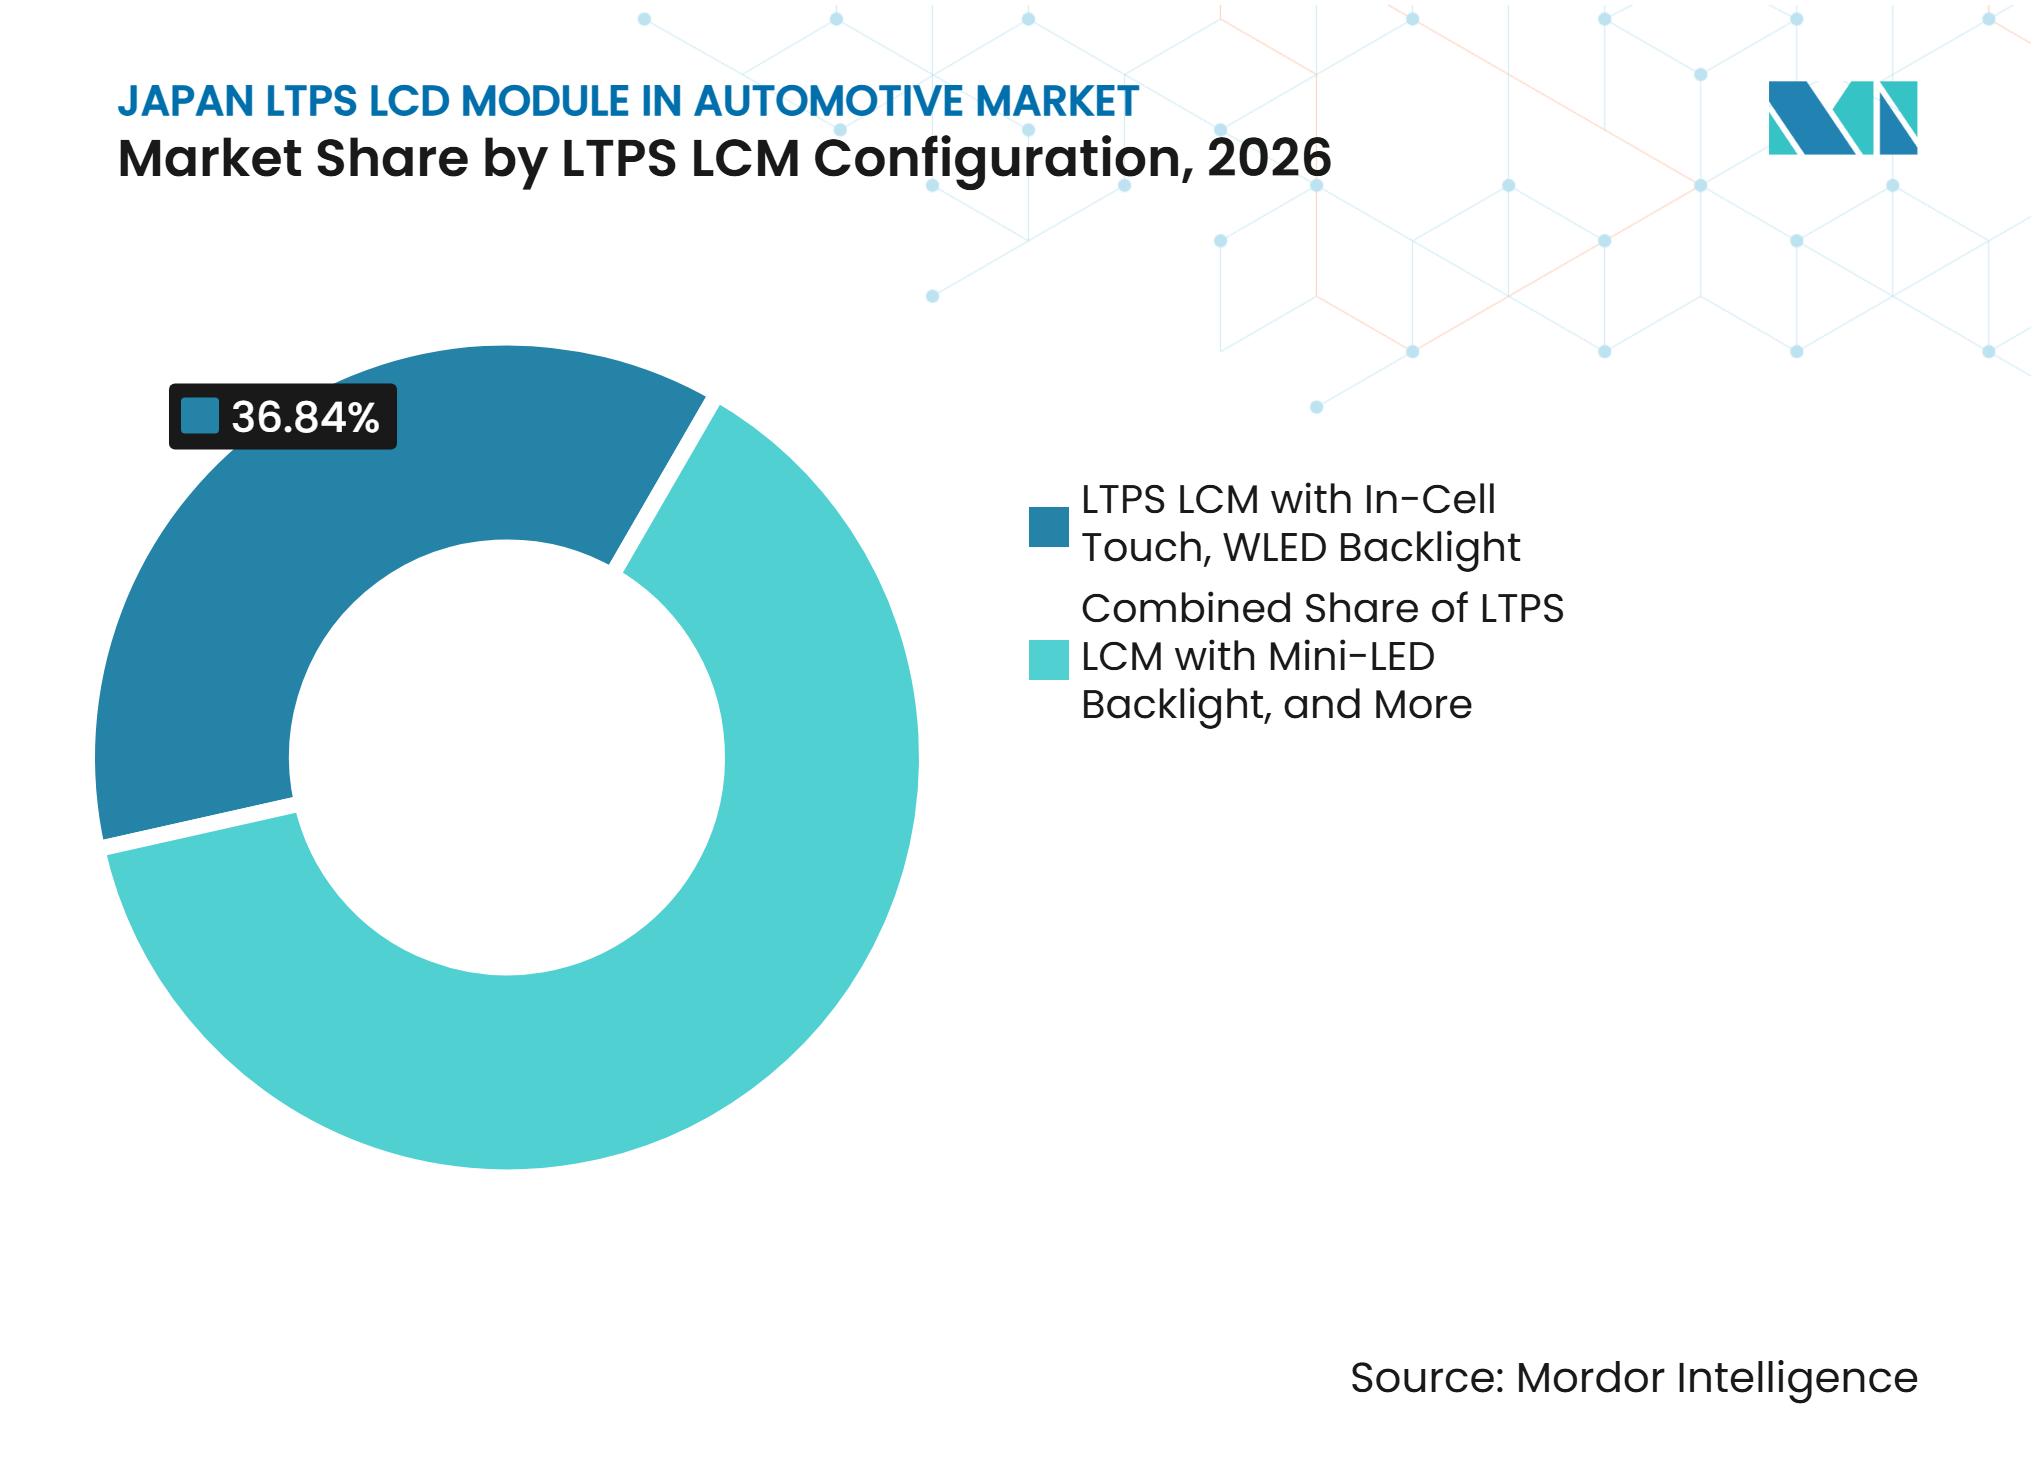
In-Cell-Touch WLED führt, Mini-LED gewinnt schnellLTPS-LCM mit In-Cell-Touch und WLED-Hintergrundbeleuchtung hielt im Jahr 2026 einen Anteil von 36,84 % am japanischen Markt für LTPS-LCD-Module (LCM) in der Automobilindustrie. Diese Konfiguration hat eine etablierte Position in Instrumentencluster- und Center-Stack-Anwendungen, da sie vertraute WLED-Beleuchtung mit integrierter Touch-Steuerung kombiniert. Ihre Reife gibt Fahrzeugentwicklern Zugang zu Moduldesigns mit bekannten Zuverlässigkeitseigenschaften. Inländische Produktionserfahrung bei JDI und Sharp kann die Qualifizierungsunsicherheit für japanische OEM-Programme weiter reduzieren. Die Konfiguration eignet sich auch für Serienfahrzeuge, die Touchscreen-Schnittstellen ohne die zusätzlichen Kosten einer höherwertigen Hintergrundbeleuchtung benötigen.
LTPS-LCM mit Mini-LED-Hintergrundbeleuchtung und ohne Touch wird bis 2032 voraussichtlich mit einer CAGR von 8,95 % wachsen. Mini-LED-Designs eignen sich für große Displays, bei denen lokales Dimmen und stärkerer Kontrast höher bewertet werden als direkte Touch-Interaktion. Tianma zeigte auf der CES 2025 und der Display Week 2025 ein 12,3-Zoll-LTPS-Hochdurchlässigkeits-InvisiVue-Mini-LED-Display und veranschaulichte damit die Art der Panel-Entwicklung, die auf Fahrzeuginnenräume abzielt. Standard-WLED-Konfigurationen ohne Touch werden wahrscheinlich für Sekundärbildschirme relevant bleiben, einschließlich Klimasteuerungsdisplays. In-Cell-Touch-Mini-LED-Module bedienen Premium-Front-of-Dash-Anwendungen, bei denen sowohl Interaktion als auch hoher Kontrast Priorität haben.



Nach Anwendung:
Infotainment sichert das Volumen, Pillar-to-Pillar definiert die Kategorie neuCenter Stack und Infotainment-Displays entfielen im Jahr 2026 auf 40,58 % der Marktgröße des japanischen LTPS-LCD-Moduls (LCM) in der Automobilindustrie. Touchscreen-Infotainment ist in Serien- und Premiumfahrzeuglinien üblich geworden und schafft eine breite Nachfragebasis für diese Module. Die Anwendung erfordert klare Grafiken, reaktionsschnelles Touch-Verhalten und stabile Leistung über lange Betriebszeiträume. Toyotas Entscheidung, Arene im völlig neuen RAV4 einzusetzen, verbindet das Mitteldisplay direkt mit einer Software-Plattform, die auch Sprachfunktionen und Sicherheitsfunktionen unterstützt. Dies erhöht die Bedeutung einer konsistenten Display-Leistung während des Fahrzeuglebenszyklus.
Pillar-to-Pillar-Mittelkonsolendisplays werden bis 2032 voraussichtlich mit einer CAGR von 8,86 % wachsen. LG Displays 40-Zoll-AFEELA-Display zeigt, wie ein durchgehendes breites Panel Cockpit-Funktionen auf einer visuellen Fläche kombinieren kann. Solche Systeme können mehrere separate Display-Rahmen ersetzen und gleichzeitig den Wert des in einem Fahrzeug installierten Moduls erhöhen. Rücksitz-Entertainment und Beifahrerdisplays schaffen zusätzliche Nachfrage von Premium-Käufern, die vernetztere Kabinenumgebungen suchen. Größere Module schaffen auch einen stärkeren Bedarf an Wärmemanagement, Panel-Gleichmäßigkeit und zuverlässiger Hintergrundbeleuchtung.
Nach Fahrzeugtyp:
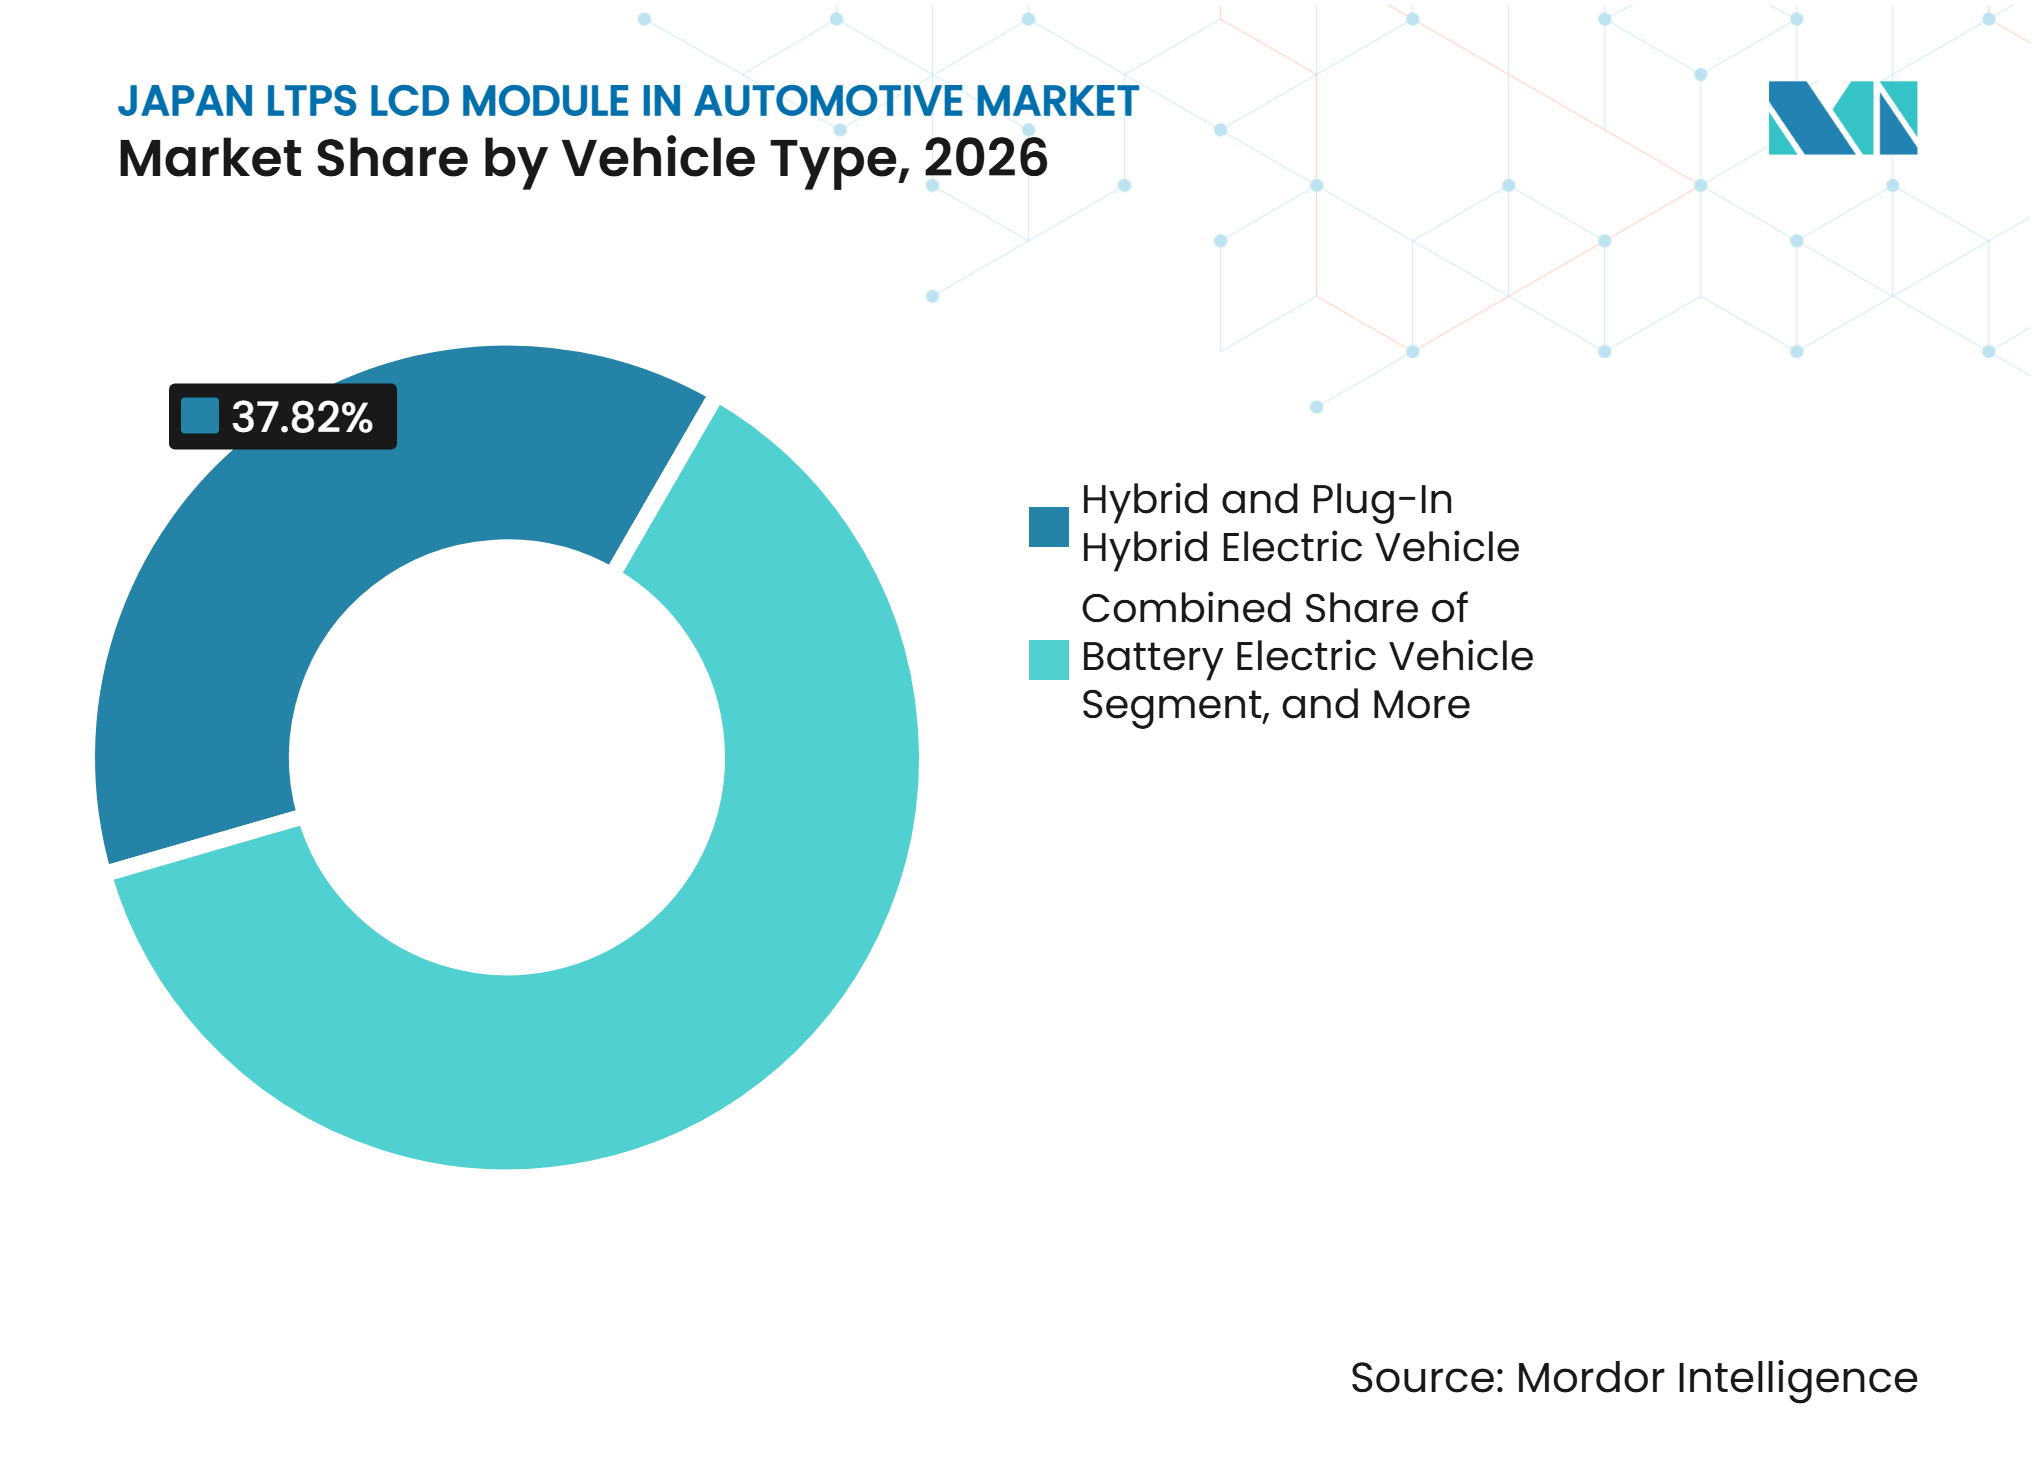
Hybridgrundlage, BEV-Entwicklung beschleunigt sichHybrid- und Plug-in-Hybridfahrzeuge hielten im Jahr 2026 einen Anteil von 37,82 % an der Marktgröße des japanischen LTPS-LCD-Moduls (LCM) in der Automobilindustrie. Japans etablierte Hybridfahrzeugbasis bietet Lieferanten eine stabile Quelle der Display-Nachfrage, die mit hochvolumigen Plattformen verbunden ist. Für Hybridfahrzeuge konzipierte Display-Module können auch in verwandten Batterieelektromodellen eingesetzt werden, was den Neuentwicklungs- und Qualifizierungsaufwand reduzieren kann. Diese Kontinuität ist nützlich für Lieferanten, die Ingenieurinvestitionen über mehr als einen Antriebsstrang amortisieren müssen. Hybrid-Cockpit-Programme verwenden zunehmend digitale Instrumente und Infotainment-Systeme, was eine stetige Nachfrage nach LTPS-Modulen unterstützt.
Batterieelektrofahrzeuge werden bis 2032 voraussichtlich mit einer CAGR von 8,75 % wachsen. Diese Fahrzeuge priorisieren häufig größere digitale Displays, höhere Helligkeit und sorgfältigen Energieeinsatz in der Bordelektronik. Japans Programm für saubere Energiefahrzeuge unterstützt den Kauf förderfähiger Elektrofahrzeuge und schafft ein politisches Umfeld für eine breitere Elektrifizierung. Batterieelektrische Designs können hellere Panels in Glasdach-Kabinen und fortschrittlichere Schnittstellen für Laden, Reichweite und vernetzte Funktionen erfordern. Personenkraftwagen mit Verbrennungsmotor bleiben während der Übergangsphase relevant, während leichte Nutzfahrzeuge ein aufkommendes Anwendungsfeld für Flottenmanagement-Displays darstellen.

Nach Bondingprozess:
FOG dominiert, COG gewinnt durch Dünnheit und ZuverlässigkeitFilm on Glass hielt im Jahr 2026 einen Anteil von 67,05 % am japanischen Markt für LTPS-LCD-Module (LCM) in der Automobilindustrie. Das Verfahren hat eine lange Produktionsgeschichte und ist mit flexiblen Schaltungsverbindungen kompatibel, die in vielen Automotive-Modul-Layouts verwendet werden. Es eignet sich gut für etablierte Display-Programme und die Anlagenbasis von Modulmontagezulieferern. Das Verfahren kann gebogene und unregelmäßige Display-Formen unterstützen, die jetzt in Cockpit-Innenräumen verwendet werden. Seine installierte Werkzeugbasis macht einen schnellen Austausch in bestehenden Fahrzeugprogrammen auch weniger wahrscheinlich.
Chip on Glass wird bis 2032 voraussichtlich mit einer CAGR von 8,92 % wachsen. Die direkte Platzierung des Treiber-Integrated-Circuits auf dem Glas kann die Signalweglänge reduzieren und eine dünnere Modulkonstruktion unterstützen. Dies kann nützlich sein, wenn ein Cockpit mehrere elektronische Systeme in einem begrenzten Innenraum umfasst. ISO 26262 bietet einen funktionalen Sicherheitsrahmen, der relevant ist, wenn Displays zur Kommunikation von Fahrerassistenzwarnungen und anderen kritischen Informationen verwendet werden. Forschungen zu LTPS-In-Cell-Automotive-Displays zeigen auch kontinuierliche Arbeit an integrierten Treiber- und Touch-Architekturen.
Geografische Analyse
Chubu-Region Japans: Cockpit-Display-Nachfrage verankert im Fertigungskern von Toyota
Chubu, mit Schwerpunkt auf der Präfektur Aichi und Toyota City, ist ein wichtiges Nachfragecluster, da es Fahrzeugmontage mit einem dichten Netzwerk von Automobilzulieferern kombiniert. Toyota hat Arene im völlig neuen RAV4 eingeführt und das Mitteldisplay und die Sprachfunktionen in eine gemeinsame Software-Plattform integriert. Toyotas Zusammenarbeit mit Unity an einer Fahrzeugschnittstelle der nächsten Generation deutet auch auf komplexere Grafik- und Benutzeroberflächen-Anforderungen hin. Diese Programme machen Chubu zu einem wichtigen Standort für Display-Modul-Qualifizierungsentscheidungen und für die Nachfrage im japanischen Markt für LTPS-LCD-Module (LCM) in der Automobilindustrie.
Kanto-Region: Entwicklung von Display-Technologie und Entstehung von Premium-Programmen
Kanto umfasst wichtige Automotive-Technologie-, Design- und Programmmanagementaktivitäten in Tokio, Kanagawa und Tochigi. JDI gründete AutoTech Inc. als Automotive-Display-Tochtergesellschaft mit Wirkung zum 1. April 2026 und trennte damit Forschungs-, Entwicklungs-, Fertigungs- und Vertriebsaktivitäten im Bereich Automotive-Displays in ein eigenständiges Unternehmen aus. Nissans Betrieb in Kanagawa und Hondas regionale Forschungsaktivitten unterstützen ebenfalls die Entwicklung von Premium- und elektrifizierten Fahrzeugen. Sony Honda Mobilitys AFEELA-Programm ist ein wichtiger regionaler Referenzpunkt, da es ein von LG Display produziertes 40-Zoll-Pillar-to-Pillar-Display verwendet. Die Verbindungen der Region mit JDIs Produktionsbasis in Ishikawa zeigen, wie Ingenieurentscheidungen und Fertigungsbetriebe an verschiedenen Standorten in Japan angesiedelt sein können.
Regionale Vielfalt: Kansai, Kyushu und aufkommende Nachfrageknoten
Kansai kombiniert Display-Produktionsaktivitäten mit Fahrzeugmontage und unterstützenden Elektronikvorgängen. Sharp schloss die Konsolidierung mehrerer Display-Tochtergesellschaften in die Sharp Corporation mit Wirkung zum 1. Oktober 2026 ab, einschließlich Betrieben im Zusammenhang mit Display-Geräten und Automotive-Technologie. Sharps Display-Gerätestrategie identifiziert Automotive-Display-Programme auch als Schwerpunkt für die Produktionsaktivitäten von Kameyama Nr. 1. Kyushu beherbergt Produktionsanlagen, die mit Toyota, Nissan und Daihatsu verbunden sind, mit etablierten Transportverbindungen zu koreanischen Lieferanten. Diese regionale Mischung gibt dem japanischen Markt für LTPS-LCD-Module (LCM) in der Automobilindustrie eine verteilte Angebots- und Nachfragestruktur, anstatt von einem einzigen Cluster abhängig zu sein.
Wettbewerbslandschaft
Marktkonzentration
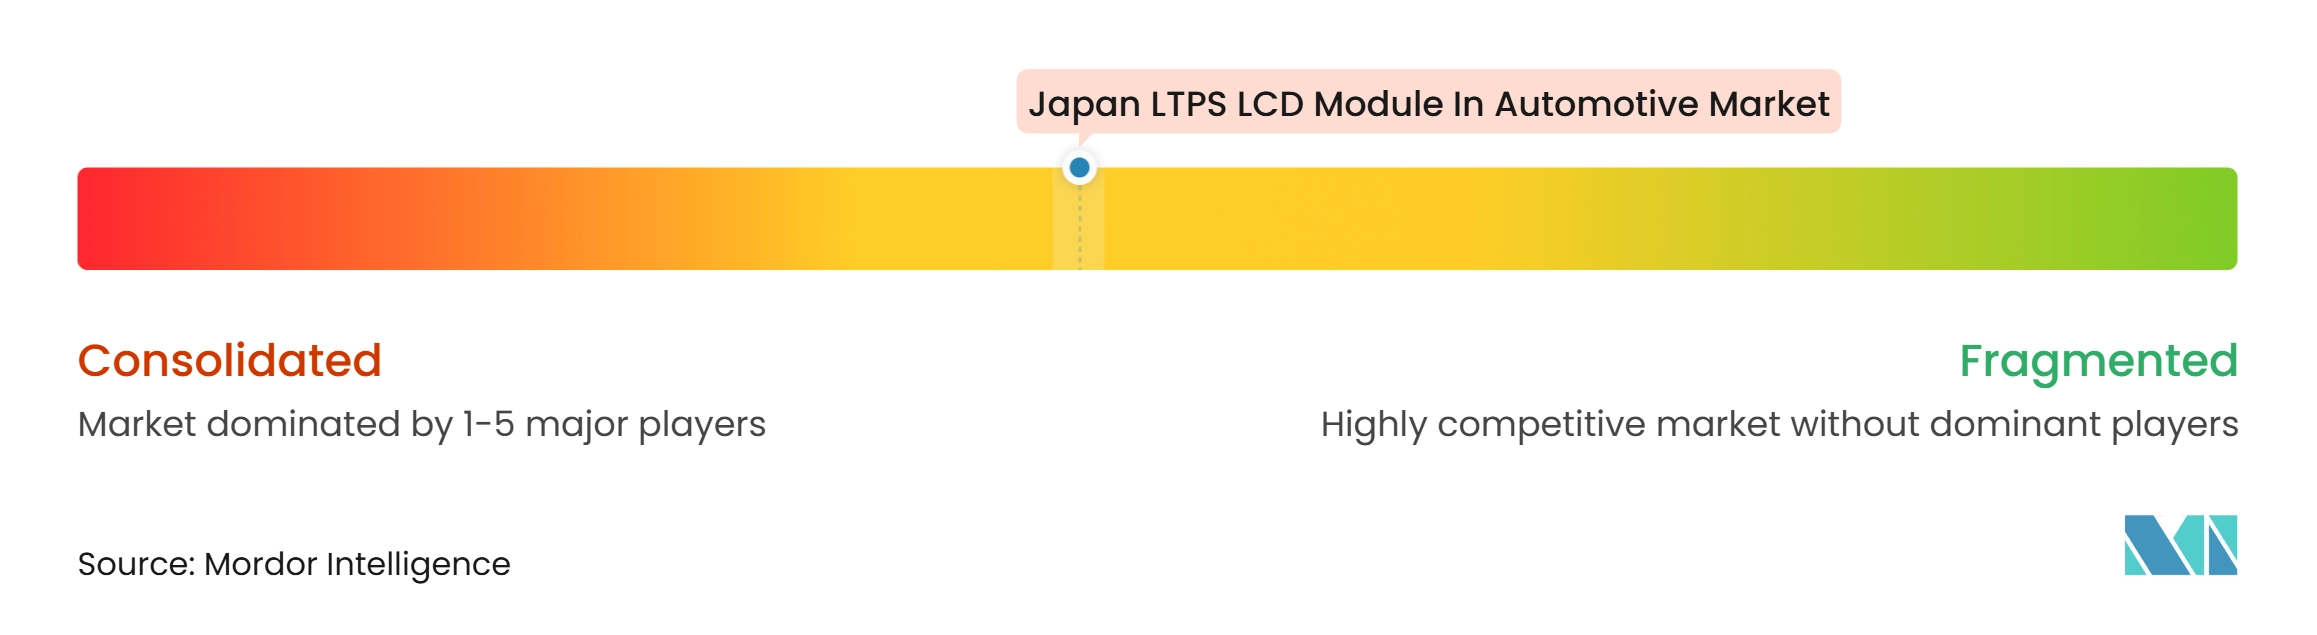
Der japanische Markt für LTPS-LCD-Module (LCM) in der Automobilindustrie ist auf der Ebene der Panel-Herstellung mäßig konsolidiert und auf der Ebene der Modulintegration und Tier-1-Integration stärker fragmentiert. JDI, Sharp, LG Display, AUO, Innolux und Tianma sind relevante Panel-Lieferanten, während Integratoren Module für einzelne OEM-Programme konfigurieren. JDI hat seine Anlagenbasis umstrukturiert, indem es die Produktion in Mobara eingestellt und die Produktion in Ishikawa MULTI-FAB konsolidiert hat. Es gründete außerdem AutoTech als dedizierte Automotive-Display-Tochtergesellschaft, was fokussiertere Partnerschaften und Kapitalentscheidungen unterstützen kann. Sharps Managementplan identifiziert neue Automotive-Display-Produktionsmodelle und Lieferaktivitäten von Kameyama Nr. 1 ab der zweiten Hälfte des Geschäftsjahres 2026.
Großformatige Mini-LED-LTPS-Module für Pillar-to-Pillar- und Rücksitzbildschirme sind ein wichtiger Wettbewerbsbereich. LG Displays Massenproduktion des 40-Zoll-AFEELA-Displays im Jahr 2025 liefert ein sichtbares Beispiel für ein hochspezifiziertes Programm mit Japan-Bezug. Tianma positioniert auch Automotive-LTPS- und Mini-LED-Produkte durch seine CES- und Display-Week-Präsentationen 2025. Die Produktdifferenzierung basiert zunehmend auf Touch-Integration, Moduldicke, Kontrastleistung und der Fähigkeit, Automotive-Validierungsanforderungen zu erfüllen. JDIs Technologieprogramme umfassen LTPS-Dünnschichttransistor-Fähigkeiten und Display-Entwicklungsbemühungen, die seinen Übergang zu höherwertigen Anwendungen unterstützen.
Automobilhersteller werden Lieferanten wahrscheinlich sowohl nach Modulleistung als auch nach Versorgungskontinuität bewerten. Sharps Konsolidierung kann seine Kundenschnittstelle vereinfachen und eine schnellere Koordination zwischen Display- und Automotive-Betrieben ermöglichen. Toyotas softwaregesteuertes Cockpit-Konzept erhöht die Bedeutung von Display-Hardware, die über Updates und neue Schnittstellenfunktionen hinweg stabil bleiben kann. Der japanische Markt für LTPS-LCD-Module (LCM) in der Automobilindustrie wird daher durch den Wettbewerb zwischen lokaler Ingenieurkompetenz, globalen Technologieangeboten und der Fähigkeit, lange Automotive-Entwicklungszyklen zu unterstützen, definiert.
Branchenführer im japanischen LTPS-LCD-Modul-Markt in der Automobilindustrie
-
BOE Technology Group Co., Ltd.
-
Tianma Microelectronics Co., Ltd.
-
AUO Corporation
-
Japan Display Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Japanischer LTPS-LCD-Modul-Markt in der Automobilindustrie Unternehmen in diesem Bericht
- Japan Display Inc.
- Sharp Corporation
- BOE Technology Group Co., Ltd.
- Tianma Microelectronics Co., Ltd.
- AUO Corporation
- LG Display Co., Ltd.
- Innolux Corporation
- TCL CSOT
- Samsung Display Co., Ltd.
- Truly International Holdings Limited
- Jiangsu Irico Display Technology Co., Ltd.
- Panasonic Holdings Corporation
- Sony Corporation
- Kyocera Corporation
- Hitachi, Ltd.
- Canon Inc.
- Nissha Co., Ltd.
- Mitsubishi Electric Corporation
- Seiko Epson Corporation
- Fujitsu Limited
Neueste Industrielle Entwicklungen in Japanischer LTPS-LCD-Modul-Markt in der Automobilindustrie
- August 2026: Sharp Corporation konsolidierte seine Display-Geräte-Tochtergesellschaften und fusionierte Sharp Display Technology Corporation, Sharp Frontier Automotive Technology Corporation und Sharp Yonago Corporation mit Wirkung zum 1. Oktober 2026 in die Sharp Corporation, wobei das LCD-Panel-Geschäft des Hakusan-Werks ebenfalls durch eine Unternehmensaufspaltung eingegliedert wurde. Die Konsolidierung vereinfacht Sharps Automotive-LTPS-LCM-Lieferkette in eine einheitliche Einheit, reduziert den Verwaltungsaufwand und verbessert die Reaktionsfähigkeit auf OEM-Beschaffungszyklen.
- Juni 2026: Sharp Corporation gab sein Automotive-Display-Ziel für das Geschäftsjahr 2026 bekannt und bestätigte die schrittweise Einführung neuer LTPS-LCM-Produktionsmodelle aus seinem Werk Kameyama Nr. 1 ab dem zweiten Halbjahr des Geschäftsjahres 2026, einschließlich des Beginns der Lieferung an einen ersten europäischen oder nordamerikanischen OEM-Kunden.
- April 2026: JDIs AutoTech Inc. wurde als vollständig im Besitz befindliche autonome Tochtergesellschaft wirksam, die sich der Forschung, Entwicklung, Herstellung und dem Vertrieb von Automotive-Displays widmet. Die Unabhängigkeit von AutoTech ermöglicht unabhängige externe Partnerschaften und Kapitalaufnahmen für LTPS-Automotive-Investitionen, getrennt von den Bilanzierungsbeschränkungen der Muttergesellschaft von JDI.
Berichtsumfang des japanischen LTPS-LCD-Modul-Markts in der Automobilindustrie
Der japanische Markt für LTPS-LCD-Module (LCM) in der Automobilindustrie umfasst die Entwicklung, Herstellung und Lieferung von Automotive-Display-Modulen in Automobilqualität unter Verwendung der LTPS-Technologie (Low-Temperature Polycrystalline Silicon). Diese Module liefern hochauflösende Bilder, verbesserte Display-Leistung und Energieeffizienz für fortschrittliche Fahrzeugschnittstellen. Das Marktwachstum wird durch zunehmende Fahrzeugdigitalisierung, die Einführung anspruchsvoller Cockpit-Systeme und die Nachfrage nach hochwertigen Automotive-Displays angetrieben.
Der Bericht über den japanischen Markt für LTPS-LCD-Module (LCM) in der Automobilindustrie ist segmentiert nach LTPS-LCM-Konfiguration (Standard-LTPS-LCM (WLED-Hintergrundbeleuchtung, kein Touch), LTPS-LCM mit In-Cell-Touch (WLED-Hintergrundbeleuchtung), LTPS-LCM mit Mini-LED-Hintergrundbeleuchtung (kein Touch) und LTPS-LCM mit Mini-LED-Hintergrundbeleuchtung und In-Cell-Touch), Anwendung (Center Stack/Infotainment, Instrumentencluster, Pillar-to-Pillar-Mittelkonsole und Rücksitz-Entertainment und Beifahrerdisplay), Fahrzeugtyp (Batterieelektrofahrzeug (BEV), Hybrid/Plug-in-Hybridfahrzeug (HEV/PHEV), Personenkraftwagen mit Verbrennungsmotor (ICE) und leichtes Nutzfahrzeug (LCV)) sowie Bondingprozess (Film on Glass (FOG) und Chip on Glass (COG)). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Standard-LTPS-LCM, WLED-Hintergrundbeleuchtung, kein Touch |
| LTPS-LCM mit In-Cell-Touch, WLED-Hintergrundbeleuchtung |
| LTPS-LCM mit Mini-LED-Hintergrundbeleuchtung, kein Touch |
| LTPS-LCM mit Mini-LED-Hintergrundbeleuchtung und In-Cell-Touch |
| Center Stack und Infotainment |
| Instrumentencluster |
| Pillar-to-Pillar-Mittelkonsole |
| Rücksitz-Entertainment und Beifahrerdisplay |
| Batterieelektrofahrzeug |
| Hybrid- und Plug-in-Hybridfahrzeug |
| Personenkraftwagen mit Verbrennungsmotor |
| Leichtes Nutzfahrzeug |
| Film on Glass |
| Chip on Glass |
| Nach LTPS-LCM-Konfiguration | Standard-LTPS-LCM, WLED-Hintergrundbeleuchtung, kein Touch |
| LTPS-LCM mit In-Cell-Touch, WLED-Hintergrundbeleuchtung | |
| LTPS-LCM mit Mini-LED-Hintergrundbeleuchtung, kein Touch | |
| LTPS-LCM mit Mini-LED-Hintergrundbeleuchtung und In-Cell-Touch | |
| Nach Anwendung | Center Stack und Infotainment |
| Instrumentencluster | |
| Pillar-to-Pillar-Mittelkonsole | |
| Rücksitz-Entertainment und Beifahrerdisplay | |
| Nach Fahrzeugtyp | Batterieelektrofahrzeug |
| Hybrid- und Plug-in-Hybridfahrzeug | |
| Personenkraftwagen mit Verbrennungsmotor | |
| Leichtes Nutzfahrzeug | |
| Nach Bondingprozess | Film on Glass |
| Chip on Glass |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der japanische Markt für LTPS-LCD-Module (LCM) in der Automobilindustrie?
Der Markt wird im Jahr 2026 auf 342,06 Millionen USD geschätzt und soll bis 2032 einen Wert von 514,90 Millionen USD erreichen, mit einer CAGR von 7,03 % über den Zeitraum 2027–2032.
Welche LTPS-LCM-Konfiguration führt in Japans Automotive-Anwendungen?
LTPS-LCM mit In-Cell-Touch und WLED-Hintergrundbeleuchtung führt mit einem Anteil von 36,84 % im Jahr 2026.
Welche Automotive-Display-Anwendung wächst in Japan am schnellsten?
Pillar-to-Pillar-Mittelkonsolendisplays werden bis 2032 voraussichtlich mit einer CAGR von 8,86 % wachsen.
Welcher Fahrzeugtyp schafft die größte Nachfragebasis für LTPS-LCMs?
Hybrid- und Plug-in-Hybridfahrzeuge halten den größten Fahrzeugtyp-Anteil mit 37,82 % im Jahr 2026.
Warum sind LTPS-LCD-Module für Elektrofahrzeug-Cockpits relevant?
LTPS-LCD unterstützt hohe Auflösung und Helligkeit und hilft Herstellern gleichzeitig, den Stromverbrauch in zunehmend digitalen Fahrzeuginnenräumen zu steuern.
Welcher Bondingprozess wächst bei Automotive-LTPS-Modulen am schnellsten?
Chip on Glass wird bis 2032 voraussichtlich mit einer CAGR von 8,92 % wachsen, da dünne Moduldesigns und kontrollierte Signalwege zunehmend wichtiger werden.