
日本の車載用LTPS LCDモジュール市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
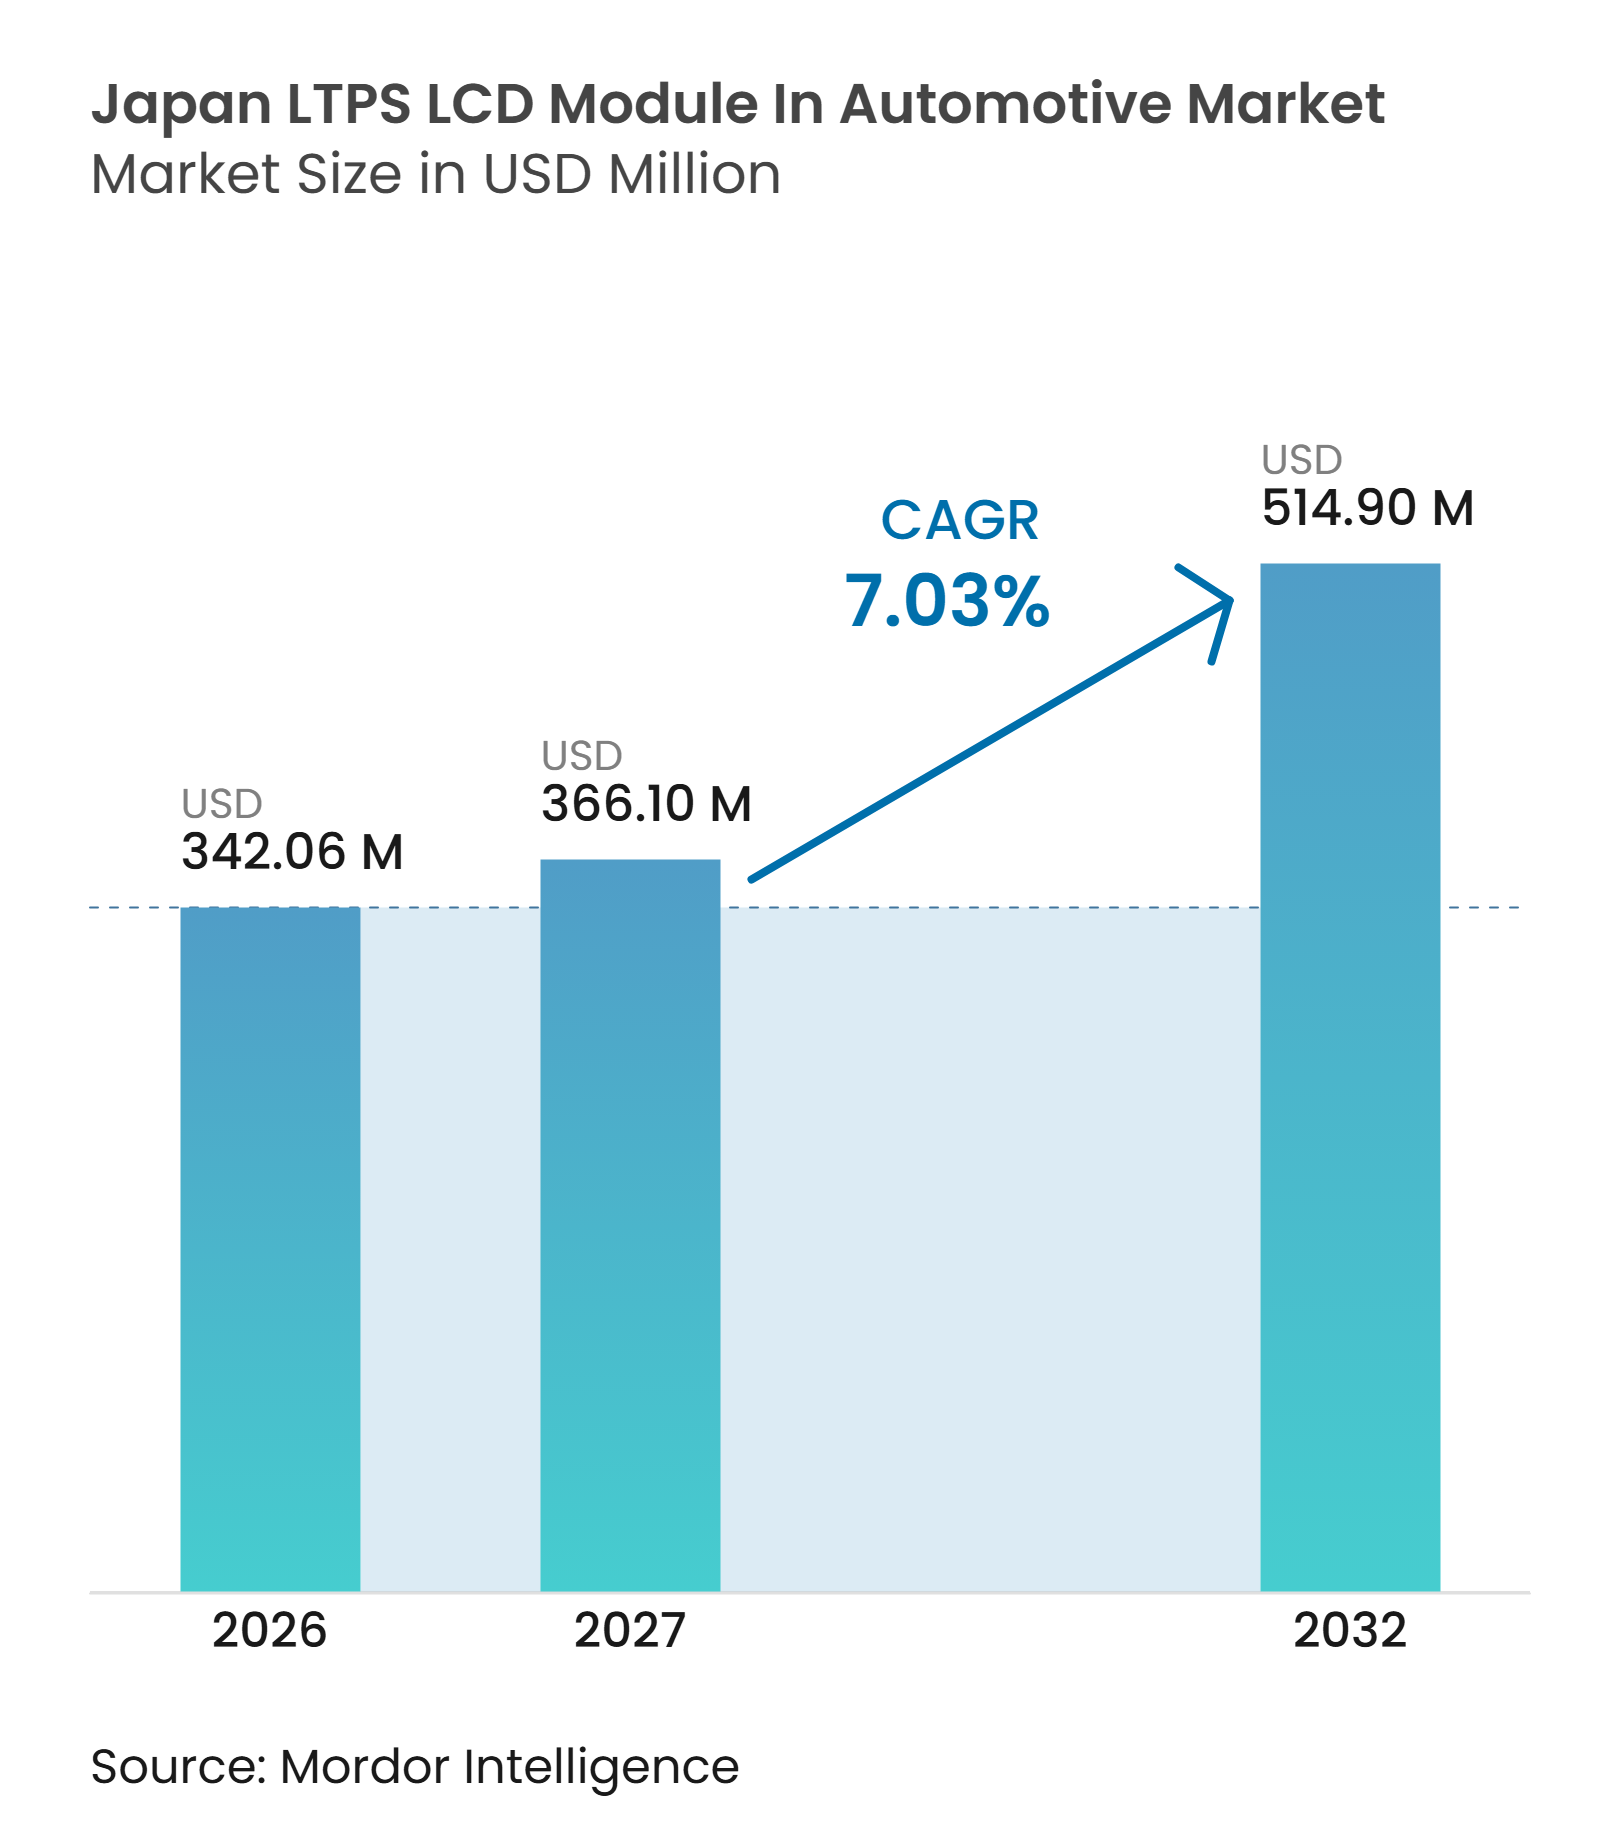
| 基準年の市場規模 (2026) | 342.06 百万米ドル |
| 市場規模 (2027) | 366.10 百万米ドル |
| 市場規模 (2032) | 514.90 百万米ドル |
| 成長率 (2027 - 2032) | 7.03 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる日本の車載用LTPS LCDモジュール市場分析
日本の車載用LTPS LCDモジュール(LCM)市場規模は、2026年の342.06 ミリオン 米ドルから2032年には514.90 ミリオン 米ドルへと拡大し、2027年から2032年にかけてCAGR 7.03%で成長する見込みです。市場は、より多くのスクリーンを使用し、消費電力を抑えながら高解像度を必要とする車両コックピットによって形成されています。日本の自動車メーカーは、ディスプレイハードウェアをコネクテッドビークル機能やソフトウェアアップデートとより緊密に連携させており、これは車両ライフサイクルを通じて詳細なグラフィックスをサポートできるパネルに有利に働きます。大型センターディスプレイや統合パノラミックレイアウトは、各車両に搭載されるディスプレイコンテンツの価値を高めます。また、Japan Display Inc.が事業再編を進める一方でSharpが車載ディスプレイ事業を拡大するなど、国内サプライベースの変化も日本の車載用LTPS LCDモジュール(LCM)市場に影響を与えています。こうした変化により、調達決定においてサプライヤー認定、生産継続性、長期価格設定の重要性が高まる可能性があります。
主要レポートのポイント
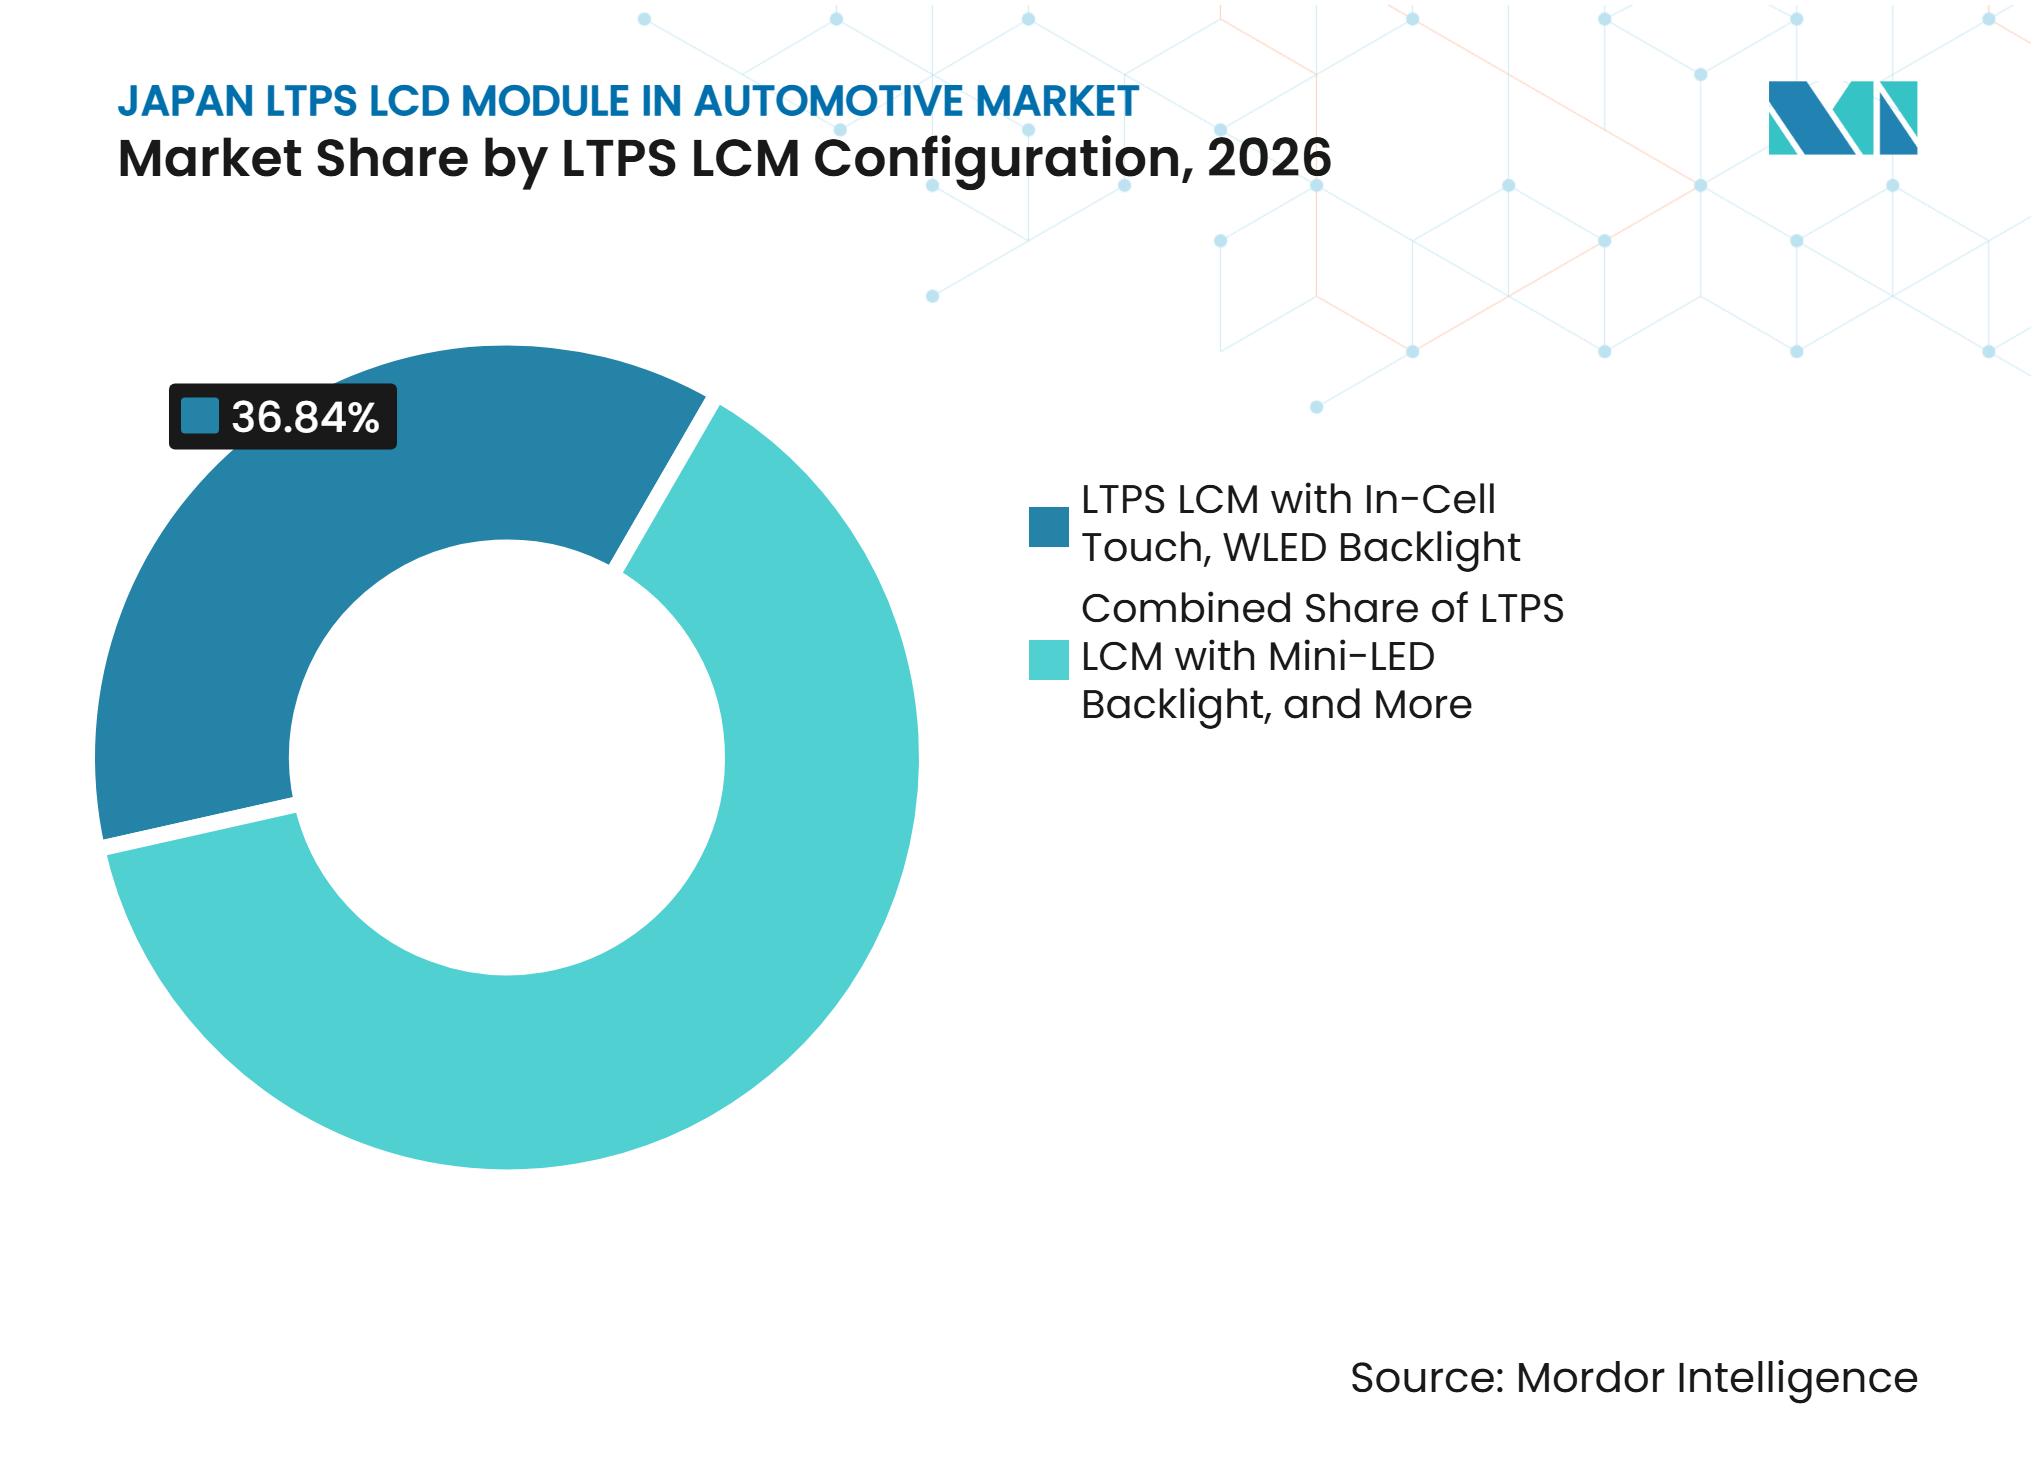
- LTPS LCM構成別では、インセルタッチおよびWLEDバックライト搭LTPS LCMが2026年の日本の車載用LTPS LCDモジュール(LCM)市場シェアの36.84%を占め、ミニLEDバックライト・タッチなしのLTPS LCMは2032年にかけてCAGR 8.95%で拡大すると予測されています。
- 用途別では、センタースタックおよびインフォテインメントディスプレイが2026年の日本の車載用LTPS LCDモジュール(LCM)市場規模の40.58%を占め、ピラー・トゥ・ピラーセンターコンソールディスプレイは2032年にかけてCAGR 8.86%で拡大すると予測されています。
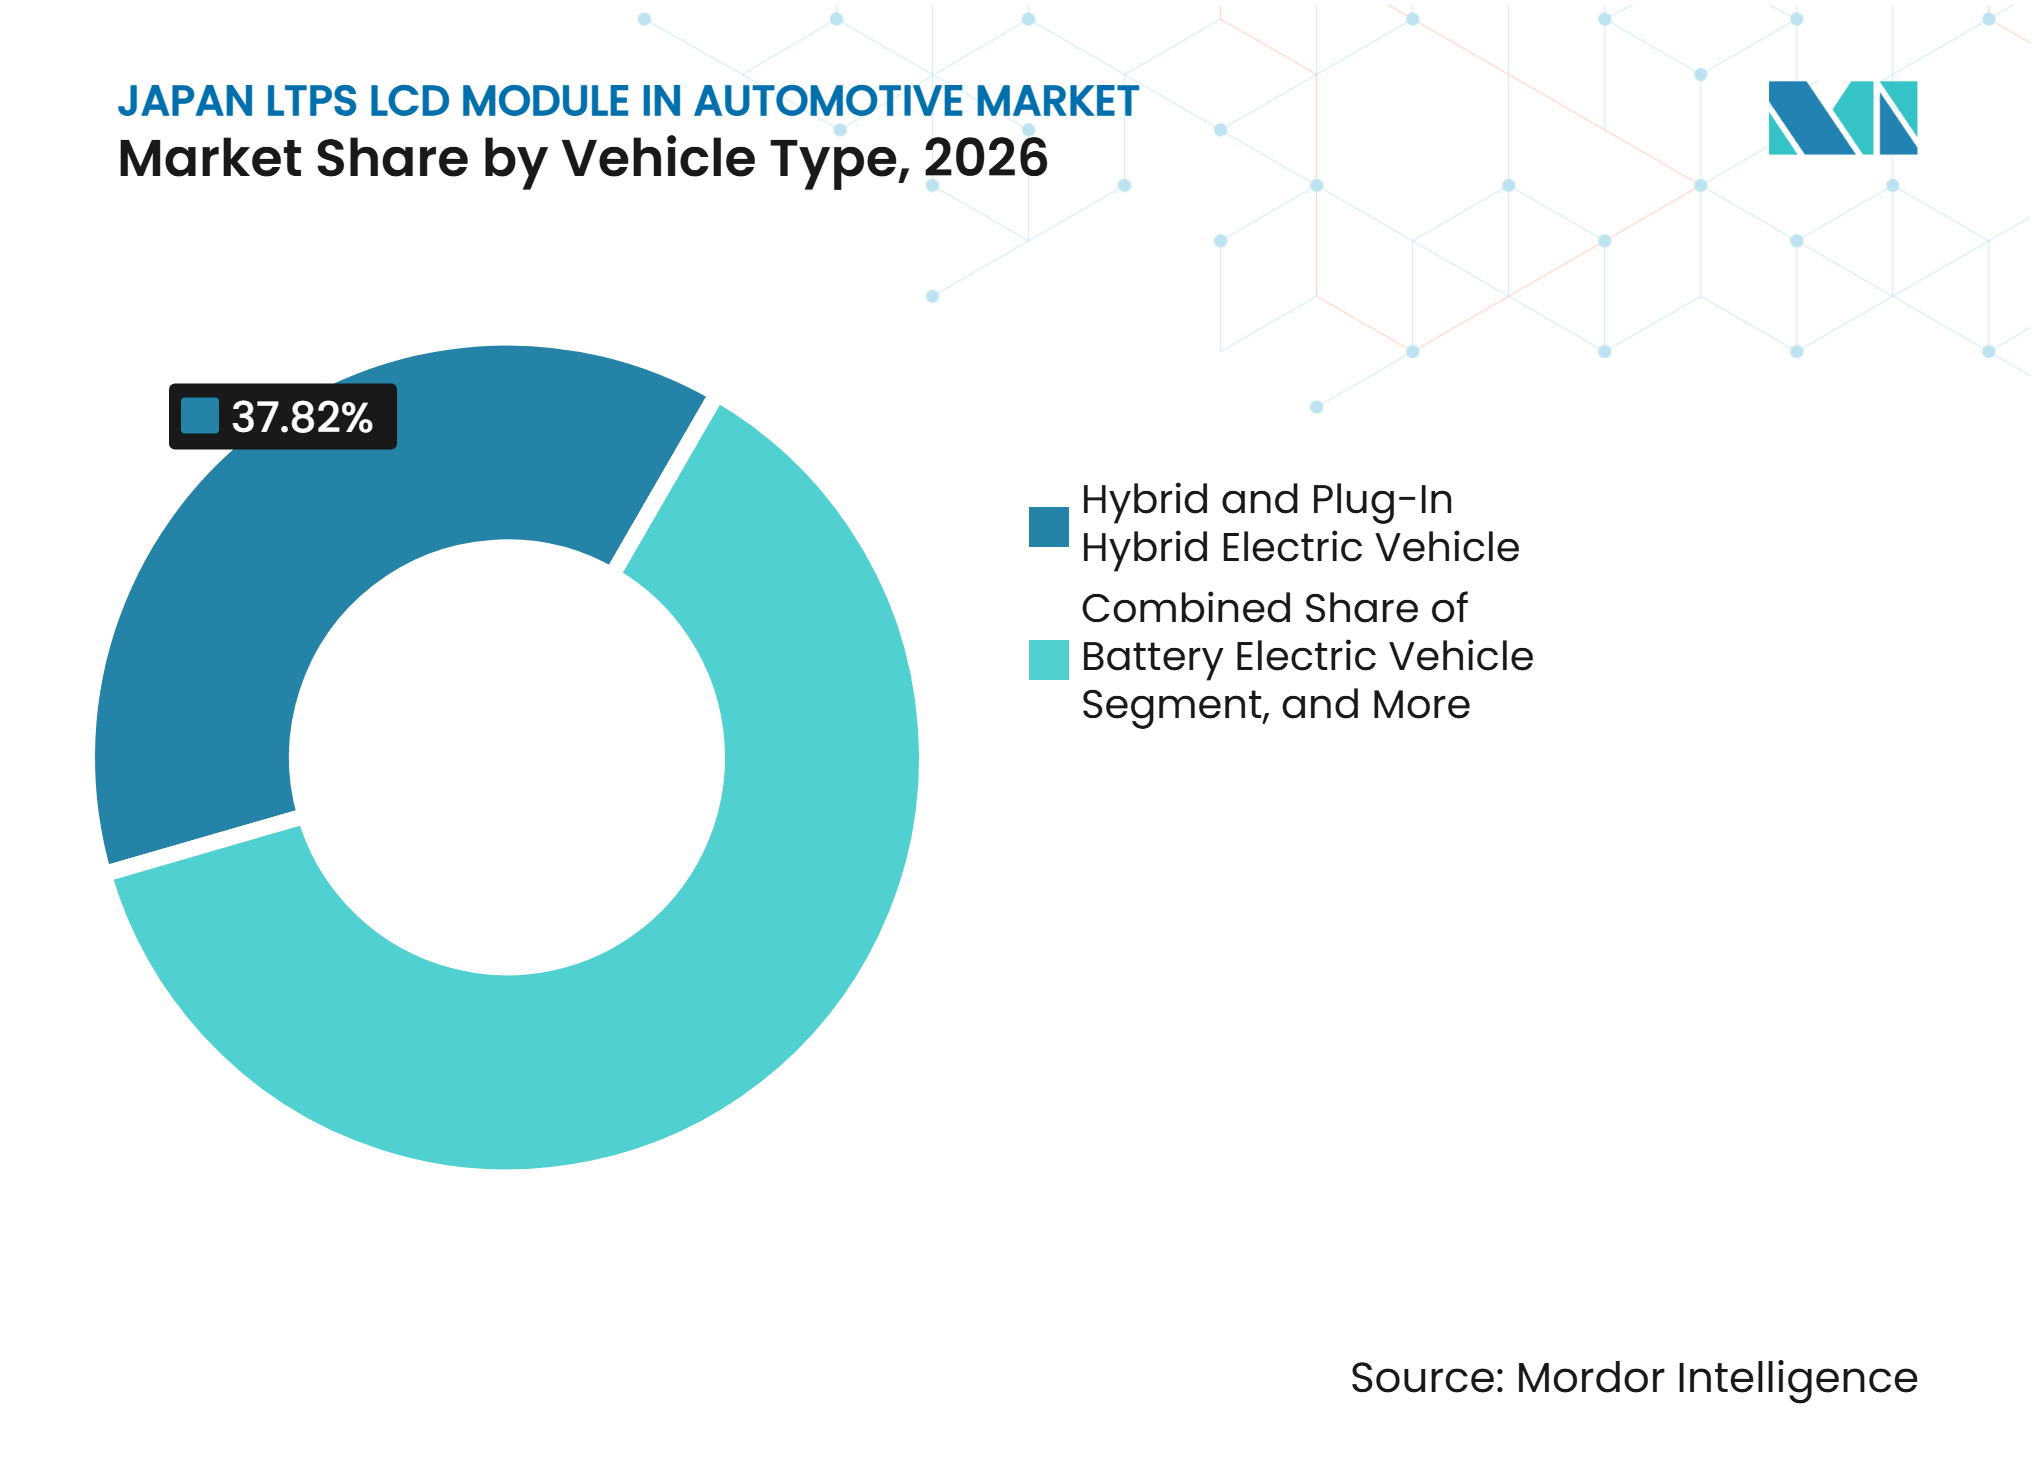
- 車両タイプ別では、ハイブリッドおよびプラグインハイブリッド電気自動車が2026年に37.82%のシェアを占め、バッテリー電気自動車は2032年にかけてCAGR 8.75%で拡大すると予測されています。
- ボンディングプロセス別では、フィルム・オン・グラスが2026年に67.05%のシェアを占め、チップ・オン・グラスは2032年にかけてCAGR 8.92%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーインパクト分析*
| ドライバー | (~)CAGR予測への影響%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 日本車におけるデジタルコックピットの採用 | +2.5% | 中部、関東、関西の自動車生産クラスターで初期の量的成果を伴う全国規模 | 短期(2年以内) |
| より大型・高解像度ディスプレイの採用 | +2.0% | 愛知県、神奈川県、大阪府にまたがるプレミアムおよびハイブリッドモデルラインで最も強く、全国規模 | 短期(2年以内) |
| 電気自動車における低消費電力ディスプレイ需要 | +1.5% | 愛知県、栃木県、神奈川県のEV生産拠点と相関する全国規模 | 中期(2〜4年) |
| インセルタッチ統合 | +1.2% | 日本および台湾拠点のLTPSファブが日本のOEMプログラムに対応するパネル供給を行う全国規模 | 短期(2年以内) |
| コネクテッドおよびソフトウェア定義型車両プログラム | +0.8% | トヨタシティ、埼玉県のHonda研究開発拠点、神奈川県のNissan設計施設を中心とした全国規模 | 中期(2〜4年) |
| ローカライズされた車載ディスプレイサプライチェーン | +0.6% | 日本および一部の台湾ディスプレイファブに恩恵をもたらす調達シフトを伴う全国規模 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
日本車におけるデジタルコックピット採用の拡大
日本の自動車メーカーは、機械式計器や独立したインフォテインメントスクリーンから、複数のデジタルディスプレイを備えたコックピットレイアウトへと移行しています。Toyotaは2025年2月、次世代車載ヒューマンマシンインターフェースのグラフィカルユーザーインターフェースにUnity Technologiesを採用することを決定し、将来の車両におけるリアルタイムグラフィカルソフトウェアの役割を示しました。[1] Toyotaはまた、新型RAV4にWoven by ToyotaのAreneプラットフォームを導入し、同プラットフォームがセンターディスプレイ、音声エージェント、Toyota Safety Sense機能をサポートしています。[2] これらのプログラムは、車両ライフサイクル中のソフトウェアアップデートをサポートしながら詳細なグラフィックスを表示できる耐久性のあるディスプレイ基盤を必要とします。Sharpは、スクリーン数の増加と大型ディスプレイサイズをディスプレイデバイス戦略の重点として特定しており、これは車載モジュール需要をコックピットの複雑さと一致させるものです。[3] したがって、日本の車載用LTPS LCDモジュール(LCM)市場は、車両生産の変化が緩やかであっても、車両あたりのディスプレイコンテンツが増加しているため拡大できます。
より大型・高解像度ディスプレイへの移行
大型ディスプレイは、より広い表面にわたって十分な画素密度、輝度、および安定した画像性能を必要とします。LTPSバックプレーンは、従来のアモルファスシリコンLCD設計よりも高解像度アプリケーションをサポートするため、センタースクリーンや統合コックピットパネルに適しています。Sharpは、Display Week 2026において、170 ppiの解像度とパーソナライズされたタッチ機能を備えたデュアルビューセンター情報ディスプレイを発表しました。これは、以前のディスプレイコンセプトの74 ppiと比較したものです。このタイプの設計により、ドライバーと乗客の機能が同じディスプレイ領域を占有しながら、インターフェースの視認性を損なわないようにすることができます。LG Displayは2025年2月、Sony Honda MobilityのAFEELA向けに40インチのピラー・トゥ・ピラーディスプレイの量産を開始し、日本関連の車両プログラムにおける大型フォーマットの方向性の具体的な例を示しました。日本の車載用LTPS LCDモジュール(LCM)市場は、物理的なディスプレイフレーム数が減少する場合でも、大型パネルがモジュール仕様と価値を高める際に恩恵を受けます。
電気自動車における低消費電力ディスプレイ需要の拡大
電気自動車プログラムは、コックピットディスプレイを含む車載システム全体の電力使用に対してより大きな注意を払っています。LTPS LCDは、従来のアモルファスシリコンLCD設計よりも少ない電力で高解像度と高輝度をサポートできるため、メーカーがディスプレイ性能とエネルギー管理のバランスを取るのに役立ちます。日本のエネルギーの使用の合理化に関する法律は、車両システム全体でのエネルギー消費削減を促す規制環境を提供しています。ガラスルーフインテリアの大型ディスプレイ表面は高輝度を必要とする場合があり、ディスプレイ電力を効果的に管理する必要性が高まります。バッテリー電気自動車のコックピットは、以前の車両設計よりも大型のセンタースクリーンとより多くのデジタル機能を使用する傾向があります。日本の車載用LTPS LCDモジュール(LCM)市場は、特にメーカーが高輝度ミニLED構成を選択する場合に、これらの要件から恩恵を受けることができます。
インセルタッチ統合の拡大
インセルタッチは、タッチセンシングとディスプレイ機能をパネル構造に統合し、別個のデジタイザー層の必要性を低減します。このアプローチにより、モジュールの薄型化、光透過率の向上、ワイドまたはカーブドコックピットディスプレイにおける狭額縁化が可能になります。2025年のSIDシンポジウム・ダイジェスト・オブ・テクニカルペーパーズに掲載された研究では、タッチ性能を維持しながら大型車載LTPS インセルディスプレイで使用されるドライバー集積回路の数を削減するTP-MUX技術が説明されています。部品点数の削減は、中型および大型パネルにおけるインセルタッチのコスト障壁を下げるのに役立ちます。JDIの石川MULTI-FABへの集約は、車載ディスプレイプログラムを含む柔軟な生産体制をサポートするよう設計されました。タッチ機能がより統合されるにつれて、日本の車載用LTPS LCDモジュール(LCM)市場は、より少ない層とより連続したスクリーン表面を持つコックピット設計に対応する機会を持ちます。
抑制要因インパクト分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| LTPS製造および認定コスト | -1.0% | 日本拠点のサプライヤー認定を必要とするOEMデザインインサイクルに影響する全国規模 | 中期(2〜4年) |
| 中国ディスプレイメーカーからの価格競争 | -0.8% | 中位LTPS LCM仕様で調達圧力が最も強い全国規模 | 短期(2年以内) |
| 国内LTPS生産能力の制約とファブ再編 | -0.6% | 石川県、亀山市、奈良県に集中した全国規模 | 中期(2〜4年) |
| 長い車載デザインインおよび認定サイクル | -0.4% | 日本のティア1およびティア2サプライヤー認定構造に組み込まれた全国規模 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高いLTPS製造および認定コスト
LTPS生産には、レーザー結晶化装置、厳密なプロセス管理、および従来のアモルファスシリコンTFT生産よりも高品質なガラスが必要です。これらの要件は、モジュールが車両生産に到達する前に設備投資と運営コストを増加させます。また、自動車サプライヤーは温度、振動、湿度、長期耐久性に関する広範な信頼性試験を完了する必要があります。IATF 16949は、プロセス規律とトレーサビリティを含む自動車サプライチェーンの品質管理要件を定めています。モデルの生産量が限られている場合や、コンポーネントを複数の車両プログラムにわたって個別に認定する必要がある場合、コスト負担の吸収が困難になる可能性があります。これらの要因は、新規プログラムにおけるサプライヤーの収益回収を遅らせ、日本の車載用LTPS LCDモジュール(LCM)市場における価格軟性を制約する可能性があります。
中国ディスプレイメーカーからの価格競争
中国拠点のパネルサプライヤーは大規模な製造能力と幅広い製品ポートフォリオを持っているため、価格競争は依然として重要な制約要因です。Tianmaは、CES 2025およびDisplay Week 2025において、車両コックピット用途に適したLTPSおよびミニLEDコンセプトを含む車載技術を発表しました。これらのサプライヤーは、仕様が標準化され、調達決定がコストを優先する日本の車両プログラムで競争することができます。日本のサプライヤーは、現地認定経験、エンジニアリング関係、およびOEM品質要件への精通において優位性を保持しています。しかし、サプライヤーは新しいモジュール機能や車載バリデーションへの投資を行いながら、競争力のある価格を維持する必要があります。したがって、日本の車載用LTPS LCDモジュール(LCM)市場は、パネルコストのみで競争するのではなく、明確なシステムレベルの利点を提供する製品に対してプレミアムを置く可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
LTPS LCM構成別:
インセルタッチWLEDがリード、ミニLEDが急速に成長インセルタッチおよびWLEDバックライト搭載LTPS LCMは、2026年の日本の車載用LTPS LCDモジュール(LCM)市場シェアの36.84%を占めました。この構成は、使い慣れたWLED照明と統合タッチコントロールを組み合わせているため、インストルメントクラスターおよびセンタースタック用途で確立された地位を持っています。その成熟度により、車両開発者は既知の信頼性特性を持つモジュール設計にアクセスできます。JDIおよびSharpにおける国内生産経験は、日本のOEMプログラムの認定不確実性をさらに低減することができます。この構成は、高級バックライトの追加コストなしにタッチスクリーンインターフェースを必要とする主流車両にも適しています。
ミニLEDバックライト・タッチなしのLTPS LCMは、2032年にかけてCAGR 8.95%で拡大すると予測されています。ミニLED設計は、直接タッチ操作よりもローカルディミングと強いコントラストが重視される大型ディスプレイに適しています。Tianmaは、CES 2025およびDisplay Week 2025において、12.3インチのLTPS高透過率InvisiVueミニLEDディスプレイを発表し、車載インテリアを対象としたパネル開発の種類を示しました。タッチなしの標準WLED構成は、空調制御ディスプレイを含むセカンダリスクリーンに引き続き関連性を持つ可能性があります。インセルタッチミニLEDモジュールは、インタラクションと高コントラストの両方が優先されるプレミアムフロントダッシュ用途に対応します。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
用途別:
インフォテインメントが数量を牽引、ピラー・トゥ・ピラーがカテゴリーを再定義センタースタックおよびインフォテインメントディスプレイは、2026年の本の車載用LTPS LCDモジュール(LCM)市場規模の40.58%を占めました。タッチスクリーンインフォテインメントは主流およびプレミアム車両ラインで一般的になり、これらのモジュールに対する幅広い需要基盤を生み出しています。この用途は、明確なグラフィックス、応答性の高いタッチ動作、および長い動作期間にわたる安定した性能を必要とします。ToyotaがAreneを新型RAV4に採用したことで、センターディスプレイが音声機能と安全機能もサポートするソフトウェアプラットフォームと直接接続されます。これにより、車両ライフサイクル中の一貫したディスプレイ性能の重要性が高まります。
ピラー・トゥ・ピラーセンターコンソールディスプレイは、2032年にかけてCAGR 8.86%で拡大すると予測されています。LG Displayの40インチAFEELAディスプレイは、連続したワイドパネルが1つの視覚的表面内でコックピット機能を統合できることを示しています。このようなシステムは、複数の独立したディスプレイフレームを置き換えながら、車両に搭載されるモジュールの価値を高めることができます。リアシートエンターテインメントおよびパッセンジャーディスプレイは、よりコネクテッドなキャビン体験を求めるプレミアム購入者からの需要を追加します。大型モジュールはまた、熱管理、パネル均一性、および信頼性の高いバックライトに対するより強いニーズを生み出します。
車両タイプ別:
ハイブリッドが基盤を形成、BEVの軌跡が加速ハイブリッドおよびプラグインハイブリッド電気自動車は、2026年の日本の車載用LTPS LCDモジュール(LCM)市場規模の37.82%を占めました。日本の確立されたハイブリッド車基盤は、大量生産プラットフォームに連動したディスプレイ需要の安定した供給源をサプライヤーに提供します。ハイブリッド車向けに設計されたディスプレイモジュールは、関連するバッテリー電気モデルにも使用される可能性があり、再開発と認定作業を削減できます。この継続性は、複数のパワートレインにわたってエンジニアリング投資を回収する必要があるサプライヤーにとって有用です。ハイブリッドコックピットプログラムもますますデジタル計器とインフォテインメントシステムを使用しており、LTPSモジュールへの安定した需要を支えています。
バッテリー電気自動車は、2032年にかけてCAGR 8.75%で拡大すると予測されています。これらの車両は、より大型のデジタルディスプレイ、高輝度、および車載電子機器全体での慎重なエネルギー使用を優先することが多いです。日本のクリーンエネルギー自動車プログラムは、対象となる電気自動車の購入支援を提供し、より広範な電動化のための政策環境を支えています。バッテリー電気設計は、ガラスルーフキャビンでより明るいパネルを必要とし、充電、航続距離、およびコネクテッド機能のためのより高度なインターフェースを必要とする場合があります。内燃機関乗用車は移行期間中も引き続き関連性を持ち、小型商用車はフリート管理ディスプレイの新興ユースケースとなっています。

ボンディングプロセス別:
FOGが優位、COGが薄型化と信頼性で成長フィルム・オン・グラスは、2026年の日本の車載用LTPS LCDモジュール(LCM)市場シェアの67.05%を占めました。このプロセスは長い生産実績を持ち、多くの車載モジュールレイアウトで使用されるフレキシブル回路接続と互換性があります。確立されたディスプレイプログラムとモジュール組立サプライヤーの設備基盤に適しています。このプロセスは、現在コックピットインテリアで使用されているカーブドおよび不規則なディスプレイ形状をサポートできます。また、設置済みの工具基盤により、既存の車両プログラムでの急速な置き換えが起こりにくくなっています。
チップ・オン・グラスは、2032年にかけてCAGR 8.92%で拡大すると予測されています。ガラス上へのドライバー集積回路の直接配置により、信号経路長を短縮し、より薄いモジュール構造をサポートできます。これは、コックピットが制限されたインテリアスペースに複数の電子システムを含む場合に有用です。ISO 26262は、ディスプレイが運転支援アラートやその他の重要情報を伝達するために使用される場合に関連する機能安全フレームワークを提供します。車載LTPS インセルディスプレイに関する研究でも、統合ドライバーおよびタッチアーキテクチャに関する継続的な取り組みが示されています。
地理的分析
日本の中部地域:Toyotaの製造中核に根ざしたコックピットディスプレイ需要
愛知県とトヨタシティを中心とする中部地域は、車両組立と密度の高い自動車サプライヤーネットワークを組み合わせているため、主要な需要クラスターです。Toyotaは新型RAV4にAreneを採用し、センターディスプレイと音声機能を共通のソフトウェアプラットフォームに組み込みました。ToyotaのUnityとの次世代車両インターフェースに関する取り組みも、より複雑なグラフィックスとユーザーインターフェース要件を示しています。これらのプログラムにより、中部地域は日本の車載用LTPS LCDモジュール(LCM)市場におけるディスプレイモジュール認定決定と需要の重要な拠点となっています。
関東地域:ディスプレイ技術開発とプレミアムプログラムの発祥地
関東地域には、東京、神奈川県、栃木県における主要な自動車技術、設計、プログラム管理活動が含まれます。JDIは2026年4月1日付で、車載ディスプレイの研究、開発、製造、販売活動を専門事業として分離した車載ディスプレイ子会社AutoTech Inc.を設立しました。Nissanの神奈川県事業とHondaの地域研究活動も、プレミアムおよび電動化車両の開発を支援しています。Sony Honda MobilityのAFEELAプログラムは、LG Displayが製造した40インチのピラー・トゥ・ピラーディスプレイを使用しているため、重要な地域的参照点となっています。この地域とJDIの石川県生産拠点との連携は、エンジニアリング決定と製造事業が日本の異なる地域に位置する可能性を示しています。
地域の多様性:関西、九州、および新興需要ノード
関西地域は、ディスプレイ生産活動と車両組立および支援電子機器事業を組み合わせています。Sharpは2026年10月1日付で、ディスプレイデバイスおよび自動車技術に関連する事業を含む複数のデスプレイ子会社をSharp Corporationに統合しました。Sharpのディスプレイデバイス戦略も、亀山第1工場の生産活動の重点として車載ディスプレイプログラムを特定しています。九州地域には、Toyota、Nissan、Daihatsuに関連する生産施設があり、韓国サプライヤーへの確立された輸送リンクがあります。この地域の組み合わせにより、日本の車載用LTPS LCDモジュール(LCM)市場は単一のクラスターへの依存ではなく、分散したサプライおよび需要構造を持ちます。
競合環境
市場集中度
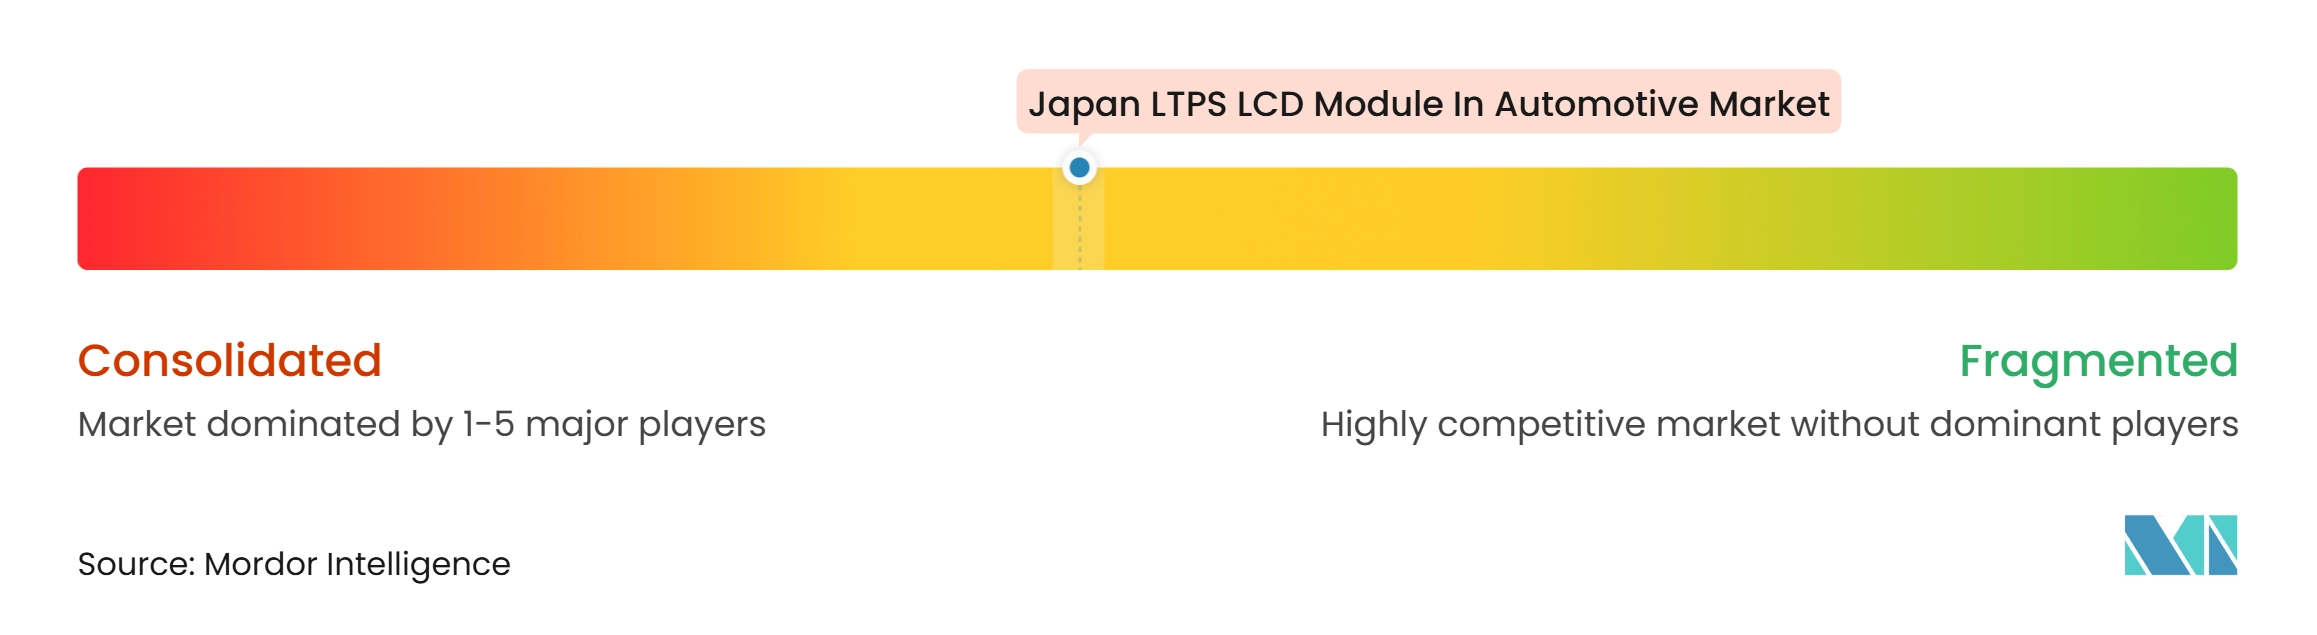
日本の車載用LTPS LCDモジュール(LCM)市場は、パネル製造レベルでは適度に集約されており、モジュール組立およびティア1統合レベルではより分散しています。JDI、Sharp、LG Display、AUO、Innolux、Tianmaが関連するパネルサプライヤーであり、インテグレーターが個々のOEMプログラム向けにモジュールを構成します。JDIは茂原での生産を終了し、石川MULTI-FABへの生産集約によって資産基盤を再編しています。また、専門的な車載ディスプレイ子会社としてAutoTechを設立しており、これによりより集中したパートナーシップと資本決定が支援される可能性があります。Sharpの経営計画は、2026年度下半期から亀山第1工場での新しい車載ディスプレイ生産モデルとサプライ活動を特定しています。
ピラー・トゥ・ピラーおよびリアシートスクリーン向けの大型フォーマットミニLED LTPSモジュールは、競争の主要分野です。LG Displayの2025年における40インチAFEELAディスプレイの量産は、日本に関連した高仕様プログラムの目に見える例を提供しています。Tianmaも、2025年のCESおよびDisplay Weekでの発表を通じて車載LTPSおよびミニLED製品を位置付けています。製品差別化は、タッチ統合、モジュールの薄型化、コントラスト性能、および車載バリデーション要件を満たす能力にますます基づいています。JDIの技術プログラムには、LTPS薄膜トランジスタ能力と、より高付加価値アプリケーションへの移行を支援するディスプレイ開発の取り組みが含まれています。
自動車メーカーは、モジュール性能とサプライ継続性の両方を通じてサプライヤーを評価する可能性が高いです。Sharpの統合により、顧客インターフェースが簡素化され、ディスプレイと自動車事業間のより迅速な調整が可能になる可能性があります。Toyotaのソフトウェア主導のコックピット作業は、アップデートや新しいインターフェース機能にわたって安定を維持できるディスプレイハードウェアの重要性を高めています。したがって、日本の車載用LTPS LCDモジュール(LCM)市場は、現地エンジニアリング能力、グローバル技術提供、および長い自動車開発サイクルをサポートする能力の間の競争によって定義されます。
日本の車載用LTPS LCDモジュール産業リーダー
-
BOE Technology Group Co., Ltd.
-
Tianma Microelectronics Co., Ltd.
-
AUO Corporation
-
Japan Display Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
日本の車載用LTPS LCDモジュール市場 このレポートでカバーされる企業
- Japan Display Inc.
- Sharp Corporation
- BOE Technology Group Co., Ltd.
- Tianma Microelectronics Co., Ltd.
- AUO Corporation
- LG Display Co., Ltd.
- Innolux Corporation
- TCL CSOT
- Samsung Display Co., Ltd.
- Truly International Holdings Limited
- Jiangsu Irico Display Technology Co., Ltd.
- Panasonic Holdings Corporation
- Sony Corporation
- Kyocera Corporation
- Hitachi, Ltd.
- Canon Inc.
- Nissha Co., Ltd.
- Mitsubishi Electric Corporation
- Seiko Epson Corporation
- Fujitsu Limited
最近の産業開発事情 日本の車載用LTPS LCDモジュール市場
- 2026年8月:Sharp Corporationは、Sharp Display Technology Corporation、Sharp Frontier Automotive Technology Corporation、Sharp Yonago Corporationを2026年10月1日付でSharp Corporationに統合し、白山工場のLCDパネル事業も会社分割により吸収しました。この統合により、SharpのLTPS LCM車載サプライチェーンが単一の事業体に集約され、管理上のオーバーヘッドが削減され、OEM調達サイクルへの対応力が向上します。
- 2026年6月:Sharp Corporationは2026年度の車載ディスプレイ目標を開示し、2026年度下半期以降に亀山第1工場から新しいLTPS LCM生産モデルを順次立ち上げることを確認し、欧州または北米の最初のOEM顧客への供給開始を含むことを明らかにしました。
- 2026年4月:JDIのAutoTech Inc.が、車載ディスプレイの研究、開発、製造、販売に特化した完全子会社の自律的子会社として発足しました。AutoTechの独立性により、JDIの親会社のバランスシート制約とは別に、LTPS車載投資のための独立した外部パートナーシップと資本調達が可能になります。
日本の車載用LTPS LCDモジュール市場レポートの範囲
日本の車載用LTPS LCDモジュール(LCM)市場は、低温多結晶シリコン(LTPS)技術を使用した車載グレードのディスプレイモジュールの開発、製造、供給を包含しています。これらのモジュールは、高度な車両インターフェース向けに高解像度ビジュアル、強化されたディスプレイ性能、および電力効率を提供します。市場成長は、車両デジタル化の進展、高度なコックピットシステムの採用、および高品質な車載ディスレイへの需要によって推進されています。
日本の車載用LTPS LCDモジュール(LCM)市場レポートは、LTPS LCM構成(標準LTPS LCM(WLEDバックライト、タッチなし)、インセルタッチ搭載LTPS LCM(WLEDバックライト)、ミニLEDバックライト搭載LTPS LCM(タッチなし)、ミニLEDバックライトおよびインセルタッチ搭載LTPS LCM)、用途(センタースタック/インフォテインメント、インストルメントクラスター、ピラー・トゥ・ピラーセンターコンソール、リアシートエンターテインメントおよびパッセンジャースクリーン)、車両タイプ(バッテリー電気自動車(BEV)、ハイブリッド/プラグインハイブリッド電気自動車(HEV/PHEV)、内燃機関乗用車(ICE)、小型商用車(LCV))、ボンディングプロセス(フィルム・オン・グラス(FOG)、チップ・オン・グラス(COG))によってセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| 標準LTPS LCM、WLEDバックライト、タッチなし |
| インセルタッチ搭載LTPS LCM、WLEDバックライト |
| ミニLEDバックライト搭載LTPS LCM、タッチなし |
| ミニLEDバックライトおよびインセルタッチ搭載LTPS LCM |
| センタースタックおよびインフォテインメント |
| インストルメントクラスター |
| ピラー・トゥ・ピラーセンターコンソール |
| リアシートエンターテインメントおよびパッセンジャースクリーン |
| バッテリー電気自動車 |
| ハイブリッドおよびプラグインハイブリッド電気自動車 |
| 内燃機関乗用車 |
| 小型商用車 |
| フィルム・オン・グラス |
| チップ・オン・グラス |
| LTPS LCM構成別 | 標準LTPS LCM、WLEDバックライト、タッチなし |
| インセルタッチ搭載LTPS LCM、WLEDバックライト | |
| ミニLEDバックライト搭載LTPS LCM、タッチなし | |
| ミニLEDバックライトおよびインセルタッチ搭載LTPS LCM | |
| 用途別 | センタースタックおよびインフォテインメント |
| インストルメントクラスター | |
| ピラー・トゥ・ピラーセンターコンソール | |
| リアシートエンターテインメントおよびパッセンジャースクリーン | |
| 車両タイプ別 | バッテリー電気自動車 |
| ハイブリッドおよびプラグインハイブリッド電気自動車 | |
| 内燃機関乗用車 | |
| 小型商用車 | |
| ボンディングプロセス別 | フィルム・オン・グラス |
| チップ・オン・グラス |
レポートで回答される主要な質問
日本の車載用LTPS LCDモジュール(LCM)市場の規模はどのくらいですか?
市場は2026年に342.06 ミリオン 米ドルと評価されており、2027年から2032年にかけてCAGR 7.03%で2032年までに514.90 ミリオン 米ドルに達すると予測されています。
日本の車載用途でリードするLTPS LCM構成はどれですか?
インセルタッチおよびWLEDバックライト搭載LTPS LCMが2026年に36.84%のシェアでリードしています。
日本で最も急速に拡大している車載ディスプレイ用途はどれですか?
ピラー・トゥ・ピラーセンターコンソールディスプレイは、2032年にかけてCAGR 8.86%で拡大すると予測されています。
LTPS LCMに対して最大の需要基盤を生み出す車両タイプはどれですか?
ハイブリッドおよびプラグインハイブリッド電気自動車が2026年に37.82%で最大の車両タイプシェアを占めています。
LTPS LCDモジュールが電気自動車コックピットに関連する理由は何ですか?
LTPS LCDは、ますますデジタル化する車両インテリアにおいてメーカーが電力使用を管理しながら高解像度と高輝度をサポートします。
車載LTPSモジュールで最も急速に拡大しているボンディングプロセスはどれですか?
チップ・オン・グラスは、薄型モジュール設計と制御された信号経路がますます重要になっているため、2032年にかけてCAGR 8.92%で拡大すると予測されています。