
Taille et part du marché des modules LCD LTPS pour l'automobile au Japon
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 342.06 Millions de dollars américains |
| Taille du Marché (2027) | 366.10 Millions de dollars américains |
| Taille du Marché (2032) | 514.90 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 7.03 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des modules LCD LTPS pour l'automobile au Japon par Mordor Intelligence
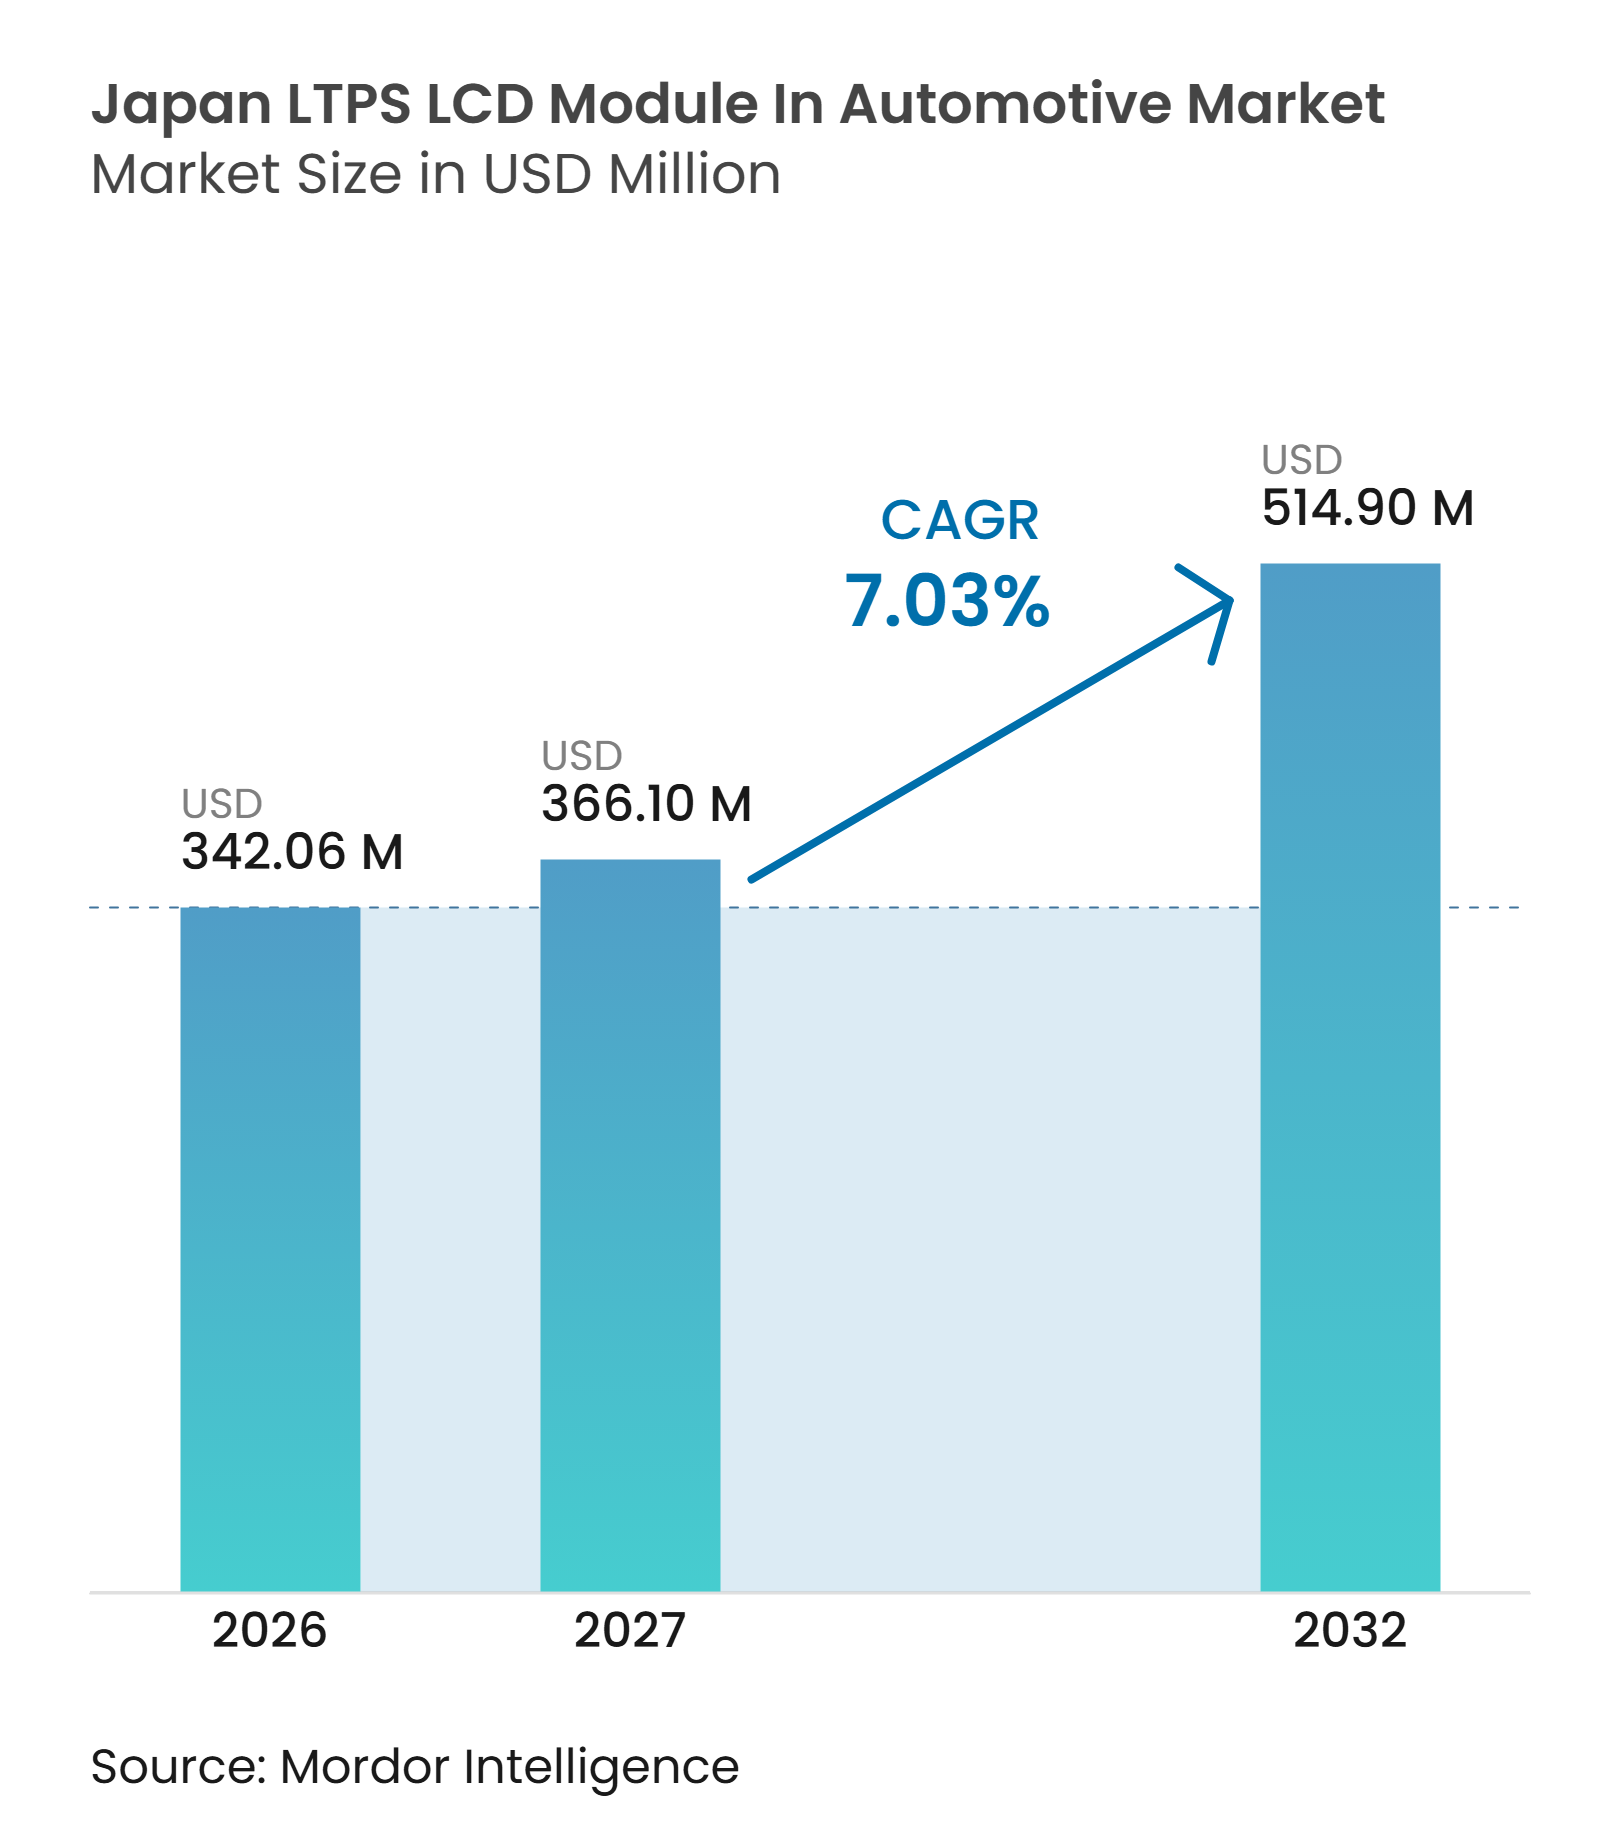
La taille du marché des modules LCD LTPS (LCM) pour l'automobile au Japon devrait augmenter de 342,06 millions USD en 2026 à 514,90 millions USD d'ici 2032, avec un CAGR de 7,03% sur la période 2027-2032. Le marché est façonné par des cockpits de véhicules utilisant davantage d'écrans et nécessitant une résolution plus élevée avec une consommation d'énergie maîtrisée. Les constructeurs automobiles japonais intègrent plus étroitement le matériel d'affichage aux fonctions de véhicules connectés et aux mises à jour logicielles, ce qui favorise les panneaux capables de prendre en charge des graphiques détaillés sur toute la durée de vie du véhicule. Les grands écrans centraux et les configurations panoramiques intégrées augmentent la valeur du contenu d'affichage installé dans chaque véhicule. Le marché des modules LCD LTPS (LCM) pour l'automobile au Japon est également confronté à une évolution de la base d'approvisionnement nationale, Japan Display Inc. restructurant ses opérations tandis que Sharp étend ses activités d'affichage automobile. Ces changements pourraient accroître l'importance de la qualification des fournisseurs, de la continuité de la production et de la tarification à long terme dans les décisions d'approvisionnement.
Points clés du rapport
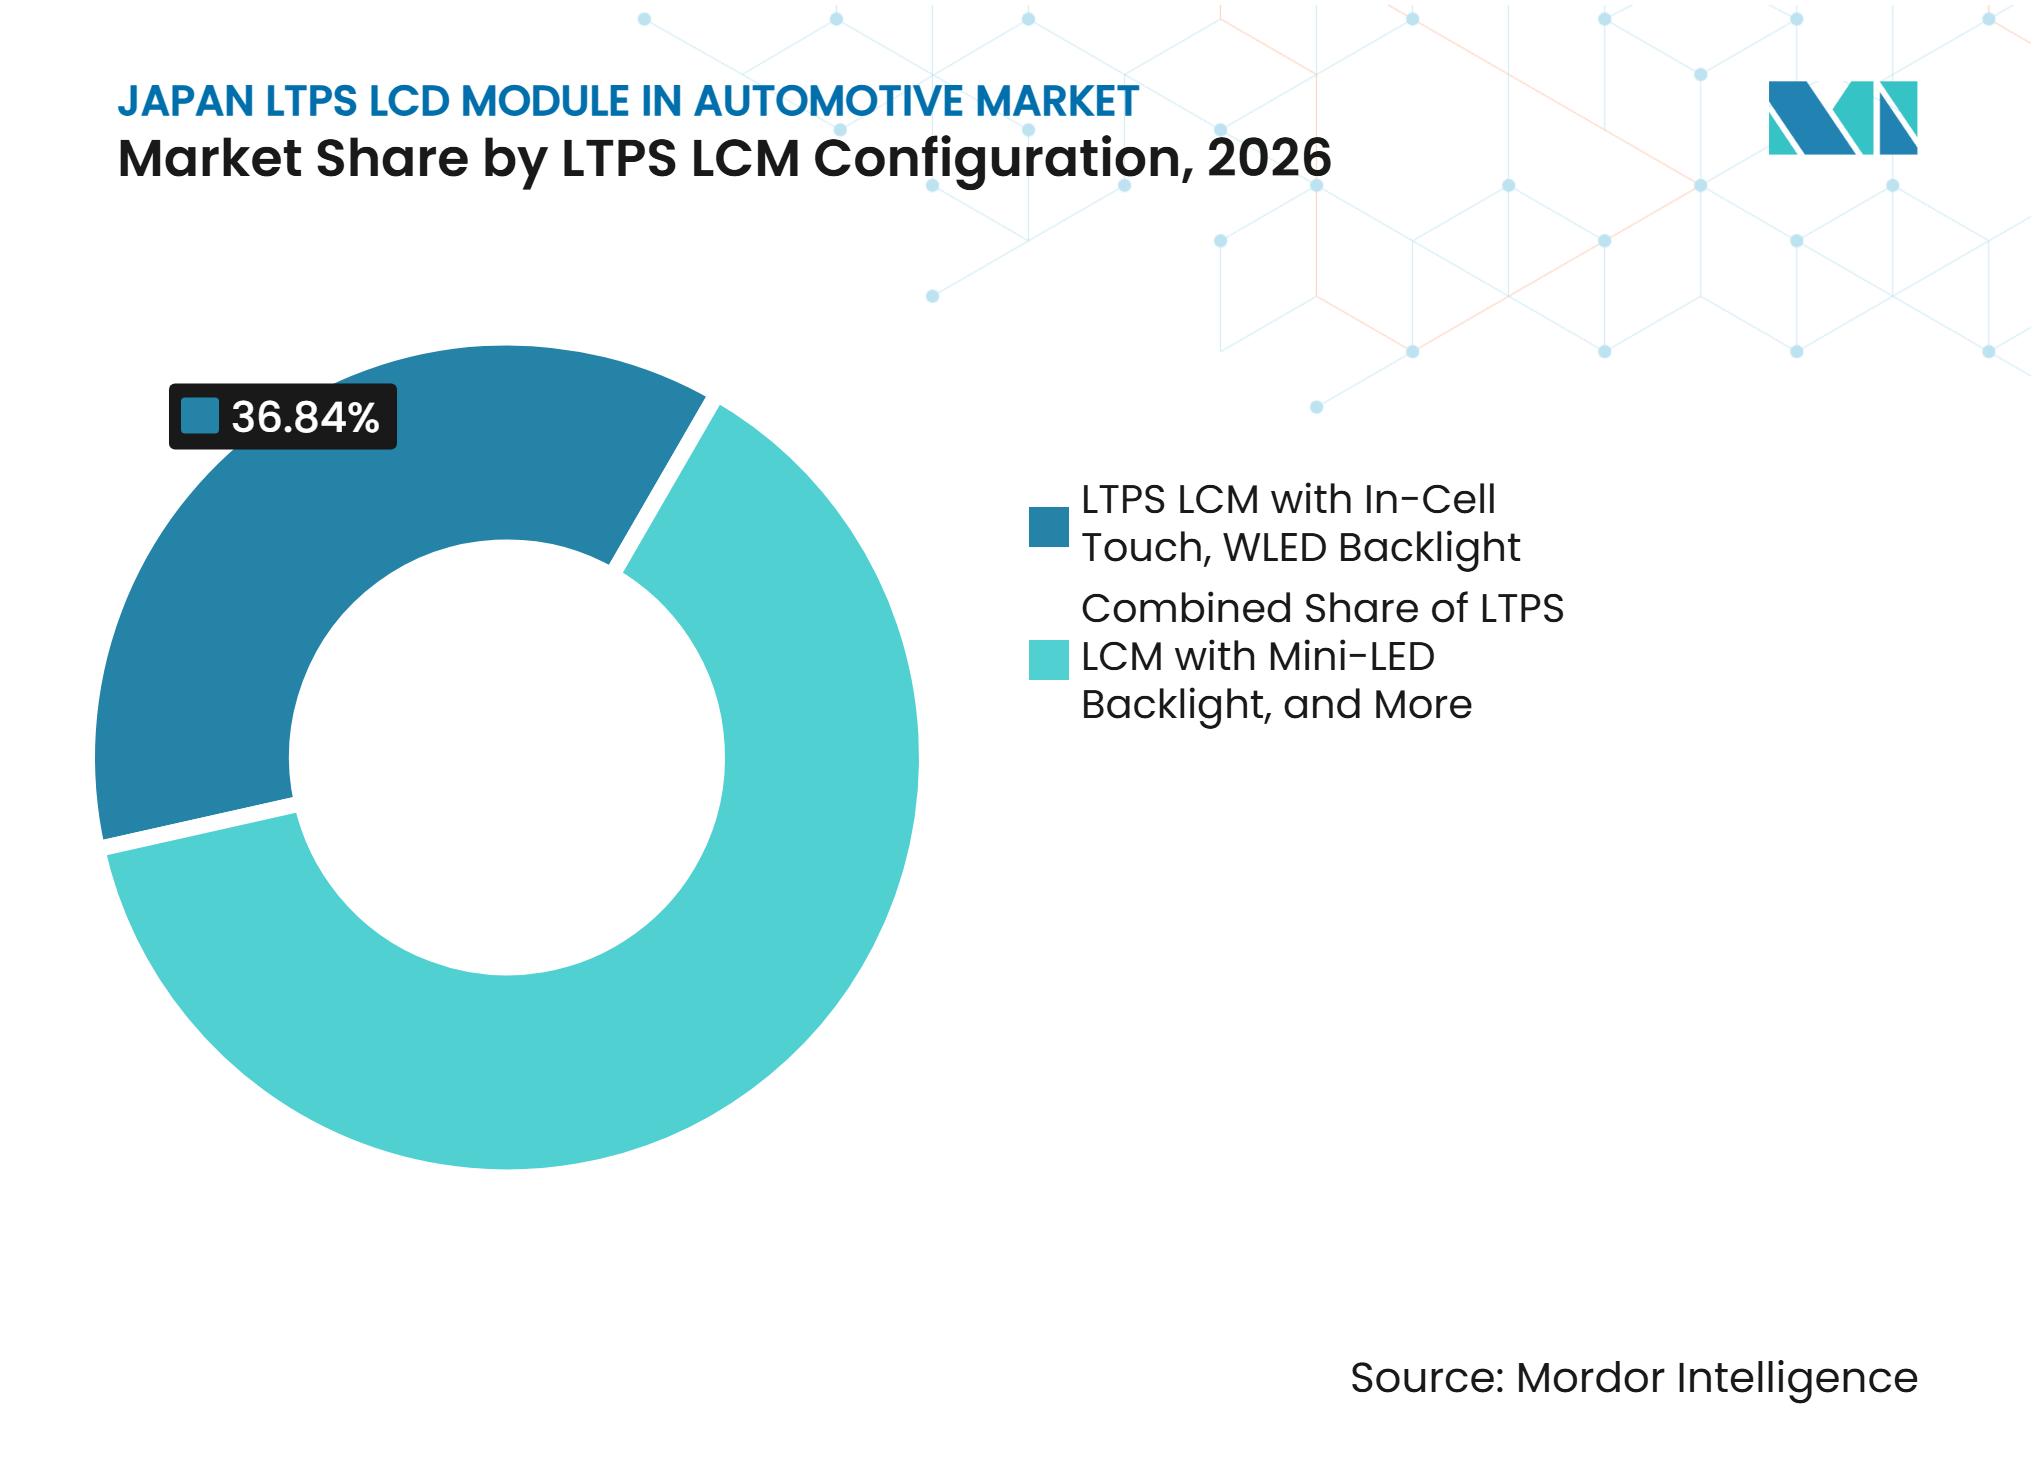
- Par configuration LCM LTPS, le LCM LTPS avec tactile intégré et rétroéclairage WLED détenait 36,84% de la part du marché des modules LCD LTPS (LCM) pour l'automobile au Japon en 2026, tandis que le LCM LTPS avec rétroéclairage Mini-LED et sans tactile devrait se développer à un CAGR de 8,95% jusqu'en 2032.
- Par application, les écrans de console centrale et d'infodivertissement représentaient 40,58% de la taille du marché des modules LCD LTPS (LCM) pour l'automobile au Japon en 2026, tandis que les écrans de console centrale de pilier à pilier devraient se développer à un CAGR de 8,86% jusqu'en 2032.
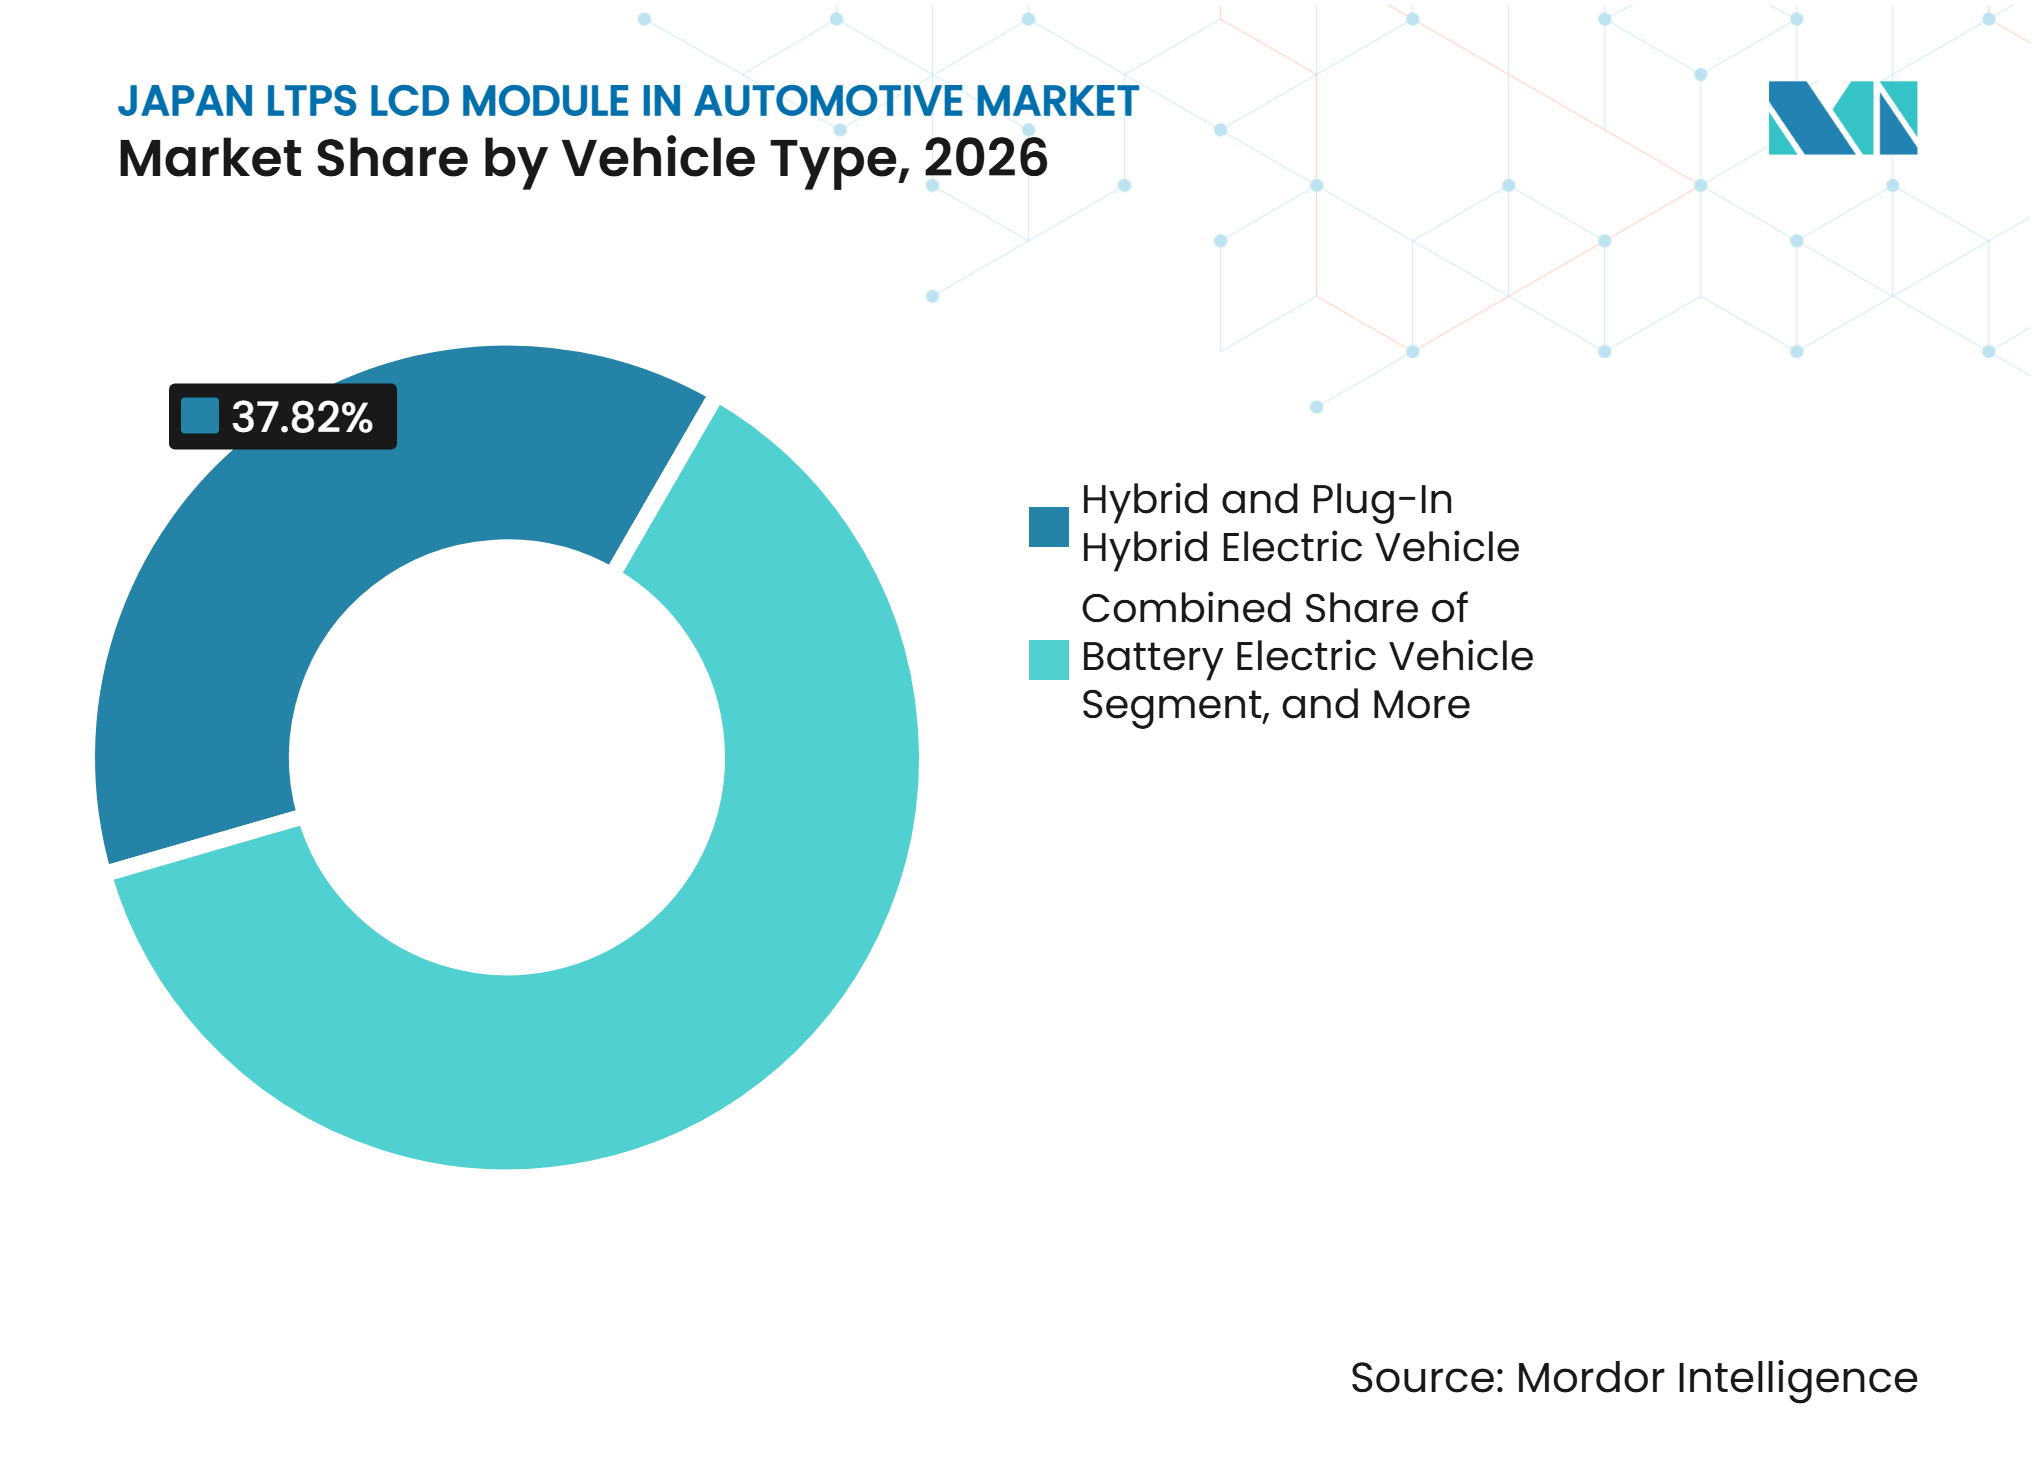
- Par type de véhicule, les véhicules hybrides et hybrides rechargeables détenaient une part de 37,82% en 2026, tandis que les véhicules électriques à batterie devraient se développer à un CAGR de 8,75% jusqu'en 2032.
- Par procédé de liaison, le Film sur verre détenait une part de 67,05% en 2026, tandis que la Puce sur verre devrait se développer à un CAGR de 8,92% jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Adoption des cockpits numériques dans les véhicules japonais | +2.5% | National, avec des gains de volume précoces dans les clusters de production automobile de Chubu, Kanto et Kansai | Court terme (≤ 2 ans) |
| Adoption d'écrans plus grands et à plus haute résolution | +2.0% | National, plus fort dans les gammes de modèles premium et hybrides produites dans les préfectures d'Aichi, Kanagawa et Osaka | Court terme (≤ 2 ans) |
| Demande d'écrans basse consommation dans les véhicules électriques | +1.5% | National, corrélé aux pôles de production de véhicules électriques à Aichi, Tochigi et Kanagawa | Moyen terme (2-4 ans) |
| Intégration du tactile intégré | +1.2% | National, avec approvisionnement en panneaux au Japon et dans des usines LTPS basées à Taïwan au service des programmes OEM japonais | Court terme (≤ 2 ans) |
| Programmes de véhicules connectés et à définition logicielle | +0.8% | National, ancré à Toyota City, la R&D de Honda à Saitama et les installations de conception de Nissan à Kanagawa | Moyen terme (2-4 ans) |
| Chaînes d'approvisionnement localisées pour l'affichage automobile | +0.6% | National, avec des changements d'approvisionnement bénéficiant aux usines d'affichage japonaises et à certaines usines taïwanaises sélectionnées | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Adoption croissante des cockpits numériques dans les véhicules japonais
Les constructeurs automobiles japonais passent des instruments mécaniques et des écrans d'infodivertissement isolés à des configurations de cockpit avec plusieurs écrans numériques. Toyota a sélectionné Unity Technologies pour l'interface utilisateur graphique de son interface homme-machine embarquée de nouvelle génération en février 2025, illustrant le rôle des logiciels graphiques en temps réel dans les véhicules futurs.[1] Toyota a également introduit la plateforme Arene de Woven by Toyota dans le tout nouveau RAV4, où la plateforme prend en charge l'écran central, l'agent vocal et les fonctions Toyota Safety Sense.[2] Ces programmes nécessitent une base d'affichage durable capable de présenter des graphiques détaillés tout en prenant en charge les mises à jour logicielles pendant le cycle de vie du véhicule. Sharp a identifié le nombre plus élevé d'écrans et les tailles d'affichage plus grandes comme un axe de sa stratégie en matière de dispositifs d'affichage, ce qui aligne la demande de modules automobiles avec la complexité du cockpit.[3] Le marché des modules LCD LTPS (LCM) pour l'automobile au Japon peut donc se développer même lorsque la production de véhicules évolue lentement, car le contenu d'affichage par véhicule augmente.
Migration vers des écrans plus grands et à plus haute résolution
Les écrans plus grands nécessitent une densité de pixels, une luminosité et des performances d'image stables suffisantes sur une surface plus large. Les rétroéclairages LTPS prennent en charge des applications à plus haute résolution que les conceptions LCD à silicium amorphe classiques, ce qui les rend pertinents pour les écrans centraux et les panneaux de cockpit intégrés. Sharp a présenté un écran d'information central à double vue avec une résolution de 170 ppi et des fonctions tactiles personnalisées au Display Week 2026, contre 74 ppi dans son concept d'affichage précédent. Ce type de conception permet aux fonctions du conducteur et du passager d'occuper la même zone d'affichage sans rendre l'interface plus difficile à lire. LG Display a commencé la production en série d'un écran de pilier à pilier de 40 pouces pour l'AFEELA de Sony Honda Mobility en février 2025, fournissant un exemple concret de la direction grand format dans les programmes de véhicules liés au Japon. Le marché des modules LCD LTPS (LCM) pour l'automobile au Japon bénéficie lorsque des panneaux plus grands augmentent les spécifications et la valeur des modules, même lorsque le nombre de cadres d'affichage physiques diminue.
Demande croissante d'écrans basse consommation dans les véhicules électriques
Les programmes de véhicules électriques accordent une plus grande attention à la consommation d'électricité dans l'ensemble des systèmes embarqués, y compris les écrans de cockpit. Le LCD LTPS peut prendre en charge une haute résolution et une luminosité élevée tout en consommant moins d'énergie que les anciennes conceptions LCD à silicium amorphe, ce qui aide les fabricants à équilibrer les performances d'affichage avec la gestion de l'énergie. La loi japonaise sur les économies d'énergie fournit un cadre réglementaire qui encourage une consommation d'énergie plus faible dans l'ensemble des systèmes de véhicules. Les surfaces d'affichage plus grandes dans les intérieurs à toit en verre peuvent nécessiter une luminosité plus élevée, ce qui accroît la nécessité de gérer efficacement la puissance d'affichage. Les cockpits de véhicules électriques à batterie ont également tendance à utiliser des écrans centraux plus grands et davantage de fonctions numériques que les conceptions de véhicules antérieures. Le marché des modules LCD LTPS (LCM) pour l'automobile au Japon peut bénéficier de ces exigences, notamment lorsque les fabricants sélectionnent des configurations Mini-LED à luminosité plus élevée.
Expansion de l'intégration du tactile intégré
Le tactile intégré combine les fonctions de détection tactile et d'affichage dans la structure du panneau, réduisant ainsi le besoin d'une couche de numériseur séparée. Cette approche peut réduire l'épaisseur du module, améliorer la transmission optique et prendre en charge des cadres plus étroits dans les écrans de cockpit larges ou incurvés. Une étude de 2025 publiée dans le SID Symposium Digest of Technical Papers a décrit la technologie TP-MUX, qui réduit le nombre de circuits intégrés de pilotage utilisés dans les grands écrans automobiles LTPS à tactile intégré tout en maintenant les performances tactiles. Un nombre de composants réduit peut contribuer à abaisser la barrière de coût du tactile intégré pour les panneaux de taille moyenne et plus grande. La consolidation de JDI à Ishikawa MULTI-FAB a été conçue pour prendre en charge une configuration de production flexible incluant des programmes d'affichage automobile. À mesure que les fonctions tactiles deviennent plus intégrées, le marché des modules LCD LTPS (LCM) pour l'automobile au Japon a la possibilité de servir des conceptions de cockpit avec moins de couches et des surfaces d'écran plus continues.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coûts de fabrication et de qualification LTPS | -1.0% | National, affectant les cycles d'intégration OEM qui nécessitent la qualification de fournisseurs basés au Japon | Moyen terme (2-4 ans) |
| Concurrence par les prix des fabricants d'écrans chinois | -0.8% | National, avec une pression d'approvisionnement la plus forte pour les spécifications LCM LTPS de milieu de gamme | Court terme (≤ 2 ans) |
| Contraintes de capacité LTPS nationale et restructuration des usines | -0.6% | National, concentré à Ishikawa, Kameyama et Nara | Moyen terme (2-4 ans) |
| Longs cycles d'intégration et de qualification dans l'automobile | -0.4% | National, intégré dans la structure de qualification des fournisseurs de rang 1 et de rang 2 au Japon | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés de fabrication et de qualification LTPS
La production LTPS nécessite des équipements de cristallisation laser, un contrôle de processus rigoureux et du verre de qualité supérieure par rapport à la production TFT à silicium amorphe conventionnelle. Ces exigences s'ajoutent aux dépenses d'investissement et aux coûts d'exploitation avant qu'un module n'atteigne la production de véhicules. Les fournisseurs automobiles doivent également effectuer des tests de fiabilité approfondis pour la température, les vibrations, l'humidité et la durabilité à long terme. L'IATF 16949 définit les exigences de gestion de la qualité pour la chaîne d'approvisionnement automobile, notamment la discipline des processus et la traçabilité. La charge de coût peut être plus difficile à absorber lorsque les volumes de modèles sont limités ou lorsqu'un composant doit être qualifié séparément pour plusieurs programmes de véhicules. Ces facteurs peuvent ralentir le retour sur investissement des fournisseurs sur un nouveau programme et limiter la flexibilité des prix sur le marché des modules LCD LTPS (LCM) pour l'automobile au Japon.
Concurrence par les prix des fabricants d'écrans chinois
La concurrence par les prix reste une contrainte importante car les fournisseurs de panneaux basés en Chine disposent d'une capacité de fabrication substantielle et de larges portefeuilles de produits. Tianma a présenté des technologies automobiles au CES 2025 et au Display Week 2025, notamment des concepts LTPS et Mini-LED adaptés à l'utilisation dans les cockpits de véhicules. Ces fournisseurs peuvent concourir pour les programmes de véhicules japonais où les spécifications sont standardisées et où les décisions d'approvisionnement privilégient le coût. Les fournisseurs japonais conservent des avantages en matière d'expérience de qualification locale, de relations d'ingénierie et de familiarité avec les exigences de qualité des OEM. Cependant, les fournisseurs doivent encore maintenir des prix compétitifs tout en investissant dans de nouvelles fonctions de modules et dans la validation automobile. Le marché des modules LCD LTPS (LCM) pour l'automobile au Japon pourrait donc accorder une prime aux produits offrant des avantages clairs au niveau du système plutôt que de concurrencer uniquement sur le coût du panneau.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par configuration LCM LTPS :
le tactile intégré WLED en tête, le Mini-LED progresse rapidementLe LCM LTPS avec tactile intégré et rétroéclairage WLED détenait 36,84% de la part du marché des modules LCD LTPS (LCM) pour l'automobile au Japon en 2026. Cette configuration occupe une position établie dans les applications de tableau de bord et de console centrale car elle combine l'éclairage WLED familier avec une commande tactile intégrée. Sa maturité donne aux développeurs de véhicules accès à des conceptions de modules aux caractéristiques de fiabilité connues. L'expérience de production nationale chez JDI et Sharp peut réduire davantage l'incertitude de qualification pour les programmes OEM japonais. La configuration convient également aux véhicules grand public qui ont besoin d'interfaces à écran tactile sans le coût supplémentaire d'un rétroéclairage haut de gamme.
Le LCM LTPS avec rétroéclairage Mini-LED et sans tactile devrait se développer à un CAGR de 8,95% jusqu'en 2032. Les conceptions Mini-LED conviennent aux grands écrans où l'atténuation locale et un contraste plus fort sont davantage valorisés que l'interaction tactile directe. Tianma a présenté un écran Mini-LED LTPS InvisiVue haute transmissivité de 12,3 pouces au CES 2025 et au Display Week 2025, illustrant le type de développement de panneaux destiné aux intérieurs automobiles. Les configurations WLED standard sans tactile resteront probablement pertinentes pour les écrans secondaires, notamment les écrans de contrôle climatique. Les modules Mini-LED à tactile intégré servent les applications premium en avant du tableau de bord où l'interaction et le contraste élevé sont tous deux des priorités.



Par application :
l'infodivertissement ancre le volume, le pilier à pilier redéfinit la catégorieLes écrans de console centrale et d'infodivertissement représentaient 40,58% de la taille du marché des modules LCD LTPS (LCM) pour l'automobile au Japon en 2026. L'infodivertissement à écran tactile est devenu courant dans les gammes de véhicules grand public et premium, créant une large base de demande pour ces modules. L'application nécessite des graphiques clairs, un comportement tactile réactif et des performances stables sur de longues périodes de fonctionnement. La décision de Toyota d'utiliser Arene dans le tout nouveau RAV4 connecte l'écran central directement à une plateforme logicielle qui prend également en charge les fonctions vocales et les fonctions de sécurité. Cela accroît l'importance de performances d'affichage constantes pendant le cycle de vie du véhicule.
Les écrans de console centrale de pilier à pilier devraient se développer à un CAGR de 8,86% jusqu'en 2032. L'écran AFEELA de 40 pouces de LG Display démontre comment un panneau large continu peut combiner les fonctions du cockpit en une seule surface visuelle. De tels systèmes peuvent remplacer plusieurs cadres d'affichage séparés tout en augmentant la valeur du module installé dans un véhicule. Les écrans de divertissement pour les sièges arrière et les passagers ajoutent de la demande de la part des acheteurs premium recherchant des expériences de cabine plus connectées. Les modules plus grands créent également un besoin plus fort de gestion thermique, d'uniformité des panneaux et d'un rétroéclairage fiable.
Par type de véhicule :
les fondations hybrides, la trajectoire des véhicules électriques à batterie s'accélèreLes véhicules hybrides et hybrides rechargeables détenaient 37,82% de la taille du marché des modules LCD LTPS (LCM) pour l'automobile au Japon en 2026. La base établie de véhicules hybrides au Japon offre aux fournisseurs une source stable de demande d'affichage liée à des plateformes à fort volume. Les modules d'affichage conçus pour les véhicules hybrides peuvent également être utilisés dans des modèles électriques à batterie connexes, ce qui peut réduire le travail de redéveloppement et de qualification. Cette continuité est utile pour les fournisseurs qui ont besoin de récupérer leur investissement en ingénierie sur plus d'un groupe motopropulseur. Les programmes de cockpit hybrides utilisent également des instruments de plus en plus numériques et des systèmes d'infodivertissement, soutenant une demande stable de modules LTPS.
Les véhicules électriques à batterie devraient se développer à un CAGR de 8,75% jusqu'en 2032. Ces véhicules privilégient souvent des écrans numériques plus grands, une luminosité plus élevée et une utilisation soigneuse de l'énergie dans l'ensemble de l'électronique embarquée. Le programme japonais de véhicules à énergie propre apporte un soutien à l'achat de véhicules électriques éligibles, soutenant un environnement politique favorable à une électrification plus large. Les conceptions électriques à batterie peuvent nécessiter des panneaux plus lumineux dans les cabines à toit en verre et des interfaces plus avancées pour la recharge, l'autonomie et les fonctions connectées. Les voitures particulières à moteur à combustion interne restent pertinentes pendant la période de transition, tandis que les véhicules utilitaires légers constituent un cas d'usage émergent pour les écrans de gestion de flotte.

Par procédé de liaison :
le FOG domine, le COG progresse grâce à la minceur et à la fiabilitéLe Film sur verre détenait 67,05% de la part du marché des modules LCD LTPS (LCM) pour l'automobile au Japon en 2026. Le procédé a un long historique de production et est compatible avec les connexions de circuits flexibles utilisées dans de nombreuses configurations de modules automobiles. Il convient bien aux programmes d'affichage établis et à la base d'équipements des fournisseurs d'assemblage de modules. Le procédé peut prendre en charge des formes d'affichage courbes et irrégulières désormais utilisées dans les intérieurs de cockpit. Sa base d'outillage installée rend également un remplacement rapide moins probable dans les programmes de véhicules existants.
La Puce sur verre devrait se développer à un CAGR de 8,92% jusqu'en 2032. Le placement direct du circuit intégré de pilotage sur le verre peut réduire la longueur du chemin de signal et prendre en charge une construction de module plus mince. Cela peut être utile lorsqu'un cockpit comprend plusieurs systèmes électroniques dans un espace intérieur restreint. L'ISO 26262 fournit un cadre de sécurité fonctionnelle pertinent lorsque les écrans sont utilisés pour communiquer des alertes d'aide à la conduite et d'autres informations critiques. Les recherches sur les écrans automobiles LTPS à tactile intégré montrent également des travaux continus sur les architectures de pilotage et de tactile intégrées.
Analyse géographique
La région Chubu au Japon : la demande d'écrans de cockpit ancrée dans le cœur manufacturier de Toyota
Chubu, centré sur la préfecture d'Aichi et Toyota City, est un cluster de demande majeur car il combine l'assemblage de véhicules avec un réseau dense de fournisseurs automobiles. Toyota a adopté Arene dans le tout nouveau RAV4, plaçant l'écran central et les fonctions vocales au sein d'une plateforme logicielle commune. Le travail de Toyota avec Unity sur une interface de véhicule de nouvelle génération pointe également vers des exigences graphiques et d'interface utilisateur plus complexes. Ces programmes font de Chubu un lieu important pour les décisions de qualification des modules d'affichage et pour la demande sur le marché des modules LCD LTPS (LCM) pour l'automobile au Japon.
Région Kanto : développement des technologies d'affichage et origine des programmes premium
Kanto comprend d'importantes activités de technologie automobile, de conception et de gestion de programmes à Tokyo, Kanagawa et Tochigi. JDI a créé AutoTech Inc. en tant que filiale d'affichage automobile à compter du 1er avril 2026, séparant les activités de recherche, développement, fabrication et vente d'affichage automobile en une entreprise dédiée. Les opérations de Nissan à Kanagawa et les activités de recherche régionales de Honda soutiennent également le développement de véhicules premium et électrifiés. Le programme AFEELA de Sony Honda Mobility est un point de référence régional important car il utilise un écran de pilier à pilier de 40 pouces produit par LG Display. Les liens de la région avec la base de production d'Ishikawa de JDI montrent comment les décisions d'ingénierie et les opérations de fabrication peuvent être situées dans différentes parties du Japon.
Diversité régionale : Kansai, Kyushu et nœuds de demande émergents
Kansai combine l'activité de production d'affichage avec l'assemblage de véhicules et les opérations électroniques de soutien. Sharp a achevé la consolidation de plusieurs filiales d'affichage au sein de Sharp Corporation à compter du 1er octobre 2026, y compris les opérations liées aux dispositifs d'affichage et à la technologie automobile. La stratégie de dispositifs d'affichage de Sharp identifie également les programmes d'affichage automobile comme un axe des activités de production de Kameyama No. 1. Kyushu accueille des installations de production liées à Toyota, Nissan et Daihatsu, avec des liaisons de transport établies vers les fournisseurs coréens. Ce mélange régional donne au marché des modules LCD LTPS (LCM) pour l'automobile au Japon une structure d'offre et de demande dispersée plutôt qu'une dépendance à un seul cluster.
Paysage concurrentiel
Concentration du Marché
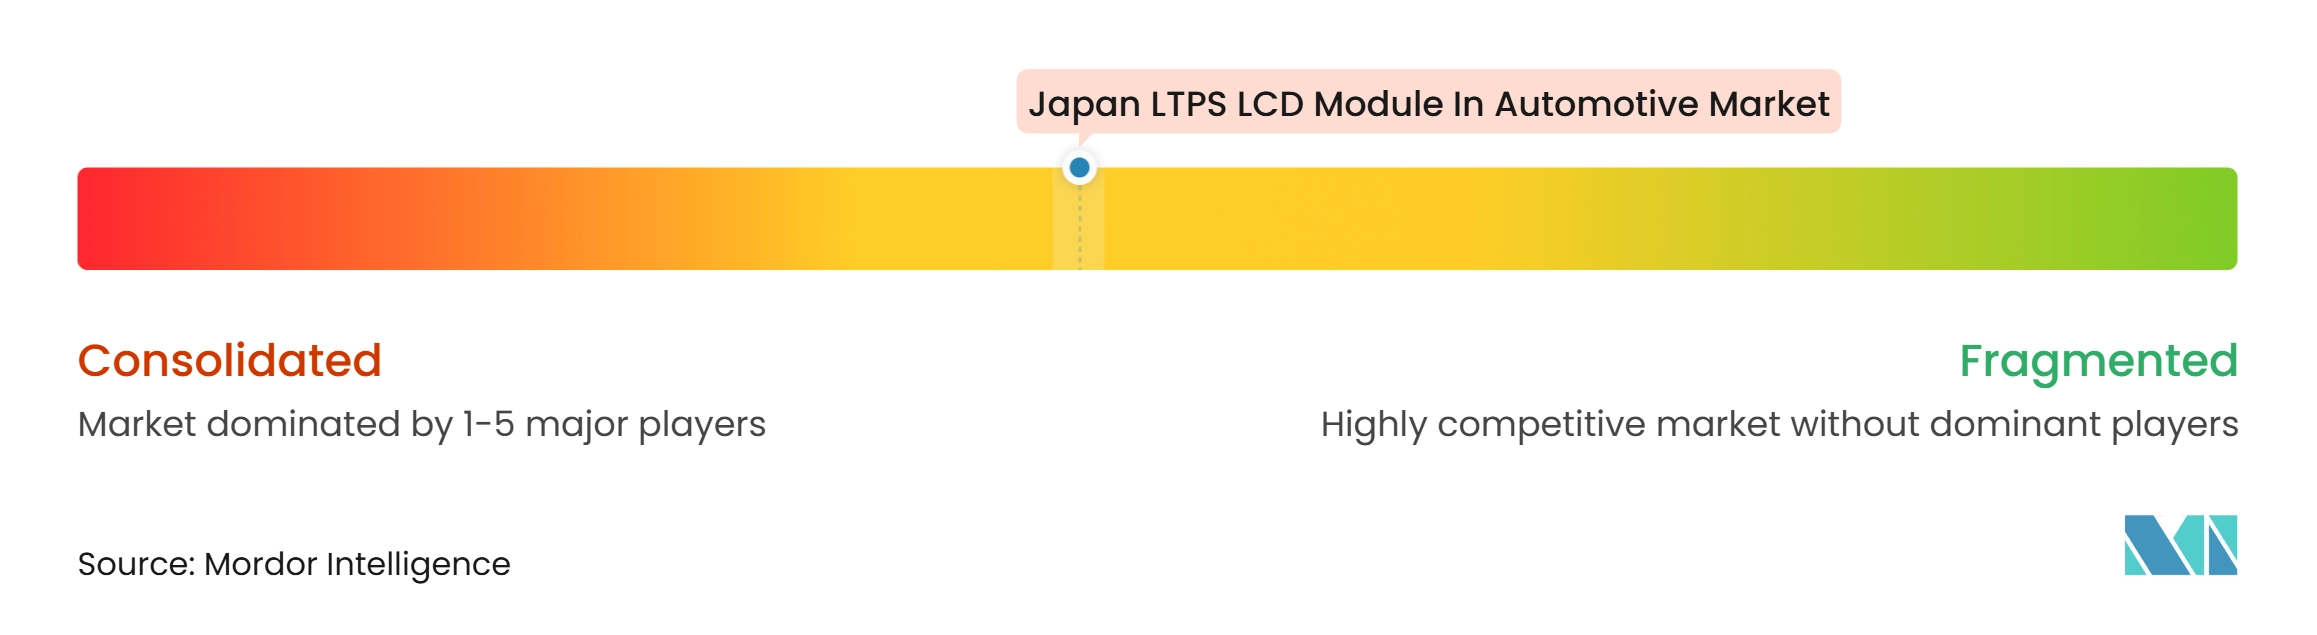
Le marché des modules LCD LTPS (LCM) pour l'automobile au Japon est modérément consolidé au niveau de la fabrication de panneaux et plus fragmenté au niveau de l'assemblage de modules et de l'intégration de rang 1. JDI, Sharp, LG Display, AUO, Innolux et Tianma sont des fournisseurs de panneaux pertinents, tandis que les intégrateurs configurent les modules pour les programmes OEM individuels. JDI a restructuré sa base d'actifs en mettant fin à la production à Mobara et en consolidant la production à Ishikawa MULTI-FAB. Il a également créé AutoTech en tant que filiale d'affichage automobile dédiée, ce qui peut favoriser des partenariats et des décisions de capital plus ciblés. Le plan de gestion de Sharp identifie de nouveaux modèles de production d'affichage automobile et une activité d'approvisionnement depuis Kameyama No. 1 à partir du second semestre de l'exercice 2026.
Les modules LTPS Mini-LED grand format pour les écrans de pilier à pilier et de sièges arrière constituent un domaine clé de la concurrence. La production en série par LG Display de l'écran AFEELA de 40 pouces en 2025 fournit un exemple visible d'un programme à haute spécification lié au Japon. Tianma positionne également ses produits LTPS et Mini-LED automobiles à travers ses présentations au CES 2025 et au Display Week. La différenciation des produits repose de plus en plus sur l'intégration tactile, la minceur des modules, les performances de contraste et la capacité à satisfaire aux exigences de validation automobile. Les programmes technologiques de JDI comprennent des capacités de transistors à couches minces LTPS et des efforts de développement d'affichage qui soutiennent son évolution vers des applications à plus haute valeur ajoutée.
Les constructeurs automobiles évalueront probablement les fournisseurs à la fois sur les performances des modules et sur la continuité de l'approvisionnement. La consolidation de Sharp peut simplifier son interface client et permettre une coordination plus rapide entre les opérations d'affichage et automobiles. Le travail de Toyota sur les cockpits pilotés par logiciel accroît l'importance du matériel d'affichage capable de rester stable à travers les mises à jour et les nouvelles fonctionnalités d'interface. Le marché des modules LCD LTPS (LCM) pour l'automobile au Japon est donc défini par la concurrence entre la capacité d'ingénierie locale, les offres technologiques mondiales et la capacité à soutenir de longs cycles de développement automobile.
Leaders du secteur des modules LCD LTPS pour l'automobile au Japon
-
BOE Technology Group Co., Ltd.
-
Tianma Microelectronics Co., Ltd.
-
AUO Corporation
-
Japan Display Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des modules LCD LTPS pour l'automobile au Japon Entreprises couvertes dans ce rapport
- Japan Display Inc.
- Sharp Corporation
- BOE Technology Group Co., Ltd.
- Tianma Microelectronics Co., Ltd.
- AUO Corporation
- LG Display Co., Ltd.
- Innolux Corporation
- TCL CSOT
- Samsung Display Co., Ltd.
- Truly International Holdings Limited
- Jiangsu Irico Display Technology Co., Ltd.
- Panasonic Holdings Corporation
- Sony Corporation
- Kyocera Corporation
- Hitachi, Ltd.
- Canon Inc.
- Nissha Co., Ltd.
- Mitsubishi Electric Corporation
- Seiko Epson Corporation
- Fujitsu Limited
Développements industriels récents dans Marché des modules LCD LTPS pour l'automobile au Japon
- Août 2026 : Sharp Corporation a consolidé ses filiales de dispositifs d'affichage, fusionnant Sharp Display Technology Corporation, Sharp Frontier Automotive Technology Corporation et Sharp Yonago Corporation au sein de Sharp Corporation, à compter du 1er octobre 2026, avec l'activité de panneaux LCD de l'usine de Hakusan également absorbée par scission d'entreprise. La consolidation rationalise la chaîne d'approvisionnement LCM LTPS automobile de Sharp en une entité unifiée, réduisant les frais administratifs et améliorant la réactivité aux cycles d'approvisionnement OEM.
- Juin 2026 : Sharp Corporation a divulgué son objectif d'affichage automobile pour l'exercice 2026, confirmant le lancement séquentiel de nouveaux modèles de production LCM LTPS depuis son usine Kameyama No. 1 à partir du second semestre de l'exercice 2026, y compris le début de l'approvisionnement d'un premier client OEM européen ou nord-américain.
- Avril 2026 : AutoTech Inc. de JDI est devenue effective en tant que filiale autonome entièrement détenue dédiée à la recherche, au développement, à la fabrication et à la vente d'affichage automobile. L'indépendance d'AutoTech permet des partenariats externes indépendants et des levées de capitaux pour les investissements LTPS automobiles séparément des contraintes du bilan de la société mère de JDI.
Périmètre du rapport sur le marché des modules LCD LTPS pour l'automobile au Japon
Le marché des modules LCD LTPS (LCM) pour l'automobile au Japon englobe le développement, la fabrication et la fourniture de modules d'affichage de qualité automobile utilisant la technologie au silicium polycristallin basse température (LTPS). Ces modules offrent des visuels haute résolution, des performances d'affichage améliorées et une efficacité énergétique pour les interfaces de véhicules avancées. La croissance du marché est portée par la numérisation croissante des véhicules, l'adoption de systèmes de cockpit sophistiqués et la demande d'écrans automobiles de haute qualité.
Le rapport sur le marché des modules LCD LTPS (LCM) pour l'automobile au Japon est segmenté par configuration LCM LTPS (LCM LTPS standard (rétroéclairage WLED, sans tactile), LCM LTPS avec tactile intégré (rétroéclairage WLED), LCM LTPS avec rétroéclairage Mini-LED (sans tactile), et LCM LTPS avec rétroéclairage Mini-LED et tactile intégré), application (console centrale/infodivertissement, tableau de bord, console centrale de pilier à pilier, et écran de divertissement pour sièges arrière et passagers), type de véhicule (véhicule électrique à batterie (BEV), véhicule hybride / hybride rechargeable (HEV/PHEV), voiture particulière à moteur à combustion interne (ICE), et véhicule utilitaire léger (LCV)), et procédé de liaison (Film sur verre (FOG), et Puce sur verre (COG)). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| LCM LTPS standard, rétroéclairage WLED, sans tactile |
| LCM LTPS avec tactile intégré, rétroéclairage WLED |
| LCM LTPS avec rétroéclairage Mini-LED, sans tactile |
| LCM LTPS avec rétroéclairage Mini-LED et tactile intégré |
| Console centrale et infodivertissement |
| Tableau de bord |
| Console centrale de pilier à pilier |
| Écran de divertissement pour sièges arrière et passagers |
| Véhicule électrique à batterie |
| Véhicule hybride et hybride rechargeable |
| Voiture particulière à moteur à combustion interne |
| Véhicule utilitaire léger |
| Film sur verre |
| Puce sur verre |
| Par configuration LCM LTPS | LCM LTPS standard, rétroéclairage WLED, sans tactile |
| LCM LTPS avec tactile intégré, rétroéclairage WLED | |
| LCM LTPS avec rétroéclairage Mini-LED, sans tactile | |
| LCM LTPS avec rétroéclairage Mini-LED et tactile intégré | |
| Par application | Console centrale et infodivertissement |
| Tableau de bord | |
| Console centrale de pilier à pilier | |
| Écran de divertissement pour sièges arrière et passagers | |
| Par type de véhicule | Véhicule électrique à batterie |
| Véhicule hybride et hybride rechargeable | |
| Voiture particulière à moteur à combustion interne | |
| Véhicule utilitaire léger | |
| Par procédé de liaison | Film sur verre |
| Puce sur verre |
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des modules LCD LTPS (LCM) pour l'automobile au Japon ?
Le marché est évalué à 342,06 millions USD en 2026 et devrait atteindre 514,90 millions USD d'ici 2032, avec un CAGR de 7,03% sur la période 2027-2032.
Quelle configuration LCM LTPS est en tête des applications automobiles au Japon ?
Le LCM LTPS avec tactile intégré et rétroéclairage WLED est en tête avec une part de 36,84% en 2026.
Quelle application d'affichage automobile se développe le plus rapidement au Japon ?
Les écrans de console centrale de pilier à pilier devraient se développer à un CAGR de 8,86% jusqu'en 2032.
Quel type de véhicule crée la plus grande base de demande pour les LCM LTPS ?
Les véhicules hybrides et hybrides rechargeables détiennent la plus grande part par type de véhicule à 37,82% en 2026.
Pourquoi les modules LCD LTPS sont-ils pertinents pour les cockpits de véhicules électriques ?
Le LCD LTPS prend en charge une haute résolution et une luminosité élevée tout en aidant les fabricants à gérer la consommation d'énergie dans des intérieurs de véhicules de plus en plus numériques.
Quel procédé de liaison se développe le plus rapidement pour les modules LTPS automobiles ?
La Puce sur verre devrait se développer à un CAGR de 8,92% jusqu'en 2032 car les conceptions de modules minces et les chemins de signal contrôlés sont de plus en plus importants.