
Tamanho e Participação do Mercado de Caminhões de Bombeiros no Japão
Visão Geral do Mercado
| Período de Estudo | 2019 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
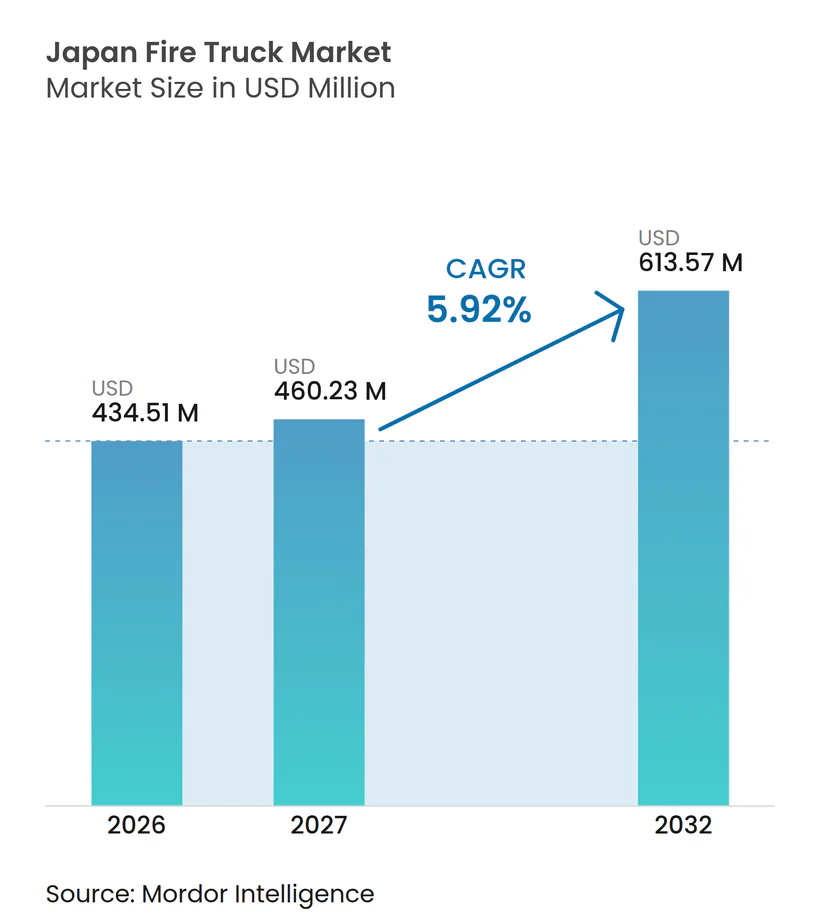
| Tamanho do mercado no ano base (2026) | 434.51 Milhões de dólares |
| Tamanho do Mercado (2027) | 460.23 Milhões de dólares |
| Tamanho do Mercado (2032) | 613.57 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.92 % |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Caminhões de Bombeiros no Japão por Mordor Intelligence
O tamanho do mercado de caminhões de bombeiros no Japão foi avaliado em 434,51 milhões de USD em 2026 e deve crescer de 460,23 milhões de USD em 2027 para 613,57 milhões de USD até 2032, a um CAGR de 5,92% durante 2027-2032. O mercado de caminhões de bombeiros no Japão é sustentado por uma base de substituição estável em 720 departamentos de bombeiros e 1.716 estações de bombeiros (em 1º de abril de 2024), bem como por requisitos nacionais de frota que orientam a renovação de equipamentos. Os gastos públicos após o terremoto da Península de Noto estão deslocando a demanda para equipamentos capazes de operar em estradas danificadas, transportar maiores volumes de água e apoiar o auxílio mútuo. A eletrificação está avançando primeiro nas operações urbanas e aeroportuárias, pois esses usuários possuem rotas definidas, locais de operação fixos e maior acesso a investimentos em infraestrutura de carregamento. Os fornecedores domésticos mantêm vantagem por meio de produtos qualificados, redes de serviço locais e familiaridade com as compras públicas, enquanto os fornecedores estrangeiros estão consolidando suas posições em aplicações especializadas de aeroportos e veículos elétricos [1].
Principais Conclusões do Relatório
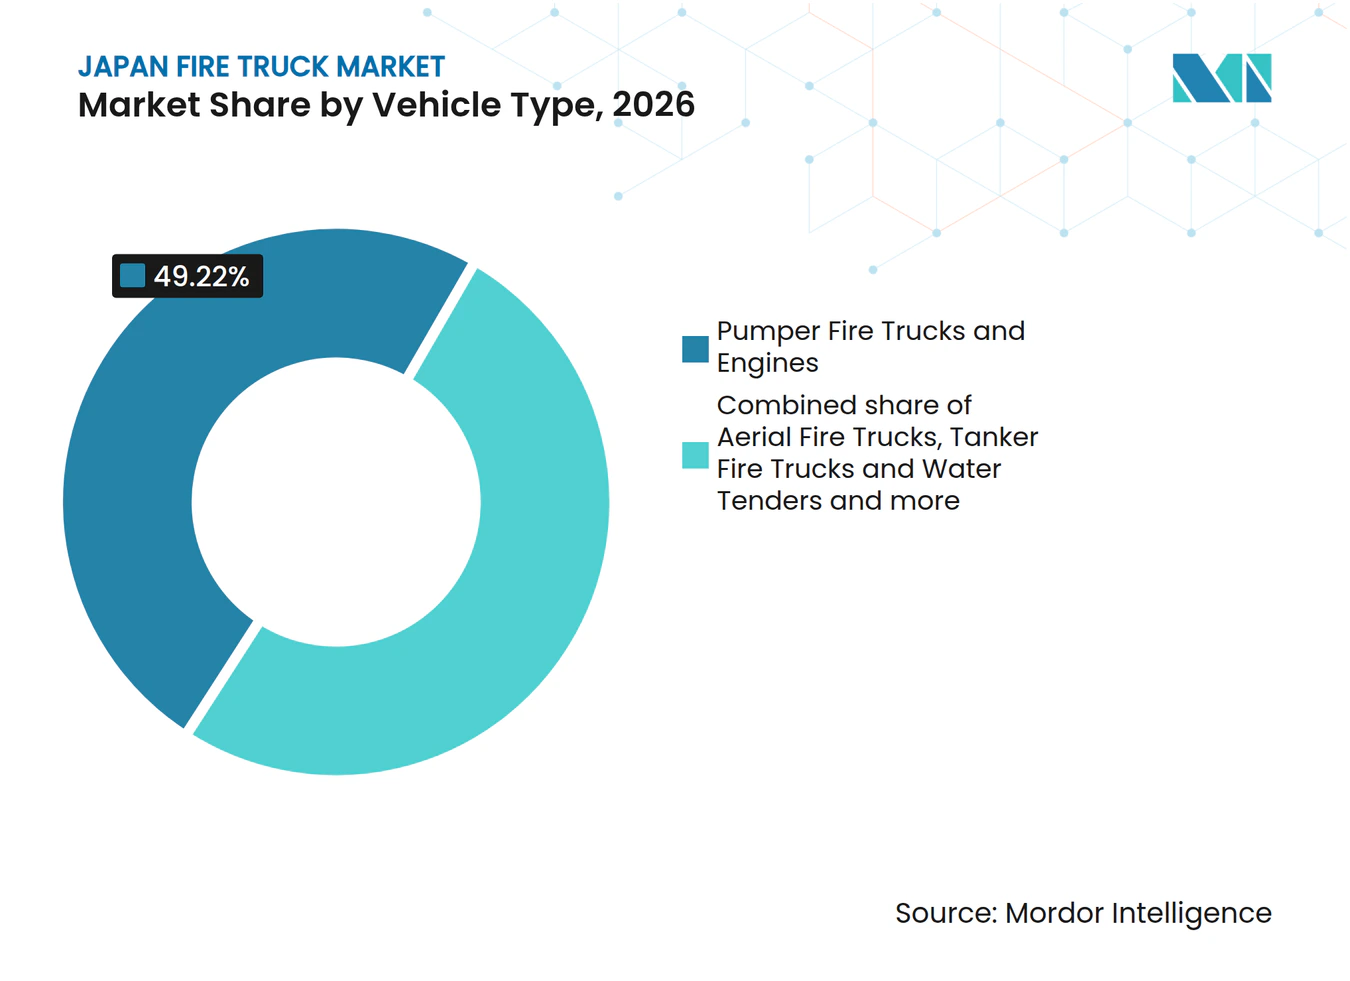
- Por tipo de veículo, os caminhões de bombeiros do tipo bomba e motores detinham 49,22% da participação do mercado de caminhões de bombeiros no Japão em 2026, enquanto os veículos de resgate e combate a incêndios em aeronaves (ARFF) têm previsão de crescimento a um CAGR de 7,11% até 2032.
- Por tipo de propulsão, os veículos com motor de combustão interna detinham 93,29% da participação em 2026, enquanto os veículos elétricos a bateria têm previsão de crescimento a um CAGR de 11,39% até 2032.
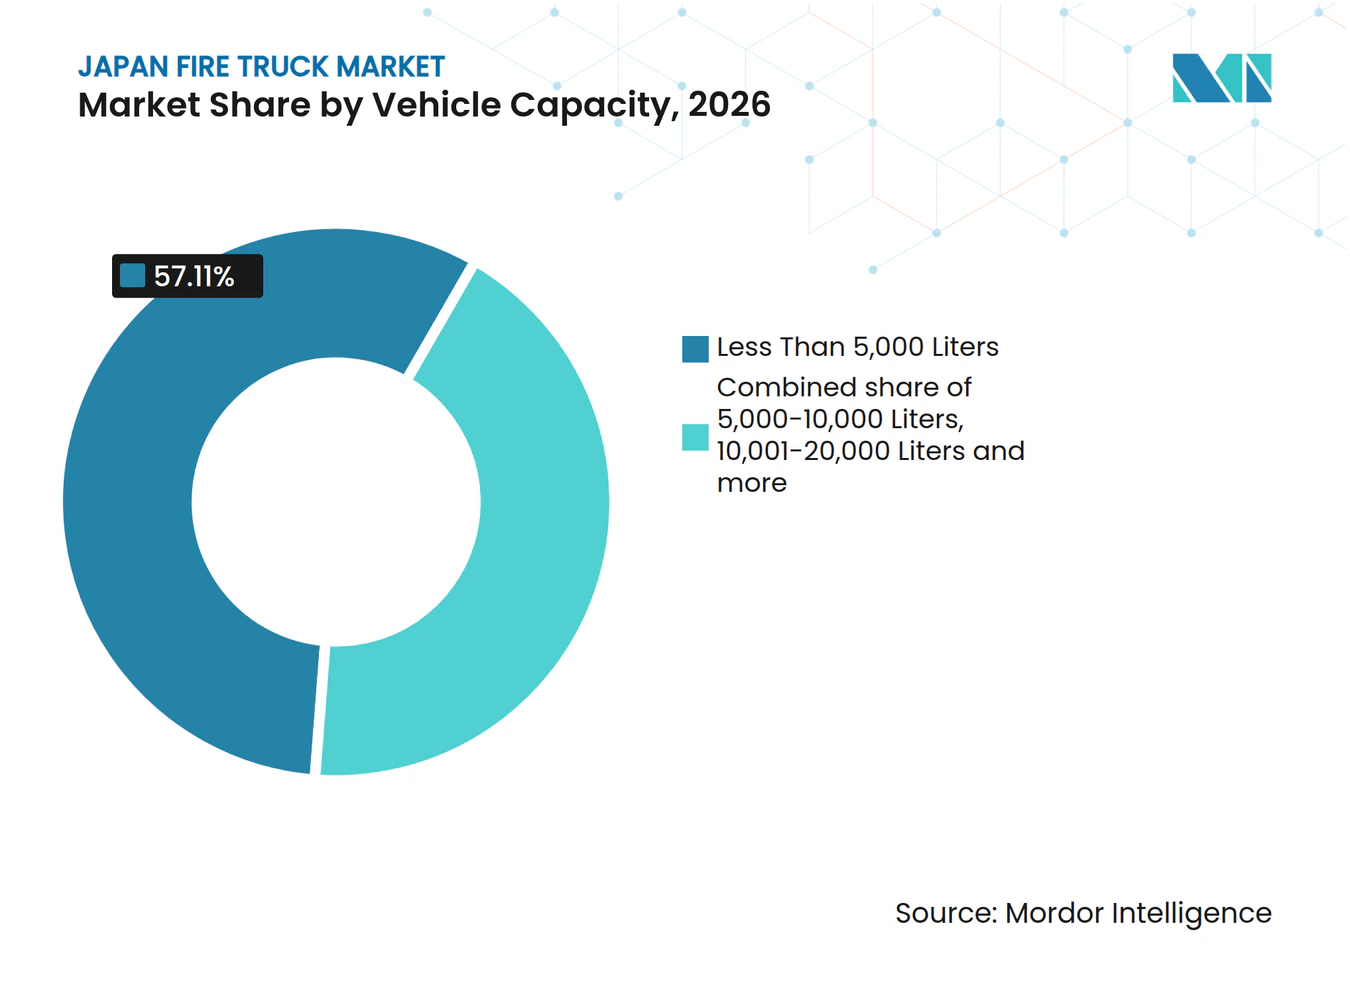
- Por capacidade do veículo, os veículos abaixo de 5.000 litros detinham 57,11% da participação em 2026, enquanto os veículos acima de 20.000 litros têm previsão de crescimento a um CAGR de 7,32% até 2032.
- Por usuário final, os departamentos municipais de bombeiros detinham 77,45% da participação em 2026, enquanto os aeroportos têm previsão de crescimento a um CAGR de 7,19% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | Impacto (~) % no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Substituição de Frotas Municipais Envelhecidas | +1.3% | Nacional, com maiores volumes de renovação em Tóquio, Osaka, Kanagawa e Aichi | Médio prazo (2 a 4 anos) |
| Aquisições para Resiliência a Desastres Após Terremotos e Condições Climáticas Extremas | +1.1% | Nacional, com maior intensidade em Tohoku, Península de Noto e Chubu | Curto prazo (≤ 2 anos) |
| Testes de Neutralidade de Carbono em Aeroportos e Defesa | +0.9% | Narita, Haneda, Kansai, Naha e bases das Forças de Autodefesa | Médio prazo (2 a 4 anos) |
| Requisitos de Resposta em Áreas Urbanas de Alta Densidade | +0.8% | Tóquio, Osaka, Yokohama e Nagoya | Longo prazo (≥ 4 anos) |
| Bombeamento Elétrico Resistente a Cinzas Vulcânicas | +0.6% | Kanto e o corredor de Sakurajima em Kyushu | Curto prazo (≤ 2 anos) |
| Operações com Equipes Reduzidas Exigindo Automação | +0.5% | Nacional, com adoção antecipada em departamentos rurais e semiurbanos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Substituição de Frotas Municipais Envelhecidas
A frota de equipamentos municipais do Japão está posicionada para uma demanda contínua de substituição à medida que as unidades atingem o limite de vida útil utilizado no planejamento da FDMA. O mercado de caminhões de bombeiros no Japão se beneficia desse ciclo previsível porque os departamentos de bombeiros devem preservar a capacidade de resposta mesmo quando os orçamentos locais são limitados. As licitações municipais para caminhões de bomba de resgate e veículos de resgate continuam em cronogramas regulares de renovação. Os custos mais elevados de peças para veículos a diesel mais antigos e requisitos de emissões mais rigorosos reduzem o apelo de estender a vida operacional de equipamentos mais antigos. O financiamento do Programa Nacional de Resiliência oferece às áreas propensas a terremotos uma janela mais clara de planejamento de capital até 2030. Os requisitos de dimensões e massa de veículos JIS também favorecem fornecedores capazes de atender às especificações locais sem redesenhar uma plataforma.
Aquisições para Resiliência a Desastres Após Terremotos e Condições Climáticas Extremas
O terremoto de 2024 na Península de Noto alterou as prioridades de equipamentos de muitas agências de resposta a emergências. O esboço do orçamento suplementar do exercício fiscal de 2025 da FDMA alocou 13,08 bilhões de JPY (cerca de 88 milhões de USD) para medidas como caminhões de descarga de grandes tanques de água, sistemas de fornecimento de água do mar a longa distância e drones de vigilância noturna [2]. Este orçamento foi 30,4% superior à dotação suplementar anterior. O mercado de caminhões de bombeiros no Japão está, portanto, registrando maior interesse em tanques com tração nas quatro rodas e unidades compactas de alta distância ao solo para áreas onde os caminhões de bomba padrão enfrentam dificuldades de acesso rodoviário. A orientação da FDMA para o exercício fiscal de 2026 para as Equipes de Resposta a Incêndios de Emergência também apoia uma preparação mais ampla de auxílio mútuo entre as prefeituras. Esses requisitos ampliam a demanda além dos caminhões de bomba urbanos convencionais e melhoram o caso para veículos especializados.
Testes de Neutralidade de Carbono em Aeroportos e Defesa
As aquisições de aeroportos e defesa estão se tornando um importante campo de testes para equipamentos de combate a incêndios com menores emissões. O Ministério da Defesa do Japão adquiriu um veículo ARFF elétrico Oshkosh Striker Volterra 6×6 para a Força Aérea de Autodefesa do Japão, vinculando a compra às metas nacionais e de defesa de redução de emissões. Os requisitos de tempo de resposta e entrega de espuma da ICAO estabelecem um piso de desempenho rigoroso para as frotas de combate a incêndios em aeroportos. Narita e Kansai possuem frotas ARFF especializadas, o que cria uma oportunidade de substituição definida para fornecedores qualificados. A política de descarbonização de aeroportos também apoia a conversão de veículos terrestres aeroportuários para modelos elétricos ou de célula de combustível. A implantação do Rosenbauer RT em Tóquio demonstra ainda como os caminhões de bomba elétricos podem ser adaptados para o serviço municipal e à exposição a cinzas vulcânicas.
Requisitos de Resposta em Áreas Urbanas de Alta Densidade
Cidades de alta densidade requerem equipamentos capazes de alcançar edifícios altos e navegar por ruas estreitas. Tóquio, Osaka, Kanagawa e Aichi geram demanda regular por escadas aéreas, unidades de resgate e caminhões de bomba compactos, pois sua forma urbana combina habitações densas, edifícios comerciais e instalações industriais. O Departamento de Bombeiros de Tóquio tem mais de 18.000 funcionários e realiza mais de 600.000 operações por ano, o que confere às suas escolhas de frota influência sobre os departamentos vizinhos [3]. Licitações municipais recorrentes para escadas aéreas da classe de 40 metros demonstram uma necessidade contínua de equipamentos de grande alcance nos centros urbanos. O mercado de caminhões de bombeiros no Japão também se beneficia das necessidades das brigadas de incêndio industriais nas áreas de fabricação costeira de Keihin, Tokai e Kinki. Os requisitos padrão da Lei de Serviços de Bombeiros e do JIS mantêm uma base nacional comum, ao mesmo tempo que permitem que as cidades especifiquem recursos operacionais adicionais.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | Impacto (~) % no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Longos Ciclos de Aquisição Municipal e Disciplina Orçamentária | -1.2% | Nacional, mais agudo em municípios com populações abaixo de 50.000 habitantes | Curto prazo (≤ 2 anos) |
| Limitações de Autonomia, Carregamento e Carga Útil de Baterias | -0.8% | Nacional, com maior efeito em aplicações de tanques e escadas aéreas | Médio prazo (2 a 4 anos) |
| Testes de Aceitação Japoneses e Localização de Especificações | -0.6% | Nacional, com testes de tipo e verificações de aceitação para equipamentos de serviço público | Curto prazo (≤ 2 anos) |
| Redução das Forças de Trabalho Regionais de Combate a Incêndios e Lacunas na Capacidade de Serviço | -0.4% | Hokkaido rural, Shikoku e prefeituras montanhosas do interior | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Longos Ciclos de Aquisição Municipal e Disciplina Orçamentária
As compras municipais seguem planos de capital plurianuais, e os departamentos menores frequentemente enfrentam rígida disciplina orçamentária. Um único caminhão com escada ou tanque pode representar uma parcela significativa dos gastos anuais de capital de um departamento menor, tornando os compradores cautelosos em relação a equipamentos não padronizados. O mercado de caminhões de bombeiros no Japão, portanto, apresenta demanda estável, mas pode registrar conversão lenta de pedidos para tecnologias mais recentes. Os requisitos de licitação pública previstos na Lei de Autonomia Local podem prolongar consideravelmente os prazos de decisão. A certificação de equipamentos, as verificações de aceitação e as especificações localizadas acrescentam tempo e custo para fornecedores sem produtos já qualificados. Esses fatores favorecem empresas com capacidade de serviço local e relacionamentos estabelecidos em processos de aquisição.
Limitações de Autonomia, Carregamento e Carga Útil de Baterias
Os equipamentos elétricos a bateria enfrentam limitações entre peso do veículo, carga útil, autonomia e acesso a carregamento. Um caminhão de bomba CD-I com um tanque de água padrão pesa várias toneladas quando totalmente equipado, enquanto veículos aéreos e tanques maiores podem pesar consideravelmente mais. Nas classes de veículos mais pesados, a massa da bateria pode deslocar água, espuma ou equipamentos operacionais. O Rosenbauer RT utiliza um arranjo de bateria dupla com um motor a diesel de reserva, indicando que os caminhões de bomba elétricos atuais não operam totalmente com energia elétrica em todas as condições. O carregamento rápido de alta velocidade não está disponível em muitas estações de bombeiros rurais e requer financiamento de infraestrutura separado das compras de veículos. Forças de trabalho menores também limitam a capacidade de alguns departamentos rurais de testar, operar e manter novos sistemas, reforçando a vantagem dos projetos de equipamentos estabelecidos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Veículo:
Caminhões de Bomba Ancoram a Demanda e Veículos ARFF Definem o RitmoOs caminhões de bombeiros do tipo bomba e motores detinham 49,22% da participação do mercado de caminhões de bombeiros no Japão em 2026, refletindo seu papel como plataforma básica de resposta nos 720 departamentos de bombeiros e 1.716 estações de bombeiros do país (em 1º de abril de 2024). Os caminhões de bomba são amplamente utilizados porque suas especificações estão alinhadas com as diretrizes nacionais de equipamentos e os ciclos regulares de substituição. Os caminhões de bombeiros aéreos atendem à exposição a edifícios altos em áreas urbanas densas, enquanto os caminhões-tanque de bombeiros e os veículos de abastecimento de água apoiam a resposta rural e em áreas de vegetação onde a cobertura de hidrantes é limitada. Os caminhões de resgate, os caminhões para incêndios em vegetação, as unidades de propósito especial e os veículos HAZMAT atendem a necessidades operacionais definidas. Um orçamento suplementar recente reforçou a demanda por equipamentos leves e de alta distância ao solo para incêndios em vegetação, após incidentes recentes em interfaces urbano-rurais.
Os veículos de resgate e combate a incêndios em aeronaves (ARFF) têm previsão de crescimento a um CAGR de 7,11% até 2032, a taxa mais rápida entre os tipos de veículos no mercado de caminhões de bombeiros no Japão. Os aeroportos certificados requerem equipamentos que atendam aos padrões da ICAO para entrega de agentes, tempo de resposta e prontidão operacional. Frotas especializadas de veículos de resgate e combate a incêndios são mantidas nos principais aeroportos, enquanto os operadores executam programas regulares de treinamento e substituição. A entrega de caminhões de bomba elétricos aos departamentos de bombeiros urbanos reflete a crescente demanda por equipamentos elétricos de combate a incêndios nas operações das cidades. A introdução de caminhões com escada aérea articulada pelos fabricantes expandiu ainda mais a gama de produtos de grande alcance disponíveis.



Por Tipo de Propulsão:
Motor de Combustão Interna Domina Enquanto o Elétrico a Bateria Ganha ImpulsoOs veículos com motor de combustão interna detinham 93,29% da receita do mercado de caminhões de bombeiros no Japão em 2026, sustentados pela ampla base instalada de chassis a diesel da Isuzu, Hino, Mitsubishi Fuso e UD Trucks. As licitações municipais ainda listam comumente o diesel como plataforma padrão, enquanto as opções de emissão zero permanecem opcionais para muitos departamentos. Os veículos híbridos elétricos e elétricos a bateria responderam pela participação restante, e as opções a hidrogênio e gás natural comprimido ainda estavam nos estágios iniciais de uso em equipamentos de combate a incêndios. O mercado de caminhões de bombeiros no Japão continua a depender de plataformas com motor de combustão interna porque elas oferecem suporte de serviço estabelecido e capacidade de carga útil. Os planos de descarbonização de aeroportos estão, no entanto, criando uma razão política para que os fornecedores desenvolvam alternativas elétricas e de célula de combustível.
Os veículos elétricos a bateria têm previsão de crescimento a um CAGR de 11,39% até 2032, tornando-se a categoria de propulsão de crescimento mais rápido. Esse crescimento parte de uma base pequena e está concentrado em grandes departamentos, aeroportos e aplicações de defesa, onde os compradores podem financiar a infraestrutura de carregamento. A unidade de bomba ePTO da Morita, exibida na INTERSCHUTZ, melhorou a eficiência da bomba, reduziu o volume e reduziu o peso em comparação com os projetos de tomada de força mecânica. A compra pela JASDF de um veículo ARFF elétrico fornece um caso de referência do setor de defesa para compras subsequentes de aeroportos civis. Espera-se que o progresso permaneça mais lento em tanques pesados e veículos aéreos, pois o peso da bateria e os requisitos de carregamento são mais difíceis de gerenciar.
Por Capacidade do Veículo:
Unidades Compactas Lideram Enquanto Frotas de Grande Capacidade se ExpandemOs veículos abaixo de 5.000 litros responderam por 57,11% da receita do mercado de caminhões de bombeiros no Japão em 2026, pois a largura das faixas de rodagem, o raio de giro e o desenvolvimento denso favorecem equipamentos compactos. Os caminhões de bomba CD-I e os tanques compactos nessa classe respondem por grande parte da produção doméstica de carrocerias. Os veículos com volumes moderados de água atendem a áreas suburbanas e industriais que requerem maior capacidade de entrega de água ou espuma. A classe de maior capacidade é utilizada em instalações petroquímicas e aeroportos que requerem fluxo sustentado.
Os veículos acima de 20.000 litros têm previsão de crescimento a um CAGR de 7,32% até 2032, o que confere a essa classe a maior taxa de crescimento por capacidade. A grande capacidade de reserva é relevante para resposta a desastres, áreas remotas e operações ARFF. O mercado de caminhões de bombeiros no Japão para essas aplicações é apoiado pelo financiamento da FDMA para sistemas de abastecimento de água de grande capacidade e equipamentos de utilização de água do mar. Narita opera equipamentos ARFF na classe de alta capacidade, e a rede aeroportuária mais ampla requer capacidade de combate a incêndios de alto rendimento. A demanda nessa categoria será moldada pelo terreno, pelas lacunas de infraestrutura e pela necessidade de manter o abastecimento de água durante incidentes prolongados.

Por Usuário Final:
Departamentos Municipais Impulsionam o Volume Enquanto Aeroportos Definem a DireçãoOs departamentos municipais de bombeiros responderam por 77,45% da receita do mercado de caminhões de bombeiros no Japão em 2026 e continuam sendo o principal grupo de compras. O Japão mantém uma força de trabalho substancial de bombeiros de carreira em centenas de departamentos, enquanto os despachos de emergência permanecem elevados. Essas demandas operacionais sustentam programas de substituição em caminhões de bomba, veículos de resgate, escadas e tanques. As instalações industriais e comerciais geram demanda adicional por meio de brigadas internas nos corredores de fabricação de Tokai, Kinki e Keihin. As agências florestais e de incêndios em vegetação receberam maior atenção orçamentária após eventos recentes de incêndio, com financiamento direcionado para veículos de resposta de alta distância ao solo e equipamentos de vigilância relacionados.
Os aeroportos têm previsão de crescimento a um CAGR de 7,19% até 2032 e são o segmento de usuário final de crescimento mais rápido. O Japão possui numerosos aeroportos de uso público, e os grandes hubs são obrigados a manter capacidade ARFF em conformidade com as regulamentações de aviação. O mercado de caminhões de bombeiros no Japão se beneficia de gastos recorrentes em equipamentos especializados, manutenção, treinamento e serviços de segurança nessas instalações. Narita realiza periodicamente exercícios abrangentes de Treinamento de Resgate e Combate a Incêndios em Acidentes com Aeronaves para testar a coordenação entre frota e agências em cenários de incêndio em pistas. Militares, portos e serviços de emergência em rodovias expressas representam canais menores para unidades especializadas.
Análise Geográfica
Tóquio, Osaka, Kanagawa, Hyogo e Aichi respondem por uma parcela significativa da demanda do mercado de caminhões de bombeiros no Japão, impulsionada pela densidade populacional, pelo estoque de edifícios altos e pela atividade industrial que requerem equipamentos especializados. A grande escala de operações do Departamento de Bombeiros de Tóquio apoia avaliações frequentes de frota, e suas especificações influenciam as decisões de aquisição dos serviços vizinhos. Osaka sustenta a demanda por caminhões de bomba e caminhões químicos por meio de sua base comercial e da zona petroquímica costeira de Kinki. A Morita apoiou a Expo 2025 Osaka com caminhões de bomba de incêndio elétricos e um sistema de suporte de comando assistido por inteligência artificial desenvolvido em coordenação com o Departamento Municipal de Bombeiros de Osaka. Essas demonstrações proporcionaram aos compradores urbanos experiência operacional com equipamentos elétricos e ferramentas de suporte digital.
As prefeituras expostas a desastres em Tohoku, Chubu e na Península de Noto representam um padrão de demanda distinto por equipamentos de alta distância ao solo, grande capacidade e múltiplos terrenos. A resposta do orçamento suplementar da FDMA após o terremoto de Noto financiou equipamentos adequados a condições severas de acesso e abastecimento de água. Hokkaido requer equipamentos de tanque para incêndios em vegetação e de grande capacidade devido ao seu terreno amplo e escassamente povoado. Nessas áreas, o tamanho do mercado de caminhões de bombeiros no Japão está mais estreitamente ligado à exposição a desastres e à disponibilidade de hidrantes do que à densidade populacional.
Narita, Haneda, Kansai e Naha formam um corredor aeroportuário de alto valor para aquisições ARFF. Esses hubs requerem frotas especializadas e treinamento regular para cumprir as obrigações de aviação civil. As bases das Forças de Autodefesa de Hokkaido a Okinawa representam outro canal de aquisição para equipamentos ARFF e HAZMAT. A compra de ARFFs elétricos pela Força Aérea de Autodefesa do Japão ilustra o papel das instalações de defesa na adoção antecipada de tecnologia. Os municípios rurais e insulares representam um pipeline de aquisição de menor volume, mas constante, frequentemente apoiado por assistência da FDMA e produtos padronizados.
Cenário Competitivo
Concentração do Mercado
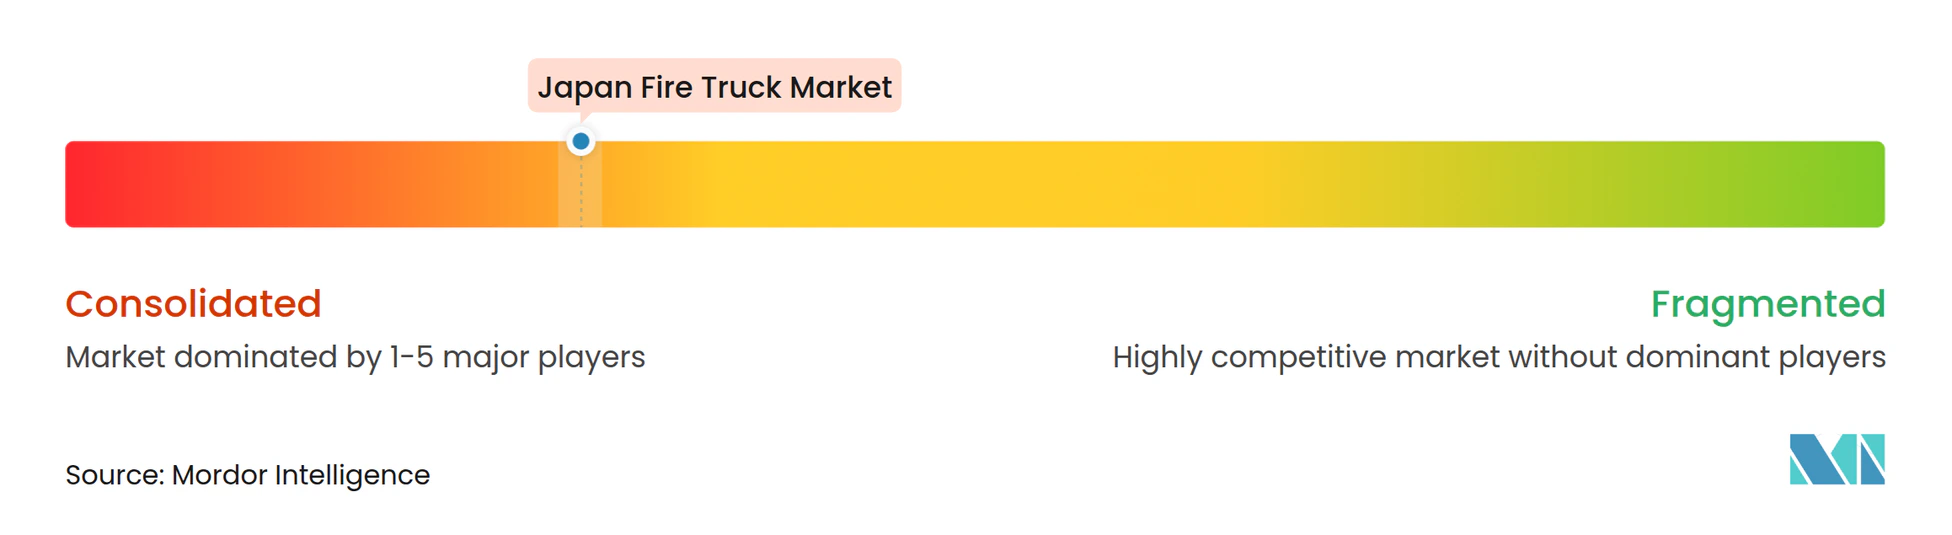
O mercado de caminhões de bombeiros no Japão é altamente concentrado, com a Morita Holdings respondendo por cerca de 60% da produção doméstica de caminhões de bombeiros e especialistas internacionais participando de forma seletiva. A Morita Holdings é o principal fabricante de carrocerias doméstico, apoiado por uma linha de produtos qualificados e relacionamentos municipais de longa data. A empresa reportou vendas líquidas consolidadas de 116,6 bilhões de JPY para o exercício fiscal encerrado em março de 2026, alta de 4,3% em relação ao ano anterior. A ShinMaywa contribui com capacidade de veículos especializados, enquanto Hino, Isuzu, Mitsubishi Fuso, UD Trucks e Toyota fornecem as principais plataformas de chassis.
A concorrência está cada vez mais centrada na eletrificação, automação e qualificação para os requisitos específicos do Japão. A implantação do RT da Rosenbauer no Departamento de Bombeiros de Tóquio foi precedida de extenso trabalho de adaptação para atender aos requisitos técnicos e de serviço locais. O sistema ePTO da Morita melhora a eficiência e reduz o peso do sistema, apoiando a integração de veículos elétricos em mais tipos de chassis. A Morita também trabalhou com o Departamento Municipal de Bombeiros de Osaka no suporte de comando assistido por inteligência artificial durante um grande evento internacional. A EXEDY ingressou no programa de pesquisa de drones de combate a incêndios da Morita, apoiado pela FDMA, ampliando o trabalho da empresa para sistemas de suporte aéreo coordenado.
Seu caminhão com escada articulada MLMA5-32 padrão EN, exibido na INTERSCHUTZ 2026, apoia a expansão no exterior e o desenvolvimento de produtos de grande alcance. Os fornecedores internacionais enfrentam um alto ônus de qualificação, o que limita a entrada rápida no mercado, mas não impede a participação em nichos premium de aeroportos e áreas urbanas. A concorrência no mercado de caminhões de bombeiros no Japão é, portanto, impulsionada pela adequação operacional e qualificação, e não apenas pelo preço.
Líderes do Setor de Caminhões de Bombeiros no Japão
-
MORITA HOLDINGS CORPORATION
-
ShinMaywa Industries, Ltd.
-
Rosenbauer International AG
-
Oshkosh Corporation
-
Isuzu Motors Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Caminhões de Bombeiros no Japão Empresas cobertas neste relatório
- MORITA HOLDINGS CORPORATION
- Teikoku Sen-i Co., Ltd.
- Rosenbauer International AG
- Oshkosh Corporation
- REV Group, Inc.
- IVECO Group N.V.
- ShinMaywa Industries, Ltd.
- Tadano Ltd.
- Isuzu Motors Limited
- Hino Motors, Ltd.
- Mitsubishi Fuso Truck and Bus Corporation
- Toyota Motor Corporation
- Nissan Motor Co., Ltd.
- UD Trucks Corporation
- Komatsu Ltd.
- KATAKURA INDUSTRIES Co., Ltd.
- Nihon Kikai Co., Ltd.
- Nagano Pump Co., Ltd.
- Kyokuto Kaihatsu Kogyo Co., Ltd.
- Bronto Skylift Oy Ab
- ANGLOCO LIMITED
- NAFFCO FZCO
Desenvolvimentos industriais recentes em Mercado de Caminhões de Bombeiros no Japão
- Julho de 2026: A EXEDY ingressou no projeto de pesquisa de drones de combate a incêndios liderado pela Morita Holdings no âmbito do programa de pesquisa científica e tecnológica do exercício fiscal de 2026 da Agência de Gestão de Incêndios e Desastres.
- Julho de 2026: A Rosenbauer informou que o Departamento de Bombeiros de Tóquio comissionou seu primeiro veículo de combate a incêndios totalmente elétrico, um Rosenbauer RT, na primavera de 2026.
- Junho de 2026: A Morita exibiu o caminhão com escada articulada padrão EN MLMA5-32 e uma unidade de bomba elétrica utilizando seu sistema ePTO próprio na INTERSCHUTZ 2026 em Hannover.
- Abril de 2026: A Morita Holdings reportou vendas líquidas consolidadas de 116,6 bilhões de JPY para o exercício fiscal encerrado em março de 2026, alta de 4,3% em relação ao ano anterior.
Escopo do Relatório do Mercado de Caminhões de Bombeiros no Japão
O Relatório do Mercado de Caminhões de Bombeiros no Japão é Segmentado por Tipo de Veículo (Caminhões de Bombeiros do Tipo Bomba e Motores, Caminhões de Bombeiros Aéreos, Caminhões-Tanque de Bombeiros e Veículos de Abastecimento de Água, Caminhões de Resgate, Veículos de Resgate e Combate a Incêndios em Aeronaves, Caminhões para Incêndios em Vegetação, Caminhões de Bombeiros de Propósito Especial e Caminhões de Bombeiros HAZMAT e Multifuncionais), Tipo de Propulsão (Motor de Combustão Interna, Híbrido Elétrico, Elétrico a Bateria e Outro), Capacidade do Veículo (Menos de 5.000 Litros, 5.000-10.000 Litros, 10.001-20.000 Litros e Mais de 20.000 Litros) e Usuário Final (Departamentos Municipais de Bombeiros, Instalações Industriais e Comerciais, Aeroportos, Militares e Defesa, Agências Florestais e de Incêndios em Vegetação e Outros). As Previsões de Mercado são Fornecidas em Termos de Valor (USD) e Volume (Unidades).
Visão geral da segmentação
| Caminhões de Bombeiros do Tipo Bomba e Motores |
| Caminhões de Bombeiros Aéreos |
| Caminhões-Tanque de Bombeiros e Veículos de Abastecimento de Água |
| Caminhões de Resgate |
| Veículos de Resgate e Combate a Incêndios em Aeronaves |
| Caminhões para Incêndios em Vegetação |
| Caminhões de Bombeiros de Propósito Especial |
| Caminhões de Bombeiros HAZMAT e Multifuncionais |
| Motor de Combustão Interna |
| Híbrido Elétrico |
| Elétrico a Bateria |
| Outro |
| Menos de 5.000 Litros |
| 5.000-10.000 Litros |
| 10.001-20.000 Litros |
| Mais de 20.000 Litros |
| Departamentos Municipais de Bombeiros |
| Instalações Industriais e Comerciais |
| Aeroportos |
| Militares e Defesa |
| Agências Florestais e de Incêndios em Vegetação |
| Outros |
| Por Tipo de Veículo | Caminhões de Bombeiros do Tipo Bomba e Motores |
| Caminhões de Bombeiros Aéreos | |
| Caminhões-Tanque de Bombeiros e Veículos de Abastecimento de Água | |
| Caminhões de Resgate | |
| Veículos de Resgate e Combate a Incêndios em Aeronaves | |
| Caminhões para Incêndios em Vegetação | |
| Caminhões de Bombeiros de Propósito Especial | |
| Caminhões de Bombeiros HAZMAT e Multifuncionais | |
| Por Tipo de Propulsão | Motor de Combustão Interna |
| Híbrido Elétrico | |
| Elétrico a Bateria | |
| Outro | |
| Por Capacidade do Veículo | Menos de 5.000 Litros |
| 5.000-10.000 Litros | |
| 10.001-20.000 Litros | |
| Mais de 20.000 Litros | |
| Por Usuário Final | Departamentos Municipais de Bombeiros |
| Instalações Industriais e Comerciais | |
| Aeroportos | |
| Militares e Defesa | |
| Agências Florestais e de Incêndios em Vegetação | |
| Outros |
Principais Perguntas Respondidas no Relatório
Qual é a previsão para a demanda de caminhões de bombeiros no Japão até 2032?
O mercado de caminhões de bombeiros no Japão tem previsão de crescimento de 460,23 milhões de USD em 2027 para 613,57 milhões de USD em 2032, a um CAGR de 5,92%.
Qual tipo de veículo tem previsão de crescimento mais rápido no Japão?
Os veículos de resgate e combate a incêndios em aeronaves (ARFF) têm previsão de expansão a um CAGR de 7,11% até 2032, apoiados pela conformidade aeroportuária e pelas necessidades de substituição de frota.
Com que rapidez os caminhões de bombeiros elétricos a bateria estão se expandindo?
Os veículos elétricos a bateria têm previsão de crescimento a um CAGR de 11,39% até 2032, partindo de uma pequena base instalada.
O que limita a adoção de caminhões de bombeiros elétricos no Japão?
O peso da bateria, a disponibilidade de carregamento, as limitações de carga útil, os testes locais e os longos ciclos de compras municipais limitam o uso mais amplo nas classes de veículos pesados.
Quais compradores adquirem mais caminhões de bombeiros no Japão?
Os departamentos municipais de bombeiros detinham 77,45% da participação em 2026, apoiados pela substituição de frotas em todo o país e pelos requisitos de resposta a emergências.