
Taille et part du marché des camions de pompiers au Japon
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 434.51 Millions de dollars américains |
| Taille du Marché (2027) | 460.23 Millions de dollars américains |
| Taille du Marché (2032) | 613.57 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 5.92 % |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
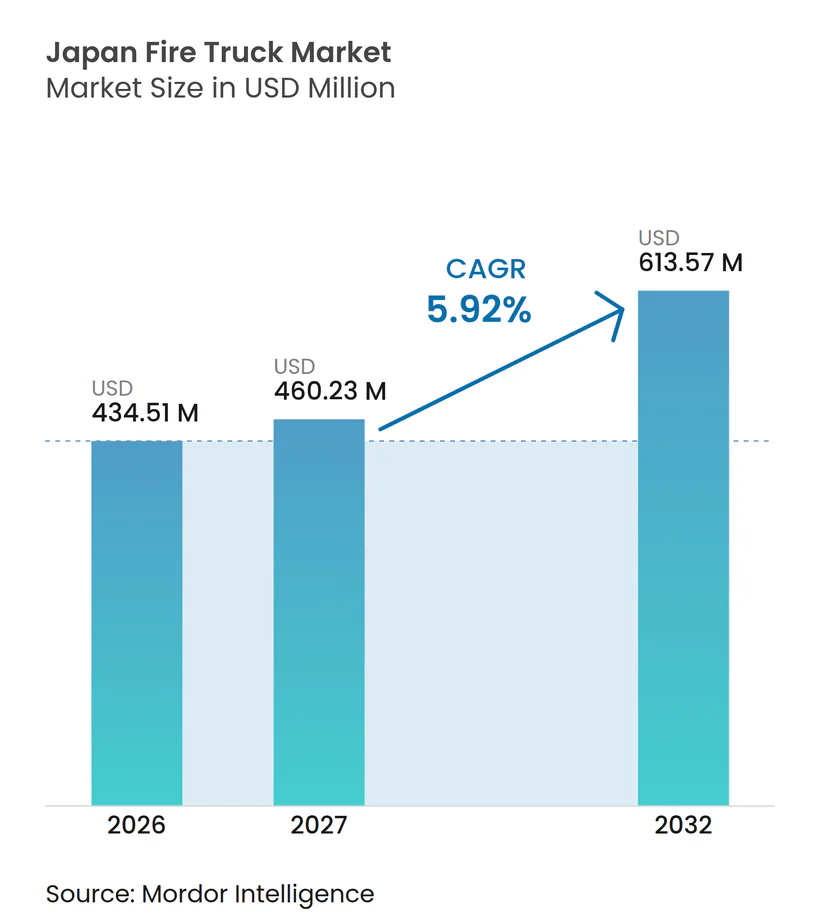
Analyse du marché des camions de pompiers au Japon par Mordor Intelligence
La taille du marché des camions de pompiers au Japon était évaluée à 434,51 millions USD en 2026 et devrait progresser de 460,23 millions USD en 2027 à 613,57 millions USD d'ici 2032, à un CAGR de 5,92 % sur la période 2027-2032. Le marché des camions de pompiers au Japon est soutenu par une base de renouvellement stable répartie sur 720 services d'incendie et 1 716 casernes de pompiers (au 1er avril 2024), ainsi que par des exigences nationales en matière de flotte qui orientent le renouvellement des engins. Les dépenses publiques consécutives au séisme de la péninsule de Noto font évoluer la demande vers des équipements capables d'opérer sur des routes endommagées, de transporter de plus grands volumes d'eau et de soutenir l'entraide mutuelle. L'électrification s'oriente en premier lieu vers les opérations urbaines et aéroportuaires, car ces utilisateurs disposent d'itinéraires définis, de sites d'exploitation fixes et d'un meilleur accès aux investissements en infrastructure de recharge. Les fournisseurs nationaux conservent un avantage grâce à leurs produits homologués, leurs réseaux de service locaux et leur connaissance des marchés publics, tandis que les fournisseurs étrangers renforcent leurs positions dans les applications spécialisées aéroportuaires et de véhicules électriques [1].
Principaux enseignements du rapport
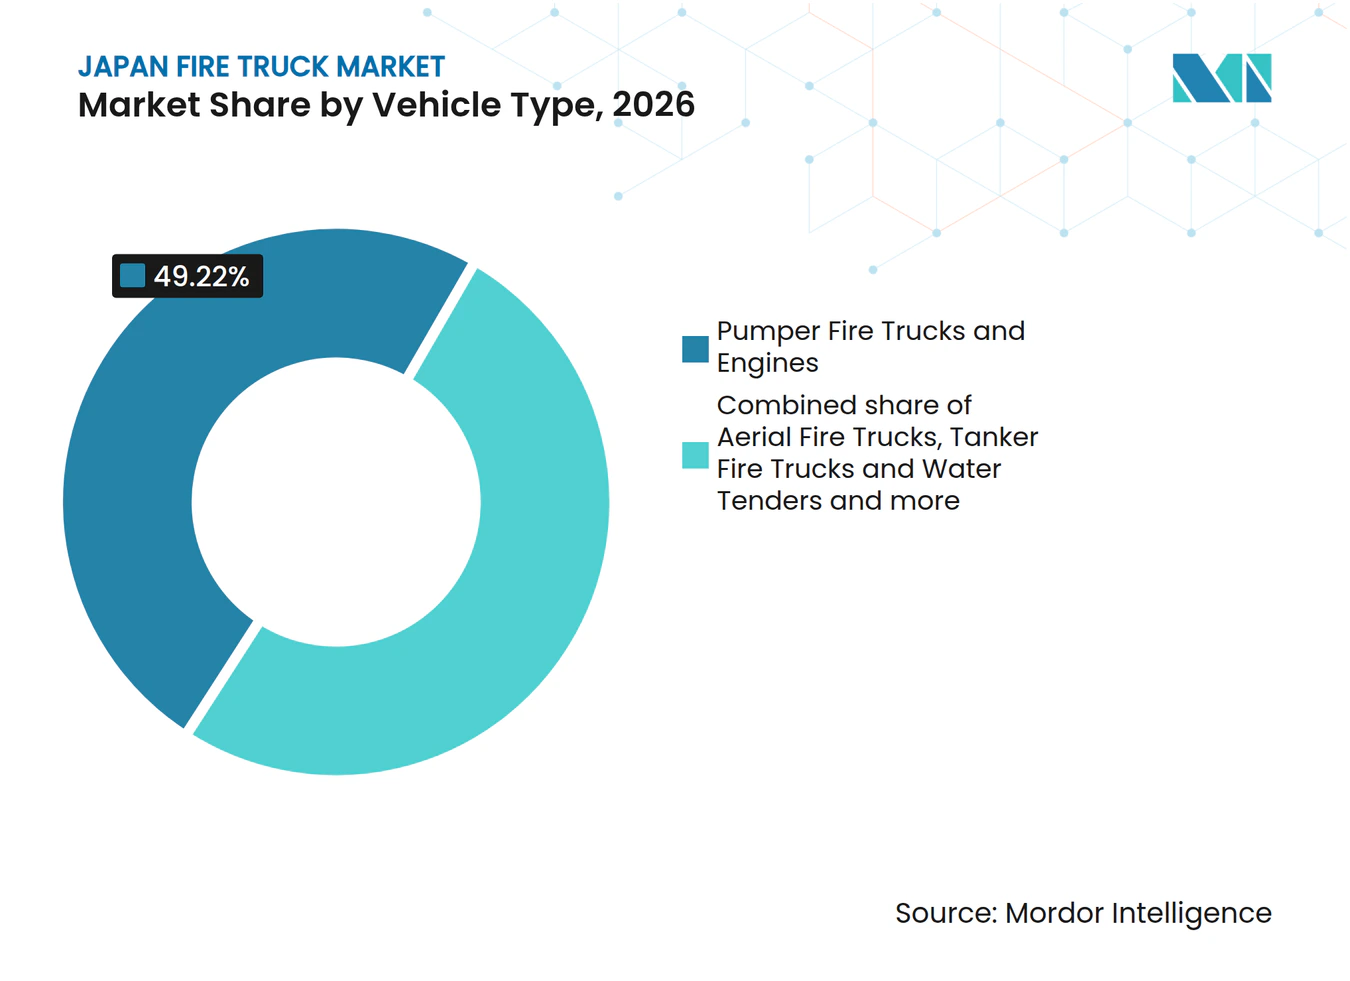
- Par type de véhicule, les camions-pompes et engins d'incendie détenaient une part de 49,22 % du marché des camions de pompiers au Japon en 2026, tandis que les véhicules de sauvetage et de lutte contre l'incendie des aéronefs (ARFF) sont prévus de croître à un CAGR de 7,11 % jusqu'en 2032.
- Par type de propulsion, les véhicules à moteur à combustion interne détenaient une part de 93,29 % en 2026, tandis que les véhicules électriques à batterie sont prévus de croître à un CAGR de 11,39 % jusqu'en 2032.
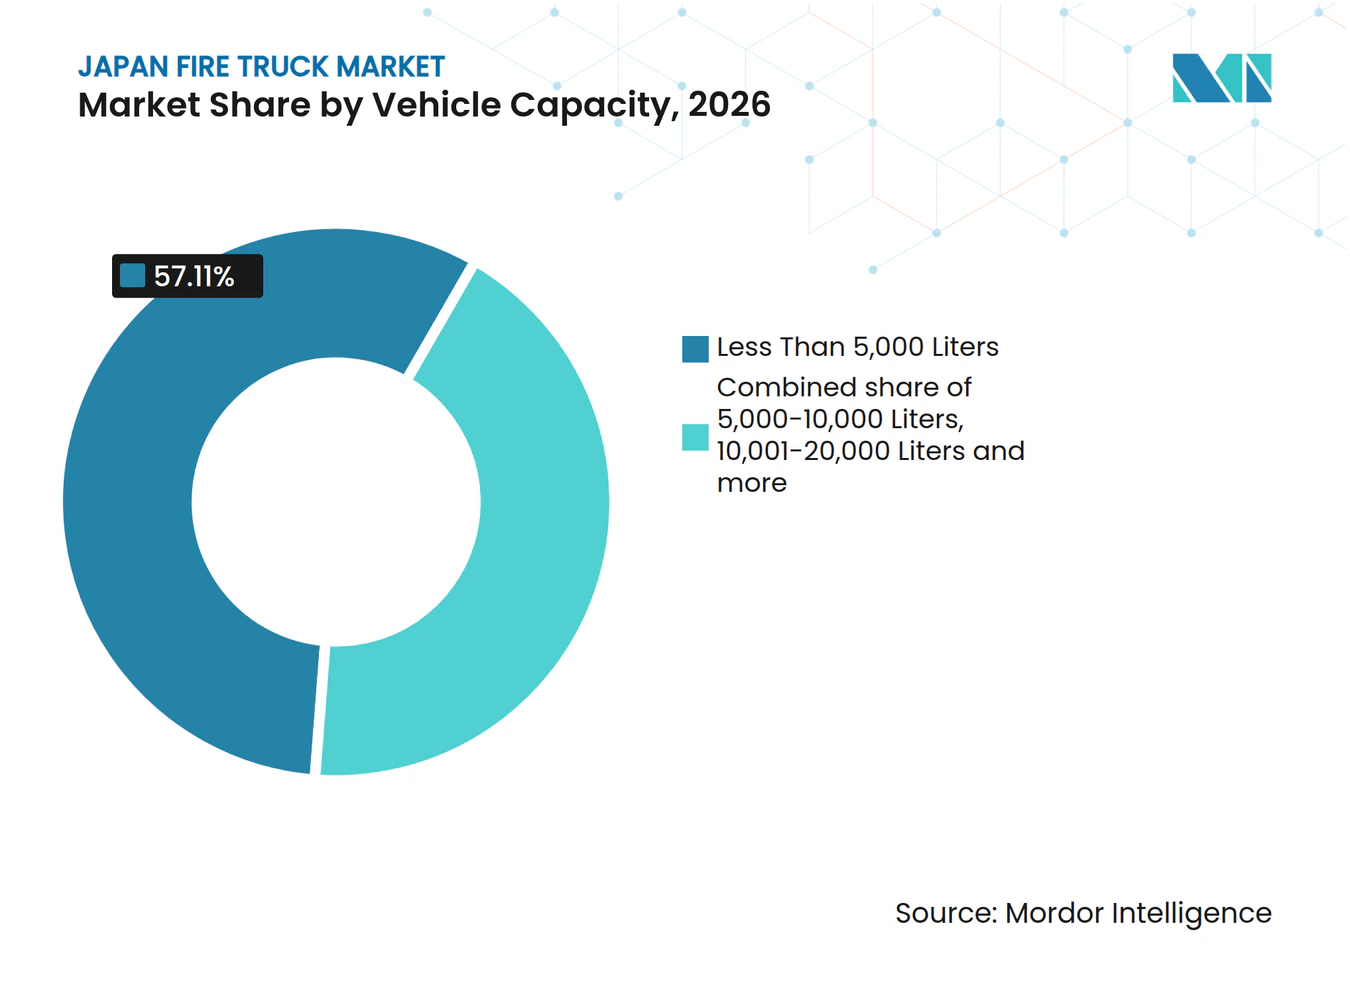
- Par capacité du véhicule, les véhicules de moins de 5 000 litres détenaient une part de 57,11 % en 2026, tandis que les véhicules de plus de 20 000 litres sont prévus de croître à un CAGR de 7,32 % jusqu'en 2032.
- Par utilisateur final, les services d'incendie municipaux détenaient une part de 77,45 % en 2026, tandis que les aéroports sont prévus de croître à un CAGR de 7,19 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Renouvellement des flottes municipales vieillissantes | +1.3% | National, avec les volumes de renouvellement les plus importants à Tokyo, Osaka, Kanagawa et Aichi | Moyen terme (2 à 4 ans) |
| Achats axés sur la résilience aux catastrophes après les séismes et les événements météorologiques extrêmes | +1.1% | National, avec une intensité maximale dans le Tohoku, la péninsule de Noto et le Chubu | Court terme (≤ 2 ans) |
| Essais de neutralité carbone dans les aéroports et la défense | +0.9% | Narita, Haneda, Kansai, Naha et bases des Forces d'autodéfense | Moyen terme (2 à 4 ans) |
| Exigences d'intervention en milieu urbain à forte densité | +0.8% | Tokyo, Osaka, Yokohama et Nagoya | Long terme (≥ 4 ans) |
| Pompage électrique résistant aux cendres volcaniques | +0.6% | Kanto et le couloir de Sakurajima à Kyushu | Court terme (≤ 2 ans) |
| Opérations avec effectifs réduits nécessitant l'automatisation | +0.5% | National, avec une adoption précoce dans les services ruraux et semi-urbains | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Renouvellement des flottes municipales vieillissantes
La flotte d'engins municipaux au Japon est positionnée pour une demande de renouvellement continue à mesure que les unités atteignent le seuil de durée de vie utilisé dans la planification de l'Agence de gestion des incendies et des catastrophes (FDMA). Le marché des camions de pompiers au Japon bénéficie de ce cycle prévisible, car les services d'incendie doivent maintenir leur capacité d'intervention même lorsque les budgets locaux sont limités. Les appels d'offres municipaux pour les camions-pompes de secours et les véhicules de secours se poursuivent selon des calendriers de renouvellement habituels. La hausse des coûts des pièces pour les anciens véhicules diesel et le durcissement des exigences en matière d'émissions réduisent l'intérêt de prolonger la durée de vie des anciens engins. Le financement du Programme national de résilience offre aux zones sismiques une fenêtre de planification des investissements plus claire jusqu'en 2030. Les exigences JIS en matière de dimensions et de masse des véhicules favorisent également les fournisseurs capables de répondre aux spécifications locales sans reconcevoir une plateforme.
Achats axés sur la résilience aux catastrophes après les séismes et les événements météorologiques extrêmes
Le séisme de 2024 dans la péninsule de Noto a modifié les priorités en matière d'équipements de nombreuses agences de réponse aux urgences. Le projet de budget supplémentaire de l'exercice 2025 de la FDMA a alloué 13,08 milliards JPY (environ 88 millions USD) à des mesures telles que les camions-citernes à grande capacité de décharge, les systèmes d'alimentation en eau de mer à longue distance et les drones de surveillance nocturne [2]. Ce budget était supérieur de 30,4 % à la dotation supplémentaire précédente. Le marché des camions de pompiers au Japon connaît donc un intérêt accru pour les camions-citernes à quatre roues motrices et les unités compactes à forte garde au sol pour les zones où les camions-pompes standard font face à un mauvais accès routier. Les orientations de la FDMA pour l'exercice 2026 concernant les équipes d'intervention d'urgence en cas d'incendie soutiennent également une préparation à l'entraide mutuelle plus large entre les préfectures. Ces exigences élargissent la demande au-delà des camions-pompes urbains conventionnels et renforcent l'argumentaire en faveur des véhicules spécialisés.
Essais de neutralité carbone dans les aéroports et la défense
Les achats dans les secteurs aéroportuaire et de la défense deviennent un terrain d'essai important pour les engins de lutte contre l'incendie à faibles émissions. Le ministère de la Défense du Japon a acquis un véhicule ARFF électrique Oshkosh Striker Volterra 6×6 pour la Force aérienne d'autodéfense du Japon, en liant cet achat aux objectifs nationaux et de défense en matière de réduction des émissions. Les exigences de l'OACI en matière de délais d'intervention et de distribution d'agent moussant établissent un plancher de performance strict pour les flottes de lutte contre l'incendie aéroportuaire. Narita et Kansai disposent de flottes ARFF spécialisées, ce qui crée une opportunité de remplacement définie pour les fournisseurs qualifiés. La politique de décarbonation des aéroports soutient également la conversion des véhicules au sol des aéroports vers des modèles électriques ou à pile à combustible. Le déploiement à Tokyo d'un Rosenbauer RT illustre en outre comment les camions-pompes électriques peuvent être adaptés au service municipal et à l'exposition aux cendres volcaniques.
Exigences d'intervention en milieu urbain à forte densité
Les villes à forte densité nécessitent des engins capables d'atteindre les immeubles de grande hauteur et de naviguer dans des rues étroites. Tokyo, Osaka, Kanagawa et Aichi génèrent une demande régulière en échelles aériennes, véhicules de secours et camions-pompes compacts, car leur tissu urbain combine logements denses, immeubles commerciaux et sites industriels. Le service d'incendie de Tokyo compte plus de 18 000 agents et réalise plus de 600 000 interventions par an, ce qui confère à ses choix de flotte une influence sur les services environnants [3]. Les appels d'offres municipaux récurrents pour des échelles aériennes de la classe 40 mètres témoignent d'un besoin continu d'équipements à grande portée dans les centres-villes. Le marché des camions de pompiers au Japon bénéficie également des besoins des brigades d'incendie industrielles dans les zones manufacturières côtières de Keihin, Tokai et Kinki. Les exigences standard en vertu de la loi sur les services d'incendie et des normes JIS maintiennent une base nationale commune tout en permettant aux villes de spécifier des fonctionnalités opérationnelles supplémentaires.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Longs cycles d'achat municipaux et discipline budgétaire | -1.2% | National, le plus aigu dans les communes de moins de 50 000 habitants | Court terme (≤ 2 ans) |
| Compromis entre autonomie des batteries, recharge et charge utile | -0.8% | National, avec l'effet le plus fort sur les applications de camions-citernes et d'échelles aériennes | Moyen terme (2 à 4 ans) |
| Tests d'acceptation japonais et localisation des spécifications | -0.6% | National, avec des tests de type et des contrôles de réception pour les engins de service public | Court terme (≤ 2 ans) |
| Réduction des effectifs de pompiers régionaux et lacunes en matière de capacité de service | -0.4% | Hokkaido rural, Shikoku et préfectures montagneuses de l'intérieur | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Longs cycles d'achat municipaux et discipline budgétaire
Les achats municipaux suivent des plans d'investissement pluriannuels, et les services plus petits font souvent face à une discipline budgétaire stricte. Un seul camion-échelle ou camion-citerne peut représenter une part significative des dépenses annuelles d'investissement d'un service plus petit, ce qui rend les acheteurs prudents vis-à-vis des équipements non standard. Le marché des camions de pompiers au Japon présente donc une demande stable, mais peut connaître une conversion lente des commandes pour les nouvelles technologies. Les exigences des appels d'offres publics en vertu de la loi sur l'autonomie locale peuvent considérablement allonger les délais de décision. La certification des équipements, les contrôles de réception et les spécifications localisées ajoutent du temps et des coûts pour les fournisseurs dont les produits ne sont pas encore homologués. Ces facteurs favorisent les entreprises disposant d'une capacité de service locale et de relations établies en matière de marchés publics.
Compromis entre autonomie des batteries, recharge et charge utile
Les engins électriques à batterie font face à des compromis entre le poids du véhicule, la charge utile, l'autonomie et l'accès à la recharge. Un camion-pompe CD-I avec un réservoir d'eau standard pèse plusieurs tonnes en configuration complète, tandis que les grands véhicules aériens et les camions-citernes peuvent peser considérablement plus. Dans les classes de véhicules plus lourds, la masse des batteries peut réduire la capacité en eau, en mousse ou en équipements opérationnels. Le Rosenbauer RT utilise un dispositif à double batterie avec un moteur diesel de secours, ce qui indique que les camions-pompes électriques actuels ne fonctionnent pas entièrement à l'énergie électrique dans toutes les conditions. La recharge rapide à haute vitesse n'est pas disponible dans de nombreuses casernes de pompiers rurales et nécessite un financement d'infrastructure distinct des achats de véhicules. Les effectifs réduits limitent également la capacité de certains services ruraux à tester, exploiter et entretenir de nouveaux systèmes, renforçant l'avantage des conceptions d'équipements établies.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de véhicule :
les camions-pompes ancrent la demande et les véhicules ARFF donnent le rythmeLes camions-pompes et engins d'incendie détenaient 49,22 % de la part du marché des camions de pompiers au Japon en 2026, reflétant leur rôle de plateforme d'intervention de base dans les 720 services d'incendie et 1 716 casernes de pompiers du pays (au 1er avril 2024). Les camions-pompes sont largement utilisés car leurs spécifications s'alignent sur les directives nationales relatives aux engins et les cycles de remplacement réguliers. Les camions de pompiers aériens répondent à l'exposition aux immeubles de grande hauteur dans les zones urbaines denses, tandis que les camions-citernes et les véhicules ravitailleurs en eau soutiennent l'intervention en milieu rural et en zones naturelles où la couverture en bouches d'incendie est limitée. Les camions de secours, les camions de lutte contre les feux de forêt, les unités à usage spécial et les véhicules HAZMAT répondent à des besoins opérationnels définis. Un récent budget supplémentaire a renforcé la demande d'engins légers à forte garde au sol pour les zones naturelles à la suite de récents incidents en interface urbain-forêt.
Les véhicules de sauvetage et de lutte contre l'incendie des aéronefs (ARFF) sont prévus de croître à un CAGR de 7,11 % jusqu'en 2032, soit le taux le plus rapide parmi les types de véhicules sur le marché des camions de pompiers au Japon. Les aéroports certifiés nécessitent des équipements conformes aux normes de l'OACI en matière de distribution d'agent, de délai d'intervention et de disponibilité opérationnelle. Des flottes spécialisées de véhicules de sauvetage et de lutte contre l'incendie sont maintenues dans les grands aéroports, tandis que les exploitants mettent en œuvre des programmes réguliers de formation et de remplacement. La livraison de camions-pompes électriques aux services d'incendie urbains reflète une demande croissante pour des équipements de lutte contre l'incendie électriques dans les opérations urbaines. L'introduction de camions-échelles articulés par les fabricants a en outre élargi la gamme de produits à grande portée disponibles.



Par type de propulsion :
le moteur à combustion interne domine tandis que l'électrique à batterie prend de l'élanLes véhicules à moteur à combustion interne détenaient une part de 93,29 % du chiffre d'affaires du marché des camions de pompiers au Japon en 2026, soutenue par la large base installée de châssis diesel d'Isuzu, Hino, Mitsubishi Fuso et UD Trucks. Les appels d'offres municipaux mentionnent encore couramment le diesel comme plateforme par défaut, tandis que les options zéro émission restent facultatives pour de nombreux services. Les véhicules hybrides électriques et électriques à batterie représentaient la part restante, et les options à hydrogène et au gaz naturel comprimé en étaient encore aux premiers stades d'utilisation dans les engins d'incendie. Le marché des camions de pompiers au Japon continue de s'appuyer sur les plateformes à moteur à combustion interne car elles offrent un support de service établi et une capacité de charge utile. Les plans de décarbonation des aéroports créent néanmoins une raison politique pour les fournisseurs de développer des alternatives électriques et à pile à combustible.
Les véhicules électriques à batterie sont prévus de croître à un CAGR de 11,39 % jusqu'en 2032, ce qui en fait la catégorie de propulsion à la croissance la plus rapide. Cette croissance part d'une base réduite et se concentre dans les grands services, les aéroports et les applications de défense où les acheteurs peuvent financer l'infrastructure de recharge. L'unité de pompe ePTO de Morita, présentée à l'INTERSCHUTZ, a amélioré l'efficacité de la pompe, réduit le volume et le poids par rapport aux conceptions de prise de force mécanique. L'achat par la Force aérienne d'autodéfense du Japon d'un véhicule ARFF électrique fournit un cas de référence dans le secteur de la défense pour les achats ultérieurs d'aéroports civils. Les progrès devraient rester plus lents dans les camions-citernes lourds et les véhicules aériens en raison des difficultés plus importantes à gérer le poids des batteries et les exigences de recharge.
Par capacité du véhicule :
les unités compactes dominent tandis que les flottes à grande capacité s'étendentLes véhicules de moins de 5 000 litres représentaient 57,11 % du chiffre d'affaires du marché des camions de pompiers au Japon en 2026, car la largeur des voies, le rayon de braquage et la densité du bâti favorisent les engins compacts. Les camions-pompes CD-I et les camions-citernes compacts de cette classe représentent une large part de la production nationale des carrossiers. Les véhicules transportant des volumes d'eau modérés desservent les zones suburbaines et industrielles qui nécessitent une plus grande capacité de distribution d'eau ou de mousse. La classe à plus grande capacité est utilisée sur les sites pétrochimiques et dans les aéroports qui nécessitent un débit soutenu.
Les véhicules de plus de 20 000 litres sont prévus de croître à un CAGR de 7,32 % jusqu'en 2032, ce qui confère à cette classe le taux de croissance le plus élevé par capacité. Une grande capacité de réserve est pertinente pour la réponse aux catastrophes, les zones éloignées et les opérations ARFF. Le marché des camions de pompiers au Japon pour ces applications est soutenu par le financement de la FDMA pour les systèmes d'alimentation en eau à grande capacité et les équipements d'utilisation de l'eau de mer. Narita exploite des équipements ARFF de classe à haute capacité, et le réseau aéroportuaire plus large nécessite une capacité de lutte contre l'incendie à haut débit. La demande dans cette catégorie sera façonnée par le terrain, les lacunes en matière d'infrastructure et la nécessité de maintenir l'alimentation en eau lors d'incidents prolongés.

Par utilisateur final :
les services municipaux tirent les volumes tandis que les aéroports définissent la directionLes services d'incendie municipaux représentaient 77,45 % du chiffre d'affaires du marché des camions de pompiers au Japon en 2026 et demeurent le groupe d'acheteurs central. Le Japon maintient un effectif important de pompiers professionnels répartis dans des centaines de services, tandis que les interventions d'urgence restent élevées. Ces exigences opérationnelles soutiennent les programmes de remplacement des camions-pompes, véhicules de secours, échelles et camions-citernes. Les installations industrielles et commerciales génèrent une demande supplémentaire par le biais de brigades internes dans les couloirs manufacturiers de Tokai, Kinki et Keihin. Les agences forestières et de lutte contre les feux de forêt ont bénéficié d'une attention budgétaire accrue à la suite de récents événements d'incendie, avec des financements orientés vers des véhicules d'intervention à forte garde au sol et des équipements de surveillance connexes.
Les aéroports sont prévus de croître à un CAGR de 7,19 % jusqu'en 2032 et constituent le segment d'utilisateurs finaux à la croissance la plus rapide. Le Japon dispose de nombreux aéroports ouverts au public, et les grands hubs sont tenus de maintenir une capacité ARFF conformément aux réglementations de l'aviation civile. Le marché des camions de pompiers au Japon bénéficie de dépenses récurrentes en équipements spécialisés, maintenance, formation et services de sécurité dans ces installations. Narita organise périodiquement des exercices complets de formation à la lutte contre l'incendie et au sauvetage en cas d'accident d'aéronef afin de tester la coordination de la flotte et des agences dans des scénarios d'incendie sur piste. Les services militaires, portuaires et d'urgence sur autoroute représentent des canaux plus restreints pour les unités spécialisées.
Analyse géographique
Tokyo, Osaka, Kanagawa, Hyogo et Aichi représentent une part significative de la demande du marché des camions de pompiers au Japon, portée par la densité de population, le parc d'immeubles de grande hauteur et l'activité industrielle qui nécessitent des engins spécialisés. La grande échelle des opérations du service d'incendie de Tokyo soutient des évaluations fréquentes de la flotte, et ses spécifications influencent les décisions d'achat des services voisins. Osaka maintient une demande de camions-pompes et de camions chimiques grâce à sa base commerciale et à la zone pétrochimique côtière de Kinki. Morita a soutenu l'Expo 2025 Osaka avec des camions-pompes électriques et un système d'aide au commandement assisté par intelligence artificielle développé en coordination avec le service d'incendie municipal d'Osaka. Ces démonstrations ont offert aux acheteurs urbains une expérience opérationnelle avec des engins électriques et des outils de support numérique.
Les préfectures exposées aux catastrophes dans le Tohoku, le Chubu et la péninsule de Noto représentent un schéma de demande distinct pour des équipements à forte garde au sol, à grande capacité et tout-terrain. La réponse budgétaire supplémentaire de la FDMA à la suite du séisme de Noto a financé des équipements adaptés à des conditions d'accès et d'alimentation en eau difficiles. Hokkaido nécessite des équipements de lutte contre les feux de forêt et des camions-citernes à grande capacité en raison de son terrain vaste et peu peuplé. Dans ces zones, la taille du marché des camions de pompiers au Japon est davantage liée à l'exposition aux catastrophes et à la disponibilité des bouches d'incendie qu'à la densité de population.
Narita, Haneda, Kansai et Naha forment un couloir aéroportuaire à haute valeur pour les achats ARFF. Ces hubs nécessitent des flottes spécialisées et une formation régulière pour satisfaire aux obligations de l'aviation civile. Les bases des Forces d'autodéfense, de Hokkaido à Okinawa, représentent un autre canal d'achat pour les équipements ARFF et HAZMAT. L'achat par la Force aérienne d'autodéfense du Japon d'ARFF électriques illustre le rôle des installations de défense dans l'adoption précoce des technologies. Les communes rurales et insulaires représentent un pipeline d'achat à faible volume mais régulier, souvent soutenu par l'assistance de la FDMA et des produits standardisés.
Paysage concurrentiel
Concentration du Marché
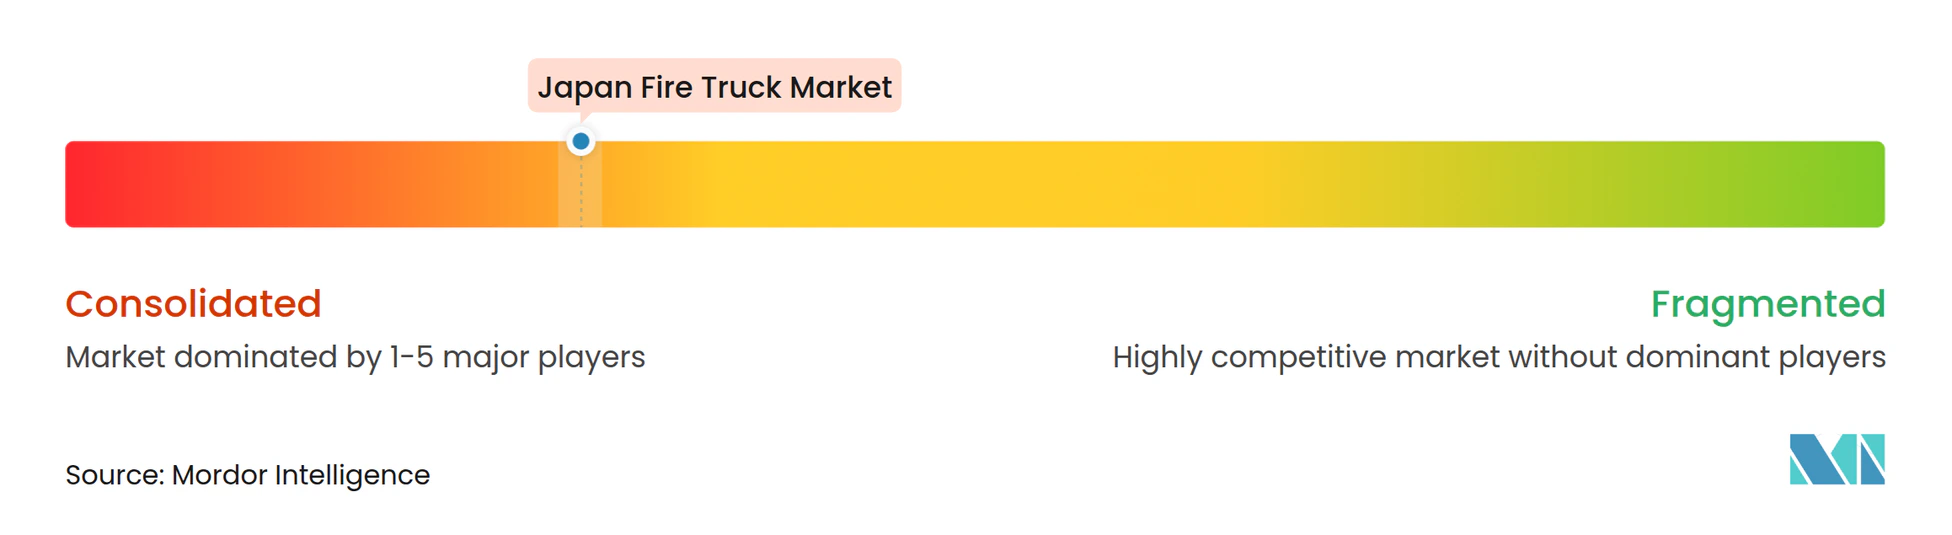
Le marché des camions de pompiers au Japon est très concentré, Morita Holdings représentant environ 60 % de la production nationale de camions de pompiers, avec une participation sélective de spécialistes internationaux. Morita Holdings est le principal carrossier national, soutenu par une gamme de produits homologués et des relations municipales de longue date. La société a déclaré un chiffre d'affaires net consolidé de 116,6 milliards JPY pour l'exercice clos en mars 2026, en hausse de 4,3 % en glissement annuel. ShinMaywa apporte une capacité de véhicules spécialisés, tandis que Hino, Isuzu, Mitsubishi Fuso, UD Trucks et Toyota fournissent les principales plateformes de châssis.
La concurrence se concentre de plus en plus sur l'électrification, l'automatisation et la qualification pour les exigences spécifiques au Japon. Le déploiement du RT de Rosenbauer auprès du service d'incendie de Tokyo a nécessité un important travail d'adaptation pour répondre aux exigences techniques et de service locales. Le système ePTO de Morita améliore l'efficacité et réduit le poids du système, soutenant l'intégration des véhicules électriques sur davantage de types de châssis. Morita a également collaboré avec le service d'incendie municipal d'Osaka sur un système d'aide au commandement assisté par intelligence artificielle lors d'un grand événement international. EXEDY a rejoint le programme de recherche sur les drones de lutte contre l'incendie de Morita soutenu par la FDMA, étendant les travaux de la société aux systèmes de soutien aérien coordonné.
Son camion-échelle articulé MLMA5-32 conforme à la norme EN, présenté à l'INTERSCHUTZ 2026, soutient l'expansion à l'étranger et le développement de produits à grande portée. Les fournisseurs internationaux font face à une charge de qualification élevée, ce qui limite l'entrée rapide sur le marché mais n'empêche pas la participation dans les niches premium aéroportuaires et urbaines. La concurrence sur le marché des camions de pompiers au Japon est donc davantage déterminée par l'adéquation opérationnelle et la qualification que par le seul prix.
Leaders du secteur des camions de pompiers au Japon
-
MORITA HOLDINGS CORPORATION
-
ShinMaywa Industries, Ltd.
-
Rosenbauer International AG
-
Oshkosh Corporation
-
Isuzu Motors Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des camions de pompiers au Japon Entreprises couvertes dans ce rapport
- MORITA HOLDINGS CORPORATION
- Teikoku Sen-i Co., Ltd.
- Rosenbauer International AG
- Oshkosh Corporation
- REV Group, Inc.
- IVECO Group N.V.
- ShinMaywa Industries, Ltd.
- Tadano Ltd.
- Isuzu Motors Limited
- Hino Motors, Ltd.
- Mitsubishi Fuso Truck and Bus Corporation
- Toyota Motor Corporation
- Nissan Motor Co., Ltd.
- UD Trucks Corporation
- Komatsu Ltd.
- KATAKURA INDUSTRIES Co., Ltd.
- Nihon Kikai Co., Ltd.
- Nagano Pump Co., Ltd.
- Kyokuto Kaihatsu Kogyo Co., Ltd.
- Bronto Skylift Oy Ab
- ANGLOCO LIMITED
- NAFFCO FZCO
Développements industriels récents dans Marché des camions de pompiers au Japon
- Juillet 2026 : EXEDY a rejoint le projet de recherche sur les drones de lutte contre l'incendie dirigé par Morita Holdings dans le cadre du programme de recherche scientifique et technologique de l'exercice 2026 de l'Agence de gestion des incendies et des catastrophes.
- Juillet 2026 : Rosenbauer a annoncé que le service d'incendie de Tokyo avait mis en service son premier véhicule de lutte contre l'incendie entièrement électrique, un Rosenbauer RT, au printemps 2026.
- Juin 2026 : Morita a présenté le camion-échelle articulé MLMA5-32 conforme à la norme EN et une unité de pompe électrique utilisant son système ePTO maison à l'INTERSCHUTZ 2026 à Hanovre.
- Avril 2026 : Morita Holdings a déclaré un chiffre d'affaires net consolidé de 116,6 milliards JPY pour l'exercice clos en mars 2026, en hausse de 4,3 % en glissement annuel.
Périmètre du rapport sur le marché des camions de pompiers au Japon
Le rapport sur le marché des camions de pompiers au Japon est segmenté par type de véhicule (camions-pompes et engins d'incendie, camions de pompiers aériens, camions-citernes et véhicules ravitailleurs en eau, camions de secours, véhicules de sauvetage et de lutte contre l'incendie des aéronefs, camions de lutte contre les feux de forêt, camions de pompiers à usage spécial, et camions de pompiers HAZMAT et multifonctionnels), type de propulsion (moteur à combustion interne, hybride électrique, électrique à batterie, et autre), capacité du véhicule (moins de 5 000 litres, 5 000-10 000 litres, 10 001-20 000 litres, et plus de 20 000 litres), et utilisateur final (services d'incendie municipaux, installations industrielles et commerciales, aéroports, militaire et défense, agences forestières et de lutte contre les feux de forêt, et autre). Les prévisions du marché sont fournies en termes de valeur (USD) et de volume (unités).
Aperçu de la segmentation
| Camions-pompes et engins d'incendie |
| Camions de pompiers aériens |
| Camions-citernes et véhicules ravitailleurs en eau |
| Camions de secours |
| Véhicules de sauvetage et de lutte contre l'incendie des aéronefs |
| Camions de lutte contre les feux de forêt |
| Camions de pompiers à usage spécial |
| Camions de pompiers HAZMAT et multifonctionnels |
| Moteur à combustion interne |
| Hybride électrique |
| Électrique à batterie |
| Autre |
| Moins de 5 000 litres |
| 5 000-10 000 litres |
| 10 001-20 000 litres |
| Plus de 20 000 litres |
| Services d'incendie municipaux |
| Installations industrielles et commerciales |
| Aéroports |
| Militaire et défense |
| Agences forestières et de lutte contre les feux de forêt |
| Autre |
| Par type de véhicule | Camions-pompes et engins d'incendie |
| Camions de pompiers aériens | |
| Camions-citernes et véhicules ravitailleurs en eau | |
| Camions de secours | |
| Véhicules de sauvetage et de lutte contre l'incendie des aéronefs | |
| Camions de lutte contre les feux de forêt | |
| Camions de pompiers à usage spécial | |
| Camions de pompiers HAZMAT et multifonctionnels | |
| Par type de propulsion | Moteur à combustion interne |
| Hybride électrique | |
| Électrique à batterie | |
| Autre | |
| Par capacité du véhicule | Moins de 5 000 litres |
| 5 000-10 000 litres | |
| 10 001-20 000 litres | |
| Plus de 20 000 litres | |
| Par utilisateur final | Services d'incendie municipaux |
| Installations industrielles et commerciales | |
| Aéroports | |
| Militaire et défense | |
| Agences forestières et de lutte contre les feux de forêt | |
| Autre |
Questions clés auxquelles le rapport répond
Quelles sont les prévisions pour la demande de camions de pompiers au Japon jusqu'en 2032 ?
Le marché des camions de pompiers au Japon est prévu de croître de 460,23 millions USD en 2027 à 613,57 millions USD en 2032 à un CAGR de 5,92 %.
Quel type de véhicule est prévu de croître le plus rapidement au Japon ?
Les véhicules de sauvetage et de lutte contre l'incendie des aéronefs (ARFF) sont prévus de se développer à un CAGR de 7,11 % jusqu'en 2032, soutenus par la conformité aéroportuaire et les besoins de remplacement de flotte.
À quelle vitesse les camions de pompiers électriques à batterie se développent-ils ?
Les véhicules électriques à batterie sont prévus de croître à un CAGR de 11,39 % jusqu'en 2032, à partir d'une base installée réduite.
Qu'est-ce qui limite l'adoption des camions de pompiers électriques au Japon ?
Le poids des batteries, la disponibilité de la recharge, les compromis sur la charge utile, les tests locaux et les longs cycles d'achat municipaux limitent une utilisation plus large dans les classes de véhicules lourds.
Quels acheteurs achètent le plus de camions de pompiers au Japon ?
Les services d'incendie municipaux détenaient une part de 77,45 % en 2026, soutenus par le renouvellement des flottes à l'échelle nationale et les exigences d'intervention d'urgence.