
Marktgröße und Marktanteil des japanischen Feuerwehrfahrzeugmarkts
Marktübersicht
| Studienzeitraum | 2019 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 434.51 Millionen US-Dollar |
| Marktgröße (2027) | 460.23 Millionen US-Dollar |
| Marktgröße (2032) | 613.57 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.92 % |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des japanischen Feuerwehrfahrzeugmarkts von Mordor Intelligence
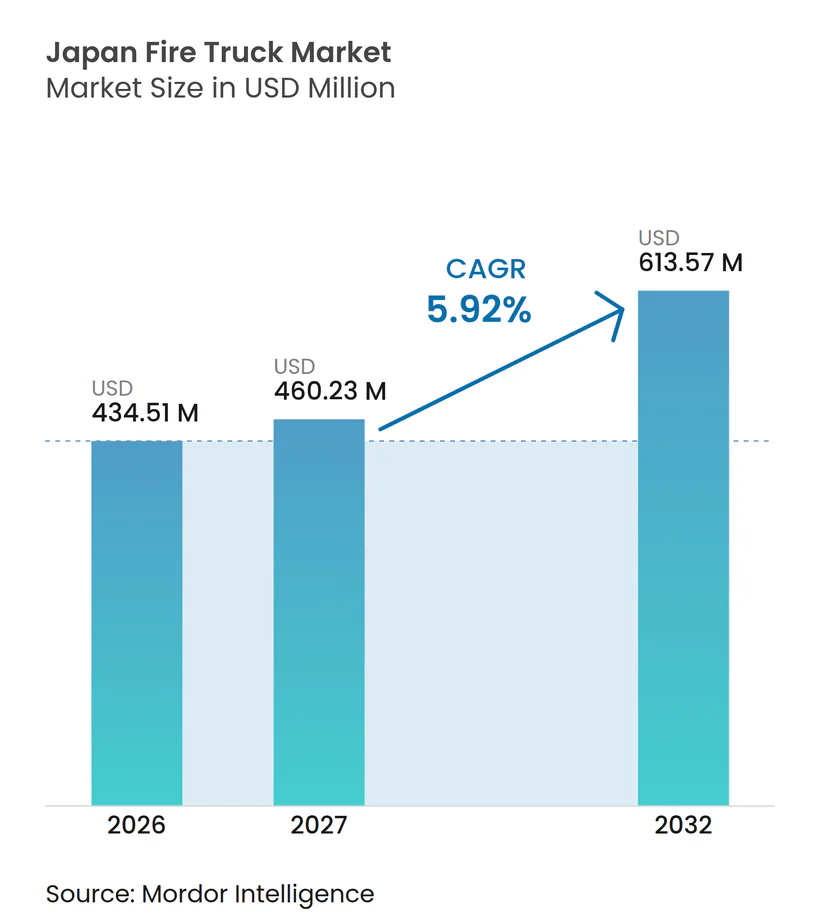
Die Marktgröße des japanischen Feuerwehrfahrzeugmarkts wurde im Jahr 2026 auf 434,51 Millionen USD geschätzt und wird voraussichtlich von 460,23 Millionen USD im Jahr 2027 auf 613,57 Millionen USD bis 2032 wachsen, bei einem CAGR von 5,92 % im Zeitraum 2027–2032. Der japanische Feuerwehrfahrzeugmarkt wird durch eine stabile Erneuerungsbasis von 720 Feuerwehren und 1.716 Feuerwachen (Stand: 1. April 2024) sowie durch nationale Flottenanforderungen gestützt, die die Erneuerung von Fahrzeugen steuern. Die öffentlichen Ausgaben infolge des Erdbebens auf der Noto-Halbinsel verlagern die Nachfrage hin zu Geräten, die auf beschädigten Straßen eingesetzt werden können, größere Wassermengen transportieren und die gegenseitige Unterstützung ermöglichen. Die Elektrifizierung beginnt zunächst im städtischen Bereich und an Flughäfen, da diese Nutzer über definierte Routen, feste Betriebsstandorte und einen besseren Zugang zu Ladeinvestitionen verfügen. Inländische Lieferanten behalten ihren Vorteil durch qualifizierte Produkte, lokale Servicenetzwerke und Vertrautheit mit dem öffentlichen Beschaffungswesen, während ausländische Lieferanten ihre Positionen in spezialisierten Flughafen- und Elektrofahrzeuganwendungen ausbauen [1].
Wesentliche Erkenntnisse des Berichts
- Nach Fahrzeugtyp hielten Löschfahrzeuge und Pumpenfahrzeuge im Jahr 2026 einen Marktanteil von 49,22 % am japanischen Feuerwehrfahrzeugmarkt, während Flugfeldlöschfahrzeuge (ARFF) bis 2032 mit einem CAGR von 7,11 % wachsen sollen.
- Nach Antriebsart hielten Fahrzeuge mit Verbrennungsmotor im Jahr 2026 einen Anteil von 93,29 %, während batteriebetriebene Elektrofahrzeuge bis 2032 mit einem CAGR von 11,39 % wachsen sollen.
- Nach Fahrzeugkapazität hielten Fahrzeuge unter 5.000 Litern im Jahr 2026 einen Anteil von 57,11 %, während Fahrzeuge über 20.000 Litern bis 2032 mit einem CAGR von 7,32 % wachsen sollen.
- Nach Endnutzer hielten kommunale Feuerwehren im Jahr 2026 einen Anteil von 77,45 %, während Flughäfen bis 2032 mit einem CAGR von 7,19 % wachsen sollen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Erneuerung veralteter kommunaler Fahrzeugflotten | +1.3% | National, mit dem höchsten Erneuerungsvolumen in Tokio, Osaka, Kanagawa und Aichi | Mittelfristig (2–4 Jahre) |
| Beschaffung zur Katastrophenresilienz nach Erdbeben und extremen Wetterereignissen | +1.1% | Landesweit, mit höchster Intensität auf der Noto-Halbinsel sowie in Tohoku und Chubu | Kurzfristig (≤ 2 Jahre) |
| Pilotprojekte zur CO₂-Neutralität an Flughäfen und im Verteidigungsbereich | +0.9% | Narita, Haneda, Kansai, Naha und Stützpunkte der Selbstverteidigungsstreitkräfte | Mittelfristig (2–4 Jahre) |
| Einsatzanforderungen in dicht besiedelten städtischen Gebieten | +0.8% | Tokio, Osaka, Yokohama und Nagoya | Langfristig (≥ 4 Jahre) |
| Vulkanasche-resistente elektrische Pumpsysteme | +0.6% | Kanto und der Sakurajima-Korridor in Kyushu | Kurzfristig (≤ 2 Jahre) |
| Kleinere Besatzungen erfordern Automatisierung | +0.5% | National, mit früher Einführung in ländlichen und halbstädtischen Feuerwehren | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Erneuerung veralteter kommunaler Fahrzeugflotten
Die kommunale Fahrzeugflotte Japans ist auf eine anhaltende Erneuerungsnachfrage ausgerichtet, da Fahrzeuge die in der FDMA-Planung verwendete Nutzungsdauerschwelle erreichen. Der japanische Feuerwehrfahrzeugmarkt profitiert von diesem vorhersehbaren Zyklus, da Feuerwehren ihre Einsatzbereitschaft auch bei begrenzten Kommunalhaushalten aufrechterhalten müssen. Kommunale Ausschreibungen für Rettungspumpenfahrzeuge und Rettungsfahrzeuge werden nach regulären Erneuerungsplänen fortgesetzt. Höhere Ersatzteilkosten für ältere Dieselfahrzeuge und strengere Emissionsanforderungen verringern den Anreiz, die Betriebsdauer älterer Fahrzeuge zu verlängern. Die Finanzierung des Nationalen Resilienzprogramms gibt erdbebengefährdeten Gebieten bis 2030 ein klareres Kapitalplanungsfenster. Die JIS-Anforderungen an Fahrzeugabmessungen und -masse begünstigen zudem Lieferanten, die lokale Spezifikationen erfüllen können, ohne eine Plattform neu zu entwickeln.
Beschaffung zur Katastrophenresilienz nach Erdbeben und extremen Wetterereignissen
Das Erdbeben auf der Noto-Halbinsel im Jahr 2024 veränderte die Ausstattungsprioritäten vieler Katastrophenschutzbehörden. Der Entwurf des ergänzenden Haushalts der FDMA für das Haushaltsjahr 2025 sah 13,08 Milliarden JPY (ca. 88 Millionen USD) für Maßnahmen wie Großwassertank-Löschfahrzeuge, Fernseewasserversorgungssysteme und Nachtüberwachungsdrohnen vor [2]. Dieser Haushalt war 30,4 % höher als die vorherige ergänzende Mittelzuweisung. Im japanischen Feuerwehrfahrzeugmarkt ist daher ein stärkeres Interesse an Allradtankfahrzeugen und kompakten Hochclearance-Einheiten für Gebiete zu beobachten, in denen Standardlöschfahrzeuge mit schlechten Straßenverhältnissen konfrontiert sind. Die FDMA-Leitlinien für das Haushaltsjahr 2026 für Notfall-Feuerwehreinsatzteams unterstützen zudem eine breitere gegenseitige Hilfsbereitschaft zwischen den Präfekturen. Diese Anforderungen weiten die Nachfrage über konventionelle städtische Löschfahrzeuge hinaus aus und stärken die Argumentation für Spezialfahrzeuge.
Pilotprojekte zur CO₂-Neutralität an Flughäfen und im Verteidigungsbereich
Die Beschaffung im Flughafen- und Verteidigungsbereich entwickelt sich zu einem wichtigen Testfeld für emissionsärmere Feuerwehrfahrzeuge. Japans Verteidigungsministerium erwarb ein elektrisches Flugfeldlöschfahrzeug Oshkosh Striker Volterra 6×6 für die japanischen Luftselbstverteidigungsstreitkräfte und verknüpfte den Kauf mit nationalen und verteidigungsbezogenen Emissionsreduktionszielen. Die ICAO-Anforderungen an Reaktionszeiten und Schaumabgabe legen eine strenge Leistungsuntergrenze für Flughafenfeuerwehrflotten fest. Narita und Kansai verfügen über spezialisierte ARFF-Flotten, die eine definierte Erneuerungsmöglichkeit für qualifizierte Lieferanten schaffen. Die Dekarbonisierungspolitik der Flughäfen unterstützt zudem die Umrüstung von Flughafenbodenfahrzeugen auf Elektro- oder Brennstoffzellenmodelle. Der Einsatz eines Rosenbauer RT in Tokio zeigt darüber hinaus, wie elektrische Löschfahrzeuge für den kommunalen Einsatz und den Umgang mit Vulkanasche angepasst werden können.
Einsatzanforderungen in dicht besiedelten städtischen Gebieten
Dicht besiedelte Städte benötigen Fahrzeuge, die Hochhäuser erreichen und enge Straßen befahren können. Tokio, Osaka, Kanagawa und Aichi erzeugen regelmäßige Nachfrage nach Drehleitern, Rettungsfahrzeugen und kompakten Löschfahrzeugen, da ihre städtische Struktur dichte Wohngebiete, Gewerbegebäude und Industriestandorte vereint. Die Feuerwehr Tokio beschäftigt mehr als 18.000 Mitarbeiter und führt jährlich mehr als 600.000 Einsätze durch, wodurch ihre Flottenentscheidungen die umliegenden Feuerwehren beeinflussen [3]. Wiederkehrende kommunale Ausschreibungen für Drehleitern der 40-Meter-Klasse belegen den anhaltenden Bedarf an Hochreichweiten-Geräten in Stadtzentren. Der japanische Feuerwehrfahrzeugmarkt profitiert auch vom Bedarf industrieller Feuerwehren in den Küstenfertigungsgebieten Keihin, Tokai und Kinki. Die Standardanforderungen des Brandschutzgesetzes und der JIS-Normen gewährleisten eine gemeinsame nationale Grundlage, während Städte zusätzliche betriebliche Merkmale festlegen können.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Lange kommunale Beschaffungszyklen und Haushaltsdisziplin | -1.2% | National, am stärksten ausgeprägt in Gemeinden mit weniger als 50.000 Einwohnern | Kurzfristig (≤ 2 Jahre) |
| Kompromisse bei Batteriereichweite, Ladeinfrastruktur und Nutzlast | -0.8% | National, mit der stärksten Auswirkung auf Tanker- und Drehleiteranwendungen | Mittelfristig (2–4 Jahre) |
| Japanische Abnahmeprüfungen und Spezifikationslokalisierung | -0.6% | National, mit Typprüfungen und Abnahmekontrollen für Fahrzeuge des öffentlichen Dienstes | Kurzfristig (≤ 2 Jahre) |
| Schrumpfende regionale Feuerwehrbelegschaften und Lücken in der Einsatzkapazität | -0.4% | Ländliches Hokkaido, Shikoku und bergige Binnenlandpräfekturen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Lange kommunale Beschaffungszyklen und Haushaltsdisziplin
Die kommunale Beschaffung folgt mehrjährigen Investitionsplänen, und kleinere Feuerwehren sehen sich häufig einer strengen Haushaltsdisziplin gegenüber. Ein einzelnes Drehleiterfahrzeug oder ein Tanker kann einen erheblichen Teil der jährlichen Investitionsausgaben einer kleineren Feuerwehr ausmachen, was Käufer bei nicht standardmäßigen Geräten vorsichtig macht. Der japanische Feuerwehrfahrzeugmarkt weist daher eine stabile Nachfrage auf, kann jedoch bei neueren Technologien eine langsame Auftragsumwandlung verzeichnen. Die öffentlichen Ausschreibungsanforderungen gemäß dem Gesetz über die lokale Autonomie können die Entscheidungszeiträume erheblich verlängern. Gerätezertifizierung, Abnahmekontrollen und lokalisierte Spezifikationen erhöhen Zeit- und Kostenaufwand für Lieferanten ohne bereits qualifizierte Produkte. Diese Faktoren begünstigen Unternehmen mit lokaler Servicekapazität und etablierten Beschaffungsbeziehungen.
Kompromisse bei Batteriereichweite, Ladeinfrastruktur und Nutzlast
Batterie-Elektrofahrzeuge stehen vor Kompromissen zwischen Fahrzeuggewicht, Nutzlast, Reichweite und Ladeinfrastruktur. Ein CD-I-Löschfahrzeug mit einem Standardwassertank wiegt im vollausgerüsteten Zustand mehrere Tonnen, während große Dreh- und Tankerfahrzeuge erheblich schwerer sein können. Bei schwereren Fahrzeugklassen kann die Batteriemasse Wasser, Schaum oder Betriebsausrüstung verdrängen. Der Rosenbauer RT verwendet eine Doppelbatterieanordnung mit einem Diesel-Reservemotor, was darauf hindeutet, dass aktuelle elektrische Löschfahrzeuge unter allen Bedingungen nicht vollständig elektrisch betrieben werden. Schnellladestationen sind an vielen ländlichen Feuerwachen nicht verfügbar und erfordern eine von Fahrzeugkäufen getrennte Infrastrukturfinanzierung. Kleinere Belegschaften schränken zudem die Fähigkeit einiger ländlicher Feuerwehren ein, neue Systeme zu testen, zu betreiben und zu warten, was den Vorteil etablierter Gerätedesigns verstärkt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fahrzeugtyp:
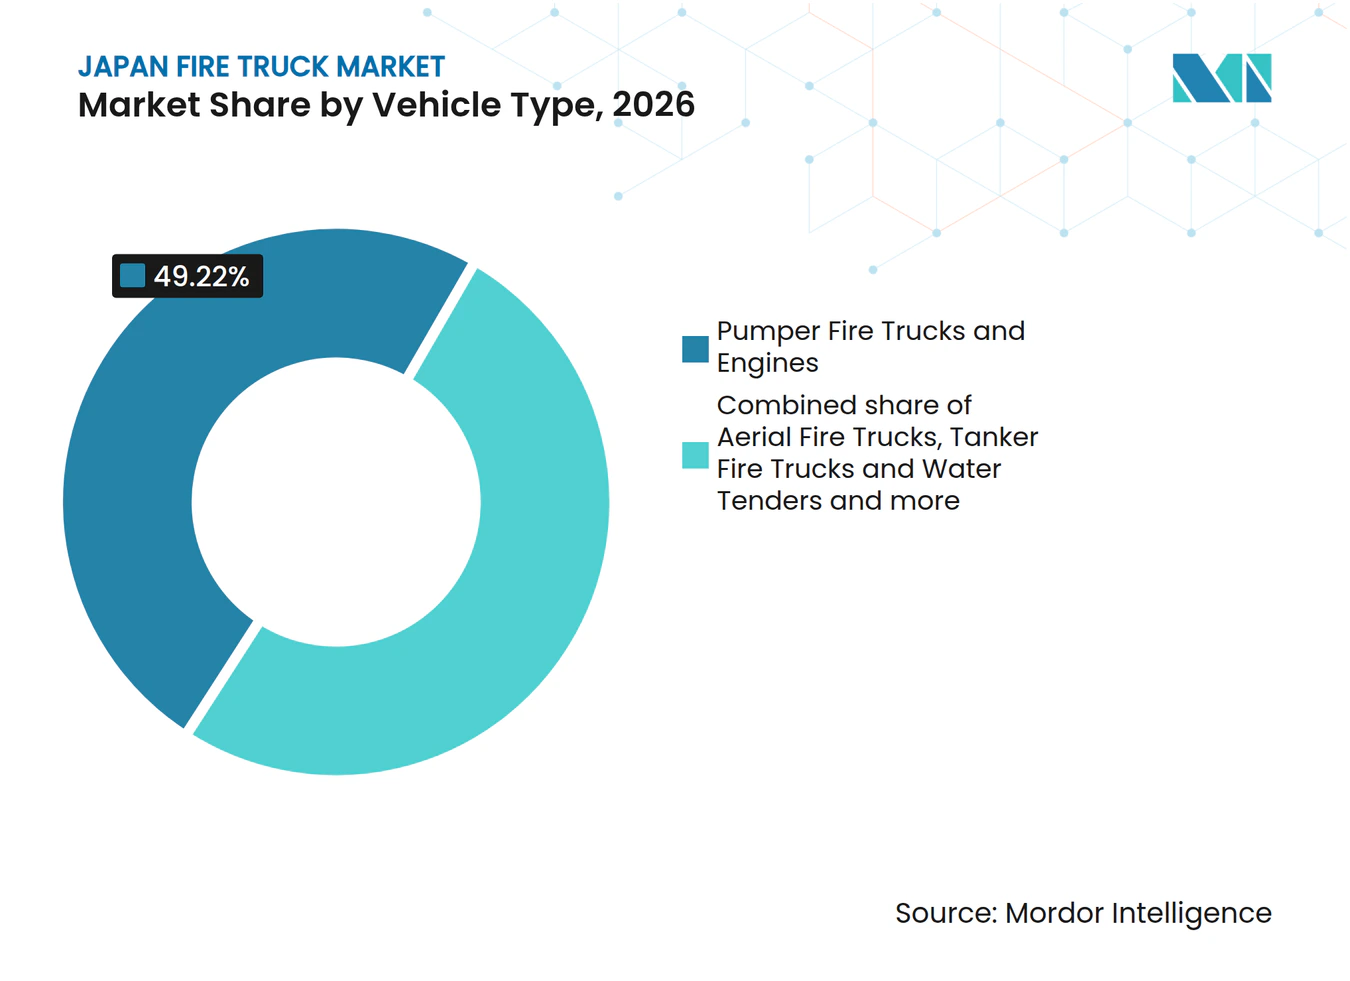
Löschfahrzeuge sichern die Nachfrage, ARFF-Fahrzeuge geben das Tempo vorLöschfahrzeuge und Pumpenfahrzeuge hielten im Jahr 2026 einen Marktanteil von 49,22 % am japanischen Feuerwehrfahrzeugmarkt, was ihre Rolle als grundlegende Einsatzplattform in den 720 Feuerwehren und 1.716 Feuerwachen des Landes (Stand: 1. April 2024) widerspiegelt. Löschfahrzeuge sind weit verbreitet, da ihre Spezifikationen mit den nationalen Fahrzeugleitlinien und regulären Erneuerungszyklen übereinstimmen. Hubrettungsfahrzeuge decken den Hochhausbrand in dichten städtischen Gebieten ab, während Tanklöschfahrzeuge und Wassertransporter die ländliche und Wildlandbrandbekämpfung in Gebieten mit begrenzter Hydrantenversorgung unterstützen. Rettungsfahrzeuge, Waldbrandfahrzeuge, Spezialfahrzeuge und HAZMAT-Fahrzeuge dienen definierten operativen Anforderungen. Ein jüngster Ergänzungshaushalt stärkte die Nachfrage nach leichten Hochclearance-Waldbrandfahrzeugen infolge jüngster Waldbrand-Siedlungsgrenz-Vorfälle.
Flugfeldlöschfahrzeuge (ARFF) sollen bis 2032 mit einem CAGR von 7,11 % wachsen – die schnellste Rate unter den Fahrzeugtypen im japanischen Feuerwehrfahrzeugmarkt. Zertifizierte Flughäfen benötigen Ausrüstung, die den ICAO-Standards für Löschmittelabgabe, Reaktionszeit und Betriebsbereitschaft entspricht. Spezialisierte Rettungs- und Löschfahrzeugflotten werden an großen Flughäfen unterhalten, während Betreiber regelmäßige Schulungs- und Erneuerungsprogramme durchführen. Die Lieferung elektrischer Löschfahrzeuge an städtische Feuerwehren spiegelt die wachsende Nachfrage nach elektrischen Feuerwehrgeräten im Stadtbetrieb wider. Die Einführung von Gelenk-Drehleitern durch Hersteller hat das verfügbare Hochreichweiten-Produktsortiment weiter erweitert.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Antriebsart:
Verbrennungsmotor dominiert, Batterie-Elektro gewinnt an DynamikFahrzeuge mit Verbrennungsmotor hielten im Jahr 2026 einen Anteil von 93,29 % am Umsatz des japanischen Feuerwehrfahrzeugmarkts, gestützt durch die breite installierte Basis von Dieselfahrgestellen von Isuzu, Hino, Mitsubishi Fuso und UD Trucks. Kommunale Ausschreibungen listen Diesel nach wie vor häufig als Standardplattform, während emissionsfreie Optionen für viele Feuerwehren optional bleiben. Hybrid-Elektro- und Batterie-Elektrofahrzeuge machten den verbleibenden Anteil aus, und Wasserstoff- sowie Erdgasoptionen befanden sich bei Feuerwehrfahrzeugen noch in einem frühen Einsatzstadium. Der japanische Feuerwehrfahrzeugmarkt verlässt sich weiterhin auf Verbrennungsmotorplattformen, da diese etablierten Serviceunterstützung und Nutzlastkapazität bieten. Flughafen-Dekarbonisierungspläne schaffen jedoch einen politischen Anreiz für Lieferanten, Elektro- und Brennstoffzellenalternativen zu entwickeln.
Batterie-Elektrofahrzeuge sollen bis 2032 mit einem CAGR von 11,39 % wachsen und sind damit die am schnellsten wachsende Antriebskategorie. Dieses Wachstum beginnt von einer kleinen Basis aus und konzentriert sich auf große Feuerwehren, Flughäfen und Verteidigungsanwendungen, bei denen Käufer die Ladeinfrastruktur finanzieren können. Moritas ePTO-Pumpenaggregat, das auf der INTERSCHUTZ vorgestellt wurde, verbesserte die Pumpeneffizienz, reduzierte das Volumen und das Gewicht im Vergleich zu mechanischen PTO-Designs. Der Kauf eines elektrischen ARFF-Fahrzeugs durch die japanischen Luftselbstverteidigungsstreitkräfte liefert einen Referenzfall aus dem Verteidigungssektor für nachfolgende zivile Flughafenkäufe. Bei schweren Tankern und Hubrettungsfahrzeugen wird der Fortschritt voraussichtlich langsamer bleiben, da Batteriegewicht und Ladeanforderungen schwieriger zu handhaben sind.
Nach Fahrzeugkapazität:
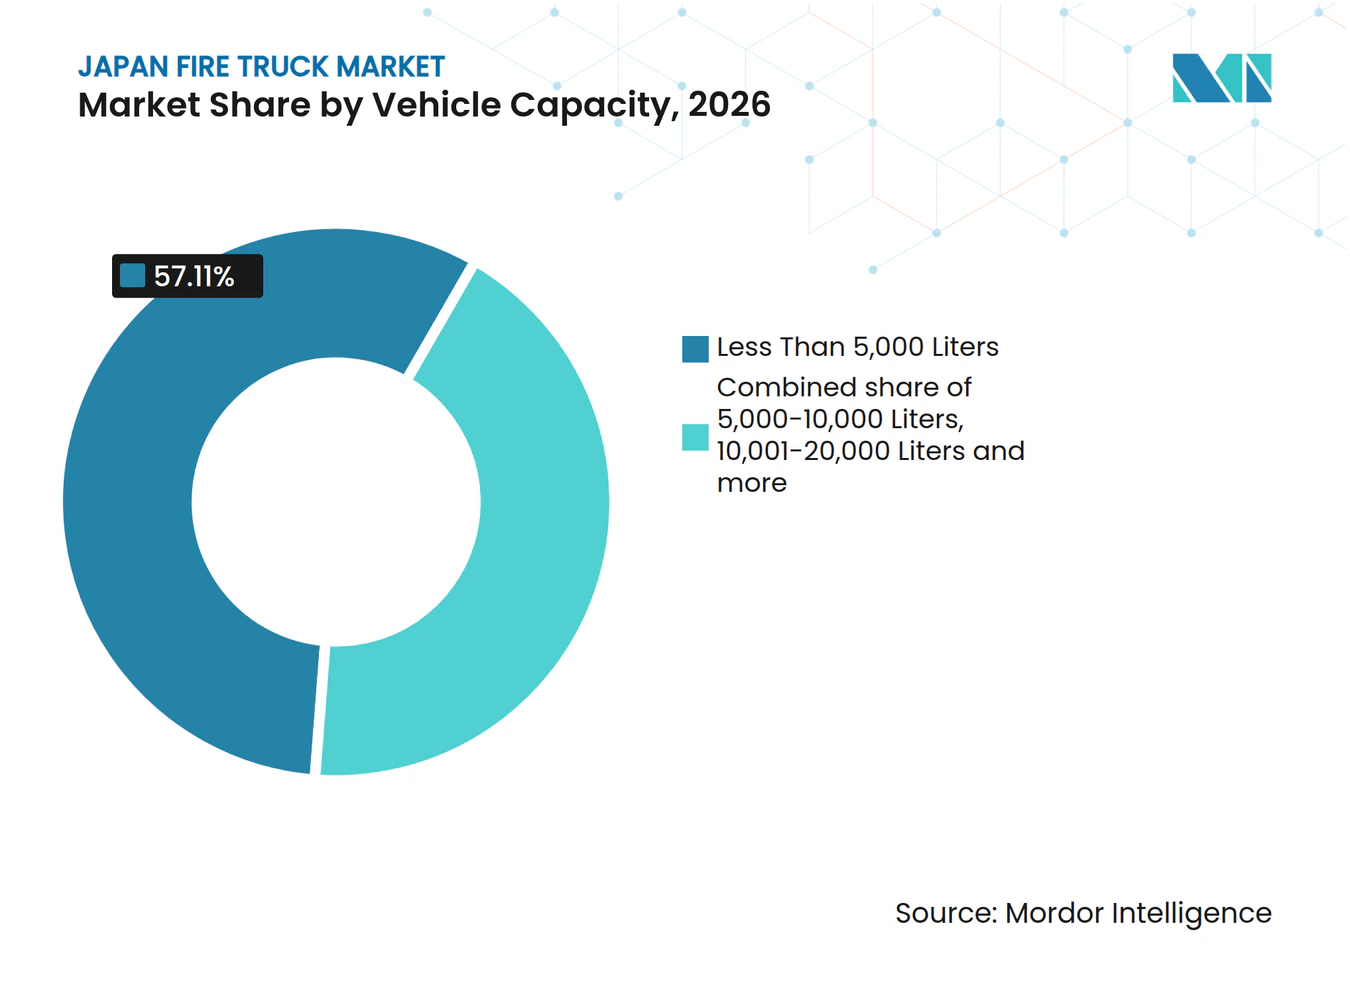
Kompaktfahrzeuge führen, Großkapazitätsflotten expandierenFahrzeuge unter 5.000 Litern machten im Jahr 2026 57,11 % des Umsatzes im japanischen Feuerwehrfahrzeugmarkt aus, da Fahrbahnbreite, Wendekreis und dichte Bebauung kompakte Fahrzeuge begünstigen. CD-I-Löschfahrzeuge und kompakte Tanker dieser Klasse machen einen großen Anteil der inländischen Aufbauherstellerproduktion aus. Fahrzeuge mit mittlerem Wasservolumen bedienen Vorstadt- und Industriegebiete, die eine höhere Wasser- oder Schaumabgabekapazität erfordern. Die Klasse mit größerer Kapazität wird an petrochemischen Standorten und Flughäfen eingesetzt, die einen anhaltenden Durchfluss erfordern.
Fahrzeuge über 20.000 Litern sollen bis 2032 mit einem CAGR von 7,32 % wachsen, was dieser Klasse die stärkste Wachstumsrate nach Kapazität verleiht. Große Reservekapazität ist für die Katastrophenbewältigung, abgelegene Gebiete und ARFF-Operationen relevant. Der japanische Feuerwehrfahrzeugmarkt für diese Anwendungen wird durch FDMA-Mittel für Großkapazitäts-Wasserversorgungssysteme und Meerwassernutzungsanlagen unterstützt. Narita betreibt ARFF-Ausrüstung der Hochkapazitätsklasse, und das breitere Flughafennetz erfordert leistungsstarke Brandbekämpfungskapazitäten. Die Nachfrage in dieser Kategorie wird durch Gelände, Infrastrukturlücken und die Notwendigkeit geprägt, die Wasserversorgung bei längeren Einsätzen aufrechtzuerhalten.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Kommunale Feuerwehren treiben das Volumen, Flughäfen geben die Richtung vorKommunale Feuerwehren machten im Jahr 2026 77,45 % des Umsatzes im japanischen Feuerwehrfahrzeugmarkt aus und bleiben die zentrale Käufergruppe. Japan unterhält eine erhebliche Berufsfeuerwehrer-Belegschaft in Hunderten von Feuerwehren, während die Notfalleinsätze weiterhin hoch bleiben. Diese operativen Anforderungen unterstützen Erneuerungsprogramme für Löschfahrzeuge, Rettungsfahrzeuge, Drehleitern und Tanker. Industrie- und Gewerbeanlagen erzeugen zusätzliche Nachfrage durch betriebseigene Feuerwehren in den Fertigungskorridoren Tokai, Kinki und Keihin. Forst- und Wildlandbehörden erhielten nach jüngsten Brandereignissen verstärkte Haushaltsmittel, die auf Hochclearance-Einsatzfahrzeuge und zugehörige Überwachungsausrüstung ausgerichtet waren.
Flughäfen sollen bis 2032 mit einem CAGR von 7,19 % wachsen und sind das am schnellsten wachsende Endnutzersegment. Japan verfügt über zahlreiche öffentlich zugängliche Flughäfen, und große Drehkreuze sind verpflichtet, ARFF-Kapazitäten gemäß den Luftfahrtvorschriften vorzuhalten. Der japanische Feuerwehrfahrzeugmarkt profitiert von wiederkehrenden Ausgaben für Spezialausrüstung, Wartung, Schulung und Sicherheitsdienstleistungen an diesen Einrichtungen. Narita führt regelmäßig umfassende Übungen zur Flugzeugbrand- und Rettungsbekämpfung durch, um die Koordination von Flotte und Behörden bei Startbahnbrandszenarien zu testen. Militär, Häfen und Notfalldienste auf Autobahnen stellen kleinere Kanäle für Spezialfahrzeuge dar.
Geografische Analyse
Tokio, Osaka, Kanagawa, Hyogo und Aichi machen einen erheblichen Anteil der Nachfrage im japanischen Feuerwehrfahrzeugmarkt aus, angetrieben durch Bevölkerungsdichte, hohen Hochhausbestand und industrielle Aktivitäten, die Spezialfahrzeuge erfordern. Der große Betriebsumfang der Feuerwehr Tokio unterstützt häufige Flottenbewertungen, und ihre Spezifikationen beeinflussen Beschaffungsentscheidungen benachbarter Feuerwehren. Osaka hält die Nachfrage nach Löschfahrzeugen und Chemikalienfahrzeugen durch seine gewerbliche Basis und die petrochemische Küstenzone Kinki aufrecht. Morita unterstützte die Expo 2025 Osaka mit elektrischen Feuerlöschpumpenfahrzeugen und einem KI-gestützten Einsatzleitsystem, das in Zusammenarbeit mit der Feuerwehr der Stadt Osaka entwickelt wurde. Diese Demonstrationen gaben städtischen Käufern Betriebserfahrung mit elektrischen Fahrzeugen und digitalen Unterstützungswerkzeugen.
Katastrophengefährdete Präfekturen in Tohoku, Chubu und auf der Noto-Halbinsel weisen ein eigenständiges Nachfragemuster für Hochclearance-, Großkapazitäts- und Geländefahrzeuge auf. Die ergänzende Haushaltsreaktion der FDMA nach dem Noto-Erdbeben finanzierte Ausrüstung für schwierige Zugangs- und Wasserversorgungsbedingungen. Hokkaido benötigt aufgrund seines weitläufigen, dünn besiedelten Geländes Waldbrand- und Großkapazitätstankerausrüstung. In diesen Gebieten ist die Marktgröße des japanischen Feuerwehrfahrzeugmarkts stärker mit der Katastrophenexposition und der Hydrantenverfügbarkeit als mit der Bevölkerungsdichte verknüpft.
Narita, Haneda, Kansai und Naha bilden einen hochwertigen Flughafenkorridor für die ARFF-Beschaffung. Diese Drehkreuze benötigen spezialisierte Flotten und regelmäßige Schulungen, um den zivilluftfahrtrechtlichen Verpflichtungen nachzukommen. Stützpunkte der Selbstverteidigungsstreitkräfte von Hokkaido bis Okinawa stellen einen weiteren Beschaffungskanal für ARFF- und HAZMAT-Ausrüstung dar. Der Kauf elektrischer ARFF-Fahrzeuge durch die japanischen Luftselbstverteidigungsstreitkräfte veranschaulicht die Rolle von Verteidigungsanlagen bei der frühen Technologieeinführung. Ländliche und Inselgemeinden stellen eine geringvolumige, aber stetige Beschaffungspipeline dar, die häufig durch FDMA-Unterstützung und standardisierte Produkte gefördert wird.
Wettbewerbslandschaft
Marktkonzentration
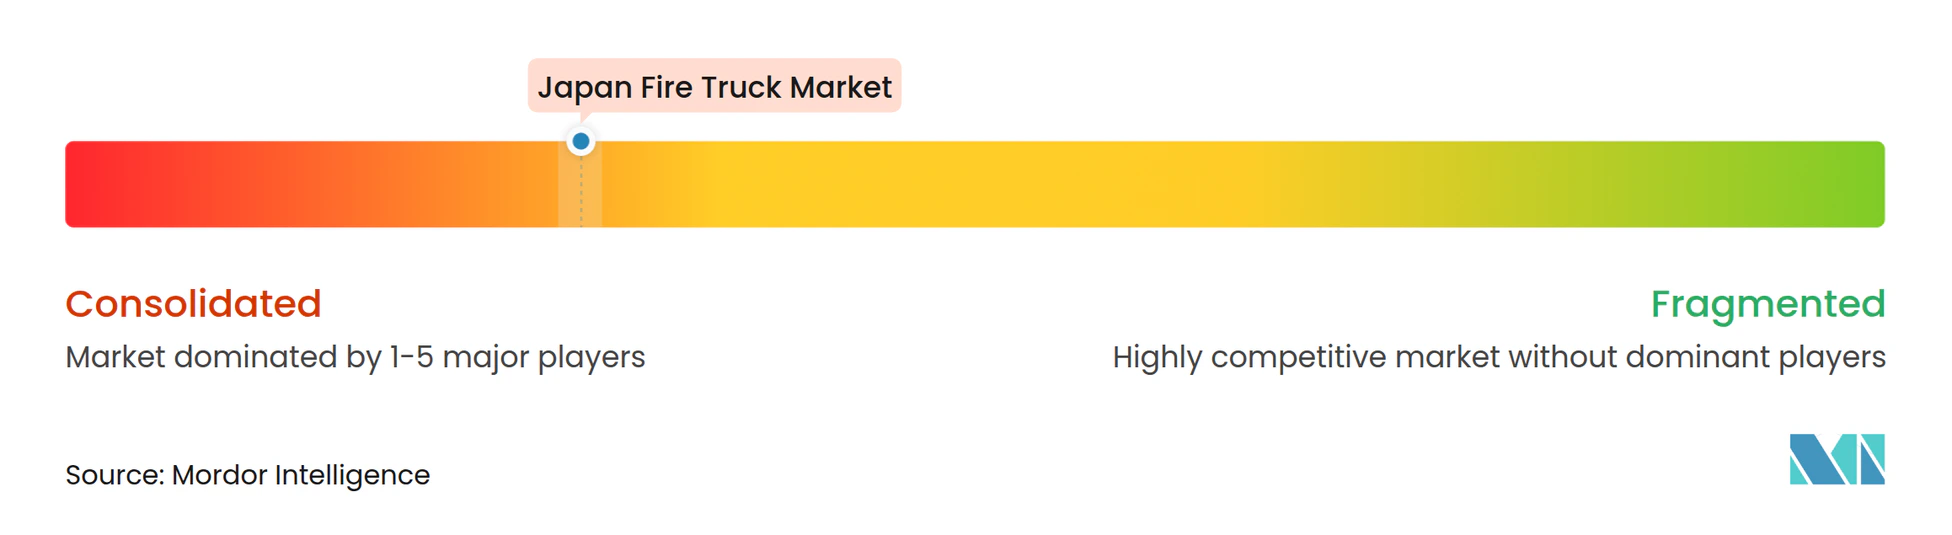
Der japanische Feuerwehrfahrzeugmarkt ist stark konzentriert, wobei Morita Holdings etwa 60 % der inländischen Feuerwehrfahrzeugproduktion ausmacht und internationale Spezialisten selektiv teilnehmen. Morita Holdings ist der dominante inländische Aufbauersteller, gestützt durch eine qualifizierte Produktlinie und langjährige kommunale Beziehungen. Das Unternehmen meldete für das am März 2026 endende Geschäftsjahr einen konsolidierten Nettoumsatz von 116,6 Milliarden JPY, ein Anstieg von 4,3 % gegenüber dem Vorjahr. ShinMaywa trägt spezialisierte Fahrzeugkapazitäten bei, während Hino, Isuzu, Mitsubishi Fuso, UD Trucks und Toyota wichtige Fahrgestellplattformen liefern.
Der Wettbewerb konzentriert sich zunehmend auf Elektrifizierung, Automatisierung und Qualifikation für Japan-spezifische Anforderungen. Der Einsatz des Rosenbauer RT bei der Feuerwehr Tokio folgte umfangreichen Anpassungsarbeiten zur Erfüllung lokaler technischer und Serviceanforderungen. Moritas ePTO-System verbessert die Effizienz und reduziert das Systemgewicht, was die Integration von Elektrofahrzeugen in mehr Fahrgestelltypen unterstützt. Morita arbeitete auch mit der Feuerwehr der Stadt Osaka bei einem KI-gestützten Einsatzleitsystem während einer großen internationalen Veranstaltung zusammen. EXEDY trat Moritas FDMA-gefördertem Forschungsprogramm für Feuerwehrdrohnen bei und erweiterte damit die Arbeit des Unternehmens auf koordinierte Luftunterstützungssysteme.
Der nach EN-Norm gefertigte Gelenk-Drehleiter MLMA5-32, der auf der INTERSCHUTZ 2026 gezeigt wurde, unterstützt die internationale Expansion und die Entwicklung von Hochreichweiten-Produkten. Internationale Lieferanten sehen sich einer hohen Qualifikationsanforderung gegenüber, die einen schnellen Markteintritt einschränkt, aber die Teilnahme an Premium-Flughafen- und Stadtnischen nicht verhindert. Der Wettbewerb im japanischen Feuerwehrfahrzeugmarkt wird daher durch betriebliche Eignung und Qualifikation und nicht allein durch den Preis bestimmt.
Marktführer im japanischen Feuerwehrfahrzeugmarkt
-
MORITA HOLDINGS CORPORATION
-
ShinMaywa Industries, Ltd.
-
Rosenbauer International AG
-
Oshkosh Corporation
-
Isuzu Motors Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Japanischer Feuerwehrfahrzeugmarkt Unternehmen in diesem Bericht
- MORITA HOLDINGS CORPORATION
- Teikoku Sen-i Co., Ltd.
- Rosenbauer International AG
- Oshkosh Corporation
- REV Group, Inc.
- IVECO Group N.V.
- ShinMaywa Industries, Ltd.
- Tadano Ltd.
- Isuzu Motors Limited
- Hino Motors, Ltd.
- Mitsubishi Fuso Truck and Bus Corporation
- Toyota Motor Corporation
- Nissan Motor Co., Ltd.
- UD Trucks Corporation
- Komatsu Ltd.
- KATAKURA INDUSTRIES Co., Ltd.
- Nihon Kikai Co., Ltd.
- Nagano Pump Co., Ltd.
- Kyokuto Kaihatsu Kogyo Co., Ltd.
- Bronto Skylift Oy Ab
- ANGLOCO LIMITED
- NAFFCO FZCO
Neueste Industrielle Entwicklungen in Japanischer Feuerwehrfahrzeugmarkt
- Juli 2026: EXEDY trat dem von Morita Holdings geleiteten Forschungsprojekt für Feuerwehrdrohnen im Rahmen des Wissenschafts- und Technologieforschungsprogramms der Brandschutz- und Katastrophenschutzbehörde für das Haushaltsjahr 2026 bei.
- Juli 2026: Rosenbauer berichtete, dass die Feuerwehr Tokio im Frühjahr 2026 ihr erstes vollständig elektrisches Feuerwehrfahrzeug, einen Rosenbauer RT, in Dienst gestellt hat.
- Juni 2026: Morita stellte auf der INTERSCHUTZ 2026 in Hannover den nach EN-Norm gefertigten Gelenk-Drehleiter MLMA5-32 sowie ein Elektropumpenaggregat mit dem hauseigenen ePTO-System aus.
- April 2026: Morita Holdings meldete für das am März 2026 endende Geschäftsjahr einen konsolidierten Nettoumsatz von 116,6 Milliarden JPY, ein Anstieg von 4,3 % gegenüber dem Vorjahr.
Berichtsumfang des japanischen Feuerwehrfahrzeugmarkts
Der Bericht zum japanischen Feuerwehrfahrzeugmarkt ist segmentiert nach Fahrzeugtyp (Löschfahrzeuge und Pumpenfahrzeuge, Hubrettungsfahrzeuge, Tanklöschfahrzeuge und Wassertransporter, Rettungsfahrzeuge, Flugfeldlöschfahrzeuge, Waldbrandfahrzeuge, Spezialfeuerwehrfahrzeuge sowie HAZMAT- und Multifunktionsfeuerwehrfahrzeuge), Antriebsart (Verbrennungsmotor, Hybrid-Elektro, Batterie-Elektro und sonstige), Fahrzeugkapazität (weniger als 5.000 Liter, 5.000–10.000 Liter, 10.001–20.000 Liter und mehr als 20.000 Liter) sowie Endnutzer (Kommunale Feuerwehren, Industrie- und Gewerbeanlagen, Flughäfen, Militär und Verteidigung, Forst- und Wildlandbehörden und sonstige). Marktprognosen werden nach Wert (USD) und Volumen (Einheiten) bereitgestellt.
Segmentierungsübersicht
| Löschfahrzeuge und Pumpenfahrzeuge |
| Hubrettungsfahrzeuge |
| Tanklöschfahrzeuge und Wassertransporter |
| Rettungsfahrzeuge |
| Flugfeldlöschfahrzeuge |
| Waldbrandfahrzeuge |
| Spezialfeuerwehrfahrzeuge |
| HAZMAT- und Multifunktionsfeuerwehrfahrzeuge |
| Verbrennungsmotor |
| Hybrid-Elektro |
| Batterie-Elektro |
| Sonstige |
| Weniger als 5.000 Liter |
| 5.000–10.000 Liter |
| 10.001–20.000 Liter |
| Mehr als 20.000 Liter |
| Kommunale Feuerwehren |
| Industrie- und Gewerbeanlagen |
| Flughäfen |
| Militär und Verteidigung |
| Forst- und Wildlandbehörden |
| Sonstige |
| Nach Fahrzeugtyp | Löschfahrzeuge und Pumpenfahrzeuge |
| Hubrettungsfahrzeuge | |
| Tanklöschfahrzeuge und Wassertransporter | |
| Rettungsfahrzeuge | |
| Flugfeldlöschfahrzeuge | |
| Waldbrandfahrzeuge | |
| Spezialfeuerwehrfahrzeuge | |
| HAZMAT- und Multifunktionsfeuerwehrfahrzeuge | |
| Nach Antriebsart | Verbrennungsmotor |
| Hybrid-Elektro | |
| Batterie-Elektro | |
| Sonstige | |
| Nach Fahrzeugkapazität | Weniger als 5.000 Liter |
| 5.000–10.000 Liter | |
| 10.001–20.000 Liter | |
| Mehr als 20.000 Liter | |
| Nach Endnutzer | Kommunale Feuerwehren |
| Industrie- und Gewerbeanlagen | |
| Flughäfen | |
| Militär und Verteidigung | |
| Forst- und Wildlandbehörden | |
| Sonstige |
Im Bericht beantwortete Schlüsselfragen
Wie lautet die Prognose für die Nachfrage nach japanischen Feuerwehrfahrzeugen bis 2032?
Der japanische Feuerwehrfahrzeugmarkt soll von 460,23 Millionen USD im Jahr 2027 auf 613,57 Millionen USD im Jahr 2032 bei einem CAGR von 5,92 % wachsen.
Welcher Fahrzeugtyp soll in Japan am schnellsten wachsen?
Flugfeldlöschfahrzeuge (ARFF) sollen bis 2032 mit einem CAGR von 7,11 % expandieren, unterstützt durch Flughafen-Compliance und Flottenerneuerungsbedarf.
Wie schnell expandieren batteriebetriebene Feuerwehrfahrzeuge?
Batterie-Elektrofahrzeuge sollen bis 2032 mit einem CAGR von 11,39 % wachsen, ausgehend von einer kleinen installierten Basis.
Was schränkt die Einführung elektrischer Feuerwehrfahrzeuge in Japan ein?
Batteriegewicht, Ladeverfügbarkeit, Nutzlastkompromisse, lokale Prüfanforderungen und langwierige kommunale Beschaffungszyklen schränken die breitere Nutzung in schweren Fahrzeugklassen ein.
Welche Käufer erwerben die meisten Feuerwehrfahrzeuge in Japan?
Kommunale Feuerwehren hielten im Jahr 2026 einen Anteil von 77,45 %, gestützt durch landesweite Flottenerneuerung und Anforderungen an die Notfallversorgung.