
Tamaño y Participación del Mercado de Camiones de Bomberos en Japón
Visión General del Mercado
| Período de Estudio | 2019 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
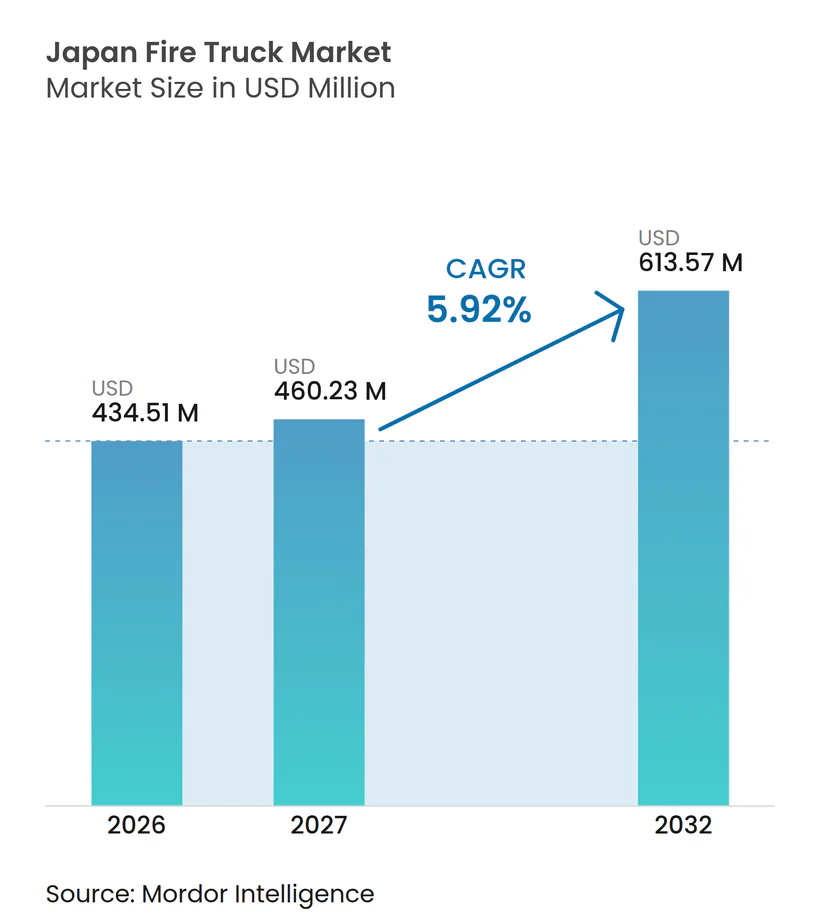
| Tamaño del mercado en el año base (2026) | 434.51 Millones de dólares |
| Tamaño del Mercado (2027) | 460.23 Millones de dólares |
| Tamaño del Mercado (2032) | 613.57 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.92 % |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Camiones de Bomberos en Japón por Mordor Intelligence
El tamaño del mercado de camiones de bomberos en Japón fue valorado en 434,51 millones de USD en 2026 y se espera que crezca desde 460,23 millones de USD en 2027 hasta 613,57 millones de USD para 2032, a una CAGR del 5,92% durante 2027-2032. El mercado de camiones de bomberos en Japón está respaldado por una base de reemplazo estable en 720 departamentos de bomberos y 1.716 estaciones de bomberos (a partir del 1 de abril de 2024), así como por los requisitos nacionales de flota que orientan la renovación de equipos. El gasto público tras el terremoto de la Península de Noto está desplazando la demanda hacia equipos capaces de operar en carreteras dañadas, transportar mayores volúmenes de agua y apoyar la asistencia mutua. La electrificación avanza primero en operaciones urbanas y aeroportuarias porque estos usuarios cuentan con rutas definidas, sitios de operación fijos y mayor acceso a inversión en infraestructura de carga. Los proveedores nacionales mantienen una ventaja a través de productos calificados, redes de servicio locales y familiaridad con la contratación pública, mientras que los proveedores extranjeros están consolidando su posición en aplicaciones especializadas de aeropuertos y vehículos eléctricos [1].
Conclusiones Clave del Informe
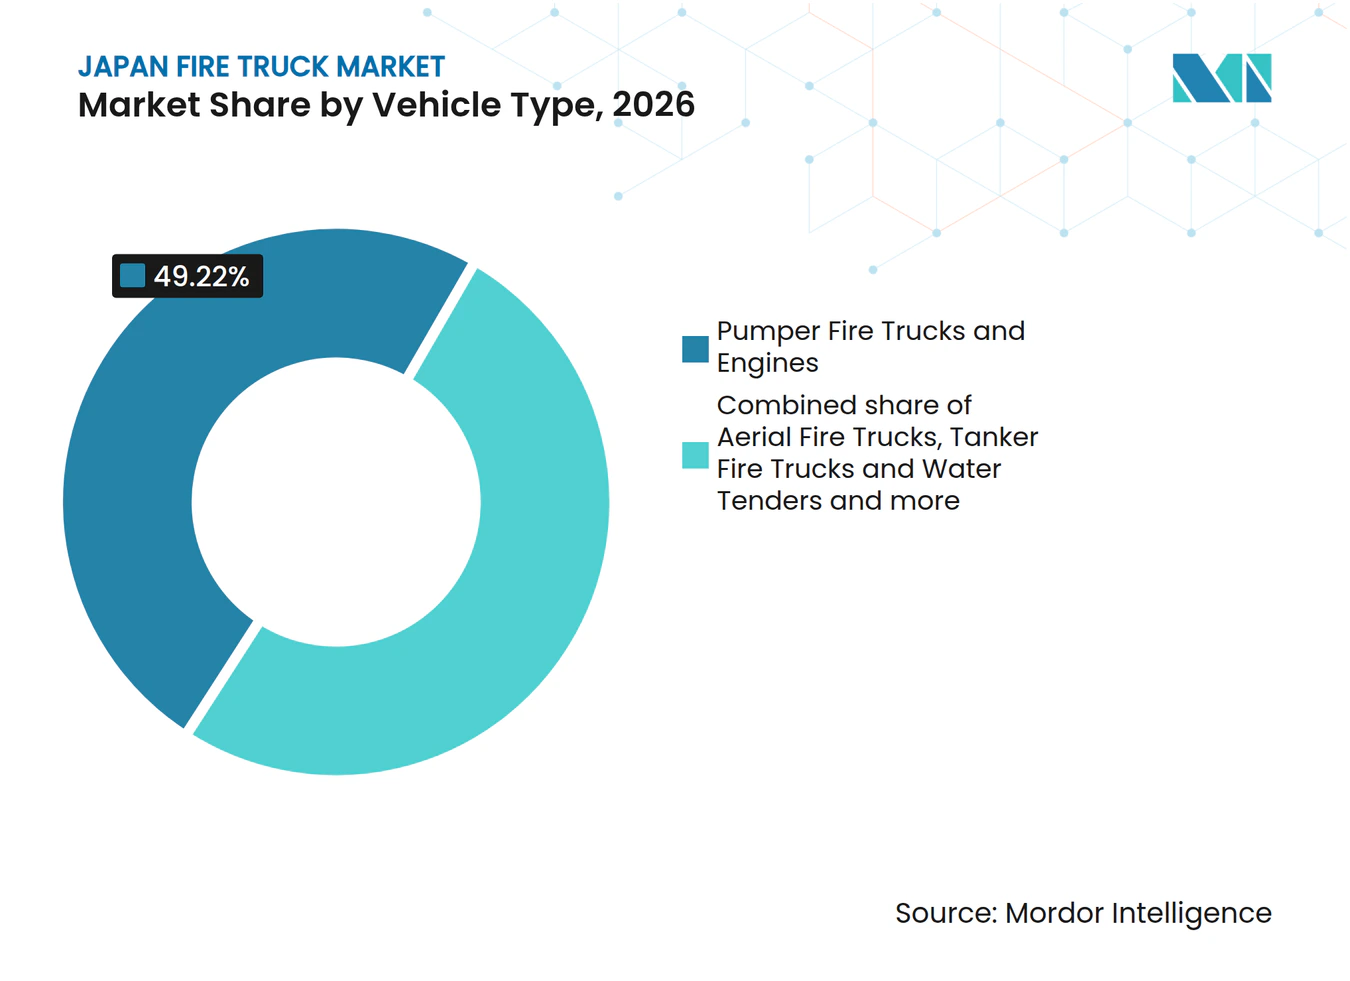
- Por tipo de vehículo, los camiones cisterna y motobombas representaron el 49,22% de la participación del mercado de camiones de bomberos en Japón en 2026, mientras que se prevé que los vehículos de rescate y extinción de incendios en aeronaves (ARFF) crezcan a una CAGR del 7,11% hasta 2032.
- Por tipo de propulsión, los vehículos con motor de combustión interna representaron el 93,29% de la participación en 2026, mientras que se prevé que los vehículos eléctricos de batería crezcan a una CAGR del 11,39% hasta 2032.
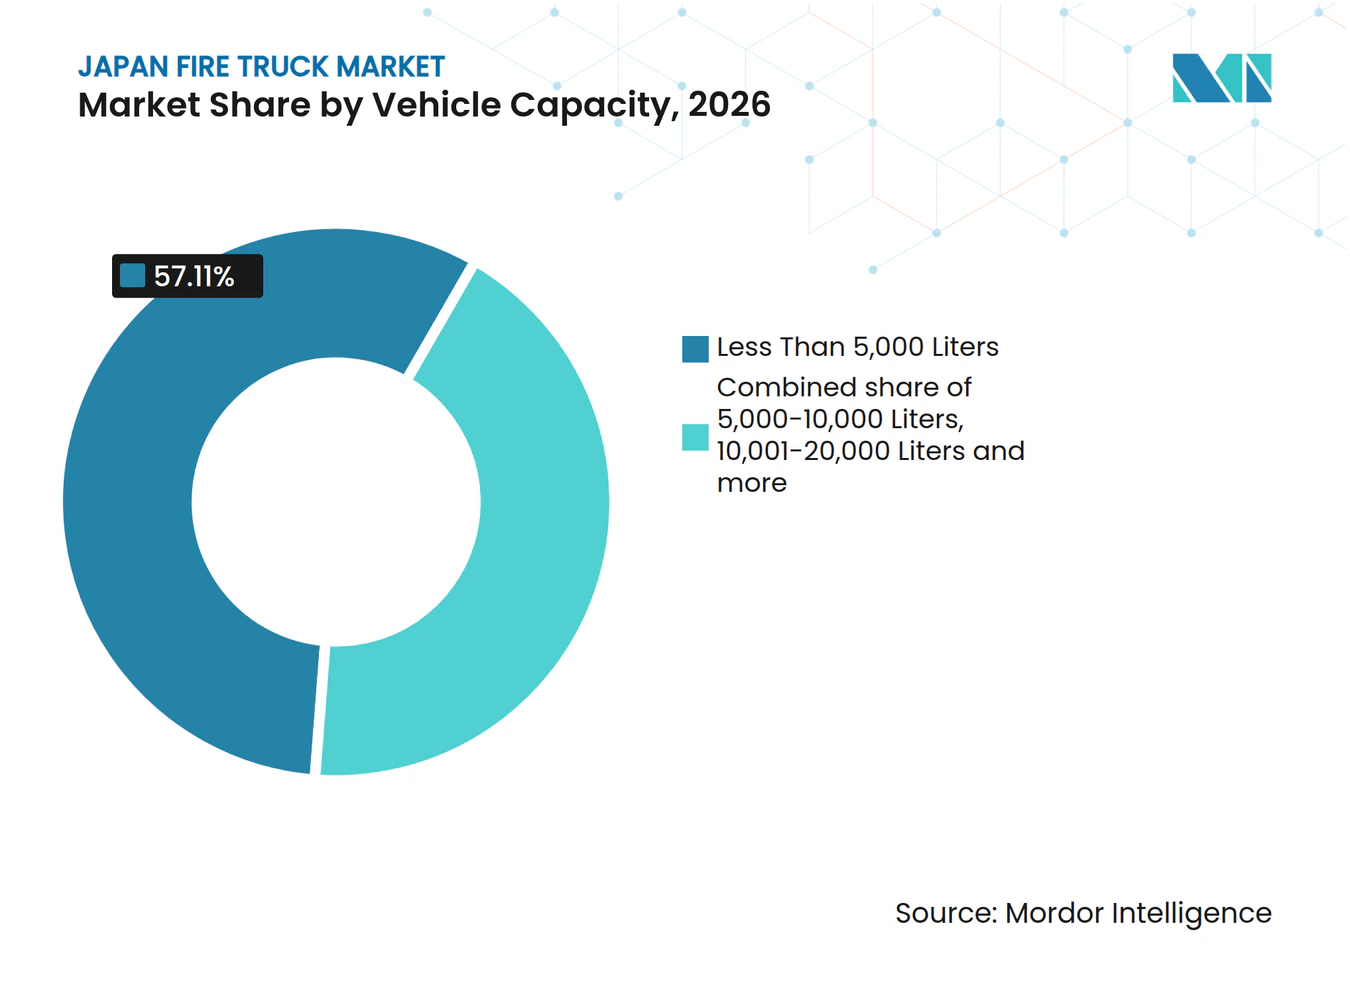
- Por capacidad del vehículo, los vehículos con menos de 5.000 litros representaron el 57,11% de la participación en 2026, mientras que se prevé que los vehículos con más de 20.000 litros crezcan a una CAGR del 7,32% hasta 2032.
- Por usuario final, los departamentos de bomberos municipales representaron el 77,45% de la participación en 2026, mientras que se prevé que los aeropuertos crezcan a una CAGR del 7,19% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Renovación de Flotas Municipales Envejecidas | +1.3% | Nacional, con los mayores volúmenes de renovación en Tokio, Osaka, Kanagawa y Aichi | Mediano plazo (2–4 años) |
| Contratación para la Resiliencia ante Desastres tras Terremotos y Fenómenos Meteorológicos Extremos | +1.1% | Nacional, con mayor intensidad en Tohoku, Península de Noto y Chubu | Corto plazo (≤ 2 años) |
| Ensayos de Neutralidad de Carbono en Aeropuertos y Defensa | +0.9% | Narita, Haneda, Kansai, Naha y bases de las Fuerzas de Autodefensa | Mediano plazo (2–4 años) |
| Requisitos de Respuesta en Zonas Urbanas de Alta Densidad | +0.8% | Tokio, Osaka, Yokohama y Nagoya | Largo plazo (≥ 4 años) |
| Bombeo Eléctrico Resistente a la Ceniza Volcánica | +0.6% | Kanto y el corredor de Sakurajima en Kyushu | Corto plazo (≤ 2 años) |
| Operaciones con Tripulaciones Reducidas que Requieren Automatización | +0.5% | Nacional, con adopción temprana en departamentos rurales y semiurbanos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Renovación de Flotas Municipales Envejecidas
La flota de equipos municipales de Japón está posicionada para una demanda continua de reemplazo a medida que las unidades alcanzan el umbral de vida útil utilizado en la planificación de la Agencia de Gestión de Incendios y Desastres (FDMA). El mercado de camiones de bomberos en Japón se beneficia de este ciclo predecible porque los departamentos de bomberos deben preservar la capacidad de respuesta incluso cuando los presupuestos locales son limitados. Las licitaciones municipales para camiones de rescate con bomba y vehículos de rescate continúan con calendarios de renovación rutinarios. Los mayores costos de repuestos para vehículos diésel más antiguos y los requisitos de emisiones más estrictos reducen el atractivo de prolongar la vida operativa de los equipos más antiguos. El financiamiento del Programa Nacional de Resiliencia ofrece a las zonas propensas a terremotos una ventana de planificación de capital más clara hasta 2030. Los requisitos de dimensiones y masa de vehículos JIS también favorecen a los proveedores que pueden cumplir con las especificaciones locales sin rediseñar una plataforma.
Contratación para la Resiliencia ante Desastres tras Terremotos y Fenómenos Meteorológicos Extremos
El terremoto de la Península de Noto de 2024 cambió las prioridades de equipamiento de muchas agencias de respuesta a emergencias. El borrador del presupuesto suplementario del ejercicio fiscal 2025 de la FDMA asignó 13,08 mil millones de JPY (aproximadamente 88 millones de USD) a medidas como camiones cisterna de gran capacidad de descarga, sistemas de suministro de agua de mar a larga distancia y drones de vigilancia nocturna [2]. Este presupuesto fue un 30,4% superior a la asignación suplementaria anterior. El mercado de camiones de bomberos en Japón está, por tanto, registrando un mayor interés en cisternas de tracción total y unidades compactas de alta distancia al suelo para zonas donde las motobombas estándar enfrentan dificultades de acceso vial. La guía de la FDMA para el ejercicio fiscal 2026 sobre los Equipos de Respuesta de Emergencia contra Incendios también apoya una preparación más amplia de asistencia mutua entre prefecturas. Estos requisitos amplían la demanda más allá de las motobombas urbanas convencionales y mejoran el caso para vehículos especializados.
Ensayos de Neutralidad de Carbono en Aeropuertos y Defensa
La contratación en aeropuertos y defensa se está convirtiendo en un importante campo de pruebas para equipos de extinción de incendios con menores emisiones. El Ministerio de Defensa de Japón adquirió un vehículo ARFF eléctrico Oshkosh Striker Volterra 6×6 para la Fuerza Aérea de Autodefensa de Japón, vinculando la compra a los objetivos nacionales y de defensa de reducción de emisiones. Los requisitos de tiempo de respuesta y entrega de agente extintor de la OACI establecen un estricto umbral de rendimiento para las flotas de extinción de incendios en aeropuertos. Narita y Kansai cuentan con flotas ARFF especializadas, lo que crea una oportunidad de reemplazo definida para los proveedores calificados. La política de descarbonización aeroportuaria también apoya la conversión de los vehículos terrestres aeroportuarios a modelos eléctricos o de pila de combustible. El despliegue en Tokio de un Rosenbauer RT demuestra además cómo las motobombas eléctricas pueden adaptarse al servicio municipal y a la exposición a ceniza volcánica.
Requisitos de Respuesta en Zonas Urbanas de Alta Densidad
Las ciudades de alta densidad requieren equipos capaces de llegar a edificios altos y navegar por calles estrechas. Tokio, Osaka, Kanagawa y Aichi generan demanda regular de escaleras aéreas, unidades de rescate y motobombas compactas porque su forma urbana combina viviendas densas, edificios comerciales y sitios industriales. El Departamento de Bomberos de Tokio cuenta con más de 18.000 empleados y lleva a cabo más de 600.000 operaciones al año, lo que otorga a sus decisiones de flota influencia sobre los departamentos circundantes [3]. Las licitaciones municipales recurrentes para escaleras aéreas de clase 40 metros muestran una necesidad continua de equipos de gran alcance en los centros urbanos. El mercado de camiones de bomberos en Japón también se beneficia de las necesidades de las brigadas de bomberos industriales en las zonas costeras de fabricación de Keihin, Tokai y Kinki. Los requisitos estándar de la Ley de Servicios de Bomberos y las normas JIS mantienen una línea de base nacional común, al tiempo que permiten a las ciudades especificar características operativas adicionales.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Largos Ciclos de Contratación Municipal y Disciplina Presupuestaria | -1.2% | Nacional, más agudo en municipios con poblaciones inferiores a 50.000 habitantes | Corto plazo (≤ 2 años) |
| Autonomía de Batería, Carga y Compromisos de Carga Útil | -0.8% | Nacional, con el mayor efecto en aplicaciones de cisternas y escaleras aéreas | Mediano plazo (2–4 años) |
| Pruebas de Aceptación Japonesas y Localización de Especificaciones | -0.6% | Nacional, con pruebas de tipo y verificaciones de aceptación para equipos de servicio público | Corto plazo (≤ 2 años) |
| Reducción de las Dotaciones Regionales de Bomberos y Brechas en la Capacidad de Servicio | -0.4% | Hokkaido rural, Shikoku y prefecturas montañosas del interior | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Largos Ciclos de Contratación Municipal y Disciplina Presupuestaria
Las compras municipales siguen planes de capital plurianuales, y los departamentos más pequeños a menudo enfrentan una estricta disciplina presupuestaria. Un solo camión escalera o cisterna puede representar una parte significativa del gasto de capital anual de un departamento más pequeño, lo que hace que los compradores sean cautelosos ante equipos no estándar. El mercado de camiones de bomberos en Japón, por tanto, tiene una demanda estable pero puede experimentar una conversión lenta de pedidos para tecnologías más nuevas. Los requisitos de licitación pública bajo la Ley de Autonomía Local pueden extender considerablemente los plazos de decisión. La certificación de equipos, las verificaciones de aceptación y las especificaciones localizadas añaden tiempo y costo para los proveedores sin productos ya calificados. Estos factores favorecen a las empresas con capacidad de servicio local y relaciones de contratación establecidas.
Autonomía de Batería, Carga y Compromisos de Carga Útil
Los equipos eléctricos de batería enfrentan compromisos entre el peso del vehículo, la carga útil, la autonomía y el acceso a la carga. Una motobomba CD-I con un depósito de agua estándar pesa varias toneladas cuando está completamente equipada, mientras que los vehículos aéreos y cisternas de gran tamaño pueden pesar considerablemente más. En las clases de vehículos más pesados, la masa de la batería puede desplazar agua, espuma o equipos operativos. El Rosenbauer RT utiliza una disposición de doble batería con un motor diésel de respaldo, lo que indica que las motobombas eléctricas actuales no operan completamente con energía eléctrica en todas las condiciones. La carga rápida de alta velocidad no está disponible en muchas estaciones de bomberos rurales y requiere financiamiento de infraestructura independiente de las compras de vehículos. Las dotaciones más pequeñas también limitan la capacidad de algunos departamentos rurales para probar, operar y mantener nuevos sistemas, lo que refuerza la ventaja de los diseños de equipos establecidos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Vehículo:
Las Motobombas Anclan la Demanda y los Vehículos ARFF Marcan el RitmoLos camiones cisterna y motobombas representaron el 49,22% de la participación del mercado de camiones de bomberos en Japón en 2026, lo que refleja su papel como plataforma de respuesta básica en los 720 departamentos de bomberos y 1.716 estaciones de bomberos del país (a partir del 1 de abril de 2024). Las motobombas se utilizan ampliamente porque sus especificaciones se alinean con las directrices nacionales de equipos y los ciclos de reemplazo regulares. Los camiones de bomberos aéreos abordan la exposición a edificios de gran altura en zonas urbanas densas, mientras que los camiones cisterna y los vehículos de suministro de agua apoyan la respuesta rural y en zonas forestales donde la cobertura de hidrantes es limitada. Los camiones de rescate, los camiones para incendios forestales, las unidades de propósito especial y los vehículos HAZMAT atienden necesidades operativas definidas. Un reciente presupuesto suplementario reforzó la demanda de equipos forestales ligeros y de alta distancia al suelo tras recientes incidentes en la interfaz urbano-forestal.
Se prevé que los vehículos de rescate y extinción de incendios en aeronaves (ARFF) crezcan a una CAGR del 7,11% hasta 2032, la tasa más rápida entre los tipos de vehículos en el mercado de camiones de bomberos en Japón. Los aeropuertos certificados requieren equipos que cumplan con los estándares de la OACI para la entrega de agentes extintores, el tiempo de respuesta y la disponibilidad operativa. Las flotas especializadas de vehículos de rescate y extinción de incendios se mantienen en los principales aeropuertos, mientras que los operadores ejecutan programas regulares de entrenamiento y reemplazo. La entrega de motobombas eléctricas a los departamentos de bomberos urbanos refleja la creciente demanda de equipos de extinción de incendios eléctricos en operaciones urbanas. La introducción de camiones escalera articulados por parte de los fabricantes ha ampliado aún más la gama de productos de gran alcance disponibles.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Propulsión:
El Motor de Combustión Interna Domina Mientras el Eléctrico de Batería Gana ImpulsoLos vehículos con motor de combustión interna representaron el 93,29% de los ingresos del mercado de camiones de bomberos en Japón en 2026, respaldados por la amplia base instalada de chasis diésel de Isuzu, Hino, Mitsubishi Fuso y UD Trucks. Las licitaciones municipales aún suelen incluir el diésel como plataforma predeterminada, mientras que las opciones de cero emisiones siguen siendo opcionales para muchos departamentos. Los vehículos híbridos eléctricos y eléctricos de batería representaron la participación restante, y las opciones de hidrógeno y gas natural comprimido aún se encontraban en las primeras etapas de uso en equipos de extinción de incendios. El mercado de camiones de bomberos en Japón continúa dependiendo de las plataformas de motor de combustión interna porque ofrecen soporte de servicio establecido y capacidad de carga útil. Sin embargo, los planes de descarbonización aeroportuaria están creando una razón de política para que los proveedores desarrollen alternativas de vehículos eléctricos y de pila de combustible.
Se prevé que los vehículos eléctricos de batería crezcan a una CAGR del 11,39% hasta 2032, convirtiéndose en la categoría de propulsión de más rápido crecimiento. Este crecimiento parte de una base pequeña y se concentra en grandes departamentos, aeropuertos y aplicaciones de defensa donde los compradores pueden financiar la infraestructura de carga. La unidad de bomba ePTO de Morita, exhibida en INTERSCHUTZ, mejoró la eficiencia de la bomba, redujo el volumen y redujo el peso en comparación con los diseños de toma de fuerza mecánica. La compra de un vehículo ARFF eléctrico por parte de la Fuerza Aérea de Autodefensa de Japón proporciona un caso de referencia del sector de defensa para compras posteriores de aeropuertos civiles. Se espera que el progreso sea más lento en cisternas pesadas y vehículos aéreos porque el peso de la batería y los requisitos de carga son más difíciles de gestionar.
Por Capacidad del Vehículo:
Las Unidades Compactas Lideran Mientras las Flotas de Gran Capacidad se ExpandenLos vehículos con menos de 5.000 litros representaron el 57,11% de los ingresos del mercado de camiones de bomberos en Japón en 2026, porque el ancho de carril, el radio de giro y el desarrollo denso favorecen los equipos compactos. Las motobombas CD-I y las cisternas compactas de esta clase representan una gran parte de la producción nacional de carroceros. Los vehículos que transportan volúmenes moderados de agua sirven a zonas suburbanas e industriales que requieren mayor capacidad de entrega de agua o espuma. La clase de mayor capacidad se utiliza en instalaciones petroquímicas y aeropuertos que requieren un flujo sostenido.
Se prevé que los vehículos con más de 20.000 litros crezcan a una CAGR del 7,32% hasta 2032, lo que otorga a esta clase la mayor tasa de crecimiento por capacidad. La gran capacidad de reserva es relevante para la respuesta ante desastres, zonas remotas y operaciones ARFF. El mercado de camiones de bomberos en Japón para estas aplicaciones está respaldado por el financiamiento de la FDMA para sistemas de suministro de agua de gran capacidad y equipos de utilización de agua de mar. Narita opera equipos ARFF de clase de alta capacidad, y la red aeroportuaria más amplia requiere capacidad de extinción de incendios de alto rendimiento. La demanda en esta categoría estará determinada por el terreno, las brechas de infraestructura y la necesidad de mantener el suministro de agua durante incidentes prolongados.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
Los Departamentos Municipales Impulsan el Volumen Mientras los Aeropuertos Definen la DirecciónLos departamentos de bomberos municipales representaron el 77,45% de los ingresos del mercado de camiones de bomberos en Japón en 2026 y siguen siendo el grupo de compra central. Japón mantiene una importante dotación de bomberos profesionales en cientos de departamentos, mientras que los despachos de emergencia siguen siendo elevados. Estas demandas operativas respaldan los programas de reemplazo de motobombas, vehículos de rescate, escaleras y cisternas. Las instalaciones industriales y comerciales generan demanda adicional a través de brigadas internas en los corredores de fabricación de Tokai, Kinki y Keihin. Las agencias forestales y de zonas forestales recibieron mayor atención presupuestaria tras recientes eventos de incendio, con financiamiento dirigido hacia vehículos de respuesta de alta distancia al suelo y equipos de vigilancia relacionados.
Se prevé que los aeropuertos crezcan a una CAGR del 7,19% hasta 2032 y son el segmento de usuario final de más rápido crecimiento. Japón cuenta con numerosos aeropuertos de uso público, y los grandes centros aeroportuarios están obligados a mantener la capacidad ARFF de acuerdo con las regulaciones de aviación. El mercado de camiones de bomberos en Japón se beneficia del gasto recurrente en equipos especializados, mantenimiento, entrenamiento y servicios de seguridad en estas instalaciones. Narita realiza periódicamente ejercicios integrales de Entrenamiento de Rescate y Extinción de Incendios en Accidentes de Aeronaves para probar la coordinación de la flota y las agencias en escenarios de incendio en pista. Las fuerzas militares, los puertos y los servicios de emergencia en autopistas representan canales más pequeños para unidades especializadas.
Análisis Geográfico
Tokio, Osaka, Kanagawa, Hyogo y Aichi representan una parte significativa de la demanda del mercado de camiones de bomberos en Japón, impulsada por la densidad de población, el parque de edificios de gran altura y la actividad industrial que requieren equipos especializados. La gran escala de operaciones del Departamento de Bomberos de Tokio respalda evaluaciones frecuentes de flota, y sus especificaciones influyen en las decisiones de contratación de los servicios cercanos. Osaka sostiene la demanda de motobombas y camiones químicos a través de su base comercial y la zona petroquímica costera de Kinki. Morita apoyó la Expo 2025 Osaka con camiones de bomba de incendios eléctricos y un sistema de apoyo al mando asistido por inteligencia artificial desarrollado en coordinación con el Departamento de Bomberos Municipal de Osaka. Estas demostraciones brindaron a los compradores urbanos experiencia operativa con equipos eléctricos y herramientas de apoyo digital.
Las prefecturas expuestas a desastres en Tohoku, Chubu y la Península de Noto representan un patrón de demanda diferenciado para equipos de alta distancia al suelo, gran capacidad y múltiples terrenos. La respuesta del presupuesto suplementario de la FDMA tras el terremoto de Noto financió equipos adecuados para condiciones severas de acceso y suministro de agua. Hokkaido requiere equipos forestales y cisternas de gran capacidad debido a su terreno amplio y escasamente poblado. En estas zonas, el tamaño del mercado de camiones de bomberos en Japón está más estrechamente vinculado a la exposición a desastres y la disponibilidad de hidrantes que a la densidad de población.
Narita, Haneda, Kansai y Naha forman un corredor aeroportuario de alto valor para la contratación de equipos ARFF. Estos centros requieren flotas especializadas y entrenamiento regular para cumplir con las obligaciones de aviación civil. Las bases de las Fuerzas de Autodefensa desde Hokkaido hasta Okinawa representan otro canal de contratación para equipos ARFF y HAZMAT. La compra de vehículos ARFF eléctricos por parte de la Fuerza Aérea de Autodefensa de Japón ilustra el papel de las instalaciones de defensa en la adopción temprana de tecnología. Los municipios rurales e insulares representan un canal de contratación de menor volumen pero constante, a menudo respaldado por la asistencia de la FDMA y productos estandarizados.
Panorama Competitivo
Concentración del Mercado
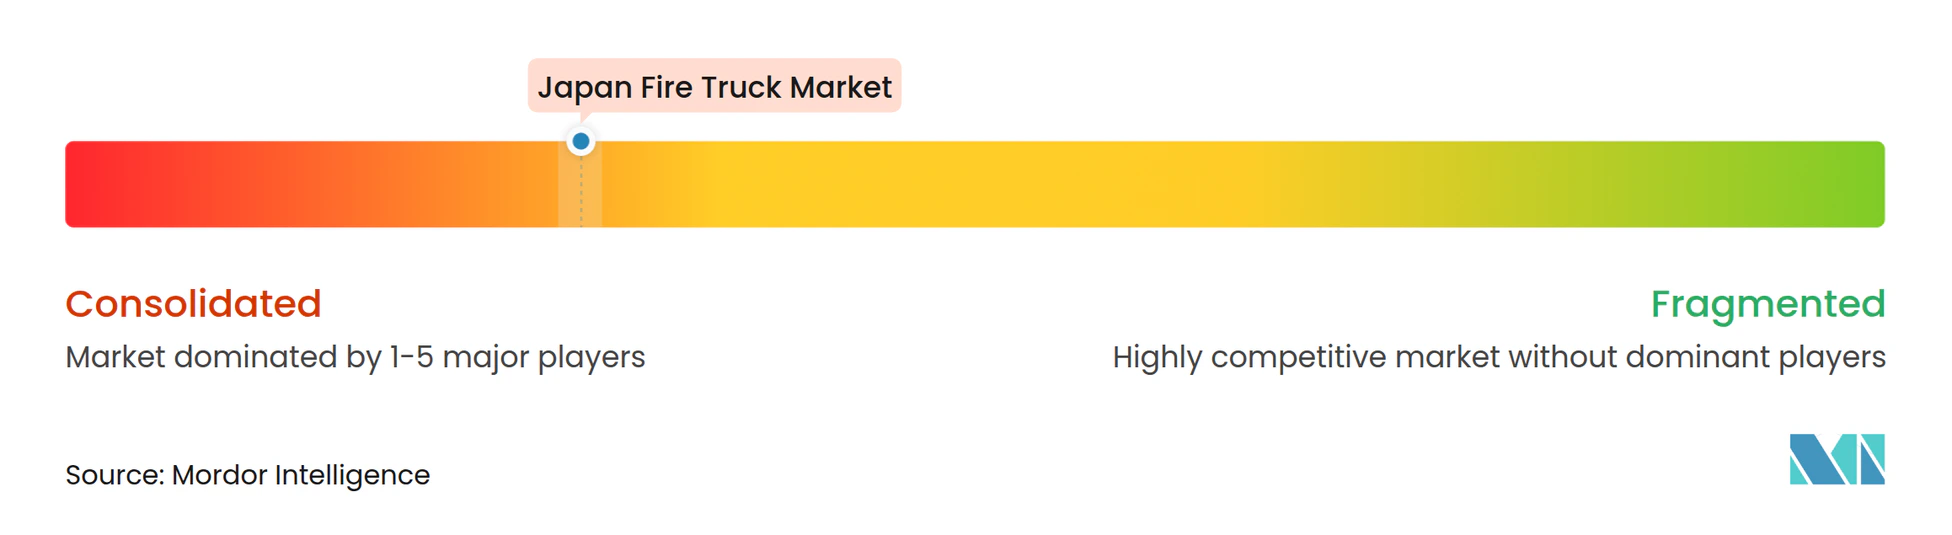
El mercado de camiones de bomberos en Japón está muy concentrado, con Morita Holdings representando aproximadamente el 60% de la producción nacional de camiones de bomberos y especialistas internacionales participando de forma selectiva. Morita Holdings es el principal carrocero nacional, respaldado por una línea de productos calificados y relaciones municipales de larga data. La empresa reportó ventas netas consolidadas de 116,6 mil millones de JPY para el ejercicio fiscal finalizado en marzo de 2026, un aumento del 4,3% interanual. ShinMaywa aporta capacidad de vehículos especializados, mientras que Hino, Isuzu, Mitsubishi Fuso, UD Trucks y Toyota proporcionan las principales plataformas de chasis.
La competencia se centra cada vez más en la electrificación, la automatización y la calificación para los requisitos específicos de Japón. El despliegue del RT de Rosenbauer en el Departamento de Bomberos de Tokio siguió un extenso trabajo de adaptación para cumplir con los requisitos técnicos y de servicio locales. El sistema ePTO de Morita mejora la eficiencia y reduce el peso del sistema, apoyando la integración de vehículos eléctricos en más tipos de chasis. Morita también colaboró con el Departamento de Bomberos Municipal de Osaka en el apoyo al mando asistido por inteligencia artificial durante un importante evento internacional. EXEDY se unió al programa de investigación de drones de extinción de incendios de Morita, respaldado por la FDMA, extendiendo el trabajo de la empresa hacia sistemas de apoyo aéreo coordinado.
Su camión escalera articulado MLMA5-32 con estándar EN, presentado en INTERSCHUTZ 2026, apoya la expansión internacional y el desarrollo de productos de gran alcance. Los proveedores internacionales enfrentan una alta carga de calificación, lo que limita la entrada rápida al mercado pero no impide la participación en nichos premium de aeropuertos y zonas urbanas. La competencia en el mercado de camiones de bomberos en Japón está, por tanto, impulsada por la adecuación operativa y la calificación más que por el precio únicamente.
Líderes de la Industria de Camiones de Bomberos en Japón
-
MORITA HOLDINGS CORPORATION
-
ShinMaywa Industries, Ltd.
-
Rosenbauer International AG
-
Oshkosh Corporation
-
Isuzu Motors Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Camiones de Bomberos en Japón Empresas cubiertas en este informe
- MORITA HOLDINGS CORPORATION
- Teikoku Sen-i Co., Ltd.
- Rosenbauer International AG
- Oshkosh Corporation
- REV Group, Inc.
- IVECO Group N.V.
- ShinMaywa Industries, Ltd.
- Tadano Ltd.
- Isuzu Motors Limited
- Hino Motors, Ltd.
- Mitsubishi Fuso Truck and Bus Corporation
- Toyota Motor Corporation
- Nissan Motor Co., Ltd.
- UD Trucks Corporation
- Komatsu Ltd.
- KATAKURA INDUSTRIES Co., Ltd.
- Nihon Kikai Co., Ltd.
- Nagano Pump Co., Ltd.
- Kyokuto Kaihatsu Kogyo Co., Ltd.
- Bronto Skylift Oy Ab
- ANGLOCO LIMITED
- NAFFCO FZCO
Desarrollos recientes de la industria en Mercado de Camiones de Bomberos en Japón
- Julio de 2026: EXEDY se unió al proyecto de investigación de drones de extinción de incendios liderado por Morita Holdings bajo el programa de investigación científica y tecnológica del ejercicio fiscal 2026 de la Agencia de Gestión de Incendios y Desastres.
- Julio de 2026: Rosenbauer informó que el Departamento de Bomberos de Tokio puso en servicio su primer vehículo de extinción de incendios totalmente eléctrico, un Rosenbauer RT, en la primavera de 2026.
- Junio de 2026: Morita exhibió el camión escalera articulado MLMA5-32 con estándar EN y una unidad de bomba eléctrica con su sistema ePTO propio en INTERSCHUTZ 2026 en Hannover.
- Abril de 2026: Morita Holdings reportó ventas netas consolidadas de 116,6 mil millones de JPY para el ejercicio fiscal finalizado en marzo de 2026, un aumento del 4,3% interanual.
Alcance del Informe del Mercado de Camiones de Bomberos en Japón
El Informe del Mercado de Camiones de Bomberos en Japón está Segmentado por Tipo de Vehículo (Camiones Cisterna y Motobombas, Camiones de Bomberos Aéreos, Camiones Cisterna y Vehículos de Suministro de Agua, Camiones de Rescate, Vehículos de Rescate y Extinción de Incendios en Aeronaves, Camiones para Incendios Forestales, Camiones de Bomberos de Propósito Especial y Camiones de Bomberos HAZMAT y Multifuncionales), Tipo de Propulsión (Motor de Combustión Interna, Híbrido Eléctrico, Eléctrico de Batería y Otro), Capacidad del Vehículo (Menos de 5.000 Litros, 5.000-10.000 Litros, 10.001-20.000 Litros y Más de 20.000 Litros) y Usuario Final (Departamentos de Bomberos Municipales, Instalaciones Industriales y Comerciales, Aeropuertos, Fuerzas Militares y de Defensa, Agencias Forestales y de Zonas Forestales y Otro). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD) y Volumen (Unidades).
Resumen de la segmentación
| Camiones Cisterna y Motobombas |
| Camiones de Bomberos Aéreos |
| Camiones Cisterna y Vehículos de Suministro de Agua |
| Camiones de Rescate |
| Vehículos de Rescate y Extinción de Incendios en Aeronaves |
| Camiones para Incendios Forestales |
| Camiones de Bomberos de Propósito Especial |
| Camiones de Bomberos HAZMAT y Multifuncionales |
| Motor de Combustión Interna |
| Híbrido Eléctrico |
| Eléctrico de Batería |
| Otro |
| Menos de 5.000 Litros |
| 5.000-10.000 Litros |
| 10.001-20.000 Litros |
| Más de 20.000 Litros |
| Departamentos de Bomberos Municipales |
| Instalaciones Industriales y Comerciales |
| Aeropuertos |
| Fuerzas Militares y de Defensa |
| Agencias Forestales y de Zonas Forestales |
| Otro |
| Por Tipo de Vehículo | Camiones Cisterna y Motobombas |
| Camiones de Bomberos Aéreos | |
| Camiones Cisterna y Vehículos de Suministro de Agua | |
| Camiones de Rescate | |
| Vehículos de Rescate y Extinción de Incendios en Aeronaves | |
| Camiones para Incendios Forestales | |
| Camiones de Bomberos de Propósito Especial | |
| Camiones de Bomberos HAZMAT y Multifuncionales | |
| Por Tipo de Propulsión | Motor de Combustión Interna |
| Híbrido Eléctrico | |
| Eléctrico de Batería | |
| Otro | |
| Por Capacidad del Vehículo | Menos de 5.000 Litros |
| 5.000-10.000 Litros | |
| 10.001-20.000 Litros | |
| Más de 20.000 Litros | |
| Por Usuario Final | Departamentos de Bomberos Municipales |
| Instalaciones Industriales y Comerciales | |
| Aeropuertos | |
| Fuerzas Militares y de Defensa | |
| Agencias Forestales y de Zonas Forestales | |
| Otro |
Preguntas Clave Respondidas en el Informe
¿Cuál es el pronóstico para la demanda de camiones de bomberos en Japón hasta 2032?
Se prevé que el mercado de camiones de bomberos en Japón crezca desde 460,23 millones de USD en 2027 hasta 613,57 millones de USD en 2032 a una CAGR del 5,92%.
¿Qué tipo de vehículo tiene el pronóstico de crecimiento más rápido en Japón?
Se prevé que los vehículos de rescate y extinción de incendios en aeronaves (ARFF) se expandan a una CAGR del 7,11% hasta 2032, respaldados por el cumplimiento normativo aeroportuario y las necesidades de reemplazo de flota.
¿Con qué rapidez se están expandiendo los camiones de bomberos eléctricos de batería?
Se prevé que los vehículos eléctricos de batería crezcan a una CAGR del 11,39% hasta 2032, partiendo de una pequeña base instalada.
¿Qué limita la adopción de camiones de bomberos eléctricos en Japón?
El peso de la batería, la disponibilidad de carga, los compromisos de carga útil, las pruebas locales y los largos ciclos de compra municipal limitan un uso más amplio en las clases de vehículos pesados.
¿Qué compradores adquieren la mayor cantidad de camiones de bomberos en Japón?
Los departamentos de bomberos municipales representaron el 77,45% de la participación en 2026, respaldados por el reemplazo de flotas a nivel nacional y los requisitos de respuesta a emergencias.