
日本の消防車市場規模とシェア
市場概要
| 調査期間 | 2019 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 434.51 百万米ドル |
| 市場規模 (2027) | 460.23 百万米ドル |
| 市場規模 (2032) | 613.57 百万米ドル |
| 成長率 (2027 - 2032) | 5.92 % |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる日本の消防車市場分析
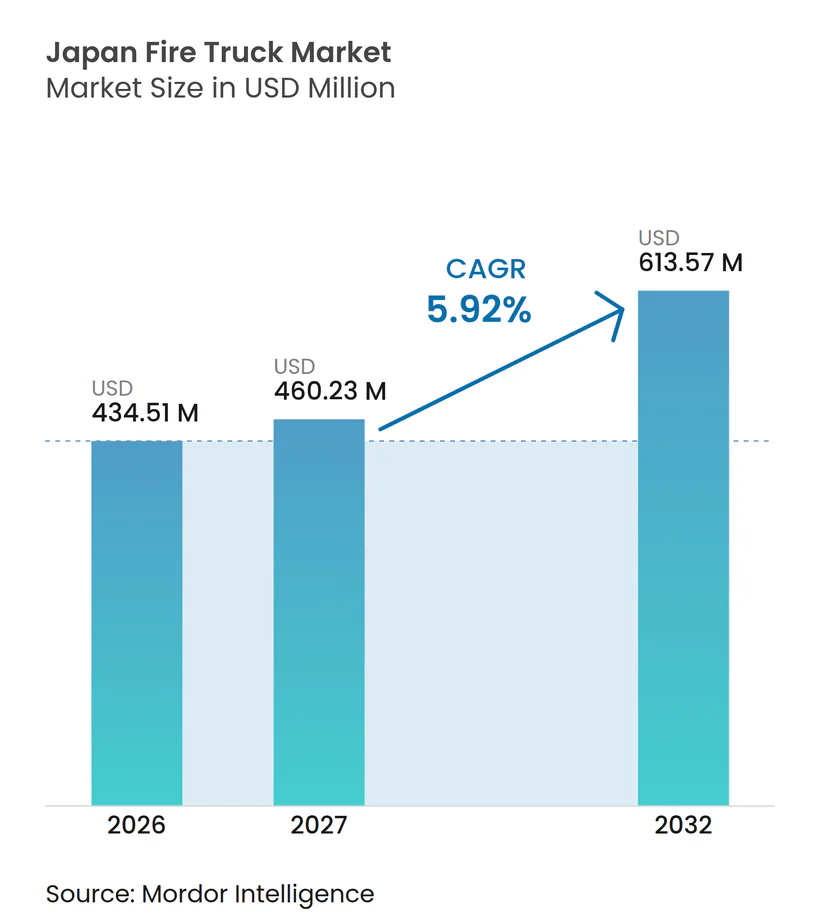
日本の消防車市場規模は2026年に4億3,451万米ドルと評価され、2027年の4億6,023万米ドルから2032年には6億1,357万米ドルに成長すると予測されており、2027年から2032年の期間においてCAGR 5.92%で推移する見込みです。日本の消防車市場は、720の消防本部と1,716の消防署(2024年4月1日時点)にわたる安定した更新基盤、および車両更新を導く全国的なフリート要件によって支えられています。能登半島地震後の公共支出は、損傷した道路での運用、より大量の水の搬送、相互援助の支援が可能な機器への需要をシフトさせています。電動化は、定義されたルート、固定された運用拠点、および充電投資へのより強いアクセスを持つ都市部および空港運用において先行して進んでいます。国内サプライヤーは、認定製品、地域サービスネットワーク、および公共調達への精通を通じて優位性を維持しており、海外サプライヤーは専門的な空港および電気自動車アプリケーションにおけるポジションを構築しています [1]。
レポートの主要ポイント
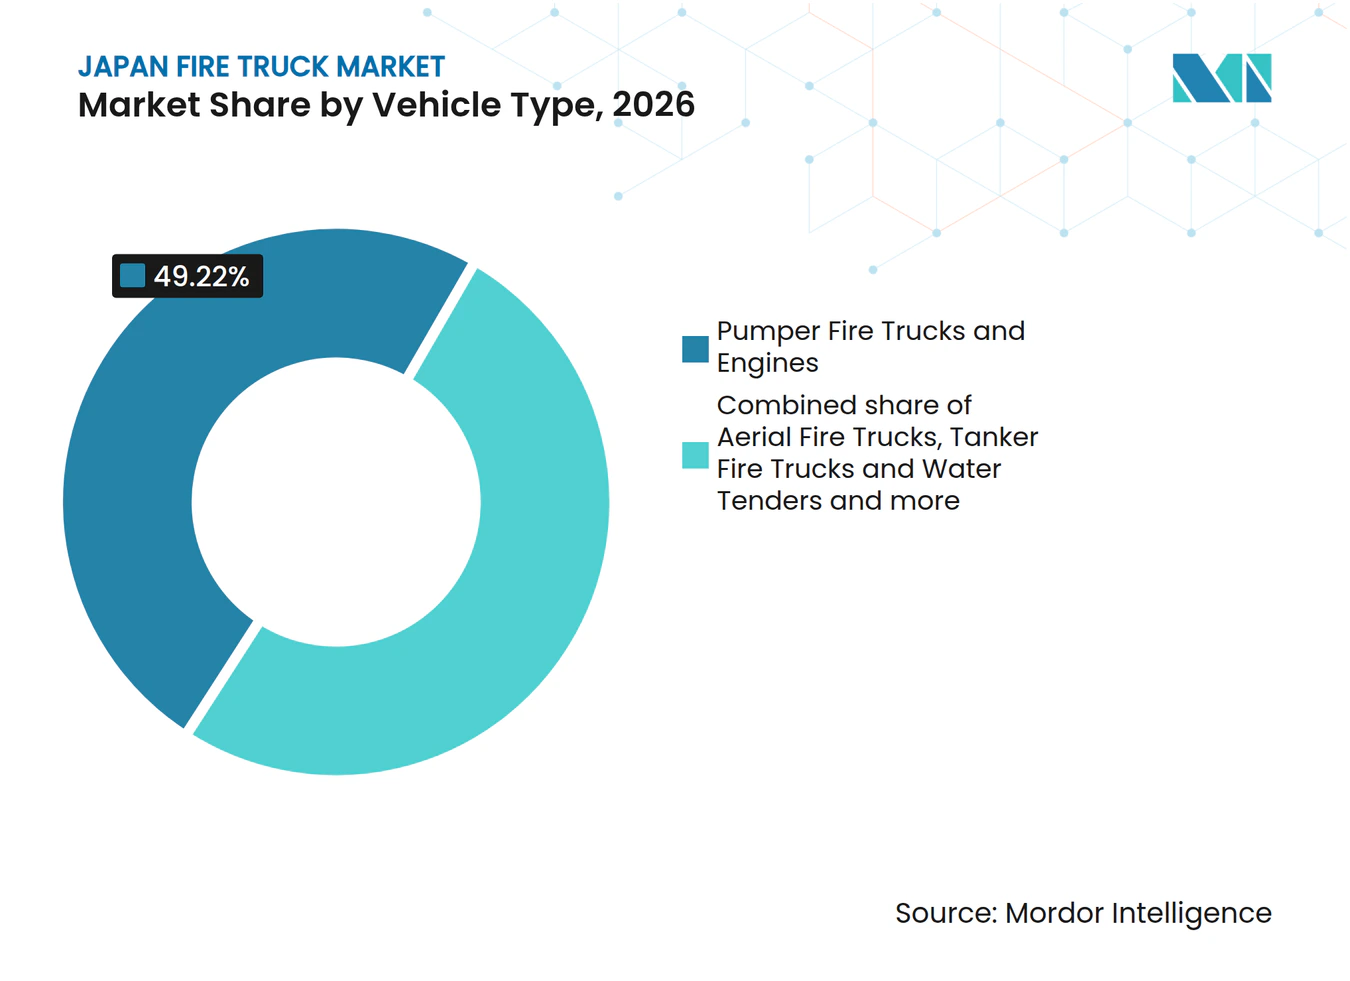
- 車両タイプ別では、ポンプ消防車・エンジンが2026年の日本の消防車市場において49.22%のシェアを占め、航空機救難消防車(ARFF)は2032年までに7.11%のCAGRで成長すると予測されています。
- 推進タイプ別では、内燃機関車両が2026年に93.29%のシェアを占め、バッテリー電気自動車は2032年までに11.39%のCAGRで成長すると予測されています。
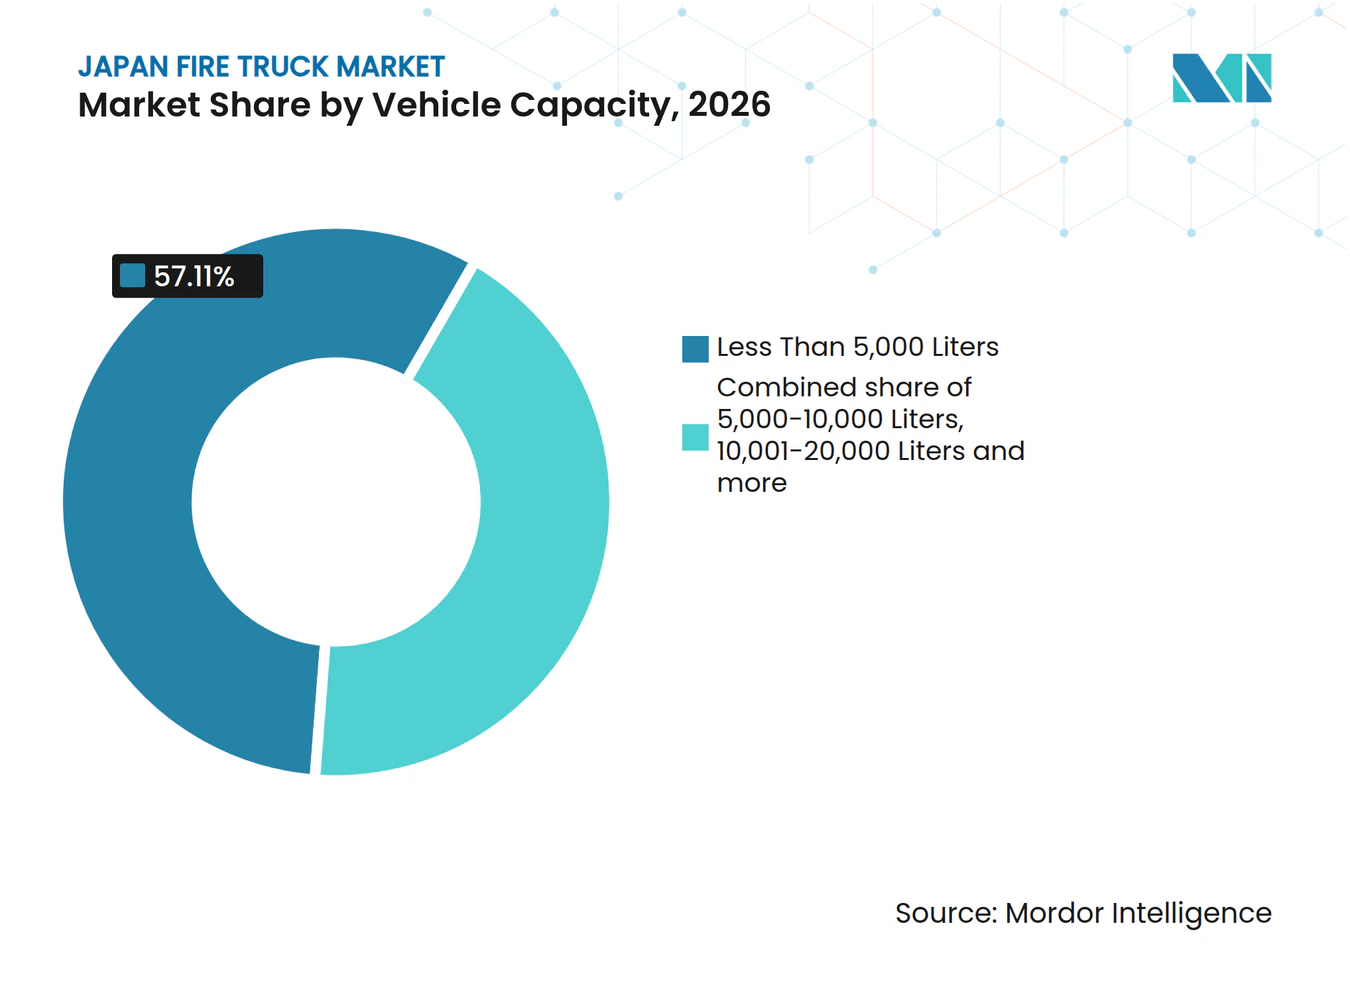
- 車両容量別では、5,000リットル未満の車両が2026年に57.11%のシェアを占め、20,000リットル超の車両は2032年までに7.32%のCAGRで成長すると予測されています。
- エンドユーザー別では、市町村消防署が2026年に77.45%のシェアを占め、空港は2032年までに7.19%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 老朽化した市町村フリートの更新 | +1.3% | 全国的、特に東京、大阪、神奈川、愛知での更新量が最大 | 中期(2〜4年) |
| 地震・異常気象後の防災調達 | +1.1% | 全国的、特に東北、能登半島、中部での強度が最大 | 短期(2年以内) |
| 空港・防衛部門のカーボンニュートラル試験 | +0.9% | 成田、羽田、関西、那覇、および自衛隊基地 | 中期(2〜4年) |
| 高密度都市における対応要件 | +0.8% | 東京、大阪、横浜、名古屋 | 長期(4年以上) |
| 火山灰耐性電動ポンプ | +0.6% | 関東および九州の桜島回廊 | 短期(2年以内) |
| 自動化を必要とする少人数乗務運用 | +0.5% | 全国的、農村部および準都市部の消防署での早期導入 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
老朽化した市町村フリートの更新
日本の市町村車両フリートは、消防庁の計画で使用される耐用年数の閾値に達するユニットが増加しており、継続的な更新需要が見込まれています。日本の消防車市場は、地方予算が限られている場合でも消防署が対応能力を維持しなければならないため、この予測可能なサイクルから恩恵を受けています。救助ポンプ車および救助車の市町村入札は、定期的な更新スケジュールで継続されています。老朽化したディーゼル車両の部コストの上昇と排出規制の強化により、旧式車両の運用寿命を延長することの魅力が低下しています。国土強靱化プログラムの資金は、地震リスクの高い地域に2030年までの明確な資本計画の枠組みを提供しています。JISの車両寸法・重量要件も、プラットフォームを再設計せずに地域仕様を満たすことができるサプライヤーに有利に働いています。
地震・異常気象後の防災調達
2024年の能登半島地震は、多くの緊急対応機関の機器優先事項を変えました。消防庁の2025年度補正予算案は、大型水槽放水車、長距離海水供給システム、夜間監視ドローンなどの対策に1,308億円(約8,800万米ドル)を配分しました [2]。この予算は前回の補正予算に比べて30.4%増加しました。日本の消防車市場では、標準的なポンプ車が道路アクセスの悪い地域での運用に課題を抱えるため、四輪駆動タンカーおよびコンパクトな高床式ユニットへの関心が高まっています。消防庁の2026年度における緊急消防援助隊に関するガイダンスも、都道府県間のより広範な相互援助準備を支援しています。これらの要件は、従来の都市型ポンプ車を超えた需要を拡大し、特殊車両の導入根拠を強化しています。
空港・防衛部門のカーボンニュートラル試験
空港および防衛調達は、低排出消防車両の重要な試験場となっています。日本の防衛省は、国家および防衛部門の排出削減目標に関連付けて、航空自衛隊向けにOshkosh Striker Volterra 6×6電動ARFF車両を取得しました。ICAOの応答時間および泡消火剤供給要件は、空港消防フリートに対して厳格な性能基準を設定しています。成田および関西には専門的なARFFフリートがあり、認定サプライヤーに明確な更新機会を提供しています。空港の脱炭素化政策も、空港地上車両のEVまたは燃料電池モデルへの転換を支援しています。東京へのRosenbauer RTの導入は、電動ポンプ車が市町村サービスおよび火山灰への対応に適応できることをさらに実証しています。
高密度都市における対応要件
高密度都市では、高層建築物への到達と狭い道路の走行が可能な車両が必要です。東京、大阪、神奈川、愛知は、密集した住宅、商業ビル、工業地帯が組み合わさった都市形態を持つため、はしご車、救助車、コンパクトポンプ車への定期的な需要を生み出しています。東京消防庁は18,000人以上の職員を擁し、年間60万件以上の出動を行っており、そのフリート選択は周辺消防署に影響を与えています [3]。40メートル級はしご車の定期的な市町村入札は、都市中心部における高所対応機器の継続的な需要を示しています。日本の消防車市場は、京浜、東海、近畿沿岸の製造地帯における産業消防隊の需要からも恩恵を受けています。消防法およびJISに基づく標準要件は、都市が追加の運用機能を指定することを認めながら、共通の全国基準を維持しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 長期わたる市町村調達サイクルと予算規律 | -1.2% | 全国的、特に人口5万人未満の町村で最も深刻 | 短期(2年以内) |
| バッテリー航続距離、充電、およびペイロードのトレードオフ | -0.8% | 全国的、タンカーおよびはしご車アプリケーションへの影響が最大 | 中期(2〜4年) |
| 日本の受入検査および仕様のローカライズ | -0.6% | 全国的、公共サービス車両の型式試験および受入検査 | 短期(2年以内) |
| 地域消防人員の減少とサービス能力のギャップ | -0.4% | 北海道農村部、四国、および山間内陸部の都道府県 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
長期にわたる市町村調達サイクルと予算規律
市町村の購買は複数年の資本計画に従っており、小規模な消防署は厳格な予算規律に直面することが多いです。はしご車やタンカー1台が小規模消防署の年間資本支出の相当部分を占める可能性があり、購買者は非標準的な機器に対して慎重になります。日本の消防車市場は、したがって安定した需要を持ちながらも、新技術の受注転換が遅くなる場合があります。地方自治法に基づく公共入札要件は、意思決定のタイムラインを大幅に延長する可能性があります。機器認定、受入検査、およびローカライズされた仕様は、既に認定製品を持たないサプライヤーに時間とコストを追加します。これらの要因は、地域サービス能力と確立された調達関係を持つ企業に有利に働きます。
バッテリー航続距離、充電、およびペイロードのトレードオフ
バッテリー電気車両は、車両重量、ペイロード、航続距離、および充電アクセスの間のトレードオフに直面しています。標準的な水タンクを搭載したCD-Iポンプ車は完全装備時に数トンの重量があり、大型のはしご車やタンカー車両はさらに重くなる可能性があります。重量の大きい車両クラスでは、バッテリーの重量が水、泡消火剤、または運用機器を圧迫する可能性があります。Rosenbauer RTはディーゼルバックアップエンジンを備えたデュアルバッテリー構成を採用しており、現在の電動ポンプ車がすべての条件下で完全に電力のみで動作するわけではないことを示しています。高速急速充電は多くの農村消防署では利用できず、車両購入とは別のインフラ資金が必要です。また、人員が少ない農村消防署では、新しいシステムのテスト、運用、保守を行う能力が制限される場合があり、確立された機器設計の優位性を強化しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
車両タイプ別:
ポンプ車が需要を支え、ARFF車両がペースを設定ポンプ消防車・エンジンは2026年の日本の消防車市場シェアの49.22%を占め、全国720の消防本部と1,716の消防署(2024年4月1日時点)にわたる基本的な対応プラットフォームとしての役割を反映しています。ポンプ車は、その仕様が全国の車両ガイドラインおよび定期的な更新サイクルと一致しているため、広く使用されています。はしご消防車は密集した都市部の高層建築物への対応に対処し、タンカー消防車および給水車は消火栓カバレッジが限られた農村部および山林での対応を支援しています。救助消防車、山林消防車、特殊目的車両、およびHAZMAT車両は、定義された運用ニーズに対応しています。最近の補正予算は、最近の山林・市街地境界部での事案を受けて、軽量で高床式の山林用車両への需要を強化しました。
航空機救難消防車(ARFF)は2032年までに7.11%のCAGRで成長すると予測されており、日本の消防車市場における車両タイプの中で最も高い成長率です。認定空港は、消火剤供給、応答時間、および運用準備に関するICAO基準を満たす機器を必要としています。主要空港では専門的な救難消防車フリートが維持されており、運用者は定期的な訓練および更新プログラムを実施しています。都市消防署への電動ポンプ車の納入は、都市運用における電動消防機器への需要の高まりを反映しています。メーカーによる多関節はしご車の導入により、利用可能な高所対応製品ラインナップがさらに拡大しています。


注記: 各セグメントのシェアはレポート購入後に入手可能
推進タイプ別:
ICEが支配的、バッテリー電気が勢いを増す内燃機関車両は2026年の日本の消防車市場収益の93.29%のシェアを占め、いすゞ、日野、三菱ふそう、UDトラックスのディーゼルシャシーの広範な導入基盤に支えられています。市町村入札では依然としてディーゼルをデフォルトプラットフォームとして挙げることが多く、ゼロエミッションオプションは多くの消防署にとって依然として任意です。ハイブリッド電気およびバッテリー電気車両が残りのシェアを占め、水素および圧縮天然ガスオプションは消防車両への使用においてまだ初期段階にあります。日本の消防車市場は、確立されたサービスサポートとペイロード容量を提供するICEプラットフォームへの依存を続けています。しかし、空港の脱炭素化計画は、サプライヤーがEVおよび燃料電池の代替品を開発するための政策的根拠を生み出しています。
バッテリー電気自動車は2032年までに11.39%のCAGRで成長すると予測されており、最も成長の速い推進カテゴリーとなっています。この成長は小さな基盤から始まり、充電インフラに資金を提供できる大規模消防署、空港、および防衛アプリケーションに集中しています。INTERSCHUTZで展示されたMoritaのePTOポンプユニットは、機械式PTO設計と比較してポンプ効率を改善し、容積と重量を削減しました。JASDFによる電動ARFF車両の購入は、その後の民間空港購入のための防衛部門の参照事例を提供しています。重量タンカーおよびはしご車では、バッテリー重量と充電要件の管理がより困難であるため、進展は遅くなると予想されています。
車両容量別:
コンパクトユニットが主導し、大容量フリートが拡大5,000リットル未満の車両は2026年の日本の消防車市場収益の57.11%を占めており、車線幅、旋回半径、および密集した開発がコンパクトな車両を優先するためです。このクラスのCD-Iポンプ車およびコンパクトタンカーは、国内ボディビルダーの生産量の大部分を占めています。中程度の水量を搭載した車両は、より大きな水または泡消火剤の供給能力を必要とする郊外および工業地帯に対応しています。大容量クラスは、持続的な流量を必要とする石油化学サイトおよび空港で使用されています。
20,000リットル超の車両は2032年までに7.32%のCAGRで成長すると予測されており、容量別では最も高い成長率を示しています。大きな予備容量は、災害対応、遠隔地、およびARFF運用に関連しています。これらのアプリケーション向けの日本の消防車市場は、大容量給水システムおよび海水利用機器に対する消防庁の資金援助によって支えられています。成田は高容量クラスのARFF機器を運用しており、より広い空港ネットワークは高出力消防能力を必要としています。このカテゴリーの需要は、地形、インフラのギャップ、および長期的な事案における給水維持の必要性によって形成されます。

注記: 各セグメントのシェアはレポート購入後に入手可能
エンドユーザー別:
市町村消防署が数量を牽引し、空港が方向性を定める市町村消防署は2026年の日本の消防車市場収益の77.45%を占め、中心的な購買グループであり続けています。日本は数百の消防署にわたって相当数の常勤消防士を維持しており、緊急出動件数は依然として高水準にあります。これらの運用上の需要は、ポンプ車、救助車、はしご車、タンカーにわたる更新プログラムを支援しています。産業・商業施設は、東海、近畿、京浜の製造回廊における自衛消防隊を通じて追加需要を生み出しています。林野・山林機関は最近の火災事案を受けて予算上の注目を高めており、高床式対応車両および関連監視機器に向けた資金が配分されています。
空港は2032年までに7.19%のCAGRで成長すると予測されており、最も成長の速いエンドユーザーセグメントです。日本には多数の公共用空港があり、大規模なハブ空港は航空規制に沿ったARFF能力を維持することが求められています。日本の消防車市場は、これらの施設における専門機器、保守、訓練、および安全サービスへの定期的な支出から恩恵を受けています。成田は定期的に航空機事故消火救難総合訓練を実施し、滑走路火災シナリオにおけるフリートと機関の連携をテストしています。軍、港湾、および高速道路緊急サービスは、特殊ユニットのより小さなチャネルを代表しています。
地理的分析
東京、大阪、神奈川、兵庫、愛知は、人口密度、高層建築物ストック、および特殊車両を必要とする産業活動によって、日本の消防車市場需要の相当部分を占めています。東京消防庁の大規模な運用は頻繁なフリート評価を支援しており、その仕様は近隣消防署の調達決定に影響を与えています。大阪は、その商業基盤と近畿沿岸石油化学ゾーンを通じて、ポンプ車および化学車への需要を維持しています。Moritaは大阪市消防局と連携して開発したAI支援指揮支援システムと電動消防ポンプ車で2025年大阪・関西万博を支援しました。これらのデモンストレーションは、都市部の購買者に電動車両およびデジタル支援ツールの運用経験を提供しました。
東北、中部、能登半島の災害リスクの高い都道府県は、高床式、大容量、および多地形対応機器に対する独自の需要パターンを示しています。能登地震後の消防庁の補正予算対応は、厳しいアクセスおよび給水条件に適した機器に資金を提供しました。北海道は、広大で人口の少ない地形のため、山林用および大容量タンカー機器を必要としています。これらの地域では、日本の消防車市場規模は人口密度よりも災害リスクと消火栓の利用可能性に密接に関連しています。
成田、羽田、関西、那覇は、ARFF調達における高付加価値の空港回廊を形成しています。これらのハブ空港は、民間航空義務を満たすために専門フリートと定期訓練を必要としています。北海道から沖縄にわたる自衛隊基地は、ARFFおよびHAZMAT機器のもう一つの調達チャネルを代表しています。航空自衛隊による電動ARFFの購入は、早期技術採用における防衛施設の役割を示しています。農村部および離島の市町村は、消防庁の支援と標準化製品によって支えられることが多い、低量ながら安定した調達パイプラインを代表しています。
競合環境
市場集中度
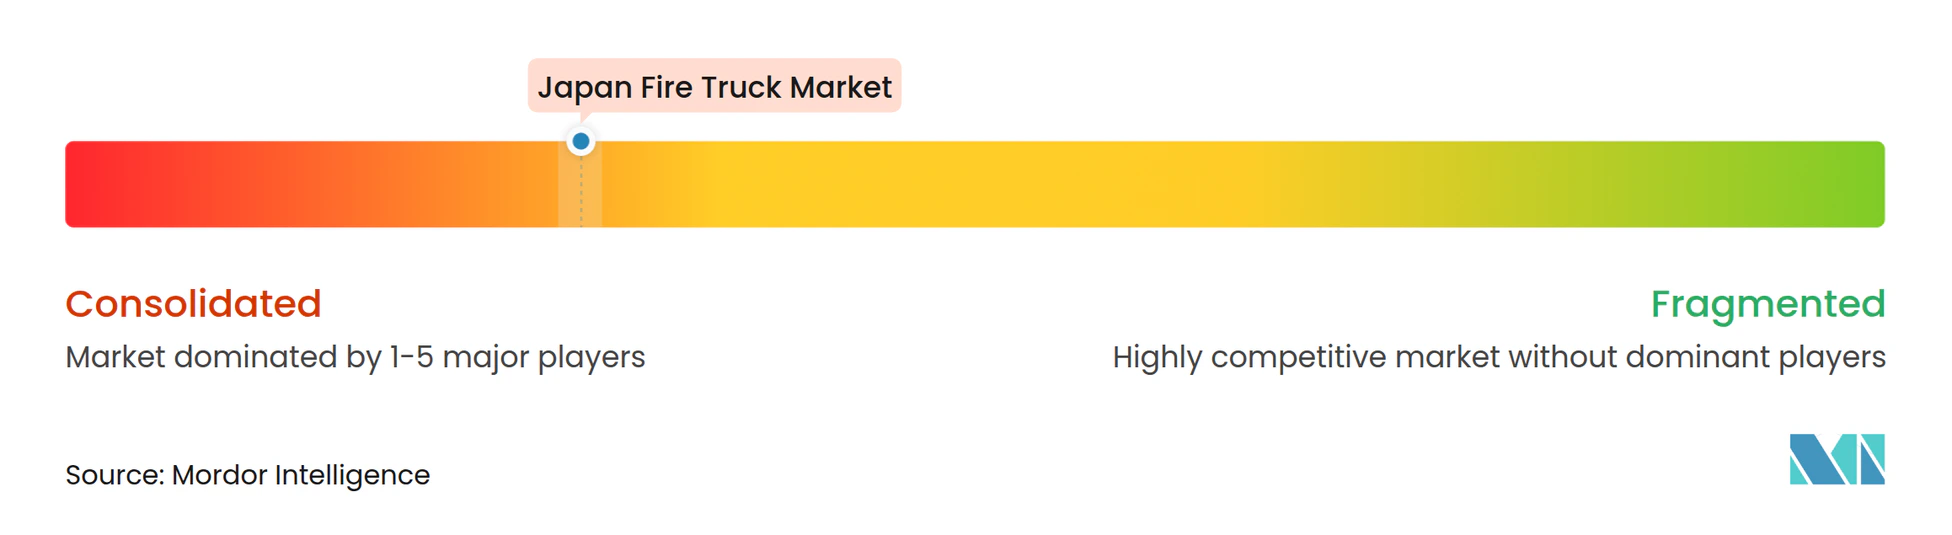
日本の消防車市場は高度に集中しており、Morita Holdingsが国内消防車生産の約60%を占め、国際的な専門メーカーが選択的に参加しています。Morita Holdingsは国内の主要ボディビルダーであり、認定製品ラインと長年にわたる市町村との関係によって支えられています。同社は2026年3月期の連結純売上高として1,166億円を報告し、前年比4.3%増となりました。ShinMaywaは特殊車両能力を提供し、日野、いすゞ、三菱ふそう、UDトラックス、トヨタが主要なシャシープラットフォームを提供しています。
競争はますます電動化、自動化、および日本固有の要件への適合に集中しています。東京消防庁へのRosenbauer RTの導入は、地域の技術的およびサービス要件を満たすための広範な適応作業の後に実現しました。MoritaのePTOシステムは効率を改善し、システム重量を削減することで、より多くのシャシータイプにわたる電気自動車統合を支援しています。Moritaはまた、大規模な国際イベント中に大阪市消防局とAI支援指揮支援に関して協力しました。EXEDYはMoritaの消防庁支援消防ドローン研究プログラムに参加し、同社の活動を協調型航空支援システムへと拡大しました。
INTERSCHUTZ 2026で展示されたEN規格MLMA5-32多関節はしご車は、海外展開と高所対応製品開発を支援しています。国際サプライヤーは高い認定負担に直面しており、急速な市場参入は制限されますが、プレミアム空港および都市ニッチへの参加は妨げられません。日本の消防車市場における競争は、したがって価格だけでなく、運用適合性と認定によって推進されています。
日本の消防車産業のリーダー企業
-
MORITA HOLDINGS CORPORATION
-
ShinMaywa Industries, Ltd.
-
Rosenbauer International AG
-
Oshkosh Corporation
-
Isuzu Motors Limited
- 注:主要企業の掲載順は順位を示すものではありません。
日本の消防車市場 このレポートでカバーされる企業
- MORITA HOLDINGS CORPORATION
- Teikoku Sen-i Co., Ltd.
- Rosenbauer International AG
- Oshkosh Corporation
- REV Group, Inc.
- IVECO Group N.V.
- ShinMaywa Industries, Ltd.
- Tadano Ltd.
- Isuzu Motors Limited
- Hino Motors, Ltd.
- Mitsubishi Fuso Truck and Bus Corporation
- Toyota Motor Corporation
- Nissan Motor Co., Ltd.
- UD Trucks Corporation
- Komatsu Ltd.
- KATAKURA INDUSTRIES Co., Ltd.
- Nihon Kikai Co., Ltd.
- Nagano Pump Co., Ltd.
- Kyokuto Kaihatsu Kogyo Co., Ltd.
- Bronto Skylift Oy Ab
- ANGLOCO LIMITED
- NAFFCO FZCO
最近の産業開発事情 日本の消防車市場
- 2026年7月:EXEDYが消防庁の2026年度科学技術研究プログラムの下、Morita Holdings主導の消防ドローン研究プロジェクトに参加しました。
- 2026年7月:Rosenbauerは、東京消防庁が2026年春に初の完全電動消防車であるRosenbauer RTを導入したと報告しました。
- 2026年6月:Moritaは、ハノーバーで開催されたINTERSCHUTZ 2026において、EN規格MLMA5-32多関節はしご消防車および自社ePTOシステムを使用したEVポンプユニットを展示しました。
- 2026年4月:Morita Holdingsは、2026年3月期の連結純売上高として1,166億円を報告し、前年比4.3%増となりました。
日本の消防車市場レポートの範囲
日本の消防車市場レポートは、車両タイプ(ポンプ消防車・エンジン、はしご消防車、タンカー消防車・給水車、救助消防車、航空機救難消防車、山林消防車、特殊目的消防車、HAZMATおよび多機能消防車)、推進タイプ(内燃機関、ハイブリッド電気、バッテリー電気、その他)、車両容量(5,000リットル未満、5,000〜10,000リットル、10,001〜20,000リットル、20,000リットル超)、エンドユーザー(市町村消防署、産業・商業施設、空港、軍・防衛、林野・山林機関、その他)別にセグメント化されています。市場予測は金額(米ドル)および台数(ユニット)で提供されます。
セグメンテーション概要
| ポンプ消防車・エンジン |
| はしご消防車 |
| タンカー消防車・給水車 |
| 救助消防車 |
| 航空機救難消防車 |
| 山林消防車 |
| 特殊目的消防車 |
| HAZMATおよび多機能消防車 |
| 内燃機関 |
| ハイブリッド電気 |
| バッテリー電気 |
| その他 |
| 5,000リットル未満 |
| 5,000〜10,000リットル |
| 10,001〜20,000リットル |
| 20,000リットル超 |
| 市町村消防署 |
| 産業・商業施設 |
| 空港 |
| 軍・防衛 |
| 林野・山林機関 |
| その他 |
| 車両タイプ別 | ポンプ消防車・エンジン |
| はしご消防車 | |
| タンカー消防車・給水車 | |
| 救助消防車 | |
| 航空機救難消防車 | |
| 山林消防車 | |
| 特殊目的消防車 | |
| HAZMATおよび多機能消防車 | |
| 推進タイプ別 | 内燃機関 |
| ハイブリッド電気 | |
| バッテリー電気 | |
| その他 | |
| 車両容量別 | 5,000リットル未満 |
| 5,000〜10,000リットル | |
| 10,001〜20,000リットル | |
| 20,000リットル超 | |
| エンドユーザー別 | 市町村消防署 |
| 産業・商業施設 | |
| 空港 | |
| 軍・防衛 | |
| 林野・山林機関 | |
| その他 |
レポートで回答される主要な質問
2032年までの日本の消防車需要の予測は?
日本の消防車市場は、2027年の4億6,023万米ドルから2032年の6億1,357万米ドルへ、CAGR 5.92%で成長すると予測されています。
日本で最も速く成長すると予測される車両タイプは?
航空機救難消防車(ARFF)は、空港のコンプライアンスおよびフリート更新ニーズに支えられ、2032年までに7.11%のCAGRで拡大すると予測されています。
バッテリー電気消防車はどのくらいの速さで拡大していますか?
バッテリー電気自動車は、小さな導入基盤から出発し、2032年までに11.39%のCAGRで成長すると予測されています。
日本における電動消防車の普及を制限する要因は何ですか?
バッテリー重量、充電の利用可能性、ペイロードのトレードオフ、地域試験、および長期にわたる市町村購買サイクルが、重量車両クラスでの広範な使用を制限しています。
日本で最も多くの消防車を購入するのはどの購買者ですか?
市町村消防署は2026年に77.45%のシェアを占め、全国的なフリート更新および緊急対応要件によって支えられています。